
Tamaño y Participación del Mercado de Latas Metálicas de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
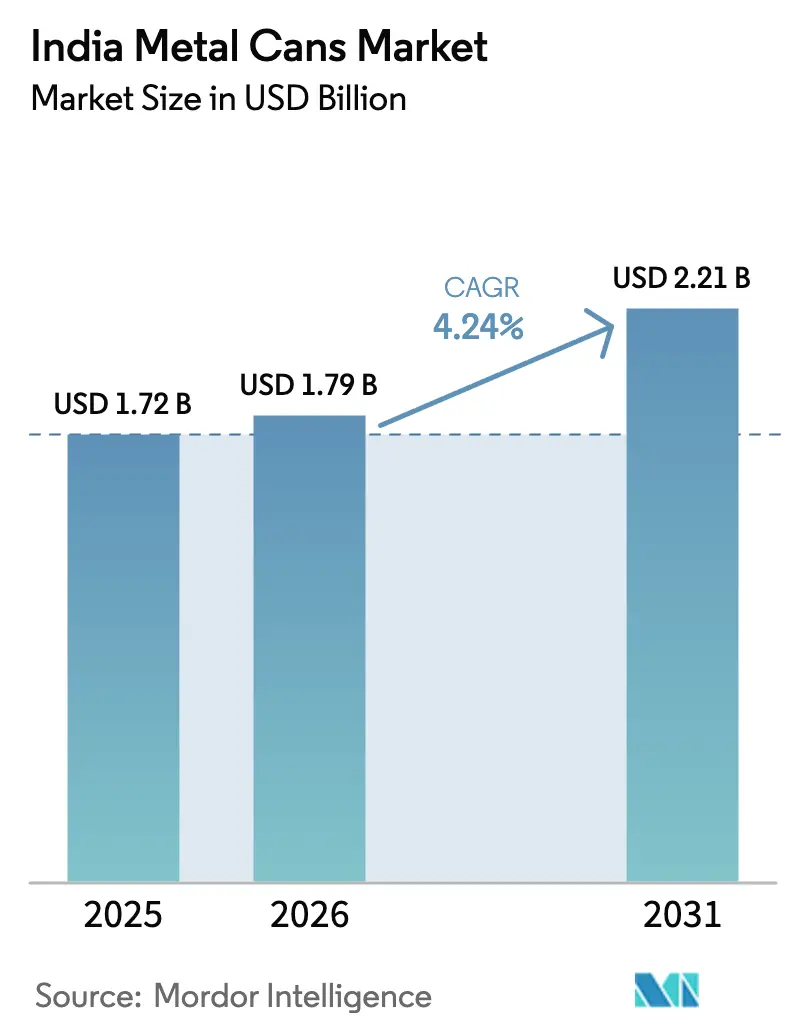
| Tamaño del mercado en el año base (2025) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
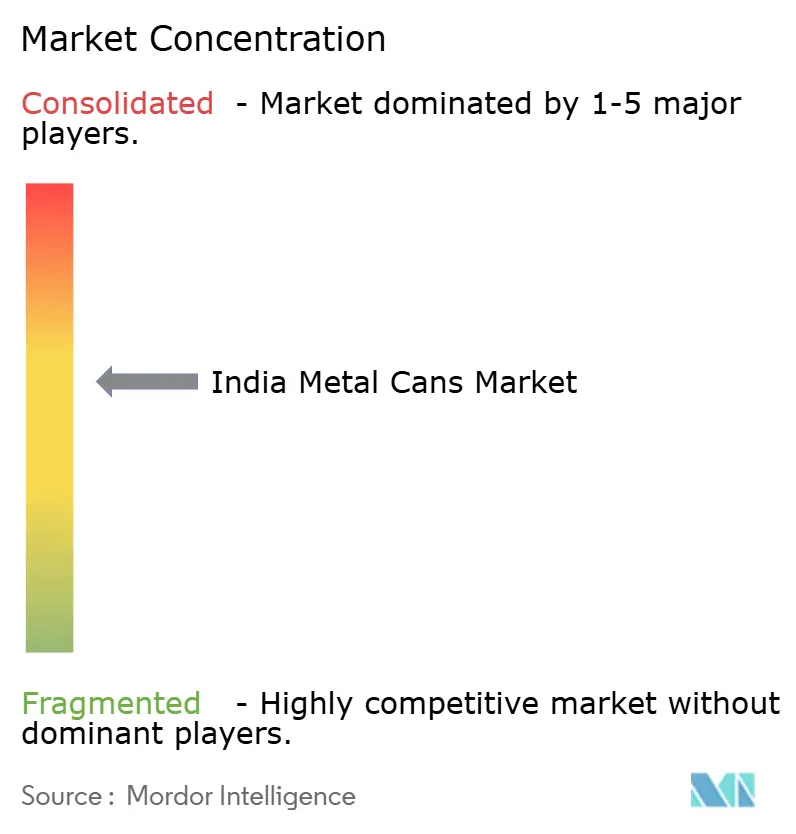
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Latas Metálicas de India por Mordor Intelligence
Se espera que el tamaño del mercado de latas metálicas de India crezca de USD 1.720 millones en 2025 a USD 1.790 millones en 2026 y se prevé que alcance USD 2.210 millones en 2031 a una CAGR del 4,24% durante 2026-2031. La creciente demanda de envases reciclables, las continuas ampliaciones de capacidad por parte de convertidores globales y nacionales, y la ventaja de costos del aluminio sustentan esta expansión sostenida. El mercado de latas metálicas de India se beneficia de la producción anual de aluminio del país de 4,1 millones de toneladas, lo que garantiza la disponibilidad de materia prima local incluso cuando los precios globales de los metales permanecen volátiles. El apoyo continuo de políticas a través de las normas de Responsabilidad Extendida del Productor (REP) vigentes desde abril de 2025 refuerza el atractivo del metal frente a los plásticos de un solo uso, mientras que inversiones como el sitio greenfield de USD 150 millones del CANPACK Group en Uttar Pradesh confirman la confianza a largo plazo entre los actores internacionales. El rápido crecimiento en bebidas listas para consumir, aerosoles de cuidado personal e inhaladores farmacéuticos continúa ampliando la diversidad de usuarios finales, lo que permite a los productores distribuir el riesgo entre múltiples categorías de consumidores. La intensidad competitiva está aumentando gradualmente, aunque persiste la fragmentación a medida que los especialistas regionales crecen junto con los nuevos participantes multinacionales.
Conclusiones Clave del Informe
- Por tipo de material, el aluminio lideró con el 69,92% de la participación del mercado de latas metálicas de India en 2025; se prevé que el acero registre la CAGR de segmento más rápida del 5,21% hasta 2031.
- Por estructura de lata, los formatos de dos piezas capturaron el 52,74% del tamaño del mercado de latas metálicas de India en 2025, mientras que las variantes de aerosol monobloc se proyecta que se expandan a una CAGR del 5,61% hasta 2031.
- Por capacidad, las latas de 250-500 ml tuvieron una participación del 31,05% del tamaño del mercado de latas metálicas de India en 2025, aunque los formatos de ≤250 ml avanzan a una CAGR del 5,72% hasta 2031.
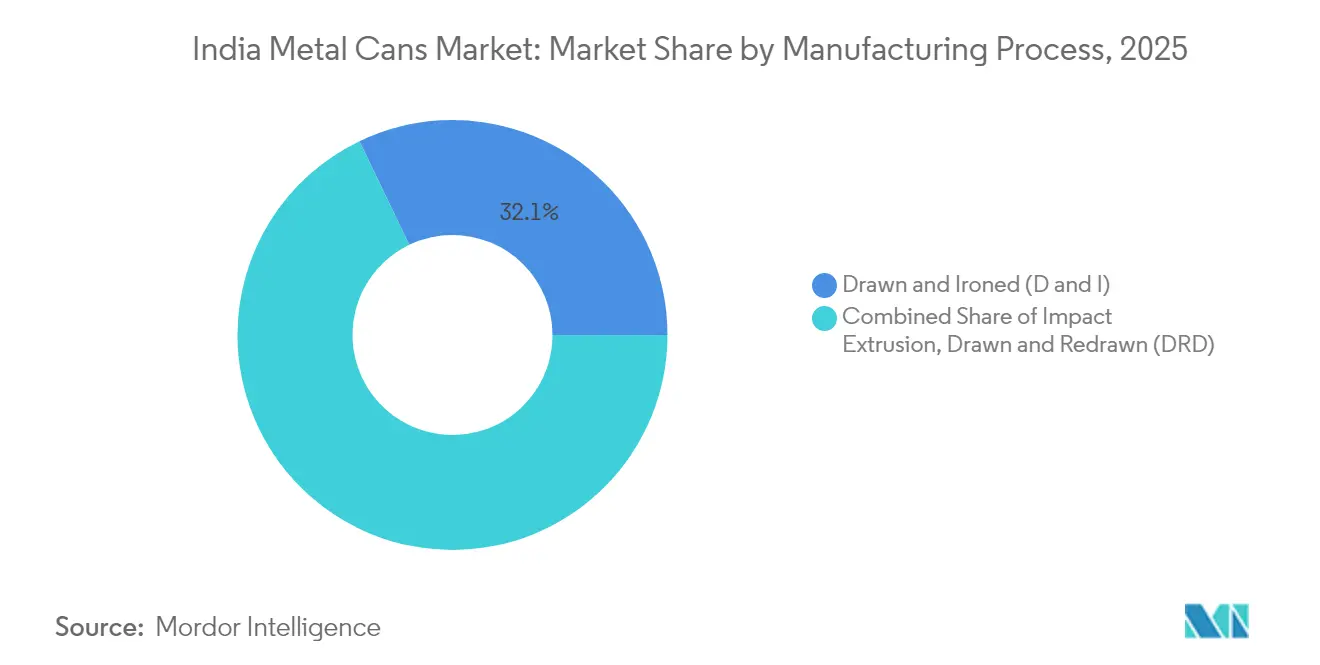
- Por proceso de fabricación, el Embutido e Ironing (D e I) representó el 32,12% del tamaño del mercado de latas metálicas de India en 2025; la extrusión por impacto registra la CAGR más alta del 5,55% impulsada por la demanda de aerosoles.
- Por industria de usuario final, las bebidas representaron el 39,88% de los ingresos en 2025, mientras que los productos farmacéuticos registran la CAGR más sólida del 5,78% hasta 2031.
- Por geografía, Maharashtra y Gujarat juntos representaron el 47,62% del tamaño del mercado de latas metálicas de India en 2025, respaldados por cadenas de suministro de aluminio integradas y acceso a puertos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Latas Metálicas de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento en alimentos de conveniencia y listos para consumir | +1.20% | Nacional; ganancias tempranas en Bombay, Delhi, Bengaluru | Mediano plazo (2-4 años) |
| Mayor adopción de latas de bebidas en cerveza artesanal y bebidas energéticas | +0.80% | Centros urbanos en Maharashtra, Karnataka, Goa | Corto plazo (≤ 2 años) |
| Mayores tasas de reciclaje y regulaciones de economía circular | +0.70% | Nacional; enfoque de cumplimiento en las principales ciudades | Largo plazo (≥ 4 años) |
| Aumento de la demanda de aerosoles en el segmento de cuidado personal | +0.90% | India urbana y semiurbana | Mediano plazo (2-4 años) |
| Surgimiento de SKUs indígenas de chai/café en lata | +0.60% | Nacional; canales premium | Mediano plazo (2-4 años) |
| Clústeres rurales de procesamiento de frutas que adoptan el enlatado | +0.40% | Maharashtra, Andhra Pradesh, Karnataka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento en Alimentos de Conveniencia y Listos para Consumir
Las comidas y bebidas listas para consumir estables en estantería están impulsando a los fabricantes a adoptar envases metálicos que admiten una vida útil ambiente de 18 meses, minimizan los costos de refrigeración y permiten un posicionamiento premium en los estantes del comercio minorista moderno. El programa Pradhan Mantri Kisan Sampada Yojana del gobierno ha destinado INR 6.000 crore (USD 720 millones) a infraestructura de procesamiento de alimentos, respaldando directamente 42 megaparques que albergan nuevas líneas de enlatado. Marcas como Tata Consumer Products aprovecharon este apoyo al introducir latas de café listo para consumir de 180 ml en octubre de 2024, con un precio entre un 15 y un 20% superior a las alternativas de PET, pero registrando una mayor demanda en los supermercados metropolitanos.[2]World Aerosols, "Último Volumen de Revista 8 Número 3," worldaerosols.comLa fuerte barrera del aluminio contra el oxígeno y la luz mantiene la integridad del sabor, lo que permite a los procesadores garantizar un sabor auténtico de chai o café sin depender de la cadena de frío. Los subsidios que cubren el 35% del costo de capital para equipos de enlatado inclinan aún más la economía a favor del metal, especialmente para envases de pequeño formato orientados al control de porciones y márgenes premium. A medida que la penetración del comercio minorista organizado supera el 12% de la facturación de comestibles de India en 2025, el mercado de latas metálicas de India gana un motor de crecimiento duradero.
Mayor Adopción de Latas de Bebidas en Cerveza Artesanal y Bebidas Energéticas
El bajo peso del aluminio reduce los gastos logísticos en aproximadamente un 30% en comparación con el vidrio, lo cual es crucial para las cervecerías independientes que envían productos a metrópolis distantes.[3]Times of India, "Nippon Paint de Japón Busca Nuevas Inversiones," timesofindia.indiatimes.com Las marcas artesanales en Goa, Maharashtra y Karnataka eligen cada vez más los tamaños de 330 ml y 500 ml que se adaptan a precios premium mientras protegen la carbonatación. Los fabricantes de bebidas energéticas destacan la conductividad térmica del aluminio para un enfriamiento rápido, un importante desencadenante de compra por impulso en el clima cálido de India. Los comentarios de la industria indican una rotación de inventario un 25% más rápida para los SKUs enlatados gracias a la mayor vida útil y menor rotura. Además, la certificación IS 18427 del Bureau of Indian Standards, finalizada en 2024, ofrece a los productores de bebidas alcohólicas una vía de cumplimiento clara que elimina la ambigüedad regulatoria anterior. A medida que estas categorías de nicho escalan, el mercado de latas metálicas de India recibe volumen incremental de alto margen que compensa la demanda más débil en segmentos de refrescos commoditizados.
Mayores Tasas de Reciclaje y Regulaciones de Economía Circular
Las normas de REP vigentes desde abril de 2025 obligan a los fabricantes a garantizar el reciclaje del 70% de los envases de aluminio para 2027, un objetivo que está bien dentro del rendimiento de recuperación urbana actual de la industria de latas metálicas del 85%. La reciclabilidad de circuito cerrado del aluminio ahorra el 95% de la energía requerida para la fundición primaria, lo que ofrece reducciones tangibles de la huella de carbono, una métrica que las grandes empresas de bienes de consumo ahora divulgan en sus informes anuales de ESG. La inversión de Hindalco de INR 45.000 crore (USD 5.400 millones) en una red de procesamiento de chatarra de 500.000 toneladas garantiza la materia prima y reduce la volatilidad de costos. Se espera que los incentivos de logística inversa incorporados en las directrices de REP amplíen la recolección desde las ciudades de nivel 2, impulsando el mercado de latas metálicas de India al tiempo que permiten a los convertidores comercializar las latas como envases de "carbono casi nulo".
Aumento de la Demanda de Aerosoles en el Segmento de Cuidado Personal
Los envíos totales de aerosoles de aluminio a India ascendieron a un estimado de 650 millones de unidades en 2024, impulsados por desodorantes, sprays para el cabello y el creciente segmento de cuidado masculino. El productor local Sterling Enterprises ahora suministra latas monobloc tan pequeñas como 50 ml, atendiendo la demanda de envases de tamaño de viaje preferidos por los compradores de comercio electrónico. Las líneas de extrusión por impacto pueden producir paredes más delgadas sin comprometer las clasificaciones de presión, lo que reduce el insumo de metal por lata en un 15% y mejora los márgenes. El crecimiento del ingreso disponible nacional apoya la premiumización, mientras que los consumidores urbanos demuestran mayor disposición a pagar por metal reciclable frente a contenedores de propelente de plástico no reciclable. Estas tendencias sostienen una sólida CAGR del 5,94% para los aerosoles monobloc dentro del mercado de latas metálicas de India hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de sustitución por PET y envases flexibles | −1.1% | Nacional; mayor impacto en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad en los costos del aluminio y la hojalata | −0.8% | Nacional; todos los fabricantes | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro nacional de hojalata | −0.6% | Nacional; clústeres alimentarios | Mediano plazo (2-4 años) |
| Incertidumbre en la transferencia de costos de REP | −0.4% | Nacional; pequeños fabricantes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión de Sustitución por PET y Envases Flexibles
Las botellas de PET y las bolsas retort aún superan a las latas en un 20–30% en costo de material, lo que inclina a los envasadores sensibles al precio en refrescos carbonatados y aceites comestibles. La compra de Manjushree Technopack por parte de la firma de capital privado PAG por INR 8.400 crore (USD 1.010 millones) en noviembre de 2024 subraya el apetito inversor por los plásticos. La transparencia del PET satisface a los consumidores que prefieren la validación visual del producto, mientras que los envases flexibles permiten bolsas de pie que ocupan menos espacio en estantería. Los actores del plástico están invirtiendo en infraestructura de reciclaje de botella a botella para contrarrestar la ventaja de sostenibilidad del aluminio, un esfuerzo que podría moderar el crecimiento a corto plazo del mercado de latas metálicas de India en los segmentos masivos. Aun así, el aluminio mantiene su dominio donde la presión interna o la protección del sabor son innegociables, lo que otorga a las latas una posición segura a pesar del riesgo de sustitución.
Volatilidad en los Costos del Aluminio y la Hojalata
Los precios al contado de la Bolsa de Metales de Londres oscilaron un 25% durante 2024, moviéndose entre USD 2.100 y USD 2.700 por tonelada a medida que los costos energéticos y las perturbaciones geopolíticas agitaron el mercado. Las importaciones de hojalata representan el 60% de la demanda india, exponiendo a los enlatadores a fluctuaciones cambiarias y derechos antidumping. Los convertidores más pequeños que carecen de mecanismos de cobertura vieron sus márgenes de EBITDA caer por debajo del 8% a finales de 2024. Los grandes actores mitigan el riesgo mediante acuerdos de suministro a largo plazo y recuperación interna de chatarra, pero la volatilidad sigue siendo un dolor de cabeza operativo. Las persistentes oscilaciones en los precios de los metales podrían acelerar la consolidación dentro de la industria de latas metálicas de India a medida que las empresas subcapitalizadas abandonen el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Aluminio Asegura el Liderazgo
El aluminio mantuvo una participación del 69,92% del mercado de latas metálicas de India en 2025, respaldado por la capacidad de fundición nacional que protege a los convertidores de la exposición a las importaciones. Se prevé que el segmento registre una CAGR del 4,95%, sustentada por la expansión del reciclaje de Hindalco, que reduce los costos de insumos en un 20% frente al metal primario. El acero recubierto de estaño mantiene relevancia de nicho en alimentos que requieren una elevada resistencia a la corrosión por azufre, aunque su desventaja de peso limita la penetración en bebidas y aerosoles. Los consumidores asocian cada vez más el aluminio con credenciales premium y ecológicas, reforzando su papel dominante en múltiples tamaños de envase. La resiliencia de la cadena de suministro y la favorabilidad regulatoria garantizan que el dominio del aluminio en el mercado de latas metálicas de India se mantenga firme.
Los productos secundarios como las latas de acero para curris y encurtidos aprovechan la construcción de tres piezas que permite flexibilidad en el cuello y la forma. Sin embargo, la limitada fabricación nacional de hojalata obliga a depender de las importaciones, lo que aumenta el costo de llegada y restringe el crecimiento. Las inversiones continuas en aleaciones de aluminio ligeras y lacas interiores a base de agua amplían aún más la brecha de rendimiento, confirmando al aluminio como el pilar del mercado de latas metálicas de India.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Estructura de Lata: Dominio de Dos Piezas y Auge de Aerosoles
Las latas de dos piezas embutidas y con pared ironing entregaron una participación del 52,74% en 2025 gracias a la eficiencia de materiales y las líneas de producción de alta velocidad que superan las 2.000 latas/minuto. Las paredes sin costura previenen microfugas en bebidas carbonatadas, lo que apoya ciclos de distribución extendidos vitales en un país donde las redes de refrigeración siguen siendo desiguales. La instalación de CANPACK en Uttar Pradesh, cuya construcción comenzó en febrero de 2025, añadirá más de 2.000 millones de unidades de dos piezas anualmente, aliviando la escasez de suministro. Los formatos de aerosol monobloc, aunque solo representan el 8,12% del volumen unitario, se están expandiendo a una CAGR líder en el mercado del 5,61% a medida que evolucionan los hábitos de cuidado personal y los inhaladores farmacéuticos ganan terreno.
Los cuerpos de tres piezas continúan sirviendo a alimentos básicos como el ghee y la leche condensada, donde el vacío interno en lugar de la presión es la principal preocupación. Sin embargo, las continuas entradas de capital en la automatización de dos piezas sugieren que las latas de dos piezas seguirán absorbiendo participación de mercado, destacando una vez más la productividad como palanca central en el mercado de latas metálicas de India.
Por Capacidad/Tamaño: El Rango Medio Lidera, los Formatos Pequeños se Aceleran
Los tamaños de envase entre 250 ml y 500 ml representaron el 31,05% del volumen de 2025, alineándose con las normas de consumo de refrescos y cerveza de una sola porción. Las unidades más pequeñas de ≤250 ml, incluida la lata de café listo para consumir de 180 ml de Tata Consumer, están montando una ola de CAGR del 5,72%, impulsada por las tendencias de control de porciones que resuenan entre los profesionales urbanos que cuidan su peso. Las minilatas también ayudan a las marcas a lograr precios premium por mililitro, mejorando los ingresos por kilogramo de aluminio consumido. Los formatos más grandes de más de 1.000 ml siguen siendo el dominio de pinturas institucionales y lubricantes automotrices, pero el crecimiento aquí está moderado por la aparición de contenedores compuestos y tambores de HDPE que ofrecen ventajas de costo.
Por Proceso de Fabricación: La Tecnología de Embutido e Ironing Domina
La tecnología de Embutido e Ironing manejó el 32,12% de la producción de 2025, valorada por reducir el uso de aluminio hasta en un 15% en relación con las líneas de Embutido y Reembutido. Se proyecta que el tamaño del mercado de latas metálicas de India para latas de Embutido e Ironing se expanda a una CAGR estable del 4,62% a medida que lleguen líneas adicionales de alta velocidad desde Europa y China. La extrusión por impacto, la tecnología detrás de los monoblocs de aerosol, registra una CAGR más rápida del 5,55%. Las mejoras de automatización, como la robótica para el revestimiento de fondos de lata y la inspección visual en línea, reducen las tasas de defectos por debajo de 150 ppm, un estándar exigido por los envasadores multinacionales. La patente de 2025 de Ball Corporation para fondos recierrables demuestra la innovación continua en este proceso maduro, ilustrando cómo las características incrementales pueden defender la participación frente a otros formatos de envase.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Bebidas a la Cabeza, Farmacéuticos en Rápido Ascenso
Las bebidas representaron el 39,88% de los ingresos en 2025, ya que las marcas de cerveza, bebidas energéticas y agua saborizada priorizaron la tolerancia a la presión y la neutralidad de sabor del aluminio. Se espera que el tamaño del mercado de latas metálicas de India para bebidas crezca a una CAGR estable del 4,12% hasta 2031, ayudado por el auge de la cerveza artesanal y el despliegue de máquinas expendedoras en ciudades de nivel 1. Los productos farmacéuticos, aunque con una modesta participación del 3,08% hoy en día, exhiben una CAGR del 5,78% impulsada por los inhaladores de dosis medida que dependen de los recipientes de aluminio para la esterilidad y la precisión dimensional. Los aerosoles de cuidado personal también registran un crecimiento superior al promedio a medida que el gasto en cuidado personal aumenta en dos dígitos en los mercados metropolitanos. Las pinturas, los productos químicos y los fluidos automotrices completan la demanda, pero siguen siendo sensibles a los ciclos económicos, lo que lleva a los convertidores a diversificarse hacia recubrimientos especiales de alto margen para proteger las ganancias.
Análisis Geográfico
El oeste de India, concretamente Maharashtra y Gujarat, alberga casi la mitad de la fabricación nacional gracias al acceso a puertos, la proximidad a las materias primas y los generosos incentivos fiscales. Maharashtra aprovecha su base de consumidores en torno a Bombay y Pune para acelerar el lanzamiento de nuevas bebidas, mientras que el ecosistema de laminación de aluminio de Gujarat estrecha las cadenas de suministro para el material de cuerpo de lata. Los estados del sur, como Karnataka y Tamil Nadu, se especializan en aerosoles farmacéuticos y alimentos especiales, aprovechando la mano de obra cualificada y los clústeres de biotecnología. Las plantas de Shetron Limited en Bengaluru y Raigad destacan un modelo de doble estado que equilibra la logística entre los bolsillos de demanda del norte y del sur. El norte de India está atrayendo ahora grandes inversiones, con el megasitio de CANPACK en Uttar Pradesh posicionado para servir al cinturón de Delhi-NCR, la mayor zona de consumo individual de India, mientras aprovecha los corredores de carga dedicados para llegar a los estados del este. El este sigue siendo poco desarrollado, pero podría emerger como un punto caliente de fabricación después de 2027, una vez que las mejoras del corredor reduzcan los tiempos de tránsito a puertos como Calcuta y Paradip. Los diferenciales de política regional en tarifas eléctricas, tasas de arrendamiento de terrenos y mandatos de reciclaje seguirán determinando dónde se instala la nueva capacidad, manteniendo la estrategia de ubicación como una cuestión viva para cada participante en el mercado de latas metálicas de India.
Panorama regulatorio
Los fabricantes de latas metálicas en India operan bajo controles de envases en contacto con alimentos liderados por la Food Safety and Standards Authority of India (FSSAI) y la estandarización de calidad de la Bureau of Indian Standards (BIS). Las Food Safety and Standards (Packaging) Regulations, 2018 (enmendadas el 2 de abril de 2025) exigen que los envases metálicos utilizados para empaquetar o almacenar alimentos cumplan con las normas indias aplicables, haciendo referencia explícita a normas de hojalata de grado premium como IS 1993, IS 13955, IS 9025 o IS 13954. Esto refuerza las necesidades de cumplimiento en las latas de alimentos de tres piezas y los cierres relacionados.
Un cambio clave de cumplimiento a corto plazo es la Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 del Ministry of Commerce and Industry, emitida el 16 de enero de 2026. La orden exige la licencia de la Marca de Estándar BIS bajo las Bureau of Indian Standards (Conformity Assessment) Regulations, 2018. Las normas BIS relevantes para la categoría incluyen la IS 14407:2023 (latas de aluminio para bebidas) y la IS 1993:2018 (hojalata electrolítica), lo que endurece los requisitos de documentación, pruebas y licencias para los convertidores que abastecen a envasadores de alimentos y bebidas.
Análisis de la cadena de valor
La cadena de valor de las latas metálicas en India comienza con el suministro de aluminio y hojalata, donde la disponibilidad de materia prima y las especificaciones de contacto con alimentos son las restricciones clave. El aluminio para cuerpos de lata se beneficia de la producción nacional de metal y de las iniciativas de reciclaje, mientras que la hojalata sigue más expuesta a las importaciones, lo que añade riesgo de costo de desembarque y plazos de entrega para los fabricantes de latas de alimentos de tres piezas. Para las aplicaciones alimentarias, los insumos deben alinearse con las normas de envasado de la FSSAI y las normas BIS correspondientes, como la IS 1993 para hojalata electrolítica y la IS 14407 para latas de aluminio para bebidas.
La conversión abarca luego las líneas de latas de bebidas D e I, los envases de aerosol por extrusión de impacto y las latas de alimentos de tres piezas, seguidas de los ecosistemas de fondos de lata, cierres, recubrimiento o laca, y decoración, antes del envío a los envasadores de bebidas, alimentos, cuidado personal y farmacéuticos. La estructura de la industria sigue siendo una combinación de convertidores multinacionales y nacionales, con acciones de cartera y disciplina operativa que dan forma a la coordinación aguas arriba y aguas abajo. La transferencia por parte de Oricon Enterprises de su negocio de sellos de corona metálicos y ROPP a Guala Closures (India) Pvt Ltd es un ejemplo, junto con la gestión fiscal y de cumplimiento bajo el GST, que puede influir en el capital de trabajo y la utilización de plantas, como se refleja en las actualizaciones de los procesos regulatorios de Hindustan Tin Works.
Panorama Competitivo
El mercado de latas metálicas de India muestra una fragmentación moderada, con los cinco principales actores controlando poco menos del 60% de la capacidad. Empresas globales como CANPACK, Crown Holdings y Ball Corporation se asocian o adquieren participaciones en convertidores locales para evitar las curvas de aprendizaje regulatorio y asegurar terrenos rápidamente. Los campeones nacionales Hindustan Tin Works y Kaira Can Company aprovechan las relaciones de larga data con empresas de bienes de consumo de rápida rotación y la agilidad en tiradas cortas para defender la participación regional. La integración vertical en la recolección de chatarra y la fundición de lingotes secundarios es una tendencia clara: Hindalco lidera con una construcción de reciclaje de 500.000 toneladas que ofrece un ahorro del 20% en costos de insumos.[1]India Brand Equity Foundation, "Obtenga información sobre la industria de metales y minería en India," ibef.org Mientras tanto, la diferenciación tecnológica, ejemplificada por la patente de fondos recierrables de Ball, permite precios premium en un negocio de contenedores que de otro modo sería commoditizado. Los nuevos participantes enfrentan altas barreras de capital: cada línea de alta velocidad de dos piezas cuesta entre USD 55 y 60 millones, más rigurosas certificaciones de calidad, lo que confiere a los titulares un foso defensible. Los rumores de fusiones y adquisiciones persisten, centrados en especialistas en aerosoles y actores regionales de latas para alimentos, lo que indica que la consolidación del mercado probablemente avanzará durante los próximos cinco años.
Líderes de la Industria de Latas Metálicas de India
Casablanca Industries Pvt. Ltd
Can-Pack S.A.
Ball Corporation
Hindustan Tin Works Ltd.
Oricon Enterprises Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por el cumplimiento normativo está abriendo espacio para un suministro con licencia y alineado con las normas en las latas de alimentos y bebidas. La Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 introduce la licencia obligatoria de la Marca de Estándar BIS para latas metálicas, con la IS 14407:2023 como referencia para las latas de aluminio para bebidas. El requisito se vuelve aplicable a las empresas en general a partir del 1 de octubre de 2026, lo que aumenta el valor de los sistemas de producción certificados, la capacidad de pruebas y el abastecimiento de insumos trazable. Esta dinámica crea espacio para que los convertidores organizados ganen participación con envasadores nacionales que prefieren cadenas de suministro auditables.
La diversificación de los mercados finales y las características de conveniencia también respaldan la premiumización, particularmente en las bebidas RTD y los formatos especializados. La colaboración entre Ball Corporation y Dabur para lanzar el jugo Real Bites en latas de aluminio reciclables de 185 ml destaca la disposición de las marcas a usar metal para nuevas propuestas de bebidas. Por separado, la colaboración de CANPACK con Canovation para avanzar la tecnología CanReseal hacia la implementación en línea piloto indica un interés continuo en los fondos resellables para las necesidades de consumo en movimiento. La adquisición por parte de Guala Closures del negocio de sellos de corona y cierres ROPP de Oricon (valor empresarial de 42,5 crore INR) señala además una inversión en infraestructura de cierres adyacente que puede respaldar ofertas integradas a los envasadores en el occidente y el norte de India.
Desarrollos recientes del sector
- Junio de 2026: Hindustan Tin Works Ltd divulgó que los procedimientos de GST iniciados por el Proper Officer (GST) cum ETO, Ward-5, Sonipat, fueron desestimados según una orden de fecha 5 de junio de 2026. El cierre reduce la carga de cumplimiento a corto plazo y respalda la continuidad operativa de un importante proveedor nacional de envases metálicos.
- Noviembre de 2025: Ball Corporation anunció una inversión de 60 millones de USD para ampliar la capacidad de producción en su planta de fabricación de Sri City, Andhra Pradesh. El movimiento fortalece el suministro local de latas y reduce los plazos de entrega para los clientes de bebidas, respaldando una mayor penetración del envasado de aluminio en las categorías RTD de rápido crecimiento.
- Diciembre de 2024: Ball Corporation se asoció con Dabur India Limited para lanzar el jugo Real Bites en latas de aluminio reciclables de 185 ml. La colaboración amplió el uso de latas metálicas en las bebidas envasadas de India más allá de las bebidas carbonatadas convencionales y reforzó el posicionamiento orientado a la sostenibilidad para las nuevas introducciones de productos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de latas metálicas de India abarca el valor de los envases de lata metálica vendidos para uso en India, incluidas las latas de aluminio y acero utilizadas en alimentos, bebidas y otros usos finales de consumo e industriales.
Exclusiones de alcance: Los cierres y tapas, los tambores metálicos, los cubos y los contenedores intermedios a granel están excluidos, a menos que se vendan como parte de una definición de producto de lata en las categorías rastreadas.
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Por Estructura de Lata
- Dos Piezas
- Tres Piezas
- Aerosol Monobloc
- Por Capacidad / Tamaño
- ≤250 ml
- 250–500 ml
- 500–1.000 ml
- >1.000 ml
- Por Proceso de Fabricación
- Embutido e Ironing (D e I)
- Embutido y Reembutido (DRD)
- Extrusión por Impacto
- Por Industria de Usuario Final
- Alimentos
- Bebidas
- Cuidado Personal y Cosméticos
- Productos Farmacéuticos
- Pinturas y Productos Químicos Industriales
- Fluidos y Lubricantes Automotrices
- Otra Industria de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del mercado y determinar el conjunto de demanda por uso final, tamaños de envase y elección de materiales. Nos basamos en estadísticas públicas y normativas que dan forma a la demanda de envasado, como las publicaciones y gacetas del gobierno de India sobre gestión de residuos y EPR, las estadísticas comerciales del Ministry of Commerce, y los datos del Ministry of Statistics and Programme Implementation para señales de producción manufacturera.
Para mantener supuestos realistas, también recurrimos a lecturas de apoyo de fuentes como la Aluminium Association of India, las normas y notificaciones de BIS para materiales de envasado, UN Comtrade para verificar la dirección del comercio, y publicaciones académicas revisadas por pares sobre envasado y reciclaje en relación con el rendimiento de las latas y las tendencias de reciclabilidad. Esto se complementó con informes anuales, presentaciones a inversores y cobertura de noticias creíble, y luego se verificó selectivamente utilizando suscripciones pagadas centradas en finanzas corporativas, patentes e inteligencia de importación-exportación a nivel de envío. Esta lista es solo indicativa, y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de la demanda de envasado metálico está realmente impulsada por las latas, y cómo los cambios en bebidas, alimentos procesados y aerosoles están modificando la combinación. Hablamos con participantes de la fabricación de latas, el suministro de materia prima, las compras de marcas y envasadores, y los socios de distribución para confirmar la lógica de precios, los patrones de utilización y la dependencia de importaciones.
Sometimos a prueba de estrés los insumos en los centros de demanda y los clústeres de fabricación de toda India, de modo que se reflejaran las realidades regionales de consumo y suministro. Luego, los puntos débiles de las lecturas secundarias se resolvieron mediante preguntas de seguimiento antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 34% |
| Empresas más pequeñas: 22% | Gerentes: 48% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, donde la demanda de India se reconstruye a partir de señales de consumo de latas en los principales usos finales, y luego se traduce en valor utilizando bandas de precios observadas por material y tipo de lata. El modelo se verificó posteriormente utilizando aproximaciones selectivas de abajo hacia arriba, donde se usaron ingresos muestreados de proveedores, discusiones sobre capacidad y utilización, y verificaciones de canales para confirmar los totales y ajustar los conjuntos sobreestimados o subestimados.
Los insumos clave incluyeron la división entre aluminio y acero, la combinación de dos piezas frente a tres piezas, las bandas de capacidad típicas utilizadas en bebidas y alimentos, los diferenciales de conversión entre formatos de lata, y el movimiento de precios vinculado a los costos de insumos metálicos y los reajustes de contratos. Cuando la visibilidad de abajo hacia arriba fue incompleta para convertidores más pequeños, las brechas se manejaron utilizando participaciones conservadoras ancladas a la huella de producción y la cobertura de clientes, y luego se pusieron a prueba con los comentarios de las entrevistas.
Para la previsión, se utilizó un análisis de escenarios para traducir los cambios esperados en la penetración de latas de bebidas, el crecimiento de alimentos procesados y las aplicaciones de aerosoles en trayectorias de volumen y valor, y luego se eligieron supuestos moderados cuando las opiniones de los expertos divergían. El resultado se mantuvo trazable para que cada impulsor pueda revisarse cuando ocurra una regulación importante, una adición de capacidad o un cambio en las materias primas.
Validación de datos y ciclo de actualización
La validación se manejó mediante verificaciones cruzadas escalonadas en lugar de una sola pasada. Los resultados del modelo se compararon con señales independientes como los flujos comerciales, la dirección de la producción manufacturera y los cambios en la capacidad de fabricación de latas anunciada, y luego se revisaron las grandes variaciones antes de avanzar con las cifras.
Se realiza una segunda revisión por parte de un analista para cuestionar supuestos clave como la progresión de precios, la combinación de materiales y la asignación por uso final, seguida de recontactos específicos cuando las respuestas entran en conflicto o cuando aparecen nuevos datos públicos. Los informes se actualizan anualmente, y las actualizaciones provisionales se activan cuando ocurren eventos materiales, como la puesta en marcha de una planta importante, cambios de política que afectan el envasado o fuertes variaciones en el precio de los metales. Antes de la entrega, realizamos una verificación final de actualidad para que los clientes reciban la visión coherente más reciente.
Comparación del tamaño del mercado de latas metálicas de India de Mordor Intelligence con otras estimaciones publicadas
Es normal ver diferentes valores de mercado para las latas metálicas porque los editores no siempre cuentan los mismos productos, años o bases de precios. Las diferencias también surgen cuando una estimación se basa en indicadores de envío, mientras que otra se basa en señales de demanda por uso final, y estas elecciones cambian el total final.
El principal factor de la brecha es si los formatos de envasado metálico adyacentes se incorporan a la cifra de latas, donde Mordor Intelligence solo cuenta productos de lata (incluidas las formas de lata de dos piezas, tres piezas y aerosol) y evita inflar el total con elementos como contenedores a granel o envasado metálico general. Otras brechas suelen provenir de cómo se asume la combinación de aluminio frente a acero, cómo evolucionan los ASP durante la volatilidad de los precios de los metales, y si el año base se mantiene actualizado o se deja en un corte de datos más antiguo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,79 mil millones de USD (2026) | |
| Asociación Industrial A | 1,95 mil millones de USD (2026) | Tiende a agrupar la demanda más amplia de envasado metálico, y la división exclusiva de latas a menudo se infiere de la cobertura de miembros en lugar de reconstruirse por uso final y formato de lata. |
| Revista Comercial B | 1,60 mil millones de USD (2025) | Utiliza un año base anterior y se basa en comentarios selectivos de envíos de productores, lo que puede subestimar a los convertidores más pequeños y pasar por alto los cambios de combinación hacia latas de bebidas de aluminio de mayor valor. |
La diferencia en la tabla se explica en gran medida por las decisiones de alcance y por cómo se tratan el precio y la combinación durante el año base. Al mantener los insumos vinculados a formatos de lata claros, señales de demanda por uso final y bandas de precios verificadas mediante entrevistas, la cifra resultante sigue siendo más fácil de rastrear y actualizar cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de latas metálicas de India?
El tamaño del mercado de latas metálicas de India está valorado en USD 1.790 millones en 2026 y está previsto que alcance USD 2.210 millones en 2031.
¿Qué material lidera la producción de latas en India?
El aluminio domina con una participación del 69,92%, impulsado por la capacidad de fundición local y la sólida economía del reciclaje.
¿Qué segmento de uso final está creciendo más rápido?
Los productos farmacéuticos, en particular los sistemas de administración de medicamentos en aerosol, avanzan a una CAGR del 5,78% hasta 2031.
¿Cómo afectan las normas de REP a los fabricantes de latas?
La REP exige el reciclaje del 70% de los envases de aluminio para 2027, favoreciendo a las latas porque las tasas de recuperación urbana ya superan el 80%.
¿Qué región atrae la mayor nueva capacidad?
El oeste de India sigue siendo el núcleo principal, pero el norte de Uttar Pradesh está emergiendo gracias a la gran inversión greenfield de CANPACK.
Última actualización de la página el:



