
Taille et part du marché des pompes industrielles en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
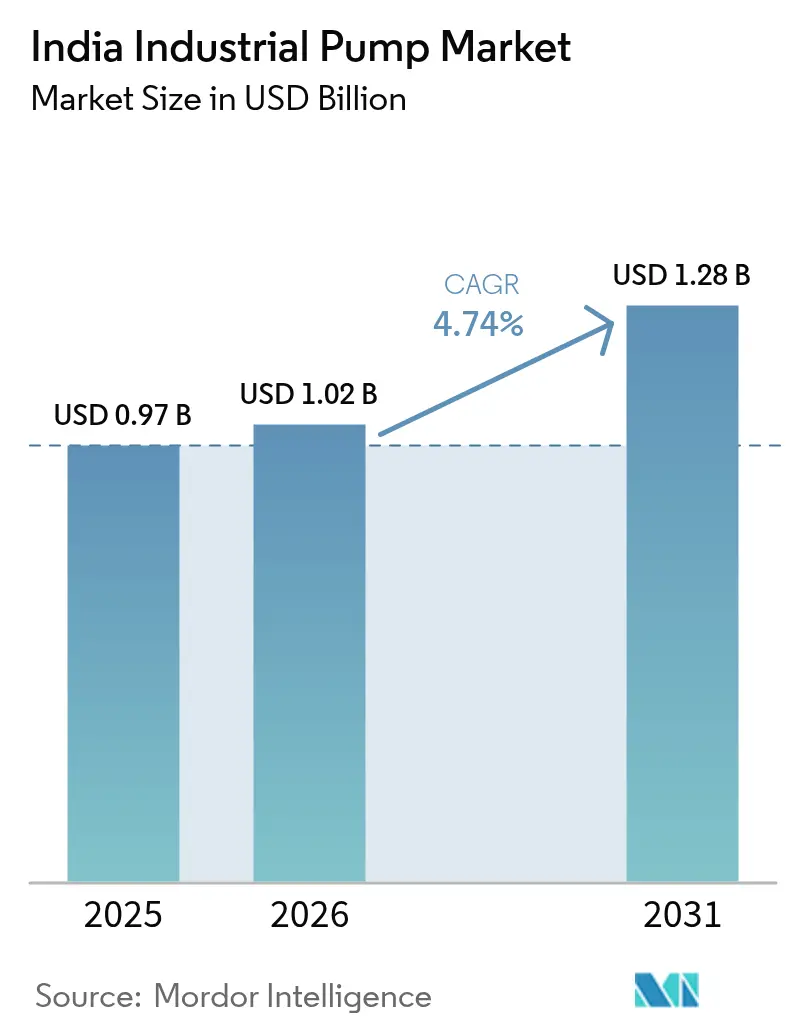
| Taille du marché de l'année de base (2025) | 0.97 Milliards de dollars |
| Taille du Marché (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2031) | 1.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.74 % |
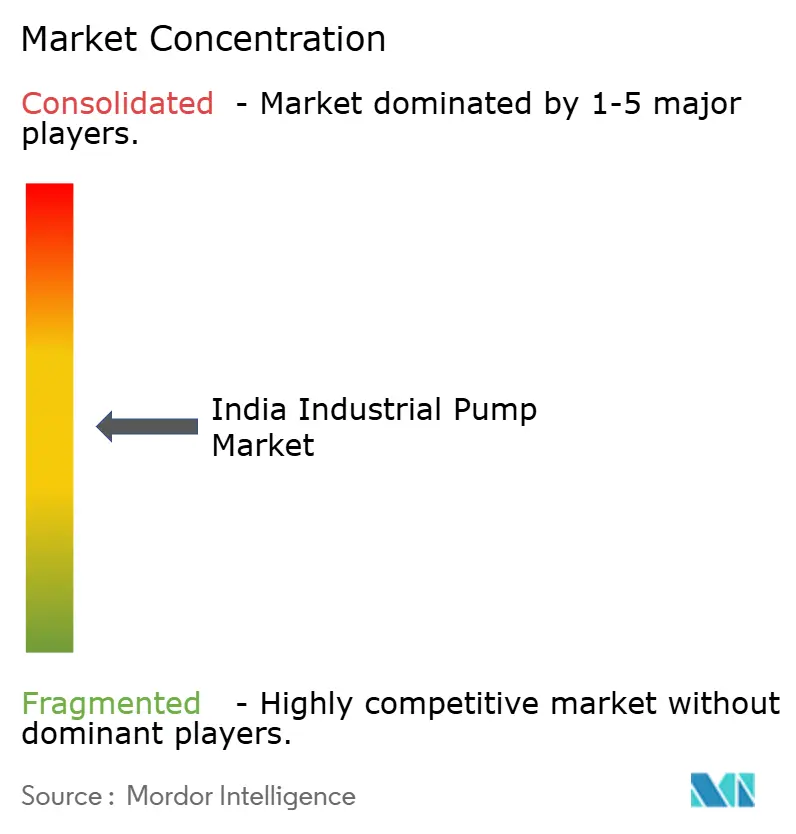
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes industrielles en Inde par Mordor Intelligence
La taille du marché des pompes industrielles en Inde était évaluée à 0,97 milliard USD en 2025 et devrait progresser de 1,02 milliard USD en 2026 pour atteindre 1,28 milliard USD d'ici 2031, à un TCAC de 4,74 % durant la période de prévision (2026-2031).[1]Ministère des Finances, "Budget de l'Union 2024-25," INDIABUDGET.GOV.IN Cette croissance solide est portée par les dépenses d'investissement publiques soutenues dans le cadre du Pipeline national d'infrastructures, l'élargissement de la couverture du traitement des eaux usées et l'évolution progressive vers des systèmes de pompage intelligents et économes en énergie. Les conceptions centrifuges dominent toujours les applications à haut débit, mais les variantes à déplacement positif progressent rapidement à mesure que les produits chimiques de spécialité, les mines et les modernisations de raffineries exigent un flux précis à haute pression. Les installations alimentées à l'énergie solaire se développent également, soutenues par la baisse des coûts photovoltaïques et les objectifs de décarbonisation industrielle dans le cadre de PM-KUSUM, tandis que la volatilité des prix de l'acier et les importations chinoises à bas prix continuent de peser sur les marges bénéficiaires. La concurrence repose sur la profondeur des services, la conformité API 610 et l'intégration de l'IoT industriel, autant de facteurs qui favorisent les acteurs établis disposant de réseaux de recherche et développement et de réseaux de service après-vente à l'échelle nationale.
Principaux enseignements du rapport
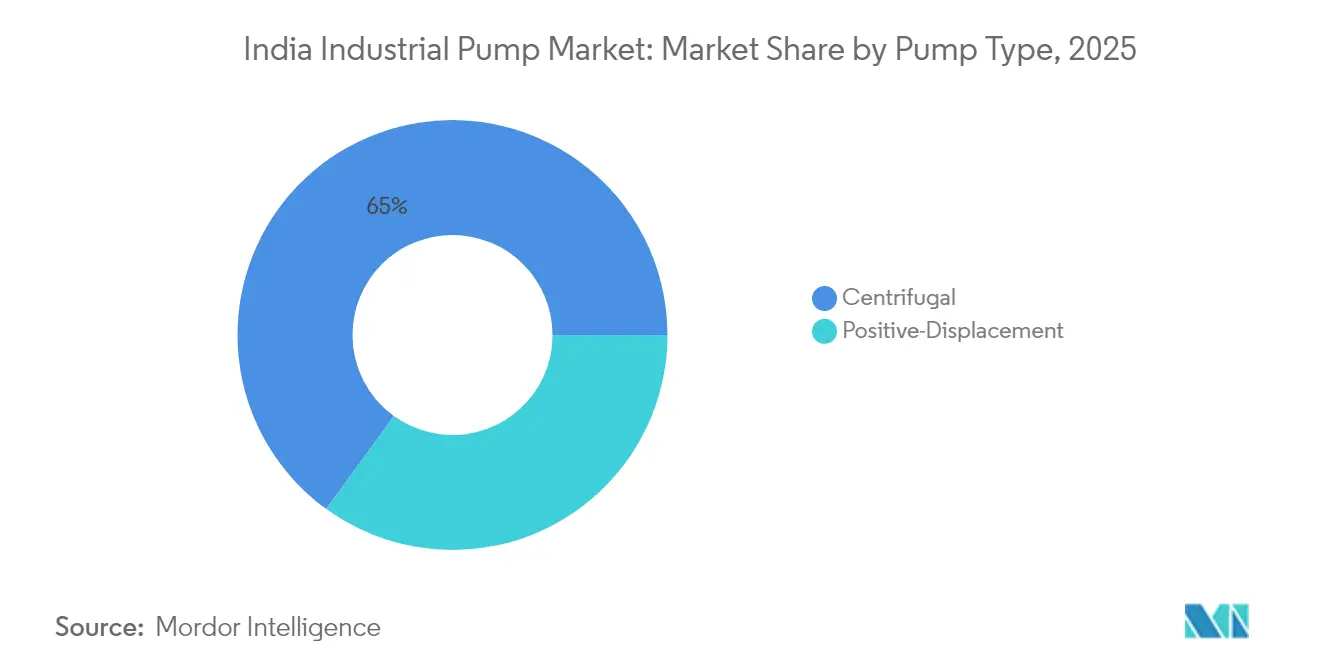
- Par type de pompe, les modèles centrifuges détenaient 65,02 % de la part de marché des pompes industrielles en Inde en 2025, tandis que les pompes à déplacement positif devraient afficher un TCAC de 6,79 % jusqu'en 2031.
- Par secteur d'utilisation final, le traitement de l'eau et des eaux usées représentait 28,86 % de la taille du marché des pompes industrielles en Inde en 2025, tandis que le secteur minier devrait progresser à un TCAC de 7,18 % jusqu'en 2031.
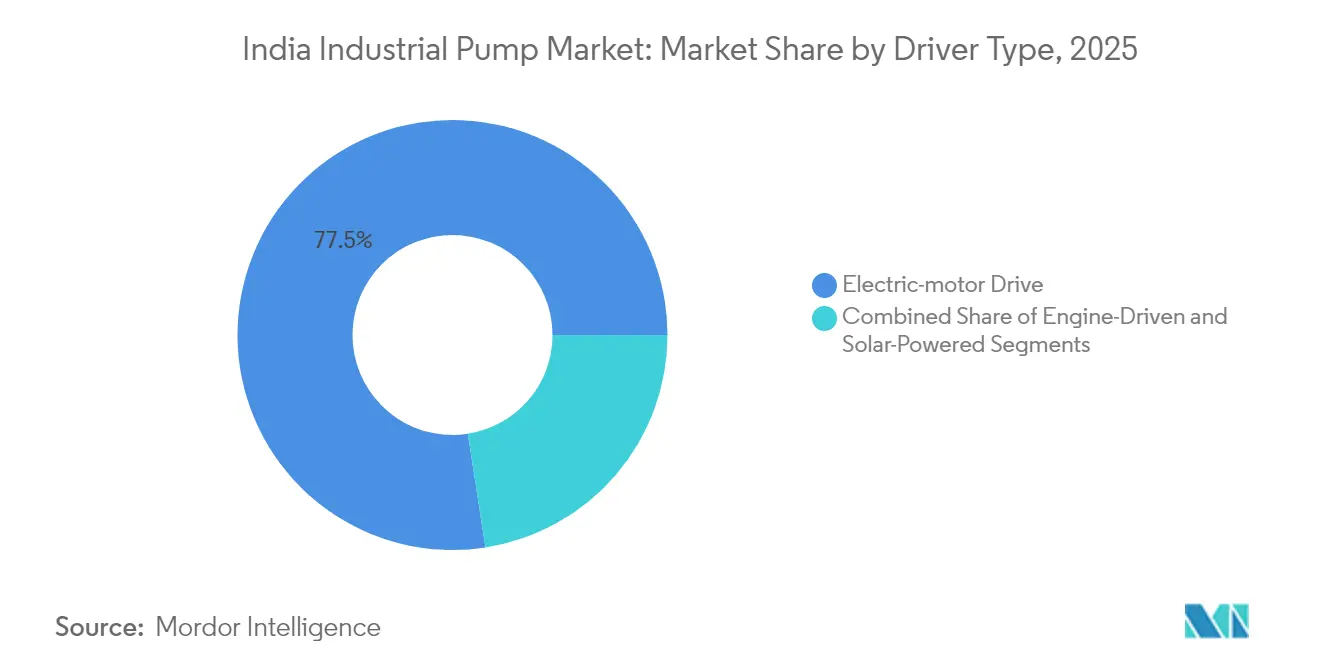
- Par type d'entraînement, les unités à moteur électrique représentaient 77,45 % de la valeur 2025, tandis que les systèmes à alimentation solaire sont en passe d'atteindre un TCAC de 10,75 % jusqu'en 2031.
- Par installation, les pompes de surface représentaient 57,52 % de la demande en 2025 ; les variantes submersibles devraient croître à un TCAC de 7,28 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des pompes industrielles en Inde
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement publiques dans le cadre du Pipeline national d'infrastructures (NIP) | +1.20% | National, avec concentration au Gujarat, Maharashtra, Tamil Nadu | Moyen terme (2 à 4 ans) |
| Expansion rapide de la capacité de traitement des eaux usées | +0.90% | National, avec gains précoces à Mumbai, Delhi, Bangalore | Court terme (≤ 2 ans) |
| Expansion de rénovation dans les raffineries indiennes | +0.70% | Gujarat, Maharashtra, Odisha, Assam | Moyen terme (2 à 4 ans) |
| Installations croissantes de pompes à énergie solaire dans les industries | +0.80% | Rajasthan, Gujarat, Karnataka, Uttar Pradesh | Long terme (≥ 4 ans) |
| Évolution vers des pompes conformes API 610/ISO 13709 | +0.50% | National, avec accent sur les zones pétrochimiques | Moyen terme (2 à 4 ans) |
| Adoption de la maintenance prédictive basée sur l'IoT industriel | +0.60% | National, avec adoption précoce dans l'automobile et les produits chimiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les dépenses d'investissement publiques dans le cadre du Pipeline national d'infrastructures accélèrent la demande de pompes industrielles
Le Pipeline national d'infrastructures (NIP) d'une valeur de 111 lakh crore INR prévu jusqu'en 2025 a définitivement modifié le comportement d'achat des pompes en intégrant des exigences de performance numérique dans chaque nouvelle installation, modernisation de raffinerie et parc industriel. Les partenariats public-privé exigent désormais que les fournisseurs garantissent des indicateurs de disponibilité, poussant les prestataires à proposer des capteurs IoT industriels, la conformité API 610 et des contrats de service à long terme. Le projet de rénovation de la raffinerie de Paradip d'une valeur de 24 000 crore INR illustre cette nouvelle norme, en spécifiant des diagnostics à distance et des tableaux de bord de maintenance prédictive pour chaque ensemble de pompe. Ce modèle favorise les entreprises disposant d'équipes de service à l'échelle nationale et de plateformes de contrôle prêtes pour le cloud, tout en élevant les barrières à l'entrée pour les importations de faible qualité dépourvues de passerelles de données ou de protocoles normalisés. Au fur et à mesure de l'avancement des décaissements du NIP, les modernisations de pompes centrifuges cèdent la place à des remplacements conditionnels, soutenant les revenus du marché secondaire même après la réduction des dépenses d'investissement.
L'expansion rapide de la capacité de traitement des eaux usées entraîne des besoins spécialisés en pompes
La couverture du traitement des eaux usées devrait atteindre 70 % d'ici 2030, contre 37 % en 2024, déclenchant des achats record de pompes résistantes à la corrosion et aux matières solides, classées à plus de 75 % d'efficacité. La seule région métropolitaine de Mumbai a budgétisé 25 000 crore INR pour le relevage des eaux usées décentralisé et la déshydratation des boues, nécessitant plus de 2 000 pompes de précision capables de fonctionner sans surveillance dans des environnements corrosifs. Les exploitants exigent désormais des variateurs de fréquence pour s'adapter aux charges d'affluent fluctuantes, créant des niches premium pour les fabricants maîtrisant la métallurgie et les ensembles à variateur de fréquence. Le renforcement des normes du Conseil central de contrôle de la pollution accroît encore la demande de surveillance en temps réel et de redondance, conférant un avantage concurrentiel aux offres centrifuges à entraînement magnétique sans fuite.
L'expansion de rénovation dans les raffineries indiennes crée des opportunités de pompes à haute valeur ajoutée
Plus de 1,2 lakh crore INR de modernisations de raffineries jusqu'en 2030 visent à traiter des bruts plus lourds et à intégrer des chaînes pétrochimiques, augmentant les appels d'offres pour des pompes conformes API 610, à haute température. La rénovation de 400 pompes à Kochi illustre un virage vers des ensembles modulaires s'adaptant aux fenêtres de maintenance étroites et gérant les viscosités variables. Les fournisseurs disposant d'ensembles à déploiement rapide, de métallurgie spéciale et de conceptions d'étanchéité redondantes remportent les appels d'offres, car la fiabilité prime sur le coût initial. La logique de contrôle avancée optimisant la consommation d'énergie en fonction des qualités fluctuantes des charges d'alimentation devient standard, renforçant la position des fournisseurs proposant une automatisation clé en main.
L'augmentation des installations de pompes à énergie solaire transforme l'économie énergétique industrielle
Les commandes de pompes solaires industrielles ont dépassé les 12 500 unités en 2024 après que Shakti Pumps a remporté l'appel d'offres de 450 crore INR d'Uttar Pradesh. Le Composant-C de PM-KUSUM injecte 17 500 crore INR pour subventionner les installations en toiture et au sol, stimulant l'adoption dans les usines textiles, alimentaires et de transformation des métaux qui recherchent des délais de retour sur investissement inférieurs à 4 ans. Contrairement aux équipements agricoles, les solutions industrielles nécessitent une hauteur manométrique plus élevée, des onduleurs de synchronisation réseau et des tampons de batterie pour l'écrêtement des pointes. Par conséquent, les fabricants de pompes disposant d'une ingénierie photovoltaïque intégrée et de garanties mono-fournisseur s'approprient le segment à forte croissance et fidélisent les clients sur les pièces de rechange.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Afflux d'importations de pompes chinoises à bas prix | -0.80% | National, avec impact plus élevé dans les segments sensibles aux prix | Court terme (≤ 2 ans) |
| Coût total de possession élevé (énergie + maintenance) | -0.60% | National, avec accent sur les industries à forte consommation d'énergie | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'acier et du cuivre | -0.40% | National, affectant tous les fabricants | Court terme (≤ 2 ans) |
| Longs cycles d'approbation dans les projets du secteur public | -0.50% | National, avec impact plus élevé dans les projets d'infrastructure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'afflux d'importations de pompes chinoises à bas prix pèse sur la dynamique du marché intérieur
Les modèles chinois sont moins chers que leurs équivalents nationaux de 30 à 40 %, capturant les commandes d'eau de commodité et de CVC et comprimant les marges brutes. Des délais de livraison plus courts et des conditions de crédit flexibles séduisent les PME, contraignant les producteurs indiens à automatiser la fabrication et à réduire les frais généraux. Cependant, le service après-vente incohérent et l'indisponibilité des pièces détachées offrent aux acteurs établis une riposte axée sur le service, surtout alors que le Bureau des normes indiennes renforce l'application de la certification ISI.
Le coût total de possession élevé freine l'expansion du marché dans les applications à forte consommation d'énergie
Les tarifs industriels atteignaient en moyenne 6,5 INR par kWh en 2024, plaçant l'économie du cycle de vie au premier plan. Les pompes dans les secteurs textile et chimique peuvent absorber 15 à 20 % des dépenses de production, rendant les étiquettes énergétiques et la compatibilité avec les variateurs de fréquence essentielles. Les petites usines hésitent à payer la prime pour des modèles à haute efficacité, même si les outils de maintenance prédictive promettent des réductions des temps d'arrêt. Le glissement de volume qui en résulte vers les gammes à efficacité intermédiaire freine la croissance des revenus jusqu'à ce que des réformes tarifaires ou des régimes d'incitation assouplissent les délais de retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de pompe : la domination des centrifuges face au défi du déplacement positif
Les modèles centrifuges représentaient 65,02 % du chiffre d'affaires 2025 de la taille du marché des pompes industrielles en Inde, car ils déplacent efficacement de grands débits à des hauteurs manométriques modérées dans les circuits d'eau, de refroidissement et de traitement général. Les pompes à déplacement positif, bien que représentant seulement 34,98 % des livraisons, devraient afficher un TCAC de 6,79 % d'ici 2031, dépassant le rythme de 3,95 % des centrifuges, car les clients des produits chimiques de spécialité et de la pharmacie exigent un dosage précis sous des viscosités variables. Les fournisseurs réduisent l'écart en ajoutant des entraînements magnétiques et des roulements en céramique aux gammes centrifuges, tandis que les fabricants de pompes à déplacement positif proposent des ensembles compacts à grande vitesse pour les modernisations de rénovation. Les modernisations IoT brouillent encore les frontières, permettant aux opérateurs d'évaluer l'efficacité en temps réel et de changer de technologie en fonction de l'analyse du cycle de fonctionnement. Sur la période de prévision, les volumes unitaires de pompes centrifuges resteront bien supérieurs aux volumes de pompes à déplacement positif, mais la part de valeur de ces dernières augmentera grâce aux prix premium des alliages spéciaux et des architectures sans fuite limitant les émissions fugitives.


Par secteur d'utilisation final : la montée en puissance des mines redessine les schémas de demande
L'eau et les eaux usées représentaient 28,86 % de la part de marché des pompes industrielles en Inde en 2025, portés par les investissements de Jal Jeevan et les stations de traitement des eaux usées urbaines d'une valeur supérieure à 3,6 lakh crore INR. Le secteur minier, bien que ne représentant que 8,40 % des ventes actuelles, affiche le TCAC le plus élevé à 7,18 % alors que Coal India et les grands sidérurgistes augmentent leur production mécanisée. Les lignes de pompage de drainage, de boues et de résidus nécessitent des élastomères résistants à l'abrasion et des aciers inoxydables duplex, ce qui élève les prix de vente moyens. Le pétrole et le gaz restent un acheteur régulier grâce aux modernisations de raffineries, tandis que les produits chimiques tirent parti des politiques de substitution aux importations pour stimuler l'adoption de pompes à déplacement positif. Les zones industrielles régionales telles que les zones de minerai de fer du Chhattisgarh ou les puits de chromite d'Odisha afficheront des dépenses à deux chiffres, tandis que les centrales thermiques matures allouent principalement leurs dépenses d'investissement aux remplacements plutôt qu'aux expansions.
Par type d'entraînement : la révolution solaire transforme le paysage énergétique
Les systèmes à moteur électrique représentaient 77,45 % des livraisons 2025, soutenus par la fiabilité du réseau électrique dans les corridors industriels de l'ouest et du sud. Néanmoins, les installations de pompes solaires progressent rapidement et devraient dépasser 9 % de part d'ici 2031, alors que le secteur des pompes industrielles en Inde se tourne vers les énergies renouvelables sur site. La baisse des prix des modules, les subventions du Ministère des énergies nouvelles et renouvelables (MNRE) et des audits ESG stricts incitent les brasseries, les laiteries et les équipementiers automobiles à installer des ensembles hybrides solaires-batteries. Les unités entraînées par moteur thermique, historiquement populaires pour les mines isolées et les installations de lutte contre l'incendie de secours, tomberont en dessous d'une part de 10 % à mesure que les prix du diesel dépassent 100 INR par litre et que les normes d'émission se durcissent. Des solutions hybrides diesel-solaire pourraient émerger dans les mines hors réseau, mais le solaire pur devrait les surpasser une fois que les coûts des batteries auront encore baissé de 20 %.
Par installation : la croissance des pompes submersibles reflète les contraintes d'espace
Les pompes de surface représentaient 57,52 % de la facturation en 2025, mais les primes immobilières en périphérie des villes et les forages plus profonds font progresser les ventes de pompes submersibles à un TCAC de 7,28 %. Les usines situées en zone métropolitaine préfèrent les pompes submersibles pour la réduction du bruit et leur encombrement réduit, tandis que le pompage de drainage minier bénéficie de moteurs situés sous l'eau pour un meilleur refroidissement. Les bagues d'étanchéité avancées et les corps en chrome élevé résolvent les doutes passés en matière de fiabilité, et les capteurs IoT relaient désormais la température et les vibrations du moteur même en immersion. Les conceptions de surface restent pertinentes là où la facilité de maintenance prime sur l'espace, notamment dans les grandes usines de dessalement. Le choix dépend de plus en plus du coût total d'installation : les pompes submersibles ont un coût matériel plus élevé mais un coût de génie civil moindre, tandis que les pompes de surface inversent l'équation.
Analyse géographique
Le Gujarat et le Maharashtra ont absorbé 34,62 % des livraisons 2025 en raison des grands complexes pétrochimiques de Jamnagar et du corridor automobile Pune-Mumbai. Le marché des pompes industrielles en Inde dans les États du sud est le plus dynamique avec un TCAC de 6,05 % jusqu'en 2031, car les zones industrielles électroniques du Tamil Nadu et les pôles d'énergie propre du Karnataka exigent des pompes de précision et des modernisations des services publics. Les États du nord, emmenés par l'Uttar Pradesh et l'Haryana, attirent des dépenses d'investissement du corridor industriel Delhi-Mumbai, alimentant les commandes de pompes pour le traitement des effluents et les circuits d'eau de refroidissement. Les territoires de l'est tels qu'Odisha affichent une demande saine liée aux mines, mais accusent un retard en infrastructures de base, ce qui freine la croissance. Les tarifs d'électricité et les normes étatiques de lutte contre la pollution influencent les achats : des limites de rejets strictes au Maharashtra orientent la demande vers des pompes à déplacement positif résistantes à la corrosion, tandis que des normes plus souples dans certaines zones de l'est maintiennent la viabilité des pompes centrifuges de commodité. Les parcs industriels émergents au Rajasthan et au Madhya Pradesh offrent un potentiel à long terme à mesure qu'ils attirent une diversification manufacturière loin des zones côtières saturées.
Paysage réglementaire
La conformité des pompes industrielles en Inde est de plus en plus façonnée par les exigences obligatoires de qualité et de sécurité des produits administrées par le Bureau of Indian Standards (BIS). Le Pumps (Quality Control) Order, 2023 désigne le BIS comme l'autorité de certification et d'application pour les catégories de pompes spécifiées, renforçant l'importance de la conformité aux normes indiennes et du marquage ISI pour l'accès au marché, aux côtés des exigences imposées par les acheteurs telles que l'API 610/ISO 13709 dans les industries des hydrocarbures et des procédés.
Sur le plan commercial, les conditions d'importation des machines liées aux pompes ont fait l'objet d'un contrôle administratif supplémentaire à travers des actions du Ministère du Commerce et de l'Industrie, notamment la Notification DGFT n° 40/2025-26 (entrée en vigueur le 1er novembre 2025), qui a modifié les conditions de politique d'importation pour certains articles relevant du Chapitre 84. Des discussions parallèles autour de la normalisation de la sécurité des machines, y compris le Machinery and Electrical Equipment Safety Omnibus Technical Regulations Order, 2024 (projet/référence), renforcent une orientation plus stricte en matière de conformité, de documentation et de traçabilité pour les équipements et ensembles de manutention de liquides.
Paysage concurrentiel
Le marché des pompes industrielles en Inde présente une fragmentation modérée : les cinq principaux fournisseurs contrôlent environ 45 %, ce qui lui attribue un score de concentration de 6/10. Les acteurs nationaux historiques Kirloskar Brothers, CRI et Shakti Pumps détiennent collectivement près de 25 %, tirant parti de leur agilité tarifaire et de leur réseau dense de dépôts de service. Les multinationales KSB, Grundfos et Xylem commandent encore 20 % en proposant des ensembles conformes API 610 et des plateformes d'analyse avancée. Les importations chinoises gagnent des parts dans les applications d'eau standard mais peinent dans les appels d'offres axés sur le cycle de vie qui imposent des garanties de service. Les différenciateurs stratégiques incluent désormais les diagnostics à distance, les certifications d'efficacité énergétique et l'intégration solaire clé en main. La hausse de 89,88 % du bénéfice de Kirloskar pour l'exercice 2025 reflète son virage vers les modernisations de raffineries à haute marge, tandis que Grundfos et Xylem intensifient leurs déploiements IoT ciblant les économies de coûts opérationnels. Shakti Pumps, centré sur le solaire, capitalise sur les commandes PM-KUSUM, tandis que l'entrée de V-Guard en 2025 annonce des batailles de prix imminentes dans les segments de service moyen. La course à la localisation des alliages spéciaux et à l'intégration des roues à aubes fabriquées par fabrication additive pourrait redessiner les parts de marché d'ici 2030.[4]ABB, "Une entreprise d'eau au Brésil réalise 25 % d'économies d'énergie et améliore sa disponibilité," NEW.ABB.COM
Leaders du secteur des pompes industrielles en Inde
Usha International Limited
Crompton Greaves Consumer Electricals Limited
CRI Pumps Pvt. Ltd.
Grundfos AS
Kirloskar Brothers Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de la fiabilité de livraison, de la personnalisation localisée et des services de cycle de vie pour des usages spécialisés, soutenues par des investissements continus dans la fabrication nationale et les capacités d'ingénierie. En janvier 2026, Kirloskar Brothers Limited a inauguré un nouveau bâtiment d'usine sur son site de Kaniyur, au Tamil Nadu, afin d'améliorer la productivité et d'intégrer des mesures de durabilité, reflétant un alignement des capacités avec des applications à spécifications plus élevées qui intègrent de plus en plus des garanties de performance et une surveillance numérique.
Une croissance portée par les capacités est également visible dans les technologies de pompes de niche pour fluides complexes et industries à procédés continus, où les délais de livraison et l'ingénierie d'application influencent souvent le choix du fournisseur autant que le prix. En mars 2026, NETZSCH Pumps and Systems a inauguré une nouvelle installation de production à Goa sur un site de 45 000 mètres carrés, doublant sa capacité de fabrication locale pour les pompes à vis excentrée, à lobes rotatifs, à vis multiples et péristaltiques. Ces investissements s'accompagnent d'une demande tirée par l'expansion du traitement des eaux usées, les mises à niveau brownfield des raffineries et les ensembles de pompage intégrant l'énergie solaire dans le cadre de programmes tels que PM-KUSUM, créant de la place pour les fournisseurs capables de livrer des skids complets avec commandes, instrumentation et réseaux de service plutôt que la seule fourniture de pompes.
Développements récents du secteur
- Juillet 2026 : Kirloskar Brothers Limited, via sa filiale britannique SPP Pumps Ltd, a obtenu un contrat de 11,7 millions GBP auprès de Saipem pour des pompes verticales et des pièces de rechange. Ce succès élargit l'exposition de KBL aux ensembles de pompes verticales conçues sur mesure et renforce sa position dans les chaînes d'approvisionnement de projets EPC internationaux.
- Août 2025 : CRI Pumps a reçu une commande de Maharashtra State Electricity Distribution Company Limited (MSEDCL) pour fournir 10 714 systèmes de pompage solaire DC hors réseau dans le cadre des programmes PM-KUSUM et Magel Tyala Saur Krushi Pump. Cette commande souligne la croissance portée par les programmes gouvernementaux dans le pompage solaire et élargit l'empreinte de service et l'échelle d'installation de CRI Pumps.
- Décembre 2024 : CRI Pumps a augmenté la capacité de son usine de Coimbatore d'environ 30 pour cent afin d'accroître sa capacité de fabrication certifiée API 610. Cette expansion soutient la fourniture de pompes à spécifications plus élevées aux segments des raffineries et des procédés, où la métallurgie, la documentation et la conformité sont essentielles.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Selon cette méthodologie, le marché indien des pompes industrielles couvre les revenus générés par les pompes vendues pour des usages industriels et infrastructurels de manutention de fluides en Inde, comptabilisés lorsque l'équipement est destiné à des utilisateurs finaux et projets industriels.
Exclusions de périmètre : nous excluons le pompage purement domestique et ne comptabilisons pas la demande de pompes d'irrigation exclusivement agricoles, sauf si l'unité est spécifiée et vendue comme une pompe de qualité industrielle pour des usages industriels.
Aperçu de la segmentation
- Par type de pompe
- Centrifuge
- Déplacement positif
- Par secteur d'utilisation final
- Pétrole et gaz
- Eau et eaux usées
- Produits chimiques et pétrochimiques
- Production d'énergie
- Mines
- Autres secteurs d'utilisation final
- Par type d'entraînement
- Entraînement par moteur électrique
- Entraînement par moteur thermique (diesel/GNC)
- Alimentation solaire
- Par installation
- Pompes de surface
- Pompes submersibles
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une cartographie claire de la demande indiquant où les pompes sont installées en Inde, puis en la reliant à des indicateurs publics qui évoluent chaque année. Nous nous sommes appuyés sur des sources telles que le Ministère indien de la Statistique et de la Mise en œuvre des programmes pour le contexte de production industrielle, la Central Water Commission et le Central Pollution Control Board pour l'activité liée à l'eau et aux eaux usées, ainsi que les statistiques commerciales de la Directorate General of Commercial Intelligence and Statistics pour vérifier la cohérence des flux d'importation et d'exportation.
Pour maintenir des hypothèses solides, nous avons également utilisé des publications d'associations de pompes et d'équipements de procédés ainsi que des références normatives, ainsi que des rapports annuels de sociétés cotées, des présentations aux investisseurs et une presse économique fiable. Ceux-ci ont permis de comprendre les ajouts de capacité, les cycles de remplacement et la pression sur les prix. Lorsque disponibles, des abonnements payants couvrant les données financières des entreprises et un autre couvrant les registres d'importation et d'exportation au niveau des expéditions ont été utilisés comme vérifications complémentaires pour les fourchettes de revenus et les signaux de mix produit. Ces exemples sont donnés à titre illustratif uniquement, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour convertir des indicateurs de haut niveau en données de dimensionnement, en particulier lorsque les données publiques restent agrégées. Nous avons échangé avec des participants issus de la fabrication, de la distribution et des grandes industries d'utilisateurs finaux en Inde, afin de confirmer et d'ajuster si nécessaire les hypothèses de tarification, de mix de spécifications (surface vs submersible, centrifuge vs volumétrique) et de calendrier de remplacement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 42 % |
| Petits acteurs : 21 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante qui reconstitue le bassin de demande adressable à partir de l'activité industrielle de l'Inde et des dépenses liées aux projets, puis le restreint aux catégories pertinentes pour les pompes telles que l'eau et les eaux usées, le pétrole et le gaz, la chimie, l'exploitation minière et l'énergie. Une fois la construction macro prête, nous l'avons vérifiée avec des approximations ascendantes sélectives, notamment des fourchettes de prix de vente moyens échantillonnées par type de pompe et type d'installation, puis avons soumis les totaux à des tests de résistance à l'aide des retours des canaux de distribution sur les volumes et l'intensité de remplacement.
Quelques variables ont eu le plus d'importance dans le modèle, et elles ont été traitées explicitement afin que les calculs restent traçables. Il s'agit notamment du rythme des investissements dans le traitement des eaux usées et la réutilisation de l'eau industrielle, des ajouts de capacité dans les raffineries et l'industrie chimique, des dépenses liées aux équipements auxiliaires thermiques et renouvelables qui sollicitent les équipements de pompage, de l'orientation de la production minière et de l'évolution du mix entre le pompage entraîné par moteur électrique, par moteur thermique et alimenté par énergie solaire dans les contextes industriels et infrastructurels. Les prévisions ont utilisé une analyse de scénarios étayée par un consensus d'experts sur le rythme des dépenses d'investissement et l'évolution des prix, suivie d'un lissage annuel afin que les pics ponctuels de projets ne surestiment pas la tendance. Lorsque les vérifications ascendantes présentaient des lacunes de couverture, nous avons appliqué des facteurs de majoration prudents guidés par les retours d'entretiens, puis relancé des cas de sensibilité sur les prix et l'utilisation pour maintenir les totaux dans des limites réalistes.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les totaux de marché implicites avec des signaux indépendants tels que l'orientation commerciale, les pipelines de projets annoncés et la part de remplacement attendue dans les installations industrielles matures en Inde. Nous avons également effectué des vérifications de variance entre les industries d'utilisateurs finaux et les catégories de pompes, afin qu'une croissance anormalement élevée dans un segment soit remise en question et corrigée avant d'être intégrée au chiffre final.
Avant validation finale, le modèle et les hypothèses clés sont examinés en plusieurs passes internes, et les répondants sont recontactés lorsque les prix, les délais de livraison ou les changements de politique créent une rupture visible par rapport aux tendances antérieures. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent. Juste avant la livraison, un dernier passage de vérification des données est effectué afin que les clients reçoivent la vision la plus récente, alignée sur les signaux publics les plus actuels.
Taille du marché indien des pompes industrielles selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir différentes tailles de marché publiées pour les pompes industrielles en Inde, même lorsque l'intitulé du sujet semble similaire. La majeure partie de l'écart provient généralement de la définition du marché, des années utilisées comme base, et de la manière dont les prix et volumes sont convertis en USD.
Le principal écart provient de la question de savoir si l'estimation mélange les pompes industrielles avec une demande de pompes plus large telle que l'agriculture, le résidentiel et le petit commercial, et de la manière dont le pompage alimenté par énergie solaire est comptabilisé selon les cas d'usage. En maintenant un périmètre lié aux usages industriels et infrastructurels et en ne considérant les unités alimentées par énergie solaire comme incluses que lorsqu'elles sont vendues pour des usages de qualité industrielle, Mordor Intelligence évite de gonfler les totaux avec des catégories de pompes adjacentes suivant un cycle d'achat différent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,97 milliard USD (2025) | |
| Revue Sectorielle A | 1,14 milliard USD (2028) | Utilise une estimation ponctuelle pour une année future et un détail de périmètre limité, ce qui rend plus difficile de confirmer quels usages exclusivement industriels sont inclus et comment les prix de vente moyens ont été convertis en USD au fil du temps. |
| Éditeur Sectoriel B | 2,90 milliards USD (2024) | Semble couvrir l'ensemble du marché indien des pompes, tous segments confondus - industriel, agricole, commercial et résidentiel -, ce qui produit naturellement un chiffre plus élevé qu'une définition de marché limitée à l'industriel. |
La comparaison montre que les écarts les plus importants s'expliquent d'abord par les choix de périmètre, puis par des choix temporels tels que l'année utilisée et la manière dont l'évolution des prix est traitée. Grâce à des inclusions clairement énoncées, à des indicateurs de demande reproductibles et à des vérifications croisées avec les signaux commerciaux et de projets, notre estimation reste plus facile à rattacher à ce qui est réellement acheté pour un usage industriel en Inde.


Questions clés traitées dans le rapport
Quelle est la valeur prévisionnelle du marché des pompes industrielles en Inde en 2031 ?
Le marché devrait atteindre 1,28 milliard USD d'ici 2031, sur la base d'un TCAC de 4,74 %.
Quel type de pompe détient actuellement la plus grande part de marché ?
Les pompes centrifuges représentent 65,02 % du chiffre d'affaires 2025 en raison de leur polyvalence dans les applications d'eau et de traitement.
Quel segment d'utilisation final connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le secteur minier devrait enregistrer un TCAC de 7,18 % à mesure que les projets charbonniers et de minerai de fer accroissent leur mécanisation.
À quelle vitesse les pompes à énergie solaire progressent-elles ?
Les installations à alimentation solaire devraient progresser à un TCAC de 10,75 % jusqu'en 2031, alors que les entreprises poursuivent des économies d'énergie renouvelable.
Quelles régions génèrent la demande la plus élevée ?
Le Gujarat et le Maharashtra sont en tête avec une part combinée de 34,62 %, tandis que le Tamil Nadu et le Karnataka sont les plus dynamiques avec un TCAC de 6,05 %.
Quels facteurs influencent le plus les décisions d'achat ?
Les coûts énergétiques du cycle de vie, la conformité API 610 et la compatibilité avec l'IoT industriel sont les principaux critères pour les acheteurs industriels.
Dernière mise à jour de la page le:


