
Taille et parts du marché des matières premières d'acide hyaluronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.79 Milliards de dollars |
| Taille du Marché (2031) | 10.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matières premières d'acide hyaluronique par Mordor Intelligence
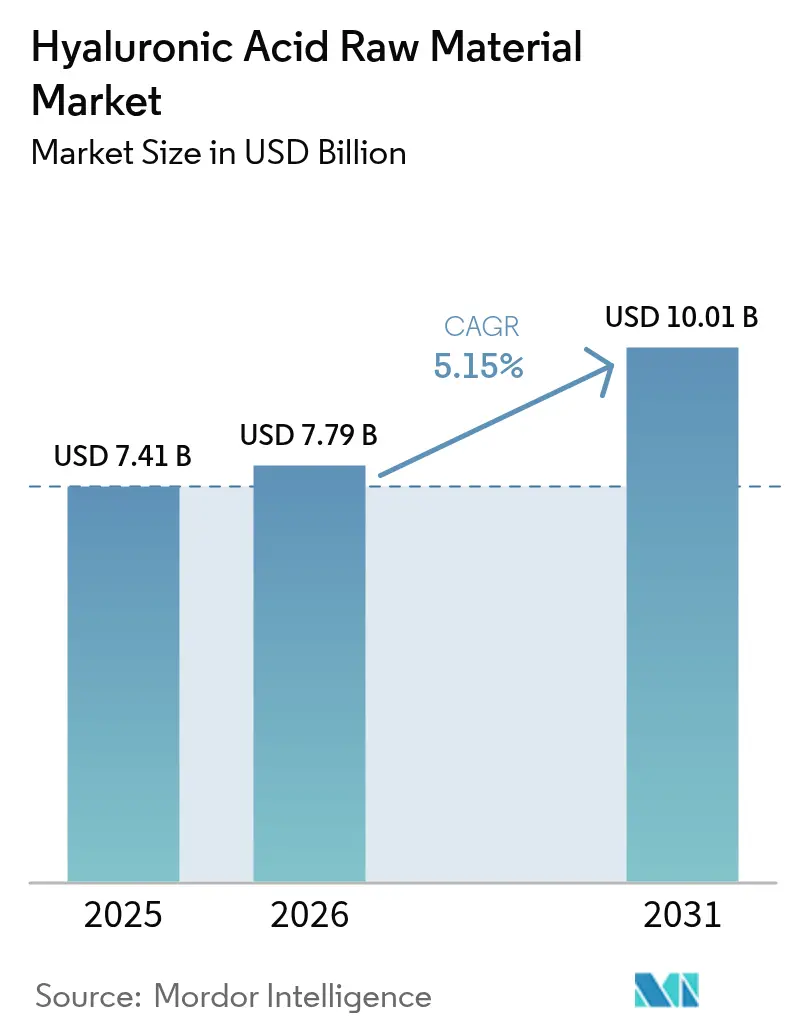
Le marché des matières premières d'acide hyaluronique était évalué à 7,41 milliards USD en 2025 et devrait croître de 7,79 milliards USD en 2026 pour atteindre 10,01 milliards USD d'ici 2031, à un TCAC de 5,15 % durant la période de prévision (2026-2031). Cette expansion régulière est soutenue par une demande arrivée à maturité qui couvre désormais la viscosupplémentation de qualité médicale, les dispositifs ophtalmiques et les plateformes avancées d'administration de médicaments, parallèlement aux charges dermiques traditionnelles. La validation réglementaire de la viscosupplémentation du genou en injection unique, l'élargissement des indications anatomiques pour les charges faciales et l'extension de la prise en charge par les assurances ont collectivement préservé le marché contre la cyclicité typique des produits purement esthétiques. Les initiatives de sécurisation de l'approvisionnement adoptées par les fabricants intégrés verticalement ont réduit l'exposition aux goulots d'étranglement de la fermentation, tandis que les mandats de durabilité en cours stimulent les investissements dans les technologies de fermentation certifiées véganes. Des preuves cliniques solides soutenant l'acide hyaluronique comme échafaudage pour l'ingénierie tissulaire élargissent encore la base thérapeutique adressable, positionnant le marché des matières premières d'acide hyaluronique pour une croissance stable à un chiffre intermédiaire tout au long de la décennie.
Principaux enseignements du rapport
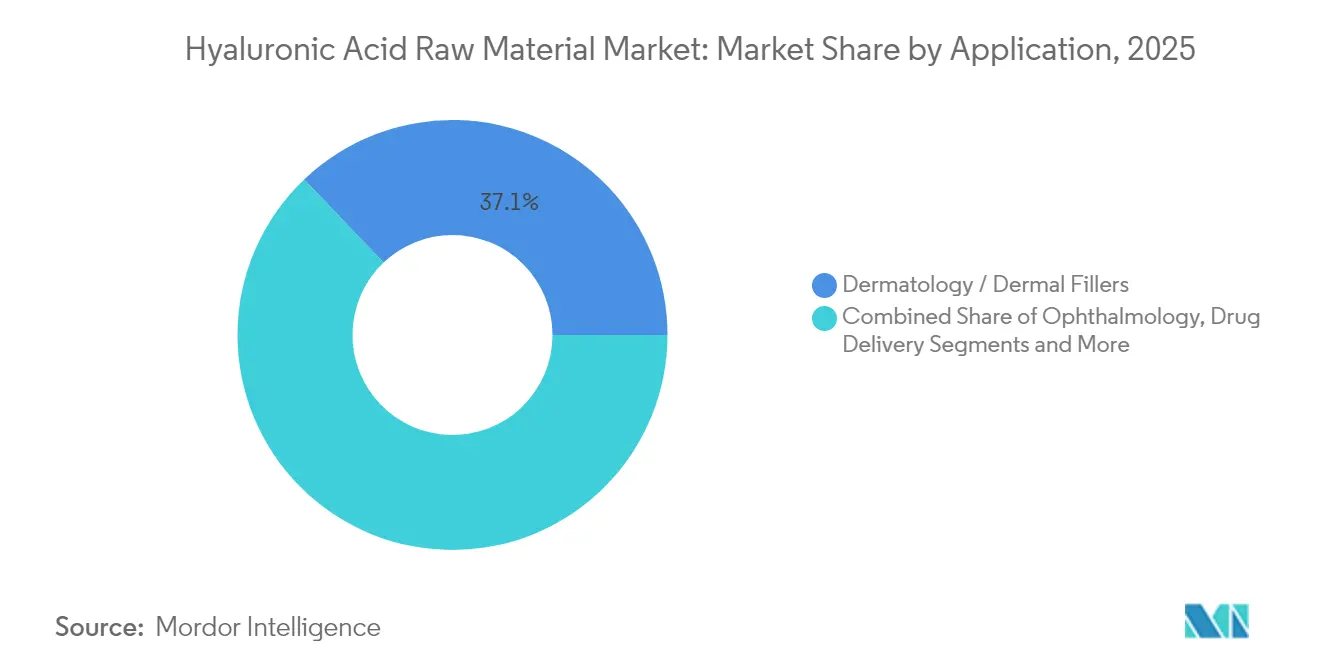
- Par application, la dermatologie et les charges dermiques représentaient 37,12 % des parts du marché des matières premières d'acide hyaluronique en 2025, tandis que l'administration de médicaments progresse à un TCAC de 5,72 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 42,38 % de la taille du marché des matières premières d'acide hyaluronique en 2025, tandis que les cliniques esthétiques devraient se développer à un TCAC de 6,08 % sur la même période.
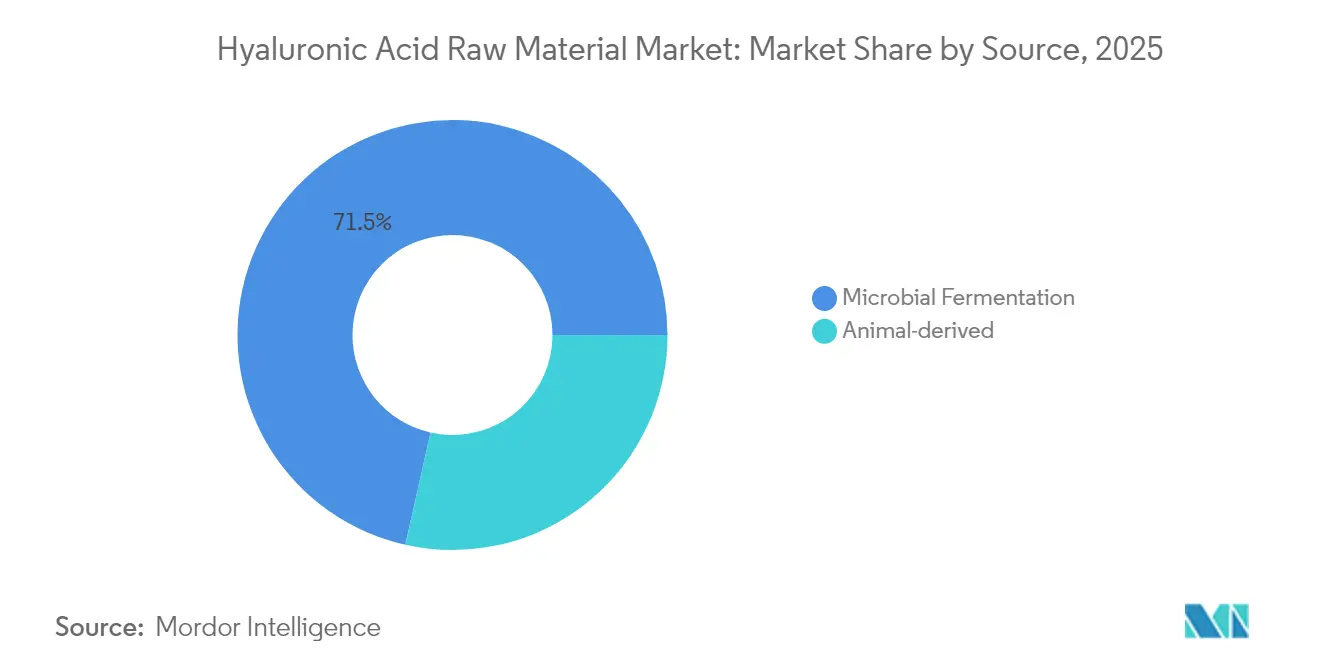
- Par source, la fermentation microbienne représentait 71,48 % des parts du marché des matières premières d'acide hyaluronique en 2025, bien que les matières d'origine animale enregistrent un TCAC plus rapide de 5,85 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de chiffre d'affaires de 43,10 % en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 6,28 %, le plus rapide parmi toutes les régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de solutions esthétiques anti-âge et minimalement invasives | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance rapide de la viscosupplémentation dans le traitement de l'arthrose du genou | +0.9% | Mondial, plus forte en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des applications ophtalmiques | +0.7% | Amérique du Nord et UE en tête ; Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Transition vers une production à base de fermentation certifiée végane | +0.5% | Mondial, portée par les réglementations de durabilité de l'UE | Long terme (≥ 4 ans) |
| Émergence de l'acide hyaluronique en poudre sèche réticulé pour une durée de conservation améliorée | +0.4% | Centres de fabrication mondiaux, notamment Chine et Europe | Court terme (≤ 2 ans) |
| Utilisation de l'acide hyaluronique comme bio-échafaudage en bio-impression 3D et ingénierie tissulaire | +0.3% | Centres de recherche en Amérique du Nord, en Europe, au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions esthétiques anti-âge et minimalement invasives
L'esthétique préventive a reconfiguré les comportements de consommation, les patients âgés de 25 à 35 ans représentant un tiers des nouvelles procédures de remplissage en 2024, soit près du double du niveau de 2019 [1]Ioannis Peros, "Réaction fibrotique aux charges d'acide hyaluronique sur le visage," Journal of Cosmetic Dermatology, onlinelibrary.wiley.com. Les approbations anatomiques élargies, telles que l'augmentation des tempes avec JUVÉDERM VOLUMA XC, augmentent les zones de traitement et élèvent les volumes annuels de charges par patient [2]AbbVie, "Nouvelles données sur les portefeuilles de dermatologie et d'esthétique," abbvie.com. La réticulation avancée prolonge le temps de résidence du produit, permettant une tarification premium qui compense la réduction de la fréquence des visites. La normalisation par les réseaux sociaux des retouches subtiles réduit la stigmatisation et favorise le recours aux procédures chez les professionnels de la finance, de la technologie et de la santé. L'effet net est une clientèle plus jeune et récurrente qui atténue les variations saisonnières des revenus, renforçant une base de croissance prévisible pour le marché des matières premières d'acide hyaluronique.
Croissance rapide de la viscosupplémentation dans le traitement de l'arthrose du genou
La viscosupplémentation sert désormais de pont économique retardant l'arthroplastie totale du genou d'environ 12 mois, réduisant ainsi les dépenses de santé. Des injections uniques à haute masse moléculaire ont démontré une non-infériorité par rapport à des régimes à doses multiples faibles, réduisant la charge des visites et améliorant l'observance. L'élargissement de la prise en charge par les assurances rend la thérapie accessible aux personnes âgées à revenus fixes, notamment en Asie-Pacifique où le vieillissement démographique augmente la prévalence de l'arthrose. De nouvelles formulations combinant l'acide hyaluronique avec des polynucléotides ou de la niacinamide offrent un soulagement supérieur de la douleur, signalant un glissement vers le haut de gamme par rapport aux viscosuppléments génériques. L'adoption généralisée de protocoles guidés par ultrasons améliore la précision du placement et la sécurité, permettant aux orthopédistes et rhumatologues généralistes de proposer des injections sans référence à des centres spécialisés.
Expansion des applications ophtalmiques
L'approbation par la FDA du gel canaliculaire Lacrifill en 2024 a repositionné l'acide hyaluronique, passant d'ingrédient de collyre symptomatique à dispositif semi-permanent occluant le drainage lacrymal jusqu'à six mois. Les gels oculaires réticulés démontrent une cicatrisation cornéenne supérieure après chirurgie par rapport aux larmes non modifiées. Les gouttes conjuguées à la riboflavine atténuent le stress oxydatif induit par les UV, élargissant les applications prophylactiques. Les produits combinés contenant 0,001 % de phosphate sodique d'hydrocortisone ciblent la para-inflammation, en s'attaquant aux voies causales plutôt qu'en masquant la sécheresse. À mesure que les cadres de remboursement évoluent, les ophtalmologistes considèrent de plus en plus l'acide hyaluronique comme une solution de qualité dispositif, soutenant des stratégies de tarification premium qui améliorent le chiffre d'affaires par procédure.
Transition vers une production à base de fermentation certifiée végane
Les mandats mondiaux sans cruauté envers les animaux ont accéléré le passage des intrants d'origine animale à la fermentation microbienne, les labels véganes devenant des prérequis d'approvisionnement pour les distributeurs européens. Les souches de Streptococcus zooepidemicus génétiquement modifiées permettent désormais des masses moléculaires personnalisables à une productivité volumétrique plus élevée, réduisant le coût par kilogramme malgré des objectifs de pureté stricts. Les certifications ECOCERT et COSMOS ouvrent l'accès aux segments premium des soins personnels, tandis que les milieux de fermentation issus de sous-produits marins soulignent un récit d'économie circulaire attrayant pour les investisseurs. La production photosynthétique utilisant des cyanobactéries modifiées offre une feuille de route à émissions négatives en carbone, mais la commercialisation reste une perspective pour le milieu de la décennie.
Émergence de l'acide hyaluronique en poudre sèche réticulé pour une durée de conservation améliorée
La technologie de l'acide hyaluronique en poudre sèche étend la stabilité de conservation de 18 à 36 mois à température ambiante, réduisant les coûts de la chaîne du froid qui peuvent ajouter 10 à 15 % aux prix des produits livrés. Les centres de fabrication chinois et européens ont pris les devants, exploitant le séchage par atomisation à cisaillement élevé pour préserver l'intégrité moléculaire. Les cliniques des marchés émergents apprécient le stockage à température ambiante, qui minimise le gaspillage associé aux coupures de courant. Les poudres se reconstituent sur place en viscosuppléments ou en gels de remplissage, soutenant des modèles de préparation décentralisée permettant de personnaliser la concentration. Les données préliminaires suggèrent des propriétés viscoélastiques équivalentes à celles des seringues préremplies, positionnant les formulations en poudre sèche comme une couverture stratégique contre les perturbations logistiques.
Analyse de l'impact des contraintes*
| Contrainte | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé des produits et volatilité des prix de l'acide hyaluronique de qualité pharmaceutique | -1.4% | Mondial, notamment dans les marchés émergents | Moyen terme (2-4 ans) |
| Réactions indésirables et contrôle réglementaire sur les charges injectables | -0.8% | Amérique du Nord et UE avec une surveillance stricte | Court terme (≤ 2 ans) |
| Risque de chaîne d'approvisionnement lié à la capacité de fermentation limitée en Chine | -0.6% | Mondial, Asie-Pacifique la plus vulnérable | Court terme (≤ 2 ans) |
| Préoccupations environnementales liées aux procédés de réticulation à forte consommation de solvants | -0.3% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des produits et volatilité des prix de l'acide hyaluronique de qualité pharmaceutique
L'acide hyaluronique de qualité médicale affiche des prix de matières premières allant de 2 000 à 60 000 USD par kg, selon la masse moléculaire et les limites d'endotoxines. La capacité de fermentation limitée pour les flux à ultra-haute masse moléculaire entraîne des déséquilibres offre-demande et des pics de prix au comptant dépassant 25 % en un trimestre. Les tests de contrôle qualité — comprenant les dosages des endotoxines, des protéines et des acides nucléiques — ajoutent 15 à 20 % aux dépenses de production par rapport aux grades cosmétiques. L'approvisionnement dual à partir de tissus animaux reste nécessaire pour certaines thérapies, mais la tarification premium élève le coût des intrants pour les fabricants qui doivent maintenir des chaînes d'approvisionnement redondantes. Les entreprises de petite et moyenne taille manquent souvent du pouvoir d'achat nécessaire pour sécuriser des contrats à long terme, amplifiant l'exposition aux fluctuations de prix qui compriment les marges et freinent les investissements en R&D.
Réactions indésirables et contrôle réglementaire sur les charges injectables
La surveillance post-commercialisation a enregistré des nodules dans 71,8 % des réactions indésirables tardives aux charges, incitant les régulateurs à renforcer les normes d'étiquetage et de formation. Le Règlement européen sur les dispositifs médicaux a allongé les délais d'approbation, augmentant les coûts de conformité qui pèsent de manière disproportionnée sur les petits innovateurs. Les recommandations consensuelles préconisent désormais une surveillance prolongée des patients, augmentant les frais généraux des cliniques et les primes d'assurance responsabilité civile professionnelle. L'amplification médiatique d'événements granulomateux rares érode la confiance des consommateurs, notamment chez les patients traités pour la première fois. Bien que la réversibilité par la hyaluronidase rassure les praticiens, l'obligation de stocker des agents d'inversion augmente les charges d'inventaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les thérapeutiques médicales stimulent une croissance premiumLes systèmes d'administration de médicaments ont généré le TCAC le plus rapide à 5,72 % jusqu'en 2031, les formulateurs exploitant le ciblage des récepteurs CD44 pour améliorer la concentration des charges thérapeutiques chimiothérapeutiques. Cette dynamique oriente le marché des matières premières d'acide hyaluronique vers des thérapeutiques spécialisées avec des cycles de développement de produits plus longs et des barrières réglementaires plus élevées. La dermatologie et les charges dermiques ont conservé 37,12 % des revenus de 2025, démontrant la résilience du segment face à l'élargissement des indications anatomiques et aux améliorations de sécurité.
La dermatologie reste centrale pour la notoriété des consommateurs ; cependant, les investissements soutenus dans les indications oncologiques, orthopédiques et ophtalmiques diversifient la composition des revenus. La viscosupplémentation orthopédique évolue vers des formats à injection unique, illustrant la demande de commodité et de réduction des visites en clinique. Les pipelines ophtalmiques ajoutent des traitements structurels qui bénéficient d'un remboursement premium. Les synergies inter-thérapeutiques — des gels à élution médicamenteuse aux échafaudages régénératifs — soutiennent le pouvoir de fixation des prix et allongent les cycles de vie des produits, permettant aux fabricants d'amortir les coûts de R&D sur plusieurs indications.


Par utilisateur final :
les cliniques esthétiques accélèrent la démocratisation du marchéLes hôpitaux ont maintenu une part de 42,38 % de la taille du marché des matières premières d'acide hyaluronique en 2025 en raison de leur domination dans les interventions chirurgicales et de soins intensifs. Pourtant, les cliniques esthétiques se développeront à un TCAC de 6,08 % jusqu'en 2031, soulignant un écosystème esthétique démocratisé où les infirmiers injecteurs, les assistants médicaux et les dentistes qualifiés proposent des procédures avancées. Les appareils à ultrasons portables facilitent le placement précis des charges dans des contextes non hospitaliers, améliorant les résultats et renforçant la confiance des patients.
Les suites de traitement multimodalité qui combinent le micro-needling par radiofréquence avec des boosters d'acide hyaluronique attirent des clients recherchant un rajeunissement global. Les spas médicaux déploient des diagnostics au point de soins — tels que la cartographie de l'hydratation cutanée — pour personnaliser les régimes, renforçant la fidélité des clients. Les hôpitaux collaborent de plus en plus avec des partenaires ambulatoires, orientant les cas de moindre acuité vers des cliniques tout en se concentrant sur les chirurgies complexes, optimisant ainsi l'utilisation des ressources tout au long du continuum de soins.
Par source :
la durabilité stimule l'innovation de productionLa fermentation microbienne représentait 71,48 % des parts du marché des matières premières d'acide hyaluronique en 2025, soulignant son évolutivité et sa conformité aux exigences d'étiquetage végane. La fermentation génétiquement modifiée permet un ajustement précis de la masse moléculaire, offrant aux formulateurs une flexibilité sans préoccupations d'origine animale.
L'acide hyaluronique d'origine animale croît à un TCAC de 5,85 %, principalement parce que les applications orthopédiques et ophtalmiques de niche valorisent sa bioactivité reproductible. Les extraits de crête de coq de haute pureté offrent une uniformité de masse moléculaire prisée pour les viscosuppléments à injection unique. Les entreprises se couvrent contre les objections éthiques en maintenant des lignes d'approvisionnement doubles, assurant la disponibilité en cas de resserrement de la capacité de fermentation. Les substrats émergents à base de sous-produits marins promettent une efficacité des coûts et un attrait pour l'économie circulaire, signalant que l'innovation ciblera à la fois les références écologiques et les performances fonctionnelles.
Analyse géographique
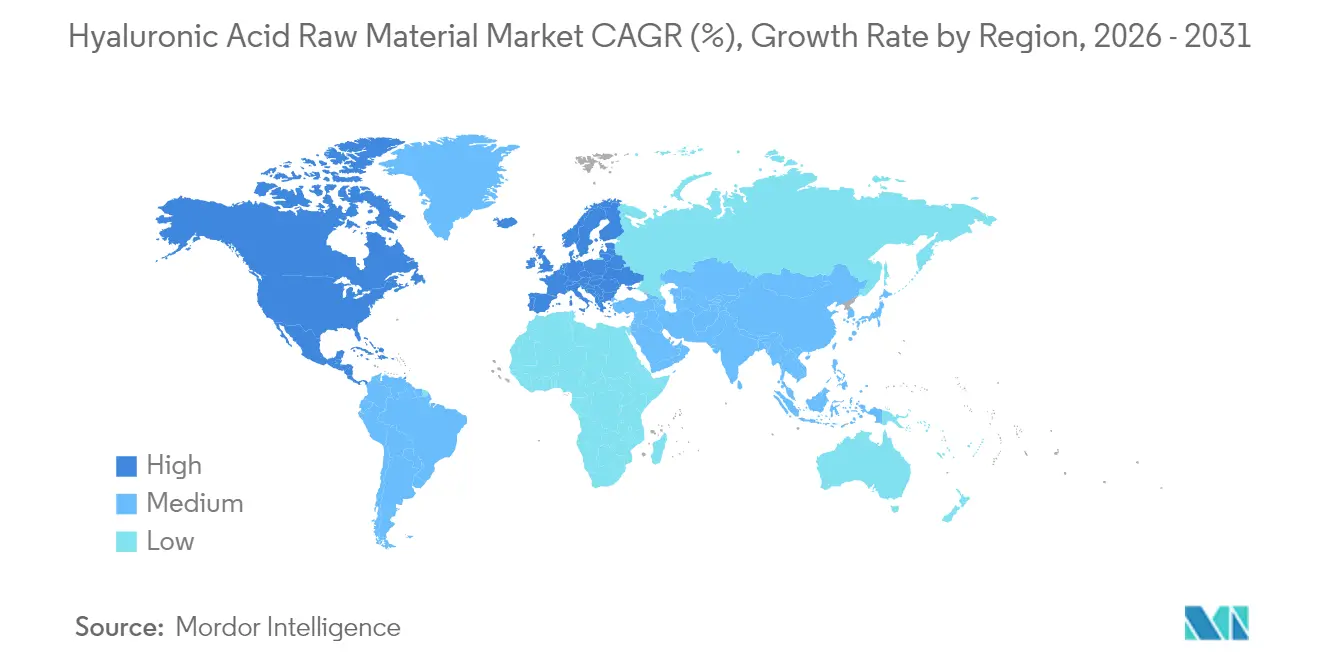
Marché des Matières Premières d'Acide Hyaluronique en Amérique du Nord
L'Amérique du Nord a dominé avec 43,10 % des revenus en 2025, soutenue par des cadres de remboursement bien établis pour la viscosupplémentation et une forte adoption des produits de comblement haut de gamme. Des voies d'approbation FDA favorables encouragent une mise à l'échelle rapide des nouveaux dispositifs ophtalmiques et orthopédiques.
Marché des Matières Premières d'Acide Hyaluronique en Asie-Pacifique
L'Asie-Pacifique affichera le CAGR le plus rapide de 6,28 % jusqu'en 2031, à mesure que les régulateurs harmonisent les normes et que les consommateurs de la classe moyenne adoptent les procédures esthétiques minimalement invasives. L'approbation par la NMPA chinoise du produit de comblement Algeness VL en 2024 illustre l'ouverture réglementaire aux formulations différenciées. La couverture universelle de la viscosupplémentation par le système de santé japonais élargit davantage la base thérapeutique.
Marché des Matières Premières d'Acide Hyaluronique en EMEA et en Amérique du Sud
L'Europe reste un précurseur en matière de durabilité, récompensant la fabrication certifiée vegan et sans solvant. Les régimes MDR stricts favorisent les acteurs établis disposant de systèmes qualité matures, renforçant ainsi les avantages concurrentiels. L'Amérique du Sud affiche des hausses liées à la stabilisation économique, tandis que les marchés du Moyen-Orient tirent parti du tourisme médical. La demande naissante en Afrique prend de l'élan à mesure que les cliniques urbaines adoptent des produits de comblement en poudre sèche économiques qui contournent les lacunes de la chaîne du froid.

Paysage réglementaire
La réglementation relative à la matière première acide hyaluronique varie selon l'usage final, les contrôles les plus stricts s'appliquant lorsque la matière alimente les produits de comblement injectables de classe III et d'autres usages implantables ou de dispositifs médicaux. Dans l'Union européenne, les produits de comblement injectables à base d'AH relèvent du règlement européen sur les dispositifs médicaux (MDR 2017/745), qui renforce les exigences cliniques, les exigences en matière de documentation technique et les obligations post-commercialisation tout au long de la chaîne d'approvisionnement, y compris les attentes en matière de qualité alignée sur la pharmacopée. Aux États-Unis, l'AH utilisé dans des applications médicales ou de dispositifs réglementées suit généralement les filières de dispositifs de la FDA (PMA ou 510(k)), tandis que l'AH de qualité cosmétique ne nécessite pas d'approbation préalable à la mise sur le marché mais doit se conformer aux exigences de sécurité et d'étiquetage du FD&C Act.
La Chine a renforcé les exigences techniques applicables aux injectables esthétiques à base de hyaluronate de sodium avec la ligne directrice de révision 2026 du CMDE (NMPA) (février 2026), qui exige des preuves physicochimiques et de biocompatibilité plus solides chez tous les fournisseurs, y compris ceux disposant d'un historique d'enregistrement antérieur. L'activité normative s'est également poursuivie en 2026 avec la publication par la SAMR de la norme GB/T 47528-2026 relative aux matériaux auxiliaires pour la production biotechnologique (en vigueur à partir de novembre 2026), et les systèmes qualité du secteur font de plus en plus référence aux spécifications pharmacopéiques (USP-NF, Ph. Eur., ChP) ainsi qu'à des concepts de BPF tels que l'ICH Q7 pour des contrôles de type substance active dans les flux d'AH hautement purifié.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières destinées aux milieux de fermentation et/ou aux tissus animaux pour les qualités de niche, suivies par le bioprocédé amont dominé par la fermentation microbienne (généralement Streptococcus zooepidemicus) et une évolution croissante vers des hôtes modifiés non pathogènes (par exemple, Corynebacterium glutamicum et Bacillus subtilis 3NA) afin de réduire les contraintes de biosécurité. Les opérations en aval constituent des facteurs de coût et de conformité, notamment la purification (élimination des protéines, des acides nucléiques et des impuretés de procédé), la dépyrogénation, le fractionnement ou le contrôle de la masse moléculaire, ainsi que la filtration stérile et le remplissage lorsque requis. Les lots de qualité pharmaceutique et pour dispositifs sont libérés en fonction d'attributs qualité critiques, notamment la distribution de la masse moléculaire, la viscosité intrinsèque, les limites d'endotoxines, les métaux lourds et les protéines résiduelles. La documentation des lots et la maîtrise des changements comptent souvent autant que les résultats d'analyse.
L'accès au marché s'appuie sur des dossiers réglementaires tels que les Drug Master Files (DMF) de la FDA pour les chaînes d'approvisionnement liées aux États-Unis et les Certificats de conformité (CEP) de l'EDQM en Europe, qui rattachent une matière acceptable à des installations spécifiques et à des procédés validés. La distribution se divise en (1) l'approvisionnement B2B en hyaluronate de sodium ou en intermédiaires d'AH auprès des fabricants de dispositifs, de produits pharmaceutiques et d'esthétique, et (2) des CDMO spécialisés assurant le traitement stérile et le conditionnement pour les produits injectables et ophtalmiques. L'échelle de capacité et l'intégration restent des facteurs de différenciation, comme l'illustre Shandong Focusfreda Biotech, qui a annoncé une capacité annuelle de 420 tonnes et l'exploitation d'un centre de R&D en biofermentation (juin 2026), tandis que les formulateurs exigent de plus en plus un soutien multi-pharmacopées pour aligner les certificats d'analyse sur les exigences USP-NF, Ph. Eur. et ChP.
Paysage concurrentiel
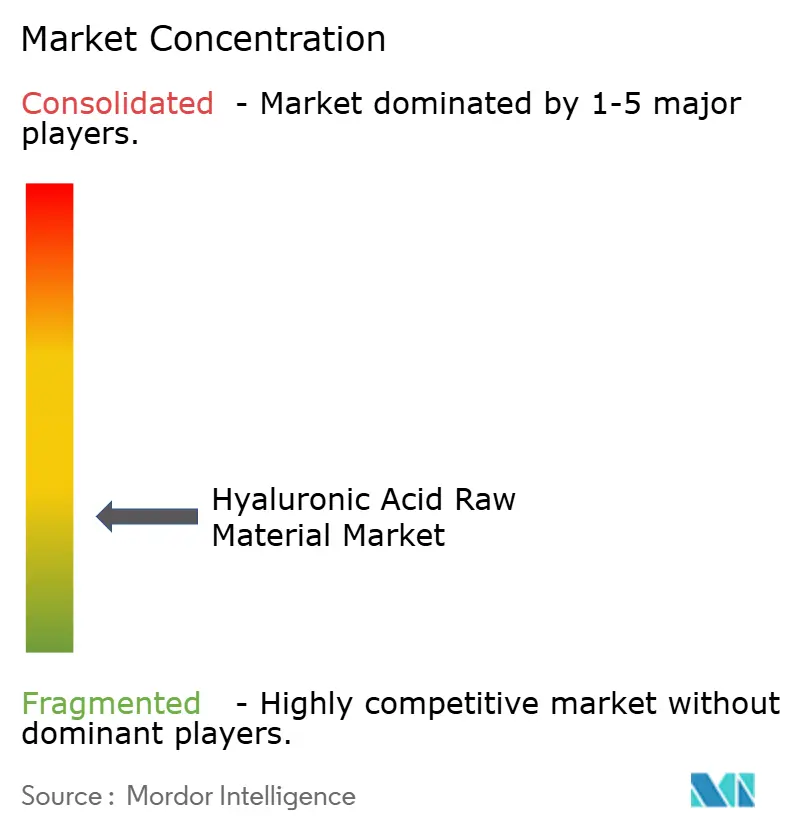
Le marché des matières premières d'acide hyaluronique présente une fragmentation modérée, les producteurs de premier rang tirant parti d'une expertise BPF de plusieurs décennies, de larges dossiers réglementaires et d'une distribution mondiale. Bloomage Biotechnology capitalise sur l'échelle, offrant des portefeuilles spécifiques à la masse moléculaire et une intégration de la matière première au produit fini. La division Allergan Aesthetics d'AbbVie renforce sa franchise en élargissant les approbations anatomiques, approfondissant ainsi la pénétration clinique.
Les entreprises de biotechnologie de taille moyenne poursuivent un leadership de niche grâce à des brevets sur les chimies de réticulation et les complexes hybrides à haute et basse masse moléculaire. La formulation injectable ultrapure d'IBSA et Altergon illustre la collaboration université-industrie qui accélère les cycles d'innovation. Les partenariats stratégiques permettent aux entreprises pharmaceutiques d'accéder à des spécialistes de la fermentation tout en partageant les risques réglementaires.
À l'approche de l'expiration de brevets clés en 2026-2028, la concurrence par les prix s'intensifiera dans les charges dermiques génériques, mais la différenciation par les thérapies combinées et les hybrides dispositif-médicament protégera les marges. La transition imminente vers une fermentation à émissions négatives en carbone pourrait redessiner les courbes de coûts, récompensant les pionniers qui intègrent la durabilité comme compétence fondamentale.
Leaders du secteur des matières premières d'acide hyaluronique
Zimmer Biomet
Lifecore Biomedical, LLC
Anika Therapeutics, Inc
Sanofi
AbbVie, Inc. (Allergan)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matières Premières d'Acide Hyaluronique
- Bloomage Biotechnology Corp. Ltd.
- Kewpie Corporation
- FocusChem Biotech Co. Ltd.
- Contipro a.s.
- Seikagaku
- Abbvie
- Anika Therapeutics
- Sanofi
- Roche
- Bausch Health
- Zimmer Biomet
- Smiths Group
- Galderma
- Lifecore Biomedical
- LG Life Sciences
- Fidia Farmaceutici
- Huaxi Biotech
- Alcon
Lire l’analyse des entreprises de matières premières d'acide hyaluronique

Opportunités de marché et perspectives d'avenir
L'opportunité la plus visible consiste à faire évoluer l'offre de matières premières, passant de l'AH de base à des spécifications adaptées aux applications, alignées sur les exigences multi-pharmacopées et de qualité dispositif, en particulier pour l'ophtalmologie, la viscosupplémentation, les échafaudages régénératifs et l'administration de médicaments. Dans ces segments, la distribution de la masse moléculaire et le contrôle de la charge biologique sont étroitement liés à la performance et à l'acceptation réglementaire. La différenciation des fournisseurs s'étend également à la préparation documentaire (DMF/CEP, maîtrise validée des changements) et à la capacité de traitement stérile, ce qui peut raccourcir les cycles de qualification pour les clients de dispositifs médicaux et d'injectables par rapport aux chaînes d'approvisionnement uniquement cosmétiques.
Les ajouts de capacité et les nouveaux formats de fabrication créent également des espaces disponibles pour les acheteurs axés sur la sécurité d'approvisionnement et l'approvisionnement local. HTL Biotechnology a inauguré une nouvelle ligne de production d'acide hyaluronique stérile de 12 millions d'EUR en France en juin 2026, dans le cadre d'un plan d'investissement plus large couvrant 2022-2026, renforçant la demande de produits stériles à haute pureté sur les marchés finaux réglementés. Parallèlement, de nouveaux entrants et des développements régionaux sont rapportés, notamment GLOREKA-PHARMA, qui décrit une installation de 2 600 mètres carrés dans le district de Dmitrov, achevée à 70 % en juillet 2026, avec des médicaments esthétiques à base d'acide hyaluronique dont la production est ciblée pour fin 2026, tandis que des feuilles de route technologiques telles que la synthèse d'AH sans cellules à l'échelle pilote (Enzymit et Cosun, novembre 2025) laissent entrevoir des alternatives de procédé susceptibles de modifier, au fil du temps, les profils de coût et d'impuretés pour certaines qualités.
Recent Industry Developments in Marché des Matières Premières d'Acide Hyaluronique
- Juin 2026 : HTL Biotechnology a inauguré une nouvelle ligne de production d'acide hyaluronique stérile de 12 millions d'EUR en France, dans le cadre de son plan d'investissement 2022-2026. Cette capacité stérile supplémentaire renforce l'approvisionnement européen pour les applications réglementées où le traitement aseptique et la documentation sont essentiels. Elle accroît également la pression concurrentielle sur les fournisseurs dépendant d'intermédiaires non stériles et de partenaires externes de remplissage-finition.
- Novembre 2025 : Anika Therapeutics a soumis le troisième et dernier module de sa demande d'approbation préalable à la mise sur le marché (PMA) pour l'échafaudage de réparation cartilagineuse Hyalofast auprès de la FDA américaine. La progression du dossier PMA accroît l'importance d'apports d'acide hyaluronique cohérents et bien documentés pour les indications régénératives. Ce dépôt favorise une adoption plus large de l'AH au-delà de l'esthétique en s'étendant plus profondément aux flux de travail de réparation orthopédique.
- Janvier 2024 : Lifecore Biomedical a finalisé des accords commerciaux avec Alcon pour prolonger leur relation de fabrication sous contrat de huit ans, avec une option d'achat d'équipements supplémentaires de fabrication d'acide hyaluronique. Cette prolongation souligne la demande de longue durée pour une fabrication d'AH qualifiée dans les formats ophtalmiques et autres formats stériles. Elle signale également une consolidation continue de l'approvisionnement en AH à haute conformité au sein de relations établies de type CDMO.


Marché des Matières Premières d'Acide Hyaluronique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des matières premières acide hyaluronique vendues pour un usage en aval dans les formulations médicales, pharmaceutiques et de soins personnels, où la demande est façonnée par les volumes d'application et par le grade et la pureté requis pour chaque usage final.
Exclusions de périmètre : les produits de consommation finis à base d'acide hyaluronique et les dispositifs médicaux finis sont exclus lorsqu'ils sont tarifés et vendus comme des articles emballés finaux plutôt que comme des intrants de matière première.
Aperçu de la segmentation
- Par application
- Orthopédie (viscosuppléments)
- Ophtalmologie
- Administration de médicaments
- Dermatologie / Charges dermiques
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques esthétiques
- Autres utilisateurs finaux
- Par source
- D'origine animale
- Fermentation microbienne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande et du contexte de l'offre à l'aide de sources publiques pouvant être vérifiées ultérieurement. Nous nous référons généralement à des sources telles que les bases de données et pages d'orientation de la FDA américaine, les informations d'évaluation publique de l'Agence européenne des médicaments, les statistiques commerciales UN Comtrade pour les catégories chimiques et biochimiques pertinentes, les indicateurs macroéconomiques de la Banque mondiale, ainsi que des revues à comité de lecture traitant des rendements de fermentation et des approches de purification.
Les rapports annuels des entreprises, les présentations aux investisseurs et les transcriptions de résultats sont utilisés pour comprendre les ajouts de capacité, la répartition des qualités et l'exposition des revenus aux intrants d'acide hyaluronique. Pour les expéditions et l'orientation des prix lorsque la traçabilité est limitée, nous utilisons également des abonnements payants sélectifs pour les données financières et les renseignements sur les entreprises, les bases de données de brevets, ainsi que des vues au niveau des expéditions d'import-export. Ces intrants permettent de confirmer si l'orientation du changement dans le modèle correspond à ce qui est visible dans les échanges commerciaux et l'offre déclarée.
Ces sources de recherche documentaire sont illustratives et non exhaustives, et des références publiques supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour éprouver les hypothèses que les sources documentaires ne peuvent pas entièrement expliquer, notamment concernant la répartition des qualités, le comportement typique de tarification contractuelle, et la proportion de la demande liée à l'esthétique par rapport à l'usage médical. Nous échangeons avec un ensemble de producteurs de matières premières, de formulateurs, de distributeurs et d'acheteurs en aval à travers l'APAC, l'EMEA et les Amériques, afin de saisir les différences régionales en matière de réglementation et d'adoption, puis de les refléter dans le dimensionnement final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants : 14 % | APAC : 47 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 60 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'un bassin de demande descendant, où les volumes de procédures et l'adoption des traitements sont convertis en consommation de matières premières à l'aide de plages de dosage typiques et d'exigences de qualité. La consommation résultante est ensuite valorisée en utilisant des prix de vente moyens pondérés par qualité. Une fois les totaux régionaux formés, nous les recoupons à l'aide d'approximations ascendantes sélectives, telles que l'exposition des revenus d'un échantillon de fournisseurs, les retours des canaux sur l'orientation des volumes, et des contrôles ponctuels du volume multiplié par le prix de vente moyen pour quelques applications à forte visibilité.
Les intrants utilisés dans le modèle comprennent les tendances des procédures de comblement dermique et de viscosupplémentation, les volumes d'usage ophtalmique, le glissement du mix vers des matières issues de fermentation non animale, les exigences de pureté et de masse moléculaire par usage final, ainsi que l'évolution observée des prix liée aux rendements de fermentation et aux coûts de purification. Pour les prévisions, une analyse de scénarios est appliquée autour de la vitesse d'adoption en esthétique et en orthopédie et autour du rythme des ajouts de capacité, et ces scénarios sont affinés à l'aide du consensus d'experts issu des entretiens. Lorsque les signaux ascendants sont incomplets pour les marchés plus petits, les écarts sont traités à l'aide de proxys d'usage par habitant, puis validés au regard de la dépendance aux importations et des signaux de fabrication locale.
Validation des données et cycle de mise à jour
Les estimations sont validées en recoupant les résultats avec des signaux indépendants tels que les flux commerciaux, les montées en puissance de capacité annoncées et les évolutions de l'activité des procédures d'usage final. Cela permet de repérer les valeurs aberrantes rapidement et réduit la dépendance à un seul jeu de données.
Nous effectuons également des contrôles de variance entre les régions afin que les hypothèses de prix et de volume ne s'écartent pas de ce que les fournisseurs et les acheteurs décrivent comme réaliste. Avant validation finale, les chiffres passent par un examen analyste en plusieurs étapes où les hypothèses, les formules et les évolutions d'une année sur l'autre sont revérifiées et ajustées si un facteur déterminant ne se réconcilie pas. Lorsqu'un événement significatif se produit, par exemple une perturbation soudaine de capacité ou un changement réglementaire modifiant l'usage, les répondants peuvent être recontactés et le modèle réexaminé. Les rapports sont actualisés chaque année, et un examen final avant livraison est réalisé afin que les clients reçoivent une vision à jour.
Comparaison du dimensionnement du marché des matières premières d'acide hyaluronique de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les matières premières d'acide hyaluronique ne coïncident pas toujours car les équipes peuvent comptabiliser des points de valeur différents, et elles peuvent utiliser des périodes différentes pour les prix et la conversion monétaire. Des différences apparaissent également lorsqu'une estimation repose davantage sur des proxys de ventes de produits finis au sens large, tandis qu'une autre reconstruit la demande à partir de l'usage des procédures et des formulations. Cette approche modifie les volumes implicites.
L'écart principal provient du fait que les revenus des produits d'esthétique et de soins personnels finis adjacents soient ou non intégrés dans le total. Mordor Intelligence ne comptabilise que les valeurs de vente de matières premières liées à la consommation au niveau des applications et à la tarification spécifique aux qualités, plutôt qu'à la tarification des produits de marque en aval.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,79 milliards d'USD (2026) | |
| Bulletin de renseignements sectoriels A | 7,05 milliards d'USD (2024) | Utilise une année de référence antérieure et s'appuie souvent sur un regroupement d'applications plus large avec moins de clarté sur la pondération des prix au niveau des qualités, ce qui peut sous-estimer l'impact en valeur des matières à plus haute pureté utilisées dans les usages médicaux et injectables. |
| Cabinet de conseil mondial B | 12,80 milliards d'USD (2024) | Semble appliquer un périmètre de valeur plus large et des hypothèses de prix pondérés plus élevées, ce qui peut intégrer la valeur des produits finis en aval ou compter deux fois les étapes à valeur ajoutée au lieu d'isoler uniquement les ventes de matières premières. |
L'écart observé dans le tableau s'explique principalement par ce qui est inclus dans la chaîne de valeur et par la manière dont le prix pondéré est construit selon les qualités et les usages finaux. En rattachant le total à des indicateurs de demande observables, puis en vérifiant le résultat auprès des fournisseurs et des retours de canaux, le chiffre final reste traçable à des étapes claires de volume et de tarification, qui peuvent être répétées et actualisées lorsque les conditions de marché évoluent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des matières premières d'acide hyaluronique ?
La taille du marché des matières premières d'acide hyaluronique a atteint 7,79 milliards USD en 2026 et devrait grimper à 10,01 milliards USD d'ici 2031 à un TCAC de 5,15 %.
Quelle application connaît la croissance la plus rapide ?
Les systèmes d'administration de médicaments mènent la croissance, progressant à un TCAC de 5,72 % alors que les entreprises pharmaceutiques exploitent la capacité de ciblage des récepteurs de l'acide hyaluronique pour des thérapeutiques de précision.
Qu'est-ce qui stimule la demande en Asie-Pacifique ?
L'harmonisation des réglementations, l'augmentation du revenu disponible et une acceptation plus large des esthétiques minimalement invasives sous-tendent un TCAC de 6,28 % en Asie-Pacifique jusqu'en 2031.
Pourquoi les cliniques esthétiques gagnent-elles des parts de marché ?
L'amélioration des protocoles de sécurité et les technologies d'imagerie portables permettent aux injecteurs non médecins qualifiés de proposer des traitements avancés, poussant le chiffre d'affaires des cliniques à la hausse à un TCAC de 6,08 %.
Dernière mise à jour de la page le:



