
Taille et part du marché de la thérapie thermique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.88 Milliards de dollars |
| Taille du Marché (2032) | 2.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thérapie thermique par Mordor Intelligence
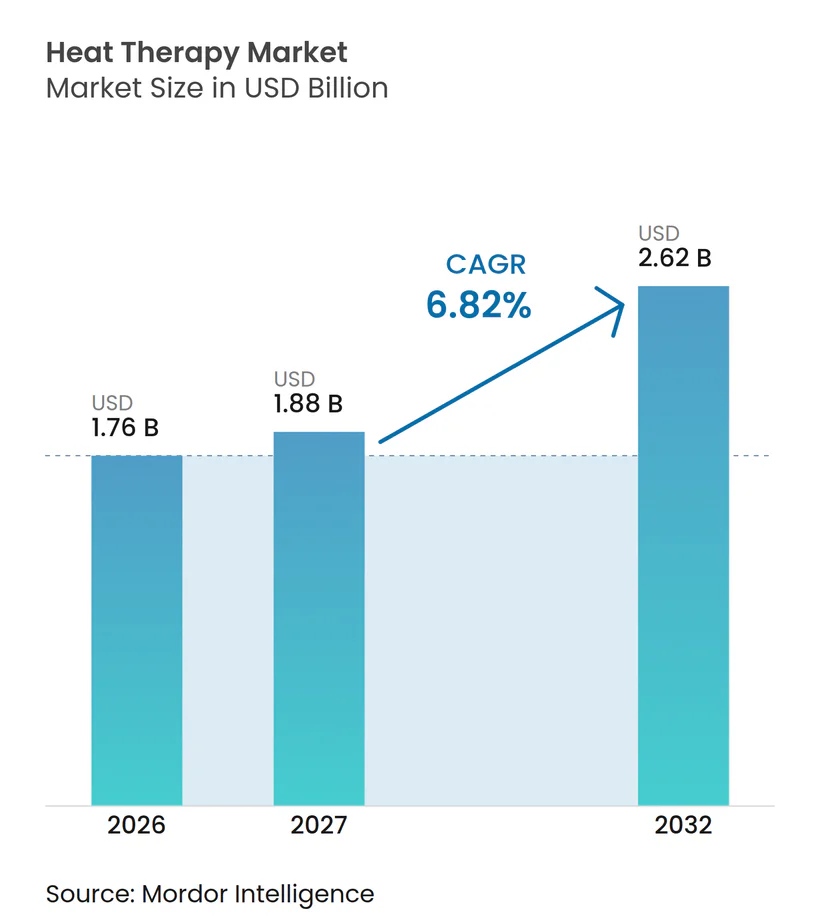
La taille du marché de la thermothérapie devrait passer de 1,76 milliard USD en 2026 à 1,88 milliard USD en 2027 et devrait atteindre 2,62 milliards USD d'ici 2032, à un CAGR de 6,82 % sur la période 2027-2032.
La trajectoire de croissance s'aligne sur le vieillissement démographique, la prévalence croissante des douleurs chroniques et l'innovation rapide des produits, qui positionnent collectivement la thermothérapie comme un élément central de la gestion non pharmacologique de la douleur. L'adoption continue de produits intelligents et portables, l'élargissement de la couverture en vente libre (OTC) et la préférence des patients pour les soins à domicile amplifient la dynamique commerciale. L'intensité concurrentielle reste modérée, car les fabricants d'appareils établis, les entreprises traditionnelles de dispositifs médicaux et les nouveaux entrants dans le domaine de la santé numérique cherchent tous à s'imposer. L'Amérique du Nord maintient une solide base de revenus, mais le marché de la thermothérapie se développe le plus rapidement en Asie-Pacifique, où le vieillissement des populations, la hausse des revenus discrétionnaires et le fardeau croissant des maladies musculosquelettiques convergent.
Principaux enseignements du rapport
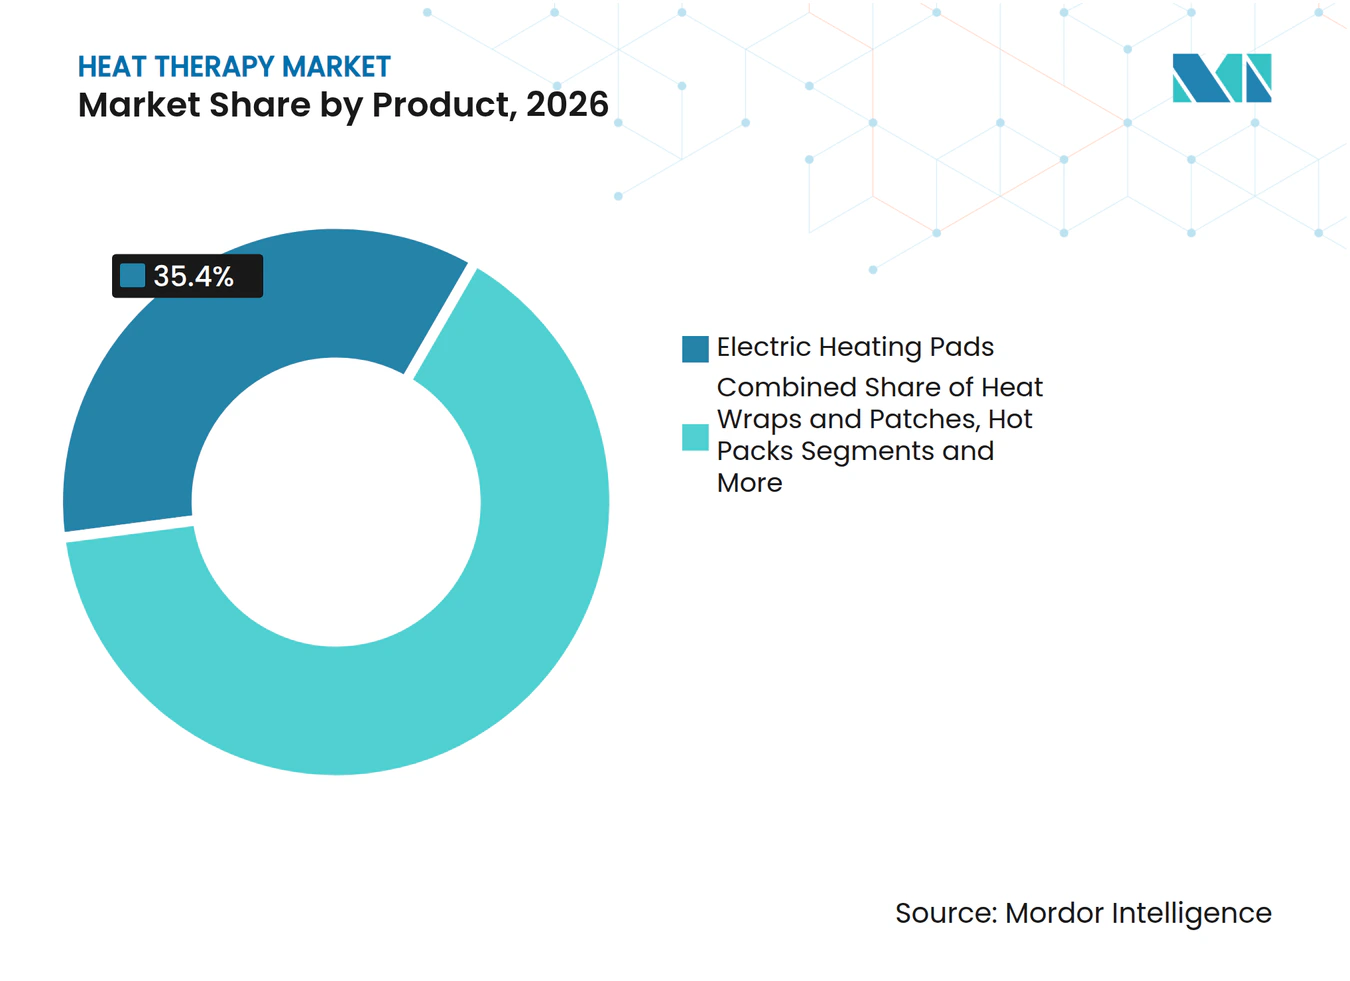
- Par type de produit, les coussins chauffants ont dominé avec 35,4 % de la part du marché de la thermothérapie en 2026, tandis que les tapis de chaleur infrarouge ont affiché le CAGR le plus rapide à 6,9 %.
- Par modalité, la chaleur sèche a conservé 38,1 % de la part des revenus en 2026 ; les systèmes infrarouges et à chaleur profonde progressent à un CAGR de 7,6 % jusqu'en 2032.
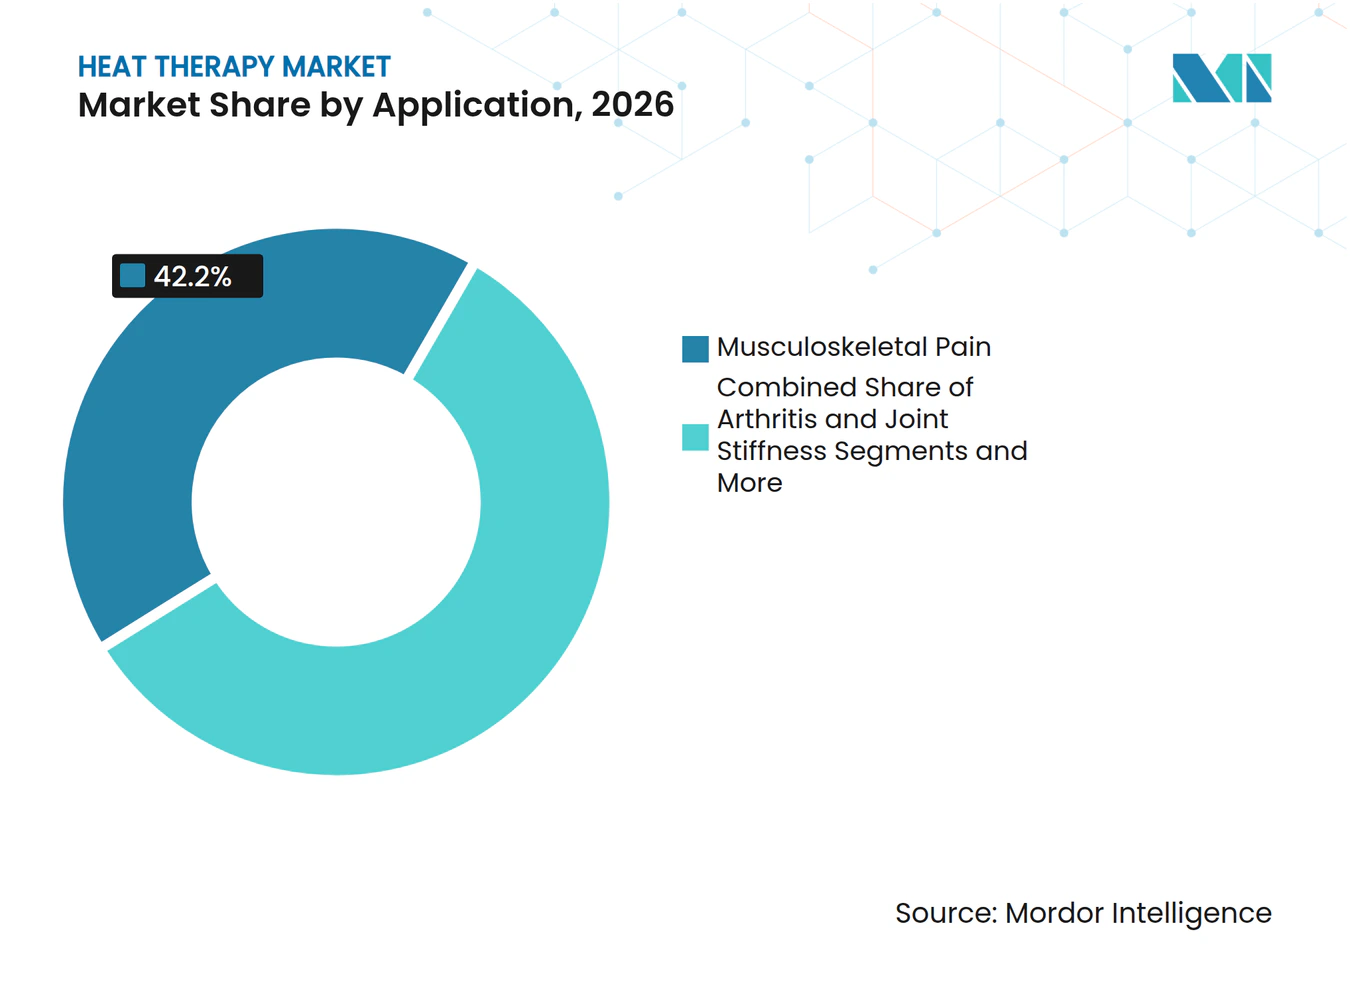
- Par application, les douleurs musculosquelettiques ont représenté 42,2 % de la taille du marché de la thermothérapie en 2026, tandis que les crampes menstruelles et abdominales constituent le segment à la croissance la plus rapide avec un CAGR de 6,8 %.
- Par utilisateur final, les soins à domicile et l'autotraitement ont capté 47,3 % de la demande de 2026 et se développent à un CAGR de 5,7 %.
- Par région, l'Amérique du Nord a dominé avec 43,6 % des revenus de 2026 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé à 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence des douleurs chroniques dans les populations vieillissantes | +1.80% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Adoption croissante des dispositifs de thérapie thermique à domicile | +1.50% | Mondial, porté par l'Amérique du Nord et les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande en rééducation des blessures sportives | +1.20% | Amérique du Nord, Europe, Australie, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Transition technologique vers l'infrarouge lointain et les dispositifs portables intelligents | +1.00% | Mondial, adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Plateformes de thérapie thermique numérique/IoT de niveau prescription | +0.80% | Amérique du Nord, Europe, avec adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Élargissement de la couverture des avantages en vente libre | +0.70% | Amérique du Nord, Europe, marchés sélectionnés en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence des douleurs chroniques dans les populations vieillissantes
La longévité mondiale augmente parallèlement à l'incidence des maladies chroniques. Des enquêtes menées aux États-Unis montrent que la douleur chronique touche 24,3 % des adultes, atteignant 36,0 % chez les personnes âgées de 65 ans et plus, les femmes présentant des taux plus élevés que les hommes.[1] La pression budgétaire sur les systèmes de santé encourage une adoption plus large de modalités non opioïdes à faible coût telles que la thérapie thermique, renforçant la demande sur plusieurs années. Les communautés rurales présentent des taux de douleur plus élevés que les grandes zones métropolitaines, soulignant la marge de progression géographique pour les fournisseurs. Le coût économique annuel de la douleur chronique, estimé à 560 milliards USD pour les seuls États-Unis, renforce l'argumentaire commercial en faveur de dispositifs largement accessibles. Collectivement, ces facteurs épidémiologiques et fiscaux constituent un vent porteur structurel pour le marché de la thérapie thermique.
Adoption croissante des dispositifs de thérapie thermique à domicile
Les soins à domicile ont pris de l'élan pendant la pandémie et perdurent parce que les patients apprécient la commodité et la gestion continue des symptômes. Les coussins et enveloppements portables dotés d'interfaces numériques intuitives permettent aux utilisateurs d'administrer eux-mêmes la thérapie tout en partageant les données de conformité avec les cliniciens via des portails de télésanté. Le système Calopad dévoilé au CES 2025 associe une chaleur profonde allant jusqu'à 42 °C à des plans d'exercices guidés par intelligence artificielle, illustrant comment les dispositifs connectés améliorent l'engagement thérapeutique. Les payeurs remboursent de plus en plus les dispositifs de classe OTC, réduisant les coûts à la charge des patients et élargissant l'adoption parmi les personnes âgées et les professionnels actifs. Ensemble, ces développements orientent le marché de la thérapie thermique vers les salons plutôt que vers les cliniques.
Demande en rééducation des blessures sportives
Les athlètes et les amateurs de fitness s'appuient sur la thérapie thermique pour la prévention des blessures, une récupération plus rapide et l'optimisation des performances. Les franchises professionnelles s'associent aux fabricants pour codévelopper des enveloppements maintenant des températures précises au niveau des articulations, accélérant la microcirculation et la réparation tissulaire. Les centres de rééducation intègrent des coussins chauffants intelligents dans les protocoles de physiothérapie, capturant en temps réel les données musculaires et ajustant l'intensité de la chaleur en conséquence. Les dispositifs portables émergents équipés d'algorithmes de prédiction des crampes illustrent comment l'analyse de données et la chaleur ciblée réduisent les temps d'arrêt liés aux tensions musculaires.[2] À mesure que la pratique sportive augmente dans le monde, notamment parmi les populations vieillissantes mais actives, ce segment apporte des revenus supplémentaires mais durables au marché plus large de la thérapie thermique.
Transition technologique vers l'infrarouge lointain et les dispositifs portables intelligents
Les rayons infrarouges lointains (FIR) pénètrent plus profondément que les appareils de chauffage de surface conventionnels, offrant une meilleure analgésie et une relaxation musculaire accrue avec moins d'irritation cutanée. Les tissus FIR infusés de graphène ont démontré une thermogenèse des tissus adipeux et une réduction de l'inflammation en laboratoire. L'intégration de circuits flexibles dans les textiles crée des vêtements discrets qui appliquent une chaleur thérapeutique constante pendant les activités quotidiennes. Des algorithmes intelligents apprennent les habitudes d'utilisation, calibrent les profils de température et préviennent la surchauffe, améliorant ainsi l'efficacité et la sécurité. Les fournisseurs qui intègrent ces capacités dans des conceptions grand public se positionnent pour capter les segments à la plus forte croissance du marché de la thérapie thermique.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rappels pour blessures par brûlure et risque de responsabilité | -0.80% | Mondial, avec un contrôle accru en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Substitution par la cryothérapie et les analgésiques | -0.50% | Mondial, varie selon les pratiques de soins de santé | Moyen terme (2-4 ans) |
| Zone grise réglementaire pour les dispositifs infrarouges grand public | -0.40% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préoccupations de durabilité liées à la consommation d'énergie | -0.30% | Europe, Amérique du Nord, marchés soucieux de l'environnement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rappels pour blessures par brûlure et risque de responsabilité
Les incidents de sécurité ternissent la valeur de la marque et entraînent une intervention réglementaire. En 2025, la FDA a élargi un rappel de classe 2 couvrant 225 617 enveloppements ThermaCare en raison de risques de surchauffe.[3] Une action de classe 1 distincte a retiré 4 034 coussins électriques Mighty Bliss après des signalements de brûlures. Ces événements entraînent des primes d'assurance plus élevées, des coûts de reconception, une hésitation des cliniciens et un ralentissement des ventes à court terme. Les fournisseurs intègrent désormais des capteurs de température redondants, des circuits d'arrêt automatique et des tissus ignifuges pour restaurer la confiance, mais les tests de conformité allongent les délais et augmentent les coûts.
Substitution par la cryothérapie et les analgésiques
La cryothérapie excelle dans la réduction de l'inflammation aiguë, incitant les médecins à recommander la glace plutôt que la chaleur dans les 48 premières heures suivant une blessure. Les analgésiques en vente libre offrent un soulagement immédiat, tentant les patients par une solution rapide plutôt que d'investir dans des dispositifs durables. Néanmoins, la préoccupation croissante concernant les effets secondaires des médicaments et la dépendance aux opioïdes fait progressivement pencher la préférence vers des options non pharmacologiques. Les systèmes multifonctions alternant modes de chauffage et de refroidissement aident les fournisseurs à contrer le risque de substitution en proposant une plateforme unique adaptée à plusieurs phases de la prise en charge des blessures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les coussins chauffants maintiennent leur envergure, les tapis infrarouges s'accélèrentLes coussins chauffants ont ancré les protocoles thérapeutiques depuis des décennies et ont donc représenté 35,4 % des revenus de 2026. Leur large acceptation clinique, leurs prix modérés et leur disponibilité en commerce de détail garantissent un socle stable au sein du marché de la thermothérapie. Les tapis de chaleur infrarouge, bien que plus modestes en termes absolus, progressent à un CAGR de 6,9 % en offrant une pénétration tissulaire plus profonde et des températures de surface cutanée plus basses, des caractéristiques attrayantes pour les personnes souffrant de douleurs chroniques et les professionnels du sport. Les enveloppements et les patchs gagnent des parts dans les cas d'utilisation mobile, car les formats adhésifs jetables répondent aux besoins des environnements de bureau, de voyage et de travail posté. Les bains de paraffine restent une niche mais sont indispensables dans les cliniques de rhumatologie, tandis que les poches chaudes continuent de servir la médecine d'urgence en raison de leurs besoins minimaux en infrastructure.
L'innovation continue revitalise les conceptions traditionnelles. Les fabricants intègrent des thermostats intelligents qui coupent l'alimentation une fois la température thérapeutique atteinte, en réponse aux récents rappels de sécurité. Beurer GmbH a introduit des circuits de protection contre la surchauffe avancés dès 2001, illustrant comment des améliorations techniques progressives s'accumulent au fil du temps pour préserver la confiance dans la marque. La recherche sur les tapis FIR utilisant des composites de graphène ouvre des voies vers des tapis plus légers et flexibles qui s'adaptent mieux au corps, élargissant l'applicabilité et soutenant la croissance de la valeur au sein du marché de la thermothérapie.



Par modalité :
la chaleur sèche domine ; l'infrarouge et la chaleur profonde progressent rapidementLa chaleur sèche représentait 38,1 % des revenus mondiaux en 2026, reflétant son omniprésence dans les environnements grand public et professionnels. La chaleur humide persiste en physiothérapie en raison d'un transfert de chaleur amélioré par l'humidité, mais les exigences d'entretien limitent son utilisation domestique. La technologie infrarouge et à chaleur profonde progresse rapidement avec un CAGR de 7,6 %, à mesure que les preuves d'un soulagement supérieur de la douleur et d'une réduction des durées de séance s'accumulent. Les coussins numériques intègrent désormais des capteurs qui cartographient la température cutanée et transmettent les données à des tableaux de bord sur smartphone, qui ajustent en retour la puissance pour des zones thérapeutiques optimales. Les matelas et vêtements à circulation de fluide servent les services postopératoires où des tolérances de température étroites sont importantes pour la cicatrisation des plaies.
La convergence de la chaleur et du froid dans des dispositifs à double mode aide les établissements à économiser sur les budgets d'approvisionnement et l'espace de stockage. Les voies réglementaires distinguent les unités de chauffage alimentées (Classe II) des bouillotes passives (Classe I), incitant les fabricants à sélectionner des feuilles de route de modalité correspondant à leurs ressources de conformité tout en maintenant leur compétitivité sur le marché de la thermothérapie.
Par application :
la douleur musculosquelettique ancre les volumes, la santé féminine progresseLes troubles musculosquelettiques ont représenté 42,2 % de la consommation de 2026, car les lombalgies, l'arthrite et les blessures de tension affectent les populations actives vieillissantes dans le monde entier. La taille du marché de la thermothérapie pour les crampes menstruelles et abdominales est plus modeste aujourd'hui, mais progresse à un CAGR de 6,8 % à mesure que les femmes recherchent un contrôle des symptômes sans médicament compatible avec les modes de vie professionnels. Des essais cliniques montrent que la thérapie par champ électromagnétique a permis une réduction de 70 % de la douleur dans les cas de dysménorrhée sévère après six semaines, témoignant de la demande pour des dispositifs spécialisés. La photobiomodulation utilisant des réseaux de LED a également permis une réduction de la douleur ≥ 50 % chez 55 % des participants aux essais.
La rééducation des blessures sportives reste un segment phare, les responsables produits ciblant les clubs sportifs avec des enveloppements portables intégrant des capteurs de contrainte et un ajustement dynamique de la chaleur. La récupération postopératoire est une autre voie à forte valeur ajoutée, car les hôpitaux exigent des équipements homologués par la FDA avec une documentation solide — une barrière qui protège les acteurs établis tout en maintenant les marges au sein du marché de la thermothérapie.

Par utilisateur final :
les soins à domicile prennent la tête, les établissements cliniques se spécialisentLes soins à domicile et l'autotraitement ont représenté 47,3 % du total des ventes en 2026 et devraient progresser de 5,7 % par an jusqu'en 2032. Les pharmacies de détail, les boutiques de commerce électronique et les grandes surfaces ont élargi leur assortiment, simplifiant l'accès des consommateurs. Les modules Bluetooth intégrés transmettent les données d'utilisation à des tableaux de bord en nuage, permettant aux aidants de surveiller l'observance pour les proches âgés. Les hôpitaux et les cliniques conservent une part significative, car les services chirurgicaux et les départements spécialisés nécessitent des unités de régulation de fluide à haute spécification pour prévenir les lésions tissulaires chez les patients immobilisés. L'acquisition de HealthBeacon par Hamilton Beach Brands illustre comment les acteurs de l'électroménager s'insèrent dans la chaîne de valeur des soins connectés, une évolution susceptible d'intensifier la diversification des canaux.
Les centres de rééducation privilégient des consoles à plus grande capacité qui s'intègrent aux systèmes de dossiers de santé électroniques (DSE) pour le suivi des résultats. Les établissements de médecine sportive achètent des enveloppements haut de gamme avec des cycles de préchauffage rapides et des batteries modulaires pour répondre aux exigences sur le terrain. Les établissements de soins de longue durée, confrontés aux comorbidités chroniques de leurs résidents, se tournent vers des couvertures et des coussins de siège à basse tension sécurisés, des formes de produits qui retiennent l'attention des fournisseurs de milieu de gamme en matière de conception.
Analyse géographique
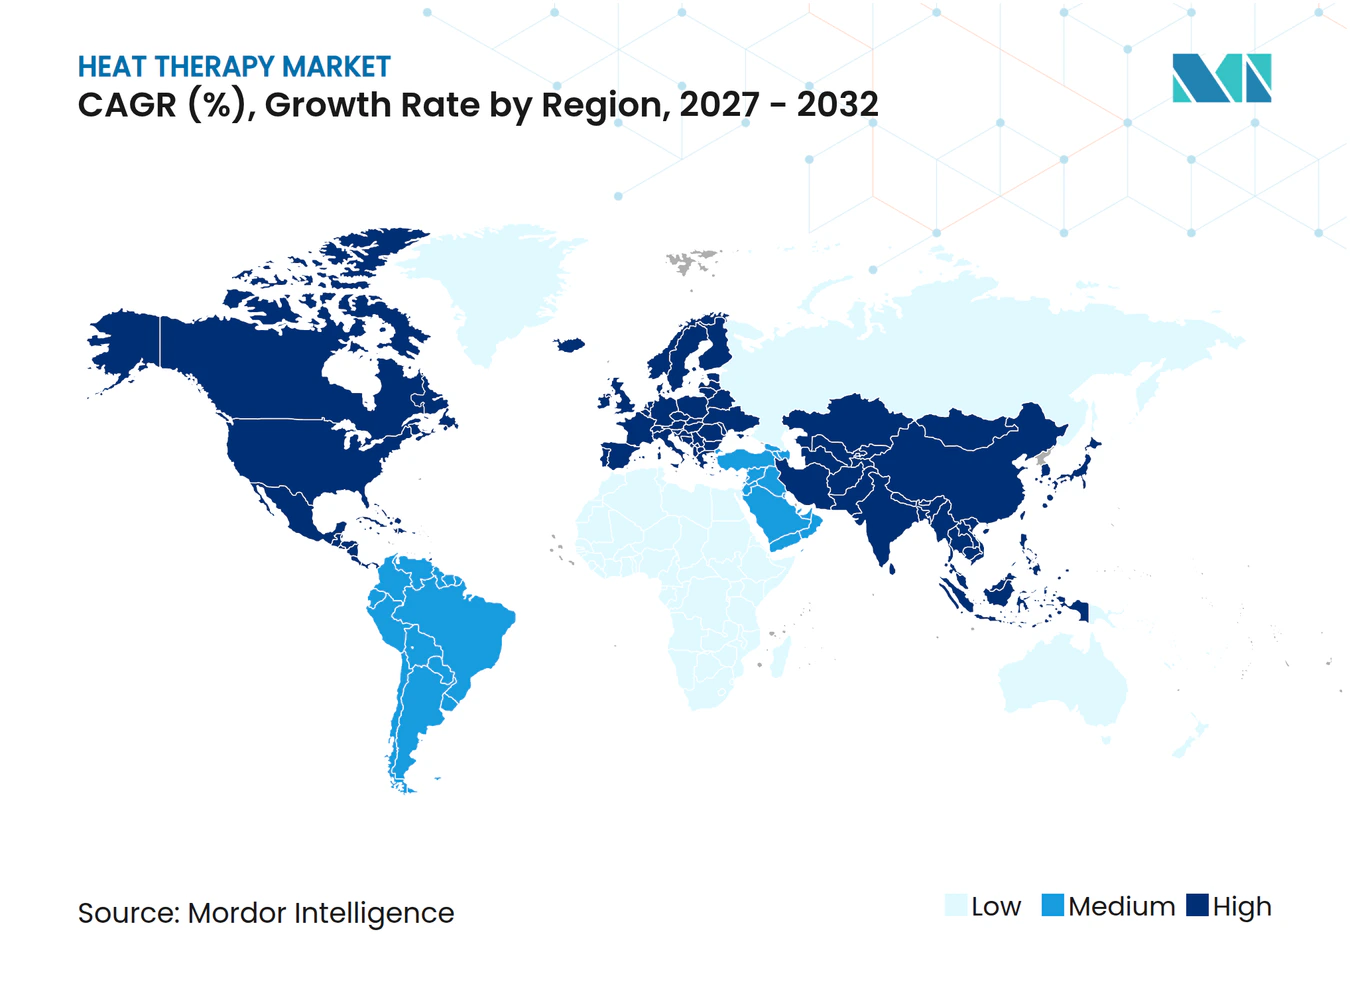
Marché de la Thermothérapie en Amérique du Nord et en Europe
L'Amérique du Nord a généré 43,6 % du chiffre d'affaires de 2026, soutenue par des structures de remboursement avancées et une incidence élevée des douleurs chroniques. La vigilance réglementaire est rigoureuse, mais des voies transparentes encouragent l'innovation continue à condition que les seuils de sécurité soient respectés. L'environnement de santé mature de l'Europe nourrit une demande incrémentale stable, notamment à mesure que les politiques de soins préventifs mettent en avant les interventions non médicamenteuses. La région impose également des directives d'efficacité énergétique qui stimulent les initiatives d'écoconception parmi les fabricants.
Marché de la Thermothérapie en Asie-Pacifique
L'Asie-Pacifique connaît la croissance la plus rapide avec un CAGR de 7,8 % jusqu'en 2032. Le Japon, la Chine et l'Inde présentent des tendances convergentes : vieillissement de la population, élargissement de la couverture d'assurance et charge croissante des maladies musculosquelettiques. Le Japon seul estime à 21,4 millions le nombre de citoyens souffrant de lombalgie, un chiffre qui devrait augmenter à mesure que le vieillissement démographique s'intensifie. Les consommateurs urbains d'Asie du Sud-Est sont de plus en plus orientés vers le fitness, stimulant la demande d'enveloppements portables et de tapis portables.
Marché de la Thermothérapie au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud affichent des niveaux de base plus faibles, mais recèlent un potentiel latent considérable, une fois que le revenu disponible et les infrastructures de distribution se seront approfondis.
Paysage concurrentiel
Concentration du Marché
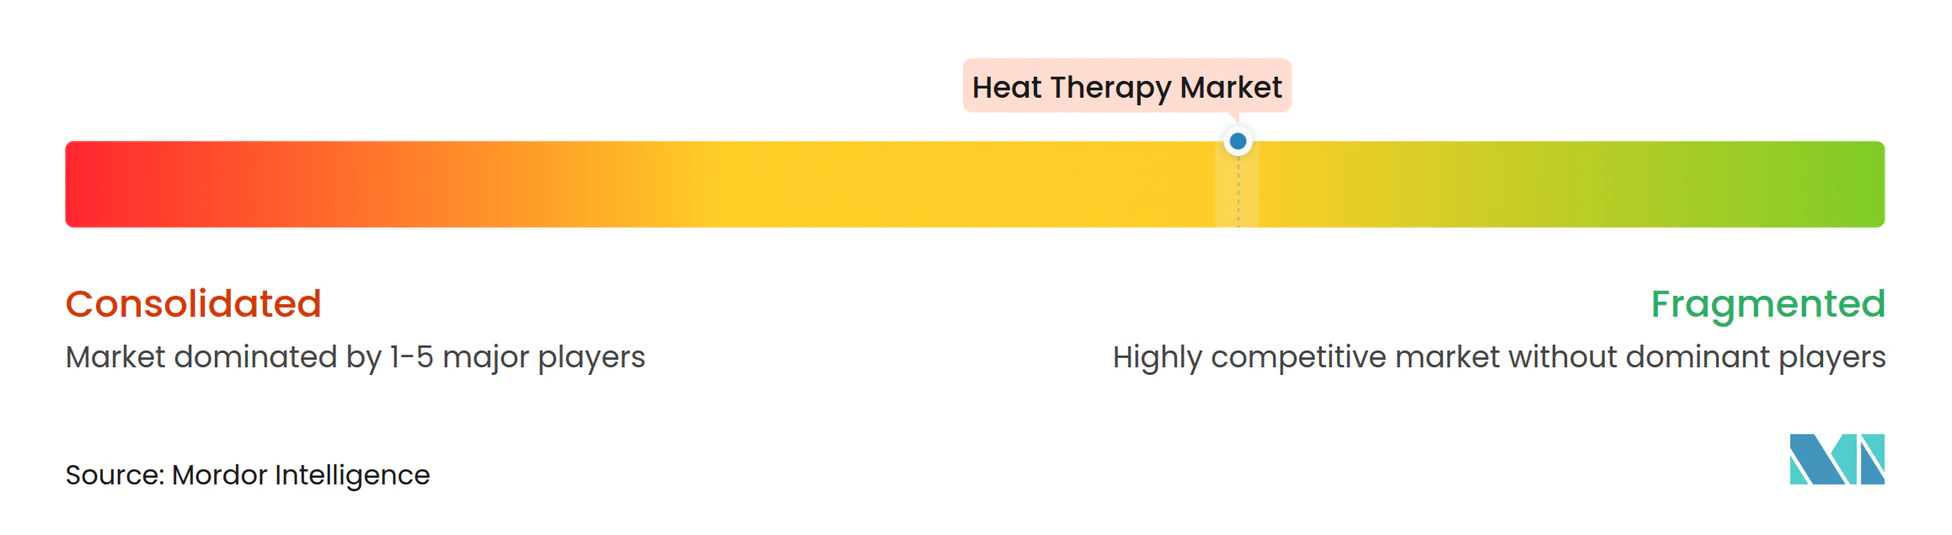
La concurrence est modérée et se répartit principalement entre trois archétypes : les marques historiques de petit électroménager (Sunbeam Products), les fabricants de dispositifs médicaux dédiés (Enovis Corporation) et les nouveaux entrants dans la santé numérique avec des portefeuilles de dispositifs portables. Enovis a enregistré 525,2 millions USD de ventes nettes en 2024, soit une hausse de 22,6 %, aidée par l'intégration de LimaCorporate qui a diversifié ses gammes orthopédiques et de rééducation. Beurer GmbH s'appuie sur un héritage centenaire dans les appareils de soins personnels pour maintenir son leadership européen tout en pivotant vers la connectivité intelligente pour les jeunes générations.
Les axes stratégiques comprennent l'intégration verticale des éléments chauffants, des analyses logicielles et des applications mobiles complémentaires pour assurer un verrouillage de l'écosystème. Les partenariats avec des franchises sportives et des plateformes de télésanté amplifient la notoriété de la marque et les données analytiques. La conformité réglementaire, notamment en matière d'efficacité thermique et de sécurité électrique, constitue à la fois une barrière et un avantage concurrentiel ; les entreprises dotées de systèmes de gestion de la qualité éprouvés font face à un risque de rappel plus faible et à des expansions de marché plus fluides. Les nouveaux entrants se différencient généralement par des batteries modulaires, des conducteurs en graphène ou des algorithmes de température pilotés par intelligence artificielle, bien que la montée en puissance de la production tout en respectant les obligations réglementaires de classe II reste capitalistiquement intensive. Dans l'ensemble, le marché de la thérapie thermique favorise la coexistence de fournisseurs grand public et spécialisés, avec une ample marge pour des fusions consolidant la propriété intellectuelle et la distribution mondiale.
Leaders du secteur de la thérapie thermique
-
Sunbeam Products
-
Enovis
-
Beurer GmbH
-
Conair Corporation
-
Thermacare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Thérapie par la Chaleur Entreprises couvertes dans ce rapport
- Sunbeam Products (Newell Brands)
- Beurer
- Conair Corporation
- DJO/Enovis (Chattanooga)
- Thermacare (Angelini Pharma)
- UTK Technology
- Battle Creek Equipment
- Dynatronics
- Breg
- OMRON
- Medline Industries
- Thermotex
- Bruder Healthcare
- Carex
- Pure Enrichment
- Aqua Relief (PMT)
- BodyMed
- HeatMax (HotHands)
- Relief Pak (Fabrication Enterprises)
- Sunbeam Canada
Développements industriels récents dans Marché de la Thérapie par la Chaleur
- Janvier 2025 : Calopad a lancé un dispositif portable à chaleur profonde capable d'atteindre 42 °C tout en intégrant un coaching d'exercices guidé par intelligence artificielle et plus de 200 protocoles de rééducation.
- Septembre 2024 : Beurer GmbH a publié son profil 2024/25 détaillant les activités de R&D en cours centrées sur la protection intelligente contre la surchauffe et les analyses d'utilisation connectées au nuage.
- Mars 2024 : Des chercheurs de l'Université de Chiba ont rapporté des résultats positifs pour le dispositif à champ magnétique alternatif Angel Touch dans le traitement de la douleur liée à l'endométriose.
Portée du rapport mondial sur le marché de la thérapie thermique
Aperçu de la segmentation
| Coussins chauffants électriques |
| Enveloppements et patchs thermiques |
| Poches chauffantes |
| Dispositifs de bain de paraffine |
| Lampes et tapis de chaleur infrarouge |
| Thérapie thermique sèche |
| Thérapie thermique humide |
| Infrarouge / Chaleur profonde |
| Systèmes de chaleur à circulation de fluide |
| Dispositifs combinés chaud et froid |
| Douleur musculosquelettique |
| Arthrite et raideur articulaire |
| Blessures sportives et récupération |
| Douleur postopératoire |
| Crampes menstruelles et abdominales |
| Soins à domicile et autotraitement |
| Hôpitaux et cliniques |
| Centres de rééducation |
| Établissements de médecine sportive |
| Établissements de soins de longue durée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par produit | Coussins chauffants électriques | |
| Enveloppements et patchs thermiques | ||
| Poches chauffantes | ||
| Dispositifs de bain de paraffine | ||
| Lampes et tapis de chaleur infrarouge | ||
| Par modalité | Thérapie thermique sèche | |
| Thérapie thermique humide | ||
| Infrarouge / Chaleur profonde | ||
| Systèmes de chaleur à circulation de fluide | ||
| Dispositifs combinés chaud et froid | ||
| Par application | Douleur musculosquelettique | |
| Arthrite et raideur articulaire | ||
| Blessures sportives et récupération | ||
| Douleur postopératoire | ||
| Crampes menstruelles et abdominales | ||
| Par utilisateur final | Soins à domicile et autotraitement | |
| Hôpitaux et cliniques | ||
| Centres de rééducation | ||
| Établissements de médecine sportive | ||
| Établissements de soins de longue durée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la thérapie thermique ?
La taille du marché de la thermothérapie s'élevait à 1,76 milliard USD en 2026 et est en voie d'atteindre 2,62 milliards USD d'ici 2032.
Quel est le CAGR prévu pour les produits de soulagement de la douleur par la chaleur jusqu'en 2032 ?
Le chiffre d'affaires agrégé devrait augmenter à un CAGR de 6,8 % de 2027 à 2032.
Quelle catégorie de produits génère les revenus les plus élevés ?
Les coussins chauffants conventionnels ont maintenu leur position de leader avec une part de revenus mondiale de 35,4 % en 2026.
Quelle région connaît la croissance la plus rapide en valeur des ventes ?
L'Asie-Pacifique devrait enregistrer un CAGR de 7,8 % grâce au vieillissement démographique et à l'amélioration de l'accès aux soins de santé.
Quels défis de sécurité les fabricants doivent-ils relever ?
Les rappels liés à la surchauffe et aux incidents de brûlure entraînent un contrôle plus strict de la FDA, incitant à l'intégration de capteurs redondants et de fonctions d'arrêt automatique.
Pourquoi la technologie des dispositifs portables intelligents est-elle importante pour la croissance future ?
Les tissus infrarouges lointains et les contrôleurs compatibles IoT améliorent la profondeur thérapeutique, l'engagement des utilisateurs et l'optimisation des traitements basée sur les données, différenciant les dispositifs de nouvelle génération des coussins traditionnels.