
Taille et part du marché du Reverse Factoring
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.74 Trillions de dollars américains |
| Taille du Marché (2031) | 1.09 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
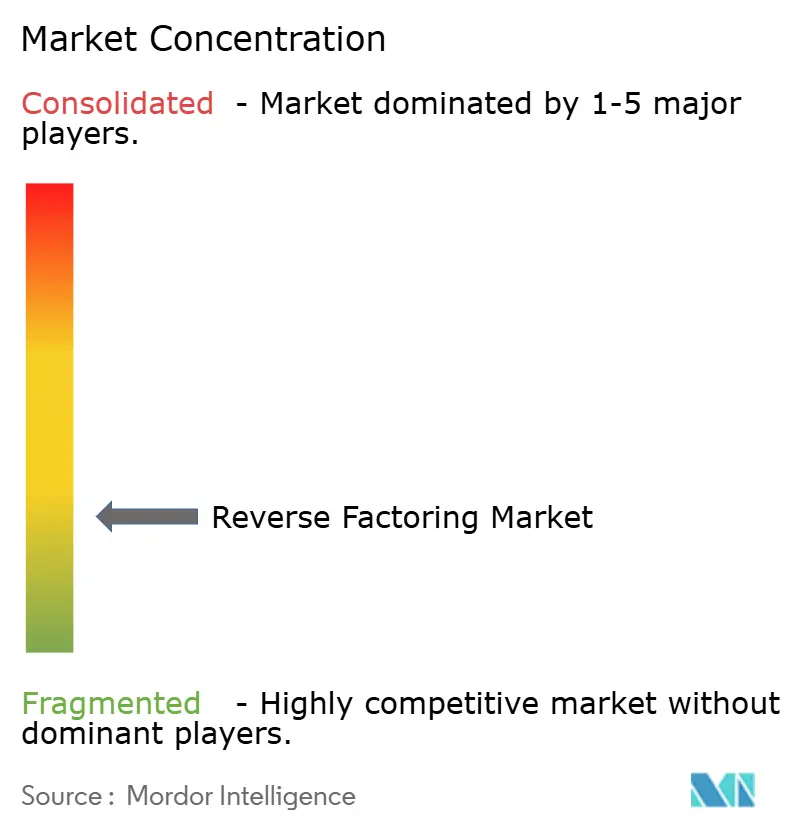
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Reverse Factoring par Mordor Intelligence
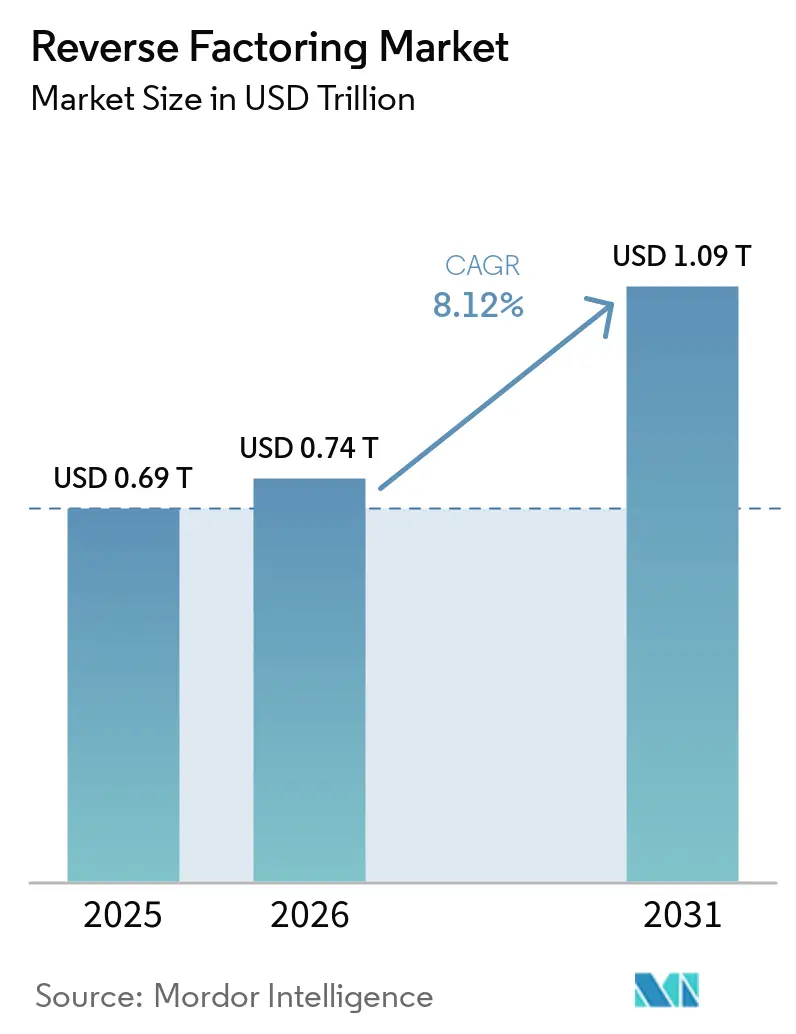
La taille du marché du Reverse Factoring devrait augmenter de 0,69 trillion USD en 2025 à 0,74 trillion USD en 2026 et atteindre 1,09 trillion USD d'ici 2031, avec un CAGR de 8,12 % sur la période 2026-2031.
Le marché du Reverse Factoring dépasse son rôle initial d'outil de trésorerie, les grands acheteurs utilisant désormais ces programmes pour soutenir la liquidité des fournisseurs dans les flux de travail liés aux achats et aux comptes fournisseurs. Le volume mondial de financement des créances approuvées a atteint 2 462 milliards USD en 2024, en hausse de 8 % d'une année sur l'autre, ce qui indique que la base de demande soutenant le marché du Reverse Factoring est restée solide même si les conditions du financement commercial traditionnel sont demeurées inégales. La pression sur le fonds de roulement est restée un facteur déterminant majeur, les délais de paiement moyens des comptes fournisseurs des grandes entreprises ayant atteint 41 jours fin 2024, ce qui a élargi l'écart de financement pour les fournisseurs et renforcé la demande de programmes de liquidité adossés aux acheteurs sur le marché du Reverse Factoring. L'Europe a dominé le marché du Reverse Factoring avec une part de revenus de 39,12 % en 2025, tandis que l'Asie-Pacifique devrait afficher la croissance régionale la plus rapide à 10,27 % jusqu'en 2031, ce qui montre que les systèmes bancaires matures ancrent toujours les volumes tandis que les économies asiatiques axées sur l'exportation alimentent la prochaine phase d'expansion. La concurrence sur le marché du Reverse Factoring reste active entre les banques mondiales et les fournisseurs de plateformes numériques, et cet équilibre crée de l'espace pour que les modèles multi-financeurs, l'intégration ERP et les structures de financement liées aux critères ESG se développent au cours de la période de prévision.
Points clés du rapport
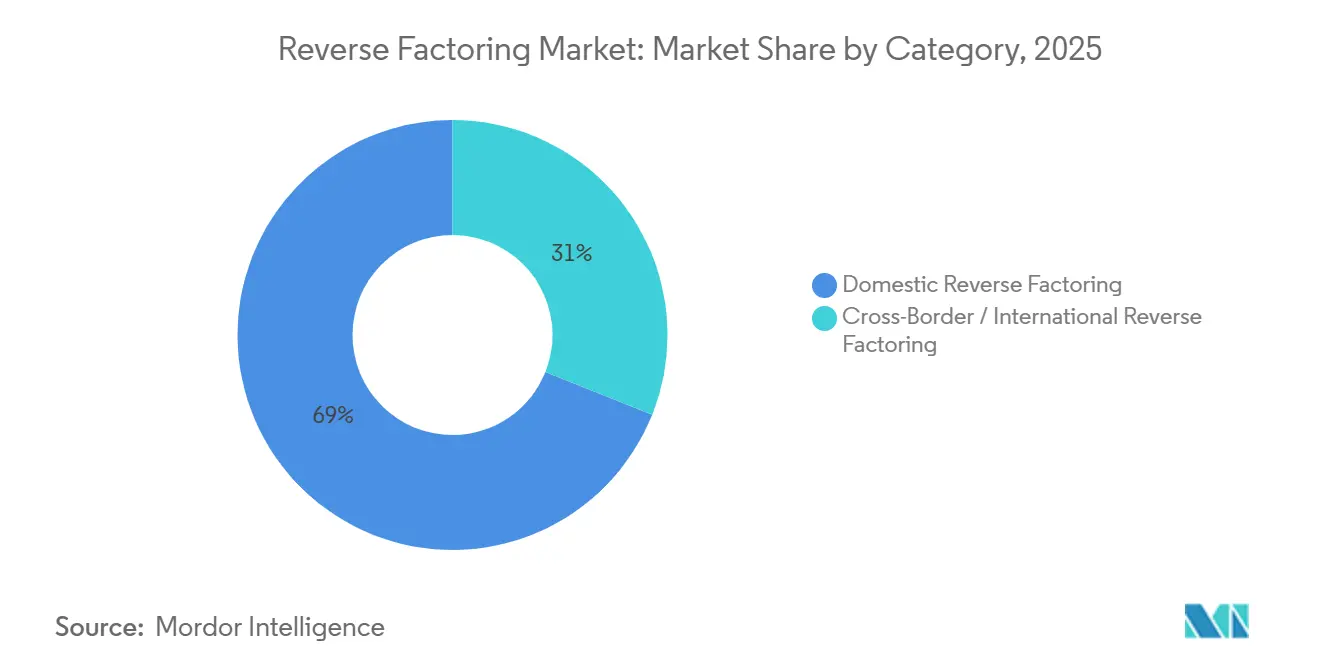
- Par catégorie, les programmes domestiques détenaient 68,96 % de la part du marché du Reverse Factoring en 2025, tandis que les programmes transfrontaliers et internationaux devraient croître à un CAGR de 10,77 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication représentait 21,03 % de la taille du marché du Reverse Factoring en 2025, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 11,43 % jusqu'en 2031.
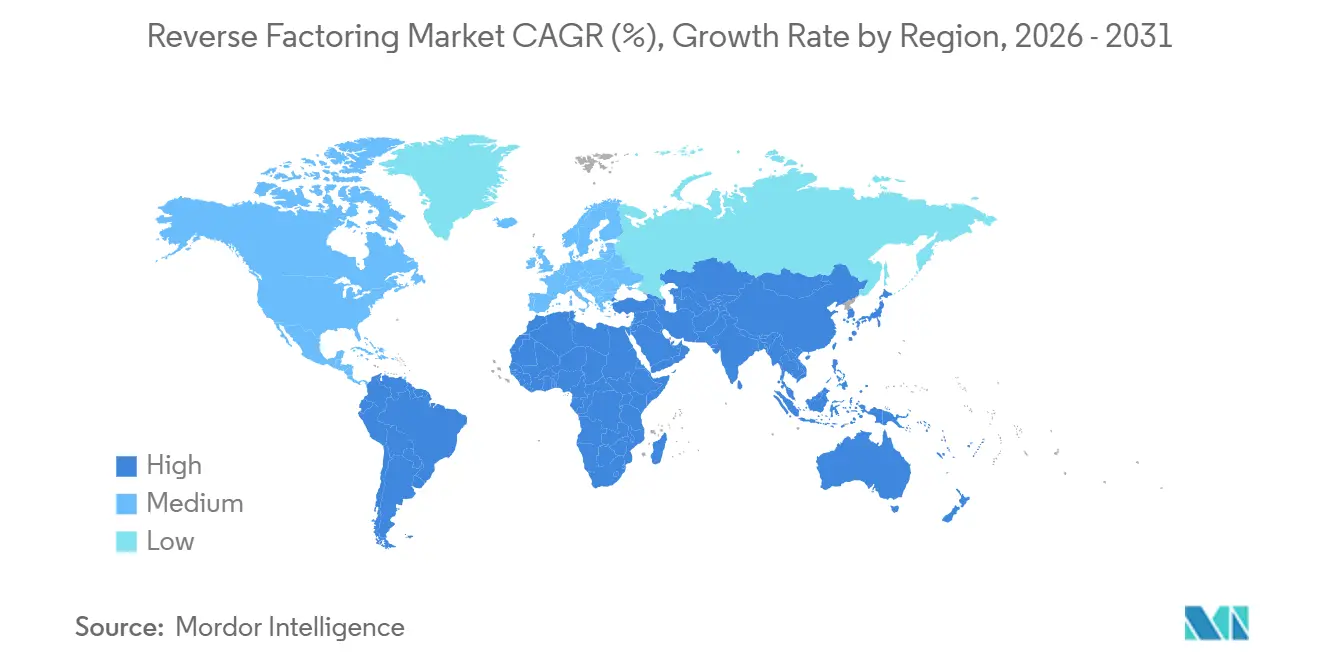
- Par géographie, l'Europe a capturé 39,12 % de la part du marché du Reverse Factoring en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression croissante sur le fonds de roulement dans les réseaux de fournisseurs | +2.0% | Mondial, avec un impact concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Programmes de liquidité pilotés par les acheteurs intégrés dans les flux de travail des achats et des comptes fournisseurs | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Expansion des plateformes multi-financeurs activées par les fintechs | +1.5% | Mondial, avec une accélération en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Numérisation de la validation des factures et de la notation du risque | +1.3% | Mondial, avec des retombées de l'Asie-Pacifique vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Programmes de financement ESG et de financement durable des fournisseurs | +0.9% | Europe et Amérique du Nord, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Complexité du commerce transfrontalier et allongement des cycles de paiement | +0.8% | Asie-Pacifique, avec des retombées en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression croissante sur le fonds de roulement dans les réseaux de fournisseurs
Le marché du Reverse Factoring bénéficie d'une nette augmentation de la pression de financement des fournisseurs, les délais de paiement des grandes entreprises ayant atteint 41 jours fin 2024[1]C2FO, "Année record pour C2FO marquant un tournant dans le paysage du financement commercial," Salle de presse C2FO, c2fo.com. Ce même environnement a laissé de nombreux fournisseurs de plus petite taille avec moins d'options de crédit à faible coût, ce qui rend les programmes de paiement anticipé adossés aux acheteurs plus pertinents sur l'ensemble du marché du Reverse Factoring. Le Rapport mondial sur le financement de la chaîne d'approvisionnement 2025 a également montré que le volume de financement des créances approuvées a progressé pour atteindre 2 462 milliards USD en 2024, indiquant que les acheteurs et les fournisseurs ont continué à recourir au financement structuré des créances même dans des conditions de liquidité plus restrictives. Cela est important pour le marché du Reverse Factoring car le produit aligne directement l'accès aux fonds du fournisseur sur la solvabilité de l'acheteur plutôt que sur le profil d'emprunt autonome du fournisseur. En conséquence, le marché du Reverse Factoring voit sa demande portée par un besoin opérationnel réel plutôt que par une expérimentation de trésorerie à court terme.
Programmes de liquidité pilotés par les acheteurs intégrés dans les flux de travail des achats et des comptes fournisseurs
Le marché du Reverse Factoring est également soutenu par le passage d'outils de trésorerie autonomes à des solutions de flux de travail intégrées dans les logiciels d'entreprise. J.P. Morgan Payments a lancé en juillet 2025 une solution de financement de la chaîne d'approvisionnement intégrée à Oracle Fusion Cloud ERP, et la société a indiqué que ce modèle avait réduit une mise en œuvre typique de six mois à un processus d'activation simplifié pour les acheteurs et les fournisseurs[2]J.P. Morgan Payments, "J.P. Morgan Payments lance une solution de financement de la chaîne d'approvisionnement de pointe avec Oracle," BusinessWire, businesswire.com. SAP Taulia a ensuite annoncé en mai 2026 qu'il avait dépassé 1,2 trillion USD de volume de transactions annuel et introduit un Agent de fonds de roulement alimenté par l'IA intégré dans SAP Joule, démontrant comment le marché du Reverse Factoring se rapproche de l'exécution native des flux de travail au sein des systèmes ERP. L'adoption des programmes de Reverse Factoring est liée aux coûts de financement, à l'équité et à la standardisation, et les structures liées aux ERP favorisent la standardisation car les données de facturation et de paiement se trouvent déjà dans le système d'exploitation. Cela augmente les coûts de changement pour les acheteurs et fait progressivement de l'intégration des plateformes un facteur concurrentiel plus important sur le marché du Reverse Factoring.
Expansion des plateformes multi-financeurs activées par les fintechs
Le marché du Reverse Factoring gagne en capacité grâce aux modèles multi-financeurs, qui réduisent les contraintes auxquelles les programmes à banque unique peuvent être confrontés lors de périodes de demande plus élevée ou de conditions de crédit plus restrictives. C2FO a dépassé 500 milliards USD de financement cumulé du fonds de roulement en mars 2026, et la société a associé cette échelle à un réseau de partenaires comprenant 16 partenaires bancaires et 17 nouveaux programmes de financement dynamique des fournisseurs signés en 2024. L'IFC a reconnu ce modèle en avril 2026, nommant C2FO son Meilleur Partenaire Commercial pour la Chaîne d'Approvisionnement pour 2026 et soulignant le rôle de la plateforme dans la réduction des lacunes de financement dans les marchés émergents. La plateforme FIS Supply Chain Finance a également été sélectionnée par Glencore en mai 2026 pour une titrisation de créances commerciales de 2,55 milliards USD, démontrant que les modèles pilotés par les plateformes participent désormais à des structures opérant à très grande échelle[3]FIS, "La plateforme FIS Supply Chain Finance alimente la titrisation historique de créances commerciales pétrolières et gazières de Glencore d'une valeur de 2,55 milliards USD," BusinessWire, businesswire.com. Ces développements réduisent l'écart pratique entre l'exécution pilotée par les banques et celle pilotée par les plateformes sur l'ensemble du marché du Reverse Factoring.
Numérisation de la validation des factures et de la notation du risque
Le marché du Reverse Factoring devient plus facile à développer à mesure que la validation des factures et l'évaluation du crédit évoluent vers des processus numériques plus automatisés. La FCI a rapporté que 50 % des institutions financières acceptent désormais la facturation électronique, et que plus de 61 % des factures au sein de ces systèmes sont traitées électroniquement, indiquant une base opérationnelle plus solide pour les flux de travail du financement des fournisseurs. Le Rapport mondial sur le financement de la chaîne d'approvisionnement 2025 a également cité une analyse du début 2024 montrant que l'adoption de l'IA dans la gestion de la chaîne d'approvisionnement et des stocks a réduit les coûts de 63 % pour les premiers adoptants, soutenant l'argument en faveur de coûts opérationnels plus faibles dans l'intégration numérique et le traitement des factures[4]BCR Publishing et Citi, "Rapport mondial sur le financement de la chaîne d'approvisionnement 2025," Citi, citigroup.com. Le même rapport a cité une enquête de la Banque d'Angleterre montrant que 16 % des entreprises de services financiers utilisaient déjà l'IA pour l'évaluation du risque de crédit, et que 19 % supplémentaires prévoyaient de l'adopter, indiquant que l'automatisation du risque s'intègre dans les flux de travail financiers courants. La version Extended Flow with Payables de SAP Taulia publiée en mai 2026 a également illustré comment le marché du Reverse Factoring évolue vers une optimisation au niveau de la facture qui peut différer les paiements des acheteurs tout en finançant les fournisseurs de manière anticipée.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance des fournisseurs envers les partenaires de financement désignés par les acheteurs | -0.5% | Mondial, plus prononcé en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Sensibilité en matière de divulgation, de comptabilité et de réputation autour des structures de financement de la chaîne d'approvisionnement | -0.4% | Europe et Amérique du Nord, principalement dans les marchés adoptant les normes IFRS | Moyen terme (2-4 ans) |
| Friction lors de l'intégration des petits fournisseurs et des réseaux à faible maturité numérique | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité juridique et opérationnelle dans les programmes multi-juridictions | -0.3% | Programmes transfrontaliers à l'échelle mondiale, avec une concentration en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance des fournisseurs envers les partenaires de financement désignés par les acheteurs
Le marché du Reverse Factoring présente encore un risque de concentration lorsqu'un acheteur s'appuie sur un partenaire de financement unique ou principal pour les paiements aux fournisseurs. Dans cette structure, les fournisseurs dépendent d'une relation de financement qu'ils n'ont pas choisie et qu'ils ne peuvent pas facilement remplacer, ce qui peut fragiliser la résilience du programme si la capacité se resserre ou si les prix changent. Les structures multi-financeurs offrent une réponse pratique à ce problème, mais leur adoption parmi les acheteurs du marché intermédiaire reste plus lente que ce que les commentaires généraux du secteur laissent parfois entendre. Cela signifie que le marché du Reverse Factoring est encore confronté à un écart d'exécution significatif entre les programmes les plus importants et les mieux diversifiés et le reste de la base d'acheteurs adressable.
Sensibilité en matière de divulgation, de comptabilité et de réputation autour des structures de financement de la chaîne d'approvisionnement
Le marché du Reverse Factoring est également façonné par un contrôle plus strict de la divulgation et de la classification des arrangements de financement des fournisseurs. Les entreprises ont désormais de plus fortes incitations à examiner si les passifs des programmes appartiennent aux comptes fournisseurs ou aux emprunts, et cette question est importante car le traitement au bilan peut affecter la façon dont les investisseurs et les prêteurs interprètent la qualité de la liquidité. La Fondation IFRS a noté dans sa mise à jour de l'IASB de janvier 2026 que les questions de classification et les orientations connexes étaient encore en discussion, suggérant que l'élaboration des politiques pour le marché du Reverse Factoring reste active plutôt que stabilisée. Pour les grands acheteurs multinationaux, cette incertitude peut ralentir l'expansion, remodeler la communication sur les programmes et accroître la prudence autour du développement visible du marché du Reverse Factoring.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie :
les programmes domestiques ancrent le marché, le volume transfrontalier s'accélèreLes programmes domestiques représentaient 68,96 % de la part du marché du Reverse Factoring en 2025, ce qui a maintenu cette catégorie en position dominante dans l'ensemble du mix de segments. Ce résultat reflète la mise en place plus simple des structures à juridiction unique, les relations bancaires plus profondes disponibles dans les marchés matures, et les charges juridiques et opérationnelles plus faibles associées à l'exécution domestique. Le marché du Reverse Factoring a donc continué à s'appuyer sur les programmes domestiques comme principale base de revenus, notamment en Europe et en Amérique du Nord, où le financement des créances piloté par les acheteurs est déjà intégré dans les grandes opérations financières des entreprises. Une analyse de mars 2026 des sociétés du DAX-40 allemand a décrit le Reverse Factoring comme un standard de trésorerie parmi les grandes entreprises, ce qui soutient l'idée que les programmes domestiques restent profondément ancrés dans les environnements d'entreprise matures. Cette catégorie continue de bénéficier de moins de variables juridiques transfrontalières, de moins de complications liées aux changes étrangers et de cycles de déploiement des programmes plus rapides que les structures internationales.
Le Reverse Factoring transfrontalier et international devrait croître à un CAGR de 10,77 % entre 2026 et 2031, ce qui en fait la catégorie à la croissance la plus rapide sur le marché du Reverse Factoring. Cette trajectoire de croissance reflète les besoins de financement des réseaux de fournisseurs qui s'étendent désormais sur des corridors de fabrication orientés vers l'exportation, notamment en Asie du Sud-Est. La FCI a rapporté que l'affacturage international a progressé de 12 % en 2024, tandis que les volumes du commerce mondial n'ont augmenté que de 2 %, suggérant un rôle plus important pour le soutien commercial axé sur le financement. Drip Capital a également dépassé 9 milliards USD de transactions cumulées de financement du commerce transfrontalier en avril 2026, auprès de plus de 11 000 entreprises dans plus de 100 pays, montrant que les acteurs numériques captent une part du volume que les structures bancaires traditionnelles n'ont pas servi efficacement. Le secteur du Reverse Factoring voit donc la catégorie évoluer vers des cas d'utilisation internationaux, même si les programmes domestiques représentent encore la majeure partie des revenus actuels.


Par secteur d'utilisation finale :
la fabrication en tête, le commerce de détail et le commerce électronique redéfinissent la demandeLa fabrication détenait 21,03 % de la part du marché du Reverse Factoring en 2025, ce qui en faisait le plus grand segment d'utilisation finale du rapport. La position dominante de ce segment est due aux longs cycles d'approvisionnement, aux grandes bases de fournisseurs et aux valeurs de factures élevées, qui améliorent tous l'adéquation économique des programmes de liquidité pilotés par les acheteurs. Le marché du Reverse Factoring est resté particulièrement pertinent pour les fabricants car les équipementiers gèrent souvent de grands réseaux de fournisseurs qui ont besoin d'une conversion de trésorerie prévisible et d'un traitement ordonné des créances. La participation active du transport et de la logistique, de la santé, des technologies de l'information et des télécommunications, de la construction, de l'automobile, et de l'énergie et des services publics montre que l'adoption est déjà large, même si la fabrication est en tête.
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 11,43 % de 2026 à 2031, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide sur le marché du Reverse Factoring. Cela reflète le modèle opérationnel des détaillants nativement numériques qui travaillent avec de très grands réseaux de fournisseurs et gèrent souvent des marges étroites sur des volumes de transactions élevés. Les grands détaillants ont étendu les délais de paiement à 60 à 90 jours ou plus, augmentant le besoin de financement structuré des fournisseurs qui peut préserver la stabilité du réseau sans modifier les objectifs de liquidité des acheteurs. L'essor du commerce électronique B2B et du commerce de détail omnicanal renforce également la demande d'outils de financement des fournisseurs intégrés qui s'activent lors de l'approbation des factures dans le flux de transactions. Le secteur du Reverse Factoring voit donc le commerce de détail et le commerce électronique devenir un moteur de croissance majeur, même si la fabrication ancre toujours la plus grande base installée.
Analyse géographique
Marché européen du Reverse Factoring
L'Europe a représenté 39,12 % du marché du reverse factoring en 2025, maintenant sa position de leader en termes de chiffre d'affaires. Cette position reflète une combinaison de maturité du marché, de programmes établis pilotés par les acheteurs, d'une attention réglementaire portée aux délais de paiement et du rôle prépondérant des banques européennes dans le financement des créances approuvées. Assifact a rapporté que le chiffre d'affaires du factoring en Italie a atteint 289,1 milliards EUR (340,07 milliards USD) en 2025 et que les opérations de financement de la chaîne d'approvisionnement ont progressé de 6,91 % d'une année sur l'autre jusqu'en avril 2026, ce qui confirme que les principaux marchés européens sont restés actifs en 2026. La Banque européenne d'investissement et Santander ont également signé des accords de garantie en mars 2026 permettant 900 millions EUR (1 058,7 millions USD) de nouveaux financements de la chaîne d'approvisionnement pour des entreprises opérant dans des secteurs stratégiques, démontrant ainsi que le soutien en capital adossé au secteur public renforce l'activité des programmes commerciaux. L'importance de l'Europe sur le marché du reverse factoring repose donc toujours à la fois sur la profondeur du secteur bancaire privé et sur des canaux institutionnels de capital favorables.
Marché du Reverse Factoring en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché du reverse factoring. La base de volume de la région reste concentrée en Chine, au Japon et en Corée du Sud, tandis que les économies d'Asie du Sud-Est telles que le Vietnam, l'Indonésie, la Thaïlande et la Malaisie présentent un avantage d'adoption plus marqué en raison de leurs structures manufacturières orientées vers l'exportation. L'Inde s'est distinguée par une hausse de 120 % des volumes de factoring au cours de la période de référence 2024, ce qui en fait le marché du factoring majeur à la croissance la plus rapide mentionné dans le rapport. L'univers des programmes en Inde s'élargit également, le mandat TReDS de la Reserve Bank of India, entré en vigueur en mars 2025, obligeant les entreprises publiques centrales et les sociétés dont le chiffre d'affaires annuel dépasse 250 crore INR (29 millions USD) à s'enregistrer. Singapour et l'Australie continuent de jouer un rôle de plateforme régionale importante pour l'administration transfrontalière et la gestion des programmes à l'échelle du corridor Asie-Pacifique.
Marché du Reverse Factoring dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord maintient une large base installée sur le marché du reverse factoring, le World Supply Chain Finance Report 2025 ayant indiqué que la région représentait 49 % du volume mondial de financement des créances approuvées en 2024. La même source a montré que la croissance régionale était de 4 % d'une année sur l'autre jusqu'en novembre 2024, ce qui suggère que l'Amérique du Nord se trouve désormais dans un cycle de mise à niveau à un stade avancé plutôt que dans une phase d'adoption de première vague. L'Amérique du Sud bénéficie du soutien en capital de bailleurs de fonds multilatéraux, notamment la facilité IFC et Santander annoncée en juin 2025, qui devrait soutenir 1,5 milliard USD de transactions de financement de la chaîne d'approvisionnement sur 3 ans. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, mais l'Afrique a affiché la meilleure performance régionale au niveau mondial en 2024, avec une croissance du volume de financement de la chaîne d'approvisionnement de 14 % à 15 % à partir d'une base faible. Le marché du reverse factoring est donc partagé entre des régions matures qui modernisent leurs modèles opérationnels et des régions émergentes qui développent encore leurs capacités grâce aux plateformes numériques et au soutien de la finance de développement.

Paysage concurrentiel
Le marché du Reverse Factoring est divisé en 2 grands groupes. Le premier comprend les banques de transactions mondiales qui ancrent les grands programmes d'acheteurs avec un financement au bilan. Le second est composé de plateformes à dominante technologique qui se distinguent par la rapidité d'intégration, l'accès multi-financeurs et l'intégration dans les logiciels d'entreprise. JPMorgan Chase, HSBC, BNP Paribas, Citigroup, Santander, Barclays, Deutsche Bank, Standard Chartered et Bank of America sont des noms majeurs dans la concurrence pilotée par les banques. Il identifie également SAP Taulia, C2FO et PrimeRevenue comme d'importants participants pilotés par les plateformes qui développent l'origination des programmes grâce à une intégration plus rapide et à une meilleure connectivité des flux de travail.
L'exécution stratégique sur le marché du Reverse Factoring est de plus en plus définie par l'intégration et la conception des produits. J.P. Morgan Payments a lancé en juillet 2025 une solution de financement de la chaîne d'approvisionnement intégrée à Oracle Fusion Cloud ERP, avec FedEx comme premier déploiement, et la société a indiqué que l'intégration avait réduit les délais de mise en œuvre de plusieurs mois à un processus d'activation beaucoup plus simple. SAP Taulia a annoncé en mai 2026 qu'il avait dépassé 1,2 trillion USD de volume de transactions annuel et introduit de nouveaux outils de fonds de roulement activés par l'IA, démontrant une orientation claire vers la transformation du financement des fournisseurs en une capacité opérationnelle plus profonde au sein des systèmes d'entreprise. C2FO a franchi le cap des 500 milliards USD de financement cumulé en mars 2026, puis s'est développé davantage dans les marchés émergents grâce au lancement en avril 2026 de CycleFlow au Nigeria avec l'IFC. Ces mouvements montrent que l'échelle, l'intégration des flux de travail et l'expansion géographique sont désormais au cœur du positionnement concurrentiel sur le marché du Reverse Factoring.
La reconnaissance et l'adaptation régionale façonnent également le leadership sur le marché du Reverse Factoring. Global Finance Magazine a nommé Societe Generale Meilleur Fournisseur de Financement de la Chaîne d'Approvisionnement, Banque, pour 2025, tandis que Santander a reçu le prix du Meilleur Programme SCF Durable et de la Meilleure Mise en Œuvre Client, et MUFG a remporté le prix de la Meilleure Solution d'Escompte Dynamique. SAP Taulia a également lancé en février 2026 un programme de financement de la chaîne d'approvisionnement conforme à la charia pour la Saudi Electricity Company avec Manafa, ce qui montre comment une conception de conformité sur mesure peut aider les fournisseurs de plateformes à gagner des parts dans le CCG. Le rôle de la plateforme FIS Supply Chain Finance dans la titrisation de créances de 2,55 milliards USD de Glencore a également montré que les fournisseurs de plateformes s'engagent dans des structures plus importantes et plus complexes qui étaient autrefois plus étroitement associées aux canaux de la banque d'investissement. Le tableau concurrentiel sur le marché du Reverse Factoring reste donc actif plutôt que figé, les grandes banques conservant des relations profondes avec les acheteurs et les plateformes numériques gagnant du terrain là où la rapidité d'intégration, la flexibilité des produits et la personnalisation de la conformité sont les plus importantes.
Leaders du secteur du Reverse Factoring
SAP Taulia
C2FO
PrimeRevenue
HSBC
FIS Supply Chain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Reverse Factoring
- C2FO
- SAP Taulia
- PrimeRevenue
- FIS Supply Chain
- Tradeshift
- Finastra
- HSBC
- JPMorgan Chase
- BBVA
- Barclays
- Deutsche Bank
- Societe Generale
- Standard Chartered
- BNP Paribas
- Bank of America
- Citi
- Wells Fargo
- Mizuho Financial Group
- MUFG Bank
- Santander

Recent Industry Developments in Marché du Reverse Factoring
- Mai 2026 : SAP Taulia a annoncé des innovations en matière de fonds de roulement alimentées par l'IA lors de SAP Sapphire, notamment un Agent de fonds de roulement intégré dans SAP Joule et une nouvelle fonctionnalité Extended Flow with Payables qui utilise l'IA pour identifier les combinaisons optimales de factures pour le paiement différé et le financement anticipé des fournisseurs. La société a simultanément révélé qu'elle avait dépassé 1,2 trillion USD de volume de transactions annuel via sa plateforme. La disponibilité générale de l'Agent de fonds de roulement est prévue pour le quatrième trimestre 2026.
- Mai 2026 : La plateforme FIS Supply Chain Finance, anciennement Demica, a été sélectionnée par Glencore PLC pour soutenir le programme inaugural de titrisation de créances commerciales pour son activité de matières premières pétrolières et gazières, avec une valeur de transaction de 2,55 milliards USD. La transaction a démontré comment les plateformes spécialisées de financement de la chaîne d'approvisionnement participent à des structures de marchés de capitaux à grande échelle, auparavant dominées par les banques d'investissement.
- Avril 2026 : Drip Capital a dépassé 9 milliards USD de transactions cumulées de financement du commerce transfrontalier depuis sa création, au service de plus de 11 000 entreprises dans plus de 100 pays. Cette étape a été annoncée alors que les entreprises américaines du marché intermédiaire accéléraient la diversification de leurs fournisseurs en dehors de la Chine, positionnant la plateforme de souscription native à l'IA de Drip comme un facilitateur clé de cette réorientation.
- Avril 2026 : C2FO et l'IFC ont officiellement lancé CycleFlow, une plateforme de financement de la chaîne d'approvisionnement pour les PME nigérianes, représentant la première phase d'une stratégie de Plateforme nationale de fonds de roulement pour l'Afrique et d'autres marchés émergents. La plateforme avait déjà sécurisé des clients multinationaux et locaux au moment du lancement.


Périmètre du rapport mondial sur le marché du Reverse Factoring
| Reverse Factoring domestique |
| Reverse Factoring transfrontalier / international |
| Fabrication |
| Transport et logistique |
| Technologies de l'information et télécommunications |
| Santé |
| Construction |
| Commerce de détail et commerce électronique |
| Automobile |
| Énergie et services publics |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par catégorie | Reverse Factoring domestique | |
| Reverse Factoring transfrontalier / international | ||
| Par secteur d'utilisation finale | Fabrication | |
| Transport et logistique | ||
| Technologies de l'information et télécommunications | ||
| Santé | ||
| Construction | ||
| Commerce de détail et commerce électronique | ||
| Automobile | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du Reverse Factoring d'ici 2031 ?
Le marché du Reverse Factoring devrait atteindre 1 089,93 milliards USD d'ici 2031, contre 737,68 milliards USD en 2026, avec un CAGR de 8,12 % sur la période 2026 à 2031.
Quelle région est en tête de l'activité de Reverse Factoring aujourd'hui ?
L'Europe était en tête avec une part de revenus de 39,12 % en 2025, soutenue par une infrastructure bancaire mature, une réglementation sur les délais de paiement et des programmes de financement établis pilotés par les acheteurs.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2031, l'Inde et les marchés d'Asie du Sud-Est orientés vers l'exportation étant à l'origine d'une grande partie de la dynamique.
Quelle catégorie se développe le plus rapidement, les programmes domestiques ou transfrontaliers ?
Les programmes domestiques sont restés plus importants avec une part de revenus de 68,96 % en 2025, mais les programmes transfrontaliers et internationaux croissent plus rapidement à un CAGR de 10,77 % jusqu'en 2031.
Quel est le plus grand segment d'utilisation finale dans ce domaine ?
La fabrication était le plus grand segment d'utilisation finale, représentant 21,03 % des revenus en 2025, portée par de longs cycles d'approvisionnement, de grands réseaux de fournisseurs et des valeurs de factures élevées.
Qu'est-ce qui pousse l'adoption parmi les détaillants et les vendeurs en ligne ?
Le commerce de détail et le commerce électronique est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR de 11,43 % jusqu'en 2031, porté par de grands réseaux de fournisseurs et des délais de paiement plus longs, qui augmentent la demande de financement intégré des fournisseurs.
Dernière mise à jour de la page le:



