
Taille et Part du Marché du Financement des Créances Clients
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.95 Trillions de dollars américains |
| Taille du Marché (2031) | 6.29 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Financement des Créances Clients par Mordor Intelligence
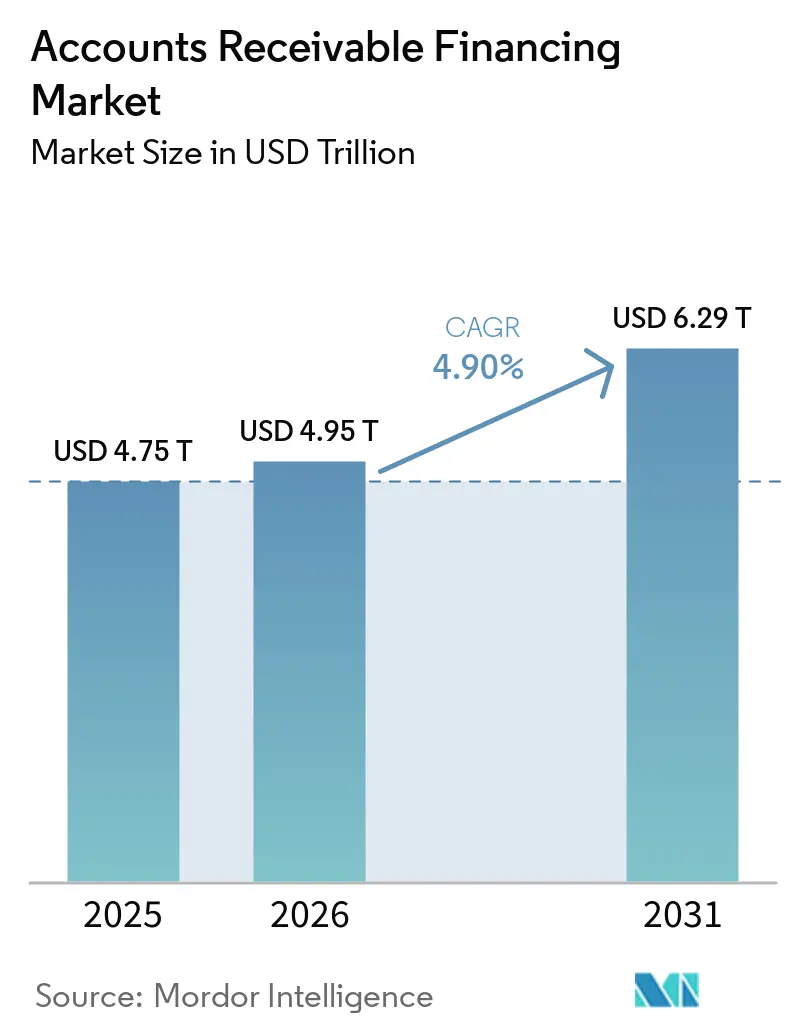
La taille du Marché du Financement des Créances Clients était évaluée à 4,75 billions USD en 2025 et devrait croître de 4,95 billions USD en 2026 pour atteindre 6,29 billions USD d'ici 2031, à un CAGR de 4,90 % durant la période de prévision (2026-2031).
Le marché du financement des créances clients est soutenu par des cycles de paiement plus longs, un accès plus restreint au crédit conventionnel et une utilisation plus large des enregistrements de factures numériques. FCI a rapporté que le chiffre d'affaires mondial de l'affacturage a dépassé 4 billions EUR (4,67 billions USD) en 2025, ce qui a témoigné d'une utilisation continue du financement adossé aux créances dans des conditions économiques changeantes. Le financement de la chaîne d'approvisionnement étend les programmes de financement aux niveaux inférieurs des fournisseurs, où le financement formel était auparavant limité. Les fournisseurs accordent donc une plus grande importance aux données de facturation, aux historiques de paiement et à l'intégration avec les systèmes d'entreprise. Les changements réglementaires en Europe et en Inde soutiennent également l'utilisation formelle des factures vérifiées, ce qui peut réduire les coûts de vérification et améliorer l'accès au financement.
Principaux Enseignements du Rapport
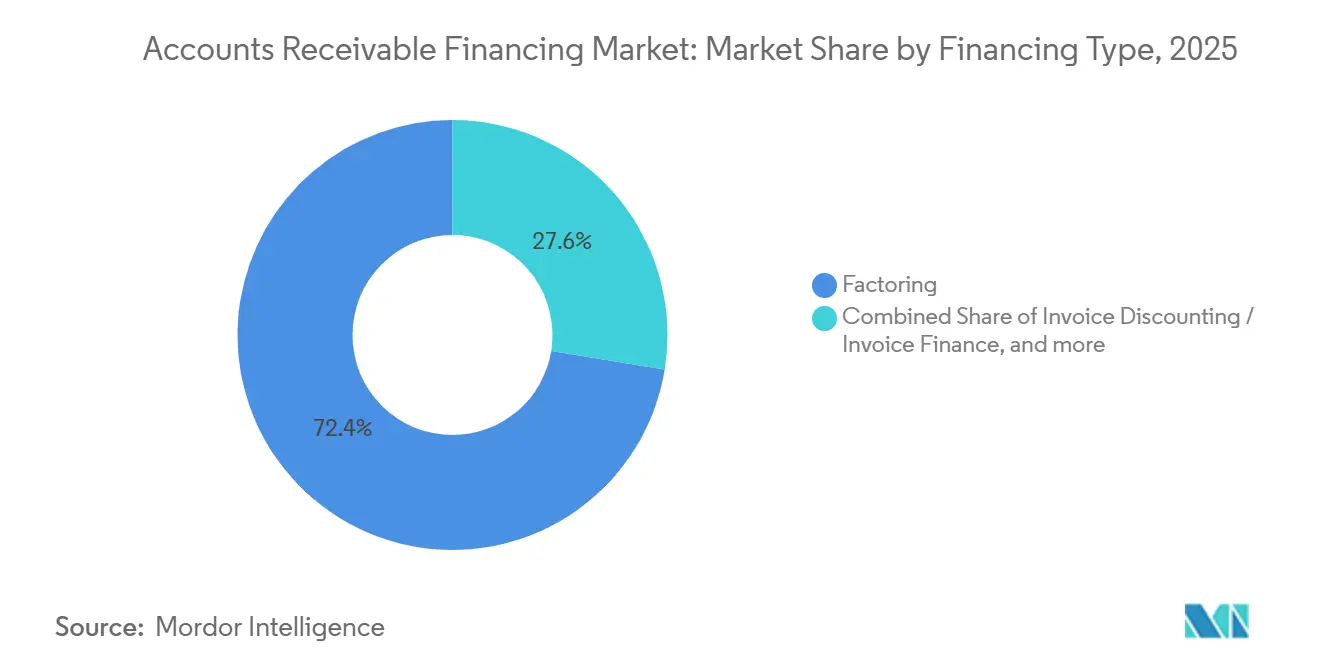
- Par type de financement, l'affacturage a capturé 72,43 % de la part du marché du financement des créances clients en 2025, tandis que l'escompte de factures et le financement sur factures devraient croître à un CAGR de 6,82 % jusqu'en 2031.
- Par type de fournisseur, les banques ont capturé 87,69 % de la part du marché du financement des créances clients en 2025, tandis que les établissements financiers non bancaires devraient croître à un CAGR de 8,21 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont capturé 55,37 % de la part du marché du financement des créances clients en 2025, tandis que les PME devraient croître à un CAGR de 6,53 % jusqu'en 2031.
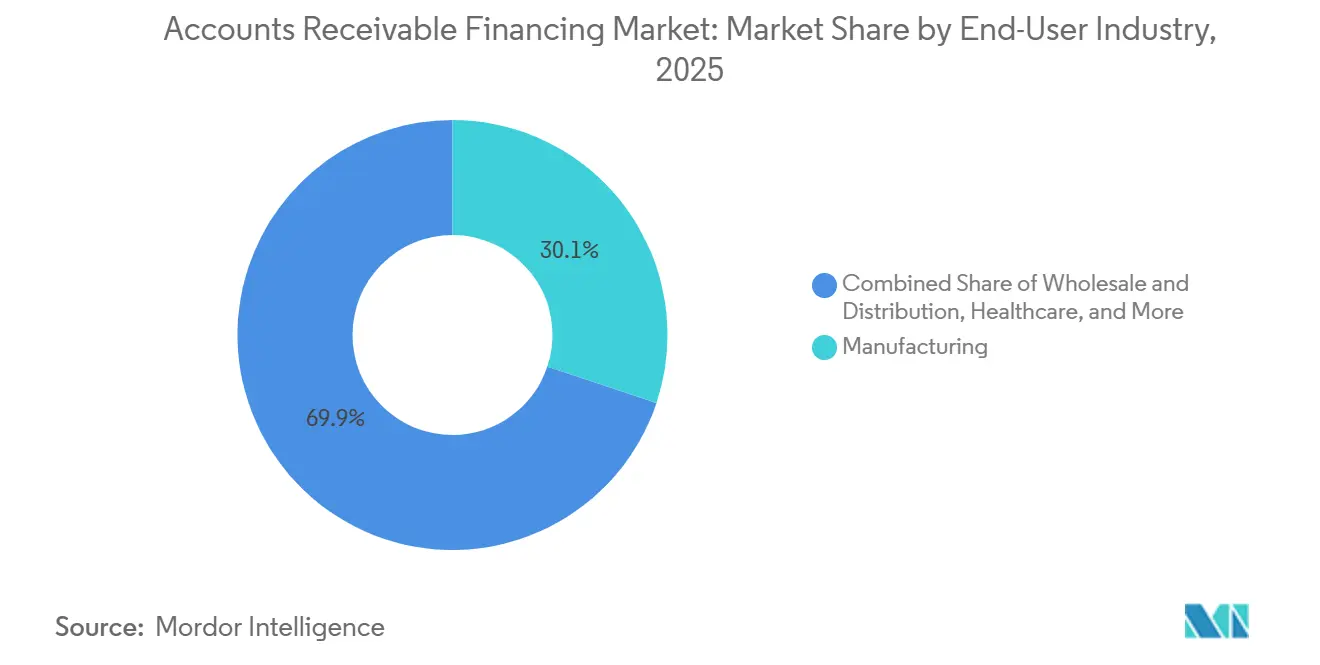
- Par secteur d'activité des utilisateurs finaux, l'industrie manufacturière a capturé 30,12 % de la part du marché du financement des créances clients en 2025, tandis que le commerce de détail et le commerce électronique devraient croître à un CAGR de 7,58 % jusqu'en 2031.
- Par portée géographique des transactions, les transactions nationales ont capturé 81,87 % de la part du marché du financement des créances clients en 2025, tandis que les transactions internationales devraient croître à un CAGR de 7,19 % jusqu'en 2031.
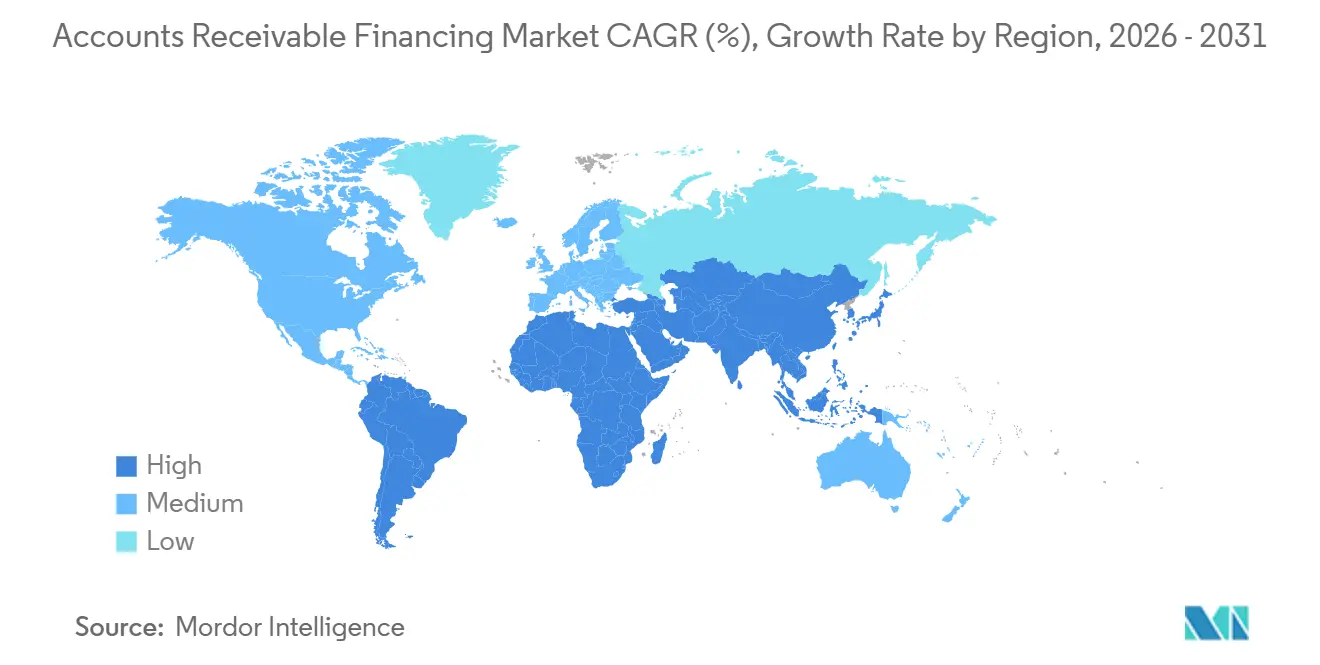
- Par géographie, l'Europe a capturé 66,32 % de la part du marché mondial du financement des créances clients en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Financement des Créances Clients
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Allongement des Cycles de Paiement B2B Accroissant la Pression sur le Fonds de Roulement | +1.3% | Mondial, avec la plus grande pertinence en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Plus Grande Dépendance des PME au Financement des Créances en Raison d'un Accès Limité au Crédit Traditionnel | +1.1% | Asie-Pacifique, Amérique du Sud et MEA, avec une pertinence croissante en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance du Commerce en Compte Ouvert et du Commerce Transfrontalier | +0.8% | Asie-Pacifique et Europe, avec des retombées vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption du Financement de la Chaîne d'Approvisionnement pour la Liquidité des Fournisseurs | +0.5% | Amérique du Nord et Europe, avec des gains précoces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration Numérique des Données de Facturation, de Paiement et d'Entreprise | +0.7% | Mondial, avec une adoption rapide en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande de Financement à Court Terme Flexible et Non Dilutif | +0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Pression sur le Fonds de Roulement Due à l'Allongement des Cycles de Paiement B2B
L'allongement des délais de paiement dans l'industrie manufacturière, le commerce de détail et la logistique accroît le besoin de financement des créances clients. Les fournisseurs qui attendent 60, 90 ou 120 jours pour être payés peuvent faire face à un déficit de financement que les facilités de crédit renouvelables ne comblent pas toujours efficacement. Ce besoin de financement est une source clé de demande sur le marché du financement des créances clients. Citi a indiqu dans son rapport de financement de la chaîne d'approvisionnement 2026 que l'IA est utilisée pour automatiser la souscription des PME, car les examens traditionnels peuvent être coûteux pour les petites transactions de fournisseurs[1]Citi, "Financement de la Chaîne d'Approvisionnement 2026," Citi Global Insights, citigroup.com.. L'Allemagne a enregistré 423,5 milliards EUR (494,7 milliards USD) de volume d'affacturage en 2025, soit une augmentation de 6,2 %, tandis que le PIB du pays a progressé de 0,2 % la même année. Ce contraste montre pourquoi les créances vérifiées peuvent devenir plus importantes lorsque les entreprises font face à des conditions de crédit bancaire plus restrictives.
Dépendance Croissante des PME au Financement des Créances en Raison d'un Accès Limité au Crédit Traditionnel
Les PME sont souvent mal desservies car les programmes de financement de la chaîne d'approvisionnement tendent à se concentrer sur les fournisseurs de plus grande taille. La Chambre de Commerce Internationale a noté que les petites entreprises peuvent faire face à des exigences en matière de garanties, d'historique de crédit et de relations qui limitent l'accès aux produits conventionnels de fonds de roulement[2] Chambre de Commerce Internationale, "Pourquoi les PME sont le Maillon Manquant dans le Financement de la Chaîne d'Approvisionnement," ICC Academy, academy.iccwbo.org.. Cet écart crée un problème d'accès évident au sein du marché du financement des créances clients. La plateforme TReDS de l'Inde a dépassé INR 2 lakh crore (23,4 milliards USD) en financement de factures en juin 2025, ce qui a indiqué un canal formel plus large pour l'escompte de factures. L'amendement de 2026 au développement des MSME a exigé que les Entreprises Publiques Centrales acheminent les règlements de factures MSME via les plateformes TReDS autorisées par la RBI. Cette orientation politique peut réduire le déficit de financement pour les petits fournisseurs et rendre les créances vérifiées plus utilisables pour les prêteurs.
Expansion du Commerce en Compte Ouvert et du Commerce Transfrontalier Accroissant les Besoins de Financement des Créances
Le commerce en compte ouvert expose directement les exportateurs au risque de paiement des acheteurs étrangers après l'expédition des marchandises. L'affacturage et l'escompte de factures peuvent aider les exportateurs à convertir ces créances en fonds de roulement tout en gérant une partie de ce risque. FCI a rapporté une croissance de l'affacturage de 8,7 % au Moyen-Orient et de 8,2 % en Amérique du Sud en 2025[3]FCI publie les statistiques mondiales de l'industrie 2025 alors que le marché mondial de l'affacturage dépasse 4 billions EUR - Business Money. Trafigura a finalisé une facilité d'escompte de créances syndiquée de 1 milliard USD en janvier 2025, en utilisant une assurance-crédit pour soutenir son traitement en capital. Les programmes transfrontaliers nécessitent encore un traitement minutieux des règles de priorité de cession et d'exécution dans les différentes juridictions.
Intégration Numérique des Données de Facturation, de Paiement et d'Entreprise Accélérant le Financement des Créances
Les données en temps réel sur les factures, la logistique et les paiements peuvent améliorer la rapidité et la qualité de la souscription des créances. Les fournisseurs peuvent utiliser ces données pour examiner le comportement de paiement et identifier les signaux de dilution avant que les factures ne deviennent des pertes sur créances. Cette capacité transforme la manière dont les fournisseurs servent le marché du financement des créances clients. SAP Taulia a facilité plus de 50 milliards USD de financement de la chaîne d'approvisionnement en 2025, soit une augmentation de 26 % en glissement annuel, et a rapporté plus de 1,2 billions USD de volume de transactions annuel[4]SAP Taulia, "Plus de 50 milliards USD de Financement Facilités via la Plateforme en 2025," SAP Taulia, taulia.com.. Le registre RADIAN de Colombie a enregistré 540 692 factures enregistrées d'une valeur de COP 15,3 billions (4,9 milliards USD) et 526 980 factures endossées d'une valeur de COP 15,0 billions (4,8 milliards USD) en 2026. Le marché du financement des créances clients peut bénéficier lorsque les enregistrements de factures deviennent plus standardisés et plus faciles à vérifier.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concentration du Crédit des Acheteurs et Risque de Défaut | -0.3% | Mondial, avec la plus grande pertinence dans les économies en développement et les segments du marché intermédiaire | Court terme (≤ 2 ans) |
| Risque de Fraude sur Factures, de Dilution et de Litige | -0.2% | Mondial, concentré dans les nouveaux marchés et les segments d'intégration numérique | Court terme (≤ 2 ans) |
| Différences dans les Lois de Cession, de Priorité et d'Exécution | -0.1% | Transactions transfrontalières, notamment en Asie-Pacifique, MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Complexité d'Intégration des Plateformes avec les Systèmes ERP Existants | -0.1% | Mondial, notamment dans les segments du marché intermédiaire et des PME | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration du Crédit des Acheteurs et Risque de Défaut Limitant la Capacité de Financement et les Taux d'Avance
Un portefeuille de créances peut être difficile à financer lorsqu'un ou quelques acheteurs représentent la majeure partie de sa valeur. Les politiques de crédit des fournisseurs appliquent généralement des limites de concentration, même lorsque le vendeur dispose d'un bon historique opérationnel. Ce problème est particulièrement pertinent pour les fournisseurs PME qui dépendent d'un grand client dans le commerce de détail ou l'automobile. Moody's a indiqué que des contreparties frauduleuses peuvent augmenter le délai de recouvrement des créances via des factures qui ne seront pas payées, ce qui peut combiner les risques de concentration et de fraude. Les banques ont également des incitations à appliquer des limites conservatrices aux portefeuilles concentrés en vertu des exigences d'adéquation des fonds propres.
Risque de Fraude sur Factures, de Dilution et de Litige Accroissant l'Exposition aux Pertes sur Créances
La fraude sur factures peut inclure le double financement, la pré-facturation et les créances fictives qui ne reflètent pas une vente réelle. Ces pratiques peuvent entraîner des pertes après que le financement a déjà été avancé et peuvent être difficiles à identifier dans une nouvelle relation avec une contrepartie. L'Association Internationale de l'Affacturage a rapporté que 99,8 % des fournisseurs dans une étude pluriannuelle ont connu au moins 1 événement de dilution, y compris des insuffisances causées par des retours, des remises ou des litiges de facturation. La dilution peut réduire les recouvrements même lorsque l'acheteur ne fait pas formellement défaut. Les fournisseurs ont donc besoin de contrôles anti-fraude, d'enregistrements de factures fiables et d'une tarification des réserves qui reflète les litiges et autres risques de recouvrement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Financement : L'Affacturage Domine le Volume Tandis que l'Escompte de Factures Croît Plus Rapidement
L'affacturage détenait 72,43 % du marché du financement des créances clients en 2025. Cette position reflète son modèle opérationnel établi et sa capacité à combiner liquidité, soutien au recouvrement et transfert du risque de crédit pour les fournisseurs. L'affacturage sans recours reste pertinent lorsque les vendeurs souhaitent une protection contre le non-paiement des acheteurs. Il fournit également un processus de gestion des créances après l'émission d'une facture. Cela peut être utile lorsque les petits fournisseurs ne disposent pas d'une capacité interne de recouvrement. L'activité d'affacturage et de confirming en Espagne a atteint 270,0 milliards EUR (292,0 milliards USD) en 2025, tandis que le confirming a atteint un record de 142,0 milliards EUR (153,0 milliards USD). Cette utilisation des créances fournisseurs confirmées par l'acheteur montre comment les programmes de créances et de dettes peuvent faire partie des opérations de paiement courantes. L'ampleur du confirming montre également l'importance de la participation des acheteurs dans les modèles de financement. Elle offre aux fournisseurs une plus grande clarté sur le moment où une facture approuvée peut être payée. L'affacturage reste donc central là où la liquidité et l'administration des créances sont requises conjointement.
L'escompte de factures et le financement sur factures devraient croître à un CAGR de 6,82 % jusqu'en 2031. Les entreprises de taille moyenne et les grandes entreprises utilisent ce produit lorsqu'elles souhaitent un financement confidentiel et le maintien de leurs relations avec les clients. Cet arrangement peut permettre à une entreprise de conserver son processus normal de recouvrement orienté client. Les exigences de facturation électronique et les connexions via interface de programmation d'application peuvent réduire la charge documentaire associée à ce modèle. Cela peut rendre le processus plus praticable pour les entreprises ayant des flux de factures réguliers. Les grandes entreprises utilisent également la titrisation de créances pour accéder au financement via des structures de marché des capitaux. Ces structures peuvent être utilisées lorsqu'un portefeuille a une échelle suffisante et des performances documentées. Le marché du financement des créances clients sert donc à la fois les besoins d'affacturage traditionnels et les modèles de financement basés sur les données. La distinction entre les deux approches dépend souvent du niveau de contrôle et de service souhaité par le vendeur.


Par Type de Fournisseur de Financement : Les Banques Conservent le Volume Tandis que les Établissements Financiers Non Bancaires Élargissent l'Accès
Les banques détenaient 87,69 % du marché du financement des créances clients en 2025. Leur position est soutenue par des coûts de financement plus faibles, une capacité de bilan et des relations de trésorerie établies avec de grands clients d'entreprise. Les programmes de financement de la chaîne d'approvisionnement menés par les banques peuvent également utiliser la qualité de crédit des acheteurs ancres pour soutenir le financement des fournisseurs. Cette approche peut donner aux fournisseurs accès à un financement lié à un acheteur qu'ils servent déjà. Les banques peuvent également combiner les produits de créances avec des relations plus larges de gestion de trésorerie. JPMorgan Chase a lancé son Accélérateur de Fonds de Roulement en mai 2026 pour combiner l'escompte dynamique, le financement de la chaîne d'approvisionnement et le financement des créances dans une seule interface. Ce produit illustre comment les grandes banques utilisent les systèmes numériques pour maintenir leur place dans le financement du fonds de roulement. Il reflète également le besoin d'une expérience utilisateur plus simple pour des produits de financement étroitement liés. Les fournisseurs ayant des relations clients établies adaptent ces relations aux flux de travail numériques.
Les établissements financiers non bancaires devraient croître à un CAGR de 8,21 % jusqu'en 2031. Leurs modèles opérationnels peuvent être adaptés aux petites transactions et aux activités transfrontalières, où la souscription automatisée réduit les coûts de traitement. Ils peuvent se concentrer sur des types de transactions qui ne correspondent pas aux processus bancaires standard. Leur capacité de financement peut également être complétée par des investisseurs institutionnels. Wayflyer et Fortress Investment Group ont annoncé un accord de flux progressif de 3 ans d'un montant de 1,5 milliard USD en juillet 2026, portant la capacité totale de la plateforme de Wayflyer à 4,5 milliards USD. L'accord montre comment une plateforme peut financer des actifs originés via un arrangement de capital dédié. Les règles de capital peuvent également encourager les banques à originer des actifs pour distribution plutôt que de conserver toutes les créances dans leurs propres bilans. Cela soutient un rôle plus important pour les établissements financiers non bancaires sur le marché du financement des créances clients. Cela peut également élargir la gamme de fournisseurs disponibles pour les petites entreprises.
Par Taille d'Entreprise : Les Grandes Entreprises Représentent Plus de Volume Tandis que les PME Gagnent en Accès
Les grandes entreprises ont représenté 55,37 % du volume total des transactions en 2025. Elles génèrent généralement des volumes de factures plus élevés et maintiennent des relations de trésorerie établies avec les banques, ce qui leur permet d'accéder au financement de la chaîne d'approvisionnement à des coûts de financement comparativement plus faibles. Leurs relations établies avec les acheteurs permettent également aux programmes de financement de s'étendre à de vastes réseaux de fournisseurs. De plus, les grandes entreprises disposent généralement de l'infrastructure technologique nécessaire pour intégrer les données d'approvisionnement, de facturation et de paiement, soutenant le déploiement efficace de solutions de paiement anticipé et d'escompte dynamique. SAP Taulia a rapporté 1,2 billions USD de volume de transactions annuel sur sa plateforme, soulignant l'ampleur de l'activité transactionnelle soutenue par les programmes d'acheteurs d'entreprise et leurs réseaux de fournisseurs. En conséquence, les programmes des grandes entreprises restent une source significative de volume de transactions sur le marché du financement de la chaîne d'approvisionnement.
Les PME devraient croître à un CAGR de 6,53 % jusqu'en 2031. Les plateformes numériques et les interventions politiques ouvrent des canaux qui favorisaient historiquement les grands fournisseurs. Ces mécanismes peuvent réduire l'effort nécessaire pour soumettre et vérifier une facture. Ils peuvent également donner aux fournisseurs un enregistrement plus standardisé pour la souscription. L'Enquête Économique 2025-26 de l'Inde a mis en évidence INR 8,1 lakh crore (95,3 milliards USD) de créances MSME en retard. La Chambre de Commerce Internationale a noté que les PME représentaient près de 90 % des entreprises mondiales tout en restant disproportionnellement mal desservies dans le financement de la chaîne d'approvisionnement. Ce décalage indique pourquoi les retards de paiement peuvent avoir un effet disproportionné sur les petites entreprises. Les fournisseurs qui simplifient l'intégration et utilisent des données alternatives peuvent répondre à une grande partie du marché du financement des créances clients qui reste mal desservie. Le résultat peut être un accès plus large sans modifier le besoin sous-jacent de contrôles de crédit prudents.
Par Secteur d'Activité des Utilisateurs Finaux : L'Industrie Manufacturière Génère la Demande Tandis que le Commerce de Détail et le Commerce Électronique Progressent Plus Rapidement
L'industrie manufacturière a représenté 30,12 % du volume total en 2025. Les longs cycles de production, les besoins en stocks et les arrangements de paiement à plusieurs niveaux peuvent créer des déficits récurrents de fonds de roulement tout au long de la chaîne d'approvisionnement. Le financement des créances permet aux fournisseurs d'accéder à des liquidités entre l'expédition et le paiement du client, contribuant à réduire l'impact des périodes de recouvrement prolongées. Le secteur entretient également de nombreuses relations entre les grands fabricants et les petits fournisseurs de composants, rendant les programmes de financement soutenus par les acheteurs efficaces sur plusieurs niveaux de fournisseurs. Le commerce de gros et la distribution restent également des segments importants car la fréquence élevée des factures et les relations établies entre acheteurs et vendeurs sont bien adaptées à l'affacturage et à d'autres solutions de financement des créances. Des cycles de vente réguliers peuvent générer des portefeuilles de créances prévisibles qui sont plus faciles à surveiller, évaluer et financer.
Le commerce de détail et le commerce électronique devraient croître à un CAGR de 7,58 % jusqu'en 2031. Les vendeurs sur les places de marché ont souvent besoin d'un financement qui peut correspondre à l'exécution rapide des commandes et à des cycles opérationnels plus courts. Un produit de financement peut avoir besoin de répondre rapidement lorsque les volumes de ventes changent sur une place de marché. Ce besoin est différent du financement lié à des calendriers de production plus longs. Le secteur de la santé nécessite une souscription plus spécialisée car le calendrier de remboursement des assurances et les litiges peuvent affecter le recouvrement des factures. Le transport et la logistique peuvent également nécessiter une évaluation spécifique au secteur car les documents opérationnels déterminent si une facture est finançable. Les créances en technologies de l'information et télécommunications peuvent présenter une exposition plus élevée à la fraude et à la dilution, ce qui nécessite une vérification plus étroite par les prêteurs. Ces modèles opérationnels distincts signifient qu'une approche de souscription unique peut ne pas convenir à chaque catégorie d'utilisateur final. Les fournisseurs doivent aligner l'examen des factures et les contrôles des risques avec le processus de paiement pertinent.
Par Portée Géographique des Transactions : Les Transactions Nationales Restent Plus Importantes Tandis que l'Activité Transfrontalière Croît
Les transactions nationales détenaient 81,87 % du volume du financement des créances clients en 2025. Une seule juridiction légale peut simplifier la cession des créances, l'exécution contre les débiteurs et les normes de données. Cela peut réduire le travail nécessaire pour établir un programme et surveiller les recouvrements. Cela peut également donner aux fournisseurs une vision plus claire des règles qui s'appliquent en cas de litige. Le volume d'affacturage national de l'Allemagne a atteint 423,5 milliards EUR (457,4 milliards USD) en 2025, et son ratio affacturage/PIB était de 9,5 %. La mesure est restée inférieure à la pénétration rapportée pour la Belgique et le Portugal. Cela suggère que les marchés nationaux matures peuvent encore avoir une marge pour une utilisation accrue de l'affacturage. Les programmes nationaux peuvent donc conserver une marge d'expansion sans dépendre du commerce transfrontalier. Leur avantage pratique reste la relative simplicité de travailler dans un seul système juridique.
Les transactions internationales devraient croître à un CAGR de 7,19 % jusqu'en 2031. Les exportations en compte ouvert, les accords commerciaux régionaux et les modèles fintech transfrontaliers accroissent le besoin de financement des créances au-delà des frontières nationales. Les exportateurs peuvent avoir besoin de financement avant qu'un acheteur étranger ne complète le paiement. Le fournisseur doit alors prendre en compte la qualité de crédit de l'acheteur et les conditions légales dans les différents pays. Deutsche Bank et la Korea Trade Insurance Corporation ont finalisé une facilité d'escompte de factures de 20 millions USD pour Posco International Singapore en mars 2025. La facilité a démontré comment l'assurance-crédit commerciale peut aider à soutenir le financement de factures transfrontalières. L'assurance peut réduire une partie de l'exposition à l'acheteur lorsque la structure le permet. Les différences légales en matière de priorité de cession et d'exécution peuvent encore allonger le délai et augmenter le coût nécessaire pour établir des programmes internationaux. La croissance transfrontalière dépendra donc à la fois de la demande commerciale et de structures de risque praticables.
Analyse Géographique
L'Europe détenait 66,32 % du total régional en 2025. FCI a rapporté 2 658,0 milliards EUR (2 870,6 milliards USD) de chiffre d'affaires de l'affacturage européen en 2025, la France et l'Allemagne contribuant chacune à plus de 400,0 milliards EUR (432,0 milliards USD). Les règles sur les retards de paiement et les lois qui restreignent les interdictions de cession ont soutenu l'utilisation de l'affacturage dans de nombreux marchés européens. La croissance de l'affacturage en Allemagne de 6,3 % en 2025, comparée à une croissance du PIB de 0,2 %, a reflété une demande continue de financement des créances. Le marché de l'affacturage en Roumanie a dépassé 10,5 milliards EUR (11,3 milliards USD) en 2025, tandis que le volume de confirming en Espagne a atteint 142,0 milliards EUR (153,4 milliards USD).
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 6,67 % jusqu'en 2031. Les données de FCI ont placé le volume régional de l'affacturage à 995,0 milliards EUR (1 074,6 milliards USD) en 2025, en hausse de 3,2 %, et la Chine a représenté 713,0 milliards EUR (770,0 milliards USD) du total régional. Singapour a enregistré une croissance de 15,9 % en tant que hub de financement du commerce. La Direction Principale TReDS de l'Inde est entrée en vigueur le 23 juin 2026 et a supprimé les frictions obligatoires de diligence raisonnable pour les vendeurs MSME. La direction a également permis la couverture de garantie de crédit pour les financiers et fixé des exigences de valeur nette pour les opérateurs de plateformes.
L'Amérique du Nord et l'Amérique du Sud ont représenté près de 8 % du volume mondial de l'affacturage en 2025. Les États-Unis ont enregistré une croissance de 35,5 % du volume d'affacturage, tandis que l'Amérique du Sud a progressé de 8,2 % pour atteindre 165,0 milliards EUR (178,2 milliards USD). Le Brésil a progressé de 22,2 % et le Pérou de 13,1 %, soutenus par une infrastructure de facturation électronique. Kettera Financial Solutions a obtenu une facilité de dette de 50 millions USD en avril 2026 pour soutenir le financement des PME adossé aux créances au Mexique. Le Moyen-Orient et l'Afrique ont enregistré respectivement des croissances de 8,7 % et 2,2 % en 2025, avec les Émirats Arabes Unis agissant comme hub régional.

Paysage Concurrentiel
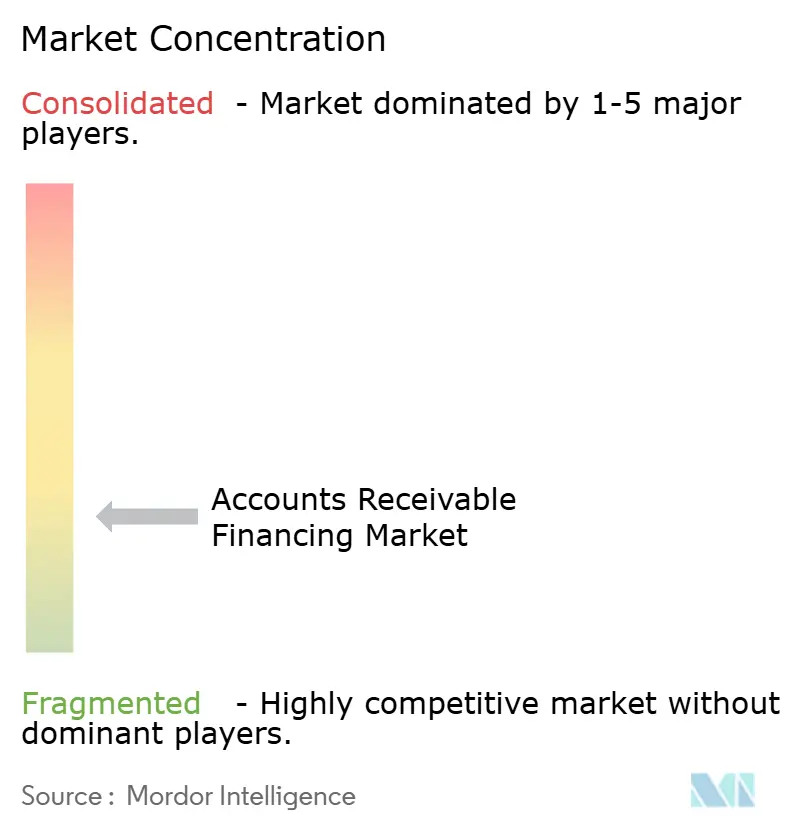
Le marché du financement des créances clients est fragmenté, les grandes banques servant principalement les grandes entreprises et les programmes de financement de la chaîne d'approvisionnement. La dynamique concurrentielle varie selon les grandes entreprises, les PME et les transactions transfrontalières. BNP Paribas, HSBC, JPMorgan Chase, Citigroup et Barclays se disputent les mandats d'acheteurs ancres qui nécessitent une forte capacité de bilan, des liquidités et de vastes réseaux transfrontaliers. Deutsche Factoring Bank et Bibby Financial Services se concentrent sur des segments sélectionnés du marché intermédiaire et des PME, offrant des capacités spécialisées de financement et de gestion des créances. Les segments des PME et des transactions transfrontalières restent plus fragmentés, aucun fournisseur ne maintenant un avantage structurel cohérent en termes de part de marché. De plus en plus, les capacités des plateformes numériques, la vitesse de traitement des transactions, la connectivité des données et l'évaluation automatisée du crédit deviennent des facteurs de différenciation importants aux côtés de la couverture relationnelle traditionnelle.
JPMorgan Chase a lancé l'Accélérateur de Fonds de Roulement en mai 2026, combinant l'escompte dynamique, le financement de la chaîne d'approvisionnement et le financement des créances dans une seule interface. HSBC a étendu TradeCash à Singapour et aux Émirats Arabes Unis en 2026 pour répondre aux besoins de financement du commerce numérique. SAP Taulia a lancé le premier véhicule à usage spécial de financement de la chaîne d'approvisionnement en Italie en novembre 2025, opérant sous les règles locales de titrisation. Ces mouvements montrent que les banques et les entreprises de plateformes répondent à la demande d'une mise en œuvre plus rapide et de flux de travail numériques plus directs. Ils montrent également que les structures de conformité peuvent façonner la capacité des plateformes non bancaires à se développer dans les programmes nationaux.
Des opportunités potentielles subsistent dans les créances des PME en Asie-Pacifique et en Amérique Latine, ainsi que dans les transactions transfrontalières dans les secteurs de la santé et du commerce électronique. Ces domaines peuvent nécessiter des méthodes de documentation et de souscription spécialisées que les plateformes générales peuvent ne pas offrir. Les fournisseurs investissent dans des registres de factures, des contrôles anti-fraude et des analyses qui identifient la dilution avant que le financement ne soit avancé. Les données de financement et de transactions 2025 de SAP Taulia montrent l'ampleur possible lorsque le financement des créances est intégré dans les systèmes d'entreprise. Le marché du financement des créances clients restera façonné par la capacité à combiner des données fiables, des contrôles de crédit et une capacité de financement pratique.
Leaders du Secteur du Financement des Créances Clients
Bibby Financial Services Limited
eCapital Corporation
PrimeRevenue, Inc.
Taulia Inc.
Triumph Financial, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : La Loi de Développement des MSME (Amendement) de l'Inde, 2026, qui a reçu l'assentiment présidentiel le 13 août 2026, a mandaté que toutes les Entreprises Publiques Centrales acheminent les règlements de factures MSME via les plateformes TReDS autorisées par la RBI et a introduit des délais de résolution des litiges plus stricts et des pouvoirs d'exécution, créant une formalisation obligatoire de l'escompte de créances pour le secteur des MSME de plus de 63 millions d'entreprises en Inde.
- Juillet 2026 : Wayflyer et Fortress Investment Group ont annoncé un accord de flux progressif de 3 ans d'un montant de 1,5 milliard USD en vertu duquel Fortress achètera des actifs originés sur la plateforme de Wayflyer, portant la capacité totale de la plateforme à 4,5 milliards USD au cours des 24 mois suivants.
- Mai 2026 : JPMorgan Chase a lancé l'Accélérateur de Fonds de Roulement, une plateforme numérique unifiée qui consolide l'escompte dynamique, le financement de la chaîne d'approvisionnement et le financement des créances sous une seule interface, ciblant les équipes de trésorerie à la recherche d'une solution intégrée de fonds de roulement.
- Novembre 2025 : SAP Taulia a lancé le premier Véhicule à Usage Spécial de Financement de la Chaîne d'Approvisionnement en Italie, enregistré auprès de la Banque d'Italie en vertu de la loi locale sur la titrisation, permettant des transactions nationales de financement de la chaîne d'approvisionnement.


Portée du Rapport Mondial sur le Marché du Financement des Créances Clients
| Affacturage |
| Escompte de Factures / Financement sur Factures |
| Autre Financement des Créances Côté Vendeur |
| Banques |
| Établissements Financiers Non Bancaires |
| Petites et Moyennes Entreprises (PME) |
| Grandes Entreprises |
| Industrie Manufacturière |
| Commerce de Gros et Distribution |
| Commerce de Détail et Commerce Électronique |
| Santé |
| Technologies de l'Information et Télécommunications |
| Transport et Logistique |
| Autres Secteurs d'Activité des Utilisateurs Finaux (Construction et Génie Civil, Hôtellerie et Tourisme, Agriculture, etc.) |
| Nationales |
| Internationales (Transfrontalières) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Financement | Affacturage | |
| Escompte de Factures / Financement sur Factures | ||
| Autre Financement des Créances Côté Vendeur | ||
| Par Type de Fournisseur de Financement | Banques | |
| Établissements Financiers Non Bancaires | ||
| Par Taille d'Entreprise | Petites et Moyennes Entreprises (PME) | |
| Grandes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Industrie Manufacturière | |
| Commerce de Gros et Distribution | ||
| Commerce de Détail et Commerce Électronique | ||
| Santé | ||
| Technologies de l'Information et Télécommunications | ||
| Transport et Logistique | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux (Construction et Génie Civil, Hôtellerie et Tourisme, Agriculture, etc.) | ||
| Par Portée Géographique des Transactions | Nationales | |
| Internationales (Transfrontalières) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce que le financement des créances clients ?
Le financement des créances clients permet à une entreprise d'accéder à des liquidités sur la base de factures clients impayées. Il comprend l'affacturage, l'escompte de factures et des structures connexes. Cette approche peut aider à aligner le financement sur la période entre une vente et le paiement du client.
Quelle est la taille du marché du financement des créances clients ?
La taille du marché du financement des créances clients est estimée à 4,95 billions USD en 2026 et devrait atteindre 6,29 billions USD d'ici 2031 à un CAGR de 4,9 %. Les prévisions reflètent la demande de financement du fonds de roulement, de données de facturation vérifiées et d'un accès plus large aux plateformes.
Quel type de financement détient la plus grande part ?
L'affacturage détenait 72,43 % du volume total en 2025 car il peut fournir des liquidités, un soutien au recouvrement et un transfert du risque de crédit. Il reste utile lorsqu'un fournisseur a besoin d'un soutien opérationnel ainsi que d'un financement sur une facture.
Pourquoi les PME adoptent-elles le financement des créances ?
Les PME font souvent face à un accès limité au crédit conventionnel et à des délais de paiement clients plus longs. Les plateformes numériques et les programmes de type TReDS peuvent élargir leur accès au financement de factures vérifiées. Ces canaux peuvent réduire les obstacles qui ont historiquement favorisé les grands fournisseurs.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide ?
Le commerce de détail et le commerce électronique devraient croître à un CAGR de 7,58 % jusqu'en 2031, soutenus par le financement des vendeurs sur les places de marché et des cycles opérationnels rapides. Les vendeurs dans ces canaux peuvent nécessiter un financement qui correspond aux changements dans l'activité de commande et d'exécution.
Quels risques les fournisseurs doivent-ils gérer ?
Les risques clés comprennent la concentration des acheteurs, la fraude sur factures, les litiges de facturation et la dilution. Des contrôles solides de vérification des factures et de recouvrement sont importants pour limiter les pertes. Les fournisseurs doivent également tenir compte des caractéristiques légales et opérationnelles de chaque transaction.
Dernière mise à jour de la page le:



