
Taille et part du marché des plateformes logicielles de conseil en informatique verte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2031) | 1.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes logicielles de conseil en informatique verte par Mordor Intelligence
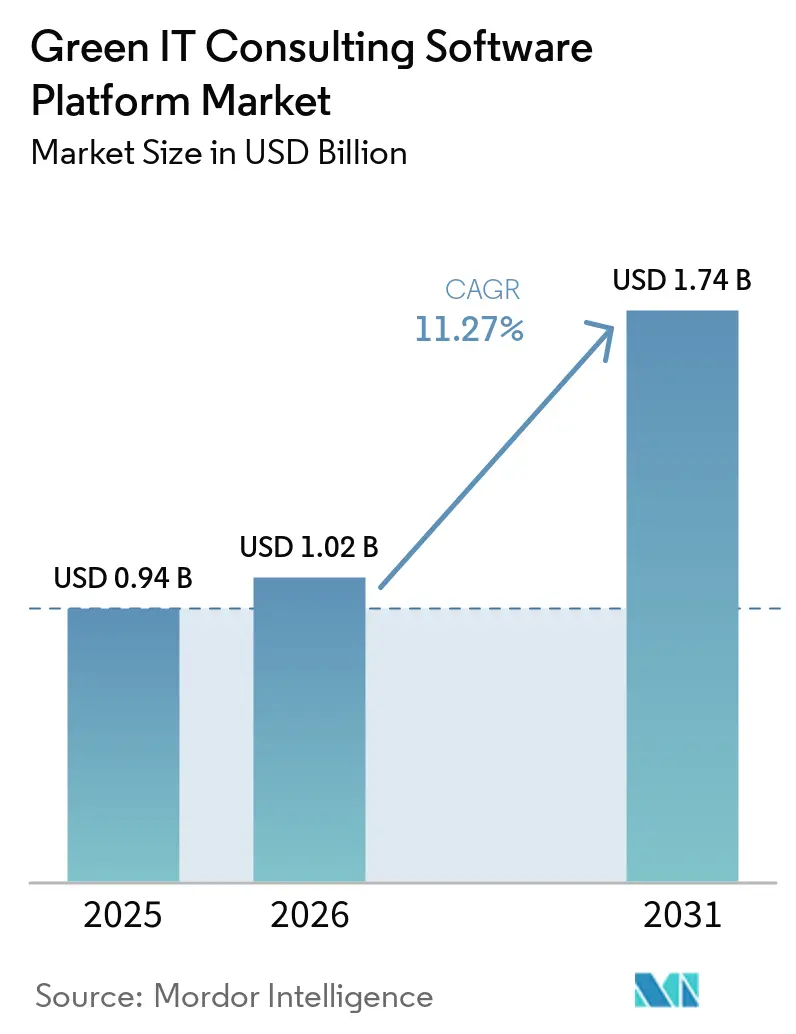
La taille du marché des plateformes logicielles de conseil en informatique verte devrait passer de 0,94 milliard USD en 2025 à 1,02 milliard USD en 2026, pour atteindre 1,74 milliard USD d'ici 2031, avec un CAGR de 11,27 % sur la période 2026-2031. Le marché des plateformes logicielles de conseil en informatique verte est en expansion, car la divulgation des émissions est de plus en plus liée aux données opérationnelles courantes plutôt qu'aux seuls cycles de reporting annuels. La hausse des coûts énergétiques des centres de données rend également les logiciels de durabilité plus pertinents pour les équipes financières, achats et infrastructure, qui ont besoin d'une meilleure visibilité sur l'énergie et le carbone. Le passage à la responsabilité de portée 3 élargit l'adoption au sein des réseaux de fournisseurs, ce qui fait évoluer le marché des plateformes logicielles de conseil en informatique verte au-delà des grandes équipes dédiées à la durabilité pour s'intégrer dans des flux de travail d'entreprise plus larges. Les éditeurs répondent à cette tendance en intégrant la comptabilité carbone, le suivi du cycle de vie des actifs informatiques et le reporting multi-référentiel dans un environnement unique, rendant ces plateformes plus utiles que les anciens outils ponctuels. Le marché des plateformes logicielles de conseil en informatique verte bénéficie également de la demande de preuves auditables, de la flexibilité d'hébergement régional et de l'intégration des flux de travail avec les systèmes d'achats, de finance et d'exploitation, ce qui offre aux grands éditeurs et aux spécialistes bien connectés une voie plus claire vers une croissance à long terme.
Principaux enseignements du rapport
- Par offre, les logiciels détenaient une part de 76,13 % du marché des plateformes logicielles de conseil en informatique verte en 2025, et les logiciels devraient se développer à un CAGR de 12,13 % jusqu'en 2031.
- Par déploiement, la livraison basée sur le cloud détenait une part de 64,17 % en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 13,23 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient une part de 69,12 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 12,83 % jusqu'en 2031.
- Par application, la comptabilité carbone et la gestion des émissions représentaient une part de 31,14 % en 2025, tandis que l'analytique de durabilité et l'aide à la décision devraient se développer à un CAGR de 14,53 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications détenaient une part de 22,17 % en 2025, tandis que l'énergie et les services publics devraient se développer à un CAGR de 13,93 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,12 % de la part du marché des plateformes logicielles de conseil en informatique verte en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Engagements croissants des entreprises en matière de zéro émission nette nécessitant une réduction mesurable des émissions informatiques | 2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Renforcement des règles de divulgation en matière de durabilité pour les opérations numériques | 2.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Pression d'optimisation du cloud et des centres de données due à la volatilité des coûts énergétiques | 1.8% | Mondial | Moyen terme (2 à 4 ans) |
| Analytique des émissions assistée par l'IA et capture automatisée des preuves | 1.5% | Amérique du Nord, UE et APAC | Court terme (≤ 2 ans) |
| Préférence des achats pour les fournisseurs de logiciels à faible empreinte carbone vérifiée | 0.8% | UE et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de conseil en informatique verte dans les entreprises du marché intermédiaire | 0.7% | APAC et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les engagements croissants des entreprises en matière de zéro émission nette nécessitent une réduction mesurable des émissions informatiques
Les objectifs de zéro émission nette des entreprises nécessitent désormais des données traçables sur les émissions informatiques, ce qui modifie la façon dont les acheteurs évaluent le marché des plateformes logicielles de conseil en informatique verte. Le rapport de durabilité 2025 de Microsoft a montré que même un opérateur hyperscale utilise des outils d'évaluation du cycle de vie pour examiner les impacts en termes d'émissions des choix de serveurs et de refroidissement à un niveau d'infrastructure détaillé.[1] Cela est important car les acheteurs en entreprise ont de plus en plus besoin de logiciels capables de transformer les données d'infrastructure, d'approvisionnement et d'utilisation en preuves résistant aux examens internes et aux assurances externes. Les acheteurs qui reportent ce travail jusqu'à la saison de reporting font souvent face à une reconstruction manuelle des données plus importante, ce qui augmente les coûts et affaiblit la confiance dans les chiffres finaux. Il en résulte que le référencement automatisé, la surveillance continue et les pistes de preuves passent de fonctionnalités optionnelles à des attentes standard sur le marché des plateformes logicielles de conseil en informatique verte.
Renforcement des règles de divulgation en matière de durabilité pour les opérations numériques
Le marché des plateformes logicielles de conseil en informatique verte bénéficie également de règles de divulgation plus strictes qui exigent un reporting de durabilité plus détaillé et structuré. Les mises à jour de la politique de la Commission européenne liées à la CSRD ont maintenu les obligations de reporting au cœur de la planification des entreprises et ont renforcé le besoin d'une infrastructure de support au reporting numérique.[2] La même orientation politique encourage les entreprises à rechercher des plateformes capables de mapper un ensemble de données sous-jacent unique sur plusieurs cadres de reporting sans reconstruire le processus chaque année. Cela augmente la valeur de la cartographie des normes configurable, du support d'audit et des contrôles de flux de travail pouvant servir conjointement les équipes financières, de durabilité et de conformité. Les différences juridictionnelles sont également importantes, car les entreprises opérant dans plusieurs régions ont besoin d'outils capables de s'adapter à différentes méthodes de divulgation et exigences d'assurance plutôt que de ne servir qu'un seul régime. Le marché des plateformes logicielles de conseil en informatique verte favorise donc les fournisseurs capables de prendre en charge le reporting des entreprises selon des normes en évolution avec moins de retravail manuel.
Pression d'optimisation du cloud et des centres de données due à la volatilité des coûts énergétiques
La hausse de la demande d'énergie dans l'infrastructure numérique renforce l'argument commercial en faveur du marché des plateformes logicielles de conseil en informatique verte au-delà de la seule conformité. L'Agence internationale de l'énergie a estimé que la consommation mondiale d'électricité des centres de données a atteint 415 térawattheures en 2024, après avoir augmenté de 12 % par an au cours des 5 années précédentes.[3] Cette échelle d'utilisation de l'électricité signifie que les équipes d'infrastructure ont besoin d'une visibilité au niveau de la charge de travail sur l'utilisation de l'énergie et du carbone, d'autant plus que l'activité de l'IA augmente à la fois la demande de calcul et la sensibilité aux coûts. Une étude Nature de 2025 a également montré que le refroidissement liquide peut réduire les émissions de gaz à effet de serre des centres de données de 15 % à 31 % par rapport au refroidissement à air conventionnel, soulignant la valeur des plateformes capables de suivre les modifications matérielles, de refroidissement et opérationnelles au niveau des actifs. Alors que les organisations cherchent à faire correspondre les charges de travail avec des fenêtres de réseau à faible émission de carbone et des budgets énergétiques plus serrés, le marché des plateformes logicielles de conseil en informatique verte est de plus en plus lié à l'efficacité opérationnelle et au retour sur investissement.
Analytique des émissions assistée par l'IA et capture automatisée des preuves
L'automatisation pilotée par l'IA modifie la rapidité avec laquelle les entreprises peuvent constituer et vérifier les registres d'émissions au sein du marché des plateformes logicielles de conseil en informatique verte. Net Zero Cloud a été rebaptisé Agentforce Net Zero en 2025 et lié à Data Cloud, permettant aux utilisateurs de connecter les données d'énergie, de voyage, de fournisseurs et d'entreprise dans un flux de travail unique.[4] Puis, en 2026, de nouveaux agents d'IA en matière de durabilité étaient prévus pour réduire les efforts de conformité manuelle et les erreurs dans les calculs de l'empreinte carbone des produits, indiquant un changement clair vers l'automatisation intégrée dans les tâches de durabilité des entreprises. Cela est important car les acheteurs veulent non seulement des calculs plus rapides, mais aussi des pistes d'audit plus claires reliant chaque résultat au registre source. En conséquence, le marché des plateformes logicielles de conseil en informatique verte évolue vers des systèmes qui raccourcissent les cycles de reporting, réduisent les efforts manuels et facilitent la préparation des assurances pour les grandes organisations.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes importantes en matière de qualité des données dans les systèmes informatiques, financiers et de gestion des installations | -1.9% | Mondial | Long terme (≥ 4 ans) |
| Compétences limitées en matière de durabilité interne et d'ingénierie des données | -1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Complexité d'intégration entre les systèmes ERP hérités, le cloud et les piles de télémétrie des appareils | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Visibilité limitée du retour sur investissement pour les petits acheteurs | -0.8% | Amérique du Sud et MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes importantes en matière de qualité des données dans les systèmes informatiques, financiers et de gestion des installations
Le marché des plateformes logicielles de conseil en informatique verte est encore confronté à un problème fondamental de données, car le reporting des émissions dépend d'informations dispersées dans les registres des fournisseurs, les systèmes ERP, les outils de gestion des installations et les bases de données d'actifs informatiques. Sage a rapporté en décembre 2025 que seulement 8 % des petites et moyennes entreprises interrogées disposaient d'un processus formel de reporting en matière de durabilité, même si 32 % avaient une stratégie de durabilité active. SAGE Cet écart est important car les grandes entreprises dépendent souvent de fournisseurs plus petits pour les données primaires, et un reporting en amont insuffisant rend les calculs de portée 3 en aval moins fiables. Cela augmente également le temps de mise en œuvre car les fournisseurs doivent normaliser les taxonomies incohérentes, combler les enregistrements manquants et valider les données avant que le reporting puisse commencer. À l'approche de leur premier cycle de divulgation obligatoire, ces lacunes en matière de qualité ralentissent les achats et soulèvent des préoccupations d'audit au sein du marché des plateformes logicielles de conseil en informatique verte.
Compétences limitées en matière de durabilité interne et d'ingénierie des données
Les pénuries de compétences constituent une autre contrainte, car de nombreuses équipes de durabilité ne disposent pas encore d'une expertise approfondie en intégration de logiciels ou en méthodologies d'émissions. Une étude de 2025 publiée dans Small Business Economics a révélé que les petites et moyennes entreprises numériquement avancées étaient beaucoup plus susceptibles d'adopter des innovations zéro émission nette, ce qui montre comment la maturité numérique façonne les résultats d'adoption. La même tension apparaît dans les grandes organisations, où les équipes climatiques s'appuient souvent sur un soutien extérieur pour connecter les systèmes, structurer les données et se préparer à l'assurance. Il a également été constaté que les entreprises utilisant des outils de suivi du carbone alimentés par l'IA étaient plus susceptibles de disposer d'un reporting formel en matière de durabilité, ce qui suggère que les lacunes en matière de capacités et la maturité des outils évoluent souvent ensemble. Tant que les équipes internes ne seront pas plus à l'aise avec la configuration des plateformes, l'ingénierie des données et les flux de travail de reporting, le marché des plateformes logicielles de conseil en informatique verte continuera de connaître des périodes de déploiement plus longues et une dépendance plus forte aux couches de services externes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
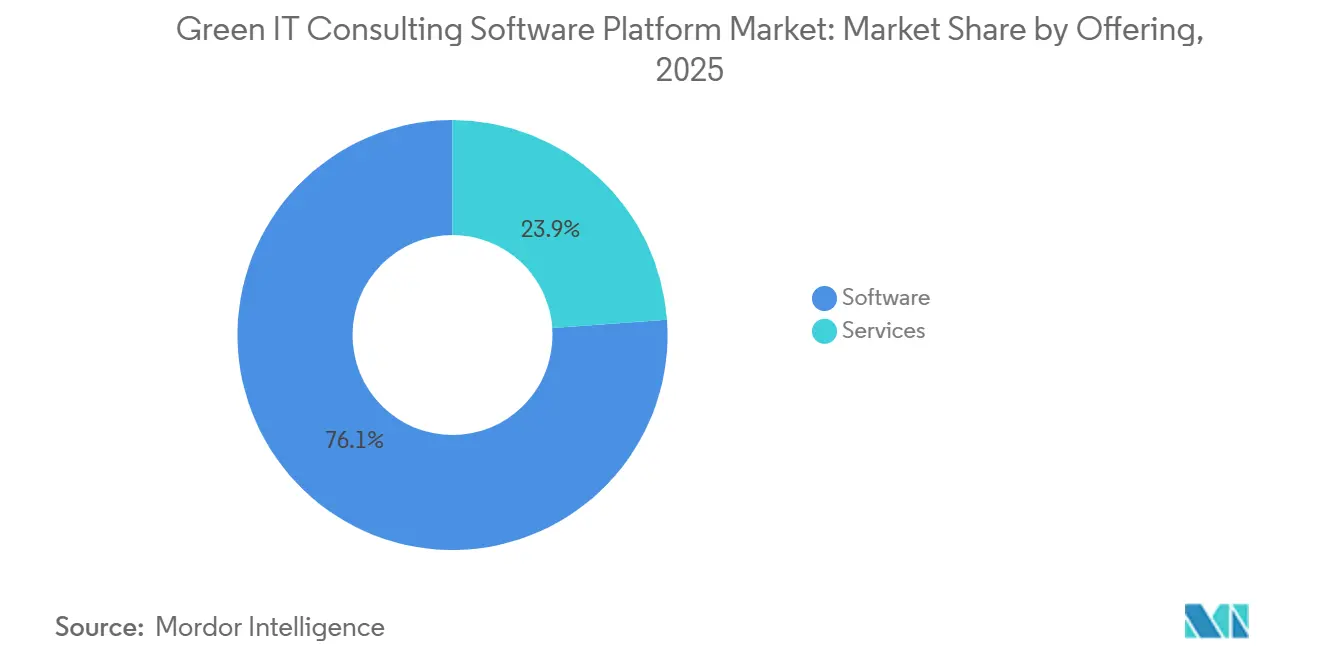
les plateformes logicielles prennent de l'avance sur les modèles axés sur le conseilLes logiciels détenaient 76,13 % de la part du marché des plateformes logicielles de conseil en informatique verte en 2025, indiquant que les acheteurs privilégiaient déjà les plateformes par abonnement par rapport à la livraison récurrente axée sur le conseil. Le rythme des changements dans les cadres CSRD, ISSB S2, GRI et connexes a rendu les logiciels continuellement mis à jour plus pratiques que les missions de conseil périodiques pour la plupart des entreprises. La couche logicielle est également restée la catégorie d'offre à la croissance la plus rapide, avec un CAGR de 12,13 % jusqu'en 2031, indiquant que le marché des plateformes logicielles de conseil en informatique verte s'élargit encore à de nouveaux groupes d'acheteurs plutôt que de ralentir après l'adoption de la première vague. Les services restent importants, notamment pour le support à la mise en œuvre, la gestion des données carbone et les conseils stratégiques lors des premières phases de déploiement.
L'équilibre entre logiciels et services évolue désormais dans sa forme plutôt que de disparaître dans sa substance. Les fournisseurs intègrent des outils d'intégration, des flux de travail de formation et des superpositions de données gérées directement dans la plateforme, réduisant la dépendance au conseil ouvert tout en maintenant les revenus de services liés aux abonnements. Ce modèle est attrayant car les acheteurs veulent un système qu'ils peuvent continuer à utiliser chaque mois, et non un exercice de conseil ponctuel qui laisse la collecte de données fragmentée. Il favorise également une meilleure rétention car la plateforme sert de couche opérationnelle pour le reporting, la gestion des preuves et le suivi des améliorations dans le secteur des logiciels de conseil en informatique verte.
Par déploiement :
les architectures hybrides gagnent du terrain dans les environnements réglementésLe déploiement basé sur le cloud représentait 64,17 % de la taille du marché des plateformes logicielles de conseil en informatique verte en 2025, reflétant la demande de mises à jour automatiques, de mise à l'échelle élastique et d'une infrastructure moins lourde. Le déploiement hybride est le modèle à la croissance la plus rapide, et la taille du marché des plateformes logicielles de conseil en informatique verte pour les configurations hybrides devrait se développer à un CAGR de 13,23 % jusqu'en 2031. Les secteurs réglementés sont à l'origine de ce changement car ils souhaitent des outils d'analytique et de reporting basés sur le cloud tout en conservant certaines données dans des environnements locaux ou internes. Le modèle sur site joue encore un rôle dans les environnements où les systèmes hérités restent centraux ou où les contrôles de politique limitent l'adoption complète du cloud.
L'équilibre entre logiciels et services évolue désormais dans sa forme plutôt que de disparaître dans sa substance. Les fournisseurs intègrent des outils d'intégration, des flux de travail de formation et des superpositions de données gérées directement dans la plateforme, réduisant la dépendance au conseil ouvert tout en maintenant les revenus de services liés aux abonnements. Ce modèle est attrayant car les acheteurs veulent un système qu'ils peuvent continuer à utiliser chaque mois, et non un exercice de conseil ponctuel qui laisse la collecte de données fragmentée. Il favorise également une meilleure rétention car la plateforme sert de couche opérationnelle pour le reporting, la gestion des preuves et le suivi des améliorations dans le secteur des logiciels de conseil en informatique verte.
Par taille d'entreprise :
les exigences de la chaîne d'approvisionnement intègrent les petites entreprises dans le périmètreLes grandes entreprises détenaient une part de 69,12 % en 2025 car les premières obligations de divulgation et les exigences d'assurance ont initialement concentré les dépenses parmi les plus grandes organisations. Les petites et moyennes entreprises constituent le groupe à la croissance la plus rapide, avec un CAGR de 12,83 % jusqu'en 2031, principalement parce que la pression du reporting se propage à travers les réseaux de fournisseurs. Lorsque les maîtres d'œuvre et les grands clients demandent des données carbone auditables, les petits fournisseurs ont souvent besoin de systèmes formels plutôt que de feuilles de calcul ou d'estimations ponctuelles. Ce changement est l'une des façons les plus claires dont le marché des plateformes logicielles de conseil en informatique verte s'élargit au-delà des grandes entreprises cotées.
La trajectoire de croissance pour les petites entreprises dépend d'une intégration plus simple, de modèles plus clairs et d'une tarification adaptée à la capacité des petites équipes. Il a été constaté que les petites entreprises utilisant des outils de suivi du carbone alimentés par l'IA étaient 1,6 fois plus susceptibles d'obtenir un financement vert et 2,4 fois plus susceptibles de disposer d'un reporting formel en matière de durabilité, ce qui donne à l'adoption un angle commercial au-delà de la seule conformité. Une autre étude a également montré que la maturité numérique et l'innovation zéro émission nette évoluent ensemble, ce qui explique pourquoi l'adoption varie fortement selon les groupes de fournisseurs et les régions. Les grandes entreprises se consolident vers des plateformes plus larges, tandis que les petits acheteurs restent plus diversifiés et plus sensibles aux conseils, à l'emballage et à la facilité d'utilisation sur le marché des plateformes logicielles de conseil en informatique verte.
Par application :
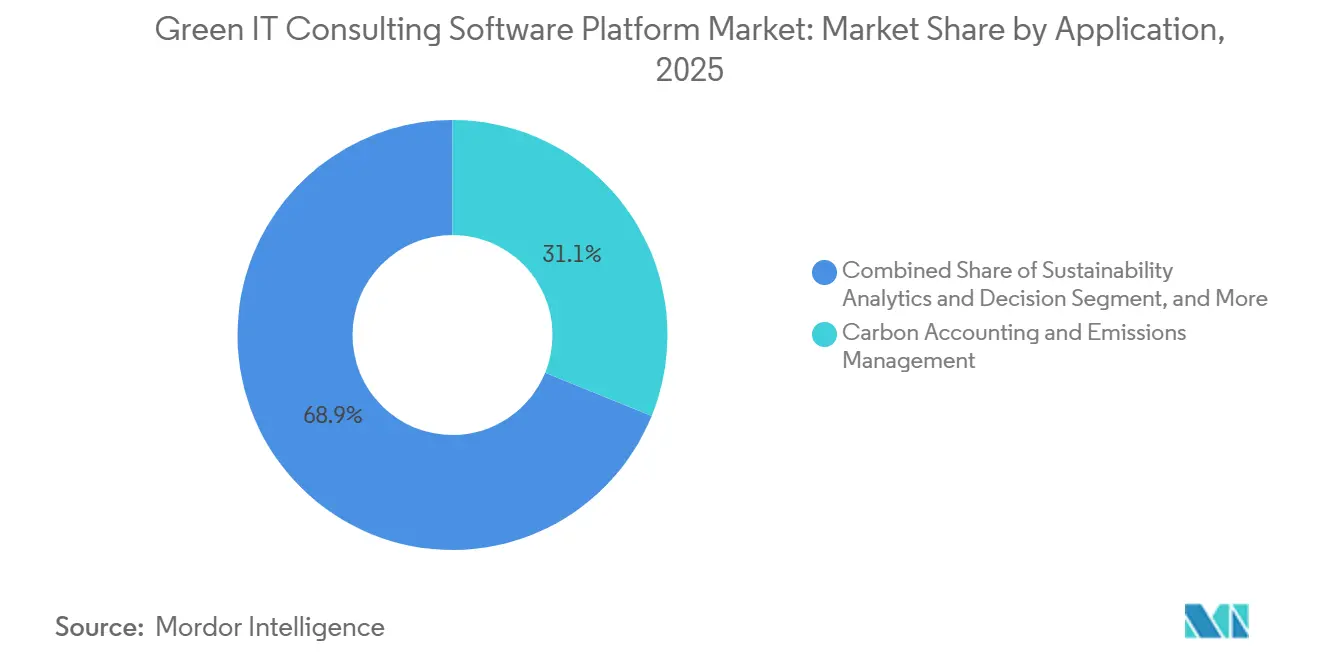
la comptabilité carbone reste au cœur tandis que l'analytique s'approfonditLa comptabilité carbone et la gestion des émissions ont capturé une part de 31,14 % en 2025, la maintenant au centre de la conception des plateformes et de l'évaluation des acheteurs. L'analytique de durabilité et l'aide à la décision devraient se développer à un CAGR de 14,53 % jusqu'en 2031, indiquant que le marché des plateformes logicielles de conseil en informatique verte évolue du reporting rétrospectif vers des cas d'utilisation de planification et de scénarios. La gestion de l'énergie et l'optimisation des ressources prennent de l'élan à mesure que les plateformes connectent les données des services publics, les entrées des compteurs intelligents et les registres d'approvisionnement en énergies renouvelables pour fournir des vues opérationnelles plus continues. La gestion durable du cycle de vie des actifs informatiques devient également plus importante car les acheteurs ont besoin d'une meilleure visibilité sur les émissions liées au matériel, de l'approvisionnement jusqu'à la gestion en fin de vie.
La combinaison d'applications s'élargit à mesure que les entreprises cherchent un système unique pour soutenir simultanément le reporting, l'amélioration opérationnelle et les décisions d'investissement. Agentforce Net Zero et une feuille de route d'IA en matière de durabilité indiquent tous deux une utilisation plus approfondie des prévisions automatisées, du support aux flux de travail et des données au niveau des produits dans la prise de décision des entreprises. Le calcul de l'empreinte carbone des produits est également devenu généralement disponible en 2026, élargissant l'utilisation des plateformes aux besoins d'étiquetage, d'approvisionnement et d'allocation au niveau des produits. Cette combinaison maintient la comptabilité carbone comme ancre tout en poussant le secteur des plateformes logicielles de conseil en informatique verte vers des cas d'utilisation opérationnels plus prospectifs.

Par utilisateur final :
l'énergie et les services publics établissent le rythme le plus rapideL'informatique et les télécommunications détenaient une part de 22,17 % en 2025 car les centres de données, les réseaux et les parcs matériels créent des besoins substantiels de reporting direct et de chaîne de valeur. L'énergie et les services publics devraient croître à un CAGR de 13,93 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à l'évolution la plus rapide sur le marché des plateformes logicielles de conseil en informatique verte. Les services publics ont besoin d'un recalcul plus fréquent des facteurs d'émission du réseau et d'une visibilité au niveau des projets, ce qui rend leur cas d'utilisation plus dynamique qu'un simple cycle de divulgation annuel. Le BFSI reste important car les besoins en matière de divulgation, d'émissions financées et de gouvernance climatique soutiennent une demande stable de logiciels de durabilité structurés.
La demande spécifique au secteur élargit également l'opportunité de produit. En avril 2026, EcoSpace a été lancé pour donner aux services publics et aux développeurs de réseaux une quantification et une visualisation de l'empreinte carbone au niveau des projets, démontrant comment le marché s'étend au-delà du reporting carbone général des entreprises vers des environnements opérationnels spécialisés. Le commerce de détail, la construction, le gouvernement et d'autres secteurs entrent par différentes voies, mais chacun a besoin d'une meilleure visibilité des données, de preuves de meilleure qualité et de contrôles de flux de travail plus solides pour gérer les attentes en matière d'approvisionnement et de divulgation. Cela aide le marché des plateformes logicielles de conseil en informatique verte à s'approfondir par secteur vertical, et pas seulement par taille d'entreprise ou géographie.
Analyse géographique
Marché des Plateformes Logicielles de Conseil en Informatique Verte en Amérique du Nord
L'Amérique du Nord détenait 38,12 % de la part de marché des plateformes logicielles de conseil en informatique verte en 2025, maintenant sa position de première base de revenus régionale. La région bénéficie de budgets importants au niveau des grandes entreprises, de fonctions de reporting matures et d'une demande concentrée parmi les entreprises à forte composante technologique disposant d'un vaste patrimoine numérique. Le reporting détaillé en matière de durabilité montre comment l'évaluation au niveau des infrastructures et des produits s'intègre progressivement à la gestion courante des entreprises, et ne constitue plus seulement un exercice de divulgation. La perspective d'une consommation électrique croissante des centres de données conforte également la position solide de l'Amérique du Nord, la région représentant une part importante des dépenses en infrastructures numériques et faisant face à des pressions significatives en matière d'efficacité. Ces conditions confèrent au marché des plateformes logicielles de conseil en informatique verte une valeur contractuelle moyenne plus élevée en Amérique du Nord que dans les régions à stade de développement moins avancé.
Marché des Plateformes Logicielles de Conseil en Informatique Verte en Europe
L'Europe est restée le deuxième marché régional en importance, car les obligations de reporting et les exigences en matière d'assurance ont poussé les acheteurs vers des plateformes structurées et prêtes pour l'audit. Les mises à jour des politiques relatives au périmètre de la CSRD et au soutien au reporting ont continué à façonner les critères d'achat des grandes entreprises de la région. L'Allemagne, le Royaume-Uni et la France demeurent les principaux centres de demande, car la profondeur du reporting industriel, les besoins en matière d'empreinte carbone des produits et la conformité transfrontalière y revêtent une importance plus grande. Les acheteurs européens accordent également davantage d'importance à la traçabilité, à la clarté méthodologique et à la qualité des preuves, ce qui convient aux fournisseurs capables de documenter la traçabilité des données en détail.
Marché des Plateformes Logicielles de Conseil en Informatique Verte en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud
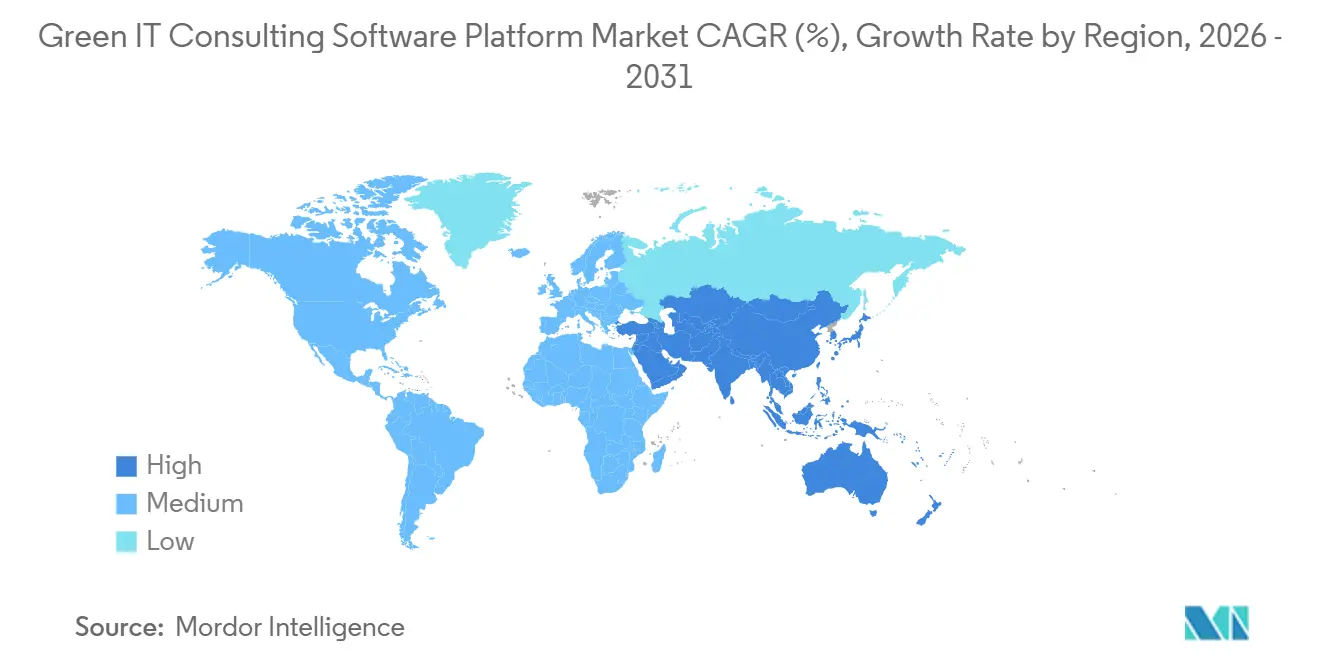
L'Asie-Pacifique devrait se développer à un CAGR de 13,63 % jusqu'en 2031, ce qui en fait le segment régional à la croissance la plus rapide du marché des plateformes logicielles de conseil en informatique verte. Cette croissance est portée par la diffusion de cadres de divulgation en matière de durabilité obligatoires ou semi-obligatoires dans plusieurs grandes économies, ce qui génère une demande de première adoption plutôt qu'une demande de remplacement. Les acheteurs au Japon, à Singapour, en Australie, en Corée du Sud, en Inde et en Chine progressent à des rythmes différents, mais le besoin commun est un soutien numérique renforcé pour la comptabilité carbone, le reporting et l'engagement des fournisseurs. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des opportunités à un stade moins avancé, bien que l'émergence de cadres de divulgation et l'activité de la finance verte élargissent progressivement la longue traîne de l'adoption sur le marché des plateformes logicielles de conseil en informatique verte.
Paysage concurrentiel
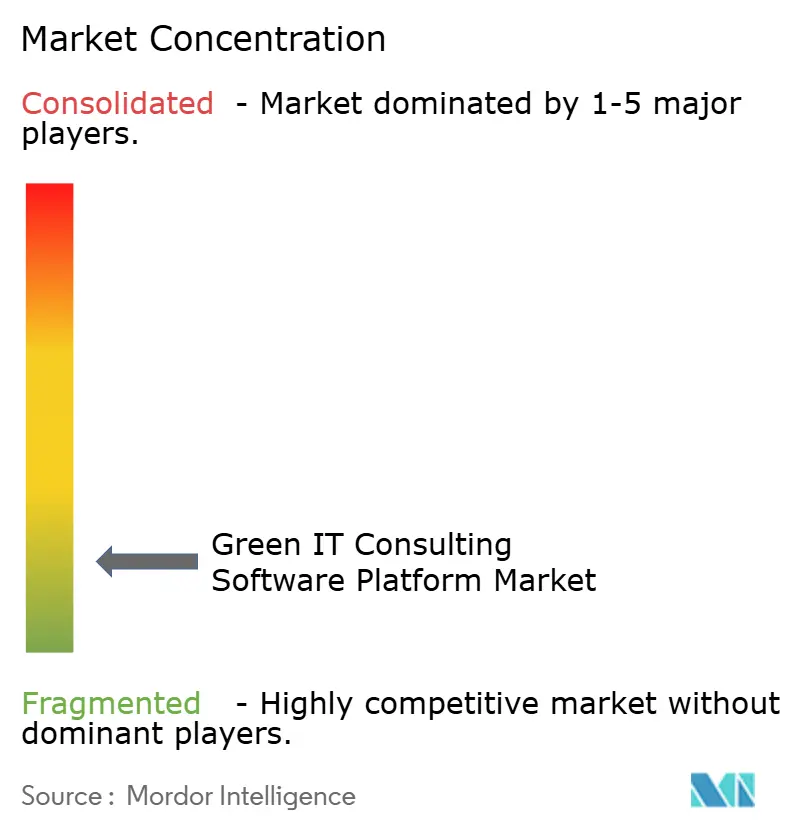
Le marché des plateformes logicielles de conseil en informatique verte reste fragmenté, avec une concurrence répartie entre les grands fournisseurs de logiciels d'entreprise, les spécialistes purs de la comptabilité carbone et les fournisseurs de logiciels d'exploitation industrielle. Chaque groupe aborde le marché à partir d'un point de départ différent, ce qui explique pourquoi la conception des plateformes varie encore largement selon le modèle de données, la profondeur des flux de travail et la flexibilité du déploiement. Un modèle de convergence a émergé en liant les plateformes de durabilité à des systèmes de données plus larges, en intégrant les données de durabilité dans les processus clients et d'entreprise. Une autre voie est suivie avec des agents d'IA en matière de durabilité et des flux de travail liés au Grand Livre Vert qui connectent la comptabilité environnementale plus directement aux processus métier fondamentaux.
Les mouvements stratégiques en 2025 et 2026 ont montré que les acheteurs accordent de plus en plus de valeur à l'intégration et à l'adéquation opérationnelle plutôt qu'aux fonctionnalités de reporting autonomes. Une acquisition en juin 2026 a renforcé les capacités d'empreinte carbone des produits et de portée 3 pour les utilisateurs du secteur manufacturier. D'autres collaborations se sont également développées en juin 2026, visant à combiner les capacités d'IA, de données et d'automatisation pour soutenir la modernisation complexe des flux de travail des entreprises. Ces mouvements sont importants car le marché des plateformes logicielles de conseil en informatique verte récompense les fournisseurs capables de s'intégrer dans les systèmes d'exploitation existants plutôt que de rester en dehors de ceux-ci.
Les modèles d'écosystèmes ouverts deviennent également plus importants car les acheteurs veulent que les données des fournisseurs, des finances, des opérations et des produits circulent entre les systèmes avec moins d'effort manuel. Un nouveau lancement en mai 2026 pour les industries à forte intensité d'actifs a démontré comment les entrants peuvent concurrencer en s'appuyant sur l'intégration opérationnelle plutôt qu'en s'appuyant uniquement sur le reporting annuel. Les initiatives d'ingénierie en 2026 ont également renforcé la valeur d'une mise en œuvre approfondie de l'IA d'entreprise et des flux de travail de durabilité. Cela laisse le marché des plateformes logicielles de conseil en informatique verte compétitif, mais augmente également les coûts de changement pour les fournisseurs capables de combiner un fort soutien méthodologique avec une intégration plus profonde des processus.
Leaders du secteur des plateformes logicielles de conseil en informatique verte
-
SAP SE
-
Microsoft Corporation
-
Schneider Electric SE
-
IBM Corporation
-
Accenture plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes Logicielles de Conseil en Informatique Verte Entreprises couvertes dans ce rapport
- Accenture plc
- SAP SE
- Microsoft Corporation
- IBM Corporation
- Schneider Electric SE
- ServiceNow, Inc.
- Salesforce, Inc.
- Oracle Corporation
- Workiva Inc.
- Cority Software Inc.
- Enablon SA
- FigBytes Inc.
- Sphera Solutions, Inc.
- ENGIE Impact
- Persefoni AI, Inc.
- Watershed Technology, Inc.
- Greenly SAS
- Sweep SAS
- Plan A Earth GmbH
- Emitwise Limited
- Normative AB
- Diligent Corporation
- IFS AB
- EcoVadis SAS
- Wolters Kluwer N.V.
- Intelex Technologies ULC
Développements industriels récents dans Marché des Plateformes Logicielles de Conseil en Informatique Verte
- Juin 2026 : IBM et ServiceNow ont élargi leur collaboration stratégique pour combiner les capacités d'IA, de données et d'automatisation d'IBM avec la plateforme d'IA ServiceNow, ciblant la modernisation des systèmes hérités et les opérations informatiques autonomes ; des solutions conjointes traitant les flux de travail de gestion des données de durabilité sont attendues au second semestre 2026 et permettront aux entreprises de connecter les données informatiques opérationnelles avec les systèmes de reporting des émissions à grande échelle.
- Juin 2026 : Makersite a finalisé l'acquisition de la plateforme d'empreinte carbone des produits et d'échange de données de la chaîne d'approvisionnement SiGREEN de Siemens, effective au 1er juin 2026 ; l'acquisition consolide les données carbone au niveau des produits de la base de clients industriels de Siemens avec le logiciel d'intelligence du cycle de vie des produits de Makersite, élargissant substantiellement les capacités de comptabilité de la catégorie 1 de portée 3 pour les acheteurs du secteur manufacturier.
- Mai 2026 : SAP SE a annoncé que de nouveaux agents d'IA en matière de durabilité seraient généralement disponibles d'ici fin 2026, ciblant jusqu'à 80 % de réduction des efforts de conformité manuelle et 60 % de réduction des erreurs dans les flux de travail d'empreinte carbone des produits, selon l'annonce SAP Sapphire 2026 ; le lancement positionne la pile de reporting financier et de durabilité intégrée de SAP comme une plateforme axée sur l'IA soutenant la préparation automatisée des audits.
- Mai 2026 : IFS a lancé IFS Zero, un système d'exploitation des émissions agentique conçu pour les industries à forte intensité d'actifs, fournissant une plateforme de calcul unifiée pour les émissions de portée 1, 2 et 3 avec un modèle d'intégration opérationnelle qui fournit une base d'émissions en peu de temps ; la plateforme élargit le marché adressable des logiciels de conseil en informatique verte aux opérations industrielles lourdes où la construction d'inventaire annuel a historiquement été la norme.
Portée du rapport mondial sur le marché des plateformes logicielles de conseil en informatique verte
Le marché des plateformes logicielles de conseil en informatique verte désigne les solutions et services qui aident les entreprises à intégrer les principes de durabilité dans les opérations informatiques, l'approvisionnement et la gestion des actifs. Ces plateformes fournissent des fonctionnalités telles que la comptabilité carbone, l'optimisation de l'énergie et des ressources, la gestion durable du cycle de vie des actifs informatiques, le reporting de conformité ESG et l'analytique avancée de durabilité pour l'aide à la décision. En intégrant l'intelligence axée sur le conseil avec les capacités logicielles, ces plateformes permettent aux organisations de réduire les émissions liées à l'informatique, d'optimiser l'utilisation de l'énergie, de prolonger les cycles de vie des actifs et de s'aligner sur les cadres ESG mondiaux. Servant à la fois les grandes entreprises et les PME dans divers secteurs, l'objectif principal du marché est d'améliorer la transparence, d'automatiser la conformité et de soutenir la transition vers une infrastructure numérique plus verte, plus efficace et plus résiliente.
Le rapport sur le marché des plateformes logicielles de conseil en informatique verte est segmenté par offre (logiciels et services), déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), application (comptabilité carbone et gestion des émissions, gestion de l'énergie et optimisation des ressources, gestion durable du cycle de vie des actifs informatiques, reporting ESG et conformité, et analytique de durabilité et aide à la décision), utilisateur final (informatique et télécommunications, BFSI, fabrication, énergie et services publics, commerce de détail et commerce électronique, construction et infrastructure, gouvernement et secteur public, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Comptabilité carbone et gestion des émissions |
| Gestion de l'énergie et optimisation des ressources |
| Gestion durable du cycle de vie des actifs informatiques |
| Reporting ESG et conformité |
| Analytique de durabilité et aide à la décision |
| Informatique et télécommunications |
| BFSI |
| Fabrication |
| Énergie et services publics |
| Commerce de détail et commerce électronique |
| Construction et infrastructure |
| Gouvernement et secteur public |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par offre | Logiciels | ||
| Services | |||
| Par déploiement | Basé sur le cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'entreprise | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par application | Comptabilité carbone et gestion des émissions | ||
| Gestion de l'énergie et optimisation des ressources | |||
| Gestion durable du cycle de vie des actifs informatiques | |||
| Reporting ESG et conformité | |||
| Analytique de durabilité et aide à la décision | |||
| Par utilisateur final | Informatique et télécommunications | ||
| BFSI | |||
| Fabrication | |||
| Énergie et services publics | |||
| Commerce de détail et commerce électronique | |||
| Construction et infrastructure | |||
| Gouvernement et secteur public | |||
| Autres secteurs d'utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle et prévisionnelle du marché des plateformes logicielles de conseil en informatique verte ?
Le marché était évalué à 0,94 milliard USD en 2025, s'établissait à 1,02 milliard USD en 2026 et devrait atteindre 1,74 milliard USD d'ici 2031, avec un CAGR de 11,27 %.
Quel type d'offre est en tête des plateformes logicielles de conseil en informatique verte ?
Les logiciels étaient en tête avec une part de 76,13 % en 2025, et constituent également la catégorie d'offre à la croissance la plus rapide avec un CAGR de 12,13 % jusqu'en 2031.
Pourquoi le déploiement hybride gagne-t-il du terrain dans ce domaine ?
Le déploiement hybride devrait croître à un CAGR de 13,23 % car les acheteurs réglementés souhaitent des outils d'analytique et de reporting basés sur le cloud tout en conservant certaines données dans des environnements locaux ou internes.
Quel domaine d'application reste central pour la demande des acheteurs ?
La comptabilité carbone et la gestion des émissions sont restées la plus grande application avec une part de 31,14 % en 2025, tandis que l'analytique de durabilité et l'aide à la décision connaissent la croissance la plus rapide à un CAGR de 14,53 %.
Quel groupe de clients se développe le plus rapidement ?
L'énergie et les services publics constituent le groupe d'utilisateurs finaux à la croissance la plus rapide à un CAGR de 13,93 %, tandis que les petites et moyennes entreprises se développent également rapidement à un CAGR de 12,83 % car les exigences de reporting de la chaîne d'approvisionnement se propagent.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique affiche les perspectives de croissance régionale les plus rapides à un CAGR de 13,63 % jusqu'en 2031, tandis que l'Amérique du Nord est restée la plus grande région avec une part de 38,12 % en 2025.