
Marktgröße und Marktanteil der Plattform für grüne IT-Beratungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
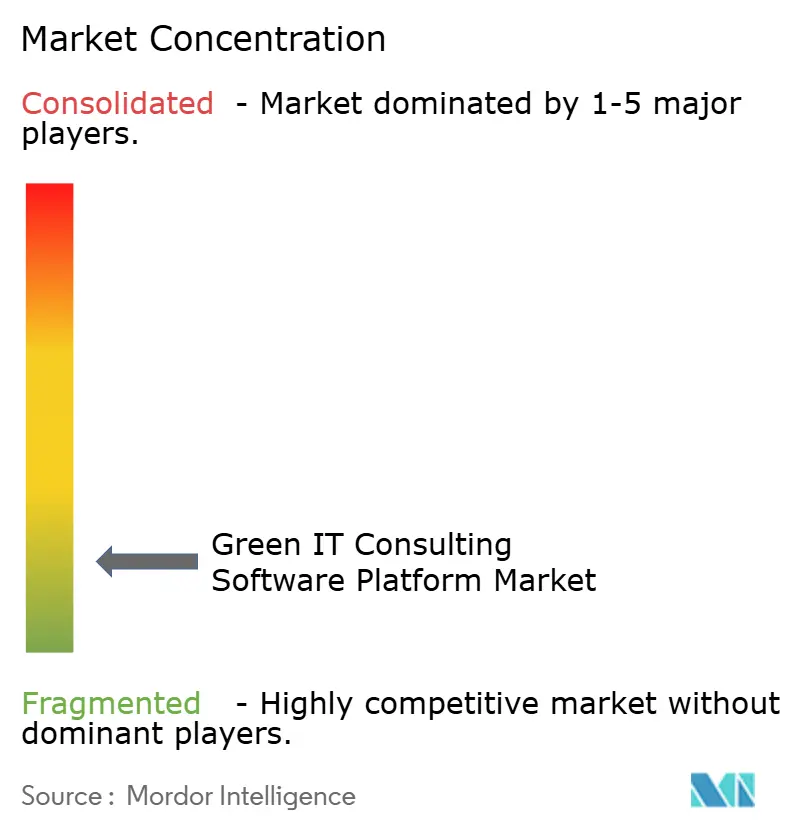
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grüne IT-Beratungssoftware-Plattformen von Mordor Intelligence
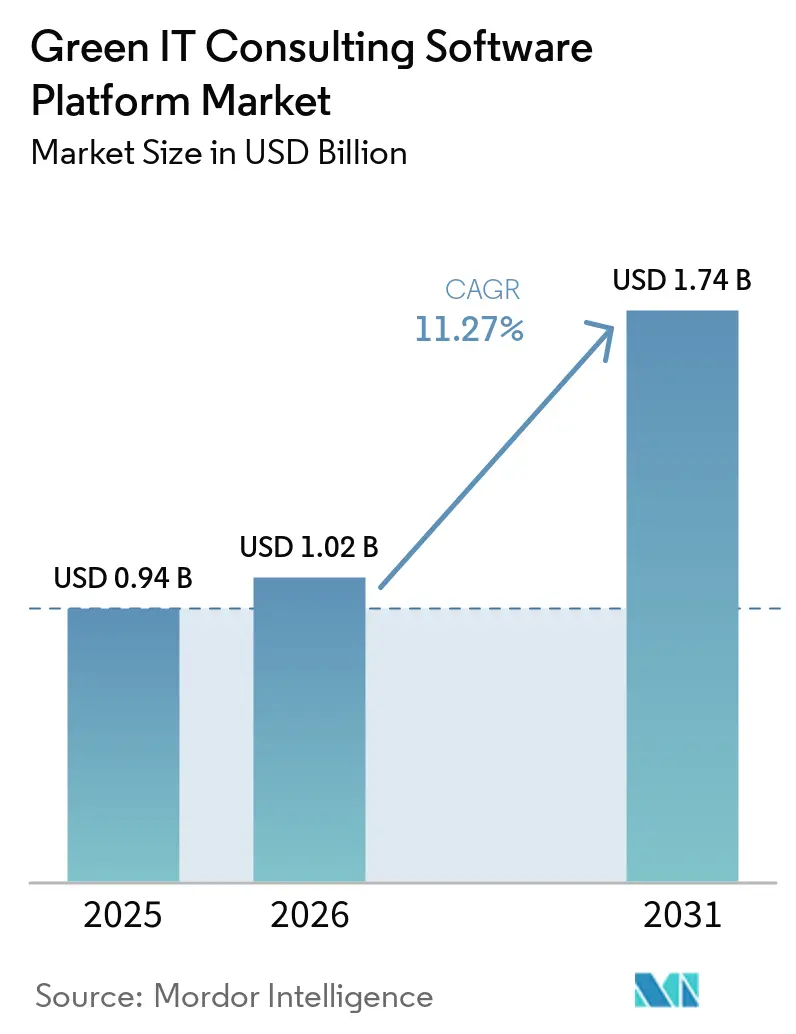
Die Marktgröße für Green-IT-Beratungs-Softwareplattformen wird voraussichtlich von 0,94 Milliarden USD im Jahr 2025 auf 1,02 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,74 Milliarden USD erreichen, mit einer CAGR von 11,27 % über den Zeitraum 2026–2031. Der Markt für Green-IT-Beratungs-Softwareplattformen expandiert, da die Offenlegung von Emissionen zunehmend mit routinemäßigen Betriebsdaten verknüpft wird und nicht mehr nur auf jährliche Berichtszyklen beschränkt ist. Steigende Energiekosten in Rechenzentren machen Nachhaltigkeitssoftware auch für Finanz-, Beschaffungs- und Infrastrukturteams relevanter, die eine klarere Sichtbarkeit von Energie- und CO₂-Daten benötigen. Die zunehmende Verantwortlichkeit im Bereich Scope 3 weitet die Akzeptanz in Liefernetzwerken aus, wodurch der Markt für Green-IT-Beratungs-Softwareplattformen über große Nachhaltigkeitsteams hinaus in breitere Unternehmensabläufe vordringt. Anbieter reagieren darauf, indem sie CO₂-Bilanzierung, IT-Asset-Lebenszyklusverfolgung und Multi-Framework-Berichterstattung in einer einzigen Umgebung integrieren, was diese Plattformen nützlicher macht als ältere Einzellösungen. Der Markt für Green-IT-Beratungs-Softwareplattformen profitiert zudem von der Nachfrage nach prüffähigen Nachweisen, regionaler Hosting-Flexibilität und der Workflow-Integration mit Beschaffungs-, Finanz- und Betriebssystemen, was größeren Anbietern und gut vernetzten Spezialisten einen klaren Weg zu langfristigem Wachstum eröffnet.
Wichtigste Erkenntnisse des Berichts
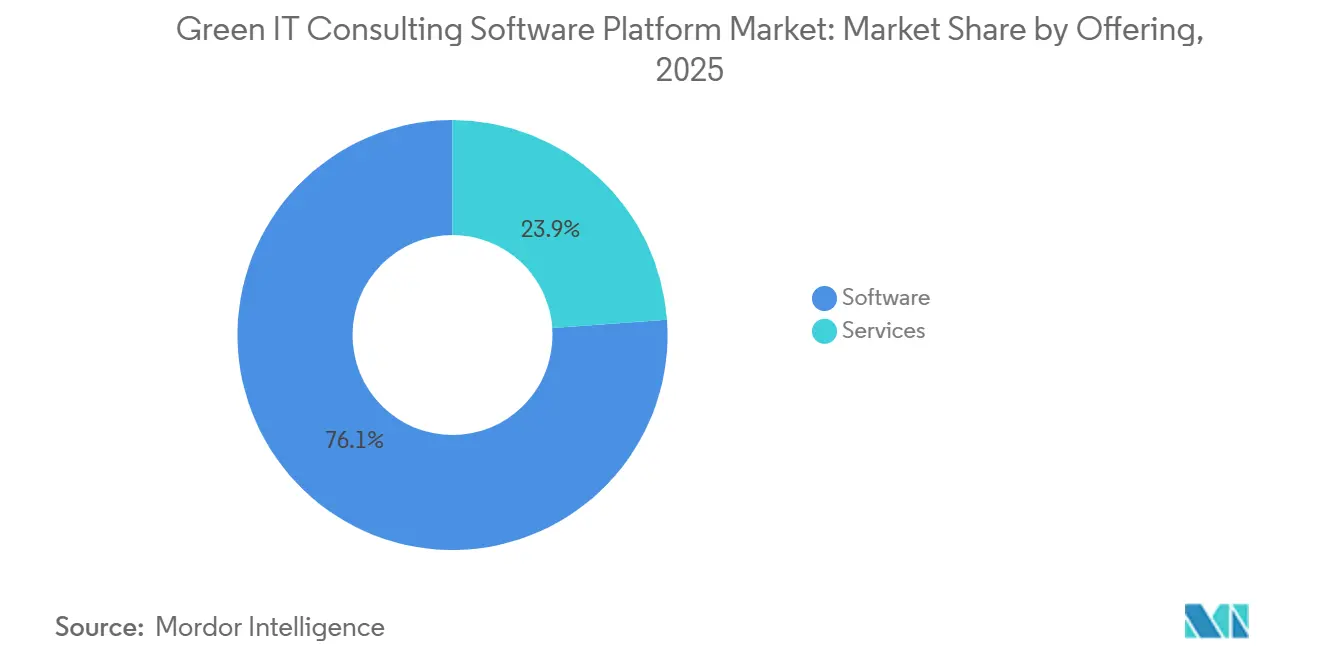
- Nach Angebot hielt Software im Jahr 2025 einen Anteil von 76,13 % am Markt für grüne IT-Beratungssoftware-Plattformen, und Software wird voraussichtlich bis 2031 mit einer CAGR von 12,13 % wachsen.
- Nach Bereitstellung hielt die Cloud-basierte Bereitstellung im Jahr 2025 einen Anteil von 64,17 %, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 13,23 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 69,12 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 12,83 % wachsen werden.
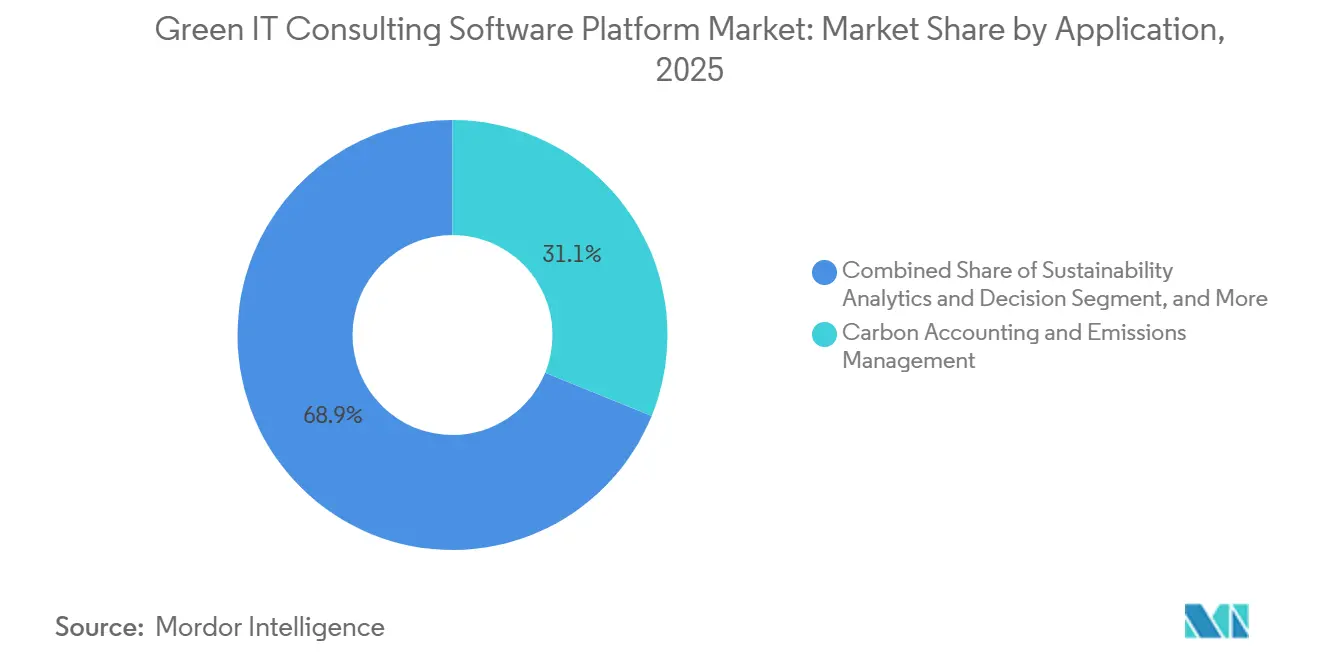
- Nach Anwendung entfiel auf Kohlenstoffbuchhaltung und Emissionsmanagement im Jahr 2025 ein Anteil von 31,14 %, während Nachhaltigkeitsanalysen und Entscheidungsunterstützung bis 2031 voraussichtlich mit einer CAGR von 14,53 % wachsen werden.
- Nach Endnutzer hielten IT und Telekommunikation im Jahr 2025 einen Anteil von 22,17 %, während Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 13,93 % wachsen werden.
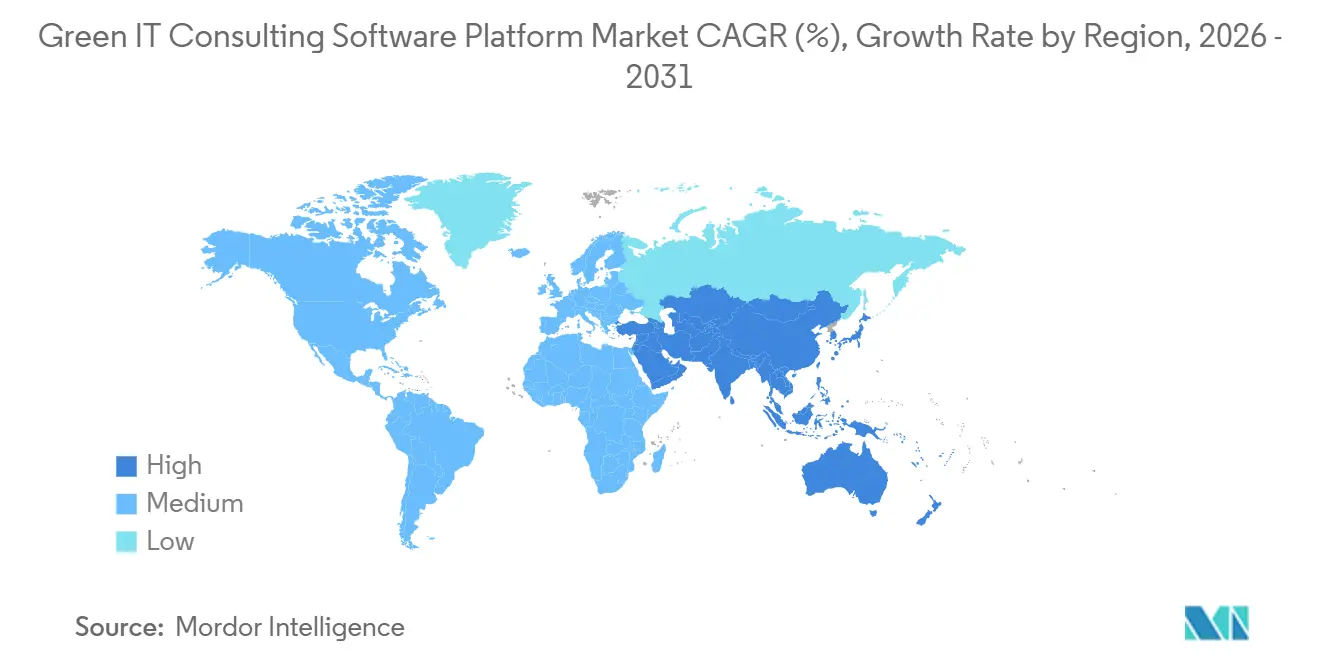
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,12 % am Markt für grüne IT-Beratungssoftware-Plattformen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,63 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende unternehmerische Netto-Null-Verpflichtungen, die eine messbare Reduzierung der IT-Emissionen erfordern | 2.8% | Global | Mittelfristig (2–4 Jahre) |
| Verschärfung der Nachhaltigkeitsoffenlegungsvorschriften für den digitalen Betrieb | 2.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Optimierungsdruck bei Cloud und Rechenzentren durch Energiekostenvolatilität | 1.8% | Global | Mittelfristig (2–4 Jahre) |
| KI-gestützte Emissionsanalysen und automatisierte Beweissicherung | 1.5% | Nordamerika, EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Beschaffungspräferenz für verifizierte kohlenstoffarme Softwareanbieter | 0.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach grüner IT-Beratung in mittelständischen Unternehmen | 0.7% | APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende unternehmerische Netto-Null-Verpflichtungen erfordern messbare Reduzierung der IT-Emissionen
Unternehmerische Netto-Null-Ziele erfordern nun nachvollziehbare IT-Emissionsdaten, was die Art und Weise verändert, wie Käufer den Markt für grüne IT-Beratungssoftware-Plattformen bewerten. Der Nachhaltigkeitsbericht 2025 von Microsoft zeigte, dass selbst ein Hyperscale-Betreiber Lebenszyklusbewertungstools einsetzt, um die Emissionsauswirkungen von Server- und Kühlungsentscheidungen auf einer detaillierten Infrastrukturebene zu überprüfen.[1] Das ist von Bedeutung, weil Unternehmenskäufer zunehmend Software benötigen, die Infrastruktur-, Beschaffungs- und Nutzungsdaten in Nachweise umwandeln kann, die internen Prüfungen und externen Bestätigungen standhalten. Käufer, die diese Arbeit bis zur Berichtssaison aufschieben, sehen sich häufig mit einer aufwändigeren manuellen Datenrekonstruktion konfrontiert, was die Kosten erhöht und das Vertrauen in die endgültigen Zahlen schwächt. Das Ergebnis ist, dass automatisiertes Baselining, kontinuierliches Monitoring und Nachweisketten im Markt für grüne IT-Beratungssoftware-Plattformen von optionalen Funktionen zu Standardanforderungen werden.
Verschärfung der Nachhaltigkeitsoffenlegungsvorschriften für den digitalen Betrieb
Der Markt für grüne IT-Beratungssoftware-Plattformen profitiert auch von strengeren Offenlegungsvorschriften, die eine detailliertere und strukturiertere Nachhaltigkeitsberichterstattung erfordern. Die politischen Aktualisierungen der Europäischen Kommission im Zusammenhang mit der CSRD hielten die Berichtspflichten im Mittelpunkt der Unternehmensplanung und verstärkten den Bedarf an digitaler Berichtsunterstützungsinfrastruktur.[2] Dieselbe politische Ausrichtung ermutigt Unternehmen, nach Plattformen zu suchen, die einen zugrunde liegenden Datensatz über mehrere Berichtsrahmen hinweg abbilden können, ohne den Prozess jedes Jahr neu aufzubauen. Das steigert den Wert konfigurierbarer Standardzuordnungen, Prüfungsunterstützung und Workflow-Kontrollen, die Finanz-, Nachhaltigkeits- und Compliance-Teams gemeinsam bedienen können. Jurisdiktionelle Unterschiede spielen ebenfalls eine Rolle, da Unternehmen, die in mehreren Regionen tätig sind, Tools benötigen, die sich an unterschiedliche Offenlegungsmethoden und Bestätigungsanforderungen anpassen können, anstatt nur einem Regime zu dienen. Der Markt für grüne IT-Beratungssoftware-Plattformen begünstigt daher Anbieter, die die Unternehmensberichterstattung über sich entwickelnde Standards hinweg mit weniger manuellem Nacharbeitsaufwand unterstützen können.
Optimierungsdruck bei Cloud und Rechenzentren durch Energiekostenvolatilität
Der steigende Strombedarf in der digitalen Infrastruktur stärkt den wirtschaftlichen Fall für den Markt für grüne IT-Beratungssoftware-Plattformen über die bloße Compliance hinaus. Die Internationale Energieagentur schätzte, dass der globale Stromverbrauch von Rechenzentren im Jahr 2024 415 Terawattstunden erreichte, nachdem er in den vorangegangenen 5 Jahren jährlich um 12 % gewachsen war.[3] Dieses Ausmaß des Stromverbrauchs bedeutet, dass Infrastrukturteams eine workload-genaue Sichtbarkeit von Energie- und Kohlenstoffverbrauch benötigen, insbesondere da KI-Aktivitäten sowohl den Rechenbedarf als auch die Kostensensitivität erhöhen. Eine Studie in Nature aus dem Jahr 2025 zeigte außerdem, dass Flüssigkühlung die Treibhausgasemissionen von Rechenzentren im Vergleich zur herkömmlichen Luftkühlung um 15 % bis 31 % reduzieren kann, was den Wert von Plattformen unterstreicht, die Hardware, Kühlung und Betriebsänderungen auf Asset-Ebene verfolgen können. Da Organisationen versuchen, Workloads mit kohlenstoffärmeren Netzfenstern und engeren Energiebudgets abzustimmen, wird der Markt für grüne IT-Beratungssoftware-Plattformen enger mit Betriebseffizienz und Kapitalrendite verknüpft.
KI-gestützte Emissionsanalysen und automatisierte Beweissicherung
KI-gesteuerte Automatisierung verändert, wie schnell Unternehmen Emissionsnachweise im Markt für grüne IT-Beratungssoftware-Plattformen aufbauen und verifizieren können. Net Zero Cloud wurde 2025 in Agentforce Net Zero umbenannt und mit Data Cloud verknüpft, sodass Nutzer Energie-, Reise-, Lieferanten- und Unternehmensdaten in einem einzigen Workflow verbinden können.[4] Dann wurden für 2026 neue KI-Agenten für Nachhaltigkeit geplant, um den manuellen Compliance-Aufwand und Fehler bei der Berechnung des Produkt-CO₂-Fußabdrucks zu reduzieren, was auf eine klare Verlagerung hin zu eingebetteter Automatisierung bei unternehmerischen Nachhaltigkeitsaufgaben hindeutet. Das ist von Bedeutung, weil Käufer nicht nur schnellere Berechnungen wollen, sondern auch sauberere Prüfpfade, die jedes Ergebnis mit dem Quelldatensatz verknüpfen. Infolgedessen entwickelt sich der Markt für grüne IT-Beratungssoftware-Plattformen hin zu Systemen, die Berichtszyklen verkürzen, den manuellen Aufwand reduzieren und die Vorbereitung auf Bestätigungen für größere Organisationen erleichtern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Datenlücken in IT-, Finanz- und Facility-Systemen | -1.9% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte interne Nachhaltigkeits- und Datentechnikkompetenzen | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über Legacy-ERP-, Cloud- und Gerätetelemetrie-Stacks hinweg | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Geringe Sichtbarkeit der Amortisationszeit für kleinere Käufer | -0.8% | Südamerika und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Datenlücken in IT-, Finanz- und Facility-Systemen
Der Markt für grüne IT-Beratungssoftware-Plattformen steht nach wie vor vor einem grundlegenden Datenproblem, da die Emissionsberichterstattung von Informationen abhängt, die über Lieferantendatensätze, ERP-Systeme, Facility-Tools und IT-Asset-Datenbanken verteilt sind. Sage berichtete im Dezember 2025, dass nur 8 % der befragten kleinen und mittleren Unternehmen über einen formalen Nachhaltigkeitsberichtsprozess verfügten, obwohl 32 % eine aktive Nachhaltigkeitsstrategie hatten. SAGE Diese Lücke ist von Bedeutung, weil große Unternehmen häufig auf kleinere Lieferanten für primäre Daten angewiesen sind, und eine schwache vorgelagerte Berichterstattung macht nachgelagerte Scope-3-Berechnungen weniger zuverlässig. Sie erhöht auch die Implementierungszeit, da Anbieter inkonsistente Taxonomien normalisieren, fehlende Datensätze auffüllen und Daten validieren müssen, bevor die Berichterstattung beginnen kann. Da Unternehmen ihrem ersten obligatorischen Offenlegungszyklus entgegengehen, verlangsamen diese Qualitätslücken die Beschaffung und erhöhen Prüfungsbedenken im Markt für grüne IT-Beratungssoftware-Plattformen.
Begrenzte interne Nachhaltigkeits- und Datentechnikkompetenzen
Fachkräftemangel ist ein weiteres Hemmnis, da viele Nachhaltigkeitsteams noch keine tiefgreifenden Kenntnisse in der Softwareintegration oder in Emissionsmethodologien besitzen. Eine Studie aus dem Jahr 2025 in Small Business Economics ergab, dass digital fortgeschrittene kleine und mittlere Unternehmen mit deutlich höherer Wahrscheinlichkeit Netto-Null-Innovationen einführten, was zeigt, wie die digitale Bereitschaft die Adoptionsergebnisse beeinflusst. Dieselbe Spannung zeigt sich in größeren Organisationen, wo Klimateams häufig auf externe Unterstützung angewiesen sind, um Systeme zu verbinden, Daten zu strukturieren und sich auf Bestätigungen vorzubereiten. Es wurde auch festgestellt, dass Unternehmen, die KI-gestützte Kohlenstoffverfolgungstools verwenden, mit höherer Wahrscheinlichkeit über eine formale Nachhaltigkeitsberichterstattung verfügen, was darauf hindeutet, dass Kompetenzlücken und Tooling-Reife oft gemeinsam voranschreiten. Solange interne Teams nicht vertrauter mit der Plattformeinrichtung, dem Datenengineering und den Berichts-Workflows werden, wird der Markt für grüne IT-Beratungssoftware-Plattformen weiterhin längere Einführungszeiten und eine stärkere Abhängigkeit von externen Serviceschichten aufweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Softwareplattformen überholen beratungsgeführte ModelleSoftware hielt im Jahr 2025 einen Anteil von 76,13 % am Markt für grüne IT-Beratungssoftware-Plattformen, was darauf hindeutet, dass Käufer bereits Abonnementplattformen gegenüber wiederkehrender, beratungsgeführter Bereitstellung bevorzugten. Das Tempo des Wandels bei CSRD, ISSB S2, GRI und verwandten Berichtsrahmen machte kontinuierlich aktualisierte Software für die meisten Unternehmen praktischer als periodische Beratungsaufträge. Die Softwareschicht blieb auch die am schnellsten wachsende Angebotskategorie mit einer CAGR von 12,13 % bis 2031, was darauf hindeutet, dass der Markt für grüne IT-Beratungssoftware-Plattformen sich noch auf neue Käufergruppen ausweitet, anstatt nach der Erstakzeptanz zu verlangsamen. Dienstleistungen sind nach wie vor wichtig, insbesondere für Implementierungsunterstützung, verwaltete Kohlenstoffdatenarbeit und strategische Beratung in frühen Einführungsphasen.
Das Gleichgewicht zwischen Software und Dienstleistungen verändert sich nun in seiner Form, anstatt inhaltlich zu verschwinden. Anbieter bauen Onboarding-Tools, Schulungs-Workflows und verwaltete Daten-Overlays direkt in die Plattform ein, wodurch die Abhängigkeit von offenen Beratungsleistungen reduziert wird, während die Serviceeinnahmen an Abonnements gebunden bleiben. Dieses Modell ist attraktiv, weil Käufer ein System wollen, das sie jeden Monat weiter nutzen können, und keine einmalige Beratungsübung, die die Datenerfassung fragmentiert hinterlässt. Es unterstützt auch eine höhere Kundenbindung, da die Plattform als Betriebsschicht für Berichterstattung, Nachweismanagement und Verbesserungsverfolgung in der gesamten Branche für grüne IT-Beratungssoftware dient.
Nach Bereitstellung:
Hybride Architekturen gewinnen in regulierten Umgebungen an BedeutungDie Cloud-basierte Bereitstellung machte im Jahr 2025 einen Anteil von 64,17 % an der Marktgröße für grüne IT-Beratungssoftware-Plattformen aus, was die Nachfrage nach automatischen Updates, elastischer Skalierung und geringerem Infrastrukturaufwand widerspiegelt. Die Hybrid-Bereitstellung ist das am schnellsten wachsende Modell, und die Marktgröße für grüne IT-Beratungssoftware-Plattformen für hybride Konfigurationen wird bis 2031 voraussichtlich mit einer CAGR von 13,23 % wachsen. Regulierte Sektoren treiben diesen Wandel voran, weil sie Cloud-basierte Analyse- und Berichtstools wollen, während sie ausgewählte Daten in lokalen oder internen Umgebungen behalten. Das On-Premise-Modell spielt nach wie vor eine Rolle in Umgebungen, in denen Legacy-Systeme zentral bleiben oder wo Richtlinienkontrollen die vollständige Cloud-Einführung einschränken.
Das Gleichgewicht zwischen Software und Dienstleistungen verändert sich nun in seiner Form, anstatt inhaltlich zu verschwinden. Anbieter bauen Onboarding-Tools, Schulungs-Workflows und verwaltete Daten-Overlays direkt in die Plattform ein, wodurch die Abhängigkeit von offenen Beratungsleistungen reduziert wird, während die Serviceeinnahmen an Abonnements gebunden bleiben. Dieses Modell ist attraktiv, weil Käufer ein System wollen, das sie jeden Monat weiter nutzen können, und keine einmalige Beratungsübung, die die Datenerfassung fragmentiert hinterlässt. Es unterstützt auch eine höhere Kundenbindung, da die Plattform als Betriebsschicht für Berichterstattung, Nachweismanagement und Verbesserungsverfolgung in der gesamten Branche für grüne IT-Beratungssoftware dient.
Nach Unternehmensgröße:
Anforderungen der Lieferkette bringen kleinere Unternehmen in den GeltungsbereichGroßunternehmen hielten im Jahr 2025 einen Anteil von 69,12 %, da frühe Offenlegungspflichten und Bestätigungsanforderungen die Ausgaben zunächst bei den größten Organisationen konzentrierten. Kleine und mittlere Unternehmen sind die am schnellsten wachsende Gruppe mit einer CAGR von 12,83 % bis 2031, hauptsächlich weil sich der Berichtsdruck durch Liefernetzwerke ausbreitet. Wenn Hauptauftragnehmer und große Kunden prüfbare Kohlenstoffdaten anfordern, benötigen kleinere Lieferanten häufig formale Systeme anstelle von Tabellenkalkulationen oder einmaligen Schätzungen. Diese Verlagerung ist eine der deutlichsten Weisen, wie der Markt für grüne IT-Beratungssoftware-Plattformen über große börsennotierte Unternehmen hinaus wächst.
Der Wachstumspfad für kleinere Unternehmen hängt von einfacherem Onboarding, klareren Vorlagen und einer Preisgestaltung ab, die der Kapazität kleinerer Teams entspricht. Es wurde festgestellt, dass kleinere Unternehmen, die KI-gestützte Kohlenstoffverfolgungstools verwenden, 1,6-mal häufiger grüne Finanzierungen sichern und 2,4-mal häufiger über eine formale Nachhaltigkeitsberichterstattung verfügen, was der Einführung einen kommerziellen Aspekt jenseits der bloßen Compliance verleiht. Eine weitere Studie zeigte auch, dass digitale Reife und Netto-Null-Innovation gemeinsam voranschreiten, was erklärt, warum die Akzeptanz stark zwischen Lieferantengruppen und Regionen variiert. Großunternehmen konsolidieren sich hin zu umfassenderen Plattformen, während kleinere Käufer gemischter und empfindlicher gegenüber Beratung, Verpackung und Benutzerfreundlichkeit im Markt für grüne IT-Beratungssoftware-Plattformen bleiben.
Nach Anwendung:
Kohlenstoffbuchhaltung bleibt zentral, während Analysen vertieft werdenKohlenstoffbuchhaltung und Emissionsmanagement erfassten im Jahr 2025 einen Anteil von 31,14 % und blieben damit im Mittelpunkt des Plattformdesigns und der Käuferbewertung. Nachhaltigkeitsanalysen und Entscheidungsunterstützung werden bis 2031 voraussichtlich mit einer CAGR von 14,53 % wachsen, was darauf hindeutet, dass der Markt für grüne IT-Beratungssoftware-Plattformen sich von rückwärtsgerichteter Berichterstattung hin zu planungs- und szenariobasierten Anwendungsfällen verlagert. Energiemanagement und Ressourcenoptimierung gewinnen an Dynamik, da Plattformen Versorgungsdaten, Smart-Meter-Eingaben und Beschaffungsdaten für erneuerbare Energien verbinden, um kontinuierlichere Betriebsansichten zu liefern. Nachhaltiges IT-Asset-Lebenszyklusmanagement wird ebenfalls wichtiger, da Käufer eine bessere Sichtbarkeit der hardwarebezogenen Emissionen von der Beschaffung bis zur Entsorgung benötigen.
Der Anwendungsmix weitet sich aus, da Unternehmen ein einziges System suchen, das gleichzeitig Berichterstattung, betriebliche Verbesserung und Investitionsentscheidungen unterstützt. Agentforce Net Zero und eine Nachhaltigkeits-KI-Roadmap deuten beide auf eine tiefere Nutzung automatisierter Prognosen, Workflow-Unterstützung und produktbezogener Daten in der unternehmerischen Entscheidungsfindung hin. Die Berechnung des Produkt-CO₂-Fußabdrucks wurde 2026 auch allgemein verfügbar, was die Plattformnutzung auf Kennzeichnungs-, Beschaffungs- und produktbezogene Allokationsanforderungen ausweitet. Diese Kombination hält die Kohlenstoffbuchhaltung als Anker, während die Branche für grüne IT-Beratungssoftware-Plattformen hin zu zukunftsgerichteteren, operativen Anwendungsfällen gedrängt wird.

Nach Endnutzer:
Energie und Versorgungsunternehmen setzen das schnellste TempoIT und Telekommunikation hielten im Jahr 2025 einen Anteil von 22,17 %, da Rechenzentren, Netzwerke und Hardware-Flotten erhebliche direkte und wertschöpfungskettenbasierte Berichtsanforderungen erzeugen. Energie und Versorgungsunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 13,93 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe im Markt für grüne IT-Beratungssoftware-Plattformen macht. Versorgungsunternehmen benötigen häufigere Neuberechnungen von Netz-Emissionsfaktoren und projektbezogene Sichtbarkeit, was ihren Anwendungsfall dynamischer macht als einen einfachen jährlichen Offenlegungszyklus. BFSI bleibt wichtig, da Offenlegungs-, finanzierte Emissions- und Klimagovernanceanforderungen eine stetige Nachfrage nach strukturierter Nachhaltigkeitssoftware unterstützen.
Sektorspezifische Nachfrage weitet auch die Produktchance aus. Im April 2026 wurde EcoSpace eingeführt, um Versorgungsunternehmen und Netzentwicklern eine projektbezogene Quantifizierung und Visualisierung des CO₂-Fußabdrucks zu ermöglichen, was zeigt, wie der Markt über die allgemeine unternehmerische Kohlenstoffberichterstattung hinaus in spezialisierte Betriebsumgebungen vordringt. Einzelhandel, Bauwesen, Regierung und andere Sektoren treten über verschiedene Wege ein, aber jeder benötigt eine stärkere Datensichtbarkeit, qualitativ hochwertigere Nachweise und stärkere Workflow-Kontrollen, um Beschaffungs- und Offenlegungserwartungen zu erfüllen. Dies hilft dem Markt für grüne IT-Beratungssoftware-Plattformen, sich vertikal zu vertiefen, nicht nur nach Unternehmensgröße oder Geografie.
Geografische Analyse
Markt für Green-IT-Beratungssoftwareplattformen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,12 % am Markt für Green-IT-Beratungssoftwareplattformen und behauptete damit seine Position als größte regionale Umsatzbasis. Die Region profitiert von hohen Unternehmensbudgets, ausgereiften Berichtsfunktionen und einer konzentrierten Nachfrage unter technologieintensiven Unternehmen mit umfangreichen digitalen Infrastrukturen. Detaillierte Nachhaltigkeitsberichte zeigen, wie die Bewertung auf Infrastruktur- und Produktebene zu einem festen Bestandteil des routinemäßigen Unternehmensmanagements wird und nicht nur eine reine Offenlegungsübung darstellt. Der Blick auf den steigenden Stromverbrauch von Rechenzentren unterstützt ebenfalls die starke Position Nordamerikas, da die Region einen großen Anteil der Ausgaben für digitale Infrastruktur auf sich vereint und erheblichem Effizienzdruck ausgesetzt ist. Diese Bedingungen verleihen dem Markt für Green-IT-Beratungssoftwareplattformen in Nordamerika einen höheren durchschnittlichen Vertragswert als in Regionen mit weniger ausgereiften Märkten.
Markt fr Green-IT-Beratungssoftwareplattformen in Europa
Europa blieb der zweitgrößte regionale Markt, da Berichtspflichten und Prüfungserwartungen die Käufer zu strukturierten, prüfungsfähigen Plattformen drängten. Politische Aktualisierungen rund um den CSRD-Anwendungsbereich und die Berichtsunterstützung prägten weiterhin die Kaufkriterien großer Unternehmen in der Region. Deutschland, das Vereinigte Königreich und Frankreich bleiben zentrale Nachfragezentren, da die Tiefe der industriellen Berichterstattung, der Bedarf an produktbezogenen CO₂-Fußabdrücken und die grenzüberschreitende Compliance dort ein höheres Gewicht haben. Europäische Käufer legen zudem mehr Wert auf Rückverfolgbarkeit, methodische Klarheit und Nachweisqualität, was Anbietern zugute kommt, die die Datenherkunft detailliert dokumentieren können.
Markt für Green-IT-Beratungssoftwareplattformen in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,63 % wachsen und ist damit das am schnellsten wachsende regionale Segment im Markt für Green-IT-Beratungssoftwareplattformen. Das Wachstum resultiert aus der Verbreitung verbindlicher und halbverbindlicher Rahmenwerke zur Nachhaltigkeitsberichterstattung in mehreren großen Volkswirtschaften, was eine erstmalige Nachfrage anstelle einer Ersatznachfrage erzeugt. Käufer in Japan, Singapur, Australien, Südkorea, Indien und China entwickeln sich in unterschiedlichem Tempo, doch der gemeinsame Bedarf besteht in einer stärkeren digitalen Unterstützung für CO₂-Bilanzierung, Berichterstattung und Lieferanteneinbindung. Südamerika, der Nahe Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, obwohl aufkommende Offenlegungsrahmen und Aktivitäten im Bereich der grünen Finanzierung die Adoptionsbasis im Markt für Green-IT-Beratungssoftwareplattformen zunehmend verbreitern.
Wettbewerbslandschaft
Der Markt für grüne IT-Beratungssoftware-Plattformen bleibt fragmentiert, wobei der Wettbewerb auf große Unternehmenssoftwareanbieter, reine Kohlenstoffbuchhaltungsspezialisten und Anbieter von Industriebetriebssoftware verteilt ist. Jede Gruppe nähert sich dem Markt von einem anderen Ausgangspunkt, weshalb das Plattformdesign nach Datenmodell, Workflow-Tiefe und Bereitstellungsflexibilität noch stark variiert. Ein Konvergenzmodell ist entstanden, indem Nachhaltigkeitsplattformen mit umfassenderen Datensystemen verknüpft werden und Nachhaltigkeitsdaten in Kunden- und Unternehmensprozesse eingebettet werden. Ein anderer Weg wird mit KI-Agenten für Nachhaltigkeit und Green-Ledger-verknüpften Workflows verfolgt, die die Umweltbuchhaltung direkter mit Kerngeschäftsprozessen verbinden.
Strategische Schritte in den Jahren 2025 und 2026 zeigten, dass Käufer Integration und operative Eignung zunehmend über eigenständige Berichtsfunktionen stellen. Eine Akquisition im Juni 2026 stärkte die Fähigkeiten zur Berechnung des Produkt-CO₂-Fußabdrucks und zu Scope 3 für Fertigungsanwender. Andere Kooperationen wurden ebenfalls im Juni 2026 ausgeweitet, mit dem Ziel, KI-, Daten- und Automatisierungsfähigkeiten zu kombinieren, um die Modernisierung komplexer Unternehmens-Workflows zu unterstützen. Diese Schritte sind von Bedeutung, weil der Markt für grüne IT-Beratungssoftware-Plattformen Anbieter belohnt, die in bestehende Betriebssysteme integriert werden können, anstatt außerhalb davon zu verbleiben.
Offene Ökosystemmodelle werden ebenfalls wichtiger, weil Käufer möchten, dass Lieferanten-, Finanz-, Betriebs- und Produktdaten mit weniger manuellem Aufwand systemübergreifend fließen. Eine neue Markteinführung im Mai 2026 für anlagenintensive Industrien zeigte, wie Neueinsteiger durch den Aufbau auf operativer Integration konkurrieren können, anstatt sich ausschließlich auf die jährliche Berichterstattung zu verlassen. Engineering-Initiativen im Jahr 2026 unterstrichen auch den Wert einer tiefen Implementierung von Unternehmens-KI und Nachhaltigkeits-Workflows. Dies lässt den Markt für grüne IT-Beratungssoftware-Plattformen wettbewerbsfähig, erhöht aber auch die Wechselkosten für Anbieter, die starke Methodenunterstützung mit tieferer Prozessintegration kombinieren können.
Marktführer in der Branche für grüne IT-Beratungssoftware-Plattformen
-
SAP SE
-
Microsoft Corporation
-
Schneider Electric SE
-
IBM Corporation
-
Accenture plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Green-IT-Beratungssoftwareplattformen Unternehmen in diesem Bericht
- Accenture plc
- SAP SE
- Microsoft Corporation
- IBM Corporation
- Schneider Electric SE
- ServiceNow, Inc.
- Salesforce, Inc.
- Oracle Corporation
- Workiva Inc.
- Cority Software Inc.
- Enablon SA
- FigBytes Inc.
- Sphera Solutions, Inc.
- ENGIE Impact
- Persefoni AI, Inc.
- Watershed Technology, Inc.
- Greenly SAS
- Sweep SAS
- Plan A Earth GmbH
- Emitwise Limited
- Normative AB
- Diligent Corporation
- IFS AB
- EcoVadis SAS
- Wolters Kluwer N.V.
- Intelex Technologies ULC
Neueste Industrielle Entwicklungen in Markt für Green-IT-Beratungssoftwareplattformen
- Juni 2026: IBM und ServiceNow weiteten ihre strategische Zusammenarbeit aus, um IBMs KI-, Daten- und Automatisierungsfähigkeiten mit der ServiceNow AI Platform zu kombinieren, mit dem Ziel der Modernisierung von Legacy-Systemen und autonomen IT-Betrieb; gemeinsame Lösungen für das Management von Nachhaltigkeitsdaten-Workflows werden für die zweite Hälfte des Jahres 2026 erwartet und werden es Unternehmen ermöglichen, operative IT-Daten mit Emissionsberichtssystemen in großem Maßstab zu verbinden.
- Juni 2026: Makersite schloss die Übernahme der SiGREEN-Plattform von Siemens für Produkt-CO₂-Fußabdruck und Lieferkettendatenaustausch ab, wirksam zum 1. Juni 2026; die Übernahme konsolidiert produktbezogene Kohlenstoffdaten aus Siemens' industrieller Kundenbasis mit Makersites Software für Produktlebenszyklusanalyse und erweitert die Scope-3-Kategorie-1-Buchhaltungsfähigkeiten für Fertigungskäufer erheblich.
- Mai 2026: SAP SE kündigte an, dass neue KI-Agenten für Nachhaltigkeit bis Ende 2026 allgemein verfügbar sein werden, mit dem Ziel einer Reduzierung des manuellen Compliance-Aufwands um bis zu 80 % und einer Fehlerreduzierung von 60 % in Workflows zur Berechnung des Produkt-CO₂-Fußabdrucks, gemäß der SAP Sapphire 2026-Ankündigung; die Markteinführung positioniert SAPs integrierten Finanz- und Nachhaltigkeitsberichts-Stack als KI-first-Plattform zur Unterstützung der automatisierten Prüfungsvorbereitung.
- Mai 2026: IFS startete IFS Zero, ein agentisches Emissionsbetriebssystem für anlagenintensive Industrien, das eine einheitliche Berechnungsplattform für Scope-1-, Scope-2- und Scope-3-Emissionen mit einem operativen Integrationsmodell bietet, das in kurzen Zeiträumen eine Emissionsbasislinie liefert; die Plattform erweitert den adressierbaren Markt für grüne IT-Beratungssoftware in schwere Industriebetriebe, wo die jährliche Bestandsaufnahme historisch der Standard war.
Globaler Berichtsumfang des Marktes für grüne IT-Beratungssoftware-Plattformen
Der Markt für grüne IT-Beratungssoftware-Plattformen bezieht sich auf Lösungen und Dienstleistungen, die Unternehmen dabei helfen, Nachhaltigkeitsprinzipien in IT-Betrieb, Beschaffung und Asset-Management zu integrieren. Diese Plattformen bieten Funktionalitäten wie Kohlenstoffbuchhaltung, Energie- und Ressourcenoptimierung, nachhaltiges IT-Asset-Lebenszyklusmanagement, ESG-Compliance-Berichterstattung und fortgeschrittene Nachhaltigkeitsanalysen zur Entscheidungsunterstützung. Durch die Integration beratungsgeführter Intelligenz mit Softwarefähigkeiten ermöglichen diese Plattformen Organisationen, IT-bezogene Emissionen zu reduzieren, den Energieverbrauch zu optimieren, Asset-Lebenszyklen zu verlängern und sich an globalen ESG-Rahmen auszurichten. Der Markt bedient sowohl Großunternehmen als auch KMU in verschiedenen Branchen, mit dem primären Ziel, Transparenz zu erhöhen, Compliance zu automatisieren und den Übergang zu einer grüneren, effizienteren und widerstandsfähigeren digitalen Infrastruktur zu unterstützen.
Der Bericht über den Markt für grüne IT-Beratungssoftware-Plattformen ist segmentiert nach Angebot (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, On-Premise und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Kohlenstoffbuchhaltung und Emissionsmanagement, Energiemanagement und Ressourcenoptimierung, nachhaltiges IT-Asset-Lebenszyklusmanagement, ESG-Berichterstattung und Compliance sowie Nachhaltigkeitsanalysen und Entscheidungsunterstützung), Endnutzer (IT und Telekommunikation, BFSI, Fertigung, Energie und Versorgungsunternehmen, Einzelhandel und E-Commerce, Bauwesen und Infrastruktur, Regierung und öffentlicher Sektor sowie andere Endnutzerindustrien) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Kohlenstoffbuchhaltung und Emissionsmanagement |
| Energiemanagement und Ressourcenoptimierung |
| Nachhaltiges IT-Asset-Lebenszyklusmanagement |
| ESG-Berichterstattung und Compliance |
| Nachhaltigkeitsanalysen und Entscheidungsunterstützung |
| IT und Telekommunikation |
| BFSI |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Einzelhandel und E-Commerce |
| Bauwesen und Infrastruktur |
| Regierung und öffentlicher Sektor |
| Andere Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud-basiert | ||
| On-Premise | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | Kohlenstoffbuchhaltung und Emissionsmanagement | ||
| Energiemanagement und Ressourcenoptimierung | |||
| Nachhaltiges IT-Asset-Lebenszyklusmanagement | |||
| ESG-Berichterstattung und Compliance | |||
| Nachhaltigkeitsanalysen und Entscheidungsunterstützung | |||
| Nach Endnutzer | IT und Telekommunikation | ||
| BFSI | |||
| Fertigung | |||
| Energie und Versorgungsunternehmen | |||
| Einzelhandel und E-Commerce | |||
| Bauwesen und Infrastruktur | |||
| Regierung und öffentlicher Sektor | |||
| Andere Endnutzerindustrien | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle und prognostizierte Wert des Marktes für grüne IT-Beratungssoftware-Plattformen?
Der Markt wurde im Jahr 2025 auf 0,94 Milliarden USD geschätzt, belief sich im Jahr 2026 auf 1,02 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 1,74 Milliarden USD bei einer CAGR von 11,27 % erreichen.
Welcher Angebotstyp führt bei grünen IT-Beratungssoftware-Plattformen?
Software führte im Jahr 2025 mit einem Anteil von 76,13 % und ist auch die am schnellsten wachsende Angebotskategorie mit einer CAGR von 12,13 % bis 2031.
Warum gewinnt die Hybrid-Bereitstellung in diesem Bereich an Bedeutung?
Die Hybrid-Bereitstellung wird voraussichtlich mit einer CAGR von 13,23 % wachsen, weil regulierte Käufer Cloud-Analysen und -Berichterstattung wollen, während sie ausgewählte Daten in lokalen oder internen Umgebungen behalten.
Welcher Anwendungsbereich bleibt zentral für die Käufernachfrage?
Kohlenstoffbuchhaltung und Emissionsmanagement blieben im Jahr 2025 die größte Anwendung mit einem Anteil von 31,14 %, während Nachhaltigkeitsanalysen und Entscheidungsunterstützung mit einer CAGR von 14,53 % am schnellsten wachsen.
Welche Kundengruppe expandiert am schnellsten?
Energie und Versorgungsunternehmen ist die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 13,93 %, während kleine und mittlere Unternehmen ebenfalls schnell mit einer CAGR von 12,83 % wachsen, da sich die Anforderungen an die Lieferkettenberichterstattung ausbreiten.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum hat die schnellsten regionalen Wachstumsaussichten mit einer CAGR von 13,63 % bis 2031, während Nordamerika mit einem Anteil von 38,12 % im Jahr 2025 die größte Region blieb.