
Taille et part du marché des électrodes en graphite
Analyse du marché des électrodes en graphite par Mordor Intelligence
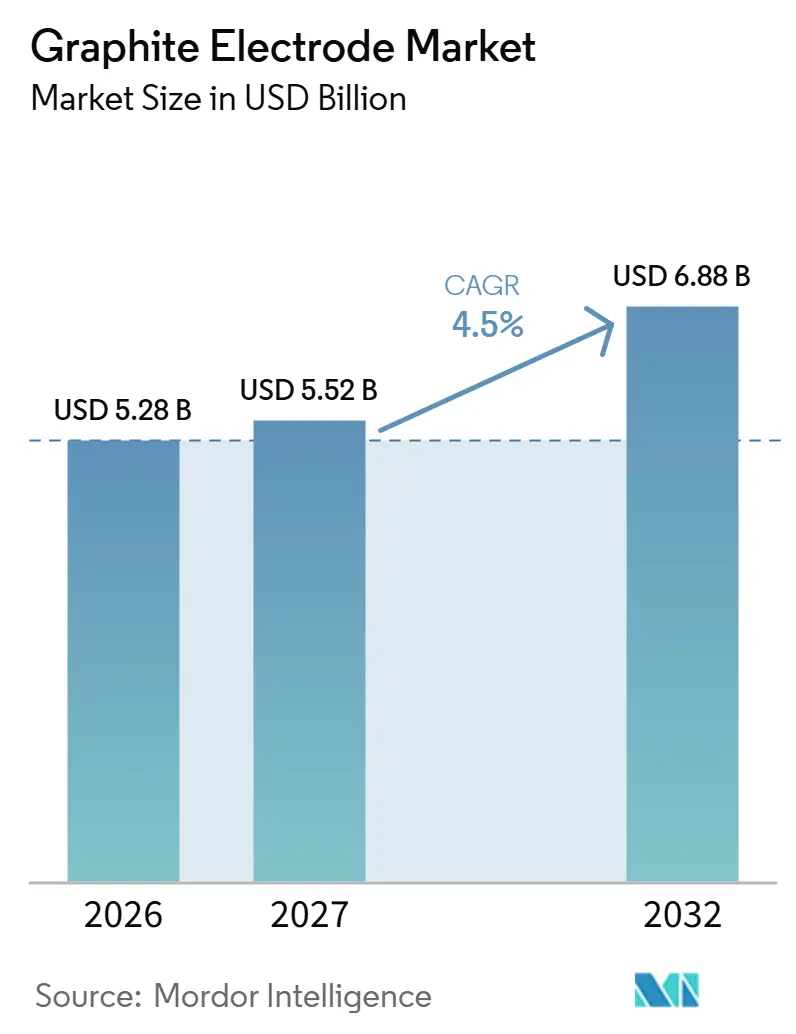
La taille du marché des électrodes en graphite devrait augmenter de 5,28 milliards USD en 2026 à 5,52 milliards USD en 2027 et atteindre 6,88 milliards USD d'ici 2032, avec un CAGR de 4,5 % sur 2027-2032. Le volume devrait augmenter de 1,78 million de tonnes en 2026 à 1,84 million de tonnes en 2027 et atteindre 2,2 millions de tonnes d'ici 2032, avec un CAGR de 3,63 % sur 2027-2032.
L'investissement dans les fours à arc électrique (FAE) en Inde relie la fabrication d'acier à base de ferraille à la consommation récurrente d'électrodes. Les besoins énergétiques renforcent la demande pour les grades ultra haute puissance (UHP). La faiblesse du cycle sidérurgique peut contraindre la consommation avant que les nouvelles capacités ne génèrent une demande opérationnelle. Le regroupement des électrodes avec l'automatisation et le support technique élargit la concurrence au-delà du produit manufacturé. Les nouveaux fours en Inde et en Corée du Sud élargissent la base de clientèle, tandis que l'exposition de l'Amérique du Nord à la fabrication d'acier électrique lie les ventes à l'activité des fours installés.
Points clés du rapport
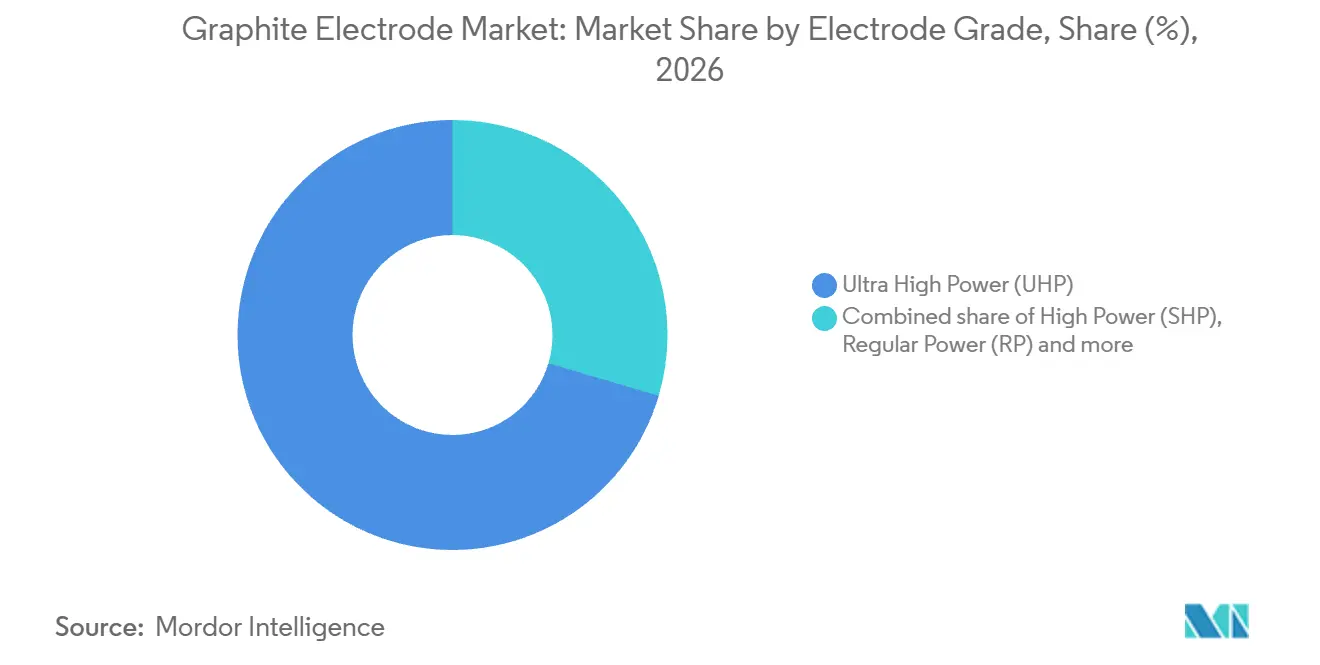
- Par grade d'électrode, les électrodes ultra haute puissance (UHP) ont dominé avec une part de 70,44 % du volume en 2026 et sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de volume de 4,1 % sur 2027-2032.
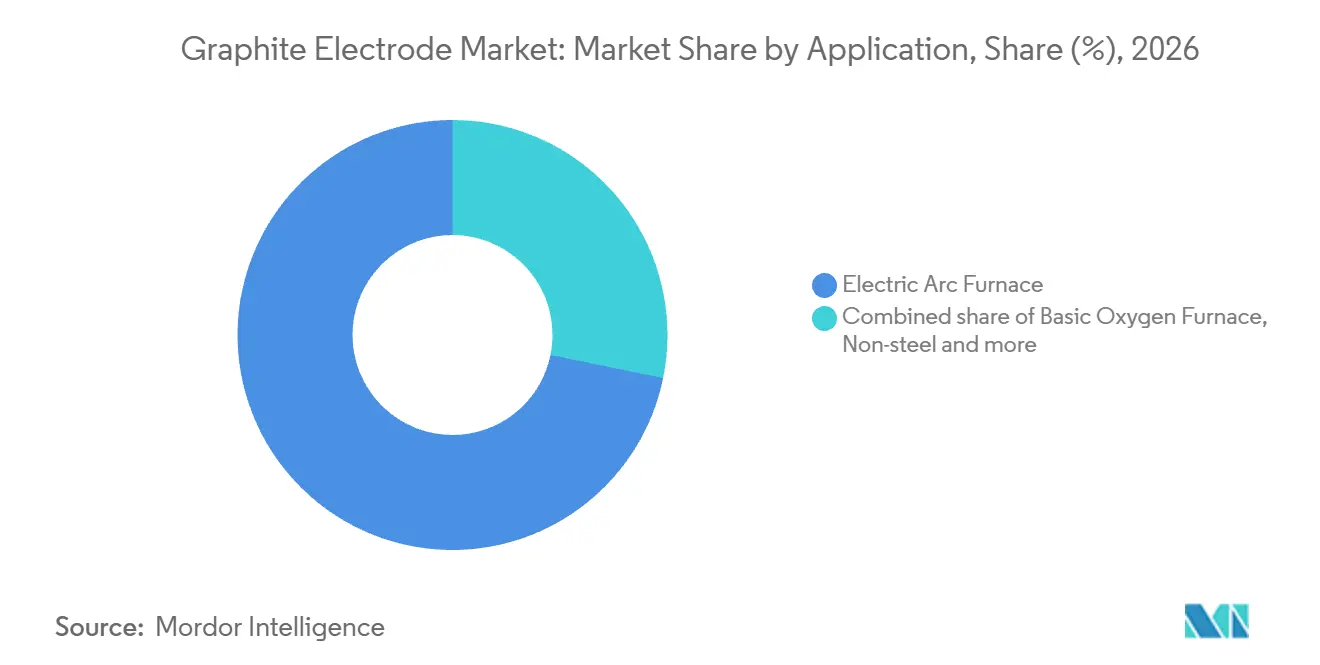
- Les applications de four à arc électrique ont représenté une part de 71,79 % du volume en 2026 et devraient connaître la croissance la plus rapide, avec un CAGR de volume de 4,38 % sur 2027-2032.
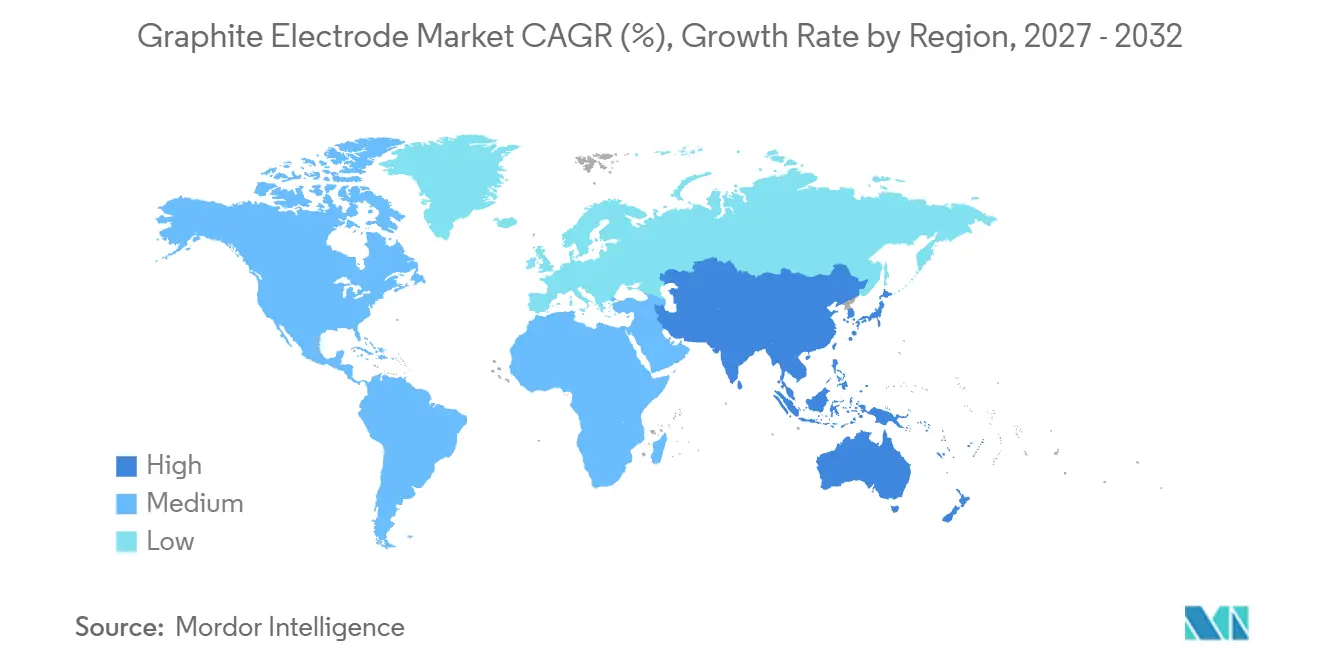
- Par géographie, l'Asie-Pacifique a détenu la plus grande part mondiale de volume à 60,98 % en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de volume de 4,7 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact | |
|---|---|---|---|---|
| Disponibilité croissante de ferraille d'acier à l'échelle mondiale | +2.5% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) | |
| Demande croissante d'électrodes à ultra haute puissance (UHP) | +2.25% | Amérique du Nord, Europe et Inde | Moyen terme (2-4 ans) | |
| Hybrides hydrogène DRI-FAE nécessitant des électrodes de plus grand diamètre | +1.25% | Boden en Suède | Moyen terme (2-4 ans) | |
| Fonderies de silicium métal neutres en carbone élargissant la demande UHP | +0.5% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) | |
| Demande de traçabilité des électrodes à faible empreinte carbone | +0.25% | Europe et Amérique du Nord | Court terme (≤ 2 ans) | |
| Source: Mordor Intelligence | ||||
Disponibilité croissante de ferraille d'acier à l'échelle mondiale
Un meilleur accès à la ferraille utilisable peut élargir la base de matières premières pour la fabrication d'acier électrique consommatrice d'électrodes. Le Bureau International du Recyclage a rapporté que l'utilisation d'acier recyclé dans ses principaux pays et régions a augmenté de 4,5 % en 2025 pour atteindre 480 millions de tonnes métriques, par rapport à 2024.[1] Tokai Carbon Co. Ltd décrit les électrodes en graphite comme des conducteurs dans les FAE qui font fondre la ferraille d'acier, leurs extrémités s'usant progressivement lors de l'utilisation. La transmission commerciale est donc le mouvement de l'acier récupéré vers les fours en exploitation, où la fusion crée un besoin continu en consommables. Cette augmentation s'est accompagnée d'une baisse de 2,5 % de la production d'acier brut dans les mêmes marchés en 2025, indiquant une utilisation accrue d'acier recyclé par unité d'acier produite.
Demande accélérée d'électrodes ultra haute puissance (UHP)
Les sidérurgistes électriques créent une demande d'électrodes UHP grâce à leur besoin d'une utilisation efficace de l'électricité et de consommables de four durables. GrafTech International a estimé la demande annuelle moyenne d'électrodes en graphite UHP hors Chine à environ 650 000 tonnes métriques sur 2023-2025. Le producteur a indiqué que la croissance de la production d'acier en FAE avait concentré la fabrication d'électrodes sur les grades UHP. Il a lié leur faible résistivité électrique et leur durabilité à une utilisation efficace de l'électricité et à une consommation réduite d'électrodes. Pour les sidérurgistes, ces propriétés relient la consommation d'énergie du four et le remplacement des consommables au sein d'une même décision opérationnelle. La demande UHP peut donc bénéficier des exigences de performance de la fusion électrique ainsi que de l'ajout de fours consommateurs d'électrodes.
Hybrides DRI-FAE à hydrogène nécessitant des électrodes de plus grand diamètre
La fabrication de fer à base d'hydrogène crée une opportunité pour les électrodes grâce au four électrique qui fait fondre son fer à réduction directe (DRI). En janvier 2025, Stegra a signalé la première installation d'équipements dans le bâtiment du FAE de son usine intégrée d'hydrogène et de fer à Boden, en Suède. Le procédé prévu combine du fer spongieux réduit à l'hydrogène avec de la ferraille avant de le faire fondre en acier, reliant l'investissement en amont à une opération de fusion distincte. GrafTech International indique que la taille des électrodes varie en fonction de la taille du four, de la taille du transformateur et de la productivité prévue, rendant la spécification de l'installation de fusion commercialement importante. Le 30 septembre 2026, Stegra a indiqué que les travaux à Boden se poursuivaient et que son calendrier de production d'acier restait conforme aux prévisions, mais que des capitaux supplémentaires étaient nécessaires pour achever le projet. La demande d'électrodes de ce four dépend donc du financement et du calendrier de démarrage.
Expansion des fonderies de silicium métal à faible empreinte carbone élargissant la demande UHP
L'expansion du silicium métal à faible teneur en carbone peut élargir la demande d'électrodes lorsque la conception du four commercial d'une fonderie utilise des grades UHP. Pour un fabricant d'électrodes, l'opportunité pertinente est l'installation de fusion et son exigence en grade, reliant un acheteur non-acier à l'approvisionnement en électrodes finies. Cette application supplémentaire diversifierait la base d'acheteurs, offrant à un fournisseur une autre source de demande de fours aux côtés des sidérurgistes. L'ampleur de cette ouverture dépend du grade spécifié, de la capacité qui entre en exploitation commerciale et des électrodes consommées pendant la production.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact | |
|---|---|---|---|---|
| Cyclicité de la production mondiale d'acier | -1.5% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) | |
| Électrodes composites en graphite amorphe émergentes (substitution) | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) | |
| Plafonds de quotas d'émissions sur l'expansion des capacités de graphitisation | -0.25% | République populaire de Chine | Moyen terme (2 à 4 ans) | |
| Source: Mordor Intelligence | ||||
Cyclicité de la production mondiale d'acier
Les fournisseurs d'électrodes font face à une contrainte de demande lorsque la production d'acier s'affaiblit dans les fours qu'ils approvisionnent. La production mondiale d'acier brut, toutes filières confondues, est passée de 1,89 milliard de tonnes métriques en 2024 à 1,85 milliard de tonnes métriques en 2025. Dans les 70 pays déclarant à worldsteel, la production a totalisé 1,23 milliard de tonnes métriques de janvier à août 2026, en baisse de 0,7 % par rapport à la même période en 2025. GrafTech International lie la demande d'électrodes spécifiquement à la quantité et à l'efficacité de la production d'acier en four à arc électrique (FAE), faisant de l'activité des fours le mécanisme de transmission pertinent. Un ralentissement atteignant la production des fours électriques peut affaiblir la consommation récurrente d'électrodes avant que les programmes de conversion de fours à plus long terme ne génèrent une demande supplémentaire, limitant le bénéfice immédiat des ventes lié aux investissements dans de nouvelles capacités sidérurgiques.
Émergence d'électrodes composites en graphite amorphe (substitution)
La substitution par des composites peut contraindre la demande conventionnelle d'électrodes en graphite là où une alternative satisfait aux exigences électriques et opérationnelles d'une application de four. Lorsqu'un sidérurgiste remplace une partie de son besoin en électrodes finies par une alternative composite, le volume consommable adressable du fournisseur conventionnel dans ce four diminue. L'exposition dépend du service de four déplacé et de la part de l'utilisation conventionnelle d'électrodes que l'alternative peut assurer. Un producteur desservant ces applications ferait face à une pression sur les ventes de remplacement et sur les rendements attendus des capacités de fabrication qui leur sont dédiées. La charge commerciale résiduelle est la perte de position dans le four, car une fois qu'un service de four est assuré par le substitut, le fournisseur ne peut récupérer ce volume qu'en le déplaçant.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Grade d'Électrode :
L'Échelle UHP Rencontre la Consommation Récurrente des FoursLes électrodes ultra haute puissance (UHP) ont représenté une part de 70,44 % du volume en 2026 et constituent le segment le plus grand et à la croissance la plus rapide, avec un CAGR de volume de 4,1 % sur 2027-2032. GrafTech International a estimé la capacité de production d'électrodes en graphite UHP hors Chine à environ 660 000 tonnes métriques fin 2025. Hors Chine, l'UHP représentait environ 85 % de la capacité de production d'électrodes en graphite selon l'estimation de fin d'année 2025 de GrafTech International. La base de capacité hors Chine est donc déjà largement orientée vers l'UHP, de sorte que la capacité UHP supplémentaire dépend de la conquête de la consommation des fours électriques auprès des sidérurgistes.
La consommation opérationnelle confère au grade un rôle commercial continu après qu'un four a reçu son approvisionnement initial en électrodes. GrafTech International estime que les installations FAE consomment en moyenne environ 1,7 kilogramme d'électrodes en graphite UHP par tonne métrique d'acier produite. La moyenne décrit un intrant consommable par unité d'acier, plutôt que le stock d'électrodes initialement installé dans un four. Une production d'acier plus faible réduirait les besoins de remplacement UHP même sans fermeture de four, exposant les producteurs aux cycles d'utilisation de leurs clients.



Par Application :
La Fusion Électrique Relie la Demande Installée aux Nouvelles CapacitésLes applications de four à arc électrique ont représenté une part de 71,79 % du volume en 2026 et constituent le segment le plus grand et à la croissance la plus rapide, avec un CAGR de volume de 4,38 % sur 2027-2032. En 2025, les fours électriques ont produit 30,3 % de la production d'acier brut dans les pays déclarants de worldsteel, qui représentaient environ 100 % de la production mondiale d'acier brut. Les fours à oxygène ont produit 69,4 % de cet acier, de sorte que la part de valeur des électrodes de la filière électrique en 2026 est bien supérieure à sa part de tonnage d'acier en 2025.
Les nouvelles installations FAE offrent une voie concrète pour élargir cette base de clientèle à mesure que les sidérurgistes ajoutent des opérations de fusion électrique. Tata Steel a inauguré son installation FAE à base de ferraille à Hi-Tech Valley à Ludhiana, en Inde, le 20 mars 2026, avec une capacité annuelle de production d'acier de 0,75 million de tonnes métriques. Sa conception à base de ferraille ajoute une application sidérurgique en Inde, reliant l'utilisation de métal recyclé à la demande d'un consommable de four. Étant donné que le four de Ludhiana fait fondre de la ferraille, la disponibilité de cette matière première devient une condition pour l'activité sidérurgique qui génère la demande d'électrodes.

Analyse géographique
Marché des Électrodes en Graphite en Asie-Pacifique
L'Asie-Pacifique a détenu une part de 60,98 % du volume en 2026 et est la région à la croissance la plus rapide, avec un CAGR de volume de 4,7 % sur 2027-2032. GrafTech International a estimé la capacité de production d'électrodes en graphite UHP de la Chine à environ 800 000 tonnes métriques fin 2025, établissant une échelle de fabrication substantielle au sein de la région. Le 17 juin 2026, POSCO a achevé la construction d'un FAE d'une capacité de 2,5 millions de tonnes métriques par an à l'usine de Gwangyang en Corée du Sud et a lancé la production d'acier à faible teneur en carbone.[2]
Les fours électriques d'Amérique du Nord ont produit 71,7 % de ses 107,4 millions de tonnes métriques d'acier brut en 2025. Les vendeurs d'électrodes s'adressent donc à une industrie sidérurgique dans laquelle la fusion électrique est déjà prédominante, concentrant l'exposition commerciale dans les opérations de fours établis. Au sein de l'Europe, les fours électriques ont produit 45,8 % des 126 millions de tonnes métriques d'acier brut de l'Union européenne en 2025. Cette base de production mixte de l'Union européenne offre aux fournisseurs des sidérurgistes européens des opportunités de conversion aux côtés de la demande des fours existants. Breitenfeld Edelstahl AG en Autriche a utilisé de la ferraille et des éléments d'alliage pour fabriquer de l'acier spécial dans un FAE au cours de son exercice 2024/25, identifiant un client d'acier spécial à base de recyclage au sein de la base de fusion électrique européenne.
Les fours électriques d'Amérique du Sud ont produit 32,1 % de ses 41,5 millions de tonnes métriques d'acier brut en 2025. Le Brésil a produit 33,4 millions de tonnes métriques d'acier brut en 2025, à 76,0 % par procédé à oxygène et à 22,9 % par procédé électrique, tandis que les 0,5 million de tonnes métriques bien plus modestes du Chili étaient entièrement électriques. En 2025, la filière électrique du Moyen-Orient a produit 95,5 % de ses 57,3 millions de tonnes métriques d'acier brut, tandis que la production d'acier brut de l'Arabie saoudite a augmenté de 12,3 % par rapport à 2024 pour atteindre 10,8 millions de tonnes métriques. Les fours électriques africains ont séparément produit 89 % des 29,8 millions de tonnes métriques d'acier brut du continent en 2025.
Cadre Réglementaire et Perspectives
Certaines juridictions sont comparées à travers les exigences en matière de permis de fabrication et les mesures commerciales spécifiques aux produits qui affectent les fournisseurs d'électrodes. Les évaluations adoptent le point de vue d'un fabricant d'électrodes de Chine ou d'Inde envisageant la production ou les ventes dans chaque juridiction. La colonne Royaume-Uni se concentre sur la production couverte de carbone et d'électrographite en Angleterre. La classification des installations et l'exposition commerciale liée à l'origine définissent donc des conditions différentes pour l'établissement de la production et l'approvisionnement des clients en fours.
Tableau Réglementaire
| Facteur de décision | Chine | États-Unis | Royaume-Uni | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Ministère de l'Écologie et de l'Environnement et autorités compétentes en matière de permis | Département du Commerce des États-Unis | Agence pour l'Environnement, Angleterre | Autorité compétente de délivrance de licences Sisnama, avec l'Ibama traitant les cas fédéraux | Centre National de Conformité Environnementale |
| Instruments ou orientations clés | Norme technique de permis de polluants HJ 1119-2020 | Enquêtes préliminaires sur les droits compensateurs sur les électrodes en graphite de grand diamètre en provenance de Chine et d'Inde | Orientation Partie A(1) pour la production de carbone ou d'électrographite par incinération ou graphitisation | Loi n° 15 190 sur l'autorisation préalable pour les activités couvertes | Permis environnementaux avant construction pour les activités couvertes |
| Effet commercial | Exigences de comptabilisation des émissions, de surveillance, de tenue de registres et de rapports de permis | Exposition potentielle aux droits sur les importations couvertes, avec des déterminations finales prévues pour le 8 décembre 2026, sauf report | La production couverte relève des orientations en matière de permis qui traitent des poussières d'usinage des électrodes en graphite | Autorisation préalable lorsque la classification de l'activité l'exige, la juridiction déterminant l'autorité compétente | Les opérateurs couverts obtiennent des permis de préconstruction et se conforment aux conditions fixées par le Centre |
| Attractivité actuelle de la politique | Moyenne | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les droits de permis permanents de la Chine et les orientations inchangées du Royaume-Uni soutiennent une attractivité Moyenne et une continuité dans la conformité de fabrication. Les États-Unis sont Faibles pour les exportateurs chinois et indiens couverts, le Durcissement reflétant des déterminations préliminaires affirmatives et la décision finale prévue pour le 8 décembre 2026, sauf report. La note Moyenne du Brésil et la direction Sans changement reposent sur l'obligation d'autorisation préalable continue, y compris les règles existantes jusqu'à ce que les autorités compétentes définissent les typologies d'activités. La note Moyenne de l'Arabie saoudite et la direction Sans changement reflètent un modèle de permis de préconstruction dans lequel le Centre détermine les conditions pour les activités couvertes.
Étapes de la Chaîne de Valeur
Cette comparaison suit l'approvisionnement en coke d'aiguille, la fabrication d'électrodes et la distribution pour montrer où les fournisseurs génèrent des revenus et où l'expansion peut rencontrer des délais. GrafTech International a rapporté que la capacité de coke d'aiguille de pétrole hors Chine était restée relativement stable jusqu'en 2025, car les installations en champ vierge nécessitent des capitaux substantiels, une expertise technique et de longs délais d'obtention de permis. Cette rigidité en amont fait de l'accès à une matière première appropriée une exigence commerciale distincte de la possession d'équipements pour fabriquer des électrodes finies.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de coke d'aiguille de pétrole | Producteurs de coke d'aiguille tels que Phillips 66, GrafTech International via Seadrift et ENEOS Holdings, Inc. | Ventes de matières premières | Exigences en capital, expertise et permis pour les nouvelles usines hors Chine | Sécuriser les engagements d'approvisionnement avant de s'engager sur la capacité en aval |
| Fabrication et finition des électrodes | Fabricants d'électrodes tels que GrafTech International, HEG Limited et Tokai Carbon Co. Ltd | Ventes d'électrodes finies | Coordination de la cuisson séquentielle, de l'imprégnation, de la graphitisation et de l'usinage | Adapter la capacité à travers les étapes de traitement successives |
| Distribution aux clients en fours | Distributeurs tels que FRC Global | Revenus de revente d'électrodes | Atteindre les clients sur plusieurs territoires nationaux | Coordonner la distribution régionale avec le soutien du producteur |
| Source: Mordor Intelligence | ||||
En mars 2025, FRC Global a annoncé sa nomination en tant que distributeur principal d'électrodes en graphite de Dantan Carbon aux États-Unis, au Canada, au Mexique et en Amérique du Sud. FRC Global a décrit cette expansion comme faisant suite à 15 ans de collaboration et a proposé un soutien en ingénierie et en service client aux clients qui s'associent à elle. L'ingénierie et le contact client se situeraient donc aux côtés de la revente dans la relation de distribution, offrant au fabricant un canal de support client au-delà de son propre rôle de production.
Paysage Concurrentiel
Concentration du Marché
La concurrence englobe les investissements en capacité chinois et les fabricants établis opérant à grande échelle. Fangda Carbon New Material Technology Co. Ltd a continué d'investir dans un projet de 50 000 tonnes métriques par an d'électrodes en graphite ultra haute puissance et de graphite spécial en Chine en 2025. GrafTech International a vendu 109 200 tonnes métriques d'électrodes en graphite en 2025, contre 103 200 tonnes métriques en 2024. HEG Limited a signalé un taux d'utilisation supérieur à 90 % au cours de l'exercice 2025-26 dans son installation de Mandideep d'une capacité de 100 000 tonnes métriques, tandis que Resonac Holdings Corporation et Tokai Carbon Co. Ltd complètent le groupe de tête. Le taux d'utilisation de HEG Limited laisse une capacité de réserve limitée à Mandideep, tandis que les expéditions plus élevées de GrafTech International montrent que la demande atteint les usines d'un producteur établi.
Le 13 avril 2026, Resonac Graphite a annoncé un contrat GE Bundle avec Soma Steel dans la région Europe, Moyen-Orient et Afrique.[3] L'accord combinait des électrodes en graphite avec des solutions numériques AMI Automation et un support technique d'ATCE à La Corogne. Une offre combinée permet aux sidérurgistes d'envisager l'approvisionnement en électrodes conjointement avec des outils numériques et une assistance technique, élargissant les exigences opérationnelles qu'une seule relation fournisseur peut satisfaire. Le contrat de Soma Steel attribue les solutions numériques à AMI Automation et le support technique à ATCE à La Corogne, de sorte qu'un producteur sans partenaires comparables serait en concurrence pour cette relation de four sur la seule base de l'approvisionnement en électrodes.
La restructuration régionale fait de la localisation et de la propriété des actifs de fabrication une autre variable concurrentielle pour les producteurs internationaux d'électrodes. En mai 2025, Tokai Carbon Co. Ltd a annoncé le transfert de sa filiale allemande d'électrodes en graphite à un fonds d'investissement allemand. Le rapport sur les valeurs mobilières de l'exercice 2025 de Tokai Carbon Co. Ltd enregistre la filiale comme exclue de la consolidation à partir d'avril 2025 après le transfert de ses actions. Tokai Carbon Co. Ltd a indiqué que cette étape faisait suite à l'annonce d'une réduction de capacité de 30 % dans la filiale à l'été 2024 et reflétait la stagnation économique européenne. Le transfert est donc allé au-delà de la réponse de capacité précédemment annoncée en changeant la propriété de l'entreprise allemande.
Leaders du Secteur des Électrodes en Graphite
-
Fangda Carbon New Material Technology Co. Ltd
-
GrafTech International
-
HEG Limited
-
Resonac Holdings Corporation
-
Tokai Carbon Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Électrodes en Graphite Entreprises couvertes dans ce rapport
- El 6 LLC
- Fangda Carbon New Material Technology Co. Ltd
- GrafTech International
- Graphite India Limited
- HEG Limited
- Jilin Carbon New Material Co., Ltd.
- Kaifeng Pingmei New Carbon Materials Technology Co. Ltd
- Liaoning Dantan New Materials Co. Ltd (Dan Carbon)
- Nantong Yangzi Carbon Co. Ltd
- Nippon Carbon Co. Ltd
- Resonac Holdings Corporation
- Sangraf International Inc.
- SEC Carbon Limited
- Tokai Carbon Co. Ltd
- Jilin Carbon Co., Ltd.
Principales Opportunités pour les Acteurs du Marché
Ces opportunités comparent l'approvisionnement en électrodes pour les nouvelles opérations FAE et l'expansion ultérieure des capacités, avec des réponses commerciales adaptées au parcours de production de chaque acheteur. Les projets de fours approuvés et planifiés créent des clients consommables potentiels à mesure qu'ils progressent vers la fabrication d'acier électrique. Un projet combinant production électrique et production en haut fourneau crée une ouverture ciblée dans l'opération électrique, plutôt qu'une exigence en électrodes sur l'ensemble de la production de l'aciérie.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en électrodes lors du démarrage du FAE | En août 2026, voestalpine a signalé que Donawitz était dans les délais et dans le budget pour une exploitation FAE au premier semestre 2027 | Fabrication d'acier électrique à Donawitz | Proposer des volumes d'électrodes échelonnés alignés sur le démarrage du four et la charge opérationnelle | Calendrier de mise en service et de démarrage | GrafTech International et Resonac Holdings Corporation |
| Approvisionnement d'un nouveau FAE au sein d'une aciérie intégrée | Approbation de septembre 2026 et accord de subvention gouvernementale pour un FAE et une unité de séparation d'air, avec une production FAE attendue en 2030 aux côtés des hauts fourneaux existants | Nippon Steel Slovakia s. r. o. (anciennement U. S. Steel Košice) | Construire l'offre d'électrodes autour de la nouvelle opération de fusion électrique | Long intervalle entre l'approbation de l'investissement et la demande opérationnelle | HEG Limited et Graphite India Limited |
| Approvisionnement extensible pour une électrification progressive | En juin 2026, voestalpine prévoyait une capacité d'acier à CO₂ réduit à Donawitz allant jusqu'à 1,5 million de tonnes métriques par an d'ici 2030, sous réserve de la résolution des problèmes de financement en suspens avant la construction de l'expansion | Phase d'expansion de Donawitz | Ajouter des options d'approvisionnement qui s'adaptent à l'expansion ultérieure du four | Problèmes de financement de l'expansion en suspens avant le début de la construction | Tokai Carbon Co. Ltd |
| Source: Mordor Intelligence | |||||
L'évaluation d'impact de la Commission européenne de mars 2026 a identifié l'accès à l'énergie, les coûts opérationnels et d'investissement, ainsi que le financement comme des obstacles à l'investissement dans la décarbonation industrielle. Cela place l'ouverture à court terme des fournisseurs d'électrodes dans les projets de fours qui progressent vers une consommation opérationnelle, tandis que l'expansion dépendante du financement nécessite un engagement distinct. Le démarrage prévu au premier semestre 2027 de Donawitz et l'objectif de production 2030 de Košice placent les ouvertures dans des périodes différentes, de sorte que les fournisseurs peuvent séquencer leurs engagements au lieu de traiter les deux comme une demande à court terme.
Développements industriels récents dans Marché des Électrodes en Graphite
- Sep 2026 : GrafTech International a annoncé une augmentation minimale de 30 % des prix des électrodes en graphite, avec effet immédiat pour toutes les négociations commerciales ouvertes.
- Août 2026 : GrafTech International a annoncé son intention de fermer son installation d'électrodes en graphite à Monterrey, au Mexique, avec une fin de production prévue au début du deuxième trimestre 2027.
- Juil. 2026 : Le Département du Commerce des États-Unis a annoncé des déterminations préliminaires affirmatives de droits compensateurs sur les électrodes en graphite de grand diamètre en provenance de Chine et d'Inde, avec des déterminations finales prévues pour le 8 décembre 2026, sauf report.
Marché des Électrodes en Graphite Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des électrodes en graphite mesure le chiffre d'affaires annuel des producteurs provenant des électrodes en graphite expédiées dans tous les grades pour les applications sidérurgiques et non-acier dans le monde entier. Les valeurs utilisent les prix de vente réalisés mixtes des producteurs pour le marché mondial.
Exclusions du périmètre : Le coke d'aiguille de pétrole vendu séparément, le brai de goudron de houille et les additifs, l'acier et les autres produits finis fabriqués à l'aide d'électrodes en graphite, les électrodes composites en graphite amorphe, et les services liés aux électrodes vendus séparément sont exclus.
Aperçu de la Segmentation
- Par grade d'électrode
- Ultra haute puissance (UHP)
- Haute puissance (SHP)
- Puissance régulière (RP)
- Par application
- Four à arc électrique
- Four à oxygène basique
- Non-acier
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Turquie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Qatar
- Émirats arabes unis
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques et officielles telles que les statistiques de recyclage de l'acier du Bureau International du Recyclage et les séries de production et de procédés de l'Association Mondiale de l'Acier aident à évaluer l'utilisation de la ferraille, la production d'acier brut et la part des fours électriques qui stimule la consommation d'électrodes. Les communications de projets de POSCO et les annonces clients de Resonac Graphite fournissent des exemples de nouvelles capacités de fours, d'applications fournisseurs et de la relation commerciale entre l'approvisionnement en électrodes et les opérations de fours.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, ainsi que la presse commerciale et financière réputée peuvent recouper les expéditions des producteurs, les prix réalisés, la capacité opérationnelle et les variations des coûts des intrants. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés avec des producteurs d'électrodes en graphite, des sidérurgistes, des fonderies non-acier, des distributeurs et des spécialistes des achats ou des opérations de fours permettent de clarifier l'utilisation des grades, les fourchettes de prix réalisés, les destinations d'expédition et la demande opérationnelle. Les analystes comparent ces témoignages avec les données publiées sur le marché, la production et les entreprises, puis résolvent les différences significatives par des relances ciblées et des recoupements entre fournisseurs, acheteurs et participants aux circuits de distribution. Lorsqu'une réponse ou une mesure publique n'est pas disponible, le modèle conserve une fourchette documentée et teste son effet sur l'estimation de valeur, de volume ou de segment concernée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 55 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Acteurs plus petits : 21 % | Responsables : 45 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
L'estimation commence par une vue descendante des expéditions d'électrodes en graphite finies et des revenus des producteurs dans le monde entier, puis vérifie les totaux de manière sélective par rapport aux divulgations de capacité et d'expédition des producteurs, aux flux commerciaux et aux prix de vente échantillonnés multipliés par le volume estimé. Pour le volume, la production d'acier, la part des fours électriques, la disponibilité de la ferraille, la capacité de fours annoncée, les taux d'utilisation et la consommation d'électrodes par tonne d'acier indiquent la quantité de demande d'électrodes pouvant se manifester, tandis que l'activité des fours non-acier est évaluée séparément. Les parts par grade, application et région sont construites à partir des mélanges de produits et de ventes déclarés, des données sur les procédés de fours, de l'empreinte des producteurs et de la géographie de la demande, les preuves chevauchantes ou manquantes étant vérifiées par rapport à plus d'une source.
L'analyse de scénarios teste comment les alternatives d'activité sidérurgique, d'utilisation des fours, d'intensité des électrodes et de trajectoires de prix affectent les prévisions. Le volume est prévu à partir des expéditions attendues et de la consommation des fours, tandis que la valeur est prévue séparément en appliquant les variations de prix réalisés et de mix par grade et par région à ces volumes. Les analystes vérifient les hypothèses au niveau des variables avec des spécialistes producteurs, acheteurs et de la chaîne de distribution, et des regroupements sélectifs de fournisseurs ou des vérifications de prix multipliés par volume échantillonnés aident à localiser les lacunes. Lorsque les preuves de capacité ou de prix ne se recoupent pas, le modèle conserve une fourchette et teste l'effet de l'intrant non résolu plutôt que de le combler par une estimation ponctuelle non étayée.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les divulgations des entreprises, les indicateurs sidérurgiques et de fours, les preuves commerciales, les données de marché publiées et les témoignages primaires, puis examinent les anomalies dans les prix, les volumes, les parts et la croissance par rapport aux signaux indépendants. Une deuxième révision vérifie les unités, les périodes, la géographie, les totaux des segments et la cohérence entre les séries de valeur et de volume avant validation. Les analystes résolvent les écarts ou recontactent les répondants concernés lorsqu'un intrant significatif change ou entre en conflit avec une autre source. L'ensemble des preuves est actualisé annuellement, révisé entre les cycles lorsqu'un événement significatif modifie la capacité, le commerce ou les prix, et vérifié lors d'un passage préalable à la livraison.
Taille du Marché des Électrodes en Graphite selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Le marché des électrodes en graphite mesure le chiffre d'affaires annuel des producteurs provenant des électrodes en graphite expédiées dans tous les grades pour les applications sidérurgiques et non-acier dans le monde entier. L'estimation commence par une vue descendante des expéditions d'électrodes en graphite finies et des revenus des producteurs dans le monde entier, puis vérifie les totaux de manière sélective par rapport aux divulgations de capacité et d'expédition des producteurs, aux flux commerciaux et aux prix de vente échantillonnés multipliés par le volume estimé.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des intrants de demande spécifiques au marché et des recoupements à travers l'étude. Les analystes triangulent les divulgations des entreprises, les indicateurs sidérurgiques et de fours, les preuves commerciales, les données de marché publiées et les témoignages primaires, puis examinent les anomalies dans les prix, les volumes, les parts et la croissance par rapport aux signaux indépendants.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 5,52 milliards USD (2027) / Volume : 1,84 million de tonnes (2027) | |
| Société Mondiale de Recherche en Marché A | 7,2 milliards USD (2025) | La base 2025 déclarée par cette source est déjà plus élevée, et sa croissance prévisionnelle déclarée de 4,8 % jusqu'en 2034 est légèrement plus rapide que la trajectoire de croissance en valeur de ce rapport. |
| Société Mondiale de Recherche en Marché B | 8,99 milliards USD (2025) | Sa valeur de départ 2025 déclarée plus élevée et sa croissance prévisionnelle de 8,0 % jusqu'en 2030 indiquent une estimation plus élevée dans le temps. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les divulgations des entreprises, les indicateurs sidérurgiques et de fours, les preuves commerciales, les données de marché publiées et les témoignages primaires, puis examinent les anomalies dans les prix, les volumes, les parts et la croissance par rapport aux signaux indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des électrodes en graphite et ses prévisions de croissance ?
La valeur devrait passer de 5,52 milliards USD en 2027 à 6,88 milliards USD d'ici 2032, avec un CAGR de volume de 4,5 % sur 2027-2032.
Qu'est-ce qui stimule la demande d'électrodes en graphite ?
L'investissement FAE à base de ferraille en Inde en 2026 et les exigences opérationnelles des grades ultra haute puissance relient la fabrication d'acier électrique à la demande d'électrodes.
Quel grade d'électrode domine le secteur en valeur ?
Les électrodes ultra haute puissance ont détenu une part de valeur de 70,44 % en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR de volume de 4,1 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des électrodes en graphite ?
Les principaux producteurs comprennent Fangda Carbon New Material Technology Co. Ltd, GrafTech International, HEG Limited, Resonac Holdings Corporation et Tokai Carbon Co. Ltd.
Quel est le principal défi à court terme pour les fournisseurs d'électrodes ?
La production mondiale d'acier brut, toutes filières confondues, est tombée à 1,85 milliard de tonnes métriques en 2025. La demande d'électrodes est exposée lorsque la faiblesse atteint la production FAE.
Quelle région domine le secteur des électrodes en graphite en valeur ?
L'Asie-Pacifique a détenu une part de 60,98 % du volume en 2026 et est la région à la croissance la plus rapide, avec un CAGR de volume de 4,7 % sur 2027-2032.