
Taille et part du marché des hôtels à séjour prolongé en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
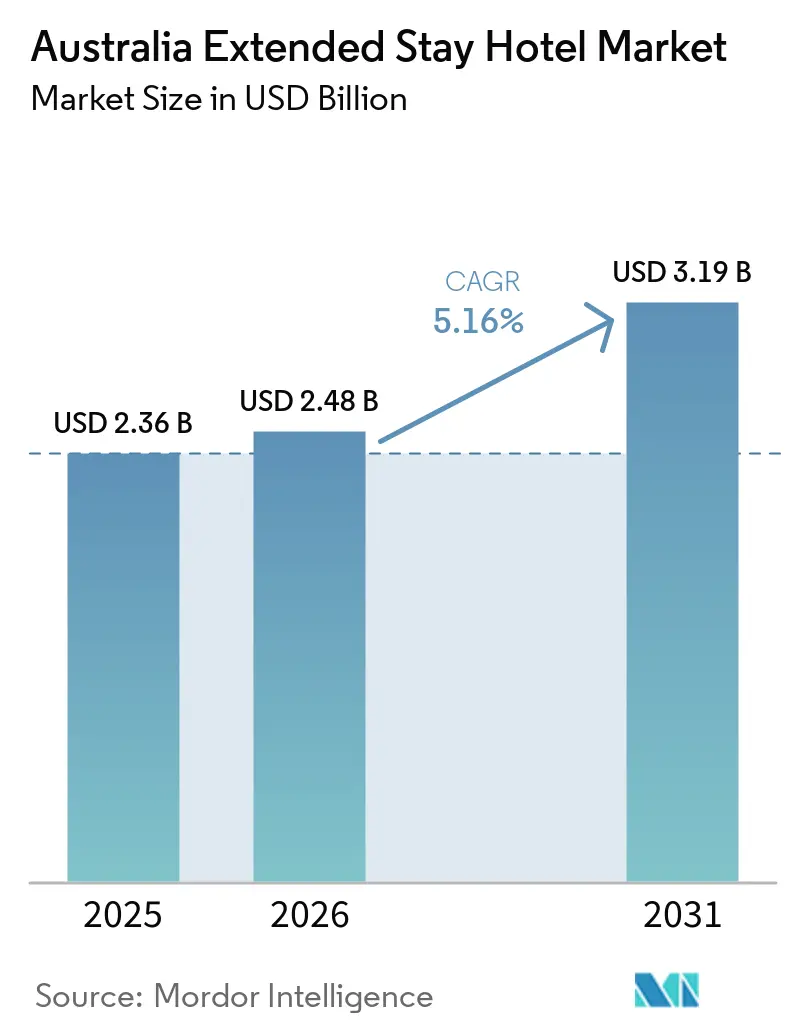
| Taille du marché de l'année de base (2025) | 2.36 Milliards de dollars |
| Taille du Marché (2026) | 2.48 Milliards de dollars |
| Taille du Marché (2031) | 3.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.16 % |
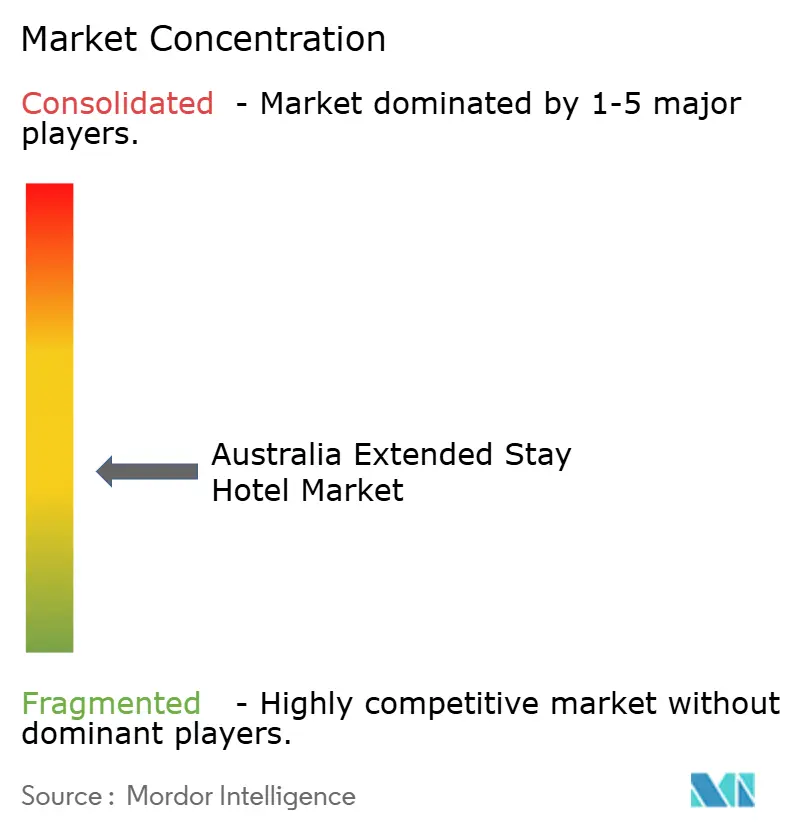
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hôtels à séjour prolongé en Australie par Mordor Intelligence
Le marché australien des hôtels à séjour prolongé était évalué à 2,36 milliards USD en 2025 et devrait croître de 2,48 milliards USD en 2026 pour atteindre 3,19 milliards USD d'ici 2031, à un CAGR de 5,16 % durant la période de prévision (2026–2031). La croissance est portée par une reprise des voyages d'affaires, où les déplacements professionnels plus longs et les voyages combinant travail et loisirs (bleisure) accroissent la demande pour des séjours en appartements-hôtels plutôt que dans des hôtels traditionnels[1]. La pénurie de logements en Australie stimule également les besoins en hébergement temporaire pour les travailleurs en déménagement, les nouveaux migrants et les ménages déplacés par leur assurance qui ne parviennent pas à obtenir des locations à long terme. Les unités de type appartement avec cuisines, installations de blanchisserie et espaces de travail sont privilégiées car elles combinent les besoins de vie et de travail sous un même tarif. Les opérateurs de marque répondent avec des forfaits de long séjour et des conditions flexibles. En 2024, le taux d'occupation moyen des hébergements commerciaux nationaux était de 71 %, malgré un inventaire record de 335 000 chambres, ce qui indique une forte demande. Le paysage concurrentiel fragmenté offre des opportunités aux chaînes et aux opérateurs spécialisés pour améliorer leurs rendements grâce à une expansion portée par la marque, des systèmes de réservation directe améliorés et une meilleure utilisation des données clients sur des périodes de réservation prolongées.
Principaux enseignements du rapport
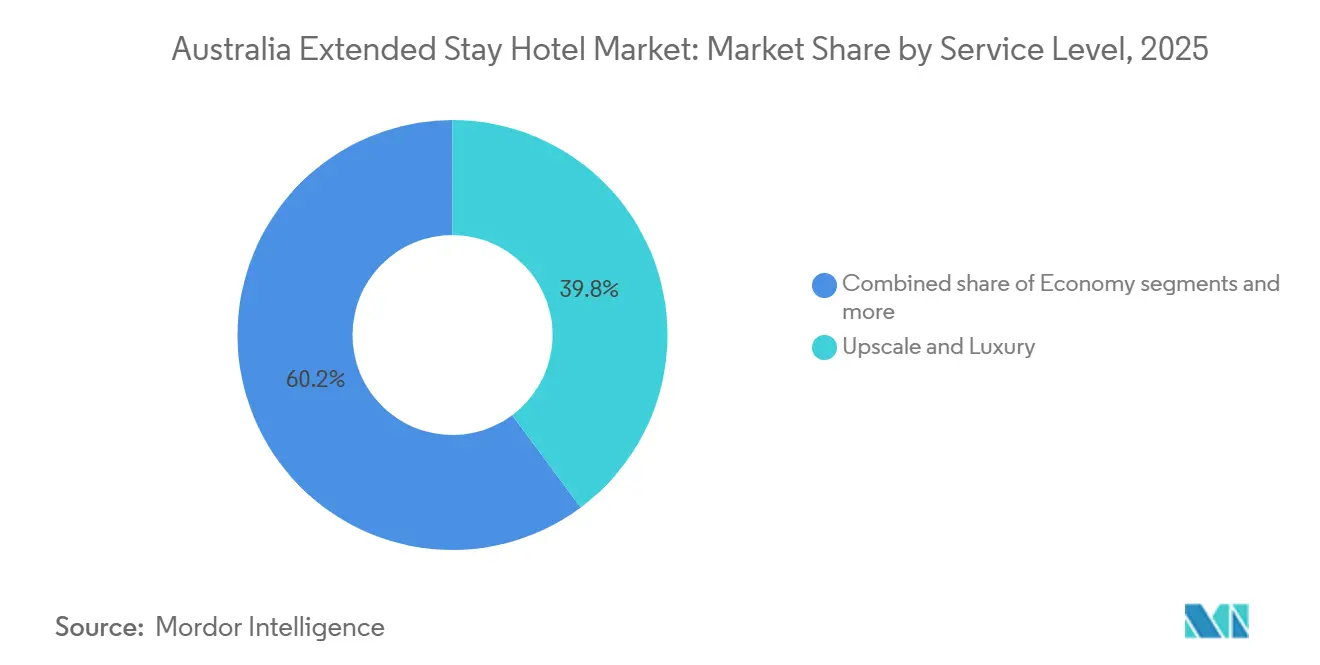
- Par niveau de service, le segment haut de gamme et luxe détenait 39,83 % du marché des hôtels à séjour prolongé en Australie en 2025, tandis que le milieu de gamme devrait se développer à un CAGR de 5,53 % jusqu'en 2031.
- Par durée de séjour, les séjours mensuels représentaient 44,91 % du marché des hôtels à séjour prolongé en Australie en 2025, tandis que les séjours trimestriels et long terme devraient croître à un CAGR de 7,17 % jusqu'en 2031.
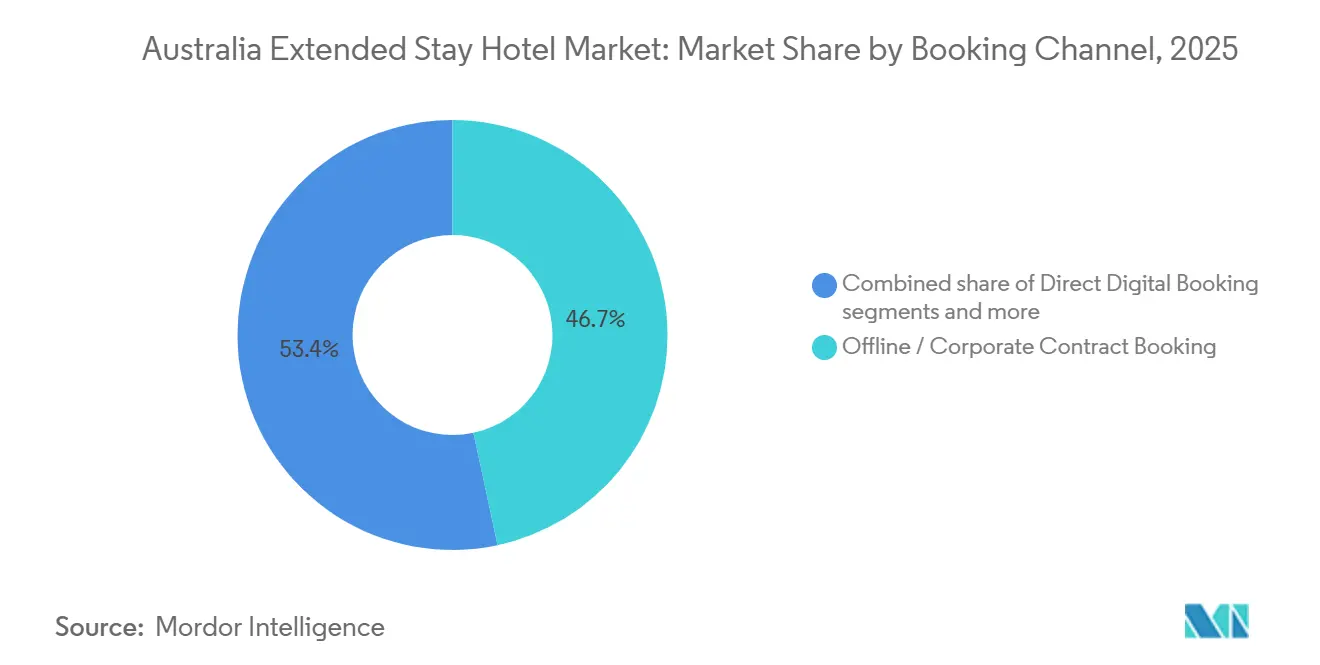
- Par canal de réservation, les réservations hors ligne et par contrat d'entreprise détenaient 46,65 % du marché des hôtels à séjour prolongé en Australie en 2025, tandis que les réservations numériques directes devraient progresser à un CAGR de 6,09 % jusqu'en 2031.
- Par utilisateur final, les clients professionnels représentaient 48,72 % du marché des hôtels à séjour prolongé en Australie en 2025, tandis que les résidents en déménagement et les clients déplacés par leur assurance devraient se développer à un CAGR de 6,71 % jusqu'en 2031.
- Par géographie, la Nouvelle-Galles du Sud détenait 35,34 % du marché des hôtels à séjour prolongé en Australie en 2025, tandis que le Queensland devrait enregistrer le CAGR le plus rapide au niveau des États à 6,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des hôtels à séjour prolongé en Australie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise des voyages d'affaires et du bleisure | +1.3% | National, concentré à Sydney, Melbourne, Brisbane et dans le Queensland régional | Court terme (≤ 2 ans) |
| Préférence pour les appartements-hôtels pour leur rapport qualité-prix et leur flexibilité | +0.8% | Mondial, plus fort dans les zones métropolitaines australiennes, notamment les centres-villes de Sydney, Melbourne et Perth | Moyen terme (2-4 ans) |
| Migration qualifiée et logement temporaire lié aux déménagements | +1.0% | National, concentré à Sydney, Melbourne, Perth et Brisbane | Moyen terme (2-4 ans) |
| Demande d'hébergement pour la main-d'œuvre des projets régionaux | +0.7% | Australie régionale, notamment le bassin de Bowen dans le Queensland, le Pilbara en Australie-Occidentale et le corridor énergétique CopperString dans le Queensland | Moyen terme (2-4 ans) |
| Séjours liés aux déplacements par assurance et à la reprise après sinistre | +0.4% | National, élevé sur la côte nord-centrale de la Nouvelle-Galles du Sud, dans le sud-est du Queensland et dans les Northern Rivers | Court terme (≤ 2 ans) |
| Tension locative prolongeant la demande de séjours temporaires | +0.9% | National, aiguë à Perth, Adélaïde et Brisbane où les taux de vacance restent inférieurs à 1,5 % | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reprise des voyages d'affaires et du bleisure
La reprise des voyages d'affaires en Australie transforme le marché des hôtels à séjour prolongé en faisant évoluer les habitudes de réservation vers des séjours plus longs. Les données de Flight Centre Travel Group indiquent que la plupart des voyageurs d'affaires australiens combinent travail et loisirs. Les voyageurs des PME séjournent plus longtemps par déplacement, avec des durées qui devraient encore augmenter. Les voyages vers les villes non capitales parmi les voyageurs des PME ont augmenté, élargissant la demande d'hébergements avec services dans les zones régionales au-delà de Sydney et Melbourne[2]. Un rapport récent indique qu'une part significative des clients d'entreprise prévoient d'augmenter leurs dépenses de voyage, tandis qu'un faible pourcentage seulement s'attend à des réductions. Les voyages plus longs s'alignent mieux sur les seuils de tarification hebdomadaire, permettant aux opérateurs de sécuriser des valeurs de réservation plus élevées même avec des tarifs nocturnes modérés. Ces tendances illustrent comment le marché bénéficie de l'essor du bleisure et des voyages de projet.
Préférence pour les appartements-hôtels pour leur rapport qualité-prix et leur flexibilité
Le marché des hôtels à séjour prolongé en Australie se développe en raison d'une préférence pour les unités de type appartement qui intègrent les fonctions de couchage, de cuisine, de blanchisserie et d'espace de travail. Les enquêtes auprès des voyageurs d'affaires soulignent la demande d'hébergements avec kitchenettes et espace supplémentaire, ainsi qu'un accent sur les emplacements pratiques. Les opérateurs ont formalisé leurs offres de long séjour, comme le démontrent The Sebel et Mantra, qui proposent des forfaits dédiés aux séjours prolongés[3]. Choice Hotels Asia-Pac a fait avancer cette tendance en introduisant MainStay Suites en Australie, ciblant les clients d'entreprise, les travailleurs FIFO, le personnel gouvernemental et les familles en déménagement. Les tarifs groupés simplifient les approbations pour les équipes d'approvisionnement, les services RH et les assureurs par rapport aux frais séparés pour les chambres, la restauration, la blanchisserie et l'espace de travail. Ce changement soutient le marché en améliorant les conversions de réservation et la fidélisation des clients pour les séjours prolongés.
Migration qualifiée et logement temporaire lié aux déménagements
Les pressions sur le logement liées à la migration créent une demande structurelle sur le marché australien des hôtels à séjour prolongé, allant au-delà des tendances cycliques à court terme. La migration élevée après la pandémie a considérablement contribué à la demande de logements, le visa « Compétences en demande » jouant un rôle clé. Ce visa améliore la mobilité professionnelle des migrants qualifiés et offre des voies plus claires vers la résidence permanente, retardant souvent les transitions vers les locations privées. Les titulaires de visa temporaire dans les zones régionales et rurales manquent fréquemment d'accès aux aides au logement, ce qui incite les employeurs à s'appuyer sur des contrats d'hébergement arrangés plutôt que sur des locations traditionnelles. Ce changement a rendu les réservations en bloc et les programmes de déménagement des sources de revenus plus stables par rapport aux réservations individuelles. En conséquence, le marché des hôtels à séjour prolongé en Australie est de plus en plus lié à la mobilité professionnelle et aux défis de déménagement dans les centres urbains et régionaux.
Demande d'hébergement pour la main-d'œuvre des projets régionaux
Le marché australien des hôtels à séjour prolongé se développe grâce aux projets régionaux, notamment dans les zones avec des investissements dans l'énergie et les ressources qui génèrent une demande de main-d'œuvre à long terme. Dans le bassin de Bowen au Queensland, la main-d'œuvre non résidente du secteur des ressources a augmenté entre mi-2023 et mi-2024, avec des hébergements pour la main-d'œuvre déjà significatifs en place. En Australie-Occidentale, l'approbation d'un grand camp de main-d'œuvre pour l'expansion d'une mine souligne le besoin continu d'hébergements prolongés. De plus, un important contrat de services intégrés dans la région, effectif début 2025, démontre comment les opérateurs disposant d'une offre régionale établie peuvent sécuriser des engagements substantiels d'hébergement pour la main-d'œuvre à l'avance. Cette tendance a un impact sur le marché des hôtels à séjour prolongé, car les opérateurs spécialisés de camps captent souvent une part significative de la demande de projets avant que les marques d'appartements-hôtels commerciaux puissent s'établir. Si la croissance régionale offre des opportunités, l'accès à ces marchés varie selon les opérateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre et inflation des coûts de service | -0.8% | National, aiguë dans le Queensland régional et en Australie-Occidentale où la concurrence pour le personnel hôtelier s'intensifie | Long terme (≥ 4 ans) |
| Discipline budgétaire des entreprises et sensibilité aux tarifs | -0.6% | Mondial, notamment les programmes de voyages d'entreprise ANZ avec des politiques de voyage plus strictes | Court terme (≤ 2 ans) |
| Retards d'approbation des projets dans les corridors régionaux | -0.4% | Queensland régional et Australie-Occidentale, notamment les corridors de transition énergétique et d'infrastructure des ressources | Moyen terme (2-4 ans) |
| Concurrence des logements d'entreprise et des locations meublées | -0.5% | National, notamment à Sydney, Melbourne et Brisbane où les inventaires de logements d'entreprise sont les plus importants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre et inflation des coûts de service
La disponibilité de la main-d'œuvre reste une contrainte significative sur la rentabilité des opérateurs dans le marché australien des hôtels à séjour prolongé. L'emploi dans le secteur de l'hébergement a augmenté d'une année sur l'autre, mais le secteur continue de faire face à des milliers de postes non pourvus. Bien que les établissements à séjour prolongé nécessitent un ménage moins fréquent que les hôtels à service complet, ils dépendent toujours du personnel pour le nettoyage, la maintenance, la restauration et les opérations de réception, ce qui fait augmenter les coûts fixes[4]. Les zones régionales, comme le Queensland et l'Australie-Occidentale, subissent une pression supplémentaire en raison de la concurrence pour les travailleurs de la part des secteurs minier, de la construction et de l'énergie. La hausse des coûts salariaux dépassant les augmentations des tarifs des chambres érode la flexibilité tarifaire essentielle pour les hébergements de type appartement. La technologie et l'automatisation des flux de travail offrent un certain soulagement, mais les opérateurs indépendants fragmentés adoptent ces outils de manière inconsistante.
Discipline budgétaire des entreprises et sensibilité aux tarifs
La demande des entreprises dans le marché australien des hôtels à séjour prolongé reste forte, mais les pratiques d'approvisionnement limitent les augmentations de tarifs des chambres. Les données de réservation indiquent un intérêt croissant pour les tarifs négociés et les réservations anticipées, réduisant les inventaires réservés tardivement que les opérateurs peuvent tarifer plus haut. Cette tendance affecte les propriétés en centre-ville desservant des programmes de voyage gérés, les hôtels haut de gamme et de luxe subissant une pression supplémentaire en raison des comparaisons avec les appartements d'entreprise meublés à proximité. Les enquêtes montrent que les dépenses de voyage des entreprises ne devraient pas diminuer significativement, bien que des contrôles de coûts plus stricts soient évidents. Les opérateurs offrant de la valeur grâce aux programmes de fidélité, à l'accès aux espaces de travail et aux tarifs hebdomadaires fixes sont mieux positionnés que ceux qui s'appuient uniquement sur des augmentations de tarifs nocturnes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de service : l'offre de luxe ancre les revenus tandis que le milieu de gamme accélère
Les segments haut de gamme et luxe détenaient 39,83 % de la part du marché australien des hôtels à séjour prolongé en 2025, ce qui en fait le plus grand niveau de service. Cela reflète une préférence des entreprises pour les appartements tout équipés dans les principaux centres-villes, privilégiant la sécurité, la fiabilité de la marque et l'accès central plutôt que le coût. À Sydney et Melbourne, un inventaire premium limité aide les opérateurs à maintenir l'occupation et les tarifs malgré les nouvelles additions de chambres. Meriton Suites et les propriétés Quest attirent des clients gouvernementaux, juridiques, de services financiers et pharmaceutiques pour des travaux de projet, des formations et des déménagements. Les marques The Sebel et Mantra d'Accor soutiennent ce niveau avec des remises tarifaires pour séjour prolongé aux seuils de 14, 28 et 90 nuits, démontrant les efforts pour maintenir leur position dans le segment des longs séjours.
Le segment milieu de gamme est le plus en croissance, avec un CAGR projeté de 5,53 % jusqu'en 2031. La croissance est portée par les migrants qualifiés, les formateurs, les stagiaires, les cas de déménagement et les clients déplacés par leur assurance qui recherchent des fonctionnalités de type appartement à moindre coût. Le lancement en octobre 2025 de MainStay Suites par Choice Hotels Asia-Pac et Extended Stay Australasia souligne la formalisation des séjours prolongés de marque dans le segment milieu de gamme supérieur pour un déploiement national, comblant un écart entre les appartements-hôtels de luxe et les hébergements pour la main-d'œuvre à distance. Le segment économique reste plus petit, concentré dans les zones régionales et liées aux mines où la sensibilité aux prix et l'inflation des coûts de main-d'œuvre mettent à l'épreuve les marges. Cela crée une dynamique de marché où les actifs haut de gamme génèrent davantage de revenus actuellement, mais les formats milieu de gamme standardisés devraient croître plus rapidement durant la période de prévision.


Par durée de séjour : les séjours mensuels dominent la part de marché, la demande long terme se renforce
Les séjours mensuels représentaient 44,91 % des revenus en 2025, devenant le rythme de facturation principal sur le marché australien des hôtels à séjour prolongé. Cette tendance s'aligne avec les missions d'entreprise, les calendriers de déménagement et les cas de déplacement par assurance, qui durent généralement plus d'une semaine mais ne sont pas permanents. Les hôtels axés sur les séjours mensuels bénéficient d'une fréquence de nettoyage réduite, d'une gestion du personnel simplifiée et de moins d'interruptions entre réservations par rapport à ceux qui dépendent des rotations hebdomadaires. Le programme Live@ de Mantra, exigeant un séjour minimum de 28 nuits, illustre comment les opérateurs privilégient l'occupation mensuelle. Les migrants qualifiés et les travailleurs déménagés alimentent également cette tendance, car ils ont souvent besoin de semaines pour les démarches administratives, la recherche de quartier et les demandes de location avant de sécuriser des baux privés.
Les séjours trimestriels et long terme représentent le segment à la croissance la plus rapide sur le marché australien des hôtels à séjour prolongé, avec un CAGR projeté de 7,17 % jusqu'en 2031. Cette croissance est liée aux calendriers de déménagement, aux déplacements financés par les assureurs et aux besoins de main-d'œuvre de projet s'étendant jusqu'à six mois ou plus. AAMI met l'accent sur l'hébergement temporaire pour les logements rendus inhabitables par des urgences, tandis que le guide de QBE soutient les appartements avec services pour les demandes à moyen terme. Le soutien des assureurs permet des séjours plus longs que de nombreux ménages ne pourraient pas se permettre de manière indépendante. Les séjours hebdomadaires restent le segment le plus petit et à la croissance la plus lente, portés par la demande de transit aéroportuaire, industriel et FIFO. Le marché évolue vers des engagements plus longs, améliorant la visibilité des revenus pour les opérateurs.
Par canal de réservation : les contrats d'entreprise dominent tandis que le numérique direct prend de l'élan
Les réservations hors ligne et par contrat d'entreprise ont contribué à 46,65 % des revenus en 2025, faisant des canaux négociés la plus grande source de demande sur le marché australien des hôtels à séjour prolongé. Cela reflète la dépendance aux gestionnaires de voyages, aux équipes RH de déménagement, aux employeurs de projet et aux systèmes d'approvisionnement gouvernementaux plutôt qu'à la sélection d'hôtels par les consommateurs. La demande contractuelle offre aux opérateurs une meilleure visibilité des volumes, des coûts de commission réduits et une meilleure planification de l'occupation. Des données récentes montrent que 34 % des réservations d'entreprise ANZ en 2025 ont été effectuées 21 jours ou plus à l'avance, soulignant la solidité du modèle de contrat à terme. Quest, Astra Apartments et Aligned Corporate Residences bénéficient de cette structure, où les comptes négociés et récurrents l'emportent sur le trafic de découverte ponctuel dans les formats de long séjour.
Les réservations numériques directes croissent à un CAGR de 6,09 % jusqu'en 2031, reflétant les efforts des opérateurs pour renforcer les relations avec les clients. Un rapport récent indique qu'en 2024, les réservations sur les sites web des hôtels en Australie s'élevaient en moyenne à 778 AUD (521,37 USD), soit une augmentation de 8,5 % d'une année sur l'autre, contre 480 AUD (321,67 USD) pour les réservations via les OTA. Cela indique un écart clair de valeur et de marge entre les canaux directs et intermédiaires. Les plateformes OTA, avec Booking.com et Expedia comme deux premiers canaux en Océanie pour 2025, restent importantes pour la découverte. Cependant, les canaux numériques directs sont mieux adaptés aux séjours plus longs, permettant aux marques de présenter plus efficacement les tarifs hebdomadaires et mensuels, de capturer des données clients plus riches et d'éviter les coûts de commission élevés sur les réservations de valeur. Le marché australien des hôtels à séjour prolongé devrait privilégier les investissements numériques directs plutôt qu'une dépendance accrue aux OTA.
Par utilisateur final : la demande des entreprises ancre le marché tandis que les séjours liés aux déplacements remodèlent les marges
Les clients professionnels ont contribué à 48,72 % des revenus en 2025, restant le principal groupe de demande sur le marché australien des hôtels à séjour prolongé. 44 % des voyageurs d'affaires australiens préfèrent les hébergements de type appartement avec kitchenettes et plus d'espace, tandis que 83 % privilégient les emplacements pratiques. Corporate Traveller a constaté que 75 % des voyageurs d'affaires combinent travail et loisirs, renforçant l'alignement entre les voyages d'affaires et les formats d'appartements-hôtels. Le personnel gouvernemental et de défense constitue un sous-segment stable en raison des voyages liés aux projets, aux déménagements et aux canaux d'approvisionnement formels. Les formateurs et les stagiaires, bien que moins nombreux, fournissent des réservations récurrentes dans les quartiers d'enseignement, les programmes régionaux et les placements dirigés par les employeurs.
Les résidents en déménagement et les clients déplacés par leur assurance représentent le groupe d'utilisateurs à la croissance la plus rapide, avec un CAGR projeté de 6,71 % jusqu'en 2031. Les inondations de la côte est en 2025 en Nouvelle-Galles du Sud ont entraîné un programme de soutien au logement de 50 millions AUD (33,51 millions USD), soulignant le rôle des hébergements temporaires pour les ménages touchés. QBE et AAMI reconnaissent les appartements avec services comme faisant partie des voies d'hébergement temporaire, permettant à la demande financée par les sinistres de s'orienter vers l'offre de séjour prolongé plutôt que vers les hôtels standard. Ce groupe est commercialement significatif, car les séjours sont souvent insensibles aux tarifs et peuvent durer des mois pendant les réparations ou les déménagements. Ces tendances font évoluer la composition des utilisateurs finaux sur le marché des hôtels à séjour prolongé, ajoutant un flux de revenus non commercial stable. Les opérateurs dans les zones sujettes aux inondations et aux incendies connaissent un profil de demande distinct par rapport à leurs homologues du centre-ville.
Analyse géographique
La Nouvelle-Galles du Sud représentait 35,34 % de la part du marché australien des hôtels à séjour prolongé en 2025, maintenant sa position de leader. Sydney stimule la demande avec sa forte base d'entreprises et ses secteurs clés de la santé, de l'éducation et du droit, soutenant les séjours de projet et de déménagement. La présence de Meriton Suites dans le centre-ville de Sydney, à North Sydney et à Parramatta s'aligne avec les zones à forte demande de long séjour. Des données officielles ont rapporté une hausse de 18,7 % d'une année sur l'autre de l'emploi dans l'hébergement dans les industries liées au tourisme au cours du trimestre de juin 2025, reflétant une demande accrue. Les migrants qualifiés et les ménages déplacés cherchant un logement temporaire soutiennent davantage le secteur des appartements avec services au-delà des voyages d'affaires.
Le Queensland devrait croître à un CAGR de 6,06 % sur le marché des hôtels à sjour prolongé jusqu'en 2031. Le développement des infrastructures de Brisbane et les préparatifs pour les Jeux olympiques de 2032 diversifient la demande de voyages. Les Perspectives du marché hôtelier du Queensland 2026 du Conseil de la propriété d'Australie indiquent que l'État ne livrera que 24 % des 14 700 chambres nécessaires d'ici 2032, créant un écart de chambres significatif. Ce déficit soutient l'occupation et la tarification pour les opérateurs existants. Victoria reste compétitive, avec la base d'entreprises de Melbourne et son orientation vers la santé, comme le développement de Punthill Epping à proximité de l'hôpital Northern Hospital Epping, stimulant la demande. L'équilibre entre le Queensland et Victoria influencera les futures additions de capacité de long séjour.
L'Australie-Occidentale bénéficie d'une forte demande liée aux projets. Le RevPAR de Perth a augmenté de 11,6 % d'une année sur l'autre en 2025, porté par les investissements miniers, énergétiques et un marché locatif tendu. L'acquisition de Fraser Suites Perth par le gouvernement d'Australie-Occidentale pour le logement social a réduit l'offre commerciale, resserrant la disponibilité pour les clients d'entreprise et en déménagement. L'Australie-Méridionale développe son profil de long séjour, avec le RevPAR d'Adélaïde en hausse de 6,8 % en 2025 et de nouveaux développements d'appartements-hôtels signalant une confiance dans la demande. Ces tendances soulignent l'influence croissante des corridors de ressources et d'infrastructure sur le marché australien des hôtels à séjour prolongé.
Paysage concurrentiel
Les principaux opérateurs du marché australien des hôtels à séjour prolongé détenaient collectivement une part significative en 2025, indiquant qu'aucune chaîne unique ne dominait l'offre nationale. Quest Apartment Hotels était en tête, suivi de Meriton Suites, des marques de séjour prolongé d'Accor, de Minor Hotels et de TFE Hotels. La part de marché restante était répartie entre les indépendants, les prestataires de logements d'entreprise et les opérateurs émergents, stimulant la concurrence dans les zones métropolitaines et régionales. La croissance est réalisée grâce à la franchise, aux partenariats et aux développements sélectifs dans les zones à forte demande, favorisant les opérateurs avec des stratégies d'expansion flexibles et légères en actifs.
La société mère de Quest, Ascott Limited, a annoncé plusieurs nouvelles signatures en Australie en 2025, reflétant une expansion nationale continue. M/Group a confirmé un autre développement Quest en Australie-Occidentale début 2026, soulignant l'intérêt soutenu pour les actifs franchisés dans les corridors de croissance. Minor Hotels a poursuivi son approche légère en actifs, élargissant son portefeuille avec des propriétés de marque Oaks par le biais de la franchise. Ces stratégies se concentrent sur des plateformes opérationnelles évolutives plutôt que sur des actifs uniques de grande valeur, permettant une expansion concurrentielle sur des opportunités de taille moyenne.
L'innovation remodèle le marché, avec des marques ciblant des niches entre les appartements avec services et les solutions de vie à long terme. Choice Hotels Asia-Pac a introduit MainStay Suites fin 2025, répondant à la demande des entreprises, des travailleurs FIFO, du gouvernement et des familles en déménagement. Veriu Group a poursuivi son déploiement d'appartements-hôtels en 2026, avec de nouvelles ouvertures et un pipeline croissant. L'avantage concurrentiel se déplace vers les opérateurs gérant efficacement la tarification, la distribution et le profilage des clients à travers diverses sources de demande. Les opportunités restent les plus fortes dans les zones adjacentes aux hôpitaux, les villes secondaires du Queensland et l'Australie-Occidentale régionale, où la croissance de la demande dépasse l'offre de marque.
Leaders du secteur des hôtels à séjour prolongé en Australie
-
Quest Apartment Hotels
-
Meriton Suites
-
Accor
-
Minor Hotels
-
TFE Hotels
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Veriu Group a ouvert Punthill Narrabundah à Canberra avec 86 chambres. Il a confirmé qu'il s'agissait de son deuxième appartement-hôtel à Canberra et a annoncé huit autres hôtels en construction à l'échelle nationale, notamment à Adélaïde, Ryde, Epping, Shepparton, South Yarra et Albury.
- Février 2026 : M/Group a annoncé son troisième Quest Apartment Hotel en Australie-Occidentale, soulignant l'intérêt continu des promoteurs pour les actifs Quest franchisés dans les corridors de croissance.
- Février 2026 : Ascott Limited prévoit 5 nouvelles signatures Quest en Australie en 2025, contribuant à un jalon mondial de 19 000 unités et soutenant son objectif de 200 propriétés d'ici 2030.
- Octobre 2025 : Choice Hotels Asia-Pac, en partenariat avec Extended Stay Australasia, a introduit MainStay Suites en Australie, ciblant les segments des entreprises, des travailleurs FIFO, du gouvernement et des familles en déménagement avec un format de séjour prolongé milieu de gamme supérieur.


Périmètre du rapport sur le marché des hôtels à séjour prolongé en Australie
| Économique |
| Milieu de gamme |
| Haut de gamme et luxe |
| Hebdomadaire |
| Mensuel |
| Trimestriel et long terme |
| Agences de voyage en ligne (OTA) |
| Réservation numérique directe |
| Réservation hors ligne / par contrat d'entreprise |
| Clients professionnels |
| Formateurs et stagiaires |
| Personnel gouvernemental et de défense |
| Voyageurs loisirs et familles |
| Résidents en déménagement et clients déplacés par leur assurance |
| Nouvelle-Galles du Sud |
| Victoria |
| Queensland |
| Australie-Occidentale |
| Australie-Méridionale |
| Par niveau de service | Économique |
| Milieu de gamme | |
| Haut de gamme et luxe | |
| Par durée de séjour | Hebdomadaire |
| Mensuel | |
| Trimestriel et long terme | |
| Par canal de réservation | Agences de voyage en ligne (OTA) |
| Réservation numérique directe | |
| Réservation hors ligne / par contrat d'entreprise | |
| Par utilisateur final | Clients professionnels |
| Formateurs et stagiaires | |
| Personnel gouvernemental et de défense | |
| Voyageurs loisirs et familles | |
| Résidents en déménagement et clients déplacés par leur assurance | |
| Par géographie | Nouvelle-Galles du Sud |
| Victoria | |
| Queensland | |
| Australie-Occidentale | |
| Australie-Méridionale |


Questions clés auxquelles le rapport répond
Quelle est la taille du secteur australien des hôtels à séjour prolongé en 2026 ?
Le secteur est évalué à 2,48 milliards USD en 2026 et devrait atteindre 3,19 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,16 % sur 2026-2031.
Qu'est-ce qui favorise les réservations plus longues dans les formats d'appartements avec services en Australie ?
Les voyages d'affaires bleisure, les besoins de déménagement liés à la migration, les déplacements financés par les assureurs et les marchés locatifs tendus prolongent tous les séjours des formats hebdomadaires vers des engagements mensuels et trimestriels.
Quel État mène la demande aujourd'hui et lequel connaît la croissance la plus rapide ?
La Nouvelle-Galles du Sud était en tête avec 35,34 % de part en 2025, tandis que le Queensland devrait croître le plus rapidement à un CAGR de 6,06 % jusqu'en 2031.
Pourquoi les séjours mensuels et trimestriels deviennent-ils plus importants pour les opérateurs ?
Les séjours mensuels représentent déjà 44,91 % des revenus, et les séjours trimestriels et long terme devraient croître le plus rapidement à un CAGR de 7,17 %, ce qui améliore la visibilité de l'occupation et réduit les coûts de rotation.
Quel groupe de clients contribue le plus aux revenus ?
Les voyageurs d'affaires restent le plus grand groupe d'utilisateurs finaux avec 48,72 % des revenus en 2025, mais les résidents en déménagement et les clients déplacés par leur assurance sont la cohorte à la croissance la plus rapide à un CAGR de 6,71 %.
Quelle est la concentration de la concurrence parmi les grandes marques ?
Les 5 premiers opérateurs détenaient 46 % de part en 2025, donc le secteur reste fragmenté même si Quest, Meriton Suites, Accor, Minor Hotels et TFE Hotels sont les acteurs de marque les plus visibles.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
