
Analyse du marché des navires de soutien offshore par Mordor Intelligence
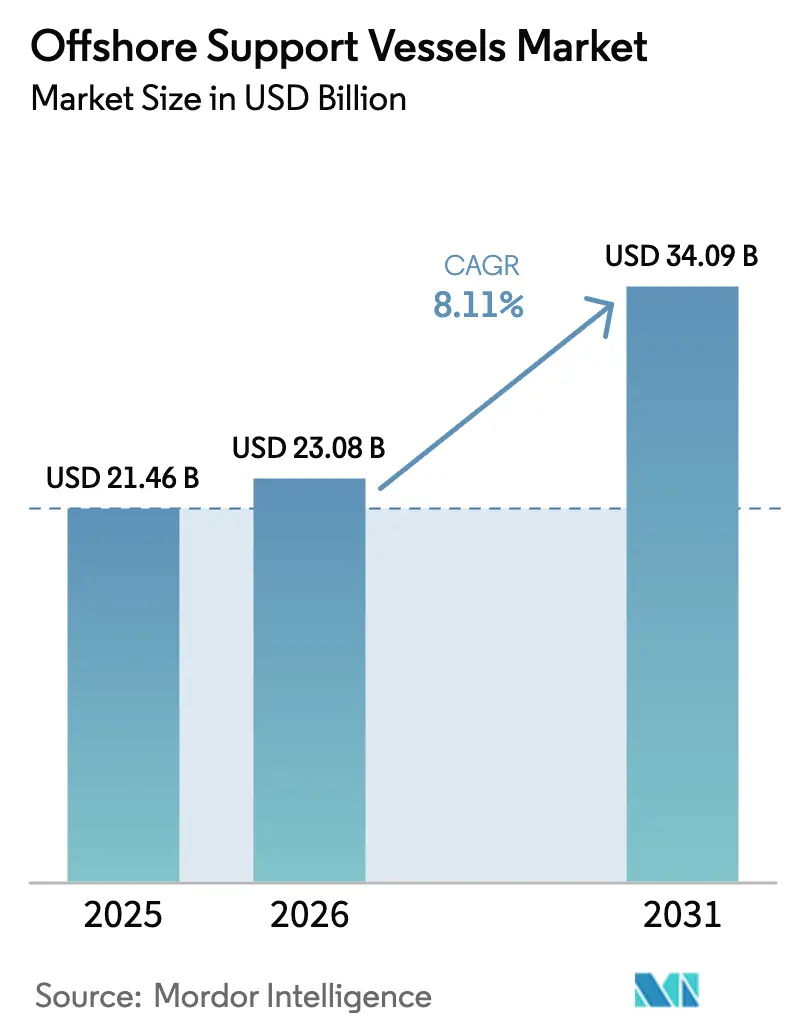
La taille du marché des navires de soutien offshore devrait s'étendre de 23,08 milliards USD en 2026 et 24,95 milliards USD en 2027 à 36,36 milliards USD d'ici 2032, enregistrant un CAGR de 7,82 % entre 2027 et 2032.
Les travaux offshore engagés au Brésil et aux Émirats Arabes Unis soutiennent la demande de services maritimes, tandis que l'expansion éolienne crée des missions pour les navires d'exploitation et de service. Les opérateurs répondent par des ajouts à la flotte, la rotation des actifs et des affrètements à long terme, liant l'investissement aux travaux que les navires peuvent obtenir. Les coûts de remplacement élevés et l'incertitude des prix du pétrole tempèrent cette réponse en augmentant l'exposition en capital et en raccourcissant les engagements de revenus disponibles pour les armateurs. Les fournisseurs combinant des navires adaptés à l'exécution de services offshore peuvent saisir un périmètre contractuel plus large, faisant du déploiement et de la responsabilité contractuelle des éléments centraux des rendements.
Principaux enseignements du rapport
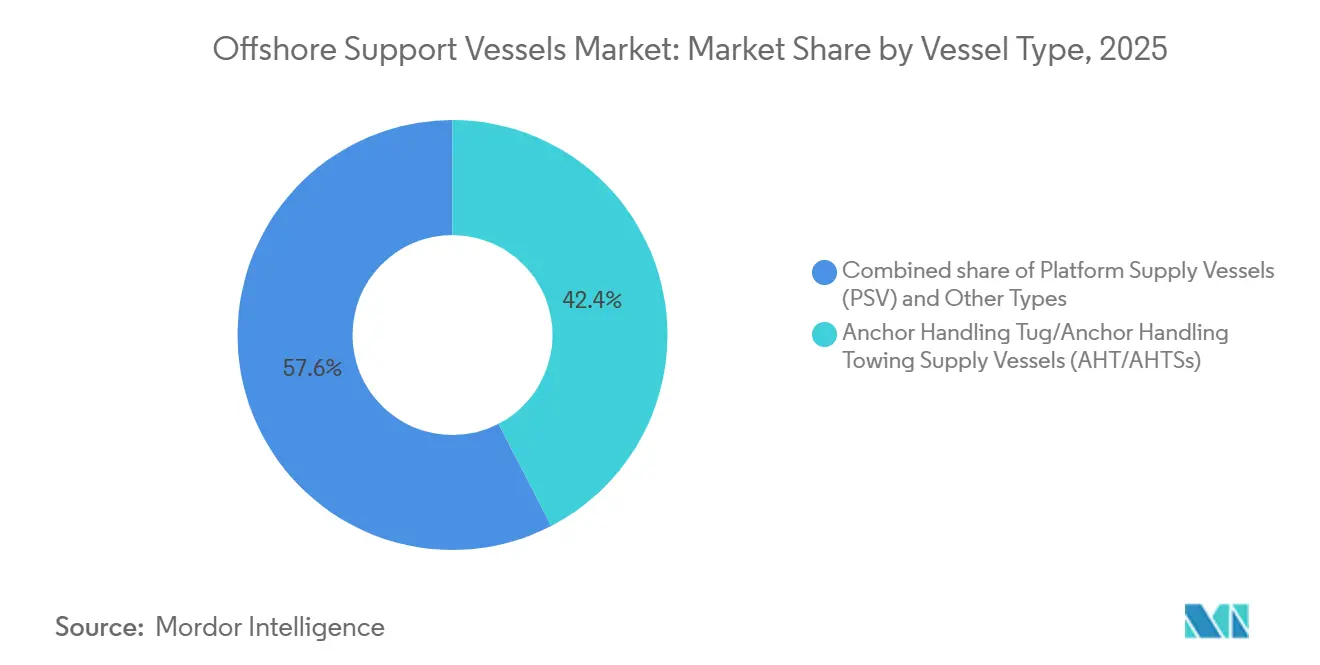
- Parmi les types de navires, les remorqueurs de manutention d'ancres/navires de remorquage et d'approvisionnement de manutention d'ancres (AHT/AHTSs) détenaient une part de marché des navires de soutien offshore de 42,15 % en 2026, tandis que les autres types (MPSV, sous-marins et équipages de veille) devraient connaître la croissance la plus rapide avec un CAGR de 9,25 % entre 2027 et 2032.
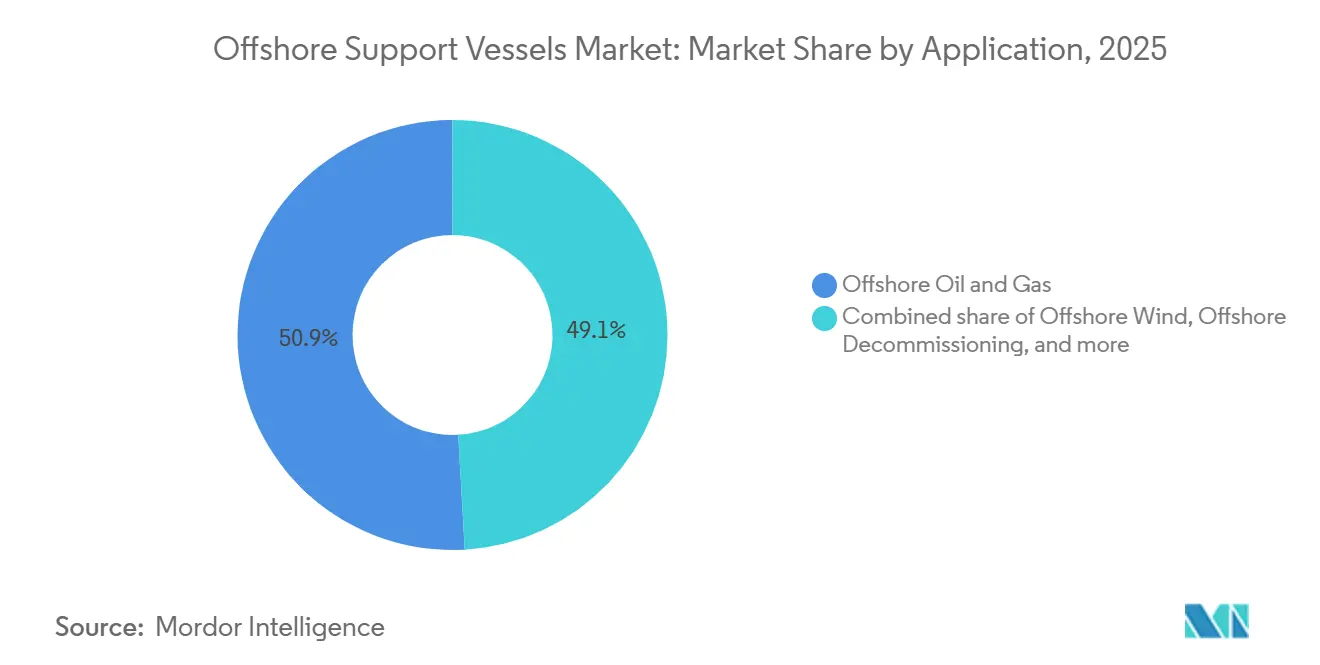
- Le pétrole et le gaz offshore ont dominé les applications avec une part de 49,65 % de la taille du marché des navires de soutien offshore en 2026, et l'éolien offshore devrait connaître la croissance la plus rapide avec un CAGR de 15,4 % entre 2027 et 2032.
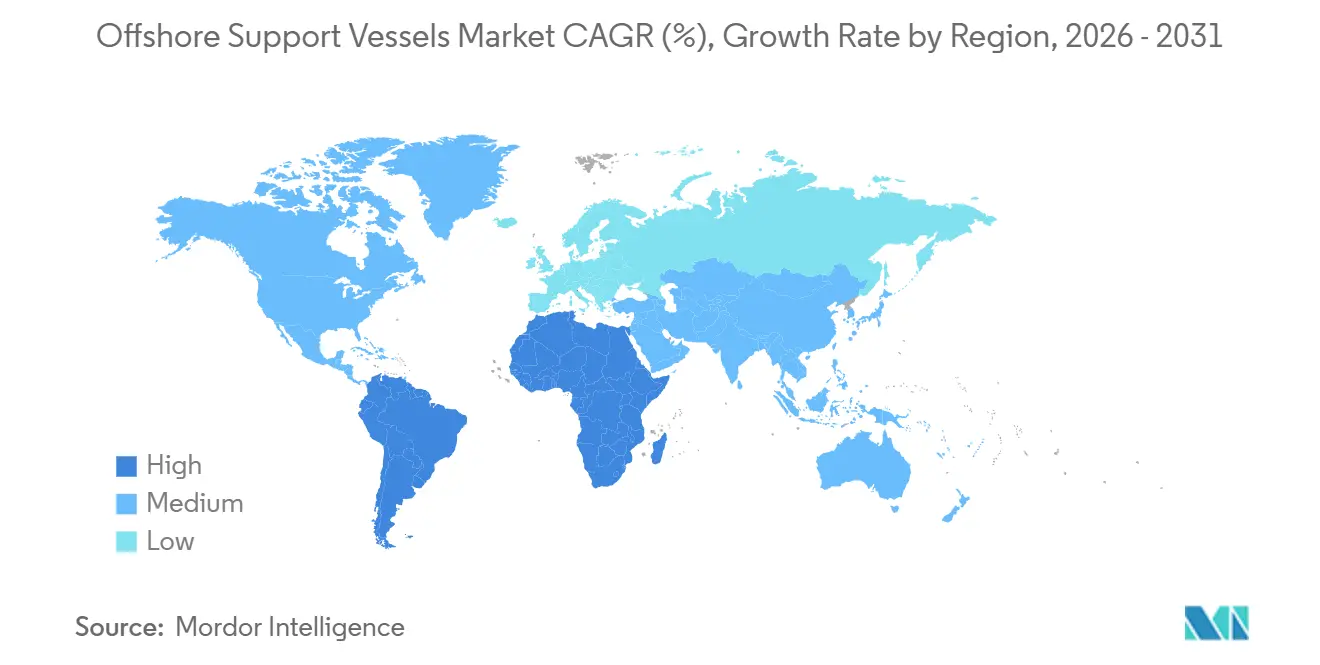
- Par région, l'Amérique du Nord a dominé avec 33,56 % des revenus du marché en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,9 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycle haussier des dépenses d'investissement en exploration et production offshore | +3% | Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Accélération des installations éoliennes offshore | +2.5% | Royaume-Uni et Allemagne | Long terme (≥ 4 ans) |
| Mandats de déclassement plus stricts | +1.8% | Brésil et Atlantique Nord-Est | Moyen terme (2 à 4 ans) |
| Essor des systèmes de production flottants (FPSO, FLNG) | +2% | Angola, Brésil et États-Unis | Long terme (≥ 4 ans) |
| Renouvellement de la flotte vieillissante et demande de modernisation écologique | +1% | Zones d'exploitation offshore en Norvège | Moyen terme (2 à 4 ans) |
| Optimisation des OPEX par les données (jumeaux numériques, maintenance conditionnelle) | +0.7% | Zones d'exploitation offshore au Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycle haussier des CAPEX d'exploration et production offshore
Les dépenses d'infrastructure offshore sanctionnées créent une demande de soutien maritime à mesure que les engagements en capital passent au développement de champs. En juillet 2026, ADNOC a pris une décision finale d'investissement de 6,2 milliards USD pour développer le chapeau de gaz d'Umm Shaif sur un champ offshore à Abu Dhabi, aux Émirats arabes unis.[1] Le développement comprend 3 lots d'ingénierie, d'approvisionnement et de construction totalisant 5,1 milliards USD pour l'infrastructure offshore. Un programme de forage de 365 millions USD fait également partie de l'engagement de développement. La construction d'infrastructures et le forage créent ensemble des exigences distinctes pour l'exécution offshore, offrant aux opérateurs de navires une exposition à plusieurs flux de travail au sein d'un seul développement sanctionné.
Accélération des installations éoliennes offshore
L'expansion des parcs éoliens soutient la demande du marché des navires de soutien offshore grâce aux nouveaux raccordements et à l'engagement ultérieur de maintenir les actifs de production. Le GWEC a signalé 9,3 GW de nouvelle capacité éolienne offshore raccordée au réseau dans le monde en 2025, en hausse de 16 % par rapport à 2024 et le troisième total annuel le plus élevé jamais enregistré. En août 2025, RWE a conclu avec North Star des affrètements d'au moins 12 ans pour le Grampian Eagle au parc Triton Knoll en Grande-Bretagne et d'au moins 10 ans pour le Grampian Kestrel dans des parcs éoliens allemands au nord de Héligoland. Chaque affrètement comprenait une option pour jusqu'à 3 années supplémentaires. Ces engagements relient la base éolienne installée aux revenus récurrents d'exploitation et de maintenance pour les opérateurs de navires de service. Des durées minimales de 10 et 12 ans engagent la capacité des navires aux parcs éoliens de RWE bien au-delà de la construction, de sorte que la demande d'affrètement suit la flotte en exploitation plutôt que les calendriers d'installation.
Mandats de déclassement plus stricts
Les obligations de déclassement créent une exigence de services de navires qui s'étend au-delà de la durée de vie productive d'un actif offshore. En août 2025, l'ANP brésilienne a rejeté la demande de Petrobras de reporter le début du délai du programme exécutif de déclassement de 6 mois de l'unité de stockage et de déchargement flottante (FSO) Cidade de Macaé jusqu'à ce que les 3 agences approuvent le programme conceptuel.[2] L'ANP a soutenu que sa propre approbation conceptuelle fait courir le délai, le programme exécutif complété étant ensuite soumis à l'ANP, à la Marine et à l'Ibama. Cette séquence limite la capacité de l'opérateur à différer la préparation dans l'attente de décisions d'agences séparées. Les orientations de l'Accord 2024-04 de l'OSPAR ont fait du retrait complet l'objectif principal en vertu de la Décision 98/3 avant que des options d'élimination alternatives ne soient envisagées. Les délais de planification exécutoires et les objectifs de retrait en priorité transforment donc les obligations de mise hors service en travaux de navires planifiés.
Essor des systèmes de production flottants (FPSO, FLNG)
Les décisions finales d'investissement (DFI) pour les unités de production flottante et de gaz naturel liquéfié flottant (FLNG) créent des opportunités pour les navires au-delà de l'installation d'une seule structure offshore. Le 22 juin 2026, Azule Energy a pris une DFI pour le développement Greater PAJ en Angola, comprenant 17 puits connectés à un nouveau navire de production, de stockage et de déchargement flottant (FPSO) d'une capacité de 95 000 barils de pétrole par jour. Le développement des puits associés fait du navire de production une partie d'un programme d'exécution offshore plus large. Le 3 juin 2026, Delfin Midstream a pris une DFI pour son premier navire FLNG en Louisiane et au large du golfe d'Amérique, avec une capacité d'exportation de GNL prévue de 4,4 millions de tonnes métriques par an. Les engagements couvrent la production pétrolière et la liquéfaction du gaz, élargissant les installations offshore autour desquelles les exigences de services maritimes peuvent se développer. Les deux décisions fixent la portée du projet en 2026, de sorte que la demande de navires suit des programmes de développement nommés plutôt que les conditions générales du marché, soutenant la croissance du marché des navires de soutien offshore.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte volatilité des prix du pétrole | -1.2% | Zones de production offshore en Malaisie | Court terme (≤ 2 ans) |
| Coûts élevés des nouvelles constructions | -1% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie d'équipages expérimentés | -0.6% | Europe, Amérique du Sud et Asie-Pacifique | Court terme (≤ 2 ans) |
| Capacité limitée des chantiers navals et prix élevés de l'acier | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Forte volatilité des prix du pétrole
L'incertitude des prix du pétrole peut contraindre la durée des engagements d'affrètement ainsi que les dépenses qui y sont attachées. Dans son bilan du marché malaisien 2025, Perdana Petroleum a indiqué que la volatilité, associée aux pressions géopolitiques et commerciales, a entraîné des dépenses prudentes des clients et des durées de contrats plus courtes. Des accords plus courts laissent moins de jours de navires futurs couverts par un engagement de revenus signé. Chaque expiration avance également la prochaine négociation d'affrètement, exposant l'opérateur plus tôt à la demande courante des clients. Les opérateurs de navires malaisiens tels que Perdana font donc face à des renégociations de prix plus fréquentes et au risque de périodes d'inactivité tout en supportant le coût de maintien des navires disponibles.
Coûts élevés de construction de nouveaux navires
Le coût de remplacement du tonnage offshore crée une barrière entre la demande de services de navires et l'investissement dans des capacités supplémentaires. En 2025, 37 navires de ravitaillement de plateforme (PSV), navires de ravitaillement et de remorquage de manutention d'ancres (AHTSs) et navires de transport rapide d'approvisionnement et d'équipage ont été commandés dans le monde, soit 58 % de moins qu'en 2024. Les coûts de construction élevés, l'incertitude du marché et la capacité limitée des chantiers navals ont contribué à cette contraction. Un grand PSV de 5 200 TPL était évalué à 60 millions USD en 2025, en hausse de 7,1 % depuis le début de l'année, tandis qu'un AHTS de 24 000 bhp atteignait 82 millions USD, en hausse de 6,8 %. Étant donné que la construction précède les revenus générés par le navire, les armateurs supportent une exposition en capital avant que les revenus de service ne commencent. Le renouvellement de la flotte dépend donc de conditions d'affrètement suffisamment solides pour supporter les coûts de remplacement, ralentissant la vitesse à laquelle la demande de services peut produire de nouvelles capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Navire :
Échelle de la Flotte Opérationnelle et Demande Sous-Marine ContractéeLes navires remorqueurs de manipulation d'ancres/navires d'approvisionnement à remorquage d'ancres (AHT/AHTS) représentaient une part de 42,15 % de la taille du marché des navires de soutien offshore en 2026, ce qui en fait le plus grand segment par type de navire. China Oilfield Services Limited (COSL) a enregistré 20 918 jours d'exploitation AHTS au premier semestre 2026, en hausse de 2,3 % d'une année sur l'autre et le total le plus élevé parmi ses catégories de navires de soutien maritime. La flotte de soutien maritime de la société a enregistré 43 814 jours d'exploitation au total sur cette période. Les navires de manipulation d'ancres représentaient donc le plus grand bloc d'emploi de navires de COSL, avec une croissance modeste sur une base de travail déjà substantielle.
Les autres types (MPSV, subsea, navires de veille et d'équipage) constituent le segment à la croissance la plus rapide du marché des navires de soutien offshore, avec un CAGR prévu de 9,25 % entre 2027 et 2032. En mai 2026, DOF Group ASA a remporté des contrats de 12 ans d'une valeur proche de 2 milliards USD pour 4 nouvelles constructions brésiliennes de soutien aux véhicules télécommandés (ROV) au service de l'inspection, de la maintenance et de la réparation en eaux profondes de Petrobras, avec un début prévu à partir de 2030.[3] DOF Subsea Brasil est responsable des contrats, des opérations et des services. En août 2026, DOF Group ASA a annoncé 2 attributions de contrats subsea en Asie-Pacifique utilisant les navires polyvalents et les services subsea de la région pour des campagnes couvrant 2026 et 2027, avec une durée combinée estimée d'environ 80 jours. Les contrats de nouvelles constructions brésiliens reportent les revenus de service jusqu'aux débuts prévus à partir de 2030, tandis que les campagnes plus courtes en Asie-Pacifique offrent un emploi de navires en 2026 et 2027.



Par Application :
Demande d'Ancrage des Champs Producteurs à Mesure que la Capacité Éolienne se DéveloppeLe pétrole et le gaz offshore représentaient une part de marché de 49,65 % des navires de soutien offshore en 2026, ce qui en fait le plus grand segment d'application. La Norvège comptait 97 champs en production à fin 2025, répartis entre la mer du Nord, la mer de Norvège et la mer de Barents. Cette empreinte opérationnelle offre aux fournisseurs de services maritimes une base d'actifs offshore géographiquement dispersée à soutenir. La production sur le plateau continental norvégien a totalisé 239,2 millions de mètres cubes standard d'équivalents pétrole en 2025, le gaz représentant plus de la moitié. Pour les fournisseurs desservant la Norvège, la production à dominante gazière élargit l'exposition à la base de production au-delà de la seule production pétrolière.
L'éolien offshore est le segment d'application à la croissance la plus rapide du marché des navires de soutien offshore, avec un CAGR prévu de 15,4 % entre 2027 et 2032. En octobre 2026, Kongsberg Maritime a obtenu un contrat avec IWS Fleet AS, une filiale d'Integrated Wind Solutions, pour la conception et la technologie intégrée de 4 nouveaux navires de service de mise en service. La première livraison est prévue en 2029, et les navires sont conçus pour la mise en service, l'exploitation et la maintenance de parcs éoliens. La combinaison de ces fonctions relie une capacité de navires supplémentaire à la fois au démarrage du projet et à la phase de service ultérieure. L'opportunité de croissance comporte donc une exposition à la livraison, car un engagement en matière de conception et d'équipement doit se concrétiser en un navire disponible avant de pouvoir générer des revenus de service offshore.

Analyse géographique
Marché des navires de soutien offshore en Amérique du Nord
L'Amérique du Nord représentait une part de marché des navires de soutien offshore de 33,56 % en 2026, ce qui en fait la plus grande région. La production pétrolière s'est établie en moyenne à 1,981 million de barils par jour dans les zones de planification du Centre et de l'Ouest du Golfe d'Amérique en juillet 2026. En juin 2025, le Groupe de Projets Offshore d'Oceaneering a conclu des services de navires pour les travaux prévus d'inspection, de maintenance, de réparation et d'installation sous-marine d'un opérateur dans le Golfe d'Amérique en utilisant le MPSV Harvey Deep Sea. Oceaneering était l'affréteur, son affrètement se prolongeant jusqu'en février 2027. La combinaison d'une base de production et de travaux sous-marins contractés soutient des opportunités de services liées au maintien des opérations offshore ainsi qu'à leur développement.
Marché des Navires de Soutien Offshore en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 8,9 % entre 2027 et 2032. En mai 2026, Numero Uno Marine and Transport a annoncé 2 attributions d'affrètements à temps de Brunei Shell Petroleum pour des navires de ravitaillement de plateforme à positionnement dynamique de classe 2 (DP2) soutenant les opérations offshore au Brunéi. En septembre 2026, Nippon Yusen Kabushiki Kaisha a commandé un navire d'exploitation et de service pour la construction et la maintenance éoliennes offshore à Taïwan et dans la région Asie-Pacifique au sens large, avec une livraison prévue vers 2029. L'expansion régionale comporte donc 2 canaux de demande distincts, combinant des attributions de navires de ravitaillement pour des campagnes pétrolières et gazières avec des investissements dans des capacités dédiées au soutien éolien.
Les parcs éoliens offshore de la mer du Nord européenne créent un rôle pour les navires de service en opération (SOV) qui restent en mer pendant plusieurs jours. Le contrat de Vattenfall en 2025 avec Louis Dreyfus Armateurs couvrait la construction, la possession et l'exploitation jusqu'à 3 SOV pour les opérations et la maintenance, avec un service prévu à partir de 2027. En Amérique du Sud, les affrètements Petrobras d'OceanPact en août 2025 couvraient 4 navires de soutien ROV (RSV) pour 4 ans d'inspection subsea, de maintenance, d'installation et de retrait d'équipements, incluant l'exploitation des navires et des ROV. La base de fournisseurs du Moyen-Orient et d'Afrique sur le marché des navires de soutien offshore comprend ADNOC Logistics & Services, basée à Abu Dhabi, qui a signalé un affrètement élargi de navires de soutien offshore (OSV) en 2025 et détient en totalité l'opérateur OSV Zakher Marine International Holdings. Vattenfall achète de la capacité de maintenance éolienne et Petrobras affète des navires subsea, tandis qu'ADNOC Logistics & Services intègre la propriété de navires via une filiale, de sorte que les contreparties vont des opérateurs d'actifs aux groupes logistiques.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue d'un opérateur de services de navires offshore entrant dans chaque juridiction sans entité opérationnelle localement établie. L'autorisation de la société, la certification des navires et les obligations en matière d'émissions affectent différentes parties de ce modèle opérationnel, de l'établissement du fournisseur au maintien d'un navire éligible au travail. Le pavillon, la jauge brute (GT), l'activité et les conditions de route déterminent quelles obligations s'appliquent à un navire particulier. À partir de l'année de déclaration 2027, le système d'échange de quotas d'émissions de l'UE (SEQE-UE) neutre en termes de pavillon couvre les navires offshore d'au moins 5 000 GT, incluant la totalité des émissions entre les ports de l'UE et au sein des ports de l'UE, et la moitié entre les ports de l'UE et les ports hors UE.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Garde côtière américaine | DEHSt auprès de l'Agence fédérale de l'environnement, pour le commerce des émissions maritimes | Administrations maritimes sous le ministère des Transports | ANTAQ | Autorité générale des transports |
| Instruments ou orientations clés | 46 CFR Sous-chapitre L pour les navires d'approvisionnement offshore | Déclaration des émissions sous pavillon allemand ; FuelEU Maritime pour les navires commerciaux de passagers ou de marchandises de plus de 5 000 GT faisant escale dans les ports de l'UE | Règles de supervision de la sécurité des navires et obligations du système de sécurité des entreprises | Autorisation de la société de navigation établie et administrée au Brésil selon la Résolution 133/2025 | Réglementation de gestion de la sécurité pour les navires sous pavillon saoudien dans les classes répertoriées |
| Effet commercial | Obligations d'inspection et de certification des navires | Obligations d'intensité en GES et de surveillance pour les navires éligibles ; déclaration sous pavillon allemand | Systèmes de sécurité et de prévention de la pollution ; inspections des navires chinois et étrangers dans le périmètre dans les eaux chinoises | La société établie et administrée au Brésil doit satisfaire aux critères techniques, économiques et juridiques ; l'autorisation prend effet à la publication de son terme au Journal officiel | Obligations applicables en matière de sécurité et de prévention de la pollution pour les OSV de classe cargo sous pavillon saoudien d'au moins 500 GT |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Moyen et Aucun changement pour les États-Unis, la Chine et l'Arabie Saoudite reflètent des cadres opérationnels d'inspection et de sécurité, l'éligibilité au cabotage américain restreignant également les travaux nécessitant un endossement. La note Faible du Brésil reflète la nécessité d'établir et d'administrer une société brésilienne et d'obtenir l'autorisation ANTAQ en vertu de la Résolution 133/2025, effective à la publication du terme d'autorisation au Journal officiel. En septembre 2026, l'examen des affrètements à temps de l'ANTAQ était un projet en délibération pour participation publique, de sorte qu'Aucun changement décrit le cadre d'autorisation opérationnel plutôt qu'une orientation pour cette proposition. La note Moyen de l'Allemagne reflète la déclaration des émissions, tandis que Durcissement reflète l'extension adoptée du SEQE-UE 2027 et les obligations d'allocation pour les navires offshore d'au moins 5 000 GT dans les voyages et ports couverts liés à l'UE.
Étapes de la Chaîne de Valeur
Cette chaîne de valeur compare la façon dont la conception des navires, la construction, l'intégration des équipements et les opérations d'affrètement transforment les exigences offshore en revenus pour les fournisseurs. Le contrat d'octobre 2025 de Damen avec Chomex Marino couvrait 2 remorqueurs de soutien offshore pour les opérations mexicaines prévues de Woodside Energy, à la suite de l'appel d'offres de Woodside pour un contrat d'affrètement à temps de 15 ans. Relier les spécifications du navire à une mission d'affrètement définie aligne la décision de construction avec le service prévu, tandis que les risques de livraison et d'exploitation nécessitent un traitement contractuel séparé.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception du navire | Concepteurs de navires tels que MMC Ship Design, Damen Shipyards Group et VARD, une filiale de Fincantieri | Travaux de conception dans les contrats de construction de navires | Inadéquation entre la mission offshore prévue et les spécifications du navire | Définir la mission d'affrètement avant de figer la conception |
| Construction de la coque et armement | Constructeurs navals tels que CRIST, Damen Shipyards Group et VARD | Ventes de construction de navires | Exposition aux délais de livraison lors de la fabrication et de l'armement | Coordonner les jalons de la coque et de l'armement final |
| Intégration des équipements | Fournisseurs d'équipements maritimes tels que Kongsberg Maritime | Ventes de lots d'équipements | Risques d'interface entre les systèmes du navire et la conception du navire | Attribuer la responsabilité de l'intégration des systèmes avant l'approvisionnement en équipements |
| Affrètement du navire et prestation de services | Armateurs et opérateurs tels que DOF Group ASA et Seacor Marine Holdings Inc. | Revenus d'affrètement et de contrats de service | Jours de navires non affectés et exposition aux coûts d'exploitation | Aligner la durée de l'affrètement et la répartition des coûts avec l'emploi du navire |
| Source: Mordor Intelligence | ||||
Seacor Marine Holdings Inc. comptabilise les revenus des navires quotidiennement via les taux d'affrètement dans le cadre des affrètements à temps et des affrètements coque nue. Dans le cadre de ses affrètements à temps, elle paie les dépenses d'exploitation, généralement à l'exclusion du carburant, tandis que les clients en coque nue assument les dépenses et les risques d'exploitation. Pour le même navire en propriété et le même taux journalier, un affrètement à temps laisse Seacor supporter les coûts de fonctionnement que les clients en coque nue paient, de sorte que son exposition aux bénéfices diffère selon la forme d'affrètement.
Paysage concurrentiel
Concentration du Marché
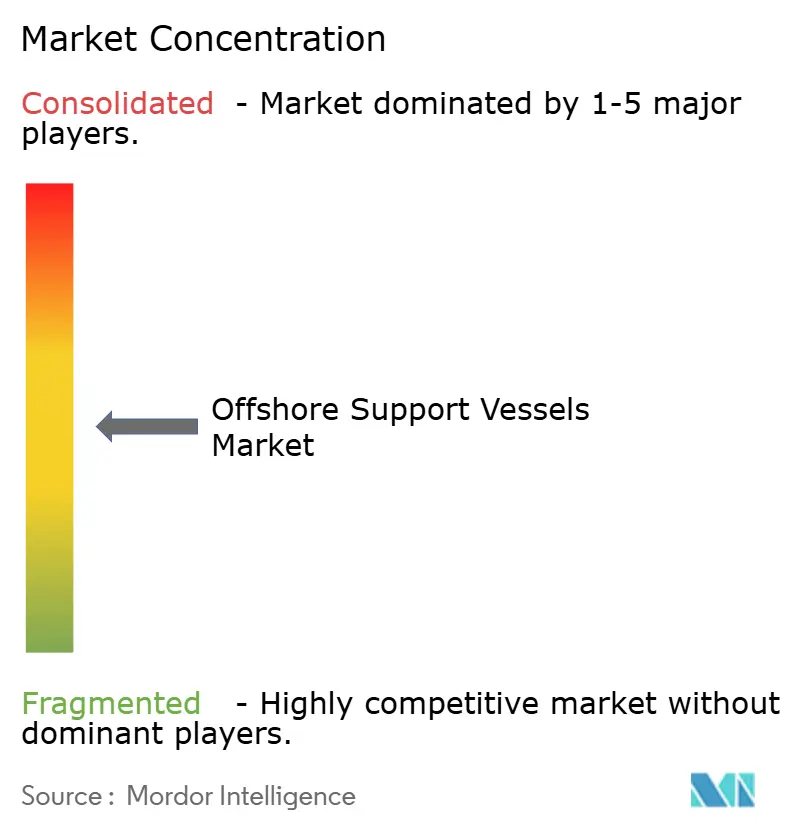
La concurrence combine des groupes de flottes multinationales avec des prestataires de missions de navires spécialisés, créant une base de fournisseurs différenciée et modérément fragmentée. BOURBON Maritime SAS exploite des navires de ravitaillement de plateforme et de manutention d'ancres, tandis que DOF Denmark A/S fournit des services maritimes offshore en tant que filiale de DOF Group ASA. Seacor Marine Holdings Inc. soutient les travaux de transport, de construction et sous-marins dans le monde entier, tandis qu'Edison Chouest Offshore LLC exploite des navires d'approvisionnement et polyvalents pour les besoins en eaux profondes mondiales et du Golfe américain. En avril 2026, BOURBON a signalé l'ajout de 13 navires de soutien offshore depuis le début de l'année, d'une valeur de plus de 180 millions USD. Les 13 ajouts de BOURBON en moins de 4 mois démontrent une expansion rapide de la flotte, tandis que les navires polyvalents d'Edison Chouest et les services sous-marins de Seacor distinguent leurs offres par les travaux qu'ils peuvent effectuer.
Le renouvellement de la flotte peut modifier la composition des capacités sans dépendre d'une augmentation du nombre de navires détenus. En 2025, Seacor Marine Holdings Inc. a vendu 7 navires, générant 64,6 millions USD de gains. La société a décrit les navires vendus comme peu contributifs à son activité et a utilisé le produit de la vente principalement pour financer la construction de 2 grands navires de ravitaillement de plateforme. Cette approche concentre le capital dans une classe de service sélectionnée, de sorte que son argumentaire d'investissement repose sur la capacité bénéficiaire des navires de remplacement et le calendrier de livraison ainsi que sur les rendements de la cession des navires existants.
Swire Pacific Limited a quitté les opérations de navires offshore lorsque Tidewater Inc. a finalisé son acquisition de Swire Pacific Offshore le 22 avril 2022, ajoutant les 50 navires de la filiale à sa flotte. Edison Chouest Offshore LLC a construit et lancé le navire hybride ECO Liberty le 28 juin 2025, pour le soutien prévu du projet Empire Wind d'Equinor à New York. En vertu du 46 CFR 67.19, les navires construits aux États-Unis peuvent être éligibles à un endossement de cabotage permettant le commerce côtier et le remorquage, sous réserve de documentation, de propriété et d'autres restrictions. L'expansion de la flotte par acquisition et la construction nationale créent ainsi différentes voies d'entrée, cette dernière étant utile lorsque les travaux nécessitent une éligibilité au cabotage. Les challengers ont besoin d'un navire adapté à la mission et d'une structure opérationnelle éligible, ce qui fait de la seule capacité technique une voie incomplète vers les travaux restreints.
Leaders du secteur des navires de soutien offshore
-
BOURBON Maritime SAS
-
DOF Denmark A/S
-
Seacor Marine Holdings Inc.
-
Edison Chouest Offshore LLC
-
Swire Pacific Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Navires de Soutien Offshore Entreprises couvertes dans ce rapport
- BOURBON Maritime SAS
- DOF Denmark A/S
- Seacor Marine Holdings Inc.
- Edison Chouest Offshore LLC
- Swire Pacific Limited
- Tidewater Inc.
- Harvey Gulf International Marine LLC
- Solstad Offshore ASA
- Hornbeck Offshore Services Inc.
- PACC Offshore Services Holdings Ltd.
- DOF Group ASA
- Vroon Offshore Services BV
- Sea1 Offshore Inc.
- Havila Shipping ASA
- Eidesvik Offshore ASA
- Vallianz Holdings Limited
- Companhia Brasileira de Offshore (CBO)
- Zakher Marine International
- Damen Shipyards Group
Opportunités Clés pour les Participants au Marché
Cette comparaison examine les opportunités d'affrètement de navires demandées par Petrobras au Brésil. Le 16 octobre 2026, la société recevait des propositions pour 2 classes de PSV et une unité de maintenance et de sécurité (UMS). La spécification UMS de Petrobras décrit une unité conçue pour maintenir sa position offshore au Brésil tout en étant connectée par passerelle à une installation.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité d'affrètement PSV 3000 | Demande d'au moins un PSV 3000 dans les lots A et B | Petrobras / services de ravitaillement de plateforme | Structurer une offre d'affrètement autour d'un tonnage PSV 3000 adapté | Obtenir le contrôle d'un navire PSV 3000 adapté | Opérateurs brésiliens de PSV tels que Grupo CBO |
| Capacité d'affrètement PSV 4500 | Demande d'au moins un PSV 4500 dans les lots A à E | Petrobras / services de ravitaillement de plateforme | Cibler la classe de navire et la structure de lots spécifiées | Accès à la classe PSV demandée | Opérateurs brésiliens de PSV tels que Grupo CBO |
| Affrètement de soutien à la maintenance et à la sécurité | Demande d'affrètement d'une Unité de Maintenance et de Sécurité | Petrobras / soutien à la maintenance offshore | Associer une unité appropriée à une offre de service d'affrètement définie | Obtenir le contrôle d'une unité de maintenance et de sécurité appropriée | Opérateurs d'affrètement spécialisés en soutien à la maintenance |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une offre d'affrètement spécifique à un navire adressée à un acheteur offshore identifié. Les sollicitations PSV parallèles permettent aux opérateurs d'adapter leur position de flotte à une classe et une structure de lots définis. Cela favorise les fournisseurs capables d'engager le tonnage demandé, car une offre dépendant d'abord de l'obtention d'un navire ajoute une autre dépendance d'exécution.
Développements industriels récents dans Marché des Navires de Soutien Offshore
- Oct 2026 : Kongsberg Maritime a obtenu un contrat de conception et de technologie intégrée avec IWS Fleet AS, une filiale d'Integrated Wind Solutions, pour 4 nouveaux navires d'exploitation et de service pour la mise en service éolienne offshore. La première livraison est prévue en 2029.
- Oct 2026 : DOF Group ASA a remporté un contrat de déclassement sous-marin auprès d'un opérateur de la mer du Nord couvrant la gestion de projet, l'ingénierie, l'exécution offshore et l'élimination pour le retrait d'infrastructures sous-marines et le dégagement des fonds marins sur plusieurs champs offshore. L'exécution offshore est prévue pour le premier trimestre 2027 en utilisant l'un des navires de soutien à la construction de DOF.
- Sep 2026 : Nippon Yusen Kabushiki Kaisha a commandé un SOV auprès de PaxOcean Group pour des travaux prévus de construction et de maintenance éoliennes offshore à Taïwan et dans la région Asie-Pacifique au sens large. La livraison est prévue vers 2029, avec un déploiement prévu dans le cadre d'un partenariat avec IOVTEC Co., Ltd. et Hsin Chien Marine Co., Ltd.
Marché des Navires de Soutien Offshore Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des navires de soutien offshore mesure les dépenses annuelles mondiales en affrètement de navires et en services d'exploitation qui fournissent le transport maritime, l'approvisionnement, le remorquage, le mouillage, la veille, l'équipage, le soutien subsea et polyvalent pour les projets énergétiques offshore et connexes. Il s'agit des revenus annuels que les propriétaires ou opérateurs de navires tirent de leurs clients offshore.
Exclusions du périmètre : les navires de guerre, les bateaux de travail sur les voies navigables intérieures, la logistique terrestre et les services portuaires facturés en dehors des contrats de taux journaliers OSV, ainsi que la construction de navires et les ventes d'actifs sont exclus.
Aperçu de la segmentation
- Par type de navire
- Navires remorqueurs de manipulation d'ancres/navires ravitailleurs de remorquage de manipulation d'ancres (AHT/AHTS)
- Navires ravitailleurs de plateforme (PSV)
- Autres types (navires de soutien polyvalents, sous-marins, veille avec équipage)
- Par application
- Pétrole et gaz offshore
- Éolien offshore
- Déclassement offshore
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Norvège
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Nigéria
- Angola
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les perspectives de production du golfe d'Amérique de l'Administration américaine d'information sur l'énergie et le répertoire des champs du Bureau de gestion de l'énergie océanique aident à relier les démarrages de champs, la production et les développements subsea à la demande de services de navires. Le rapport sur l'éolien offshore du Conseil mondial de l'énergie éolienne suit la capacité installée et les ajouts qui soutiennent les exigences de services éoliens. L'examen de la North Sea Transition Authority documente le calendrier de déclassement et les pressions sur les coûts, tandis que la Revue du transport maritime 2025 de la CNUCED fournit un contexte mondial sur la flotte et l'âge des navires pour les vérifications d'approvisionnement et de renouvellement.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les annonces de contrats et la presse maritime et énergétique réputée peuvent compléter ces indicateurs publics en décrivant les revenus d'affrètement, les jours d'exploitation, les taux journaliers, l'utilisation de la flotte, la durée des contrats et les investissements dans les navires. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient les propriétaires et opérateurs de navires, les clients du pétrole et du gaz offshore et de l'éolien offshore, les entrepreneurs en déclassement et les spécialistes des services maritimes en Asie-Pacifique, en EMEA et dans les Amériques. Leurs contributions permettraient de tester les données secondaires sur les taux d'affrètement, l'utilisation, les coûts d'exploitation et les affectations de navires, de clarifier les lacunes dans la couverture régionale ou de service, et de trianguler les hypothèses lorsque les données publiées sur la flotte ou les contrats ne permettent pas de résoudre un indicateur de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 21 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle part d'une approche descendante avec les revenus annuels mondiaux provenant des affrètements de navires offshore et des services d'exploitation, puis vérifie certains totaux par rapport aux agrégats d'opérateurs de navires échantillonnés et aux taux journaliers d'affrètement multipliés par les jours de navires employés. Les démarrages et la production de champs pétroliers et gaziers offshore, les installations et la capacité en exploitation de l'éolien offshore, les calendriers de déclassement, la flotte active et son utilisation, les taux d'affrètement, ainsi que les nouvelles constructions ou les activités de renouvellement indiquent la demande, la tarification des services et la capacité disponible. Les données historiques sont comparées d'une année à l'autre et d'une région à l'autre, tandis que les parts sont construites à partir des revenus de service associés aux AHT/AHTS, aux PSV, aux autres classes de navires, au pétrole et au gaz, à l'éolien, au déclassement, aux autres travaux offshore et à chaque région. L'analyse de scénarios projette ces indicateurs dans différentes conditions de calendrier de projet, d'utilisation et de taux, les répondants primaires vérifiant si les trajectoires variables reflètent les pratiques concrètes de contractualisation et de déploiement. Lorsqu'un agrégat de revenus échantillonné ou une estimation de taux journalier est incomplet, l'analyste enregistre les jours de navires ou la période de contrat non couverts, teste un taux ou une plage d'utilisation alternatif par rapport à des données indépendantes sur la flotte et les projets, et ne conserve dans la vérification croisée que la partie étayée.
Cycle de validation des données et de mise à jour
Les analystes triangulent les données des propriétaires et opérateurs avec des signaux indépendants provenant de l'activité des champs offshore, des installations éoliennes, des calendriers de déclassement, du déploiement de la flotte et des contrats signalés, puis examinent les valeurs aberrantes et réconcilient les différences significatives en matière de taux, d'utilisation, de calendrier et de couverture. Un second examen vérifie les dates des sources, les unités, les calculs, les totaux par segment et par région, ainsi que la cohérence entre la base historique et les hypothèses de prévision. Les anomalies non résolues déclenchent une vérification de la source ou un nouveau contact avec le répondant avant la validation finale. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement significatif lié à un projet, à la réglementation, à la flotte ou au marché modifie une donnée d'entrée, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché mondial des navires de soutien offshore de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des navires de soutien offshore mesure les dépenses annuelles mondiales en affrètement de navires et en services d'exploitation qui fournissent le transport maritime, l'approvisionnement, le remorquage, le mouillage, la veille, l'équipage, le soutien subsea et polyvalent pour les projets énergétiques offshore et connexes.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios projette ces indicateurs dans différentes conditions de calendrier de projet, d'utilisation et de taux, les répondants primaires vérifiant si les trajectoires variables reflètent les pratiques concrètes de contractualisation et de déploiement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,95 milliards USD (2027) | |
| Global Consultancy A | 17,45 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 30,1 % à la valeur de ce rapport pour 2027 de 24,95 milliards USD, 2 ans plus tard. Sa trajectoire publiée augmente après la valorisation de 2025, de sorte que l'année de mesure antérieure se situe en dessous de l'année de comparaison 2027 du rapport. |
| Global Consultancy B | 20,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 17,8 % à la valeur de ce rapport pour 2027 de 24,95 milliards USD, 2 ans plus tard. Sa série publiée augmente après la valorisation de 2025, de sorte que l'année de mesure antérieure se situe en dessous de l'année de comparaison 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les données des propriétaires et opérateurs avec des signaux indépendants provenant de l'activité des champs offshore, des installations éoliennes, des calendriers de déclassement, du déploiement de la flotte et des contrats signalés, puis examinent les valeurs aberrantes et réconcilient les différences significatives en matière de taux, d'utilisation, de calendrier et de couverture.
Questions clés auxquelles répond le rapport
Quelle est la prévision de la taille du marché des navires de soutien offshore ?
La taille devrait atteindre 36,36 milliards USD d'ici 2032, enregistrant un CAGR de 7,82 % entre 2027 et 2032.
Pourquoi la demande de services de navires offshore se développe-t-elle ?
L'engagement offshore gazier de 6,2 milliards USD d'ADNOC en juillet 2026 aux Émirats Arabes Unis et 9,3 GW d'ajouts éoliens offshore connectés au réseau mondial en 2025 soutiennent la demande de services de navires.
Quel type de navire domine les services de soutien offshore ?
Les remorqueurs de manutention d'ancres/navires de remorquage et d'approvisionnement de manutention d'ancres (AHT/AHTSs) ont dominé avec 42,15 % des revenus du marché en 2026.
Quelles entreprises sont en concurrence dans les services de navires offshore ?
BOURBON Maritime SAS, DOF Denmark A/S, Seacor Marine Holdings Inc. et Edison Chouest Offshore LLC font partie des opérateurs.
Qu'est-ce qui freine l'expansion de la flotte dans les services de soutien offshore ?
Les coûts de remplacement élevés limitent l'investissement dans la flotte. Un PSV de 5 200 TPL était évalué à 60 millions USD en 2025, en hausse de 7,1 % depuis le début de l'année.
Quelles régions dominent les revenus et la croissance des navires offshore ?
L'Amérique du Nord détenait 33,56 % des revenus du marché en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,9 % entre 2027 et 2032.