
Análise do Mercado de Embarcações de Apoio Offshore por Mordor Intelligence
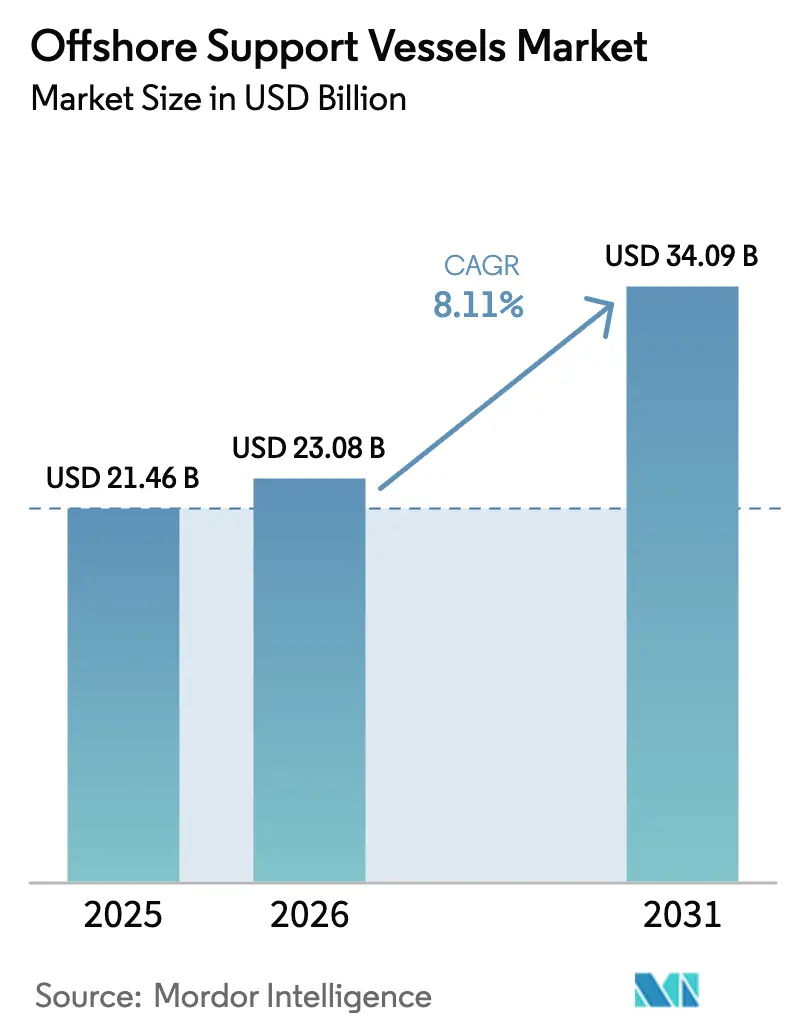
O tamanho do mercado de embarcações de apoio offshore tem projeção de expansão de 23,08 bilhões de USD em 2026 e 24,95 bilhões de USD em 2027 para 36,36 bilhões de USD até 2032, registrando um CAGR de 7,82% entre 2027 e 2032.
O trabalho offshore contratado no Brasil e nos Emirados Árabes Unidos sustenta a demanda por serviços marítimos, enquanto a expansão da energia eólica cria atribuições para embarcações de operação de serviços. Os operadores respondem por meio de adições à frota, rotação de ativos e contratos de afretamento de longo prazo, vinculando o investimento ao trabalho que as embarcações podem garantir. Os elevados custos de substituição e a incerteza nos preços do petróleo moderam essa resposta, aumentando a exposição de capital e encurtando os compromissos de receita disponíveis para os proprietários. Os fornecedores que combinam embarcações adequadas com a execução de serviços offshore podem capturar um escopo contratual mais amplo, tornando a implantação e a responsabilidade contratual centrais para os retornos.
Principais Conclusões do Relatório
- Entre os tipos de embarcações, os rebocadores de manuseio de âncoras/embarcações de reboque e suprimento de manuseio de âncoras (AHT/AHTSs) detinham uma participação de 42,15% no mercado de embarcações de apoio offshore em 2026, enquanto outros tipos (MPSV, subsea e tripulação de espera) têm previsão de crescimento mais rápido, com um CAGR de 9,25% entre 2027 e 2032.
- O petróleo e gás offshore liderou as aplicações com uma participação de 49,65% no tamanho do mercado de embarcações de apoio offshore em 2026, e a energia eólica offshore tem projeção de crescimento mais rápido, com um CAGR de 15,4% entre 2027 e 2032.
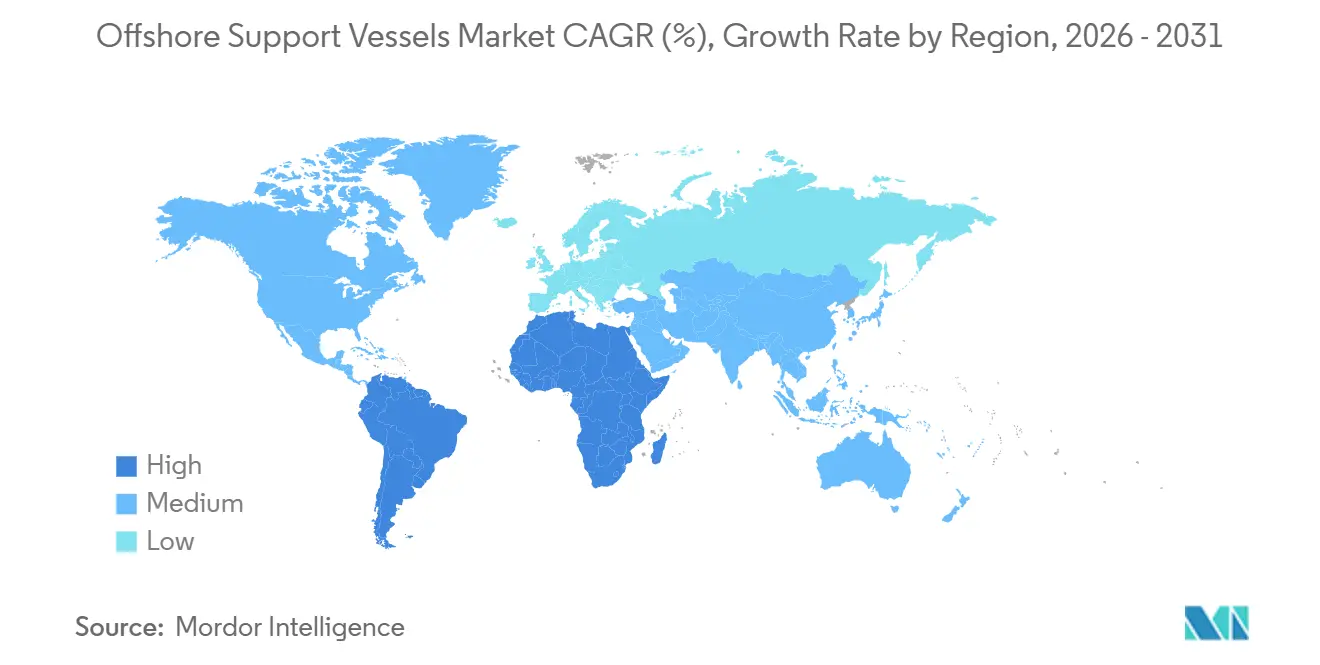
- Entre as regiões, a América do Norte liderou com 33,56% da receita de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,9% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de alta no CAPEX de E&P offshore | +3% | Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Aceleração das instalações de energia eólica offshore | +2.5% | Reino Unido e Alemanha | Longo prazo (≥ 4 anos) |
| Mandatos mais rígidos de descomissionamento | +1.8% | Brasil e o Atlântico Nordeste | Médio prazo (2-4 anos) |
| Aumento nos sistemas de produção flutuante (FPSO, FLNG) | +2% | Angola, Brasil e Estados Unidos | Longo prazo (≥ 4 anos) |
| Renovação de frota envelhecida e demanda por retrofit verde | +1% | Áreas de operação offshore na Noruega | Médio prazo (2-4 anos) |
| Otimização de OPEX orientada por dados (gêmeos digitais, manutenção baseada em condição) | +0.7% | Áreas de operação offshore no Brasil | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta no ciclo de CAPEX de exploração e produção offshore
Os gastos sancionados em infraestrutura offshore criam demanda por apoio marítimo à medida que os compromissos de capital avançam para o desenvolvimento de campos. Em julho de 2026, a ADNOC tomou uma decisão final de investimento de 6,2 bilhões de USD para desenvolver o Umm Shaif Gas Cap em um campo offshore em Abu Dhabi, Emirados Árabes Unidos.[1] O desenvolvimento inclui 3 pacotes de engenharia, aquisição e construção totalizando 5,1 bilhões de USD para infraestrutura offshore. Um programa de perfuração de 365 milhões de USD também é um componente do compromisso de desenvolvimento. A construção de infraestrutura e a perfuração juntas criam requisitos distintos para a execução offshore, expondo os operadores de embarcações a múltiplos fluxos de trabalho dentro de um único desenvolvimento sancionado.
Aceleração das instalações de energia eólica offshore
A expansão de parques eólicos sustenta a demanda do mercado de embarcações de apoio offshore por meio de novas conexões e do subsequente compromisso de manutenção dos ativos geradores. O GWEC reportou 9,3 GW de nova capacidade eólica offshore conectada à rede em todo o mundo em 2025, alta de 16% em relação a 2024 e o terceiro maior total anual já registrado. Em agosto de 2025, a RWE firmou contratos de afretamento com a North Star de pelo menos 12 anos para o Grampian Eagle no parque Triton Knoll, no Reino Unido, e de pelo menos 10 anos para o Grampian Kestrel em parques eólicos alemães ao norte de Helgoland. Cada contrato incluía uma opção de até 3 anos adicionais. Tais compromissos vinculam a base eólica instalada à receita recorrente de operações e manutenção para os operadores de embarcações de serviço. Os prazos mínimos de 10 e 12 anos comprometem a capacidade das embarcações com os parques eólicos da RWE muito além da fase de construção, de modo que a demanda por afretamento acompanha a frota em operação, e não os cronogramas de instalação.
Mandatos de descomissionamento mais rigorosos
As obrigações de descomissionamento criam um requisito de serviço de embarcações que se estende além da vida útil produtiva de um ativo offshore. Em agosto de 2025, a ANP do Brasil rejeitou o pedido da Petrobras para adiar o início do prazo de 6 meses do programa executivo de descomissionamento da unidade de armazenamento e transferência flutuante (FSO) Cidade de Macaé até que as 3 agências aprovassem o programa conceitual.[2] A ANP determinou que sua própria aprovação conceitual inicia o prazo, com o programa executivo concluído sendo então submetido à ANP, à Marinha e ao Ibama. Essa sequência limita a capacidade do operador de adiar a preparação enquanto aguarda decisões separadas das agências. A orientação do Acordo OSPAR 2024-04 estabeleceu a remoção total como objetivo primário nos termos da Decisão 98/3, antes que opções alternativas de descarte sejam consideradas. Prazos de planejamento executáveis e objetivos de remoção prioritária transformam, portanto, as obrigações de desativação em trabalho programado para embarcações.
Aumento nos sistemas de produção flutuante (FPSO, FLNG)
As decisões finais de investimento (DFIs) para unidades de produção flutuante e de gás natural liquefeito flutuante (FLNG) criam oportunidades para embarcações além da instalação de uma única estrutura offshore. Em 22 de junho de 2026, a Azule Energy tomou a DFI para o desenvolvimento Greater PAJ em Angola, compreendendo 17 poços conectados a uma nova embarcação de produção, armazenamento e transferência flutuante (FPSO) com capacidade de 95.000 barris de petróleo por dia. O desenvolvimento associado dos poços torna a embarcação de produção parte de um programa de execução offshore mais amplo. Em 3 de junho de 2026, a Delfin Midstream tomou a DFI para sua primeira embarcação FLNG na Louisiana e offshore do Golfo da América, com capacidade esperada de exportação de GNL de 4,4 milhões de toneladas métricas anuais. Os compromissos abrangem a produção de petróleo e a liquefação de gás, ampliando as instalações offshore em torno das quais os requisitos de serviço marítimo podem se desenvolver. Ambas as decisões fixam o escopo do projeto em 2026, de modo que a demanda por embarcações acompanha programas de desenvolvimento específicos, e não as condições gerais do mercado, apoiando o crescimento no mercado de embarcações de apoio offshore.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta volatilidade do preço do petróleo | -1.2% | Áreas de produção offshore na Malásia | Curto prazo (≤ 2 anos) |
| Custos de novas construções intensivos em capital | -1% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de tripulação experiente | -0.6% | Europa, América do Sul e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Capacidade limitada de estaleiros e altos preços do aço | -0.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta volatilidade nos preços do petróleo
A incerteza nos preços do petróleo pode restringir tanto a duração dos compromissos de afretamento quanto os gastos a eles associados. Em sua revisão do mercado malaio de 2025, a Perdana Petroleum afirmou que a volatilidade, aliada às pressões geopolíticas e comerciais, impulsionou gastos cautelosos dos clientes e prazos contratuais mais curtos. Acordos mais curtos deixam menos dias futuros de embarcação cobertos por um compromisso de receita assinado. Cada vencimento também antecipa a próxima negociação de afretamento, expondo o operador mais cedo à demanda prevalecente dos clientes. Operadores de embarcações malaios, como a Perdana, enfrentam, consequentemente, reprecificação mais frequente e o risco de lacunas de emprego enquanto arcam com o custo de manter as embarcações disponíveis.
Custos elevados de construção de novas embarcações
O custo de substituição de tonelagem offshore cria uma barreira entre a demanda por serviços de embarcações e o investimento em capacidade adicional. Em 2025, foram encomendadas globalmente 37 embarcações de suprimento de plataforma (PSVs), embarcações de suprimento de reboque de manuseio de âncoras (AHTSs) e embarcações de transporte de suprimentos e tripulação de alta velocidade, 58% a menos do que em 2024. Os elevados custos de construção, a incerteza do mercado e a capacidade limitada dos estaleiros contribuíram para essa contração. Uma grande PSV de 5.200 TPB foi avaliada em 60 milhões de USD em 2025, alta de 7,1% no acumulado do ano, enquanto uma AHTS de 24.000 BHP atingiu 82 milhões de USD, alta de 6,8%. Como a construção precede o ganho com a embarcação, os proprietários carregam exposição de capital antes que a receita de serviço comece. A renovação da frota depende, portanto, de termos de afretamento suficientemente robustos para suportar os custos de substituição, retardando a velocidade com que a demanda por serviços pode gerar nova capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embarcação:
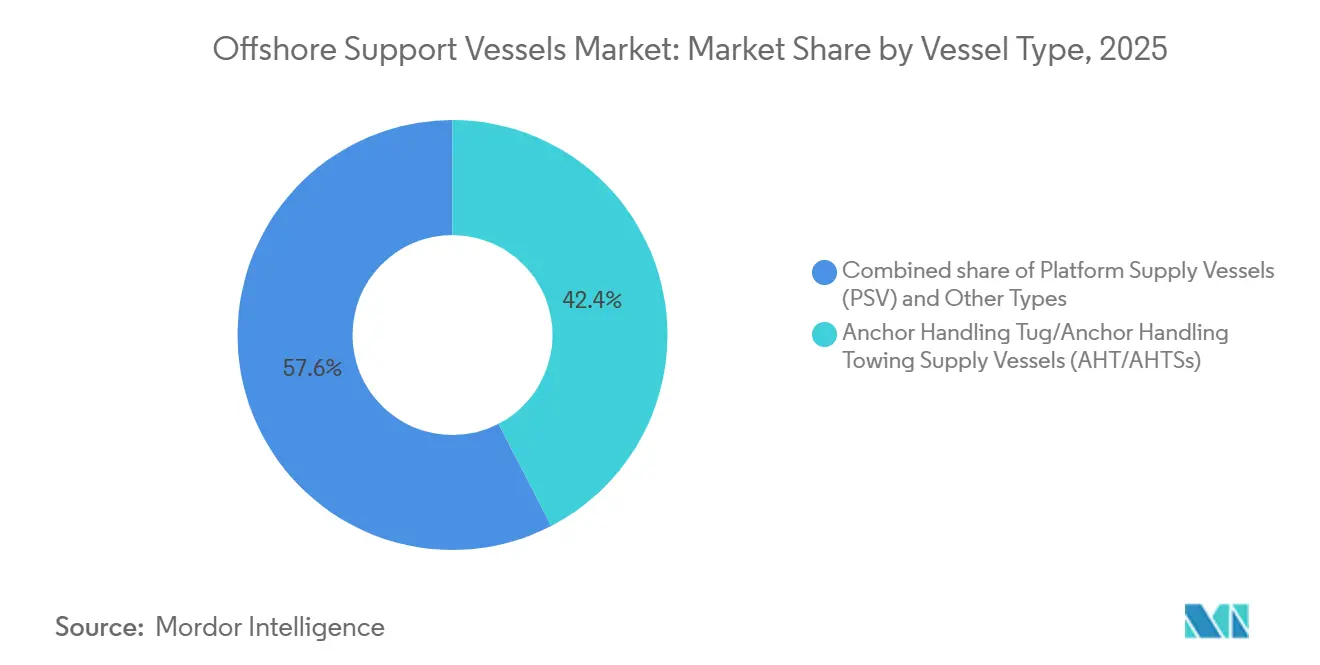
Escala da Frota em Operação e Demanda Subsea ContratadaOs rebocadores de manuseio de âncoras/embarcações de reboque e abastecimento de âncoras (AHT/AHTSs) responderam por uma participação de 42,15% no tamanho do mercado de embarcações de apoio offshore em 2026, tornando-se o maior segmento por tipo de embarcação. A China Oilfield Services Limited (COSL) registrou 20.918 dias de operação de AHTS no primeiro semestre de 2026, alta de 2,3% em relação ao mesmo período do ano anterior e o maior total entre suas categorias de embarcações de apoio marítimo. A frota de apoio marítimo da empresa registrou 43.814 dias de operação no total durante esse período. As embarcações de manuseio de âncoras representaram, portanto, o maior bloco de emprego de embarcações da COSL, com crescimento modesto sobre uma base de trabalho já substancial.
Outros tipos (MPSV, subsea, standby e tripulação) formam o segmento de crescimento mais rápido no mercado de embarcações de apoio offshore, com um CAGR previsto de 9,25% entre 2027 e 2032. Em maio de 2026, o DOF Group ASA ganhou contratos de 12 anos no valor de aproximadamente 2 bilhões de USD para 4 novas embarcações de apoio a veículos operados remotamente (ROV) para inspeção, manutenção e reparo em águas profundas da Petrobras, com início previsto a partir de 2030.[3] A DOF Subsea Brasil é responsável pelos contratos, operações e serviços. Em agosto de 2026, o DOF Group ASA anunciou 2 contratos de serviços subsea na Ásia-Pacífico utilizando embarcações multipropósito e serviços subsea da região para campanhas ao longo de 2026 e 2027, com duração combinada estimada de aproximadamente 80 dias. Os contratos de novas construções brasileiras adiam a receita de serviços até os inícios esperados a partir de 2030, enquanto as campanhas mais curtas na Ásia-Pacífico oferecem emprego de embarcações em 2026 e 2027.



Por Aplicação:
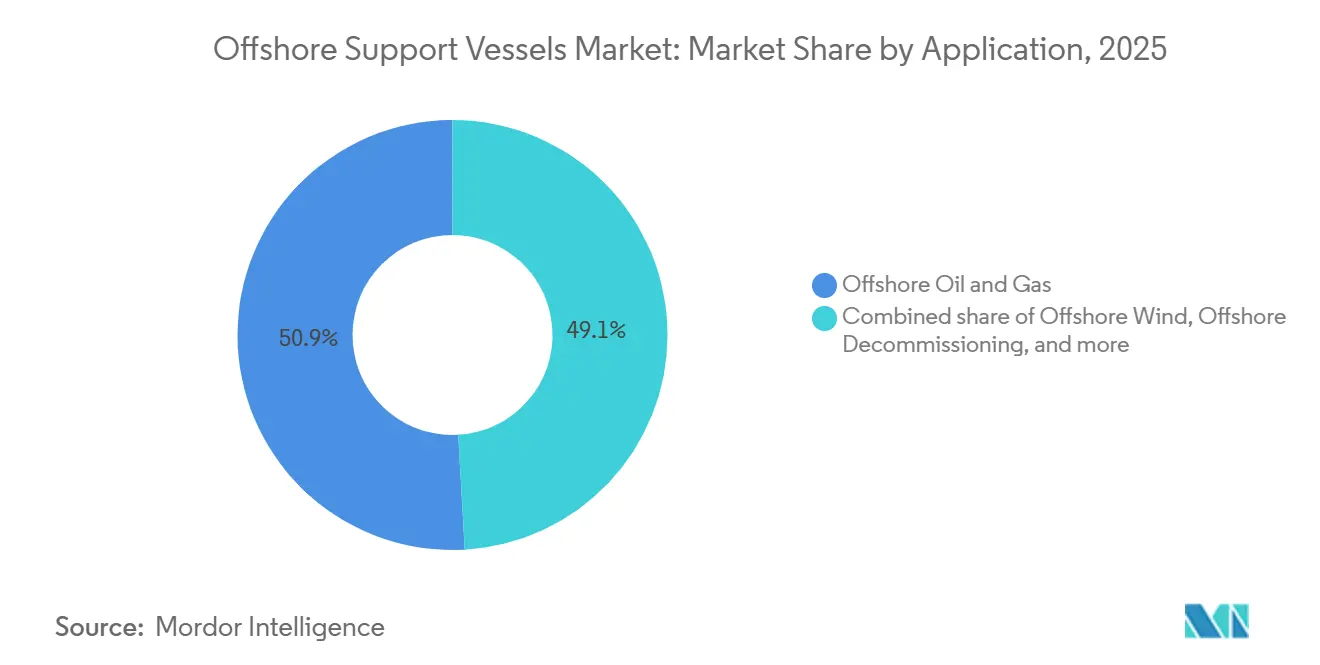
Demanda de Ancoragem em Campos Produtores à Medida que a Capacidade Eólica se ExpandeO petróleo e gás offshore representou uma participação de 49,65% no mercado de embarcações de apoio offshore em 2026, tornando-se o maior segmento de aplicação. A Noruega tinha 97 campos em produção no final de 2025, distribuídos pelo Mar do Norte, Mar da Noruega e Mar de Barents. Essa presença operacional oferece aos fornecedores de serviços marítimos uma base geograficamente dispersa de ativos offshore para apoiar. A produção na Plataforma Continental Norueguesa totalizou 239,2 milhões de metros cúbicos padrão de equivalentes de petróleo em 2025, com o gás respondendo por mais da metade. Para os fornecedores que atendem à Noruega, a produção liderada pelo gás torna a exposição à base produtora mais ampla do que apenas a produção de petróleo.
A energia eólica offshore é o segmento de aplicação de crescimento mais rápido no mercado de embarcações de apoio offshore, com um CAGR previsto de 15,4% entre 2027 e 2032. Em outubro de 2026, a Kongsberg Maritime firmou um contrato com a IWS Fleet AS, subsidiária da Integrated Wind Solutions, para projeto e tecnologia integrada para 4 novas embarcações de operação de serviço de comissionamento. A primeira entrega está prevista para 2029, e as embarcações são projetadas para comissionamento, operações e manutenção de parques eólicos. A combinação dessas funções vincula capacidade adicional de embarcações tanto ao início do projeto quanto à fase de serviço subsequente. A oportunidade de crescimento carrega, portanto, exposição à entrega, pois um compromisso de projeto e equipamento deve se tornar uma embarcação disponível antes de poder gerar receita de serviço offshore.

Análise Geográfica
Mercado de Embarcações de Apoio Offshore da América do Norte
A América do Norte respondeu por uma participação de 33,56% no mercado de embarcações de apoio offshore em 2026, tornando-a a maior região. A produção de petróleo teve média de 1,981 milhão de barris por dia nas áreas de planejamento Central e Ocidental do Golfo da América em julho de 2026. Em junho de 2025, o Grupo de Projetos Offshore da Oceaneering firmou serviços de embarcações para trabalhos esperados de inspeção, manutenção, reparo e instalação subsea de um operador no Golfo da América, utilizando a MPSV Harvey Deep Sea. A Oceaneering era a afretadora, com seu contrato de afretamento estendido até fevereiro de 2027. A combinação de uma base produtora e trabalho subsea contratado sustenta oportunidades de serviço vinculadas tanto à manutenção quanto ao desenvolvimento de operações offshore.
Mercado de Embarcações de Apoio Offshore da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 8,9% entre 2027 e 2032. Em maio de 2026, a Numero Uno Marine and Transport anunciou 2 contratos de afretamento por tempo da Brunei Shell Petroleum para embarcações de suprimento de plataforma com posicionamento dinâmico classe 2 (DP2) apoiando operações offshore no Brunei. Em setembro de 2026, a Nippon Yusen Kabushiki Kaisha encomendou uma embarcação de operação de serviços para construção e manutenção de energia eólica offshore em Taiwan e na Ásia-Pacífico em geral, com entrega prevista para cerca de 2029. A expansão regional tem, consequentemente, 2 canais de demanda distintos, combinando contratos de embarcações de suprimento para campanhas de petróleo e gás com investimento em capacidade dedicada de apoio à energia eólica.
Os parques eólicos offshore do Mar do Norte europeu criam um papel para as embarcações de operação de serviço (SOVs) que permanecem offshore por vários dias. O contrato da Vattenfall em 2025 com a Louis Dreyfus Armateurs abrangeu a construção, propriedade e operação de até 3 SOVs para operações e manutenção, com serviço previsto a partir de 2027. Na América do Sul, os contratos de afretamento da OceanPact com a Petrobras em agosto de 2025 cobriram 4 embarcações de apoio a ROV (RSVs) por 4 anos de inspeção subsea, manutenção, instalação e remoção de equipamentos, incluindo operação de embarcações e ROV. A base de fornecedores do Oriente Médio e África no mercado de embarcações de apoio offshore inclui a ADNOC Logistics & Services, sediada em Abu Dhabi, que reportou expansão do afretamento de embarcações de apoio offshore (OSV) em 2025 e detém integralmente a operadora de OSV Zakher Marine International Holdings. A Vattenfall adquire capacidade de manutenção eólica e a Petrobras afreta embarcações subsea, enquanto a ADNOC Logistics & Services integra a propriedade de embarcações por meio de uma subsidiária, de modo que as contrapartes variam de operadores de ativos a grupos de logística.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
Esta comparaão examina jurisdições selecionadas sob a perspectiva de um operador de serviços de embarcações offshore que entra em cada jurisdição sem uma entidade operacional localmente estabelecida. A autorização da empresa, a certificação de embarcações e as obrigações de emissões afetam diferentes partes desse modelo operacional, desde o estabelecimento do fornecedor até a manutenção de um navio elegível para trabalho. As condições de bandeira, arqueação bruta (GT), atividade e rota determinam quais obrigações se aplicam a uma embarcação específica. A partir do ano de referência de 2027, o EU ETS neutro em relação à bandeira abrange embarcações offshore de pelo menos 5.000 GT, incluindo emissões totais entre portos da UE e dentro de portos da UE, e metade entre portos da UE e de fora da UE.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade primária | Guarda Costeira dos EUA | DEHSt na Agência Federal de Meio Ambiente, para o comércio de emissões marítimas | Administrações marítimas sob o Ministério dos Transportes | ANTAQ | Autoridade Geral de Transportes |
| Instrumentos ou diretrizes principais | 46 CFR Subcapítulo L para embarcações de suprimento offshore | Relatório de emissões de bandeira alemã; FuelEU Maritime para navios comerciais de passageiros ou carga acima de 5.000 GT que escalem portos da UE | Regulamentos de Supervisão de Segurança de Navios e obrigações do sistema de segurança da empresa | Autorização de empresa de navegação pela Resolução 133/2025 | Regulamentação de gestão de segurança para navios de bandeira saudita nas classes listadas |
| Efeito comercial | Obrigações de inspeção e certificação de embarcações | Obrigações de intensidade de GEE e monitoramento para navios qualificados; relatório de bandeira alemã | Sistemas de segurança e prevenção de poluição; inspeções de navios chineses e estrangeiros no escopo em águas chinesas | Empresa estabelecida e administrada no Brasil deve atender a critérios técnicos, econômicos e legais; a autorização entra em vigor com a publicação de seu prazo no Diário Oficial | Obrigações aplicáveis de segurança e prevenção de poluição para OSVs de carga de bandeira saudita de pelo menos 500 GT |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Médio e Sem alteração para os Estados Unidos, China e Arábia Saudita refletem estruturas operativas de inspeção e segurança, com a elegibilidade de cabotagem dos Estados Unidos também restringindo trabalhos que exigem um endosso. A classificação Baixo do Brasil reflete a necessidade de estabelecer e administrar uma empresa brasileira e obter autorização da ANTAQ sob a Resolução 133/2025, com vigência a partir da publicação do prazo de autorização no Diário Oficial. Em setembro de 2026, a revisão de afretamento por tempo da ANTAQ era um projeto em deliberação para participação pública, de modo que Sem alteração descreve a estrutura de autorização operativa, e não uma direção para essa proposta. A classificação Médio da Alemanha reflete o relatório de emissões, enquanto Endurecimento reflete a extensão adotada do EU ETS para 2027 e as obrigações de licenças para embarcações offshore de pelo menos 5.000 GT em viagens e portos cobertos vinculados à UE.
Etapas da Cadeia de Valor
Esta cadeia de valor compara como o design de embarcações, a construção, a integração de equipamentos e as operações de afretamento transformam os requisitos offshore em receita para os fornecedores. O contrato da Damen de outubro de 2025 com a Chomex Marino cobriu 2 rebocadores de apoio offshore para as operações mexicanas planejadas da Woodside Energy, após a licitação da Woodside para um contrato de afretamento por tempo de 15 anos. Conectar as especificações da embarcação a uma função de afretamento definida alinha a decisão de construção com o serviço pretendido, enquanto os riscos de entrega e operação requerem tratamento contratual separado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design de embarcações | Projetistas de embarcações como MMC Ship Design, Damen Shipyards Group e VARD, subsidiária da Fincantieri | Trabalho de design dentro de contratos de construção de embarcações | Incompatibilidade entre a função offshore pretendida e a especificação da embarcação | Definir a função de afretamento antes de congelar o design |
| Construção do casco e acabamento | Estaleiros como CRIST, Damen Shipyards Group e VARD | Vendas de construção de embarcações | Exposição ao cronograma de entrega durante a fabricação e o acabamento | Coordenar os marcos do casco e do acabamento final |
| Integração de equipamentos | Fornecedores de equipamentos marítimos como a Kongsberg Maritime | Vendas de pacotes de equipamentos | Riscos de interface entre sistemas do navio e design da embarcação | Atribuir responsabilidade de integração de sistemas antes da aquisição de equipamentos |
| Afretamento de embarcações e prestação de serviços | Proprietários e operadores de embarcações como DOF Group ASA e Seacor Marine Holdings Inc. | Receita de afretamento e contratos de serviço | Dias de embarcação não atribuídos e exposição a custos operacionais | Alinhar a duração do afretamento e a alocação de custos com o emprego da embarcação |
| Fonte: Mordor Intelligence | ||||
A Seacor Marine Holdings Inc. reconhece a receita de embarcações diariamente por meio de taxas de afretamento sob contratos de afretamento por tempo e a casco nu. Sob seus contratos de afretamento por tempo, ela paga as despesas operacionais, tipicamente excluindo combustível, enquanto os clientes de afretamento a casco nu assumem as despesas e os riscos operacionais. Para a mesma embarcação própria e diária de afretamento, um contrato por tempo deixa a Seacor arcando com os custos correntes que os clientes de afretamento a casco nu pagam, de modo que sua exposição de ganhos difere conforme a modalidade de afretamento.
Cenário Competitivo
Concentração do Mercado
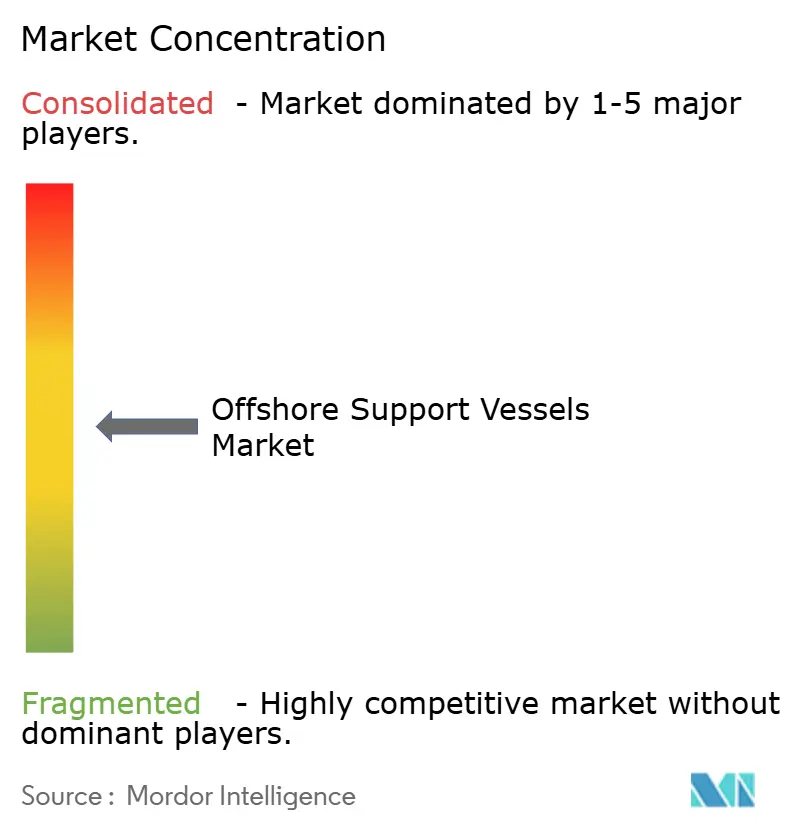
A concorrência combina grupos de frotas multinacionais com fornecedores de funções especializadas de embarcações, criando uma base de fornecedores diferenciada e moderadamente fragmentada. A BOURBON Maritime SAS opera embarcações de suprimento de plataforma e de manuseio de âncoras, enquanto a DOF Denmark A/S fornece serviços marítimos offshore como subsidiária do DOF Group ASA. A Seacor Marine Holdings Inc. apoia trabalhos de transporte, construção e subsea em todo o mundo, enquanto a Edison Chouest Offshore LLC opera embarcações de suprimento e multipropósito para requisitos de águas profundas globais e do Golfo dos EUA. Em abril de 2026, a BOURBON reportou a adição de 13 embarcações de apoio offshore desde o início do ano, avaliadas em mais de 180 milhões de USD. As 13 adições da BOURBON em menos de 4 meses demonstram uma expansão rápida da frota, enquanto as embarcações multipropósito da Edison Chouest e os serviços subsea da Seacor distinguem suas ofertas pelo trabalho que podem realizar.
A renovação da frota pode alterar o mix de capacidade sem depender de um aumento no número de embarcações próprias. Em 2025, a Seacor Marine Holdings Inc. vendeu 7 embarcações, gerando 64,6 milhões de USD em ganhos. A empresa descreveu as embarcações vendidas como minimamente acrescidas ao seu negócio e utilizou os recursos da venda principalmente para financiar a construção de 2 grandes embarcações de suprimento de plataforma. Essa abordagem concentra capital em uma classe de serviço selecionada, de modo que seu caso de investimento repousa sobre o poder de geração de receita das embarcações de substituiço e o cronograma de entrega, bem como sobre os retornos da alienação das embarcações existentes.
A Swire Pacific Limited saiu das operações de embarcações offshore quando a Tidewater Inc. concluiu sua aquisição da Swire Pacific Offshore em 22 de abril de 2022, adicionando as 50 embarcações da subsidiária à sua frota. A Edison Chouest Offshore LLC construiu e lançou a híbrida ECO Liberty em 28 de junho de 2025, para apoio planejado ao projeto Empire Wind da Equinor em Nova York. Sob o 46 CFR 67.19, embarcações construídas nos EUA podem ser elegíveis para um endosso de cabotagem que permite o comércio de cabotagem e reboque, sujeito a documentação, propriedade e outras restrições. A expansão da frota por aquisição e a construção doméstica criam, assim, diferentes rotas de entrada, sendo a última útil quando o trabalho exige elegibilidade de cabotagem. Os desafiantes precisam de uma embarcação adequada à atribuição e de uma estrutura operacional elegível, tornando a capacidade técnica isolada uma rota incompleta para trabalhos restritos.
Líderes do Setor de Embarcações de Apoio Offshore
-
BOURBON Maritime SAS
-
DOF Denmark A/S
-
Seacor Marine Holdings Inc.
-
Edison Chouest Offshore LLC
-
Swire Pacific Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embarcações de Apoio Offshore Empresas cobertas neste relatório
- BOURBON Maritime SAS
- DOF Denmark A/S
- Seacor Marine Holdings Inc.
- Edison Chouest Offshore LLC
- Swire Pacific Limited
- Tidewater Inc.
- Harvey Gulf International Marine LLC
- Solstad Offshore ASA
- Hornbeck Offshore Services Inc.
- PACC Offshore Services Holdings Ltd.
- DOF Group ASA
- Vroon Offshore Services BV
- Sea1 Offshore Inc.
- Havila Shipping ASA
- Eidesvik Offshore ASA
- Vallianz Holdings Limited
- Companhia Brasileira de Offshore (CBO)
- Zakher Marine International
- Damen Shipyards Group
Principais Oportunidades para Participantes do Mercado
Esta comparação examina oportunidades de afretamento de embarcações solicitadas pela Petrobras no Brasil. Em 16 de outubro de 2026, a empresa estava recebendo propostas para 2 classes de PSV e uma unidade de manutenção e segurança (UMS). A especificação de UMS da Petrobras descreve uma unidade projetada para manter posição offshore no Brasil enquanto conectada por passarela a uma instalação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Capacidade de afretamento PSV 3000 | Solicitação de pelo menos uma PSV 3000 nos lotes A e B | Petrobras / serviços de suprimento de plataforma | Estruturar uma oferta de afretamento em torno de tonelagem PSV 3000 adequada | Garantir o controle de uma embarcação PSV adequada | Operadores brasileiros de PSV como o Grupo CBO |
| Capacidade de afretamento PSV 4500 | Solicitação de pelo menos uma PSV 4500 nos lotes A a E | Petrobras / serviços de suprimento de plataforma | Direcionar-se para a classe de embarcação e estrutura de lotes especificadas | Acesso à classe de PSV solicitada | Operadores brasileiros de PSV como o Grupo CBO |
| Afretamento de apoio à manutenção e segurança | Solicitação de afretamento de uma Unidade de Manutenção e Segurança | Petrobras / apoio à manutenção offshore | Combinar uma unidade adequada com uma oferta de serviço de afretamento definida | Obter o controle de uma unidade de manutenção e segurança adequada | Operadores especializados em afretamento de apoio à manutenção |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta de afretamento específica para embarcação a um comprador offshore identificado. As solicitações paralelas de PSV permitem que os operadores alinhem sua posição de frota a uma classe e estrutura de lotes definidas. Isso favorece os fornecedores capazes de comprometer a tonelagem solicitada, pois uma oferta dependente de primeiro garantir uma embarcação adiciona outra dependência de execução.
Desenvolvimentos industriais recentes em Mercado de Embarcações de Apoio Offshore
- Out 2026: A Kongsberg Maritime garantiu um contrato de design e tecnologia integrada com a IWS Fleet AS, subsidiária da Integrated Wind Solutions, para 4 novas embarcações de operação de serviços de comissionamento de energia eólica offshore. A primeira entrega está prevista para 2029.
- Out 2026: O DOF Group ASA ganhou um contrato de descomissionamento subsea de um operador do Mar do Norte cobrindo gestão de projetos, engenharia, execução offshore e descarte para remoção de infraestrutura subsea e limpeza do leito marinho em múltiplos campos offshore. A execução offshore está programada para o primeiro trimestre de 2027 utilizando uma das embarcações de suporte à construção da DOF.
- Set 2026: A Nippon Yusen Kabushiki Kaisha encomendou uma SOV ao PaxOcean Group para trabalhos planejados de construção e manutenção de energia eólica offshore em Taiwan e na região mais ampla da Ásia-Pacífico. A entrega está prevista para cerca de 2029, com implantação planejada em parceria com a IOVTEC Co., Ltd. e a Hsin Chien Marine Co., Ltd.
Mercado de Embarcações de Apoio Offshore Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de embarcações de apoio offshore mede os gastos anuais mundiais em afretamento de embarcações e serviços operacionais que fornecem transporte marítimo, abastecimento, reboque, ancoragem, standby, tripulação, subsea e apoio multipropósito para projetos de energia offshore e correlatos. Trata-se da receita anual que os proprietários ou operadores de embarcações obtêm de clientes offshore.
Exclusões de escopo: Embarcações navais, embarcações de trabalho em vias navegáveis interiores, logística terrestre e serviços portuários faturados fora dos contratos de diária de OSV, bem como a construção de embarcações e vendas de ativos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Embarcação
- Embarcações de Reboque de Âncora/Embarcações de Reboque e Abastecimento de Âncora (AHT/AHTSs)
- Embarcações de Abastecimento de Plataforma (PSV)
- Outros Tipos (MPSV, Subsea, Tripulação de Prontidão)
- Por Aplicação
- Petróleo e Gás Offshore
- Energia Eólica Offshore
- Descomissionamento Offshore
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Noruega
- Alemanha
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Nigéria
- Angola
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como as perspectivas de produção do Golfo da América da Administração de Informações de Energia dos EUA e o diretório de campos do Bureau of Ocean Energy Management, ajudam a relacionar inícios de campos, produção e desenvolvimentos subsea à demanda por serviços de embarcações. O relatório de energia eólica offshore do Global Wind Energy Council acompanha a capacidade instalada e as adições que sustentam os requisitos de serviço eólico. A revisão da North Sea Transition Authority documenta o cronograma de descomissionamento e as pressões de custo, enquanto a Revisão do Transporte Marítimo 2025 da UNCTAD fornece contexto global de frota e idade das embarcações para verificações de oferta e renovação.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores, anúncios de contratos e imprensa marítima e energética de reputação podem complementar esses indicadores públicos ao descrever receitas de afretamento, dias de operação, diárias, utilização de frota, duração de contratos e investimento em embarcações. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam proprietários e operadores de embarcações, clientes de petróleo e gás offshore e eólico, contratantes de descomissionamento e especialistas em serviços marítimos na APAC, EMEA e nas Américas. Suas contribuições testariam evidências secundárias sobre taxas de afretamento, utilização, custos operacionais e atribuições de embarcações, esclareceriam lacunas na cobertura regional ou de serviços e triangulariam premissas onde dados publicados de frota ou contrato não resolvem um indicador de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo começa de cima para baixo com a receita global anual proveniente de afretamentos de embarcações offshore e serviços operacionais, verificando em seguida os totais selecionados em relação a consolidações amostradas de proprietários de embarcações e diárias de afretamento multiplicadas pelos dias de embarcações empregadas. Inícios e produção de campos de petróleo e gás offshore, instalações e capacidade operacional de energia eólica offshore, cronogramas de descomissionamento, frota ativa e utilização, taxas de afretamento e atividade de novas construções ou renovação indicam demanda, precificação de serviços e capacidade disponível. As evidências históricas são comparadas entre anos e regiões, enquanto as participações são construídas a partir da receita de serviços associada a AHT/AHTSs, PSVs, outras classes de embarcações, petróleo e gás, eólico, descomissionamento, outros trabalhos offshore e cada região. A análise de cenários projeta esses indicadores para frente sob diferentes condições de cronograma de projetos, utilização e taxas, com respondentes primários verificando se os caminhos variáveis refletem padrões práticos de contratação e implantação. Quando uma consolidação de receita amostrada ou estimativa de diária está incompleta, o analista registra os dias de embarcação ou o período de contrato não cobertos, testa uma taxa alternativa ou faixa de utilização em relação a evidências independentes de frota e projeto, e retém apenas a parcela suportada na verificação cruzada.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam evidências de proprietários e operadores com sinais independentes de atividade de campos offshore, instalações eólicas, cronogramas de descomissionamento, implantação de frota e contratos reportados, investigando em seguida valores discrepantes e reconciliando diferenças materiais em taxas, utilização, cronograma e cobertura. Uma segunda revisão verifica datas de fontes, unidades, cálculos, totais de segmentos e regionais, e a consistência entre a base histórica e as premissas de previsão. Anomalias não resolvidas acionam uma verificação de fonte ou novo contato com o respondente antes da aprovação final. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de projeto, regulatório, de frota ou de mercado altera um insumo, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado Global de Embarcações de Apoio Offshore da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de embarcações de apoio offshore mede os gastos anuais mundiais em afretamento de embarcações e serviços operacionais que fornecem transporte marítimo, abastecimento, reboque, ancoragem, standby, tripulação, subsea e apoio multipropósito para projetos de energia offshore e correlatos.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise de cenários projeta esses indicadores para frente sob diferentes condições de cronograma de projetos, utilização e taxas, com respondentes primários verificando se os caminhos variáveis refletem padrões práticos de contratação e implantação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,95 bilhões de USD (2027) | |
| Global Consultancy A | 17,45 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 30,1% abaixo do valor de 2027 deste relatório de 24,95 bilhões de USD, 2 anos depois. Sua trajetória publicada sobe após a avaliação de 2025, de modo que o ano de medição anterior está abaixo do ano de comparação de 2027 do relatório. |
| Global Consultancy B | 20,5 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 17,8% abaixo do valor de 2027 deste relatório de 24,95 bilhões de USD, 2 anos depois. Sua série publicada sobe após a avaliação de 2025, de modo que o ano de medição anterior está abaixo do ano de comparação de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam evidências de proprietários e operadores com sinais independentes de atividade de campos offshore, instalações eólicas, cronogramas de descomissionamento, implantação de frota e contratos reportados, investigando em seguida valores discrepantes e reconciliando diferenças materiais em taxas, utilização, cronograma e cobertura.
Principais Perguntas Respondidas no Relatório
Qual é a previsão do tamanho do mercado de embarcações de apoio offshore?
O tamanho tem projeção de atingir 36,36 bilhões de USD até 2032, registrando um CAGR de 7,82% entre 2027 e 2032.
Por que a demanda por serviços de embarcações offshore está se expandindo?
O compromisso offshore de gás de 6,2 bilhões de USD da ADNOC em julho de 2026 nos Emirados Árabes Unidos e as adições de 9,3 GW de energia eólica offshore conectada à rede globalmente em 2025 sustentam a demanda por serviços de embarcações.
Qual tipo de embarcação lidera os serviços de apoio offshore?
Os rebocadores de manuseio de âncoras/embarcações de reboque e suprimento de manuseio de âncoras (AHT/AHTSs) lideraram com 42,15% da receita de mercado em 2026.
Quais empresas competem nos serviços de embarcações offshore?
BOURBON Maritime SAS, DOF Denmark A/S, Seacor Marine Holdings Inc. e Edison Chouest Offshore LLC estão entre os operadores.
O que restringe a expansão da frota nos serviços de apoio offshore?
Os elevados custos de substituição limitam o investimento na frota. Uma PSV de 5.200 TPB foi avaliada em 60 milhões de USD em 2025, alta de 7,1% no acumulado do ano.
Quais regiões lideram a receita e o crescimento de embarcações offshore?
A América do Norte detinha 33,56% da receita de mercado em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,9% entre 2027 e 2032.