
Mordor Intelligenceによるオフショアサポートベッセ市場分析
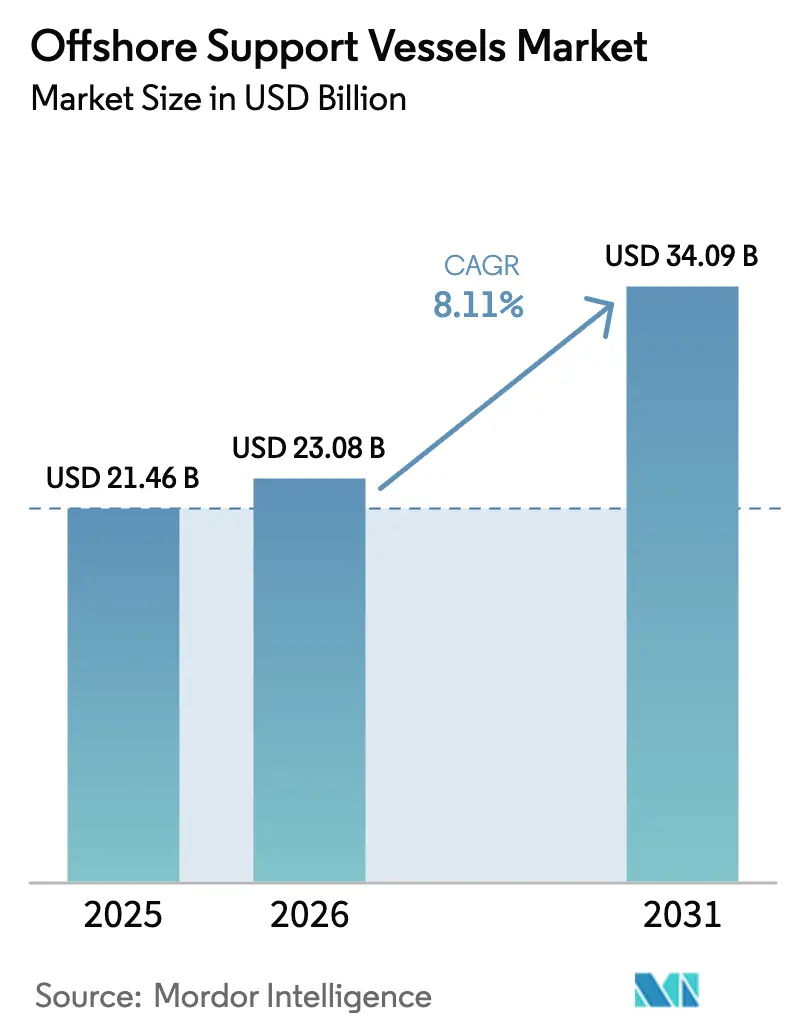
オフショアサポートベッセル市場規模は、2026年の23.08 ビリオン 米ドル、2027年の24.95 ビリオン 米ドルから2032年までに36.36 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.82%を記録する見込みです。
ブラジルおよびアラブ首長国連邦における確定済みの沖合作業が海洋サービス需要を支える一方、風力発電の拡大がサービスオペレーションベッセルへの業務割り当てを生み出しています。オペレーターは船隊増強、資産ローテーション、長期チャーターを通じて対応し、投資を船舶が確保できる業務に結び付けています。高い代替コストと原油価格の不確実性は、資本エクスポージャーの増大と船主が利用できる収益コミットメントの短期化により、こうした対応を抑制しています。適切な船舶と沖合サービス実行能力を組み合わせたサプライヤーは、より広範な契約範囲を獲得できるため、配備と契約上の責任が収益の中心となります。
主要レポートのポイント
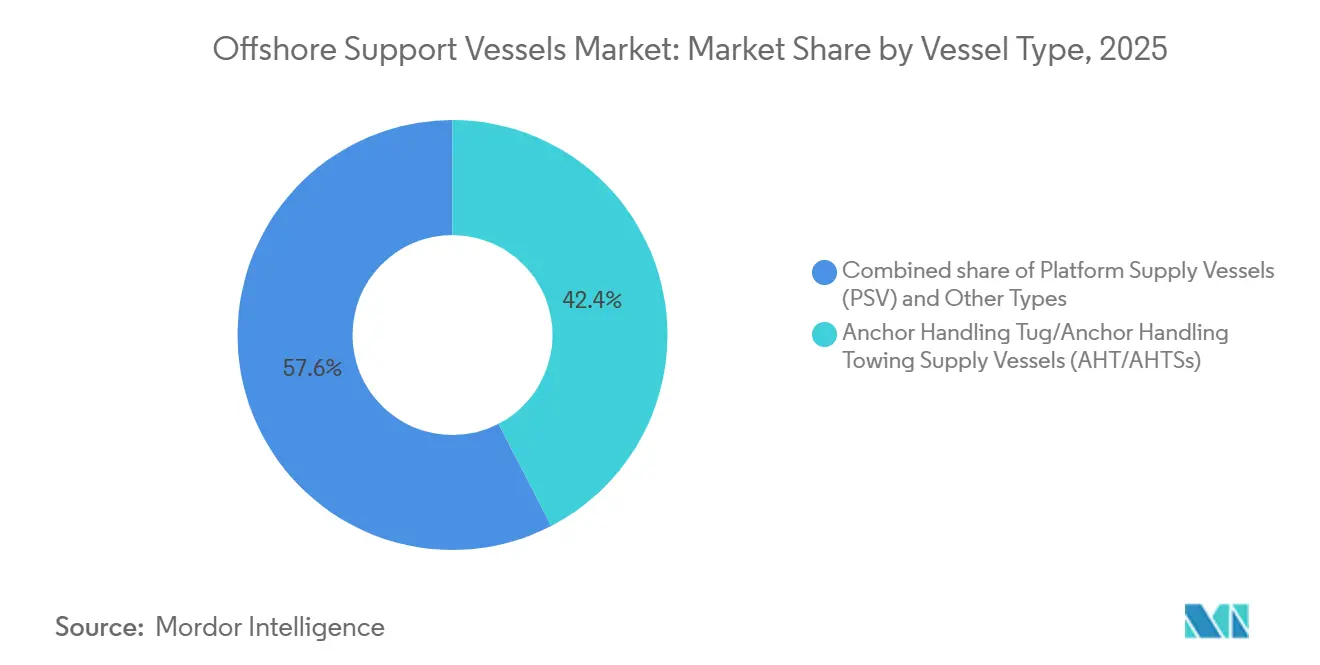
- 船舶タイプ別では、アンカーハンドリングタグ/アンカーハンドリングタウイングサプライベッセル(AHT/AHTS)が2026年のオフショアサポートベッセル市場シェアの42.15%を占め、その他のタイプ(MPSV、サブシー、スタンバイクルー)は2027年から2032年にかけてCAGR 9.25%で最も速く成長すると予測されています。
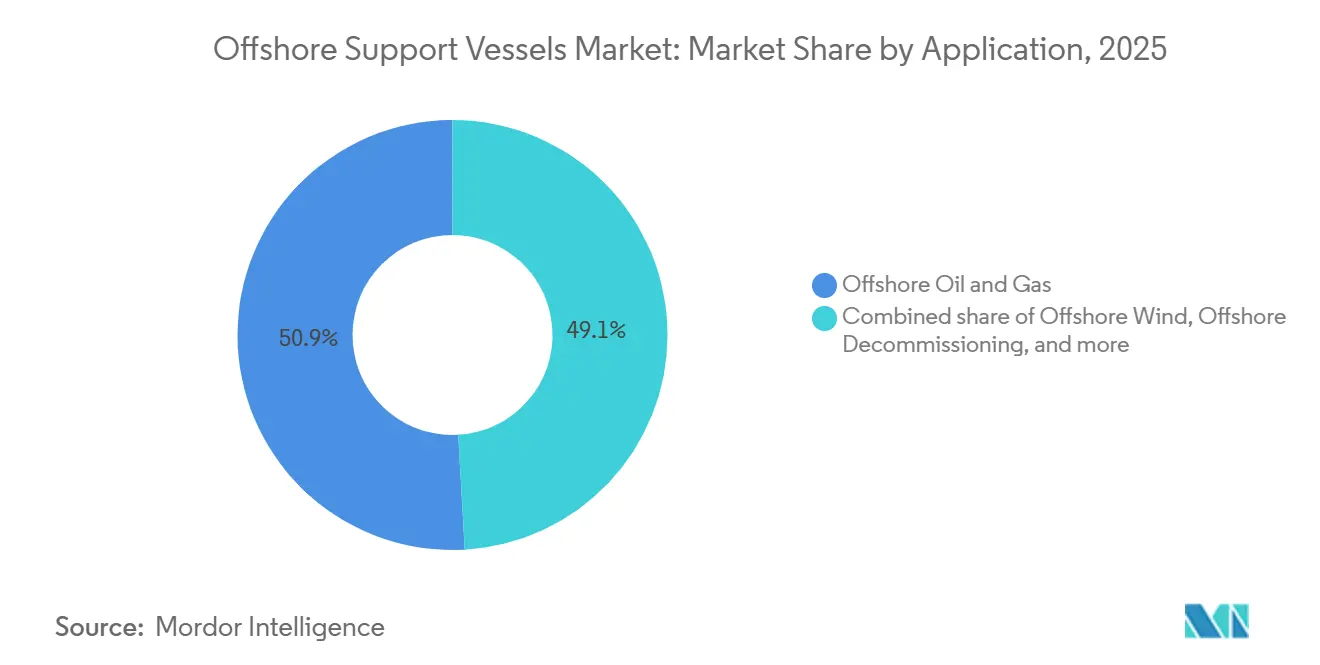
- 途別では、沖合石油・ガスが2026年のオフショアサポートベッセル市場規模の49.65%のシェアで用途セグメントをリードし、沖合風力は2027年から2032年にかけてCAGR 15.4%で最も速く成長すると予測されています。
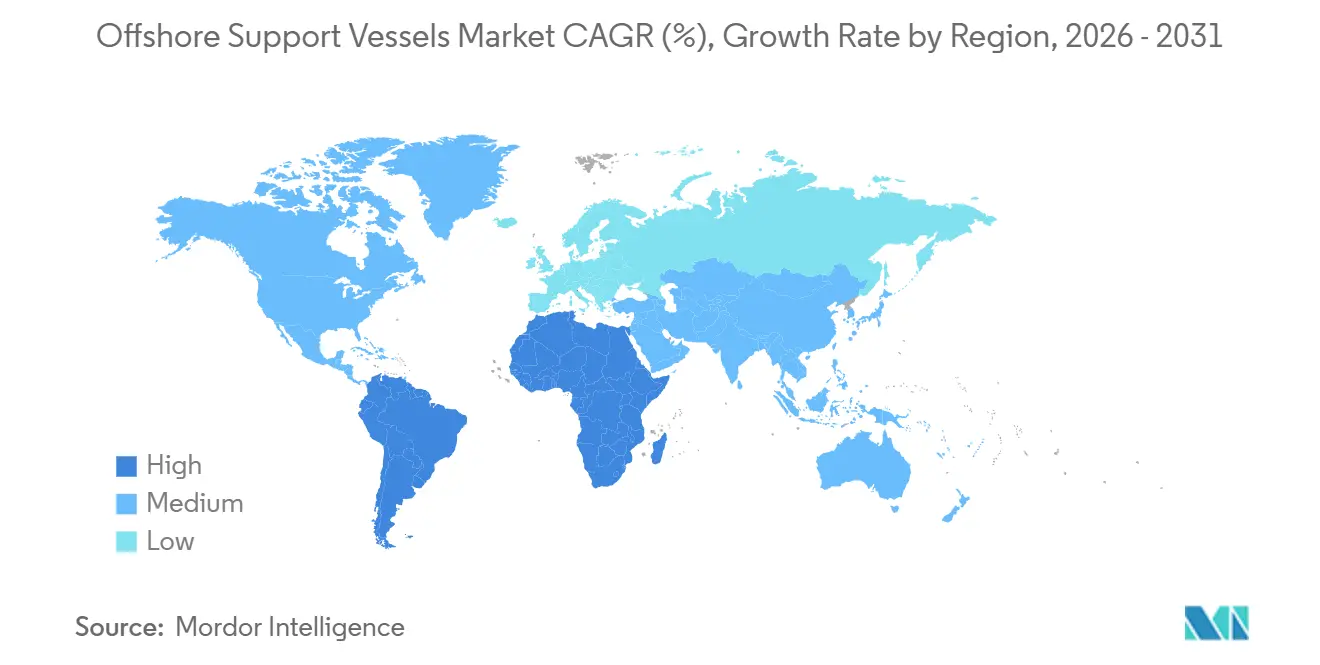
- 地域別では、北米が2026年の市場収益の33.56%でリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 8.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合探鉱・生産設備投資の上昇サイクル | +3% | アラブ首長国連邦 | 中期(2〜4年) |
| 沖合風力発電設備の加速的な導入 | +2.5% | 英国およびドイツ | 長期(4年以上) |
| より厳格な廃止措置義務 | +1.8% | ブラジルおよび北東大西洋 | 中期(2〜4年) |
| 浮体式生産ステム(FPSO、FLNG)の急増 | +2% | アンゴラ、ブラジルおよび米国 | 長期(4年以上) |
| 老朽化船隊の更新とグリーン改修需要 | +1% | ノルウェーの沖合操業エリア | 中期(2〜4年) |
| データ駆動型の運営費最適化(デジタルツイン、状態基準保全) | +0.7% | ブラジルの沖合操業エリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
沖合探鉱・生産設備投資の上昇サイクル
承認されたオフショアインフラ支出は、資本コミットメントがフィールド開発段階に移行するにつれて、海洋支援需要を創出します。2026年7月、ADNOCはアラブ首長国連邦アブダビのオフショアフィールドにおけるウム・シャイフ・ガスキャップの開発に向け、62億米ドルの最終投資決定(FID)を行いました。[1] この開発には、オフショアインフラ向けに総額51億米ドルに上る3件エンジニアリング・調達・建設(EPC)パッケージが含まれます。また、3億6,500万米ドルの掘削プログラムも開発コミットメントの一部を構成しています。インフラ建設と掘削はそれぞれ異なるオフショア実行要件を生み出し、単一の承認済み開発案件において船舶オペレーターが複数のワークストリームに関与できる機会を提供します。
沖合風力発電設備の加速的な導入
風力発電所の拡大は、新規接続とその後の発電資産維持へのコミットメントを通じて、オフショアサポート船市場の需要を支えています。GWECは2025年に世界全体で9.3ギガワットの新規系統連系オフショア風力容量が追加されたと報告しており、これは2024年比16%増で、年間記録としては過去3番目の高水準となります。2025年8月、RWEはノーススターとの間で、英国のトライトン・ノール風力発電所向けにグランピアン・イーグルを少なくとも12年間、ヘルゴランド島北方のドイツ沖風力発電所向けにグランピアン・ケストレルを少なくとも10年間チャーターする契約を締結しました。各チャーター契約には最大3年間の延長オプションが含まれています。こうしたコミットメントは、稼働中の風力発電基盤をサービス船オペレーターの継続的な運用・保守収益と結びつけます。10年および12年の最低契約期間により、船舶容量はRWEの風力発電所に建設完了後も長期にわたって確保されるため、チャーター需要は設置スケジュールではなく稼働中の船隊に連動します。
より厳格な廃止措置義務
廃止措置義務は、オフショア資産の収益創出期間を超えて船舶サービス需要を生み出します。2025年8月、ブラジルのANPは、浮体式貯蔵・積出(FSO)ユニット「シダーデ・デ・マカエ」の6ヶ月間の廃止措置実行プログラム期限の開始を、3機関すべてが概念プログラムを承認するまで延期するというペトロブラスの要請を却下しました。[2] ANPは、自機関による概念承認が期限の起算点となり、完成した実行プログラムはその後ANP、海軍、イバマに提出されると判断しました。この手順により、オペレーターが別機関の決定を待ちながら準備を先送りする余地は制限されます。OSPARの合意2024-04ガイダンスは、代替処分オプションを検討する前に、決定98/3に基づく完全撤去を主要目標として定めています。法的拘束力のある計画期限と撤去優先の目標は、したがって退役義務を計画的な船舶作業へと転換します。
浮体式生産システム(FPSO、FLNG)の急増
浮体式生産設備および浮体式液化天然ガス(FLNG)ユニットに関する最終投資決定(FID)は、単一のオフショア構造物の設置を超えた船舶機会を創出します。2026年6月22日、アズール・エナジーはアンゴラのグレーター・PAJ開発のFIDに達し、日量95,000バレルの石油生産能力を持つ新規浮体式生産・貯蔵・積出(FPSO)船に接続される17本の坑井を含む開発計画が確定しました。関連する坑井開発により、生産船はより広範なオフショア実行プログラムの一部となります。2026年6月3日、デルフィン・ミッドストリームはルイジアナ州およびアメリカ湾岸沖での最初のFLNG船についてFIDを行い、年間440万メトリックトンのLNG輸出能力が見込まれています。これらのコミットメントは石油生産とガス液化の両方をカバーし、海洋サービス需要が発展し得るオフショア施設の範囲を拡大します。両決定は2026年にプロジェクトスコープを確定させるため、船舶需要は一般的な市場環境ではなく特定の開発プログラムに連動し、オフショアサポート船市場の成長を支えます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格の高い変動性 | -1.2% | マレーシアの沖合生産エリア | 短期(2年以内) |
| 資本集約的な新造船コスト | -1% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| 経験豊富な乗組員の不足 | -0.6% | 欧州、南米およびアジア太平洋 | 短期(2年以内) |
| 造船所容量の制限と鉄鋼価格の高騰 | -0.4% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原油価格の高い変動性
原油価格の不確実性は、チャーター契約の期間とそれに付随する支出を制約する可能性があります。2025年のマレーシア市場レビューにおいて、Perdana Petroleumは、変動性に加え地政学的・貿易上の圧力が顧客支出の慎重化と契約期間の短縮化をもたらしたと述べています。契約期間が短くなると、署名済みの収益コミットメントでカバーされる将来の船舶稼働日数が減少します。また、各契約満了時に次のャーター交渉が前倒しとなり、オペレーターは現在の顧客需要にさらされる時期が早まります。Perdanaのようなマレーシアの船舶オペレーターは結果として、船舶を稼働可能な状態に維持するコストを負担しながら、より頻繁な価格再設定と雇用ギャップのリスクに直面します。
資本集約的な新造船コスト
沖合トン数の代替コストは、船舶サービス需要と追加容量への投資の間に障壁を生み出します。2025年には、プラットフォームサプライベッセル(PSV)、アンカーハンドリングタグサプライベッセル(AHTS)、高速サプライ・クルー輸送船が世界で37隻発注され、2024年比58%減となりました。高い建造コスト、市場の不確実性、造船所容量の逼迫がこの縮小に寄与しました。大型の5,200重量トンPSVは2025年に6,000万米ドルと評価され、年初来7.1%上昇した一方、2万4,000馬力のAHTSは8,200万米ドルに達し、6.8%上昇しました。建造は船舶からの収益に先行するため、船主はサービス収益が始まる前に資本エクスポージャーを負います。したがって、船隊更新は代替コストを支えるのに十分なチャーター条件に依存し、サービス需要が新たな容量を生み出す速度を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
船舶タイプ別:
稼働船隊規模と契約済みサブシー需要アンカーハンドリングタグ/アンカーハンドリングタウイングサプライ船(AHT/AHTS)は、2026年のオフショアサポート船市場規模において42.15%のシェアを占め、最大の船舶タイプセグメントとなっています。中国海洋石油服務有限公司(COSL)は2026年上半期にAHTSの稼働日数20,918日を記録し、前年同期比2.3%増となり、同社の海洋支援船カテゴリーの中で最高水準を達成しました。同社の海洋支援船隊はその期間に合計43,814稼働日を記録しました。アンカーハンドリング船はCOSLの船舶稼働において最大のブロックを占め、すでに相当規模の稼働基盤において緩やかな成長を示しています。
その他のタイプ(多目的支援船、サブシー、スタンバイ・クルー船)は、オフショアサポート船市場において最も成長の速いセグメントを形成しており、2027年から2032年にかけてCAGR 9.25%が予測されています。2026年5月、DOF Group ASAはペトロブラスの深海検査・保守・修理に従事するブラジル向け遠隔操作無人潜水機(ROV)支援新造船4隻について、総額約20億米ドルの12年間契約を受注し、2030年からの就航が見込まれています。[3] DOF Subsea Brasilが当該契約、運営およびサービスを担当します。2026年8月、DOF Group ASAはアジア太平洋地域の多目的船およびサブシーサービスを活用した2件のサブシー契約受注を発表し、2026年および2027年にわたるキャンペーンの合計期間は約80日と見込まれています。ブラジルの新造船契約は2030年からの就航開始まで収益を先送りする一方、短期のアジア太平洋キャンペーンは2026年および2027年に船舶稼働機会を提供します。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
生産油田のアンカー需要と風力容量の拡大オフショア石油・ガスは2026年のオフショアサポート船市場シェアの49.65%を占め、最大の用途セグメントとなっています。ノルウェーは2025年時点で北海、ノルウェー海、バレンツ海にわたって97の生産フィールドを有しています。この稼働基盤は、海洋サービスサプライヤーに地理的に分散したオフショア資産への支援機会を提供します。ノルウェー大陸棚における2025年の生産量は石油換算で2億3,920万標準立方メートルに達し、その半分以上をガスが占めています。ノルウェーにサービスを提供するサプライヤーにとって、ガス主導の生産は石油生産単独よりも広範な生産基盤へのエクスポージャーをもたらします。
オフショア風力は、オフショアサポート船市場において最も成長の速い用途セグメントであり、2027年から2032年にかけてCAGR 15.4%が予測されています。2026年10月、コングスベルグ・マリタイムはインテグレーテッド・ウィンド・ソリューションズの子会社であるIWS Fleet ASとの間で、新造コミッショニング・サービス・オペレーション船4隻の設計および統合技術に関する契約を締結しました。最初の引き渡しは2029年を予定しており、これらの船舶は風力発電所のコミッショニング、運用および保守向けに設計されています。これらの業務を組み合わせることで、追加の船舶容量がプロジェクト立ち上げとその後のサービスフェーズの両方に結びつきます。したがって、成長機会は引き渡しリスクを伴います。設計・機器コミットメントが実際にオフショアサービス収益を生み出すためには、利用可能な船舶として実現される必要があるためです。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米オショアサポートベッセル市場
北米は2026年のオフショアサポートベッセル市場シェアの33.56%を占め、最大の地域となっています。2026年7月、米国湾岸中央・西部計画エリアの石油生産量は日量198万1,000バレルの平均を記録しました。2025年6月、OceaneeringのオフショアプロジェクツグループはMPSV「ハーベイ・ディープ・シー」を使用して、あるオペレーターの米国湾岸サブシー検査・保守・修理・設置作業に向けた船舶サービスに合意しました。Oceaneeringがチャータラーであり、そのチャーターは2027年2月まで延長されました。生産基盤と契約済みサブシー作業の組み合わせにより、沖合操業の維持と開発の両方に結び付いたサービス機会が生まれます。
アジア太平洋オフショアサポートベッセル市場
アジア太平洋地域は最も成長の速い地域であり、2027年から2032年にかけてCAGR 8.9%が予測されています。2026年5月、Numero Uno Marine and Transportはブルネイの沖合操業をサポートするダイナミックポジショニングクラス2(DP2)プラットフォームサプライベッセルに関するBrunei Shell Petroleumからの2件のタイムチャーター受注を発表しました。2026年9月、日本郵船株式会社は台湾およびアジア太平洋地域全体での沖合風力建設・保守向けにPaxOcean Groupに1隻のサービスオペレーションベッセルを発注し、引き渡しは2029年頃を予定しています。地域の拡大は結果として2つの異なる需要チャネルを持ち、石油・ガスキャンペーン向けのサプライベッセル受注と専用風力サポート容量への投資を組み合わせています。
欧州の北海風力発電所は、数日間にわたってオフショアに留まるサービス・オペレーション船(SOV)の役割を生み出しています。バッテンフォールの2025年のルイ・ドレフュス・アルマトゥールとの契約は、2027年からのサービス開始を目指し、最大3隻のSOVの建造・所有・運営をカバーしています。南米で、オーシャンパクトの2025年8月のペトロブラスとのチャーター契約が、サブシー検査・保守・機器設置・撤去(船舶およびROV運用を含む)を4年間にわたって担う4隻のROV支援船(RSV)をカバーしています。オフショアサポート船市場における中東・アフリカのサプライヤー基盤には、アブダビを拠点とするADNOCロジスティクス&サービスが含まれており、同社は2025年にオフショアサポート船(OSV)チャーターの拡大を報告し、OSVオペレーターのZakher Marine International Holdingsを完全子会社として保有しています。バッテンフォールは風力保守容量を購入し、ペトロブラスはサブシー船をチャーターする一方、ADNOCロジスティクス&サービスは子会社を通じて船舶所有権を統合しており、取引相手は資産オペレーターから物流グループまで多岐にわたります。
地域版
すべての地域
規制の枠組みと展望
この比較は、現地に設立された事業体を持たずに各管轄区域に参入する沖合船舶サービスオペレーターの観点から、選択された管轄区域を検討します。会社認可、船舶認証、排出義務は、サプライヤーの設立から船舶の業務適格性の維持まで、その運営モデルの異なる部分に影響します。船籍、総トン数(GT)、活動、航路条件により、特定の船舶に適用される義務が決まります。2027年報告年度から、旗に関わらないEU排出量取引制度(EU ETS)は少なくとも5,000GTの沖合船舶をカバーし、EUの港間および港内の排出量全体と、EUと非EU港間の排出量の半分が対象となります。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 米国沿岸警備隊 | 連邦環境庁のDEHSt(海上排出量取引担当) | 運輸省傘下の海事行政機関 | ANTAQ | 運輸総局 |
| 主要な規制手段または方向性 | 沖合サプライベッセルに関する連邦規則集第46編サブチャプターL | ドイツ船籍の排出量報告;EU港に寄港する5,000GT超の商業旅客船または貨物船に対するFuelEU Maritime | 船舶安全監督規則および会社安全システム義務 | 航行会社認可に関する決議133/2025 | 指定クラスのサウジ船籍船舶に対する安全管理規制 |
| 商業的影響 | 船舶検査および認証義務 | 適格船舶に対する温室効果ガス強度および監視義務;ドイツ船籍の報告 | 安全・汚染防止システム;中国水域における対象範囲内の中国船および外国船の検査 | ブラジルに設立・管理された会社は技術的・経済的・法的基準を満たす必要があり認可は官報への任期掲載をもって発効 | 500GT以上のサウジ船籍貨物クラスOSVに対する適用可能な安全・汚染防止義務 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国、中国、サウジアラビアの「中」および「変化なし」は、有効な検査・安全の枠組みを反映しており、米国の沿岸航行適格性は承認を必要とする業務も制限しています。ブラジルの「低」評価は、ブラジル会社を設立・管理し、官報への認可任期掲載をもって発効する決議133/2025に基づくANTAQ認可を取得する必要性を反映しています。2026年9月、ANTAQのタイムチャーターレビューはパブリックコメントのための審議中の草案であったため、「変化なし」はその提案の方向性ではなく、有効な認可の枠組みを表しています。ドイツの「中」評価は排出量報告を反映し、「強化」は採択済みの2027年EU ETS拡張と、対象EU関連航路および港内における5,000GT以上の沖合船舶に対する排出枠義務を反映しています。
バリューチェーンの段階
このリューチェーンは、船舶設計、建造、機器統合、チャーター運営が沖合要件をサプライヤー収益に転換する方法を比較します。Damenの2025年10月のChomex Marinoとの契約は、Woodside Energyの計画されたメキシコ事業向けに2隻の沖合サポートタグをカバーし、Woodsideの15年間タイムチャーター契約のテンダーに続くものでした。船舶仕様を定義されたチャーター業務に結び付けることで建造決定が意図されたサービスと整合する一方、引き渡しと運営リスクには別途の契約上の取り扱いが必要です。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 船舶設計 | MMC Ship Design、Damen Shipyards Group、Fincantieri子会社のVARDなどの船舶設計者 | 船舶建造契約内の設計業務 | 意図された沖合業務と船舶仕様の不一致 | 設計を確定する前にチャーター業務を定義する |
| 船体建造と艤装 | CRIST、Damen Shipyards Group、VARDなどの造船所 | 船舶建造販売 | 製造と艤装にわたる引き渡しスケジュールのエクスポージャー | 船体と最終艤装のマイルストーンを調整する |
| 機器統合 | Kongsberg Maritimeなどの船舶機器サプライヤー | 機器パッケージ販売 | 船舶システムと船舶設計間のインターフェースリスク | 機器調達前にシステム統合責任を割り当てる |
| 船舶チャーターとサービス提供 | DOF Group ASAおよびSeacor Marine Holdings Inc.などの船舶所有者・オペレーター | チャーター雇用料とサービス契約収益 | 未割り当ての船舶稼働日数と運営コストエクスポージャー | チャーター期間とコスト配分を船舶雇用と整合させる |
| 情報源: Mordor Intelligence | ||||
Seacor Marine Holdings Inc.はタイムチャーターおよびベアボートチャーターに基づく雇用料率を通じて船舶収益を日次で認識します。タイムチャーターでは、通常燃料を除く運営費を負担する一方、ベアボート顧客は運営費と運営リスクを引き受けます。同一の所有船舶と日次雇用料に対して、タイムチャーターではSeacorがベアボート顧客が支払う運営コストを負担するため、チャーター形態によって収益エクスポージャーが異なります。
競合環境
市場集中度
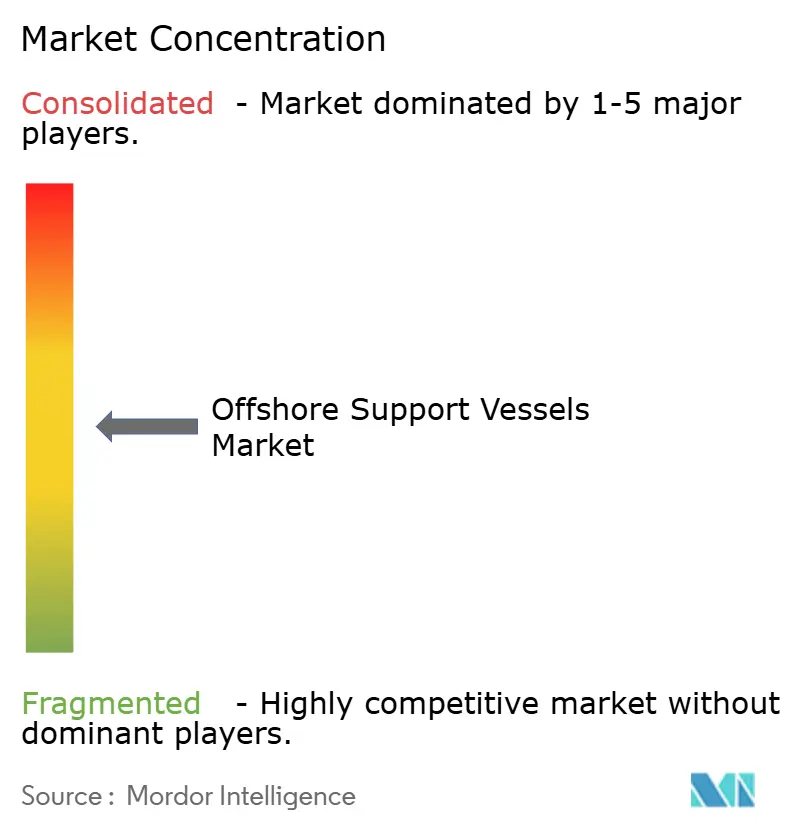
競争は多国籍船隊グループと専門的な船舶業務プロバイダーを組み合わせており、差別化された適度に分散したサプライヤー基盤を形成しています。BOURBON Maritime SASはプラットフォームサプライおよびアンカーハンドリング船を運航し、DOF Denmark A/SはDOF Group ASAの子会社として沖合海洋サービスを提供しています。Seacor Marine Holdings Inc.は世界中の輸送・建設・サブシー作業をサポートし、Edison Chouest Offshore LLCはグローバルおよび米国湾岸深海向けのサプライおよび多目的船舶を運航しています。2026年4月、BOURBONは年初から13隻のオフショアサポートベッセルを追加し、その価値は1億8,000万米ドル超と報告しました。BOURBONの4ヶ月未満での13隻追加は急速な船隊拡大を示す一方、Edison Chouestの多目的船舶とSeacorのサブシーサービスは実行可能な業務によってそのオファーを差別化しています。
船隊更新は、所有船舶数の増加に依存せずに容量ミックスを変えることができます。2025年、Seacor Marine Holdings Inc.は7隻の船舶を売却し、6,460万米ドルの利益を生み出しました。同社は売却した船舶を事業への貢献が最小限であると説明し、売却収益を主に2隻の大型プラットフォームサプライベッセルの建造資金に充てました。このアプロチは選択されたサービスクラスに資本を集中させるため、その投資ケースは既存船舶の処分からの収益だけでなく、代替船舶の収益力と引き渡しタイミングにも依存します。
Swire Pacific Limitedは、Tidewater Inc.が2022年4月22日にSwire Pacific Offshoreの買収を完了し、子会社の50隻を船隊に加えた際に沖合船舶事業から撤退しました。Edison Chouest Offshore LLCは2025年6月28日にハイブリッド船「ECO Liberty」を建造・進水させ、ニューヨークのEquinorのエンパイア・ウィンドプロジェクトのサポートを計画しています。連邦規則集第46編67.19条に基づき、米国建造船舶は文書化、所有権、その他の制限を条件として、沿岸航行と曳航を許可する沿岸航行承認の対象となる場合があります。買収主導の船隊拡大と国内建造は異なる参入経路を生み出し、後者は業務が沿岸航行適格性を必要とする場合に有用です。挑戦者は業務に適した船舶と適格な運営構造を必要とするため、技術的能力だけでは制限された業務への参入経路として不十分です。
オフショアサートベッセル産業のリーダー
-
BOURBON Maritime SAS
-
DOF Denmark A/S
-
Seacor Marine Holdings Inc.
-
Edison Chouest Offshore LLC
-
Swire Pacific Limited
- 注:主要企業の掲載順は順位を示すものではありません。
オフショアサポート船市場 このレポートでカバーされる企業
- BOURBON Maritime SAS
- DOF Denmark A/S
- Seacor Marine Holdings Inc.
- Edison Chouest Offshore LLC
- Swire Pacific Limited
- Tidewater Inc.
- Harvey Gulf International Marine LLC
- Solstad Offshore ASA
- Hornbeck Offshore Services Inc.
- PACC Offshore Services Holdings Ltd.
- DOF Group ASA
- Vroon Offshore Services BV
- Sea1 Offshore Inc.
- Havila Shipping ASA
- Eidesvik Offshore ASA
- Vallianz Holdings Limited
- Companhia Brasileira de Offshore (CBO)
- Zakher Marine International
- Damen Shipyards Group
市場参加者にとっての主要機会
この比較はブラジルのPetrobrasが要請した船舶チャーター機会を検討します。2026年10月16日、同社は2つのPSVクラスと保守・安全ユニット(UMS)の提案を受け付けていました。PetrobrasのUMS仕様は、ブラジル沖合でギャングウェイ接続により設備に係留しながら定位置を保持するよう設計されたユニットを説明しています。
市場機会表
| 機会 | 今が好機な理由 | バイヤー/主要セグメント | 推奨アプローチ | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| PSV 3000チャーター容量 | ロットAおよびBで少なくとも1隻のPSV 3000の提案要請 | Petrobras/プラットフォームサプライサービス | 適切なPSV 3000トン数を中心にチャーターオファーを構成する | 適切な船舶の確保 | Grupo CBOなどのブラジルのPSVオペレーター |
| PSV 4500チャーター容量 | ロットAからEで少なくとも1隻のPSV 4500の提案要請 | Petrobras/プラットフォームサプライサービス | 指定された船舶クラスとロット構造をターゲットにする | 要請されたPSVクラスへのアクセス | Grupo CBOなどのブラジルのPSVオペレーター |
| 保守・安全サポートチャーター | 保守・安全ユニットのチャーター要請 | Petrobras/沖合保守サポート | 適切なユニットと定義されたチャーターサービスオファーを組み合わせる | 適切な保守・安全ユニットの確保 | 専門的な保守サポートチャーターオペレーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、特定された沖合バイヤーへの船舶固有のチャーターオファーです。並行するPSV入札により、オペレーターは自社の船隊ポジションを定義されたクラスとロット構造に合わせることができます。これは要請されたトン数をコミットできるサプライヤーに有利であり、まず船舶を確保することに依存するオファーはさらなる実行依存性を加えるためです。
最近の産業開発事情 オフショアサポート船市場
- 2026年10月:Kongsberg Maritimeは、Integrated Wind Solutionsの子会社であるIWS Fleet ASと、4隻の新規沖合風力試運転サービスオペレーションベッセルの設計および統合技術契約を締結しました。最初の引き渡しは2029年を予定しています。
- 2026年10月:DOF Group ASAは北海のオペレーターからサブシー廃止措置契約を受注し、複数の沖合油田にわたるサブシーインフラの撤去と海底清掃のためのプロジェクト管理、エンジニアリング、沖合実行、処分をカバーします。沖合実行はDOFの建設サポートベッセルの1隻を使用して2027年第1四半期に予定されています。
- 2026年9月:日本郵船株式会社はPaxOcean Groupに台湾およびアジア太平洋地域全体での沖合風力建設・保守作業向けに1隻のSOVを発注しました。引き渡しは2029年頃を予定しており、IOVTEC Co., Ltd.およびHsin Chien Marine Co., Ltd.とのパートナーシップのもとで配備が計画されています。
オフショアサポート船市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルオフショアサポート船市場は、オフショアエネルギーおよび関連プロジェクト向けに海上輸送、供給、曳航、アンカリング、スタンバイ、クルー、サブシー、多目的支援を提供する船舶チャーターおよび運航サービスへの世界全体の年間支出を測定します。これは船舶オーナーまたはオペレーターがオフショア顧客から得る年間収益です。
対象除外範囲:海軍艦艇、内陸水路作業船、OSVデイレート契約外で請求される陸上物流・港湾サービス、および船舶建造・資産売却は除外されます。
グメンテーション概要
- 船舶タイプ別
- アンカーハンドリングタグ/アンカーハンドリングタウイングサプライベッセル(AHT/AHTS)
- プラットフォームサプライベッセル(PSV)
- その他のタイプ(MPSV、サブシー、スタンバイクルー)
- 用途別
- 沖合石油・ガス
- 沖合風力
- 沖合廃止措置
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ノルウェー
- ドイツ
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチ
- チリ
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- ナイジェリア
- アンゴラ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
米国エネルギー情報局のアメリカ湾岸生産見通しや海洋エネルギー管理局のフィールドディレクトリなどの公的・公式情報源は、フィールド開始、生産、サブシー開発を船舶サービス需要と関連付けるのに役立ちます。グローバル風力エネルギー協議会のオフショア風力レポートは、風力サービス需要を支える設置容量と追加容量を追跡します。北海移行局のレビューは廃止措置のタイミングとコスト圧力を記録し、国連貿易開発会議(UNCTAD)の2025年海上輸送レビューは供給・更新確認のためのグローバル船隊と船齢に関するコンテキストを提供します。
企業の年次報告書、規制当局への届出書類、投資家向け資料、契約発表、および信頼性の高い海事・エネルギー専門誌は、チャーター収益、稼働日数、デイレート、船隊稼働率、契約期間、船舶投資を記述することで、これらの公的指標を補完することができます。これらの情報源は網羅的なものではなく、収集・検証・明確化にはさらなる情報源が活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたる船舶オーナー・オペレーター、オフショア石油・ガスおよび風力顧客、廃止措置請負業者、海洋サービス専門家が含まれます。これらの関係者からの情報は、チャーターレート、稼働率、運航コスト、船舶配置に関する二次的証拠を検証し、地域別またはサービス別カバレッジのギャップを明確にし、公表されている船隊または契約データが市場指標を解決しない場合の前提条件を三角測量するために活用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):20% | アジア太平洋地域(APAC):40% |
| 中間層:43% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):35% |
| 小規模プレイヤー:21% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
モデルはトップダウンアプローチでオフショア船舶チャーターおよび運航サービスからの年間グローバル収益を算出し、次にサンプリングされた船舶オーナーの集計値と稼働船舶日数を乗じたチャーターデイレートとの照合により選択された合計値を検証します。オフショア石油・ガスフィールドの立ち上げと生産、オフショア風力の設置と稼働容量、廃止措置スケジュール、稼働船隊と稼働率、チャーターレート、新造船または更新活動が需要、サービス価格、利用可能容量を示します。過去の証拠は年度別・地域別に比較され、シェアはAHT/AHTS、プラットフォームサプライ船(PSV)、その他の船舶クラス、石油・ガス、風力、廃止措置、そののオフショア作業、および各地域に関連するサービス収益から構築されます。シナリオ分析は、異なるプロジェクトタイミング、稼働率、レート条件のもとでこれらの指標を将来に向けて展開し、一次回答者が変数パスが実際の契約・配置パターンを反映しているかどうかを確認します。サンプリングされた収益集計またはデイレート推定が不完全な場合、アナリストはカバーされていない船舶稼働日数または契約期間を記録し、独立した船隊・プロジェクト証拠に対して代替レートまたは稼働率範囲を検証し、クロスチェックにおいて裏付けられた部分のみを保持します。
データ検証と更新サイクル
アナリストはオーナーおよびオペレーターの証拠を、オフショアフィールド活動、風力設置、廃止措置スケジュール、船隊配置、報告された契約からの独立したシグナルと三角測量し、外れ値を調査してレート、稼働率、タイミング、カバレッジにおける重大な差異を調整します。第二次レビューでは、情報源の日付、単位、計算、セグメントおよび地域合計、過去の基準値と予測前提条件の整合性を確認します。未解決の異常は、承認前に情報源の確認または回答者への再連絡を促します。データセットは年次で更新され、重大なプロジェクト、規制、船隊、または市場イベントによって入力値が変化した場合はサイクル間でも更新され、納品前に新たなレビューが実施されます。
Mordor Intelligenceのグローバルオフショアサポート船市場規模と他の公表推計値との比較
公表推計値は、集計対象となる取引・製品や需要モデリングに使用される入力値によって異なる場合があります。グローバルオフショアサポート船市場は、オフショアエネルギーおよび関連プロジェクト向けに海上輸送、供給、曳航、アンカリング、スタンバイ、クルー、サブシー、多目的支援を提供する船舶チャーターおよび運航サービスへの世界全体の年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオ分析は、異なるプロジェクトタイミング、稼働率、レート条件のもとでこれらの指標を将来に向けて展開し、一次回答者が変数パスが実際の契約・配置パターンを反映しているかどうかを確認します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 249.5億米ドル(2027年) | |
| グローバルコンサルタンシーA | 174.5億米ドル(2025年) | 2025年基準値において、この推計値は本レポートの2027年値249.5億米ドルを2年後に比較した場合、30.1%下回っています。公表されたパスは2025年の評価後に上昇しているため、より早い測定年は本レポートの2027年比較年を下回っています。 |
| グローバルコンサルタンシーB | 205億米ドル(2025年) | 2025年基準値において、この推計値は本レポートの2027年値249.5億米ドルを2年後に比較した場合、17.8%下回っています。公表されたシリーズは2025年の評価後に上昇しているため、より早い測定年は本レポートの2027年比較年を下回っています。 |
Mordor Intelligenceのアナリストはオーナーおよびオペレーターの証拠を、オフショアフィールド活動、風力設置、廃止措置スケジュール、船隊配置、報告された契約からの独立したシグナルと三角測量し、外れ値を調査してレート、稼働率、タイミング、カバレッジにおける重大な差異を調整します。
レポートで回答される主要な質問
オフショアサポートベッセル市場規模の予測は?
市場規模は2032年までに363.6 ビオン 米ドルに達し、2027年から2032年にかけてCAGR 7.82%を記録する見込みです。
沖合船舶サービスの需要が拡大している理由は?
アラブ首長国連邦におけるADNOCの2026年7月の6.2 ビリオン 米ドルの沖合ガスコミットメントと、2025年の世界での9.3 GWのグリッド接続沖合風力追加が船舶サービス需要を支えています。
沖合サポートサービスをリードする船舶タイプは?
アンカーハンドリングタグ/アンカーハンドリングタウイングサプライベッセル(AHT/AHTS)が2026年の市場収益の42.15%でリードしています。
沖合船舶サービスで競合する企業は?
BOURBON Maritime SAS、DOF Denmark A/S、Seacor Marine Holdings Inc.、Edison Chouest Offshore LLCがオペレーターの一部です。
沖合サポートサービスにおける船隊拡大を制約するものは?
高い代替コストが船隊投資を制限しています。5,200重量トンのPSVは2025年に6,000万米ドルと評価され、年初来7.1%上昇しました。
沖合船舶収益と成長をリードする地域は?
北米が2026年の市場収益の33.56%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 8.9%で最も速く成長すると予測れています。