
Análisis del Mercado de Embarcaciones de Apoyo Offshore por Mordor Intelligence
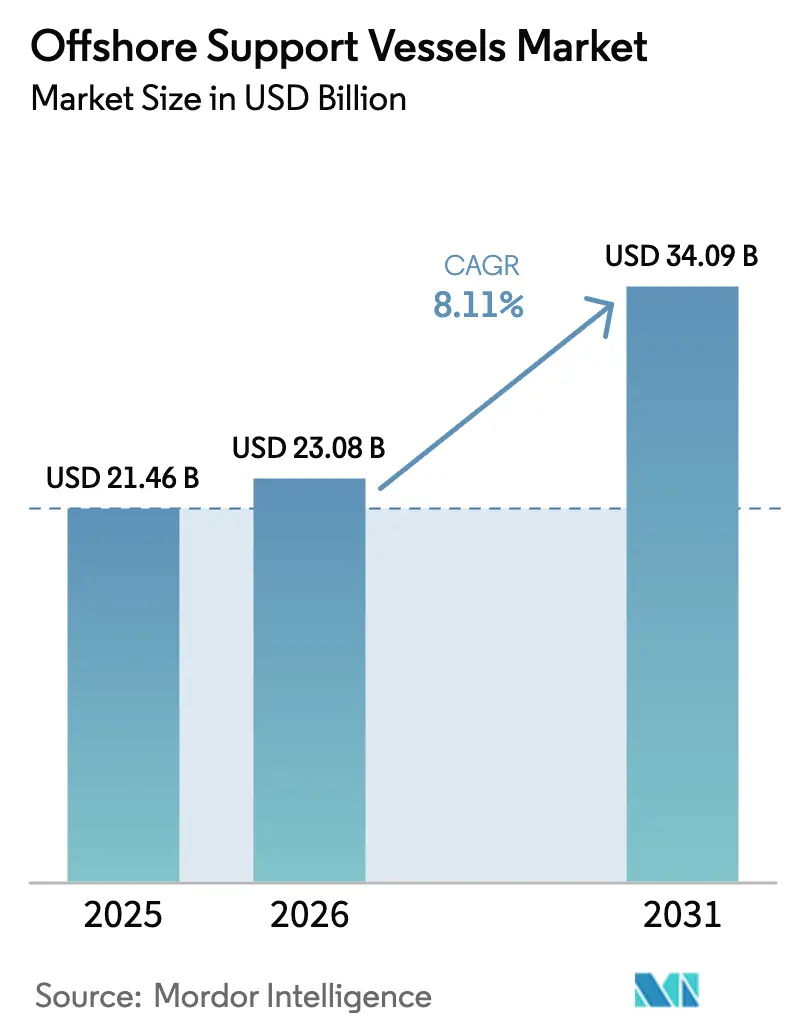
Se proyecta que el tamaño del mercado de embarcaciones de apoyo offshore se expanda desde 23,08 mil millones de USD en 2026 y 24,95 mil millones de USD en 2027 hasta 36,36 mil millones de USD para 2032, registrando una CAGR del 7,82% entre 2027 y 2032.
El trabajo offshore comprometido en Brasil y los Emiratos Árabes Unidos respalda la demanda de servicios marinos, mientras que la expansión eólica crea asignaciones para embarcaciones de operación de servicios. Los operadores responden mediante incorporaciones a la flota, rotación de activos y contratos de fletamento a largo plazo, vinculando la inversión al trabajo que las embarcaciones pueden asegurar. Los elevados costos de reemplazo y la incertidumbre en el precio del petróleo moderan esa respuesta al aumentar la exposición de capital y acortar los compromisos de ingresos disponibles para los propietarios. Los proveedores que combinan embarcaciones adecuadas con la ejecución de servicios offshore pueden capturar un alcance contractual más amplio, haciendo del despliegue y la responsabilidad contractual elementos centrales para los rendimientos.
Conclusiones Clave del Informe
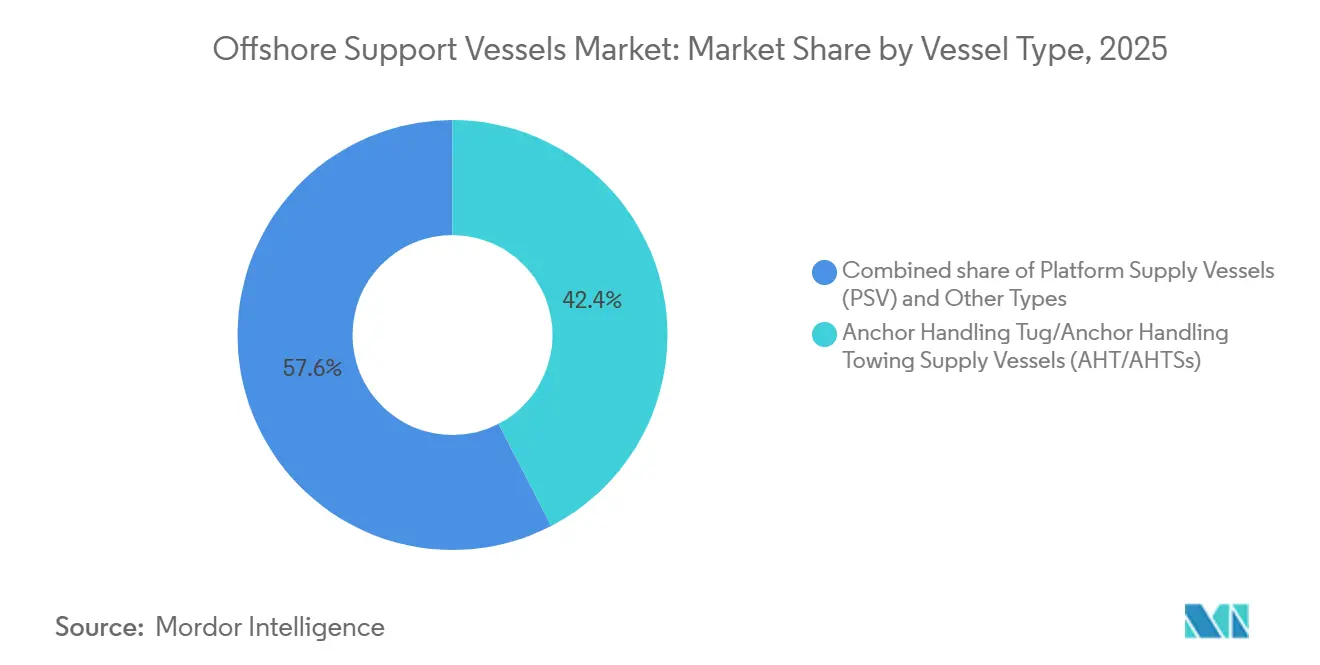
- Entre los tipos de embarcaciones, los remolcadores de manejo de anclas/embarcaciones de suministro con remolque de manejo de anclas (AHT/AHTSs) tuvieron una participación del 42,15% en el mercado de embarcaciones de apoyo offshore en 2026, mientras que otros tipos (MPSV, subsea y tripulación de guardia) tienen previsto crecer más rápido con una CAGR del 9,25% entre 2027 y 2032.
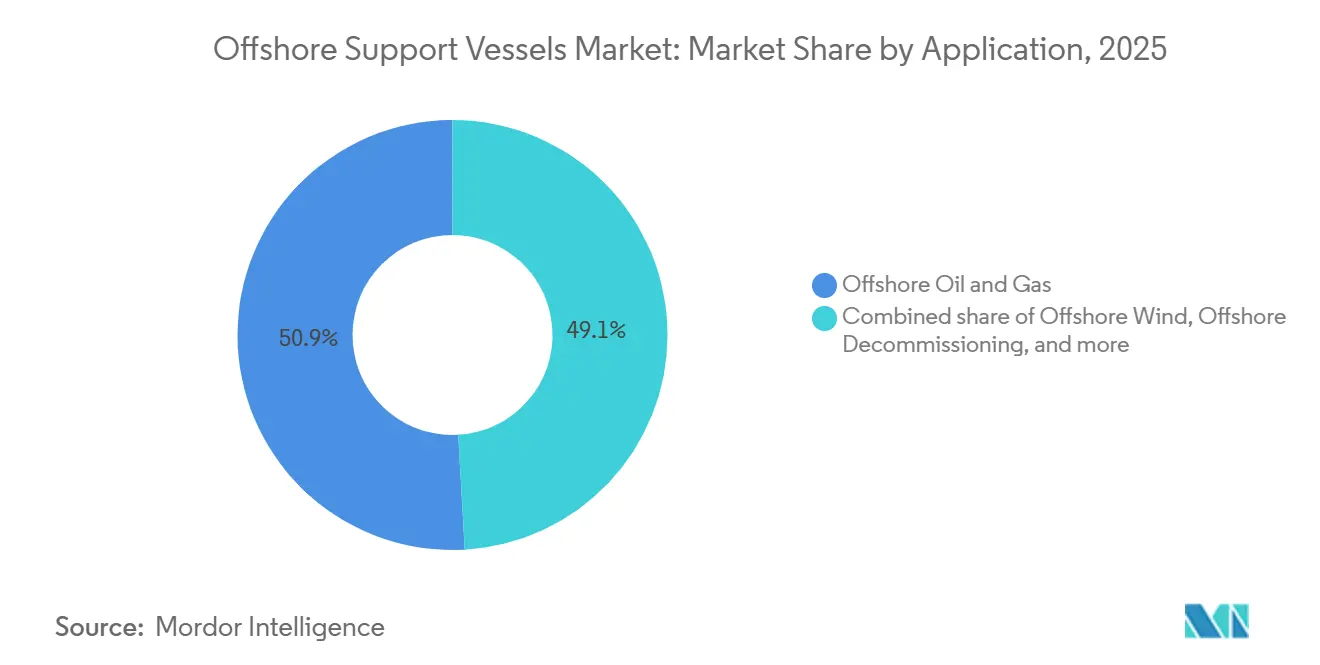
- El petróleo y gas offshore lideró las aplicaciones con una participación del 49,65% del tamaño del mercado de embarcaciones de apoyo offshore en 2026, y se proyecta que la energía eólica offshore crezca más rápido con una CAGR del 15,4% entre 2027 y 2032.
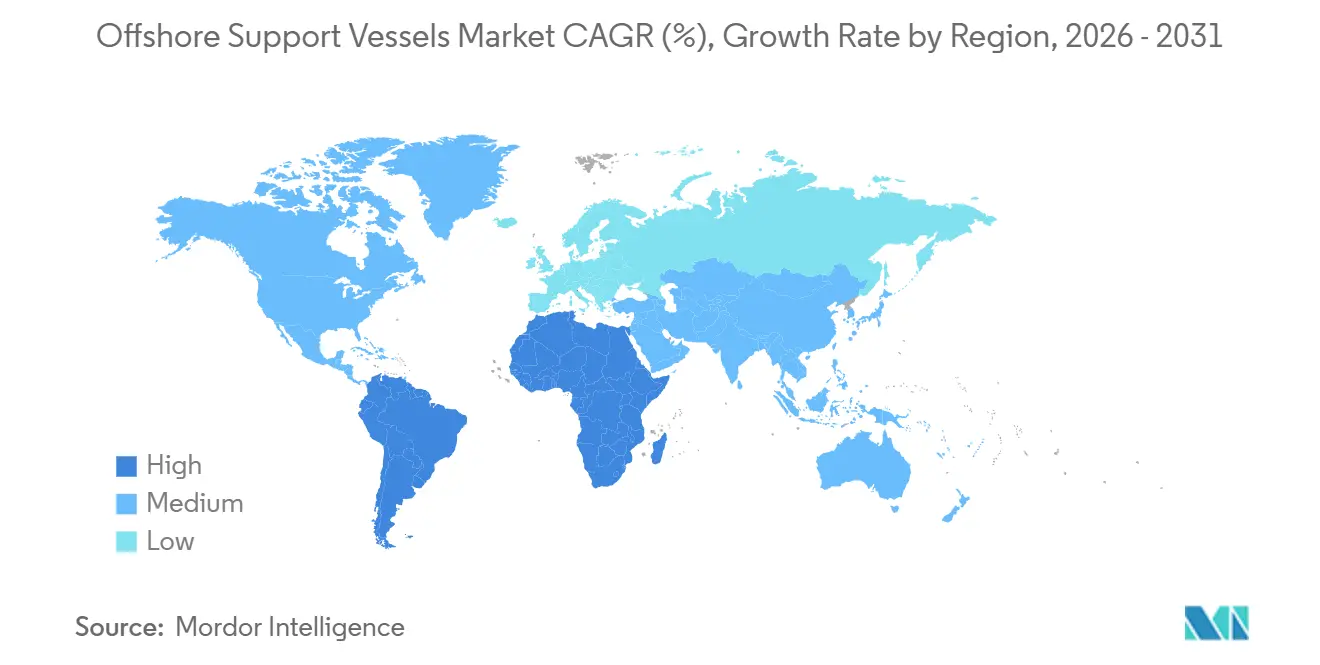
- Por regiones, América del Norte lideró con el 33,56% de los ingresos del mercado en 2026, mientras que Asia-Pacífico tiene previsto crecer más rápido con una CAGR del 8,9% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo alcista en el CAPEX de Exploración y Producción Offshore | +3% | Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Aceleración de las instalaciones de energía eólica offshore | +2.5% | Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Mandatos de desmantelamiento más estrictos | +1.8% | Brasil y el Atlántico Nororiental | Mediano plazo (2-4 años) |
| Auge en los sistemas de producción flotante (FPSO, FLNG) | +2% | Angola, Brasil y los Estados Unidos | Largo plazo (≥ 4 años) |
| Renovación de flota envejecida y demanda de reconversión ecológica | +1% | Áreas de operación offshore en Noruega | Mediano plazo (2-4 años) |
| Optimización de OPEX basada en datos (gemelos digitales, mantenimiento basado en condición) | +0.7% | Áreas de operación offshore en Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo alcista en CAPEX de exploración y producción offshore
El gasto en infraestructura offshore sancionado genera demanda de apoyo marino a medida que los compromisos de capital avanzan hacia el desarrollo de campos. En julio de 2026, ADNOC tomó una decisión de inversión final de 6,2 mil millones de USD para desarrollar el Gas Cap de Umm Shaif en un campo offshore en Abu Dabi, Emiratos Árabes Unidos.[1] El desarrollo incluye 3 paquetes de ingeniería, adquisición y construcción que totalizan 5,1 mil millones de USD para infraestructura offshore. Un programa de perforación de 365 millones de USD también forma parte del compromiso de desarrollo. La construcción de infraestructura y la perforación juntas crean requisitos diferenciados para la ejecución offshore, lo que otorga a los operadores de embarcaciones exposición a múltiples flujos de trabajo dentro de un único desarrollo sancionado.
Aceleración de las instalaciones de energía eólica offshore
La expansión de parques eólicos impulsa la demanda del mercado de embarcaciones de apoyo offshore a través de nuevas conexiones y el posterior compromiso de mantenimiento de los activos generadores. El GWEC reportó 9,3 GW de nueva capacidad eólica offshore conectada a la red en todo el mundo en 2025, un 16% más que en 2024 y el tercer total anual más alto registrado. En agosto de 2025, RWE acordó contratos de fletamento con North Star de al menos 12 años para el Grampian Eagle en el parque Triton Knoll de Gran Bretaña y de al menos 10 años para el Grampian Kestrel en parques eólicos alemanes al norte de Helgoland. Cada contrato incluía una opción de hasta 3 años adicionales. Dichos compromisos vinculan la base eólica instalada con ingresos recurrentes de operaciones y mantenimiento para los operadores de embarcaciones de servicio. Los plazos mínimos de 10 y 12 años comprometen la capacidad de las embarcaciones con los parques eólicos de RWE mucho más allá de la construcción, por lo que la demanda de fletamento sigue a la flota operativa en lugar de los calendarios de instalación.
Mandatos de desmantelamiento más estrictos
Las obligaciones de desmantelamiento crean un requisito de servicios de embarcaciones que se extiende más allá de la vida productiva de un activo offshore. En agosto de 2025, la ANP de Brasil rechazó la solicitud de Petrobras de posponer el inicio del plazo de 6 meses del programa ejecutivo de desmantelamiento de la unidad de almacenamiento y descarga flotante (FSO) Cidade de Macaé hasta que las 3 agencias aprobaran el programa conceptual.[2] La ANP sostuvo que su propia aprobación conceptual inicia el plazo, y que el programa ejecutivo completado se presenta posteriormente a la ANP, la Armada e Ibama. Esa secuencia limita la capacidad del operador de diferir la preparación mientras espera decisiones separadas de las agencias. La guía del Acuerdo 2024-04 de OSPAR estableció la remoción completa como objetivo principal bajo la Decisión 98/3 antes de considerar opciones alternativas de disposición. Los plazos de planificación exigibles y los objetivos de remoción prioritaria convierten, por tanto, las obligaciones de retiro en trabajos programados para embarcaciones.
Auge en sistemas de producción flotante (FPSO, FLNG)
Las decisiones de inversión final (FID) para unidades de producción flotante y de gas natural licuado flotante (FLNG) crean oportunidades para embarcaciones más allá de la instalación de una única estructura offshore. El 22 de junio de 2026, Azule Energy alcanzó la FID para el desarrollo Greater PAJ de Angola, que comprende 17 pozos conectados a una nueva embarcación de producción, almacenamiento y descarga flotante (FPSO) con capacidad de 95.000 barriles de petróleo por día. El desarrollo de pozos asociado convierte a la embarcación de producción en parte de un programa de ejecución offshore más amplio. El 3 de junio de 2026, Delfin Midstream tomó la FID para su primera embarcación FLNG en Luisiana y frente al Golfo de América, con una capacidad de exportación de GNL esperada de 4,4 millones de toneladas métricas anuales. Los compromisos abarcan la producción de petróleo y la licuefacción de gas, ampliando las instalaciones offshore en torno a las cuales pueden desarrollarse los requisitos de servicios marinos. Ambas decisiones fijan el alcance del proyecto en 2026, por lo que la demanda de embarcaciones sigue programas de desarrollo específicos en lugar de las condiciones generales del mercado, apoyando el crecimiento en el mercado de embarcaciones de apoyo offshore.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad del precio del petróleo | -1.2% | Áreas de producción offshore en Malasia | Corto plazo (≤ 2 años) |
| Costos de nuevas construcciones intensivos en capital | -1% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de tripulación experimentada | -0.6% | Europa, América del Sur y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Capacidad limitada de astilleros y altos precios del acero | -0.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta volatilidad en el precio del petróleo
La incertidumbre en el precio del petróleo puede limitar tanto la duración de los compromisos de fletamento como el gasto asociado a ellos. En su revisión del mercado malayo de 2025, Perdana Petroleum señaló que la volatilidad, junto con las presiones geopolíticas y comerciales, impulsó un gasto cauteloso de los clientes y plazos contractuales más cortos. Los acuerdos más cortos dejan menos días futuros de embarcación cubiertos por un compromiso de ingresos firmado. Cada vencimiento también adelanta la siguiente negociación de fletamento, exponiendo al operador antes a la demanda prevaleciente de los clientes. Los operadores de embarcaciones malayos como Perdana enfrentan, en consecuencia, una revisión de precios más frecuente y el riesgo de brechas de empleo mientras asumen el costo de mantener las embarcaciones disponibles.
Costos de nuevas construcciones intensivos en capital
El costo de reemplazar el tonelaje offshore crea una barrera entre la demanda de servicios de embarcaciones y la inversión en capacidad adicional. En 2025, se encargaron globalmente 37 embarcaciones de suministro a plataformas (PSV), embarcaciones de suministro con remolque de manejo de anclas (AHTSs) y embarcaciones de transporte de suministros y tripulación de alta velocidad, un 58% menos que en 2024. Los elevados costos de construcción, la incertidumbre del mercado y la escasa capacidad de los astilleros contribuyeron a esa contracción. Una PSV grande de 5.200 TPM fue valorada en 60 millones de USD en 2025, un 7,1% más en lo que va del año, mientras que una AHTS de 24.000 BHP alcanzó los 82 millones de USD, un 6,8% más. Dado que la construcción precede a los ingresos de la embarcación, los propietarios asumen exposición de capital antes de que comiencen los ingresos por servicios. La renovación de la flota depende, por tanto, de condiciones de fletamento suficientemente sólidas para respaldar los costos de reemplazo, lo que ralentiza la velocidad con que la demanda de servicios puede generar nueva capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embarcación:
Escala de la Flota Operativa y Demanda Subsea ContratadaLos remolcadores de manejo de anclas/embarcaciones de suministro con remolque de manejo de anclas (AHT/AHTS) representaron una participación del 42,15% en el tamaño del mercado de embarcaciones de apoyo offshore en 2026, convirtiéndose en el segmento de tipo de embarcación más grande. China Oilfield Services Limited (COSL) registró 20.918 días de operación de AHTS en el primer semestre de 2026, un 2,3% más interanual y el total más alto entre sus categorías de embarcaciones de apoyo marino. La flota de apoyo marino de la empresa registró un total de 43.814 días de operación durante ese período. Las embarcaciones de manejo de anclas representaron, por tanto, el mayor bloque de empleo de embarcaciones de COSL, con un crecimiento moderado sobre una base de trabajo ya sustancial.
Otros tipos (MPSV, subsea, standby y tripulación) forman el segmento de más rápido crecimiento en el mercado de embarcaciones de apoyo offshore, con una CAGR prevista del 9,25% entre 2027 y 2032. En mayo de 2026, DOF Group ASA ganó contratos de 12 años por un valor cercano a 2 mil millones de USD para 4 nuevas construcciones de apoyo a vehículos operados remotamente (ROV) para Brasil, destinadas a la inspección, mantenimiento y reparación en aguas profundas de Petrobras, con inicio previsto desde 2030.[3] DOF Subsea Brasil es responsable de los contratos, operaciones y servicios. En agosto de 2026, DOF Group ASA anunció 2 adjudicaciones de contratos subsea en Asia-Pacífico utilizando embarcaciones multipropósito y servicios subsea de la región para campañas a lo largo de 2026 y 2027, con una duración combinada estimada de aproximadamente 80 días. Los contratos de nuevas construcciones brasileñas difieren los ingresos por servicios hasta los inicios previstos desde 2030, mientras que las campañas más cortas en Asia-Pacífico ofrecen empleo de embarcaciones en 2026 y 2027.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Demanda de Anclaje en Campos Productores a Medida que se Expande la Capacidad EólicaEl petróleo y gas offshore representó una participación del 49,65% en el mercado de embarcaciones de apoyo offshore en 2026, convirtiéndose en el segmento de aplicación más grande. Noruega contaba con 97 campos en producción a finales de 2025, distribuidos en el Mar del Norte, el Mar de Noruega y el Mar de Barents. Esta huella operativa proporciona a los proveedores de servicios marinos una base geográficamente dispersa de activos offshore que apoyar. La producción en la Plataforma Continental Noruega totalizó 239,2 millones de metros cúbicos estándar de equivalentes de petróleo en 2025, con el gas representando más de la mitad. Para los proveedores que operan en Noruega, la producción liderada por el gas amplía la exposición a la base productiva más allá de la producción de petróleo por sí sola.
La energía eólica offshore es el segmento de aplicación de más rápido crecimiento en el mercado de embarcaciones de apoyo offshore, con una CAGR prevista del 15,4% entre 2027 y 2032. En octubre de 2026, Kongsberg Maritime obtuvo un contrato con IWS Fleet AS, una filial de Integrated Wind Solutions, para el diseño y la tecnología integrada de 4 nuevas embarcaciones de operaciones de servicio de puesta en marcha. La primera entrega está prevista para 2029, y las embarcaciones están diseñadas para la puesta en marcha, operaciones y mantenimiento de parques eólicos. La combinación de estas funciones vincula capacidad adicional de embarcaciones tanto a la puesta en marcha del proyecto como a la fase de servicio posterior. La oportunidad de crecimiento conlleva, por tanto, exposición a la entrega, ya que un compromiso de diseño y equipamiento debe convertirse en una embarcación disponible antes de poder generar ingresos por servicios offshore.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Embarcaciones de Apoyo Offshore en América del Norte
América del Norte representó una participación del 33,56% del mercado de embarcaciones de apoyo offshore en 2026, convirtiéndola en la región más grande. La producción de petróleo promedió 1,981 millones de barriles por día en las áreas de planificación Central y Occidental del Golfo de América en julio de 2026. En junio de 2025, el Grupo de Proyectos Offshore de Oceaneering acordó servicios de embarcaciones para los trabajos esperados de inspección, mantenimiento, reparación e instalación subsea de un operador en el Golfo de América utilizando la MPSV Harvey Deep Sea. Oceaneering fue el fletador, con su contrato de fletamento extendiéndose hasta febrero de 2027. La combinación de una base productora y trabajo subsea contratado respalda oportunidades de servicio vinculadas tanto al mantenimiento de las operaciones offshore como a su desarrollo.
Mercado de Embarcaciones de Apoyo Offshore de Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR prevista del 8,9% entre 2027 y 2032. En mayo de 2026, Numero Uno Marine and Transport anunció 2 adjudicaciones de contratos de fletamento por tiempo de Brunei Shell Petroleum para embarcaciones de suministro a plataformas con posicionamiento dinámico clase 2 (DP2) que apoyan operaciones offshore en Brunéi. En septiembre de 2026, Nippon Yusen Kabushiki Kaisha encargó una embarcación de operación de servicios para la construcción y el mantenimiento de energía eólica offshore en Taiwán y el conjunto de Asia-Pacífico, con entrega prevista alrededor de 2029. La expansión regional tiene, en consecuencia, 2 canales de demanda diferenciados, combinando adjudicaciones de embarcaciones de suministro para campañas de petróleo y gas con inversión en capacidad dedicada de apoyo eólico.
Los parques eólicos offshore del Mar del Norte europeo crean un papel para las embarcaciones de operaciones de servicio (SOV) que permanecen en alta mar durante varios días. El contrato de Vattenfall en 2025 con Louis Dreyfus Armateurs abarcó la construcción, propiedad y operación de hasta 3 SOV para operaciones y mantenimiento, con servicio previsto desde 2027. En América del Sur, los contratos de fletamento de OceanPact con Petrobras en agosto de 2025 cubrieron 4 embarcaciones de apoyo a ROV (RSV) durante 4 años para inspección subsea, mantenimiento, instalación y remoción de equipos, incluyendo la operación de embarcaciones y ROV. La base de proveedores de Oriente Medio y África en el mercado de embarcaciones de apoyo offshore incluye a ADNOC Logistics & Services, con sede en Abu Dabi, que reportó una expansión del fletamento de embarcaciones de apoyo offshore (OSV) en 2025 y es propietaria al 100% del operador de OSV Zakher Marine International Holdings. Vattenfall adquiere capacidad de mantenimiento eólico y Petrobras fleta embarcaciones subsea, mientras que ADNOC Logistics & Services integra la propiedad de embarcaciones a través de una filial, por lo que las contrapartes van desde operadores de activos hasta grupos logísticos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un operador de servicios de embarcaciones offshore que ingresa a cada jurisdicción sin una entidad operativa establecida localmente. La autorización de la empresa, la certificación de embarcaciones y las obligaciones de emisiones afectan a diferentes partes de ese modelo operativo, desde el establecimiento del proveedor hasta mantener un buque elegible para trabajar. Las condiciones de pabellón, arqueo bruto (GT), actividad y ruta determinan qué obligaciones se aplican a una embarcación particular. A partir del año de reporte 2027, el Sistema de Comercio de Emisiones de la UE, neutral en cuanto a pabellón, cubre los buques offshore de al menos 5.000 GT, incluyendo las emisiones completas entre puertos de la UE y dentro de los puertos de la UE, y la mitad entre puertos de la UE y no pertenecientes a la UE.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Guardia Costera de los EE. UU. | DEHSt en la Agencia Federal de Medio Ambiente, para el comercio de emisiones marítimas | Administraciones marítimas bajo el Ministerio de Transporte | ANTAQ | Autoridad General de Transporte |
| Instrumentos clave o dirección | 46 CFR Subcapítulo L para embarcaciones de suministro offshore | Reporte de emisiones de pabellón alemán; FuelEU Maritime para buques comerciales de pasajeros o carga de más de 5.000 GT que hacen escala en puertos de la UE | Reglamento de Supervisión de Seguridad de Buques y obligaciones del sistema de seguridad de la empresa | Resolución 133/2025 de autorización de empresa de navegación | Regulación de gestión de seguridad para buques de pabellón saudí en clases listadas |
| Efecto comercial | Obligaciones de inspección y certificación de embarcaciones | Obligaciones de intensidad de GEI y monitoreo para buques calificados; reporte de pabellón alemán | Sistemas de seguridad y prevención de la contaminación; inspecciones de buques chinos y extranjeros en aguas chinas dentro del alcance | La empresa establecida y administrada en Brasil debe cumplir criterios técnicos, económicos y legales; la autorización entra en vigor con la publicación de su plazo en el Diario Oficial | Obligaciones aplicables de seguridad y prevención de la contaminación para OSV de clase carga de pabellón saudí de al menos 500 GT |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Medio y Sin cambios para los Estados Unidos, China y Arabia Saudita reflejan marcos operativos de inspección y seguridad, con la elegibilidad de cabotaje de los Estados Unidos restringiendo también el trabajo que requiere una habilitación. La calificación Baja de Brasil refleja la necesidad de establecer y administrar una empresa brasileña y obtener la autorización de la ANTAQ bajo la Resolución 133/2025, efectiva a partir de la publicación del plazo de autorización en el Diario Oficial. En septiembre de 2026, la revisión de contratos de fletamento por tiempo de la ANTAQ era un borrador en deliberación para participación pública, por lo que Sin cambios describe el marco de autorización operativo en lugar de una dirección para esa propuesta. La calificación Media de Alemania refleja el reporte de emisiones, mientras que Endurecimiento refleja la extensión adoptada del Sistema de Comercio de Emisiones de la UE para 2027 y las obligaciones de derechos de emisión para buques offshore de al menos 5.000 GT dentro de los viajes y puertos vinculados a la UE cubiertos.
Etapas de la Cadena de Valor
Esta cadena de valor compara cómo el diseño de embarcaciones, la construcción, la integración de equipos y las operaciones de fletamento convierten los requisitos offshore en ingresos para los proveedores. El contrato de octubre de 2025 de Damen con Chomex Marino cubrió 2 remolcadores de apoyo offshore para las operaciones mexicanas planificadas de Woodside Energy, siguiendo la licitación de Woodside para un contrato de fletamento por tiempo de 15 años. Conectar las especificaciones de la embarcación con una función de fletamento definida alinea la decisión de construcción con el servicio previsto, mientras que los riesgos de entrega y operación requieren tratamiento contractual separado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de embarcaciones | Diseñadores de embarcaciones como MMC Ship Design, Damen Shipyards Group y VARD, una filial de Fincantieri | Trabajo de diseño dentro de contratos de construcción de embarcaciones | Desajuste entre la función offshore prevista y la especificación de la embarcación | Definir la función de fletamento antes de congelar el diseño |
| Construcción del casco y equipamiento | Constructores navales como CRIST, Damen Shipyards Group y VARD | Ventas de construcción de embarcaciones | Exposición al calendario de entrega durante la fabricación y el equipamiento | Coordinar los hitos del casco y el equipamiento final |
| Integración de equipos | Proveedores de equipos marinos como Kongsberg Maritime | Ventas de paquetes de equipos | Riesgos de interfaz entre los sistemas del buque y el diseño de la embarcación | Asignar la responsabilidad de integración de sistemas antes de la adquisición de equipos |
| Fletamento de embarcaciones y prestación de servicios | Propietarios y operadores de embarcaciones como DOF Group ASA y Seacor Marine Holdings Inc. | Ingresos por flete de fletamento y contratos de servicio | Días de embarcación no asignados y exposición a costos operativos | Alinear la duración del fletamento y la asignación de costos con el empleo de la embarcación |
| Fuente: Mordor Intelligence | ||||
Seacor Marine Holdings Inc. reconoce los ingresos de las embarcaciones diariamente a través de las tarifas de flete bajo contratos de fletamento por tiempo y a casco desnudo. Bajo sus contratos de fletamento por tiempo, paga los gastos operativos, excluyendo típicamente el combustible, mientras que los clientes de fletamento a casco desnudo asumen los gastos operativos y los riesgos operativos. Para la misma embarcación propia y la misma tarifa diaria, un fletamento por tiempo deja a Seacor asumiendo los costos corrientes que los clientes de fletamento a casco desnudo pagan, por lo que su exposición a los ingresos difiere según la forma de fletamento.
Panorama Competitivo
Concentración del Mercado
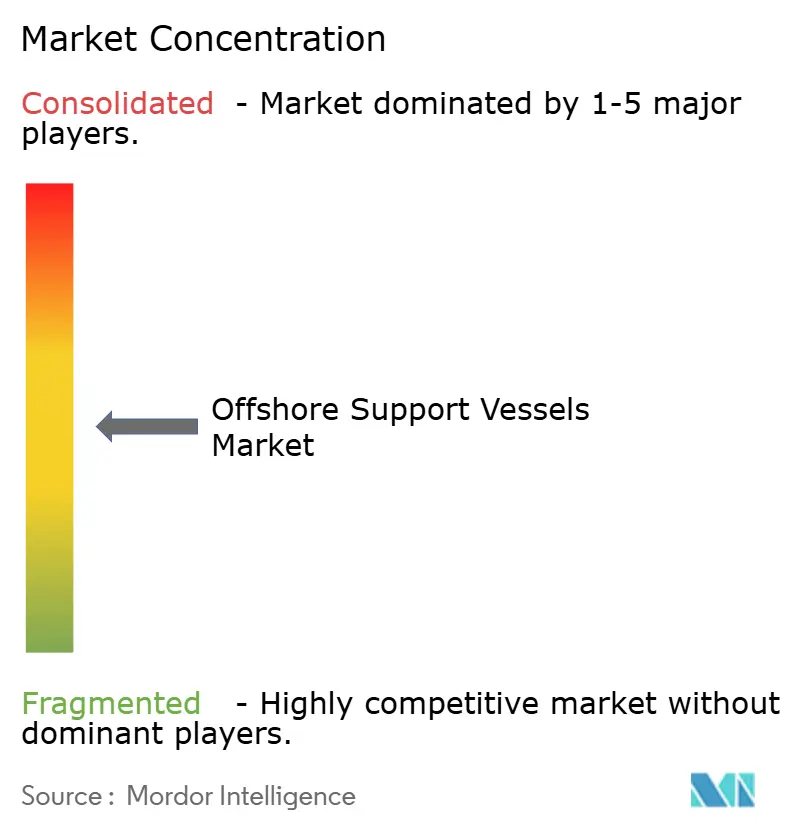
La competencia combina grupos de flotas multinacionales con proveedores de funciones especializadas de embarcaciones, creando una base de proveedores diferenciada y moderadamente fragmentada. BOURBON Maritime SAS opera embarcaciones de suministro a plataformas y de manejo de anclas, mientras que DOF Denmark A/S proporciona servicios marinos offshore como filial de DOF Group ASA. Seacor Marine Holdings Inc. apoya el transporte, la construcción y el trabajo subsea en todo el mundo, mientras que Edison Chouest Offshore LLC opera embarcaciones de suministro y multipropósito para requisitos de aguas profundas globales y del Golfo de los EE. UU. En abril de 2026, BOURBON reportó la incorporación de 13 embarcaciones de apoyo offshore desde el inicio del año, valoradas en más de 180 millones de USD. Las 13 incorporaciones de BOURBON en menos de 4 meses demuestran una rápida expansión de la flota, mientras que las embarcaciones multipropósito de Edison Chouest y los servicios subsea de Seacor distinguen sus ofertas por el trabajo que pueden realizar.
La renovación de la flota puede cambiar la combinación de capacidad sin depender de un aumento en el número de embarcaciones propias. En 2025, Seacor Marine Holdings Inc. vendió 7 embarcaciones, generando 64,6 millones de USD en ganancias. La empresa describió las embarcaciones vendidas como mínimamente acumulativas para su negocio y utilizó los ingresos de la venta principalmente para financiar la construcción de 2 grandes embarcaciones de suministro a plataformas. Ese enfoque concentra el capital en una clase de servicio seleccionada, por lo que su caso de inversión descansa en el poder de generación de ingresos de las embarcaciones de reemplazo y el calendario de entrega, así como en los rendimientos de la disposición de los buques existentes.
Swire Pacific Limited salió de las operaciones de embarcaciones offshore cuando Tidewater Inc. completó su adquisición de Swire Pacific Offshore el 22 de abril de 2022, añadiendo las 50 embarcaciones de la filial a su flota. Edison Chouest Offshore LLC construyó y botó el híbrido ECO Liberty el 28 de junio de 2025, para el apoyo planificado del proyecto Empire Wind de Equinor en Nueva York. Bajo 46 CFR 67.19, los buques construidos en los EE. UU. pueden ser elegibles para una habilitación de cabotaje que permita el comercio de cabotaje y el remolque, sujeto a documentación, propiedad y otras restricciones. La expansión de la flota liderada por adquisiciones y la construcción nacional crean, por tanto, diferentes vías de entrada, siendo esta última útil cuando el trabajo requiere elegibilidad de cabotaje. Los competidores necesitan una embarcación adecuada para la asignación y una estructura operativa elegible, lo que hace que la capacidad técnica por sí sola sea una vía incompleta para el trabajo restringido.
Líderes de la Industria de Embarcaciones de Apoyo Offshore
-
BOURBON Maritime SAS
-
DOF Denmark A/S
-
Seacor Marine Holdings Inc.
-
Edison Chouest Offshore LLC
-
Swire Pacific Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embarcaciones de Apoyo Offshore Empresas cubiertas en este informe
- BOURBON Maritime SAS
- DOF Denmark A/S
- Seacor Marine Holdings Inc.
- Edison Chouest Offshore LLC
- Swire Pacific Limited
- Tidewater Inc.
- Harvey Gulf International Marine LLC
- Solstad Offshore ASA
- Hornbeck Offshore Services Inc.
- PACC Offshore Services Holdings Ltd.
- DOF Group ASA
- Vroon Offshore Services BV
- Sea1 Offshore Inc.
- Havila Shipping ASA
- Eidesvik Offshore ASA
- Vallianz Holdings Limited
- Companhia Brasileira de Offshore (CBO)
- Zakher Marine International
- Damen Shipyards Group
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina las oportunidades de fletamento de embarcaciones solicitadas por Petrobras en Brasil. El 16 de octubre de 2026, la empresa estaba recibiendo propuestas para 2 clases de PSV y una unidad de mantenimiento y seguridad (UMS). La especificación de UMS de Petrobras describe una unidad diseñada para mantener posición offshore en Brasil mientras está conectada por pasarela a una instalación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Capacidad de fletamento PSV 3000 | Solicitud de al menos una PSV 3000 en los lotes A y B | Petrobras / servicios de suministro a plataformas | Estructurar una oferta de fletamento en torno a tonelaje PSV 3000 adecuado | Asegurar el control de una embarcación PSV 3000 adecuada | Operadores brasileños de PSV como Grupo CBO |
| Capacidad de fletamento PSV 4500 | Solicitud de al menos una PSV 4500 en los lotes A a E | Petrobras / servicios de suministro a plataformas | Apuntar a la clase de embarcación y la estructura de lotes especificadas | Acceso a la clase PSV solicitada | Operadores brasileños de PSV como Grupo CBO |
| Contrato de fletamento de apoyo de mantenimiento y seguridad | Solicitud de fletamento de una Unidad de Mantenimiento y Seguridad | Petrobras / apoyo de mantenimiento offshore | Combinar una unidad apropiada con una oferta de servicio de fletamento definida | Obtener el control de una unidad de mantenimiento y seguridad apropiada | Operadores especializados de fletamento de apoyo de mantenimiento |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de fletamento específica para embarcaciones a un comprador offshore identificado. Las solicitudes paralelas de PSV permiten a los operadores hacer coincidir su posición de flota con una clase y estructura de lotes definidas. Eso favorece a los proveedores capaces de comprometer el tonelaje solicitado, ya que una oferta dependiente de asegurar primero una embarcación añade otra dependencia de ejecución.
Desarrollos recientes de la industria en Mercado de Embarcaciones de Apoyo Offshore
- Oct 2026: Kongsberg Maritime aseguró un contrato de diseño y tecnología integrada con IWS Fleet AS, una filial de Integrated Wind Solutions, para 4 nuevas embarcaciones de operación de servicios de puesta en marcha de energía eólica offshore. La primera entrega está prevista para 2029.
- Oct 2026: DOF Group ASA ganó un contrato de desmantelamiento subsea de un operador del Mar del Norte que cubre gestión de proyectos, ingeniería, ejecución offshore y disposición para la remoción de infraestructura subsea y limpieza del lecho marino en múltiples campos offshore. La ejecución offshore está programada para el primer trimestre de 2027 utilizando una de las embarcaciones de apoyo a la construcción de DOF.
- Sep 2026: Nippon Yusen Kabushiki Kaisha encargó una SOV a PaxOcean Group para la construcción y el mantenimiento planificados de energía eólica offshore en Taiwán y la región más amplia de Asia-Pacífico. La entrega está prevista alrededor de 2029, con despliegue planificado bajo una asociación con IOVTEC Co., Ltd. y Hsin Chien Marine Co., Ltd.
Mercado de Embarcaciones de Apoyo Offshore Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de embarcaciones de apoyo offshore mide el gasto anual mundial en fletamento de embarcaciones y servicios operativos que proporcionan transporte marino, suministro, remolque, anclaje, standby, tripulación, apoyo subsea y multipropósito para proyectos de energía offshore y relacionados. Es el ingreso anual que los propietarios u operadores de embarcaciones obtienen de clientes offshore.
Exclusiones del alcance: Las embarcaciones navales, las embarcaciones de trabajo en vías navegables interiores, la logística terrestre y los servicios portuarios facturados fuera de los contratos de tarifa diaria de OSV, así como la construcción de embarcaciones y las ventas de activos, están excluidos.
Descripción General de la Segmentación
- Por Tipo de Embarcación
- Remolcadores de Manejo de Anclas/Embarcaciones de Suministro y Remolque de Anclas (AHT/AHTS)
- Embarcaciones de Suministro a Plataformas (PSV)
- Otros Tipos (MPSV, Submarino, Guardia y Tripulación)
- Por Aplicación
- Petróleo y Gas Offshore
- Energía Eólica Offshore
- Desmantelamiento Offshore
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Noruega
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Nigeria
- Angola
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como las perspectivas de producción del Golfo de América de la Administración de Información Energética de EE. UU. y el directorio de campos de la Oficina de Gestión de Energía Oceánica, ayudan a relacionar los inicios de campos, la producción y los desarrollos subsea con la demanda de servicios de embarcaciones. El informe de energía eólica offshore del Consejo Global de Energía Eólica hace seguimiento de la capacidad instalada y las adiciones que respaldan los requisitos de servicios eólicos. La revisión de la Autoridad de Transición del Mar del Norte documenta los plazos y las presiones de costos del desmantelamiento, mientras que la Revisión del Transporte Marítimo 2025 de la UNCTAD proporciona contexto global sobre la flota y la antigüedad de las embarcaciones para las verificaciones de oferta y renovación.
Los informes anuales de las empresas, los registros regulatorios, los materiales para inversores, los anuncios de contratos y la prensa marítima y energética de reputación pueden complementar estos indicadores públicos al describir los ingresos por fletamento, los días de operación, las tarifas diarias, la utilización de la flota, la duración de los contratos y la inversión en embarcaciones. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a propietarios y operadores de embarcaciones, clientes de petróleo y gas offshore y eólico offshore, contratistas de desmantelamiento y especialistas en servicios marinos de APAC, EMEA y las Américas. Sus aportaciones pondrían a prueba la evidencia secundaria sobre tarifas de fletamento, utilización, costos operativos y asignaciones de embarcaciones, aclararían las brechas en la cobertura regional o de servicios y triangularían los supuestos donde los datos publicados de flota o contratos no resuelven un indicador de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores menores: 21% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con los ingresos globales anuales provenientes de fletamentos de embarcaciones offshore y servicios operativos, y luego verifica los totales seleccionados contra resúmenes muestreados de propietarios de embarcaciones y tarifas diarias de fletamento multiplicadas por los días de embarcación empleados. Los inicios y la producción de campos de petróleo y gas offshore, las instalaciones y la capacidad operativa de energía eólica offshore, los calendarios de desmantelamiento, la flota activa y la utilización, las tarifas de fletamento, y la actividad de nuevas construcciones o renovaciones indican la demanda, los precios de los servicios y la capacidad disponible. La evidencia histórica se compara entre años y regiones, mientras que las participaciones se construyen a partir de los ingresos por servicios asociados con AHT/AHTS, PSV, otras clases de embarcaciones, petróleo y gas, eólico, desmantelamiento, otros trabajos offshore y cada región. El análisis de escenarios proyecta estos indicadores hacia adelante bajo diferentes condiciones de calendario de proyectos, utilización y tarifas, con los encuestados primarios verificando si las trayectorias variables reflejan patrones prácticos de contratación y despliegue. Cuando un resumen de ingresos muestreado o una estimación de tarifa diaria es incompleto, el analista registra los días de embarcación o el período de contrato no cubiertos, prueba una tarifa o rango de utilización alternativo frente a evidencia independiente de flota y proyectos, y retiene solo la porción respaldada en la verificación cruzada.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan la evidencia de propietarios y operadores con señales independientes de la actividad de campos offshore, instalaciones eólicas, calendarios de desmantelamiento, despliegue de flota y contratos reportados, luego investigan valores atípicos y reconcilian diferencias materiales en tarifas, utilización, plazos y cobertura. Una segunda revisión verifica las fechas de las fuentes, las unidades, los cálculos, los totales de segmentos y regiones, y la coherencia entre la base histórica y los supuestos de previsión. Las anomalías no resueltas desencadenan una verificación de fuentes o un nuevo contacto con el encuestado antes de la aprobación final. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material de proyecto, regulatorio, de flota o de mercado modifica un insumo, y recibe una revisión previa a la entrega antes de cada publicación.
Tamaño del Mercado Global de Embarcaciones de Apoyo Offshore de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de embarcaciones de apoyo offshore mide el gasto anual mundial en fletamento de embarcaciones y servicios operativos que proporcionan transporte marino, suministro, remolque, anclaje, standby, tripulación, apoyo subsea y multipropósito para proyectos de energía offshore y relacionados.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El análisis de escenarios proyecta estos indicadores hacia adelante bajo diferentes condiciones de calendario de proyectos, utilización y tarifas, con los encuestados primarios verificando si las trayectorias variables reflejan patrones prácticos de contratación y despliegue.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,95 mil millones de USD (2027) | |
| Global Consultancy A | 17,45 mil millones de USD (2025) | En su base de 2025, esta estimación es un 30,1% inferior al valor de este informe para 2027 de 24,95 mil millones de USD, 2 años después. Su trayectoria publicada aumenta tras la valoración de 2025, por lo que el año de medición anterior se sitúa por debajo del año de comparación 2027 del informe. |
| Global Consultancy B | 20,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 17,8% inferior al valor de este informe para 2027 de 24,95 mil millones de USD, 2 años después. Su serie publicada aumenta tras la valoración de 2025, por lo que el año de medición anterior se sitúa por debajo del año de comparación 2027 del informe. |
Los analistas de Mordor Intelligence triangulan la evidencia de propietarios y operadores con señales independientes de la actividad de campos offshore, instalaciones eólicas, calendarios de desmantelamiento, despliegue de flota y contratos reportados, luego investigan valores atípicos y reconcilian diferencias materiales en tarifas, utilización, plazos y cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del tamaño del mercado de embarcaciones de apoyo offshore?
Se proyecta que el tamaño alcance los 36,36 mil millones de USD para 2032, registrando una CAGR del 7,82% entre 2027 y 2032.
¿Por qué se está expandiendo la demanda de servicios de embarcaciones offshore?
El compromiso offshore de gas de ADNOC de 6,2 mil millones de USD en julio de 2026 en los Emiratos Árabes Unidos y las 9,3 GW de adiciones de energía eólica offshore conectadas a la red en todo el mundo en 2025 respaldan la demanda de servicios de embarcaciones.
¿Qué tipo de embarcación lidera los servicios de apoyo offshore?
Los remolcadores de manejo de anclas/embarcaciones de suministro con remolque de manejo de anclas (AHT/AHTSs) lideraron con el 42,15% de los ingresos del mercado en 2026.
¿Qué empresas compiten en los servicios de embarcaciones offshore?
BOURBON Maritime SAS, DOF Denmark A/S, Seacor Marine Holdings Inc. y Edison Chouest Offshore LLC se encuentran entre los operadores.
¿Qué limita la expansión de la flota en los servicios de apoyo offshore?
Los elevados costos de reemplazo limitan la inversión en la flota. Una PSV de 5.200 TPM fue valorada en 60 millones de USD en 2025, un 7,1% más en lo que va del año.
¿Qué regiones lideran los ingresos y el crecimiento de las embarcaciones offshore?
América del Norte tuvo el 33,56% de los ingresos del mercado en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 8,9% entre 2027 y 2032.