
Taille et part du marché de l'éducation-tourisme en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 22.18 Milliards de dollars |
| Taille du Marché (2026) | 22.55 Milliards de dollars |
| Taille du Marché (2031) | 31.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.21 % |
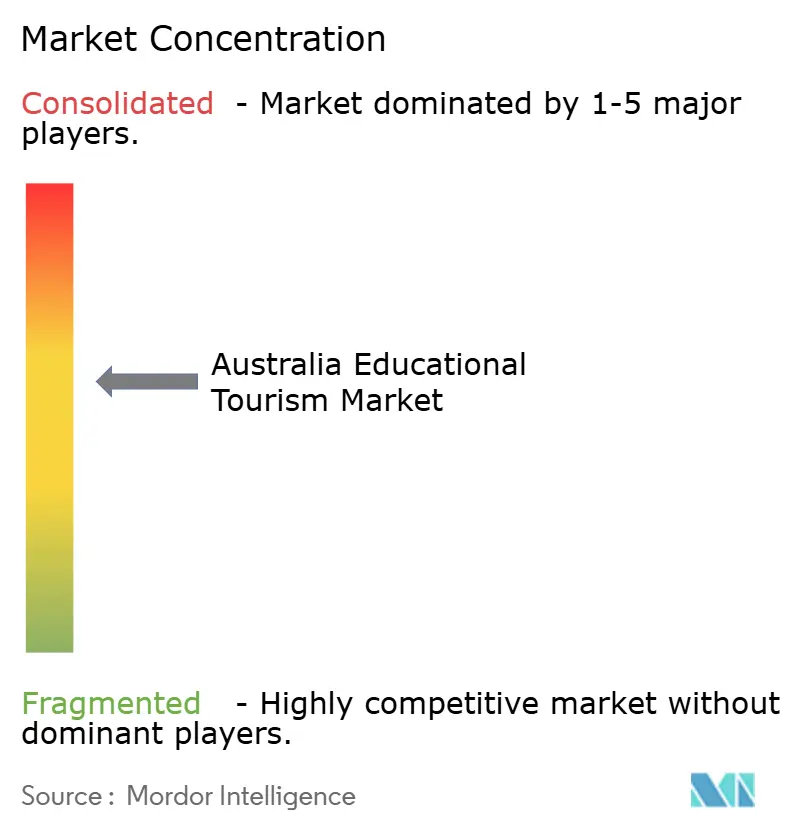
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation-tourisme en Australie par Mordor Intelligence
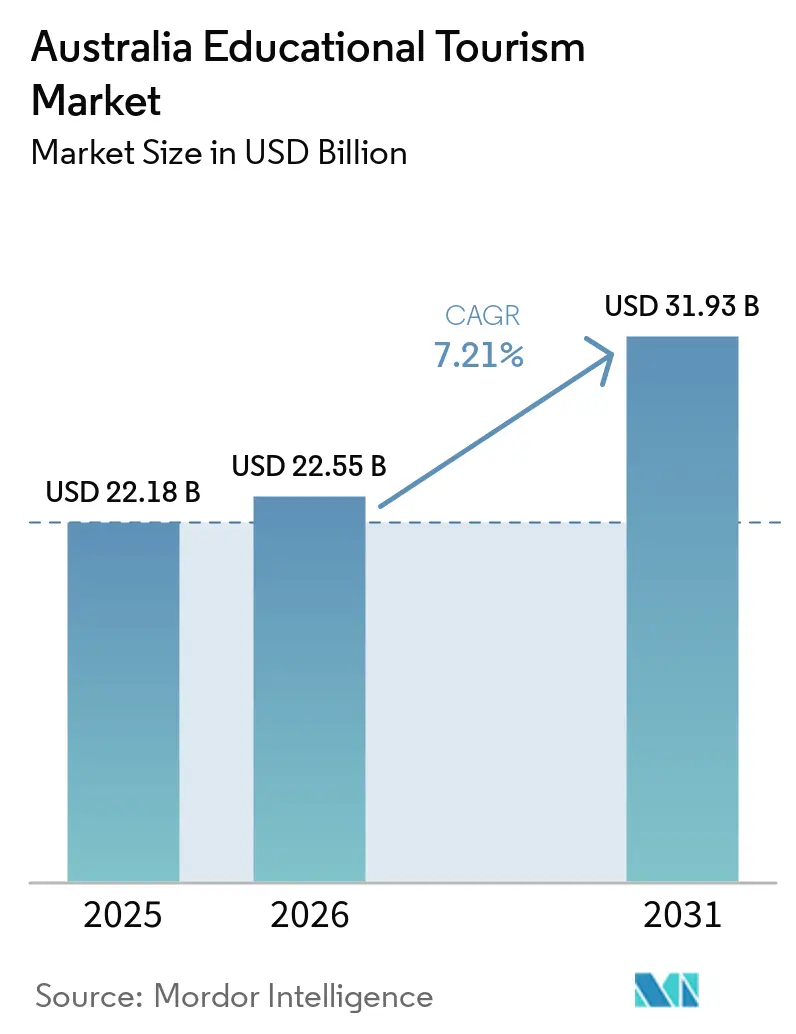
Le marché de l'éducation-tourisme en Australie devrait croître de 22,18 milliards USD en 2025 à 22,55 milliards USD en 2026 et devrait atteindre 31,93 milliards USD d'ici 2031 à un CAGR de 7,21 % sur la période 2026-2031. En 2025, le secteur de l'éducation internationale a contribué 55 milliards AUD (36,86 milliards USD) en exportations de voyages liés à l'éducation, maintenant sa position de principal secteur exportateur. Les inscriptions d'étudiants internationaux ont dépassé 850 000 en 2025, portées par les voyages pour l'obtention de diplômes, la mobilité travail-études et les voyages académiques nationaux. L'Inde et la Chine représentaient 40 % des étudiants internationaux en 2026, influençant les stratégies de recrutement, les offres de produits et la planification des capacités. La délivrance record de visas vacances-travail au cours de l'exercice 2024-25 a élargi le marché au-delà des étudiants en cursus diplômant pour inclure la demande de cours courts et de voyages mixtes. Cependant, le durcissement des réglementations en matière de visas et les pénuries de logements créent des défis. La croissance favorise de plus en plus les prestataires dotés d'une forte conformité, de marques crédibles et de partenariats en matière d'hébergement[1].
Principaux enseignements du rapport
- Par groupe d'âge, le segment des 26 - 40 ans détenait 35,44 % de la part du marché de l'éducation-tourisme en Australie en 2025, tandis que le segment des 13 - 25 ans devrait croître à un CAGR de 8,46 % jusqu'en 2031.
- Par type d'éducation, le post-diplôme représentait 36,13 % de la part du marché de l'éducation-tourisme en Australie en 2025 et devrait également enregistrer la croissance la plus rapide à un CAGR de 8,15 % jusqu'en 2031.
- Par durée de cours et de programme, les programmes à long terme représentaient 46,53 % de la valeur du marché de l'éducation-tourisme en Australie en 2025, tandis que les programmes à moyen terme devraient se développer à un CAGR de 7,81 % jusqu'en 2031.
- Par canal de réservation, les agents éducatifs et les conseillers représentaient 45,81 % de la part du marché de l'éducation-tourisme en Australie en 2025, tandis que les plateformes en ligne et numériques devraient connaître la croissance la plus rapide à un CAGR de 8,91 % jusqu'en 2031.
- Par type de tourisme, le tourisme international représentait 75,43 % de la taille du marché de l'éducation-tourisme en Australie en 2025, tandis que le tourisme national devrait progresser à un CAGR de 7,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'éducation-tourisme en Australie
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le solide secteur d'exportation éducative de l'Australie soutient une croissance durable de l'éducation-tourisme | +1.8% | Concentration en Nouvelle-Galles du Sud et en Victoria | Long terme (≥ 4 ans) |
| La demande croissante de la Chine et de l'Inde accélère la mobilité entrante des étudiants | +1.4% | Asie de l'Est et Asie du Sud | Moyen terme (2-4 ans) |
| La demande mixte travail-études-voyage croît, soutenue par les programmes de visa vacances-travail | +0.8% | Notamment le Royaume-Uni, la France, l'Irlande, l'Indonésie et la Chine | Moyen terme (2-4 ans) |
| Les stratégies nationales d'éducation assurent la stabilité réglementaire et supervisent l'expansion du secteur | +0.5% | National, avec des gains précoces dans les universités régionales et les TAFEs | Long terme (≥ 4 ans) |
| La proximité géographique avec l'Asie réduit les coûts de voyage et améliore l'accessibilité | +0.5% | Cœur Asie-Pacifique, avec des retombées vers l'Asie du Sud et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Les programmes STEM et environnementaux distinctifs de l'Australie la distinguent comme destination unique | +0.6% | Notamment l'Inde, l'Asie du Sud-Est et la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le solide secteur d'exportation éducative de l'Australie soutient une croissance durable de l'éducation-tourisme
L'Australie est un pôle mondial pour les étudiants internationaux, avec des exportations de voyages liés à l'éducation qui devraient croître significativement d'ici 2025[2]. Cela reflète un solide modèle d'exportation où les frais de scolarité, les dépenses locales et les contributions à la recherche se combinent en un actif économique unifié. Le secteur soutient également un emploi substantiel à travers le pays, renforçant son importance au-delà de l'économie éducative au sens large. Un aspect notable est qu'une part significative des recettes d'exportation au cours de l'exercice 2024-25 a été générée par des étudiants internationaux participant au marché du travail australien. Leur contribution renforce la durabilité du secteur, améliore les taux de rétention et étend les bénéfices économiques au-delà des programmes académiques.
La demande croissante de la Chine et de l'Inde accélère la mobilité entrante des étudiants
La Chine est restée la principale source d'étudiants internationaux en Australie, suivie de l'Inde, les deux pays représentant une part significative de la base d'inscriptions. Dans un changement notable, l'Inde a dépassé la Chine dans les approbations mensuelles de visas étudiants, reflétant l'évolution des tendances de mobilité. Les revenus d'exportation éducative provenant de ces pays ont souligné leur rôle essentiel dans le marché de l'éducation-tourisme en Australie. Un déclin des candidatures à l'enseignement supérieur en provenance de Chine a déplacé l'attention vers l'Inde et l'Asie du Sud-Est pour les futures inscriptions. Ce changement incite les prestataires à mettre davantage l'accent sur de meilleures conversions, la qualité de la conformité et l'alignement des programmes avec la demande liée à la migration en provenance d'Inde.
La demande mixte travail-études-voyage croît, soutenue par les programmes de visa vacances-travail
L'Australie a considérablement élargi son marché de l'éducation-tourisme en délivrant un nombre record de visas vacances-travail au cours de l'exercice 2024-25. Les changements de politique mis en œuvre depuis 2021, tels que l'augmentation des limites d'âge pour les pays partenaires et un accès facilité pour les ressortissants du Royaume-Uni, ont élargi le vivier de voyageurs combinant travail et programmes éducatifs courts. Beaucoup de ces visiteurs s'inscrivent à des cours d'anglais de courte durée, des certificats ou des programmes axés sur les compétences sans avoir besoin d'un visa étudiant, stimulant la croissance dans les segments de courte durée. Une augmentation notable de 50,6 % des octrois de visas vacances-travail indonésiens au cours de la même période met en évidence la demande inexploitée d'Asie du Sud-Est pour des offres mixtes d'éducation et de voyage. Les prestataires proposant des forfaits intégrés, incluant la formation en anglais, les modules de formation professionnelle, les expériences régionales et l'hébergement, sont bien positionnés pour répondre à ce segment en expansion au sein du marché de l'éducation-tourisme en Australie.
Les stratégies nationales d'éducation assurent la stabilité réglementaire et supervisent l'expansion du secteur
Le Registre du Commonwealth des établissements et des cours pour les étudiants étrangers garantit des normes de qualité pour l'éducation internationale en Australie, la distinguant des alternatives moins coûteuses. La TEQSA et l'ASQA réglementent les prestataires d'enseignement supérieur et de formation professionnelle, offrant un cadre de conformité structuré malgré des règles migratoires plus strictes. La supervision publique, reflétée dans des politiques telles que la Direction ministérielle n° 115, le cadre de l'étudiant authentique et le gel des nouvelles inscriptions au CRICOS pour de nombreux prestataires de formation professionnelle jusqu'en 2026, vise à maintenir la qualité des prestataires et la crédibilité du système. Cet environnement réglementaire favorise les universités établies, les TAFEs publics et les grands opérateurs de passerelles, car ils gèrent les complexités de conformité plus efficacement que les nouveaux entrants plus petits[3]. Au fil du temps, cette approche renforce la confiance dans les marques et favorise une croissance maîtrisée parmi les établissements régionaux et les prestataires publics, évitant une expansion incontrôlée par des opérateurs plus faibles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le durcissement des politiques d'immigration a considérablement réduit les approbations de visas étudiants internationaux | -1.2% | Asie du Sud et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Les pénuries de logements étudiants limitent la capacité d'expansion des inscriptions | -0.8% | Nouvelle-Galles du Sud et Victoria, s'étendant au Queensland | Moyen terme (2-4 ans) |
| Le déclin des demandes de visa de formation professionnelle a affaibli les filières de tourisme éducatif de longue durée | -0.7% | Asie du Sud et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Les destinations concurrentes offrent des coûts inférieurs et des procédures de visa plus simples | -0.5% | Principaux marchés sources, notamment l'Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le durcissement des politiques d'immigration a considérablement réduit les approbations de visas étudiants internationaux
Les changements de politique introduits depuis fin 2023 ont perturbé les conversions de visas et accru les difficultés sur le marché de l'éducation-tourisme en Australie, affectant particulièrement l'Asie du Sud et l'Asie du Sud-Est. Les demandes de visa étudiant indien ont considérablement diminué, avec une baisse correspondante des octrois de visas sur la même période. Les frais de demande de visa étudiant ont augmenté en juillet 2024 et à nouveau en juillet 2025, faisant de l'Australie la destination la plus coûteuse au monde et réduisant la demande pour les cours de courte durée. Des taux de refus élevés dans certains marchés sources ont mis sous pression les candidats authentiques, les amenant à reconsidérer le calendrier, l'accessibilité financière et les préférences de destination. Ces mesures visent à éliminer les prestataires faibles et les candidatures non authentiques, mais ont réduit le vivier pour le tourisme éducatif, notamment dans les segments tributaires d'un traitement efficace des visas[4].
Les pénuries de logements étudiants limitent la capacité d'expansion des inscriptions
Le logement reste un goulot d'étranglement important sur le marché de l'éducation-tourisme en Australie, car l'offre de lits n'a pas suivi le rythme de la croissance des inscriptions. La disponibilité des résidences étudiantes dédiées est limitée, la Nouvelle-Galles du Sud faisant face à une situation plus tendue que la moyenne nationale. Sydney a connu de fortes hausses des loyers en résidences étudiantes dédiées, s'ajoutant aux pressions sur le coût de la vie dans un contexte de contrôles financiers plus stricts pour les visas. Les politiques gouvernementales lient désormais la flexibilité des inscriptions aux progrès en matière de logements étudiants, faisant de l'hébergement un facteur de contrôle de capacité essentiel. Ce problème est le plus prononcé à Sydney et Melbourne, mais affecte également d'autres pôles éducatifs. Les prestataires se disputent les étudiants qui attendent de plus en plus des solutions d'hébergement claires avant de voyager.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par groupe d'âge : la demande des actifs ancre les inscriptions, la cohorte des jeunes s'accélère
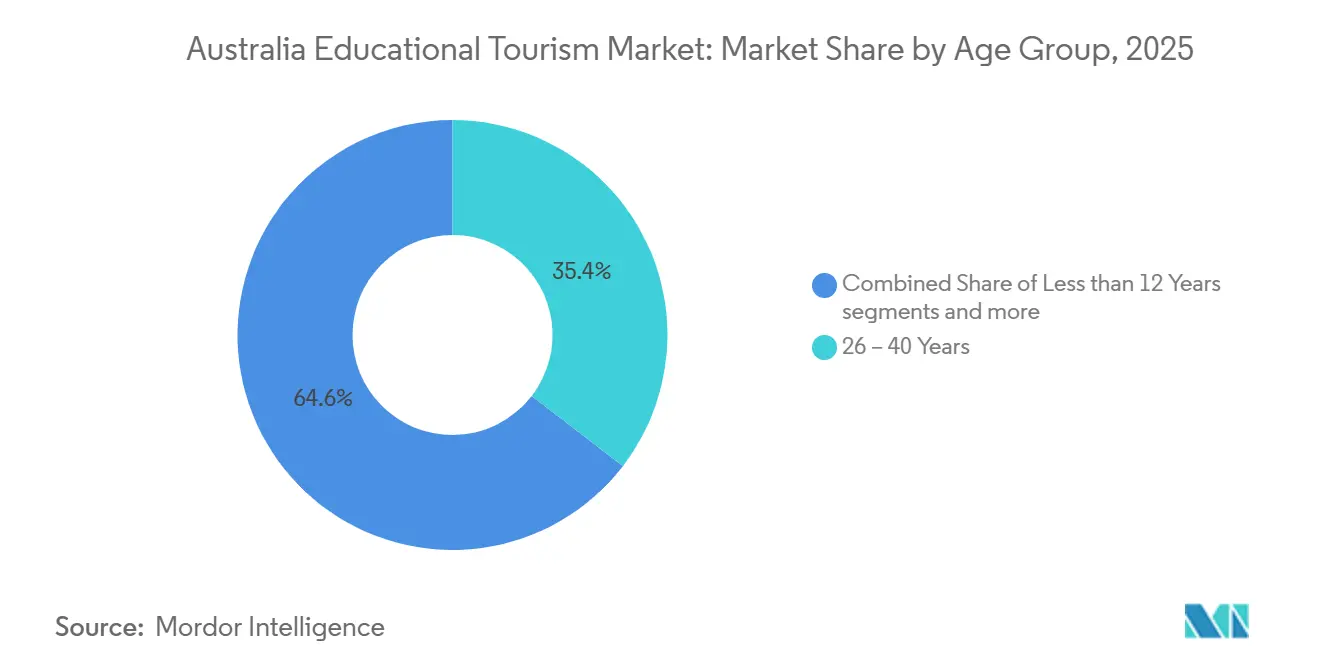
Le groupe d'âge des 26 - 40 ans représentait 35,44 % du marché de l'éducation-tourisme en Australie en 2025, en faisant le segment le plus important. Ce groupe est fortement lié à la mobilité postdiplôme, à la reconversion professionnelle et à la planification migratoire. La demande des ressortissants indiens et chinois met en évidence le lien entre éducation, droits au travail, employabilité et accès aux marchés du travail urbains. Leur intérêt pour des domaines tels que le management, les technologies de l'information et les sciences de la santé favorise des séjours plus longs et des dépenses plus élevées. L'accord de coopération économique et commerciale Australie-Inde renforce l'attrait de ce segment en offrant jusqu'à 4 ans de droits au travail post-études pour les titulaires d'un doctorat, attirant des professionnels en quête d'une éducation de qualité et d'une mobilité future. Ce groupe d'âge reste un moteur clé de la demande sur le marché.
Le segment des 13 - 25 ans devrait croître à un CAGR de 8,46 % jusqu'en 2031, en faisant le groupe d'âge à la croissance la plus rapide. Cette croissance est soutenue par les voyages scolaires en groupe, les passerelles vers les études de premier cycle, les programmes de fondation et l'entrée directe à l'université, notamment en provenance d'Asie du Sud, d'Asie du Sud-Est et de Chine. Les collèges passerelles et les systèmes de recrutement numérique facilitent davantage l'accès pour les candidats plus jeunes. Le segment des moins de 12 ans, bien que modeste, bénéficie des échanges scolaires et des programmes de voyages éducatifs structurés, notamment dans le Queensland et en Nouvelle-Galles du Sud. Le segment des plus de 40 ans reste de niche mais se développe progressivement grâce à la formation des cadres, aux cours de développement professionnel et aux anciens étudiants revenant pour de courts programmes postdiplôme.

Par type d'éducation : les programmes postdiplôme dominent, le segment des passerelles se développe
Le post-diplôme représentait 36,13 % de la taille du marché de l'éducation-tourisme en Australie en 2025 et devrait croître à un CAGR de 8,15 % jusqu'en 2031. Cette croissance met en évidence la demande de masters en management, ingénierie, technologies de l'information et sciences de la santé, portée par de solides débouchés professionnels. En janvier 2026, le management et le commerce étaient les domaines d'enseignement supérieur les plus populaires, suivis des technologies de l'information. Cette tendance reflète le lien croissant entre les voyages postdiplôme et les professions en pénurie de compétences. Les inscriptions dans l'enseignement supérieur ont augmenté de 9 % en 2025, atteignant 545 000, indiquant que les changements de politique dans la formation professionnelle et l'ELICOS n'avaient pas entravé la croissance au niveau des diplômes. Les études postdiplôme restent au cœur du marché de l'éducation-tourisme en Australie.
Le segment de la licence détenait la deuxième part la plus importante, soutenu par les collèges passerelles, les programmes de fondation et les modèles de transfert liés aux universités opérés par des organisations telles que Navitas et Kaplan. L'enseignement secondaire, bien que plus modeste en volume, bénéficie des inscriptions dans les écoles internationales et des voyages d'études organisés. Le tourisme éducatif primaire, encore à ses débuts, attire l'attention grâce aux programmes d'échanges scolaires et aux voyages académiques organisés par les parents. Les partenariats académiques transnationaux entre les universités indiennes et australiennes élargissent le vivier, offrant des parcours d'études mixtes pouvant déboucher sur une demande postdiplôme en présentiel. Cette structure renforce la progression des passerelles fondamentales vers les voyages postdiplôme au sein du marché de l'éducation-tourisme en Australie.
Par durée de cours et de programme : les inscriptions à long terme en tête, le moyen terme gagne du terrain
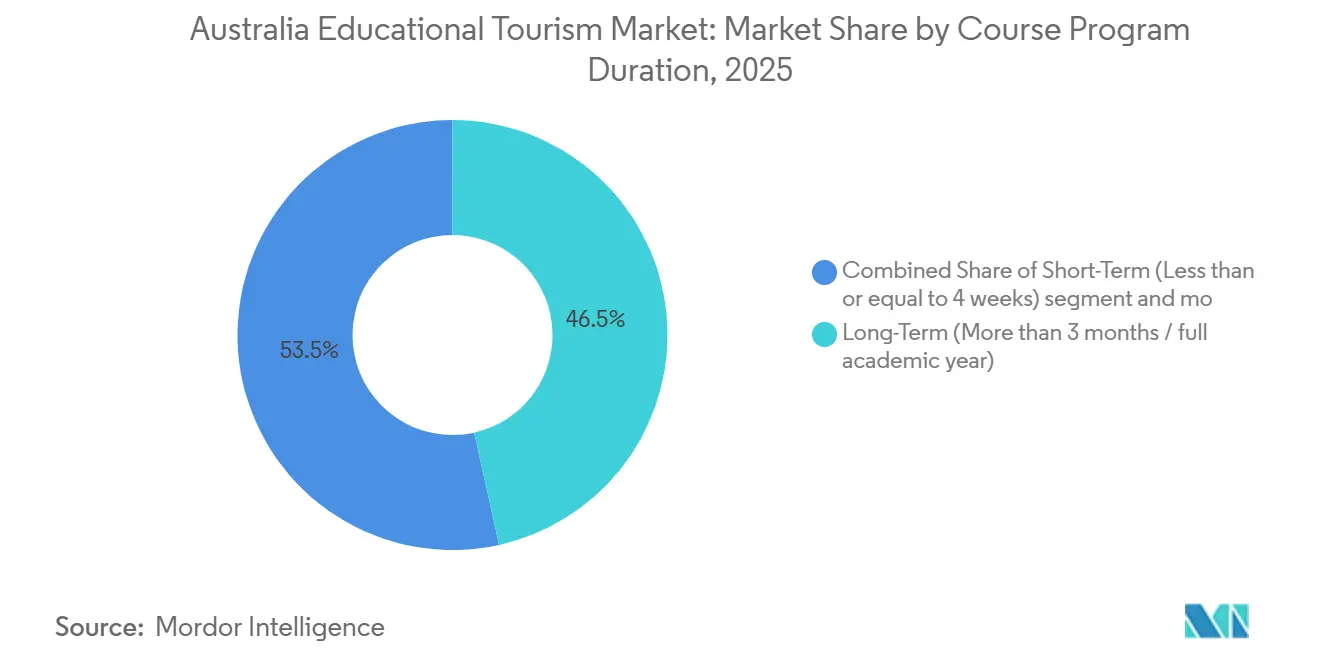
Les programmes à long terme détenaient une part de 46,53 % en 2025, soulignant leur rôle central dans le marché de l'éducation-tourisme en Australie. Les étudiants en cursus diplômant et les apprenants en formation professionnelle dans des programmes prolongés génèrent une demande stable en logement, des dépenses locales soutenues et une utilisation régulière des services de transport et de tourisme. Ce segment est particulièrement significatif dans les grandes villes dotées d'universités à grande échelle, de collèges passerelles et d'établissements publics. Ces programmes s'alignent également sur les objectifs migratoires de nombreux étudiants indiens et chinois, notamment ceux qui poursuivent des études postdiplôme ou une reconversion professionnelle. Malgré des politiques plus strictes, les inscriptions de longue durée restent le fondement du marché.
Les programmes à moyen terme devraient croître à un CAGR de 7,81 % jusqu'en 2031, portés par la demande de cours pour cadres, d'immersion linguistique, de voyages scolaires, de bootcamps et de modules de perfectionnement professionnel. L'augmentation des octrois de visas vacances-travail contribue à cette croissance, certains participants s'inscrivant à de courts programmes éducatifs sans entrer dans le système formel de visa étudiant. Les programmes à court terme, bien que le segment le plus modeste, gagnent en popularité à mesure que les prestataires développent des micro-certifications flexibles et des offres en langue anglaise adaptées aux habitudes de voyage saisonnières. La pause sur les nouvelles inscriptions au CRICOS pour de nombreux prestataires de formation professionnelle peut rediriger la demande vers des programmes courts et moyens non professionnels en dehors du segment de filière le plus contraint. Ce changement permet au marché de diversifier les formats de durée, même si les parcours de longue durée continuent de dominer.
Par canal de réservation : les intermédiaires agents dominent, les plateformes numériques reconfigurent l'accès
Les agents éducatifs et les conseillers représentaient 45,81 % de la part de marché en 2025, soulignant la dépendance du secteur de l'éducation-tourisme australien aux intermédiaires. Ces agents aident au recrutement, aux conseils en matière de visa, à la mise en relation avec les prestataires et à la coordination de l'hébergement, bénéficiant particulièrement aux étudiants indiens, chinois et vietnamiens qui font face à des processus de candidature complexes. Les efforts de consolidation, tels que l'acquisition d'Intake Education par IDP Education en octobre 2025, ont renforcé ce modèle. Les réseaux d'agents continuent de prospérer grâce à leur fiabilité, leurs compétences linguistiques et leur expertise du marché local, que les établissements trouvent difficile à reproduire par des canaux directs. Malgré une numérisation croissante, les réservations menées par des conseillers restent essentielles sur le marché.
Les plateformes en ligne et numériques devraient croître à un CAGR de 8,91 % jusqu'en 2031, reflétant un changement dans la façon dont les universités interagissent avec les étudiants internationaux. En 2025, l'Université d'Adélaïde a mis en place un système de recrutement utilisant la plateforme Adobe Experience Platform pour prioriser la conversion des étudiants internationaux. De même, l'UNSW a investi dans Adobe Journey Optimizer et a expérimenté ChatGPT Edu pour améliorer la communication personnalisée et la gestion du cycle de vie des étudiants. Bien que l'inscription directe et les passerelles d'établissement à établissement restent pertinentes, elles représentent une part plus modeste par rapport aux canaux menés par les agents et les plateformes. L'évolution du mix de canaux n'a pas diminué l'importance des intermédiaires, qui continuent de jouer un rôle significatif dans la stimulation des conversions au sein du marché de l'éducation-tourisme australien.
Par type de tourisme : le segment international génère les revenus, le tourisme national s'élargit progressivement
Le tourisme international détenait une part de 75,43 % en 2025, soulignant la dépendance du marché de l'éducation-tourisme en Australie aux apprenants entrants pour les revenus. Au cours de l'exercice 2024-25, la Chine et l'Inde ont contribué respectivement 13,7 milliards AUD (9,18 milliards USD) et 9,3 milliards AUD (6,23 milliards USD) aux revenus d'exportation éducative, démontrant leur importance en tant que principaux marchés entrants. Environ un tiers de cette valeur d'exportation a été générée par des étudiants internationaux travaillant en Australie, démontrant leur impact économique plus large au-delà des frais de scolarité. La combinaison des études, du travail et du tourisme stimule la demande dans les secteurs de l'hébergement, du commerce de détail, des transports et des voyages régionaux, faisant de la mobilité internationale le principal moteur de valeur pour le marché.
Le tourisme national devrait croître à un CAGR de 7,94 % jusqu'en 2031, élargissant les opportunités pour les excursions scolaires, les échanges culturels et les voyages professionnels. La demande augmente parmi les étudiants australiens et les résidents régionaux à la recherche d'expériences éducatives dans les domaines des sciences, de la culture, du patrimoine et des sites environnementaux. Bien que plus modeste, ce segment offre un amortisseur aux prestataires à mesure que les restrictions de visa se resserrent pour certains groupes entrants. Il soutient également les destinations régionales proposant un apprentissage sur le terrain dans des domaines tels que les études marines, l'écologie désertique et les savoirs autochtones. À mesure que le tourisme national se développe, le marché devient moins dépendant de la demande internationale, bien que les voyages entrants devraient rester dominants tout au long de la période de prévision.
Analyse géographique
La Chine reste la principale source d'étudiants internationaux, contribuant de manière significative aux revenus d'exportation éducative de l'Australie. L'Inde suit de près, son importance croissante étant portée par les droits au travail et les opportunités de migration. Cette tendance fait évoluer les préférences de programme vers les études postdiplôme, les technologies de l'information, l'ingénierie et les domaines liés à la santé. Bien que les deux pays dominent le marché, le rôle de l'Inde devient de plus en plus central, influençant les stratégies de recrutement et la planification des programmes.
L'Asie du Sud-Est est une autre région clé, avec le Vietnam, les Philippines, le Népal et l'Indonésie jouant des rôles essentiels. La contribution du Népal aux revenus d'exportation souligne son importance par rapport à son économie. Les Philippines et le Vietnam relient la demande d'études aux tendances de mobilité dans les domaines de la santé, des compétences et de la formation professionnelle. L'Indonésie montre un intérêt croissant pour les voyages et l'éducation mixtes, soutenu par l'augmentation des octrois de visas vacances-travail. Ces marchés contribuent à compenser les fluctuations de la demande en provenance de Chine et renforcent la base régionale du marché de l'éducation-tourisme.
La Nouvelle-Galles du Sud et la Victoria génèrent la majorité des revenus d'exportation éducative de l'Australie, représentant une part substantielle des recettes. Le Queensland et l'Australie-Occidentale, bien que plus modestes, se développent grâce au développement des infrastructures et à la proximité de l'Asie du Sud-Est. Adélaïde gagne en attractivité grâce à sa plateforme universitaire, à son recrutement actif en Inde et à une meilleure connectivité. La diversification géographique devient de plus en plus réalisable, bien que Sydney et Melbourne restent des pôles centraux. Le cadre CRICOS soutient cette diversification en garantissant des normes de qualité cohérentes entre les États et les prestataires.
Paysage concurrentiel
Le marché de l'éducation-tourisme en Australie est modérément concentré, les principaux acteurs détenant une part de marché significative. Navitas Ltd se concentre sur les collèges passerelles intégrés, tandis qu'IDP Education Ltd met l'accent sur les tests, le conseil et le placement. Kaplan International English Australia, TAFE NSW International et Academies Australasia Group répondent aux demandes en matière de passerelles, de langue et de formation professionnelle. Le marché reste compétitif, mais les opérateurs dotés de marques solides, de capacités de conformité et de réseaux de recrutement ont un avantage. La rigueur des contrôles de visa et de qualité favorise les entreprises établies en augmentant les coûts opérationnels pour les nouveaux entrants.
Les acteurs clés ont pris des mesures stratégiques pour renforcer leurs positions. IDP Education a acquis l'activité IELTS du British Council en Inde et Intake Education, renforçant ses capacités de test et de recrutement. Un partenariat avec l'Université d'Adélaïde a élargi sa portée institutionnelle. Navitas a sécurisé des arrangements de passerelle exclusifs avec des collèges partenaires, améliorant les conditions d'approbation de visa pour les étudiants. Kaplan a rebaptisé sa plateforme d'Adélaïde et s'est concentré sur les passerelles STEM et de santé alliée pour répondre à la demande postdiplôme et de passerelle en provenance d'Inde.
Des opportunités existent dans le tourisme éducatif national et les cours courts pour les professionnels d'Inde, du Népal et des Philippines. Les micro-certifications flexibles, les expériences de terrain régionales et les programmes nationaux adaptés culturellement restent sous-développés. Le recrutement numérique devient un outil concurrentiel, comme en témoigne l'adoption par l'Université Griffith de Salesforce Agentforce Education Cloud pour améliorer l'engagement. Les investissements en infrastructure de TAFE NSW International et les Centres d'excellence en fabrication soutiennent la formation professionnelle. La concurrence devrait rester forte parmi les opérateurs établis, la croissance dépendant de l'alignement de la conformité, du logement, des stratégies numériques et du développement de produits axés sur l'Inde.
Leaders du secteur de l'éducation-tourisme en Australie
-
Navitas Ltd
-
IDP Education Ltd
-
Kaplan International English Australia
-
TAFE NSW International
-
Academies Australasia Group Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Le Département de l'éducation australien suspendra les nouvelles inscriptions au CRICOS et les ajouts de cours pour les prestataires de formation professionnelle accueillant des étudiants internationaux de mai 2026 à mai 2027. Les établissements publics, notamment les TAFEs et les universités du Tableau A, sont exemptés. Cette mesure vise à éliminer les opérateurs de faible qualité du système d'éducation internationale.
- Avril 2026 : IDP Education a étendu ses services de placement d'étudiants en Malaisie, renforçant son réseau de conseil et diversifiant ses sources de revenus au-delà des marchés anglophones traditionnels.
- Février 2026 : L'Université d'Adélaïde s'est associée à IDP Education pour développer sa stratégie de recrutement international pour la promotion 2026. Cette collaboration établit IDP comme partenaire de croissance clé pour la plus récente université du Groupe des Huit en Australie.
- Janvier 2026 : L'Australie a reclassifié le niveau de preuve de visa de l'Inde dans le cadre du Cadre simplifié de visa étudiant, augmentant les exigences en matière de documentation et prolongeant les délais de traitement pour les candidats indiens. Ce changement, confirmé au Rajya Sabha indien, a entraîné des délais d'attente plus longs pour le traitement des visas.
Périmètre du rapport sur le marché de l'éducation-tourisme en Australie
| Moins de 12 ans |
| 13 - 25 ans |
| 26 - 40 ans |
| Plus de 40 ans |
| Primaire |
| Secondaire |
| Licence |
| Post-diplôme |
| Court terme (inférieur ou égal à 4 semaines) |
| Moyen terme (1 - 3 mois) |
| Long terme (plus de 3 mois / année académique complète) |
| Inscription directe |
| Agents éducatifs et conseillers |
| Plateformes en ligne et numériques |
| Autres |
| National |
| International |
| Par groupe d'âge | Moins de 12 ans |
| 13 - 25 ans | |
| 26 - 40 ans | |
| Plus de 40 ans | |
| Par type d'éducation | Primaire |
| Secondaire | |
| Licence | |
| Post-diplôme | |
| Par durée de cours et de programme | Court terme (inférieur ou égal à 4 semaines) |
| Moyen terme (1 - 3 mois) | |
| Long terme (plus de 3 mois / année académique complète) | |
| Par canal de réservation | Inscription directe |
| Agents éducatifs et conseillers | |
| Plateformes en ligne et numériques | |
| Autres | |
| Par type de tourisme | National |
| International |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'éducation-tourisme en Australie en 2026 ?
Le marché de l'éducation-tourisme en Australie s'élevait à 22,55 milliards USD en 2026 et devrait atteindre 31,93 milliards USD d'ici 2031 à un CAGR de 7,21 %.
Qu'est-ce qui stimule le plus fortement la demande de voyages étudiants vers l'Australie ?
La solidité des exportations éducatives, les flux continus en provenance d'Inde et de Chine, la mobilité mixte portée par les visas vacances-travail et les offres STEM différenciées sont les principaux moteurs de la demande.
Pourquoi l'Inde devient-elle plus importante qu'auparavant pour les prestataires ?
L'Inde représentait 17 % des étudiants internationaux en 2026, a contribué 9,3 milliards AUD (6,23 milliards USD) de revenus d'exportation au cours de l'exercice 2024-25 et est de plus en plus liée à la demande postdiplôme et aux droits au travail.
Quel segment éducatif est le plus fort par niveau d'études ?
Le post-diplôme était en tête avec une part de 36,13 % en 2025 et est également le type d'éducation à la croissance la plus rapide à un CAGR de 8,15 % jusqu'en 2031.
Quels sont les principaux risques freinant la croissance des inscriptions ?
Le durcissement des règles de visa, la hausse des coûts de candidature, la pression record des refus dans certains marchés sources et les importantes pénuries de logements étudiants sont les principales limites à l'expansion.
Quelle partie de l'Australie attire le plus la demande de voyages éducatifs ?
La Nouvelle-Galles du Sud et la Victoria sont restées les principales destinations au cours de l'exercice 2024-25, générant respectivement 20,35 milliards AUD (13,64 milliards USD) et 17,253 milliards AUD (11,56 milliards USD) de revenus d'exportation éducative, soutenues par leur large base universitaire, leurs prestataires de passerelles et leur écosystème de services aux étudiants plus développé.