
Taille et Part du Marché du Tourisme Éducatif au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 25.29 Milliards de dollars |
| Taille du Marché (2026) | 25.67 Milliards de dollars |
| Taille du Marché (2031) | 35.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.91 % |
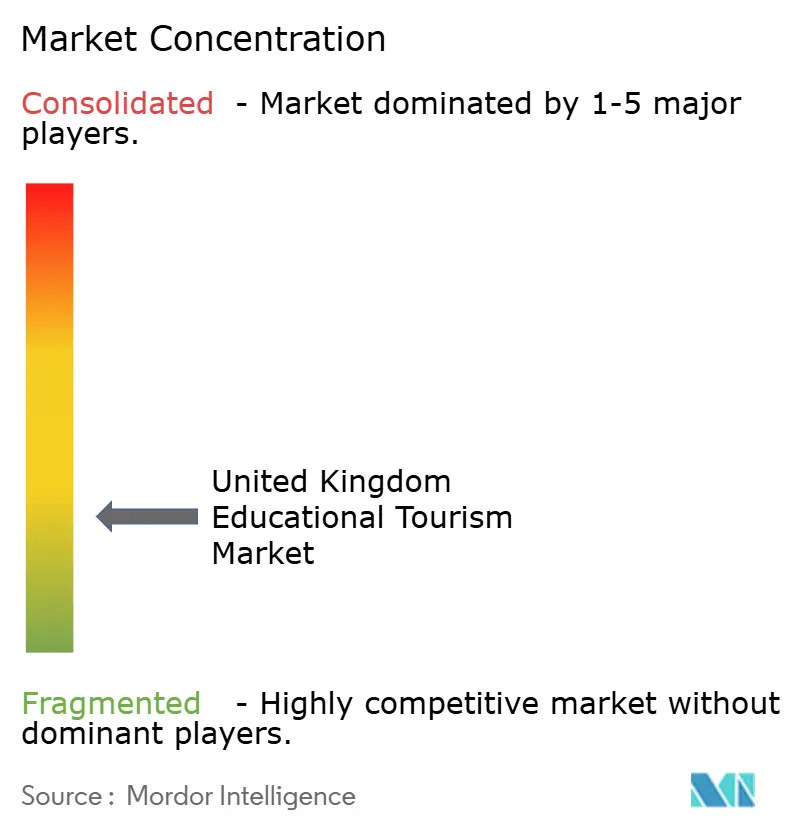
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Tourisme Éducatif au Royaume-Uni par Mordor Intelligence
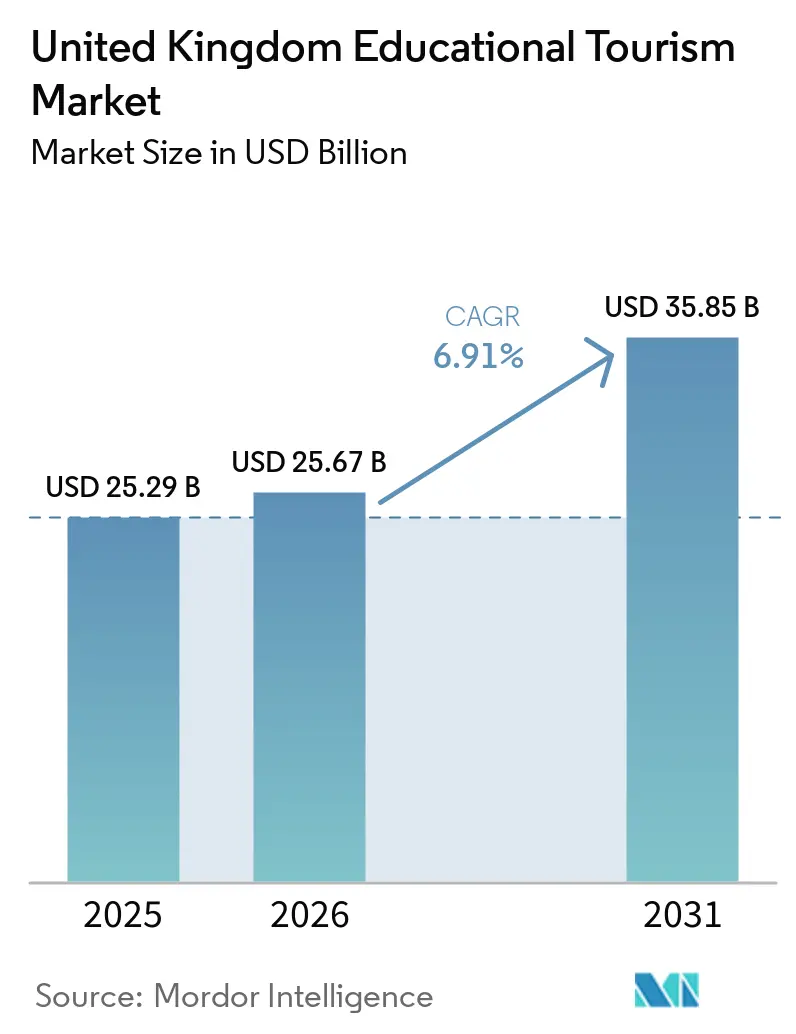
Le marché du tourisme éducatif au Royaume-Uni était évalué à 25,29 milliards USD en 2025 et devrait croître de 25,67 milliards USD en 2026 pour atteindre 35,85 milliards USD d'ici 2031, à un CAGR de 6,91 % durant la période de prévision (2026 - 2031). Les établissements britanniques restent attractifs, avec 17 universités classées dans le top 100 mondial QS en 2026. Les politiques visent à augmenter les exportations éducatives de 32,3 milliards GBP (43,58 milliards USD) en 2022 à 40 milliards GBP (53,96 milliards USD) d'ici 2030. La demande évolue vers des voyages intégrant études, culture et expériences locales. En 2024, les jeunes, les étudiants et les visiteurs éducatifs ont contribué à hauteur de 37,7 milliards GBP (50,86 milliards USD) à l'économie grâce à 13,6 millions d'arrivées, soulignant leur importance économique[1]. La concurrence sur le marché est modérée à élevée, avec des prestataires incluant des universités, des opérateurs de passerelles, des écoles de langues et des opérateurs axés sur l'expérience. L'enseignement de l'anglais a généré 996 millions GBP (1 343,7 millions USD) de revenus directs dans les centres membres d'English United Kingdom en 2024. La demande en enseignement supérieur international s'est stabilisée, avec 697 365 inscriptions d'étudiants étrangers en 2024/25. La croissance des visas en provenance du Népal, du Bangladesh et du Ghana a compensé les baisses des marchés plus anciens. Les défis incluent l'accessibilité financière, des règles de visa plus strictes et la concentration géographique des capacités d'enseignement à Londres et dans le sud de l'Angleterre. Le retour prévu en 2027 au programme Erasmus+ et le Dispositif d'Expérience pour la Jeunesse Royaume-Uni–Union Européenne représentent des opportunités de croissance potentielles non encore reflétées dans les perspectives actuelles du marché.
Points Clés du Rapport
- Par groupe d'âge, les 13 - 25 ans détenaient 39,42 % de la part du marché du tourisme éducatif au Royaume-Uni en 2025, et cette même cohorte devrait enregistrer la croissance la plus rapide à 7,64 % jusqu'en 2031.
- Par type d'éducation, les programmes de licence représentaient 34,34 % de la taille du marché du tourisme éducatif au Royaume-Uni en 2025, tandis que la post-licence devrait se développer à un CAGR de 7,14 % jusqu'en 2031.
- Par durée de cours et de programme, les programmes à long terme représentaient 45,51 % de la valeur du marché du tourisme éducatif au Royaume-Uni en 2025, tandis que les programmes à moyen terme devraient connaître la croissance la plus rapide à 7,06 % jusqu'en 2031.
- Par canal de réservation, les agents et conseillers en éducation détenaient 40,42 % de la valeur du marché du tourisme éducatif au Royaume-Uni en 2025, tandis que les plateformes en ligne et numériques devraient afficher le CAGR le plus élevé à 8,36 % jusqu'en 2031.
- Par type de tourisme, le tourisme international représentait 68,72 % de la valeur du marché du tourisme éducatif au Royaume-Uni en 2025, tandis que le tourisme domestique devrait se développer à 7,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Tourisme Éducatif au Royaume-Uni
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La demande mondiale pour l'enseignement de l'anglais soutient une forte croissance du tourisme académique au Royaume-Uni | +2.1% | Impulsion principale en provenance d'Asie, du Moyen-Orient et d'Amérique du Sud | Long terme (≥ 4 ans) |
| La Stratégie Internationale d'Éducation du Royaume-Uni soutient l'expansion à long terme des exportations éducatives | +1.5% | À l'échelle du Royaume-Uni, les marchés prioritaires incluent l'Inde, l'Indonésie, le Nigéria, l'Arabie Saoudite et le Vietnam | Long terme (≥ 4 ans) |
| La croissance des populations de classe moyenne et des HNWI accroît la demande de voyages d'études immersifs | +1.2% | Cœur Asie-Pacifique, avec des retombées vers le Golfe et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| L'expansion du Dispositif de Mobilité pour la Jeunesse renforce les voyages entrants pour les étudiants et les groupes scolaires | +0.8% | Australie, Canada, Nouvelle-Zélande, Japon, Corée du Sud, marchés potentiels de l'Union Européenne | Moyen terme (2-4 ans) |
| La demande de certifications accréditées par le Royaume-Uni stimule la croissance du tourisme éducatif professionnel | +0.7% | Notamment l'Inde, le Nigéria et les États du Golfe (forte demande dans les régions émergentes d'envoi d'étudiants) | Moyen terme (2-4 ans) |
| Les études en présentiel au Royaume-Uni renforcent l'immersion culturelle et augmentent les dépenses des visiteurs | +1.0% | Concentré en France, en Allemagne, en Espagne, en Italie et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La demande mondiale pour l'enseignement de l'anglais soutient une forte croissance du tourisme académique au Royaume-Uni
L'anglais reste la langue principale des affaires, de l'enseignement supérieur et de la mobilité mondiale, garantissant que le marché du tourisme éducatif au Royaume-Uni repose sur une demande mondiale stable plutôt que sur des tendances de voyage à court terme. Le British Council signale d'importants flux annuels d'étudiants vers le Royaume-Uni pour des études d'anglais, permettant aux prestataires de proposer des programmes diversifiés, notamment des séjours juniors, des cours pour adultes, des préparations aux examens et des options linguistiques mixtes. En 2024, le nombre d'étudiants en enseignement de l'anglais (ELT) n'avait pas encore retrouvé les niveaux d'avant la pandémie, mais les dépenses par étudiant avaient augmenté, reflétant une évolution vers des séjours plus courts et à plus haute valeur ajoutée[2]. Le marché bénéficie de pays sources diversifiés, avec une croissance en provenance de Chine, de Turquie et de Colombie contribuant à compenser les baisses en provenance d'Espagne et d'Italie. La crédibilité des prestataires est soutenue par le programme d'accréditation du British Council, géré avec English United Kingdom, qui favorise la confiance sur les marchés sources et établit la délivrance accréditée comme une exigence clé pour un succès durable sur le marché du tourisme éducatif au Royaume-Uni.
La Stratégie Internationale d'Éducation du Royaume-Uni soutient l'expansion à long terme des exportations éducatives
La Stratégie Internationale d'Éducation du Royaume-Uni vise à accroître significativement les exportations éducatives d'ici 2030. Elle met l'accent sur le recrutement d'étudiants, l'éducation transnationale, l'enseignement de la langue anglaise, les programmes de compétences et l'edtech, élargissant l'éventail des offres pour attirer les visiteurs. Les Chefs de Mission agiront en tant que Champions Locaux de l'Éducation en Afrique de l'Ouest et dans le Golfe à partir de 2026, en utilisant l'infrastructure diplomatique pour promouvoir l'éducation dans des régions clés. Le Programme Turing devrait financer des milliers de placements sortants en 2025/26, avec une majorité allouée aux étudiants défavorisés. Les plans de réintégration d'Erasmus+ en 2027 visent à renforcer les voies d'échange avec l'Europe. La délivrance mondiale de l'enseignement supérieur britannique continue de jouer un rôle vital, avec des centaines de milliers d'étudiants dans de nombreux pays inscrits dans des programmes britanniques, créant des voies pour de futures visites et des opportunités d'apprentissage sur campus au Royaume-Uni.
La croissance des populations de classe moyenne et des HNWI accroît la demande de voyages d'études immersifs
L'augmentation de la richesse des ménages dans les principaux pays sources pousse les familles vers des voyages d'études à plus haute valeur ajoutée et de plus longue durée, renforçant le marché du tourisme éducatif au Royaume-Uni. L'Inde est devenue un contributeur important, reflétant une forte demande pour les diplômes britanniques. Cet intérêt s'étend au-delà des diplômes complets, les ménages aisés soutenant également les internats, les programmes d'été, les séjours linguistiques et les expériences culturelles combinant éducation, voyage et hébergements privés. Les habitudes de dépenses indiquent que ces apprenants ont tendance à rester plus longtemps, à acheter des services supplémentaires au-delà des frais de scolarité et sont moins sensibles aux variations de prix modérées par rapport aux groupes soucieux de leur budget. Cette tendance renforce la stabilité des revenus et encourage la diversification entre les groupes d'âge, de l'éducation précoce à l'apprentissage postuniversitaire et exécutif. En proposant une gamme de programmes, les opérateurs peuvent augmenter la valeur à vie et réduire la dépendance aux événements d'inscription uniques.
L'expansion du Dispositif de Mobilité pour la Jeunesse renforce les voyages entrants pour les étudiants et les groupes scolaires
Le Dispositif de Mobilité pour la Jeunesse facilite les études temporaires et la participation culturelle pour les jeunes d'un nombre croissant de pays partenaires, renforçant le marché du tourisme éducatif au Royaume-Uni[3]. Les quotas pour le Canada, la Nouvelle-Zélande et le Japon ont été élargis, et le Dispositif d'Expérience pour la Jeunesse Royaume-Uni–Union Européenne annoncé en mai 2025 devrait attirer davantage de participants. L'utilisation actuelle reste faible, avec seulement une fraction du quota utilisée, laissant de la place pour la croissance. L'exemption de la France des exigences d'autorisation de voyage électronique pour les groupes scolaires de moins de 18 ans a simplifié la planification des voyages continentaux. Le Dispositif de Voyage pour Groupes Scolaires Royaume-Uni–Allemagne, qui sera lancé en août 2026, vise à résoudre des obstacles similaires sur un marché européen clé. Ces initiatives soutiennent les écoles de langues, les circuits du patrimoine, les programmes résidentiels et les visites académiques courtes, élargissant la demande de tourisme éducatif au Royaume-Uni au-delà de l'enseignement supérieur.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les restrictions de voyage post-Brexit ont fortement réduit les arrivées de groupes scolaires de l'Union Européenne | -0.9% | Union Européenne-27, notamment l'Allemagne, l'Italie, l'Espagne, la Pologne et la Roumanie | Long terme (≥ 4 ans) |
| Les frais de scolarité et le coût de la vie élevés réduisent l'accessibilité financière par rapport aux destinations concurrentes | -0.7% | Notamment la Chine au niveau du master, le Nigéria et l'Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Les restrictions de visa pour les étudiants dépendants réduisent la demande des principaux marchés sources | -0.6% | Inde, Nigéria, Pakistan | Court terme (≤ 2 ans) |
| Les pénuries d'hébergement en famille d'accueil limitent la capacité d'inscription en haute saison | -0.4% | Sud-Ouest de l'Angleterre, Îles Anglo-Normandes, Londres et Sud-Est de l'Angleterre | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les restrictions de voyage post-Brexit ont fortement réduit les arrivées de groupes scolaires de l'Union Européenne
Le Brexit a compliqué le marché du tourisme éducatif au Royaume-Uni, rendant les voyages scolaires, l'entrée dans l'enseignement supérieur et la planification de courtes études plus difficiles pour les apprenants de l'Union Européenne. Les inscriptions d'étudiants de l'Union Européenne dans l'enseignement supérieur britannique ont considérablement diminué depuis le passage du statut de frais nationaux au statut de frais internationaux. L'Institut IZA d'Économie du Travail attribue une grande partie de cette baisse au changement de politique tarifaire, qui a fortement impacté la mobilité transfrontalière. Les groupes scolaires font face à des défis similaires en raison des nouvelles exigences en matière de passeport et d'autorisation de voyage électronique pour les accompagnateurs adultes, notamment sur des marchés comme l'Allemagne, où les arrangements avec carte d'identité suffisaient auparavant. Ces obstacles ont renforcé l'attrait des destinations concurrentes telles que l'Irlande, Malte et le Canada, qui promeuvent un accès plus facile. En conséquence, le Royaume-Uni a perdu du terrain dans les segments des cours courts et des voyages de groupe de l'Union Européenne.
Les frais de scolarité et le coût de la vie élevés réduisent l'accessibilité financière par rapport aux destinations concurrentes
La hausse des frais de scolarité, d'hébergement et de conformité freine le marché du tourisme éducatif au Royaume-Uni. Les frais de scolarité pour les étudiants internationaux de premier cycle sont nettement plus élevés par rapport à de nombreuses destinations concurrentes, tandis que les frais d'enseignement postuniversitaire s'ajoutent également à la charge financière. Le British Council a attribué une baisse des délivrances de visas de master chinois en 2025 à des préoccupations d'accessibilité financière et à l'évolution des perceptions sur le marché du travail chinois concernant l'éducation à l'étranger[4]. Les pressions sur les coûts se sont intensifiées avec l'augmentation de la Surtaxe de Santé pour l'Immigration en février 2024 et la proposition de prélèvement annuel sur les frais des étudiants internationaux à partir de l'année académique 2028/29. Le faible classement du Royaume-Uni en matière de compétitivité des prix dans le voyage et le tourisme en 2024 met en évidence un désavantage structurel de prix, d'autant plus que les étudiants accordent de plus en plus d'importance au rapport qualité-prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Groupe d'Âge : La Cohorte des 13-25 Ans Ancre les Revenus et Stimule la Croissance Future
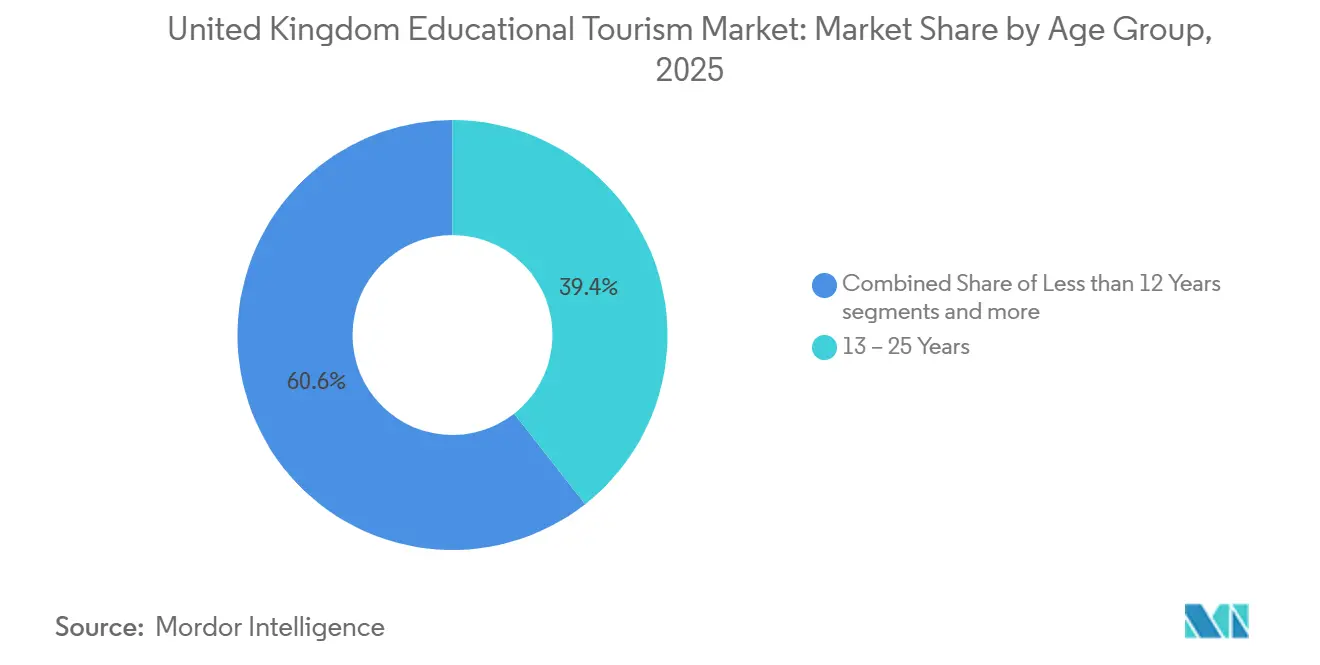
Le groupe d'âge des 13-25 ans représentait 39,42 % des revenus du marché du tourisme éducatif au Royaume-Uni en 2025 et devrait croître à un CAGR de 7,64 % jusqu'en 2031. Ce segment bénéficie de la demande d'immersion linguistique pour les jeunes et de voyages liés aux diplômes ou aux passerelles. En 2024, les jeunes apprenants représentaient 38 % des étudiants à temps plein en ELT d'English United Kingdom, tandis que les volumes adultes ont diminué de 8 %, soulignant une plus grande résilience chez les voyageurs plus jeunes. Ce groupe soutient les dépenses locales grâce à des formats de voyage combinant enseignement en classe, excursions, séjours en famille d'accueil et vie sur campus. Les prestataires peuvent fidéliser les apprenants sur plusieurs produits, couvrant l'âge scolaire jusqu'aux premières études universitaires, assurant un engagement à long terme sur le marché.
Le segment des moins de 12 ans fait face à des défis, avec une baisse de 15,9 % des visas pour enfants étudiants en 2025 et une baisse d'un tiers enregistrée en Chine continentale après l'introduction de la TVA sur les frais de scolarité des écoles privées en janvier 2025. Ce changement a augmenté les coûts, limitant l'accès aux familles disposant d'un pouvoir d'achat plus élevé ou aux voyages scolaires domestiques. Le groupe d'âge des 26-40 ans est en croissance, les apprenants en milieu de carrière recherchant des formations résidentielles, une éducation exécutive et des micro-certifications adaptées à leurs horaires de travail. Le groupe des plus de 40 ans, bien que plus restreint, contribue par des séjours plus longs, des hébergements privés et un intérêt pour les expériences culturelles et d'apprentissage en petits groupes. Le segment des 13-25 ans reste central au marché du tourisme éducatif au Royaume-Uni, tandis que les groupes d'âge plus avancés diversifient la composition de la valeur et créent des opportunités pour des offres spécialisées.

Par Type d'Éducation : La Licence en Tête, la Post-Licence s'Accélère
Les programmes de niveau licence représentaient 34,34 % de la valeur du marché en 2025, soulignant la prééminence des études de premier cycle et des études liées aux passerelles dans le marché du tourisme éducatif au Royaume-Uni. Les programmes de post-licence devraient croître à 7,14 % jusqu'en 2031, reflétant une demande accrue pour la recherche, la spécialisation et les diplômes axés sur la carrière. Cette évolution s'aligne avec un marché en maturation, les volumes de premier cycle s'étant stabilisés tandis que les inscriptions en recherche postuniversitaire ont augmenté de 6,3 % en 2024/25, entraînant des séjours plus longs et des dépenses d'hébergement plus élevées. Les programmes de licence restent au cœur de la mobilité étudiante mondiale, reliant les écoles préparatoires, les collèges internationaux, les entreprises de passerelles et les universités, soutenus par un réseau de distribution bien établi.
Les études postuniversitaires enseignées ont diminué de 12,7 % en 2024/25, sous l'effet d'une demande réduite en provenance d'Inde et du Nigéria suite aux changements de politique de visa pour les personnes à charge, exposant la sensibilité du segment aux réglementations migratoires. L'enseignement secondaire contribue de manière significative par les niveaux A, les GCSE, l'immersion scolaire et les circuits d'études, notamment là où la facilité administrative bénéficie aux groupes scolaires européens. Les programmes primaires font face à des défis en raison des coûts élevés de l'internat et d'une demande plus faible pour les visas d'enfants étudiants, déplaçant une partie de l'intérêt vers les voyages scolaires domestiques. Les prestataires couvrant les étapes de passerelle, de licence et de post-licence peuvent tirer parti des dépenses répétées tout au long du parcours éducatif d'un apprenant, renforçant les opportunités de vente croisée. Cette approche à plusieurs niveaux est de plus en plus précieuse à mesure que les conditions des marchés sources varient plus fortement selon l'âge, le revenu et les profils de visa, rendant une exposition large au marché plus avantageuse que la concentration sur une seule catégorie de diplôme.
Par Durée de Cours et de Programme : Les Programmes à Long Terme Dominent, le Moyen Terme Gagne du Terrain
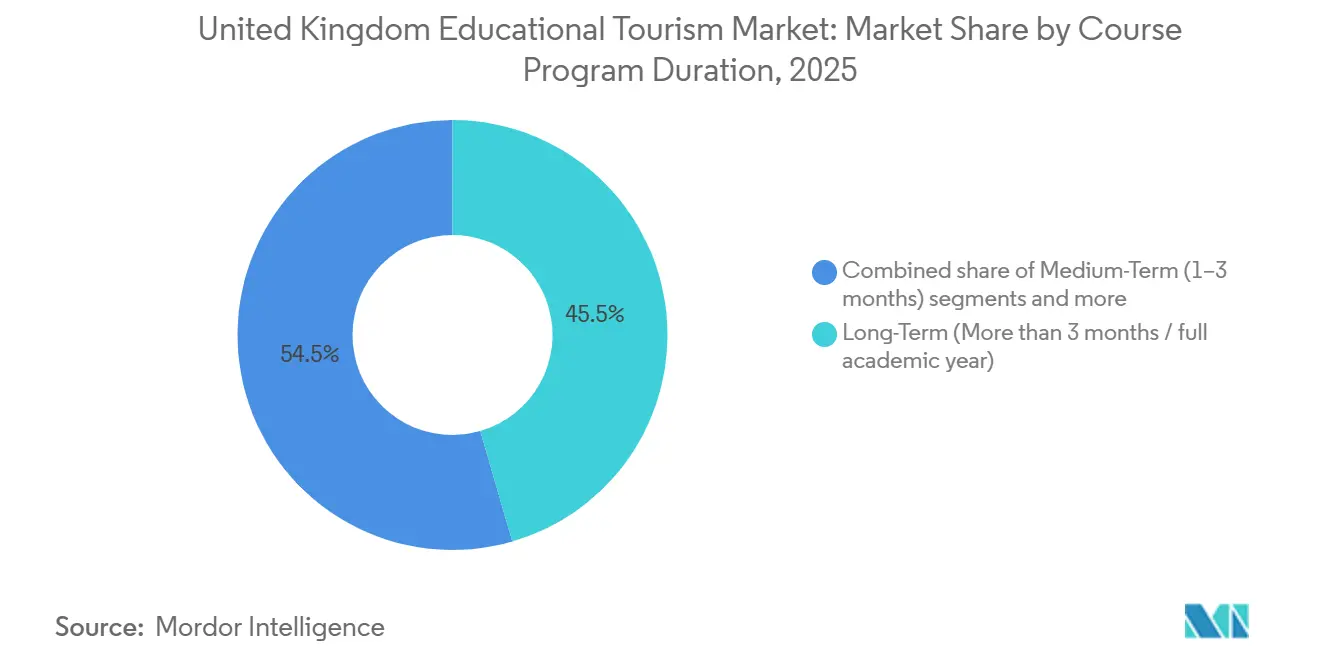
Les programmes à long terme représentaient 45,51 % de la valeur du marché du tourisme éducatif au Royaume-Uni en 2025 en raison des dépenses prolongées dans le pays liées aux programmes d'enseignement supérieur complets, aux placements en internat et aux passerelles académiques. Cette domination est structurelle, car les apprenants dans des formats de plusieurs mois ou d'une année académique dépensent pour les frais de scolarité, l'hébergement, le transport, la vie locale et les loisirs sur de plus longues périodes. Ces programmes renforcent également les rôles des agents, des opérateurs de passerelles et des conseillers en conformité, renforçant le modèle de distribution du marché. Les établissements s'appuient sur les programmes à long terme pour maintenir un taux d'occupation stable pour le logement et les infrastructures de campus. Les prestataires bénéficient d'opportunités de revenus supplémentaires grâce au soutien linguistique, aux excursions, aux stages et aux programmes de prolongation.
Les programmes à moyen terme devraient croître à 7,06 % jusqu'en 2031, ce qui en fait la catégorie à la croissance la plus rapide. Ils font le lien entre les voyages de loisirs et les études académiques complètes, séduisant les professionnels actifs, les étudiants pré-universitaires et les apprenants en année de césure recherchant des résultats clairs sans s'engager dans une année académique complète. Les données 2024 d'English United Kingdom ont montré une durée de séjour moyenne de 3,3 semaines dans les centres privés, en hausse par rapport à l'année précédente, indiquant une préférence pour des formats pratiques mais immersifs. Les programmes à court terme restent pertinents pour les séjours juniors et les circuits culturels, mais font face à des défis liés aux formalités administratives post-Brexit et aux pénuries d'hébergement, limitant la reprise en haute saison. Les programmes à moyen terme émergent comme un moteur de croissance flexible, équilibrant l'accessibilité financière avec la demande d'expériences en présentiel significatives.
Par Canal de Réservation : Les Agents Détiennent la Part, les Plateformes Numériques Connaissent la Croissance la Plus Rapide
Les agents et conseillers en éducation représentaient 40,42 % de la valeur du marché en 2025, soulignant leur rôle significatif dans le marché du tourisme éducatif au Royaume-Uni, notamment dans les inscriptions transfrontalières et la planification structurée des études. Les agents restent essentiels pour les programmes de longue durée, aidant avec les visas, le logement, l'adéquation institutionnelle et la documentation, tandis que les établissements partenaires s'appuient sur leurs réseaux pour l'échelle. Le Cadre de Qualité des Agents de la stratégie 2026 renforce les agences réglementées en relevant les normes, en limitant les courtiers informels et en améliorant la conformité et la confiance des étudiants. Les canaux traditionnels restent pertinents malgré l'évolution croissante vers les plateformes numériques en amont du processus de recherche.
Les plateformes en ligne et numériques devraient croître à 8,36 % jusqu'en 2031, devenant la voie de réservation à la croissance la plus rapide à mesure que les futurs apprenants commencent de plus en plus par une découverte virtuelle. Les recherches pilotées par l'intelligence artificielle, les visites virtuelles de campus, les moteurs de candidature et les parcours d'information mixtes permettent des comparaisons directes entre prestataires. English United Kingdom a signalé pour la première fois des inscriptions en ELT exclusivement en ligne en 2023, et les formats mixtes combinant études sur campus et en ligne sont désormais courants chez les prestataires. L'inscription directe reste forte pour les cours courts, les séjours d'été et les voyages éducatifs domestiques, où les liens scolaires et le bouche-à-oreille contournent souvent les intermédiaires. La combinaison de canaux est hybride, mais les capacités numériques deviennent un avantage clé sur le marché du tourisme éducatif au Royaume-Uni, réduisant les frictions tout en préservant le choix.
Par Type de Tourisme : L'International Mène en Valeur, le Domestique Mène en Croissance
Le tourisme international représentait 68,72 % de la valeur du marché en 2025, soulignant l'importance des apprenants étrangers dans le marché du tourisme éducatif au Royaume-Uni. La position du Royaume-Uni comme deuxième destination d'enseignement supérieur la plus populaire au monde et sa part d'étudiants tertiaires internationaux soulignent le rôle de la mobilité académique longue distance dans la valeur du marché. Les étudiants internationaux contribuent à des dépenses plus élevées en combinant les frais de scolarité avec l'hébergement, le transport, les loisirs et les séjours prolongés par rapport aux visiteurs domestiques. Le marché reste dépendant de la santé des marchés sources étrangers, des taux de change et des politiques de visa, malgré les améliorations des programmes de voyage domestiques.
Le tourisme domestique, dont la croissance est projetée à 7,52 % jusqu'en 2031, est le segment à la croissance la plus rapide, bien qu'il parte d'une base plus petite. La croissance est portée par les voyages scolaires liés aux programmes scolaires, les échanges liés au Programme Turing et l'intérêt pour les apprentissages résidentiels courts dans des villes patrimoniales comme Oxford, Cambridge et Édimbourg. La désignation de Bradford comme Ville de la Culture du Royaume-Uni 2025, soutenue par 15 millions GBP (20,23 millions USD) de financement et 6 000 opportunités de formation projetées, reflète une évolution vers les villes du nord. La croissance domestique réduit la dépendance aux marchés internationaux en soutenant l'utilisation pendant les périodes de demande étrangère plus faible. Bien que la demande domestique ne remplace pas la valeur internationale, elle stabilise le marché et favorise le développement régional.
Analyse Géographique
Londres et le Sud de l'Angleterre représentaient la plus grande part des semaines d'étudiants en ELT en 2025, Londres et le Sud et le Sud-Est contribuant de manière significative. Ces régions bénéficient de réseaux de prestataires denses, d'une forte connectivité aérienne et d'un chevauchement entre les destinations d'études et les itinéraires touristiques, ce qui en fait des points d'entrée clés pour les premiers visiteurs éducatifs. Oxford et Cambridge renforcent cet attrait avec leurs programmes académiques et culturels. Cependant, le Sud-Ouest et les Îles Anglo-Normandes ont fait face à la pénurie d'hébergement la plus significative dans l'enquête 2024 d'English United Kingdom, limitant la capacité des prestataires à répondre à la demande estivale. Les normes d'accréditation et de protection sociale restent essentielles, les prestataires se concurrençant sur le service, le produit et la capacité dans le cadre du British Council et d'English United Kingdom.
Le Nord de l'Angleterre représentait une part plus petite des semaines d'étudiants en ELT nationales en 2025, mais émerge comme une région en croissance. Les Midlands de l'Ouest ont signalé une croissance des inscriptions internationales en 2024/25, tandis que la désignation de Bradford comme Ville de la Culture élargit les capacités culturelles et éducatives. L'Écosse, avec une part plus petite des semaines d'étudiants en ELT, a surperformé en termes de visibilité dans l'enseignement supérieur grâce aux établissements d'Édimbourg et de Glasgow et à la promotion gouvernementale. Le Pays de Galles a connu une baisse des inscriptions internationales en 2024/25, reflétant sa vulnérabilité aux changements de demande. L'Inde a délivré le plus grand nombre de nouveaux visas étudiants en 2025, suivie de la Chine, qui a enregistré une baisse. Le Nigéria s'est redressé, tandis que le Bangladesh, le Népal et le Ghana ont affiché une forte croissance. Les marchés hors Union Européenne contribuent désormais à une densité de valeur plus élevée, tandis que l'Espagne et l'Italie représentaient ensemble une part significative des semaines d'étudiants en ELT en 2024, soulignant l'importance de la demande longue distance et des cours courts.
Paysage Concurrentiel
Le marché du tourisme éducatif au Royaume-Uni reste fragmenté, certains sous-segments étant contrôlés par des spécialistes des passerelles, des opérateurs de langues de marque ou des entreprises de voyages scolaires. EF Education First détenait la plus grande part de marché en 2025, suivi de Kaplan International Languages, St Giles International, International House London et British Study Centers. Cette structure souligne l'importance de l'échelle dans les passerelles et les réseaux de marque, tandis que l'expertise locale, les normes de protection sociale et la qualité des itinéraires sont essentielles dans l'ELT et les voyages scolaires. L'intensité concurrentielle est façonnée par la consolidation au sommet et l'entrée et la sortie de prestataires plus petits. Bell Educational Services, après des décennies d'exploitation, est entré en administration en 2025, reflétant les défis du marché pour les opérateurs plus faibles.
Les mouvements stratégiques en 2026 indiquent que les entreprises s'étendent sur l'ensemble du cycle de vie de l'apprenant plutôt que de se concentrer sur des niches uniques. INTO University Partnerships a acquis Kings Education, ajoutant la scolarité K-12, l'ELT pour adultes, les programmes pour jeunes apprenants et les écoles partenaires d'éducation transnationale à ses passerelles d'enseignement supérieur. Oxford International Education Group a élargi sa plateforme de routage international grâce à des partenariats et de nouvelles destinations, conservant davantage de la chaîne de valeur au sein de son réseau. EF a investi dans son tuteur d'intelligence artificielle EF Hello et ses campus d'apprentissage immersif, renforçant l'engagement numérique. Ces développements montrent que le marché favorise les opérateurs combinant distribution, délivrance et engagement numérique plutôt que de s'appuyer sur la localisation ou la réputation héritée.
Les spécialistes plus petits comme NST Travel Group, Halsbury Travel, The School Travel Company et ECE Travel se concurrencent efficacement en priorisant la sécurité, la réactivité du service et la conception des itinéraires. La hausse des coûts d'hébergement, de transport, des taux de change et de la documentation pèse sur les marges dans les voyages scolaires. INTO a signalé un chiffre d'affaires considérablement ajusté pour l'exercice 2024, avec une part substantielle provenant du Royaume-Uni, soulignant les avantages des opérateurs diversifiés. La concurrence inclut également la technologie de conversion, où les outils d'intelligence artificielle et les admissions numériques améliorent la qualité des prospects. Les entreprises dotées d'une forte conformité, de portefeuilles diversifiés et d'une infrastructure numérique captent une part plus importante de la demande.
Leaders du Secteur du Tourisme Éducatif au Royaume-Uni
-
EF Education First
-
Kaplan International Languages
-
St Giles International
-
International House London
-
British Study Centers (BSC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mai 2026 : Inspirit Capital a acquis Kaplan Languages Group (KLG) auprès de Kaplan le 1er mai 2026. KLG exploite plus de 20 écoles de langues dans 8 pays et une agence de voyages linguistiques avec plus de 200 destinations partenaires. Inspirit prévoit de maintenir les normes, d'assurer la continuité et de rafraîchir l'identité de marque de KLG.
- Mai 2026 : Le Dispositif de Voyage pour Groupes Scolaires Royaume-Uni–Allemagne, annoncé en mai 2026, sera lancé le 1er août 2026. Il permet à des groupes de cinq étudiants ou plus âgés de 19 ans et moins d'entrer au Royaume-Uni avec des cartes d'identité nationales, supprimant les exigences d'autorisation de voyage électronique pour stimuler les visites d'étudiants allemands.
- Avril 2026 : INTO University Partnerships a acquis Kings Education après son entrée en administration, assurant la continuité pour 1 600 étudiants et 250 membres du personnel. L'acquisition élargit le portefeuille de passerelles d'enseignement supérieur d'INTO pour inclure la scolarité K-12, l'ELT pour adultes, les programmes pour jeunes apprenants et les écoles partenaires d'éducation transnationale.
- Mars 2026 : EF Language Abroad prévoit d'ouvrir un campus phare d'anglais à St. George's Bay, Malte, le 15 juin 2026, et d'agrandir son campus du Cap à la V&A Waterfront, augmentant la capacité des salles de classe de 8 à 10 salles.
Périmètre du Rapport sur le Marché du Tourisme Éducatif au Royaume-Uni
| Moins de 12 Ans |
| 13 - 25 Ans |
| 26 - 40 Ans |
| Plus de 40 Ans |
| Primaire |
| Secondaire |
| Licence |
| Post-Licence |
| Court Terme (Inférieur ou égal à 4 semaines) |
| Moyen Terme (1 - 3 mois) |
| Long Terme (Plus de 3 mois / année académique complète) |
| Inscription Directe |
| Agents et Conseillers en Éducation |
| Plateformes en Ligne et Numériques |
| Autres |
| Domestique |
| International |
| Par Groupe d'Âge | Moins de 12 Ans |
| 13 - 25 Ans | |
| 26 - 40 Ans | |
| Plus de 40 Ans | |
| Par Type d'Éducation | Primaire |
| Secondaire | |
| Licence | |
| Post-Licence | |
| Par Durée de Cours et de Programme | Court Terme (Inférieur ou égal à 4 semaines) |
| Moyen Terme (1 - 3 mois) | |
| Long Terme (Plus de 3 mois / année académique complète) | |
| Par Canal de Réservation | Inscription Directe |
| Agents et Conseillers en Éducation | |
| Plateformes en Ligne et Numériques | |
| Autres | |
| Par Type de Tourisme | Domestique |
| International |
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du tourisme éducatif au Royaume-Uni ?
Le marché du tourisme éducatif au Royaume-Uni s'élevait à 25,29 milliards USD en 2025 et est évalué à 25,67 milliards USD en 2026, avec des prévisions pointant vers 35,85 milliards USD d'ici 2031 à un CAGR de 6,91 % jusqu'en 2031.
Quel groupe d'âge contribue le plus aux revenus dans le domaine du tourisme éducatif au Royaume-Uni ?
La cohorte des 13-25 ans était en tête avec 39,42 % des revenus en 2025 et est également le segment d'âge à la croissance la plus rapide, se développant à un CAGR de 7,64 % jusqu'en 2031.
Pourquoi le Royaume-Uni reste-t-il attractif pour les voyages d'études internationaux ?
La demande est soutenue par des établissements mondialement reconnus, une forte demande d'apprentissage de la langue anglaise et le soutien gouvernemental à travers la Stratégie Internationale d'Éducation, ainsi que le profil de dépenses élevées des visiteurs éducatifs.
Quels sont les principaux défis affectant la demande au Royaume-Uni ?
Les principales contraintes sont les frictions de voyage post-Brexit, les frais de scolarité et le coût de la vie élevés, les changements de règles de visa concernant les personnes à charge et les pénuries d'hébergement qui limitent la capacité d'accueil en haute saison.
Quel modèle de réservation connaît la croissance la plus rapide pour les voyages éducatifs vers le Royaume-Uni ?
Les agents et conseillers en éducation détenaient la plus grande part du marché du tourisme éducatif en France à 40,42 % en 2025, tandis que les plateformes en ligne et numériques devraient croître au CAGR le plus rapide de 8,36 % jusqu'en 2031.
Quels pays sources sont les plus importants pour les prestataires de voyages éducatifs au Royaume-Uni ?
L'Inde est actuellement le principal marché source par nouveaux visas étudiants, tandis que la Chine reste importante malgré une baisse, et le Nigéria, le Bangladesh, le Népal et le Ghana affichent une forte reprise ou expansion.