
Taille et part du marché du voyage d'affaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.61 Trillions de dollars américains |
| Taille du Marché (2031) | 2.16 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
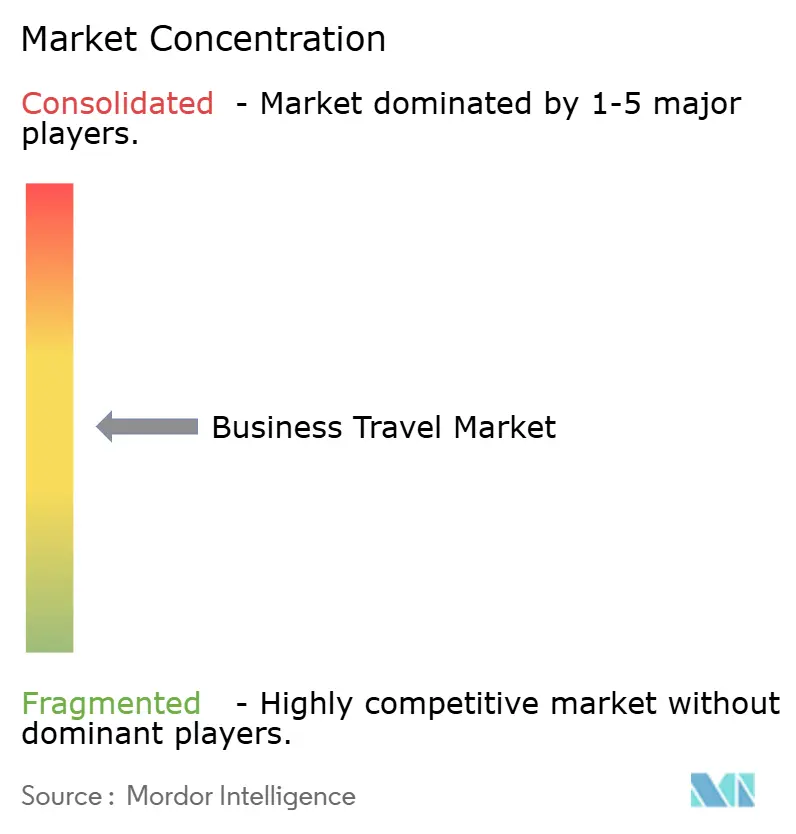
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du voyage d'affaires par Mordor Intelligence
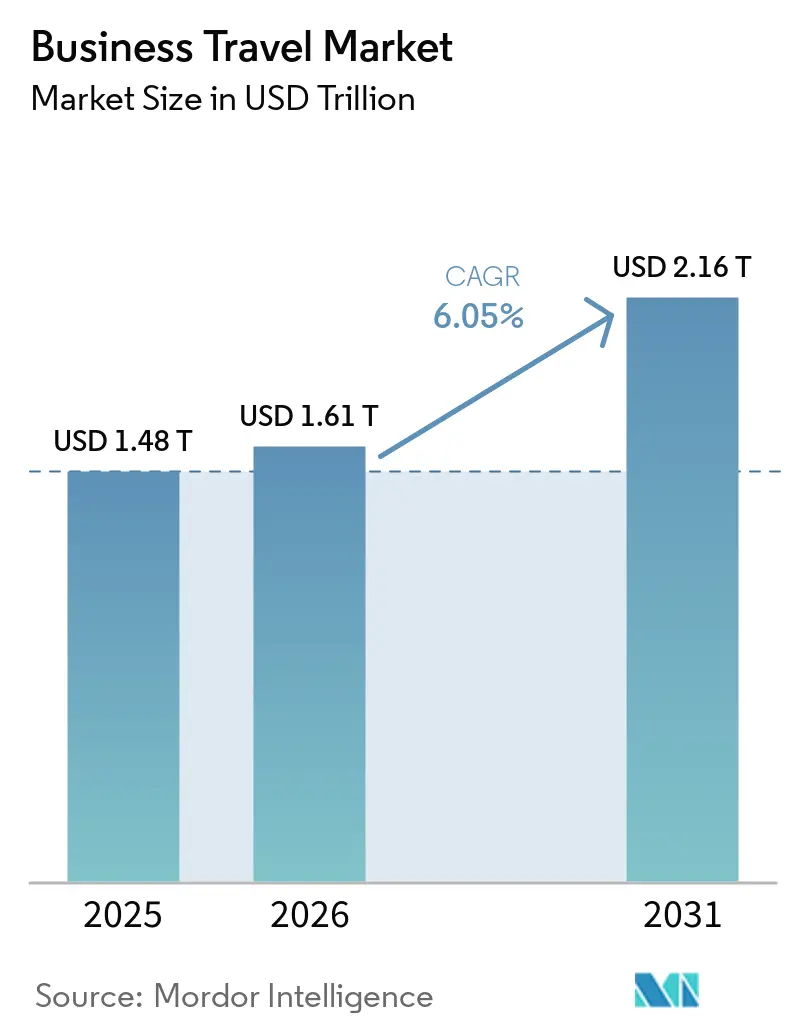
La taille du marché du voyage d'affaires devrait s'étendre de 1,48 trillion USD en 2025 et 1,61 trillion USD en 2026 à 2,16 trillions USD d'ici 2031, enregistrant un CAGR de 6,05 % entre 2026 et 2031.
Le marché mondial du voyage d'affaires dépasse le simple rebond post-pandémique, la demande étant désormais façonnée par les mutations des chaînes d'approvisionnement transfrontalières, les besoins de déplacements orientés clients et l'adoption de programmes de voyage structurés au sein des grandes entreprises et des entreprises de taille intermédiaire. Les volumes de voyages d'affaires internationaux ont récupéré 91 % de leurs niveaux de 2019 au troisième trimestre 2025, tandis que les volumes domestiques ont atteint 104 % des niveaux d'avant la pandémie, indiquant que la composition des déplacements a évolué même si la mobilité globale continue de se normaliser. La demande de voyages en classe premium gagne également en importance, les rendements et revenus des passagers en classe premium continuant d'afficher une forte résilience et une contribution disproportionnée aux marges des compagnies aériennes, ce qui témoigne d'un accent accru sur la valeur du déplacement, la productivité des cadres et l'expérience du voyageur plutôt que sur la simple fréquence des voyages. L'intensité concurrentielle reste élevée après l'acquisition de CWT par American Express Global Business Travel en septembre 2025, et ce changement d'échelle pousse le marché mondial du voyage d'affaires vers une concurrence axée sur les plateformes, un service aux entreprises plus étroit et une adoption technologique plus rapide.[1]
Principaux enseignements du rapport
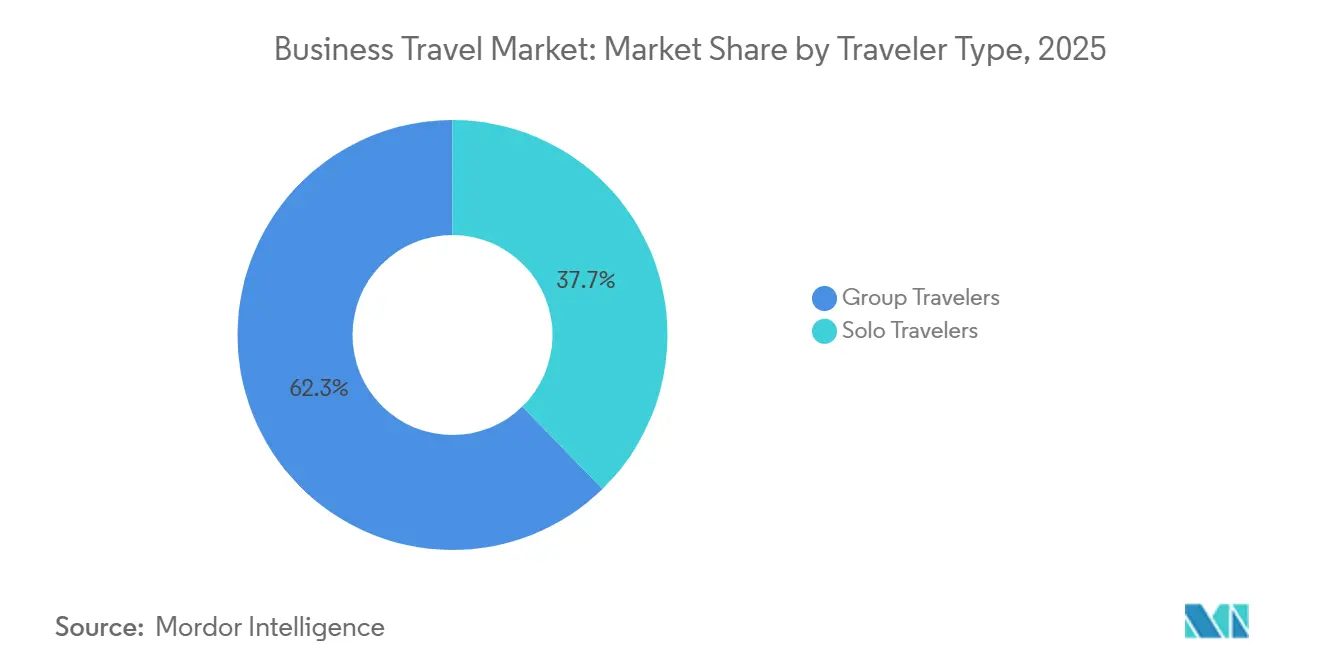
- Par type de voyageur, les voyageurs en groupe ont détenu 62,3 % de la part du marché mondial du voyage d'affaires en 2025, tandis que ce même segment devrait se développer à un CAGR de 8,9 % jusqu'en 2031.
- Par objet du déplacement, les réunions et événements ont représenté 41,0 % de la taille du marché mondial du voyage d'affaires en 2025, tandis que les salons professionnels et expositions progressent à un CAGR de 9,7 % jusqu'en 2031.
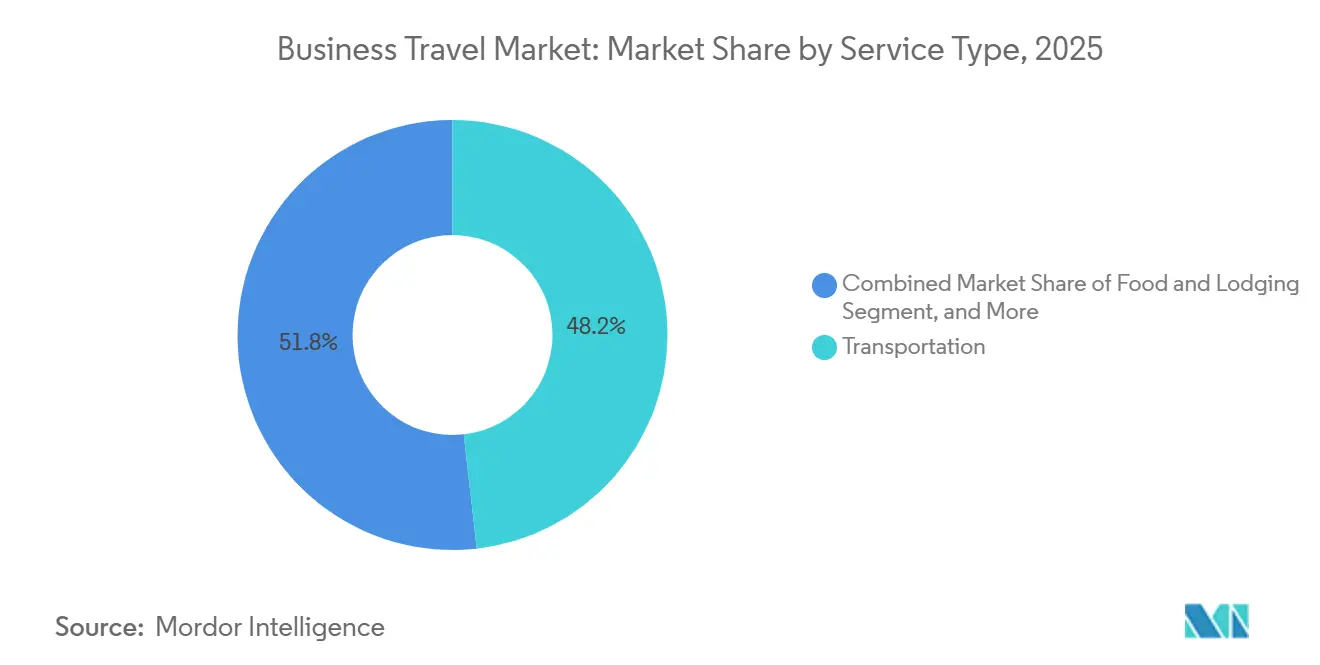
- Par type de service, le transport a capté 48,2 % de la part du marché mondial du voyage d'affaires en 2025, tandis que les services de réunions et événements devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par secteur d'activité, les entreprises ont représenté 78,1 % du marché mondial du voyage d'affaires en 2025, et ce même segment devrait enregistrer un CAGR de 9,1 % jusqu'en 2031.
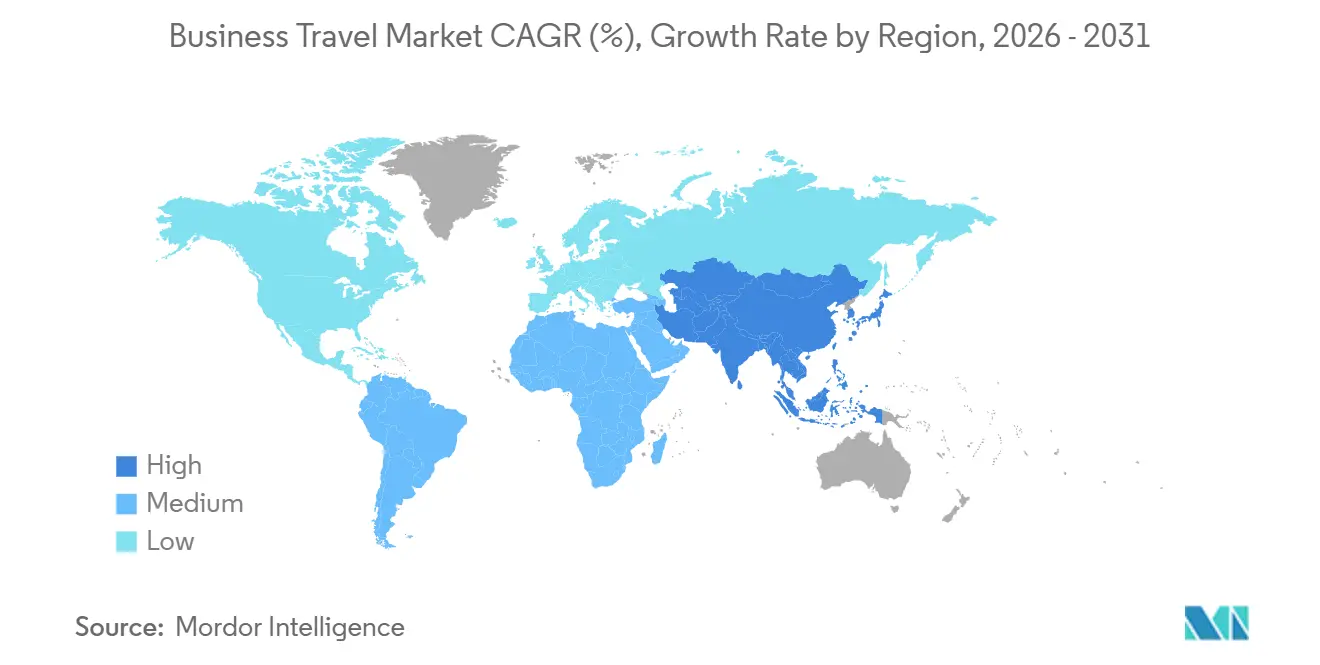
- Par zone géographique, l'Asie-Pacifique a détenu une part de 39,2 % du marché mondial du voyage d'affaires en 2025, et la région devrait enregistrer le CAGR le plus rapide, à 7,1 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du voyage d'affaires
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de l'activité d'entreprise transfrontalière et rétablissement des déplacements orientés clients | +1.5% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et dans les nouveaux corridors commerciaux | Moyen terme (2 à 4 ans) |
| Passage des réservations ponctuelles aux programmes de voyage gérés dans les entreprises du marché intermédiaire | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hausse de la demande de voyages liés aux MICE et reprise de la mobilité événementielle | +1.0% | Mondial, avec l'activité la plus élevée en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Adoption de la conformité aux politiques de voyage et du contrôle des dépenses par l'IA | +0.8% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Exigences d'approvisionnement en voyages liées aux critères ESG et de reporting carbone | +0.6% | Porté par l'Europe, s'étendant à l'Amérique du Nord et aux programmes multinationaux à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Croissance du bleisure premium et des politiques d'entreprise axées sur l'expérience du voyageur | +0.5% | Asie-Pacifique, Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'activité d'entreprise transfrontalière et rétablissement des déplacements orientés clients
L'activité d'entreprise transfrontalière est un moteur majeur du marché mondial du voyage d'affaires, car la diversification des fournisseurs, l'entrée sur de nouveaux marchés et l'acquisition de clients dépendent encore des visites en personne. Les entreprises élargissent leur empreinte opérationnelle sur de nouveaux corridors commerciaux, et Cartus a constaté que 73 % des entreprises identifiaient les voyageurs d'affaires comme l'activité de mobilité d'entreprise la plus attendue en 2026. La même enquête a placé l'Inde parmi les principales nouvelles destinations pour les déplacements d'entreprise, ce qui soutient des perspectives de demande plus solides liées à l'Inde au sein du marché mondial du voyage d'affaires. Les données de l'IATA ont également montré que les voyages d'affaires internationaux n'avaient pas entièrement récupéré leur niveau de 2019 au troisième trimestre 2025, indiquant qu'il reste encore de la marge pour une reprise supplémentaire sur les routes d'entreprise transfrontalières. L'étude 2025 de la GBTA a révélé que les entreprises américaines pourraient débloquer 2,4 trillions USD de ventes supplémentaires en optimisant les voyages d'affaires, renforçant le rôle commercial des réunions physiques dans la génération de revenus et la construction de relations. Ce schéma soutient une demande continue pour les voyages de cadres, les visites de contrôle des fournisseurs et les programmes de déplacements orientés clients sur le marché mondial du voyage d'affaires.
Passage des réservations ponctuelles aux programmes de voyage gérés dans les entreprises du marché intermédiaire
Le passage des réservations non gérées aux programmes de voyage formels élargit le marché adressable du voyage d'affaires mondial, en particulier dans le segment du marché intermédiaire. Les Perspectives du voyage d'entreprise 2026 de CTM ont montré que 80 % des PME s'attendaient à une croissance de leur budget de voyage en 2026, contre 59 % des grandes entreprises, ce qui signale une dynamique de dépenses plus forte en dehors des comptes d'entreprise les plus matures. Cela est important car une grande partie des dépenses de voyage des entreprises de taille intermédiaire a historiquement été moins structurée, avec une conformité aux politiques plus faible et une visibilité plus limitée sur les performances des fournisseurs. ALTOUR d'Internova a lancé ALTOUR One en juin 2026 en tant que place de marché axée sur le numérique pour les entreprises en croissance, avec une mise en place mesurée en jours et un accent clair sur le contrôle des politiques, les paiements et le devoir de diligence. Une mise en œuvre plus facile abaisse la barrière pour les entreprises qui souhaitent des règles d'approbation formelles et un contenu négocié sans le coût d'un déploiement traditionnel pour grandes entreprises. Sur le marché mondial du voyage d'affaires, ce changement signifie que davantage de volume migre vers des canaux gérés, où la supervision des programmes, l'analyse et la monétisation des fournisseurs sont plus solides.
Hausse de la demande de voyages liés aux MICE et reprise de la mobilité événementielle
La demande MICE reste un pilier majeur du marché mondial du voyage d'affaires, car les événements, conférences et interactions commerciales continuent d'exiger une présence physique. L'Events Industry Council a rapporté qu'au quatrième trimestre 2025, les nuitées de groupe dans les hôtels mondiaux avaient récupéré 97 % de leurs niveaux de 2019, tandis que l'activité de demandes de propositions avait dépassé le seuil d'avant la pandémie à 102 % des niveaux de 2019. Ce schéma de réservation anticipée est important car il montre que les organisations s'engagent sur les budgets plus tôt et avec plus de confiance que pendant la période de reprise initiale. Le même baromètre sectoriel suggère que les pipelines d'événements restent actifs malgré la complexité mondiale plus large, soutenant une meilleure visibilité de la demande pour la recherche de lieux, les voyages, l'hébergement et les services de gestion des participants. Sur le marché mondial du voyage d'affaires, cela soutient non seulement le volume de déplacements, mais aussi des dépenses de services à plus haute valeur ajoutée autour de la coordination de groupe, de l'hospitalité d'entreprise et des opérations événementielles. Pour l'activité d'entreprise liée à l'Inde, cela est important car les grandes réunions et les rassemblements de partenaires restent au cœur des ventes régionales, de la collaboration technologique et de l'engagement des fournisseurs.
Adoption de la conformité aux politiques de voyage et du contrôle des dépenses par l'IA
L'IA devient un outil opérationnel pratique sur le marché mondial du voyage d'affaires, avec des cas d'usage immédiats dans la gestion des perturbations, la conformité, la gestion des itinéraires et la visibilité des dépenses. Une étude publiée en mars 2026 par la GBTA, Direct Travel, Marriott International et Spotnana a identifié la gestion des perturbations comme le domaine de valeur immédiate le plus important de l'IA pour les gestionnaires de voyages. Cela est important car les perturbations affectent la satisfaction des voyageurs, les réunions manquées et les fuites de coûts, ce qui fait de la rapidité de réponse un avantage de service direct. BCD Travel a lancé son cadre de protocole de contexte de modèle sur Tripsource en mai 2026, permettant un accès en langage naturel aux données de voyage et un support d'IA agentique pour les réservations, la gestion des déplacements et l'analyse des programmes. Navan a également intégré des agents de voyage IA dans Gemini Enterprise en juin 2026, permettant de déplacer les réservations et la gestion des déplacements directement dans les flux de travail de productivité quotidiens. Sur le marché mondial du voyage d'affaires, l'IA améliore non seulement la commodité pour les utilisateurs, mais accélère également les cycles de décision et modifie la façon dont les clients d'entreprise comparent les plateformes de voyage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Substitution par la visioconférence pour les réunions internes de routine | -1.2% | Mondial, impact le plus élevé en Amérique du Nord et en Europe du Nord | Moyen terme (2 à 4 ans) à long terme (≥ 4 ans) |
| Volatilité des tarifs aériens, des prix hôteliers et des coûts de transport terrestre | -1.0% | Mondial, plus aigu en Asie et en Afrique, où la pression inflationniste reste élevée | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Resserrement des budgets de voyage d'entreprise et examen du retour sur investissement | -0.8% | Mondial, porté par les grandes entreprises en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Frictions liées aux visas, perturbations géopolitiques et complexité du devoir de diligence | -0.5% | Routes internationales, en particulier les programmes de voyage transfrontaliers | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par la visioconférence pour les réunions internes de routine
La visioconférence reste un frein évident pour le marché mondial du voyage d'affaires, en particulier pour les réunions internes de routine et les déplacements de coordination de moindre priorité. L'enquête 2025 de SAP Concur a révélé que 43 % des directeurs financiers estimaient que plus de la moitié des voyages de leur entreprise pourraient être remplacés par des réunions virtuelles, indiquant une forte pression financière pour substituer certaines catégories de déplacements. L'enquête 2025 du gouvernement britannique sur les voyages d'affaires a également révélé que 42 % des organisations avaient déjà eu recours à la visioconférence pour réduire les déplacements professionnels. Ce frein n'élimine pas le besoin de voyages clients ou de participation à des événements critiques, mais il réduit la gamme de déplacements approuvés sans examen approfondi. Au fil du temps, de meilleurs outils de collaboration pourraient continuer à limiter les voyages pour la formation interne, les mises à jour de projets et les revues d'équipe récurrentes. Pour le marché mondial du voyage d'affaires, le résultat est une base de demande plus sélective avec un accent accru sur les déplacements ayant une valeur claire en termes de revenus, de conformité ou de relations.[2]
Volatilité des tarifs aériens, des prix hôteliers et des coûts de transport terrestre
L'inflation des coûts de voyage exerce une pression directe sur le marché mondial du voyage d'affaires, car la hausse des tarifs et des prix des chambres réduit le nombre de déplacements que les entreprises peuvent financer dans des budgets fixes. SAP Concur a rapporté en juin 2026 que les tarifs aériens avaient augmenté de plus de 8 % en glissement annuel, les prix des hôtels avaient progressé de près de 6 % et les coûts de location de voitures avaient grimpé d'environ 5 % sur la période de janvier à mai 2026. Les perspectives 2026 de BCD Travel ont également projeté une augmentation de 4,9 % des tarifs journaliers moyens des hôtels mondiaux, accentuant davantage la pression sur les budgets d'hébergement d'entreprise. Lorsque les budgets sont fixés tôt et que les prix des fournisseurs évoluent plus vite que prévu, les gestionnaires de voyages sont contraints de resserrer les processus d'approbation, de raccourcir les séjours ou de modifier la composition des déplacements. Cela est particulièrement pertinent pour les voyages long-courriers liés à l'Asie et à l'Inde, où l'exposition aux tarifs aériens peut être significative pour les programmes multinationaux. Sur le marché mondial du voyage d'affaires, la pression persistante sur les prix souligne la valeur de l'approvisionnement géré, du contenu négocié et des choix modaux alternatifs, tels que le rail lorsque cela est possible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de voyageur : la mobilité de groupe redéfinit la conception des programmes
Les voyageurs en groupe ont détenu 62,3 % du marché mondial du voyage d'affaires en 2025, et le segment devrait se développer à un CAGR de 8,9 % jusqu'en 2031. Cela signifie que le voyage de groupe est à la fois le segment de voyageurs le plus important et le plus dynamique dans la structure actuelle du marché. Ce changement reflète l'importance croissante des séminaires hors site, des réunions clients conjointes, des revues de partenaires et des grands événements commerciaux impliquant plusieurs employés voyageant ensemble. En termes pratiques, le marché mondial du voyage d'affaires bénéficie d'une demande qui porte moins sur les déplacements isolés de cadres et davantage sur la mobilité coordonnée des équipes. Ce schéma est également pertinent pour les programmes de voyage liés à l'Inde, car les entreprises multinationales envoient souvent des équipes interfonctionnelles pour des visites de fournisseurs, des travaux de mise en œuvre et une expansion commerciale dans la région.
Les voyageurs individuels maintiennent l'importance du segment au sein du marché mondial du voyage d'affaires même si le voyage de groupe se développe plus rapidement. Les déplacements individuels restent nécessaires pour les ventes terrain, le conseil, les audits, le support technique, les visites réglementaires et le service client, où une seule personne peut accomplir la mission efficacement. Ce segment génère souvent une forte valeur pour les fournisseurs car les schémas de voyage peuvent être fréquents, prévisibles et plus susceptibles d'inclure des besoins de timing premium. De nombreux programmes d'entreprise dépendent encore des voyages individuels pour le soutien quotidien aux revenus, en particulier dans les secteurs avec une couverture de comptes distribuée ou des opérations sur site. Dans les flux de voyage liés à l'Inde, les voyages individuels restent courants pour les visites commerciales, la qualification des fournisseurs, la prestation de services et la coordination interne dans les centres d'affaires régionaux en forte croissance.

Par objet du déplacement : les événements et l'activité commerciale continuent d'ancrer la demande
Les réunions et événements ont représenté 41,0 % du marché mondial du voyage d'affaires en 2025, ce qui en fait le plus grand segment par objet du déplacement. Les salons professionnels et expositions devraient croître à un CAGR de 9,7 % jusqu'en 2031, ce qui en fait la catégorie d'objet à la croissance la plus rapide sur la période de prévision. Cette combinaison montre que le voyage d'affaires dépend encore fortement de l'engagement en personne, où le réseautage, la négociation, l'évaluation des produits et la construction de relations ont lieu. Le marché mondial du voyage d'affaires est donc soutenu par l'infrastructure événementielle et les rassemblements commerciaux plutôt que par les seuls voyages internes de routine. Pour les entreprises indiennes et les multinationales actives en Inde, cela est pertinent car les expositions, les événements partenaires et les conférences sectorielles restent des canaux clés pour le développement commercial et la découverte de fournisseurs.
Les voyages marketing, les lancements de produits et d'autres catégories de voyages à finalité spécifique continuent de générer des déplacements significatifs sur le marché mondial du voyage d'affaires. Ces catégories peuvent créer une demande de voyage à haute valeur ajoutée lorsque les lancements, les événements de marque ou les programmes d'activation client dépendent d'une exécution en personne. En même temps, elles font face à des contrôles de retour sur investissement plus stricts en 2026, car les équipes financières veulent de plus en plus des liens plus clairs entre les dépenses de voyage et les résultats mesurables. Les voyages de formation interne et de coordination restent plus exposés à la substitution numérique, en particulier là où les outils de collaboration peuvent remplacer les déplacements de moindre priorité. Cela rend la gestion des voyages basée sur l'objet plus importante, car toutes les catégories de déplacements ne méritent pas le même traitement budgétaire.
Par type de service : le transport en tête tandis que les services événementiels gagnent en profondeur
Le transport a représenté 48,2 % du marché mondial du voyage d'affaires en 2025, ce qui en fait le plus grand segment de services par valeur. Les services de réunions et événements devraient croître à un CAGR de 7,5 % jusqu'en 2031, indiquant que les services de coordination adjacents gagnent en importance plus rapidement que la base de voyage sous-jacente. Cela reflète un changement clair dans les attentes des acheteurs, car les clients d'entreprise veulent de plus en plus des réservations connectées, la gestion des participants, la recherche de lieux et le contrôle des dépenses. Sur le marché mondial du voyage d'affaires, la différenciation des services est désormais autant liée à l'intégration des flux de travail qu'à l'accès aux billets ou aux hôtels. Les programmes de voyage liés à l'Inde reflètent également ce besoin, car les équipes de projet, les événements commerciaux et les réunions de partenaires régionaux nécessitent souvent que les services de voyage et d'événements fonctionnent ensemble.
Le transport continue d'ancrer les dépenses car le transport aérien, ferroviaire et la mobilité locale restent essentiels pour presque chaque déplacement professionnel. L'accès aux fournisseurs, l'optimisation des tarifs, la productivité des voyageurs et la gestion des perturbations affectent toutes directement la valeur commerciale des services de transport. Pour les routes long-courriers et les déplacements intercités en Asie-Pacifique, les choix de transport peuvent influencer de manière significative l'approbation des déplacements, la conformité aux politiques et le coût total du déplacement. C'est pourquoi le marché mondial du voyage d'affaires s'appuie encore fortement sur le transport comme couche de base de l'économie des programmes de voyage. Même lorsque les outils numériques améliorent l'efficacité des réservations, le poids des dépenses sous-jacentes du transport reste difficile à déplacer.
Par secteur d'activité : le voyage d'entreprise domine et continue d'accélérer
Les entreprises ont représenté 78,1 % de la taille du marché mondial du voyage d'affaires en 2025, et ce même segment devrait croître à un CAGR de 9,1 % jusqu'en 2031. Cela fait du secteur des entreprises le centre évident de la demande, tant en termes d'échelle actuelle que de rythme de croissance futur. Le marché mondial du voyage d'affaires est donc façonné principalement par l'expansion du secteur privé, les stratégies de couverture clients, la reconfiguration des chaînes d'approvisionnement et la mobilité structurée des employés. En 2026, SAP Concur a rapporté que 82 % des directeurs financiers prévoyaient d'augmenter les budgets de voyage, indiquant que de nombreuses entreprises considèrent encore le voyage comme un catalyseur de croissance malgré des pressions de coûts plus élevées. Cet engagement est également important pour les corridors commerciaux liés à l'Inde, car les entreprises multinationales et nationales continuent d'investir dans les réunions, l'engagement des fournisseurs et l'activité commerciale régionale.
Le segment des entreprises connaît également des changements internes. CTM a constaté que les PME étaient plus susceptibles que les grandes entreprises de s'attendre à une croissance du budget de voyage en 2026, ce qui suggère que la prochaine couche d'expansion pourrait provenir d'entreprises avec des programmes de voyage plus petits mais en croissance plus rapide. Cela est commercialement important pour les prestataires de voyage car les comptes d'entreprise matures croissent souvent plus lentement et nécessitent un service plus lourd. En revanche, les entreprises de taille intermédiaire peuvent encore faire migrer un volume significatif non géré ou légèrement géré vers des programmes formels. Sur le marché mondial du voyage d'affaires, cela crée de l'espace pour des solutions axées sur le numérique qui permettent un embarquement plus rapide et une complexité opérationnelle réduite.
Analyse géographique
L'Asie-Pacifique a détenu 39,2 % de la part du marché mondial du voyage d'affaires en 2025, et la région devrait afficher le CAGR le plus rapide à 7,1 % jusqu'en 2031. Ce leadership régional est important car l'Asie-Pacifique combine la croissance manufacturière, l'expansion des services numériques, la hausse de la mobilité professionnelle et des liens commerciaux profonds entre économies développées et émergentes. Le marché mondial du voyage d'affaires est donc de plus en plus influencé par les corridors de voyage connectés à la Chine, l'Inde, l'Asie du Sud-Est, la Corée du Sud et Singapour. L'Inde est particulièrement importante dans cette composition régionale car elle devient une destination plus importante pour la diversification des fournisseurs, la mobilité d'entreprise et l'activité commerciale transfrontalière. Les données de reprise de l'IATA soutiennent également la dynamique de croissance de la région, car les voyages d'affaires internationaux avaient encore de la marge pour se redresser fin 2025, tandis que les voyages domestiques avaient déjà dépassé les niveaux d'avant la pandémie.
L'Amérique du Nord reste un pilier majeur du marché mondial du voyage d'affaires, même si l'Asie-Pacifique mène en termes de part actuelle et de croissance prévisionnelle. La GBTA a rapporté que les États-Unis ont repris la première position par pays en 2025 en termes de dépenses de voyage d'affaires, soulignant l'ampleur de l'activité d'entreprise dans la région. L'Europe reste stratégiquement importante car des programmes de voyage avec des attentes de durabilité plus fortes, un rôle plus important pour le rail et des exigences de divulgation plus strictes dans les modèles opérationnels multinationaux la façonnent. Ensemble, l'Amérique du Nord et l'Europe continuent de façonner l'approvisionnement, l'adoption technologique, les règles de durabilité et le comportement de voyage premium sur le marché mondial du voyage d'affaires.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une part plus faible du marché mondial du voyage d'affaires, mais ces deux régions restent importantes pour le développement futur des corridors et l'expansion des fournisseurs. Ces régions illustrent également comment les opportunités de marché peuvent se développer rapidement lorsque la demande de voyage d'affaires est soutenue par des cycles d'énergie, de construction, de commerce ou d'investissement public. Pour les entreprises multinationales ayant des opérations liées à l'Inde, ces zones géographiques sont pertinentes car le commerce, l'approvisionnement et le déploiement de projets les connectent souvent aux centres de décision basés en Asie. Le marché mondial du voyage d'affaires reste donc géographiquement diversifié. Néanmoins, l'Asie-Pacifique reste le principal moteur de croissance, tandis que l'Amérique du Nord et l'Europe conservent leur influence en termes d'échelle, de sophistication des programmes et de conception des politiques.[3]
Paysage concurrentiel
Le marché mondial du voyage d'affaires reste stratifié, avec une concentration d'échelle parmi les grandes sociétés de gestion des voyages d'entreprise, tandis que les challengers numériques continuent de pénétrer des bassins de clients à croissance plus rapide. American Express Global Business Travel est resté le principal acteur à grande échelle dans cette structure, et Long Lake Management a accepté en mai 2026 d'acquérir la société pour 6,3 milliards USD, soulignant la valeur stratégique des plateformes de voyage avec une large portée de voyage géré et des relations d'entreprise profondes. Ce développement suggère que la prochaine phase de concurrence sur le marché mondial du voyage d'affaires sera davantage façonnée par la force des plateformes, les capacités d'IA et les services intégrés que par le seul accès aux fournisseurs. Pour les acheteurs d'entreprise basés en Inde, ce changement est pertinent car l'approvisionnement en voyages est de plus en plus lié au contrôle des politiques, à la qualité du service aux voyageurs et à la capacité de gérer les déplacements domestiques et internationaux via un seul environnement opérationnel.
Le paysage concurrentiel évolue donc vers moins de grandes plateformes au sommet, tandis que la différenciation technologique devient de plus en plus importante pour remporter des programmes de voyage d'entreprise. La concurrence axée sur la technologie s'élargit également sur le marché mondial du voyage d'affaires à mesure que les prestataires étendent à la fois la portée des produits et la couverture géographique. Navan a renforcé cette position en juin 2026 grâce à son accord d'acquisition de Smartrips au Brésil, élargissant sa présence en Amérique latine et faisant avancer son ambition d'une plateforme transfrontalière.
SAP Concur a également fait évoluer le marché vers un modèle d'entreprise plus connecté en mars 2026, lorsqu'il a annoncé l'intégration de Joule IA avec Microsoft 365 Copilot et des améliorations supplémentaires liées à la plateforme Complete développée avec Amex GBT. Ces développements montrent que la concurrence ne se limite plus aux réservations et à l'exécution, car les fournisseurs se concurrencent désormais sur les flux de travail activés par l'IA, l'intégration des dépenses et le support à la conformité d'entreprise. Pour les entreprises indiennes, cela souligne l'importance de choisir des plateformes de voyage qui soutiennent l'application des politiques, la visibilité des coûts et des services évolutifs sur les corridors de voyage régionaux et mondiaux.
Leaders du secteur du voyage d'affaires
-
American Express Global Business Travel
-
BCD Travel
-
CTM (Corporate Travel Management)
-
Internova Travel Group
-
Direct Travel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Navan a annoncé un accord définitif pour acquérir Smartrips, la principale société de gestion des voyages au Brésil, marquant la première acquisition de Navan depuis son introduction en bourse en octobre 2025 et étendant son empreinte sur le plus grand et le plus dynamique marché de voyage d'entreprise d'Amérique latine. La transaction devrait être finalisée au deuxième trimestre de l'exercice fiscal 2027.
- Juin 2026 : Navan a lancé Navan Anywhere, intégrant ses agents de voyage IA dans Gemini Enterprise sur le Google Cloud Marketplace, permettant aux voyageurs d'entreprise de planifier, réserver et gérer leurs déplacements directement dans les environnements de productivité d'entreprise sans accéder à une interface dédiée de société de gestion des voyages.
- Mai 2026 : Long Lake Management, soutenu par General Catalyst et Alpha Wave, a accepté d'acquérir Amex GBT pour 6,3 milliards USD dans une transaction entièrement en espèces à 9,50 USD par action, soit une prime de 60,2 % par rapport au cours de clôture du 1er mai 2026, soutenu par American Express, Expedia, QIA et BlackRock.
- Mai 2026 : Navan a dévoilé une suite de fonctionnalités alimentées par l'IA lors de sa conférence inaugurale Navigate, notamment « Réserver avec l'IA », la capture de dépenses par vidéo et voix, et des assistants administratifs pour les voyages et les finances, visant l'élimination complète des flux de travail manuels tout au long du cycle de vie des voyages et des dépenses.
Périmètre du rapport mondial sur le marché du voyage d'affaires
| Voyageurs individuels |
| Voyageurs en groupe |
| Réunions et événements |
| Marketing |
| Salons professionnels et expositions |
| Lancement de produit |
| Autres objets |
| Transport |
| Restauration et hébergement |
| Réunions et événements |
| Loisirs |
| Entreprises |
| Gouvernement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de voyageur | Voyageurs individuels | |
| Voyageurs en groupe | ||
| Par objet du déplacement | Réunions et événements | |
| Marketing | ||
| Salons professionnels et expositions | ||
| Lancement de produit | ||
| Autres objets | ||
| Par type de service | Transport | |
| Restauration et hébergement | ||
| Réunions et événements | ||
| Loisirs | ||
| Par secteur d'activité | Entreprises | |
| Gouvernement | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille pour l'espace mondial du voyage d'affaires jusqu'en 2031 ?
La taille du marché mondial du voyage d'affaires devrait augmenter de 1,48 trillion USD en 2025 à 1,61 trillion USD en 2026 et atteindre 2,16 trillions USD d'ici 2031, avec un CAGR de 6,05 %.
Quel type de voyageur mène la demande à l'échelle mondiale ?
Les voyageurs en groupe ont mené avec une part de 62,3 % en 2025 et sont également le type de voyageur à la croissance la plus rapide avec un CAGR de 8,9 % jusqu'en 2031.
Pourquoi les réunions et événements restent-ils importants pour la demande de voyage d'entreprise ?
Les réunions et événements ont détenu la plus grande part par objet du déplacement à 41,0 % en 2025, et l'activité de réservation d'événements sectoriels a dépassé les niveaux de 2019 fin 2025, indiquant une préférence continue pour l'engagement en personne.
Quelle région connaît la croissance la plus rapide dans le voyage d'affaires ?
L'Asie-Pacifique a détenu la plus grande part régionale à 39,2 % en 2025 et devrait enregistrer le CAGR le plus rapide à 7,1 % jusqu'en 2031.
Quel est le principal frein à la croissance future du voyage d'entreprise ?
La visioconférence reste le frein le plus fort pour les déplacements internes de routine, avec 43 % des directeurs financiers affirmant que plus de la moitié des voyages d'entreprise pourraient être remplacés par des réunions virtuelles.
Comment l'IA transforme-t-elle les plateformes de gestion des voyages ?
L'IA est utilisée pour la gestion des perturbations, le support aux réservations, l'accès aux données et la conformité aux politiques, avec des exemples incluant le cadre MCP de BCD Travel et l'intégration de Navan dans Gemini Enterprise en 2026.