
Größe und Marktanteil des Geschäftsreisemarkts
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 1.61 Billionen US-Dollar |
| Marktgröße (2031) | 2.16 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
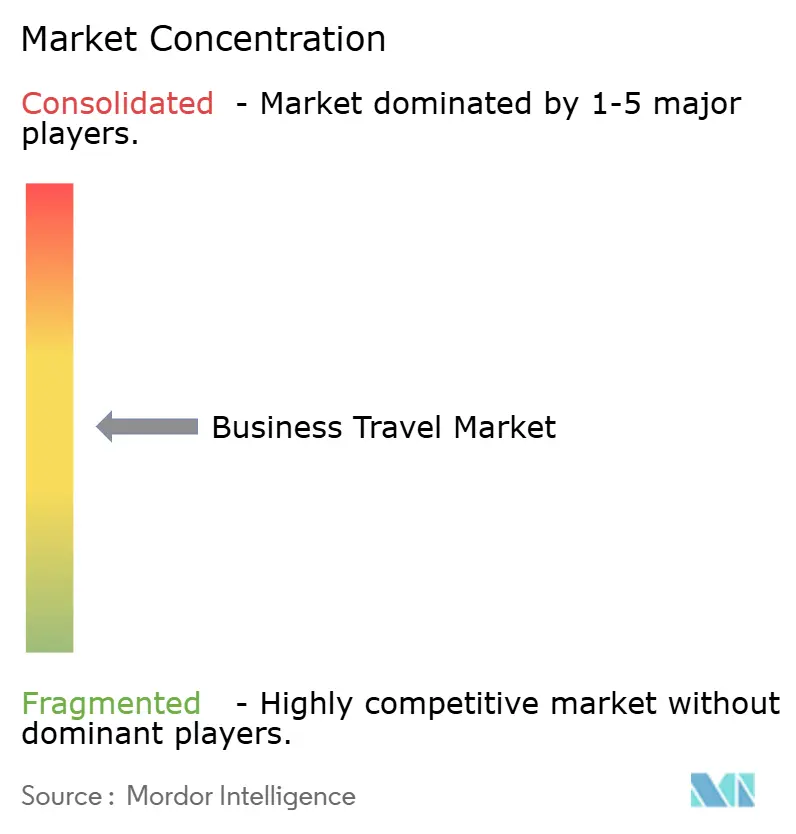
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Geschäftsreisemarkts von Mordor Intelligence
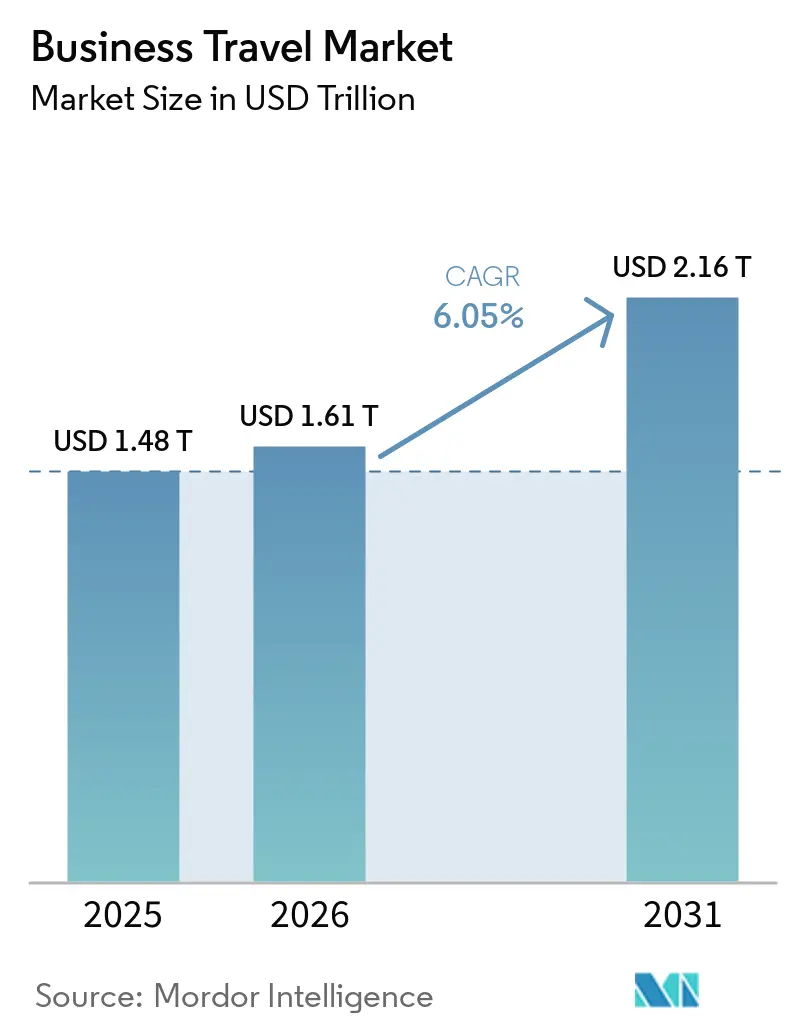
Die Größe des Geschäftsreisemarkts wird voraussichtlich von 1,48 Billionen USD im Jahr 2025 und 1,61 Billionen USD im Jahr 2026 auf 2,16 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,05 % verzeichnen.
Der globale Geschäftsreisemarkt geht über eine einfache Erholung nach der Pandemie hinaus, da die Nachfrage nun durch Veränderungen in grenzüberschreitenden Lieferketten, kundenbezogene Reisebedürfnisse und die Einführung strukturierter Reiseprogramme in großen Unternehmen und mittelständischen Betrieben geprägt wird. Das internationale Geschäftsreisevolumen erholte sich bis Q3 2025 auf 91 % des Niveaus von 2019, während das inländische Volumen 104 % des Niveaus vor der Pandemie erreichte, was darauf hindeutet, dass sich die Zusammensetzung der Reisen verändert hat, auch wenn sich die Gesamtmobilität weiter normalisiert. Die Nachfrage nach Premium-Reisen gewinnt ebenfalls an Bedeutung, da die Erträge und Einnahmen aus Premium-Klassen weiterhin eine starke Widerstandsfähigkeit und einen überproportionalen Beitrag zu den Airline-Margen zeigen, was auf einen stärkeren Fokus auf Reisewert, Produktivität von Führungskräften und Reiseerlebnis statt auf bloße Reisehäufigkeit hindeutet. Die Wettbewerbsintensität bleibt nach der Übernahme von CWT durch American Express Global Business Travel im September 2025 hoch, und diese Verschiebung im Kräfteverhältnis treibt den globalen Geschäftsreisemarkt in Richtung plattformgeführten Wettbewerbs, engerer Unternehmensbetreuung und schnellerer Technologieadoption.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Reisendertyp hielten Gruppenreisende im Jahr 2025 einen Marktanteil von 62,3 % am globalen Geschäftsreisemarkt, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
- Nach Reisezweck entfielen auf Meetings & Events im Jahr 2025 41,0 % der globalen Marktgröße des Geschäftsreisemarkts, während Messen/Ausstellungen bis 2031 mit einer CAGR von 9,7 % wachsen.
- Nach Serviceart erfasste Transport im Jahr 2025 einen Marktanteil von 48,2 % am globalen Geschäftsreisemarkt, während Meetings & Events-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Branche entfielen auf Unternehmen im Jahr 2025 78,1 % des globalen Geschäftsreisemarkts, und dasselbe Segment wird voraussichtlich bis 2031 eine CAGR von 9,1 % verzeichnen.
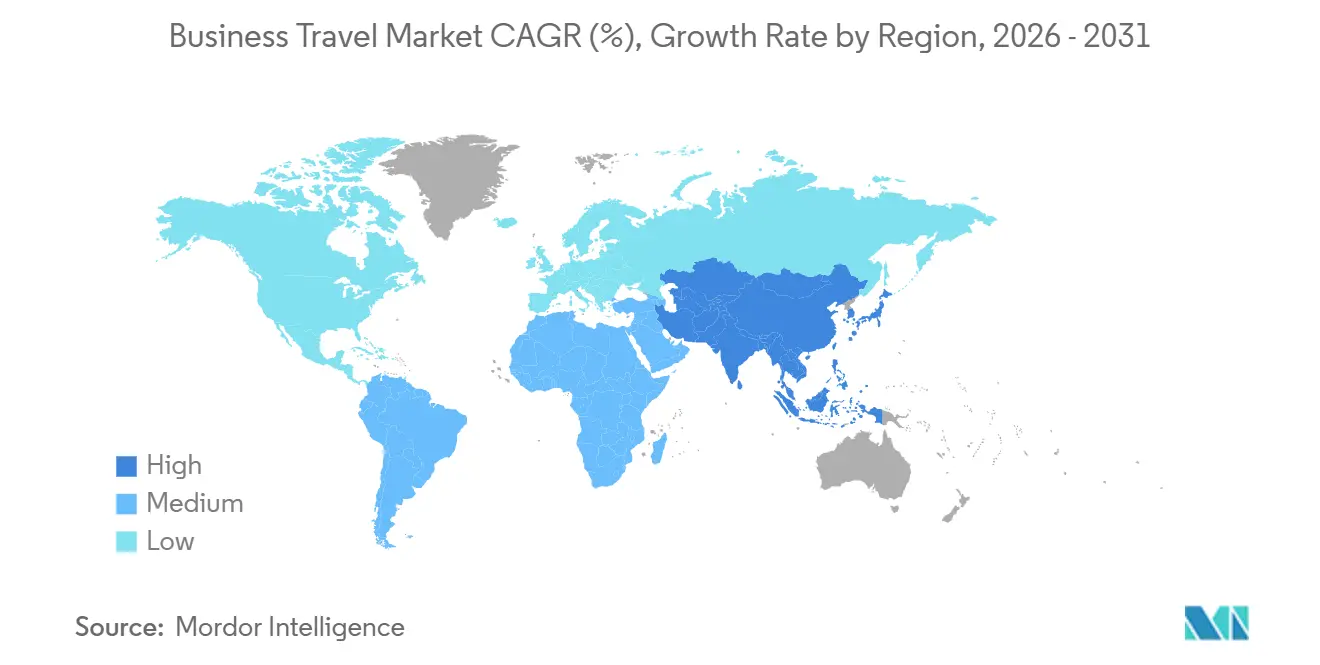
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,2 % am globalen Geschäftsreisemarkt, und die Region wird voraussichtlich die schnellste CAGR von 7,1 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des globalen Geschäftsreisemarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung grenzüberschreitender Unternehmensaktivitäten und Wiederaufnahme kundenbezogener Reisen | +1.5% | Global, konzentriert in Asien-Pazifik, Nordamerika und aufstrebenden Handelskorridoren | Mittelfristig (2–4 Jahre) |
| Wechsel von Ad-hoc-Buchungen zu verwalteten Reiseprogrammen bei mittelständischen Unternehmen | +1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anstieg der MICE-geführten Reisenachfrage und Erholung der veranstaltungsgetriebenen Mobilität | +1.0% | Global, mit der höchsten Aktivität in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter Reiserichtlinien-Compliance und Ausgabenkontrolle | +0.8% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| ESG-verknüpfte Reisebeschaffung und Anforderungen an die CO₂-Berichterstattung | +0.6% | Europa-geführt, ausgeweitet auf Nordamerika und multinationale Programme weltweit | Mittelfristig (2–4 Jahre) |
| Wachstum bei Premium-Bleisure-Reisen und reiseerlebnisorientierten Unternehmensrichtlinien | +0.5% | Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung grenzüberschreitender Unternehmensaktivitäten und Wiederaufnahme kundenbezogener Reisen
Grenzüberschreitende Geschäftsaktivitäten sind ein wesentlicher Treiber des globalen Geschäftsreisemarkts, da Lieferantendiversifizierung, Markteintritt in neue Märkte und Kundengewinnung nach wie vor von persönlichen Besuchen abhängen. Unternehmen weiten ihre Betriebspräsenz auf neuere Geschäftskorridore aus, und Cartus stellte fest, dass 73 % der Unternehmen Geschäftsreisende als die am meisten erwartete Aktivität im Bereich der betrieblichen Mobilität im Jahr 2026 identifizierten. Dieselbe Umfrage platzierte Indien unter den wichtigsten neuen Zielen für Unternehmensumzüge, was eine stärkere indienbezogene Nachfrageaussicht innerhalb des breiteren globalen Geschäftsreisemarkts unterstützt. IATA-Daten zeigten auch, dass internationale Geschäftsreisen bis Q3 2025 noch nicht vollständig auf das Niveau von 2019 zurückgekehrt waren, was darauf hindeutet, dass auf grenzüberschreitenden Unternehmensrouten noch Raum für weitere Erholung besteht. Eine GBTA-Studie aus dem Jahr 2025 ergab, dass US-amerikanische Unternehmen durch die Optimierung von Geschäftsreisen zusätzliche Umsätze in Höhe von 2,4 Billionen USD erschließen könnten, was die kommerzielle Rolle persönlicher Treffen bei der Umsatzgenerierung und dem Beziehungsaufbau unterstreicht. Dieses Muster unterstützt eine anhaltende Nachfrage nach Führungskräftereisen, Lieferantenbesuchen und kundenbezogenen Reiseprogrammen im gesamten globalen Geschäftsreisemarkt.
Wechsel von Ad-hoc-Buchungen zu verwalteten Reiseprogrammen bei mittelständischen Unternehmen
Der Wechsel von nicht verwalteten Buchungen zu formellen Reiseprogrammen erweitert den adressierbaren Markt für globale Geschäftsreisen, insbesondere im mittelständischen Segment. CTMs Corporate Travel Outlook 2026 zeigte, dass 80 % der KMU ein Wachstum des Reisebudgets im Jahr 2026 erwarteten, verglichen mit 59 % der Großunternehmen, was auf eine stärkere Ausgabendynamik außerhalb der reifsten Unternehmenskonten hindeutet. Dies ist bedeutsam, weil ein großer Teil der Reiseausgaben mittelgroßer Unternehmen historisch gesehen weniger strukturiert war, mit geringerer Richtlinien-Compliance und schwächerer Transparenz bei der Lieferantenleistung. Internovas ALTOUR lancierte ALTOUR One im Juni 2026 als digitalen Marktplatz für wachsende Unternehmen, mit einer Einrichtungszeit von wenigen Tagen und einem klaren Fokus auf Richtlinienkontrolle, Zahlungen und Fürsorgepflicht. Eine einfachere Implementierung senkt die Hürde für Unternehmen, die formelle Genehmigungsregeln und ausgehandelte Inhalte ohne die Kosten einer traditionellen Großunternehmensbereitstellung wünschen. Im globalen Geschäftsreisemarkt bedeutet diese Verschiebung, dass mehr Volumen in verwaltete Kanäle übergeht, wo Programmüberwachung, Analysen und Lieferantenmonetarisierung stärker ausgeprägt sind.
Anstieg der MICE-geführten Reisenachfrage und Erholung der veranstaltungsgetriebenen Mobilität
Die MICE-Nachfrage bleibt eine wichtige Säule des globalen Geschäftsreisemarkts, da Veranstaltungen, Konferenzen und Handelsinteraktionen weiterhin physische Anwesenheit erfordern. Der Events Industry Council berichtete, dass bis Q4 2025 die globalen Hotelgruppennächte auf 97 % des Niveaus von 2019 zurückgekehrt waren, während die RFP-Aktivität mit 102 % des Niveaus von 2019 über dem Vor-Pandemie-Benchmark lag. Dieses Vorausbuchungsmuster ist wichtig, weil es zeigt, dass Organisationen früher und mit mehr Zuversicht Budget einplanen als während der anfänglichen Erholungsphase. Derselbe Branchenbarometer legt nahe, dass die Veranstaltungspipelines trotz der allgemeinen globalen Komplexität aktiv bleiben, was eine stärkere Nachfragesichtbarkeit für Veranstaltungsortbeschaffung, Reisen, Unterkunft und Teilnehmerverwaltungsdienstleistungen unterstützt. Im globalen Geschäftsreisemarkt unterstützt dies nicht nur das Reisevolumen, sondern auch höherwertige Serviceausgaben rund um Gruppenkoordination, Unternehmenshospitalität und Veranstaltungsbetrieb. Für indienbezogene Unternehmensaktivitäten ist dies bedeutsam, weil große Meetings und Partnertreffen für regionale Vertriebsaktivitäten, technologische Zusammenarbeit und Lieferantenengagement zentral bleiben.
Einführung KI-gestützter Reiserichtlinien-Compliance und Ausgabenkontrolle
KI wird zu einem praktischen Betriebswerkzeug im globalen Geschäftsreisemarkt, mit unmittelbaren Anwendungsfällen in der Störungsbehandlung, Compliance, Reiseplanung und Ausgabentransparenz. Eine im März 2026 von GBTA, Direct Travel, Marriott International und Spotnana veröffentlichte Studie identifizierte das Störungsmanagement als den unmittelbarsten Bereich des KI-Mehrwerts für Reisemanager. Dies ist wichtig, weil Störungen die Reisendenzufriedenheit, verpasste Meetings und Kostenverluste beeinflussen, was eine schnellere Reaktion zu einem direkten Servicevorteil macht. BCD Travel lancierte im Mai 2026 sein Model Context Protocol-Framework in Tripsource, das natürlichsprachlichen Zugang zu Reisedaten und agentische KI-Unterstützung bei Buchung, Reiseverwaltung und Programmanalysen ermöglicht. Navan integrierte im Juni 2026 auch KI-Reiseagenten in Gemini Enterprise, wodurch Buchung und Reiseverwaltung direkt in tägliche Produktivitäts-Workflows verlagert werden können. Im globalen Geschäftsreisemarkt verbessert KI nicht nur den Benutzerkomfort, sondern beschleunigt auch Entscheidungszyklen und verändert, wie Unternehmenskunden Reiseplattformen vergleichen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Videokonferenz-Substitution für routinemäßige interne Meetings | -1.2% | Global, höchste Auswirkung in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) bis Langfristig (≥ 4 Jahre) |
| Volatile Flugpreise, Hotel- und Bodentransportkosten | -1.0% | Global, am stärksten in Asien und Afrika, wo der Inflationsdruck erhöht bleibt | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Straffung der Unternehmensreisebudgets und ROI-Prüfung | -0.8% | Global, angeführt von Großunternehmen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Visumshürden, geopolitische Störungen und Komplexität der Fürsorgepflicht | -0.5% | Internationale Routen, insbesondere grenzüberschreitende Reiseprogramme | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Videokonferenz-Substitution für routinemäßige interne Meetings
Videokonferenzen bleiben ein klares Hemmnis für den globalen Geschäftsreisemarkt, insbesondere für routinemäßige interne Meetings und Koordinationsreisen mit niedrigerer Priorität. Eine SAP Concur-Umfrage aus dem Jahr 2025 ergab, dass 43 % der CFOs glaubten, mehr als die Hälfte der Unternehmensreisen könnte durch virtuelle Meetings ersetzt werden, was auf einen starken finanziellen Druck zur Substitution in einigen Reisekategorien hindeutet. Die britische Regierung stellte in ihrer Business Travel Survey 2025 auch fest, dass 42 % der Organisationen bereits Videokonferenzen genutzt hatten, um Geschäftsreisen zu reduzieren. Dieses Hemmnis beseitigt nicht die Notwendigkeit von Kundenreisen oder der Teilnahme an wichtigen Veranstaltungen, schränkt jedoch den Bereich der ohne eingehendere Prüfung genehmigten Reisen ein. Im Laufe der Zeit könnten bessere Kollaborationstools die Reisetätigkeit für interne Schulungen, Projektaktualisierungen und wiederkehrende Teamüberprüfungen weiter einschränken. Für den globalen Geschäftsreisemarkt ergibt sich daraus eine selektivere Nachfragebasis mit stärkerem Fokus auf Reisen mit klarem Umsatz-, Compliance- oder Beziehungswert.[2]
Volatile Flugpreise, Hotel- und Bodentransportkosten
Die Reisekostensteigerung übt direkten Druck auf den globalen Geschäftsreisemarkt aus, da höhere Tarife und Zimmerpreise die Anzahl der Reisen reduzieren, die Unternehmen innerhalb fester Budgets finanzieren können. SAP Concur berichtete im Juni 2026, dass die Flugpreise im Zeitraum Januar bis Mai 2026 um mehr als 8 % gegenüber dem Vorjahr gestiegen sind, die Hotelpreise um fast 6 % zunahmen und die Mietwagenkosten um rund 5 % stiegen. Der Ausblick von BCD Travel für 2026 prognostizierte auch einen Anstieg der globalen durchschnittlichen Tageshotelpreise um 4,9 %, was die Unternehmensunterkunftsbudgets weiter belastet. Wenn Budgets frühzeitig festgelegt werden und die Lieferantenpreise schneller als erwartet steigen, sind Reisemanager gezwungen, Genehmigungsprozesse zu straffen, Aufenthalte zu verkürzen oder die Reisezusammensetzung zu ändern. Dies ist besonders relevant für Langstreckenreisen nach Asien und Indien, wo die Flugpreisbelastung für multinationale Programme erheblich sein kann. Im globalen Geschäftsreisemarkt unterstreicht anhaltender Preisdruck den Wert von verwaltetem Einkauf, ausgehandelten Inhalten und alternativen Verkehrsmitteloptionen, wie etwa der Bahn, wenn dies machbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reisendertyp: Gruppenmobilität gestaltet das Programmdesign neu
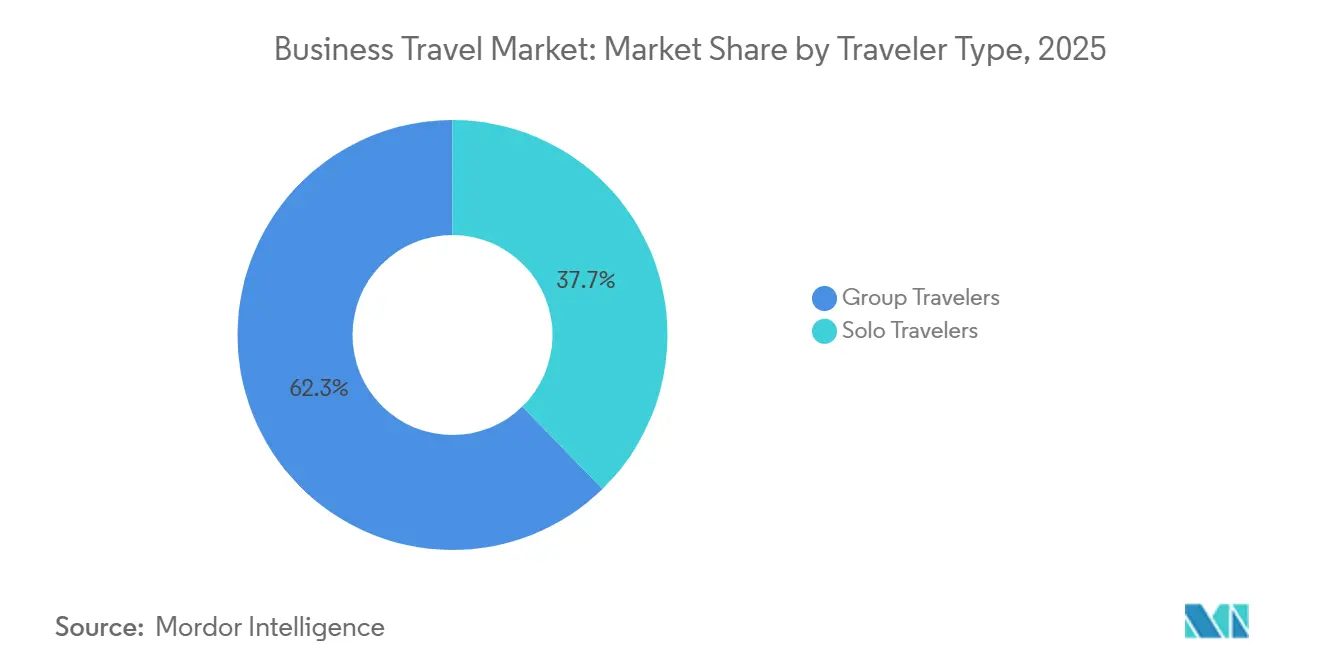
Gruppenreisende hielten im Jahr 2025 einen Anteil von 62,3 % am globalen Geschäftsreisemarkt, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 8,9 % wachsen. Das bedeutet, dass Gruppenreisen sowohl das größte als auch das am schnellsten wachsende Reisendensegment in der aktuellen Marktstruktur sind. Die Verschiebung spiegelt die wachsende Bedeutung von Offsite-Veranstaltungen, gemeinsamen Kundenmeetings, Partnerüberprüfungen und großen kommerziellen Veranstaltungen wider, bei denen mehrere Mitarbeiter gemeinsam reisen. In der Praxis profitiert der globale Geschäftsreisemarkt von einer Nachfrage, die weniger auf isolierte Führungskräftebewegungen und mehr auf koordinierte Teammobilität ausgerichtet ist. Dieses Muster ist auch für indienbezogene Reiseprogramme relevant, da multinationale Unternehmen häufig funktionsübergreifende Teams für Lieferantenbesuche, Implementierungsarbeiten und kommerzielle Expansion in der Region entsenden.
Einzelreisende bleiben ein bedeutendes Segment im globalen Geschäftsreisemarkt, auch wenn Gruppenreisen schneller wachsen. Einzelreisen bleiben notwendig für Außendienstmitarbeiter, Beratungsarbeit, Audits, technischen Support, Behördenbesuche und Kundenbetreuung, bei denen eine Person den Auftrag effizient erledigen kann. Dieses Segment generiert oft einen starken Lieferantenwert, weil Reisemuster häufig, vorhersehbar und wahrscheinlicher mit Premium-Timing-Anforderungen verbunden sind. Viele Unternehmensprogramme sind nach wie vor auf Einzelreisen für die tägliche Umsatzunterstützung angewiesen, insbesondere in Branchen mit verteilter Kontoabdeckung oder standortbasiertem Betrieb. Bei indienbezogenen Reiseströmen bleibt Einzelreisen üblich für Vertriebsbesuche, Lieferantenqualifizierung, Serviceerbringung und interne Koordination in schnell wachsenden regionalen Geschäftszentren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Reisezweck: Veranstaltungen und Handelsaktivitäten bleiben weiterhin Nachfrageanker
Meetings & Events entfielen im Jahr 2025 auf 41,0 % des globalen Geschäftsreisemarkts und sind damit das größte Segment nach Reisezweck. Messen/Ausstellungen werden bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen, was sie zur am schnellsten wachsenden Zweckkategorie im Prognosezeitraum macht. Diese Mischung zeigt, dass Geschäftsreisen nach wie vor stark von persönlichem Engagement abhängen, bei dem Networking, Verhandlungen, Produktbewertungen und Beziehungsaufbau stattfinden. Der globale Geschäftsreisemarkt wird daher durch Veranstaltungsinfrastruktur und kommerzielle Zusammenkünfte unterstützt und nicht allein durch routinemäßige interne Reisen. Für indische Unternehmen und multinationale Unternehmen, die in Indien aktiv sind, ist dies relevant, weil Ausstellungen, Partnerveranstaltungen und Branchenkonferenzen wichtige Kanäle für die Vertriebsentwicklung und Lieferantensuche bleiben.
Marketingreisen, Produkteinführungen und andere zweckgebundene Reisekategorien erzeugen weiterhin bedeutende Bewegungen im globalen Geschäftsreisemarkt. Diese Kategorien können eine hochwertige Reisenachfrage erzeugen, wenn Einführungen, Markenveranstaltungen oder Kundenbindungsprogramme von der persönlichen Durchführung abhängen. Gleichzeitig unterliegen sie im Jahr 2026 strengeren ROI-Prüfungen, weil Finanzteams zunehmend klarere Verbindungen zwischen Reiseausgaben und messbaren Ergebnissen fordern. Interne Schulungs- und Koordinationsreisen bleiben stärker der digitalen Substitution ausgesetzt, insbesondere dort, wo Kollaborationstools Reisen mit niedrigerer Priorität ersetzen können. Das macht ein zweckbasiertes Reisemanagement wichtiger, weil nicht jede Reisekategorie die gleiche Budgetbehandlung verdient.
Nach Serviceart: Transport führt, während Veranstaltungsdienstleistungen an Tiefe gewinnen
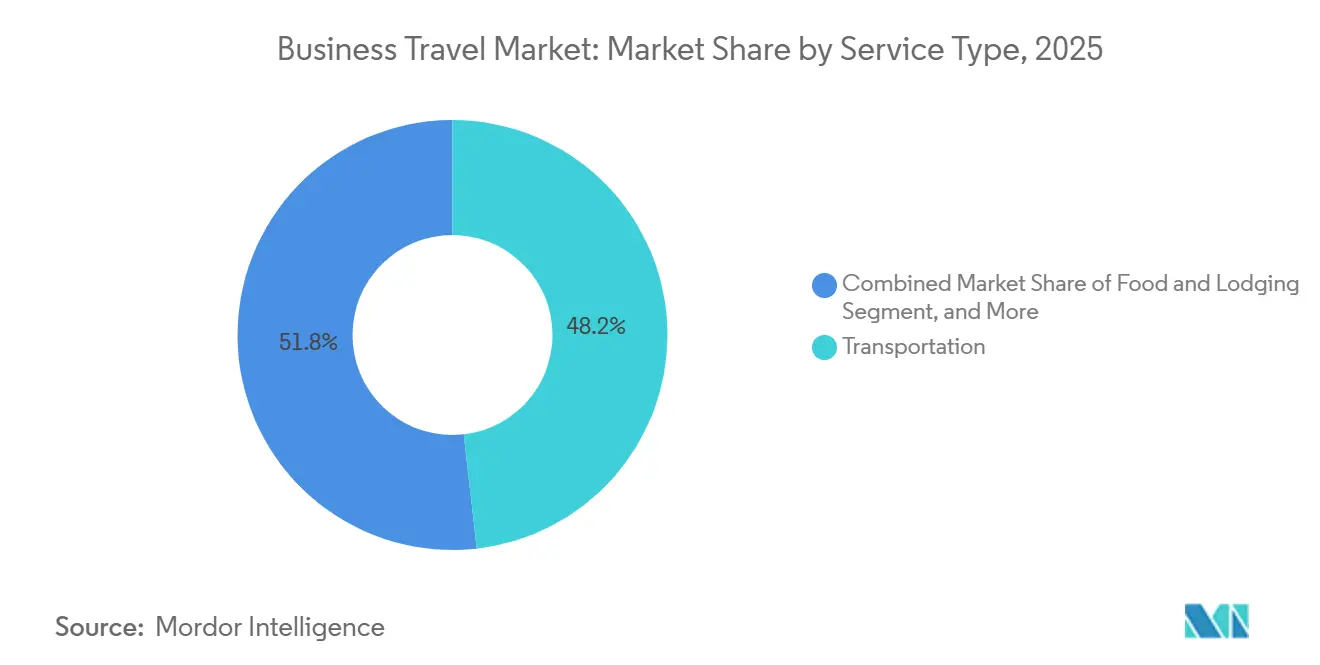
Transport entfiel im Jahr 2025 auf 48,2 % des globalen Geschäftsreisemarkts und ist damit das größte Servicesegment nach Wert. Meetings & Events-Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen, was darauf hindeutet, dass angrenzende Koordinationsdienstleistungen schneller an Bedeutung gewinnen als die zugrunde liegende Reisebasis. Dies spiegelt eine klare Verschiebung der Käufererwartungen wider, da Unternehmenskunden zunehmend vernetzte Buchung, Teilnehmerverwaltung, Veranstaltungsortbeschaffung und Ausgabenkontrolle wünschen. Im globalen Geschäftsreisemarkt ist die Servicedifferenzierung nun ebenso sehr an die Workflow-Integration wie an Ticketing oder Hotelzugang geknüpft. Indienbezogene Reiseprogramme spiegeln diesen Bedarf ebenfalls wider, da Projektteams, Vertriebsveranstaltungen und regionale Partnermeetings häufig erfordern, dass Reise- und Veranstaltungsdienstleistungen zusammenarbeiten.
Transport bleibt weiterhin der Ausgabenanker, weil Luft-, Schienen- und lokale Mobilität für nahezu jede Geschäftsreise unverzichtbar sind. Lieferantenzugang, Tarifoptimierung, Reisendenproduktvität und Störungsmanagement beeinflussen alle direkt den kommerziellen Wert von Transportdienstleistungen. Bei Langstreckenrouten und innerstädtischen Verbindungen im Asien-Pazifik-Raum können Transportentscheidungen die Reisegenehmigung, die Richtlinien-Compliance und die Gesamtreisekosten wesentlich beeinflussen. Deshalb stützt sich der globale Geschäftsreisemarkt nach wie vor stark auf Transport als Basisschicht der Reiseprogrammökonomie. Selbst wenn digitale Tools die Buchungseffizienz verbessern, bleibt das zugrunde liegende Ausgabengewicht des Transports schwer zu verdrängen.
Nach Branche: Unternehmensreisen dominieren und beschleunigen sich weiter
Unternehmen entfielen im Jahr 2025 auf 78,1 % der globalen Marktgröße des Geschäftsreisemarkts, und dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 9,1 % wachsen. Dies macht Unternehmen zum klaren Nachfragezentrum, sowohl in der aktuellen Größenordnung als auch im künftigen Wachstumstempo. Der globale Geschäftsreisemarkt wird daher in erster Linie durch die Expansion des Privatsektors, Kundenbindungsstrategien, Neugestaltung der Lieferkette und strukturierte Mitarbeitermobilität geprägt. Im Jahr 2026 berichtete SAP Concur, dass 82 % der CFOs planten, die Reisebudgets zu erhöhen, was darauf hindeutet, dass viele Unternehmen Reisen trotz höherer Kostendrücke weiterhin als Wachstumstreiber betrachten. Dieses Engagement ist auch für indienbezogene Geschäftskorridore wichtig, da multinationale und inländische Unternehmen weiterhin in Meetings, Lieferantenengagement und regionale Vertriebsaktivitäten investieren.
Das Unternehmenssegment unterliegt auch internen Veränderungen. CTM stellte fest, dass KMU eher als Großunternehmen ein Wachstum des Reisebudgets im Jahr 2026 erwarteten, was darauf hindeutet, dass die nächste Expansionsschicht von Unternehmen mit kleineren, aber schneller wachsenden Reiseprogrammen kommen könnte. Dies ist für Reiseanbieter kommerziell bedeutsam, weil reife Unternehmenskonten oft langsamer wachsen und eine intensivere Betreuung erfordern. Im Gegensatz dazu können mittelgroße Unternehmen noch bedeutendes nicht verwaltetes oder leicht verwaltetes Volumen in formelle Programme überführen. Im globalen Geschäftsreisemarkt schafft dies Raum für digitale Lösungen, die ein schnelleres Onboarding und eine geringere betriebliche Komplexität ermöglichen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,2 % am globalen Geschäftsreisemarkt, und die Region wird voraussichtlich bis 2031 die schnellste CAGR von 7,1 % verzeichnen. Diese regionale Führungsposition ist bedeutsam, weil Asien-Pazifik Fertigungswachstum, Expansion digitaler Dienstleistungen, steigende Geschäftsmobilität und tiefe Handelsverflechtungen zwischen entwickelten und aufstrebenden Volkswirtschaften vereint. Der globale Geschäftsreisemarkt wird daher zunehmend von Reisekorridoren beeinflusst, die mit China, Indien, Südostasien, Südkorea und Singapur verbunden sind. Indien ist innerhalb dieser regionalen Mischung besonders wichtig, weil es zu einem größeren Ziel für Lieferantendiversifizierung, Unternehmensmobilität und grenzüberschreitende kommerzielle Aktivitäten wird. Die Erholungsdaten der IATA unterstützen auch den Wachstumshintergrund der Region, da internationale Geschäftsreisen bis Ende 2025 noch weiteren Erholungsspielraum hatten, während inländische Reisen das Vor-Pandemie-Niveau bereits überschritten hatten.
Nordamerika bleibt eine wichtige Säule des globalen Geschäftsreisemarkts, auch wenn Asien-Pazifik beim aktuellen Anteil und beim prognostizierten Wachstum führt. GBTA berichtete, dass die Vereinigten Staaten im Jahr 2025 die führende Position als einzelnes Land bei den Geschäftsreiseausgaben zurückerobert haben, was den Umfang der Unternehmensaktivitäten in der Region unterstreicht. Europa bleibt strategisch wichtig, weil Reiseprogramme mit stärkeren Nachhaltigkeitserwartungen, einer größeren Rolle der Bahn und strengeren Offenlegungsanforderungen in multinationalen Betriebsmodellen es prägen. Zusammen prägen Nordamerika und Europa weiterhin Beschaffung, Technologieadoption, Nachhaltigkeitsregeln und Premium-Reiseverhalten im gesamten globalen Geschäftsreisemarkt.
Südamerika, der Nahe Osten und Afrika haben einen kleineren Anteil am globalen Geschäftsreisemarkt, aber beide Regionen bleiben wichtig für die künftige Korridorentwicklung und Lieferantenexpansion. Diese Regionen veranschaulichen auch, wie Marktchancen schnell wachsen können, wenn die Geschäftsreisenachfrage durch Energie-, Bau-, Handels- oder öffentliche Investitionszyklen unterstützt wird. Für multinationale Unternehmen mit indienbezogenen Aktivitäten sind diese Geografien relevant, weil Handel, Beschaffung und Projektdurchführung sie häufig mit asienbasierten Entscheidungszentren verbinden. Der globale Geschäftsreisemarkt bleibt daher geografisch vielfältig. Dennoch bleibt Asien-Pazifik der wichtigste Wachstumsmotor, während Nordamerika und Europa ihren Einfluss in Bezug auf Größe, Programmreife und Politikgestaltung behalten.[3]

Wettbewerbslandschaft
Der globale Geschäftsreisemarkt bleibt vielschichtig, wobei die Größe bei großen Reisemanagementsunternehmen für Unternehmen konzentriert ist, während digitale Herausforderer weiterhin in schneller wachsende Kundenpools vordringen. American Express Global Business Travel blieb der stärkste Großakteur in dieser Struktur, und Long Lake Management vereinbarte im Mai 2026 die Übernahme des Unternehmens für 6,3 Milliarden USD, was den strategischen Wert von Reiseplattformen mit breiter verwalteter Reisereichweite und tiefen Unternehmensbeziehungen unterstreicht. Diese Entwicklung legt nahe, dass die nächste Wettbewerbsphase im globalen Geschäftsreisemarkt stärker durch Plattformstärke, KI-Fähigkeiten und integrierte Serviceleistungen als durch den bloßen Lieferantenzugang geprägt sein wird. Für indienbezogene Unternehmenskäufer ist diese Verschiebung relevant, weil die Reisebeschaffung zunehmend mit Richtlinienkontrolle, Servicequalität für Reisende und der Fähigkeit verknüpft ist, inländische und internationale Reisen über eine einzige Betriebsumgebung zu verwalten.
Die Wettbewerbslandschaft bewegt sich daher auf weniger große Plattformen an der Spitze zu, während technologische Differenzierung für die Gewinnung von Unternehmensreiseprogrammen zunehmend wichtiger wird. Der technologiegeführte Wettbewerb weitet sich auch im gesamten globalen Geschäftsreisemarkt aus, da Anbieter sowohl den Produktumfang als auch die geografische Reichweite erweitern. Navan stärkte diese Position im Juni 2026 durch seine Vereinbarung zur Übernahme von Smartrips in Brasilien, wodurch seine Präsenz in Lateinamerika ausgebaut und sein Ziel einer grenzüberschreitenden Plattform vorangetrieben wurde.
SAP Concur bewegte den Markt im März 2026 auch in Richtung eines stärker vernetzten Unternehmensmodells, als es die Joule-KI-Integration mit Microsoft 365 Copilot und zusätzliche Upgrades im Zusammenhang mit der Complete-Plattform, die mit Amex GBT entwickelt wurde, ankündigte. Diese Entwicklungen zeigen, dass der Wettbewerb nicht mehr auf Buchung und Abwicklung beschränkt ist, da Anbieter nun bei KI-gestützten Workflows, Ausgabenintegration und Unternehmens-Compliance-Unterstützung konkurrieren. Für indische Unternehmen unterstreicht dies die Bedeutung der Wahl von Reiseplattformen, die Richtliniendurchsetzung, Kostentransparenz und skalierbare Dienstleistungen über regionale und globale Reisekorridore hinweg unterstützen.
Branchenführer im Geschäftsreisemarkt
-
American Express Global Business Travel
-
BCD Travel
-
CTM (Corporate Travel Management)
-
Internova Travel Group
-
Direct Travel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Navan gab eine endgültige Vereinbarung zur Übernahme von Smartrips, dem führenden Reisemanagementsunternehmen Brasiliens, bekannt, was Navans erste Akquisition seit seinem Börsengang im Oktober 2025 darstellt und seine Präsenz im größten und am schnellsten wachsenden Unternehmensreisemarkt Lateinamerikas ausbaut. Der Abschluss der Transaktion wird für Q2 des Geschäftsjahres 2027 erwartet.
- Juni 2026: Navan lancierte Navan Anywhere und integrierte seine KI-Reiseagenten in Gemini Enterprise auf dem Google Cloud Marketplace, wodurch Unternehmensreisende Reisen direkt in Unternehmensproduktivitätsumgebungen planen, buchen und verwalten können, ohne auf eine dedizierte TMC-Schnittstelle zugreifen zu müssen.
- Mai 2026: Long Lake Management, unterstützt von General Catalyst und Alpha Wave, vereinbarte die Übernahme von Amex GBT für 6,3 Milliarden USD in einer vollständigen Bartransaktion zu 9,50 USD je Aktie, einem Aufschlag von 60,2 % gegenüber dem Schlusskurs vom 1. Mai 2026, unterstützt von American Express, Expedia, QIA und BlackRock.
- Mai 2026: Navan stellte auf seiner ersten Navigate-Konferenz eine Reihe KI-gestützter Funktionen vor, darunter
Buchen mit KI
, Video- und Spracherfassung von Ausgaben sowie Reise- und Finanz-Admin-Begleiter, mit dem Ziel der vollständigen Eliminierung manueller Workflows im gesamten Reise- und Ausgabenlebenszyklus.


Berichtsumfang des globalen Geschäftsreisemarkts
| Einzelreisende |
| Gruppenreisende |
| Meetings & Events |
| Marketing |
| Messen/Ausstellungen |
| Produkteinführung |
| Sonstige Zwecke |
| Transport |
| Verpflegung & Unterkunft |
| Meetings und Events |
| Freizeitaktivitäten |
| Unternehmen |
| Behörden |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Reisendertyp | Einzelreisende | |
| Gruppenreisende | ||
| Nach Reisezweck | Meetings & Events | |
| Marketing | ||
| Messen/Ausstellungen | ||
| Produkteinführung | ||
| Sonstige Zwecke | ||
| Nach Serviceart | Transport | |
| Verpflegung & Unterkunft | ||
| Meetings und Events | ||
| Freizeitaktivitäten | ||
| Nach Branche | Unternehmen | |
| Behörden | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Größenausblick für den globalen Geschäftsreisemarkt bis 2031?
Die globale Marktgröße des Geschäftsreisemarkts wird voraussichtlich von 1,48 Billionen USD im Jahr 2025 auf 1,61 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,16 Billionen USD erreichen, mit einer CAGR von 6,05 %.
Welcher Reisendertyp führt die weltweite Nachfrage an?
Gruppenreisende führten im Jahr 2025 mit einem Anteil von 62,3 % und sind mit einer CAGR von 8,9 % bis 2031 auch der am schnellsten wachsende Reisendertyp.
Warum sind Meetings und Events nach wie vor wichtig für die Unternehmensreisenachfrage?
Meetings & Events hielten im Jahr 2025 den größten Anteil nach Reisezweck mit 41,0 %, und die Buchungsaktivität für Branchenveranstaltungen überstieg bis Ende 2025 das Niveau von 2019, was auf eine anhaltende Präferenz für persönliches Engagement hindeutet.
Welche Region wächst im Geschäftsreisemarkt am schnellsten?
Asien-Pazifik hielt im Jahr 2025 den größten regionalen Anteil von 39,2 % und wird voraussichtlich bis 2031 die schnellste CAGR von 7,1 % verzeichnen.
Was ist das größte Hemmnis für das künftige Wachstum des Unternehmensreisemarkts?
Videokonferenzen bleiben das stärkste Hemmnis für routinemäßige interne Reisen, wobei 43 % der CFOs angaben, dass mehr als die Hälfte der Unternehmensreisen durch virtuelle Meetings ersetzt werden könnte.
Wie verändert KI die Reisemanagementsplattformen?
KI wird für Störungsmanagement, Buchungsunterstützung, Datenzugang und Richtlinien-Compliance eingesetzt, mit Beispielen wie dem MCP-Framework von BCD Travel und der Gemini Enterprise-Integration von Navan im Jahr 2026.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
