
Taille et part du marché des retraites d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.32 Milliards de dollars |
| Taille du Marché (2031) | 36.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des retraites d'entreprise par Mordor Intelligence
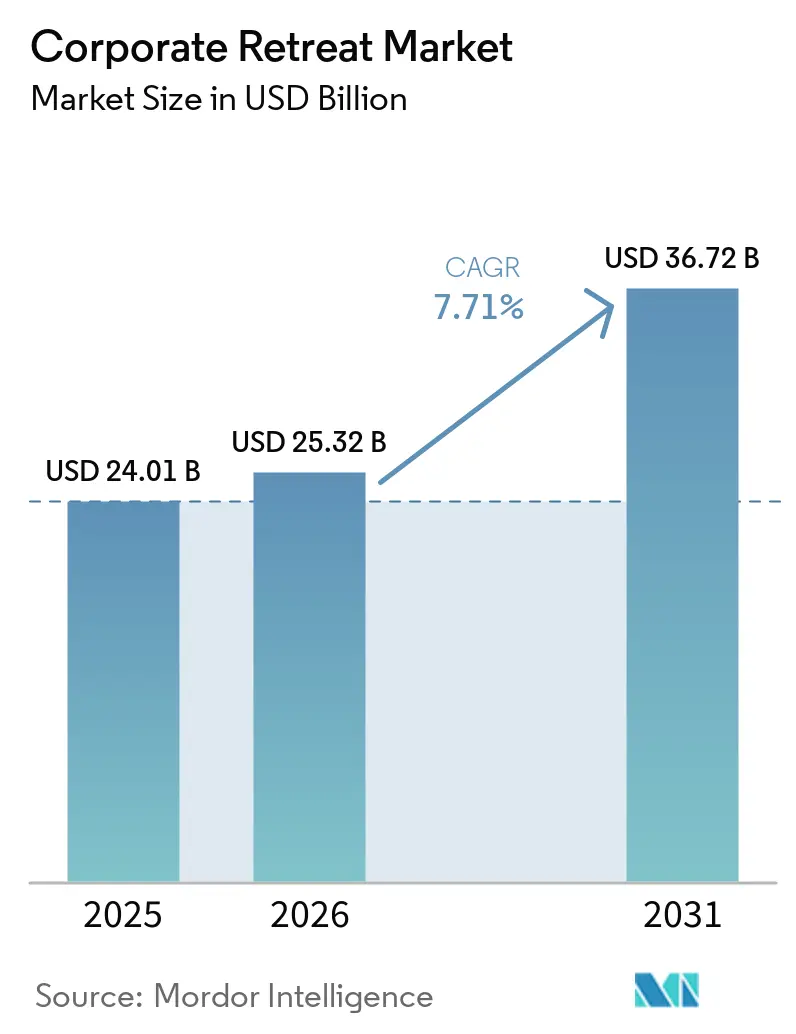
Le marché mondial des retraites d'entreprise était évalué à 24,01 milliards USD en 2025 et devrait croître de 25,32 milliards USD en 2026 pour atteindre 36,72 milliards USD d'ici 2031, à un CAGR de 7,71 % durant la période de prévision (2026–2031). La croissance est portée par des entreprises qui considèrent de plus en plus les séminaires hors site comme des investissements stratégiques dans les ressources humaines et la performance. Les organisations affichant de meilleures performances organisaient en moyenne 2,8 séminaires hors site par an, contre 2,4 pour leurs homologues moins performants, ce qui reflète une budgétisation formalisée des retraites. La gestion de l'épuisement professionnel élargit la base de dépenses, les budgets bien-être étant de plus en plus liés à la planification des retraites. Les données officielles indiquent que 76 % des employeurs prévoient d'augmenter leurs investissements en santé mentale en 2026. Les avancées technologiques en matière de planification reconfigurent la concurrence, les prestataires proposant des solutions intégrées pour la recherche de lieux, les déplacements, la gestion des participants et le reporting simplifiant l'exécution et améliorant les taux de renouvellement. Malgré les pressions sur les coûts, le marché bénéficie de liens plus étroits avec la fidélisation des employés, la culture organisationnelle, la collaboration et l'alignement des dirigeants par rapport aux années précédentes[1].
Points clés du rapport
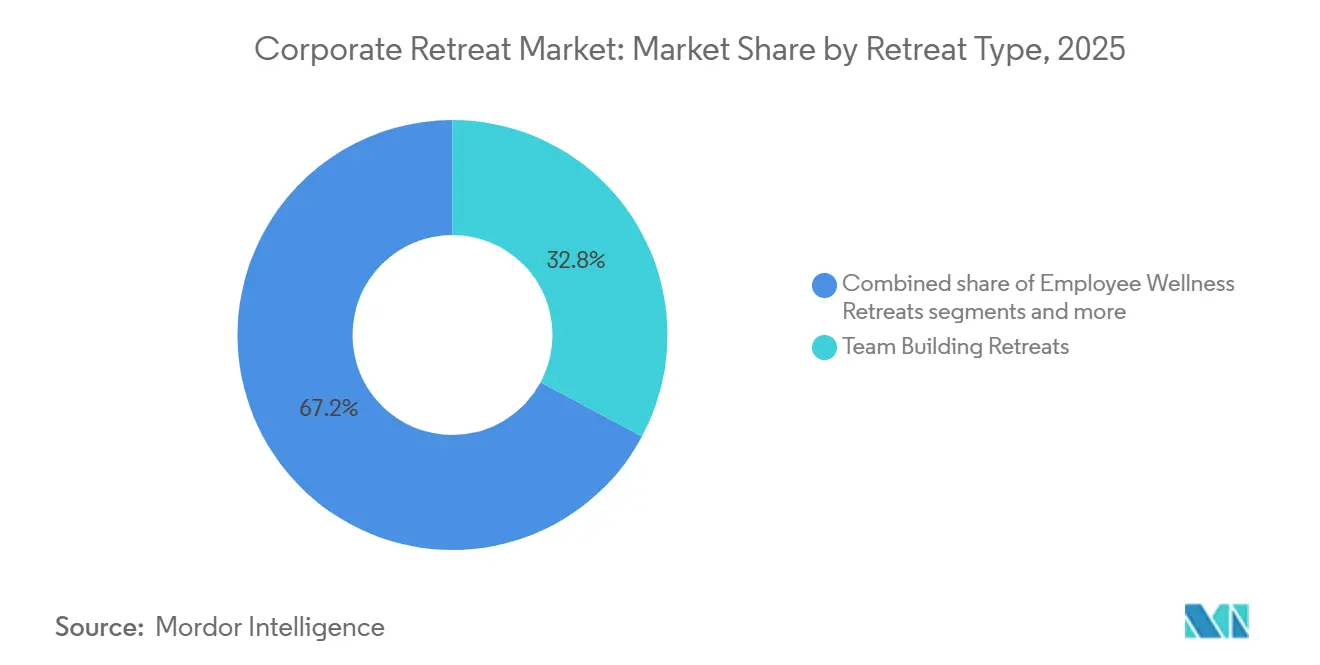
- Par type de retraite, les retraites de team building représentaient 32,82 % du marché mondial des retraites d'entreprise en 2025, tandis que les retraites de bien-être des employés devraient afficher le CAGR le plus élevé, soit 8,93 %, d'ici 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 48,53 % du marché mondial des retraites d'entreprise en 2025, tandis que les entreprises de taille moyenne devraient afficher le CAGR le plus élevé, soit 8,34 %, d'ici 2031.
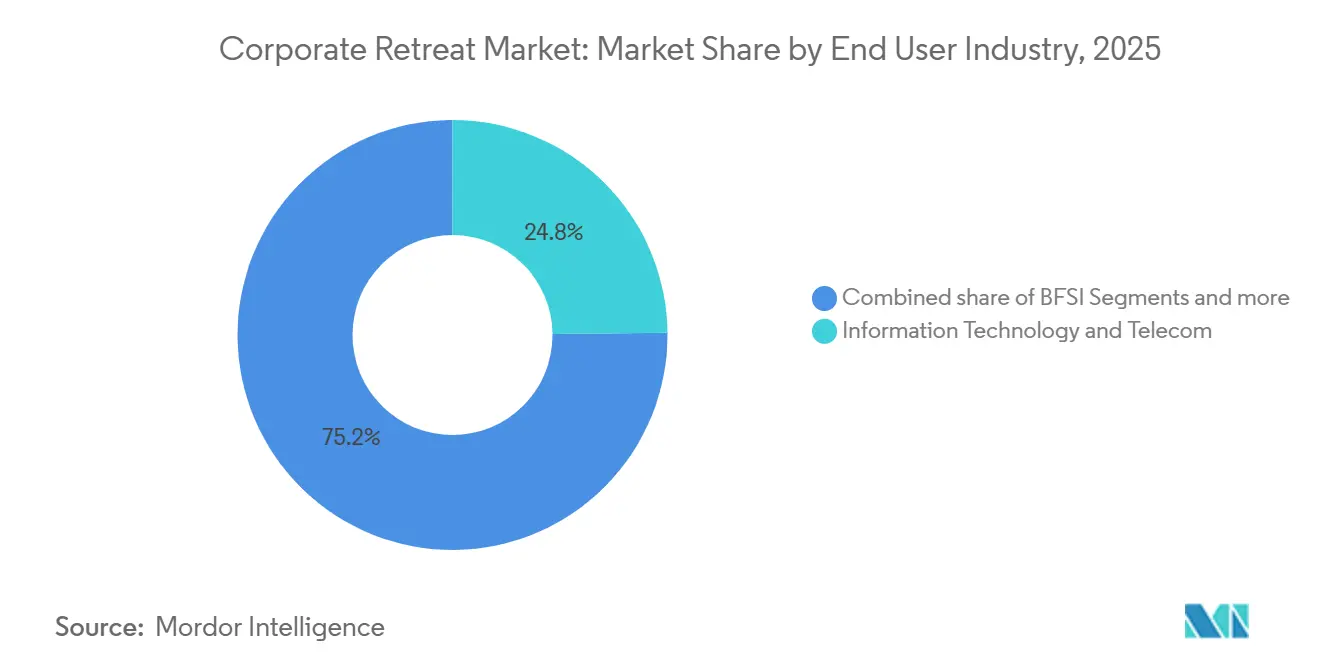
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications représentaient 24,84 % du marché mondial des retraites d'entreprise en 2025, tandis que la santé et les sciences de la vie devraient afficher le CAGR le plus élevé, soit 8,58 %, d'ici 2031.
- Par canal de réservation, la réservation directe représentait 36,61 % du marché mondial des retraites d'entreprise en 2025, tandis que la gestion d'événements et les organisateurs de retraites devraient afficher le CAGR le plus élevé, soit 9,12 %, d'ici 2031.
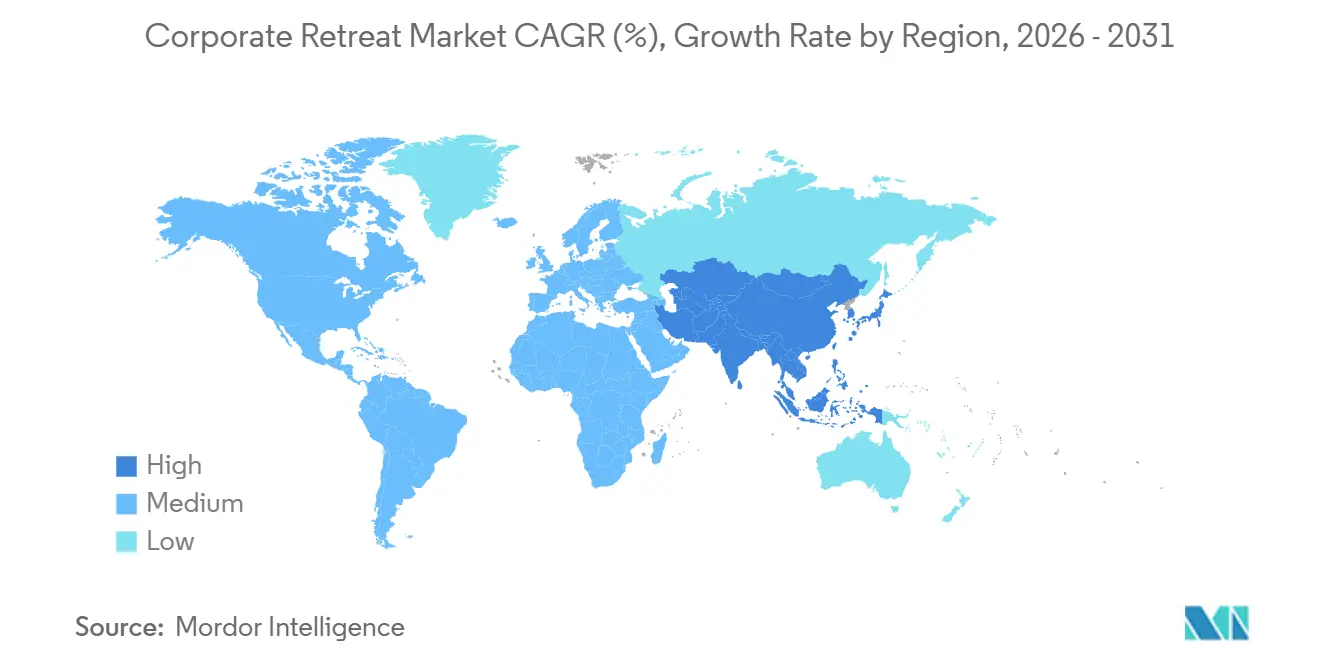
- Par géographie, l'Amérique du Nord représentait 34,76 % du marché mondial des retraites d'entreprise en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé, soit 8,64 %, d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des retraites d'entreprise
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de programmes d'alignement du leadership hors site et de réinitialisation culturelle | +1.8% | Mondial, avec l'activité la plus soutenue en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Expansion du travail hybride, valeur croissante de la collaboration en présentiel | +1.5% | Mondial, avec la plus forte adoption en Amérique du Nord, au Royaume-Uni, en Australie et dans les pôles informatiques indiens | Court terme (≤ 2 ans) |
| Budgets de bien-être en entreprise et de réduction de l'épuisement professionnel soutenant les dépenses de retraites | +1.4% | Mondial, avec une activité accrue dans les marchés à fort taux d'épuisement professionnel, notamment les États-Unis, le Japon, la Corée du Sud et l'Allemagne | Court terme (≤ 2 ans) |
| Recours accru aux retraites pour les séminaires stratégiques hors site, les lancements commerciaux et les sprints d'innovation | +1.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence croissante pour des lieux d'exception axés sur l'expérience et des formats de team building sur mesure | +0.9% | Amérique du Nord, Europe et destinations de luxe en Asie-Pacifique | Long terme (≥ 4 ans) |
| Développement de la planification d'événements respectueuse des critères ESG et de l'approvisionnement en retraites à faible empreinte carbone | +0.5% | Europe centrale, avec des retombées vers les États-Unis et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de programmes d'alignement du leadership hors site et de réinitialisation culturelle
Le marché mondial des retraites d'entreprise est en croissance, les organisations se concentrant sur l'alignement du leadership, notamment celles disposant d'équipes dispersées et d'opérations étendues. Des enquêtes indiquent que les événements hors site renforcent les liens organisationnels, faisant évoluer leur finalité de la récompense des équipes vers la promotion de la cohésion interne. Les programmes prévoient désormais davantage de temps pour les activités sociales et de team building que pour les tâches professionnelles, reflétant une approche délibérée de la construction de la culture d'entreprise. L'évolution démographique de la main-d'œuvre, avec les jeunes générations représentant une part significative de la population active mondiale, souligne l'importance des expériences en présentiel favorisant la communication et le sentiment d'appartenance[2]. Ces tendances stimulent la demande de programmes hors site structurés, de sessions en petits groupes et de calendriers d'événements récurrents alignés sur les processus de planification organisationnelle.
Expansion du travail hybride, valeur croissante de la collaboration en présentiel
Le travail hybride a réduit la fréquence des rassemblements physiques, accroissant l'importance d'interactions en présentiel bien organisées sur le marché mondial des retraites d'entreprise. Les recherches indiquent une augmentation du nombre d'événements hors site annuels, parallèlement à une diminution du nombre d'entreprises n'en organisant aucun. Les résultats montrent également que près de la moitié des participants aux séminaires hors site voyagent en classe affaires ou supérieure, et que les entreprises performantes adoptent le voyage bleisure pour valoriser ces événements. Par ailleurs, une part significative des programmes de voyages d'affaires comprend désormais des politiques bleisure définies, l'amélioration de la satisfaction des employés constituant un facteur clé[3]. Pour le march mondial des retraites d'entreprise, cela reflète une attention croissante portée à l'évaluation des destinations non seulement pour leur logistique de réunion, mais aussi pour leur accessibilité, leur contribution à la fidélisation des employés et leur attrait global.
Budgets de bien-être en entreprise et de réduction de l'épuisement professionnel soutenant les dépenses de retraites
Le marché mondial des retraites d'entreprise est soutenu par l'alignement croissant entre les budgets de bien-être des employés et les dépenses de retraites. Des rapports indiquent qu'un pourcentage significatif des employés américains ont connu un épuisement professionnel, entraînant des coûts substantiels en termes de productivité et de rotation du personnel par employé concerné. En réponse, de nombreux employeurs augmentent leurs investissements en santé mentale et anticipent une hausse globale des dépenses en avantages sociaux, créant des opportunités pour les formats de retraites axés sur le bien-être de bénéficier de financements provenant des départements RH et des avantages sociaux. Les recherches montrent que les employés des entreprises performantes participent à des activités de bien-être lors des séminaires hors site à un taux plus élevé que ceux des organisations moins performantes, soulignant la valeur d'un contenu bien-être structuré. Cette tendance soutient les programmes de retraites axés sur la gestion du stress, la récupération guidée, la facilitation du bien-être et le suivi mesurable, plutôt que sur les seules activités de loisirs.
Recours accru aux retraites pour les séminaires stratégiques hors site, les lancements commerciaux et les sprints d'innovation
Le marché mondial des retraites d'entreprise est en croissance, les entreprises s'orientant vers des formats de retraites axés sur la prise de décision plutôt que sur le simple renforcement du moral. Les entreprises performantes consacrent davantage de temps hors site aux réunions opérationnelles que les organisations moins performantes, ce qui suggère que les programmes efficaces sont plus structurés et orientés vers des objectifs. Les organisations leaders évaluent de plus en plus les résultats des séminaires hors site à l'aide d'enquêtes d'engagement, de mesures de productivité et d'analyses des réseaux de collaboration, offrant aux équipes financières une base plus claire pour les décisions de renouvellement. Les retraites stratégiques, les lancements commerciaux et les sessions d'innovation sont plus susceptibles d'être préservés lors des révisions budgétaires lorsqu'ils sont liés à des jalons d'exécution plutôt qu'à des objectifs culturels généraux. Cette tendance stimule la demande de facilitateurs, de programmes bien définis, de documents préparatoires et de suivi post-événement, plutôt que de se concentrer uniquement sur la coordination des lieux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total élevé du séjour incluant l'hébergement haut de gamme, le transport et les honoraires des facilitateurs | -1.8% | Mondial ; particulièrement aigu en Amérique du Nord et en Europe occidentale, où les tarifs des lieux ultra-luxueux ont augmenté de 15 à 25 % depuis 2022 | Court terme (≤ 2 ans) |
| Politiques de voyages d'affaires volatiles et cycles d'approbation budgétaire | -1.3% | Mondial ; plus prononcé dans les grandes entreprises et les organisations liées aux pouvoirs publics | Moyen terme (2 à 4 ans) |
| Pénurie saisonnière de lieux dans les destinations très demandées, limitant la disponibilité | -0.8% | Mondial ; plus aigu en Amérique du Nord et au Royaume-Uni, où les rassemblements multi-villes augmentent les coûts de déplacement par personne | Court terme (≤ 2 ans) |
| Le retour sur investissement mesurable reste difficile à démontrer pour de nombreux programmes de retraites | -0.6% | Mondial, particulièrement contraignant dans les environnements de rigueur budgétaire au sein des grandes entreprises européennes et nord-américaines | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé du séjour incluant l'hébergement haut de gamme, le transport et les honoraires des facilitateurs
L'inflation des coûts demeure un défi majeur pour le marché mondial des retraites d'entreprise, les dépenses de retraites incluant les déplacements, l'hébergement, la restauration, la facilitation et les activités. Des rapports indiquent que les prix des réunions et des événements ont considérablement augmenté par rapport aux niveaux d'avant la pandémie, les budgets accusant souvent un retard par rapport aux coûts des prestataires. Les tarifs des lieux aux États-Unis ont également augmenté, avec une nouvelle hausse attendue, accentuant la pression sur les programmes de destination. Par ailleurs, de nombreux participants appartenant aux générations Z et Millennial signalent des impacts financiers liés à leur participation aux séminaires hors site, soulevant des préoccupations pour les employeurs en matière d'équité et de remboursement. Ces pressions sur les coûts favorisent des tendances telles que la réduction de la durée des programmes, le choix de lieux régionaux, la réduction du nombre de participants et des efforts de négociation renforcés de la part des acheteurs disposant de systèmes centralisés de gestion des voyages ou des réunions.
Politiques de voyages d'affaires volatiles et cycles d'approbation budgétaire
Le marché mondial des retraites d'entreprise est confronté à des défis liés aux cycles d'approbation, les budgets de retraites nécessitant un alignement entre les équipes RH, financières, achats et voyages. La confiance des planificateurs a été affectée par une fermeture prolongée des services gouvernementaux et une incertitude liée aux droits de douane, entraînant une fréquentation en berne dans certains secteurs avant que la situation ne s'améliore. Les gestionnaires de voyages expriment des préoccupations concernant le devoir de diligence, le suivi des dépenses et la couverture d'assurance lorsque les politiques de voyages mixtes interagissent avec les programmes d'entreprise, retardant souvent les approbations même pour des propositions de retraites solides. Les inscriptions internationales aux programmes clients ont diminué, sous l'effet de la hausse des frais de visa et des difficultés logistiques, indiquant que les risques d'approbation ne sont pas uniquement d'ordre interne. Les prestataires proposant des contrats flexibles, un reporting amélioré et des contrôles de politique intégrés sont mieux positionnés pour faire face aux incertitudes du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de retraite : la demande de bien-être s'accélère au-delà des formats traditionnels de team building
Les retraites de team building représentaient 32,82 % du marché mondial des retraites d'entreprise en 2025, reflétant l'importance de favoriser la cohésion, les interactions informelles et les liens transfonctionnels à travers des programmes hors site structurés. Emburse a rapporté que 44 % des programmes de séminaires hors site sont consacrés aux activités sociales et de team building, tandis que 36 % se concentrent sur les tâches professionnelles. Ce format demeure la plus grande catégorie en raison de sa capacité à reconnecter les équipes dispersées et de sa polyvalence pour l'intégration des équipes en phase initiale, les remises à zéro culturelles annuelles et les regroupements post-réorganisation. Les retraites de leadership et de stratégie sont significatives, mais les retraites de team building dominent en raison de leur applicabilité plus large à l'ensemble des groupes d'employés.
Les retraites de bien-être des employés constituent le segment à la croissance la plus rapide du marché mondial des retraites d'entreprise, avec un CAGR projeté de 8,93 % d'ici 2031. Wellable a indiqué que 76 % des employeurs prévoient d'augmenter leurs investissements en santé mentale d'ici 2026, élargissant les budgets consacrés aux retraites axées sur le bien-être[4]. Maritz a constaté que les employés des entreprises performantes participaient à des activités de bien-être à un taux de 46 % lors des séminaires hors site, contre 26 % dans les entreprises moins performantes. Cette croissance stimule la demande de contenu bien-être structuré, incluant des sessions guidées, des programmes de récupération du stress et des suivis mesurables, plutôt que des expériences orientées spa. Les opérateurs de retraites disposant d'une expertise en programmation axée sur la santé et de cadres de résultats clairs sont mieux positionnés pour répondre à cette demande.


Par taille d'entreprise : les entreprises de taille moyenne dépassent les grandes entreprises
Les grandes entreprises représentaient 48,53 % du marché mondial des retraites d'entreprise en 2025, portées par des programmes de gestion stratégique des réunions, des achats centralisés et un meilleur pouvoir de négociation auprès des partenaires hôteliers et de voyage. Ces organisations bénéficient de calendriers hors site récurrents, de cadres de politique globaux et d'une propriété interne claire des dépenses de voyages et de réunions. Elles mettent efficacement en œuvre des retraites de leadership, des lancements commerciaux et des programmes culturels à travers leurs unités opérationnelles. Malgré un contrôle accru, elles demeurent un moteur clé de la demande car elles s'alignent sur les processus de gestion annuels, les programmes d'incentive et les besoins de communication. Leur envergure favorise les partenariats avec des sociétés mondiales de gestion des voyages d'affaires et des groupes hôteliers, garantissant la conformité aux politiques, des tarifs négociés et un reporting au niveau de l'entreprise.
Les entreprises de taille moyenne constituent le segment à la croissance la plus rapide du marché mondial des retraites d'entreprise, avec un CAGR projeté de 8,34 % d'ici 2031. Emburse a rapporté que 67 % des entreprises comptant entre 51 et 100 employés ont augmenté leurs budgets hors site depuis 2019, contre 54 % des grandes entreprises. Ces entreprises recherchent souvent un soutien externe à la planification pour organiser des retraites de haute qualité, car elles peuvent ne pas disposer d'équipes de réunions pleinement développées ou de processus d'approvisionnement. Cela crée des opportunités pour les planificateurs clé en main, les organisateurs axés sur le numérique et les plateformes gérées pour simplifier la recherche de lieux, la coordination des déplacements et la communication avec les participants. Les petites entreprises font face à des défis en matière de pénétration du marché en raison de leur sensibilité aux coûts et de la complexité de la planification. Cependant, des outils de réservation plus simples et des formats packagés devraient progressivement améliorer l'accès pour ce segment.
Par secteur d'activité des utilisateurs finaux : le secteur informatique en tête, la santé affirme sa position
Le secteur des technologies de l'information et des télécommunications représentait 24,84 % du marché mondial des retraites d'entreprise en 2025. Cela reflète la dépendance du secteur aux équipes dispersées, à la collaboration produit et à la concurrence pour les talents. Les entreprises informatiques et de télécommunications nécessitent des alignements périodiques en présentiel après de longues périodes de travail à distance ou hybride. Elles privilégient les sprints stratégiques, les sessions d'innovation et les formats d'intégration transfonctionnelle permettant une exécution rapide. Le modèle de retraite convient aux organisations de logiciels, de services numériques et de télécommunications, où la cohésion d'équipe et l'échange de connaissances sont aussi importants que la production directe. Ce secteur vertical demeure le plus grand bassin de demande malgré un contrôle accru des déplacements.
Le segment de la santé et des sciences de la vie devrait croître à un CAGR de 8,58 % d'ici 2031. La croissance est portée par les initiatives de résilience de la main-d'œuvre et le développement du leadership à la suite de restructurations dans les environnements de recherche et de santé. Maritz a identifié les sciences de la vie comme un secteur client clé, aux côtés des services financiers, de l'automobile et de la technologie. Ce segment soutient des formats interdisciplinaires qui réunissent les équipes de recherche, commerciales, médicales et opérationnelles. Le secteur BFSI demeure un acheteur important pour les programmes de leadership et d'incentive. Les entreprises manufacturières et industrielles ont recours de plus en plus aux retraites hors site pour soutenir la transformation et renforcer les capacités managériales. D'autres secteurs de services adoptent des formats mixtes combinant team building, bien-être et planification structurée, allant au-delà des événements annuels traditionnels.
Par canal de réservation : la réservation directe domine, les solutions gérées progressent
La réservation directe représentait 36,61 % du marché mondial des retraites d'entreprise en 2025, témoignant d'une dépendance continue aux relations établies avec les prestataires, aux contrats de lieux récurrents et aux processus d'achats internes. Ce segment reste solide parmi les acheteurs disposant d'hôtels préférés, de calendriers d'événements fixes ou de gestionnaires de voyages gérant les négociations directes. L'approvisionnement direct offre un meilleur contrôle des conditions, une transparence tarifaire et une sélection des fournisseurs, notamment pour les formats de retraites standardisés. Pour les événements annuels récurrents, il s'agit d'un modèle simple lorsque la destination, les besoins en chambres et le programme sont prédéfinis. Cependant, son efficacité diminue pour les programmes nécessitant une facilitation complexe, une coordination des déplacements des participants ou un reporting post-événement détaillé.
La gestion d'événements et les organisateurs de retraites constituent le canal de réservation à la croissance la plus rapide, le marché mondial des retraites d'entreprise pour ce segment devant croître à un CAGR de 9,12 % d'ici 2031. La croissance est portée par la demande de résultats gérés, incluant la facilitation, la programmation bien-être, la conception d'expériences et un reporting post-événement mesurable dans un contrat unique. BCD Meetings and Events a lancé The Collective en Allemagne en 2025 pour renforcer ses capacités stratégiques, créatives et de production en Europe, répondant au besoin d'un soutien complet en matière de contenu et d'expérience. Navan a lancé Navan Events en juin 2026, proposant une recherche intégrée de lieux, des appels d'offres hôteliers, l'inscription, la gestion des déplacements des participants et une planification assistée par intelligence artificielle, renforçant ainsi ses capacités numériques. Les prestataires combinant conception créative, contrôle des politiques et technologie de réservation dans un flux de travail unifié sont de plus en plus privilégiés sur l'ensemble du marché.
Analyse géographique
L'Amérique du Nord représentait 34,76 % du marché mondial des retraites d'entreprise en 2025, portée par une forte densité d'entreprises et un écosystème de réunions mature. Les États-Unis ont mené la région, avec des entreprises organisant en moyenne 2,6 événements hors site par an et 59 % ayant augmenté leurs budgets depuis 2019. Le Canada a contribué de manière significative, Toronto, Vancouver et Montréal étant classées parmi les meilleures destinations incentive par Maritz, soutenues par les avantages du taux de change pour les acheteurs américains. Le Mexique et les destinations des Caraïbes ont bénéficié d'une infrastructure hôtelière bien développée et de tarifs tout compris, contribuant à compenser l'inflation des voyages.
Le marché Asie-Pacifique devrait croître à un CAGR de 8,64 % d'ici 2031, porté par l'expansion des secteurs d'entreprises en Inde, en Chine, au Japon et en Asie du Sud-Est. La croissance reflète l'essor du travail intellectuel, la demande technologique et l'intensification des activités commerciales transfrontalières. Maritz a identifié un fort intérêt pour les destinations d'Asie du Sud-Est telles que la Thaïlande et Bali, Singapour et la Thaïlande servant de principaux pôles de conférences. En Inde, l'adoption du travail hybride, le recrutement dans le secteur technologique et la formalisation des voyages d'affaires stimulent la demande de retraites. La croissance régionale est soutenue par l'attrait des destinations et les programmes hors site structurés.
L'Europe demeure un marché majeur grâce à son infrastructure MICE établie, ses opérations multinationales et son accent sur l'approvisionnement durable en événements. Les acheteurs intègrent de plus en plus la durabilité dans leurs appels d'offres, privilégiant les prestataires disposant de normes documentées. La diversification des options de destination réduit la dépendance aux capitales traditionnelles, optimisant les coûts et la conception des programmes. Le Moyen-Orient gagne en visibilité grâce au développement des destinations et aux projets d'hôtellerie axés sur le bien-être. L'Amérique latine attire des investissements à mesure que les entreprises de technologie de voyage s'y développent. La concurrence géographique est façonnée par les coûts, l'accessibilité, la durabilité et le soutien aux retraites axées sur le travail et l'expérience.

Paysage concurrentiel
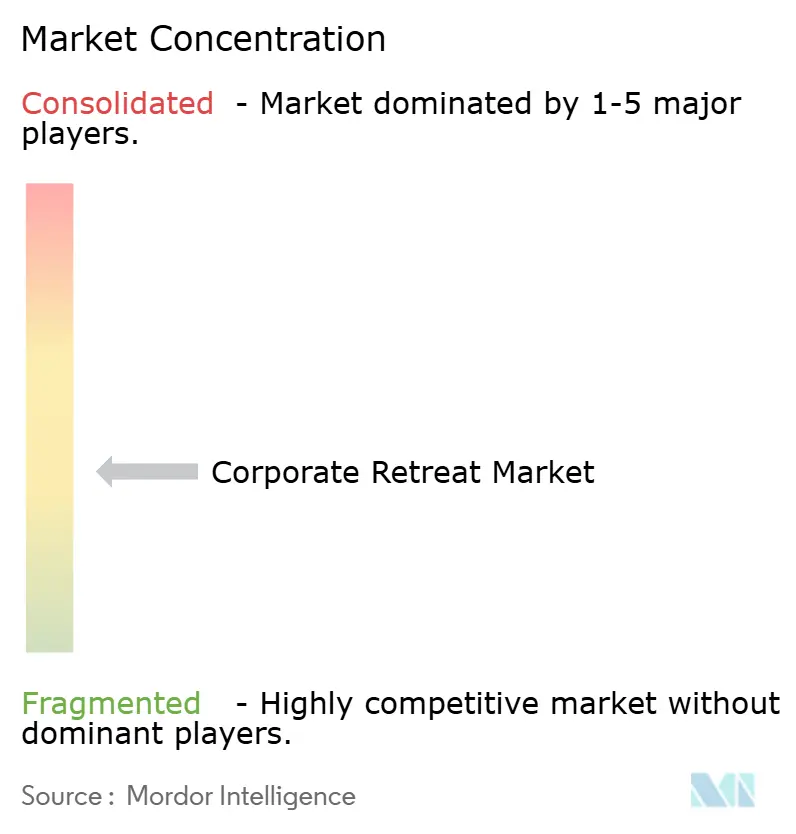
Le marché mondial des retraites d'entreprise est modérément fragmenté, les cinq premiers acteurs — American Express Global Business Travel, BCD Travel, CWT, Maritz et Flight Center Travel Group — représentant une part significative des dépenses gérées identifiables. Aucun prestataire ne domine l'ensemble des catégories de retraites, la demande étant répartie entre les sociétés de gestion des voyages d'affaires, les spécialistes MICE, les opérateurs de lieux et les plateformes numériques d'événements. Le succès dépend de l'étendue des services, de la solidité du réseau et de la fiabilité d'exécution plutôt que de la seule envergure. Les grands acheteurs préfèrent les prestataires gérant les voyages, les réunions, les politiques et le reporting sur une seule plateforme, tandis que les petits acheteurs se tournent vers des prestataires axés sur le numérique ou des prestataires spécialisés. La concurrence évolue de la simple recherche de lieux vers des offres complètes incluant la planification, la conception d'expériences, l'analyse et le soutien aux voyageurs.
La consolidation est une tendance clé du marché mondial des retraites d'entreprise. Long Lake Management a annoncé son intention d'acquérir American Express Global Business Travel dans le cadre d'une transaction entièrement en numéraire, avec pour objectif d'intégrer des capacités d'intelligence artificielle appliquée. Cvent a finalisé l'acquisition d'ON24 après avoir acquis Goldcast, élargissant sa portée aux réunions en présentiel, à l'engagement numérique et aux flux de travail assistés par intelligence artificielle. Navan a lancé Navan Events et a accepté d'acquérir Smartrips au Brésil, reflétant une stratégie d'expansion produit et géographique. Ces développements indiquent une évolution vers un marché axé sur les plateformes, où les acheteurs préfèrent moins de fournisseurs et un meilleur contrôle.
La technologie est un facteur déterminant sur le marché mondial des retraites d'entreprise, les acheteurs exigeant un approvisionnement plus rapide, un meilleur alignement des politiques et une meilleure visibilité post-événement. Les outils d'intelligence artificielle de Navan simplifient la coordination des fournisseurs. Les investissements de Cvent et sa reconnaissance pour sa plateforme logicielle et d'opérations événementielles soulignent son évolution. BCD Travel améliore ses flux de travail grâce à l'intégration des paiements et à l'adoption de l'intelligence artificielle. L'avantage concurrentiel dépend de plus en plus de l'exécution intégrée, de l'automatisation et des connexions fluides entre les voyages, la conception d'événements et le reporting.
Leaders du secteur des retraites d'entreprise
-
American Express Global Business Travel
-
ATPI Group
-
BCD Travel
-
Flight Centre Travel Group
-
Maritz
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Navan a lancé Navan Events, une plateforme intégrant la recherche de lieux, les appels d'offres hôteliers, l'inscription des participants et la gestion des voyages assistée par intelligence artificielle. Disponible aux États-Unis, au Royaume-Uni et en Europe, ce lancement positionne Navan comme un concurrent sur le marché des réunions et événements d'entreprise.
- Juin 2026 : Navan a signé un accord pour acquérir Smartrips, une société brésilienne de gestion des voyages d'affaires. Il s'agit de sa première acquisition en tant que société cotée en bourse et étend sa présence sur le marché des voyages d'affaires en Amérique latine.
- Mai 2026 : Long Lake Management, soutenu par General Catalyst et Alpha Wave, a accepté d'acquérir American Express Global Business Travel pour 6,3 milliards USD à 9,50 USD par action. La transaction, dont la clôture est prévue au second semestre 2026, rendra Amex GBT privée. Les actionnaires détenant 69 % des actions soutiennent la transaction.
- Mars 2026 : Cvent a acquis ON24, une plateforme de webinaires et d'engagement numérique de niveau entreprise, pour 400 millions USD en numéraire, renforçant ses capacités d'événements numériques assistés par intelligence artificielle. Cette acquisition fait suite à celle de Goldcast, une plateforme de contenu vidéo assistée par intelligence artificielle, en décembre 2025.


Périmètre du rapport sur le marché mondial des retraites d'entreprise
| Retraites de team building |
| Retraites de leadership et de direction |
| Retraites de stratégie et de planification |
| Retraites de bien-être des employés |
| Retraites d'incentive et de récompense |
| Grandes entreprises |
| Entreprises de taille moyenne |
| Petites entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Industrie manufacturière et industrielle |
| Autres secteurs |
| Réservation directe |
| Sociétés de gestion des voyages d'affaires (TMC) |
| Gestion d'événements et organisateurs de retraites |
| Plateformes de réservation en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de retraite | Retraites de team building | |
| Retraites de leadership et de direction | ||
| Retraites de stratégie et de planification | ||
| Retraites de bien-être des employés | ||
| Retraites d'incentive et de récompense | ||
| Par taille d'entreprise | Grandes entreprises | |
| Entreprises de taille moyenne | ||
| Petites entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Industrie manufacturière et industrielle | ||
| Autres secteurs | ||
| Par canal de réservation | Réservation directe | |
| Sociétés de gestion des voyages d'affaires (TMC) | ||
| Gestion d'événements et organisateurs de retraites | ||
| Plateformes de réservation en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché mondial des retraites d'entreprise à l'horizon 2031 ?
Le marché mondial des retraites d'entreprise était évalué à 24,01 milliards USD en 2025, a progressé à 25,32 milliards USD en 2026 et devrait atteindre 36,72 milliards USD d'ici 2031 à un CAGR de 7,71 %.
Quels sont les facteurs qui soutiennent la demande mondiale de retraites d'entreprise ?
La demande est soutenue par des budgets hors site plus élevés, un recours accru aux retraites pour l'alignement du leadership, une adoption plus large du travail hybride et une hausse des dépenses des employeurs en matière de santé mentale et de bien-être.
Quel type de retraite génère le plus de revenus et lequel connaît la croissance la plus rapide ?
Les retraites de team building ont dominé avec une part de 32,82 % en 2025, tandis que les retraites de bien-être des employés devraient afficher la croissance la plus rapide avec un CAGR de 8,93 % d'ici 2031.
Quel segment par taille d'entreprise connaît la croissance la plus rapide ?
Les grandes entreprises sont restées le segment le plus important avec une part de 48,53 % en 2025, mais les entreprises de taille moyenne affichent une croissance plus rapide avec un CAGR de 8,34 % d'ici 2031.
Quelle région présente le plus fort potentiel de croissance ?
L'Amérique du Nord a dominé avec une part de 34,76 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,64 % d'ici 2031.
Quel est le degré de concentration du paysage concurrentiel ?
Le secteur reste fragmenté, les 5 premiers acteurs représentant 35 % à 45 % des dépenses gérées identifiables, ce qui correspond à un score de concentration du marché de 3 sur 10.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
