
Taille et part du marché de l'assurance voyage d'affaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.32 Milliards de dollars |
| Taille du Marché (2031) | 11.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance voyage d'affaires par Mordor Intelligence
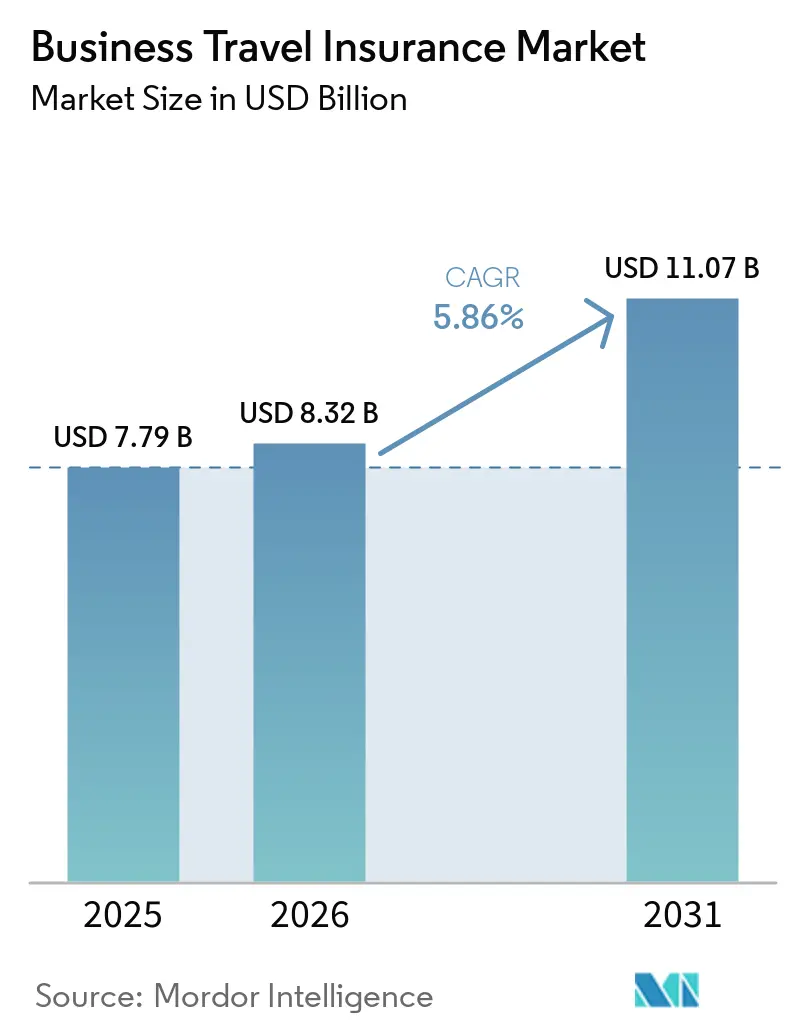
La taille du marché de l'assurance voyage d'affaires devrait augmenter de 7,79 milliards USD en 2025 à 8,32 milliards USD en 2026 et atteindre 11,07 milliards USD d'ici 2031, avec un CAGR de 5,86 % sur la période 2026-2031.
Les dépenses de voyage d'affaires ont atteint 1,59 trillion USD en 2025 et devraient atteindre 1,71 trillion USD en 2026, ce qui soutient une base plus large d'activités de voyage d'entreprise assurées. Le nombre de passagers internationaux en classe affaires s'est élevé à 109,7 millions en 2025, en hausse de 4,5 % par rapport à 2024, et ce schéma de voyage accroît l'exposition financière liée aux missions internationales. Le coût moyen d'un voyage d'affaires était de 1 128 USD en 2025, ce qui rend l'impact financier d'un voyage perturbé ou médicalement complexe plus significatif pour les employeurs. Les acheteurs institutionnels accordent une plus grande importance à la clarté des conditions de couverture, à la capacité d'assistance et aux conceptions de polices pouvant être adaptées à différents profils de voyageurs. Le marché de l'assurance voyage d'affaires favorise donc les assureurs qui combinent une assistance réactive, un langage de police clair et des processus de règlement des sinistres efficaces.
Points clés du rapport
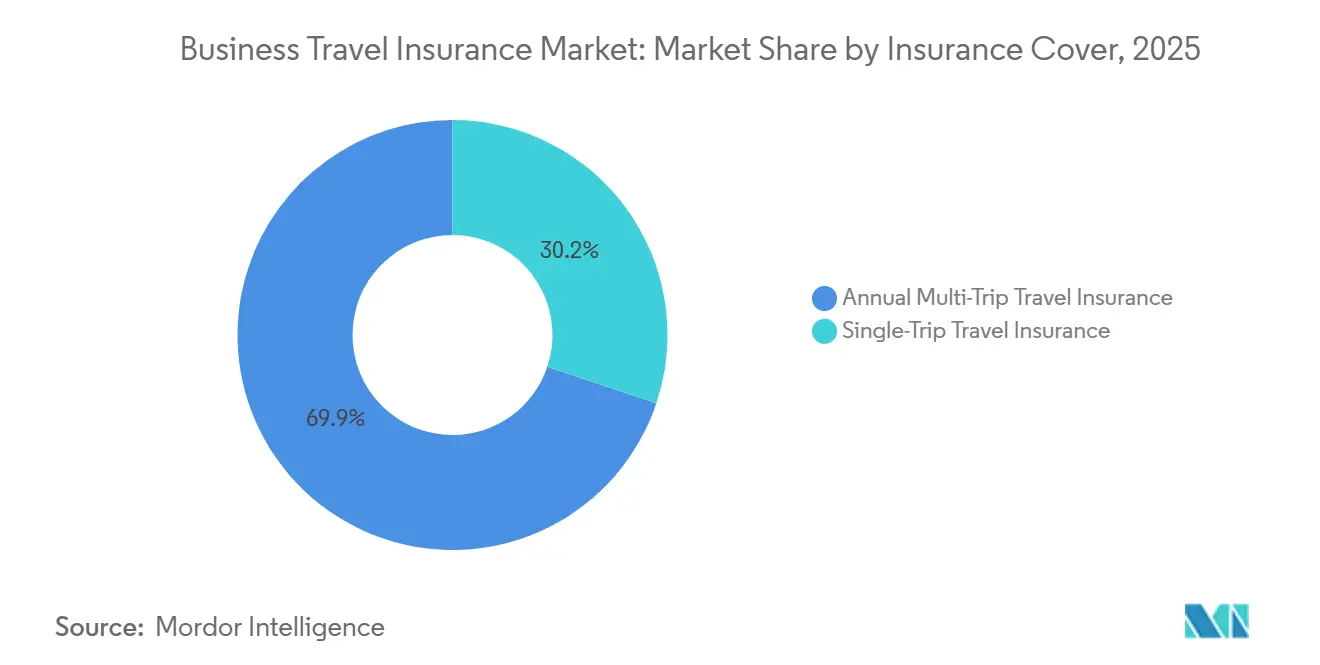
- Par couverture d'assurance, l'assurance voyage multi-voyages annuelle a capturé 69,9 % de la part du marché de l'assurance voyage d'affaires en 2025, tandis que l'assurance voyage à voyage unique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
- Par type de couverture, les frais médicaux, l'évacuation et le rapatriement ont capturé 53,5 % de la part du marché de l'assurance voyage d'affaires en 2025, tandis que l'évacuation politique et sécuritaire et autres extensions dans le périmètre devraient croître à un CAGR de 10,3 % jusqu'en 2031.
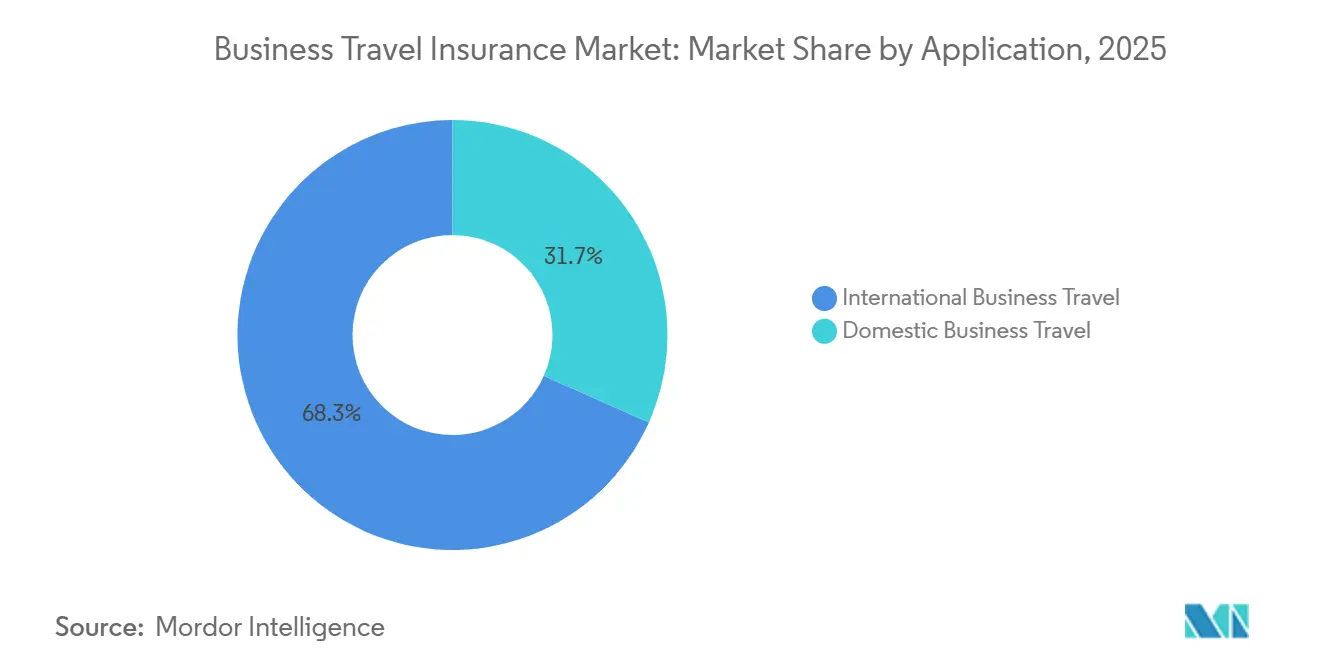
- Par application, les voyages d'affaires internationaux représentaient 68,3 % de la part du marché de l'assurance voyage d'affaires en 2025, tandis que les voyages d'affaires domestiques devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par canal de distribution, les courtiers et agents d'assurance détenaient 46,7 % de la part du marché de l'assurance voyage d'affaires en 2025, tandis que les sociétés de gestion de voyages, les compagnies aériennes, les agences de voyage en ligne et autres partenaires de réservation devraient croître à un CAGR de 7,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 34,2 % de la part du marché de l'assurance voyage d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance voyage d'affaires
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance des voyages d'affaires transfrontaliers | +1.2% | Mondial, avec la plus forte progression en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de devoir de diligence des entreprises envers leurs employés | +1.1% | Mondial, avec la plus grande pertinence en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Perturbations de voyage, urgences médicales et risques sécuritaires | +0.9% | Mondial, avec une forte pertinence au Moyen-Orient, en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Demande de protection et d'assistance complètes | +0.7% | Amérique du Nord, Europe et Asie-Pacifique, avec expansion vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Distribution numérique et administration des polices | +0.4% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande de couverture multi-voyages standardisée | +0.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'activité de voyages d'affaires internationaux et transfrontaliers
Le marché de l'assurance voyage d'affaires bénéficie de la hausse des dépenses de voyage et de la plus grande exposition financière associée à chaque déplacement professionnel. La GBTA prévoit 1,84 milliard de voyages d'affaires en 2026, avec des dépenses en hausse de 7,2 % pour atteindre 1,71 trillion USD[1]Global Business Travel Association, « Les dépenses mondiales de voyages d'affaires devraient atteindre un record de 1,71 trillion USD en 2026 tandis que les voyages atteignent 1,84 milliard, selon les prévisions de la GBTA », Global Business Travel Association, gbta.org.. Les prévisions attribuent cette hausse à des tarifs aériens plus élevés et à des itinéraires moyens plus longs, plutôt qu'uniquement à une augmentation du nombre de voyageurs. Les dépenses de voyage d'entreprise en Asie-Pacifique devraient atteindre 701 milliards USD en 2026, soutenues par une croissance des dépenses de 11,5 % en Australie, 11,3 % en Corée du Sud et 10,0 % au Japon. Ces flux accroissent la valeur des polices capables de soutenir les employés à travers les frontières et différents systèmes de santé. Les assureurs disposant d'une distribution établie et de capacités d'assistance dans les principaux centres de voyage d'Asie-Pacifique sont mieux positionnés pour servir les entreprises qui formalisent leurs programmes de gestion des risques de voyage dans la région.
Renforcement des exigences de devoir de diligence des entreprises et de gestion des risques de voyage
Le marché de l'assurance voyage d'affaires est soutenu par les employeurs qui considèrent le bien-être des voyageurs comme une question opérationnelle et de gestion des ressources humaines. L'enquête 2026 de Zurich auprès de 4 000 voyageurs d'affaires internationaux dans 8 pays a révélé que 60 % d'entre eux quitteraient un employeur qui ne priorisait pas leur sécurité[2]Zurich Insurance Group, « Perspectives de voyage d'affaires 2026, Comment naviguer dans une nouvelle ère de perturbations », Zurich Insurance Group, zurich.com.. La même enquête a révélé que 58 % des répondants estimaient que leurs employeurs pourraient faire davantage pour protéger la sécurité des voyageurs. Ces attentes rendent la protection des voyages pertinente pour les décisions en matière de ressources humaines, de gestion des risques et d'achats. Zurich a indiqué que les évacuations par ambulance aérienne dépassent généralement 150 000 USD, tandis que les cas complexes peuvent dépasser 1 million USD. Les employeurs qui ne peuvent pas absorber ces coûts ont une raison d'évaluer à la fois la limite d'assurance et l'assistance opérationnelle disponible dans le cadre d'une police.
Demande croissante de protection et de services d'assistance complets pour les voyages d'entreprise
Le marché de l'assurance voyage d'affaires reflète également la demande de polices regroupant plusieurs protections liées aux voyages dans un programme unique. Les frais médicaux, l'évacuation, l'interruption de voyage et les services d'assistance peuvent être importants lorsqu'un employeur envoie du personnel dans plusieurs destinations. Une police plus large peut aider les employeurs à éviter de gérer des arrangements séparés pour les perturbations courantes et les urgences graves. Les programmes complets sont particulièrement pertinents pour les organisations ayant des missions transfrontalières fréquentes et des profils de risque variés pour les voyageurs. Ils permettent également aux employeurs d'appliquer un standard de protection plus cohérent entre les groupes d'employés. Cette préférence soutient les produits qui combinent la protection d'assurance avec une assistance pouvant être activée pendant un voyage.
Numérisation de la distribution de l'assurance voyage d'affaires et de l'administration des polices
La distribution numérique élargit les moyens par lesquels le marché de l'assurance voyage d'affaires atteint les petites entreprises et les voyageurs d'entreprise occasionnels. Chubb a lancé Travel Pro en octobre 2025 en tant que suite de protection voyage paramétrique pouvant être intégrée dans les flux de réservation des compagnies aériennes et des agences de voyage en ligne via Chubb Studio[3]Chubb Limited, « Chubb lance Travel Pro, une nouvelle protection numérique pour les perturbations de voyage », Chubb News, news.chubb.com.. Le produit offre un règlement automatique des sinistres pour des événements tels que les retards, les perturbations de bagages, les événements météorologiques et les urgences médicales. La distribution via le parcours de réservation peut réduire les étapes nécessaires à l'émission d'une couverture et rendre la protection visible lors de la planification du voyage. L'administration numérique des polices peut également offrir aux voyageurs un accès plus rapide aux documents de police et aux détails de l'assistance. L'approche est la plus utile lorsque les processus numériques restent clairs et lorsque les voyageurs comprennent les limites de la couverture proposée. Elle offre aux assureurs une autre voie pour servir les acheteurs qui n'utilisent pas nécessairement un courtier traditionnel pour chaque voyage.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût d'une couverture complète et à haut risque | -1.0% | Mondial, avec l'effet le plus fort sur les petites et moyennes entreprises et les marchés émergents | Court terme (≤ 2 ans) |
| Exclusions de couverture et complexité des polices | -0.9% | Mondial, avec un impact plus important dans les destinations à haut risque | Moyen terme (2-4 ans) |
| Sensibilisation et adoption limitées parmi les petites et moyennes entreprises | -0.6% | Marchés émergents d'Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Complexité réglementaire et de conformité transfrontalière | -0.3% | Europe, Asie-Pacifique et marchés à cadres de licences opaques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'une couverture complète et à haut risque pour les voyages d'affaires
L'accessibilité des primes constitue un obstacle direct pour les petites organisations sur le marché de l'assurance voyage d'affaires. Les petites et moyennes entreprises ne voyagent peut-être pas assez souvent pour considérer un programme annuel étendu comme un coût d'exploitation nécessaire. Une protection complète peut inclure l'évacuation médicale, l'évacuation politique et les indemnités en cas de perturbation, ce qui peut rendre le programme plus difficile à approuver dans le cadre de budgets serrés. Le coût moyen d'un voyage d'affaires était de 1 128 USD en 2025, de sorte que les employeurs font face à la fois à une exposition aux pertes potentielles plus élevée et à un examen plus rigoureux des dépenses[4]Les dépenses mondiales de voyages d'affaires devraient atteindre 1,57 trillion USD en 2025 dans un contexte d'incertitude de la politique commerciale et de risque économique, selon les nouvelles prévisions de la GBTA - Global Business Travel Association - GBTA. Les options modulaires et à la carte peuvent faciliter l'évaluation de la couverture pour les organisations dont les voyages sont moins prévisibles. Une explication claire des différences entre la couverture d'entreprise formelle et les avantages de base des cartes de paiement est également importante lors de la décision d'achat.
Exclusions de couverture et complexité des polices d'assurance voyage d'affaires
La complexité des polices peut limiter la confiance des acheteurs qui évaluent le marché de l'assurance voyage d'affaires. Les employeurs doivent comprendre comment les conditions s'appliquent à l'annulation, aux événements médicaux, aux risques sécuritaires et aux voyages dans différentes juridictions. Les clauses relatives à la guerre, aux troubles civils et au refus d'entrée peuvent faire l'objet d'une attention accrue lorsque les entreprises planifient des voyages vers des destinations aux conditions changeantes. Un langage de police peu clair peut créer un écart entre ce qu'un acheteur attend et ce que la police fournit réellement. Les assureurs peuvent réduire cette friction en fournissant aux clients des résumés en langage clair et des explications claires des exigences spécifiques à chaque destination. Les courtiers restent également pertinents lorsqu'une entreprise a besoin d'aide pour comparer les limites de couverture, les exclusions et les extensions disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par couverture d'assurance : les polices annuelles favorisent la standardisation des programmes d'entreprise
L'assurance voyage multi-voyages annuelle a capturé 69,9 % de la part du marché de l'assurance voyage d'affaires en 2025, ce qui en fait le format dominant. Les employeurs multinationaux utilisent souvent des programmes annuels globaux pour couvrir les employés éligibles via une seule police maîtresse. Cette structure réduit l'administration par voyage et peut maintenir une protection cohérente selon différents schémas de réservation. Les grands acheteurs comparent généralement le prix, la capacité de service et la capacité à soutenir les voyages dans différentes juridictions. Les polices multi-voyages annuelles restent donc importantes pour les assureurs qui cherchent à obtenir des comptes d'entreprise et les courtiers gérant des appels d'offres formels.
L'assurance voyage à voyage unique devrait croître à un CAGR de 7,1 % jusqu'en 2031, le taux le plus rapide au sein du segment de couverture d'assurance. Ce format convient aux voyageurs d'affaires occasionnels et aux organisations qui n'ont pas un volume de voyages suffisant pour un arrangement multi-voyages. Il peut également répondre aux besoins des professionnels indépendants qui voyagent pour des missions clients et ont besoin d'une couverture pour un voyage défini. Les offres de réservation numérique rendent la protection à voyage unique plus accessible lorsqu'un voyage est confirmé. La taille du marché de l'assurance voyage d'affaires est soutenue par la demande des voyages occasionnels et fréquents, les polices à voyage unique et multi-voyages annuelles répondant à des besoins complémentaires plutôt qu'en concurrence directe.


Par type de couverture : l'évacuation médicale ancre les revenus, l'extraction géopolitique s'accélère
Les frais médicaux, l'évacuation et le rapatriement représentaient 53,5 % de la part du marché de l'assurance voyage d'affaires par type de couverture en 2025. Cette catégorie est soutenue par le coût potentiel d'événements médicaux graves loin du lieu de résidence d'un employé. Zurich a indiqué que les évacuations par ambulance aérienne dépassent généralement 150 000 USD et que les cas complexes peuvent dépasser 1 million USD. L'annulation de voyage, l'interruption, le retard et le départ manqué constituent d'autres catégories importantes car les perturbations de voyage peuvent affecter plusieurs voyageurs. Les bagages, l'argent, les documents, le matériel professionnel, les accidents personnels et l'assurance décès et invalidité complètent le portefeuille de couverture plus large.
L'évacuation politique et sécuritaire et autres extensions dans le périmètre devraient croître à un CAGR de 10,3 % jusqu'en 2031, le taux le plus rapide parmi les catégories de couverture. Cette catégorie reflète la demande des employeurs pour une protection contre des conditions de sécurité plus complexes lors des voyages transfrontaliers. Elle diffère du remboursement médical de routine car elle peut nécessiter des informations en temps réel, un transport coordonné et un soutien sécuritaire. L'évolution des conditions géopolitiques rend important pour les acheteurs d'évaluer si les polices incluent les extensions pertinentes et de comprendre les déclencheurs applicables. La taille du marché de l'assurance voyage d'affaires est de plus en plus soutenue par des polices qui mettent davantage l'accent sur l'assistance et la réponse coordonnée aux côtés de l'indemnisation traditionnelle.
Par application : les voyages internationaux commandent une prime, les voyages domestiques se formalisent
Les voyages d'affaires internationaux représentaient 68,3 % de la part du marché de l'assurance voyage d'affaires par application en 2025. Les missions transfrontalières impliquent souvent des périodes de voyage plus longues, des valeurs assurées plus élevées et des exigences médicales ou d'évacuation plus complexes. L'IATA a enregistré 109,7 millions de passagers internationaux en classe affaires en 2025, soit une augmentation de 4,5 % par rapport à l'année précédente. L'Amérique du Nord avait une part de passagers en classe affaires de 10,4 % du total des passagers, indiquant une base substantielle de voyages d'entreprise à plus haute valeur. La GBTA a rapporté que 42 % des voyageurs d'affaires voyagent généralement en cabines de classe affaires.
Les voyages d'affaires domestiques devraient croître à un CAGR de 7,2 % entre 2026 et 2031, le taux le plus rapide au sein du segment d'application. Les employeurs appliquent de plus en plus les pratiques de devoir de diligence aux voyages au sein du pays d'origine d'un travailleur ainsi qu'aux missions internationales. Cela est particulièrement pertinent dans les grands pays où les déplacements professionnels internes sont fréquents et peuvent impliquer de longues distances. Les programmes d'assurance formels peuvent fournir une approche plus cohérente de la protection des employés pour les voyages domestiques et internationaux. La taille du marché de l'assurance voyage d'affaires peut donc s'élargir à mesure que les employeurs étendent les normes de voyage existantes aux déplacements domestiques.
Par canal de distribution : les courtiers conservent la prime de complexité, les canaux de réservation s'accélèrent
Les courtiers et agents d'assurance détenaient 46,7 % de la part du marché de l'assurance voyage d'affaires par segment de canal de distribution en 2025, reflétant leur rôle dans la conception, la négociation et l'administration des programmes de voyage d'entreprise pouvant couvrir plusieurs pays et assureurs. Les courtiers peuvent soutenir les approbations de destinations à haut risque, l'escalade des sinistres et les comparaisons de conditions de polices spécialisées. Leur rôle consultatif reste précieux lorsque les clients ont besoin d'une évacuation politique, d'une réponse aux incidents cybernétiques ou d'autres extensions non standard. Les comptes multinationaux complexes peuvent nécessiter un niveau de service que les parcours d'achat numériques standard ne peuvent pas fournir.
Les sociétés de gestion de voyages, les compagnies aériennes, les agences de voyage en ligne et autres partenaires de réservation devraient croître à un CAGR de 7,9 % entre 2026 et 2031. Leur croissance est soutenue par l'assurance intégrée proposée dans les flux de réservation d'entreprise. Travel Pro de Chubb en fournit un exemple via la distribution par API et les options de règlement automatique. Les partenaires de réservation peuvent aider les assureurs à atteindre les petites entreprises et les voyageurs occasionnels que les courtiers traditionnels ne peuvent pas servir de manière économique. La taille du marché de l'assurance voyage d'affaires est également soutenue par ces modèles de distribution numérique en expansion, tandis que les agents généraux d'assurance et souscripteurs délégués, les programmes d'affinité et de bancassurance, et les ventes directes par l'assureur répondent à d'autres besoins d'approvisionnement.
Analyse géographique
L'Amérique du Nord détenait 34,2 % de la part du marché de l'assurance voyage d'affaires en 2025, soutenue par les États-Unis, où les dépenses de voyage d'entreprise devraient atteindre 423 milliards USD en 2026. La région dispose d'un modèle d'approvisionnement piloté par les courtiers qui place souvent la protection des voyages dans des programmes de risque d'entreprise plus larges. Un environnement de devoir de diligence bien établi soutient la demande de polices même sans exigences d'achat obligatoires. Le Mexique contribue par les voyages d'entreprise transfrontaliers liés à la délocalisation de proximité. L'accès aux cartes d'entreprise a atteint 69 % dans la région en 2025, tandis que seulement la moitié des titulaires de cartes étaient tenus de les utiliser pour les voyages professionnels, laissant de la place aux courtiers pour identifier les lacunes dans la protection des voyages.
L'Europe reste un domaine de revenus significatif pour le marché de l'assurance voyage d'affaires en raison des voyages transfrontaliers denses entre les pays européens. La GBTA prévoit des dépenses de voyage d'affaires européennes à 389,9 milliards EUR (405,5 milliards USD) en 2026 et 414,5 milliards EUR (431,1 milliards USD) en 2027. L'IATA a enregistré 39,7 millions de passagers en classe affaires et première classe en Europe en 2025, ce qui en fait la plus grande région de voyage international en classe affaires. DORA et NIS2 façonnent la manière dont les employeurs européens envisagent la résilience opérationnelle et le signalement des incidents. L'Amérique du Sud a également montré une activité de voyage d'entreprise en hausse, l'IATA ayant enregistré une croissance de 22,1 % des passagers en classe affaires en Amérique du Sud en 2025, le gain régional le plus élevé.
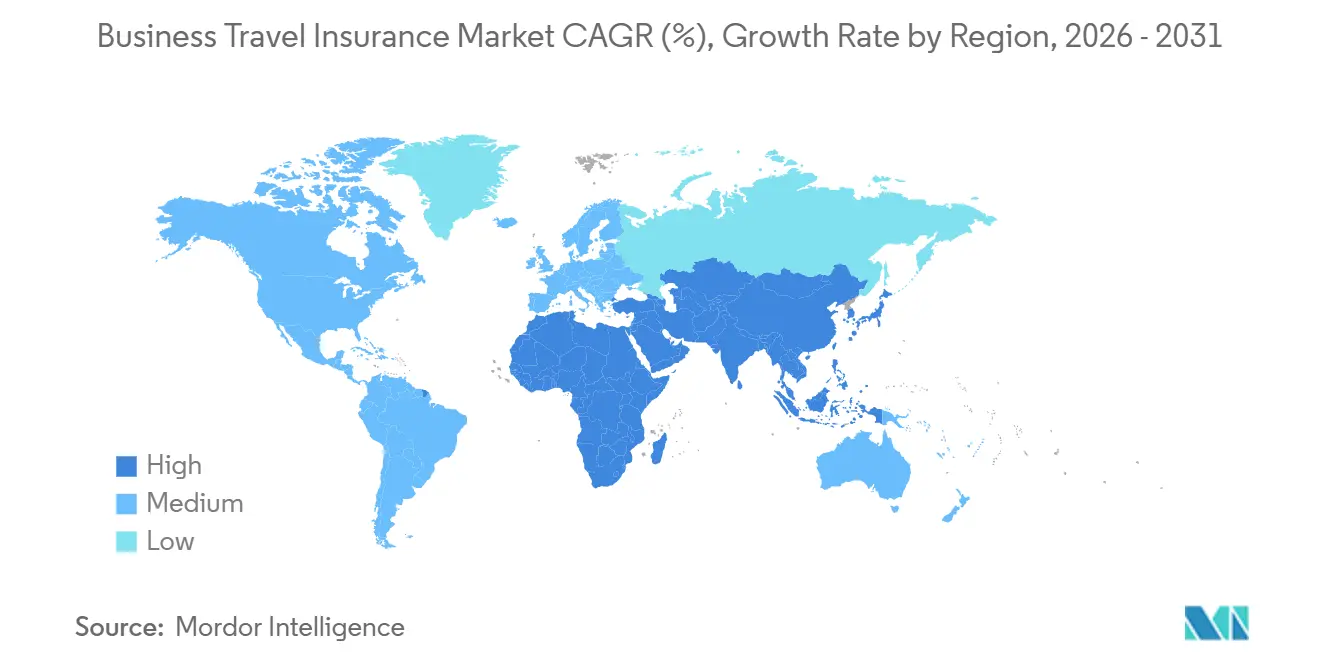
L'Asie-Pacifique devrait croître à un CAGR de 8,0 % entre 2026 et 2031, le taux géographique le plus rapide sur le marché de l'assurance voyage d'affaires. Les dépenses de voyage d'entreprise dans la région devraient atteindre 701 milliards USD en 2026, représentant plus de 40 % des dépenses mondiales. L'Australie, la Corée du Sud et le Japon devraient enregistrer une croissance des dépenses de 11,5 %, 11,3 % et 10,0 % respectivement en 2026. L'Inde et l'Asie du Sud-Est développent des volumes plus importants de voyages d'entreprise assurables. La taille du marché de l'assurance voyage d'affaires est soutenue par ces flux de voyages en expansion, bien que les perspectives de croissance varient selon les marchés. Le Moyen-Orient et l'Afrique font face à des conditions différentes car la GBTA s'attend à ce que le volume des voyages d'affaires au Moyen-Orient diminue de 12,3 % en 2026 en raison des conflits régionaux.

Paysage concurrentiel
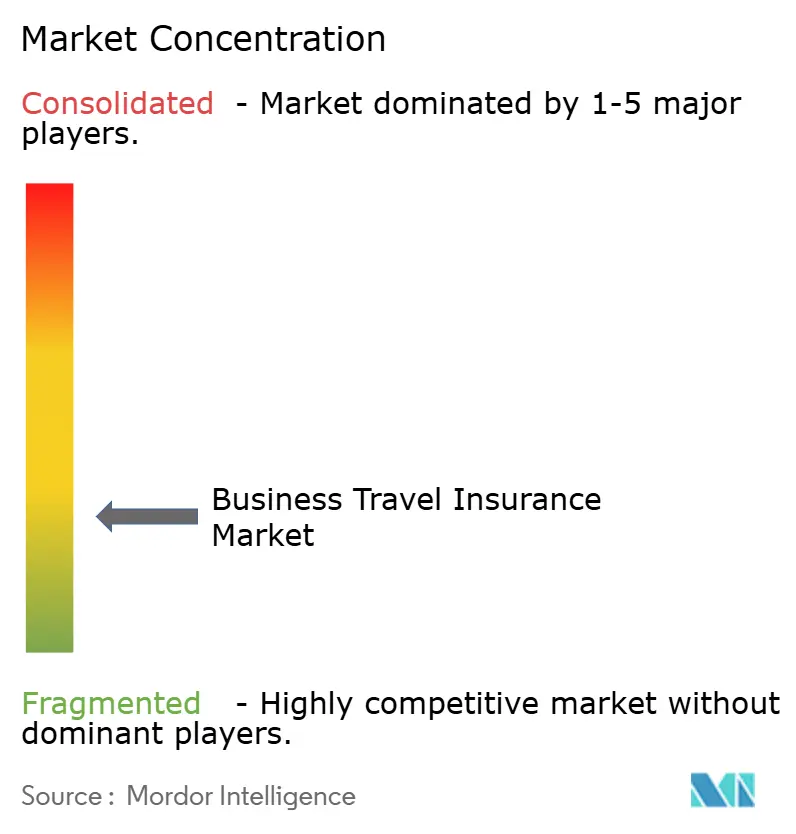
Le marché de l'assurance voyage d'affaires présente une concentration fragmentée parmi les assureurs mondiaux disposant d'une envergure en matière de distribution, d'opérations d'assistance et de réassurance. Allianz Partners, Zurich Cover-More, Chubb, Generali Global Assistance et AXA Partners ont des positions établies dans la protection des voyages d'entreprise. Leur capacité repose sur des centres d'assistance disponibles 24h/24 et 7j/7 et sur la capacité à soutenir de grands programmes clients dans différents pays. Zurich a finalisé son acquisition de 600 millions USD de l'activité mondiale d'assurance voyage personnelle d'AIG en décembre 2024, incluant Travel Guard. L'opération combinée servait plus de 20 millions de clients annuellement via 200 partenaires de distribution et avait des primes brutes émises annuelles d'environ 2 milliards USD.
Les entreprises leaders poursuivent différents modèles opérationnels au sein du marché de l'assurance voyage d'affaires. Chubb s'est concentré sur les produits paramétriques intégrés via Chubb Studio, notamment le lancement de Travel Pro en octobre 2025. Tokio Marine a annoncé un partenariat stratégique avec Berkshire Hathaway en mars 2026, dans le cadre duquel Berkshire Hathaway a acquis une participation de 2,49 % pour 1,8 milliard USD. Le partenariat a identifié des activités collaboratives mondiales de fusions et acquisitions dans les lignes de réassurance et d'assurance, l'Australie et le Canada figurant parmi les domaines prioritaires. Sompo a finalisé son acquisition d'Aspen Insurance pour 3,5 milliards USD en février 2026, élargissant sa plateforme commerciale internationale et de réassurance.
Le marché de l'assurance voyage d'affaires offre des opportunités dans des produits plus simples pour les petites entreprises et dans des services combinant protection, données de voyage et soutien à l'évacuation. La distribution via le parcours de réservation peut aider les prestataires à servir les voyageurs qui n'utilisent pas de courtier pour chaque voyage. Les grands assureurs ont un avantage en matière de capacité d'assistance mondiale, tandis que les prestataires numériques peuvent se démarquer par des expériences d'achat et de règlement des sinistres simples. Les assureurs régionaux de taille intermédiaire peuvent faire face à une pression accrue lorsqu'ils ne peuvent pas égaler ni la portée mondiale ni l'efficacité numérique. La clarté des polices reste un facteur concurrentiel car les acheteurs institutionnels comparent les exclusions et les extensions plus attentivement lors de l'évaluation des risques de voyage.
Leaders du secteur de l'assurance voyage d'affaires
Allianz SE
American International Group, Inc.
AXA S.A.
Zurich Insurance Group Ltd.
Chubb Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Travel Guard Singapour a finalisé sa transition de souscription vers Zurich Insurance Group à la suite de l'acquisition par Zurich de l'activité mondiale d'assurance voyage personnelle d'AIG pour 600 millions USD en décembre 2024. La gamme de produits renouvelée sous Travel Guard Direct offre jusqu'à 2 millions SGD (1,48 million USD) de couverture médicale à l'étranger et une évacuation d'urgence illimitée sur les plans premium, signalant l'intention de Zurich Cover-More de se démarquer par la profondeur des garanties sur les marchés d'Asie-Pacifique.
- Mars 2026 : Berkshire Hathaway a annoncé un partenariat stratégique avec Tokio Marine Holdings, acquérant environ 2,49 % du capital pour 1,8 milliard USD. Le partenariat cible des activités collaboratives mondiales de fusions et acquisitions dans les lignes de réassurance et d'assurance, l'Australie et le Canada étant identifiés comme marchés d'expansion prioritaires pour les ambitions de croissance internationale de Tokio Marine.
- Février 2026 : Sompo Holdings a finalisé l'acquisition d'Aspen Insurance pour 3,5 milliards USD, élargissant matériellement sa capacité de réassurance et sa plateforme commerciale internationale. Les revenus d'assurance et de réassurance à l'étranger de Sompo ont augmenté de 9,6 % pour atteindre 15 milliards USD au cours de l'exercice 2025, et l'intégration d'Aspen devrait accélérer la croissance des revenus hors marché domestique au cours de l'exercice 2026.
- Octobre 2025 : Chubb a lancé Travel Pro au World Aviation Festival de Lisbonne, une suite d'assurance voyage paramétrique et numérique intégrée via API dans les flux de réservation des compagnies aériennes et des agences de voyage en ligne via Chubb Studio®. Travel Pro offre un règlement automatique des sinistres pour les retards de vol, les perturbations de bagages, les intempéries et les urgences médicales, payables via des miles aériens, un accès aux salons, des cartes virtuelles ou un prélèvement automatique.


Périmètre du rapport mondial sur le marché de l'assurance voyage d'affaires
| Assurance voyage à voyage unique |
| Assurance voyage multi-voyages annuelle |
| Frais médicaux, évacuation et rapatriement |
| Annulation de voyage, interruption, retard et départ manqué |
| Bagages, argent, documents et matériel professionnel |
| Accidents personnels / assurance décès et invalidité |
| Évacuation politique / sécuritaire et autres extensions de polices de voyage dans le périmètre |
| Voyages d'affaires domestiques |
| Voyages d'affaires internationaux |
| Ventes directes par l'assureur |
| Courtiers et agents d'assurance |
| Agents généraux d'assurance, souscripteurs délégués et autres |
| Sociétés de gestion de voyages, compagnies aériennes, agences de voyage en ligne et autres partenaires de réservation |
| Programmes d'affinité, de cartes d'entreprise et de bancassurance |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par couverture d'assurance | Assurance voyage à voyage unique | |
| Assurance voyage multi-voyages annuelle | ||
| Par type de couverture | Frais médicaux, évacuation et rapatriement | |
| Annulation de voyage, interruption, retard et départ manqué | ||
| Bagages, argent, documents et matériel professionnel | ||
| Accidents personnels / assurance décès et invalidité | ||
| Évacuation politique / sécuritaire et autres extensions de polices de voyage dans le périmètre | ||
| Par application | Voyages d'affaires domestiques | |
| Voyages d'affaires internationaux | ||
| Par canal de distribution | Ventes directes par l'assureur | |
| Courtiers et agents d'assurance | ||
| Agents généraux d'assurance, souscripteurs délégués et autres | ||
| Sociétés de gestion de voyages, compagnies aériennes, agences de voyage en ligne et autres partenaires de réservation | ||
| Programmes d'affinité, de cartes d'entreprise et de bancassurance | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance voyage d'affaires d'ici 2031 ?
Le secteur devrait atteindre 11,07 milliards USD d'ici 2031, en croissance à partir de 8,32 milliards USD en 2026 à un CAGR de 5,9 %.
Quel type d'assurance voyage d'affaires détient la plus grande part ?
L'assurance voyage multi-voyages annuelle a dominé la couverture d'assurance avec une part de 69,9 % en 2025.
Quel type de couverture connaît la croissance la plus rapide pour les voyageurs d'entreprise ?
L'évacuation politique et sécuritaire et autres extensions dans le périmètre devraient croître à un CAGR de 10,3 % entre 2026 et 2031.
Pourquoi les employeurs souscrivent-ils une protection pour les voyages d'entreprise ?
Les employeurs l'utilisent pour faire face aux urgences médicales, aux besoins d'évacuation, aux perturbations et aux responsabilités de devoir de diligence envers le personnel en déplacement.
Quelle région connaît la croissance la plus rapide en matière de protection des voyages ?
L'Asie-Pacifique devrait croître à un CAGR de 8,0 % entre 2026 et 2031, soutenue par des dépenses de voyage d'entreprise projetées à 701 milliards USD en 2026.
Comment les assureurs atteignent-ils les petits voyageurs d'affaires ?
Les prestataires utilisent la distribution via le parcours de réservation, les offres intégrées, la couverture modulaire et les processus de sinistres numériques pour atteindre les petites entreprises et les voyageurs occasionnels.
Dernière mise à jour de la page le:



