
Taille et part du marché des tests de selles gastro-intestinaux (GI)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.89 Milliards de dollars |
| Taille du Marché (2031) | 1.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
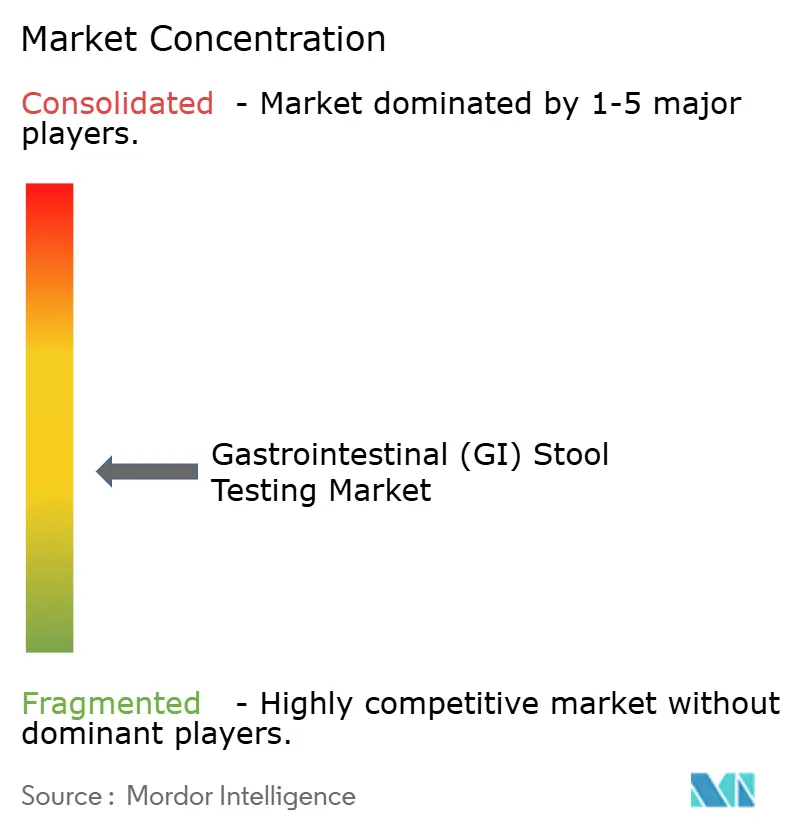
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de selles gastro-intestinaux (GI) par Mordor Intelligence
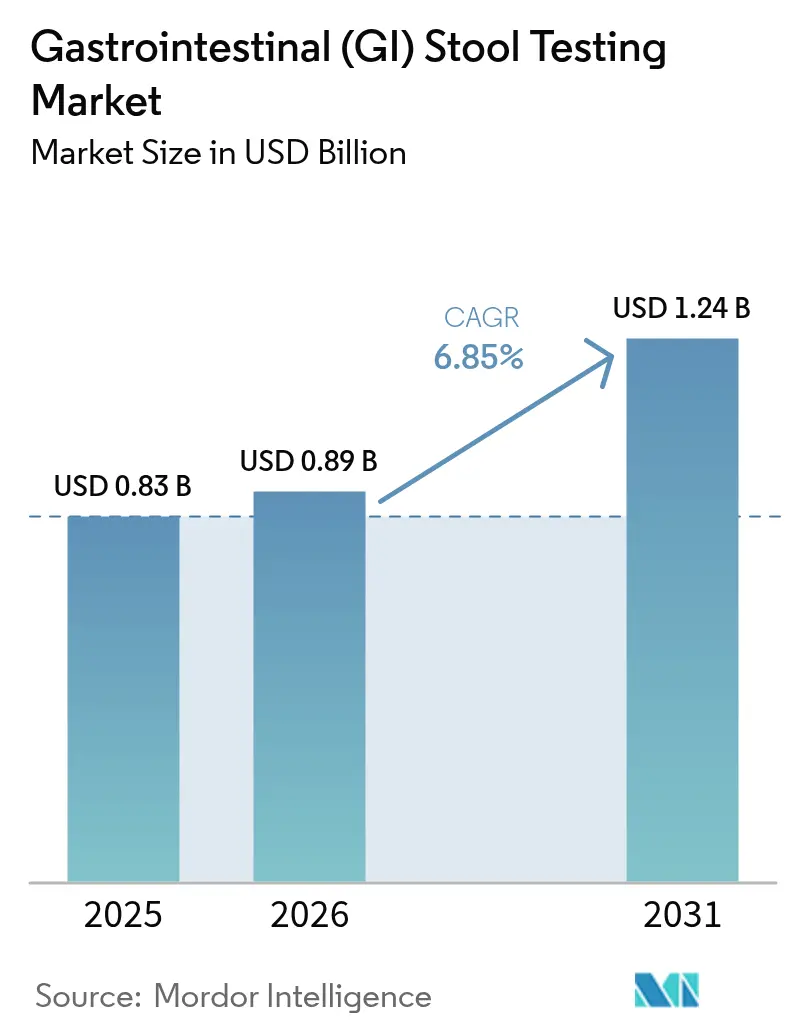
La taille du marché des tests de selles gastro-intestinaux (GI) en 2026 est estimée à 0,89 milliard USD, en hausse par rapport à la valeur de 2025 de 0,83 milliard USD, avec des projections pour 2031 indiquant 1,24 milliard USD, progressant à un TCAC de 6,85 % sur la période 2026-2031. L'élargissement du remboursement des tests ADN de selles multi-cibles, l'adoption rapide des dosages immunochimiques au point de service et l'adoption plus large des panneaux de PCR multiplex élargissent le volume global de tests tout en maintenant une croissance volumique à deux chiffres dans les régions développées et émergentes. Les fournisseurs de consommables bénéficient de revenus récurrents à mesure que les laboratoires automatisent le prétraitement et que les kits de collecte à domicile se multiplient dans le cadre des programmes de télésanté. Par ailleurs, la détection des agents pathogènes viraux et le séquençage métagénomique élargissent les menus de tests, permettant aux prestataires de regrouper le dépistage du cancer, des infections et du statut du microbiome en une seule analyse d'échantillon. L'intensité concurrentielle s'accroît à mesure que les grands groupes de diagnostics utilisent des acquisitions et des tours de financement pour sécuriser des capacités moléculaires, une expertise réglementaire et des canaux directs aux consommateurs qui élargissent la fidélité à la marque au sein du marché des tests de selles gastro-intestinaux (GI) en rapide évolution.
Points clés du rapport
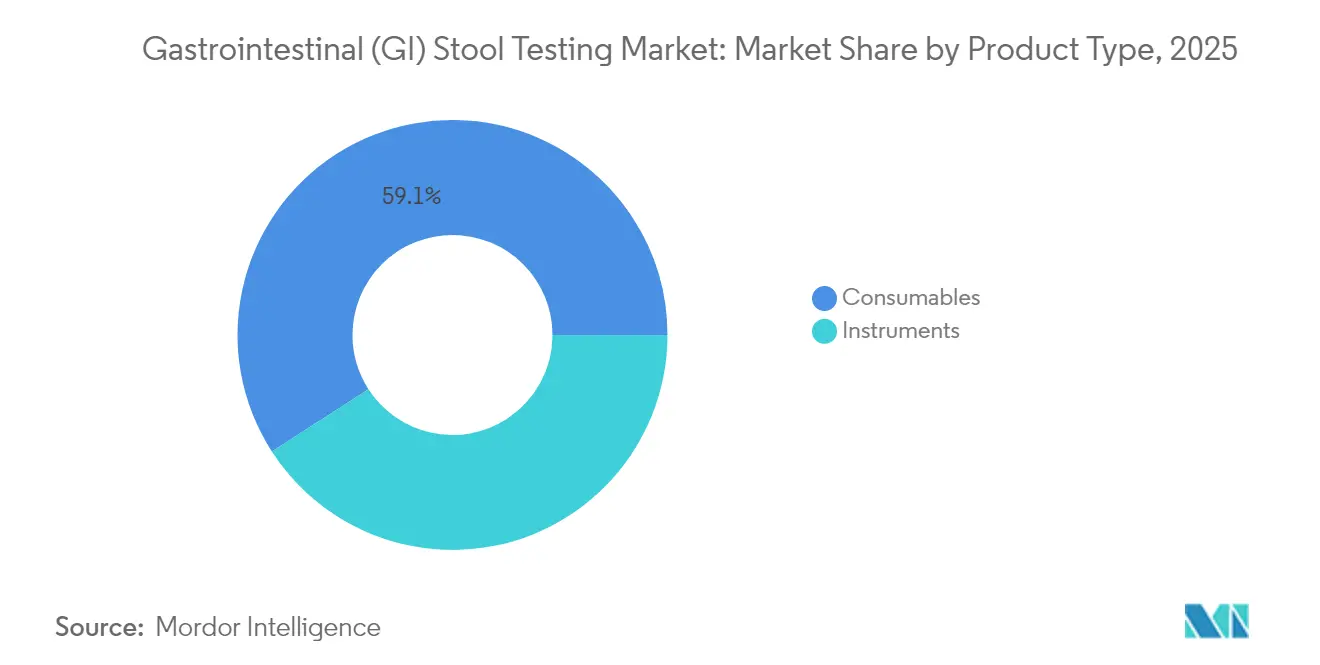
- Par type de produit, les consommables ont capté 59,12 % de la part de marché des tests de selles gastro-intestinaux (GI) en 2025 ; le segment devrait progresser à un TCAC de 7,32 % jusqu'en 2031.
- Par type de test, les tests de sang occulte ont représenté 40,75 % des revenus en 2025, tandis que les panneaux d'agents pathogènes viraux devraient connaître la croissance la plus rapide avec un TCAC de 7,26 %.
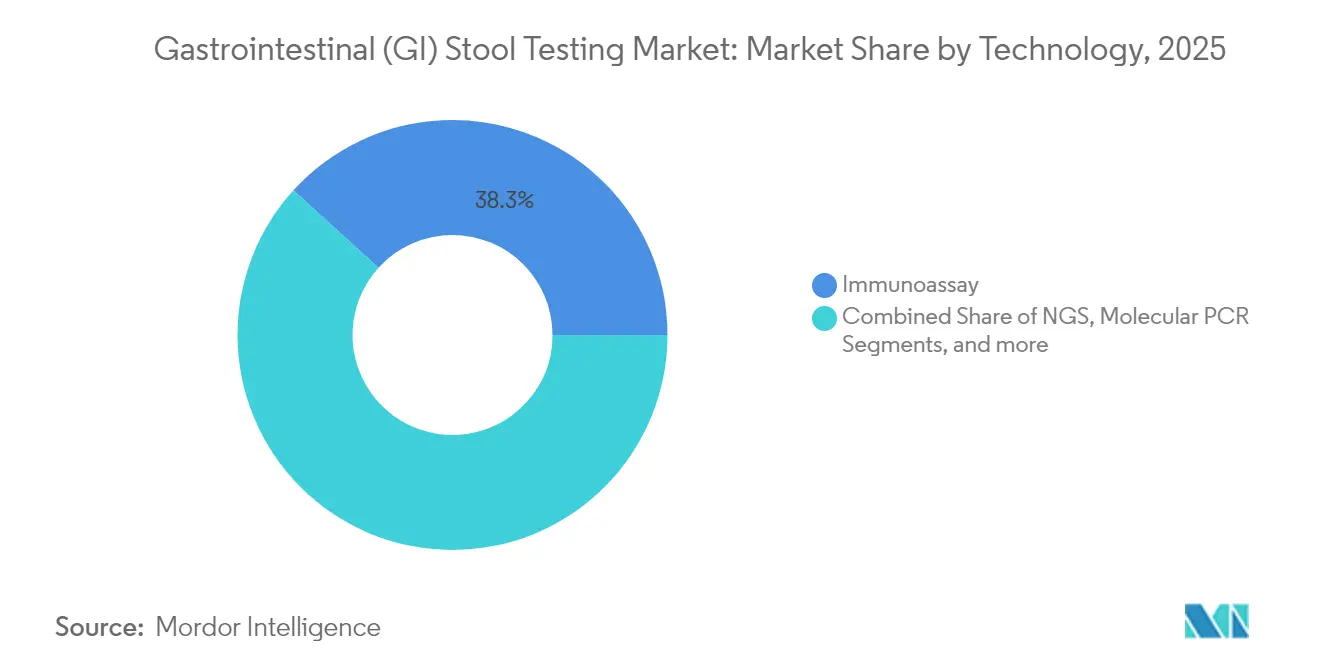
- Par technologie, les immunodosages ont dominé avec 38,25 % des revenus en 2025, tandis que le séquençage de nouvelle génération devrait s'accélérer à un TCAC de 7,41 %.
- Par utilisateur final, les laboratoires de diagnostic ont conservé 35,02 % des revenus en 2025, mais les cabinets médicaux et les sites de point de service se développeront le plus rapidement à un TCAC de 7,29 %.
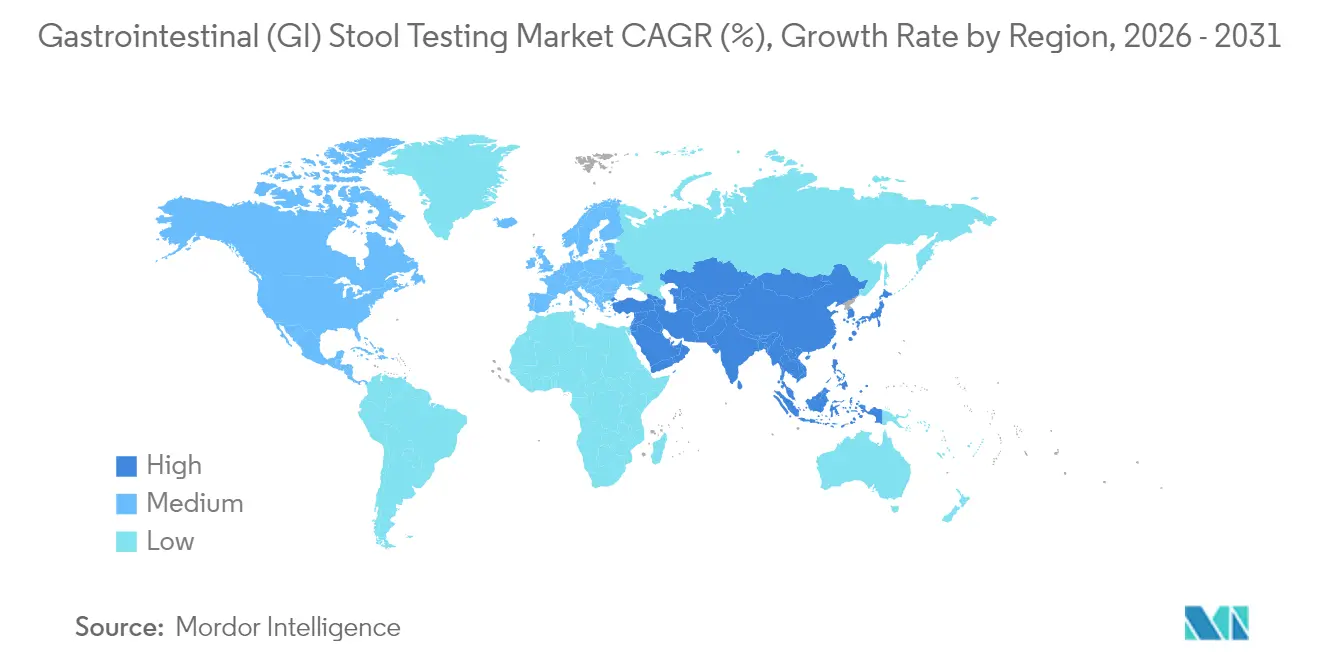
- Par région, l'Amérique du Nord a généré 39,08 % des revenus en 2025, mais la région Asie-Pacifique est positionnée pour le TCAC le plus rapide de 7,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des tests de selles gastro-intestinaux (GI)
Analyse de l'impact des moteurs de croissance*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des troubles gastro-intestinaux et mandats de dépistage du CCR | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption massive des tests FIT/iFOBT au point de service | +1.2% | Amérique du Nord et UE, extension vers l'APAC | Court terme (≤ 2 ans) |
| Expansion des panneaux moléculaires d'agents entériques pathogènes | +1.5% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Croissance de la collecte à domicile et intégration de la télésanté | +1.1% | Amérique du Nord en cœur de marché, extension vers l'APAC | Court terme (≤ 2 ans) |
| Couverture par les payeurs pour les diagnostics basés sur le microbiome | +0.9% | National, avec des gains précoces aux États-Unis, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Analyse d'images de selles assistée par IA pour le triage | +0.6% | APAC en cœur de marché, extension vers le MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles gastro-intestinaux et mandats de dépistage du CCR
L'abaissement de l'âge de dépistage du cancer colorectal aux États-Unis à 45 ans a instantanément ajouté 19 millions d'adultes éligibles, portant la cohorte de dépistage globale à 117,1 millions de personnes. Medicare rembourse désormais les tests ADN de selles multi-cibles tous les trois ans pour les bénéficiaires à risque moyen, éliminant les obstacles liés aux frais à la charge du patient lorsque les prestataires acceptent l'attribution[2]Centres pour les services Medicare et Medicaid, "Détermination de couverture locale L39226," cms.gov. Les cliniques communautaires ont enregistré une hausse de 22,9 % des dépistages complétés après le changement de recommandations, mais l'adoption parmi les personnes nouvellement éligibles âgées de 45 à 49 ans est faible, à 9,6 %. La participation persistamment faible des adultes hispaniques ayant une maîtrise limitée de l'anglais souligne la nécessité d'outils de sensibilisation culturellement adaptés. Exact Sciences rapporte que son test phare Cologuard a déjà détecté 623 000 cancers et précancers, 80 % à un stade précoce, prévenant un coût estimé de 22 milliards USD en frais de traitement en aval.
Adoption massive des tests FIT/iFOBT au point de service
Les tests rapides immunochimiques suppriment les restrictions alimentaires liées aux cartes guaïac traditionnelles et délivrent des résultats en 10 minutes, permettant des décisions cliniques lors de la même consultation. La certification FDA de plusieurs plateformes à flux latéral exemptées de CLIA, ainsi que la Détermination de couverture locale Medicare L39226 soutenant les panneaux multiplex d'agents pathogènes, ont accéléré le déploiement en soins primaires. Le règlement européen 2017/746 harmonise les règles relatives aux dispositifs, bien que le marquage UKCA distinct s'applique désormais après le Brexit. Des études médico-économiques montrent que les tests au point de service basés sur la PCR réduisent les jours d'antibiothérapie inutiles de 4 à 1, compensant les coûts par test plus élevés grâce à une réduction de l'utilisation des médicaments. Les dispositifs connectés à un smartphone tels que Preventis QuantOn Cal transmettent les résultats de calprotectine directement aux cliniciens et renforcent le suivi des maladies chroniques.
Expansion des panneaux moléculaires d'agents entériques pathogènes
La PCR multiplex détecte jusqu'à 20 agents pathogènes en une heure et révèle des agents bactériens dans 49,2 % des échantillons symptomatiques contre 5,2 % pour la culture, Campylobacter se classant en tête. Les panneaux approuvés par la FDA — BD MAX, Luminex xTAG GPP et BioFire GI — offrent des sensibilités supérieures à 95 % tout en réduisant le délai de rendu des résultats à moins de deux heures. Les recommandations de remboursement A58761 imposent l'utilisation de panneaux approuvés par la FDA facturés sous des codes CPT spécifiques, simplifiant les demandes de remboursement pour l'identification bactérienne, virale et parasitaire. Le traitement ciblé basé sur les résultats des panneaux réduit l'imagerie inutile et accélère les protocoles d'isolement, particulièrement utile pour les patients immunodéprimés ou pédiatriques. Les payeurs commencent à couvrir les compléments de calprotectine fécale dont la sensibilité dépasse 90 % pour différencier les maladies inflammatoires chroniques de l'intestin.
Croissance de la collecte à domicile et intégration de la télésanté
Les kits à envoyer par courrier suppriment les visites en clinique tout en maintenant la précision diagnostique, Cologuard ayant alimenté une hausse de 77 % des dépistages complétés entre 2018 et 2021. Le système FAEX Sample System de BIOHIT combine un tube étanche et un bâtonnet de précision, simplifiant la manipulation des échantillons dans le cadre des nouvelles règles IVDR de l'UE. Le module de prétraitement de bioMérieux réduit le temps de manipulation des selles à 5 minutes et améliore les limites de détection de l'adénovirus, réduisant les goulots d'étranglement en laboratoire. Les enquêtes auprès des consommateurs montrent une volonté de 78 % d'effectuer un dépistage du CCR à base sanguine si les assureurs couvrent le test, indiquant que les tests de selles doivent être concurrentiels en termes de commodité et de prix. Geneoscopy et Labcorp combinent l'isolation de l'ARN avec la PCR numérique pour commercialiser ColoSense via un modèle de télésanté en laboratoire qui soutient la logistique à l'échelle nationale.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des instruments et des cartouches | -1.4% | Mondial, particulièrement dans les marchés émergents | Moyen terme (2-4 ans) |
| Sensibilisation et accès limités dans les marchés émergents | -1.1% | MEA, Amérique latine, APAC rural | Long terme (≥ 4 ans) |
| Délais d'approbation réglementaire rigoureux et variés | -0.8% | Mondial, avec des variations selon les régions | Moyen terme (2-4 ans) |
| Problèmes de stabilité des échantillons pour le séquençage du microbiome | -0.5% | Mondial, affectant les applications de séquençage de nouvelle génération | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des instruments et des cartouches
Les analyseurs de PCR multiplex coûtent entre 150 000 et 300 000 USD et impliquent des consommables s'élevant à 40–60 USD par test, ce qui décourage l'adoption dans les systèmes aux budgets limités. La modélisation des coûts indique que le dépistage par ADN de selles doit passer de 350 USD à environ 50 USD pour égaler le test annuel de sang occulte fécal en termes de rapport coût-efficacité. Les laboratoires des marchés émergents rapportent des prix de diagnostic moyens de 2,62 USD, soulignant une extrême sensibilité aux prix. La concurrence limitée entre les fabricants et les processus d'approvisionnement opaques élèvent davantage les prix locaux, tandis que certains assureurs privés classent les panneaux d'analyse fécale étendus comme expérimentaux et refusent le remboursement.
Délais d'approbation réglementaire rigoureux et variés
Le ColoSense de Geneoscopy a obtenu la certification FDA par la voie 510(k) mais doit encore enrôler 12 500 sujets dans des études post-approbation, prolongeant les jalons de commercialisation. L'IVDR européen, en vigueur depuis mai 2022, exige davantage de preuves cliniques et une supervision par les organismes notifiés, portant l'approbation à 18–24 mois pour les tests à risque élevé. Des règles divergentes contraignent les entreprises à mener des études séparées pour les soumissions américaines et européennes, et la supervision proposée par la FDA des tests développés en laboratoire pourrait alourdir davantage les petits innovateurs. La conformité aux exigences de qualité ISO 15189 ajoute des obligations documentaires qui allongent les cycles de produits et favorisent les entreprises dotées d'équipes réglementaires dédiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les consommables stimulent l'expansion du marché
Les consommables ont généré 59,12 % des ventes en 2025 et devraient afficher un TCAC de 7,32 %, le rythme le plus rapide au sein du marché des tests de selles gastro-intestinaux (GI). Les instruments ont représenté le reste des revenus et progresseront à un rythme plus lent de 6,68 % à mesure que la base installée arrive à maturité tout en nécessitant encore des mises à jour régulières. Les achats récurrents de réactifs, les tubes de collecte à haute tolérance et les cartouches à usage unique positionnent les consommables comme l'épine dorsale des flux de travail de test quotidiens. Des innovations telles que le système FAEX Sample System de BIOHIT améliorent le contrôle des fuites et font office de tube compte-gouttes, réduisant les étapes de prétraitement en laboratoire et soutenant des prix premium malgré la surveillance budgétaire.
Les mises à jour continues des recommandations qui élargissent les populations éligibles augmentent les volumes de prélèvements, assurant une forte demande dérivée pour les réactifs, les stabilisants et les cartouches moléculaires. À mesure que les laboratoires automatisent l'extraction et l'amplification, les consommables à forte marge dépassent de plus en plus les équipements d'investissement en contribution totale à la taille du marché des tests de selles gastro-intestinaux (GI).


Par type de test : la détection virale s'accélère au-delà du dépistage traditionnel
Les tests de sang occulte ont représenté 40,75 % des revenus mondiaux en 2025, ancrés par le remboursement généralisé du FIT et la familiarité des médecins. Les panneaux d'agents pathogènes viraux, bien que plus modestes, devraient croître à un TCAC de 7,26 %, dépassant toutes les autres catégories au sein du marché des tests de selles gastro-intestinaux (GI). La demande est alimentée par les épidémies liées au norovirus et au rotavirus qui nécessitent une containment en temps réel, en particulier dans les établissements de soins de longue durée et les services de restauration. Les tests de PCR multiplex identifient rapidement les co-infections et soutiennent des politiques d'isolement précises, offrant aux hôpitaux un ROI convaincant même à des prix catalogue plus élevés.
Les panneaux bactériens et les tests d'œufs et de parasites continuent de servir les régions endémiques et les cohortes immunodéprimées, mais la trajectoire de croissance supérieure des panneaux viraux reflète une vigilance accrue après la pandémie et une volonté de payer pour la rapidité et l'exhaustivité. Ces dynamiques devraient orienter les dépenses supplémentaires vers les menus de tests syndromiques et élargir la taille globale du marché des tests de selles gastro-intestinaux (GI) pour la gestion des maladies infectieuses.
Par technologie : l'innovation en séquençage de nouvelle génération remet en cause la dominance des immunodosages
Les immunodosages ont représenté 38,25 % des revenus de 2025 en raison de leur faible coût par test et de leurs flux de travail rationalisés en soins primaires. Le séquençage de nouvelle génération, bien que constituant encore une niche, devrait progresser à un TCAC de 7,41 % jusqu'en 2031, à mesure que les coûts des réactifs baissent et que la bioinformatique basée sur le cloud raccourcit les délais d'analyse, intégrant les diagnostics indépendants de la culture dans la pratique courante. Les systèmes PCR/TAAN, renforcés par des panneaux multiplex approuvés par la FDA, conservent une part solide et répondent aux besoins de complexité intermédiaire dans les laboratoires régionaux.
Le séquençage de nouvelle génération peut révéler des agents pathogènes dans les diarrhées à culture négative et décoder les gènes de résistance aux antimicrobiens en quelques heures, élargissant son utilité au-delà de la recherche sur les cas rares. Les premiers utilisateurs rapportent une sensibilité de 91,2 % et une spécificité de 96,2 % sur les bactéries entériques, approchant la parité de coût avec la PCR multiplex et diversifiant davantage le secteur des tests de selles gastro-intestinaux (GI).
Par utilisateur final : les sites de point de service remettent en cause la centralisation des laboratoires
Les laboratoires de diagnostic ont représenté 35,02 % des revenus de 2025, tirant parti de la logistique établie, du contrôle qualité et des contrats avec les payeurs. Les cabinets médicaux et autres sites de point de service devraient cependant atteindre un TCAC de 7,29 % grâce aux cartouches exemptées de CLIA qui génèrent des résultats exploitables en moins de 10 minutes. Les hôpitaux maintiennent environ 30 % de part de marché, les laboratoires internes restant essentiels pour le triage de la gastro-entérite en hospitalisation et la gestion des épidémies.
La commodité, le conseil immédiat et la réduction des visites de suivi rendent les tests rapides attrayants pour les cliniques chargées, et la reconnaissance par les payeurs des tests FIT et des panneaux moléculaires réalisés sur site réduit davantage l'écart avec les services centralisés. Cette tendance accélère le placement d'équipements dans des environnements non traditionnels et alimente une nouvelle demande de cartouches à usage unique au sein du marché des tests de selles gastro-intestinaux (GI).
Analyse géographique
L'Amérique du Nord a conservé 39,08 % des revenus mondiaux en 2025, soutenue par une couverture Medicare étendue, des voies FDA claires et une forte sensibilisation des prestataires. Les mandats de dépistage du CCR de la région, un bon mix de payeurs et la concentration de laboratoires sophistiqués maintiennent des volumes de tests élevés, contribuant matériellement à la taille du marché des tests de selles gastro-intestinaux (GI). Cependant, l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 7,52 %, la population vieillissante du Japon, le panier de remboursement élargi de la Chine et le fardeau des maladies infectieuses de l'Inde convergeant avec les efforts d'harmonisation réglementaire pour stimuler l'adoption des panneaux moléculaires. Les incitations à la fabrication locale et les plateformes à prix accessibles répondent aux acheteurs soucieux des coûts, accélérant davantage l'adoption.
L'Europe, qui représente environ 27,86 % des revenus, bénéficie de normes IVDR cohérentes et d'une couverture d'assurance publique robuste, bien que les différences de remboursement entre les États membres modèrent un déploiement uniforme. La part combinée de 20,62 % de l'Amérique du Sud reflète un investissement régulier en santé publique dans le dépistage et la surveillance des agents pathogènes, tandis que la volatilité des devises locales contraint les importations de plateformes premium. Le Moyen-Orient et l'Afrique détiennent environ 12,44 % de part, certains États du Conseil de coopération du Golfe utilisant des budgets soutenus par le pétrole pour financer les diagnostics moléculaires, contrastant avec les pays à faible revenu qui s'appuient sur le soutien des donateurs pour la distribution de FIT. La sensibilisation croissante aux maladies gastro-intestinales et la décentralisation des tests dans les marchés émergents comblent progressivement le fossé d'adoption. Les plateformes portables et les campagnes de dépistage itinérantes démontrent leur valeur là où l'infrastructure de laboratoire est insuffisante, soutenant l'expansion progressive du marché des tests de selles gastro-intestinaux (GI).

Paysage réglementaire
Aux États-Unis, les produits de test des selles gastro-intestinaux couvrent à la fois les tests immunochimiques traditionnels de sang occulte dans les selles et les panels moléculaires de pathogènes entériques relevant de la surveillance des dispositifs médicaux de la FDA, y compris la catégorisation en Classe II pour les tests multiplex à base d'acides nucléiques destinés aux microorganismes gastro-intestinaux, en vertu du 21 CFR 866.3990. Un point d'inflexion majeur en matière de conformité est la règle finale de la FDA de mai 2024, qui met fin progressivement, sur une période de quatre ans, à la discrétion d'application concernant les tests développés en laboratoire (LDT), augmentant les obligations réglementaires et de système qualité pour les laboratoires et développeurs de tests qui s'appuyaient historiquement sur les voies LDT.
En Europe, le règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR, règlement (UE) 2017/746), en vigueur depuis mai 2022, continue de façonner les exigences en matière de preuves cliniques et d'organismes notifiés, tant pour les tests que pour les récipients d'échantillons utilisés pour le prélèvement des selles, le MDCG 2024-11 clarifiant les principes de classification des récipients d'échantillons (généralement en Classe A lorsqu'ils sont destinés au prélèvement pour examen ultérieur). L'UE a également entrepris de standardiser les exigences d'évaluation de la conformité via le règlement d'exécution (UE) 2026/977 de la Commission (publié le 4 mai 2026), qui établit des exigences uniformes en matière de gestion de la qualité et de procédures pour les organismes notifiés, avec application à partir du 25 février 2027.
Analyse de la chaîne de valeur
La chaîne de valeur des tests des selles gastro-intestinaux débute par des intrants spécialisés tels que les anticorps pour les immunodosages et les enzymes/amorces pour les flux de travail moléculaires PCR et de séquençage, ainsi que les plastiques et dispositifs de prélèvement conçus pour le prélèvement à domicile et la distribution en clinique. Une contrainte récurrente concerne la disponibilité de matériaux biologiques natifs à titre élevé utilisés pour l'étalonnage et le contrôle qualité, ce qui peut retarder la libération des lots et contraindre les fabricants à évaluer des matériaux alternatifs nécessitant une revalidation.
La fabrication combine généralement le développement interne des tests avec un assemblage de kits à plus grande échelle via des partenaires de fabrication sous contrat conformes à la norme ISO 13485, tandis que la distribution s'effectue via les canaux d'approvisionnement des hôpitaux et des laboratoires de référence, ainsi que par la vente directe au consommateur et la logistique postale pour les programmes à domicile. La chaîne du froid et une logistique contrôlée restent importantes pour préserver l'intégrité des échantillons et la performance des réactifs pendant le transport et le stockage, d'autant plus que l'expansion des menus PCR multiplex et de séquençage accroît la sensibilité aux contrôles de stabilité et de contamination. La gestion des coûts et des risques d'approvisionnement passe également par la diversification des fournisseurs et des accords d'approvisionnement à plus long terme, compte tenu de la volatilité du coût rendu des réactifs et des composants plastiques importés.
Paysage concurrentiel
Le leadership du marché repose sur des groupes de diagnostics diversifiés qui combinent acquisitions, R&D et expertise en politique de remboursement pour sécuriser des positions durables. L'acquisition de LifeLabs par Quest Diagnostics pour 1,35 milliard USD étend la portée nord-américaine et génère 970 millions CAD de nouveaux revenus, réaffirmant le modèle de messagerie en étoile du groupe[3]Quest Diagnostics Incorporated, "Présentation aux investisseurs sur l'acquisition de LifeLabs," questdiagnostics.com. Exact Sciences repousse la frontière de l'innovation avec Cologuard Plus, la surveillance des maladies résiduelles Oncodetect et le dépistage œsophagien Oncoguard, visant à capturer des flux de travail adjacents et à favoriser la fidélité sur le cycle de vie à un prix premium. Le financement de série C de 105 millions USD de Geneoscopy, dirigé par Bio-Rad, finance ColoSense basé sur l'ARN et des tests IBD en pipeline, soulignant la confiance des investisseurs dans les signatures ARN comme prochaine vague de diagnostics de selles.
L'innovation dans les espaces blancs se produit dans l'analyse d'images de selles assistée par IA, mise en évidence par l'acquisition par Cylinder du logiciel de Dieta Health qui trie les images pour la révision par les cliniciens, promettant un allégement de la charge de travail et une détection plus précoce des symptômes signaux d'alarme. À mesure que la FDA envisage une surveillance plus stricte des tests développés en laboratoire, les avantages d'échelle pourraient s'accumuler pour les multinationales dotées d'infrastructures de conformité réglementaire, poussant potentiellement les petits acteurs de niche vers des partenariats ou des sorties.
Leaders du secteur des tests de selles gastro-intestinaux (GI)
Abbott Laboratories
Genova Diagnostics
bioMérieux SA
Cardinal Health
Danaher Corporation (Beckman Coulter, Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme est l'expansion des tests syndromiques de pathogènes gastro-intestinaux vers des contextes plus routiniers, grâce à des conceptions de panels entièrement automatisées et flexibles qui réduisent le temps de manipulation et permettent une sélection des cibles selon le besoin clinique. Plusieurs homologations américaines en 2026 pour des panels gastro-intestinaux soulignent des cycles actifs de renouvellement de produits et créent une marge de manœuvre pour que les laboratoires passent des méthodes héritées à des flux de travail échantillon-à-résultat, soutenus par des approches de personnalisation à cible payante telles que le test LIAISON PLEX Gastrointestinal Flex Assay de DiaSorin.
Un autre domaine d'opportunité concerne les parcours de dépistage non invasif du cancer colorectal, qui formalisent de plus en plus le test des selles comme une option accessible à domicile et en soins primaires, les cadres de recommandations et de remboursement mettant davantage l'accent sur des performances validées. La mise à jour des recommandations de l'American Cancer Society de mai 2026 a explicitement intégré les tests à domicile de nouvelle génération basés sur l'ADN multi-cible et l'ARN multi-cible dans les selles (y compris ColoSense), tandis que la CMS a adopté en juin 2026 un cadre national fondé sur la performance pour la couverture des tests de dépistage par biomarqueurs non invasifs, relevant ainsi le niveau d'exigence en matière de preuves de sensibilité et de spécificité. En parallèle, des efforts d'intégration des flux de travail au niveau du système, tels que l'initiative de Health New Zealand de juillet 2026 utilisant le FIT comme investigation de première ligne pour les patients symptomatiques, mettent en évidence une demande opérationnelle pour un approvisionnement en kits évolutif, une logistique fiable et un reporting simplifié, reproductibles dans d'autres contextes où la capacité d'endoscopie est limitée.
Développements récents du secteur
- Juin 2026 : bioMérieux a soumis à la FDA américaine, pour examen 510(k), le panel BIOFIRE FILMARRAY Gastrointestinal 1.1 (GI1.1) et le panel GI1.1 Mid, afin d'actualiser les performances de détection des pathogènes gastro-intestinaux. Ce dépôt s'inscrit dans un cycle de renouvellement des plateformes moléculaires installées et peut aider les laboratoires à se standardiser sur des versions de panels plus récentes à mesure que les menus de tests s'élargissent.
- Janvier 2025 : Geneoscopy a clôturé un financement de Série C de 105 millions USD mené par Bio-Rad Laboratories afin d'accélérer le lancement commercial de ColoSense et d'élargir le développement de tests pour les maladies inflammatoires de l'intestin. Ce financement a renforcé la capacité de l'entreprise à développer ses opérations de laboratoire et à concurrencer pour l'adoption par les payeurs et prestataires dans le dépistage moléculaire basé sur les selles.
- Octobre 2024 : La FDA américaine a approuvé Cologuard Plus d'Exact Sciences pour le dépistage du cancer colorectal, avec des indicateurs de performance rapportés incluant une sensibilité de 95 % pour le CCR et une spécificité de 94 %. Cette approbation a élargi les options de dépistage premium par ADN dans les selles et intensifié la concurrence entre les modalités de dépistage non invasif proposées via des parcours de prélèvement à domicile.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des tests des selles gastro-intestinaux couvre les tests in vitro utilisant des échantillons de selles humaines pour détecter des signaux de maladies gastro-intestinales, tels que le sang occulte, les pathogènes infectieux et les biomarqueurs liés à l'inflammation. La valeur du marché inclut les kits de test, les consommables associés et l'instrumentation de laboratoire liée aux flux de travail routiniers de test des selles.
Exclusions du périmètre : Nous excluons le diagnostic mené par endoscopie, les tests sanguins et les tests respiratoires, même lorsqu'ils sont prescrits pour des symptômes similaires.
Aperçu de la segmentation
- Par type de produit
- Instruments
- Consommables
- Par type de test
- Sang occulte
- Œufs et parasites
- Agents pathogènes bactériens
- Agents pathogènes viraux
- Autres
- Par technologie
- Immunodosage
- PCR moléculaire
- Séquençage de nouvelle génération
- Tests à flux latéral / Tests rapides
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Cabinets médicaux et sites de point de service
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du diagnostic gastro-intestinal basé sur les selles et pour créer un jeu de données initial avant de tester les hypothèses. Nous avons examiné des sources sans paywall telles que les CDC américains et l'Organisation mondiale de la santé, ainsi que des recommandations publiques et des mises à jour méthodologiques de groupes tels que l'USPSTF et des organismes nationaux de dépistage similaires. Pour ancrer la demande liée aux maladies et aux tests, nous avons également utilisé des revues de gastroentérologie évaluées par des pairs et des publications de surveillance de santé publique traitant des infections entériques et de la participation au dépistage colorectal.
Du côté de l'offre, nous avons utilisé des documents déposés par les entreprises et des présentations aux investisseurs pour voir où se situent les revenus des tests des selles au sein de portefeuilles diagnostiques plus larges, et nous avons vérifié des sites de presse et d'associations réputés pour les lancements de produits, les homologations réglementaires et les changements de remboursement. Lorsque cela était utile, des abonnements payants aux données financières des entreprises et une base de données de brevets ont été consultés pour confirmer l'orientation des produits et le calendrier de l'innovation, en particulier autour des panels moléculaires et multiplex. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont été consultées pour collecter des données, recouper les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des échanges avec des responsables de laboratoires cliniques, des cliniciens spécialisés en gastroentérologie, des distributeurs et des chefs de produits diagnostiques qui observent directement les tendances de commande et les évolutions de prix. Nous avons utilisé ces discussions pour confirmer la fréquence d'utilisation des principaux tests des selles, la manière dont le prélèvement à domicile est géré en pratique, et la façon dont les prix diffèrent selon le contexte (laboratoires hospitaliers versus laboratoires de référence). S'agissant d'un marché mondial, nous avons vérifié les données à travers les principales régions afin que les totaux finaux ne soient pas dictés par le rythme de remboursement ou de dépistage d'un seul pays.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Cadres dirigeants : 15 % | APAC : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle principal utilise une construction descendante qui reconstitue la demande à partir des volumes de tests des selles et de l'intensité des tests, puis les convertit en valeur à l'aide d'une fourchette de prix de vente moyen reflétant l'économie des kits, réactifs et traitements. Pour garder les chiffres pratiques, nous commençons par cartographier le bassin de tests adressable créé par la participation au dépistage colorectal, les bilans gastro-intestinaux symptomatiques et les investigations sur les gastroentérites infectieuses, puis nous appliquons des taux de commande réalistes pour les tests des selles courants.
Pour vérifier le résultat, des approximations ascendantes sélectives ont été ajoutées, notamment le prix de vente moyen échantillonné multiplié par les volumes de tests estimés issus des laboratoires et des vérifications de canaux, suivis d'un contrôle de cohérence par rapport aux empreintes de revenus diagnostiques publiquement visibles. Les principaux facteurs qui font généralement évoluer le marché comprennent l'utilisation du FIT et du FOBT dans les programmes de dépistage, l'adoption des panels moléculaires multiplex gastro-intestinaux, l'utilisation de marqueurs inflammatoires tels que la calprotectine fécale dans les parcours des MICI, la répartition entre traitement hospitalier et en laboratoire de référence, et la part du prélèvement à domicile dans les tests de routine. Les prévisions ont été établies à l'aide d'une analyse de scénarios, où des variables telles que les changements de recommandations de dépistage, le resserrement ou l'élargissement du remboursement, et la pénétration des panels moléculaires sont ajustées selon un consensus issu des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation commence par la triangulation des totaux du marché modélisés avec des signaux indépendants, tels que les tendances de participation au dépistage, les commentaires sur le débit des laboratoires et le rythme d'adoption des panels moléculaires. Lorsque les résultats sortent des fourchettes attendues, nous réexaminons les hypothèses qui expliquent généralement l'écart, telles que la fréquence des tests par patient, les fourchettes de prix et la répartition entre immunodosages de routine et panels moléculaires, puis nous les revérifions par des rappels supplémentaires.
Avant validation finale, le modèle passe par une révision analytique en plusieurs étapes comprenant des vérifications de logique, des vérifications de variance année sur année et des contrôles de cohérence entre régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif survient, comme un changement majeur de recommandation, une évolution du remboursement ou un saut notable dans l'adoption d'une technologie. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des tests des selles gastro-intestinaux selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour les tests des selles gastro-intestinaux, car les éditeurs tracent la limite du périmètre à des endroits différents et utilisent des méthodes différentes pour convertir l'activité de test en revenus. Des différences apparaissent également lorsqu'une étude utilise une année de base future, une autre une année en cours, ou lorsque les hypothèses de calendrier de change et d'inflation sont appliquées différemment.
En suivant les signaux de test au niveau unitaire et en actualisant les fourchettes de prix avec des vérifications côté laboratoire, Mordor Intelligence place les panels moléculaires des selles et les immunodosages de routine dans le même périmètre de test des selles, tout en excluant l'endoscopie et les diagnostics sanguins, ce qui peut modifier les totaux par rapport aux études qui regroupent des diagnostics gastro-intestinaux plus larges ou incluent des services de bien-être liés au microbiome.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,89 milliard USD (2026) | |
| Éditeur sectoriel A | 1,03 milliard USD (2024) | Utilise une année de base 2024 et une lentille de segment plus large qui peut inclure des services de diagnostic gastro-intestinal adjacents, ce qui gonfle la valeur actuelle par rapport à un modèle ancré uniquement sur les revenus des produits de test des selles. |
| Éditeur de santé B | 2,93 milliards USD (2024) | Semble inclure des offres plus larges liées aux selles, telles que le profilage élargi du microbiome et les tests axés sur le bien-être, et peut appliquer des prix moyens plus élevés sans distinguer les tests de dépistage de routine des panels premium. |
L'écart entre les estimations provient principalement du choix de l'année et de ce qui est comptabilisé comme revenu des tests des selles, et non d'un désaccord sur la croissance de la demande. Notre approche maintient les calculs traçables jusqu'aux volumes de tests, aux fourchettes de prix et aux indicateurs d'adoption, ce qui facilite pour les lecteurs la reproduction de la logique et l'évaluation critique des hypothèses.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tests de selles gastro-intestinaux (GI) ?
Le marché a atteint 0,89 milliard USD en 2026 et devrait grimper à 1,24 milliard USD d'ici 2031.
Quel segment de produits connaît la croissance la plus rapide ?
Les consommables progressent à un TCAC de 7,32 %, dépassant les instruments en raison d'une demande récurrente de réactifs et de kits de collecte.
Quelle est la vitesse d'expansion de l'Asie-Pacifique ?
L'Asie-Pacifique devrait afficher un TCAC de 7,52 %, le taux de croissance régional le plus élevé jusqu'en 2031.
Quelle technologie remet en cause les immunodosages ?
Le séquençage de nouvelle génération gagne du terrain avec un TCAC projeté de 7,41 % et des coûts proches de la parité avec la PCR multiplex.
Pourquoi les sites de point de service sont-ils importants ?
Les cabinets médicaux et autres sites de point de service devraient croître de 7,29 % annuellement, portés par des dispositifs exemptés de CLIA qui délivrent des résultats en quelques minutes.
Dans quelle mesure le paysage concurrentiel est-il concentré ?
Les cinq premières entreprises contrôlent environ 55 % des revenus mondiaux, indiquant une consolidation modérée.
Dernière mise à jour de la page le:



