
Tamanho e Participação do Mercado de Testes de Fezes Gastrointestinais (GI)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
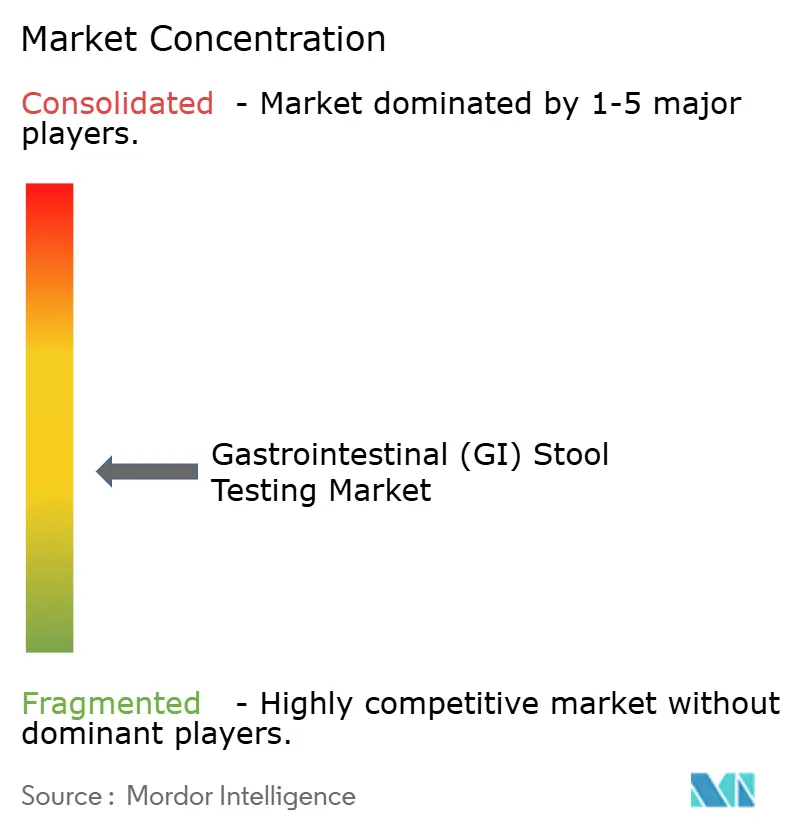
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Fezes Gastrointestinais (GI) por Mordor Intelligence
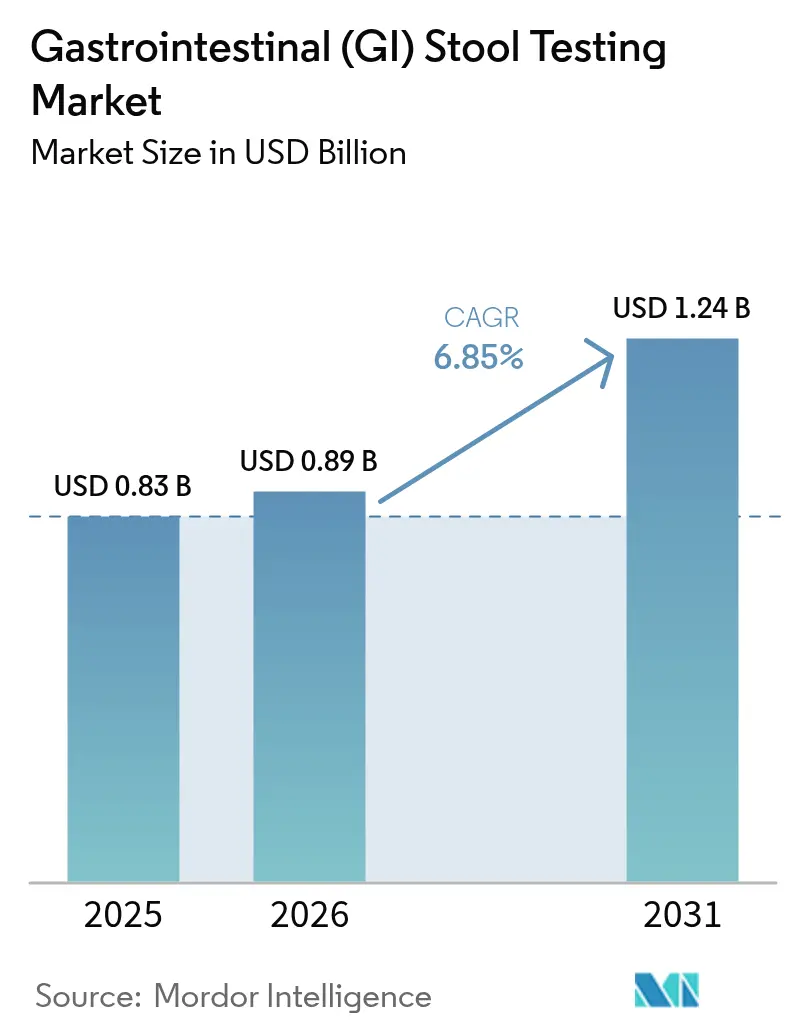
O tamanho do mercado de testes de fezes gastrointestinais (GI) em 2026 é estimado em USD 0,89 bilhão, crescendo a partir do valor de 2025 de USD 0,83 bilhão com projeções para 2031 mostrando USD 1,24 bilhão, crescendo a um CAGR de 6,85% no período de 2026 a 2031. A expansão do reembolso para testes de DNA fecal multialvo, a rápida adoção de imunoensaios imunoquímicos de ponto de atendimento e a adoção mais ampla de painéis de PCR multiplex estão ampliando o conjunto geral de testes, ao mesmo tempo que sustentam o crescimento de volume de dois dígitos nas regiões desenvolvidas e emergentes. Os fornecedores de consumíveis obtêm receita recorrente à medida que os laboratórios automatizam o pré-processamento e os kits de coleta domiciliar proliferam sob programas de telessaúde. Enquanto isso, a detecção de patógenos virais e o sequenciamento metagenômico ampliam os menus de testes, permitindo que os prestadores de serviços agrupem o rastreamento de câncer, infecção e status do microbioma em uma única execução de amostra. A intensidade competitiva aumenta à medida que grandes grupos de diagnóstico usam aquisições e rodadas de financiamento para garantir capacidades moleculares, conhecimento regulatório e canais diretos ao consumidor que expandem a fidelidade à marca dentro do mercado de testes de fezes gastrointestinais (GI) em rápida evolução.
Principais Conclusões do Relatório
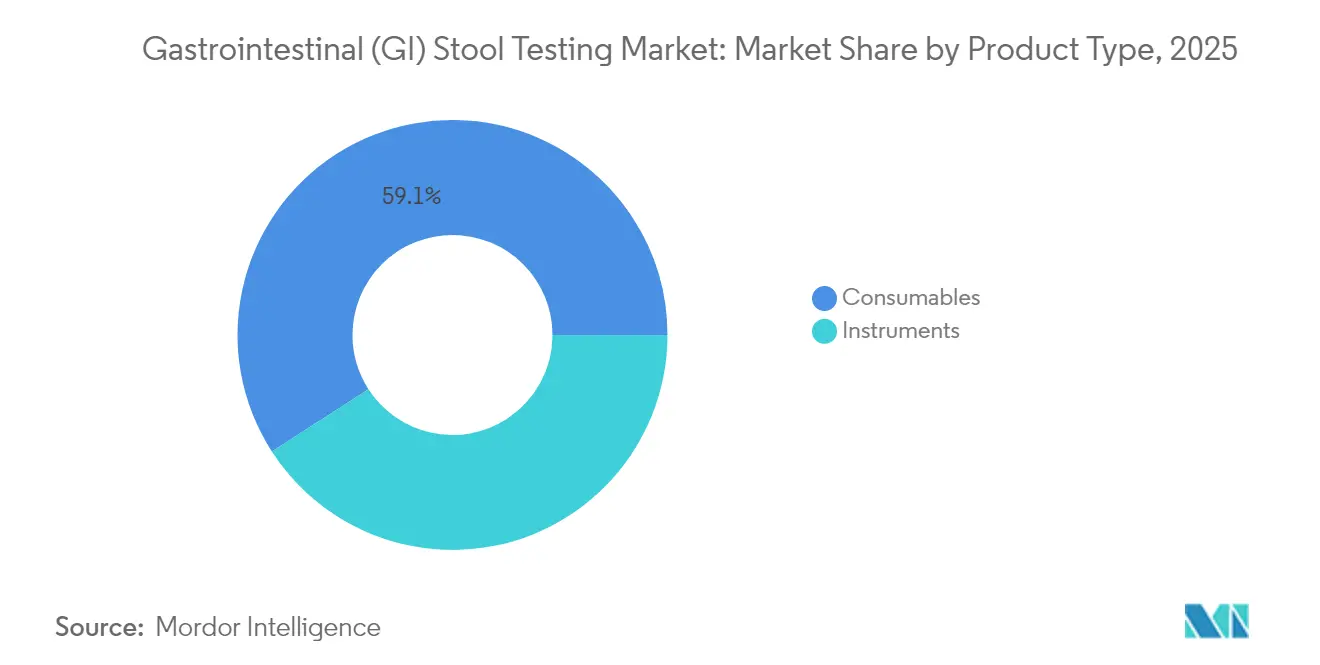
- Por tipo de produto, os consumíveis capturaram 59,12% da participação de mercado de testes de fezes gastrointestinais (GI) em 2025; o segmento deve crescer a um CAGR de 7,32% até 2031.
- Por tipo de teste, os testes de sangue oculto detinham 40,75% da receita em 2025, enquanto os painéis de patógenos virais devem crescer mais rapidamente a um CAGR de 7,26%.
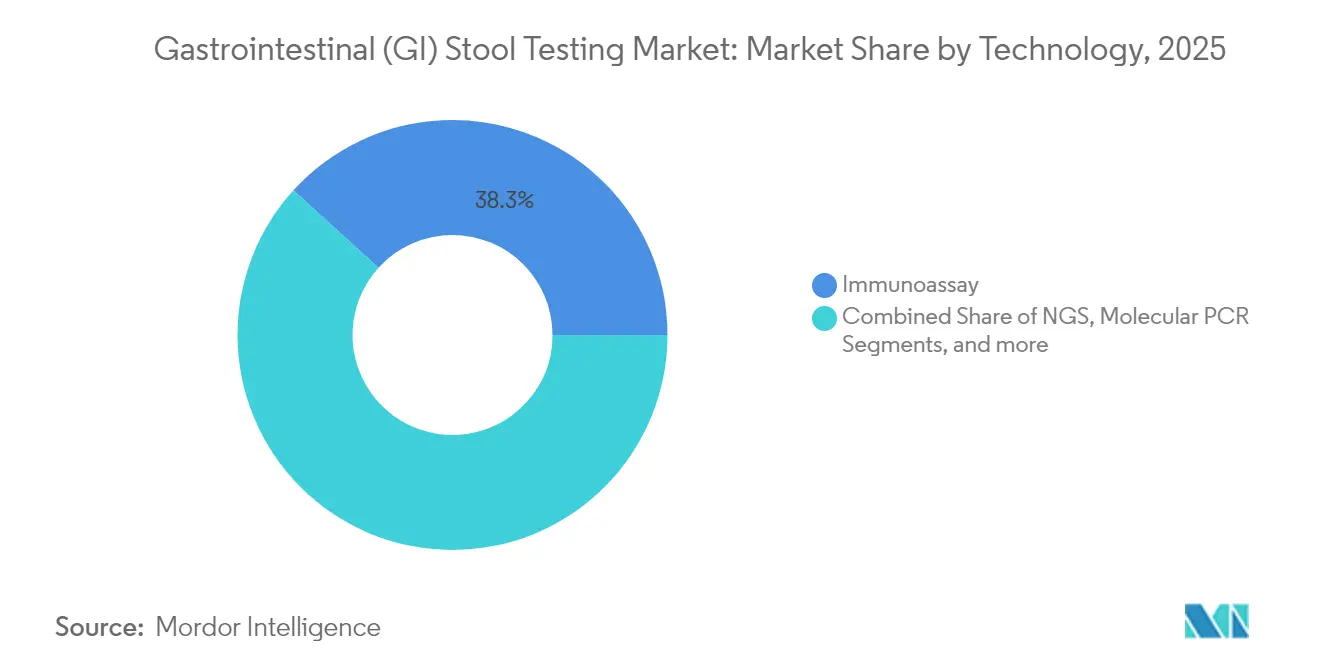
- Por tecnologia, os imunoensaios lideraram com 38,25% da receita em 2025, enquanto o sequenciamento de nova geração está previsto para acelerar a um CAGR de 7,41%.
- Por usuário final, os laboratórios de diagnóstico retiveram 35,02% da receita em 2025, mas os consultórios médicos e os pontos de atendimento se expandirão mais rapidamente a um CAGR de 7,29%.
- Por região, a América do Norte gerou 39,08% da receita em 2025, mas a região Ásia-Pacífico está posicionada para o CAGR mais rápido de 7,52% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Testes de Fezes Gastrointestinais (GI)
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de distúrbios GI e mandatos de rastreamento de CCR | +1.8% | Global, com ganhos antecipados na América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Surto de adoção de TIF/iTSOF de ponto de atendimento | +1.2% | América do Norte e UE, transbordamento para APAC | Curto prazo (≤ 2 anos) |
| Expansão dos painéis moleculares de patógenos entéricos | +1.5% | Global, liderado pelos mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Crescimento da coleta domiciliar e integração com telessaúde | +1.1% | América do Norte como núcleo, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Cobertura de pagadores para diagnósticos baseados em microbioma | +0.9% | Nacional, com ganhos antecipados nos EUA, Alemanha, Japão | Longo prazo (≥ 4 anos) |
| Análise de imagens fecais habilitada por IA para triagem | +0.6% | APAC como núcleo, transbordamento para MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência crescente de distúrbios GI e mandatos de rastreamento de CCR
A redução da idade de rastreamento de câncer colorretal nos EUA para 45 anos adicionou instantaneamente 19 milhões de adultos elegíveis, ampliando o grupo de rastreamento total para 117,1 milhões. O Medicare agora reembolsa testes de DNA fecal multialvo a cada três anos para beneficiários de risco médio, eliminando barreiras de custos diretos quando os prestadores aceitam a designação[2]Centers for Medicare & Medicaid Services, "Determinação de Cobertura Local L39226," cms.gov. As clínicas comunitárias observaram um salto de 22,9% nos rastreamentos concluídos após a mudança nas diretrizes, mas a adoção entre os adultos recém-elegíveis de 45 a 49 anos fica atrás, em 9,6%. A participação persistentemente baixa entre adultos hispânicos com proficiência limitada em inglês ressalta a necessidade de ferramentas de divulgação culturalmente adaptadas. A Exact Sciences relata que seu teste Cologuard já detectou 623.000 cânceres e pré-cânceres, 80% em estágio inicial, evitando um custo estimado de USD 22 bilhões em tratamentos posteriores.
Surto de adoção de TIF/iTSOF de ponto de atendimento
Os testes rápidos imunoquímicos eliminam as restrições alimentares associadas aos cartões tradicionais de guaiacol e entregam resultados em 10 minutos, permitindo decisões clínicas na mesma consulta. A aprovação da FDA de múltiplas plataformas de fluxo lateral com isenção CLIA, além da Determinação de Cobertura Local L39226 do Medicare que apoia painéis de patógenos multiplex, acelerou a implantação em ambientes de atenção primária. O Regulamento 2017/746 da UE harmoniza as regras de dispositivos, embora a marcação UKCA separada agora se aplique pós-Brexit. Estudos de saúde econômica mostram que os testes de ponto de atendimento baseados em PCR reduzem os dias de uso desnecessário de antibióticos de 4 para 1, compensando os custos mais elevados por teste por meio da redução do uso de medicamentos. Dispositivos conectados a smartphones, como o Preventis QuantOn Cal, transmitem os resultados de calprotectina diretamente aos clínicos e reforçam o monitoramento de doenças crônicas.
Expansão dos painéis moleculares de patógenos entéricos
O PCR multiplex detecta até 20 patógenos em uma hora e descobre agentes bacterianos em 49,2% das amostras sintomáticas versus 5,2% para cultura, com Campylobacter em primeiro lugar. Painéis aprovados pela FDA — BD MAX, Luminex xTAG GPP e BioFire GI — entregam sensibilidades superiores a 95%, reduzindo o tempo de resultado para menos de duas horas. A orientação de reembolso A58761 exige o uso de painéis aprovados pela FDA faturados sob códigos CPT específicos, simplificando as solicitações para identificação bacteriana, viral e parasitária. A terapia direcionada com base nos resultados do painel reduz imagens desnecessárias e acelera os protocolos de isolamento, especialmente valiosos para pacientes imunocomprometidos ou pediátricos. Os pagadores estão começando a cobrir complementos de calprotectina fecal que superam 90% de sensibilidade para diferenciar a doença inflamatória intestinal.
Crescimento da coleta domiciliar e integração com telessaúde
Os kits enviados pelo correio eliminam as visitas às clínicas enquanto mantêm a precisão diagnóstica, com o Cologuard impulsionando um aumento de 77% nos rastreamentos concluídos entre 2018 e 2021. O Sistema de Amostra FAEX da BIOHIT combina um tubo à prova de vazamentos e um bastão de engenharia de precisão, simplificando o manuseio de amostras sob as novas regras IVDR da UE. O módulo de pré-processamento da bioMérieux reduz o tempo de manuseio de fezes para 5 minutos e melhora os limites de detecção de adenovírus, reduzindo os gargalos laboratoriais. Pesquisas com consumidores mostram 78% de disposição para realizar rastreamento de CCR baseado em sangue se as seguradoras cobrirem o ensaio, sinalizando que os testes de fezes devem competir em conveniência e preço. A Geneoscopy e a Labcorp combinam isolamento de RNA com PCR digital para comercializar o ColoSense por meio de um modelo de laboratório-telessaúde que apoia a logística em âmbito nacional.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados custos de instrumentos e cartuchos | -1.4% | Global, particularmente em mercados emergentes | Médio prazo (2 a 4 anos) |
| Conscientização e acesso limitados em mercados emergentes | -1.1% | MEA, América Latina, APAC rural | Longo prazo (≥ 4 anos) |
| Prazos de aprovação regulatória rigorosos e variados | -0.8% | Global, com variações por região | Médio prazo (2 a 4 anos) |
| Problemas de estabilidade de amostras para sequenciamento do microbioma | -0.5% | Global, afetando aplicações de NGS | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados custos de instrumentos e cartuchos
Os analisadores de PCR multiplex custam entre USD 150.000 e USD 300.000 e implicam consumíveis que custam entre USD 40 e USD 60 por ensaio, desestimulando a adoção em sistemas com restrições orçamentárias. A modelagem de custos indica que o rastreamento por DNA fecal deve cair de USD 350 para aproximadamente USD 50 para igualar o teste anual de sangue oculto fecal em métricas de custo-efetividade. Laboratórios de mercados emergentes relatam preços médios de diagnóstico de USD 2,62, ressaltando a extrema sensibilidade ao preço. A concorrência limitada entre fabricantes e os processos de aquisição opacos elevam ainda mais os preços locais, enquanto algumas seguradoras privadas classificam amplos painéis de análise fecal como investigacionais e negam o pagamento.
Prazos de aprovação regulatória rigorosos e variados
O ColoSense da Geneoscopy obteve aprovação pelo caminho 510(k) da FDA, mas ainda precisa inscrever 12.500 sujeitos em estudos pós-aprovação, estendendo os marcos de comercialização. O IVDR da Europa, em vigor desde maio de 2022, exige mais evidências clínicas e supervisão de organismos notificados, estendendo a aprovação para 18 a 24 meses para ensaios de alto risco. Regras divergentes forçam as empresas a conduzir estudos separados para submissões nos EUA e na UE, e a supervisão proposta pela FDA de testes desenvolvidos em laboratório pode sobrecarregar ainda mais os pequenos inovadores. O cumprimento dos requisitos de qualidade ISO 15189 acrescenta demandas de documentação que prolongam os ciclos de produtos e favorecem empresas com equipes regulatórias dedicadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Consumíveis Impulsionam a Expansão do Mercado
Os consumíveis geraram 59,12% das vendas em 2025 e estão previstos para registrar um CAGR de 7,32%, o ritmo mais rápido dentro do mercado de testes de fezes gastrointestinais (GI). Os instrumentos contabilizaram a receita restante e acompanharão um avanço mais lento de 6,68% à medida que a base instalada amadurece, mas ainda requer atualizações de rotina. As compras recorrentes de reagentes, tubos de coleta de alta tolerância e cartuchos de uso único posicionam os consumíveis como a espinha dorsal dos fluxos de trabalho de teste diários. Inovações como o Sistema de Amostra FAEX da BIOHIT reforçam o controle de vazamentos e funcionam também como tubo conta-gotas, reduzindo as etapas de pré-processamento laboratorial e sustentando pontos de preço premium apesar do escrutínio orçamentário.
As atualizações contínuas das diretrizes que ampliam as populações elegíveis elevam os volumes de amostras, garantindo forte absorção de reagentes, estabilizadores e cartuchos moleculares. À medida que os laboratórios automatizam a extração e a amplificação, os consumíveis de alta margem superam cada vez mais os equipamentos de capital na contribuição total para o tamanho do mercado de testes de fezes gastrointestinais (GI).


Por Tipo de Teste: A Detecção Viral Acelera Além do Rastreamento Tradicional
Os testes de sangue oculto detinham 40,75% da receita global em 2025, ancorados pelo amplo reembolso do TIF e pela familiaridade dos médicos. Os painéis de patógenos virais, embora menores, estão projetados para crescer a um CAGR de 7,26%, superando todas as outras categorias dentro do mercado de testes de fezes gastrointestinais (GI). A demanda é impulsionada por surtos causados por norovírus e rotavírus que exigem contenção em tempo real, especialmente em ambientes de cuidados de longa duração e serviços de alimentação. Os ensaios de PCR multiplex identificam coinfecções rapidamente e apoiam políticas de isolamento precisas, oferecendo aos hospitais um ROI convincente mesmo a preços de tabela mais elevados.
Os painéis bacterianos e os ensaios de ovos e parasitas continuam a servir às regiões endêmicas e às coortes imunocomprometidas, mas a trajetória de crescimento superior dos painéis virais reflete a vigilância pós-pandemia intensificada e a disposição de pagar por velocidade e abrangência. Espera-se que essas dinâmicas inclinem os gastos incrementais em direção aos menus de testes sindrômicos e ampliem o tamanho geral do mercado de testes de fezes gastrointestinais (GI) para o gerenciamento de doenças infecciosas.
Por Tecnologia: A Inovação em NGS Desafia a Dominância dos Imunoensaios
Os imunoensaios dominaram 38,25% da receita de 2025 devido ao baixo custo por teste e aos fluxos de trabalho simplificados na atenção primária. O sequenciamento de nova geração, embora ainda seja um nicho, está posicionado para um CAGR de 7,41% até 2031, à medida que os custos de reagentes diminuem e a bioinformática baseada em nuvem encurta os tempos de análise, trazendo diagnósticos independentes de cultura para a prática de rotina. Os sistemas de PCR/NAAT, impulsionados por painéis multiplex aprovados pela FDA, mantêm uma participação sólida e atendem às necessidades de complexidade média em laboratórios regionais.
O NGS pode revelar patógenos em diarreia com cultura negativa e decodificar genes de resistência antimicrobiana em horas, ampliando sua utilidade além da pesquisa de casos raros. Os primeiros adotantes relatam sensibilidade de 91,2% e especificidade de 96,2% em bactérias entéricas, aproximando-se da paridade de custo com o PCR multiplex e diversificando ainda mais a indústria de testes de fezes GI.
Por Usuário Final: Os Pontos de Atendimento Desafiam a Centralização Laboratorial
Os laboratórios de diagnóstico entregaram 35,02% da receita de 2025, aproveitando a logística estabelecida, o controle de qualidade e os contratos com pagadores. Os consultórios médicos e outros locais de ponto de atendimento, no entanto, estão projetados para um CAGR líder de 7,29%, graças a cartuchos com isenção CLIA que geram resultados acionáveis em menos de 10 minutos. Os hospitais mantêm aproximadamente 30% de participação, pois os laboratórios internos permanecem vitais para a triagem de gastroenterite em pacientes internados e o gerenciamento de surtos.
A conveniência, o aconselhamento imediato e a redução das visitas de acompanhamento tornam os testes rápidos atraentes para clínicas movimentadas, e o reconhecimento pelos pagadores dos TIF e dos painéis moleculares realizados no local fecha ainda mais a lacuna com os serviços centralizados. Essa tendência acelera a colocação de equipamentos em ambientes não tradicionais e alimenta nova demanda por cartuchos de uso único dentro do mercado de testes de fezes gastrointestinais (GI).
Análise Geográfica
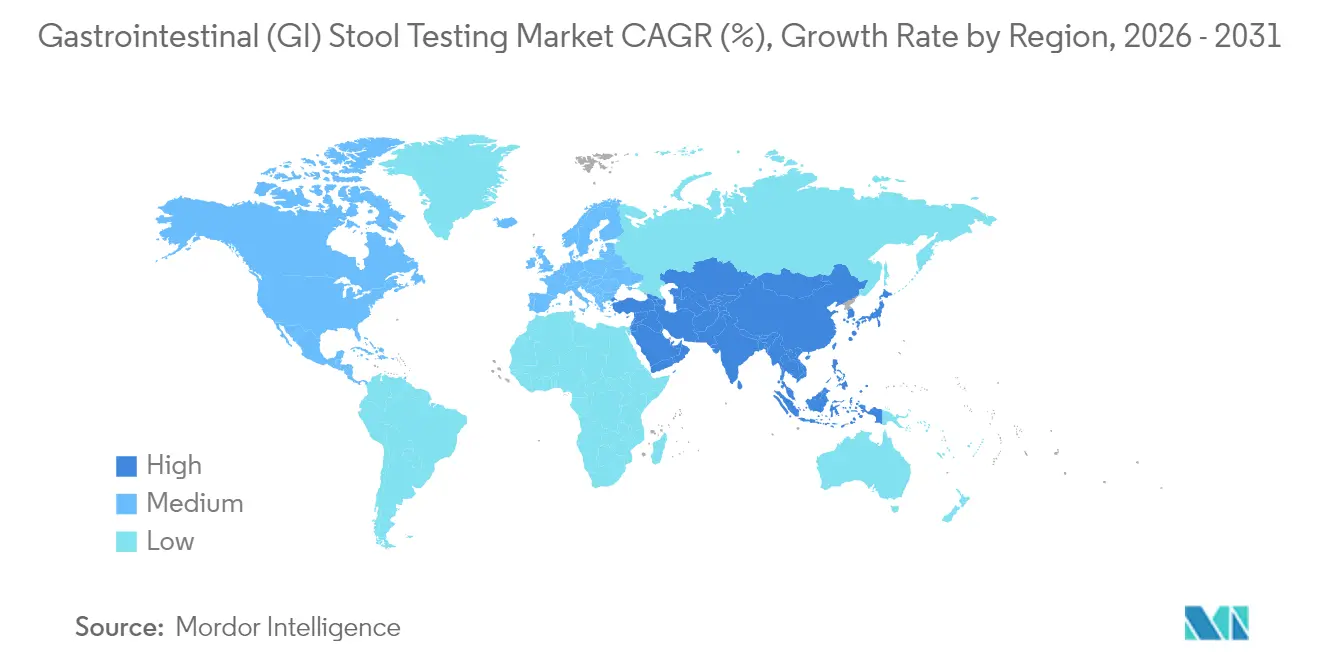
A América do Norte reteve 39,08% da receita global em 2025, apoiada pela ampla cobertura do Medicare, caminhos claros junto à FDA e alta conscientização dos prestadores de serviços. Os mandatos de rastreamento de CCR da região, o sólido mix de pagadores e a concentração de laboratórios sofisticados mantêm os volumes de testes elevados, contribuindo materialmente para o tamanho do mercado de testes de fezes gastrointestinais (GI). No entanto, a Ásia-Pacífico está prevista para o CAGR mais rápido de 7,52%, à medida que o envelhecimento da população do Japão, a cesta ampliada de reembolso da China e a carga de doenças infecciosas da Índia convergem com os esforços de harmonização regulatória para impulsionar a adoção de painéis moleculares. Os incentivos à fabricação local e as plataformas com preços acessíveis atendem a compradores conscientes dos custos, acelerando ainda mais a adoção.
A Europa, com cerca de 27,86% da receita, se beneficia de padrões IVDR consistentes e cobertura robusta de seguros públicos, embora as diferenças de reembolso entre os estados-membros temperem a implantação uniforme. A participação combinada de 20,62% da América do Sul reflete o investimento constante em saúde pública em rastreamento e vigilância de patógenos, enquanto a volatilidade da moeda local restringe as importações de plataformas premium. O Oriente Médio e a África detêm cerca de 12,44% de participação, com estados selecionados do Conselho de Cooperação do Golfo aproveitando orçamentos sustentados pelo petróleo para financiar diagnósticos moleculares, em contraste com países de baixa renda que dependem de apoio de doadores para a distribuição de TIF. O crescente conhecimento sobre doenças GI e a descentralização dos testes nos mercados emergentes fecham progressivamente a lacuna de adoção. Plataformas portáteis e campanhas de rastreamento itinerantes demonstram valor onde a infraestrutura laboratorial é escassa, apoiando a expansão incremental do mercado de testes de fezes gastrointestinais (GI).

Panorama regulatório
Nos Estados Unidos, os produtos de teste de fezes gastrointestinal abrangem os tradicionais testes imunoquímicos de sangue oculto nas fezes e painéis moleculares de patógenos entéricos que se enquadram na supervisão de dispositivos médicos da FDA, incluindo a categorização de Classe II para ensaios multiplex baseados em ácidos nucleicos para microrganismos gastrointestinais sob o 21 CFR 866.3990. Um ponto de inflexão importante em termos de conformidade é a regra final da FDA de maio de 2024, que elimina progressivamente a discrição de fiscalização para testes desenvolvidos em laboratório (LDTs) ao longo de um período de quatro anos, aumentando as obrigações regulatórias e de sistema de qualidade para laboratórios e desenvolvedores de testes que historicamente dependiam das vias de LDT.
Na Europa, o Regulamento de Diagnóstico In Vitro (IVDR, Regulamento (UE) 2017/746), em vigor desde maio de 2022, continua a moldar as exigências de evidência clínica e de organismos notificados tanto para os ensaios quanto para os recipientes de amostras utilizados na coleta de fezes, com o MDCG 2024-11 esclarecendo os princípios de classificação para recipientes de amostras (geralmente Classe A quando destinados à coleta para exame posterior). A UE também avançou na padronização das expectativas de avaliação da conformidade através do Regulamento de Execução da Comissão (UE) 2026/977 (publicado em 4 de maio de 2026), que estabelece requisitos uniformes de gestão da qualidade e procedimentais para organismos notificados, com aplicação a partir de 25 de fevereiro de 2027.
Análise da cadeia de valor
A cadeia de valor dos testes de fezes gastrointestinais começa com insumos especializados, como anticorpos para imunoensaios e enzimas/iniciadores para fluxos de trabalho moleculares de PCR e sequenciamento, além de plásticos e dispositivos de coleta projetados que suportam a coleta domiciliar e a distribuição em clínicas. Uma restrição recorrente é a disponibilidade de materiais biológicos nativos de alto título utilizados na calibração e no controle de qualidade, o que pode retardar a liberação de lotes e obrigar os fabricantes a avaliar materiais alternativos que exigem revalidação.
A fabricação geralmente combina o desenvolvimento interno de ensaios com a montagem escalonada de kits por meio de parceiros de fabricação por contrato em conformidade com a ISO 13485, enquanto a distribuição ocorre por canais de aquisição de hospitais e laboratórios de referência, bem como por logística direta ao consumidor e por correio para programas domiciliares. A cadeia de frio e a logística controlada continuam sendo importantes para preservar a integridade das amostras e o desempenho dos reagentes durante o transporte e o armazenamento, especialmente à medida que a expansão do menu de PCR multiplex e sequenciamento aumenta a sensibilidade aos controles de estabilidade e contaminação. A gestão de custos e riscos de fornecimento também inclui a diversificação de fornecedores e acordos de aquisição de longo prazo, dada a volatilidade do custo desembarcado de reagentes e componentes plásticos importados.
Cenário Competitivo
A liderança de mercado repousa em grupos de diagnóstico diversificados que combinam aquisição, P&D e expertise em política de pagadores para garantir posições duradouras. A aquisição de USD 1,35 bilhão da LifeLabs pela Quest Diagnostics amplia o alcance na América do Norte e gera CAN 970 milhões em nova receita, reafirmando o modelo de correio hub-and-spoke do grupo[3]Quest Diagnostics Incorporated, "Apresentação ao Investidor sobre a Aquisição da LifeLabs," questdiagnostics.com. A Exact Sciences empurra a fronteira da inovação com o Cologuard Plus, o monitoramento de doença residual Oncodetect e o rastreamento esofágico Oncoguard, visando capturar fluxos de trabalho adjacentes e fomentar a fidelidade ao longo do ciclo de vida a um preço premium. A Série C de USD 105 milhões da Geneoscopy, liderada pela Bio-Rad, financia o ColoSense baseado em RNA e os ensaios de DII em pipeline, sublinhando a confiança dos investidores nas assinaturas de RNA como a próxima onda de diagnósticos fecais.
A inovação em espaços em branco ocorre na análise de imagens fecais habilitada por IA, destacada pela aquisição pela Cylinder do software da Dieta Health, que triagem imagens para revisão clínica, prometendo alívio da carga de trabalho e identificação mais precoce de sintomas de alerta. À medida que a FDA pondera uma supervisão mais rigorosa dos testes desenvolvidos em laboratório, as vantagens de escala podem se acumular para as multinacionais com infraestruturas de conformidade regulatória, potencialmente empurrando os players de nicho menores em direção a parcerias ou saída.
Líderes da Indústria de Testes de Fezes Gastrointestinais (GI)
Abbott Laboratories
Genova Diagnostics
bioMérieux SA
Cardinal Health
Danaher Corporation (Beckman Coulter, Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma lacuna de curto prazo é a expansão dos testes sindrômicos de patógenos gastrointestinais para ambientes mais rotineiros por meio de designs de painéis totalmente automatizados e flexíveis, que reduzem o tempo de manuseio e permitem a seleção de alvos conforme a necessidade clínica. Múltiplas aprovações nos EUA em 2026 para painéis gastrointestinais reforçam ciclos ativos de renovação de produtos e criam espaço para que os laboratórios atualizem métodos legados para fluxos de trabalho de amostra até resultado, apoiados por abordagens de personalização por pagamento por alvo, como o LIAISON PLEX Gastrointestinal Flex Assay da DiaSorin.
Outra área de oportunidade são as vias de triagem não invasiva do câncer colorretal, que cada vez mais formalizam o teste de fezes como uma opção acessível para uso domiciliar e em cuidados primários, com diretrizes e estruturas de pagadores dando maior ênfase ao desempenho validado. A atualização de diretrizes da American Cancer Society de maio de 2026 incorporou explicitamente testes domiciliares de nova geração de DNA multi-alvo e RNA multi-alvo em fezes (incluindo o ColoSense), enquanto o CMS, em junho de 2026, adotou uma estrutura nacional baseada em desempenho para a cobertura de testes de triagem de biomarcadores não invasivos, elevando o padrão de evidência de sensibilidade e especificidade. Paralelamente, esforços de integração de fluxo de trabalho a nível de sistema, como a iniciativa da Health New Zealand de julho de 2026 que utiliza o FIT como investigação de primeira linha para pacientes sintomáticos, destacam a demanda operacional por fornecimento escalável de kits, logística confiável e relatórios simplificados que podem ser replicados em outros ambientes com capacidade endoscópica limitada.
Desenvolvimentos recentes do setor
- Junho de 2026: a bioMérieux submeteu o Painel BIOFIRE FILMARRAY Gastrointestinal 1.1 (GI1.1) e o Painel GI1.1 Mid à FDA dos EUA para revisão 510(k) para atualizar o desempenho na detecção de patógenos gastrointestinais. O pedido apoia um ciclo de renovação para plataformas moleculares instaladas e pode ajudar os laboratórios a padronizar versões mais novas de painéis à medida que os menus de teste se expandem.
- Janeiro de 2025: a Geneoscopy concluiu uma rodada de financiamento Série C de USD 105 milhões liderada pela Bio-Rad Laboratories para acelerar o lançamento comercial do ColoSense e expandir o desenvolvimento de ensaios para doença inflamatória intestinal. O financiamento reforçou a capacidade da empresa de escalar operações laboratoriais e competir pela adoção de pagadores e prestadores na triagem molecular baseada em fezes.
- Outubro de 2024: a FDA dos EUA aprovou o Exact Sciences Cologuard Plus para triagem de câncer colorretal, com métricas de desempenho reportadas incluindo 95% de sensibilidade e 94% de especificidade para CCR. A aprovação ampliou as opções premium de triagem de DNA em fezes e intensificou a concorrência entre as modalidades de triagem não invasiva oferecidas por meio de vias de coleta domiciliar.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de testes de fezes gastrointestinais abrange os testes in vitro que utilizam amostras de fezes humanas para detectar sinais de doenças gastrointestinais, como sangue oculto, patógenos infecciosos e biomarcadores relacionados à inflamação. O valor do mercado inclui kits de teste, consumíveis relacionados e instrumentação de laboratório vinculada a fluxos de trabalho rotineiros de teste de fezes.
Exclusões de escopo: excluímos o diagnóstico guiado por endoscopia, os testes baseados em sangue e os testes respiratórios, mesmo quando solicitados para sintomas semelhantes.
Visão geral da segmentação
- Por Tipo de Produto
- Instrumentos
- Consumíveis
- Por Tipo de Teste
- Sangue Oculto
- Ovos e Parasitas
- Patógenos Bacterianos
- Patógenos Virais
- Outros
- Por Tecnologia
- Imunoensaio
- PCR Molecular
- Sequenciamento de Nova Geração
- Fluxo Lateral / Testes Rápidos
- Por Usuário Final
- Hospitais
- Laboratórios de Diagnóstico
- Consultórios Médicos e Pontos de Atendimento
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do diagnóstico gastrointestinal baseado em fezes e criar um conjunto de dados inicial antes de testar as premissas. Revisamos fontes de acesso não restrito, como o CDC dos EUA e a Organização Mundial da Saúde, além de orientações públicas e atualizações de métodos de grupos como o USPSTF e órgãos nacionais de triagem semelhantes. Para fundamentar a demanda por doenças e testes, também utilizamos periódicos de gastroenterologia revisados por pares e divulgações de vigilância em saúde pública que discutem infecções entéricas e a participação em triagens colorretais.
No lado da oferta, utilizamos relatórios corporativos e apresentações a investidores para verificar onde as receitas de teste de fezes se situam dentro de portfólios de diagnóstico mais amplos, e verificamos sites de imprensa e associações reputáveis para lançamentos de produtos, aprovações regulatórias e mudanças de reembolso. Quando útil, foram consultadas assinaturas pagas para dados financeiros de empresas e uma base de dados de patentes para confirmar o foco do produto e o momento da inovação, especialmente em torno de painéis moleculares e multiplex. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram consultadas para coletar dados, verificar premissas de forma cruzada e esclarecer questões abertas.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em conversas com líderes de laboratórios clínicos, clínicos especializados em gastroenterologia, distribuidores e gerentes de produtos de diagnóstico que observam padrões de pedidos e movimentos de preços em primeira mão. Utilizamos essas discussões para confirmar a frequência de uso dos principais testes de fezes, como a coleta domiciliar é tratada na prática e como os preços diferem por ambiente (laboratórios hospitalares versus laboratórios de referência). Por se tratar de um mercado global, verificamos os dados em várias regiões, de modo que os totais finais não sejam determinados pelo reembolso ou pela periodicidade de triagem de um único país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 15% | APAC: 43% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 34% |
| Empresas menores: 17% | Gerentes: 51% | Américas: 23% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma construção top-down que reconstrói a demanda a partir dos volumes de testes de fezes e da intensidade de testagem, traduzindo-os em valor por meio de uma faixa de preço médio de venda que reflete a economia de kits, reagentes e processamento. Para manter os números práticos, começamos mapeando o conjunto de testagem endereçável criado pela participação em triagem colorretal, avaliações gastrointestinais sintomáticas e investigações de gastroenterite infecciosa, e depois aplicamos taxas realistas de pedido para os testes de fezes comuns.
Para verificar o resultado, foram adicionadas aproximações bottom-up seletivas, incluindo o preço médio de venda amostrado multiplicado por volumes de teste estimados de laboratórios e verificações de canal, seguidas por uma verificação de sanidade em relação aos rastros de receita de diagnóstico visíveis publicamente. As principais entradas que normalmente movem o mercado incluem a utilização de FIT e FOBT em programas de triagem, a adoção de painéis moleculares GI multiplex, o uso de marcadores inflamatórios, como a calprotectina fecal, em vias de DII, a divisão entre processamento em hospitais e laboratórios de referência, e a participação da coleta domiciliar dentro dos testes de rotina. As previsões foram construídas usando análise de cenários, em que variáveis como mudanças nas diretrizes de triagem, aperto ou expansão do reembolso e penetração de painéis moleculares são ajustadas com o consenso obtido a partir do feedback das entrevistas.
Validação de dados e ciclo de atualização
A validação começa triangulando os totais de mercado modelados com sinais independentes, como tendências de participação em triagem, comentários sobre o rendimento laboratorial e o ritmo de adoção de painéis moleculares. Quando os resultados ficam fora das faixas esperadas, revisitamos as premissas que geralmente impulsionam a variância, como a frequência de teste por paciente, as faixas de preço e a combinação entre imunoensaios de rotina e painéis moleculares, e as verificamos novamente com chamadas adicionais.
Antes da aprovação final, o modelo passa por uma revisão de analistas em múltiplas etapas, que inclui verificações de lógica, verificações de variância ano a ano e verificações de consistência entre regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorre um evento material, como uma mudança importante de diretriz, uma alteração de reembolso ou um salto notável na adoção de tecnologia. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de testes de fezes gastrointestinais da Mordor Intelligence em comparação com outras estimativas publicadas
É comum observar tamanhos de mercado diferentes para os testes de fezes gastrointestinais porque os publicadores traçam o limite em pontos diferentes e utilizam formas distintas de converter a atividade de teste em receita. As diferenças também surgem quando um estudo utiliza um ano-base futuro, outro utiliza um ano-base atual, ou quando premissas de tempo de moeda e inflação são aplicadas de forma diferente.
Ao acompanhar sinais de teste em nível de unidade e atualizar as faixas de preço com verificações do lado laboratorial, a Mordor Intelligence coloca os painéis moleculares de fezes e os imunoensaios de rotina dentro do mesmo escopo de teste de fezes, mantendo os diagnósticos endoscópicos e baseados em sangue fora, o que pode alterar os totais em comparação com estudos que agrupam diagnósticos gastrointestinais mais amplos ou incluem serviços de bem-estar do microbioma.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,89 bilhão de USD (2026) | |
| Editora do Setor A | 1,03 bilhão de USD (2024) | Utiliza um ano-base de 2024 e uma perspectiva de segmento mais ampla que pode incluir serviços de diagnóstico gastrointestinal adjacentes, o que eleva o valor atual em comparação com um modelo ancorado apenas em receitas de produtos de teste de fezes. |
| Editora de Saúde B | 2,93 bilhões de USD (2024) | Parece incluir ofertas relacionadas a fezes mais amplas, como perfis expandidos de microbioma e testes voltados ao bem-estar, e pode aplicar preços médios mais elevados sem separar os testes de triagem de rotina dos painéis premium. |
A dispersão entre as estimativas decorre principalmente da escolha do ano e do que é contabilizado como receita de teste de fezes, e não de discordância sobre o aumento da demanda. Nossa abordagem mantém os cálculos rastreáveis aos volumes de teste, faixas de preço e indicadores de adoção, o que facilita aos leitores repetir a lógica e testar as premissas sob pressão.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de testes de fezes gastrointestinais (GI)?
O mercado atingiu USD 0,89 bilhão em 2026 e está previsto para subir para USD 1,24 bilhão até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os consumíveis estão avançando a um CAGR de 7,32%, superando os instrumentos devido à demanda recorrente por reagentes e kits de coleta.
Com que velocidade a Ásia-Pacífico está se expandindo?
A Ásia-Pacífico está projetada para um CAGR de 7,52%, a maior taxa de crescimento regional até 2031.
Qual tecnologia está desafiando os imunoensaios?
O sequenciamento de nova geração está ganhando terreno com um CAGR projetado de 7,41% e custos próximos à paridade em comparação com o PCR multiplex.
Por que os pontos de atendimento são importantes?
Espera-se que os consultórios médicos e outros locais de ponto de atendimento cresçam 7,29% ao ano, impulsionados por dispositivos com isenção CLIA que entregam resultados em minutos.
Quão concentrado é o cenário competitivo?
As cinco maiores empresas controlam cerca de 55% da receita global, indicando consolidação moderada.
Página atualizada pela última vez em:



