
Tamaño y Participación del Mercado de Pruebas de Heces Gastrointestinales (GI)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Heces Gastrointestinales (GI) por Mordor Intelligence
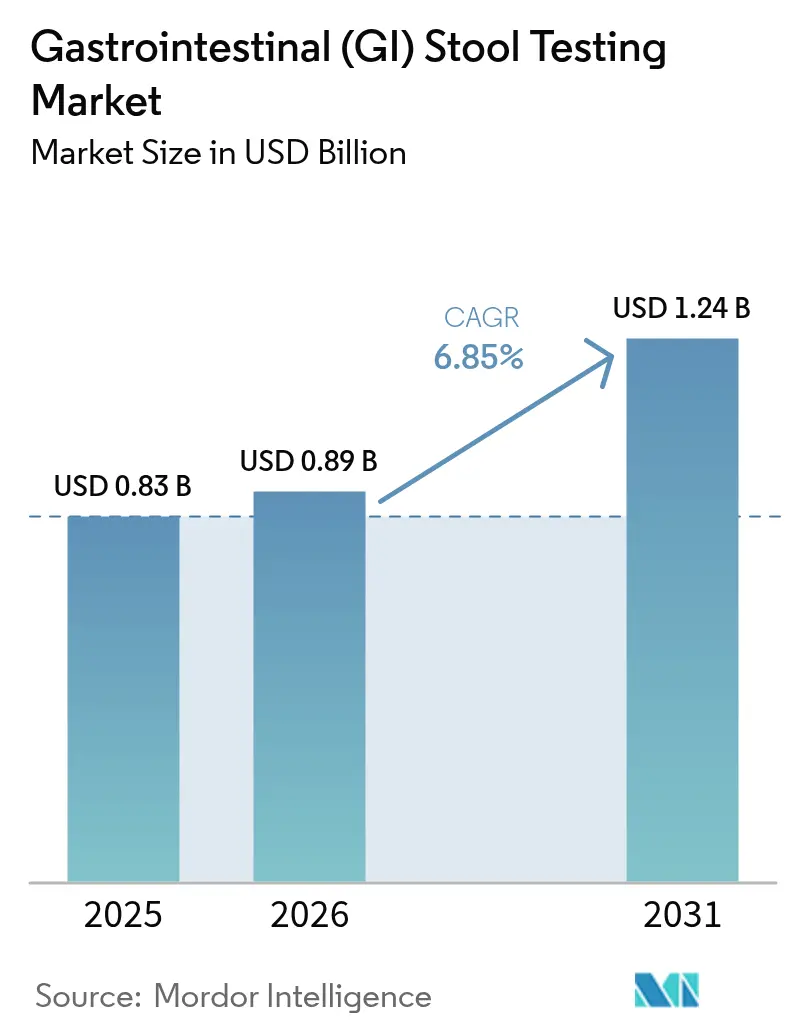
El tamaño del mercado de pruebas de heces gastrointestinales (GI) en 2026 se estima en USD 0,89 mil millones, creciendo desde el valor de 2025 de USD 0,83 mil millones con proyecciones para 2031 que muestran USD 1,24 mil millones, creciendo a una CAGR del 6,85% durante 2026-2031. La expansión del reembolso para pruebas de ADN en heces de múltiples objetivos, la rápida adopción de inmunoensayos de punto de atención inmunoenzimáticos y la adopción más amplia de paneles de PCR multiplex están ampliando el conjunto total de pruebas al tiempo que sostienen un crecimiento de volumen de dos dígitos tanto en regiones desarrolladas como emergentes. Los proveedores de consumibles obtienen ingresos recurrentes a medida que los laboratorios automatizan el preprocesamiento y los kits de recolección domiciliaria proliferan bajo programas de telesalud. Mientras tanto, la detección de patógenos virales y la secuenciación metagenómica amplían los menús de pruebas, lo que permite a los proveedores combinar el cribado de cáncer, infecciones y estado del microbioma en una sola muestra. La intensidad competitiva aumenta a medida que los grandes grupos de diagnóstico utilizan adquisiciones y rondas de financiación para asegurar capacidades moleculares, experiencia regulatoria y canales directos al consumidor que amplían la lealtad a la marca dentro del mercado de pruebas de heces gastrointestinales (GI) en rápida evolución.
Conclusiones Clave del Informe
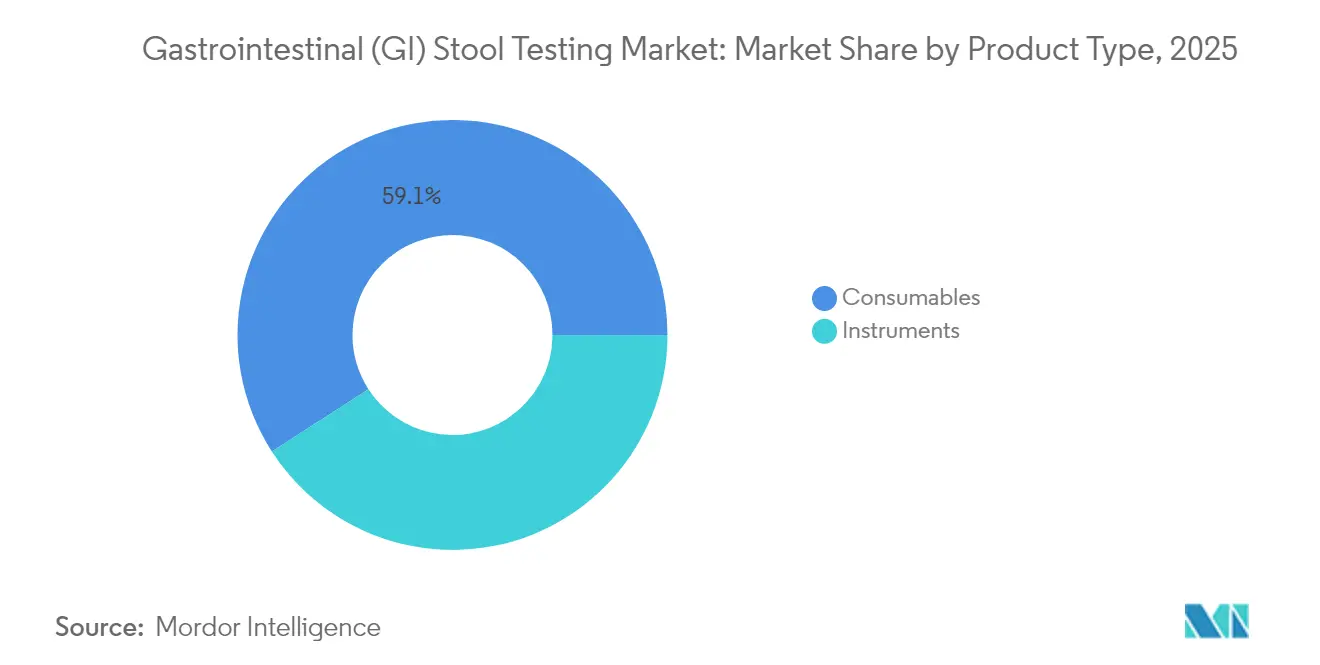
- Por tipo de producto, los consumibles capturaron el 59,12% de la participación del mercado de pruebas de heces gastrointestinales (GI) en 2025; se proyecta que el segmento crezca a una CAGR del 7,32% hasta 2031.
- Por tipo de prueba, las pruebas de sangre oculta representaron el 40,75% de los ingresos en 2025, mientras que los paneles de patógenos virales están configurados para crecer más rápidamente a una CAGR del 7,26%.
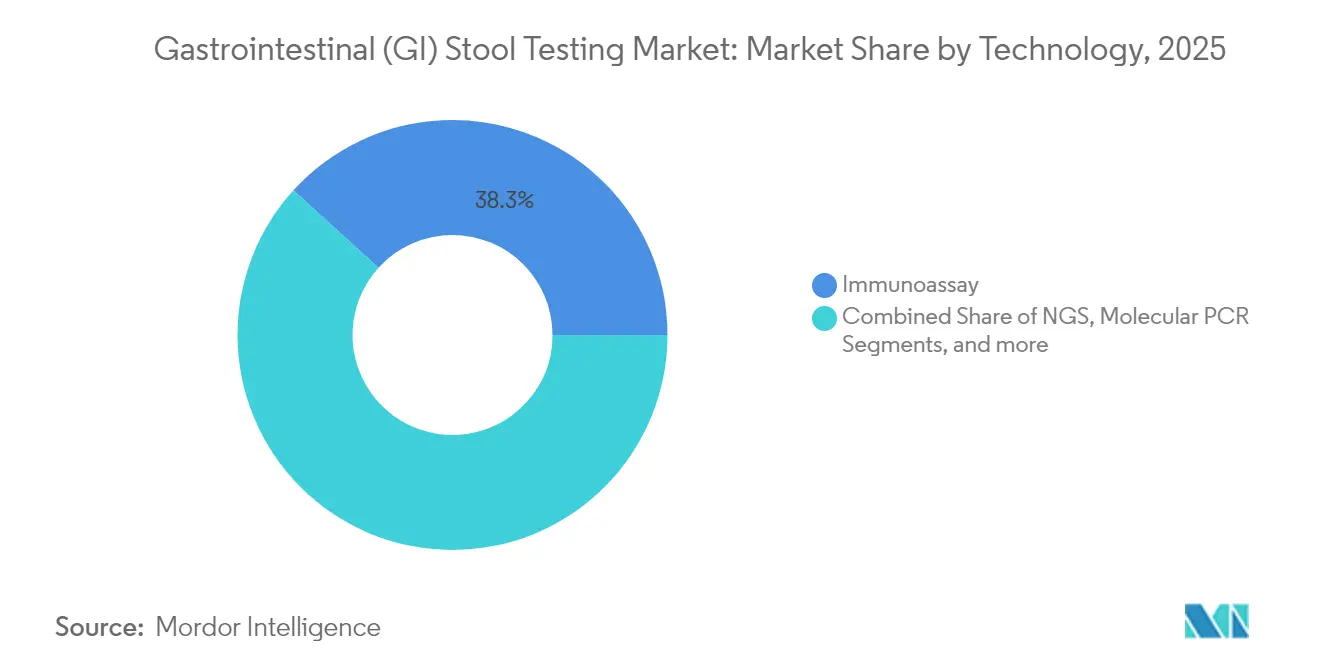
- Por tecnología, los inmunoensayos lideraron con el 38,25% de los ingresos en 2025, mientras que la secuenciación de próxima generación tiene un pronóstico de aceleración a una CAGR del 7,41%.
- Por usuario final, los laboratorios de diagnóstico retuvieron el 35,02% de los ingresos en 2025, aunque los consultorios médicos y los sitios de punto de atención se expandirán más rápidamente a una CAGR del 7,29%.
- Por región, América del Norte generó el 39,08% de los ingresos en 2025, pero la región Asia-Pacífico está preparada para la CAGR más rápida del 7,52% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Pruebas de Heces Gastrointestinales (GI)
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos GI y mandatos de cribado de CCR | +1.8% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento en la adopción de FIT/iFOBT en punto de atención | +1.2% | América del Norte y UE, con extensión a APAC | Corto plazo (≤ 2 años) |
| Expansión de paneles moleculares de patógenos entéricos | +1.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Crecimiento de la recolección domiciliaria y la integración de la telesalud | +1.1% | América del Norte como núcleo, con expansión a APAC | Corto plazo (≤ 2 años) |
| Cobertura de pagadores para diagnósticos basados en microbioma | +0.9% | Nacional, con ganancias tempranas en EE. UU., Alemania y Japón | Largo plazo (≥ 4 años) |
| Análisis de imágenes de heces habilitado por IA para triaje | +0.6% | APAC como núcleo, con extensión a MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia creciente de trastornos GI y mandatos de cribado de CCR
Reducir la edad de cribado de cáncer colorrectal en los EE. UU. a 45 años añadió instantáneamente 19 millones de adultos elegibles, ampliando el cohorte de cribado total a 117,1 millones. Medicare ahora reembolsa las pruebas de ADN en heces de múltiples objetivos cada tres años para beneficiarios de riesgo promedio, eliminando las barreras de costos de bolsillo cuando los proveedores aceptan la asignación[2]Centros de Servicios de Medicare y Medicaid, "Determinación de Cobertura Local L39226," cms.gov. Las clínicas comunitarias registraron un aumento del 22,9% en los cribados completados tras el cambio de las directrices, aunque la adopción entre los recién elegibles de 45 a 49 años se sitúa en un rezagado 9,6%. La persistentemente baja participación entre los adultos hispanos con dominio limitado del inglés subraya la necesidad de herramientas de divulgación culturalmente adaptadas. Exact Sciences informa que su prueba insignia Cologuard ya ha detectado 623.000 cánceres y precánceres, el 80% en etapa temprana, evitando un estimado de USD 22 mil millones en costos de tratamiento posteriores.
Aumento en la adopción de FIT/iFOBT en punto de atención
Las pruebas rápidas inmunoenzimáticas eliminan las restricciones dietéticas asociadas a las tarjetas de guayacol tradicionales y entregan resultados en 10 minutos, permitiendo decisiones clínicas en la misma visita. La autorización de la FDA de múltiples plataformas de flujo lateral con exención CLIA, más la Determinación de Cobertura Local L39226 de Medicare que respalda los paneles multiplex de patógenos, ha acelerado la instalación en entornos de atención primaria. El Reglamento 2017/746 de la UE armoniza las normas de dispositivos, aunque el marcado UKCA separado se aplica ahora tras el Brexit. Los estudios de economía sanitaria demuestran que las pruebas de PCR en punto de atención reducen los días innecesarios de antibióticos de 4 a 1, compensando los mayores costos por prueba mediante la reducción del uso de medicamentos. Los dispositivos conectados a teléfonos inteligentes, como el Preventis QuantOn Cal, transmiten los resultados de calprotectina directamente a los médicos y refuerzan el monitoreo de enfermedades crónicas.
Expansión de paneles moleculares de patógenos entéricos
La PCR multiplex detecta hasta 20 patógenos en una hora e identifica agentes bacterianos en el 49,2% de las muestras sintomáticas frente al 5,2% del cultivo, siendo Campylobacter el de mayor frecuencia. Los paneles autorizados por la FDA —BD MAX, Luminex xTAG GPP y BioFire GI— ofrecen sensibilidades superiores al 95% al tiempo que reducen el tiempo hasta el resultado a menos de dos horas. La guía de reembolso A58761 exige el uso de paneles autorizados por la FDA facturados bajo códigos CPT específicos, simplificando las reclamaciones para la identificación bacteriana, viral y parasitaria. La terapia dirigida basada en los resultados de los paneles reduce las imágenes innecesarias y acelera los protocolos de aislamiento, lo cual es especialmente valioso para pacientes inmunocomprometidos o pediátricos. Los pagadores comienzan a cubrir los complementos de calprotectina fecal que superan el 90% de sensibilidad para diferenciar la enfermedad inflamatoria intestinal.
Crecimiento de la recolección domiciliaria y la integración de la telesalud
Los kits de envío por correo eliminan las visitas a la clínica manteniendo la precisión diagnóstica, con Cologuard impulsando un aumento del 77% en los cribados completados entre 2018 y 2021. El Sistema de Muestra FAEX de BIOHIT combina un tubo hermético y un bastoncillo de precisión, simplificando el manejo de muestras bajo las nuevas normas IVDR de la UE. El módulo de preprocesamiento de bioMérieux reduce el tiempo de manejo de heces a 5 minutos y mejora los límites de detección de adenovirus, reduciendo los cuellos de botella en el laboratorio. Las encuestas a consumidores muestran un 78% de disposición a realizarse el cribado de CCR basado en sangre si los aseguradores cubren el ensayo, lo que indica que las pruebas de heces deben competir en conveniencia y precio. Geneoscopy y Labcorp combinan el aislamiento de ARN con la PCR digital para comercializar ColoSense a través de un modelo de laboratorio-telesalud que apoya la logística nacional.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos de instrumentos y cartuchos | -1.4% | Global, particularmente en mercados emergentes | Mediano plazo (2-4 años) |
| Conciencia y acceso limitados en mercados emergentes | -1.1% | MEA, América Latina, APAC rural | Largo plazo (≥ 4 años) |
| Plazos de aprobación regulatoria estrictos y variados | -0.8% | Global, con variaciones por región | Mediano plazo (2-4 años) |
| Problemas de estabilidad de muestras para la secuenciación del microbioma | -0.5% | Global, afectando las aplicaciones de NGS | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de instrumentos y cartuchos
Los analizadores de PCR multiplex cuestan entre USD 150.000 y 300.000 y conllevan consumibles que oscilan entre USD 40 y 60 por ensayo, lo que disuade su adopción en sistemas con presupuestos limitados. El modelado de costos indica que el cribado mediante ADN en heces debe bajar de USD 350 a aproximadamente USD 50 para igualar las pruebas anuales de sangre oculta en heces en métricas de costo-efectividad. Los laboratorios de mercados emergentes reportan precios de diagnóstico promedio de USD 2,62, lo que subraya una extrema sensibilidad al precio. La limitada competencia entre fabricantes y los procesos de adquisición opacos elevan aún más los precios locales, mientras que algunos aseguradores privados clasifican los paneles amplios de análisis fecal como de investigación y niegan el pago.
Plazos de aprobación regulatoria estrictos y variados
ColoSense de Geneoscopy obtuvo la autorización por la vía 510(k) de la FDA, pero aún debe inscribir a 12.500 sujetos en estudios posteriores a la aprobación, extendiendo los hitos de comercialización. El IVDR de Europa, vigente desde mayo de 2022, exige mayor evidencia clínica y supervisión por parte de organismos notificados, extendiendo la aprobación a entre 18 y 24 meses para los ensayos de alto riesgo. Las normas divergentes obligan a las empresas a realizar estudios separados para las presentaciones ante la FDA y la UE, y la supervisión propuesta por la FDA sobre las pruebas desarrolladas en laboratorio podría suponer una carga adicional para los pequeños innovadores. El cumplimiento de los requisitos de calidad de la norma ISO 15189 añade exigencias de documentación que alargan los ciclos de producto y favorecen a las empresas con equipos regulatorios dedicados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Consumibles Impulsan la Expansión del Mercado
Los consumibles generaron el 59,12% de las ventas en 2025 y tienen un pronóstico de CAGR del 7,32%, el ritmo más rápido dentro del mercado de pruebas de heces gastrointestinales (GI). Los instrumentos representaron los ingresos restantes y seguirán un avance más lento del 6,68% a medida que la base instalada madura aunque aún requiere actualizaciones rutinarias. Las compras recurrentes de reactivos, los tubos de recolección de alta tolerancia y los cartuchos de un solo uso posicionan a los consumibles como la columna vertebral de los flujos de trabajo de pruebas diarias. La innovación, como el Sistema de Muestra FAEX de BIOHIT, refuerza el control de fugas y funciona a la vez como tubo gotero, reduciendo los pasos de preprocesamiento en el laboratorio y respaldando precios premium a pesar del escrutinio presupuestario.
Las actualizaciones continuas de directrices que amplían las poblaciones elegibles elevan los volúmenes de muestras, asegurando una fuerte demanda derivada de reactivos, estabilizadores y cartuchos moleculares. A medida que los laboratorios automatizan la extracción y la amplificación, los consumibles de alto margen superan cada vez más a los equipos de capital en la contribución total al tamaño del mercado de pruebas de heces gastrointestinales (GI).


Por Tipo de Prueba: La Detección Viral Acelera Más Allá del Cribado Tradicional
Las pruebas de sangre oculta representaron el 40,75% de los ingresos globales en 2025, respaldadas por el amplio reembolso de FIT y la familiaridad de los médicos. Los paneles de patógenos virales, aunque más pequeños, tienen una proyección de crecimiento del 7,26% de CAGR, superando a todas las demás categorías dentro del mercado de pruebas de heces gastrointestinales (GI). La demanda está impulsada por brotes causados por norovirus y rotavirus que requieren contención en tiempo real, especialmente en entornos de atención a largo plazo y de servicios de alimentación. Los ensayos de PCR multiplex identifican las coinfecciones rápidamente y respaldan políticas de aislamiento precisas, otorgando a los hospitales un ROI convincente incluso a precios de lista más elevados.
Los paneles bacterianos y los ensayos de huevos y parásitos continúan sirviendo a regiones endémicas y cohortes inmunocomprometidas, pero la trayectoria de crecimiento superior de los paneles virales refleja una mayor vigilancia pospandémica y disposición a pagar por velocidad e integridad. Se espera que estas dinámicas inclinen el gasto incremental hacia los menús de pruebas sindrómicas y amplíen el tamaño general del mercado de pruebas de heces gastrointestinales (GI) para la gestión de enfermedades infecciosas.
Por Tecnología: La Innovación en NGS Desafía el Dominio del Inmunoensayo
Los inmunoensayos comandaron el 38,25% de los ingresos de 2025 debido al bajo costo por prueba y los flujos de trabajo simplificados en atención primaria. La secuenciación de próxima generación, si bien aún es un nicho, tiene una proyección de CAGR del 7,41% hasta 2031 a medida que los costos de reactivos disminuyen y la bioinformática basada en la nube acorta los tiempos de análisis, incorporando los diagnósticos independientes de cultivo a la práctica habitual. Los sistemas de PCR/NAAT, respaldados por paneles multiplex autorizados por la FDA, mantienen una participación sólida y satisfacen las necesidades de complejidad media en laboratorios regionales.
La NGS puede revelar patógenos en diarreas con cultivo negativo y decodificar genes de resistencia antimicrobiana en horas, ampliando su utilidad más allá de la investigación de casos raros. Los primeros adoptantes reportan una sensibilidad del 91,2% y una especificidad del 96,2% en bacterias entéricas, acercándose a la paridad de costos con la PCR multiplex y diversificando aún más la industria de pruebas de heces GI.
Por Usuario Final: Los Sitios de Punto de Atención Desafían la Centralización del Laboratorio
Los laboratorios de diagnóstico aportaron el 35,02% de los ingresos de 2025, aprovechando la logística establecida, el control de calidad y los contratos con pagadores. Los consultorios médicos y otros sitios de punto de atención, sin embargo, tienen una proyección de CAGR líder del 7,29% gracias a los cartuchos con exención CLIA que generan resultados accionables en menos de 10 minutos. Los hospitales mantienen aproximadamente el 30% de participación, ya que los laboratorios internos siguen siendo vitales para el triaje de gastroenteritis en pacientes hospitalizados y la gestión de brotes.
La conveniencia, el asesoramiento inmediato y la reducción de las visitas de seguimiento hacen que las pruebas rápidas sean atractivas para las clínicas ocupadas, y el reconocimiento por parte de los pagadores de los paneles FIT y moleculares realizados in situ cierra aún más la brecha con los servicios centralizados. Esta tendencia acelera la instalación de equipos en entornos no tradicionales y alimenta una nueva demanda de cartuchos de un solo uso dentro del mercado de pruebas de heces gastrointestinales (GI).
Análisis Geográfico
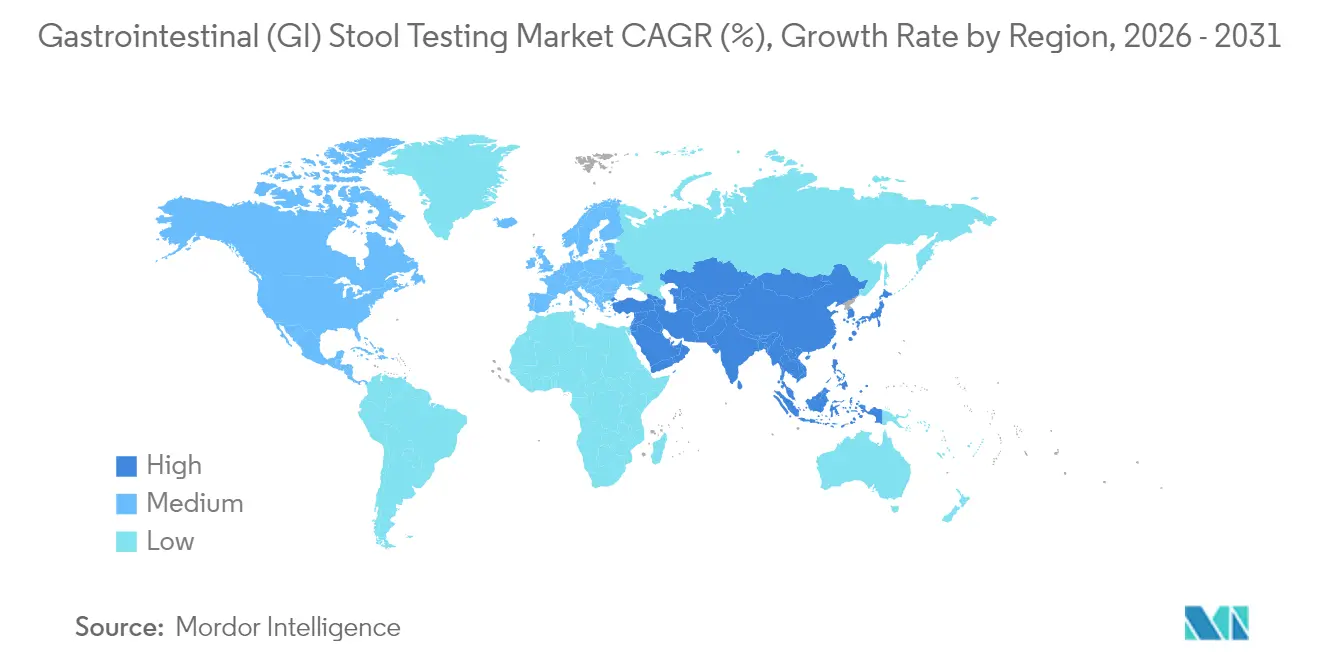
América del Norte retuvo el 39,08% de los ingresos globales en 2025 gracias a la amplia cobertura de Medicare, las claras vías de la FDA y la alta conciencia de los proveedores. Los mandatos de cribado de CCR de la región, la sólida combinación de pagadores y la concentración de laboratorios sofisticados mantienen altos los volúmenes de pruebas, contribuyendo materialmente al tamaño del mercado de pruebas de heces gastrointestinales (GI). Sin embargo, Asia-Pacífico tiene un pronóstico de la CAGR más rápida del 7,52%, ya que el envejecimiento de la población de Japón, la ampliación de la cesta de reembolso de China y la carga de enfermedades infecciosas de India convergen con los esfuerzos de armonización regulatoria para impulsar la adopción de paneles moleculares. Los incentivos de fabricación local y las plataformas a precios accesibles atienden a compradores sensibles al costo, acelerando aún más la adopción.
Europa, con aproximadamente el 27,86% de los ingresos, se beneficia de los estándares IVDR consistentes y de una sólida cobertura de seguros públicos, aunque las diferencias de reembolso entre los estados miembros moderan el despliegue uniforme. La participación combinada del 20,62% de América del Sur refleja una inversión constante en salud pública en cribado y vigilancia de patógenos, mientras que la volatilidad de las monedas locales limita las importaciones de plataformas premium. Oriente Medio y África tienen una participación de aproximadamente el 12,44%, con algunos estados del Consejo de Cooperación del Golfo aprovechando los presupuestos respaldados por el petróleo para financiar diagnósticos moleculares, en contraste con los países de bajos ingresos que dependen del apoyo de donantes para la distribución de FIT. El aumento de la conciencia sobre las enfermedades GI y la descentralización de las pruebas en los mercados emergentes cierran gradualmente la brecha de adopción. Las plataformas portátiles y las campañas de cribado itinerantes demuestran su valor donde la infraestructura de laboratorio es escasa, respaldando la expansión incremental del mercado de pruebas de heces gastrointestinales (GI).

Panorama regulatorio
En Estados Unidos, los productos de análisis de heces gastrointestinales abarcan las pruebas inmunoquímicas tradicionales de sangre oculta en heces y los paneles moleculares de patógenos entéricos, que están bajo la supervisión de dispositivos médicos de la FDA, incluida la categorización de Clase II para ensayos multiplex basados en ácidos nucleicos para microorganismos gastrointestinales conforme al 21 CFR 866.3990. Un punto de inflexión clave en materia de cumplimiento es la norma final de la FDA de mayo de 2024, que elimina gradualmente, en un plazo de cuatro años, la discreción de aplicación para las pruebas desarrolladas en laboratorio (LDT), lo que incrementa las obligaciones regulatorias y de sistema de calidad para los laboratorios y desarrolladores de pruebas que históricamente dependían de las vías LDT.
En Europa, el Reglamento de Diagnóstico In Vitro (IVDR, Reglamento (UE) 2017/746), en vigor desde mayo de 2022, continúa determinando los requisitos de evidencia clínica y de organismos notificados tanto para los ensayos como para los recipientes de muestras utilizados en la recolección de heces, con el MDCG 2024-11 aclarando los principios de clasificación para los recipientes de muestras (generalmente Clase A cuando están destinados a la recolección para un examen posterior). La UE también avanzó hacia la estandarización de las expectativas de evaluación de conformidad mediante el Reglamento de Ejecución (UE) 2026/977 de la Comisión (publicado el 4 de mayo de 2026), que establece requisitos uniformes de gestión de calidad y procedimientos para los organismos notificados, con aplicación a partir del 25 de febrero de 2027.
Análisis de la cadena de valor
La cadena de valor de las pruebas de heces gastrointestinales comienza con insumos especializados como anticuerpos para inmunoensayos y enzimas/cebadores para flujos de trabajo moleculares de PCR y secuenciación, junto con plásticos y dispositivos de recolección diseñados para respaldar la recolección domiciliaria y la distribución clínica. Una limitación recurrente es la disponibilidad de materiales biológicos nativos de alto título utilizados en la calibración y el control de calidad, lo que puede retrasar la liberación de lotes y obligar a los fabricantes a evaluar materiales alternativos que requieren revalidación.
La fabricación combina habitualmente el desarrollo interno de ensayos con el ensamblaje de kits a escala a través de socios de fabricación por contrato certificados según ISO 13485, mientras que la distribución fluye a través de canales de adquisición de hospitales y laboratorios de referencia, así como logística directa al consumidor y por correo para programas domiciliarios. La cadena de frío y la logística controlada siguen siendo importantes para preservar la integridad de las muestras y el rendimiento de los reactivos durante el transporte y el almacenamiento, especialmente a medida que la expansión de los menús de PCR multiplex y secuenciación aumenta la sensibilidad a los controles de estabilidad y contaminación. La gestión del riesgo de costos y suministro también incluye la diversificación de proveedores y acuerdos de adquisición a más largo plazo, dada la volatilidad del costo desembarcado de los reactivos y componentes plásticos importados.
Panorama Competitivo
El liderazgo del mercado recae en grupos de diagnóstico diversificados que combinan adquisiciones, I+D y experiencia en política de pagadores para asegurar posiciones duraderas. La adquisición de LifeLabs por parte de Quest Diagnostics por USD 1.350 millones amplía su alcance en América del Norte y genera CAN 970 millones en nuevos ingresos, reafirmando el modelo de mensajería de nodo y radio del grupo[3]Quest Diagnostics Incorporated, "Presentación para Inversores de la Adquisición de LifeLabs," questdiagnostics.com. Exact Sciences empuja la frontera de la innovación con Cologuard Plus, el monitoreo de enfermedad residual Oncodetect y el cribado esofágico Oncoguard, con el objetivo de capturar flujos de trabajo adyacentes y fomentar la lealtad al ciclo de vida a un precio premium. Los USD 105 millones de la Serie C de Geneoscopy, liderada por Bio-Rad, financian ColoSense basado en ARN y los ensayos de EII en desarrollo, subrayando la confianza de los inversores en las firmas de ARN como la próxima ola de diagnósticos de heces.
La innovación en espacios no cubiertos ocurre en el análisis de imágenes de heces habilitado por IA, destacado por la adquisición por parte de Cylinder del software de Dieta Health que clasifica imágenes para revisión clínica, prometiendo alivio de la carga de trabajo y detección más temprana de síntomas de alerta. A medida que la FDA pondera una supervisión más estricta de las pruebas desarrolladas en laboratorio, las ventajas de escala pueden acumularse en favor de las multinacionales con infraestructuras de cumplimiento regulatorio, lo que podría empujar a los jugadores de nicho más pequeños hacia la asociación o la salida.
Líderes de la Industria de Pruebas de Heces Gastrointestinales (GI)
Abbott Laboratories
Genova Diagnostics
bioMérieux SA
Cardinal Health
Danaher Corporation (Beckman Coulter, Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo es la expansión de las pruebas sindrómicas de patógenos gastrointestinales hacia entornos más rutinarios mediante diseños de paneles totalmente automatizados y flexibles que reducen el tiempo de manipulación manual y permiten la selección de objetivos según la necesidad clínica. Múltiples autorizaciones estadounidenses en 2026 para paneles gastrointestinales subrayan ciclos activos de renovación de productos y crean margen para que los laboratorios actualicen métodos heredados hacia flujos de trabajo de muestra a resultado, respaldados por enfoques de personalización de pago por objetivo, como el LIAISON PLEX Gastrointestinal Flex Assay de DiaSorin.
Otra área de oportunidad son las vías de detección no invasiva del cáncer colorrectal, que cada vez formalizan más las pruebas de heces como una opción accesible en el hogar y en atención primaria, con marcos de directrices y pagadores que ponen mayor énfasis en un desempeño validado. La actualización de directrices de la American Cancer Society de mayo de 2026 incorporó explícitamente pruebas domiciliarias de ADN fecal multiobjetivo y ARN fecal multiobjetivo de próxima generación (incluido ColoSense), mientras que CMS adoptó en junio de 2026 un marco nacional basado en el desempeño para la cobertura de pruebas de detección de biomarcadores no invasivas, elevando el nivel exigido de evidencia de sensibilidad y especificidad. En paralelo, los esfuerzos de integración de flujos de trabajo a nivel de sistema, como la iniciativa de Health New Zealand de julio de 2026 que utiliza el FIT como investigación de primera línea para pacientes sintomáticos, destacan la demanda operativa de un suministro escalable de kits, logística confiable y presentación de informes simplificada que puede replicarse en otros entornos con capacidad limitada de endoscopía.
Desarrollos recientes del sector
- Junio de 2026: bioMérieux presentó el panel BIOFIRE FILMARRAY Gastrointestinal 1.1 (GI1.1) y el GI1.1 Panel Mid a la FDA de EE. UU. para su revisión 510(k), con el fin de actualizar el desempeño en la detección de patógenos gastrointestinales. La presentación respalda un ciclo de renovación para las plataformas moleculares instaladas y puede ayudar a los laboratorios a estandarizarse en versiones de paneles más nuevas a medida que se amplían los menús de pruebas.
- Enero de 2025: Geneoscopy cerró una ronda de financiación Serie C de 105 millones de USD liderada por Bio-Rad Laboratories para acelerar el lanzamiento comercial de ColoSense y expandir el desarrollo de ensayos para enfermedad inflamatoria intestinal. La financiación fortaleció la capacidad de la empresa para escalar operaciones de laboratorio y competir por la adopción de pagadores y proveedores en la detección molecular basada en heces.
- Octubre de 2024: La FDA de EE. UU. aprobó Cologuard Plus de Exact Sciences para la detección del cáncer colorrectal, con métricas de desempeño reportadas que incluyen 95% de sensibilidad para CCR y 94% de especificidad. La aprobación amplió las opciones de detección premium de ADN fecal e intensificó la competencia entre las modalidades de detección no invasiva ofrecidas a través de vías de recolección domiciliaria.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pruebas de heces gastrointestinales abarca las pruebas in vitro que utilizan muestras de heces humanas para detectar señales de enfermedad gastrointestinal, como sangre oculta, patógenos infecciosos y biomarcadores relacionados con la inflamación. El valor del mercado incluye kits de prueba, consumibles relacionados e instrumentación de laboratorio vinculada a los flujos de trabajo rutinarios de pruebas de heces.
Exclusiones de alcance: excluimos el diagnóstico guiado por endoscopía, las pruebas basadas en sangre y las pruebas de aliento, incluso cuando se solicitan para síntomas similares.
Descripción general de la segmentación
- Por Tipo de Producto
- Instrumentos
- Consumibles
- Por Tipo de Prueba
- Sangre Oculta
- Huevos y Parásitos
- Patógenos Bacterianos
- Patógenos Virales
- Otros
- Por Tecnología
- Inmunoensayo
- PCR Molecular
- Secuenciación de Próxima Generación
- Pruebas de Flujo Lateral / Pruebas Rápidas
- Por Usuario Final
- Hospitales
- Laboratorios de Diagnóstico
- Consultorios Médicos y Sitios de Punto de Atención
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del diagnóstico gastrointestinal basado en heces y crear un conjunto de datos inicial antes de probar las hipótesis. Revisamos fuentes sin muro de pago, como los CDC de EE. UU. y la Organización Mundial de la Salud, junto con orientaciones públicas y actualizaciones de métodos de grupos como el USPSTF y organismos nacionales de detección similares. Para fundamentar la demanda de enfermedades y pruebas, también utilizamos revistas de gastroenterología revisadas por pares y publicaciones de vigilancia de salud pública que abordan infecciones entéricas y la participación en la detección colorrectal.
Del lado de la oferta, utilizamos presentaciones corporativas y presentaciones para inversores para ver dónde se ubican los ingresos por pruebas de heces dentro de carteras de diagnóstico más amplias, y consultamos prensa y sitios web de asociaciones de buena reputación para conocer lanzamientos de productos, autorizaciones regulatorias y cambios en el reembolso. Cuando fue útil, se hicieron referencias a suscripciones de pago para datos financieros de empresas y a una base de datos de patentes para confirmar el enfoque de producto y el momento de la innovación, especialmente en torno a paneles moleculares y multiplex. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchas otras referencias públicas para recopilar datos, verificar hipótesis y aclarar dudas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en conversar con líderes de laboratorios clínicos, médicos especializados en gastroenterología, distribuidores y gerentes de productos de diagnóstico que observan de primera mano los patrones de pedidos y los movimientos de precios. Utilizamos estas conversaciones para confirmar con qué frecuencia se utilizan las pruebas de heces clave, cómo se maneja la recolección domiciliaria en la práctica y cómo varía el precio según el entorno (laboratorios hospitalarios frente a laboratorios de referencia). Dado que se trata de un mercado global, verificamos los datos en las principales regiones para que los totales finales no estén determinados por el reembolso o el ritmo de detección de un solo país.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 51% | América: 23% |
Dimensionamiento y pronóstico del mercado
El modelo central utiliza una construcción descendente que reconstruye la demanda a partir de los volúmenes de pruebas de heces y la intensidad de las pruebas, y luego los traduce en valor mediante un rango de precio de venta promedio que refleja la economía de los kits, los reactivos y el procesamiento. Para mantener las cifras prácticas, comenzamos mapeando el conjunto de pruebas direccionable creado por la participación en la detección colorrectal, las evaluaciones gastrointestinales sintomáticas y las investigaciones de gastroenteritis infecciosa, y luego aplicamos tasas de pedido realistas para las pruebas de heces comunes.
Para verificar el resultado, se agregaron aproximaciones ascendentes selectivas, incluyendo el ASP muestreado multiplicado por los volúmenes de prueba estimados de laboratorios y verificaciones de canal, seguido de una comprobación de coherencia frente a las huellas de ingresos de diagnóstico públicamente visibles. Los insumos clave que suelen mover el mercado incluyen la utilización de FIT y FOBT en programas de detección, la adopción de paneles moleculares gastrointestinales multiplex, el uso de marcadores inflamatorios como la calprotectina fecal en las vías de EII, la división entre el procesamiento en hospitales y laboratorios de referencia, y la proporción de recolección domiciliaria dentro de las pruebas rutinarias. Los pronósticos se construyeron mediante análisis de escenarios, donde variables como los cambios en las directrices de detección, el endurecimiento o la expansión del reembolso, y la penetración de los paneles moleculares se ajustan con el consenso obtenido de las entrevistas.
Validación de datos y ciclo de actualización
La validación comienza triangulando los totales del mercado modelado con señales independientes, como las tendencias de participación en la detección, los comentarios sobre el rendimiento de los laboratorios y el ritmo de adopción de los paneles moleculares. Cuando los resultados quedan fuera de los rangos esperados, revisamos las hipótesis que suelen impulsar la variación, como la frecuencia de las pruebas por paciente, las bandas de precios y la combinación entre inmunoensayos rutinarios y paneles moleculares, y luego las verificamos nuevamente con llamadas de seguimiento adicionales.
Antes de la aprobación final, el modelo pasa por una revisión de analistas de varios pasos que incluye verificaciones de lógica, verificaciones de variación año tras año y verificaciones de coherencia entre regiones. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurre un evento material, como un cambio importante en las directrices, un cambio en el reembolso o un salto notable en la adopción de tecnología. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado de pruebas de heces gastrointestinales de Mordor Intelligence en comparación con otras estimaciones publicadas
Es común observar diferentes tamaños de mercado para las pruebas de heces gastrointestinales porque los editores trazan los límites en distintos puntos y utilizan diferentes formas de convertir la actividad de pruebas en ingresos. Las diferencias también aparecen cuando un estudio utiliza un año base futuro, otro utiliza el año actual, o cuando se aplican de manera diferente los supuestos de tiempo cambiario e inflación.
Al seguir señales de pruebas a nivel de unidad y actualizar las bandas de precios con verificaciones del lado de los laboratorios, Mordor Intelligence ubica los paneles moleculares de heces y los inmunoensayos rutinarios dentro del mismo alcance de pruebas de heces, manteniendo fuera la endoscopía y los diagnósticos basados en sangre, lo que puede desplazar los totales frente a estudios que agrupan diagnósticos gastrointestinales más amplios o incluyen servicios de bienestar del microbioma.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,89 mil millones de USD (2026) | |
| Editor de la industria A | 1,03 mil millones de USD (2024) | Utiliza un año base de 2024 y una perspectiva de segmento más amplia que puede incluir servicios de diagnóstico gastrointestinal adyacentes, lo que eleva el valor actual frente a un modelo anclado únicamente a los ingresos por productos de pruebas de heces. |
| Editor de salud B | 2,93 mil millones de USD (2024) | Parece incluir ofertas más amplias relacionadas con heces, como perfiles ampliados del microbioma y pruebas orientadas al bienestar, y puede aplicar precios promedio más altos sin separar las pruebas de detección rutinarias de los paneles premium. |
La dispersión entre las estimaciones proviene principalmente de la elección del año y de lo que se cuenta como ingresos por pruebas de heces, no de un desacuerdo sobre si la demanda está aumentando. Nuestro enfoque mantiene la lógica trazable hasta los volúmenes de pruebas, las bandas de precios y los indicadores de adopción, lo que facilita que los lectores repitan la lógica y pongan a prueba las hipótesis.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pruebas de heces gastrointestinales (GI)?
El mercado alcanzó USD 0,89 mil millones en 2026 y tiene un pronóstico de crecimiento hasta USD 1,24 mil millones en 2031.
¿Qué segmento de producto está creciendo más rápido?
Los consumibles avanzan a una CAGR del 7,32%, superando a los instrumentos debido a la demanda recurrente de reactivos y kits de recolección.
¿Con qué rapidez se está expandiendo Asia-Pacífico?
Asia-Pacífico tiene una proyección de CAGR del 7,52%, la tasa de crecimiento regional más alta hasta 2031.
¿Qué tecnología está desafiando a los inmunoensayos?
La secuenciación de próxima generación está ganando terreno con una CAGR proyectada del 7,41% y costos cercanos a la paridad en comparación con la PCR multiplex.
¿Por qué son importantes los sitios de punto de atención?
Se espera que los consultorios médicos y otros sitios de punto de atención crezcan un 7,29% anual, impulsados por dispositivos con exención CLIA que entregan resultados en minutos.
¿Qué tan concentrado está el panorama competitivo?
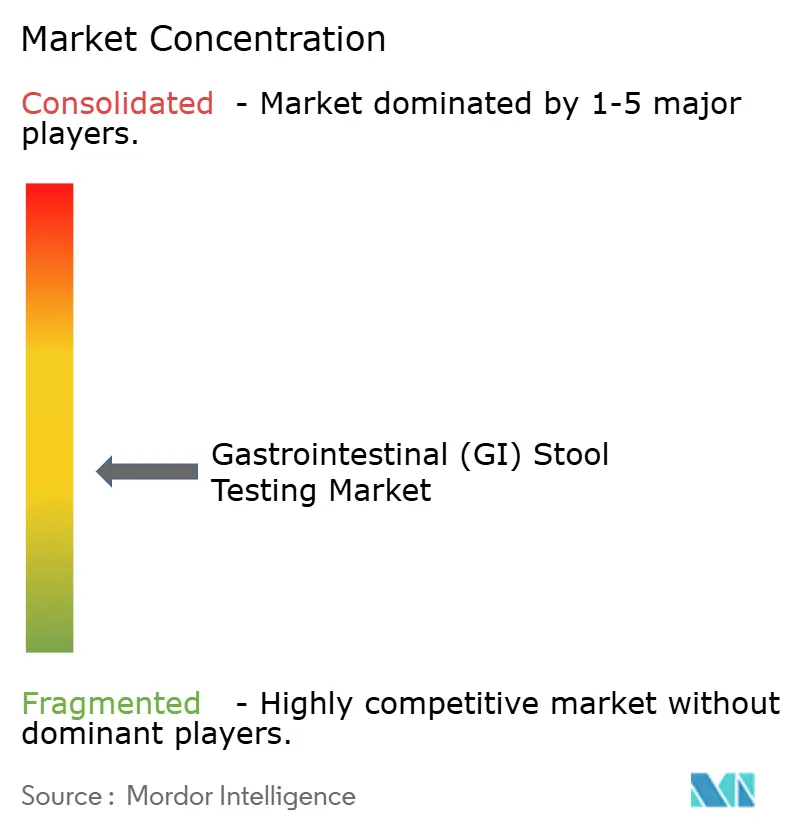
Las cinco principales empresas controlan aproximadamente el 55% de los ingresos globales, lo que indica una consolidación moderada.
Última actualización de la página el:



