
Taille et parts du marché allemand des médicaments sans ordonnance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.50 Milliards de dollars |
| Taille du Marché (2026) | 9.9 Milliards de dollars |
| Taille du Marché (2031) | 12.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.18 % |
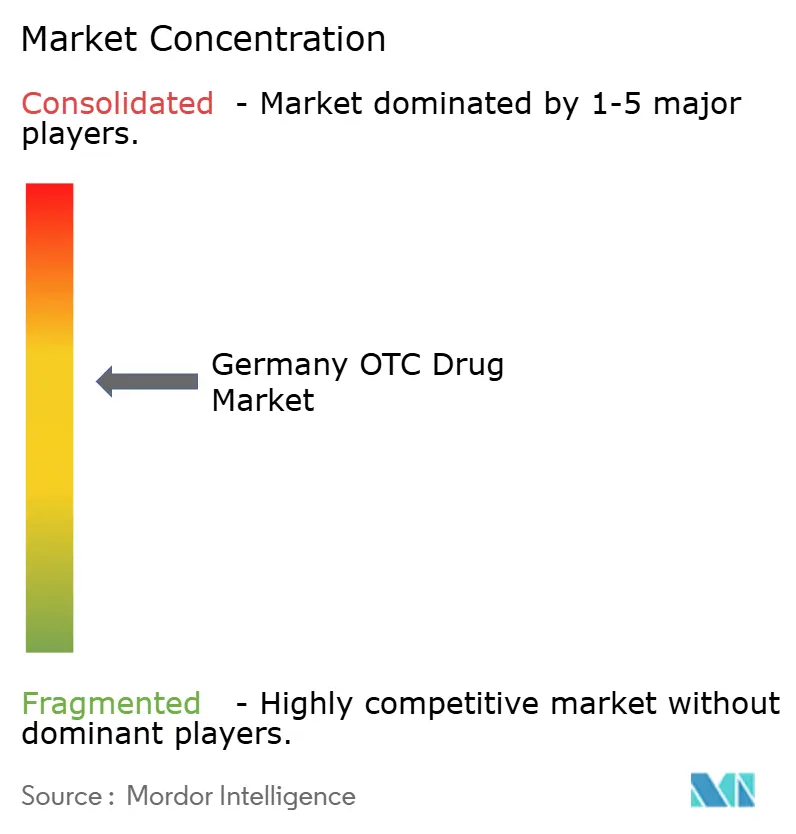
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché allemand des médicaments sans ordonnance par Mordor Intelligence
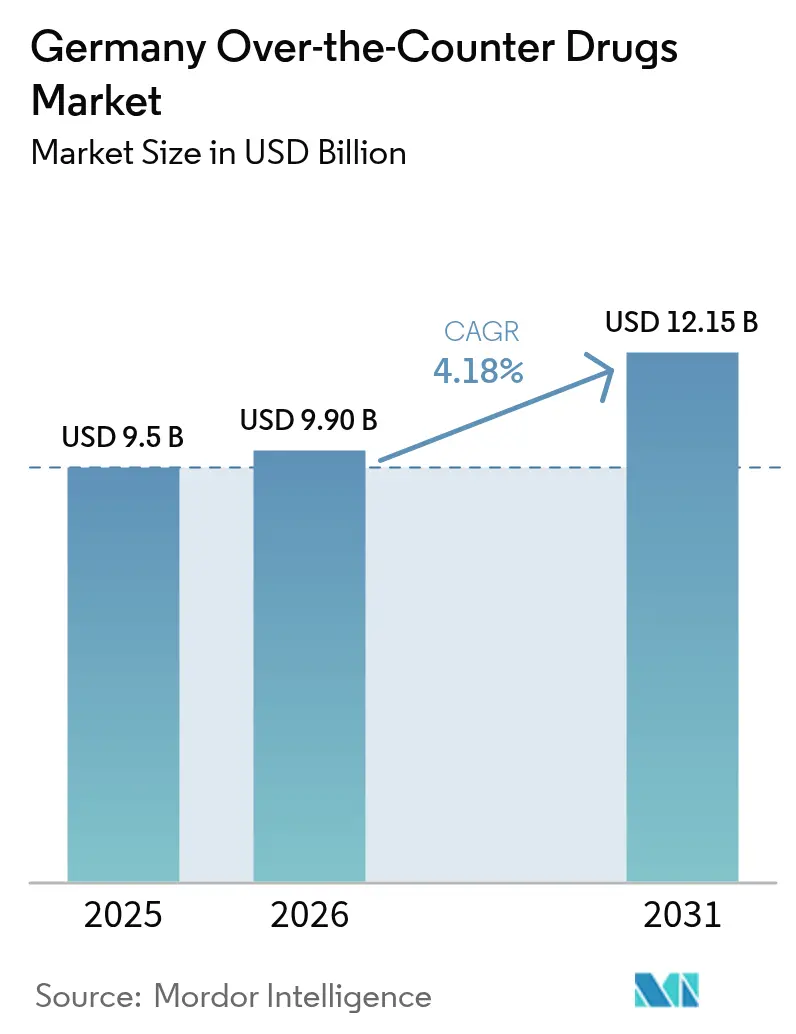
La taille du marché allemand des médicaments OTC a été évaluée à 9,50 milliards USD en 2025 et devrait croître de 9,90 milliards USD en 2026 pour atteindre 12,15 milliards USD d'ici 2031, à un CAGR de 4,18 % durant la période de prévision (2026-2031). La numérisation est le principal catalyseur : les ordonnances électroniques obligatoires introduites en 2024 ont accéléré l'exécution en ligne, renforcé les modèles de vente au détail omnicanaux et créé de nouveaux flux de données affinant le ciblage des produits. Parallèlement à cette évolution, une population vieillissante rapidement, avec 17,3 millions de citoyens âgés de 65 ans ou plus, maintient une forte demande d'automédication pour les soins chroniques.[1]Bundesministerium für Gesundheit, "E-Rezept : Elektronische Rezepte flächendeckend seit 2024," bundesgesundheitsministerium.deLes voies d'approbation simplifiées du BfArM pour les switches de Rx vers OTC réduisent le délai de mise sur le marché des principes actifs bien établis, tandis que la culture sanitaire post-pandémique fait passer la consommation préventive d'un usage épisodique à une habitude quotidienne. Les fabricants bénéficient de la loi de 2025 sur la recherche médicale, qui introduit des accords de remboursement confidentiels récompensant la R&D basée en Allemagne et amortissant les pressions sur les prix. Toutefois, 466 pénuries de produits répertoriées, les coûts de sérialisation de l'UE et le nombre de pharmacies le plus faible en quatre décennies ajoutent des frictions opérationnelles et menacent l'accès en zones rurales.[2]Bundesinstitut für Arzneimittel und Medizinprodukte, "Beschleunigte Zulassung traditioneller Arzneimittel," bfarm.de
Principaux enseignements du rapport
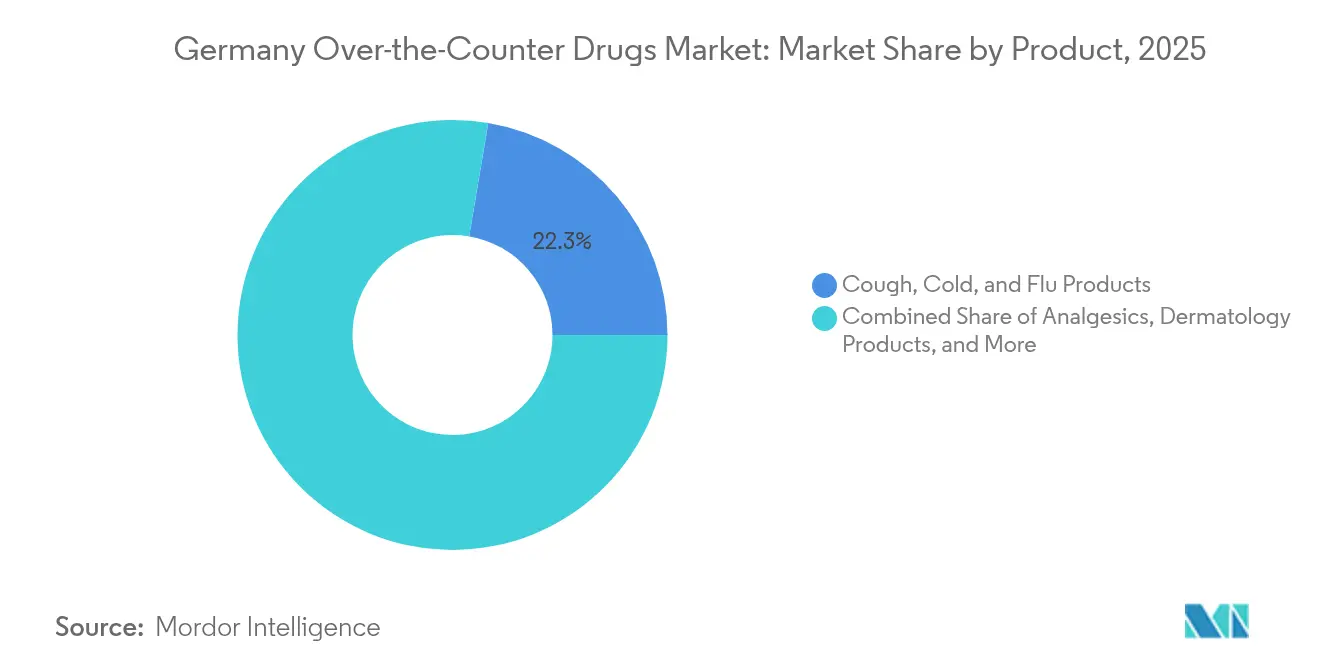
- Par catégorie de produits, les produits contre la toux, le rhume et la grippe ont représenté la part de revenus la plus élevée, soit 22,34 %, en 2025 ; les produits minceur/diététiques devraient se développer à un CAGR de 8,78 % d'ici 2031.
- Par canal de distribution, les pharmacies de détail ont détenu 77,40 % des parts du marché allemand des médicaments OTC en 2025, tandis que les pharmacies en ligne enregistrent la croissance la plus rapide avec un CAGR de 12,40 % jusqu'en 2031.
- Par voie d'administration, la voie orale a capté 70,10 % de la taille du marché allemand des médicaments OTC en 2025, tandis que la voie nasale devrait croître à un CAGR de 7,08 % entre 2026 et 2031.
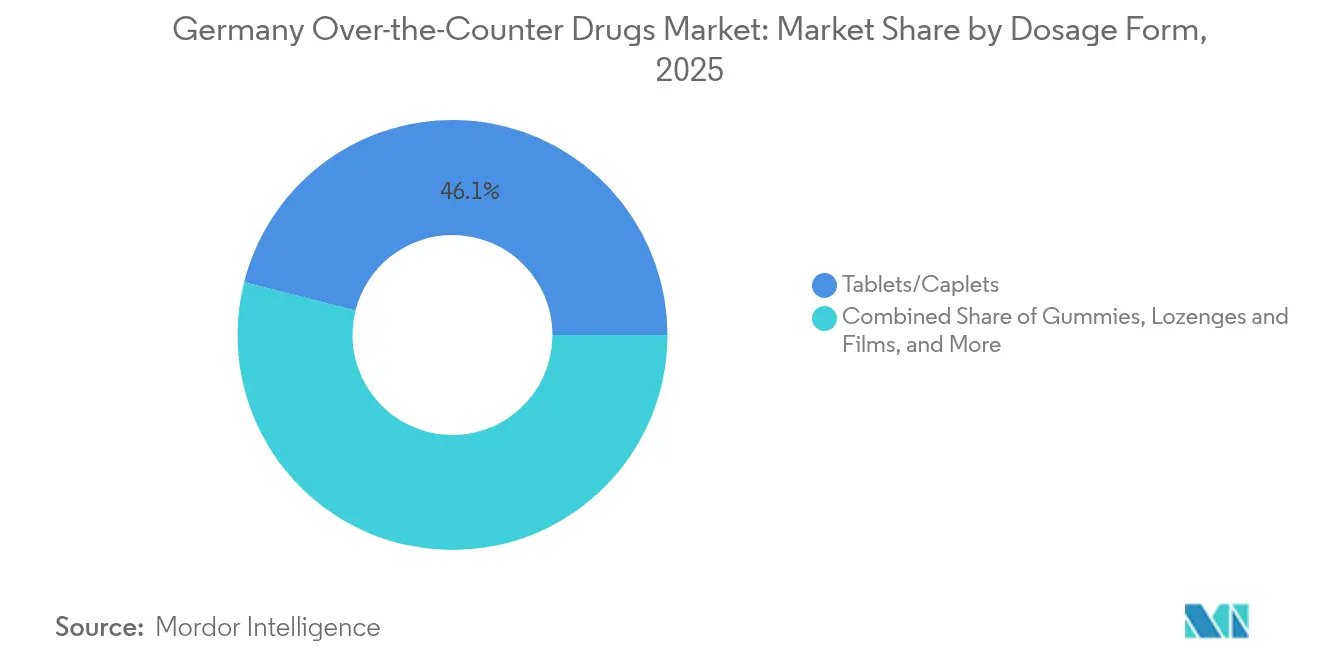
- Par forme posologique, les comprimés et gélules ont représenté 46,05 % de la taille du marché allemand des médicaments OTC en 2025 ; les liquides et sirops devraient progresser à un CAGR de 8,28 %.
- Par catégorie, les produits de marque représentaient 60,12 % des parts en 2025, tandis que les options à marque de distributeur progressent à un CAGR de 7,98 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché allemand des médicaments sans ordonnance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération continue des switches Rx vers OTC | +0.8% | National ; harmonisé au niveau de l'UE | Moyen terme (2-4 ans) |
| Hausse de l'automédication et des niveaux de culture sanitaire | +1.2% | National ; plus élevé dans les zones métropolitaines | Long terme (≥ 4 ans) |
| Vieillissement de la population stimulant la demande de soins chroniques OTC | +0.9% | National ; prononcé dans les régions rurales et orientales | Long terme (≥ 4 ans) |
| Procédures européennes favorables pour les principes actifs bien établis | +0.5% | À l'échelle de l'UE ; l'Allemagne est le principal bénéficiaire | Moyen terme (2-4 ans) |
| Expansion des e-pharmacies et des ordonnances électroniques | +0.7% | National ; adoption précoce dans les villes à forte orientation technologique | Court terme (≤ 2 ans) |
| Essor de la demande d'alternatives naturelles/à base de plantes | +0.6% | National ; le Bade-Wurtemberg mène la production | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération continue des switches Rx vers OTC
Les protocoles simplifiés du BfArM reconnaissent désormais 15 années d'utilisation sûre dans l'UE pour les médicaments à base de plantes traditionnels, au lieu des 30 années historiques, réduisant presque de moitié les délais d'approbation. La loi de 2025 sur la recherche médicale complète ce dispositif en autorisant des négociations de prix confidentielles lorsque les fabricants mènent une R&D substantielle en Allemagne, préservant ainsi les marges même après un switch. La division Opella de Sanofi reflète l'appétit du secteur en obtenant l'autorisation de la FDA pour les essais OTC du Cialis, soulignant la confiance mondiale dans les précédents réglementaires allemands. Une disponibilité OTC plus large génère ensuite des données probantes issues de la pratique réelle qui soutiennent les switches ultérieurs, renforçant la réputation de l'Allemagne comme banc d'essai européen pour les switches. Ce cercle vertueux accélère la diversification des revenus et élargit les choix thérapeutiques pour les consommateurs sur le marché allemand des médicaments OTC.
Hausse de l'automédication et des niveaux de culture sanitaire
Les dossiers médicaux électroniques sont devenus optionnels par défaut (opt-out) en janvier 2025, offrant aux citoyens un accès numérique uniforme aux diagnostics, aux résultats de laboratoire et aux données d'ordonnances. La visibilité des données de santé favorise des décisions OTC éclairées et a porté la prévalence de l'automédication à 40,2 % des adultes. Des enquêtes académiques montrent que 47,2 % des femmes et 33,2 % des hommes utilisent les médicaments OTC principalement à titre préventif plutôt que pour un soulagement en phase aiguë. Ce changement comportemental se traduit par 21 milliards EUR (24 milliards USD) d'économies annuelles pour le système, soulignant l'intérêt politique pour l'expansion OTC. Les faibles dépenses de soins préventifs, seulement 3 % du budget de santé, créent une marge de croissance à mesure que les assureurs et les employeurs soutiennent des programmes d'automédication pour réduire les futurs coûts de soins chroniques.
Vieillissement de la population stimulant la demande OTC pour les soins chroniques
Un Allemand âgé sur quatre pratique la polymédication, combinant 3,7 médicaments sur ordonnance avec 1,4 médicament OTC par jour. Les analgésiques OTC obtiennent un taux de succès analgésique de 77,2 % en 12 semaines chez les personnes âgées, validant les voies sans prescription. Alors que l'Allemagne a besoin de 1,9 million d'infirmières d'ici 2040, les modalités OTC allègent la pression sur les professionnels de santé et permettent la prise en charge à domicile de l'hypertension, du diabète et des troubles cardiovasculaires légers. Les fabricants positionnent les compléments pour soins chroniques comme une infrastructure essentielle, assurant la continuité des soins dans les zones urbaines comme dans les zones rurales mal desservies.
Procédures européennes favorables pour les principes actifs bien établis
La voie d'usage bien établi de l'EMA (Agence européenne des médicaments) n'exige désormais que des données bibliographiques de sécurité pour les molécules ayant un historique de 10 ans dans l'UE, réduisant considérablement la complexité des dossiers. Les entreprises allemandes en tirent parti pour accélérer le lancement d'expectorants à base de plantes et d'anti-inflammatoires topiques disposant déjà de solides dossiers de sécurité européens. Cette harmonisation uniformise l'étiquetage entre les marchés, réduit les coûts de duplication et permet aux entreprises de développer des portefeuilles OTC fondés sur des données probantes en Allemagne avant de s'étendre à l'échelle régionale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix des génériques due aux achats par appel d'offres | -0.70% | Mondial, particulièrement prononcé dans les marchés émergents et les systèmes de santé publics | Court terme (≤ 2 ans) |
| Restrictions mondiales de bon usage des antibiotiques sur leur utilisation large | -0.50% | Amérique du Nord et UE en tête, s'étendant mondialement via les initiatives de l'OMS | Moyen terme (2-4 ans) |
| Faible retour sur investissement malgré les incitations à l'attraction dissuadant la R&D | -0.40% | Secteur pharmaceutique mondial, concentré dans les marchés développés à coûts de R&D élevés | Long terme (≥ 4 ans) |
| Émergence de modalités non antibiotiques (phage, CRISPR) | -0.30% | Adoption précoce en Amérique du Nord et dans l'UE, s'étendant aux centres de recherche d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de diagnostic erroné et d'abus de médicaments OTC
Après des préoccupations de sécurité liées au composant Schöllkraut de l'Iberogast, Bayer a reformulé le produit et ajouté des avertissements obligatoires, signalant une vigilance accrue après la mise sur le marché. Des audits télévisés ont révélé des manquements fréquents aux obligations de divulgation des risques, entraînant de nouvelles directives d'application et des amendes plus élevées. Les ventes d'inhibiteurs de la pompe à protons (IPP) — 2,87 milliards de comprimés vendus sur une période de 12 mois — ont mis en évidence un usage hors indication, conduisant à des directives limitant la durée de traitement à 8 semaines pour le reflux léger. Globalement, le renforcement de la pharmacovigilance et la réglementation publicitaire augmentent les coûts de conformité et ralentissent les stratégies de premier arrivant sur le marché allemand des médicaments OTC.
Contrôles stricts des prix et de la publicité en Allemagne
La Heilmittelwerbegesetz et la Arzneimittelgesetz interdisent les publicités comparatives destinées aux consommateurs et imposent des formulations obligatoires, limitant la latitude créative. Les marges fixes de vente en gros et en pharmacie, ainsi que les remises statutaires aux caisses d'assurance maladie, compriment la rentabilité des OTC. Les actions civiles et les organismes d'autorégulation font appliquer les règles, créant une incertitude juridique pour les campagnes agressives. Les accords de remboursement confidentiels prévus par la loi de 2025 sur la recherche médicale devraient apporter un certain soulagement, mais uniquement pour les entreprises qui s'engagent dans une R&D basée en Allemagne, ce qui augmente l'intensité capitalistique du développement de pipelines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produits : la montée en puissance des produits minceur remet en cause les catégories traditionnelles
Les médicaments contre la toux, le rhume et la grippe ont conservé une part de 22,34 % de la taille du marché allemand des médicaments OTC en 2025, bien que la croissance ralentisse à mesure que des hivers post-pandémiques plus doux réduisent l'incidence des symptômes. Les produits minceur/diététiques constituent le segment à plus forte dynamique avec un CAGR de 8,78 % jusqu'en 2031, portés par une demande nutraceutique représentant 4,1 % des ventes mondiales de compléments alimentaires. Les analgésiques maintiennent leur pertinence grâce à l'ibuprofène enrichi en caféine qui procure une réduction de la douleur de 50 % en 2 heures chez 90 % des participants aux études. Les vitamines, minéraux et compléments alimentaires capitalisent sur la sensibilisation à l'immunité, tandis que les gammes de dermatologie bénéficient de l'intérêt croissant de la population vieillissante pour la santé cutanée. Les niches ophtalmiques et les aides au sommeil progressent régulièrement à mesure que le temps d'écran et le stress accentuent la fatigue oculaire et l'insomnie.
La diversité des performances illustre comment les consommateurs allemands passent du soulagement réactif des symptômes au bien-être préventif. Les preuves scientifiques sous-tendent les décisions d'achat ; les adaptogènes à base de plantes et les mélanges de nutrition sportive ne réussissent que lorsque des dossiers cliniques étayent les allégations. Les fabricants adoptent des cycles de vie par étapes : ils débutent avec des lancements de marque à qualité clinique et se développent vers des génériques à prix accessible une fois la notoriété établie. Cette approche protège les marges tout en élargissant l'accès à tous les niveaux de revenus sur le marché allemand des médicaments OTC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par canal de distribution : la disruption numérique remodèle le paysage des pharmacies
Les pharmacies de détail ont préservé une part de 77,40 % en 2025, soutenues par les services de conseil et le remboursement par les assurances pour certains médicaments OTC. Le nombre de pharmacies, cependant, est passé sous la barre des 18 000, le niveau le plus faible en 40 ans, exposant des lacunes en zones rurales. Les pharmacies en ligne progressent à un CAGR de 12,40 % et devraient combler l'écart entre canaux à mesure que la facilité des ordonnances électroniques encourage le regroupement des achats. Les pharmacies hospitalières restent un segment de niche, approvisionnant principalement les besoins des patients hospitalisés, tandis que les points de vente de proximité/épiceries captent les achats impulsifs mais font face à des limites légales sur l'étendue des références.
Le marché allemand des médicaments OTC gravite donc autour d'un cœur omnicanal. Le click-and-collect maintient la pertinence des pharmacies locales, tandis que les e-pharmacies pures jouent exploitent des chatbots à base d'IA pour le triage et la vente croisée. Les débats réglementaires autour des ordonnances électroniques transfrontalières pourraient élargir la concurrence si des sites européens voisins obtiennent des droits d'exécution allemands, même si des obstacles d'interopérabilité technique persistent.
Par forme posologique : l'innovation stimule l'évolution des formats
Les comprimés et gélules dominent avec 46,05 % des parts du marché allemand des médicaments OTC en 2025, grâce à une production rentable et à la familiarité avec le dosage. Les liquides et sirops, le format à la croissance la plus rapide avec un CAGR de 8,28 %, séduisent les groupes pédiatriques et gériatriques qui préfèrent les options sans déglutition. Les gommes et formes à croquer attirent les utilisateurs peu observants grâce à la masquage du goût, tandis que les sprays et gouttes s'appuient sur une administration ciblée, comme les sprays nasaux à la xylométazoline qui atteignent plus de 90 % de satisfaction des utilisateurs.
La conception centrée sur le patient est désormais un facteur de différenciation. Les formulateurs investissent dans le goût, la texture et les emballages nomades pour s'adapter aux modes de vie chargés. L'innovation doit néanmoins passer par des tests stricts de stabilité et de pureté allemands, ce qui peut ralentir l'entrée des petites entreprises mais préserve la confiance des consommateurs sur un marché allemand des médicaments OTC concurrentiel.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par voie d'administration : l'administration ciblée prend de l'élan
Les voies orales ont continué à représenter 70,10 % de la taille du marché allemand des médicaments OTC en 2025, mais la voie nasale affiche la croissance la plus rapide avec un CAGR de 7,08 % grâce aux décongestionnants à action rapide et aux sprays antiallergiques. Les formats topiques occupent les espaces de la douleur chronique et de la dermatologie ; les données cliniques montrent que le gel de diclofénac procure un soulagement significatif à 77,2 % des utilisateurs en 12 semaines. Les voies rectale/vaginale restent spécialisées mais stables, servant les indications hémorroïdaires et de santé féminine.
Les tendances de la demande soulignent l'appétit des consommateurs pour une action rapide et localisée. L'innovation des dispositifs — pompes nasales doseuses, tubes topiques sans air — améliore la précision du dosage et la durée de conservation des produits. Ces avancées maintiennent des primes de prix et découragent la banalisation sur le marché allemand des médicaments OTC.
Par catégorie : la montée en puissance des marques de distributeur remet en cause la domination des marques
Les produits de marque contrôlent encore 60,12 % des parts, mais les gammes à marque de distributeur les dépassent à un CAGR de 7,98 % à mesure que les distributeurs exploitent les données pour cibler les segments soucieux de la valeur. Les ventes de santé grand public de STADA à 3,73 milliards EUR (4,31 milliards USD) prouvent que les stratégies à double piste — marques scientifiques premium aux côtés de génériques économiques — peuvent prospérer. Le changement de marque est fluide ; les listes d'ingrédients transparentes et les allégations cliniques comparables réduisent les écarts de qualité perçus. Les alliances de fabrication sous contrat permettent aux multinationales d'approvisionner les marques de distributeurs, captant du volume tout en défendant leurs références phares.
Le succès des marques de distributeur pousse les acteurs des marques à rénover leur emballage, à développer l'éducation numérique et à sécuriser des modifications de formulation protégées par des brevets. La tension concurrentielle élève donc à la fois le rythme d'innovation et la valeur pour le consommateur sur le marché allemand des médicaments OTC.
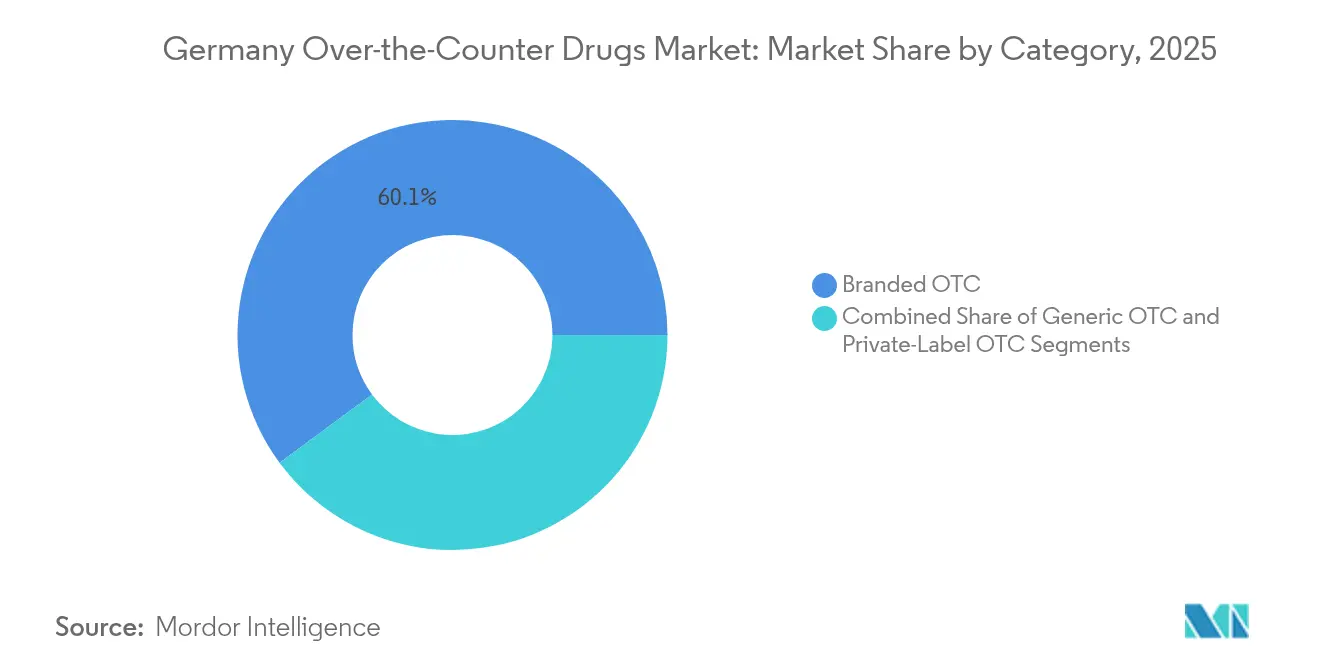
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Allemagne est le premier marché de consommation OTC de l'UE et un pôle manufacturier clé en phytopharmacie. Le Bade-Wurtemberg abrite une concentration dense de spécialistes en médecine à base de plantes qui exportent des produits cliniquement validés dans le monde entier, renforçant la spécialisation régionale et l'emploi à haute valeur ajoutée. Les régions orientales, cependant, font face à des difficultés d'accès aux soins à mesure que la densité des pharmacies diminue, suscitant des préoccupations publiques quant au conseil en matière de médicaments et à l'observance. Les canaux en ligne compensent en partie cet écart, mais les limitations de bande passante et la démographie plus âgée ralentissent l'adoption numérique.
Les centres urbains tels que Munich et Berlin affichent des dépenses OTC par habitant plus élevées, influencées par les niveaux d'éducation et le revenu disponible. Les études de tarification dans les grandes villes révèlent que les quartiers les plus aisés paient jusqu'à 15 % de plus pour des références OTC identiques, reflétant l'orientation vers les marques et les primes de commodité. L'infrastructure fédérale de santé numérique vise à réduire ces disparités en standardisant l'accès aux données et en permettant le remboursement universel des ordonnances électroniques. Toutefois, les différences de politique au niveau des États et les règles de remboursement continuent de façonner les dynamiques locales.
La position géographique centrale de l'Allemagne en Europe soutient la logistique d'exportation, les fabricants expédiant des extraits à base de plantes et des produits OTC finis vers les marchés voisins en moins de 48 heures. Le commerce transfrontalier est prêt à s'étendre une fois que l'Espace européen des données de santé permettra l'interopérabilité des ordonnances électroniques, bien que les questions de cybersécurité et de souveraineté des données restent non résolues. Les incitations prévues par la loi sur la recherche médicale encouragent les gouvernements régionaux à attirer les investissements pharmaceutiques, renforçant le statut de l'Allemagne comme bastion OTC résilient et axé sur l'innovation.
Paysage réglementaire
Les médicaments OTC allemands sont régis principalement par l'Arzneimittelgesetz (AMG), l'Institut fédéral des médicaments et des dispositifs médicaux (BfArM) faisant office d'autorité fédérale clé pour l'autorisation et la surveillance de la sécurité. Les passages de statut Rx-à-OTC suivent un parcours structuré : les fabricants initient le dossier de changement de statut, le BfArM évalue l'adéquation à l'automédication, et le Ministère fédéral de la Santé (BMG) met en œuvre les changements par le biais d'amendements à l'ordonnance sur les prescriptions (AMVV). La délivrance est également encadrée par des règles de classification qui distinguent les médicaments réservés aux pharmacies (apothekenpflichtig) des produits autorisés à la vente en dehors des pharmacies (freiverkaeuflich) en vertu de l'AMVerkRV.
L'accès au remboursement suit une voie distincte de celle de l'autorisation de mise sur le marché. Dans le cadre du système d'assurance maladie légale (GKV), les médicaments non soumis à prescription sont généralement exclus, sauf s'ils figurent dans l'OTC-UEbersicht du Comité fédéral mixte (G-BA) en tant que traitement standard pour des maladies graves, les fabricants pouvant demander des ajouts. Le délai de décision du G-BA est fixé à 90 jours. Cette structure à double voie, avec le BfArM pour l'autorisation et le G-BA pour la remboursabilité, influence la stratégie de portefeuille, le mix de canaux et les dossiers de preuves pour les marques OTC opérant en Allemagne.
Paysage concurrentiel
L'intensité concurrentielle est modérée : les multinationales, les spécialistes régionaux et les plateformes numériques se disputent des parts sans qu'aucun acteur unique ne domine le terrain. Bayer réorganise son unité de santé grand public pour accélérer les candidats au switch et les gammes de santé intestinale, tandis que Sanofi avance avec une scission grand public de 20 milliards EUR pour libérer l'efficacité du capital.
La disruption numérique remodèle l'engagement davantage que les innovations moléculaires. DocMorris et Shop Apotheke déploient des services de télémédecine, des modèles d'abonnement fidélisation et des rappels d'observance pilotés par l'IA qui renforcent la fidélisation des clients. Les petites entreprises trouvent des niches dans les remèdes à base de plantes et les innovations de formes posologiques, en s'associant à des fabricants sous contrat pour atteindre la conformité aux bonnes pratiques de fabrication (BPF) sans investissements capitalistiques lourds. Les règles de sérialisation de l'UE érigent des barrières de coûts favorisant l'échelle ; le système de vérification national allemand coordonne déjà les données d'environ 100 fabricants de médicaments.
Les opportunités inexploitées se trouvent dans les alternatives naturelles fondées sur des preuves, les plateformes de dosage de précision et les dispositifs OTC s'intégrant aux objets connectés. Les alliances stratégiques et le soutien du capital-investissement — comme la participation d'Oakley Capital dans WindStar Medical — illustrent comment le capital afflue vers des plateformes de santé grand public évolutives. Alors que la concurrence pivote du succès d'une référence unique vers l'engagement écosystémique, le marché allemand des médicaments OTC récompense l'agilité, la maîtrise réglementaire et l'innovation de services basée sur les données.
Leaders du secteur allemand des médicaments sans ordonnance
Bayer AG
Sanofi SA
Reckitt Benckiser Group PLC
Haleon Group of Companies
Kenvue Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le plus clair espace blanc se situe dans les catégories de soins préventifs, où la demande mesurée s'est orientée vers les paniers d'usage quotidien, en particulier les vitamines et minéraux. Le BPI OTC-Daten 2026 a fait état d'une augmentation de 7,5% des ventes en pharmacie de vitamines et minéraux en 2025, tandis que les achats liés à la toux et au rhume ont diminué durant une saison automnale clémente. Cette combinaison favorise des opportunités d'extensions de gamme fondées sur des preuves, de formulations premium et d'innovation en matière de format, telles que des formats oraux pratiques et des packs basés sur des régimes, destinés à un comportement d'achat orienté vers la prévention plutôt que vers le soulagement épisodique des symptômes.
L'économie des canaux redéfinit également la manière dont les marques atteignent les consommateurs, et la façon dont les pharmacies défendent leur valeur. Le rapport sur l'économie des pharmacies de Deutscher Apothekerverband (DAV) pour 2025 indiquait que l'OTC représentait environ 41% du volume des pharmacies physiques, tandis que la vente en ligne et par correspondance représentait 23,9% du volume total de l'OTC. Ce mix crée une marge de manœuvre pour que les fabricants construisent des programmes omnicanaux de tarification, de contenu et d'adhérence autour d'une exécution permise par l'ordonnance électronique. Alors que les parties prenantes suivent la consolidation des pharmacies physiques, les services soutenus par les pharmaciens, le conseil numérique et l'éducation conforme aux règles publicitaires allemandes restent une voie viable pour que les marques et les marques de distributeur puissent rivaliser sans dépendre de larges leviers promotionnels.
Développements récents du secteur
- Avril 2026 : Haleon a lancé la gamme Centrum Biotic+ en Allemagne, élargissant son portefeuille VMS vers un positionnement axé sur la santé intestinale. Ce déploiement renforce la différenciation par l'innovation dans un segment où l'achat préventif et quotidien gagne en importance dans les paniers OTC allemands.
- Novembre 2025 : Bayer Consumer Health en Allemagne et en Autriche a annoncé une étape marquante de zéro rupture de stock pour l'ensemble de son portefeuille OTC, soutenue par un modèle opérationnel de propriété partagée dynamique (DSO) et des prévisions assistées par IA. Cette focalisation sur la fiabilité de l'approvisionnement répond aux préoccupations persistantes liées aux pénuries et soutient la confiance des pharmacies ainsi que la disponibilité en rayon dans les catégories OTC à forte rotation.
- Octobre 2024 : Merz Group a fusionné WindStar Medical avec Merz Lifecare via une structure de holding conjointe afin de renforcer sa portée OTC dans la région DACH. Cette consolidation a resserré l'alignement du portefeuille et de la stratégie de mise sur le marché à travers les lignes de santé grand public, soutenant une couverture plus large dans les pharmacies allemandes et les canaux adjacents.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché allemand des médicaments OTC est défini comme la valeur annuelle (en dollars américains) des médicaments non soumis à prescription répertoriés dans le registre du BfArM et vendus par le biais des pharmacies de détail, des canaux hospitaliers ou des pharmacies en ligne agréées.
Exclusions du champ d'application : les médicaments soumis à prescription uniquement, les remèdes homéopathiques non homologués et les dispositifs médicaux sont exclus de la taille du marché.
Aperçu de la segmentation
- Par type de produit
- Produits contre la toux, le rhume et la grippe
- Analgésiques
- Produits de dermatologie
- Produits gastro-intestinaux
- Vitamines, minéraux et compléments alimentaires (VMS)
- Produits minceur/diététiques
- Produits ophtalmiques
- Aides au sommeil
- Autres types de produits
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Commerces de proximité/supermarchés
- Par forme posologique
- Comprimés et gélules
- Liquides et sirops
- Gommes et formes à croquer
- Sprays et gouttes
- Topiques et pommades
- Par voie d'administration
- Orale
- Topique
- Nasale
- Ophtalmique
- Rectale/Vaginale
- Par catégorie
- OTC de marque
- Marques de distributeur/marques propres
- OTC générique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des règles allemandes qui déterminent ce qui peut être vendu en tant qu'OTC et où cela peut être vendu, car cette frontière fait bouger le marché plus qu'aucune tendance isolée. Nous examinons des références officielles telles que les publications et registres du BfArM, les séries de données sur la santé et la consommation de l'Office fédéral de la statistique (Destatis), ainsi que des documents publics des organismes légaux de santé et des institutions pharmaceutiques, ce qui aide à maintenir des définitions et une structure de canaux cohérentes.
Pour quantifier les signaux de demande et l'orientation des prix, nous utilisons également des sources publiques plus larges telles que des revues à comité de lecture sur l'automédication et les besoins de santé démographiques, des publications douanières et commerciales le cas échéant, ainsi que des couvertures médiatiques réputées sur les évolutions réglementaires telles que le déploiement de l'ordonnance électronique. Les rapports annuels d'entreprises, les présentations aux investisseurs et les annonces des distributeurs pharmaceutiques sont utilisés pour vérifier la cohérence de l'exposition par catégorie et le calendrier de vente saisonnier (par exemple, les pics de rhume et de grippe et la saison des allergies). Si nécessaire, nous complétons avec des abonnements payants axés sur les données financières et de renseignement des entreprises, les brevets, ainsi que les registres d'importation et d'exportation au niveau des expéditions, afin de vérifier de manière croisée l'empreinte des fabricants et le mix produit. Ce sont des exemples illustratifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer la manière dont la demande OTC est réellement achetée et tarifée à travers les canaux pharmacie, en ligne et adjacents, puis pour tester la robustesse des hypothèses issues de la recherche documentaire, qui ne capturent pas l'exécution commerciale au quotidien. Nous nous sommes entretenus avec un ensemble varié de fabricants, distributeurs, acteurs du commerce pharmaceutique et professionnels de santé afin de valider le comportement de changement de statut des produits, l'intensité promotionnelle, ainsi que la manière dont les tailles de conditionnement et les allégations influencent l'évolution du prix de vente moyen (ASP) dans le temps.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27% | Dirigeants (CXO) : 17% |
| Niveau intermédiaire : 53% | Responsables fonctionnels/d'unité : 39% |
| Petits acteurs : 20% | Managers : 44% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit principalement selon une approche descendante (top-down), où les pools de valeur du canal pharmacie sont reconstitués à partir des signaux de consommation par catégorie et du comportement de tarification, puis les totaux sont ajustés pour correspondre au périmètre OTC défini pour l'Allemagne. Nous corroborons ces totaux avec des vérifications ascendantes (bottom-up) sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs et de marques, puis leur validation par des contrôles de canal sur les volumes et les fourchettes d'ASP.
Le modèle utilise des intrants pratiques qui font évoluer le marché de manière prévisible, notamment l'activité de changement de statut OTC et le calendrier de reclassification, les évolutions de parts entre pharmacie et canal en ligne agréé, les schémas d'incidence saisonnière (rhume et grippe, allergies), les besoins d'automédication liés au vieillissement de la population, ainsi que la progression de l'ASP portée par le mix de conditionnements, les cycles promotionnels et la répercussion de l'inflation. Lorsqu'un point de données ascendant fait défaut pour une catégorie de niche, nous ne forçons pas la précision, et nous comblons l'écart en utilisant des volumes de substitution provenant de classes OTC similaires et des corridors de prix validés par entretiens.
Pour les prévisions, une analyse de scénarios est appliquée autour d'un cas central, car la politique réglementaire et le comportement des consommateurs peuvent évoluer rapidement pour les catégories OTC. Les trajectoires de croissance sont ensuite ajustées à l'aide d'un consensus d'experts sur la dynamique de catégorie à court terme, l'évolution attendue du mix de canaux et une évolution réaliste de l'ASP plutôt que de supposer une courbe de prix plate sur toute la période.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications croisées afin de ne pas dépendre d'un seul jeu de données ou d'un seul point de vue. Nous comparons les résultats du modèle à des signaux indépendants, tels que les évolutions du maillage pharmaceutique, les schémas d'utilisation de la santé publique et l'orientation observable des prix et des promotions, puis tout écart important est réexaminé au regard des hypothèses sous-jacentes.
Avant validation finale, le travail est revu par un autre analyste qui recherche les ruptures de logique, les sauts soudains ou les totaux de catégories qui ne correspondent pas à la saisonnalité et à la structure de canaux connues. Le rapport est actualisé annuellement, et si un événement significatif survient (par exemple, une évolution réglementaire majeure ou un changement de tarification brutal), une mise à jour intermédiaire est déclenchée et les hypothèses clés sont revérifiées via des appels de suivi. Juste avant la livraison, nous effectuons une dernière passe afin que les clients reçoivent la vision la plus actuelle disponible.
Estimation du marché allemand des médicaments OTC par Mordor Intelligence comparée à d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour les médicaments OTC en Allemagne, même lorsque le nom du sujet semble identique, car la frontière de ce qui compte comme OTC et le calendrier des mises à jour de prix ne sont pas traités de la même manière. Les écarts proviennent également du fait qu'un chiffre soit lié à la valeur de vente en pharmacie (sell-out) ou à la valeur de vente du fabricant (sell-in), ainsi que de la manière dont la croissance des pharmacies en ligne est traitée.
Un écart lié à l'actualisation apparaît souvent sur ce marché, car les ASP évoluent au gré du mix de conditionnements et des cycles promotionnels, et le calendrier de conversion des devises peut ensuite modifier la valeur en USD déclarée pour une année donnée. Le tableau reflète cet écart, où l'estimation est maintenue à jour grâce à des actualisations planifiées des hypothèses et à un calendrier de conversion EUR-USD cohérent, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,90 milliards USD (2026) | |
| Cabinet de conseil régional A | 9,11 milliards USD (2024) | Utilise une année de référence antérieure et applique souvent une définition large du commerce de détail en pharmacie/droguerie, ce qui peut sous-estimer la valeur des pharmacies en ligne agréées et les récentes hausses liées aux changements de statut OTC. |
| Revue professionnelle B | 7,80 milliards USD (2024) | S'appuie généralement sur un panier plus restreint centré sur les catégories principales de la pharmacie et peut exclure certaines classes d'automédication, ce qui réduit le total et peut également atténuer les effets de progression de l'ASP. |
Parmi les trois chiffres, les principaux facteurs sont l'alignement des années et ce qui est inclus en tant que médicament OTC selon le périmètre du régulateur allemand, suivis par la manière dont les évolutions d'ASP sont reportées. En maintenant des règles de périmètre explicites et en rattachant la construction de la valeur à des vérifications observables de la demande et des prix, nous obtenons une taille de marché plus facile à reproduire et à expliquer selon des étapes concrètes.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché allemand des médicaments OTC ?
Le marché s'élève à 9,90 milliards USD en 2026 et devrait atteindre 12,15 milliards USD d'ici 2031.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les produits OTC minceur et diététiques mènent la croissance avec un CAGR prévu de 8,78 % pour 2026-2031.
Comment le mandat d'ordonnance électronique a-t-il affecté la distribution ?
Les ordonnances électroniques obligatoires ont traité 730 millions de transactions d'ici avril 2025, propulsant la croissance des pharmacies en ligne à un CAGR de 12,40 %.
Pourquoi les switches Rx vers OTC sont-ils importants en Allemagne ?
Les procédures simplifiées du BfArM et la loi de 2025 sur la recherche médicale raccourcissent les délais d'approbation et maintiennent la réalisation des prix pour les produits ayant fait l'objet d'un switch.
Quel est le principal frein à l'expansion du marché OTC ?
Les lois allemandes strictes sur la publicité et le contrôle des prix restreignent la flexibilité promotionnelle et compriment les marges.
Dernière mise à jour de la page le:



