
Tamaño y Cuota del Mercado Alemán de Medicamentos sin Receta
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
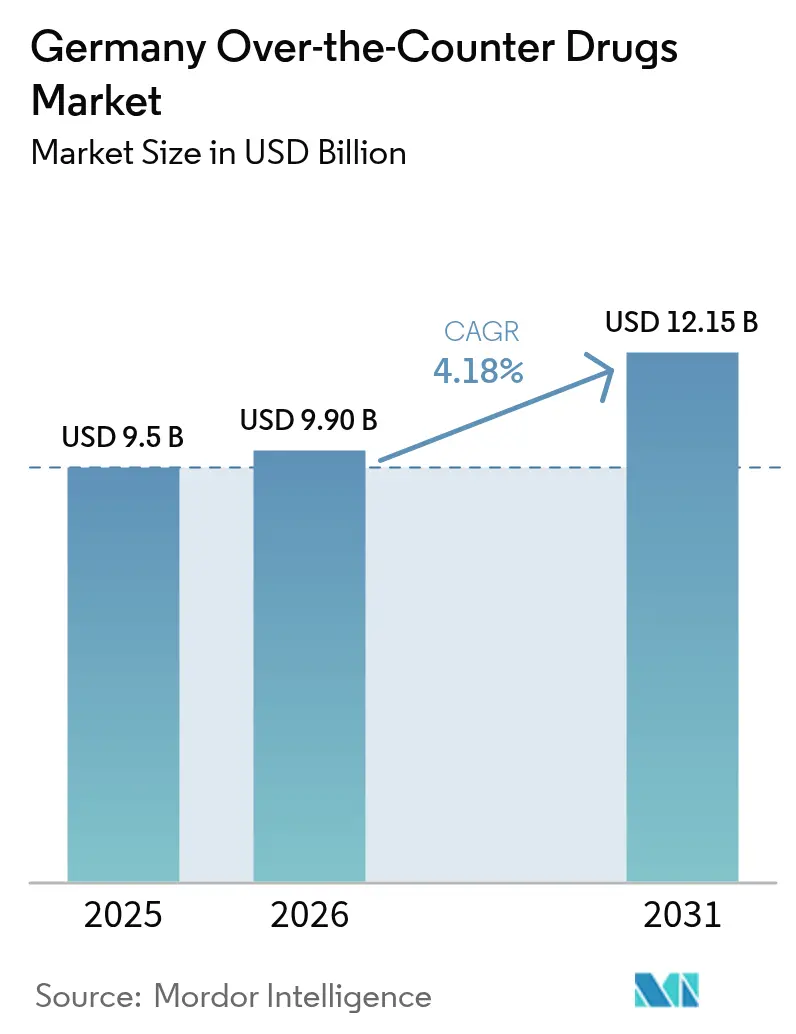
| Tamaño del mercado en el año base (2025) | 9.50 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Alemán de Medicamentos sin Receta por Mordor Intelligence
El tamaño del mercado alemán de medicamentos sin receta fue valorado en 9.500 millones de USD en 2025 y se estima que crecerá desde 9.900 millones de USD en 2026 hasta alcanzar 12.150 millones de USD en 2031, a una CAGR del 4,18% durante el período de pronóstico (2026-2031). La digitalización es el catalizador principal: las recetas electrónicas obligatorias introducidas en 2024 aceleraron el cumplimiento en línea, reforzaron los modelos de comercio minorista omnicanal y crearon nuevas fuentes de datos que mejoran la segmentación de productos. Junto con este cambio, una población que envejece rápidamente, con 17,3 millones de ciudadanos de 65 años o más, mantiene elevada la demanda de automedicación para el cuidado crónico.[1]Bundesministerium für Gesundheit, "E-Rezept: Elektronische Rezepte flächendeckend seit 2024," bundesgesundheitsministerium.deLos procedimientos simplificados de aprobación del BfArM para los cambios de medicamentos con receta a sin receta reducen el tiempo de comercialización de los principios activos bien establecidos, mientras que la educación sanitaria posterior a la pandemia eleva el consumo preventivo de un uso episódico a un hábito cotidiano. Los fabricantes se benefician de la Ley de Investigación Médica de 2025, que introduce acuerdos confidenciales de reembolso que recompensan la I+D realizada en Alemania y amortiguan las presiones sobre los precios. Sin embargo, 466 escaseces de productos registradas, los costes de serialización de la UE y el número más bajo de farmacias en cuatro décadas añaden fricción operativa y amenazan el acceso rural.[2]Bundesinstitut für Arzneimittel und Medizinprodukte, "Beschleunigte Zulassung traditioneller Arzneimittel," bfarm.de
Conclusiones Clave del Informe
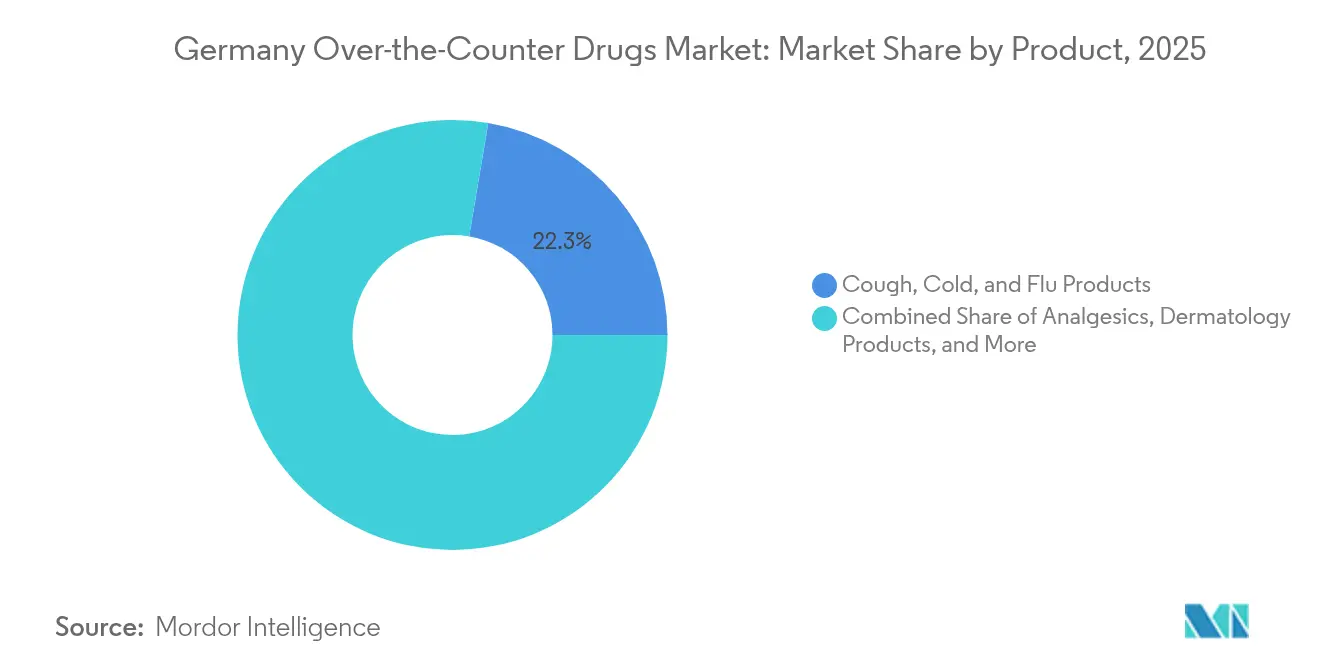
- Por categoría de producto, los productos para la Tos, el Resfriado y la Gripe lideraron con una cuota de ingresos del 22,34% en 2025; se proyecta que los Productos para la Pérdida de Peso/Dietéticos se expandirán a una CAGR del 8,78% hasta 2031.
- Por canal de distribución, las Farmacias Minoristas mantuvieron el 77,40% de la cuota del mercado alemán de medicamentos sin receta en 2025, mientras que las Farmacias en Línea registran el crecimiento más rápido con una CAGR del 12,40% hasta 2031.
- Por vía de administración, la administración Oral capturó el 70,10% de la cuota del tamaño del mercado alemán de medicamentos sin receta en 2025, mientras que la administración Nasal está proyectada para crecer a una CAGR del 7,08% entre 2026 y 2031.
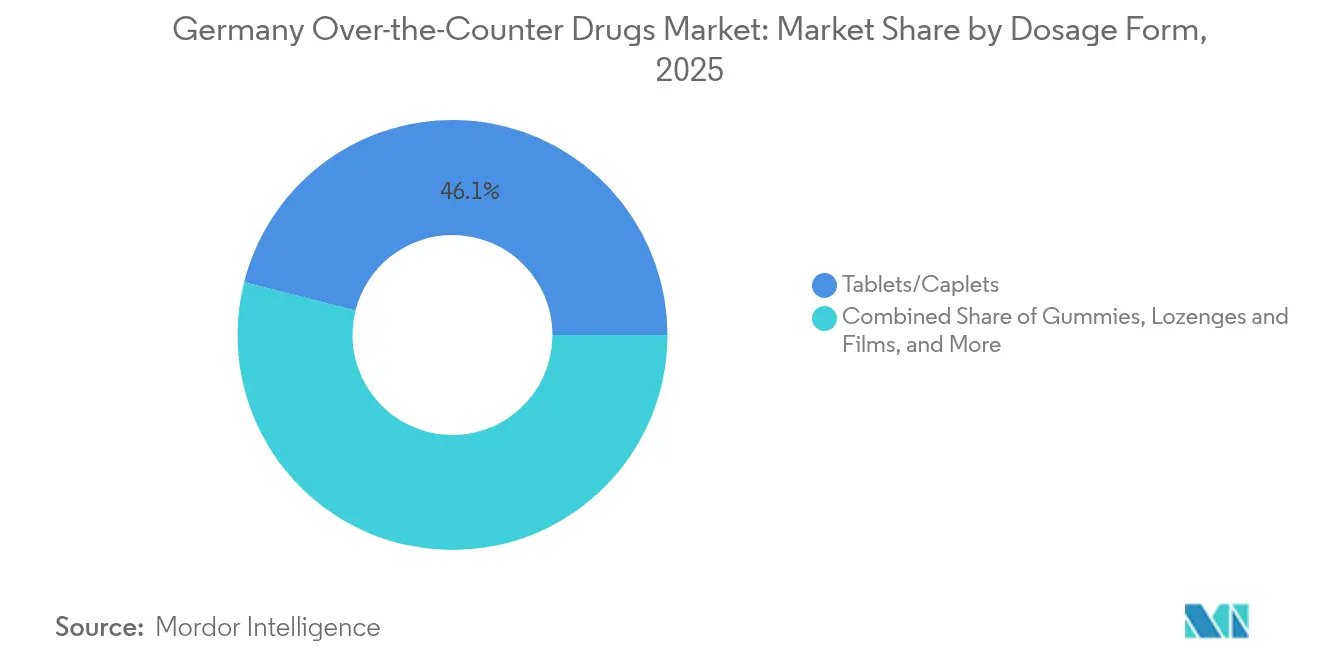
- Por forma farmacéutica, los Comprimidos y Cápsulas representaron el 46,05% de la cuota del tamaño del mercado alemán de medicamentos sin receta en 2025; se pronostica que los Líquidos y Jarabes crecerán a una CAGR del 8,28%.
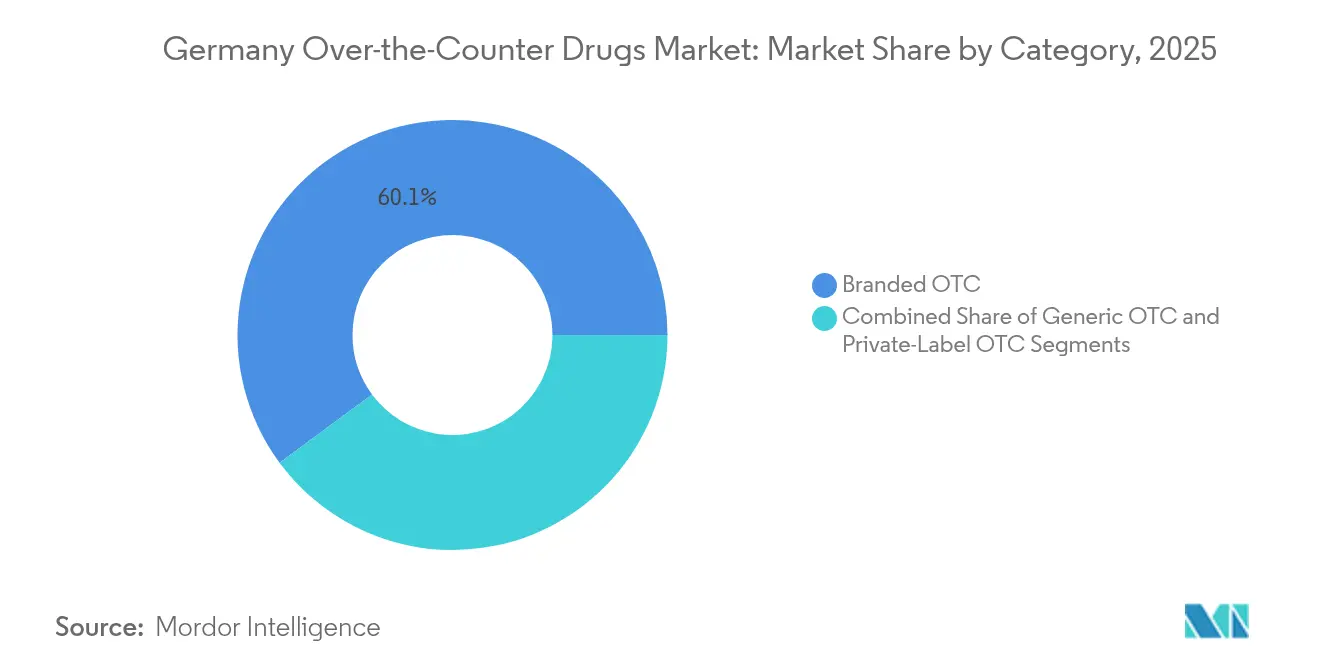
- Por categoría, los productos de Marca controlaban el 60,12% de la cuota en 2025, mientras que las opciones de Marca Propia avanzan a una CAGR del 7,98% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Alemán de Medicamentos sin Receta
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración continua del cambio de medicamentos con receta a sin receta | +0.8% | Nacional; armonizado en toda la UE | Mediano plazo (2-4 años) |
| Aumento de la automedicación y los niveles de educación sanitaria | +1.2% | Nacional; mayor en áreas metropolitanas | Largo plazo (≥ 4 años) |
| Envejecimiento de la población que impulsa la demanda de medicamentos sin receta para el cuidado crónico | +0.9% | Nacional; pronunciado en regiones rurales y orientales | Largo plazo (≥ 4 años) |
| Procedimientos favorables de la UE para principios activos bien establecidos | +0.5% | A nivel de la UE; Alemania como principal beneficiario | Mediano plazo (2-4 años) |
| Expansión de las e-farmacias y las e-recetas | +0.7% | Nacional; adopción temprana en ciudades con orientación tecnológica | Corto plazo (≤ 2 años) |
| Aumento de la demanda de alternativas naturales/herbales | +0.6% | Nacional; Baden-Württemberg lidera la producción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración Continua del Cambio de Medicamentos con Receta a sin Receta
Los protocolos simplificados del BfArM ahora reconocen 15 años de uso seguro en la UE para los medicamentos herbales tradicionales en lugar de los históricos 30, reduciendo los tiempos de aprobación casi a la mitad. La Ley de Investigación Médica de 2025 complementa esto al permitir negociaciones confidenciales de precios cuando los fabricantes realizan I+D sustancial en Alemania, preservando los márgenes incluso después de un cambio. La división Opella de Sanofi refleja el apetito de la industria al obtener la aprobación de la FDA para los ensayos de Cialis sin receta, subrayando la confianza global en los precedentes regulatorios alemanes. Una mayor disponibilidad de medicamentos sin receta genera evidencia del mundo real que respalda cambios posteriores, reforzando la reputación de Alemania como banco de pruebas de cambios en Europa. El ciclo virtuoso acelera la diversificación de ingresos y amplía la elección terapéutica para los consumidores en el mercado alemán de medicamentos sin receta.
Aumento de la Automedicación y los Niveles de Educación Sanitaria
Los registros electrónicos de pacientes pasaron a ser de exclusión voluntaria en enero de 2025, otorgando a los ciudadanos acceso digital uniforme a diagnósticos, laboratorios y datos de prescripción. La visibilidad de los datos de salud impulsa decisiones informadas sobre medicamentos sin receta y ha elevado la prevalencia de la automedicación al 40,2% de los adultos. Encuestas académicas muestran que el 47,2% de las mujeres y el 33,2% de los hombres utilizan medicamentos sin receta principalmente para la prevención en lugar del alivio agudo. El cambio conductual se traduce en ahorros anuales al sistema de 21.000 millones de EUR (24.000 millones de USD), lo que pone de relieve el interés de la política en la expansión de los medicamentos sin receta. El bajo gasto en atención preventiva, apenas el 3% del presupuesto sanitario, crea margen de crecimiento a medida que los aseguradores y empleadores patrocinan programas de autocuidado para reducir los costes futuros de atención crónica.
Envejecimiento de la Población que Impulsa la Demanda de Medicamentos sin Receta para el Cuidado Crónico
Uno de cada cuatro alemanes mayores practica la polifarmacia, combinando 3,7 medicamentos con receta con 1,4 medicamentos sin receta diariamente. Los analgésicos sin receta logran un 77,2% de éxito en el alivio del dolor en 12 semanas entre los adultos mayores, validando las vías sin prescripción. Dado que Alemania necesitará 1,9 millones de enfermeras para 2040, las modalidades sin receta alivian la presión sobre los profesionales y permiten el manejo domiciliario de la hipertensión, la diabetes y las afecciones cardiovasculares leves. Los fabricantes posicionan los suplementos para el cuidado crónico como infraestructura esencial, garantizando la continuidad de la atención tanto en zonas urbanas como en zonas rurales desatendidas.
Procedimientos Favorables de la UE para Principios Activos Bien Establecidos
La vía de uso bien establecido de la EMA ahora requiere únicamente datos bibliográficos de seguridad para moléculas con un historial de 10 años en la UE, reduciendo drásticamente la complejidad del expediente. Las empresas alemanas aprovechan esto para agilizar el lanzamiento de expectorantes herbales y antiinflamatorios tópicos que ya cuentan con sólidos registros de seguridad europeos. La armonización estandariza el etiquetado en todos los mercados, reduce los costes de duplicación y permite a las empresas escalar portafolios de medicamentos sin receta basados en evidencia en Alemania antes de expandirse regionalmente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión de Precios de Genéricos por Compras Basadas en Licitaciones | -0.70% | Global, particularmente pronunciado en mercados emergentes y sistemas de salud pública | Corto plazo (≤ 2 años) |
| Restricciones Globales de Gestión de Antibióticos para Uso Amplio | -0.50% | América del Norte y la UE lideran, expandiéndose globalmente a través de iniciativas de la OMS | Mediano plazo (2-4 años) |
| Escaso Retorno de la Inversión a Pesar de los Incentivos que Desincentivan la I+D | -0.40% | Industria farmacéutica global, concentrada en mercados desarrollados con altos costes de I+D | Largo plazo (≥ 4 años) |
| Modalidades no Antibióticas Emergentes (Fagos, CRISPR) | -0.30% | América del Norte y la UE en adopción temprana, expandiéndose a centros de investigación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Diagnóstico Erróneo y Abuso de Medicamentos sin Receta
Tras las preocupaciones de seguridad vinculadas al componente de celidonia de Iberogast, Bayer reformuló el producto y añadió advertencias obligatorias, lo que indica una mayor vigilancia poscomercialización. Las auditorías televisivas detectaron incumplimientos habituales de las divulgaciones obligatorias de riesgos, lo que impulsó nuevas directrices de cumplimiento y multas más elevadas. Las ventas de inhibidores de la bomba de protones (IBP) —2.870 millones de comprimidos vendidos en un período de 12 meses— pusieron al descubierto el uso no indicado en la ficha técnica, lo que llevó a establecer directrices que limitan la terapia a 8 semanas para el reflujo leve. En conjunto, una farmacovigilancia más estricta y las normas sobre publicidad elevan los costes de cumplimiento y ralentizan las estrategias de primero en el mercado dentro del mercado alemán de medicamentos sin receta.
Controles Estrictos de Precios/Publicidad en Alemania
La Heilmittelwerbegesetz y la Arzneimittelgesetz prohíben los anuncios comparativos para consumidores y dictan una redacción obligatoria, lo que limita el margen creativo. Los márgenes fijos de mayoristas y farmacias, más los descuentos estatutarios de los aseguradores de salud, comprimen la rentabilidad de los medicamentos sin receta. Las acciones civiles y los organismos autorreguladores hacen cumplir las normas, creando incertidumbre jurídica para las campañas agresivas. Los acuerdos confidenciales de reembolso previstos en la Ley de Investigación Médica de 2025 deberían proporcionar cierto alivio, pero solo para las empresas que se comprometan a realizar I+D en Alemania, lo que eleva la intensidad de capital para el desarrollo de la cartera de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Productos: El Auge de la Pérdida de Peso Desafía las Categorías Tradicionales
Los remedios para la Tos, el Resfriado y la Gripe retuvieron un 22,34% del tamaño del mercado alemán de medicamentos sin receta en 2025, aunque el crecimiento se está moderando a medida que los inviernos más suaves posteriores a la pandemia reducen la incidencia de síntomas. Los Productos para la Pérdida de Peso/Dietéticos encabezan el impulso del segmento con una CAGR del 8,78% hasta 2031, impulsados por la demanda de nutracéuticos que representa el 4,1% de las ventas globales de suplementos. Los Analgésicos mantienen su relevancia gracias al ibuprofeno enriquecido con cafeína, que logra una reducción del dolor del 50% en 2 horas para el 90% de los participantes del estudio. Las Vitaminas, Minerales y Suplementos capitalizan la conciencia inmunológica, mientras que las líneas de dermatología se benefician del enfoque en la salud cutánea del grupo de edad avanzada. Los nichos oftálmicos y de ayudas para dormir crecen de manera constante a medida que el tiempo frente a pantallas y el estrés aumentan la fatiga ocular y el insomnio.
El desempeño diversificado muestra cómo los consumidores alemanes se desplazan del alivio reactivo de síntomas hacia el bienestar preventivo. Los argumentos científicos sustentan las decisiones de compra; los adaptógenos herbales y las mezclas de nutrición deportiva tienen éxito solo cuando los expedientes clínicos respaldan las afirmaciones. Los fabricantes emplean ciclos de vida escalonados: comienzan con lanzamientos de marca de grado clínico y amplían hacia genéricos de precio competitivo una vez que se ha generado conciencia de marca. Este enfoque protege los márgenes al tiempo que amplía el acceso en todos los niveles de ingresos del mercado alemán de medicamentos sin receta.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Canal de Distribución: La Disrupción Digital Reconfigura el Panorama Farmacéutico
Las Farmacias Minoristas protegieron una cuota del 77,40% en 2025, sustentadas por los servicios de asesoramiento y el reembolso de los seguros para determinados medicamentos sin receta. Sin embargo, el número de farmacias cayó por debajo de 18.000, el nivel más bajo en 40 años, exponiendo las brechas en zonas rurales. Las Farmacias en Línea se están expandiendo a un ritmo del 12,40% y están en camino de reducir la disparidad entre canales a medida que la facilidad de las e-recetas fomenta la agrupación de cestas de compra. Las Farmacias Hospitalarias siguen siendo un nicho, principalmente para el suministro de necesidades de pacientes hospitalizados, mientras que los establecimientos de conveniencia y supermercados capturan compras impulsivas pero enfrentan limitaciones legales en la amplitud de referencias.
El mercado alemán de medicamentos sin receta orbita, por lo tanto, en torno a un núcleo omnicanal. El sistema de compra y recogida mantiene relevantes a las farmacias locales, mientras que las e-farmacias especializadas aprovechan los chatbots de inteligencia artificial para el triaje y la venta cruzada. Los debates regulatorios en torno a las e-recetas transfronterizas podrían ampliar la competencia si los sitios vecinos de la UE obtienen derechos de cumplimiento alemanes, aunque persisten los obstáculos de interoperabilidad técnica.
Por Forma Farmacéutica: La Innovación Impulsa la Evolución de los Formatos
Los Comprimidos y Cápsulas dominan con el 46,05% de la cuota del mercado alemán de medicamentos sin receta en 2025 debido a la producción rentable y la familiaridad con la dosificación. Los Líquidos y Jarabes, el formato de más rápido crecimiento con una CAGR del 8,28%, resuenan entre los grupos pediátricos y geriátricos que prefieren opciones sin necesidad de tragar. Las Gominolas y Masticables atraen a usuarios con problemas de cumplimiento mediante el enmascaramiento del sabor, mientras que los Aerosoles y Gotas aprovechan la administración dirigida, como los aerosoles nasales de xilometazolina que logran más del 90% de satisfacción del usuario.
El diseño centrado en el paciente es ahora un factor diferenciador. Los formuladores invierten en sabor, textura y envases para llevar, a fin de adaptarse a los estilos de vida activos. La innovación aún debe superar los estrictos controles alemanes de estabilidad y pureza, lo que puede ralentizar la entrada de empresas más pequeñas, pero preserva la confianza del consumidor en un mercado alemán de medicamentos sin receta competitivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vía de Administración: La Administración Dirigida Gana Impulso
Las vías Orales continuaron dominando con el 70,10% del tamaño del mercado alemán de medicamentos sin receta en 2025, aunque la administración Nasal registra la expansión más rápida con una CAGR del 7,08%, gracias a los descongestionantes de acción rápida y los aerosoles para alergias. Las formas Tópicas ocupan los espacios del dolor crónico y la dermatología; los datos clínicos muestran que el gel de diclofenaco proporciona un alivio significativo al 77,2% de los usuarios en 12 semanas. Las vías Rectal/Vaginal siguen siendo especializadas pero estables, para indicaciones de hemorroides y salud femenina.
Los patrones de demanda subrayan el apetito de los consumidores por una acción rápida y localizada. La innovación en dispositivos —bombas nasales dosificadas, tubos tópicos sin aire— mejora la precisión de la dosificación y la vida útil del producto. Estos avances sostienen las primas de precio y dificultan la comoditización en el mercado alemán de medicamentos sin receta.
Por Categoría: El Impulso de la Marca Propia Desafía la Dominación de las Marcas
Los productos de Marca aún controlan el 60,12% de la cuota, aunque las líneas de Marca Propia los superan a una CAGR del 7,98% a medida que los minoristas aprovechan los datos para dirigirse a segmentos conscientes del valor. Las ventas de salud al consumidor de STADA de 3.730 millones de EUR (4.310 millones de USD) demuestran que las estrategias de doble vía —marcas científicas premium junto a genéricos económicos— pueden prosperar. El cambio de marca es fluido; las listas de ingredientes transparentes y las afirmaciones clínicas comparables reducen las brechas de calidad percibida. Las alianzas de fabricación por contrato permiten a las multinacionales suministrar marcas de distribuidores, capturando volumen mientras defienden las referencias insignia.
El éxito de la marca propia impulsa a los jugadores de marca a renovar el envasado, ampliar la educación digital y asegurar modificaciones de formulación respaldadas por patentes. La tensión competitiva, por lo tanto, aumenta tanto el ritmo de innovación como el valor para el consumidor en el mercado alemán de medicamentos sin receta.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Alemania ancla la mayor base de consumo de medicamentos sin receta de la UE y es un pivote clave en la fabricación de fitofármacos. Baden-Württemberg alberga un denso cluster de especialistas en medicina herbal que exportan productos clínicamente validados a todo el mundo, reforzando la especialización regional y el empleo altamente cualificado. Las regiones orientales, sin embargo, enfrentan dificultades de acceso a la atención sanitaria a medida que la densidad de farmacias disminuye, lo que genera preocupación pública sobre el asesoramiento y el cumplimiento en materia de medicación. Los canales en línea compensan parcialmente la brecha, pero las limitaciones de ancho de banda y los datos demográficos de mayor edad ralentizan la adopción digital.
Los centros urbanos como Múnich y Berlín muestran un mayor gasto per cápita en medicamentos sin receta, influenciado por los niveles educativos y la renta disponible. Los estudios de precios en grandes ciudades revelan que los distritos más acaudalados pagan hasta un 15% más por referencias de medicamentos sin receta idénticas, lo que refleja la orientación hacia la marca y las primas de conveniencia. La infraestructura federal de salud electrónica tiene como objetivo reducir tales disparidades mediante la estandarización del acceso a datos y la habilitación del canje universal de e-recetas. Sin embargo, las diferencias en las políticas a nivel estatal y las normas de reembolso aún dan forma a las dinámicas locales.
La ubicación central de Alemania en Europa respalda la logística de exportación, con fabricantes que envían extractos herbales y productos de medicamentos sin receta terminados a los mercados vecinos en menos de 48 horas. El comercio transfronterizo está preparado para expandirse una vez que el Espacio Europeo de Datos de Salud permita la interoperabilidad de las e-recetas, aunque los problemas de ciberseguridad y soberanía de datos siguen sin resolverse. Los incentivos de la Ley de Investigación Médica alientan a los gobiernos regionales a atraer inversiones farmacéuticas, reforzando el estatus de Alemania como un bastión de medicamentos sin receta resiliente e impulsado por la innovación.
Panorama regulatorio
Los medicamentos OTC alemanes se rigen principalmente por la Arzneimittelgesetz (AMG), con el Instituto Federal de Medicamentos y Dispositivos Médicos (BfArM) operando como la autoridad federal clave para la autorización y el control de la seguridad. Los cambios de prescripción a OTC siguen una vía estructurada: los fabricantes inician el expediente de cambio, el BfArM evalúa la idoneidad para la automedicación y el Ministerio Federal de Salud (BMG) implementa los cambios mediante enmiendas a la Ordenanza de Prescripción (AMVV). La dispensación también está determinada por reglas de clasificación que separan los medicamentos exclusivos de farmacia (apothekenpflichtig) de los productos permitidos para su venta fuera de las farmacias (freiverkaeuflich) según la AMVerkRV.
El acceso al reembolso sigue una vía diferente a la de la autorización de comercialización. Bajo el sistema de seguro de salud estatutario (GKV), los medicamentos sin receta generalmente quedan excluidos a menos que estén incluidos en la OTC-UEbersicht del Comité Federal Conjunto (G-BA) como terapia estándar para enfermedades graves, pudiendo los fabricantes solicitar adiciones. El plazo de decisión del G-BA está definido en 90 días. Esta estructura de doble vía, con el BfArM para la autorización y el G-BA para la reembolsabilidad, influye en la estrategia de portafolio, la combinación de canales y los paquetes de evidencia para las marcas OTC que operan en Alemania.
Panorama Competitivo
La intensidad competitiva es moderada: las multinacionales, los especialistas regionales y las plataformas digitales compiten por la cuota sin que ningún actor eclipse el campo. Bayer está reorganizando su unidad de salud al consumidor para acelerar los candidatos de cambio y las líneas de salud intestinal, mientras que Sanofi avanza con una escisión de consumo de 20.000 millones de EUR para liberar eficiencia de capital.
La disrupción digital reconfigura el compromiso más que las innovaciones moleculares. DocMorris y Shop Apotheke despliegan servicios de telemedicina, modelos de suscripción de fidelización y recordatorios de adherencia basados en inteligencia artificial que profundizan la fidelización del cliente. Las empresas más pequeñas encuentran nichos en remedios herbales y novedades de forma farmacéutica, asociándose con fabricantes por contrato para lograr el cumplimiento de las Buenas Prácticas de Fabricación (BPF) sin grandes inversiones de capital. Las normas de serialización de la UE erigen barreras de costes que favorecen la escala; el sistema de verificación nacional de Alemania ya coordina datos de aproximadamente 100 fabricantes de medicamentos.
Los espacios en blanco de oportunidades se encuentran en alternativas naturales respaldadas por evidencia, plataformas de dosificación de precisión y dispositivos sin receta que se integran con dispositivos portátiles. Las alianzas estratégicas y el respaldo del capital privado —como la participación de Oakley Capital en WindStar Medical— ilustran cómo el capital confluye hacia plataformas de salud al consumidor escalables. A medida que la competencia pivota del éxito de una sola referencia al compromiso ecosistémico, el mercado alemán de medicamentos sin receta recompensa la agilidad, la fluidez regulatoria y la innovación en servicios basada en datos.
Líderes de la Industria Alemana de Medicamentos sin Receta
Bayer AG
Sanofi SA
Reckitt Benckiser Group PLC
Haleon Group of Companies
Kenvue Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más claro se encuentra en las categorías de autocuidado preventivo, donde la demanda medida se ha desplazado hacia las cestas de uso diario, especialmente vitaminas y minerales. BPI OTC-Daten 2026 señaló un aumento del 7,5% en las ventas en farmacia de vitaminas y minerales en 2025, mientras que las compras de productos para la tos y el resfriado disminuyeron en una temporada de otoño templada. Esta combinación respalda oportunidades para extensiones de línea respaldadas por evidencia, formulaciones premium e innovación de formato, como formatos orales convenientes y paquetes basados en regímenes, orientados a las compras impulsadas por la prevención en lugar del alivio episódico de síntomas.
La economía de los canales también está remodelando la forma en que las marcas llegan a los consumidores y cómo las farmacias defienden el valor. El informe de economía de farmacias de la Deutscher Apothekerverband (DAV) para 2025 indicó que los OTC representaron alrededor del 41% del volumen de las farmacias físicas, mientras que el canal en línea y por correo representó el 23,9% del volumen total de OTC. Esta combinación crea espacio para que los fabricantes construyan programas omnicanal de precios, contenido y adherencia en torno al cumplimiento habilitado por receta electrónica. Mientras las partes interesadas siguen la consolidación de las farmacias físicas, los servicios respaldados por farmacéuticos, el asesoramiento digital y la educación conforme a las normas alemanas de publicidad siguen siendo una vía viable para que las marcas y las etiquetas privadas compitan sin depender de amplias palancas promocionales.
Desarrollos recientes del sector
- Abril de 2026: Haleon lanzó la gama Centrum Biotic+ en Alemania, ampliando su portafolio de VMS hacia el posicionamiento en salud intestinal. El lanzamiento fortalece la diferenciación impulsada por la innovación en un segmento donde las compras preventivas y de uso diario están ganando prominencia en las cestas OTC alemanas.
- Noviembre de 2025: Bayer Consumer Health en Alemania y Austria reportó un hito de cero desabastecimiento para su portafolio OTC completo, respaldado por un modelo operativo de Propiedad Compartida Dinámica (DSO) y previsión asistida por IA. El enfoque en la fiabilidad del suministro aborda las preocupaciones persistentes sobre escasez y respalda la confianza de las farmacias y la disponibilidad en estantería en categorías OTC de alta rotación.
- Octubre de 2024: Merz Group fusionó WindStar Medical con Merz Lifecare mediante una estructura de holding conjunta para fortalecer el alcance OTC en la región DACH. La consolidación ajustó la alineación de portafolio y de salida al mercado en las líneas de salud del consumidor, apoyando una cobertura más amplia en la farmacia alemana y canales adyacentes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado alemán de medicamentos OTC se define como el valor anual (en dólares estadounidenses) de los medicamentos sin receta incluidos en el registro del BfArM y vendidos a través de farmacias minoristas, canales hospitalarios o farmacias en línea autorizadas.
Exclusiones de alcance: Los medicamentos exclusivamente de venta con receta, los remedios homeopáticos no autorizados y los dispositivos médicos quedan excluidos del tamaño del mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Productos para la Tos, el Resfriado y la Gripe
- Analgésicos
- Productos Dermatológicos
- Productos Gastrointestinales
- Vitaminas, Minerales y Suplementos (VMS)
- Productos para la Pérdida de Peso / Dietéticos
- Productos Oftálmicos
- Ayudas para Dormir
- Otros Tipos de Productos
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Tiendas de Conveniencia / Supermercados
- Por Forma Farmacéutica
- Comprimidos y Cápsulas
- Líquidos y Jarabes
- Gominolas y Masticables
- Aerosoles y Gotas
- Tópicos y Ungüentos
- Por Vía de Administración
- Oral
- Tópica
- Nasal
- Oftálmica
- Rectal / Vaginal
- Por Categoría
- Medicamentos sin Receta de Marca
- Marcas Propias / Marcas de Distribuidor
- Medicamentos sin Receta Genéricos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando las normas alemanas que determinan qué se puede vender como OTC y dónde se puede vender, ya que ese límite mueve el mercado más que cualquier tendencia individual. Revisamos referencias oficiales como publicaciones y registros del BfArM, series de salud y consumo de la Oficina Federal de Estadística (Destatis), y material público de organismos estatutarios de salud e instituciones farmacéuticas, lo que ayuda a mantener coherentes las definiciones y la estructura de canales.
Para cuantificar las señales de demanda y la dirección de los precios, también utilizamos fuentes públicas más amplias, como revistas revisadas por pares sobre automedicación y necesidades de salud demográficas, comunicados de aduanas y comercio cuando corresponde, y coberturas de prensa acreditadas sobre cambios de política, como la implementación de la receta electrónica. Los informes anuales de las empresas, las presentaciones a inversores y los anuncios minoristas de farmacias se utilizan para verificar la exposición por categoría y el calendario estacional de ventas (por ejemplo, los picos de resfriado y gripe y la temporada de alergias). Cuando es necesario, complementamos con suscripciones pagas centradas en datos financieros e inteligencia empresarial, patentes, y registros de importación y exportación a nivel de envío para verificar la huella del fabricante y la combinación de productos. Estos son ejemplos ilustrativos, y también se utilizaron muchas otras fuentes públicas y pagas para la recopilación, validación y aclaración de datos durante el proceso de investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar cómo se compra y se fija realmente el precio de la demanda OTC en los canales de farmacia, en línea y adyacentes, y luego para poner a prueba los supuestos obtenidos de la investigación documental que no capturan la ejecución comercial diaria. Hablamos con una variedad de fabricantes, distribuidores, participantes del comercio farmacéutico y profesionales de la salud para validar el comportamiento de cambio de producto, la intensidad promocional y la forma en que el tamaño de los envases y las declaraciones influyen en el movimiento del precio de venta promedio (ASP) a lo largo del tiempo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 17% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 20% | Gerentes: 44% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construye principalmente mediante un enfoque de arriba hacia abajo, en el que las bolsas de valor del canal farmacia se reconstruyen a partir de señales de consumo por categoría y comportamiento de precios, y luego los totales se ajustan para coincidir con el límite OTC definido para Alemania. Corroboramos esos totales con verificaciones selectivas de abajo hacia arriba, como la suma de una muestra de ingresos de proveedores y marcas, validando después con verificaciones de canal sobre rangos de volumen y ASP.
El modelo utiliza insumos prácticos que mueven el mercado de manera predecible, incluida la actividad de cambio de receta a OTC y el momento de la reclasificación, los cambios en la participación de los canales de farmacia y en línea autorizados, los patrones estacionales de incidencia (resfriado y gripe, alergias), las necesidades de autocuidado relacionadas con el envejecimiento de la población, y la progresión del ASP impulsada por la combinación de envases, los ciclos promocionales y la transferencia de la inflación. Cuando falta un dato de abajo hacia arriba para una categoría de nicho, no forzamos la precisión, y cerramos la brecha utilizando volúmenes proxy de clases OTC similares y corredores de precios validados mediante entrevistas.
Para el pronóstico, se aplica un análisis de escenarios alrededor de un caso central, ya que la política y el comportamiento del consumidor pueden cambiar rápidamente en las categorías OTC. Las trayectorias de crecimiento se ajustan luego utilizando el consenso de expertos sobre el impulso de la categoría a corto plazo, el cambio esperado en la combinación de canales y una evolución realista del ASP, en lugar de asumir una curva de precios plana durante todo el periodo.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones cruzadas para no depender de un único conjunto de datos o un único punto de vista. Comparamos los resultados del modelo con señales independientes, como los cambios en la huella de farmacias, los patrones de utilización de la salud pública y la dirección observable de precios y promociones, y luego cualquier variación importante se revisa volviendo a los supuestos subyacentes.
Antes de la aprobación final, el trabajo es revisado por otro analista que busca rupturas lógicas, saltos repentinos o totales de categoría que no se ajusten a la estacionalidad conocida y a la estructura de canales. El informe se actualiza anualmente, y si ocurre un evento material (por ejemplo, un cambio regulatorio importante o un cambio abrupto de precios), se activa una actualización provisional y los supuestos clave se vuelven a verificar mediante llamadas de seguimiento. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actual disponible.
Estimación del mercado alemán de medicamentos OTC de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes tamaños de mercado para los medicamentos OTC en Alemania, incluso cuando el nombre del tema parece el mismo, porque el límite de lo que se considera OTC y el momento de las actualizaciones de precios no se manejan de la misma manera. Las diferencias también provienen de si una cifra está vinculada al valor de venta al público en farmacia o al valor de venta del fabricante, y de cómo se trata el crecimiento de las farmacias en línea.
Una brecha impulsada por la actualización aparece con frecuencia en este mercado porque los ASP se mueven a través de la combinación de envases y los ciclos promocionales, y luego el momento de la conversión de moneda puede modificar el valor en USD reportado en un año determinado. La tabla refleja esa dispersión, donde la estimación se mantiene actualizada mediante actualizaciones programadas de supuestos y un momento de conversión de EUR a USD consistente, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,90 mil millones de USD (2026) | |
| Consultora Regional A | 9,11 mil millones de USD (2024) | Utiliza un año base anterior y a menudo aplica una definición amplia de droguería minorista que puede subestimar el valor de las farmacias en línea autorizadas y los recientes aumentos por cambios de receta a OTC. |
| Revista Sectorial B | 7,80 mil millones de USD (2024) | Generalmente se basa en una cesta más estrecha centrada en categorías centrales de farmacia y puede excluir determinadas clases de autocuidado, lo que reduce el total y también puede atenuar los efectos de la progresión del ASP. |
Entre las tres cifras, los mayores factores determinantes son la alineación del año y lo que se incluye como medicamento OTC según el límite del regulador alemán, seguido de cómo se traspasan los cambios de ASP. Al mantener explícitas las reglas de alcance y vincular la construcción del valor a comprobaciones observables de demanda y precios, obtenemos un tamaño de mercado más fácil de replicar y explicar mediante pasos prácticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado alemán de medicamentos sin receta?
El mercado se sitúa en 9.900 millones de USD en 2026 y se proyecta que alcanzará los 12.150 millones de USD en 2031.
¿Qué categoría de producto está creciendo más rápido?
Los productos sin receta para la pérdida de peso y dietéticos lideran el crecimiento con una CAGR prevista del 8,78% para 2026-2031.
¿Cómo ha afectado el mandato de e-recetas a la distribución?
Las e-recetas obligatorias procesaron 730 millones de transacciones hasta abril de 2025, impulsando el crecimiento de las farmacias en línea a una CAGR del 12,40%.
¿Por qué son importantes los cambios de medicamentos con receta a sin receta en Alemania?
Los procedimientos simplificados del BfArM y la Ley de Investigación Médica de 2025 acortan los plazos de aprobación y sostienen la realización de precios para los productos que han cambiado de categoría.
¿Cuál es la principal restricción a la expansión del mercado de medicamentos sin receta?
Las estrictas leyes alemanas de publicidad y control de precios restringen la flexibilidad promocional y comprimen los márgenes.
Última actualización de la página el:



