
Tamanho e Participação do Mercado Alemão de Medicamentos Sem Receita Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
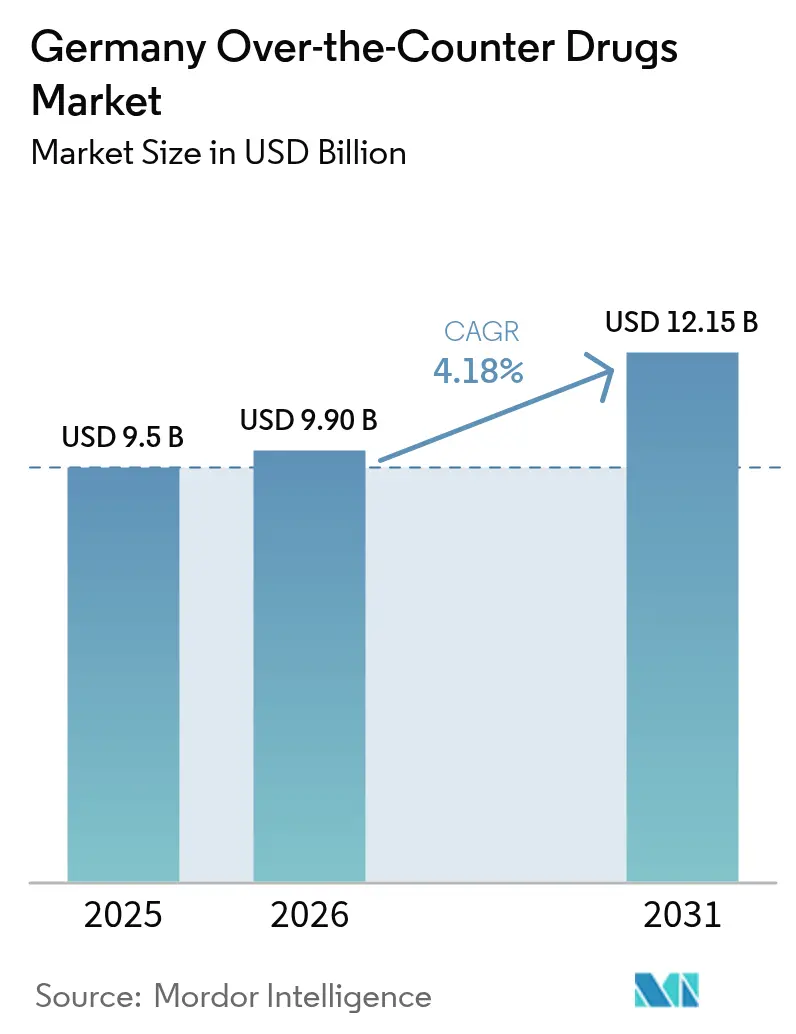
| Tamanho do mercado no ano base (2025) | 9.50 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
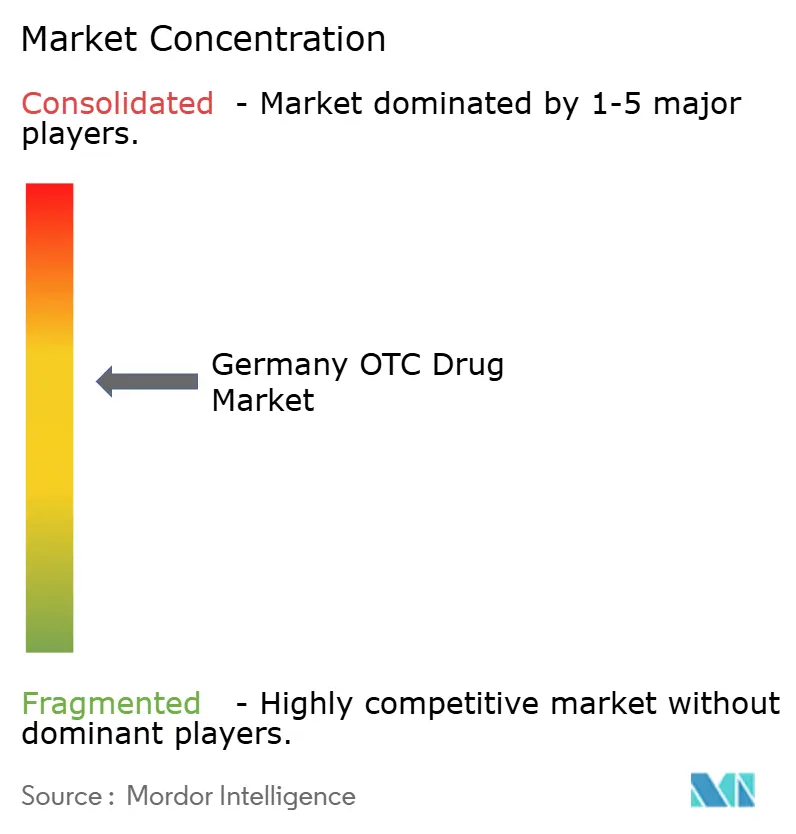
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Alemão de Medicamentos Sem Receita Médica por Mordor Intelligence
O tamanho do mercado alemão de medicamentos OTC foi avaliado em USD 9,50 bilhões em 2025 e estima-se que cresça de USD 9,90 bilhões em 2026 para atingir USD 12,15 bilhões até 2031, a um CAGR de 4,18% durante o período de previsão (2026-2031). A digitalização é o principal catalisador: as receitas eletrônicas obrigatórias introduzidas em 2024 aceleraram o cumprimento on-line, fortaleceram os modelos de varejo omnicanal e criaram novos fluxos de dados que aprimoram o direcionamento de produtos. Paralelamente a essa mudança, uma população que envelhece rapidamente, com 17,3 milhões de cidadãos com 65 anos ou mais, mantém alta a demanda por automedicação em cuidados crônicos.[1]Bundesministerium für Gesundheit, "E-Rezept: Elektronische Rezepte flächendeckend seit 2024," bundesgesundheitsministerium.deOs procedimentos simplificados de aprovação do BfArM para conversões de medicamentos sujeitos a receita médica para medicamentos sem receita médica reduzem o tempo de entrada no mercado para princípios ativos bem estabelecidos, enquanto a maior literacia em saúde no período pós-pandemia eleva o consumo preventivo do uso episódico para o hábito cotidiano. Os fabricantes beneficiam-se da Lei de Pesquisa Médica de 2025, que introduz acordos confidenciais de reembolso que recompensam a I&D realizada na Alemanha e amortecem as pressões sobre os preços. No entanto, 466 escassezes de produtos listadas, os custos de serialização da UE e o menor número de farmácias em quatro décadas acrescentam fricção operacional e ameaçam o acesso em zonas rurais.[2]Bundesinstitut für Arzneimittel und Medizinprodukte, "Beschleunigte Zulassung traditioneller Arzneimittel," bfarm.de
Principais Conclusões do Relatório
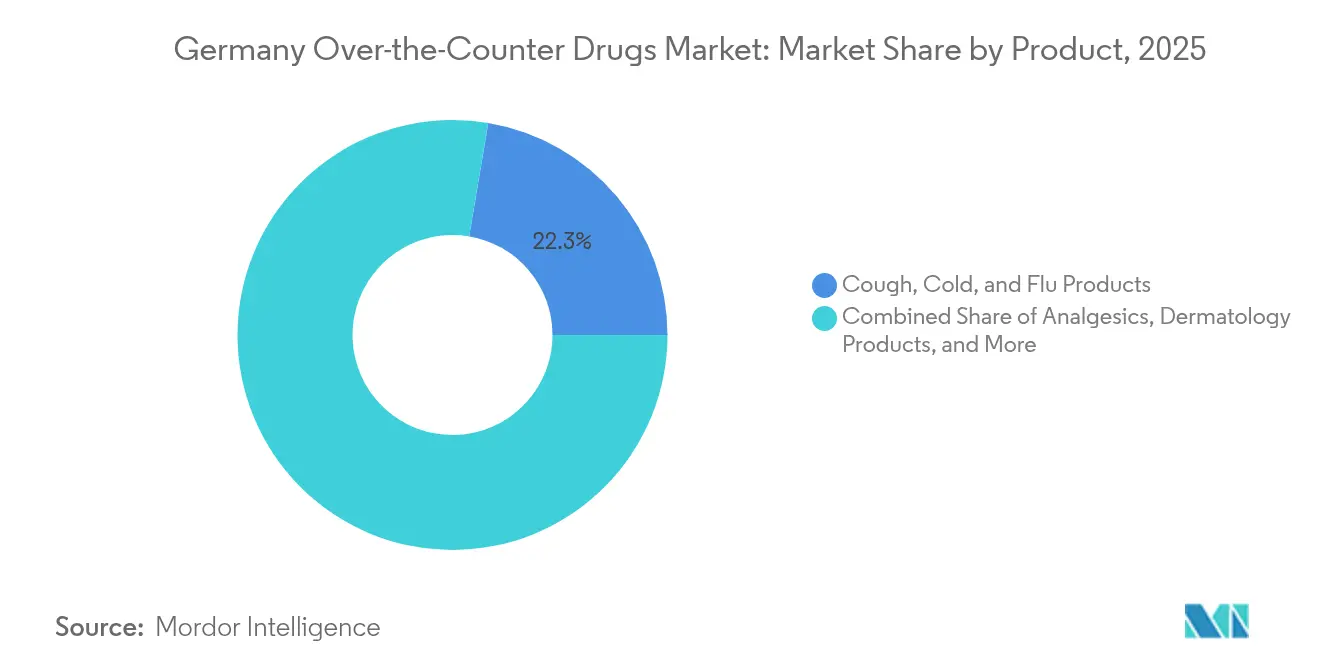
- Por categoria de produto, Tosse, Resfriado & Gripe liderou com 22,34% de participação na receita em 2025; Produtos para Perda de Peso/Dietéticos deverão expandir-se a um CAGR de 8,78% até 2031.
- Por canal de distribuição, as Farmácias de Varejo detinham 77,40% da participação no mercado alemão de medicamentos OTC em 2025, enquanto as Farmácias On-line registram o crescimento mais rápido, com um CAGR de 12,40% até 2031.
- Por via de administração, a administração Oral capturou 70,10% da participação no tamanho do mercado alemão de medicamentos OTC em 2025, enquanto a administração Nasal deverá crescer a um CAGR de 7,08% entre 2026-2031.
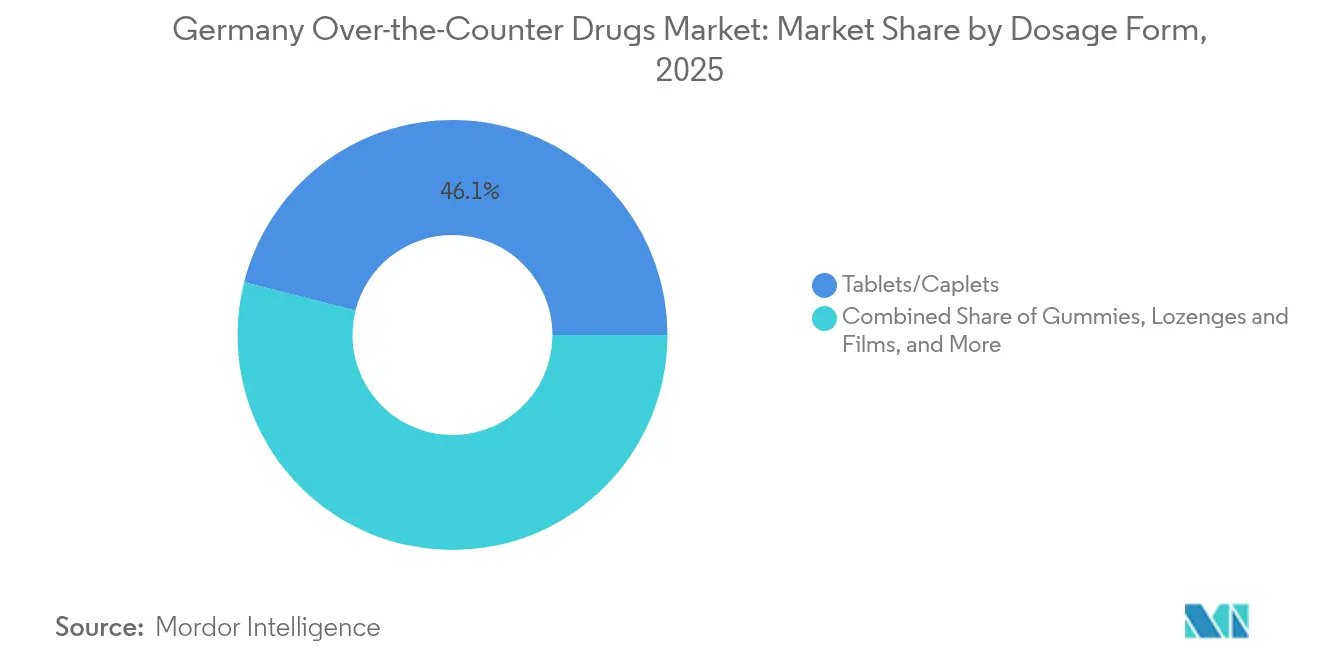
- Por forma farmacêutica, os Comprimidos & Cápsulas representaram 46,05% da participação no tamanho do mercado alemão de medicamentos OTC em 2025; Líquidos & Xaropes têm previsão de crescer a um CAGR de 8,28%.
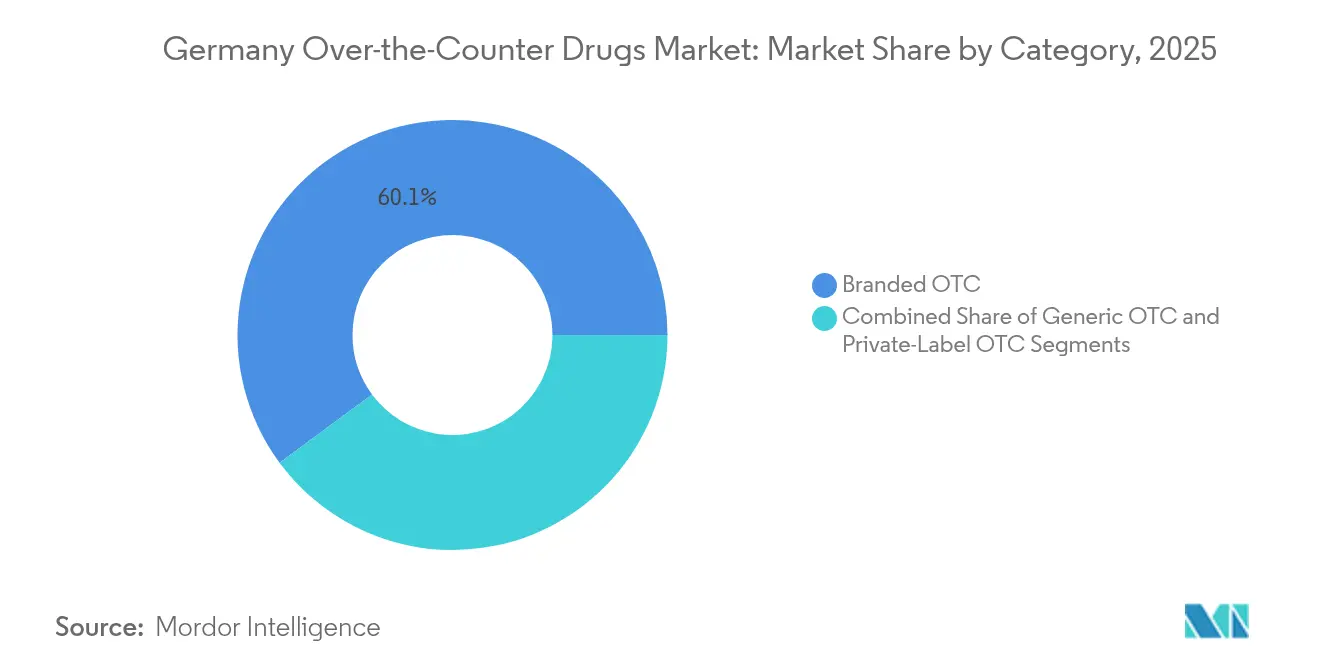
- Por categoria, os produtos de Marca comandavam 60,12% de participação em 2025, enquanto as opções de marca própria avançam a um CAGR de 7,98% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Alemão de Medicamentos Sem Receita Médica
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aceleração contínua da conversão de medicamentos sujeitos a receita para sem receita médica | +0.8% | Nacional; harmonizado em toda a UE | Médio prazo (2-4 anos) |
| Aumento da automedicação e dos níveis de literacia em saúde | +1.2% | Nacional; mais elevado nas áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Envelhecimento da população impulsionando a demanda por OTC em cuidados crônicos | +0.9% | Nacional; pronunciado nas regiões rurais e orientais | Longo prazo (≥ 4 anos) |
| Procedimentos favoráveis da UE para princípios ativos bem estabelecidos | +0.5% | Em toda a UE; Alemanha como principal beneficiária | Médio prazo (2-4 anos) |
| Expansão das e-farmácias e das e-receitas | +0.7% | Nacional; adoção precoce em cidades de vanguarda tecnológica | Curto prazo (≤ 2 anos) |
| Aumento da demanda por alternativas naturais/à base de plantas | +0.6% | Nacional; Baden-Württemberg lidera a produção | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração Contínua da Conversão de Medicamentos Sujeitos a Receita Médica para Sem Receita Médica
Os protocolos simplificados do BfArM reconhecem agora 15 anos de uso seguro na UE para medicamentos fitoterápicos tradicionais, em vez dos históricos 30 anos, reduzindo os prazos de aprovação em quase metade. A Lei de Pesquisa Médica de 2025 complementa este facto ao permitir negociações confidenciais de preços quando os fabricantes realizam I&D relevante na Alemanha, preservando as margens mesmo após uma conversão. A divisão Opella da Sanofi espelha o apetite da indústria ao obter aprovação da FDA para ensaios de Cialis OTC, sublinhando a confiança global nos precedentes regulatórios alemães. A maior disponibilidade OTC gera então evidências do mundo real que suportam conversões subsequentes, reforçando a reputação da Alemanha como campo de testes de conversão da Europa. O ciclo virtuoso acelera a diversificação de receitas e expande a escolha terapêutica para os consumidores em todo o mercado alemão de medicamentos OTC.
Aumento da Automedicação e dos Níveis de Literacia em Saúde
Os registos eletrônicos de saúde dos pacientes tornaram-se de adesão voluntária por exclusão em janeiro de 2025, proporcionando aos cidadãos acesso digital uniforme a diagnósticos, análises laboratoriais e dados de prescrição. A visibilidade dos dados de saúde alimenta decisões informadas sobre OTC e elevou a prevalência da automedicação para 40,2% dos adultos. Inquéritos académicos mostram que 47,2% das mulheres e 33,2% dos homens utilizam medicamentos OTC principalmente para prevenção, em vez de alívio agudo. A mudança comportamental traduz-se em poupanças anuais no sistema de EUR 21 bilhões (USD 24 bilhões), evidenciando o interesse político na expansão dos OTC. A baixa despesa com cuidados preventivos, apenas 3% do orçamento de saúde, cria espaço para o crescimento à medida que seguradoras e empregadores patrocinam programas de autocuidado para reduzir futuros custos com cuidados crônicos.
Envelhecimento da População a Impulsionar a Demanda por OTC em Cuidados Crônicos
Um em cada quatro alemães mais velhos pratica polifarmácia, combinando 3,7 medicamentos sujeitos a receita médica com 1,4 medicamentos OTC por dia. Os analgésicos OTC alcançam 77,2% de sucesso no alívio da dor em 12 semanas entre os idosos, validando as vias não prescritas. Como a Alemanha precisará de 1,9 milhões de enfermeiros até 2040, as modalidades OTC aliviam a pressão sobre os profissionais e permitem a gestão domiciliar da hipertensão, diabetes e condições cardiovasculares leves. Os fabricantes posicionam os suplementos para cuidados crônicos como infraestrutura essencial, garantindo a continuidade dos cuidados tanto em zonas urbanas como em zonas rurais carenciadas.
Procedimentos Favoráveis da UE para Princípios Ativos Bem Estabelecidos
A via de uso bem estabelecido da EMA exige agora apenas dados bibliográficos de segurança para moléculas com um historial de 10 anos na UE, reduzindo drasticamente a complexidade do dossier. As empresas alemãs aproveitam este facto para acelerar o lançamento de expectorantes à base de plantas e anti-inflamatórios tópicos que já possuem registos de segurança europeus sólidos. O alinhamento harmoniza a rotulagem entre mercados, reduz custos de duplicação e permite que as empresas expandam portfólios OTC baseados em evidências na Alemanha antes de se expandirem regionalmente.
Análise do Impacto dos Fatores de Contenção*
| Fator de Contenção | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Erosão de Preços Genéricos por Aquisição Baseada em Concurso | -0.70% | Global, particularmente pronunciado em mercados emergentes e sistemas de saúde públicos | Curto prazo (≤ 2 anos) |
| Restrições Globais de Gestão de Antibióticos ao Uso Alargado | -0.50% | América do Norte e UE liderando, expandindo globalmente através de iniciativas da OMS | Médio prazo (2-4 anos) |
| Baixo Retorno sobre o Investimento Apesar dos Incentivos a Deter a I&D | -0.40% | Setor farmacêutico global, concentrado em mercados desenvolvidos com elevados custos de I&D | Longo prazo (≥ 4 anos) |
| Modalidades Não Antibióticas Emergentes (Fago, CRISPR) | -0.30% | Adoção precoce na América do Norte e UE, expandindo para centros de investigação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Diagnóstico Incorreto e Abuso de Medicamentos OTC
Após preocupações de segurança relacionadas com o componente Schöllkraut do Iberogast, a Bayer reformulou o produto e adicionou avisos obrigatórios, sinalizando uma vigilância pós-comercialização mais rigorosa. Auditorias televisivas detetaram infrações comuns às divulgações obrigatórias de risco, levando a novas orientações de fiscalização e multas mais elevadas. As vendas de inibidores da bomba de protões — 2,87 bilhões de comprimidos vendidos numa janela de 12 meses — expuseram o uso não aprovado na bula, levando a diretrizes que limitam a terapia a 8 semanas para refluxo leve. Em conjunto, a farmacovigilância mais rigorosa e as regras de publicidade aumentam os custos de conformidade e abrandam as estratégias de entrada antecipada no mercado alemão de medicamentos OTC.
Controlos Rigorosos de Preços/Publicidade na Alemanha
A Heilmittelwerbegesetz e a Arzneimittelgesetz proíbem anúncios comparativos ao consumidor e ditam redações obrigatórias, limitando a margem de manobra criativa. As margens fixas de grossistas e farmácias, juntamente com os descontos estatutários das seguradoras de saúde, comprimem a rentabilidade dos OTC. As ações cíveis e os organismos de autorregulação aplicam as regras, criando incerteza jurídica para campanhas agressivas. Os acordos confidenciais de reembolso ao abrigo da Lei de Pesquisa Médica de 2025 deverão proporcionar algum alívio, mas apenas para as empresas que se comprometam com a I&D baseada na Alemanha, aumentando a intensidade de capital para o desenvolvimento do pipeline.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Produtos: O Crescimento dos Produtos para Perda de Peso Desafia as Categorias Tradicionais
Os remédios para Tosse, Resfriado & Gripe mantiveram 22,34% do tamanho do mercado alemão de medicamentos OTC em 2025, embora o crescimento esteja a abrandar à medida que os invernos pós-pandemia mais amenos reduzem a incidência de sintomas. Os Produtos para Perda de Peso/Dietéticos lideram o dinamismo do segmento com um CAGR de 8,78% até 2031, impulsionados pela demanda de nutracêuticos que representa 4,1% das vendas globais de suplementos. Os Analgésicos mantêm relevância graças ao ibuprofeno enriquecido com cafeína que proporciona 50% de redução da dor em 2 horas para 90% dos participantes do estudo. As Vitaminas, Minerais e Suplementos capitalizam a consciencialização imunológica, enquanto as linhas de dermatologia beneficiam do foco da coorte envelhecida na saúde da pele. Os nichos de produtos oftálmicos e auxiliares do sono crescem de forma constante à medida que o tempo de ecrã e o stress aumentam a fadiga ocular e a insónia.
O desempenho diversificado mostra como os consumidores alemães transitam do alívio reativo de sintomas para o bem-estar preventivo. Os argumentos científicos sustentam as compras; os adaptógenos à base de plantas e as combinações de nutrição desportiva só têm sucesso quando os dossiers clínicos fundamentam as alegações. Os fabricantes empregam ciclos de vida faseados: começam com lançamentos de marca de grau clínico e estendem-se para genéricos de preço acessível uma vez criada a notoriedade. Esta abordagem protege as margens enquanto expande o acesso a diferentes níveis de rendimento no mercado alemão de medicamentos OTC.


Por Canal de Distribuição: A Perturbação Digital Reformula a Paisagem das Farmácias
As Farmácias de Varejo salvaguardaram uma participação de 77,40% em 2025, sustentadas pelos serviços de aconselhamento e pelo reembolso por parte das seguradoras para determinados OTC. O número de farmácias, no entanto, caiu abaixo das 18.000, o valor mais baixo em 40 anos, expondo lacunas nas zonas rurais. As Farmácias On-line crescem a um ritmo composto de 12,40% e estão prontas para reduzir a disparidade entre canais à medida que a facilidade das e-receitas incentiva a combinação de produtos no carrinho. As Farmácias Hospitalares permanecem um nicho, abastecendo principalmente necessidades de internamento, enquanto os estabelecimentos de Conveniência/Supermercados capturam compras por impulso, mas enfrentam limitações legais na amplitude do sortimento.
O mercado alemão de medicamentos OTC orbita, portanto, em torno de um núcleo omnicanal. O clique e levantamento mantém as farmácias locais relevantes, enquanto as e-farmácias puras aproveitam chatbots de inteligência artificial para triagem e venda cruzada. Os debates regulatórios em torno das e-receitas transfronteiriças poderiam ampliar a concorrência se os sites de países vizinhos da UE obtiverem direitos de cumprimento alemão, embora persistam obstáculos de interoperabilidade técnica.
Por Forma Farmacêutica: A Inovação Impulsiona a Evolução dos Formatos
Os Comprimidos & Cápsulas dominam com 46,05% da participação no mercado alemão de medicamentos OTC em 2025, devido à produção eficiente em termos de custos e à familiaridade com a dosagem. Os Líquidos & Xaropes, o formato de crescimento mais rápido com um CAGR de 8,28%, têm apelo junto de grupos pediátricos e geriátricos que preferem opções sem necessidade de deglutição. As Gomas & Pastilhas Mastigáveis atraem utilizadores com dificuldades de adesão através do mascaramento de sabores, enquanto os Sprays & Gotas aproveitam a administração direcionada, como os sprays nasais de xilometazolina que alcançam mais de 90% de satisfação dos utilizadores.
O design centrado no paciente é agora um diferenciador. Os formuladores investem no sabor, textura e embalagens para consumo em movimento, de forma a alinhar com os estilos de vida agitados. A inovação ainda tem de atravessar os rigorosos testes de estabilidade e pureza alemães, que podem abrandar a entrada para empresas mais pequenas, mas preservam a confiança dos consumidores num mercado alemão de medicamentos OTC competitivo.
Por Via de Administração: A Administração Direcionada Ganha Impulso
As vias Orais continuaram a dominar com 70,10% do tamanho do mercado alemão de medicamentos OTC em 2025, mas a administração Nasal regista a expansão mais rápida com um CAGR de 7,08% graças aos descongestionantes de início rápido e sprays para alergias. Os formatos Tópicos ocupam os espaços de dor crónica e dermatologia; dados clínicos mostram que o gel de diclofenaco proporciona alívio significativo a 77,2% dos utilizadores em 12 semanas. As vias Retal/Vaginal permanecem especializadas mas estáveis, servindo indicações de hemorroidas e de saúde feminina.
Os padrões de demanda sublinham o apetite dos consumidores por ação rápida e localizada. A inovação em dispositivos — bombas nasais doseadoras, tubos tópicos sem ar — melhora a precisão da dosagem e o prazo de validade do produto. Estes avanços sustentam prémios de preço e impedem a comoditização no mercado alemão de medicamentos OTC.
Por Categoria: O Impulso das Marcas Próprias Desafia a Dominância das Marcas
Os produtos de Marca ainda controlam 60,12% da participação, mas as linhas de marca própria estão a superar com um CAGR de 7,98% à medida que os retalhistas aproveitam os dados para atingir segmentos conscientes do valor. As vendas de saúde ao consumidor de EUR 3,73 bilhões (USD 4,31 bilhões) da STADA provam que as estratégias de dupla via — marcas científicas premium ao lado de genéricos económicos — podem prosperar. A mudança de marca é fluida; as listas de ingredientes transparentes e as alegações clínicas comparáveis reduzem as diferenças de qualidade percebidas. As alianças de fabricação por contrato permitem que as multinacionais abasteçam as marcas dos retalhistas, capturando volume enquanto defendem os principais produtos.
O sucesso das marcas próprias impulsiona os players de marca a renovar as embalagens, expandir a educação digital e garantir ajustes de formulação protegidos por patente. A tensão competitiva, portanto, aumenta tanto o ritmo de inovação como o valor para o consumidor em todo o mercado alemão de medicamentos OTC.
Análise Geográfica
A Alemanha ancora a maior base de consumo OTC da UE e é um hub de fabricação de fitofarmacêuticos fundamental. Baden-Württemberg acolhe um denso cluster de especialistas em medicina à base de plantas que exportam produtos clinicamente validados para todo o mundo, reforçando a especialização regional e o emprego altamente qualificado. As regiões orientais, no entanto, enfrentam obstáculos no acesso aos cuidados de saúde à medida que a densidade de farmácias diminui, suscitando preocupações públicas sobre o aconselhamento e a adesão à medicação. Os canais on-line compensam parcialmente a lacuna, mas as limitações de largura de banda e os dados demográficos mais velhos abrandam a adoção digital.
Centros urbanos como Munique e Berlim apresentam uma despesa per capita em OTC mais elevada, influenciada pelos níveis de educação e rendimento disponível. Estudos de preços em grandes cidades revelam que os distritos mais ricos pagam até 15% mais pelos mesmos produtos OTC, refletindo a orientação para a marca e os prémios de conveniência. A infraestrutura federal de e-saúde visa reduzir tais disparidades ao padronizar o acesso aos dados e permitir o resgate universal de e-receitas. No entanto, as diferenças de política a nível dos estados federados e as regras de reembolso ainda moldam as dinâmicas locais.
A localização central da Alemanha na Europa apoia a logística de exportação, com fabricantes que enviam extratos à base de plantas e produtos OTC acabados para mercados vizinhos em 48 horas. O comércio transfronteiriço está prestes a expandir-se uma vez que o Espaço Europeu de Dados de Saúde permita a interoperabilidade de e-receitas, embora as questões de cibersegurança e soberania de dados permaneçam por resolver. Os incentivos ao abrigo da Lei de Pesquisa Médica encorajam os governos regionais a atrair investimentos farmacêuticos, reforçando o estatuto da Alemanha como um bastião OTC resiliente e orientado para a inovação.
Panorama regulatório
Os medicamentos OTC alemães são regidos principalmente pela Arzneimittelgesetz (AMG), com o Instituto Federal de Medicamentos e Dispositivos Médicos (BfArM) atuando como a principal autoridade federal para licenciamento e monitoramento de segurança. As mudanças de prescrição para OTC seguem um caminho estruturado: os fabricantes iniciam o dossiê de mudança, o BfArM avalia a adequação para automedicação, e o Ministério Federal da Saúde (BMG) implementa as mudanças por meio de emendas à Ordenanza de Prescrição (AMVV). A dispensação também é moldada por regras de classificação que separam os medicamentos exclusivos de farmácia (apothekenpflichtig) dos produtos permitidos para venda fora das farmácias (freiverkaeuflich) sob a AMVerkRV.
O acesso ao reembolso segue uma trajetória diferente da autorização de mercado. Sob o sistema de seguro de saúde estatutário (GKV), os medicamentos sem prescrição são geralmente excluídos, salvo se incluídos na OTC-UEbersicht do Comitê Federal Conjunto (G-BA) como terapia padrão para doenças graves, podendo os fabricantes solicitar inclusões. O prazo de decisão do G-BA é definido em 90 dias. Essa estrutura de duas vias, com o BfArM para autorização e o G-BA para reembolsabilidade, influencia a estratégia de portfólio, o mix de canais e os pacotes de evidências das marcas OTC que operam na Alemanha.
Cenário Competitivo
A intensidade competitiva é moderada: as multinacionais, os especialistas regionais e as plataformas digitais competem por quota sem que nenhum player individual domine o campo. A Bayer está a reorganizar a sua unidade de saúde ao consumidor para acelerar os candidatos a conversão e as linhas de saúde intestinal, enquanto a Sanofi avança com uma cisão de consumo de EUR 20 bilhões para desbloquear eficiência de capital.
A perturbação digital reformula o envolvimento mais do que as inovações moleculares. A DocMorris e a Shop Apotheke implementam serviços de telemedicina, modelos de subscrição com fidelização e lembretes de adesão baseados em inteligência artificial que aprofundam a fidelização do cliente. As empresas mais pequenas encontram nichos em remédios à base de plantas e novidades de forma farmacêutica, em parceria com fabricantes por contrato para alcançar a conformidade com as BPF sem grandes despesas de capital. As regras de serialização da UE erguem barreiras de custo que favorecem a escala; o sistema nacional de verificação da Alemanha já coordena dados de cerca de 100 fabricantes de medicamentos.
As oportunidades de espaço em branco residem em alternativas naturais baseadas em evidências, plataformas de dosagem de precisão e dispositivos OTC que se integram com dispositivos vestíveis. As alianças estratégicas e o financiamento de capital privado — como a participação da Oakley Capital na WindStar Medical — ilustram como o capital converge em plataformas de saúde ao consumidor escaláveis. À medida que a concorrência passa do sucesso de um único produto para o envolvimento com o ecossistema, o mercado alemão de medicamentos OTC recompensa a agilidade, a fluência regulatória e a inovação de serviços baseada em dados.
Líderes do Setor Alemão de Medicamentos Sem Receita Médica
Bayer AG
Sanofi SA
Reckitt Benckiser Group PLC
Haleon Group of Companies
Kenvue Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais evidente está nas categorias de autocuidado preventivo, onde a demanda medida se deslocou para cestas de uso diário, especialmente vitaminas e minerais. Os BPI OTC-Daten 2026 indicaram um aumento de 7,5% nas vendas farmacêuticas de vitaminas e minerais em 2025, enquanto as compras de produtos para tosse e resfriado diminuíram em uma estação de outono mais amena. Essa combinação apoia oportunidades para extensões de linha respaldadas por evidências, formulações premium e inovação de formato, como formatos orais convenientes e pacotes baseados em regime, voltados para compras orientadas à prevenção, em vez de alívio episódico de sintomas.
A economia dos canais também está remodelando a forma como as marcas alcançam os consumidores e como as farmácias defendem seu valor. O relatório de economia farmacêutica do Deutscher Apothekerverband (DAV) para 2025 indicou que o OTC representou cerca de 41% do volume das farmácias físicas, enquanto o comércio online e por correspondência representou 23,9% do volume total de OTC. Essa combinação abre espaço para que os fabricantes construam programas omnichannel de preços, conteúdo e adesão em torno do atendimento habilitado por prescrição eletrônica. Enquanto as partes interessadas acompanham a consolidação das farmácias físicas, os serviços apoiados por farmacêuticos, o aconselhamento digital e a educação compatível sob as regras alemãs de publicidade continuam sendo um caminho viável para marcas e marcas próprias competirem sem depender de grandes alavancas promocionais.
Desenvolvimentos recentes do setor
- Abril de 2026: a Haleon lançou a linha Centrum Biotic+ na Alemanha, expandindo seu portfólio de VMS para o posicionamento de saúde intestinal. O lançamento fortalece a diferenciação impulsionada pela inovação em um segmento onde as compras preventivas de uso diário estão ganhando destaque nas cestas OTC alemãs.
- Novembro de 2025: a Bayer Consumer Health na Alemanha e na Áustria relatou um marco de zero rupturas de estoque para todo o seu portfólio OTC, apoiado por um modelo operacional de Propriedade Compartilhada Dinâmica (DSO) e previsão apoiada por IA. O foco na confiabilidade do suprimento aborda preocupações persistentes com escassez e apoia a confiança das farmácias e a disponibilidade nas gôndolas em categorias OTC de alta rotatividade.
- Outubro de 2024: o Grupo Merz fundiu a WindStar Medical com a Merz Lifecare por meio de uma estrutura de holding conjunta para fortalecer o alcance OTC na região DACH. A consolidação estreitou o alinhamento de portfólio e go-to-market nas linhas de saúde do consumidor, apoiando uma cobertura mais amplia nas farmácias alemãs e canais adjacentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de medicamentos OTC da Alemanha é definido como o valor anual (em dólares americanos) dos medicamentos sem prescrição listados no registro do BfArM e vendidos por meio de farmácias de varejo, canais hospitalares ou farmácias online licenciadas.
Exclusões de escopo: medicamentos exclusivamente de prescrição, remédios homeopáticos não licenciados e dispositivos médicos são excluídos do tamanho do mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos para Tosse, Resfriado e Gripe
- Analgésicos
- Produtos de Dermatologia
- Produtos Gastrointestinais
- Vitaminas, Minerais e Suplementos (VMS)
- Produtos para Perda de Peso / Dietéticos
- Produtos Oftálmicos
- Auxiliares do Sono
- Outros Tipos de Produtos
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
- Lojas de Conveniência / Supermercados
- Por Forma Farmacêutica
- Comprimidos e Cápsulas
- Líquidos e Xaropes
- Gomas e Pastilhas Mastigáveis
- Sprays e Gotas
- Tópicos e Pomadas
- Por Via de Administração
- Oral
- Tópica
- Nasal
- Oftálmica
- Retal / Vaginal
- Por Categoria
- OTC de Marca
- Marcas Próprias / Marcas de Distribuidor
- OTC Genérico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando as regras alemãs que determinam o que pode ser vendido como OTC e onde pode ser vendido, já que esse limite move o mercado mais do que qualquer tendência isolada. Revisamos referências oficiais, como publicações e registros do BfArM, séries de saúde e consumo do Escritório Federal de Estatística (Destatis), e material público de órgãos estatutários de saúde e instituições farmacêuticas, o que ajuda a manter as definições e a estrutura de canais consistentes.
Para quantificar os sinais de demanda e a direção de preços, também usamos fontes públicas mais amplas, como periódicos revisados por pares sobre automedicação e necessidades de saúde demográficas, comunicados de alfândega e comércio quando relevantes, e cobertura de imprensa confiável sobre mudanças políticas, como a implementação da prescrição eletrônica. Relatórios anuais de empresas, apresentações a investidores e anúncios de varejo farmacêutico são usados para verificar a exposição por categoria e o calendário sazonal de vendas (por exemplo, picos de gripe e resfriado e temporada de alergias). Quando necessário, complementamos com assinaturas pagas focadas em dados financeiros e inteligência empresarial, patentes e registros de importação e exportação em nível de embarque para verificar a presença dos fabricantes e o mix de produtos. Esses são exemplos ilustrativos, e muitas outras fontes públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para confirmar como a demanda por OTC é efetivamente comprada e precificada nos canais de farmácia, online e adjacentes, e depois para testar as premissas obtidas por pesquisa documental que não capturam a execução comercial do dia a dia. Conversamos com uma variedade de fabricantes, distribuidores, participantes do comércio farmacêutico e profissionais de saúde para validar o comportamento de mudança de produto, a intensidade promocional e a forma como o tamanho das embalagens e as alegações influenciam a movimentação do preço médio de venda (ASP) ao longo do tempo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 17% |
| Nível médio: 53% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 20% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado é construído principalmente por meio de uma abordagem top-down, na qual os pools de valor do canal farmacêutico são reconstruídos a partir de sinais de consumo por categoria e comportamento de preços, sendo os totais ajustados para corresponder ao limite OTC definido para a Alemanha. Corroboramos esses totais com verificações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores e marcas, validando em seguida com verificações de canal sobre volume e faixas de ASP.
O modelo utiliza insumos práticos que movem o mercado de formas previsíveis, incluindo atividade de mudança de OTC e o momento de reclassificação, mudanças na participação dos canais de farmácia e online licenciados, padrões sazonais de incidência (gripe e resfriado, alergia), necessidades de autocuidado relacionadas ao envelhecimento da população, e a progressão do ASP impulsionada pelo mix de embalagens, ciclos promocionais e repasse de inflação. Quando falta um dado bottom-up para uma categoria de nicho, não forçamos precisão, e preenchemos a lacuna usando volumes proxy de classes OTC semelhantes e faixas de preço validadas por entrevistas.
Para a previsão, aplica-se uma análise de cenários em torno de um caso central, já que a política e o comportamento do consumidor podem mudar rapidamente para as categorias OTC. As trajetórias de crescimento são então ajustadas usando o consenso de especialistas sobre o momentum de curto prazo da categoria, a mudança esperada no mix de canais e a evolução realista do ASP, em vez de assumir uma curva de preço plana ao longo de todo o período.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações cruzadas para que não dependamos de um único conjunto de dados ou de um único ponto de vista. Comparamos os resultados do modelo com sinais independentes, como mudanças na presença de farmácias, padrões de utilização de saúde pública e a direção observável de preços e promoções, e quaisquer variações grandes são então revisadas em relação às premissas subjacentes.
Antes da aprovação final, o trabalho é revisado por outro analista que procura falhas de lógica, saltos súbitos ou totais por categoria que não se encaixem na sazonalidade e na estrutura de canais conhecidas. O relatório é atualizado anualmente e, se ocorrer um evento relevante (por exemplo, uma grande mudança regulatória ou uma alteração abrupta de preços), uma atualização provisória é acionada e as principais premissas são reverificadas por meio de chamadas de acompanhamento. Pouco antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível.
Estimativa da Mordor Intelligence para o Mercado de Medicamentos OTC da Alemanha em Comparação com Outras Estimativas Publicadas
É normal ver tamanhos de mercado diferentes para medicamentos OTC na Alemanha, mesmo quando o nome do tema parece igual, porque o limite do que conta como OTC e o momento das atualizações de preços não são tratados da mesma forma. As diferenças também surgem de o número estar vinculado ao valor de venda das farmácias (sell-out) ou ao valor de venda dos fabricantes (sell-in), e de como o crescimento das farmácias online é tratado.
Uma diferença ligada à atualização aparece frequentemente neste mercado, porque os ASPs se movem por meio do mix de embalagens e ciclos promocionais, e o momento da conversão cambial pode alterar o valor em USD relatado em um determinado ano. A tabela reflete essa dispersão, em que a estimativa é mantida atualizada por meio de atualizações programadas de premissas e um momento de conversão consistente de EUR para USD, uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,90 bilhões de USD (2026) | |
| Consultoria Regional A | 9,11 bilhões de USD (2024) | Usa um ano-base anterior e frequentemente aplica uma definição ampla de drogaria/varejo que pode subestimar o valor das farmácias online licenciadas e os aumentos recentes decorrentes de mudanças de OTC. |
| Periódico Comercial B | 7,80 bilhões de USD (2024) | Normalmente se baseia em uma cesta mais restrita focada nas categorias centrais de farmácia e pode excluir determinadas classes de autocuidado, o que reduz o total e também pode atenuar os efeitos da progressão do ASP. |
Entre os três números, os maiores fatores são o alinhamento do ano e o que é incluído como medicamento OTC dentro do limite do regulador alemão, seguido pela forma como as mudanças de ASP são reportadas. Ao manter as regras de escopo explícitas e vincular a construção do valor a verificações observáveis de demanda e preços, chegamos a um tamanho de mercado que é mais fácil de replicar e explicar em etapas práticas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado alemão de medicamentos OTC?
O mercado situa-se em USD 9,90 bilhões em 2026 e deverá atingir USD 12,15 bilhões até 2031.
Qual categoria de produto está a crescer mais rapidamente?
Os produtos OTC para perda de peso e dietéticos lideram o crescimento com uma previsão de CAGR de 8,78% para 2026-2031.
Como é que o mandato de e-receita afetou a distribuição?
As e-receitas obrigatórias processaram 730 milhões de transações até abril de 2025, impulsionando o crescimento das farmácias on-line a um CAGR de 12,40%.
Por que razão as conversões de medicamentos sujeitos a receita para sem receita são importantes na Alemanha?
Os procedimentos simplificados do BfArM e a Lei de Pesquisa Médica de 2025 encurtam os prazos de aprovação e sustentam a realização de preços para os produtos convertidos.
Qual é o principal fator de contenção à expansão do mercado OTC?
As rigorosas leis alemãs de publicidade e controlo de preços restringem a flexibilidade promocional e comprimem as margens.
Página atualizada pela última vez em:



