
Taille et part du marché des services d'agences de voyage dans les pays du GCC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.31 Milliards de dollars |
| Taille du Marché (2026) | 15.01 Milliards de dollars |
| Taille du Marché (2031) | 23.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.03 % |
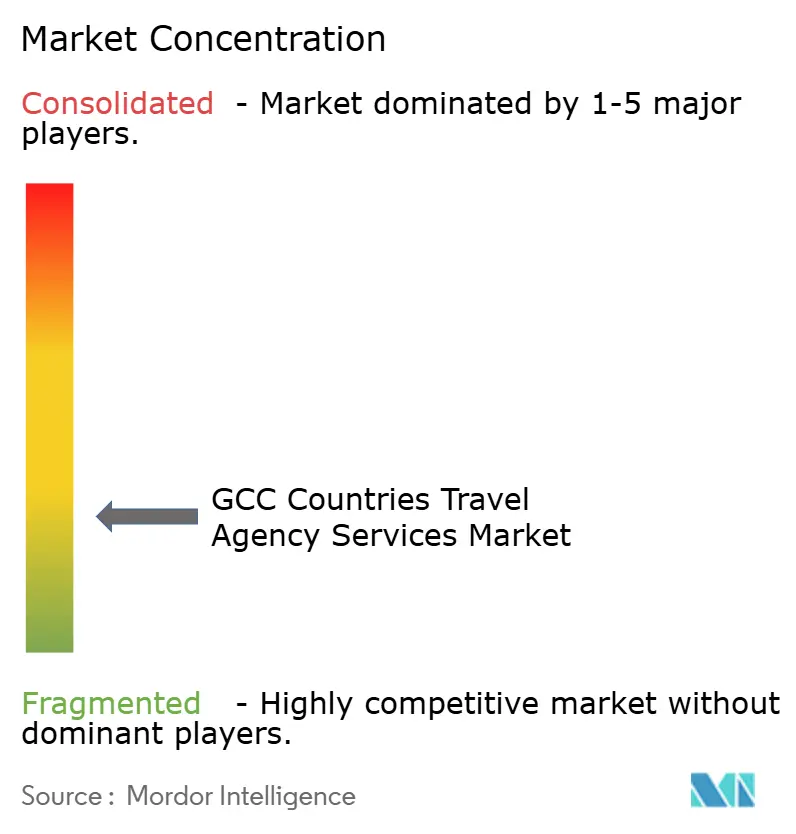
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'agences de voyage dans les pays du GCC par Mordor Intelligence
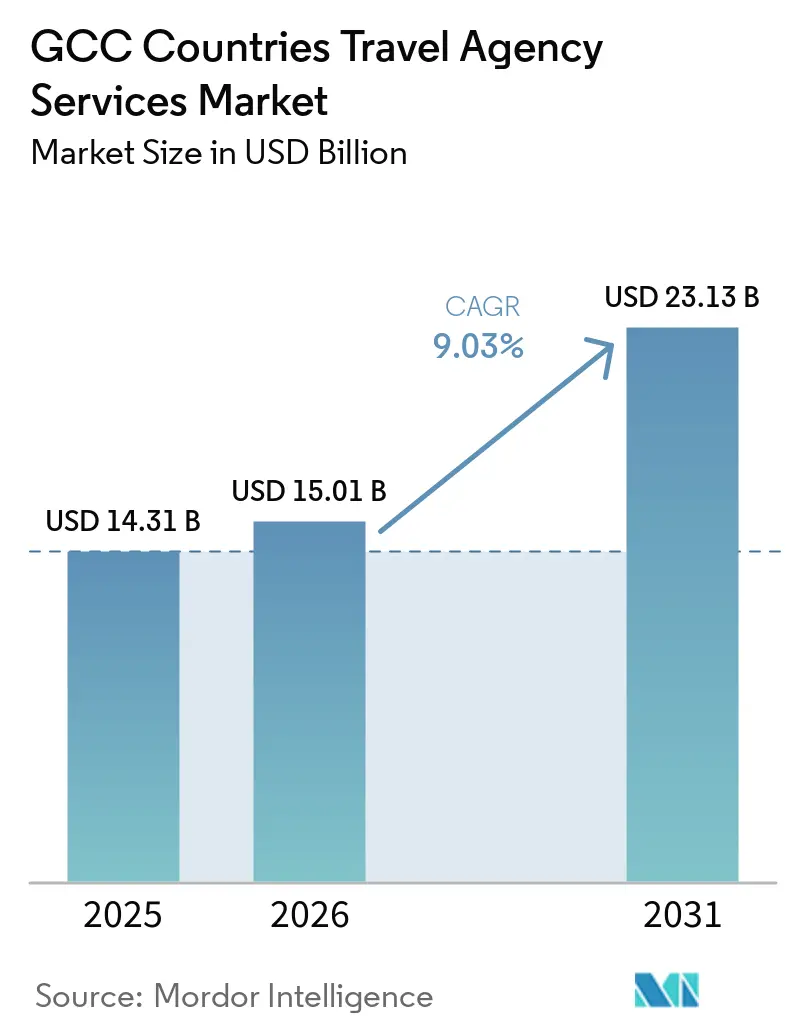
Le marché des services d'agences de voyage dans les pays du GCC était évalué à 14,31 milliards USD en 2025 et devrait croître de 15,01 milliards USD en 2026 pour atteindre 23,13 milliards USD d'ici 2031, à un CAGR de 9,03 % durant la période de prévision (2026-2031). Le marché évolue de la billetterie de base vers une planification d'itinéraires complète, intégrant vols, hôtels, transferts, assurances et expériences de destination dans un processus de réservation unique. En 2024, le secteur du tourisme du GCC a contribué à hauteur de 247,1 milliards USD au PIB, avec des flux touristiques intra-GCC atteignant 19,3 millions, élargissant la demande de services de voyage intermédiaires[1]. En 2025, le secteur des voyages et du tourisme au Moyen-Orient a progressé de 5,3 %, dépassant la moyenne mondiale de 4,1 %, reflétant des dépenses soutenues en matière de loisirs et de voyages d'affaires. L'Arabie saoudite stimule la croissance grâce à son envergure et à ses politiques axées sur le tourisme, tandis que les Émirats arabes unis renforcent la demande grâce à la connectivité aérienne et à un écosystème de voyages d'affaires développé. L'intensité concurrentielle reste élevée en raison d'un leadership fragmenté entre les gammes de produits et les pays. Cependant, le marché a fait preuve de résilience, se remettant des perturbations régionales en quelques trimestres à mesure que la capacité aérienne, la promotion du tourisme et la demande de réservations se stabilisent.
Points clés du rapport
- Par type de service, la billetterie aérienne représentait 34,93 % du marché des services d'agences de voyage dans les pays du GCC en 2025, tandis que les croisières devraient enregistrer la croissance la plus rapide avec un CAGR de 9,95 % jusqu'en 2031.
- Par mode de réservation, les OTA représentaient 58,21 % du marché des services d'agences de voyage dans les pays du GCC en 2025, tandis que les agences hybrides constituent le modèle à la croissance la plus rapide sans CAGR quantifié jusqu'en 2031.
- Par objet du voyage, les voyages de loisirs représentaient 63,12 % du marché des services d'agences de voyage dans les pays du GCC en 2025, tandis que les voyages d'affaires et MICE devraient se développer à un CAGR de 9,74 % jusqu'en 2031.
- Par type de voyageur, les voyageurs internationaux représentaient 57,80 % du marché des services d'agences de voyage dans les pays du GCC en 2025, tandis que les voyageurs nationaux devraient croître à un CAGR de 9,85 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite détenait 36,49 % du marché des services d'agences de voyage dans les pays du GCC en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 10,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'agences de voyage dans les pays du GCC
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification du tourisme et investissement dans les destinations | +2.2% | Concentré en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Adoption du numérique et de la réservation mobile | +1.8% | Arabie saoudite et Émirats arabes unis en tête, avec des retombées au Qatar et au Koweït | Moyen terme (2-4 ans) |
| Expansion des capacités aériennes et hôtelières | +1.5% | Arabie saoudite et Émirats arabes unis dominants, progression progressive au Qatar, en Oman et à Bahreïn | Moyen terme (2-4 ans) |
| Reprise des voyages d'affaires et du MICE | +1.3% | Émirats arabes unis et Arabie saoudite en tête, Qatar en progression | Moyen terme (2-4 ans) |
| Visa GCC unifié et itinéraires multi-pays | +0.7% | À l'échelle du GCC, avec des gains précoces dans le corridor Émirats arabes unis-Bahreïn | Court terme (≤ 2 ans), Long terme (≥ 4 ans) |
| Connectivité ferroviaire et multimodale intra-GCC | +0.3% | National aux Émirats arabes unis en 2026, progression progressive à l'échelle du GCC après 2030 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Diversification du tourisme et investissement dans les destinations
La diversification axée sur le tourisme en Arabie saoudite renforce le marché des services d'agences de voyage dans les pays du GCC. Le Royaume a enregistré un nombre significatif de visiteurs en 2025, avec des dépenses touristiques atteignant 300 milliards SAR (79,94 milliards USD), le positionnant comme un pôle clé de la demande de voyages régionale. Des projets majeurs tels que NEOM, Diriyah et le développement de la mer Rouge font évoluer les tendances touristiques vers des séjours plus longs et une planification de voyages plus complexe, allant au-delà des voyages traditionnels en ville ou à caractère religieux. Cette évolution profite aux agences de voyage, mieux équipées que les canaux directs pour regrouper hébergement, transferts, expériences et itinéraires multi-étapes en forfaits complets. Au niveau régional, le tourisme du GCC devrait connaître une croissance significative, sa contribution au PIB étant projetée à la hausse substantielle au cours de la prochaine décennie, soutenant une demande durable portée par les destinations.
Adoption du numérique et de la réservation mobile
Le marché des services d'agences de voyage dans les pays du GCC est entré dans une phase axée sur le mobile, transformant la manière dont la demande est captée, tarifée et traitée. La distribution numérique est devenue le principal canal de la demande de voyages des consommateurs, les OTA détenant une part significative des réservations. Le comportement numérique évolue des recherches en libre-service vers la création d'itinéraires assistée, favorisant les plateformes disposant d'inventaires étendus et d'interfaces solides en arabe et en anglais. Les grands acteurs numériques intègrent désormais la découverte, les recommandations, les paiements et le support après-réservation dans une expérience unique. Les agences plus petites, en revanche, s'appuient sur des modèles hybrides pour rester compétitives. Le marché bénéficie de l'adoption numérique grâce à la migration des canaux et à l'amélioration des conversions sur les produits de voyage complexes.
Expansion des capacités aériennes et hôtelières
Le marché des services d'agences de voyage dans les pays du GCC bénéficie des ajouts de capacité qui élargissent l'inventaire pour les réservations intermédiaires. La forte demande de voyages et de tourisme au Moyen-Orient a soutenu les expansions des compagnies aériennes, les ouvertures d'hôtels et les voyages transfrontaliers dans le Golfe[2]. Riyadh Air a lancé des vols commerciaux vers London Heathrow en octobre 2025, ajoutant une option long-courrier au réseau aérien de l'Arabie saoudite et renforçant son rôle dans l'expansion des routes. Les projets de développement hôtelier, principalement en Arabie saoudite, continuent de créer des opportunités de revenus pour les agences dans les réservations, la mise en forfait et la coordination des services au sol. L'augmentation de l'offre de chambres et de la fréquence des vols peut exercer une pression sur les marges unitaires de la billetterie de base, mais stimule généralement les volumes de réservation et élargit le portefeuille de voyages groupés commercialisables.
Reprise des voyages d'affaires et du MICE
Le marché des services d'agences de voyage dans les pays du GCC connaît une croissance due à l'augmentation de la demande des entreprises, notamment en Arabie saoudite et aux Émirats arabes unis. Les dépenses de voyages d'affaires au Moyen-Orient ont augmenté de manière significative en 2025, l'Arabie saoudite affichant une hausse notable de plus de 55 %. Cette tendance souligne l'importance renouvelée de la mobilité des entreprises et des voyages liés aux événements en tant que sources de revenus clés. Les événements d'affaires ont amélioré la qualité des réservations des agences, car les voyages de conférence impliquent souvent des exigences de service plus élevées et une coordination précise. En réponse à cette demande, FCM Travel a étendu sa division Réunions et Événements aux Émirats arabes unis en février 2026, répondant au besoin d'un soutien événementiel complet[3]. La demande MICE sur le marché du GCC soutient la croissance en augmentant le nombre de voyageurs et en stimulant les réservations nécessitant des niveaux de service gérés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Désintermédiation directe des compagnies aériennes et des hôtels | -1.4% | Concentré aux Émirats arabes unis et en Arabie saoudite, secondaire au Qatar et à Bahreïn | Moyen terme (2-4 ans) |
| Pression sur les marges due à la concurrence des OTA et des agences hors ligne | -1.2% | À l'échelle du GCC, plus aiguë sur le marché hôtelier des Émirats arabes unis | Court terme (≤ 2 ans) |
| Charge liée à la fraude, à la cybersécurité et à la conformité des paiements | -0.5% | Émirats arabes unis et Arabie saoudite en tête, risque systémique à l'échelle du GCC | Moyen terme (2-4 ans) |
| Exécution transfrontalière inégale et déploiement des technologies de visa | -0.4% | À l'échelle du GCC, plus complexe au Koweït et en Oman | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Désintermédiation directe des compagnies aériennes et des hôtels
Le marché est confronté à des défis alors que les compagnies aériennes et les hôtels cherchent à renforcer leurs relations directes avec les clients. Les hôtels et les opérateurs indépendants améliorent leurs programmes de fidélité, leurs plateformes mobiles et leurs outils de réservation directe, permettant aux voyageurs réguliers de contourner les vendeurs tiers. Les compagnies aériennes exercent une pression similaire grâce à des stratégies de contenu améliorées et à des efforts de distribution directe, obligeant les agences à adopter des technologies avancées pour rester compétitives dans la vente au détail aérienne. En conséquence, les acteurs en place se concentrent sur les capacités liées à la NDC et les partenariats avec les fournisseurs plutôt que de s'appuyer uniquement sur les modèles de billetterie traditionnels. Les agences incapables d'égaler la qualité du contenu des canaux directs ou la fiabilité du service risquent de voir leurs marges diminuer et leur fidélisation des réservations se réduire au fil du temps.
Pression sur les marges due à la concurrence des OTA et des agences hors ligne
Le marché est très concurrentiel, avec des OTA mondiales, des marques numériques régionales et des spécialistes hors ligne qui se disputent des parts de marché. Les OTA dominent avec une part significative, améliorant la visibilité des prix pour les consommateurs mais limitant la flexibilité tarifaire des opérateurs plus petits. Les agences hors ligne restent actives dans les voyages d'affaires, les services de Hajj et Omra, et la planification d'itinéraires complexes, empêchant tout modèle unique de dominer. Cet environnement concurrentiel oblige les agences de niveau intermédiaire à s'appuyer sur des inventaires à faibles marges, à moins qu'elles ne se spécialisent ou n'améliorent leurs offres de services. Le marché favorise les opérateurs hybrides et à grande échelle capables d'équilibrer l'acquisition de clients numériques avec la vente consultative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les croisières dépassent l'aérien en tant que catégorie à la croissance la plus rapide
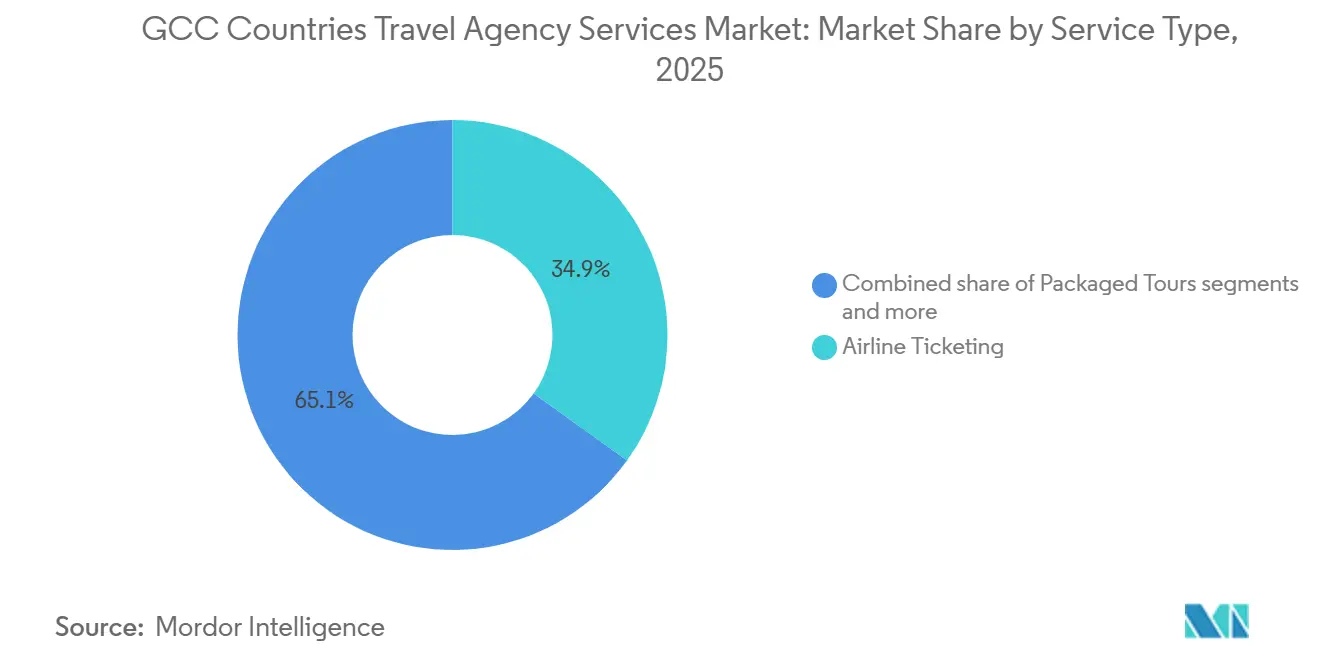
La billetterie aérienne représentait 34,93 % du marché en 2025, reflétant la dépendance de la région à l'aviation pour les voyages internationaux et régionaux, notamment dans les corridors impliquant l'Arabie saoudite, les Émirats arabes unis et le Qatar. Elle reste centrale car elle constitue la base d'itinéraires plus larges, incluant hôtels, assurances et services de destination. Malgré l'évolution vers des conceptions de voyages groupés, la billetterie aérienne continue d'ancrer les revenus des agences. Les croisières devraient croître à un CAGR de 9,95 % de 2026 à 2031, portées par l'augmentation de l'activité portuaire, la collaboration avec les destinations et l'attrait des voyages multi-escales dans le Golfe. Les croisières soutiennent les réservations groupées, incluant hôtels pré-séjour, transferts, assurances et excursions, tout en nécessitant un soutien de service plus important que les réservations standard.
Les réservations d'hébergement, l'assurance voyage, les circuits forfaitaires et le transport auxiliaire maintiennent des rôles significatifs sur le marché des services d'agences de voyage dans les pays du GCC. La croissance de l'offre hôtelière et le développement des destinations stimulent la demande de réservations au-delà des ventes de transport, offrant aux agences un potentiel de revenus plus élevé par réservation. Les agences intégrant l'inventaire des fournisseurs avec une mise en forfait dynamique sont mieux positionnées pour capter les dépenses de voyage de bout en bout. Le marché élargit sa gamme de services tout en conservant les services aériens comme composante centrale. La différenciation par type de voyageur et par objet augmente, les réservations de loisirs combinant vols, complexes hôteliers, assurances et expériences, tandis que les voyages d'affaires et MICE intègrent des contrôles de politique et des hébergements gérés. Le tourisme religieux et national stimule davantage la demande de services groupés.

Par mode de réservation : les OTA se consolident, mais les canaux hybrides captent les voyageurs premium
Les agences de voyage en ligne (OTA) détenaient une part de 58,21 % du marché en 2025 et devraient croître à un CAGR de 10,74 % durant 2026-2031. La réservation numérique reste dominante, portée par l'utilisation mobile, les plateformes multilingues, l'accès à un large inventaire et les outils de comparaison rapide pour les vols et les hôtels. Les OTA bénéficient d'une utilisation répétée, les utilisateurs revenant souvent sur des plateformes familières pour des réservations de loisirs ou d'hôtels. Cela crée un avantage pour les grands acteurs numériques dans les réservations à fort volume et simples. Les agences hors ligne et traditionnelles restent pertinentes pour les besoins de voyage complexes, notamment les arrangements de Hajj et Omra, les voyages d'affaires, les itinéraires multi-pays et les réservations consultatives. Ces scénarios nécessitent un soutien humain, une assistance documentaire, des vérifications de politique et des services après-vente, que les plateformes de réservation en libre-service ne peuvent pas entièrement reproduire. Les canaux hors ligne persistent là où la confiance et l'assistance sont essentielles.
Les agences hybrides comblent le fossé sur le marché des services d'agences de voyage dans les pays du GCC en combinant des outils de réservation numérique avec des centres d'appels, des agences ou des services assistés. Ce modèle capte la demande en ligne tout en maintenant les marges dans les réservations complexes. Il s'aligne sur les voyages d'affaires, où la conformité aux politiques et l'intégration des flux de travail sont essentielles. Le marché évolue vers un modèle de service mixte, intégrant la portée en ligne avec le soutien hors ligne. La consolidation s'accroît également, les acteurs bien capitalisés investissant dans la technologie, l'infrastructure de services, les relations avec les fournisseurs et la visibilité de la marque, dépassant les agences plus petites qui dépendent des marges.
Par objet du voyage : les loisirs en tête, mais le MICE redéfinit la qualité des revenus des agences
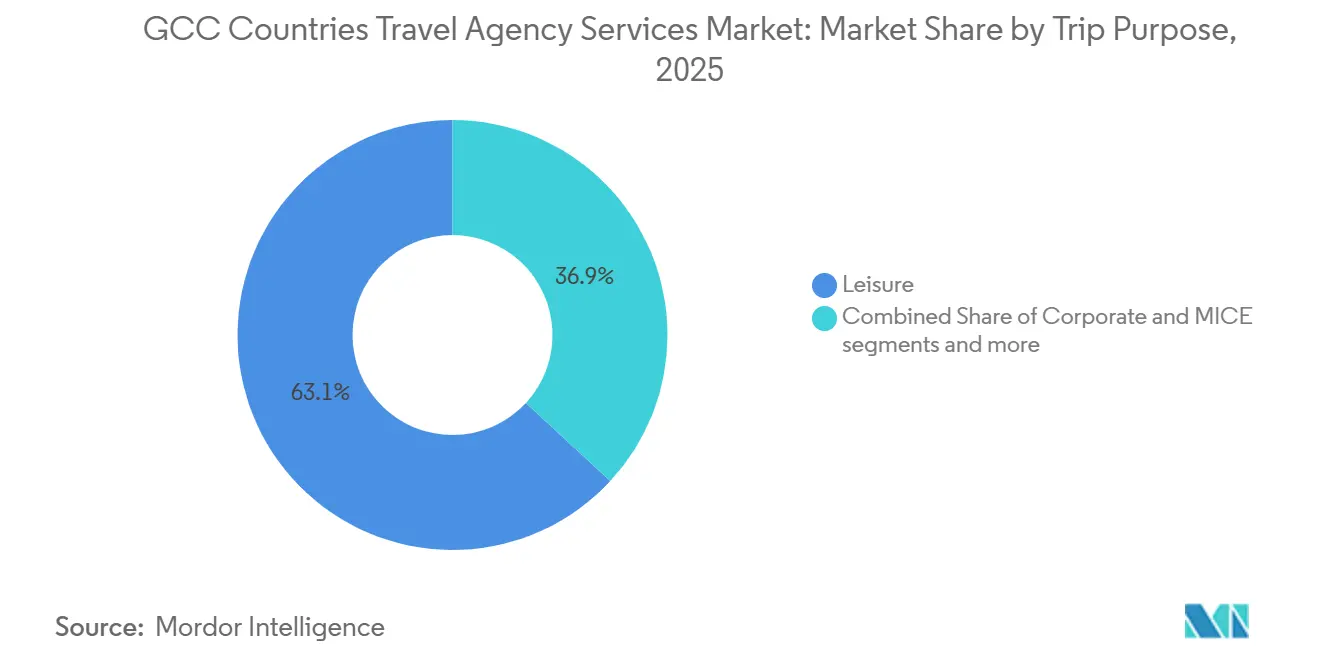
Les voyages de loisirs représentaient 63,12 % du marché des services d'agences de voyage dans les pays du GCC en 2025, demeurant la plus grande catégorie par objet de voyage. Cette part reflète la forte demande sortante des résidents du Golfe, le développement du tourisme national et le flux régulier de touristes entrants vers l'Arabie saoudite et les Émirats arabes unis. Le segment couvre une large gamme d'offres, des forfaits vacances aux itinéraires personnalisés, maintenant son volume même à mesure que les voyages d'affaires progressent. Les réservations de loisirs attirent à la fois les résidents et les visiteurs internationaux. Les revenus au sein de ce segment s'améliorent à mesure que les voyageurs recherchent de plus en plus des itinéraires personnalisés, des compléments expérientiels et des séjours plus longs liés aux projets de destination. Ces réservations incluent souvent plus de services auxiliaires que les réservations de base, permettant aux agences de capter des dépenses plus élevées sur le parcours de voyage. La croissance du segment est portée par ses offres évolutives et diversifiées.
Les voyages d'affaires et MICE devraient croître à un CAGR de 9,74 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché. La croissance est soutenue par l'augmentation des dépenses de voyages d'affaires, un calendrier d'événements en expansion et la demande de services de voyage gérés dans les conférences et expositions. Les dépenses de voyages d'affaires dans l'ensemble du Moyen-Orient ont augmenté de 23 % en 2025, l'Arabie saoudite enregistrant une croissance de plus de 55 %. Les réservations MICE impliquent souvent des exigences complexes, notamment la coordination des lieux, les arrangements de vols de groupe et les ajustements d'itinéraires en temps réel. Ces facteurs renforcent la valeur des agences offrant des technologies intégrées et des services humains, créant des barrières pour les outils de réservation génériques. Les agences capables de gérer le MICE sont susceptibles d'atteindre une meilleure fidélisation des clients et des marges plus élevées par rapport à leurs concurrents axés sur les loisirs.
Par type de voyageur : la dynamique nationale remet en question la domination internationale
Les voyageurs internationaux représentaient 57,80 % du marché des services d'agences de voyage du GCC en 2025, portés par le fort tourisme entrant, la vaste connectivité aérienne et les voyages de loisirs sortants des résidents du Golfe. Les agences de la région jouent un double rôle de gestionnaires de destinations entrantes et de vendeurs d'itinéraires sortants, diversifiant les sources de revenus entre services et saisons. Le Qatar a illustré cette tendance, accueillant 5,1 millions de visiteurs internationaux en 2025, une augmentation de 3,7 % en glissement annuel, tandis que les nuitées hôtelières vendues ont augmenté de 8,6 % pour atteindre 10,84 millions, indiquant une demande entrante robuste[4]. Les voyages internationaux, avec leurs besoins de réservation complexes, renforcent l'importance des agences dans les canaux de loisirs et d'affaires, restant un moteur de valeur central pour le marché.
Les voyageurs nationaux devraient croître à un CAGR de 9,85 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché des services d'agences de voyage du GCC. La croissance est alimentée par le développement des destinations en Arabie saoudite, l'expansion du tourisme national dans les États du GCC et la formalisation des produits de voyage locaux. Le tourisme national améliore la fréquence des réservations, réduit la dépendance à la demande transfrontalière et crée des opportunités pour le tourisme religieux, les courts séjours et les forfaits familiaux en langues locales. En Arabie saoudite, les grands projets touristiques ont augmenté les itinéraires réservables combinant hébergement, transport et expériences, renforçant le rôle des agences dans la planification des voyages. La croissance nationale lisse également la demande tout au long de l'année en réduisant la dépendance à la saisonnalité internationale. Le marché devrait bénéficier d'un mix plus équilibré entre demande nationale et internationale sur la période de prévision.
Analyse géographique
L'Arabie saoudite représentait 36,49 % du marché des services d'agences de voyage dans les pays du GCC en 2025, portée par les investissements dans les destinations, le tourisme religieux et une base de tourisme national en croissance. Les dépenses touristiques dans le Royaume ont atteint 300 milliards SAR (79,94 milliards USD) en 2025, renforçant sa position de principal moteur de la demande. L'Arabie saoudite a contribué de manière significative au PIB régional du voyage et du tourisme en 2025, représentant une part majeure de la production touristique du Moyen-Orient. Cependant, l'évolution des exigences en matière de licences et d'exploitation crée des défis pour les agences par rapport aux marchés voisins.
Les Émirats arabes unis devraient croître à un CAGR de 10,53 % jusqu'en 2031, soutenus par le rôle aérien de Dubaï, l'attrait de la destination d'Abou Dhabi et une solide base de voyages d'affaires. Les Émirats arabes unis ont généré 68,5 milliards USD de PIB du voyage et du tourisme et 56,9 milliards USD de dépenses des visiteurs internationaux en 2025. La division voyage de dnata a réalisé 2,0 milliards AED (0,54 milliard USD) de revenus au premier semestre de l'exercice 2025-26, en hausse de 11 % en glissement annuel, reflétant une forte demande.
Le Qatar, l'Oman, Bahreïn et le Koweït jouent un rôle plus modeste mais stratégiquement important sur le marché des services d'agences de voyage dans les pays du GCC. Le Qatar a enregistré 5,1 millions de visiteurs internationaux et 10,84 millions de nuitées hôtelières en 2025, soutenant le tourisme entrant et de loisirs. L'Oman bénéficie d'un tourisme national en hausse et d'un pipeline hôtelier mesuré. Bahreïn attire les voyageurs de courte durée en provenance d'Arabie saoudite, tandis que le Koweït reste plus significatif en tant que marché source sortant. Ensemble, ces pays renforcent la densité des routes, la mobilité des entreprises et les opportunités de forfaits régionaux.
Paysage concurrentiel
Le marché des services d'agences de voyage dans les pays du GCC reste fragmenté, avec un leadership réparti entre les catégories de produits, les modes de réservation et les marchés nationaux. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel et musafir.com représentent collectivement une portion du marché, laissant de la place aux agences plus petites, aux spécialistes et aux opérateurs axés sur un pays. Booking Holdings excelle dans la distribution OTA axée sur les hôtels dans les principaux marchés du Golfe, tandis qu'Almosafer occupe une position forte dans la distribution aérienne OTA en Arabie saoudite. Cette segmentation réduit la probabilité qu'une seule entreprise domine l'ensemble de la chaîne de valeur. La concurrence reste intense mais laisse de la place aux acteurs régionaux différenciés.
Les acteurs en place se concentrent sur la technologie, l'intégration des flux de travail et l'expansion des capacités pour renforcer leurs positions. Kanoo Travel s'est associé à QuadLabs pour introduire la solution de gestion des voyages d'affaires eo sur la plateforme Travog, offrant des réservations en temps réel, des approbations, des contrôles de politique et un suivi des dépenses pour les clients entreprises. dnata a renforcé ses capacités de voyage en investissant dans WonderMiles, une plateforme de réservation compatible NDC, et en lançant un portail de réservation en ligne B2B pour les produits GSA. FCM Travel a étendu sa division Réunions et Événements aux Émirats arabes unis, soulignant l'évolution vers la construction de couches de services à haute valeur ajoutée plutôt que le volume de transactions. Le marché récompense de plus en plus les entreprises qui combinent accès au contenu, profondeur de service et intégration en entreprise.
Des opportunités subsistent dans la gestion des voyages des PME et la mise en forfait de loisirs multi-pays. De nombreuses petites entreprises réservent encore leurs voyages directement, indiquant un potentiel pour des produits de voyage gérés par la technologie en dehors des grands comptes d'entreprise. Une meilleure coordination des visas du GCC pourrait créer une nouvelle catégorie de voyages en forfait combinant plusieurs destinations du Golfe, que les agences sont bien placées pour gérer. Les exigences réglementaires et les normes technologiques des fournisseurs devraient favoriser les entreprises bien capitalisées capables de maintenir l'accès au contenu aérien et de répondre aux normes des autorités du tourisme. Bien que le marché soit susceptible de rester fragmenté, l'écart entre les grands opérateurs et les petits vendeurs devrait se creuser au fil du temps.
Leaders du secteur des services d'agences de voyage dans les pays du GCC
-
Booking Holdings (Booking.com)
-
Almosafer
-
dnata Travel Group
-
Kanoo Travel
-
musafir.com
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : La division voyage de dnata Travel Group a déclaré 2,0 milliards AED (0,54 milliard USD) de revenus pour le premier semestre 2025-26, soit une augmentation de 11 %, avec une valeur transactionnelle totale de 5,0 milliards AED (1,36 milliard USD). Le groupe a lancé un portail de réservation en ligne B2B pour les produits GSA et a investi dans WonderMiles, une plateforme de réservation d'entreprise compatible NDC.
- Février 2026 : FCM Travel a introduit une solution élargie de Réunions et Événements aux Émirats arabes unis pour répondre à la demande MICE croissante. L'entreprise a déployé des experts locaux pour améliorer la planification d'événements, la recherche de lieux et les services de gestion des délégués au sein de ses opérations aux Émirats arabes unis.
- Octobre 2025 : Riyadh Air a lancé des vols quotidiens vers London Heathrow dans le cadre de son programme « Pathway to Perfect » et a introduit le programme de fidélité « Sfeer ». La compagnie aérienne vise à desservir 100 destinations mondiales d'ici 2030 et dispose d'un carnet de commandes de 132 appareils.
- Juillet 2025 : Kanoo Travel s'est associé à QuadLabs pour introduire « eo », une solution de gestion des voyages d'affaires. Construite sur la plateforme Travog de QuadLabs, elle offre des réservations en temps réel, la conformité aux politiques et l'intégration des dépenses pour les clients entreprises au Moyen-Orient.
Périmètre du rapport sur le marché des services d'agences de voyage dans les pays du GCC
| Billetterie aérienne |
| Circuits forfaitaires |
| Croisières |
| Réservations d'hébergement |
| Assurance voyage |
| Autres services de transport et services auxiliaires |
| Agences de voyage en ligne (OTA) |
| Agences hors ligne/traditionnelles |
| Agences hybrides |
| Loisirs | Séjours tout compris |
| Croisières | |
| Circuits accompagnés | |
| Voyages individuels et itinéraires personnalisés | |
| Voyages d'affaires et MICE | Voyages gérés pour PME et grandes entreprises |
| Réunions, incentives, conférences et événements |
| Voyageurs nationaux |
| Voyageurs internationaux |
| Arabie saoudite |
| Émirats arabes unis |
| Qatar |
| Koweït |
| Oman |
| Bahreïn |
| Par type de service | Billetterie aérienne | |
| Circuits forfaitaires | ||
| Croisières | ||
| Réservations d'hébergement | ||
| Assurance voyage | ||
| Autres services de transport et services auxiliaires | ||
| Par mode de réservation | Agences de voyage en ligne (OTA) | |
| Agences hors ligne/traditionnelles | ||
| Agences hybrides | ||
| Par objet du voyage | Loisirs | Séjours tout compris |
| Croisières | ||
| Circuits accompagnés | ||
| Voyages individuels et itinéraires personnalisés | ||
| Voyages d'affaires et MICE | Voyages gérés pour PME et grandes entreprises | |
| Réunions, incentives, conférences et événements | ||
| Par type de voyageur | Voyageurs nationaux | |
| Voyageurs internationaux | ||
| Par géographie | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Bahreïn | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services d'agences de voyage dans les pays du GCC d'ici 2031 ?
Le marché des services d'agences de voyage dans les pays du GCC devrait atteindre 23,13 milliards USD d'ici 2031, en hausse par rapport à 15,01 milliards USD en 2026, à un CAGR de 9,03 % sur 2026-2031.
Quel pays est en tête du marché des services d'agences de voyage dans les pays du GCC ?
L'Arabie saoudite était en tête avec une part de 36,49 % en 2025, soutenue par son envergure, son pipeline d'investissements touristiques et ses flux de voyages nationaux et religieux solides.
Quel pays connaît la croissance la plus rapide dans les services d'agences de voyage dans les pays du GCC ?
Les Émirats arabes unis sont la géographie à la croissance la plus rapide avec un CAGR projeté de 10,53 % jusqu'en 2031, soutenus par la puissance aérienne, le tourisme premium et la demande de voyages d'affaires.
Quelle catégorie de service est la plus importante dans les services d'agences de voyage dans les pays du GCC ?
La billetterie aérienne était le plus grand type de service en 2025 avec une part de 34,93 %, reflétant la dépendance de la région au transport aérien pour les voyages internationaux et intra-GCC.
Quel segment devrait connaître la croissance la plus rapide par objet du voyage ?
Les voyages d'affaires et MICE devraient connaître la croissance la plus rapide, avec un CAGR de 9,74 % jusqu'en 2031, soutenus par une demande accrue de voyages d'affaires et une demande portée par les événements.
Pourquoi les agences hybrides gagnent-elles en importance sur le marché des services d'agences de voyage dans les pays du GCC ?
Les agences hybrides combinent la réservation numérique avec un service assisté, ce qui fonctionne bien pour les loisirs premium, les voyages d'affaires, le Hajj et l'Omra, et les itinéraires complexes multi-pays.