
Taille et part du marché des hôtels de plage et complexes hôteliers du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 40.76 Milliards de dollars |
| Taille du Marché (2027) | 43.85 Milliards de dollars |
| Taille du Marché (2032) | 61.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.05 % |
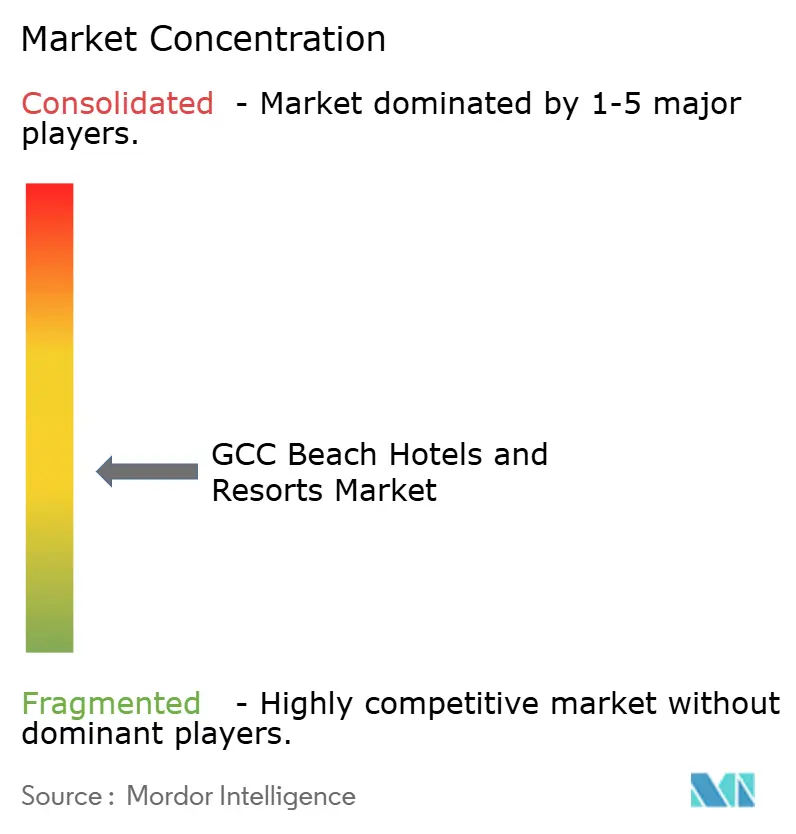
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
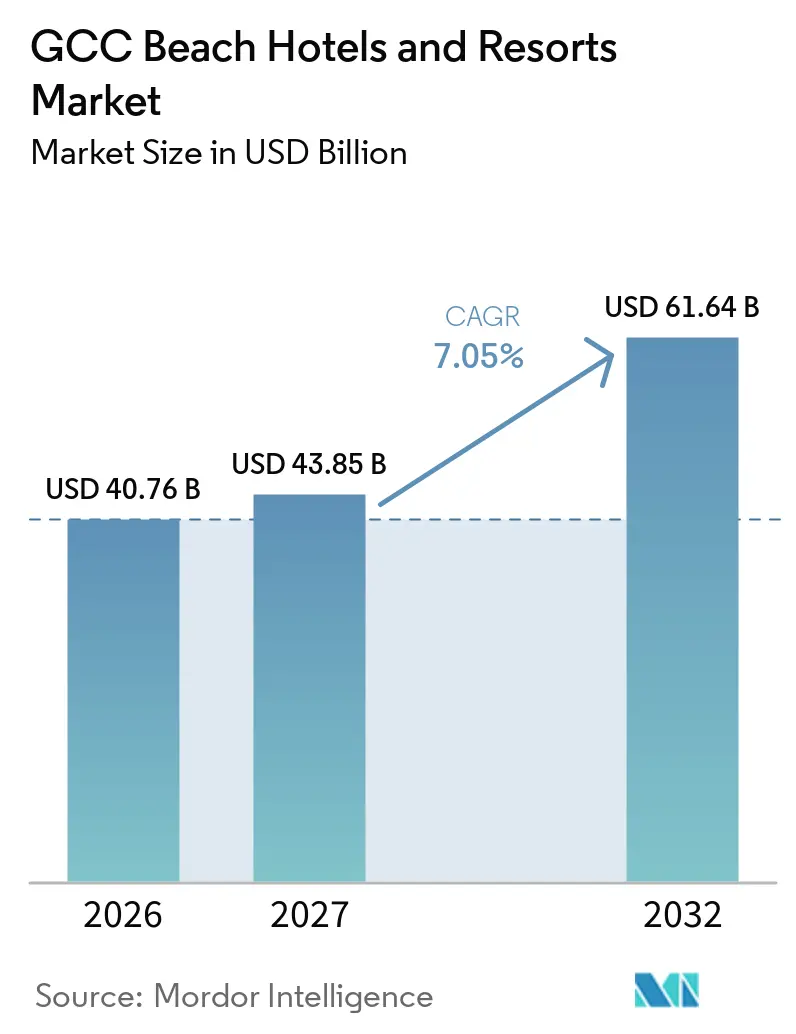
Analyse du marché des hôtels de plage et complexes hôteliers du CCG par Mordor Intelligence
La taille du marché des hôtels de plage et complexes hôteliers du CCG était évaluée à 40,76 milliards USD en 2026 et devrait croître de 43,85 milliards USD en 2027 pour atteindre 61,64 milliards USD d'ici 2032, à un CAGR de 7,05 % durant la période de prévision (2027-2032). L'investissement public dans les destinations côtières, les formats de complexes de marque et la croissance des voyages intérieurs en Arabie saoudite et aux Émirats arabes unis soutiennent le marché. L'Arabie saoudite diversifie ses activités au-delà du tourisme religieux, la demande de loisirs devenant de plus en plus importante pour son parc d'hébergement. Les promoteurs ajoutent des résidences de marque, des installations de bien-être et des complexes à faible densité pour améliorer la rentabilité des projets et attirer des clients à forte dépense. Les températures estivales élevées limitent les activités de plein air, tandis que la nouvelle offre pourrait intensifier la concurrence dans les principaux corridors côtiers. Les opportunités favorisent les opérateurs qui équilibrent la demande internationale et domestique, renforcent la distribution directe et proposent des expériences côtières distinctives.
Points clés du rapport
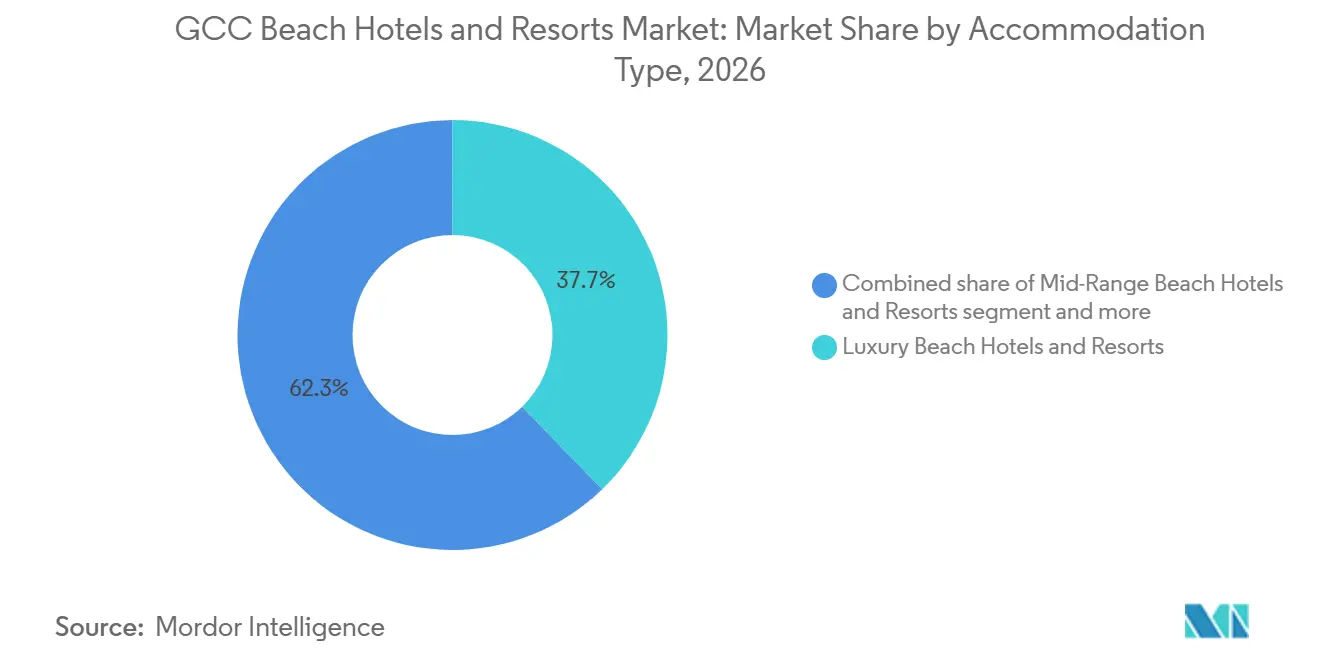
- Par type d'hébergement, les hôtels de plage et complexes hôteliers de luxe représentaient 37,74 % de la part du marché des hôtels de plage et complexes hôteliers du CCG en 2026, tandis que les éco-complexes et complexes de plage régénératifs devraient croître à un CAGR de 7,84 % jusqu'en 2032.
- Par canal de réservation, les agences de voyage en ligne représentaient 41,93 % des revenus en 2026, tandis que les canaux de réservation directe devraient croître à un CAGR de 8,93 % jusqu'en 2032.
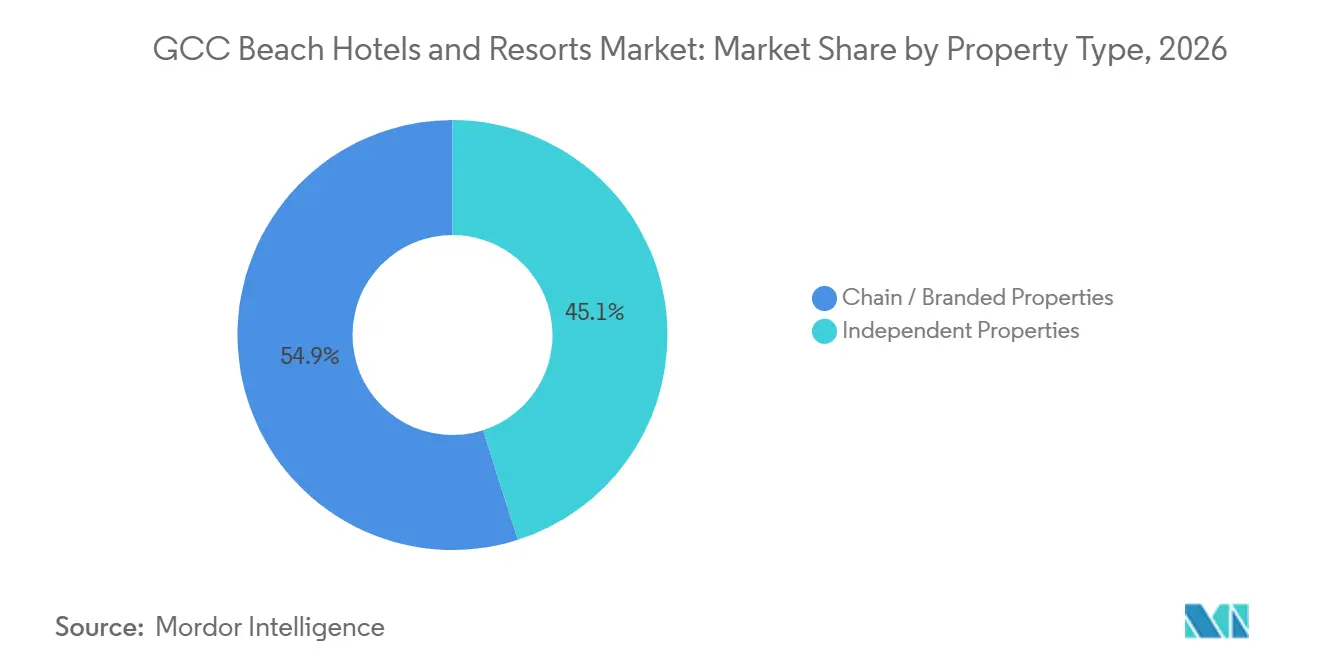
- Par type de propriété, les propriétés de chaînes/marques représentaient 54,93 % des revenus en 2026 et devraient croître à un CAGR de 8,09 % jusqu'en 2032.
- Par type de tourisme, le tourisme international représentait 60,93 % des revenus en 2026, tandis que le tourisme domestique devrait croître à un CAGR de 8,76 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis représentaient 42,81 % des revenus en 2026, tandis que l'Arabie saoudite devrait croître à un CAGR de 8,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Solides programmes de diversification touristique soutenant l'investissement dans les complexes côtiers | +1.8% | Arabie saoudite et Émirats arabes unis dominants, avec des retombées sur tous les marchés du CCG | Long terme (≥ 4 ans) |
| Gigaprojets et développements côtiers à grande échelle élargissant l'offre de complexes | +1.5% | Arabie saoudite dominante, Émirats arabes unis secondaires | Long terme (≥ 4 ans) |
| Premiumisation des séjours en bord de mer, complexes ultra-luxueux, retraites sur îles privées et hôtellerie en villas | +1.3% | Émirats arabes unis et Arabie saoudite, avec des retombées sur Oman et le Qatar | Moyen terme (2-4 ans) |
| Expansion des complexes intégrés combinant hébergement, restauration, bien-être, activités marines et divertissement | +0.9% | Émirats arabes unis et Arabie saoudite | Moyen terme (2-4 ans) |
| Hausse des arrivées internationales et amélioration de la connectivité aérienne via Emirates, Etihad, Qatar et les nouveaux aéroports | +0.7% | Mondial, avec des gains précoces à Dubaï, Djeddah et Doha | Court terme (≤ 2 ans) |
| Croissance de la demande de séjours domestiques et régionaux, ainsi que l'augmentation des réservations mobiles et des réservations directes d'hôtels | +0.5% | Arabie saoudite, Émirats arabes unis, Oman et corridors intra-CCG | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Solides programmes de diversification touristique stimulant l'investissement dans les complexes côtiers
L'Arabie saoudite a enregistré 122 millions de visiteurs en séjour en 2025, dépassant son précédent objectif de 100 millions de visiteurs pour la troisième année consécutive. Le pays a relevé son objectif de visiteurs pour 2030 à 150 millions, augmentant ainsi le besoin d'hébergements de loisirs dans les destinations côtières[1]. Cette orientation politique offre au marché des hôtels de plage et complexes hôteliers du CCG une base de demande au-delà du tourisme de loisirs international saisonnier. Les événements liés au gouvernement et les voyages d'affaires peuvent soutenir le taux d'occupation des propriétés côtières durant les périodes de plus faible demande de loisirs. Ce changement améliore également la viabilité des investissements dans les complexes côtiers dans des endroits où la demande privée mettrait autrement plus de temps à se développer.
Gigaprojets et développements côtiers à grande échelle élargissant l'offre de complexes
Red Sea Global a ouvert des complexes à la destination de la mer Rouge et continue de développer un portefeuille hôtelier plus large selon un modèle de développement côtier contrôlé. AMAALA a accueilli ses premiers clients en 2026, avec l'ouverture du Four Seasons Resort and Residences AMAALA at Triple Bay en juin 2026, et limite le nombre de visiteurs pour protéger les écosystèmes marins. À Ras Al Khaimah, Wynn Al Marjan Island a atteint une étape majeure de construction en décembre 2025 et devrait ouvrir en septembre 2027[2]. Ces projets ajoutent des chambres, des équipements de loisirs et une visibilité de destination. Ils pourraient accroître la concurrence pour les hôtels voisins tout en élargissant la base de visiteurs dans le corridor côtier élargi. Le marché des hôtels de plage et complexes hôteliers du CCG bénéficie des investissements de construction de destinations, mais doit davantage différencier ses produits.
Premiumisation des séjours en bord de mer, complexes ultra-luxueux, retraites sur îles privées et hôtellerie en villas
Les promoteurs de complexes de luxe combinent chambres d'hôtel, villas, résidences et équipements de bien-être pour renforcer le financement des projets et améliorer l'attrait pour les clients. L'activité de développement régional de Marriott reflète le rôle des marques de luxe internationales dans le développement des destinations côtières. Les résidences de marque génèrent un flux de revenus supplémentaire avant que les complexes n'atteignent leur régime d'exploitation stabilisé. Ce modèle soutient des normes de service plus élevées et offre aux clients des options d'hébergement plus privées. Il est particulièrement pertinent pour les projets côtiers nécessitant des investissements initiaux importants. Ces facteurs soutiennent le marché des hôtels de plage et complexes hôteliers du CCG, où la demande dépend de la qualité de la destination et des formats d'hébergement différenciés.
Expansion des complexes intégrés combinant hébergement, restauration, bien-être, activités marines et divertissement
Les complexes intégrés augmentent la valeur des séjours à la plage en combinant hébergement, restauration, bien-être, activités marines et divertissement. AMAALA développe un ensemble de complexes proposant des marques et des installations axées sur le bien-être, centrées sur des programmes de santé et de rétablissement. Le développement comprendra également des résidences et des formats d'hôtellerie spécialisés. Ces offres peuvent prolonger les séjours des clients en leur donnant accès à de multiples activités au sein d'une seule destination et en réduisant la dépendance à la plage comme attraction principale. Cette approche permet au marché des hôtels de plage et complexes hôteliers du CCG de cibler les voyageurs à forte valeur ajoutée en quête d'expériences spécialisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Fluctuations saisonnières de la demande dues aux températures estivales extrêmes et à l'humidité sur les côtes du Golfe | -0.9% | Tous les marchés du CCG, plus prononcé aux Émirats arabes unis, au Koweït et au Qatar | Long terme (≥ 4 ans) |
| Dépendance au tourisme international et exposition aux tensions géopolitiques et à l'instabilité régionale | -0.8% | Émirats arabes unis et Qatar les plus exposés, Arabie saoudite partiellement protégée | Court terme (≤ 2 ans) |
| Concurrence des maisons de vacances, appartements avec services, locations à court terme et hôtels urbains hors plage | -0.6% | Émirats arabes unis dominants, en croissance en Arabie saoudite et au Qatar | Moyen terme (2-4 ans) |
| Coûts de développement élevés, contraintes de main-d'œuvre et de personnel qualifié, et restrictions environnementales sur les écosystèmes côtiers et marins | -0.5% | Arabie saoudite et Oman, avec un impact partiel aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations saisonnières de la demande dues aux températures estivales extrêmes et à l'humidité sur les côtes du Golfe
Les conditions estivales extrêmes demeurent une contrainte structurelle, car les équipements de plage sont moins utilisables pendant plusieurs mois de l'année. Cela concentre la demande de loisirs sur les mois les plus agréables et pousse les opérateurs à maintenir leurs tarifs durant une haute saison plus courte. Les complexes doivent également proposer des équipements intérieurs, des infrastructures de climatisation et des programmes estivaux pour fidéliser les clients. Oman offre un cas contrastant, car la saison Khareef de Salalah attire des voyageurs en été, contrairement à la majeure partie de la région. Par conséquent, le marché des hôtels de plage et complexes hôteliers du CCG doit gérer la saisonnalité au niveau de chaque propriété plutôt que de traiter la région comme un marché climatique uniforme. Les complexes proposant des installations de bien-être, des loisirs en intérieur et des activités familiales peuvent réduire leur exposition au déficit de revenus estival.
Dépendance au tourisme international et exposition aux tensions géopolitiques et à l'instabilité régionale
Les Émirats arabes unis et le Qatar sont davantage exposés aux marchés sources internationaux en raison de leur rôle de plaques tournantes de l'aviation et de pôles de loisirs. L'Arabie saoudite dispose d'une base de voyages intérieurs plus solide, les visiteurs domestiques représentant 78 % des arrivées au premier trimestre 2026[3]. Ces différences peuvent entraîner des niveaux d'occupation inégaux dans les destinations du CCG durant les périodes d'incertitude régionale. Les hôtels disposant de marchés sources diversifiés et de solides bases de données de fidélité sont mieux positionnés pour gérer les changements soudains de la demande. Le marché des hôtels de plage et complexes hôteliers du CCG reste sensible à la restauration des liaisons aériennes et à la confiance des voyageurs dans les principales régions sources.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
La demande de complexes balnéaires dans le CCG est portée par les voyageurs de loisirs domestiques, les familles régionales et les visiteurs internationaux à la recherche de vacances côtières, d'hébergements et de séjours expérientiels. L'Arabie saoudite a enregistré 122,6 millions de visiteurs en séjour en 2025, dont 93,3 millions de touristes domestiques. Les revenus du tourisme domestique ont atteint 127,1 milliards SAR (33,89 milliards USD), en hausse de 10 %, tandis que les recettes des voyages entrants ont totalisé 176,6 milliards SAR (47,09 milliards USD), en hausse de 5 %. Ces tendances créent des opportunités pour les forfaits familiaux, les retraites de bien-être, les activités marines et les expériences de luxe différenciées. Cependant, les chiffres nationaux du tourisme ne mesurent pas directement la demande des complexes balnéaires.
Les préférences de réservation façonnent également les stratégies de distribution des complexes. Global Hotel Alliance a signalé une augmentation de 26 % des revenus de chambres directes via le web et les applications en 2025, tandis que les nuitées ont augmenté de 30 %. Plus de 70 % des réservations directes impliquaient des séjours multi-marques. Cette tendance souligne le potentiel des programmes de fidélité et des canaux directs pour encourager les réservations répétées. Les agences de voyage en ligne peuvent également aider les complexes à atteindre de nouveaux clients et à comparer les options d'hébergement.
Analyse des performances de l'hôtellerie
Les performances des complexes balnéaires du CCG varient selon la destination, la composition de la demande et le pouvoir de fixation des prix. En Arabie saoudite, le RevPAR de Djeddah a augmenté de 4,4 % en glissement annuel au T1 2026, soutenu par une hausse du taux d'occupation de 3,8 points de pourcentage à 66,1 %. Le RevPAR de Riyad a reculé de 9,5 % alors que le taux d'occupation tombait à 52,2 %. Le tourisme domestique est resté résilient, avec 28,9 millions de touristes domestiques au T1 2026, en hausse de 16 %, dont environ 10 millions durant les fêtes du Ramadan et de l'Aïd Al-Fitr, période durant laquelle les dépenses ont atteint 10,2 milliards SAR (2,72 milliards USD). Ces tendances soutiennent les complexes côtiers ciblant les loisirs domestiques et la demande de vacances aux côtés des visiteurs internationaux.
Aux Émirats arabes unis, la demande internationale et les tarifs des chambres ont soutenu les rendements hôteliers. Le taux d'occupation de Dubaï a atteint 80,7 % en 2025, tandis que le tarif journalier moyen a augmenté de 8 % pour atteindre 579 AED (157,66 USD) et le RevPAR a progressé de 11 % pour atteindre 467 AED (127,16 USD). Abu Dhabi a enregistré un taux d'occupation de 81 % en 2025, avec un RevPAR en hausse de 23 % en glissement annuel. Ces références mettent en évidence les opportunités pour les opérateurs de complexes balnéaires de combiner les tarifs des chambres avec des expériences de destination, tout en surveillant la nouvelle offre et l'occupation saisonnière pour protéger les performances de revenus.
Analyse des segments
Par type d'hébergement :
croissance de l'éco-luxe aux côtés du leadership en revenus du luxeLes hôtels de plage et complexes hôteliers de luxe représentaient 37,74 % de la part du marché des hôtels de plage et complexes hôteliers du CCG en 2026. Les résidences de marque, les séjours en villas et les formats de complexes à service élevé soutiennent cette position. Le portefeuille d'AMAALA comprend des propriétés axées sur le bien-être qui étendent le voyage de luxe au-delà des hébergements conventionnels. Ces propriétés peuvent exiger des tarifs plus élevés en combinant intimité, accès à la plage et une forte proposition de marque. Elles attirent également des clients qui valorisent les expériences de destination autant que la qualité des chambres. Ce segment continue de contribuer à une part substantielle des revenus du marché.
Les éco-complexes et complexes de plage régnératifs devraient croître à un CAGR de 7,84 % jusqu'en 2032. Red Sea Global positionne la mer Rouge autour du tourisme régénératif et limite le développement pour protéger les ressources naturelles. Hawar Resort by Mantis propose un format similaire axé sur l'écologie au sein d'un sanctuaire naturel. Ces propriétés séduisent les voyageurs en quête de séjours à faible densité dans des environnements naturels. Les propriétés de milieu de gamme servent la croissance du tourisme domestique dans les corridors côtiers émergents, tandis que les formats budget et auberge de jeunesse restent limités dans les zones de front de mer à coût élevé. Les hôtels boutique et de style de vie répondent à la demande de séjours à plus petite échelle avec un caractère local et des services personnalisés.

Par canal de réservation :
portée des agences de voyage en ligne et croissance des marges de réservation directeLes agences de voyage en ligne représentaient 41,93 % des revenus de réservation en 2026 sur le marché des hôtels de plage et complexes hôteliers du CCG. Leur envergure permet aux complexes d'atteindre des clients comparant destinations, tarifs et options de forfaits dans toute la région. Ces plateformes sont particulièrement précieuses pour les nouveaux complexes sans relations directes établies avec les clients, ainsi que pour les fenêtres de réservation courtes et la planification de loisirs sur mobile. Les complexes doivent gérer les coûts de commission et éviter une dépendance excessive à un nombre limité d'intermédiaires. Les canaux des entreprises et des sociétés de gestion de voyages restent pertinents aux Émirats arabes unis et au Qatar, où les événements et les voyages liés au gouvernement génèrent des blocs de chambres prévisibles.
Les canaux de réservation directe devraient croître à un CAGR de 8,93 % jusqu'en 2032. Les résultats des hôtels des Émirats arabes unis de GHA Discovery indiquent que les membres du programme de fidélité génèrent une croissance plus élevée en nuitées et en dépenses que les clients réservant par d'autres canaux. Les canaux directs permettent aux complexes de promouvoir les surclassements de chambres, la restauration, les services de spa et les offres de retour avant l'arrivée, renforçant les relations avec les clients et soutenant les revenus au-delà des tarifs des chambres. Ce canal est le plus efficace lorsque les opérateurs offrent des avantages de fidélité pratiques et une expérience de réservation mobile fluide. Les complexes peuvent utiliser les réservations directes pour améliorer leurs marges tout en conservant les agences de voyage en ligne pour une portée plus large.
Par type de propriété :
envergure des chaînes et différenciation des indépendantsLes propriétés de chaînes/marques représentaient 54,93 % de la part des revenus en 2026 et devraient croître à un CAGR de 8,09 % jusqu'en 2032. Les grands groupes hôteliers déploient des programmes de fidélité mondiaux, des systèmes d'exploitation et une notoriété de marque sur les marchés du CCG. Marriott a ouvert The Red Sea EDITION sur l'île Shura en octobre 2025, ajoutant une option de luxe côtier de marque. Les grandes chaînes soutiennent également les projets de résidences de marque, qui nécessitent des normes d'exploitation cohérentes et un soutien commercial. Leurs portefeuilles servent plusieurs gammes de prix et segments de voyageurs, donnant aux opérateurs de marque un avantage sur le marché des hôtels de plage et complexes hôteliers du CCG.
Les propriétés indépendantes restent pertinentes dans les destinations côtières boutique, notamment à Oman et dans les petits émirats des Émirats arabes unis. Elles se démarquent par leur design local, leur faible capacité d'accueil et leurs connexions directes à des plages ou paysages spécifiques. Cependant, l'accès limité aux programmes de fidélité mondiaux et aux recommandations de clients inter-marques crée des difficultés lors des chocs de demande. Les opérateurs indépendants mettent donc l'accent sur des expériences clients distinctives et des partenariats locaux, notamment là où les visiteurs privilégient l'authenticité à la standardisation. La présence de grandes chaînes et de propriétés indépendantes spécialisées maintient le marché des hôtels de plage et complexes hôteliers du CCG modérément concentré.
Par type de tourisme :
la demande domestique renforce la résilienceLe tourisme international représentait 60,93 % des revenus en 2026, ce qui en fait le plus grand type de tourisme sur le marché des hôtels de plage et complexes hôteliers du CCG. Dubaï a accueilli un nombre record de 19,59 millions de visiteurs internationaux en séjour en 2025, renforçant la position des Émirats arabes unis comme l'une des principales destinations mondiales de tourisme et d'affaires. Les clients internationaux soutiennent les complexes de loisirs grâce à des séjours plus longs et une utilisation accrue des installations payantes. Cependant, ce segment est sensible à l'accès aérien, à la confiance géopolitique et aux destinations concurrentes. Les opérateurs de complexes ont besoin de marchés sources diversifiés pour réduire la dépendance à une seule région de long-courrier. Le visa touristique unifié du CCG prévu pourrait soutenir les itinéraires côtiers multi-destinations une fois lancé.
Le tourisme domestique devrait se développer à un CAGR de 8,76 % jusqu'en 2032. L'Arabie saoudite a enregistré 93,3 millions de touristes domestiques en 2025, tandis que les visiteurs domestiques représentaient environ 78 % du total des arrivées touristiques au T1 2026, atteignant 28,9 millions, en hausse de 16 % en glissement annuel. Le RevPAR de Djeddah a augmenté de 4,4 % au T1 2026, soulignant l'importance de la demande domestique[4].
Analyse géographique
Les Émirats arabes unis représentaient 42,81 % du marché des hôtels de plage et complexes hôteliers du CCG en 2026. Ras Al Khaimah a accueilli un nombre record de 1,35 million de visiteurs en séjour en 2025, renforçant son rôle de destination de loisirs au-delà de Dubaï. Le plan Marjan Beach comprend 12 000 clés d'hôtel et 22 000 unités résidentielles. Wynn Al Marjan Island, prévu pour septembre 2027, introduira un format de complexe intégré inédit dans le CCG. Une forte connectivité mondiale, des marques de luxe établies et des services touristiques soutiennent les Émirats arabes unis, bien que les nouveaux quartiers en bord de mer accroîtront la nécessité d'expériences clients différenciées.
L'Arabie saoudite est la géographie à la croissance la plus rapide, avec un marché projeté à un CAGR de 8,56 % jusqu'en 2032. L'investissement public soutient les développements côtiers le long de la mer Rouge, à Djeddah et ailleurs. Red Sea Global combine développement de complexes, infrastructures et contrôles environnementaux. Les marques de luxe entrent sur la côte de la mer Rouge, tandis que les visiteurs domestiques représentaient 78 % des arrivées au premier trimestre 2026. Les principaux défis consistent à développer les services, l'accès et la demande parallèlement au pipeline de complexes.
Oman, le Qatar, Bahreïn et le Koweït jouent des rôles distincts dans le tourisme côtier. Oman bénéficie de la saison Khareef et du tourisme de nature. Hilton a ouvert trois hôtels à Barr Al Jissah en janvier 2026. Le Qatar développe le front de mer de Lusail, tandis que Bahreïn et le Koweït ciblent des segments de loisirs haut de gamme plus restreints. Ces marchés nécessitent des identités de produits claires pour concurrencer les Émirats arabes unis et l'Arabie saoudite.
Analyse de l'offre et du développement hôteliers
Le marché des complexes balnéaires du CCG est en expansion, les développements de la mer Rouge en Arabie saoudite et les plans directeurs côtiers des Émirats arabes unis ajoutant des inventaires de complexes. Red Sea Global développe des projets de tourisme régénératif sur environ 28 000 km². Sa destination de la mer Rouge devrait comprendre environ 50 complexes et 8 000 chambres d'hôtel d'ici 2030, soutenant des concepts de luxe à faible densité. À Ras Al Khaimah, le plan directeur Marjan Beach vise 12 000 clés d'hôtel et 22 000 unités résidentielles, nécessitant des ouvertures progressives et des stratégies de génération de demande.
La croissance de l'offre reste significative. L'Arabie saoudite disposait de 171 650 clés d'hôtel de qualité existantes en septembre 2025, avec environ 94 500 chambres en pipeline, selon un rapport publié en février 2026. Les propriétés de luxe devraient représenter 75 % de la nouvelle offre, intensifiant la concurrence pour la demande de complexes. Dans l'ensemble du CCG, environ 711 500 chambres d'hôtel étaient disponibles en 2024, selon le Centre statistique du CCG. Les promoteurs devraient aligner les calendriers d'ouverture sur l'accessibilité des destinations, la croissance des visiteurs et les expériences côtières différenciées pour atténuer la pression sur l'occupation et les prix.
Paysage concurrentiel
Le marché des hôtels de plage et complexes hôteliers du CCG est modérément concentré, avec Marriott International, Accor, Hilton, IHG et Jumeirah Group en concurrence aux côtés d'opérateurs régionaux et indépendants. Les grandes chaînes se développent via des marques de luxe, des résidences de marque et des destinations à usage mixte. L'ouverture par Marriott International de The Red Sea EDITION en octobre 2025 reflète l'entrée des marques internationales dans les destinations côtières saoudiennes. Les capacités multi-marques d'Accor soutiennent des gammes de prix et des formats de complexes variés, tandis que le développement de trois hôtels par Hilton à Barr Al Jissah reflète une approche similaire à Oman.
Les opérateurs se font concurrence via des programmes de fidélité, des normes d'exploitation, des relations avec les propriétaires et des capacités de projets à grande échelle. Les promoteurs soutenus par l'État influencent la concurrence par le biais de terrains côtiers, d'infrastructures et d'investissements dans les destinations. Red Sea Global agit en tant que promoteur, opérateur et propriétaire d'actifs, contrôlant les sites clés de complexes et fixant les normes de conception environnementale et les limites de développement pour la destination de la mer Rouge.
Wynn Al Marjan Island à Ras Al Khaimah devrait inclure le premier établissement de jeux terrestres du CCG. Les complexes axés sur le bien-être d'AMAALA mettent l'accent sur des expériences clients spécialisées. Les opérateurs indépendants et régionaux servent les segments boutique et à plus petite échelle grâce à des relations locales, une conception spécifique au site et des concepts flexibles, mais manquent de bases de données mondiales de clients et de programmes de fidélité. Les grands opérateurs utilisent des partenariats de fidélité et des écosystèmes de réservation directe pour réduire leur dépendance aux agences de voyage en ligne. Aucun petit groupe ne contrôle la majeure partie de l'offre côtière dans tous les pays du CCG.
Leaders du secteur des hôtels de plage et complexes hôteliers du CCG
-
Marriott International
-
Accor
-
Hilton
-
InterContinental Hotels Group (IHG)
-
Jumeirah Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hôtels de plage et complexes hôteliers du CCG Entreprises couvertes dans ce rapport
- Marriott International
- Hilton
- Hyatt Hotels Corporation
- Accor
- InterContinental Hotels Group (IHG)
- Four Seasons Hotels and Resorts
- Minor Hotels (Anantara)
- Jumeirah Group
- Kerzner International
- Rotana Hotels & Resorts
- Emaar Hospitality Group
- Red Sea Global
- Rixos Hotels
- Kempinski Hotels
- Shangri-La Group
- Rosewood Hotel Group
- Aman Group
- Radisson Hotel Group
- Omran Group
Développements industriels récents dans Marché des hôtels de plage et complexes hôteliers du CCG
- Janvier 2026 : Hilton a ouvert Al Husn Hotel Muscat, Hilton Muscat Al Bandar et DoubleTree by Hilton Muscat Al Waha à Barr Al Jissah, Oman. Les trois propriétés élargissent les options d'hébergement côtier pour les séjours de luxe, de loisirs, familiaux et d'événements d'affaires.
- Décembre 2025 : Wynn Al Marjan Island a achevé la structure de sa tour de 70 étages à 283 mètres, avec les 1 530 hébergements pour clients atteignant l'achèvement structurel complet. Le complexe devrait ouvrir en septembre 2027.
- Août 2025 : Shurooq a investi plus de 300 millions AED (81,69 millions USD) dans la Sharjah Collection, comprenant sept éco-retraites de luxe avec 154 unités d'hébergement haut de gamme. Le portefeuille combine nature, patrimoine et expériences de bien-être pour renforcer l'attrait de Sharjah pour le tourisme durable et expérientiel.
- Juin 2025 : Miraval Resorts & Spas et Red Sea Global ont dévoilé 20 résidences exclusives en villas de plage à Miraval the Red Sea sur l'île Shura, en Arabie saoudite. Conçues autour d'un mode de vie holistique et d'un bien-être personnalisé, les résidences étendent l'offre de luxe de la destination au-delà de l'hébergement en complexe conventionnel.
Périmètre du rapport sur le marché des hôtels de plage et complexes hôteliers du CCG
Le rapport sur le marché des hôtels de plage et complexes hôteliers du CCG analyse l'hôtellerie côtière aux Émirats arabes unis, en Arabie saoudite, à Oman, au Qatar, à Bahreïn et au Koweït. L'étude segmente le marché par type d'hébergement, canal de réservation, type de propriété, type de tourisme et géographie, couvrant les complexes de luxe, de milieu de gamme, budget, boutique et éco-complexes. Elle évalue les moteurs incluant la diversification touristique, les gigaprojets, les séjours premium en bord de mer, le développement de complexes intégrés, l'amélioration de la connectivité aérienne et les séjours domestiques, ainsi que les freins tels que la saisonnalité, les risques géopolitiques, les hébergements alternatifs, les coûts de développement élevés, les contraintes de main-d'œuvre et les restrictions environnementales. Le rapport évalue l'offre hôtelière, l'inventaire des chambres, les pipelines de développement, les taux d'occupation, les tarifs journaliers moyens, les préférences des voyageurs, le comportement de réservation et les habitudes de dépenses. Il fournit des prévisions de taille et de croissance du marché par segment et par pays pour 2022-2032. L'étude examine également les développements réglementaires et technologiques, les forces concurrentielles, la concentration du marché, les parts de marché, les mouvements stratégiques et les profils des principaux groupes hôteliers et promoteurs de complexes. Les opportunités dans les complexes balnéaires durables, régénératifs et axés sur la nature, ainsi que dans l'hôtellerie expérientielle premium, sont également évaluées. Les estimations et prévisions du marché sont présentées en termes de valeur pour les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché des hôtels de plage et complexes hôteliers du CCG ?
Le marché des hôtels de plage et complexes hôteliers du CCG était évalué à 40,76 milliards USD en 2026 et devrait atteindre 61,64 milliards USD d'ici 2032, avec un CAGR de 7,05 % de 2027 à 2032.
Quel pays du CCG est en tête des revenus des hôtels de plage et complexes hôteliers ?
Les Émirats arabes unis étaient en tête avec 42,81 % des revenus régionaux en 2026, soutenus par une infrastructure touristique de luxe établie et une connectivité aérienne mondiale.
Quel pays connaît la croissance la plus rapide dans l'hôtellerie côtière du CCG ?
L'Arabie saoudite devrait croître à un CAGR de 8,56 % jusqu'en 2032, soutenue par les nouvelles destinations de la mer Rouge et la demande de voyages domestiques.
Quel canal de réservation connaît la croissance la plus rapide pour les complexes balnéaires du CCG ?
Les canaux de réservation directe devraient croître à un CAGR de 8,93 % jusqu'en 2032, à mesure que les programmes de fidélité et les outils de réservation mobile gagnent en importance.
Quelle est la plus grande catégorie d'hébergement dans les complexes balnéaires du CCG ?
Les hôtels de plage et complexes hôteliers de luxe détenaient 37,74 % des revenus en 2026, soutenus par les séjours en villas, les résidences de marque et les installations de bien-être.
Quelles sont les principales contraintes à la croissance des complexes balnéaires du CCG ?
La chaleur estivale, l'exposition aux voyages internationaux, les hébergements alternatifs et les coûts élevés de développement côtier demeurent les principales contraintes.