
Taille et part du marché de l'assurance cargo à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
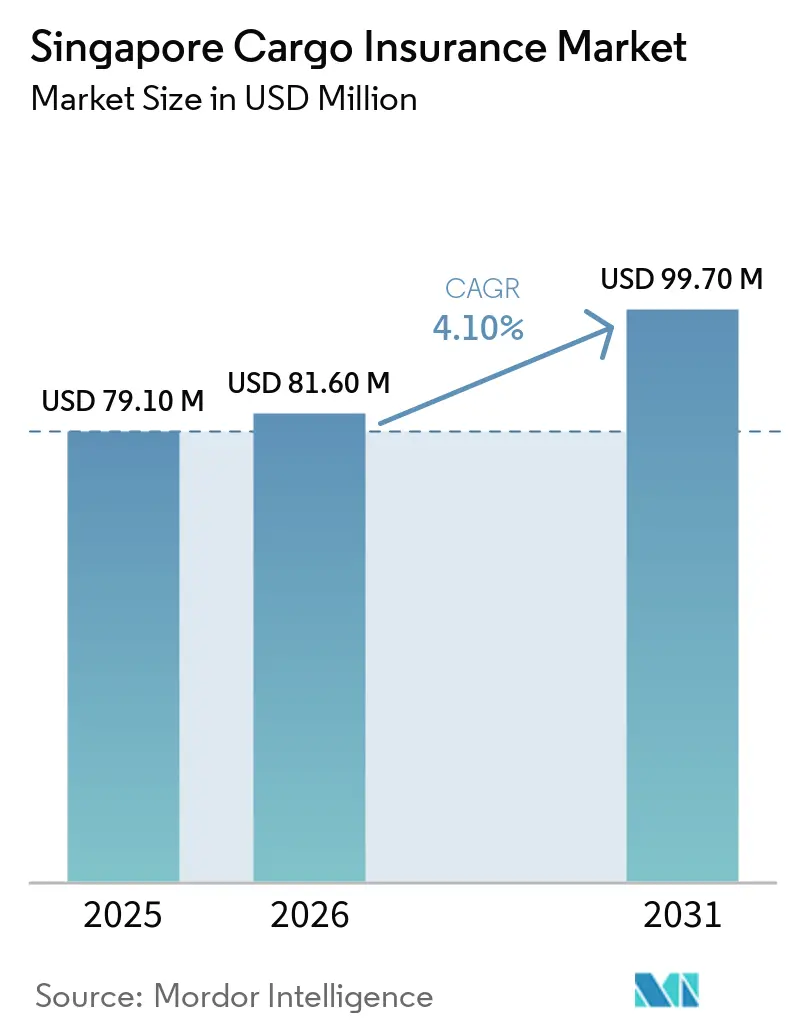
| Taille du marché de l'année de base (2025) | 79.10 Millions de dollars américains |
| Taille du Marché (2026) | 81.60 Millions de dollars américains |
| Taille du Marché (2031) | 99.70 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.10 % |
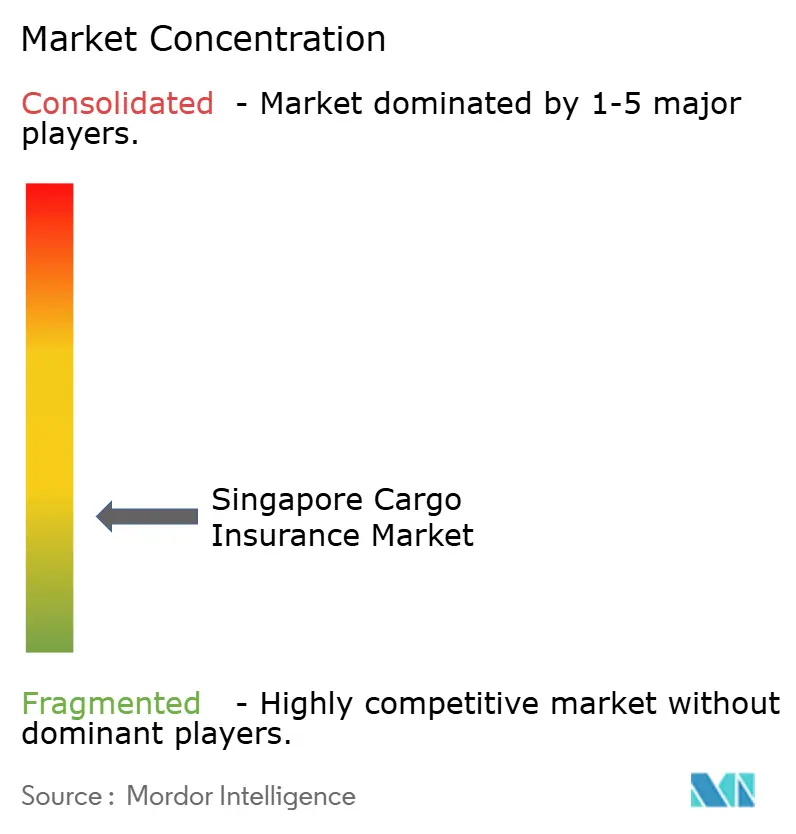
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance cargo à Singapour par Mordor Intelligence
La taille du marché de l'assurance cargo à Singapour était évaluée à 79,1 millions USD en 2025, est estimée à 81,6 millions USD en 2026, et devrait atteindre 99,7 millions USD d'ici 2031, avec une croissance à un CAGR de 4,1 % durant la période 2026-2031. Singapour a traité un record de 44,7 millions d'EVP en 2025, tandis que le commerce de marchandises a atteint 1,1 milliard USD, soutenant une base importante et concentrée d'expositions aux cargaisons. Le marché de l'assurance cargo à Singapour bénéficie du rôle de la cité-État dans le transbordement, le financement du commerce et la distribution régionale. La croissance du commerce électronique augmente les valeurs assurées, tandis que des expéditions plus complexes nécessitent des structures de polices plus larges et une souscription spécialisée. Les documents commerciaux numériques et les outils de placement automatisés peuvent réduire le temps de traitement des transactions courantes, bien que les cargaisons spécialisées continueront à nécessiter l'examen des courtiers et des assureurs. La pression sur les tarifs dans les activités de cargo standard peut limiter la croissance des primes, ce qui rend la discipline de souscription et l'ingénierie des risques plus importantes pour les assureurs opérant à Singapour.
Points clés du rapport
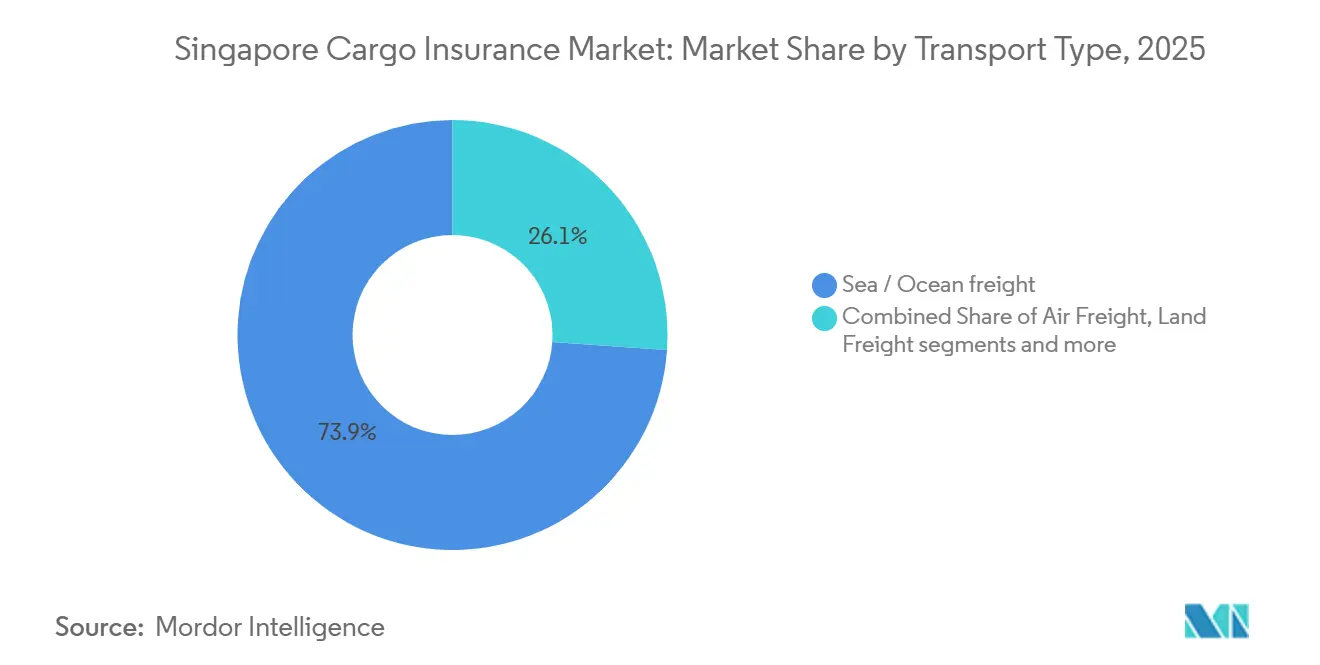
- Par mode de transport, le fret maritime et océanique détenait 73,9 % de la part du marché de l'assurance cargo à Singapour en 2025, tandis que le fret aérien devrait croître à un CAGR de 5,8 % jusqu'en 2031.
- Par type de cargaison, l'électronique, les équipements électriques et les semi-conducteurs détenaient 27,1 % de la part du marché de l'assurance cargo à Singapour en 2025, tandis que les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,0 % jusqu'en 2031.
- Par utilisateur final, les maisons de commerce, les importateurs et les exportateurs détenaient 36,1 % de la part du marché de l'assurance cargo à Singapour en 2025, tandis que les détaillants et les propriétaires de cargaisons e-commerce devraient croître à un CAGR de 6,3 % jusqu'en 2031.
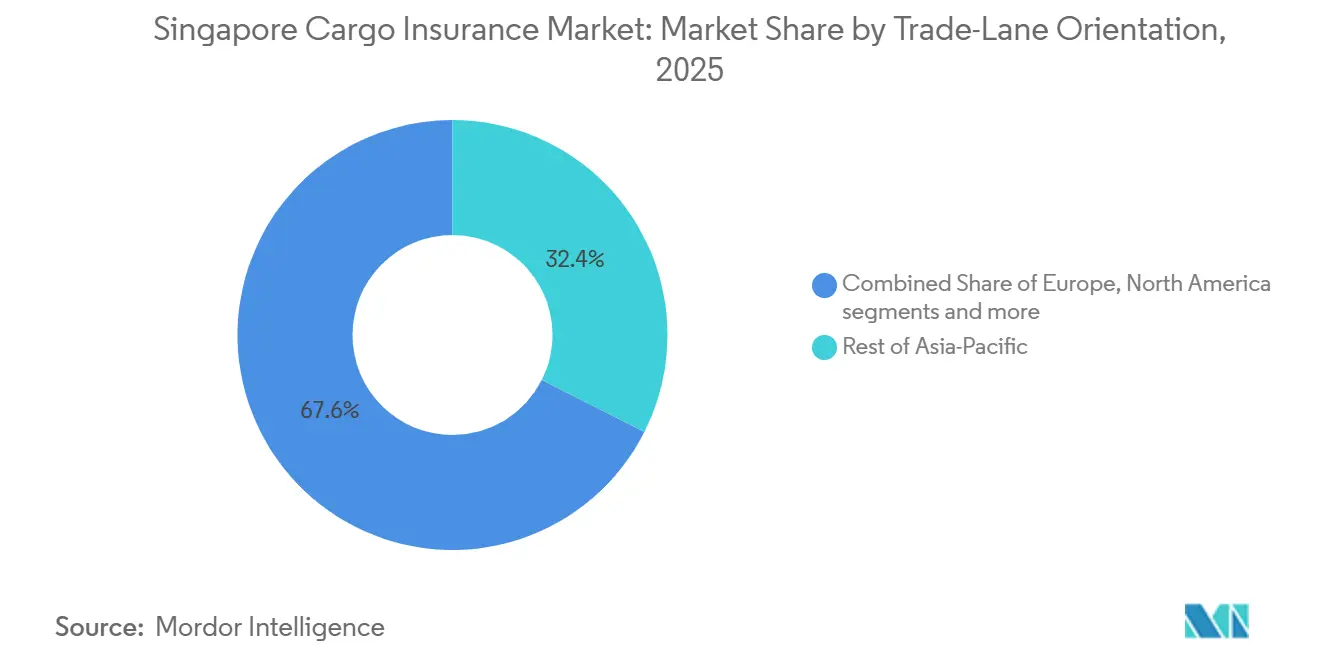
- Par orientation de couloir commercial, le reste de l'Asie-Pacifique détenait 32,4 % de la part du marché de l'assurance cargo à Singapour en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 5,5 % jusqu'en 2031.
- Par canal de distribution, les courtiers détenaient 77,7 % de la part du marché de l'assurance cargo à Singapour en 2025, tandis que le canal direct devrait croître à un CAGR de 7,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance cargo à Singapour
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Position de Singapour en tant que hub de transbordement et de commerce | +0.9% | Mondial, concentré sur l'infrastructure portuaire de Singapour | Long terme (≥ 4 ans) |
| Croissance du cargo transfrontalier et multimodal | +0.7% | Corridors intra-ASEAN d'Asie du Sud-Est et de Singapour | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement et exposition aux risques de transit | +0.8% | Mondial, avec une exposition aiguë dans les corridors de Malacca et de la mer Rouge | Court terme (≤ 2 ans) |
| Commerce de cargaisons à haute valeur ajoutée et spécialisées | +0.6% | Couloirs commerciaux Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Assurance cargo numérique et documentation commerciale | +0.4% | Mondial, avec Singapour comme centre commercial et technologique | Long terme (≥ 4 ans) |
| Demande de visibilité des cargaisons et de gestion des risques | +0.3% | Amérique du Nord et Europe, avec Singapour comme nœud d'origine et de transbordement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Position de Singapour en tant que principal hub de transbordement et de commerce en Asie-Pacifique
Le port de Singapour a traité un record de 44,7 millions d'EVP en 2025, en hausse de 8,6 % par rapport à 2024, et le marché de l'assurance cargo à Singapour tire parti de la concentration des marchandises transitant par ce réseau[1]Autorité maritime et portuaire de Singapour, "Singapour enregistre des performances portuaires record en 2025 et développe sa préparation future grâce à des collaborations industrielles pour 2026," MPA, mpa.gov.sg.. L'activité portuaire soutient le mouvement régulier de marchandises conteneurisées sur les routes maritimes mondiales. L'électronique, les produits pétrochimiques et les marchandises de projet peuvent afficher des valeurs déclarées élevées et nécessiter des arrangements d'assurance plus détaillés. Ces expéditions utilisent souvent des structures de couverture ouverte plutôt que des polices isolées, car les négociants et les entreprises logistiques gèrent des mouvements récurrents. Plus de 200 groupes maritimes internationaux opéraient depuis Singapour après que 35 entreprises y ont ouvert ou étendu leurs activités en 2025. La flotte immatriculée à Singapour a atteint 137,5 millions de tonneaux de jauge brute fin 2025, s'ajoutant à la base de services maritimes plus large du pays.
Exposition croissante aux perturbations de la chaîne d'approvisionnement et aux risques de transit des cargaisons
L'exposition aux cargaisons augmente lorsque les navires sont retardés, reroutés ou retenus aux points de transbordement. Le rôle de Singapour en tant que principal point de transfert signifie que les perturbations peuvent laisser des cargaisons dans les ports, les entrepôts sous douane et les cours pendant de plus longues périodes. Les durées d'immobilisation prolongées peuvent accroître le risque d'accumulation pour les assureurs, même lorsque le nombre d'expéditions ne change pas. Le marché de l'assurance cargo à Singapour doit donc disposer de limites de polices et de déclarations qui reflètent l'endroit où les marchandises sont détenues lors d'une perturbation. Les événements géopolitiques suscitent également un intérêt accru pour la couverture des risques de transit, des risques de guerre et des violences politiques pour les routes concernées. Cela crée un environnement de tarification différent de celui des expéditions de marchandises courantes, car le risque dépend des conditions de la route, de la concentration des cargaisons et de la durée du retard.
Croissance du commerce de cargaisons à haute valeur ajoutée et spécialisées
Les exportations domestiques non pétrolières électroniques de Singapour ont augmenté de 12,7 % en 2025, soutenues par la demande de circuits intégrés, et les commandes à l'exportation sont restées solides au premier trimestre 2026. Le cluster électronique représentait 43,2 % de la valeur ajoutée nominale manufacturière en 2025, et les semi-conducteurs constituaient 80,2 % de la production de ce cluster[2]Ministère du Commerce et de l'Industrie de Singapour, "Le cluster électronique de Singapour et l'impact du boom de l'IA," Enquête économique de Singapour, mti.gov.sg.. Ces marchandises peuvent générer des valeurs élevées sur un seul moyen de transport et peuvent dépasser les limites ordinaires des polices. Les assureurs peuvent recourir à la coassurance, à l'examen spécialisé des risques et à des contrôles de concentration plus stricts pour ces expéditions. Les matériaux de batteries, les composants d'énergie renouvelable et les produits pharmaceutiques sensibles à la température nécessitent également des connaissances spécifiques en matière de souscription. Le marché de l'assurance cargo à Singapour peut bénéficier de cette diversité de cargaisons, mais les assureurs doivent adapter la capacité et les conditions des polices aux caractéristiques physiques et financières de chaque expédition.
Numérisation de l'assurance cargo et de la documentation commerciale
L'Autorité de développement des médias et de l'infocomm a lancé le Programme de préparation TradeTrust en février 2026 pour soutenir l'adoption commerciale en direct des connaissements électroniques[3]Autorité de développement des médias et de l'infocomm, "Programme de préparation TradeTrust," IMDA, imda.gov.sg.. Le programme de 12 mois connecte les plateformes commerciales numériques avec les transporteurs et soutient une transition plus pratique depuis les documents papier. Le Groupe international des Clubs P&I a approuvé quatre plateformes compatibles TradeTrust, qui soutiennent l'utilisation de connaissements électroniques éligibles dans le commerce maritime assuré. La documentation numérique peut réduire l'incertitude lorsque les assureurs cargo examinent les déclarations et les pièces justificatives. Cargo Community Network et Otonomi ont lancé une assurance retard automatisée sur CUBEforall en octobre 2025, utilisant des données de transport en temps réel pour la souscription des polices et le règlement des sinistres. Le marché de l'assurance cargo à Singapour devrait voir les placements courants de moindre complexité transiter plus rapidement par les canaux numériques, tandis que les risques à limites élevées et inhabituels resteront soumis à un examen détaillé.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Concurrence et pression à la baisse sur les taux de primes | -0.6% | Mondial, le plus prononcé en Asie, y compris à Singapour | Court terme (≤ 2 ans) |
| Souscription complexe pour les risques émergents et multimodaux | -0.3% | Mondial, avec une exposition particulière sur les couloirs multimodaux au départ de Singapour | Moyen terme (2-4 ans) |
| Accumulation de cargaisons lors des perturbations portuaires et de la chaîne d'approvisionnement | -0.4% | Port de Singapour, entrepôts sous douane et installations de transbordement | Court terme (≤ 2 ans) |
| Données de sinistres limitées pour les nouvelles catégories de cargaisons à haute valeur ajoutée | -0.2% | Mondial, avec une pertinence matérielle pour les flux de cargaisons à Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense et pression à la baisse sur les taux de primes d'assurance cargo
Le marché de l'assurance cargo à Singapour se caractérise par une concurrence intense entre assureurs directs, assureurs composites internationaux, assureurs spécialisés et syndicats Lloyd's, offrant aux courtiers et aux grands acheteurs commerciaux une plus grande flexibilité pour comparer les conditions de couverture, les niveaux de service et les taux de primes. L'augmentation de la capacité de souscription et la tarification compétitive peuvent bénéficier aux entreprises de commerce et de logistique en réduisant les coûts d'assurance à court terme ; cependant, une pression soutenue à la baisse sur les primes peut contraindre les revenus de primes et les marges de souscription des assureurs, en particulier lorsque les valeurs des cargaisons et l'activité d'expédition augmentent plus rapidement que les taux d'assurance. Cela peut limiter la capacité des assureurs à investir dans la technologie, l'expertise spécialisée en souscription, l'ingénierie des risques et les capacités de surveillance des cargaisons, tout en créant une pression pour maintenir une tarification adéquate pour les cargaisons à exposition plus élevée accumulées dans les ports, entrepôts, centres de distribution et installations de transbordement.
Complexité de la souscription des risques de cargaisons émergents et multimodaux
Les expéditions multimodales se déplacent par voie maritime, aérienne et terrestre dans le cadre d'un arrangement commercial connecté. Cela peut rendre la responsabilité et la couverture plus difficiles à établir lorsqu'une perte survient lors d'un transfert entre modes. Singapour est particulièrement exposée à ce problème car le transbordement est au cœur de son rôle logistique. Les nouveaux types de cargaisons, notamment l'électronique avancée, les matériaux de batteries et les équipements informatiques haute capacité, peuvent avoir des valeurs ou des caractéristiques de sinistres en dehors des hypothèses standard des polices. QBE a identifié la technologie, la géopolitique et la complexité des cargaisons comme des enjeux clés pour les assureurs maritimes en Asie-Pacifique en 2026[4].QBE Insurance, "Braving New Worlds : Les perspectives de risque en assurance maritime QBE pour l'Asie 2026," Salle de presse QBE Singapour, qbe.com. Le marché de l'assurance cargo à Singapour pourrait faire face à des décisions prudentes en matière de capacité jusqu'à ce que les assureurs développent des données, des conditions et des approches de souscription plus cohérentes pour ces risques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le fret maritime domine les primes tandis que le fret aérien se développe
Le fret maritime et océanique détenait 73,9 % de la part du marché de l'assurance cargo à Singapour en 2025, ce qui en fait le mode de transport le plus important du marché de l'assurance cargo à Singapour. Cette position reflète le rôle de Singapour en tant que hub majeur de lignes régulières et de transbordement. Les propriétaires de cargaisons gérant des volumes importants et réguliers utilisent couramment des arrangements de couverture ouverte pour gérer les déclarations répétées. Ce mode comprend les flux de matières premières, les produits manufacturés et les cargaisons conteneurisées à haute valeur ajoutée. L'échelle portuaire soutient un flux important d'expositions assurables sur de nombreuses lignes maritimes et destinations. Le fret terrestre dessert le corridor Singapour-Johor et la péninsule malaise au sens large. Cette activité est plus petite et plus stable car les routes sont plus courtes et les schémas de transport sont plus établis. Elle reste importante pour les cargaisons se déplaçant entre les ports, les entrepôts, les sites industriels et les centres de distribution régionaux.
Le fret aérien est le mode de transport à la croissance la plus rapide, avec un CAGR prévu de 5,8 % jusqu'en 2031. L'aéroport de Changi a traité 2,1 millions de tonnes de fret en 2025, en hausse de 4,5 % par rapport à l'année précédente. Le fret aérien soutient l'électronique, les équipements pour semi-conducteurs, les produits pharmaceutiques et d'autres marchandises où la rapidité et la valeur de la cargaison sont essentielles. Ces expéditions peuvent commander des primes plus élevées par unité de valeur assurée car un retard ou une perte peut avoir des conséquences commerciales plus importantes. La taille du marché de l'assurance cargo à Singapour est exposée au glissement vers le fret aérien à travers la demande de polices pour les marchandises sensibles au temps. Une croissance plus rapide du fret aérien peut soutenir le rendement des primes même si le fret maritime continue de dominer le total des primes. Les assureurs doivent toujours évaluer l'emballage, la sécurité, le contrôle de la température et la qualité de la manutention. La différence entre les risques maritimes et aériens soutient des pratiques de souscription distinctes au sein des portefeuilles de cargo maritime.


Par type de cargaison : l'électronique domine les primes tandis que les produits pharmaceutiques connaissent la croissance la plus rapide
L'électronique, les équipements électriques et les semi-conducteurs détenaient 27,1 % de la part du marché de l'assurance cargo à Singapour en 2025, ce qui en fait le plus grand segment par type de cargaison. La base électronique de Singapour soutient cette position grâce à d'importants flux commerciaux régionaux et mondiaux. Le secteur représentait 43,2 % de la valeur ajoutée nominale manufacturière en 2025, tandis que la production de semi-conducteurs représentait 80,2 % du cluster électronique. Les valeurs unitaires élevées rendent la prévention des pertes, la manutention sécurisée et les contrôles d'accumulation importants pour les assureurs. Les machines, les équipements industriels et les cargaisons de projet constituent une autre source importante de demande. Les produits chimiques, les produits pétroliers et les marchandises dangereuses nécessitent également des conditions de polices spécialisées en raison de leurs caractéristiques de sinistres physiques. Les denrées alimentaires, les produits périssables et les marchandises générales ajoutent du volume aux mouvements régionaux courants.
Les produits pharmaceutiques et de santé sont le type de cargaison à la croissance la plus rapide, avec un CAGR prévu de 6,0 % jusqu'en 2031. Les marchandises sensibles à la température introduisent un problème de couverture supplémentaire car un écart de température peut créer une perte même sans dommage physique. Les exigences en matière de surveillance de la température, d'emballage, de durée de transport et de notification des écarts influencent donc la taille du marché de l'assurance cargo à Singapour. Le mouvement pharmaceutique par voies aériennes et maritimes soutient la demande d'avenants conçus pour des conditions contrôlées. Les matériaux de batteries lithium-ion et les composants d'énergie renouvelable ajoutent également de la complexité car les assureurs doivent tenir compte de leurs risques particuliers d'incendie et de manutention. Ces marchandises ne peuvent pas toujours être évaluées de la même manière que les cargaisons ambiantes standard. La diversification croissante des expéditions complexes peut soutenir la demande de primes spécialisées. Elle rend également les données de sinistres, l'ingénierie des risques et la gestion de la capacité plus importantes pour les assureurs cargo.
Par utilisateur final : les maisons de commerce dominent la demande tandis que le e-commerce modifie les schémas d'expédition
Les maisons de commerce, les importateurs et les exportateurs détenaient 36,1 % de la part du marché de l'assurance cargo à Singapour en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Le rôle de Singapour en tant qu'entrepôt explique l'importance des entreprises qui achètent, vendent et réexportent des marchandises. Les réexportations non pétrolières ont augmenté de 17,7 % en 2025, après une croissance de 10,2 % en 2024. Ces entreprises ont souvent des mouvements récurrents et ont besoin de polices structurées pouvant couvrir de nombreuses expéditions. Les fabricants et les producteurs industriels forment un groupe stable car les chaînes d'approvisionnement connectent les installations de Singapour avec les fournisseurs et les clients régionaux. Les transitaires, les transporteurs maritimes sans navire propre et les prestataires logistiques ont également besoin d'une couverture liée à la responsabilité des cargaisons et au débit des stocks. Les maîtres d'ouvrage et les entrepreneurs en ingénierie ont besoin de conditions spécialisées pour les équipements lourds et les charges inhabituelles. Chaque groupe d'utilisateurs finaux diffère par la fréquence, la valeur et la structure contractuelle de ses expositions aux cargaisons.
Les détaillants et les propriétaires de cargaisons e-commerce sont le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 6,3 % jusqu'en 2031. Leurs expéditions sont souvent plus petites, plus fréquentes et plus dispersées que les cargaisons traditionnelles en grandes consignations. Cela peut orienter la demande d'assurance vers des produits par expédition et le placement automatisé. Les transactions transfrontalières sont particulièrement pertinentes car les vendeurs et les acheteurs peuvent être situés dans des juridictions différentes. La taille du marché de l'assurance cargo à Singapour peut répondre à cette demande avec des certificats numériques, une couverture intégrée et des processus de sinistres simplifiés. Cependant, le segment nécessite également des informations claires sur la valeur des expéditions, les performances des transporteurs et les conditions de livraison. Les produits standardisés peuvent convenir aux colis courants, tandis que les marchandises à valeur plus élevée nécessitent toujours un examen détaillé. Le glissement vers le e-commerce élargit la base d'acheteurs au-delà des maisons de commerce établies. Il accroît également l'importance d'une administration efficace des polices et d'informations en temps réel sur les expéditions.
Par orientation de couloir commercial : l'Asie-Pacifique fournit le volume tandis que l'Amérique du Nord connaît la croissance la plus rapide
Le reste de l'Asie-Pacifique détenait 32,4 % de la part du marché de l'assurance cargo à Singapour en 2025, représentant la plus grande orientation de couloir commercial. Cette catégorie comprend les liens commerciaux avec la Chine, le Japon, la Corée du Sud, l'Australie et l'Indo-Pacifique au sens large. Les mouvements d'électronique et de semi-conducteurs ajoutent des valeurs assurées élevées à bon nombre de ces routes. La taille du marché de l'assurance cargo à Singapour bénéficie de son rôle en tant que point d'origine, de destination et de transfert pour ces flux. L'Asie du Sud-Est est une autre orientation importante car les réseaux de production intra-ASEAN connectent l'électronique, les composants automobiles, l'agroalimentaire et les biens de consommation. L'activité de réexportation de Singapour soutient les mouvements de cargaisons régionaux récurrents. L'Europe, le Moyen-Orient et l'Afrique, ainsi que le reste du monde, fournissent des activités supplémentaires à travers les produits manufacturés, les produits de raffinage, les cargaisons de projet et les matières premières. Chaque route peut avoir des conditions de transit et des exigences de polices différentes.
L'Amérique du Nord est l'orientation de couloir commercial à la croissance la plus rapide, avec un CAGR prévu de 5,5 % jusqu'en 2031. Les exportations domestiques non pétrolières électroniques ont augmenté de 12,7 % en 2025, soutenant le flux de produits technologiques depuis Singapour. Les États-Unis étaient le deuxième marché de fret aérien de Changi en 2025. Les routes longue distance nécessitent une attention particulière à la durée de transit, à la sélection des transporteurs, au stockage et aux transferts. Le marché de l'assurance cargo à Singapour peut soutenir ces flux grâce à des polices qui reconnaissent les cargaisons à haute valeur ajoutée et sensibles au temps. Les routes du Moyen-Orient peuvent nécessiter une attention supplémentaire lorsque les conditions régionales affectent la sécurité du transit et la disponibilité des routes. Les assureurs doivent distinguer la couverture cargo courante des extensions spécialisées pour les routes plus exposées. Cela soutient une approche plus différenciée de la souscription par couloir commercial.
Par canal de distribution : les courtiers dominent tandis que le placement direct se développe grâce aux outils numériques
Les courtiers représentaient 77,7 % de la part du marché de l'assurance cargo à Singapour en 2025, ce qui en fait le principal canal de distribution du marché de l'assurance cargo à Singapour. Leur position reflète la complexité de la négociation de couverture ouverte, des placements à limites élevées et des risques maritimes spécialisés. Les courtiers aident les propriétaires de cargaisons à comparer les conditions des polices, la capacité des assureurs, les exclusions et le soutien aux sinistres. Ils sont particulièrement pertinents lorsque les clients déplacent des marchandises variées dans de nombreux pays. La structure Lloyd's Asia soutient également l'implication des courtiers dans les placements spécialisés. Les agents servent les petits négociants et exportateurs qui peuvent ne pas avoir besoin de programmes de couverture ouverte sur mesure. Le placement direct reste plus limité car de nombreux acheteurs commerciaux de cargo apprécient encore les conseils pour les risques complexes. La structure des canaux reflète donc à la fois la complexité de l'assurance et les besoins différents des propriétaires de cargaisons.
Le canal direct est le canal de distribution à la croissance la plus rapide, avec un CAGR prévu de 7,2 % jusqu'en 2031. Les certificats en ligne et les plateformes connectées peuvent faciliter le placement de couvertures cargo courantes. Cargo Community Network et Otonomi ont introduit un produit d'assurance retard paramétrique via CUBEforall en octobre 2025. Le service utilise des données de transport pour soutenir la souscription automatisée des polices et le règlement des sinistres. Les outils numériques peuvent être utiles pour les petits expéditeurs commerciaux qui ont besoin d'une couverture rapide pour des risques cargo clairement définis. La taille du marché de l'assurance cargo à Singapour devrait donc combiner des conseils menés par des courtiers pour les risques complexes avec des processus directs pour les expéditions standard. Cela ne supprime pas le besoin de souscription car la qualité des données et les limites des polices restent importantes. Cela change la façon dont les assureurs et les intermédiaires atteignent les acheteurs plus petits et plus fréquents.
Paysage concurrentiel
Le marché de l'assurance cargo à Singapour présente une structure fragmentée avec de grands assureurs composites et des syndicats spécialisés servant différentes parties du portefeuille. Chubb, AIG, MSIG, Allianz et Zurich opèrent aux côtés des syndicats Lloyd's Asia, notamment Canopius, Markel, MS Amlin, Chaucer, Antares et Munich Re Syndicate Singapore. Les grands assureurs peuvent offrir l'ingénierie des risques, les services de sinistres, la solidité financière et l'investissement numérique. Les syndicats peuvent fournir de la capacité pour les cargaisons inhabituelles, les limites élevées et les risques maritimes spécialisés. La concurrence est la plus forte dans le placement, la conception des produits et les capacités spécialisées plutôt que dans l'entrée non réglementée.
MSIG Singapore s'est associé à MSIG Specialty Marine en septembre 2025, le nommant agent de souscription pour les risques de protection et d'indemnisation souscrits depuis Singapour. Cette démarche a élargi la gamme de produits maritimes de MSIG et renforcé son accès local aux capacités maritimes spécialisées. Cargo Community Network et Otonomi ont lancé une assurance retard automatisée sur CUBEforall en octobre 2025. Ce produit répond à un besoin de réponse plus claire et plus rapide aux retards de cargaisons définis. Ces développements montrent comment les assureurs, les intermédiaires et les plateformes commerciales améliorent la documentation et la livraison des produits.
Les petits négociants peuvent avoir besoin d'une protection simple lorsque les valeurs des expéditions sont inférieures au niveau qui justifie un programme de couverture ouverte personnalisé. Les distributeurs numériques et les agents généraux gestionnaires spécialisés peuvent répondre à cette demande avec des produits par expédition connectés aux données de réservation ou de logistique. Les assureurs agréés restent importants car ils fournissent le bilan et la capacité réglementée derrière ces produits. Les cargaisons complexes, les limites élevées et les routes inhabituelles resteront probablement dépendantes de souscripteurs et de courtiers expérimentés.
Leaders du secteur de l'assurance cargo à Singapour
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
AIG Asia Pacific Insurance Pte. Ltd.
QBE Insurance (Singapore) Pte. Ltd.
Sompo Insurance Singapore Pte. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : l'IMDA a lancé le Programme de préparation TradeTrust pour accélérer l'adoption du connaissement électronique dans le commerce maritime, s'étendant de février 2026 à mars 2027 ; simultanément, quatre plateformes compatibles TradeTrust — AEOTrade, BlockPeer, Credore et SGTraDex — ont reçu l'approbation du Groupe international des Clubs P&I, supprimant le principal obstacle assurantiel à l'adoption commerciale du connaissement électronique dans les corridors du commerce maritime de Singapour.
- Janvier 2026 : le port de Singapour a atteint un record de 44,7 millions d'EVP de débit de conteneurs en 2025 (+8,6 % par rapport à 2024) ; l'Autorité maritime et portuaire a confirmé le développement du soutage multi-carburant — couvrant le GNL, l'ammoniac et le méthanol — et l'expansion des corridors maritimes verts et numériques avec neuf nations partenaires pour 2026.
- Octobre 2025 : Cargo Community Network et l'insurtech Otonomi ont lancé une assurance paramétrique de retard de cargaison sur la plateforme de données ouvertes CUBEforall, permettant la souscription automatisée des polices déclenchée par des données de vol en temps réel avec un modèle de règlement instantané « sans sinistre » ; le partenariat a marqué l'entrée d'Otonomi sur le marché Asie-Pacifique, au service du réseau de CCN de plus de 16 000 utilisateurs transitaires dans le monde.
- Juillet 2025 : la MAS a publié le Document de consultation ID 08/25 sur une proposition d'exigence de risque catastrophe en assurance générale, ouvrant une étude d'impact quantitatif pour les assureurs directs et les réassureurs, y compris les souscripteurs cargo exposés à l'accumulation de concentration portuaire ; la consultation s'est clôturée en septembre 2025.


Périmètre du rapport sur le marché de l'assurance cargo à Singapour
Le marché de l'assurance cargo à Singapour comprend les assureurs, les souscripteurs spécialisés et les participants au marché Lloyd's qui fournissent une protection financière pour les marchandises transportées par voie maritime, aérienne, routière et multimodale, couvrant des risques tels que la perte, les dommages, le vol, les accidents et autres expositions liées au transit. Le marché sert principalement les activités commerciales, logistiques, maritimes, manufacturières et de transbordement étendues de Singapour, avec des polices allant de la couverture d'une seule expédition aux programmes de cargo annuels et aux solutions commerciales maritimes plus larges.
Le marché de l'assurance cargo à Singapour est segmenté par mode de transport (maritime/océanique, aérien, terrestre), type de cargaison (électronique, machines et plus), utilisateur final (fabricants, maisons de commerce, e-commerce, transitaires, maîtres d'ouvrage, autres), couloir commercial (Singapour, Asie du Sud-Est, Asie-Pacifique, Europe, Amérique du Nord et plus), et canal de distribution (courtiers, agents, direct). Les prévisions du marché sont fournies en termes de valeur (USD).
| Fret maritime / océanique |
| Fret aérien |
| Fret terrestre |
| Électronique, équipements électriques et semi-conducteurs |
| Machines, équipements industriels et cargaisons de projet / hors gabarit |
| Produits chimiques, produits pétroliers et marchandises dangereuses |
| Produits pharmaceutiques et de santé |
| Denrées alimentaires, produits périssables et autres cargaisons à température contrôlée |
| Marchandises en vrac |
| Marchandises générales et autres produits manufacturés |
| Fabricants et producteurs industriels |
| Maisons de commerce, importateurs et exportateurs |
| Détaillants et propriétaires de cargaisons e-commerce |
| Transitaires, transporteurs maritimes sans navire propre et opérateurs logistiques |
| Maîtres d'ouvrage, entreprises d'ingénierie-approvisionnement-construction et sociétés d'infrastructure |
| Autres propriétaires commerciaux de cargaisons |
| Mouvements domestiques à Singapour |
| Asie du Sud-Est |
| Reste de l'Asie-Pacifique |
| Europe |
| Amérique du Nord |
| Moyen-Orient et Afrique |
| Reste du monde |
| Courtiers |
| Agents |
| Direct |
| Par mode de transport | Fret maritime / océanique |
| Fret aérien | |
| Fret terrestre | |
| Par type de cargaison | Électronique, équipements électriques et semi-conducteurs |
| Machines, équipements industriels et cargaisons de projet / hors gabarit | |
| Produits chimiques, produits pétroliers et marchandises dangereuses | |
| Produits pharmaceutiques et de santé | |
| Denrées alimentaires, produits périssables et autres cargaisons à température contrôlée | |
| Marchandises en vrac | |
| Marchandises générales et autres produits manufacturés | |
| Par utilisateur final | Fabricants et producteurs industriels |
| Maisons de commerce, importateurs et exportateurs | |
| Détaillants et propriétaires de cargaisons e-commerce | |
| Transitaires, transporteurs maritimes sans navire propre et opérateurs logistiques | |
| Maîtres d'ouvrage, entreprises d'ingénierie-approvisionnement-construction et sociétés d'infrastructure | |
| Autres propriétaires commerciaux de cargaisons | |
| Par orientation de couloir commercial | Mouvements domestiques à Singapour |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Europe | |
| Amérique du Nord | |
| Moyen-Orient et Afrique | |
| Reste du monde | |
| Par canal de distribution | Courtiers |
| Agents | |
| Direct |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance cargo à Singapour en 2031 ?
Le marché de l'assurance cargo à Singapour devrait atteindre 99,7 millions USD d'ici 2031, avec une croissance à un CAGR de 4,1 % à partir de 2026.
Quel mode de transport dispose de la plus grande base de primes d'assurance cargo à Singapour ?
Le fret maritime et océanique était en tête avec 73,9 % des primes en 2025, soutenu par le vaste réseau de transbordement de Singapour.
Quelle catégorie de cargaison connaît la croissance la plus rapide à Singapour ?
Les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,0 % jusqu'en 2031, soutenus par la demande de couverture pour les marchandises sensibles à la température.
Pourquoi les courtiers sont-ils importants pour la couverture cargo à Singapour ?
Les courtiers détenaient 77,7 % de la distribution en 2025 car de nombreux propriétaires de cargaisons ont besoin d'aide pour les programmes de couverture ouverte, les limites élevées et les conditions spécialisées.
Qu'est-ce qui stimule le placement direct d'assurance cargo ?
Le canal direct devrait croître à un CAGR de 7,2 % jusqu'en 2031 grâce aux certificats numériques et aux outils de placement automatisés qui simplifient la couverture courante.
Quel couloir commercial devrait se développer le plus rapidement depuis Singapour ?
L'Amérique du Nord devrait croître à un CAGR de 5,5 % jusqu'en 2031, soutenue par les flux de cargaisons d'électronique et de semi-conducteurs.
Dernière mise à jour de la page le:



