
Taille et part du marché de l'assurance cargo en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
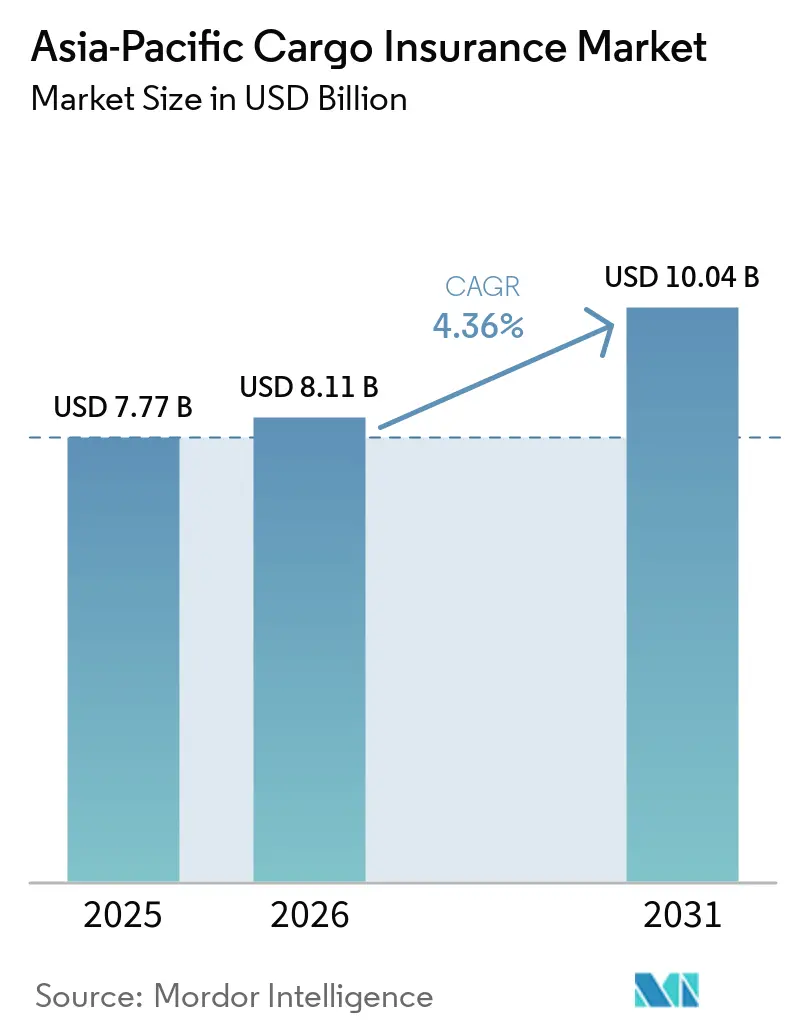
| Taille du marché de l'année de base (2025) | 7.77 Milliards de dollars |
| Taille du Marché (2026) | 8.11 Milliards de dollars |
| Taille du Marché (2031) | 10.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.36 % |
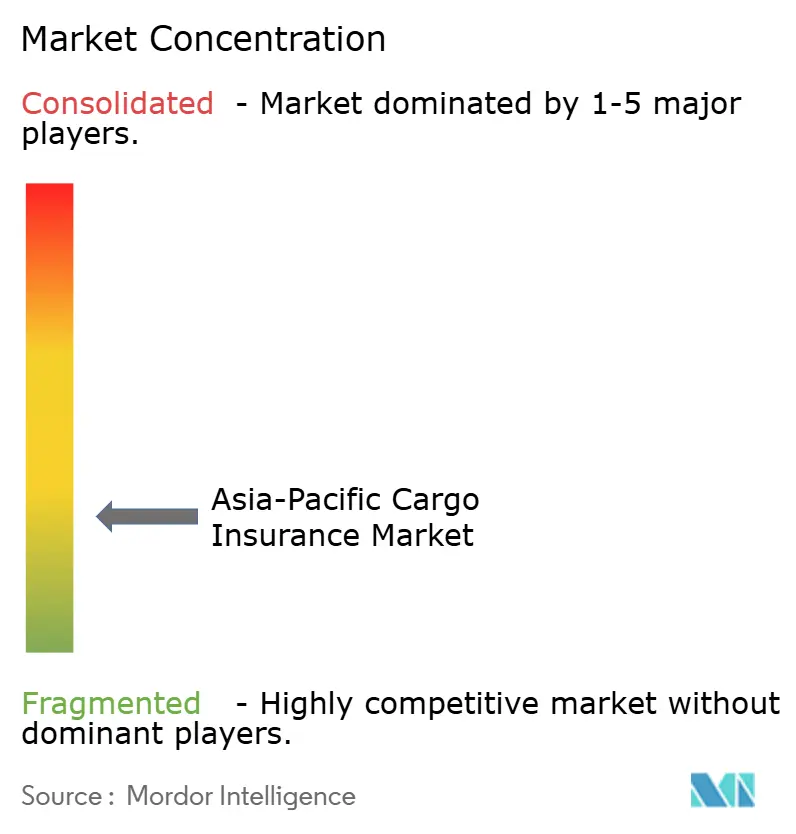
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance cargo en Asie-Pacifique par Mordor Intelligence
Le marché de l'assurance cargo en Asie-Pacifique était évalué à 7,77 milliards USD en 2025, est estimé à 8,11 milliards USD en 2026, et devrait atteindre 10,04 milliards USD d'ici 2031, avec un CAGR de 4,36 % de 2026 à 2031. La croissance des primes est de plus en plus liée à des valeurs d'expédition assurées plus élevées, à davantage de transactions transfrontalières et à de nouvelles formes de couverture plutôt qu'à des hausses tarifaires généralisées. Les programmes performants ont obtenu des réductions de taux de 5 % à 10 % ou plus lors du renouvellement, la capacité régionale restant solide. Les variations de prix des matières premières liées aux droits de douane, le commerce électronique transfrontalier, la protection paramétrique contre les retards et la micro-assurance intégrée élargissent les expositions que les assureurs peuvent couvrir. Le marché de l'assurance cargo en Asie-Pacifique est également confronté à des pressions tarifaires sur les programmes de conteneurs standard, tandis que les risques spécialisés nécessitent une souscription plus personnalisée. Les assureurs qui construisent des modèles de risque autour de l'évolution des routes commerciales du Partenariat économique régional global peuvent mieux répondre aux nouveaux flux de cargaisons et aux schémas d'exposition plus complexes.
Points clés du rapport
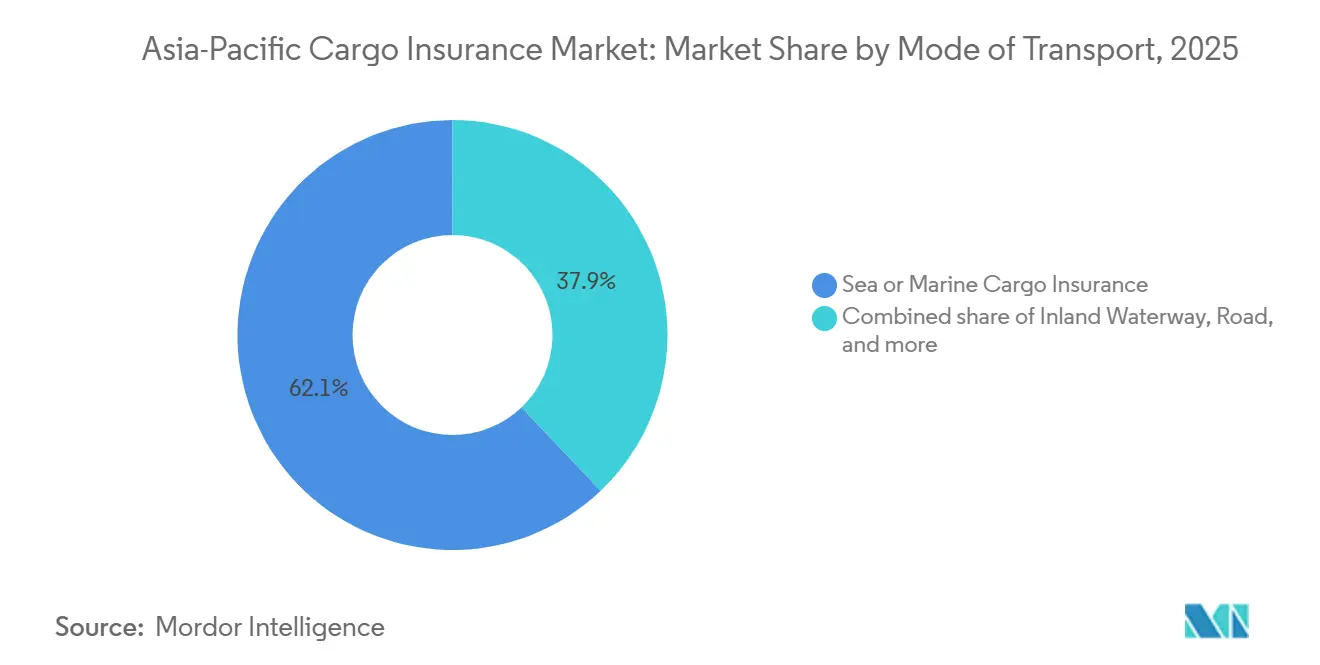
- Par mode de transport, l'assurance cargo maritime et de mer a capturé 62,1 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que le fret aérien devrait croître à un CAGR de 5,9 % jusqu'en 2031.
- Par profil de cargaison, la cargaison conteneurisée a capturé 46,7 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que les cargaisons de projet, de levage lourd et hors gabarit devraient croître à un CAGR de 6,4 % jusqu'en 2031.
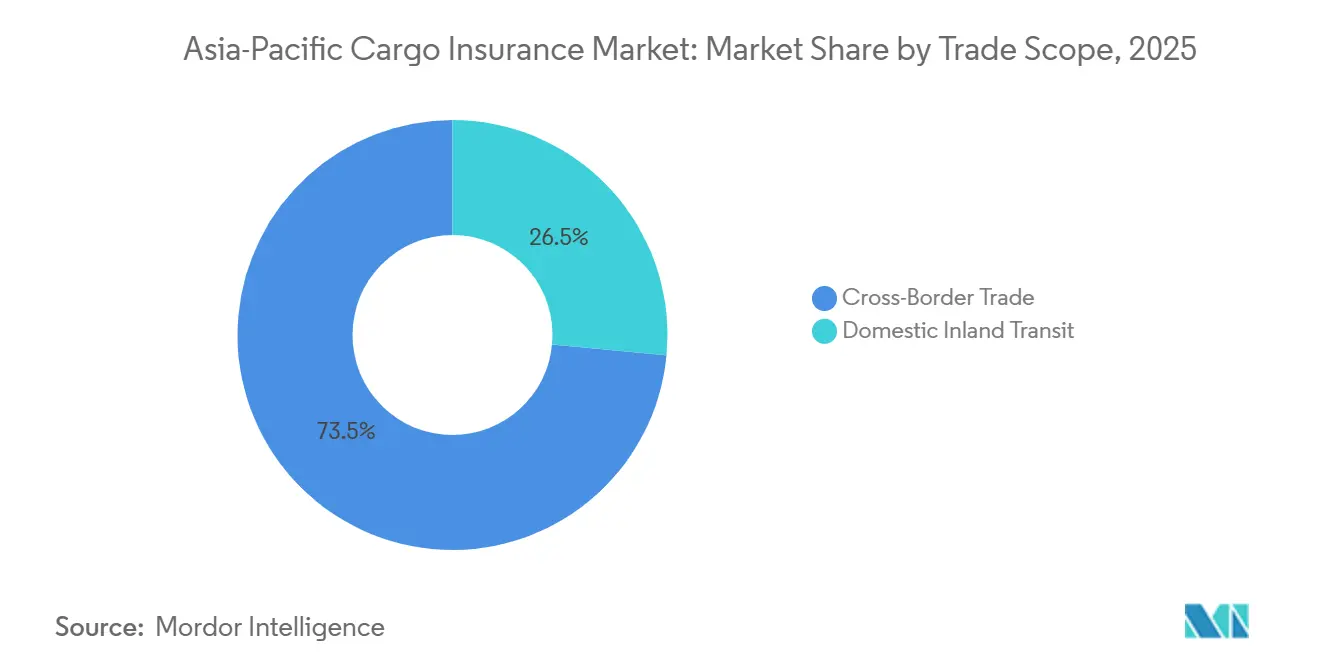
- Par portée commerciale, le commerce transfrontalier a capturé 73,5 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025 et devrait croître à un CAGR de 5,4 % jusqu'en 2031.
- Par canal de distribution, les courtiers et agents ont capturé 53,2 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 7,2 % jusqu'en 2031.
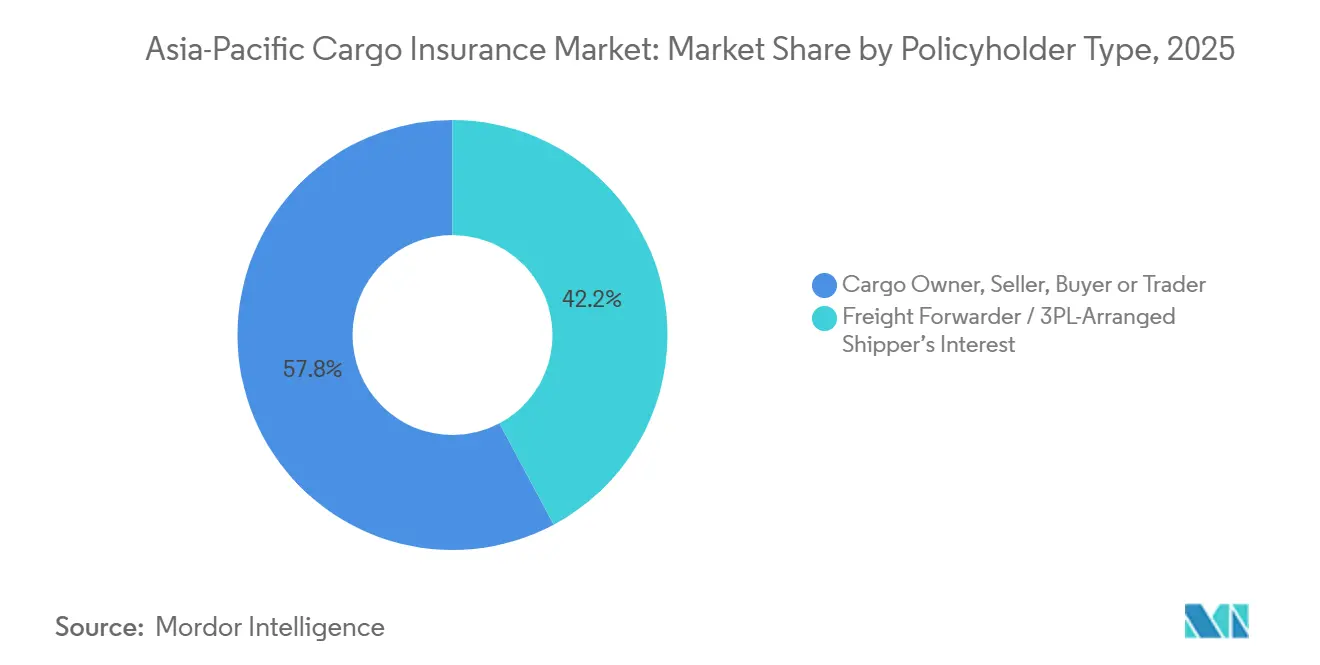
- Par type de souscripteur, les propriétaires de cargaison, vendeurs, acheteurs et négociants ont capturé 57,8 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que la couverture d'intérêt des expéditeurs organisée par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 5,6 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, la fabrication a capturé 31,1 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 7 % jusqu'en 2031.
- Par géographie, la Chine a capturé 37,9 % de la part du marché de l'assurance cargo en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance cargo en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Commerce transfrontalier et exportations manufacturières | +1.2% | Asie-Pacifique, avec une concentration en Chine, au Vietnam et en Inde | Moyen terme (2-4 ans) |
| Commerce électronique et expéditions fréquentes de petits colis | +0.9% | Chine, Inde, Indonésie et marchés principaux de l'Association des nations de l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Valeurs de cargaison plus élevées et dépendance à la chaîne du froid | +0.7% | Japon, Chine, Australie et corridors pharmaceutiques de l'Inde | Long terme (≥ 4 ans) |
| Assurance intégrée et certificats automatisés | +0.6% | Singapour, Australie, Chine et marchés plus larges de l'Association des nations de l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Perturbation de la chaîne d'approvisionnement et protection contre les coûts de retard | +0.5% | Mondial, avec une forte exposition dans les corridors d'exportation de Chine et de Corée du Sud | Court terme (≤ 2 ans) |
| Corridors commerciaux multimodaux et intra-asiatiques | +0.4% | Association des nations de l'Asie du Sud-Est, Grande Chine et Asie du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce transfrontalier et des exportations manufacturières
Le Partenariat économique régional global en est à sa 4e année de mise en œuvre complète et accroît la densité des échanges au sein de la région. L'activité manufacturière s'étend de la Chine vers le Vietnam, la Thaïlande et l'Indonésie, ce qui crée des corridors assurés supplémentaires plutôt que de simplement déplacer les volumes existants. Une étude portant sur 12 membres du Partenariat économique régional global a révélé que le potentiel d'exportation de commerce électronique transfrontalier de la Chine avec plusieurs partenaires restait inférieur à un taux d'utilisation de 0,8[1]. Des routes plus longues peuvent ajouter des étapes de transit et augmenter la durée pendant laquelle les expéditions restent exposées. La constitution de stocks avant les échéances tarifaires crée également un besoin d'extensions entrepôt à entrepôt au-delà d'une police de voyage standard. Les exigences douanières régionales et les règles d'origine ajoutent des travaux de documentation, des inspections et des avenants pour les assureurs desservant des expéditions transjuridictionnelles.
Croissance du commerce électronique et des expéditions fréquentes de petits colis
Le commerce électronique génère une demande d'assurance cargo qui n'était pas couverte auparavant par les polices conventionnelles basées sur les déclarations. L'assurance de retour de marchandises en Chine a contribué à une croissance des primes cargo supérieure à la croissance du volume des exportations de 7,1 % en 2024[2]. L'activité logistique du commerce électronique en Inde soutient la demande de couverture intégrée pour un nombre croissant de mouvements de colis. Le trafic élevé de colis est difficile à tarifer par le biais de déclarations manuelles, car les erreurs de classification, les batteries lithium-ion non déclarées et les retours frauduleux peuvent se concentrer dans ces flux. La Thaïlande a supprimé son seuil de minimis en janvier 2026, et le Vietnam a supprimé une exemption comparable en février 2025, créant des enregistrements douaniers pour des colis qui, auparavant, pouvaient ne pas disposer de documentation d'assurance formelle. Ces enregistrements peuvent permettre une couverture au moment de la réservation, tout en ajoutant des responsabilités de conformité pour les vendeurs transfrontaliers.
Augmentation des valeurs de cargaison et dépendance à la chaîne du froid
Des valeurs de cargaison plus élevées augmentent les montants assurés déclarés même lorsque le nombre d'expéditions ne change pas. L'électronique, les produits pharmaceutiques, les équipements énergétiques et les composants spécialisés ont des valeurs élevées et peuvent nécessiter des conditions sur mesure. Les expéditions pharmaceutiques sous contrôle de température peuvent générer des sinistres à pleine valeur lorsqu'un écart de température rend les produits biologiques commercialement inutilisables. Les routes de la chaîne du froid nécessitent donc une manutention documentée, une visibilité sur l'itinéraire et une couverture pour un ensemble plus large de scénarios de perte. Les batteries lithium-ion ajoutent également des préoccupations de gravité liées aux incendies dans les biens de consommation, les véhicules électriques et les équipements de stockage d'énergie. Le marché de l'assurance cargo en Asie-Pacifique bénéficie de ces mouvements à plus haute valeur, mais la souscription doit refléter les caractéristiques techniques de chaque catégorie de cargaison.
Assurance intégrée numérique et émission automatisée de certificats
L'assurance intégrée active la couverture lorsqu'une expédition est réservée via une connexion numérique. Ce processus réduit le délai entre la création d'une exposition et la souscription de l'assurance correspondante. Les données de capteurs sur l'état de la cargaison, la localisation et les chocs peuvent soutenir des modèles de tarification utilisant des informations d'expédition vérifiées. Willog a introduit une filiale d'assurance cargo offrant une couverture paramétrique et parapluie basée sur des données de capteurs vérifiées, incluant les coûts d'élimination et de réexpédition après des écarts de température[3]. Le rapport électronique sur les cargaisons dans le cadre du Guichet unique maritime de l'Organisation maritime internationale soutient des données plus standardisées dans les ports participants. Les certificats numériques peuvent faciliter l'obtention d'une assurance pour les expéditions courantes tout en laissant les placements complexes aux intermédiaires spécialisés.
Analyse de l'impact des contraintes*
| Contrainte | ~ % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation réglementaire sur les marchés régionaux | -0.4% | Association des nations de l'Asie du Sud-Est, Asie du Sud et économies émergentes d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Accumulation de catastrophes dans les ports et les hubs intérieurs | -0.4% | Chine, Japon, Taïwan, Australie et la région Asie-Pacifique au sens large | Long terme (≥ 4 ans) |
| Vol de cargaison par voie informatique et vulnérabilité des données | -0.3% | Chine, Japon, Corée du Sud, Singapour, Inde, Australie et principaux hubs logistiques d'Asie-Pacifique | Moyen à long terme (2 à 4+ ans) |
| Faible sensibilisation et sous-assurance parmi les petits exportateurs | -0.3% | Asie du Sud, Asie du Sud-Est et marchés d'exportation émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire sur les marchés d'Asie-Pacifique
La région comprend plus d'une douzaine de cadres nationaux d'agrément et de propriété étrangère, ce qui accroît la complexité des placements régionaux. Le Vietnam exige des traductions de polices en langue vietnamienne, et certains trajets de transit intérieur domestique nécessitent des polices admises localement. Les Clauses cargo de l'Institut sont acceptées internationalement pour les voyages, mais leur portée ne supprime pas les exigences nationales pour la couverture domestique ou intérieure. Les expéditeurs peuvent avoir besoin de plusieurs avenants locaux plutôt qu'un seul programme émis à Singapour pour plusieurs pays. Les changements douaniers en Thaïlande et au Vietnam montrent que la réglementation évolue rapidement, tandis que l'harmonisation des produits d'assurance reste plus lente. Les petits exportateurs peuvent s'appuyer sur la responsabilité du transporteur ou conserver le risque lorsque le coût d'un programme légalement conforme devient trop élevé.
Accumulation de catastrophes dans les ports et les hubs intérieurs
Les grands ports, terminaux et centres de distribution concentrent les valeurs de cargaison dans un petit nombre de sites. Un typhon, un incendie ou un autre événement peut donc générer des pertes simultanées sur la cargaison, la coque, la responsabilité des terminaux et l'interruption d'activité. Les sinistres liés aux voyages en mer représentaient 37 % du total des lieux de perte en 2024, contre une moyenne à long terme de 25 %. Les grands centres de distribution ajoutent des expositions d'inventaire sur un seul site, notamment là où le commerce électronique a augmenté la densité de stockage. La cargaison de batteries lithium-ion nécessite une attention particulière au regard des exigences relatives aux marchandises dangereuses et aux déclarations, car les chargements non déclarés ou mal déclarés peuvent aggraver un incendie. Le marché de l'assurance cargo en Asie-Pacifique continue de faire face à la pression d'aligner l'exposition aux catastrophes avec des limites appropriées et une capacité de réassurance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le maritime conserve l'échelle des primes tandis que le fret aérien croît plus rapidement
L'assurance cargo maritime et de mer représentait 62,1 % des primes en 2025, lui conférant la plus grande part du marché de l'assurance cargo en Asie-Pacifique parmi les modes de transport. Les routes hauturières et côtières fournissent le volume de polices qui soutient les structures de réassurance en traité. Les Clauses cargo de l'Institut standardisées et la tarification transparente des couvertures ouvertes ont également rendu ce secteur très concurrentiel. Les grands expéditeurs peuvent comparer les conditions et les tarifs de plusieurs assureurs avec une relative facilité. Le transport maritime reste central en raison du débit de conteneurs de la région et des routes commerciales établies.
Le fret aérien devrait croître à un CAGR de 5,9 % jusqu'en 2031, au-dessus du rythme global des prévisions. Les semi-conducteurs sensibles au temps, les produits pharmaceutiques et les colis express augmentent la valeur assurée transportée par kilogramme. L'Inde a traité 6,78 lakh (0,678 million) de tonnes de fret aérien international dans les principaux aéroports au cours du trimestre avril-juin de l'exercice fiscal 2025, et le commerce électronique représentait 70 % des expéditions internationales des transporteurs express. Les produits pharmaceutiques sous contrôle de température nécessitent un contrôle étroit car un écart de température documenté peut rendre les marchandises inutilisables. La couverture routière, ferroviaire et par voie navigable intérieure s'étend également à mesure que les connexions intermodales relient les ports aux centres de production intérieurs.
Par profil de cargaison : la cargaison conteneurisée ancre le volume tandis que la cargaison spécialisée ajoute de la complexité
La cargaison conteneurisée représentait 46,7 % des primes de 2025 et demeurait le plus grand segment par profil de cargaison. Elle soutient le commerce hauturier entre l'Asie-Pacifique, l'Europe et l'Amérique du Nord. Les programmes de couverture ouverte en font une source fiable de volume de souscription. Les plateformes numériques accroissent la concurrence par les prix sur les expéditions de conteneurs plus courantes. Les activités de vrac sec et de vrac liquide peuvent évoluer avec les prix des matières premières même lorsque les unités d'expédition restent inchangées.
Les cargaisons de projet, de levage lourd et hors gabarit devraient croître à un CAGR de 6,4 % jusqu'en 2031. Les projets de transition énergétique nécessitent des expéditions de pales d'éoliennes, de modules de transformateurs, de piles d'électrolyseurs et de batteries à l'échelle des services publics. Allianz Commercial a identifié ces mouvements comme une source de risque inhabituel en raison de leur poids, de leur valeur et de leur nouveauté technique. Certaines cargaisons de grande masse se déplacent sur des vraquiers qui ne sont pas conçus pour un arrimage spécialisé. La cargaison roulante bénéficie également des exportations automobiles, bien que les batteries de véhicules électriques augmentent les préoccupations de gravité liées aux incendies. La cargaison en pontée reste pertinente pour les machines, l'acier et les biens d'équipement qui ne peuvent pas être conteneurisés.
Par portée commerciale : le commerce transfrontalier reste la principale source de primes
Le commerce transfrontalier a capturé 73,5 % des primes en 2025 et occupait la position de taille de marché de l'assurance cargo en Asie-Pacifique la plus importante dans la portée commerciale. Il devrait également croître à un CAGR de 5,4 % jusqu'en 2031. Les liens commerciaux du Partenariat économique régional global augmentent la valeur commerciale transportée à travers les frontières. Des barrières tarifaires plus faibles et une spécialisation régionale peuvent augmenter les valeurs assurées même lorsque le nombre d'expéditions est stable. Le rôle résultant du commerce transfrontalier est structurel plutôt que temporaire.
Des recherches portant sur 12 économies membres ont révélé que l'infrastructure logistique et les systèmes de paiement numérique influencent le potentiel de commerce électronique transfrontalier de la Chine au sein de la région. Le transit intérieur domestique reste moins bien assuré, notamment parmi les petits fabricants utilisant une responsabilité limitée du transporteur. Les nouveaux dépôts intérieurs, les liaisons côtières et les connexions ferroviaires augmentent le nombre de trajets domestiques nécessitant une couverture. Les changements douaniers en Thaïlande et au Vietnam créent une trace formelle pour les colis transfrontaliers de faible valeur. Les plateformes logistiques peuvent utiliser cette trace pour déclencher une assurance lors de la réservation d'une expédition. Le secteur de l'assurance cargo en Asie-Pacifique peut donc étendre la couverture aux échanges qui étaient auparavant restés informels ou non assurés.
Par canal de distribution : les courtiers mènent les placements complexes tandis que les plateformes numériques se développent
Les courtiers et agents détenaient 53,2 % des placements de primes en 2025, reflétant leur avance dans les programmes multinationaux complexes. Les facilités de couverture ouverte peuvent nécessiter des polices admises localement, un soutien en réassurance et une coordination spécifique des responsabilités. Ces exigences favorisent encore l'expertise des intermédiaires pour les comptes institutionnels. Les canaux d'assureurs directs conservent leur pertinence pour les grands expéditeurs domestiques et les entreprises commerciales d'État. Les courtiers restent importants lorsque les conditions de couverture doivent être adaptées à une route, une marchandise ou un assuré.
Les plateformes en ligne et numériques devraient croître à un CAGR de 7,2 % jusqu'en 2031. Les connexions par interface de programmation d'application permettent de proposer des assurances via des systèmes de gestion du transport et de réservation de fret. Loadsure a intégré sa couverture cargo avec BrokerPro en juin 2026, permettant la souscription et la génération de certificats lors de la création d'une expédition. Kapoklog a également fourni des devis tous risques par expédition aux transitaires dans leur flux de travail existant. Les agents généraux gestionnaires automatisent les risques de conteneurs plus simples tout en conservant un examen spécialisé pour les expéditions à haute valeur ou complexes. Ce changement de canal sépare le volume standardisé du travail qui nécessite encore un jugement de souscription humain.
Par type de souscripteur : les propriétaires de cargaison mènent tandis que les transitaires gagnent du terrain
Les propriétaires de cargaison, vendeurs, acheteurs et négociants ont capturé 57,8 % des primes en 2025. Cela reflète les arrangements traditionnels où les vendeurs obtiennent une couverture dans le cadre des conditions Coût, Assurance et Fret et où les grands expéditeurs gèrent des relations de couverture ouverte. L'approvisionnement direct permet aux principaux propriétaires de cargaison de négocier des conditions autour de schémas d'expédition établis. Cela leur donne également le contrôle sur les déclarations et l'administration des sinistres. Il s'agit du plus grand groupe de souscripteurs sur le marché de l'assurance cargo en Asie-Pacifique.
La couverture d'intérêt des expéditeurs organisée par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 5,6 % jusqu'en 2031. Les plateformes de fret numérique peuvent agréger des milliers d'expéditions et obtenir de meilleures économies de couverture ouverte qu'un seul propriétaire ne peut obtenir. L'arrangement peut créer des lacunes de couverture lorsque les marchandises se déplacent dans le cadre des conditions Franco à bord sans transfert clair entre le vendeur et l'acheteur. Les petits et moyens exportateurs peuvent être exposés lorsque les transferts de risque et les arrangements d'assurance sont incomplets. Le programme RELIEF de l'Inde comprenait 85 crore INR (10 millions USD) pour les exportateurs de micro, petites et moyennes entreprises sans couverture de crédit à l'exportation existante. Les prestataires logistiques combinent de plus en plus les services de transport, de financement et de gestion des risques au sein de la même relation client.
Par secteur d'activité utilisateur final : la fabrication mène les primes tandis que le commerce de détail et le commerce électronique croissent plus rapidement
La fabrication représentait 31,1 % des primes de 2025 et menait la part du marché de l'assurance cargo en Asie-Pacifique par secteur d'activité utilisateur final. L'électronique, les composants automobiles, les machines industrielles et les biens de consommation transitent souvent par des facilités de couverture ouverte planifiées. Ces polices sont alignées sur les cycles d'approvisionnement et les conditions de crédit commercial. Les expéditions manufacturières tendent à impliquer des lots plus importants et des déclarations programmées. Cela fournit un profil de souscription plus structuré que les flux de colis à haute fréquence.
Le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 7 % jusqu'en 2031. Les colis transfrontaliers se développent tandis que la pénétration de l'assurance par commande augmente à partir d'une base faible. L'électronique grand public et les batteries lithium-ion restent des catégories de risque difficiles malgré une capacité de marché plus large. Le trafic pharmaceutique et chimique nécessite une couverture contre les écarts de température et des enregistrements de chaîne du froid de qualité réglementaire. Les propriétaires d'infrastructures ont besoin d'un engagement précoce en matière d'assurance pour les matériaux de construction lourds et peuvent nécessiter l'approbation d'un expert maritime en garantie. L'alimentation, les boissons, l'agriculture, l'énergie et les matières premières en vrac restent exposées aux valeurs des matières premières qui peuvent modifier les niveaux de primes.
Analyse géographique
La Chine détenait 37,9 % des primes régionales en 2025 et représentait la part de marché la plus importante de l'assurance cargo en Asie-Pacifique par zone géographique. La position de la Chine reflète son rôle dans les exportations de marchandises et le recours plus large à l'assurance pour les expéditions du commerce électronique intérieur. L'Union internationale des assureurs maritimes a indiqué qu'une partie de la croissance enregistrée en 2024 reflétait l'entrée d'entreprises dans des cadres de déclaration formels. L'augmentation de 9,7 % enregistrée d'une année sur l'autre comprenait donc un effet de déclaration ainsi qu'une activité sous-jacente.
L'Inde devrait croître à un CAGR de 6,8 % jusqu'en 2031, soit le taux le plus rapide parmi les segments géographiques. Le Bharat Maritime Insurance Pool est devenu opérationnel en mai 2026 et a réduit les taux de primes pour risques de guerre de 35 % à 40 % par rapport aux niveaux de pic de conflit. Au 30 juillet 2026, le pool avait introduit un produit de protection et d'indemnisation adossé à la souveraineté de l'État par l'intermédiaire de New India Assurance. Le produit offre jusqu'à 1,5 milliard USD de capacité combinée pour la responsabilité de l'équipage et du cargo, la responsabilité en matière de pollution et l'enlèvement des épaves. Les ports indiens ont traité 855 millions de tonnes au cours de l'exercice fiscal 2024-25, et le cargo de l'ensemble des ports a dépassé 1,6 milliard de tonnes.
L'Asie du Sud-Est comprend l'Indonésie, Singapour, la Malaisie, le Vietnam, la Thaïlande et plusieurs marchés plus petits. Singapour demeure un important hub régional d'assurance pour les programmes transfrontaliers relevant des Clauses cargo de l'Institut. L'Indonésie et le Vietnam gagnent en activité exportatrice à mesure que les investissements manufacturiers s'étendent au-delà de la Chine. Les nouvelles routes passant par le Vietnam, la Thaïlande et la Malaisie nécessitent des modèles de risque adaptés à leurs propres schémas de concentration et d'accumulation de cargo. La Malaisie, l'Indonésie et le Vietnam ont chacun des exigences différentes en matière de certification, d'assurance et de douane. L'Australie présente un profil mature lié aux exportations minières, de gaz naturel liquéfié et d'autres matières premières, tandis que la Nouvelle-Zélande bénéficie des exportations de produits laitiers, de fruits de mer et de produits agricoles. Les relations commerciales entre le Royaume-Uni, les États-Unis et l'Asie-Pacifique restent pertinentes pour les flux conteneurisés, bien que l'analyse régionale soit centrée sur les mouvements intra-asiatiques.
Paysage concurrentiel
Le marché de l'assurance cargo en Asie-Pacifique est fragmenté. Allianz, AXA XL, Chubb, Tokio Marine, Zurich, QBE et le marché de Lloyd's se disputent les grands comptes multinationaux de couverture ouverte. Leurs atouts comprennent les bilans, la capacité en traité, les réseaux de sinistres et les ressources de souscription spécialisées. Les assureurs domestiques, les agents généraux gestionnaires et les insurtechs numériques se font concurrence plus fortement sur le prix, la rapidité et l'intégration des flux de travail pour les clients plus petits. Les prix sont restés souples depuis mi-2024, ce qui a encouragé des conditions plus larges et des lignes plus importantes même pour les risques exposés aux perturbations. Cet environnement renforce l'importance de la discipline de souscription pour les expositions de guerre, de perturbation des routes et de cargaisons spécialisées.
Les primes nettes souscrites en Asie-Pacifique de Tokio Marine ont augmenté de 18,5 % en glissement annuel pour atteindre 104,4 milliards JPY (656 millions USD) au premier trimestre de l'exercice fiscal 2026. Son ratio combiné s'est amélioré à 87,6 % contre 91,5 % sur la même période. Berkshire Hathaway a acquis une participation de 2,49 % dans Tokio Marine en mars 2026 pour 1,8 milliard USD. Le partenariat soutient la collaboration en réassurance et le co-investissement mondial en fusions et acquisitions. Tokio Marine a également acquis une participation minoritaire dans Igloo, ajoutant un accès à la distribution de protection de transit intégrée sur les plateformes logistiques et de commerce électronique d'Asie du Sud-Est. Ces mouvements montrent comment les assureurs établis combinent la capacité de souscription avec l'accès à la distribution numérique.
Chubb a introduit une plateforme cargo numérique pour les exportateurs de petites et moyennes entreprises à Singapour, à Hong Kong et en Australie en mars 2025. La plateforme fournissait des devis de souscription instantanée connectés par interface de programmation d'application via des plateformes de réservation de fret. La connexion BrokerPro de Loadsure montre un effort similaire pour placer l'assurance au moment de la création d'une expédition. Allianz Commercial a également identifié la cargaison de projet d'énergie renouvelable comme un domaine présentant un risque spécialisé croissant. La couverture paramétrique de fermeture de port et de perturbation des routes, la protection pour les petits exportateurs sous-assurés et les équipements d'énergie renouvelable restent des domaines où la conception de produits peut différer entre les assureurs. Les entreprises comprennent des transporteurs multinationaux, des assureurs domestiques, des réassureurs et des intermédiaires à forte composante technologique. Cette diversité reflète les différents rôles de souscription, de distribution et de capacité que l'on trouve dans la chaîne de valeur régionale. Les grands comptes tendent à nécessiter des réseaux de transporteurs et un soutien en traité, tandis que les volumes d'expéditions plus petits peuvent être servis par des transporteurs locaux et des flux de travail numériques. Cette division explique pourquoi le récit décrit une concurrence significative sans présenter de chiffre de part de marché combinée pour les principales entreprises.
Leaders du secteur de l'assurance cargo en Asie-Pacifique
-
Allianz SE
-
Chubb Limited
-
American International Group, Inc.
-
Tokio Marine Holdings, Inc.
-
AXA S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Le Bharat Maritime Insurance Pool de l'Inde, opérationnalisé en mai 2026 sous garantie souveraine du Département des services financiers de l'Inde, a émis 1 608 polices de risque de guerre et de risque de coque au 29 juillet 2026, réduisant les taux de primes de risque de guerre de 35 à 40 % par rapport aux niveaux de pic de conflit. Le 30 juillet 2026, le BMIP a lancé le premier produit d'assurance de protection et d'indemnisation adossé à la souveraineté de l'Inde, souscrit par New India Assurance Company, offrant une capacité combinée allant jusqu'à 1,5 milliard USD pour la responsabilité de l'équipage et de la cargaison, la responsabilité en matière de pollution et l'enlèvement des épaves.
- Juin 2026 : Loadsure et BrokerPro TMS ont annoncé un partenariat stratégique intégrant nativement une assurance cargo alimentée par l'intelligence artificielle dans le flux de travail du système de gestion du transport de courtiers en fret de BrokerPro, permettant la souscription de couverture et la génération de certificats au moment de la création de l'expédition sans quitter la plateforme.
- Mars 2026 : L'Inde a lancé le programme RELIEF, Assurance contre les risques et les pertes à l'exportation pour les exportateurs en cas de force majeure, allouant 497 crore INR (58 millions USD) à l'amélioration de l'assurance-crédit à l'exportation, au remboursement du fret et de l'assurance, et à une couverture spécifique aux micro, petites et moyennes entreprises.
- Mars 2026 : Berkshire Hathaway a acquis une participation de 2,49 % dans Tokio Marine Holdings pour 1,8 milliard USD, formant un partenariat stratégique pour la collaboration en réassurance et le co-investissement mondial en fusions et acquisitions.
Périmètre du rapport sur le marché de l'assurance cargo en Asie-Pacifique
| Maritime (hauturier et côtier) |
| Voie navigable intérieure |
| Route |
| Rail |
| Aérien |
| Cargaison conteneurisée |
| Vrac sec |
| Vrac liquide |
| Cargaison en pontée et marchandises générales |
| Projet, levage lourd et hors gabarit |
| Cargaison roulante |
| Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique |
| Courtiers et agents |
| Assureurs directs |
| Plateformes en ligne et numériques |
| Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Couverture d'intérêt des expéditeurs organisée par les transitaires et les prestataires logistiques tiers |
| Alimentation, boissons et produits agro-alimentaires |
| Énergie et matières premières en vrac |
| Produits chimiques et pharmaceutiques |
| Équipements automobiles et industriels |
| Électronique et biens manufacturés à haute valeur |
| Commerce de détail, biens de consommation et commerce électronique |
| Propriétaires de projets de construction et d'infrastructure |
| Autres secteurs d'activité utilisateurs finaux |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie |
| Indonésie |
| Singapour |
| Malaisie |
| Vietnam |
| Thaïlande |
| Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par mode de transport | Maritime (hauturier et côtier) |
| Voie navigable intérieure | |
| Route | |
| Rail | |
| Aérien | |
| Par profil de cargaison | Cargaison conteneurisée |
| Vrac sec | |
| Vrac liquide | |
| Cargaison en pontée et marchandises générales | |
| Projet, levage lourd et hors gabarit | |
| Cargaison roulante | |
| Par portée commerciale | Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique | |
| Par canal de distribution | Courtiers et agents |
| Assureurs directs | |
| Plateformes en ligne et numériques | |
| Par type de souscripteur | Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Couverture d'intérêt des expéditeurs organisée par les transitaires et les prestataires logistiques tiers | |
| Par secteur d'activité utilisateur final | Alimentation, boissons et produits agro-alimentaires |
| Énergie et matières premières en vrac | |
| Produits chimiques et pharmaceutiques | |
| Équipements automobiles et industriels | |
| Électronique et biens manufacturés à haute valeur | |
| Commerce de détail, biens de consommation et commerce électronique | |
| Propriétaires de projets de construction et d'infrastructure | |
| Autres secteurs d'activité utilisateurs finaux | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Singapour | |
| Malaisie | |
| Vietnam | |
| Thaïlande | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la prévision pour l'assurance cargo en Asie-Pacifique ?
La taille du marché de l'assurance cargo en Asie-Pacifique devrait atteindre 10,04 milliards USD d'ici 2031, avec un CAGR de 4,4 % à partir de 2026.
Quel mode de transport a la plus grande base de primes ?
L'assurance cargo maritime et de mer menait avec 62,1 % des primes de 2025, soutenue par le commerce de conteneurs régional.
Quel profil de cargaison connaît la croissance la plus rapide ?
Les cargaisons de projet, de levage lourd et hors gabarit devraient croître à un CAGR de 6,4 % jusqu'en 2031.
Pourquoi la couverture cargo numérique se développe-t-elle ?
Les connexions par interface de programmation d'application permettent de souscrire une assurance et d'émettre des certificats lors de la réservation d'une expédition.
Quelle géographie connaît la croissance la plus rapide ?
L'Inde devrait enregistrer un CAGR de 6,8 % jusqu'en 2031, soutenu par l'infrastructure portuaire et la capacité adossée à la souveraineté.
Quels sont les principaux risques pour les assureurs cargo ?
La fragmentation réglementaire, l'accumulation de catastrophes dans les ports, les risques liés aux batteries lithium-ion et les retards liés aux perturbations restent des préoccupations majeures.