
Taille et part du marché de la coulée d'acier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.85 Milliards de dollars |
| Taille du Marché (2032) | 32.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.27 % |
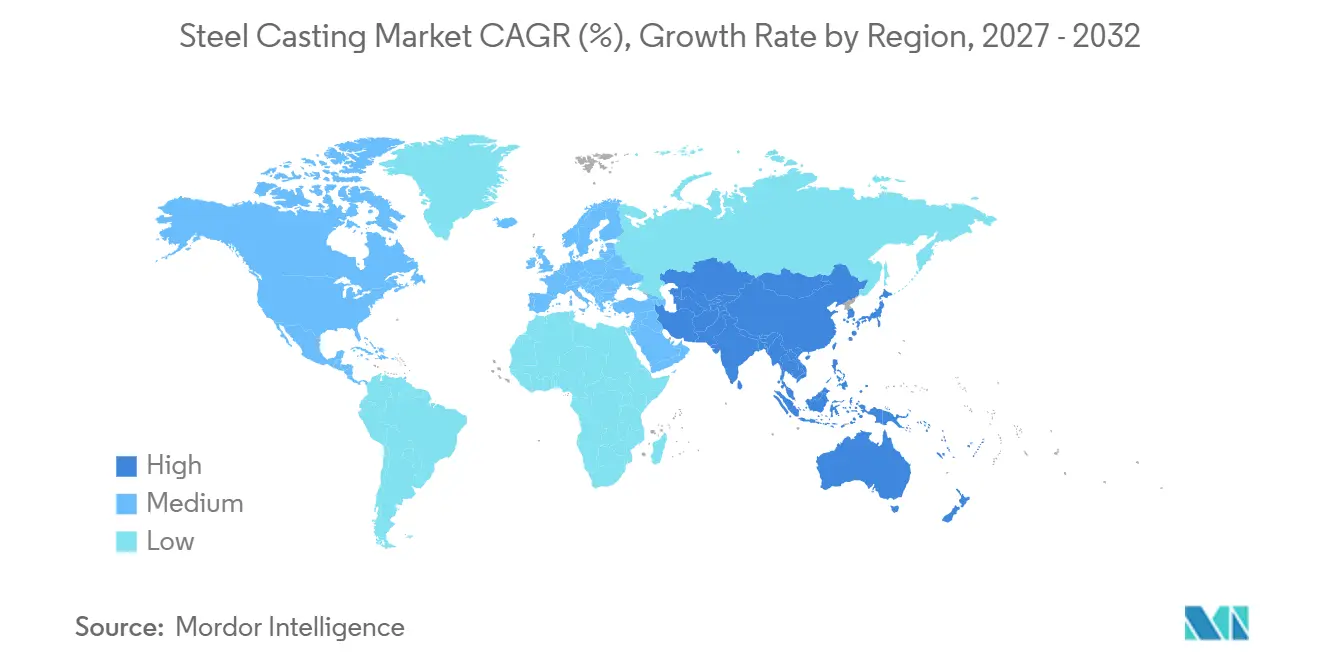
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
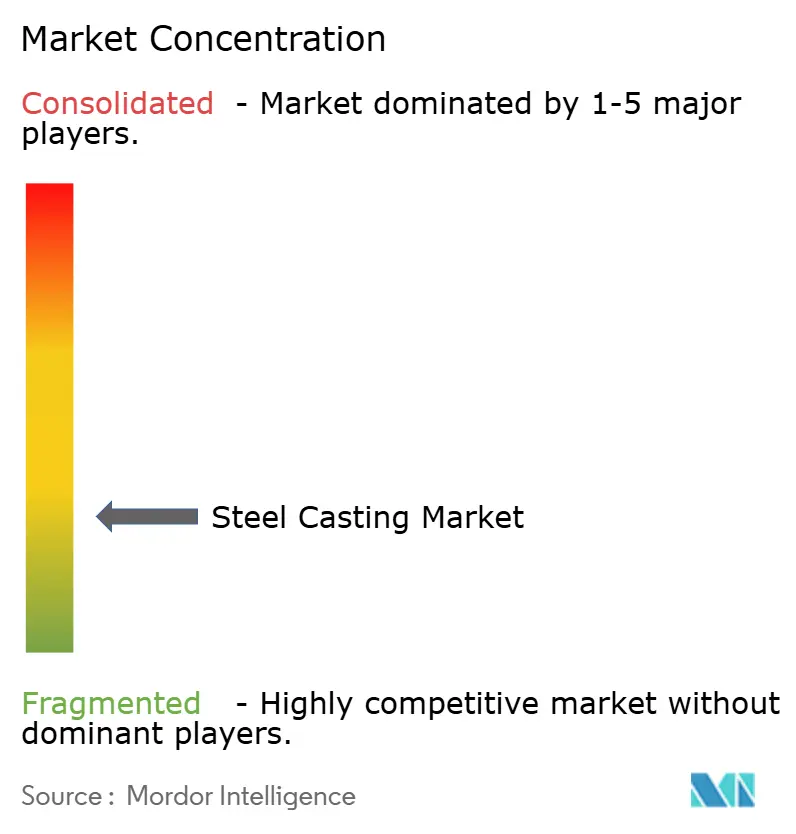
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la coulée d'acier par Mordor Intelligence
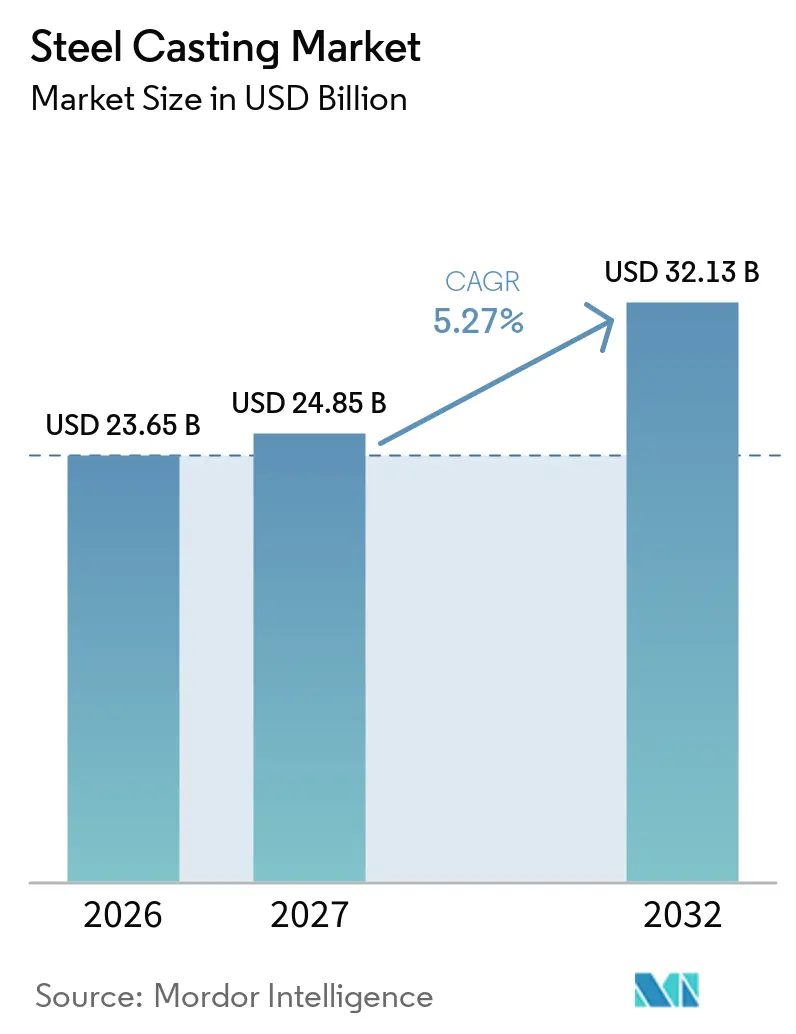
La taille du marché de la coulée d'acier était évaluée à 23,65 milliards USD en 2026 et devrait croître de 24,85 milliards USD en 2027 pour atteindre 32,13 milliards USD d'ici 2032, à un CAGR de 5,27 % durant la période de prévision (2027-2032). Le marché de la coulée d'acier est soutenu par les dépenses d'investissement dans la production d'énergie, les infrastructures ferroviaires, l'exploitation minière et d'autres activités liées aux équipements lourds nécessitant des composants durables aux formes complexes. Bon nombre de ces applications nécessitent de l'acier coulé car les matériaux plus légers, les composites et les pièces fabriquées ne peuvent pas répondre de manière constante à leurs exigences de charge, de chaleur ou de pression à un coût comparable. Les grandes pièces moulées de plus de 100 tonnes métriques restent une partie contrainte de l'offre car moins de 20 fonderies peuvent réaliser des travaux en coulée unique à cette échelle. Cela confère aux producteurs qualifiés une meilleure visibilité sur leurs carnets de commandes et une plus grande capacité à réserver des capacités pour des projets à long cycle. Le marché de la coulée d'acier est également soumis à des pressions liées aux coûts énergétiques, aux matériaux de substitution dans les applications de véhicules plus légers, et aux pénuries de modeleurs et de métallurgistes expérimentés.
Principaux enseignements du rapport
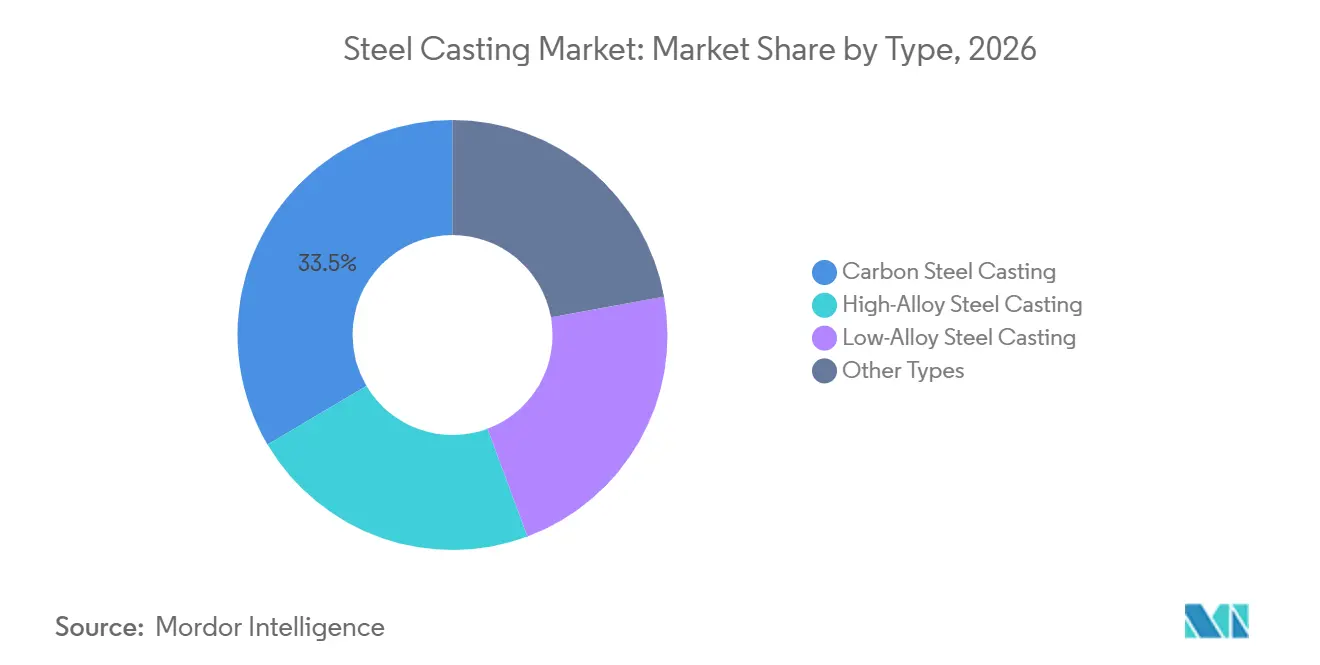
- Par type, la coulée en acier au carbone détenait 33,51 % de la part du marché de la coulée d'acier en 2026, tandis que la coulée en acier hautement allié devrait progresser à un CAGR de 5,83 % jusqu'en 2032.
- Par procédé, la coulée en sable détenait 46,55 % de la part du marché de la coulée d'acier en 2026, tandis que la coulée à la cire perdue devrait progresser à un CAGR de 5,98 % jusqu'en 2032.
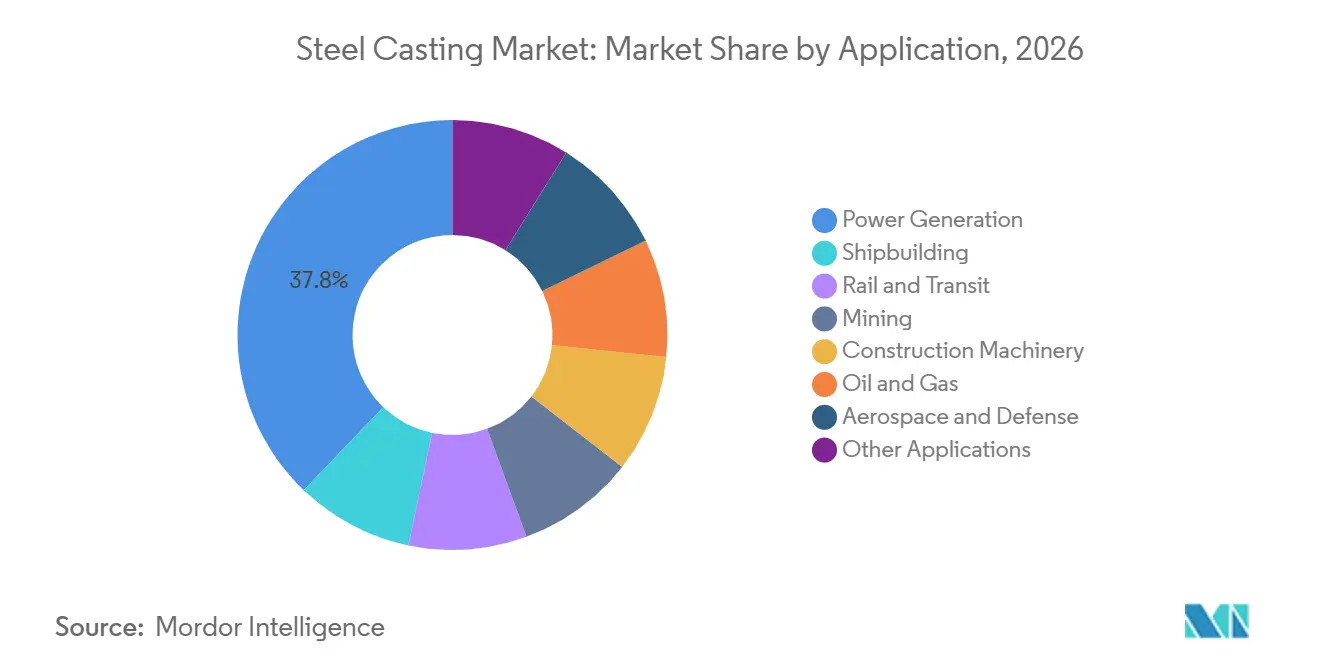
- Par application, la production d'énergie détenait 37,83 % de la part du marché de la coulée d'acier en 2026, tandis que le pétrole et le gaz devrait progresser à un CAGR de 6,16 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 54,62 % de la part du marché de la coulée d'acier en 2026 et devrait progresser à un CAGR de 6,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation et investissement dans les infrastructures en Asie-Pacifique | +1.3% | Cœur APAC, répercussions sur l'Amérique du Sud et l'Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Expansion du réseau ferroviaire et modernisation du fret ferroviaire | +1.1% | Mondial, avec les gains les plus importants en Inde, en ASEAN et en Europe de l'Est | Long terme (≥ 4 ans) |
| Développement des énergies renouvelables et des équipements de réseau électrique | +0.9% | Amérique du Nord, Europe et APAC | Moyen terme (2 à 4 ans) |
| Reconfiguration des composants pour véhicules électriques et véhicules lourds | +0.7% | Amérique du Nord, Europe et Chine | Court terme (≤ 2 ans) |
| Coulée numérique, simulation et contrôle qualité automatisé | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Industrialisation et investissement dans les infrastructures en Asie-Pacifique
Le marché de la coulée d'acier en Asie-Pacifique bénéficie des investissements publics et privés dans les transports, les infrastructures urbaines, la fabrication et les systèmes énergétiques. La demande d'acier en Inde a augmenté de 8,5 % en 2025, contre une moyenne mondiale de 1,2 %, grâce à des dépenses soutenues dans les transports, les projets urbains et la fabrication[1]. La base de demande de la région évolue à mesure que l'Inde, le Vietnam, la Thaïlande et l'Indonésie accroissent leurs capacités industrielles et développent des secteurs à forte intensité de coulée tels que les chemins de fer, les équipements miniers et les machines de construction. La Chine reste un consommateur important, mais la baisse des investissements immobiliers a réduit le rôle de la construction en tant que principal moteur de croissance de la région. Cela déplace l'attention des fournisseurs vers les pays où le développement industriel est à un stade plus précoce et où les achats d'équipements sont en hausse. Le marché de la coulée d'acier peut en bénéficier lorsque les fonderies établissent des relations certifiées avec les acheteurs locaux avant que les réseaux d'approvisionnement ne soient constitués.
Expansion du réseau ferroviaire et modernisation du fret ferroviaire
Les systèmes ferroviaires nécessitent des composants moulés pour les châssis de bogies, les systèmes d'attelage, les essieux montés et les infrastructures de voie, car ces pièces fonctionnent sous des charges lourdes répétées. Le marché de la fonderie d'acier entretient donc un lien durable avec le fret ferroviaire et les investissements dans le transport ferroviaire de voyageurs. Le budget de l'Union indienne pour l'exercice fiscal 2026 a alloué 2,93 lakh crore INR (environ 35,2 milliards USD) à la croissance des capacités ferroviaires, tandis qu'Indian Railways a planifié l'acquisition de 300 000 wagons de fret dans le cadre de son programme d'expansion pluriannuel. La Steel Founders' Society of America a prévu une hausse de 3 % du tonnage de pièces moulées en acier pour les chemins de fer nord-américains en 2026, après un recul de 4 % en 2025. Les acheteurs exigent de plus en plus une durée de vie en fatigue plus longue et un contrôle dimensionnel plus précis pour les pièces ferroviaires.
Développement des énergies renouvelables et des équipements de réseau électrique
Le marché de la coulée d'acier bénéficie de la demande liée aux équipements éoliens et aux actifs de réseau qui relient la production aux utilisateurs. Des boîtiers moulés, des composants de cuves, des châssis de nacelles, des logements de paliers principaux et des connecteurs de monopieux sont nécessaires dans les chaînes d'approvisionnement en équipements de production d'énergie. Le Partenariat pour la croissance de l'éolien offshore a estimé que le Royaume-Uni pourrait avoir besoin de plus de 2 millions de tonnes métriques de pièces moulées et forgées entre 2026 et 2050. Pour le marché de la coulée d'acier, cela représente une opportunité à long terme pour les producteurs spécialisés capables de répondre à des exigences strictes en matière de taille et de qualité. Les grandes pièces moulées pour la production d'énergie sont souvent fabriquées par les mêmes installations qui servent les clients de la défense et du nucléaire. Les commandes d'énergie renouvelable peuvent donc entrer en concurrence pour des capacités contraintes, ce qui encourage une qualification sélective et une réservation anticipée des capacités.
Reconfiguration des composants pour véhicules électriques et véhicules lourds
L'électrification affecte différemment le marché de la coulée d'acier dans les véhicules particuliers et les camions lourds. Dans certains véhicules particuliers, de grandes pièces moulées en aluminium peuvent remplacer des assemblages en acier fabriqué, bien que l'acier reste pertinent pour les supports de groupe motopropulseur, les fusées d'essieu et les nœuds structurels soumis à des charges élevées. La masse des batteries augmente le poids du véhicule et modifie les chemins de charge des composants de suspension, d'essieu et de châssis. Cela peut accroître le besoin de pièces moulées en acier reconçues dans les véhicules lourds. Des nanocomposites à matrice métallique en aluminium ont démontré une réduction de poids allant jusqu'à 47 % par rapport à l'acier et une recyclabilité supérieure à 91 % dans le cadre du projet FLAMINGo financé par la Commission européenne, illustrant la pression de substitution dans les applications structurelles plus légères.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fusion à forte intensité énergétique et volatilité des prix de l'électricité | -1.1% | Mondial, particulièrement sévère en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Concurrence de l'aluminium, des composites, des pièces forgées et des fabrications | -0.9% | Amérique du Nord, Europe et Chine | Court terme (≤ 2 ans) |
| Pénurie de modeleurs, de métallurgistes et de main-d'œuvre qualifiée en fonderie | -0.5% | Amérique du Nord, Europe et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fusion à forte intensité énergétique et volatilité des prix de l'électricité
La fusion au four à arc électrique est énergivore, et les coûts énergétiques peuvent représenter 20 % à 40 % des coûts de production totaux, selon la configuration d'exploitation. Le marché de la coulée d'acier est sensible aux variations des prix de l'électricité et du gaz, car la fusion est indispensable à chaque cycle de production. L'Administration américaine d'information sur l'énergie a indiqué que le gaz naturel livré aux producteurs d'électricité s'élevait à 3,37 USD par million d'unités thermiques britanniques en 2025, soit 24 % au-dessus des niveaux de 2024[2]. Les tarifs industriels de l'électricité subissent également des pressions liées à la modernisation du réseau, à la demande des centres de données et à l'électrification des transports. Les petites fonderies ont moins de capacité à sécuriser des contrats énergétiques à long terme ou à exploiter des actifs de production d'énergie co-implantés. Cela peut favoriser les grands producteurs et les régions à faibles coûts, tout en augmentant la pression sur les coûts des opérateurs indépendants en Europe et en Amérique du Nord.
Concurrence de l'aluminium, des composites, des pièces forgées et des fabrications
Le marché de la coulée d'acier fait face à différentes formes de substitution selon l'application. L'aluminium et les composites constituent des alternatives plus crédibles là où la légèreté est primordiale, notamment dans les structures de véhicules plus légers. Les pièces forgées de précision peuvent concurrencer les corps de pompes, les boîtiers de vannes et les châssis industriels lorsque des sections plus minces peuvent satisfaire aux exigences de fatigue. Les pièces moulées en acier conservent une position plus solide dans les environnements à haute température, haute pression et corrosifs, notamment dans le pétrole et le gaz, le nucléaire et les équipements miniers lourds. La conformité aux exigences de l'American Society of Mechanical Engineers pour les pièces de confinement de pression nucléaire et aux exigences de l'American Petroleum Institute pour les équipements de tête de puits peut prolonger les cycles de qualification des matériaux. Ces longues périodes d'approbation protègent les fournisseurs d'acier moulé qualifiés dans les applications où un substitut nécessiterait une validation technique approfondie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la coulée en acier au carbone est en tête, tandis que la coulée en acier hautement allié se développeLa coulée en acier au carbone détenait 33,51 % de la part de marché en 2026, soutenue par un rapport coût-résistance favorable et une large utilisation dans les chemins de fer, les machines de construction et l'ingénierie générale. Sa position établie reflète l'infrastructure de traitement existante et les spécifications clients de longue date. Les nuances standard d'acier au carbone font face à une concurrence par les prix de la part des fonderies en Chine et en Inde qui répondent aux besoins des produits de base. La coulée en acier faiblement allié sert les châssis de machines lourdes, les enveloppes de récipients sous pression et les boîtiers de pompes où les conditions de service justifient des propriétés améliorées de traction et de résistance aux chocs. Ces nuances offrent une option intermédiaire pour les acheteurs qui n'ont pas besoin du profil coût-performance des matériaux hautement alliés.
La coulée en acier hautement allié devrait progresser à un CAGR de 5,83 % jusqu'en 2032. Elle sert les turbines à gaz, les composants internes des réacteurs nucléaires et les équipements pétroliers et gaziers sous-marins qui fonctionnent dans des conditions de haute température, corrosives ou à haute pression. Le marché de la coulée d'acier bénéficie lorsque ces applications nécessitent de l'acier inoxydable duplex ou des compositions à base de nickel. Une revue de 2025 a identifié l'ingénierie computationnelle intégrée des matériaux comme un outil permettant de concevoir et d'optimiser plus efficacement les géométries complexes de pièces moulées en métal. Les normes incluant (American Society for Testing and Materials) A743/A744 et ASME SA-351 exigent la traçabilité des matériaux pour les pièces moulées résistantes à la corrosion et au confinement de pression.

Par procédé :
la coulée en sable domine la demande, tandis que la coulée à la cire perdue répond à des exigences de précision plus élevéesLa coulée en sable détenait 46,55 % de la taille du marché de la coulée d'acier en 2026, car elle peut produire des composants grands et complexes et s'appuie sur une infrastructure de fonderie établie. Elle reste utile pour les applications de production d'énergie et d'équipements lourds où les pièces moulées individuelles peuvent dépasser 100 tonnes métriques. Sheffield Forgemasters International Ltd a achevé 11 pièces moulées en acier de très grande taille en février 2026, dont un composant fini de 325 tonnes métriques fabriqué à partir de plus de 600 tonnes métriques d'acier en fusion en une seule coulée. Cet exemple illustre le besoin continu de coulée en sable en grand format pour les travaux industriels lourds et de défense. La coulée sous pression joue un rôle plus limité dans l'acier en raison des températures de fusion élevées, de la durée de vie plus courte des outillages et d'une économie moins favorable.
La coulée à la cire perdue devrait progresser à un CAGR de 5,98 % jusqu'en 2032, car les aubes de turbines, les structures aérospatiales et les corps de vannes haute pression nécessitent une précision en forme quasi nette. Le procédé peut réduire les besoins en usinage et permettre des tolérances dimensionnelles plus étroites que de nombreuses méthodes à base de sable. Le marché de la coulée d'acier peut bénéficier de la coulée à la cire perdue lorsque les clients ont besoin d'une géométrie précise et d'un état de surface contrôlé. Un jumeau numérique basé sur l'intelligence artificielle dans une usine de coulée à la cire perdue a démontré une méthode permettant d'identifier et de corriger les risques liés à la porosité et aux propriétés mécaniques avant la production physique. L'exigence en capital plus élevée ralentit la conversion rapide des capacités existantes de coulée en sable, en particulier dans les travaux d'équipements lourds sensibles aux prix.
Par application :
la production d'énergie occupe la plus grande part tandis que le pétrole et le gaz croissent plus rapidementLa production d'énergie détenait 37,83 % de la part de marché en 2026, soutenue par les centrales à cycle combiné au gaz, les programmes nucléaires avancés, les équipements d'énergie renouvelable et les actifs de réseau associés. Ces systèmes utilisent de grands boîtiers moulés, des supports structurels, des pièces de turbines et d'autres composants qui doivent fonctionner dans des conditions exigeantes. Doosan Enerbility a obtenu 5 commandes de turbines à gaz auprès d'une entreprise technologique américaine fin 2025, soutenant la demande de composants pour grands équipements de production d'énergie. Le rail et le transport en commun, l'exploitation minière et les machines de construction continuent de constituer une base de demande importante pour les fonderies. Les applications minières génèrent une demande récurrente de pièces résistantes à l'usure liées à l'activité d'extraction.
Le pétrole et le gaz devraient progresser à un CAGR de 6,16 % jusqu'en 2032. Le segment nécessite des pièces moulées en acier hautement allié pour les vannes sous-marines, les obturateurs anti-éruption et les boîtiers de compresseurs en eaux profondes. Ces composants utilisent souvent de l'acier inoxydable duplex et des matériaux à base de nickel car la résistance à la corrosion et les performances sous pression sont essentielles. Le marché de la coulée d'acier a une opportunité lorsque les investissements en amont au Moyen-Orient et les infrastructures de gaz naturel liquéfié en Asie du Sud et du Sud-Est nécessitent des composants certifiés. L'aérospatiale, la défense et la construction navale sont des domaines d'application spécialisés avec de longs cycles de qualification et des conditions d'approvisionnement strictes.
Analyse géographique
Marché de la Fonderie d'Acier en Asie-Pacifique
L'Asie-Pacifique détenait 54,62 % de la part de marché de la fonderie d'acier en 2026 et devrait progresser à un CAGR de 6,07 % jusqu'en 2032. La région dispose d'une large base de fonderies et reçoit des investissements substantiels dans les équipements d'énergie, de transport, d'exploitation minière et de fabrication. La demande indienne en acier a augmenté de 8,5 % en 2025, contre une moyenne mondiale de 1,2 %, soutenue par les dépenses dans les transports, les chemins de fer et les énergies renouvelables. La Chine reste un grand consommateur d'acier, bien que le recul des investissements immobiliers modifie la composition de la demande régionale. L'Inde, le Vietnam, la Thaïlande et l'Indonésie offrent une demande croissante pour les équipements ferroviaires, les engins de construction et les équipements miniers.
Marché de la Fonderie d'Acier en Amérique du Nord et en Europe
L'Amérique du Nord est un acheteur régional majeur d'acier coulé pour les infrastructures, la défense, l'énergie et les chaînes d'approvisionnement critiques. La Steel Founders' Society of America a prévu une croissance de 4 % du marché nord-américain des pièces moulées en acier en 2026, après une croissance de 2 % en 2025. Elle a également prévu une augmentation de 8 % du tonnage du segment militaire en 2026, soutenue par la demande en véhicules terrestres et en systèmes navals. L'Europe supporte des coûts d'électricité industrielle plus élevés, ce qui limite sa compétitivité-coût dans les productions à forte intensité énergétique. Cependant, l'Europe conserve une force technique dans les pièces moulées ultra-grandes et complexes destinées à la défense, à l'énergie offshore et aux applications nucléaires.
Marché de la Fonderie d'Acier au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud se développe en tant que base de production pour les pièces moulées d'usure destinées à l'exploitation minière, notamment pour l'extraction du cuivre et de l'or. Bradken a ouvert sa fonderie de Chilca, au Pérou, en juillet 2026, avec une capacité annuelle pouvant atteindre 20 000 tonnes métriques et un investissement dépassant 100 millions USD. Plus de 99 % de l'électricité de l'installation provient de sources renouvelables. Le Moyen-Orient et l'Afrique bénéficient de conditions de demande favorables liées à la diversification industrielle, aux projets pétroliers et gaziers, et aux projets pétrochimiques.
Paysage concurrentiel
Le marché de la coulée d'acier est très fragmenté, les cinq premiers acteurs étant ArcelorMittal, Doosan Enerbility, KOBE STEEL, LTD., Nucor Corporation et Georg Fischer Ltd. La concurrence est plus intense pour les pièces moulées de moins de 10 tonnes métriques, où les fournisseurs en Inde, en Chine et en Asie du Sud-Est peuvent concurrencer fortement sur les coûts. Le champ se rétrécit pour les pièces moulées de plus de 50 tonnes métriques, car moins d'installations peuvent produire des pièces complexes en coulée unique avec les contrôles métallurgiques et de qualité requis. Le marché de la coulée d'acier récompense les entreprises qui combinent la dégazéification sous vide, le traitement thermique, les essais non destructifs et l'usinage sur le même site. Ce modèle intégré réduit le risque de coordination pour les clients achetant des composants critiques.
Doosan Enerbility opère en tant que spécialiste intégré pour les cuves de pression de réacteurs nucléaires, les boîtiers de turbines à gaz et les vilebrequins marins. En décembre 2025, X-energy et Doosan Enerbility ont signé un accord de réservation contraignant pour des composants en acier destinés à 16 petits réacteurs modulaires Xe-100. Doosan Enerbility s'est engagé à construire une nouvelle installation à Changwon, en Corée du Sud, destinée à soutenir la production de 20 réacteurs Xe-100 par an à pleine capacité. Cet engagement de capacité peut constituer un carnet de commandes durable dans un domaine comptant peu de fabricants qualifiés. L'approvisionnement certifié pour les petits réacteurs modulaires et pour les infrastructures sous-marines et de gaz naturel liquéfié reste difficile d'accès car les approbations des clients et les qualifications des matériaux prennent du temps.
L'activité stratégique remodèle également le marché de la coulée d'acier à travers des changements de portefeuille et des améliorations de procédés. Georg Fischer Ltd. a finalisé la vente de l'activité de coulée automobile de GF Casting Solutions à Nemak en février 2026 dans le cadre d'une transaction de 336 millions USD couvrant 8 sites de fabrication. Magotteaux a déclaré 1 031 millions USD de ventes en 2025, en hausse de 7,1 %, et a signalé une augmentation de volume de 11,9 % soutenue par des contrôles de processus numériques. Ces actions montrent que la concurrence dépend de plus en plus de la spécialisation par application, des capacités qualifiées et du contrôle de la production plutôt que de la seule échelle.
Leaders du secteur de la coulée d'acier
-
ArcelorMittal
-
Doosan Enerbility
-
KOBE STEEL, LTD.
-
Nucor Corporation
-
Georg Fischer Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Fonderie d'Acier Entreprises couvertes dans ce rapport
- ArcelorMittal
- Bradken
- Doosan Enerbility
- Ferralloy Inc.
- Georg Fischer Ltd.
- Isgec Heavy Engineering Ltd.
- KOBE STEEL, LTD.
- Magotteaux
- Nelcast Limited
- Nucor Corporation
- POSCO
- Precision Castparts Corp.
- Sheffield Forgemasters
- The Japan Steel Works, Ltd.
- voestalpine Stahl GmbH
Développements industriels récents dans Marché de la Fonderie d'Acier
- Octobre 2026 : WIRCO Inc. a accepté d'acquérir certains actifs de fabrication d'Alcon Industries Inc., notamment des fours de fusion, des machines de coulée, des outillages et des procédés de fabrication, afin d'élargir ses capacités de fabrication, de coulée centrifuge et de coulée statique. L'acquisition soutient le marché de la coulée d'acier en augmentant les capacités de fabrication pour les outillages haute température et les composants moulés en acier hautement allié utilisés dans les applications industrielles.
- Juillet 2026 : Steelcast Limited a approuvé un investissement pour établir une fonderie sur site vierge avec une capacité annuelle supplémentaire de 8 500 tonnes métriques, élargissant sa capacité installée existante de 29 000 tonnes métriques. L'expansion soutient le marché de la coulée d'acier en augmentant la capacité de production pour répondre à la demande croissante des clients en composants moulés utilisés dans les équipements industriels et les machines lourdes.
Périmètre du rapport mondial sur le marché de la coulée d'acier
La coulée d'acier est un procédé de fabrication dans lequel de l'acier en fusion est versé dans des moules et solidifié pour produire des composants aux formes, dimensions et propriétés mécaniques spécifiques. Elle permet la production de pièces complexes et durables conçues pour résister à des conditions d'exploitation exigeantes dans les applications industrielles.
Le marché de la coulée d'acier est segmenté par type, procédé, application et géographie. Par type, le marché est segmenté en coulée en acier au carbone, coulée en acier faiblement allié, coulée en acier hautement allié et autres types. Par procédé, le marché est segmenté en coulée en sable, coulée à la cire perdue, coulée sous pression et autres procédés. Par application, le marché est segmenté en production d'énergie, rail et transport en commun, exploitation minière, machinerie de construction, pétrole et gaz, aérospatiale et défense, construction navale et autres applications. Le rapport couvre également la taille du marché et les prévisions pour la coulée d'acier dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Coulée en acier au carbone |
| Coulée en acier faiblement allié |
| Coulée en acier hautement allié |
| Autres types |
| Coulée en sable |
| Coulée à la cire perdue |
| Coulée sous pression |
| Autres procédés |
| Production d'énergie |
| Rail et transport en commun |
| Exploitation minière |
| Machinerie de construction |
| Pétrole et gaz |
| Aérospatiale et défense |
| Construction navale |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Coulée en acier au carbone | |
| Coulée en acier faiblement allié | ||
| Coulée en acier hautement allié | ||
| Autres types | ||
| Par procédé | Coulée en sable | |
| Coulée à la cire perdue | ||
| Coulée sous pression | ||
| Autres procédés | ||
| Par application | Production d'énergie | |
| Rail et transport en commun | ||
| Exploitation minière | ||
| Machinerie de construction | ||
| Pétrole et gaz | ||
| Aérospatiale et défense | ||
| Construction navale | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la coulée d'acier ?
La taille du marché de la coulée d'acier était évaluée à 23,65 milliards USD en 2026 et devrait croître de 24,85 milliards USD en 2027 pour atteindre 32,13 milliards USD d'ici 2032, à un CAGR de 5,27 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de pièces moulées en acier ?
La production d'énergie, l'expansion ferroviaire, les infrastructures industrielles, les équipements miniers et les projets pétroliers et gaziers soutiennent la demande de composants en acier durables et complexes.
Quel segment devrait progresser le plus rapidement jusqu'en 2032 ?
La coulée en acier hautement allié devrait progresser à un CAGR de 5,83 % jusqu'en 2032, car les équipements de turbines à gaz, nucléaires et sous-marins nécessitent des matériaux résistants à la corrosion et aux hautes températures.
Quel procédé détenait la plus grande part en 2026 ?
La coulée en sable détenait 46,55 % en 2026, car elle permet de réaliser des pièces moulées grandes et complexes pour la production d'énergie et les équipements lourds.