
Taille et part du marché des encres pour impression à jet d'encre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.85 Milliards de dollars |
| Taille du Marché (2032) | 11.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des encres pour impression à jet d'encre par Mordor Intelligence
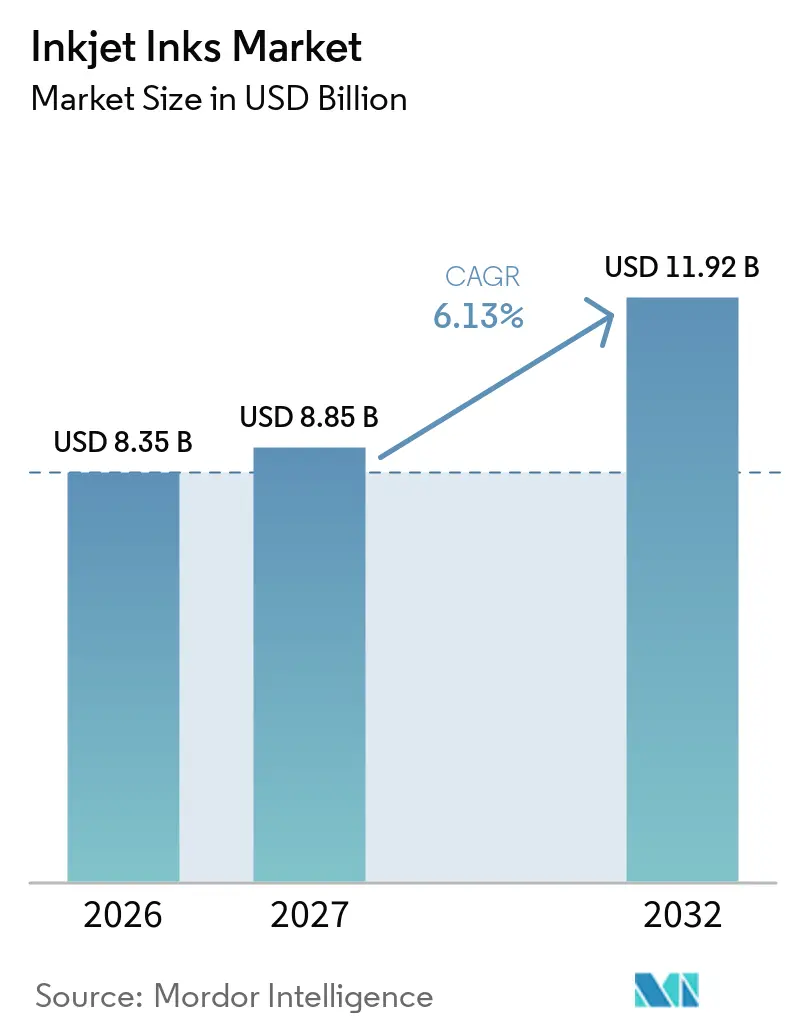
La taille du marché des encres pour impression à jet d'encre était évaluée à 8,35 milliards USD en 2026 et devrait croître de 8,85 milliards USD en 2027 à 11,92 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032). La demande est principalement portée par la conversion numérique dans l'emballage, le textile et le codage industriel. La production sans plaque et l'impression de données variables rendent les tirages courts plus pratiques pour les convertisseurs et les propriétaires de marques. Les acheteurs d'emballages en Europe renforcent également leurs exigences en matière de formulations à faible migration et conformes au contact alimentaire. La croissance des unités de gestion des stocks et les changements fréquents de maquettes étendent l'impression numérique des étiquettes vers les emballages ondulés, souples et à forme directe. Le marché des encres pour impression à jet d'encre dépend donc à la fois d'une production d'impression numérique plus élevée et d'une reformulation continue pour la performance, la sécurité et la conformité.
Points clés du rapport
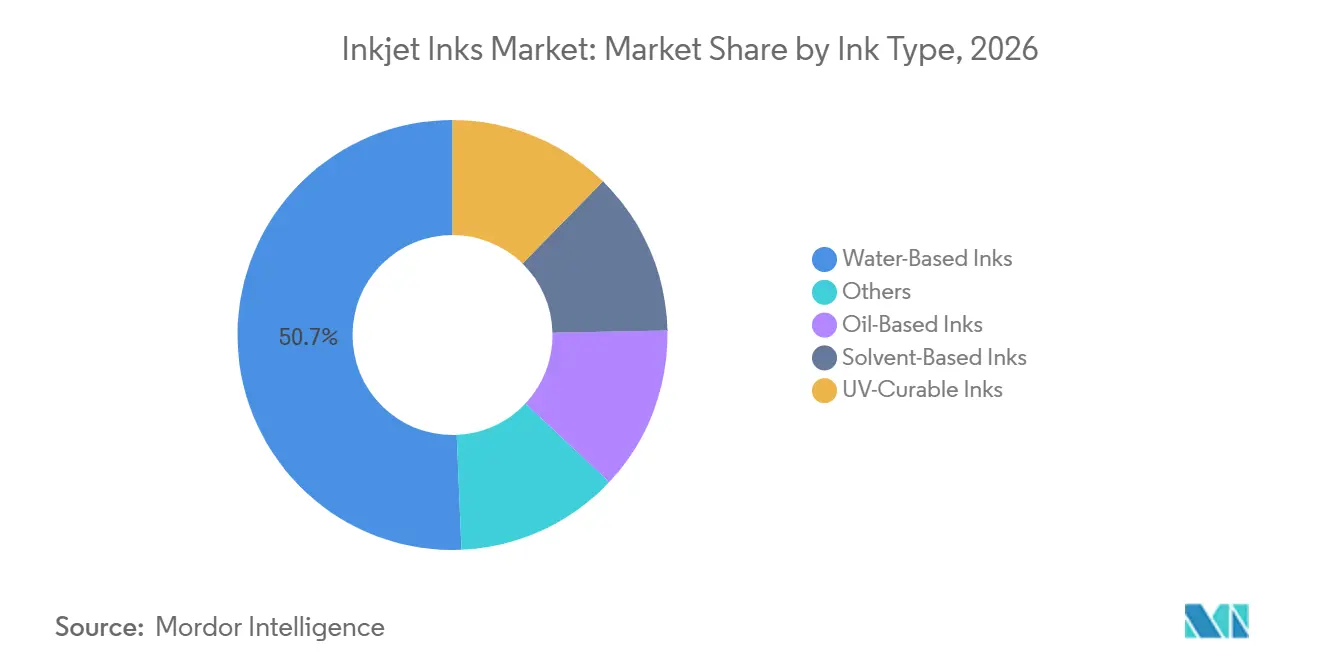
- Par type d'encre, les encres à base d'eau détenaient 50,67 % de la part de marché mondiale en 2026, tandis que les encres durcissables aux UV devraient croître à un CAGR de 6,86 % jusqu'en 2032.
- Par technologie d'impression, le jet d'encre à la demande détenait 45,13 % de la part de marché mondiale en 2026, tandis que le jet d'encre continu devrait croître à un CAGR de 7,13 % jusqu'en 2032.
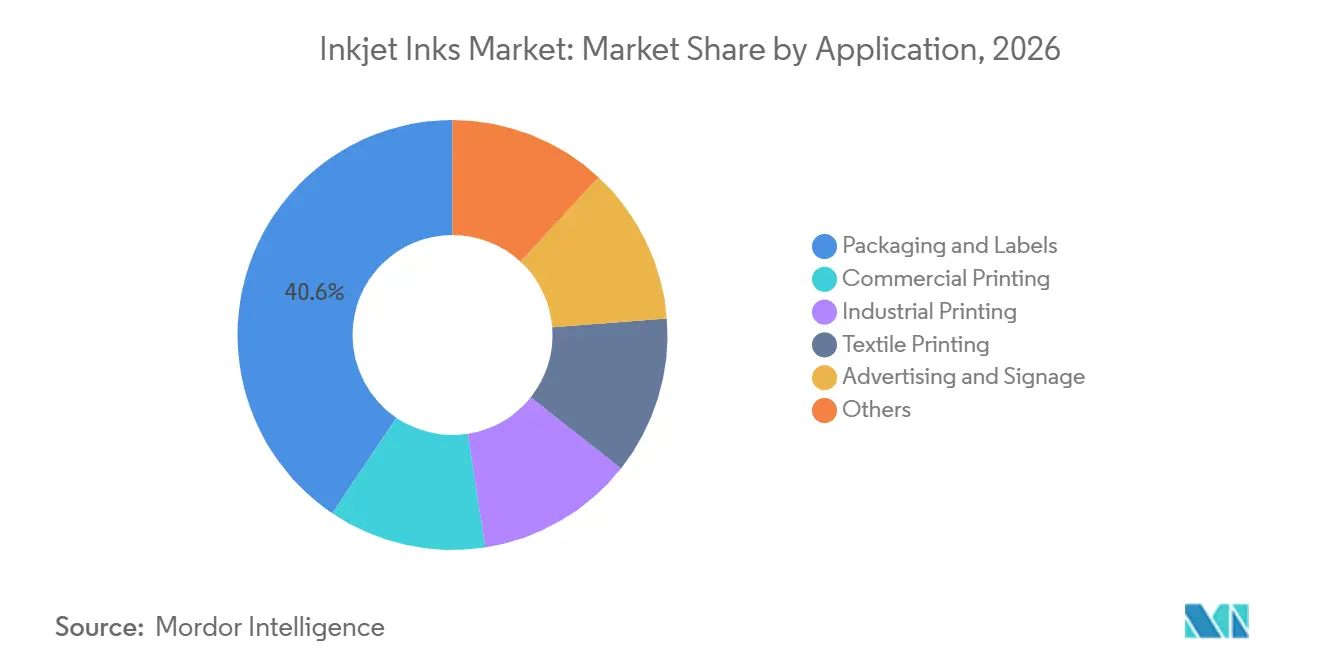
- Par application, l'emballage et les étiquettes représentaient 40,55 % de la part du marché des encres pour impression à jet d'encre en 2026, tandis que l'impression textile devrait croître à un CAGR de 7,64 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,32 % de la part de marché mondiale en 2026 et devrait croître à un CAGR de 7,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des encres pour impression à jet d'encre
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conversion numérique de l'impression à tirage court et à données variables | +1.4% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la production numérique d'emballages et d'étiquettes | +1.2% | Mondial, porté par l'Europe et l'APAC | Court terme (≤ 2 ans) |
| Croissance de l'impression textile numérique et de la confection à la demande | +1.0% | Cœur APAC, avec extension vers l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Adoption de formulations à faible teneur en composés organiques volatils (COV), à base d'eau et durcissables aux UV | +0.9% | UE et Amérique du Nord principalement, avec convergence de l'APAC | Moyen terme (2–4 ans) |
| Exigences de codage industriel, de sérialisation et de traçabilité | +0.7% | Mondial, avec des gains précoces dans les marchés pharmaceutiques et alimentaires réglementés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conversion numérique de l'impression à tirage court, à données variables et de traçabilité
L'économie du jet d'encre favorise les travaux courts, car les imprimeurs peuvent éviter les plaques, les cylindres et les longues séquences de préparation. Cela permet aux équipes de production d'accepter des commandes plus petites et d'effectuer des modifications tardives de maquettes sans la charge traditionnelle de prépresse. Les propriétaires de marques ajoutent davantage d'informations produit, de codes QR et d'identifiants au niveau de l'article sur les emballages, ce qui accroît la demande d'impression variable. Ce besoin est particulièrement évident là où la traçabilité, l'engagement des consommateurs et les modifications rapides des informations produit sont importants. Le FUJIFILM Jet Press 750S High Speed Model produit 5 400 feuilles à données variables par heure sur papier non couché, sans plaques ni déchets de préparation. Une fois qu'une combinaison presse-encre est qualifiée, le marché des encres pour impression à jet d'encre bénéficie d'une demande récurrente, car l'opérateur de presse doit continuer à utiliser la chimie approuvée.
Expansion de la production numérique d'emballages et d'étiquettes
Intergraf a identifié la production numérique d'emballages et d'étiquettes comme le segment à la croissance la plus rapide de l'impression commerciale européenne. La production numérique offre aux convertisseurs un moyen de gérer la croissance des unités de gestion des stocks sans constituer de grands stocks d'emballages imprimés. Elle prend également en charge la sérialisation, les codes QR et les fonctionnalités d'authentification des produits dans les emballages alimentaires et pharmaceutiques. Les systèmes à pigments à base d'eau étendent la production numérique au carton ondulé et à d'autres formats traditionnellement servis par des presses analogiques, élargissant ainsi la gamme des formats d'emballage pouvant passer des flux de travail analogiques aux flux numériques.
Croissance de l'impression textile numérique et de la confection à la demande
La production numérique à la demande peut prendre en charge des commandes personnalisées et des délais de livraison plus courts sans les quantités minimales requises pour la sérigraphie. Kornit Digital a rapporté que Printeez a adopté les systèmes Atlas MAX POLY en 2025 pour remplacer sa capacité de sérigraphie analogique[1]. Mimaki a introduit l'imprimante directe sur tissu Tx330-1800 sans eau en février 2025, supprimant une étape de teinture à forte consommation d'eau du processus de production. Le marché des encres pour impression à jet d'encre est susceptible d'en bénéficier là où les marques valorisent un stock de pré-production réduit et une fabrication directe sur tissu. Les formulateurs qui offrent une couleur fiable sur les tissus mélangés sans étapes d'apprêt seront probablement plus pertinents pour cette transition.
Adoption de formulations à faible teneur en composés organiques volatils (COV), à base d'eau et durcissables aux UV
Les exigences réglementaires ont fait de la conformité des formulations une condition pour conserver les contrats d'emballage. L'ordonnance allemande sur les encres d'imprimerie est entrée pleinement en vigueur en janvier 2026, augmentant la demande de matériaux à faible migration dans les emballages alimentaires européens en contact avec les aliments. FUJIFILM a lancé la technologie AQUAFUZE à la FESPA 2025 et l'a introduite aux États-Unis en octobre 2025. La technologie combine les attributs à base d'eau et de durcissement aux UV, réduit le colmatage des buses et évite les émissions de solvants. Lubrizol a rapporté en août 2025 que sa technologie de dispersion à haute stabilité permet une production d'encre à jet d'encre à base d'eau à des vitesses allant jusqu'à 150 mètres par minute. Ces développements accroissent l'importance de la qualité de dispersion et de la chimie conforme dans le marché des encres pour impression à jet d'encre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de colmatage des buses et d'instabilité de la dispersion | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de compatibilité entre les têtes d'impression et les substrats | -0.5% | Mondial, plus aigu dans le marché intermédiaire fragmenté de l'APAC | Moyen terme (2-4 ans) |
| Volatilité des prix des pigments spéciaux, des solvants et des additifs | -0.4% | Mondial, structurellement élevé en Europe après 2026 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de colmatage des buses et d'instabilité de la dispersion
Le colmatage des buses reste un défi technique persistant dans les opérations industrielles d'impression à jet d'encre. L'agrégation des pigments peut perturber la qualité d'impression, réduire le temps de fonctionnement et augmenter les coûts de maintenance des équipements. Des recherches publiées en 2025 ont identifié le contrôle de la viscosité comme un facteur dans la jetabilité des résines d'impression à haute viscosité. Les systèmes à jet d'encre thermique sont également susceptibles au colmatage, avec des résidus s'accumulant sur les éléments chauffants et réduisant l'efficacité d'éjection. Bien que les avancées en formulation puissent améliorer la stabilité, chaque nouveau système d'encre nécessite encore des tests et une qualification de la tête d'impression. Le marché des encres pour impression à jet d'encre fait face à des contraintes lorsqu'un changement de système nécessite six à douze mois de validation pour un seul modèle de tête d'impression.
Contraintes de compatibilité entre les têtes d'impression et les substrats
Les formulations d'encre doivent être ajustées pour différentes conceptions de têtes d'impression piézoélectriques, à résistance thermique et à jet continu. La viscosité, la tension superficielle, la taille des particules et le comportement de durcissement doivent être alignés avec l'équipement et le substrat prévu. Cet alignement devient plus difficile lorsque les imprimeurs utilisent du carton ondulé recyclé, des films biodégradables, des stratifiés métallisés et des textiles techniques. En septembre 2026, FUJIFILM Dimatix a annoncé la tête d'impression à jet d'encre à fusion à chaud STARFIRE PhaseMaster pour les applications industrielles d'analyse et de passage unique exigeantes[2]. Les nouvelles plateformes matérielles peuvent alourdir la charge de reformulation pour les fournisseurs d'encre. Les producteurs plus petits sans capacité de développement d'applications peuvent faire face à des cycles de qualification plus longs et à moins d'opportunités précoces auprès des fabricants d'équipements d'origine (OEM).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'encre : les encres à base d'eau dominent tandis que les formulations durcissables aux UV gagnent du terrain
Les encres à base d'eau représentaient 50,67 % du marché des encres pour impression à jet d'encre en 2026. Leur position reflète des limites plus strictes en matière de composés organiques volatils (COV) et des exigences d'emballage alimentaire qui favorisent les systèmes aqueux sur les substrats concernés. Les produits à base d'eau s'alignent également sur les conceptions d'emballages qui privilégient la recyclabilité et une utilisation réduite de solvants. Les encres à base de solvant continuent de servir la signalétique imprimée extérieure et les matériaux flexibles non poreux où les exigences d'adhérence restent exigeantes. Les encres durcissables aux UV devraient croître à un CAGR de 6,86 % de 2027 à 2032. L'ordonnance allemande sur les encres d'imprimerie a accru la demande de formulations conformes dans les emballages alimentaires et pharmaceutiques européens. Artience, anciennement Toyo Ink, a complété son portefeuille conforme à l'ordonnance allemande sur les encres d'imprimerie en 2025, renforçant sa position auprès des comptes qui exigent une documentation de conformité lors des achats.
La frontière entre les produits à base d'eau et les produits durcissables aux UV devient moins nette. L'AQUAFUZE de FUJIFILM utilise un support à base d'eau avec des performances de durcissement aux UV pour certaines applications grand format, répondant aux préoccupations concernant les émissions de solvants et la migration des photoinitiateurs. Les fournisseurs d'encre disposant à la fois de plateformes à base d'eau et durcissables aux UV peuvent servir davantage d'applications à partir d'une seule base technique, ce qui peut améliorer leur position auprès des partenaires OEM qui nécessitent plusieurs chimies approuvées. Le marché des encres pour impression à jet d'encre évolue par conséquent vers des capacités hybrides plutôt que vers une séparation stricte entre les catégories de chimie. Les matériaux à base d'huile restent pertinents dans les applications commerciales adjacentes à l'offset, bien que leur rôle soit moins susceptible de suivre le rythme de la croissance des formulations à base d'eau et durcissables aux UV.

Par technologie d'impression : le jet d'encre à la demande domine tandis que le jet d'encre continu progresse dans le codage
Le jet d'encre à la demande représentait 45,13 % du chiffre d'affaires mondial en 2026. La technologie est largement utilisée pour les graphiques haute résolution, les données variables et l'impression sur plusieurs substrats. Les systèmes piézoélectriques à jet d'encre à la demande conviennent aux applications industrielles car ils peuvent gérer une plus large gamme de viscosités et de chimies, prenant en charge l'utilisation avec des encres à base d'eau et durcissables aux UV dans les environnements d'emballage, d'étiquettes et d'impression commerciale. Le jet d'encre thermique reste pertinent dans les applications de bureau et à faible production, où des coûts d'équipement plus bas peuvent compenser les coûts d'encre à base de cartouche. Le STARFIRE PhaseMaster de FUJIFILM Dimatix, prévu pour une disponibilité début 2027, indique un développement supplémentaire dans les systèmes industriels à jet d'encre à la demande haute vitesse. La demande reste soutenue par les arts graphiques et la production d'étiquettes, où les qualifications d'encre et de tête d'impression existantes conservent leur valeur.
Le jet d'encre continu devrait enregistrer un CAGR de 7,13 % de 2027 à 2032, porté par les exigences de codage et de sérialisation dans les secteurs alimentaire, pharmaceutique et des biens de consommation. Le jet d'encre continu peut imprimer sans contact à des vitesses de ligne supérieures à 250 mètres par minute sur des surfaces incluant des bouteilles en verre et des films souples. Domino Printech India a introduit le K300 en novembre 2025 pour le codage GS1 DataMatrix à 250 mètres par minute et une résolution de 600 dpi. De tels déploiements augmentent les exigences techniques pour une formation stable des gouttelettes lors de longues séries de production, car les encres doivent recirculer sans sédimentation ni dérive de viscosité. Cela fait de la connaissance spécialisée en chimie une exigence d'entrée significative dans ce segment du marché des encres pour impression à jet d'encre.
Par application : l'emballage et les étiquettes dominent tandis que l'impression textile progresse le plus rapidement
L'emballage et les étiquettes représentaient 40,55 % du marché des encres pour impression à jet d'encre en 2026. Le segment bénéficie de la croissance des unités de gestion des stocks, de la demande d'informations au niveau de l'unité et de cycles de révision des produits plus courts. Les systèmes numériques permettent aux marques de réviser les graphiques sans les exigences de volume minimum associées aux procédés analogiques. Intergraf a rapporté que le chiffre d'affaires de l'impression à jet d'encre européenne a augmenté de 6,9 % en 2024, porté par l'emballage et les étiquettes. INX International a lancé INXJet MDLM en juillet 2025 comme encre à jet d'encre durcissable aux UV sans COV et à faible migration pour les canettes de boissons, illustrant comment les fournisseurs peuvent cibler des besoins d'emballage spécifiques. L'impression industrielle comprend également le marquage pour l'électronique, la décoration céramique, le revêtement du verre et les matériaux spéciaux.
L'impression textile devrait croître à un CAGR de 7,64 % de 2027 à 2032, reflétant une évolution du secteur de l'habillement vers une production à la commande et une exposition réduite aux stocks. Kornit Digital a rapporté que Promos Ink a déplacé sa production de 60 systèmes de sérigraphie analogique vers des plateformes à la demande Kornit Digital en septembre 2025. La publicité et la signalétique imprimée bénéficient également lorsque les campagnes nécessitent des changements fréquents de maquettes et des graphiques localisés, des cas d'usage qui s'alignent avec la capacité de l'impression numérique à fonctionner sans les exigences de préparation traditionnelles. L'impression commerciale conserve une position secondaire, car le courrier direct à données variables et les travaux transactionnels croissent plus lentement que les segments textile et emballage. Le marché des encres pour impression à jet d'encre conserve un potentiel d'application supplémentaire à mesure que les fabricants adoptent le jet d'encre pour davantage de processus de production à haute vitesse.
Analyse géographique
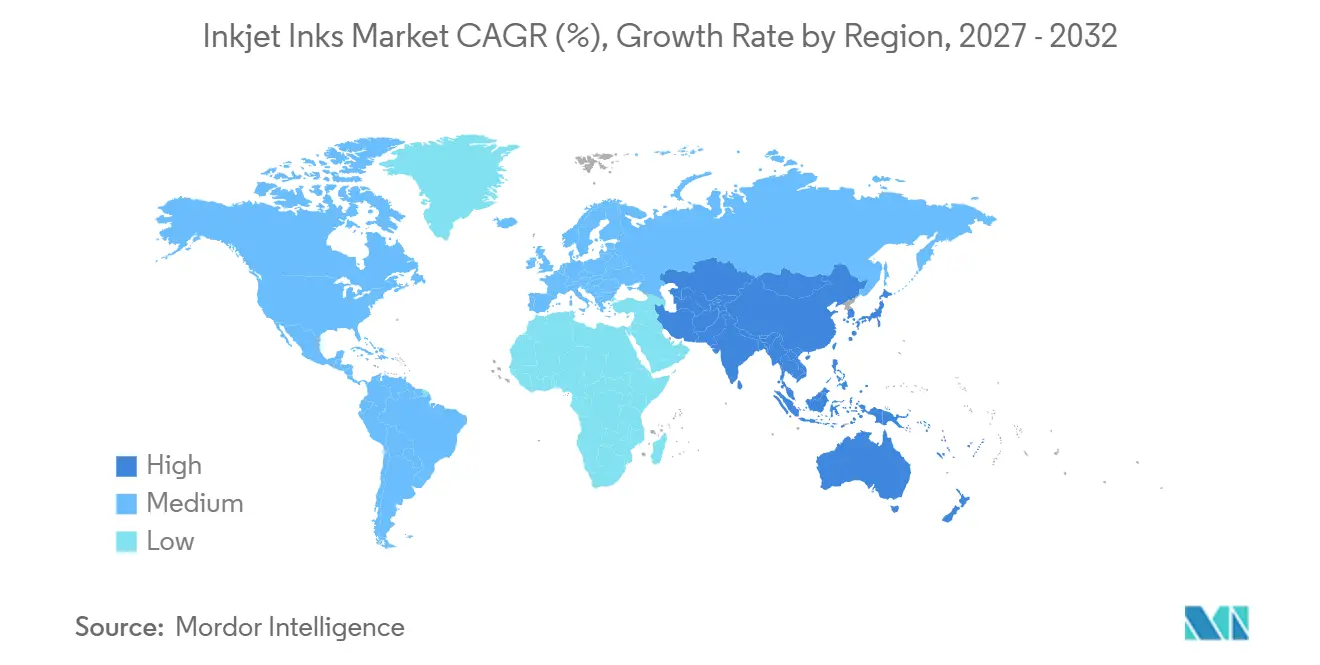
L'Asie-Pacifique représentait 42,32 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 7,28 % jusqu'en 2032. La Chine soutient la production d'encres à base d'eau à l'échelle régionale, tandis que la région reste dépendante des formulations durcissables aux UV haute performance importées. L'expertise en matériaux du Japon soutient le développement des têtes d'impression et la fabrication avancée. Seiko Epson a achevé un investissement de 5,1 milliards JPY (~0,03 milliard USD) dans une nouvelle capacité de têtes d'impression Tohoku Epson en octobre 2025, avec une mise en service complète prévue à partir de mai 2026. Epson a également ouvert sa première installation d'imprimantes à réservoir d'encre à Chennai en juillet 2025 pour répondre à la demande intérieure. Les exigences de sérialisation pharmaceutique et d'emballage de biens de consommation en Inde soutiennent la demande locale d'équipements d'impression numérique et d'encres associées.
L'Amérique du Nord reste une partie mature mais axée sur la technologie du marché des encres pour impression à jet d'encre. Les États-Unis constituent un marché de lancement important pour les nouveaux produits d'INX International, Sun Chemical et FUJIFILM North America. INXJet MDLM s'adresse à la décoration des canettes métalliques, tandis qu'AQUAFUZE cible les substrats grand format. L'Europe est davantage façonnée par les exigences réglementaires pour les emballages en contact avec les aliments. L'ordonnance allemande sur les encres d'imprimerie a rendu la reformulation des photoinitiateurs importante pour les fournisseurs desservant la région. Les gammes de produits SICURA NutriJet et SICURA Jet de Siegwerk mettent l'accent sur des formulations sans substances cancérigènes, mutagènes ou reprotoxiques (CMR) développées pour les partenaires fabricants d'équipements d'origine (OEM). Cet environnement réglementaire favorise les fournisseurs capables de fournir une documentation de conformité complète.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones de revenus plus modestes dans le marché des encres pour impression à jet d'encre. L'activité de commerce électronique au Brésil stimule la demande d'étiquettes de la part des entreprises de biens de consommation qui nécessitent des mises à jour rapides des maquettes. Le secteur de l'emballage en Argentine investit également dans les capacités numériques pour améliorer la flexibilité de production. Au Moyen-Orient, la diversification industrielle de l'Arabie saoudite soutient une demande à plus long terme pour le codage et le marquage dans la transformation alimentaire et l'emballage pharmaceutique. En Afrique, l'emballage pharmaceutique est soumis à des exigences de sérialisation au niveau de l'unité fixées par les autorités sanitaires. Ces exigences offrent aux fournisseurs de jet d'encre continu une voie définie vers les applications d'emballage réglementées. Le succès local dépend d'un support technique fiable, d'une chimie conforme et d'une couverture de service.
Paysage concurrentiel
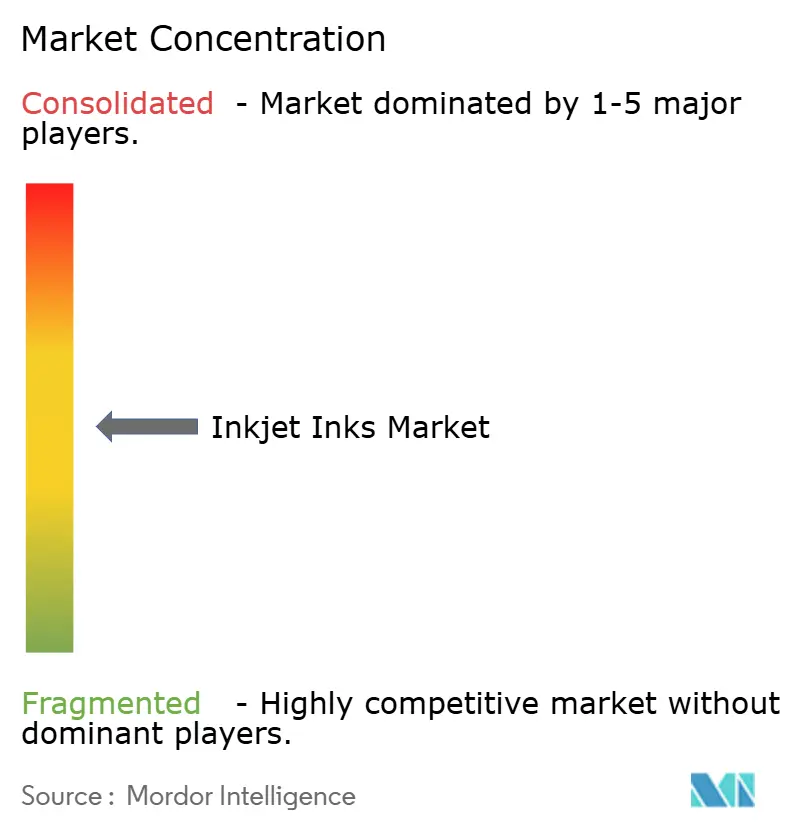
Le marché mondial des encres pour impression à jet d'encre est modérément fragmenté entre les grands fournisseurs de chimie et de technologie d'impression. Sun Chemical, FUJIFILM, Seiko Epson, HP et Agfa opèrent aux côtés de fournisseurs spécialisés, notamment Marabu, INX International, Siegwerk et Nazdar. L'échelle est un facteur, mais le co-développement avec les OEM constitue une base plus solide pour le positionnement commercial. Une encre approuvée pour une plateforme de tête d'impression spécifique peut rester en usage pendant toute la durée de vie de cette presse. Les produits SICURA NutriJet et SICURA Jet sans CMR de Siegwerk démontrent que la conformité au contact alimentaire est également une exigence seuil pour la sélection des partenariats.
Des opportunités de croissance existent dans les encres biosourcées, les encres fonctionnelles pour les emballages intelligents et les produits à jet d'encre continu pour les substrats industriels non poreux. Les matériaux biosourcés peuvent soutenir les propriétaires de marques gérant leurs engagements de portée 3. Les formulations conductrices peuvent permettre des applications telles que les antennes RFID imprimées. Les produits spécialisés à jet d'encre continu peuvent traiter des surfaces que les systèmes à base d'eau ne mouillent pas de manière fiable. Certains nouveaux entrants développent des dispersions de pigments plutôt que des encres finies, une approche qui peut améliorer la stabilité et la gamme de couleurs sans nécessiter un portefeuille complet d'encres finies. Le marché des encres pour impression à jet d'encre favorisera probablement les fournisseurs qui combinent la technologie de dispersion, la chimie conforme et une intégration étroite avec les OEM.
Sun Chemical s'est associé à Onlineprinters en octobre 2025 pour optimiser sa gamme d'encres SunLit ProPace et a annoncé un partenariat de co-marquage en bande étroite avec Cyngient en 2025 pour les convertisseurs d'étiquettes et de tags. Ces actions illustrent comment les fournisseurs utilisent l'optimisation des produits et les modèles de partenariat pour protéger l'accès aux clients. La surveillance de la production et l'optimisation des formulations sont de plus en plus pertinentes pour les fournisseurs soutenant des applications industrielles exigeantes. Le marché des encres pour impression à jet d'encre est également façonné par la difficulté de remplacer les formulations approuvées une fois qu'une presse est en production régulière. Cela rend le support applicatif, la capacité de test et un approvisionnement fiable des facteurs importants aux côtés de la concurrence par les prix. Les fournisseurs capables de soutenir la qualification sur plusieurs systèmes de têtes d'impression et types de substrats sont mieux positionnés sur ce marché. L'emballage en contact avec les aliments introduit une exigence supplémentaire, car les imprimeurs et les propriétaires de marques ont besoin de documentation démontrant la conformité aux réglementations sur le contact alimentaire. Le marché est plus défendable lorsque la chimie d'un fournisseur est intégrée dans un système OEM ou un flux de travail industriel étroitement spécifié. Les fournisseurs axés sur les dispersions à base d'eau, les systèmes durcissables aux UV et les produits à jet d'encre continu répondent à des besoins techniques différents mais se disputent souvent les mêmes relations avec les convertisseurs.
Leaders du secteur des encres pour impression à jet d'encre
-
HP Development Company, L.P.
-
Canon Inc.
-
Seiko Epson Corporation
-
Sun Chemical
-
FUJIFILM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : FUJIFILM Dimatix a annoncé la tête d'impression à jet d'encre à fusion à chaud STARFIRE PhaseMaster, conçue pour les applications industrielles d'analyse haute vitesse et de passage unique, avec ou sans recirculation d'encre. La disponibilité mondiale est prévue pour début 2027, avec des applications couvrant les arts graphiques et la fabrication industrielle.
- Septembre 2026 : Sun Chemical et Cyngient ont annoncé un partenariat de co-marquage en bande étroite, combinant les technologies d'encre à jet d'encre numérique SunJet de Sun Chemical avec les revêtements et adhésifs spéciaux de Cyngient en une gamme de produits commune pour les convertisseurs de bande étroite, de tags et d'étiquettes.
Périmètre du rapport sur le marché mondial des encres pour impression à jet d'encre
Les encres pour impression à jet d'encre sont des formulations liquides ou pâteuses spécialisées conçues pour être propulsées sous forme de microgouttelettes depuis les buses d'imprimantes sur des surfaces telles que le papier, le plastique, le métal ou le tissu afin de reproduire des images numériques et du texte sans contact physique.
Le marché des encres pour impression à jet d'encre est segmenté par type d'encre, technologie d'impression, application et géographie. Par type d'encre, le marché est segmenté en encres à base d'eau, encres à base d'huile, encres à base de solvant, encres durcissables aux UV et autres. Par technologie d'impression, le marché est segmenté en jet d'encre à la demande, jet d'encre continu, jet d'encre thermique et autres. Par application, le marché est segmenté en emballage et étiquettes, impression commerciale, impression industrielle, impression textile, publicité et signalétique imprimée et autres. Le rapport couvre également la taille du marché et les prévisions pour les encres pour impression à jet d'encre dans 16 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Encres à base d'eau |
| Encres à base d'huile |
| Encres à base de solvant |
| Encres durcissables aux UV |
| Autres |
| Jet d'encre à la demande |
| Jet d'encre continu |
| Jet d'encre thermique |
| Autres |
| Emballage et étiquettes |
| Impression commerciale |
| Impression industrielle |
| Impression textile |
| Publicité et signalétique imprimée |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'encre | Encres à base d'eau | |
| Encres à base d'huile | ||
| Encres à base de solvant | ||
| Encres durcissables aux UV | ||
| Autres | ||
| Par technologie d'impression | Jet d'encre à la demande | |
| Jet d'encre continu | ||
| Jet d'encre thermique | ||
| Autres | ||
| Par application | Emballage et étiquettes | |
| Impression commerciale | ||
| Impression industrielle | ||
| Impression textile | ||
| Publicité et signalétique imprimée | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des encres pour impression à jet d'encre ?
La taille du marché des encres pour impression à jet d'encre était évaluée à 8,35 milliards USD en 2026 et devrait croître de 8,85 milliards USD en 2027 à 11,92 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032).
Quelle technologie d'impression connaît la croissance la plus rapide ?
Le jet d'encre continu devrait croître à un CAGR de 7,13 % jusqu'en 2032, soutenu par les exigences de codage et de sérialisation.
Qu'est-ce qui stimule la demande d'impression textile ?
L'impression textile devrait croître à un CAGR de 7,64 % jusqu'en 2032, à mesure que la production d'habillement évolue vers la fabrication à la demande.
Quelle région détient la plus grande part ?
L'Asie-Pacifique détenait une part de 42,32 % en 2026 et devrait se développer à un CAGR de 7,28 % jusqu'en 2032.