
Taille et part du marché des solvants pour encres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 1.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.59 % |
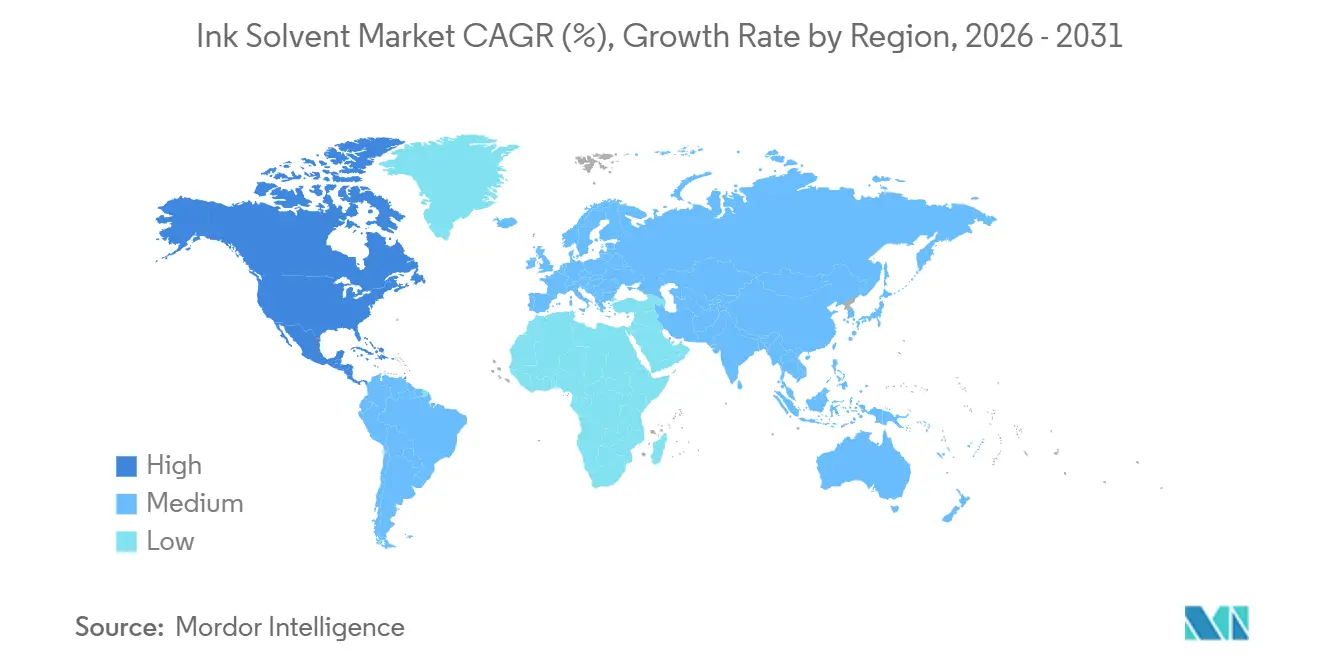
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
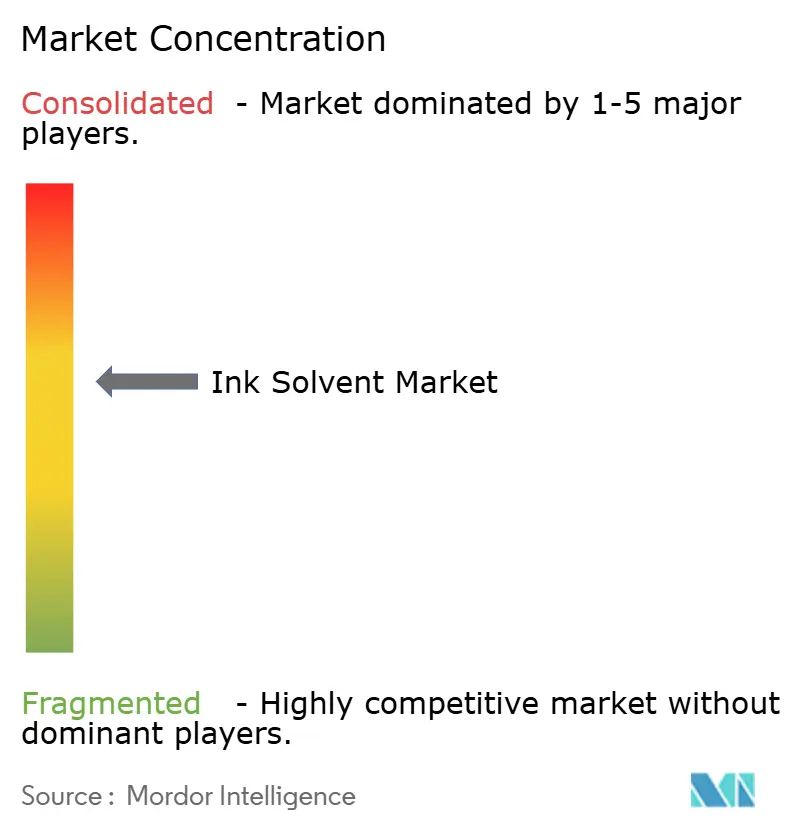
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solvants pour encres par Mordor Intelligence
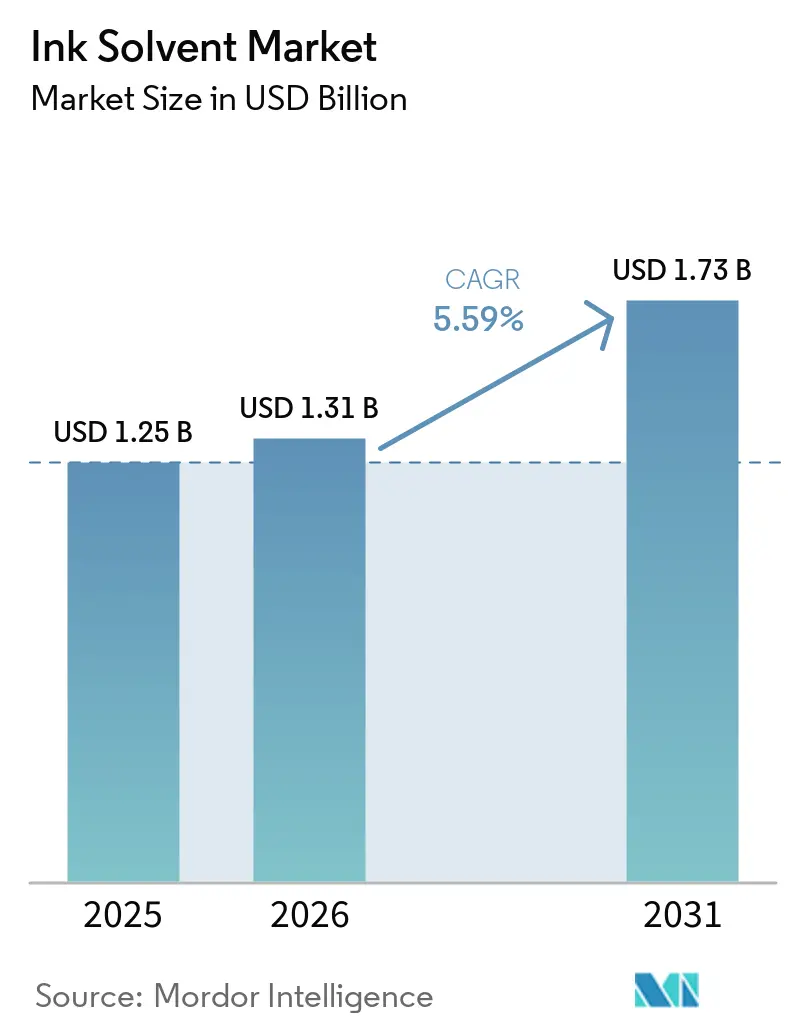
La taille du marché des solvants pour encres était évaluée à 1,25 milliard USD en 2025 et devrait croître de 1,31 milliard USD en 2026 pour atteindre 1,73 milliard USD d'ici 2031, à un CAGR de 5,59 % durant la période de prévision (2026-2031). Les solvants pour encres assurent le contrôle de la viscosité, l'évaporation, la compatibilité avec les résines et l'adhérence dans les systèmes d'impression à base de solvants. La demande est portée par la croissance des biens de consommation emballés, des produits de soins personnels, des ventes alimentaires et de boissons, et des expéditions liées au commerce électronique. Les ventes de commerce électronique au détail aux États-Unis ont atteint 1 192,6 milliards USD en 2024, en hausse de 8,1 % par rapport à l'année précédente, soutenant l'activité d'impression d'emballages. L'impression flexographique et héliographique à base de solvants reste importante pour les emballages alimentaires souples en contact avec les aliments, notamment lorsque l'adhérence sur film et le séchage rapide sont requis. Le marché des solvants pour encres subit des pressions liées aux réglementations sur les émissions, aux alternatives à base d'eau et durcissables aux UV, ainsi qu'à la hausse des coûts des matières premières et de l'énergie, bien que la croissance de l'emballage et la reformulation biosourcée continuent de soutenir la demande.
Principaux enseignements du rapport
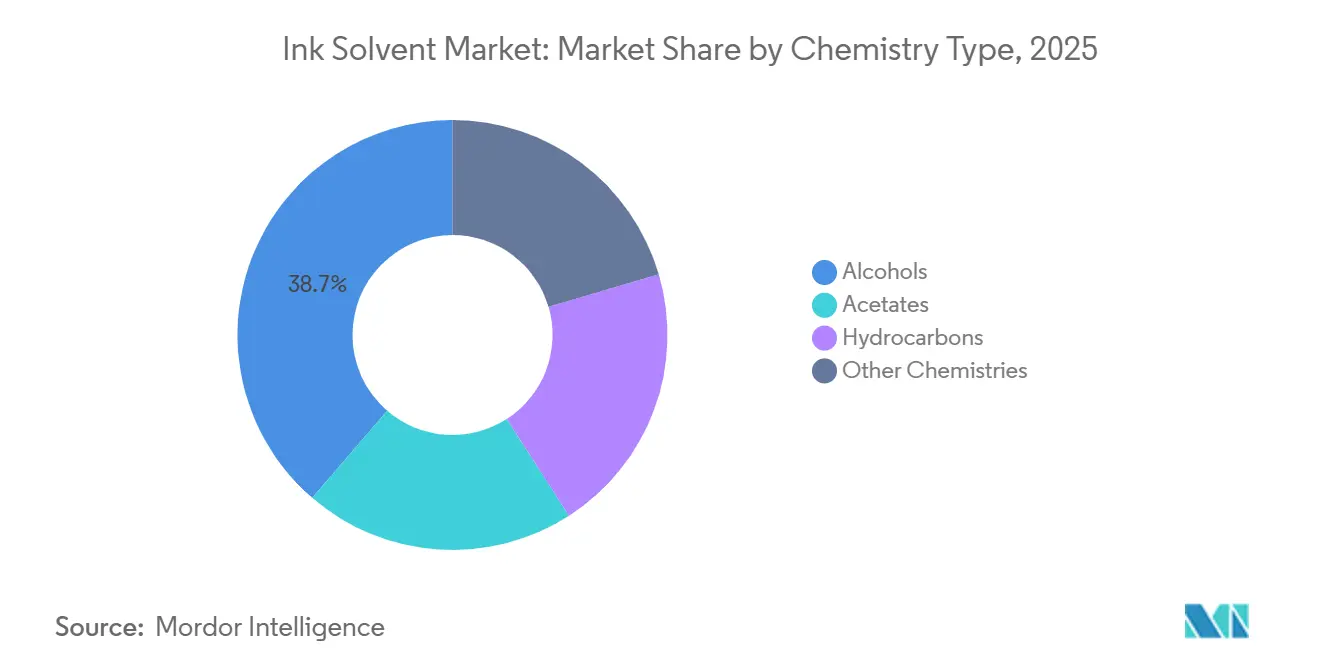
- Par type de chimie, les alcools détenaient 38,68 % de la part mondiale en 2025, tandis que les hydrocarbures devraient croître à un CAGR de 6,13 % jusqu'en 2031.
- Par type de produit, les solvants conventionnels détenaient 64,13 % de la part mondiale en 2025, tandis que les solvants verts et biosourcés devraient se développer à un CAGR de 6,32 % jusqu'en 2031.
- Par procédé, l'impression flexographique représentait 46,59 % de la part mondiale en 2025, tandis que l'héliogravure devrait progresser à un CAGR de 6,41 % jusqu'en 2031.
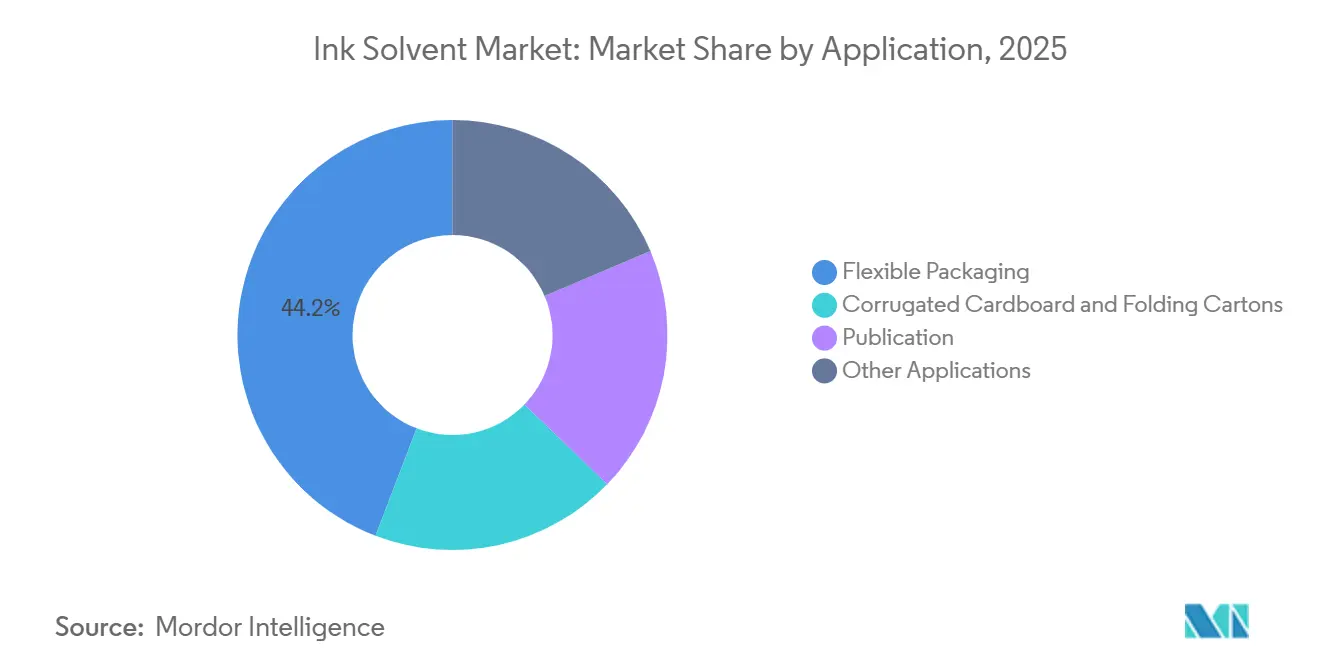
- Par application, l'emballage souple détenait 44,17 % de la part mondiale en 2025, tandis que le carton ondulé et les boîtes pliantes devraient croître à un CAGR de 6,62 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 43,70 % de la part mondiale en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 6,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des solvants pour encres
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'emballages liée au commerce électronique et aux biens de consommation | +1.5% | Mondial, avec la plus forte attraction en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Impression à grande vitesse sur films et feuilles non poreux | +1.2% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance de l'emballage souple et des boîtes pliantes | +1.0% | Mondial, concentré en Chine, en Inde, en ASEAN et aux États-Unis | Moyen terme (2-4 ans) |
| Expansion des capacités d'impression en Asie-Pacifique | +0.7% | Cœur Asie-Pacifique, avec des effets en amont sur l'approvisionnement mondial en matières premières | Moyen terme (2-4 ans) |
| Reformulation de solvants à faible teneur en composés organiques volatils (COV) et biosourcés | +0.8% | Amérique du Nord et UE, avec une adoption précoce s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'emballages liée au commerce électronique et aux biens de consommation
La croissance des colis fait de la demande d'emballages une source de demande plus régulière pour le marché des solvants pour encres que les cycles d'impression traditionnels. Les ventes de commerce électronique au détail aux États-Unis au premier trimestre 2026 ont augmenté de 9,8 % par rapport au même trimestre de 2025. Des délais d'exécution plus rapides mettent davantage l'accent sur des fenêtres de production courtes et une rotation rapide de l'impression. Ces conditions d'exploitation continuent de favoriser les encres à base de solvants sur les films polyoléfiniques et stratifiés. Un plus grand nombre de références augmente également le nombre de variantes d'emballages que les transformateurs doivent imprimer, ce qui accroît les changements de presse et les besoins de réapprovisionnement, même si les tirages individuels deviennent plus courts. Les emballages alimentaires, de soins personnels et pharmaceutiques en vente libre nécessitent toujours une impression multicolore précise et une cohérence chromatique maîtrisée. Les mélanges d'alcools et d'acétates restent pertinents lorsque les imprimeurs ont besoin d'une évaporation prévisible et d'une viscosité stable durant ces tirages.
Impression à grande vitesse sur films et feuilles non poreux
L'impression flexographique et héliographique à grande vitesse sur polypropylène à orientation biaxiale (BOPP), polyéthylène téréphtalate (PET), polyester métallisé et feuille d'aluminium soutient le marché des solvants pour encres car elle nécessite des performances solvantées maîtrisées. Ces substrats n'absorbent pas l'encre comme le papier et le carton. Les solvants doivent donc assurer le mouillage, le transfert des pigments, le séchage et la formation du film dans une fenêtre de production limitée. Les presses héliographiques peuvent fonctionner à 200-400 mètres par minute, ce qui accroît l'importance de l'équilibre d'évaporation. L'acétate d'éthyle et l'acétate de n-propyle restent utiles dans les mélanges de solvants car ils permettent de transférer rapidement le pigment vers le substrat. Des composants plus lents peuvent aider à prévenir les défauts de surface et à favoriser la coalescence du film. La suppression du toluène dans les applications en contact avec les aliments accroît le besoin de mélanges alcool-acétate conformes. Les fournisseurs disposant d'une conformité documentée pour le contact alimentaire et de portefeuilles sans polluants atmosphériques dangereux peuvent répondre aux exigences de qualification plus strictes des transformateurs.
Croissance de l'emballage souple et des boîtes pliantes
L'emballage souple continue de remplacer les formats rigides dans les applications alimentaires, de boissons et pharmaceutiques, soutenant le marché des solvants pour encres. Ce changement soutient la demande de solvants car de nombreuses lignes de films souples à grande vitesse nécessitent encore des performances d'encres à base de solvants. L'impression sur carton ondulé et boîtes pliantes bénéficie également du commerce électronique et des emballages secondaires axés sur la marque. Les boîtes extérieures imprimées portent de plus en plus d'informations produit, de fonctionnalités lisibles par machine et de graphismes différenciés, ce qui peut accroître la complexité de l'impression même lorsque les formats d'emballage restent conventionnels. Les règles européennes sur les emballages fixant une limite de 100 mg/kg de métaux lourds, en vigueur à partir du 1er janvier 2026, attirent l'attention sur les combinaisons de pigments et de solvants. Les fournisseurs proposant une documentation produit validée peuvent réduire la charge de conformité pour les transformateurs.
Expansion des capacités d'impression en Asie-Pacifique
L'Asie-Pacifique reste la plus grande base régionale pour la transformation des emballages souples et la consommation d'encres dans le marché des solvants pour encres. La Chine, l'Inde et les marchés de l'ASEAN soutiennent la demande grâce à la production de biens de consommation, aux emballages alimentaires et à l'exécution du commerce électronique. Les nouvelles capacités régionales raccourcissent également les circuits d'approvisionnement entre les producteurs chimiques, les fabricants d'encres et les transformateurs, améliorant l'accès aux alcools, acétates et grades d'hydrocarbures utilisés dans les applications d'impression locales. BASF a inauguré son site Verbund de Zhanjiang en Chine en mars 2026 à la suite d'un investissement de 8,7 milliards EUR (9,5 milliards USD)[1]BASF SE, "Un fleuron de la production chimique : BASF inaugure un site Verbund à l'échelle mondiale en Chine," BASF, basf.com.. Le site produit des produits chimiques de base, intermédiaires et de spécialité qui servent les chaînes de valeur liées aux solvants. Les ajouts de capacité peuvent soutenir les producteurs d'emballages locaux tout en intensifiant la concurrence entre les fournisseurs régionaux. En conséquence, les investissements dans l'impression en Asie-Pacifique affectent à la fois la croissance de la demande et la structure de l'offre du marché des solvants pour encres.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation sur les composés organiques volatils (COV), les produits chimiques dangereux et la sécurité des travailleurs | -1.8% | UE et Amérique du Nord en premier lieu, avec la Chine et l'ASEAN en rattrapage | Court terme (≤ 2 ans) |
| Substitution par des encres à base d'eau, durcissables aux UV et numériques | -1.5% | Mondial, plus aigu dans l'UE et en Amérique du Nord, et émergent en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Volatilité des prix et de l'approvisionnement en matières premières | -1.2% | Mondial, avec des effets concentrés en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementation sur les composés organiques volatils (COV), les produits chimiques dangereux et la sécurité des travailleurs
Les exigences réglementaires réduisent le nombre de grades de solvants que les imprimeurs peuvent utiliser sans contrôles supplémentaires. La directive européenne sur les émissions industrielles fixe une limite totale de COV de 100 mg C/Nm³ après abattement pour les opérations d'impression éligibles. Les règles de l'Agence de protection de l'environnement des États-Unis en vertu du 40 Code of Federal Regulations (CFR) Partie 63, Sous-partie KK, appliquent des exigences de technologie de contrôle maximale réalisable aux opérations d'impression et d'édition concernées[2]Agence de protection de l'environnement des États-Unis, "Informations de surveillance par secteur, Impression et édition," Base de connaissances sur la surveillance des émissions atmosphériques de l'EPA, epa.gov.. La norme chinoise GB 38507-2020 limite le toluène dans les encres pour emballages alimentaires à 3 % en masse. Ces règles font évoluer la demande de formulation vers l'acétate d'éthyle, l'acétate de n-propyle, l'isopropanol et l'éthanol. Ces grades peuvent coûter plus cher que les alternatives aromatiques ou cétones plus anciennes, ce qui pèse sur les marges des transformateurs. Les imprimeurs de plus petite taille peuvent faire face à des coûts de conformité plus élevés lorsqu'ils manquent de capitaux pour les équipements d'abattement et les systèmes de conformité détaillés.
Substitution par des encres à base d'eau, durcissables aux UV et numériques
Les encres à base d'eau, durcissables aux UV et numériques renforcent leur position dans certaines applications d'emballage. Les emballages à base de papier et les structures à contenu recyclé peuvent être mieux adaptés aux systèmes à base d'eau. Les exigences de recyclabilité de l'UE attirent également l'attention sur les résidus d'encre et la désencrage. Les tirages d'emballages courts, les variantes de produits plus nombreuses et les changements fréquents de maquette renforcent l'intérêt des systèmes numériques. Les alternatives à base d'eau sont particulièrement compétitives pour les étiquettes et les emballages secondaires en carton ondulé. Les systèmes à base de solvants conservent une position plus solide dans l'impression multicolore à grande vitesse sur stratifiés non poreux, où l'adhérence, le contrôle des solvants résiduels et la profondeur des couleurs restent importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chimie : les alcools dominent tandis que les hydrocarbures gagnent du terrain concurrentiel
Les alcools représentaient 38,68 % de la part du marché des solvants pour encres en 2025, conservant la plus grande part. Leur position reflète une large compatibilité avec les résines, une évaporation rapide et une utilisation dans les systèmes d'encres d'emballage. L'éthanol, l'isopropanol et le n-propanol sont utilisés comme composants vecteurs dans les formulations flexographiques et héliographiques. L'isopropanol peut limiter la gélification dans les systèmes à base de nitrocellulose et peut également ajuster la viscosité du mélange. Ces propriétés maintiennent la pertinence des alcools au-delà de leur rôle de diluants de base. Les mélanges à base d'alcools sont particulièrement importants lorsque les emballages en contact avec les aliments nécessitent un profil solvant maîtrisé. Leur position réglementaire soutient leur utilisation dans des formulations conçues pour éviter les polluants atmosphériques dangereux. La demande en alcools reste liée à la production d'emballages souples et au rythme de la reformulation à l'écart des solvants aromatiques.
Les hydrocarbures constituent le segment de chimie à la croissance la plus rapide, avec une taille du marché des solvants pour encres pour les hydrocarbures projetée à un CAGR de 6,13 % jusqu'en 2031. Cette croissance reflète un passage des grades aromatiques vers des fluides isoparaffiniques à faible odeur. Ces fluides sont utilisés dans l'impression de publications en héliogravure thermique et dans l'impression industrielle de spécialité. Les plateformes de produits Isopar et Exxsol d'ExxonMobil sont conçues pour une évaporation maîtrisée, une faible teneur en aromatiques et des performances sur une large plage de températures. Le passage des aromatiques aux isoparaffines est principalement une reformulation conforme au sein de la catégorie des hydrocarbures et n'élimine pas nécessairement toute la demande en hydrocarbures des applications d'impression. Les éthers de glycol et l'alcool diacétonique restent des groupes chimiques plus petits, mais ils répondent aux besoins de mélange à solvant de queue et à évaporation lente. Leur rôle indique que les performances techniques dépendent souvent d'un mélange équilibré plutôt que d'une seule famille de solvants.


Par type de produit : les solvants conventionnels conservent leur avantage d'échelle tandis que les solvants biosourcés montent en puissance rapidement
Les solvants conventionnels détenaient 64,13 % de la part du marché des solvants pour encres en 2025. L'infrastructure de production établie et la large disponibilité soutiennent cette position. Ces produits sont généralement compatibles avec les presses, sécheurs et équipements de production d'encres existants. Les grades dérivés du pétrole ont également conservé un avantage de coût sur de nombreuses alternatives biosourcées. Les transformateurs peuvent continuer à utiliser des procédés établis sans changer d'équipement ni de pratiques opérationnelles, faisant des produits conventionnels le choix pratique pour de nombreuses opérations d'emballage à fort rendement. Leur avantage d'échelle reste important sur les marchés où le prix, la fiabilité de l'approvisionnement et les formulations approuvées sont des priorités d'achat. Les grades conventionnels représentent la plus grande part de la production actuelle dans le secteur des solvants pour encres.
Les solvants verts et biosourcés devraient se développer à un CAGR de 6,32 % jusqu'en 2031 dans le marché des solvants pour encres. Leur croissance est soutenue par les exigences réglementaires et les attentes en matière de contenu renouvelable dans les accords d'approvisionnement en emballages. La collaboration de 2026 entre Celanese et Siegwerk sur l'acétate d'éthyle biosourcé démontre que certains produits peuvent être adoptés sans reformulation. La compatibilité en substitution directe peut réduire le risque d'adoption pour les opérations de transformation conservatrices. L'approvisionnement biosourcé nécessite également des preuves de l'origine des matières premières et de la traçabilité des produits. Les règles européennes sur les emballages attirent une attention croissante sur la recyclabilité et les choix de conception qui l'affectent. La part des solvants conventionnels pourrait diminuer à mesure que les grandes marques incluent des exigences de contenu renouvelable dans la sélection des fournisseurs. Le rythme de ce changement dépend de la capacité des produits biosourcés à rester techniquement fiables et commercialement compétitifs.
Par procédé : la domination de la flexographie persiste tandis que l'héliogravure s'accélère sur la demande de stratifiés haut de gamme
L'impression flexographique représentait 46,59 % du marché mondial en 2025. Elle est largement utilisée pour les emballages alimentaires souples, les étiquettes et les applications de pré-impression sur carton ondulé. Le procédé peut traiter plusieurs substrats et présente des exigences en capital inférieures à celles de l'héliogravure dans de nombreuses installations. Ces caractéristiques rendent la flexographie accessible aux transformateurs de différentes tailles. La demande liée aux emballages alimentaires et au commerce électronique pour le carton ondulé a soutenu l'utilisation continue du procédé. Les encres flexographiques à base de solvants restent pertinentes lorsque les substrats non poreux nécessitent un séchage rapide et une adhérence fiable. La sérigraphie et la typographie représentent une part plus faible de la demande de solvants pour encres, sans changement majeur de leur position indiqué pour la période de prévision.
L'héliogravure devrait croître à un CAGR de 6,41 % jusqu'en 2031. La taille du marché des solvants pour encres pour l'héliogravure bénéficie des stratifiés multicolores haut de gamme et des films décoratifs utilisés dans les emballages alimentaires, cosmétiques et pharmaceutiques. L'héliogravure permet une haute densité de couleurs et une reproduction d'images détaillée dans de longs tirages, ce qui reste important pour les formats d'emballage nécessitant une apparence cohérente à grande échelle. Les nouvelles capacités de transformation en Inde et en Asie du Sud-Est comprennent des lignes d'héliogravure pour les emballages alimentaires de gamme intermédiaire et haut de gamme. L'héliogravure à base d'eau se développe, mais les systèmes à base de solvants restent pertinents lorsque la vitesse d'exploitation et la qualité de reproduction sont des exigences centrales.
Par application : l'emballage souple domine la production tandis que les cartons ondulés affichent la croissance la plus rapide
L'emballage souple représentait 44,17 % de la part mondiale en 2025, porté par une production élevée dans les applications alimentaires, de boissons, de soins personnels et pharmaceutiques. Les substrats en polyoléfine, polyester et film métallisé nécessitent souvent une forte adhérence et un séchage rapide aux vitesses de presse, soutenant ainsi l'utilisation continue des systèmes à base de solvants. L'emballage alimentaire et de boissons est la plus grande source de demande dans les formats souples. Les exigences de faible migration augmentent également l'importance du contrôle de la formulation et de la documentation fiable des fournisseurs. L'impression de publications est une application plus petite avec une demande en déclin en raison de la baisse de la production publicitaire imprimée. L'emballage souple reste le plus grand segment d'application dans le marché des solvants pour encres.
Le carton ondulé et les boîtes pliantes devraient croître à un CAGR de 6,62 % jusqu'en 2031 dans le marché des solvants pour encres. Le commerce électronique augmente la production de boîtes en carton ondulé, tandis que les marques de distribution ajoutent davantage d'exigences graphiques et d'information aux boîtes pliantes. L'impression numérique gagne du terrain pour les tirages plus courts de boîtes pliantes, mais les systèmes flexographiques à base de solvants conservent un avantage dans la production à fort rendement. Cela maintient le carton ondulé et les boîtes pliantes comme une application de croissance importante pour les fournisseurs de solvants. Le segment relie également directement la demande d'emballages à la croissance logistique et à la distribution des biens de consommation.
Analyse géographique
L'Asie-Pacifique représentait 43,70 % de la part mondiale en 2025. La région concentre un grand nombre de transformateurs d'emballages souples au service des secteurs alimentaire, des biens de consommation et du commerce électronique. La Chine, l'Inde et les marchés de l'ASEAN génèrent une demande d'emballages significative et soutiennent la production locale d'encres. Le marché indien des encres d'impression a progressé de plus de 12 % en 2024, tandis que l'Indonésie, les Philippines, le Vietnam et la Thaïlande ont chacun enregistré une croissance de plus de 20 % la même année. BASF a inauguré son site de Zhanjiang en Chine en mars 2026 à la suite d'un investissement de 8,7 milliards EUR (9,5 milliards USD), renforçant l'approvisionnement chimique régional en produits de base, intermédiaires et de spécialité. Le Japon et la Corée du Sud exigent également des grades d'alcools et d'acétates de haute pureté pour les emballages alimentaires et pharmaceutiques. Leurs exigences de conformité soutiennent la demande de produits certifiés répondant aux normes de migration nationales et internationales.
L'Amérique du Nord devrait progresser à un CAGR de 6,27 % jusqu'en 2031 dans le marché des solvants pour encres. Le marché régional des solvants pour encres bénéficie de la demande d'emballages liée au commerce électronique et de la demande de formulations à faible migration, biosourcées et conformes aux exigences relatives aux polluants atmosphériques dangereux. Les transformateurs d'emballages aux États-Unis, notamment dans le couloir des Grands Lacs, sont de grands acheteurs de grades de spécialité conformes aux réglementations sur la qualité de l'air. Les exigences locales et étatiques en matière d'air conduisent également à un abandon des mélanges riches en aromatiques et en cétones. Le comté de Clark, dans le Nevada, a adopté en 2024 des règles sur la qualité de l'air alignées sur celles de l'Agence de protection de l'environnement des États-Unis pour les opérations d'impression concernées, favorisant l'utilisation de systèmes à base d'acétate de n-propyle, d'isopropanol et d'éthanol. Le Canada et le Mexique apportent une demande supplémentaire via les emballages alimentaires et les chaînes d'approvisionnement à l'exportation. Les exigences communes en matière de contact alimentaire accroissent le besoin de grades de solvants sans polluants atmosphériques dangereux approuvés dans toute la région.
L'Europe opère dans le cadre d'un dispositif complet de conformité en matière d'émissions et d'emballages. La directive européenne sur les émissions industrielles et le règlement sur les emballages et les déchets d'emballages remodèlent les choix de formulation. Les transformateurs d'Europe occidentale privilégient les systèmes de solvants qui soutiennent les exigences de désencrage et de recyclabilité. L'Allemagne, le Royaume-Uni, la France et l'Italie disposent de capacités de transformation établies pour les emballages à haute spécification. L'Amérique du Sud se développe grâce aux biens de consommation liés à l'alimentation et à l'agriculture, portée par le Brésil et l'Argentine. Le Moyen-Orient et l'Afrique connaissent une croissance progressive des capacités d'impression pour les emballages de produits de grande consommation, avec l'Arabie saoudite et l'Afrique du Sud comme points focaux régionaux, tandis que les solvants importés restent importants pour l'approvisionnement.

Paysage concurrentiel
Le marché des solvants pour encres est modérément consolidé. BASF, Dow, Eastman Chemical, Celanese et INEOS détiennent des avantages d'échelle grâce à l'accès aux matières premières, à de larges portefeuilles de produits et à des réseaux d'approvisionnement établis. Leurs gammes de produits servent les transformateurs d'emballages dans plusieurs régions. La fabrication chimique intégrée peut réduire les coûts de production et améliorer la coordination de l'approvisionnement dans les chaînes de valeur des solvants. Le site de Zhanjiang de BASF reflète la tendance générale vers de grandes installations chimiques axées sur l'Asie, capables de servir plusieurs flux de produits chimiques à partir d'une seule base de fabrication. Les grands fournisseurs disposent également des ressources nécessaires pour soutenir la documentation, les tests réglementaires et les facteurs de qualification client à long terme qui sont importants lorsque les clients d'emballages en contact avec les aliments exigent des preuves techniques cohérentes.
Les fournisseurs de niveau intermédiaire et de spécialité se démarquent par le service technique, la documentation de conformité et les produits de grade performance. Evonik, Solvay, Arkema et Sasol sont positionnés dans des applications où la pureté et le soutien à la formulation sont des facteurs déterminants dans les décisions d'achat. ExxonMobil Product Solutions détient une position solide dans les fluides hydrocarbonés grâce à ses plateformes Isopar et Exxsol, adaptées aux applications nécessitant des plages d'ébullition étroites et une très faible teneur en aromatiques. Shrieve Chemical Company a acquis Vertec BioSolvents en avril 2026, démontrant comment les fournisseurs spécialisés en biosolvants peuvent bénéficier d'un soutien de distribution plus large. En juin 2026, Evonik a indiqué que plus de 95 % de son portefeuille actif d'additifs pour revêtements et encres à base de siloxane contenait moins de 0,1 % de substances extrêmement préoccupantes, indiquant que la pureté réglementaire peut servir de point de différenciation produit.
Les plateformes de bioraffinerie en Inde et au Brésil sont de plus en plus pertinentes pour le positionnement concurrentiel dans le marché des solvants pour encres. Les filières canne à sucre-éthanol-acétate peuvent soutenir l'approvisionnement en bioéthanol et en acétate d'éthyle biosourcé de qualité alimentaire, réduisant potentiellement la prime de coût historiquement associée aux produits solvants renouvelables. L'accord de Celanese et Siegwerk sur l'acétate d'éthyle à 50 % de contenu biosourcé est un exemple direct d'activité commerciale dans ce domaine. Siegwerk investit également dans les capacités nord-américaines et l'efficacité opérationnelle, notamment en soutien aux encres d'emballage souple à base de solvants. La concurrence s'étend donc au-delà de la quantité et du prix des solvants pour inclure la sécurité de l'approvisionnement, l'accès aux matières premières renouvelables, la compatibilité des procédés et les capacités de documentation de conformité. L'absence d'une part de marché combinée pour les principaux fournisseurs soutient la caractérisation du marché comme semi-consolidé plutôt que très concentré.
Leaders du secteur des solvants pour encres
Evonik Industries AG
BASF
Celanese Corporation
Eastman Chemical Company
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Siegwerk a annoncé des investissements en capacité et en efficacité dans son réseau nord-américain, notamment un nouvel entrepôt à Des Moines, Iowa, pour soutenir les opérations d'encres à base de solvants pour l'emballage souple, ainsi que l'ajout de capacités de production d'encres jet d'encre à base d'eau et à base UV à Morganton, Caroline du Nord. Ces investissements s'inscrivent dans la stratégie FORMULA 2030 de Siegwerk et visent à renforcer la résilience de l'approvisionnement et à répondre à la demande croissante d'emballages régionaux.
- Juin 2026 : Celanese et Siegwerk ont annoncé une collaboration pour fournir de l'acétate d'éthyle biosourcé à 50 % de contenu biosourcé en tant que solvant de substitution directe pour les formulations d'encres d'impression existantes. Cet accord marque le premier déploiement à l'échelle commerciale de solvant acétate à contenu biosourcé certifié dans la chaîne de valeur des encres d'emballage sans nécessiter de reformulation ni de modifications de procédé.


Périmètre du rapport mondial sur le marché des solvants pour encres
Un solvant pour encres est un vecteur chimique liquide utilisé dans les encres d'impression pour dissoudre les pigments colorants et les résines, ajustant la viscosité de l'encre pour assurer un écoulement fluide dans les imprimantes. Une fois l'encre appliquée sur une surface, le solvant s'évapore, laissant la couleur solide liée au matériau.
Le marché des solvants pour encres est segmenté par type de chimie, type de produit, procédé, application et géographie. Par type de chimie, le marché est segmenté en alcools, acétates, hydrocarbures et autres chimies. Par type de produit, le marché est segmenté en conventionnel, vert et biosourcé. Par procédé, le marché est segmenté en flexographie, héliogravure et autres procédés. Par application, le marché est segmenté en emballage souple, carton ondulé et boîtes pliantes, publication et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les solvants pour encres dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Alcools |
| Acétates |
| Hydrocarbures |
| Autres chimies |
| Conventionnel |
| Vert et biosourcé |
| Flexographie |
| Héliogravure |
| Autres procédés |
| Emballage souple |
| Carton ondulé et boîtes pliantes |
| Publication |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de chimie | Alcools | |
| Acétates | ||
| Hydrocarbures | ||
| Autres chimies | ||
| Par type de produit | Conventionnel | |
| Vert et biosourcé | ||
| Par procédé | Flexographie | |
| Héliogravure | ||
| Autres procédés | ||
| Par application | Emballage souple | |
| Carton ondulé et boîtes pliantes | ||
| Publication | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des solvants pour encres ?
La taille du marché des solvants pour encres était évaluée à 1,25 milliard USD en 2025 et devrait croître de 1,31 milliard USD en 2026 pour atteindre 1,73 milliard USD d'ici 2031, à un CAGR de 5,59 % durant la période de prévision (2026-2031).
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les solvants verts et biosourcés devraient croître à un CAGR de 6,32 % jusqu'en 2031, à mesure que les exigences en contenu renouvelable s'étendent.
Quel procédé d'impression utilise le plus de solvants pour encres ?
L'impression flexographique détenait une part de 46,59 % en 2025. Elle est largement utilisée pour les emballages souples, les étiquettes et les applications de pré-impression sur carton ondulé.
Quelle application connaît la croissance la plus rapide ?
Le carton ondulé et les boîtes pliantes devraient se développer à un CAGR de 6,62 % jusqu'en 2031, soutenus par le commerce électronique et les emballages secondaires de marque.
Dernière mise à jour de la page le:



