
Taille et part de marché des coupe-flammes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.53 Milliards de dollars |
| Taille du Marché (2031) | 1.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des coupe-flammes par Mordor Intelligence
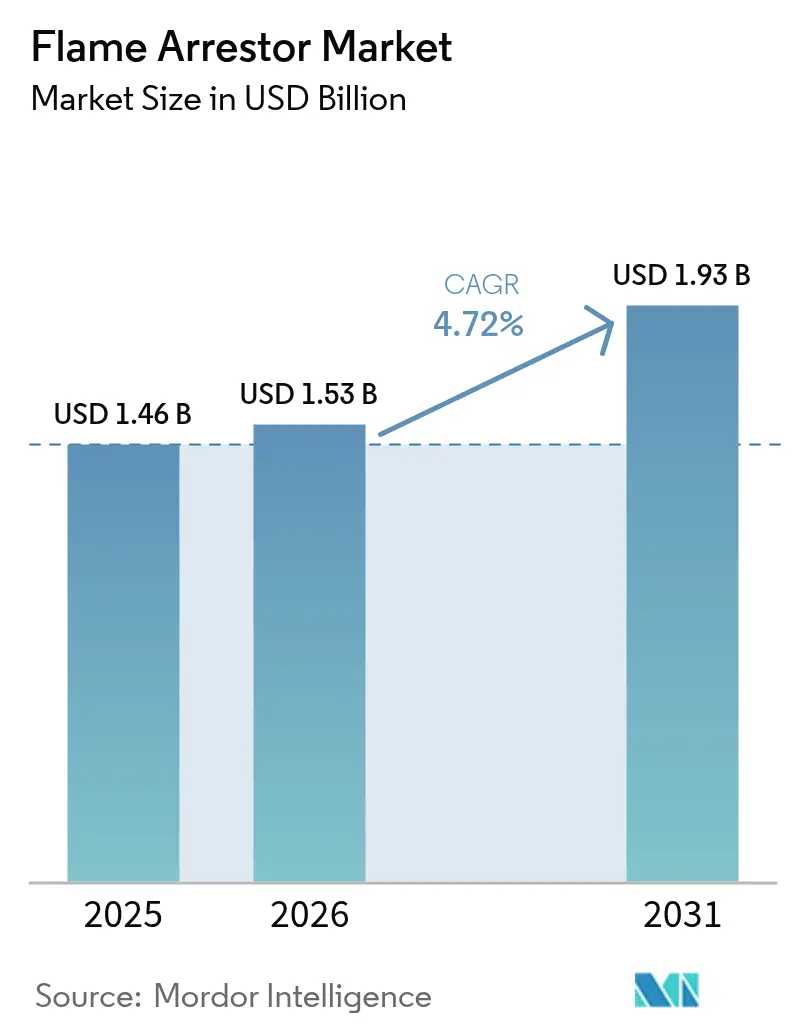
La taille du marché des coupe-flammes devrait passer de 1,46 milliard USD en 2025 à 1,53 milliard USD en 2026 et devrait atteindre 1,93 milliard USD d'ici 2031 à un TCAC de 4,72 % sur la période 2026-2031.
La demande reste ancrée dans les applications pétrolières et gazières matures ; cependant, les pressions réglementaires liées aux infrastructures de transport de l'hydrogène, à la navigation maritime alimentée au GNL et aux usines de batteries pour véhicules électriques reconfigurent les schémas d'approvisionnement. Les opérateurs de transport intermédiaire de l'hydrogène privilégient des coupe-flammes haute performance capables d'étouffer les déflagrations à de très faibles énergies d'allumage, tandis que la modernisation des raffineries en Asie et au Moyen-Orient met à niveau des équipements de sécurité pour les évents de réservoirs vieux de plusieurs décennies vers des conceptions certifiées ISO 16852. La substitution de matériaux en faveur du nickel et d'autres alliages exotiques s'accélère là où la corrosion due aux gaz acides compromet la durée de vie des équipements en acier inoxydable, et les assureurs commencent à récompenser les installations certifiées Niveau d'Intégrité de Sécurité (SIL) par des primes réduites, orientant l'économie globale du cycle de vie vers des produits de spécification supérieure. Parallèlement, les fabricants d'équipements d'origine intègrent des diagnostics intelligents, permettant aux utilisateurs de respecter les intervalles de test NFPA 69 plus stricts désormais en vigueur en Amérique du Nord.
Points clés du rapport
- Par type, les coupe-flammes en ligne détenaient 57,30 % de la part de marché des coupe-flammes en 2025, tandis que les coupe-flammes combinés/à étincelles devraient croître à un TCAC de 7,2 % jusqu'en 2031.
- Par matériau, l'acier inoxydable représentait 48,20 % de la taille du marché des coupe-flammes en 2025 ; les alliages de nickel et les alliages exotiques devraient se développer à un TCAC de 8 % jusqu'en 2031.
- Par utilisateur final, le secteur pétrole et gaz a capturé 40,30 % des revenus en 2025, tandis que les produits chimiques et pétrochimiques devraient progresser à un TCAC de 5,65 % sur la période de prévision.
- Par géographie, l'Amérique du Nord était en tête avec une part de marché de 34,60 % en 2025, mais la région Asie-Pacifique devrait afficher le taux de croissance le plus rapide de 6,55 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations d'anti-explosion dans les infrastructures intermédiaires de transport de l'hydrogène | +1.20% | Mondial, gains précoces en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Augmentation des modernisations de raffineries en Asie-Pacifique et MENA | +0.80% | Principalement Asie-Pacifique, extension vers MENA | Long terme (≥ 4 ans) |
| Récupération de solvants pilotée par l'électrification dans les gigafactories de batteries | +0.70% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption accélérée du soutage GNL dans le secteur maritime | +0.60% | Routes maritimes mondiales, axé sur l'UE et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Resserrement des intervalles de test NFPA 69 | +0.40% | Amérique du Nord avec extension vers les régions alignées | Court terme (≤ 2 ans) |
| Réductions de primes d'assurance pour les coupe-flammes certifiés SIL | +0.30% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obligations d'anti-explosion dans les infrastructures intermédiaires de transport de l'hydrogène
Les cadres réglementaires en matière de sécurité de l'hydrogène aux États-Unis, en Europe et en Asie prescrivent désormais l'installation de coupe-flammes dans les réservoirs de stockage, les collecteurs d'évents et les ravitailleurs mobiles, ce qui génère la prochaine vague de dépenses sur le marché des coupe-flammes.(1)Association européenne des gaz industriels, « IGC Doc 75/20 – Systèmes d'évents pour l'hydrogène », eiga.eu Des directives techniques, telles que la FMVSS 307 et la FMVSS 308, obligent les fournisseurs de réservoirs pour véhicules à intégrer des dispositifs à activation thermique avec coupe-flammes intégrés afin d'arrêter la régression du front de flamme en cas de collision.(2)Administration nationale de la sécurité de la circulation routière, « Avis de proposition de réglementation FMVSS 307 et 308 », nhtsa.gov Le Règlement technique mondial de l'ONU n° 13 reprend ces dispositions, harmonisant les protocoles d'essai relatifs à la distance d'extinction, à l'écart expérimental de sécurité maximal et à la résistance aux impulsions de pression. Ces ensembles de règles convergents incitent les opérateurs à remplacer les grilles d'évent conventionnelles par des modèles certifiés antidétonation usinés à des tolérances bien plus serrées. Les fournisseurs capables de valider les performances dans l'hydrogène à des pressions supérieures à 700 bar sécurisent des contrats cadres précoces qui étayent le marché des coupe-flammes à moyen terme.
Modernisations croissantes des raffineries en Asie-Pacifique et MENA
Les propriétaires de raffineries en Chine, en Inde, en Arabie saoudite et aux Émirats arabes unis modernisent leurs unités de contrôle des vapeurs pour respecter les plafonds d'émissions de soufre et de benzène, ce qui se traduit directement par des commandes plus importantes de coupe-flammes à détonation en ligne et d'évents de réservoirs en bout de ligne. Les opérateurs spécifient des unités testées selon la norme ISO 16852 lors des phases d'ingénierie de base, de sorte que chaque nouvel hydrotraiteur de gas-oil sous vide ou cokeur différé est budgétisé avec une protection multi-points contre les flammes. Les programmes d'investissement à long cycle couvrant les complexes brut-en-produits chimiques à Zhejiang et à Jubail assurent une visibilité de la demande jusqu'à la fin des années 2020, soutenant un carnet de commandes solide pour les fournisseurs ciblant le marché des coupe-flammes.
Récupération de solvants pilotée par l'électrification dans les gigafactories de batteries
Les usines de cellules lithium-ion reposent sur des systèmes d'extraction de N-méthyl-2-pyrrolidone qui évacuent des vapeurs inflammables lors de la désorption. Les coupe-flammes intégrés sont désormais obligatoires sur ces unités en circuit fermé pour atténuer les risques de retour de flamme tout en maintenant un taux de récupération de solvants de 99 %. Les systèmes de stockage d'énergie par batteries intègrent également des coupe-flammes miniatures à détonation dans les conduits d'évacuation en cas d'emballement thermique, garantissant que tout incendie en jet reste confiné au module — une spécification déjà adoptée par plusieurs opérateurs de centres de données basés aux États-Unis. Ce pivot vers l'électrification ajoute un nouveau canal aval à haut volume au marché des coupe-flammes, qui valorise la compacité géométrique et la très faible perte de charge autant que le service traditionnel dans les hydrocarbures.
Adoption accélérée du soutage GNL dans le secteur maritime
Les porte-conteneurs et ferries bi-carburant fonctionnant au gaz naturel liquéfié doivent se conformer aux dispositions du Code IGF de l'Organisation maritime internationale, qui imposent l'utilisation de coupe-flammes dans les salles de préparation du carburant et les systèmes de manutention de la cargaison.(3)Organisation maritime internationale, « Code international de sécurité pour les navires utilisant des combustibles à bas point d'éclair (Code IGF) », imo.org Les sociétés de classification telles qu'ABS stipulent en outre des coupe-flammes antidétonation sur les lignes de retour de vapeur lors du soutage de navire à navire et de camion à navire, renforçant les spécifications techniques et les régimes d'inspection. Avec plus de 250 ports de soutage GNL planifiés ou opérationnels dans le monde, les retards de livraison des équipements de coupe-flammes classifiés cryogéniques se sont multipliés, confortant les perspectives de croissance à moyen terme du marché des coupe-flammes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Colmatage et défaillances par perte de charge dans les services de gaz acide | -0.60% | Mondial, concentré dans MENA et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de laboratoires d'essai de grade détonation en dehors de l'OCDE | -0.40% | Asie-Pacifique non-OCDE et MEA | Moyen terme (2 à 4 ans) |
| Passage aux capteurs à sécurité intrinsèque remplaçant les petits coupe-flammes dans les évents de COV | -0.30% | Mondial, pionniers en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Coûts élevés des alliages conformes à la norme NACE | -0.50% | Mondial, plus aigu dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Colmatage et défaillances par perte de charge dans les services de gaz acide
Les flux de sulfure d'hydrogène accélèrent la piqûration et le dépôt de soufre à l'intérieur des passages des coupe-flammes, provoquant des variations brusques de la perte de charge qui compromettent la garantie de débit et les marges de sécurité. Les opérateurs respectant la conformité à la norme NACE MR0175 recourent souvent à des organes internes en alliage de nickel, ce qui augmente les coûts d'investissement de 80 à 120 %, freinant ainsi l'adoption dans les gisements marginaux. L'encrassement élevé raccourcit également les cycles de nettoyage à des intervalles trimestriels, entraînant une augmentation des temps d'arrêt et des stocks de pièces de rechange plus importants. Par conséquent, certaines entreprises d'exploration et de production reportent les mises à niveau, ce qui nuit à la croissance des volumes à court terme sur le marché des coupe-flammes.
Pénurie de laboratoires d'essai de grade détonation en dehors de l'OCDE
Des laboratoires européens, tels que DNV Spadeadam, proposent des bancs d'essai à grande échelle pour la détonation ; cependant, une capacité équivalente est rare en Asie et dans le Golfe. Par conséquent, les fabricants locaux doivent expédier des prototypes à l'étranger pour obtenir la conformité, ce qui allonge les délais et les budgets de certification. Le déficit d'installations dans les régions d'origine ralentit l'homologation des produits et retarde l'attribution des marchés, tempérant l'expansion du marché des coupe-flammes dans les économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
prédominance des modèles en ligne face à la croissance des modèles combinésLes conceptions en ligne, positionnées directement dans les conduites de traitement, ont sécurisé 57,30 % des revenus en 2025, leur protection bidirectionnelle assurant un débit continu sans perturber les régimes d'écoulement. Cette part reflète un déploiement établi dans les unités de distillation du brut, les stations de compression et les distributeurs d'hydrogène, tous régis par des règles rigoureuses d'isolation contre les déflagrations. La taille du marché des coupe-flammes pour les unités en ligne devrait se développer de manière significative, conformément au TCAC global de 4,72 %, la plupart des modernisations de sites existants continuant à opter par défaut pour un remplacement identique.
Les coupe-flammes combinés ou à étincelles intégrées sont prévus pour un TCAC de 7,2 %, dépassant tous les autres formats à mesure que les opérateurs valorisent le matériel consolidé qui fusionne le soulagement pression-vide avec l'extinction des flammes dans un seul raccord. Les rampes de soutage maritime GNL et les sécheurs de récupération de solvants illustrent des cas d'usage où l'encombrement, le poids et l'accès à la maintenance sont limités. À mesure que le ravitaillement maritime en GNL devient courant, ces ensembles compacts sont prêts à capter une part supplémentaire du marché des coupe-flammes, notamment lorsque les fournisseurs peuvent certifier une endurance en service sévère contre les cycles thermiques cryogéniques.


Par matériau :
la prédominance de l'acier inoxydable mise à l'épreuve par les alliages exotiquesL'acier inoxydable a conservé 48,20 % des ventes de 2025 grâce à sa résistance à la corrosion dans des expositions modérées à H₂S, CO₂ et aux chlorures, tout en offrant une parité économique avec les budgets des utilisateurs. Les utilisateurs citent la soudabilité éprouvée et la disponibilité mondiale comme raisons de standardiser sur les grades 316 L ou duplex pour la plupart des évents de raffineries, de pipelines et de réacteurs chimiques. La part de marché des coupe-flammes en acier inoxydable ne diminuera que lentement, car les spécifications d'ingénierie continuent par défaut vers cet alliage lorsque la concentration en gaz acide est modeste.
Les grades nickel, Hastelloy et autres alliages exotiques enregistrent le TCAC le plus rapide à 8 %, en raison du développement de gisements profonds de gaz acide et des mandats stricts de récupération du soufre en raffinerie. Les opérateurs gérant des teneurs en H₂S supérieures à 28 % ou en CO₂ supérieures à 8 % doivent utiliser une métallurgie conforme à la norme NACE, ce qui oriente automatiquement les achats vers des organes internes à haute teneur en nickel, malgré la prime de coût associée. Les fournisseurs disposant de capacités de soudage laser de précision pour respecter des tolérances d'écart d'extinction minimal inférieures à 0,04 pouce exploitent cette tendance pour proposer des références de niche à haute marge au sein du marché des coupe-flammes.
Par utilisateur final :
la prédominance du pétrole et du gaz face au défi du secteur chimiqueLe pétrole et le gaz ont conservé 40,30 % des revenus en 2025, ancrés dans les collecteurs de torchères en amont, les stations de compression en aval intermédiaire et les parcs de réservoirs en aval. Les audits obligatoires des équipements par les grandes compagnies mondiales maintiennent un volume de remplacement stable, même lorsque l'activité de forage plafonne, offrant ainsi au marché des coupe-flammes une charge de base fiable. Cependant, la pression sur les prix unitaires persiste car de nombreuses spécifications ont été rédigées il y a plusieurs années autour de conceptions matures en acier inoxydable.
Les produits chimiques et pétrochimiques devraient progresser à un TCAC de 5,65 % jusqu'en 2031, à mesure que les propriétaires d'usines investissent dans des complexes aromatiques, des unités d'oxyde de propylène et des installations de traitement du lithium. Ces trains de traitement génèrent des flux de vapeurs diversifiés nécessitant des solutions d'extinction des flammes sur mesure, ouvrant la voie à des produits d'ingénierie premium. En conséquence, ce secteur vertical grignotera le poids du secteur pétrolier dans les revenus du marché des coupe-flammes, malgré la domination absolue de ce dernier.

Analyse géographique
Marché des Coupe-Flammes en Amérique du Nord
L'Amérique du Nord a généré 34,60 % des revenus de 2025, portée par l'adoption des normes NFPA, les projets de prolongation de durée de vie des raffineries aux États-Unis et la construction de terminaux d'exportation de GNL sur la côte du Golfe. La région demeure le principal marché secondaire pour les mises à niveau homologuées SIL, car les assureurs indexent les primes sur des protocoles de validation documentés.
Marché des Coupe-Flammes en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, à 6,55 %, alors que la Chine met en service de nouveaux complexes de conversion du brut en produits chimiques dépassant 1,2 million de barils par jour et que l'Inde modernise ses carburants Bharat Stage VI. Ces expansions intègrent la protection contre les flammes dès la phase de conception des installations, augmentant le nombre d'unités par site et les prix de vente moyens, positionnant ainsi la région comme le futur moteur de la demande sur le marché des coupe-flammes.
Marché des Coupe-Flammes en EMEA et en Amérique Latine
L'Europe maintient une croissance régulière grâce aux hubs de soutage maritime de GNL en mer du Nord et en mer Baltique, tandis que la maintenance des raffineries brownfield en Russie soutient des retrofits de détonation de niche malgré les vents contraires géopolitiques. L'Amérique latine et l'Afrique affichent des gains modestes, portés par la ptrochimie brésilienne, le gaz de schiste argentin, les séparateurs de condensats saoudiens et les projets d'atténuation du méthane en Afrique du Sud dans le secteur minier, élargissant collectivement l'empreinte mondiale du marché des coupe-flammes.


Paysage réglementaire
Les exigences mondiales relatives aux pare-flammes sont façonnées par des normes harmonisées de performance et d'essai pour les atmosphères explosives, la norme ISO/IEC 80079-49:2024 fournissant des exigences internationales et des méthodes d'essai actualisées pour les pare-flammes. Dans le secteur du pétrole et du gaz, les pratiques de conception et de sélection largement référencées continuent d'être guidées par des documents de l'American Petroleum Institute tels que l'API RP 2210 (reconfirmé en 2025) pour les applications d'évents de réservoirs et l'API RP 2028 (reconfirmé en 2025) pour les systèmes de tuyauterie, ainsi que par des codes d'installation tels que la NFPA 30 et la NFPA 69 en Amérique du Nord.
La conformité est également influencée par les règles relatives aux émissions atmosphériques qui affectent la conception et la surveillance des systèmes de mise à l'évent et de torchage, où les pare-flammes fonctionnent dans le cadre d'ensembles plus larges de dispositifs de contrôle et de torches. Aux États-Unis, l'EPA a publié une règle finale en avril 2026 modifiant les exigences des NSPS et des lignes directrices sur les émissions pour la catégorie de sources pétrole brut et gaz naturel, incluant des ajustements liés aux dispositions temporaires de torchage et aux exigences de surveillance continue du pouvoir calorifique net du gaz d'évent, et juin 2026 a marqué une échéance de conformité prolongée pour des exigences de surveillance spécifiques. Dans le même temps, les comités techniques de l'ISO développent l'ISO 4201 (Partie 1 et Partie 2) pour les applications pétrolières, gazières et énergétiques à plus faible émission de carbone, laissant présager des orientations de qualification et de maintenance plus spécifiques au secteur.
Paysage concurrentiel
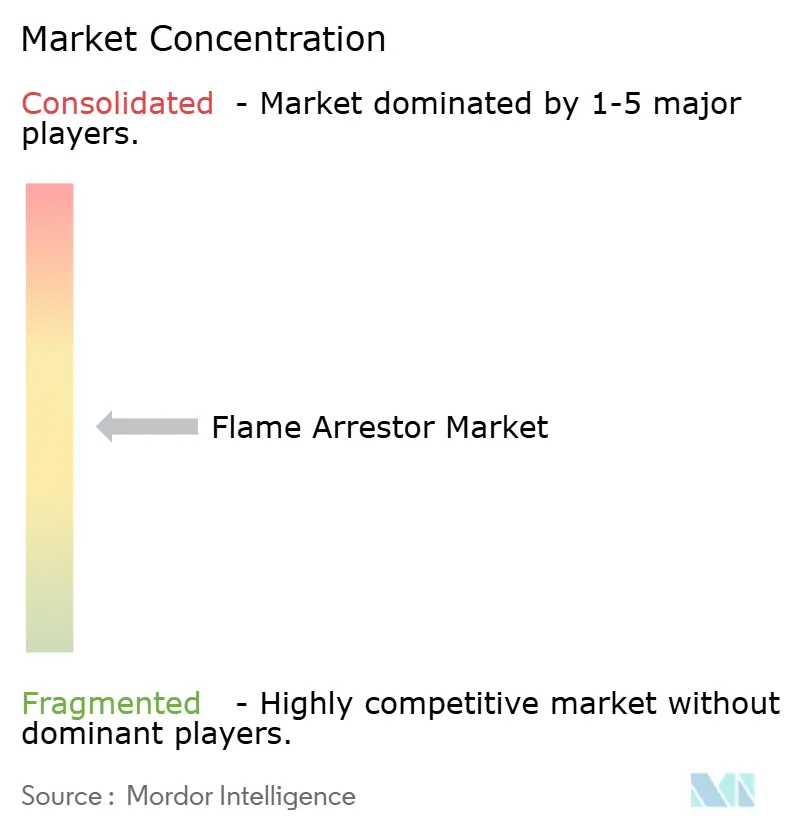
Le marché des coupe-flammes est modérément consolidé, avec des spécialistes multinationaux de la sécurité des procédés disposant de laboratoires d'essai et de portefeuilles de certifications mondiaux. Les marques Enardo et Anderson Greenwood d'Emerson proposent des gammes de produits approuvées ATEX, USCG et FM couvrant les services de déflagration et de détonation, conférant à l'entreprise une position de leader auprès des clients intégrés du raffinage. PROTEGO et Groth Corporation s'appuient sur une expertise approfondie en ingénierie des applications pour concevoir et fabriquer des unités personnalisées pour le GNL cryogénique, le biométhane et l'hydrogène haute pression.
Les fournisseurs de second rang, notamment Elmac Technologies et Cashco, se différencient par des délais de livraison plus courts et des gammes de conception flexibles, notamment pour les diamètres de 1 à 4 pouces utilisés par les producteurs de produits chimiques de spécialité. Les dépôts de brevets révèlent une innovation incrémentale, incluant des éléments à ruban ondulé, des déflecteurs induisant la turbulence et des ailettes de refroidissement actives, visant à réduire l'élévation de température de la plaque cellulaire à l'impact du front de flamme. Cela reflète une préférence de l'industrie pour un changement évolutif plutôt que disruptif.
Les stratégies tournées vers l'avenir mettent l'accent sur le couplage des noyaux de coupe-flammes avec des capteurs de température et de pression en temps réel alimentant les plateformes DCS des usines, permettant la maintenance prédictive et le reporting de conformité. Les déploiements pilotes dans les centres hydrogène canadiens et les usines de batteries japonaises soulignent comment l'intégration numérique peut préserver la fidélité des bases installées et développer les revenus du marché secondaire, renforçant les perspectives de croissance des leaders en place sur le marché des coupe-flammes.
Leaders du secteur des coupe-flammes
Emerson Electric Co.
WITT-Gasetechnik GmbH & Co KG
PROTEGO Braunschweiger Flammenfilter GmbH
Elmac Technologies Ltd
The Protectoseal Company Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Coupe-Flammes
- Emerson Electric (Enardo)
- Elmac Technologies
- PROTEGO Braunschweiger Flammenfilter
- Protectoseal
- WITT-Gasetechnik
- Cashco
- Paradox IP
- Groth Corporation
- L&J Technologies
- Parker Hannifin (Veriflo)
- BS&B Safety Systems
- Kimray
- D-KTC Fluid Control
- Flammer GmbH
- Sunflow Technologies
- Sureseal
- Dresser Natural Gas Solutions
- Paladon Systems
- Essex Industries
- Detronics

Opportunités de marché et perspectives d'avenir
L'évolution vers l'ISO/IEC 80079-49:2024, ainsi que le développement en cours de l'ISO 4201 pour le pétrole et le gaz et l'énergie à plus faible émission de carbone, crée un besoin visible en matière de recertification, de documentation et de programmes de maintenance, en particulier lorsque les bases installées ont été construites autour de régimes d'essai plus anciens. Cela favorise les fournisseurs qui associent des équipements qualifiés à des intervalles d'inspection, une vérification sur site et une documentation traçable alignée sur les systèmes de gestion de la sécurité des installations et les exigences des assureurs en matière de couches de protection validées.
La demande se diversifie également par application, couvrant les infrastructures hydrogène, les systèmes marins alimentés au GNL régis par le Code IGF de l'OMI, et les équipements de récupération de solvants utilisés dans la fabrication de batteries. Ces exigences ont tendance à orienter les achats vers des pare-flammes plus performants, notamment des unités à MESG réduit, des applications adaptées au service cryogénique, et des conceptions compactes à faible perte de charge. Une opportunité parallèle existe dans la réduction des goulots d'étranglement liés à la certification et aux délais hors des marchés de l'OCDE, où la capacité limitée d'essai de qualité détonation ralentit l'homologation, et où les fournisseurs ayant accès à des installations d'essai accréditées et à des conceptions modulaires peuvent réduire les frictions liées à l'ingénierie de projet et à la qualification. Sur le plan technologique, l'intégration par les équipementiers de la surveillance intelligente et du diagnostic dans les équipements de protection contre les flammes soutient la maintenance basée sur l'état et un respect plus strict des intervalles d'essai, offrant une voie de différenciation au-delà des offres en acier inoxydable standard lors des cycles de remplacement.
Recent Industry Developments in Marché des Coupe-Flammes
- Juin 2026 : PROTEGO Braunschweiger Flammenfilter GmbH a annoncé la publication de travaux techniques dans Chemical Engineering Progress (AIChE) traitant des effets d'interaction lorsque des pare-flammes sont installés en série. L'accent mis sur le comportement en installation série favorise des directives d'ingénierie plus rigoureuses pour les configurations complexes de contrôle des vapeurs et de tuyauterie, renforçant la crédibilité des spécifications dans les applications à forts enjeux.
- Janvier 2025 : Emerson a élargi son portefeuille Anderson Greenwood avec des soupapes combinées de sécurité pression-dépression intégrant des pare-flammes pour réservoirs de stockage. Le regroupement de la fonction de décompression et de la protection contre les flammes dans des ensembles consolidés vise à répondre aux contraintes d'encombrement et de maintenance des parcs de stockage, et peut simplifier les achats pour des ensembles de mise à l'évent standardisés.
- Octobre 2024 : Superflash Compressed Gas Equipment a lancé des pare-flammes anti-retour homologués UL, dotés de filtres d'admission de 100 microns et de vannes d'arrêt thermique. De telles évolutions de produits répondent à la gestion de la contamination et à l'isolement automatique, en accord avec les priorités des utilisateurs en matière de sécurité opérationnelle et de réduction des temps d'arrêt dans la manipulation de gaz et les applications industrielles associées.


Marché des Coupe-Flammes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des dispositifs pare-flammes vendus pour installation dans des systèmes industriels afin d'arrêter la propagation des flammes, principalement dans des configurations de stockage, de mise à l'évent et de canalisations, à travers les principales industries de process et de l'énergie et sur les principales zones géographiques.
Exclusions de périmètre : nous excluons les équipements de lutte contre l'incendie, les enveloppes électriques antidéflagrantes et les équipements de ventilation générale qui ne remplissent pas une fonction certifiée de pare-flammes.
Aperçu de la segmentation
- Par type
- Coupe-flamme en ligne
- Coupe-flamme en ligne à déflagration
- Coupe-flamme en ligne à détonation
- Coupe-flamme en bout de ligne
- Coupe-flamme sur cheminée d'évent
- Coupe-flamme respirateur de réservoir
- Coupe-flamme combiné/à étincelles
- Coupe-flamme en ligne
- Par matériau
- Acier inoxydable
- Acier au carbone
- Aluminium
- Nickel et alliages exotiques
- Par utilisateur final
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Pharmacie et biotechnologie
- Exploitation minière et métaux
- Production d'énergie
- Eau et eaux usées
- Alimentation et boissons
- Autres (maritime, aérospatiale et défense)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire le contexte de demande de base et pour ancrer le modèle à des indicateurs publics reproductibles. Nous examinons les références en matière de sécurité et de certification ainsi que les notes techniques d'organismes de normalisation et de régulateurs publics, suivies des signaux de demande sectorielle provenant de sources telles que les directives de l'OSHA, l'US Energy Information Administration, les séries de production industrielle d'Eurostat, les statistiques commerciales UN Comtrade, et les documents d'associations telles que l'API.
Pour transformer ces signaux en un modèle de marché exploitable, nous exploitons également des données directionnellement cohérentes issues des rapports annuels d'entreprises, des présentations aux investisseurs, et d'articles de presse fiables sur les projets de raffineries, de sites chimiques et de terminaux. Lorsqu'elles sont disponibles, nous complétons avec des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets, et des vues commerciales au niveau des expéditions pour recouper la répartition des produits et les flux par pays. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer ce qui est acheté, le fonctionnement des cycles de remplacement, et l'évolution des prix selon les matériaux et les exigences de certification. Nous nous entretenons avec un ensemble de fabricants, de distributeurs, de parties prenantes EPC et de maintenance, et d'équipes de sécurité et de fiabilité des utilisateurs finaux. Les contributions des répondants sont équilibrées entre l'APAC, l'EMEA et les Amériques, afin que les hypothèses finales reflètent plusieurs cycles de projets plutôt que le calendrier d'une seule région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33% | Dirigeants (CXO) : 12% | APAC : 46% |
| Rang intermédiaire : 50% | Responsables fonctionnels/d'unité : 28% | EMEA : 34% |
| Acteurs plus petits : 17% | Managers : 60% | Amériques : 20% |
Dimensionnement du marché et prévisions
Le modèle central est construit à l'aide d'une approche descendante (top-down) où l'activité industrielle, les besoins en équipements pour zones dangereuses, et les schémas de remplacement de la base installée sont reconstitués par industrie utilisatrice finale et par région, puis traduits en demande annuelle de pare-flammes. Une fois ce volume de demande formé, il est converti en valeur à l'aide d'une logique de tarification pratique qui tient compte de la répartition type des unités et des choix de matériaux imposés par la certification.
Pour ancrer les totaux, nous ajoutons des vérifications ascendantes (bottom-up) sélectives, telles que l'agrégation d'un échantillon de chiffres d'affaires de fournisseurs, la validation des retours des canaux de distribution, et la vérification de cohérence des volumes unitaires implicites par rapport aux mouvements commerciaux des catégories de produits pertinentes. Les intrants qui comptent généralement sur ce marché incluent les ajouts de capacité de raffinage et chimique, les constructions de stockage et de terminaux midstream, la fréquence des arrêts de maintenance, la part des unités en acier inoxydable et en alliages exotiques dans les services corrosifs, et le fait que les applications soient orientées vers un risque de déflagration ou de détonation, ce qui affecte la spécification et le prix. Pour les prévisions, nous utilisons l'analyse de scénarios car le calendrier des projets et les cycles d'arrêt peuvent varier d'une année à l'autre, et nous ajustons ces scénarios à l'aide des avis consensuels recueillis auprès des praticiens du secteur. Lorsque le détail par pays ou par application est limité, nous comblons les lacunes en utilisant des indicateurs de substitution, tels que la production industrielle régionale et l'intensité commerciale, puis nous vérifions à nouveau par des entretiens avant de finaliser les totaux.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que les chiffres finaux restent alignés sur les signaux de demande observables. Nous comparons les totaux régionaux à des indicateurs indépendants tels que les tendances de production industrielle, les annonces d'investissement amont et aval, et les schémas d'importation et d'exportation, puis nous examinons tout écart marqué avant validation finale.
Une seconde revue par un analyste est effectuée pour vérifier les calculs, les hypothèses et les conversions, suivie de déclencheurs de nouveau contact lorsque les retours d'experts contredisent l'orientation modélisée, ou lorsqu'un événement significatif modifie le calendrier d'un projet. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements réglementaires majeurs, des évolutions du portefeuille de projets, ou des mouvements de prix modifient sensiblement les perspectives. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Comparaison du dimensionnement du marché des pare-flammes de Mordor Intelligence avec d'autres estimations publiées
Les différentes valeurs de marché publiées pour les pare-flammes peuvent sembler très éloignées, même lorsque tout le monde décrit la même fonction de sécurité. Les écarts proviennent généralement de la manière dont le périmètre est défini, des années utilisées comme base, et de la façon dont la tarification et la demande de remplacement sont traitées lorsque les données publiques sont limitées.
L'écart principal provient du fait que des produits de protection contre les explosions adjacents soient comptés ou non avec les pare-flammes, et dans les calculs de Mordor Intelligence, seuls les dispositifs pare-flammes dédiés sont inclus. La valeur est construite à partir des moteurs de demande des utilisateurs finaux et d'une tarification liée à la certification, plutôt que par regroupement avec des équipements plus larges pour zones dangereuses. Des différences apparaissent également lorsque certaines estimations s'appuient sur des portefeuilles de projets agressifs, appliquent un prix moyen unique à travers les matériaux, ou utilisent un calendrier de devises plus ancien, ce qui peut gonfler ou minorer la valeur de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,46 milliard USD (2025) | |
| Revue professionnelle A | 2,71 milliards USD (2024) | Reflète souvent un ensemble plus large d'équipements de sécurité pour zones dangereuses et peut traiter la demande liée aux projets comme des achats immédiats, ce qui peut gonfler le total à court terme par rapport à une vision limitée aux dispositifs. |
| Éditeur de données sectorielles B | 0,82 milliard USD (2024) | Utilise une définition plus restreinte qui met l'accent sur les pare-flammes et pare-détonations dans des postes spécifiques, et peut sous-estimer la demande de remplacement des utilisateurs finaux ainsi que les configurations en alliages à plus forte valeur dans les services corrosifs. |
L'écart observé dans le tableau s'explique principalement par les choix de périmètre et la manière dont la tarification et le calendrier sont traités. En maintenant une définition stricte du dispositif, en liant la demande à l'activité industrielle et aux cycles de maintenance, et en vérifiant la logique de prix par matériau et par exigence de certification, l'estimation reste traçable à des intrants pouvant être examinés et reproduits.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des coupe-flammes ?
La taille du marché des coupe-flammes a atteint 1,53 milliard USD en 2026 et devrait croître jusqu'à 1,93 milliard USD d'ici 2031.
Quel secteur d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
Le secteur des produits chimiques et pétrochimiques devrait se développer à un TCAC de 5,65 % jusqu'en 2031, à mesure que de nouvelles usines de produits aromatiques et de matériaux pour batteries ajoutent des systèmes spécialisés de contrôle des vapeurs.
Pourquoi les projets d'infrastructure hydrogène sont-ils importants pour les fournisseurs de coupe-flammes ?
Les réglementations émergentes telles que la FMVSS 307/308 et le RTM ONU n° 13 exigent des coupe-flammes certifiés dans les lignes de stockage et d'évent de l'hydrogène, stimulant la demande premium pour des conceptions antidétonation.
Comment le resserrement des intervalles de test NFPA 69 affecte-t-il les revenus du marché secondaire ?
La révision 2024 de la norme NFPA 69 impose des inspections et validations plus fréquentes, augmentant les ventes d'éléments de remplacement et les services d'essais sur site.
Quelle région géographique ajoutera la demande le plus rapidement ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé à 6,55 % jusqu'en 2031, portée par les modernisations de raffineries en Chine et en Inde ainsi que par les infrastructures de soutage GNL dans les ports clés.
Quel rôle joue le choix des matériaux dans les décisions d'achat ?
Les acheteurs opérant dans des environnements de gaz acide et corrosifs se tournent vers le nickel et d'autres alliages exotiques malgré des coûts plus élevés, car ces matériaux respectent la conformité à la norme NACE et prolongent la durée de vie en service.
Dernière mise à jour de la page le:



