
Flammenabscheider-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.53 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flammenabscheider-Marktanalyse von Mordor Intelligence
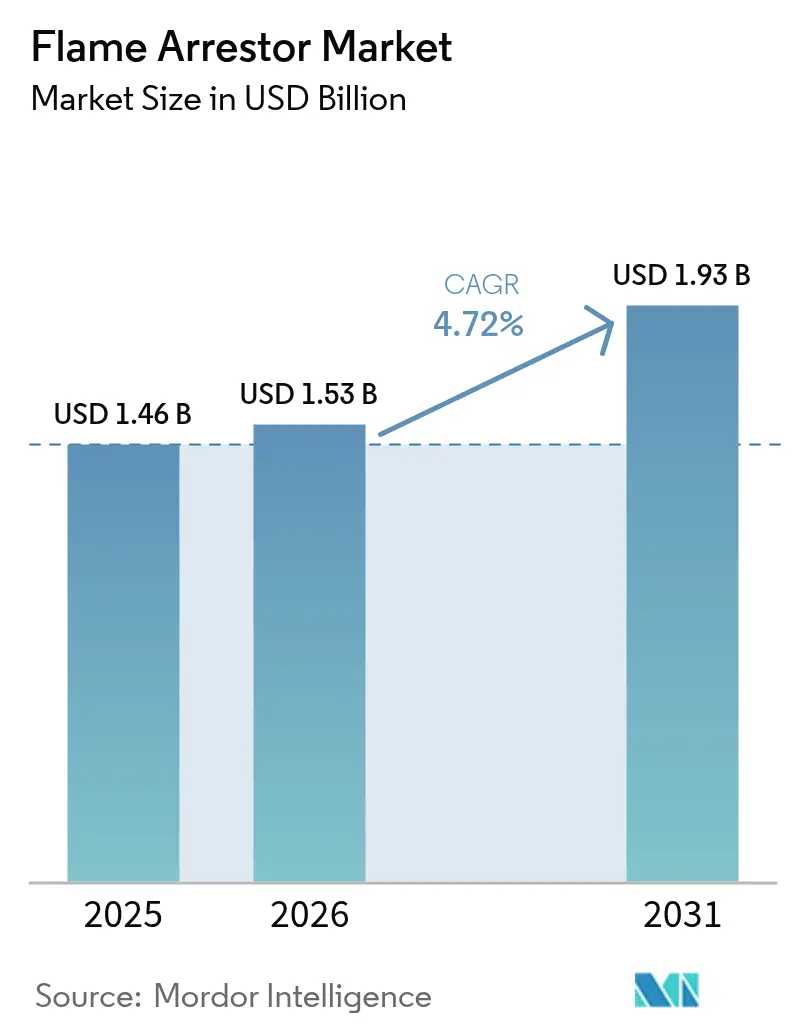
Die Größe des Flammenabscheider-Marktes soll von 1,46 Milliarden USD im Jahr 2025 auf 1,53 Milliarden USD im Jahr 2026 anwachsen und bis 2031 einen Wert von 1,93 Milliarden USD bei einer CAGR von 4,72 % über den Zeitraum 2026–2031 erreichen.
Die Nachfrage bleibt in etablierten Öl- und Gasanwendungen verankert; regulatorischer Druck im Zusammenhang mit der Wasserstofftransportinfrastruktur, LNG-betriebenem Schiffsverkehr und Batteriewerken für Elektrofahrzeuge verändert jedoch die Beschaffungsmuster. Betreiber im Wasserstoff-Midstream priorisieren Hochleistungs-Flammenabscheider, die Deflagrationen bei sehr niedrigen Zündenergien löschen können, während die Modernisierung von Raffinerien in Asien und dem Nahen Osten jahrzehntealte Tankentlüftungs-Sicherheitsarmaturen auf ISO 16852-zertifizierte Designs aufrüstet. Die Materialsubstitution hin zu Nickel und anderen Sonderlegierungen beschleunigt sich dort, wo Sauergas-Korrosion die Nutzungsdauer von Edelstahl beeinträchtigt, und Versicherer beginnen, nach Safety Integrity Level (SIL) bewertete Installationen mit niedrigeren Prämien zu belohnen, was die gesamte Lebenszyklusökonomie zugunsten höherwertiger Produkte verschiebt. Gleichzeitig integrieren OEM intelligente Diagnosesysteme, die es Benutzern ermöglichen, die nun in Nordamerika geltenden verschärften NFPA-69-Prüfintervalle einzuhalten.
Wesentliche Erkenntnisse des Berichts
- Nach Typ hielten Inline-Flammenabscheider im Jahr 2025 einen Marktanteil von 57,30 % am Flammenabscheider-Markt, während Kombinations-/Funkenabscheider bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Material entfiel im Jahr 2025 ein Anteil von 48,20 % der Flammenabscheider-Marktgröße auf Edelstahl; Nickel und Sonderlegierungen sollen bis 2031 mit einer CAGR von 8 % expandieren.
- Nach Endverbraucher entfiel im Jahr 2025 ein Umsatzanteil von 40,30 % auf den Öl- und Gassektor, während für die Chemie und Petrochemie über den Prognosezeitraum eine CAGR von 5,65 % erwartet wird.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 34,60 %, jedoch wird für den Asien-Pazifik-Raum die höchste Wachstumsrate von 6,55 % im Zeitraum von 2025 bis 2031 erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Explosionsschutzvorschriften in der Wasserstoff-Midstream-Infrastruktur | +1.20% | Global, frühe Gewinne in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Raffinerie-Aufrüstungen in Asien-Pazifik und dem Nahen Osten und Nordafrika | +0.80% | Vorwiegend Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Nordafrika | Langfristig (≥4 Jahre) |
| Elektrifizierungsgetriebene Lösungsmittelrückgewinnung in Batterie-Gigafabriken | +0.70% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤2 Jahre) |
| Beschleunigte LNG-Bunkerung im Schifffahrtssektor | +0.60% | Globale Seeschifffahrtsrouten, Schwerpunkt EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschärfung der NFPA-69-Prüfintervalle | +0.40% | Nordamerika mit Ausstrahlungseffekten auf angrenzende Regionen | Kurzfristig (≤2 Jahre) |
| Versicherungsprämienrabatte für SIL-bewertete Flammenabscheider | +0.30% | Nordamerika und EU | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsschutzvorschriften in der Wasserstoff-Midstream-Infrastruktur
Wasserstoffsicherheitsrahmen in den Vereinigten Staaten, Europa und Asien schreiben nun die Installation von Flammenabscheidern in Lagerbehältern, Entlüftungsköpfen und mobilen Betankungsanlagen vor, was die nächste Ausgabenwelle im Flammenabscheider-Markt antreibt.(1)Europäischer Verband der Industriegashersteller, „IGC Doc 75/20 – Wasserstoff-Entlüftungssysteme”, eiga.eu Technische Leitlinien wie FMVSS 307 und 308 verpflichten Fahrzeugtanklieferanten, thermisch aktivierte Einrichtungen mit integrierten Flammenabscheidern einzubauen, um die Flammenfront-Rückzündung bei Unfallszenarien zu verhindern.(2)Nationale Straßenverkehrssicherheitsbehörde, „Bekanntmachung eines vorgeschlagenen Regelwerks FMVSS 307 & 308”, nhtsa.gov Die UN-Globaltechnische Regelung 13 greift diese Bestimmungen auf und harmonisiert Prüfprotokolle für Löschabstand, maximalen experimentellen Sicherheitsspalt und Druckpuls-Belastbarkeit. Diese konvergierenden Regelwerke veranlassen Betreiber, veraltete Entlüftungssiebe durch zertifizierte detonationssichere Modelle zu ersetzen, die auf weitaus engere Toleranzen gefertigt werden. Hersteller, die die Leistung in Wasserstoff bei Drücken über 700 bar validieren können, sichern sich frühzeitig Rahmenverträge, die den Flammenabscheider-Markt mittelfristig stützen.
Steigende Raffinerie-Aufrüstungen in Asien-Pazifik und dem Nahen Osten und Nordafrika
Raffineriebesitzer in China, Indien, Saudi-Arabien und den Vereinigten Arabischen Emiraten rüsten ihre Dampfkontrollanlagen auf, um Schwefel- und Benzol-Emissionsgrenzwerte einzuhalten, was sich direkt in größeren Bestellmengen für Inline-Detonations-Flammenabscheider und End-of-Line-Tankentlüftungen niederschlägt. Betreiber schreiben ISO-16852-geprüfte Einheiten bereits in der Basisengineering-Phase vor, sodass jeder neue Vakuumgasöl-Hydrotreater oder verzögerte Koker mit einem mehrpunktigen Flammenschutz geplant wird. Langfristige Investitionsprogramme, die Rohöl-zu-Chemikalien-Komplexe in Zhejiang und Jubail umfassen, sichern die Nachfragesichtbarkeit bis in die späten 2020er Jahre und erhalten einen robusten Auftragsbestand für Lieferanten, die den Flammenabscheider-Markt anvisieren.
Elektrifizierungsgetriebene Lösungsmittelrückgewinnung in Batterie-Gigafabriken
Lithium-Ionen-Zellenwerke verlassen sich auf N-Methyl-2-Pyrrolidon-Extraktionssysteme, die beim Desorptionsprozess brennbare Dämpfe ablassen. Integrierte Flammenabscheider sind auf diesen geschlossenen Modul-Anlagen nun obligatorisch, um Rückzündungsrisiken zu minimieren und gleichzeitig eine 99%ige Lösungsmittelrückgewinnung zu gewährleisten. Batterie-Energiespeichersysteme integrieren zudem miniaturisierte Detonations-Flammenabscheider in Thermisches-Durchgehen-Abzugskanälen und stellen so sicher, dass ein etwaiger Strahlbrand auf das Modul beschränkt bleibt – eine Spezifikation, die bereits von mehreren US-amerikanischen Rechenzentrumsbetreibern übernommen wurde. Diese Hinwendung zur Elektrifizierung erschließt dem Flammenabscheider-Markt einen neuen, volumenstärken nachgelagerten Kanal, der kompakte Geometrie und sehr niedrigen Druckverlust ebenso hoch bewertet wie der traditionelle Kohlenwasserstoffbetrieb.
Beschleunigte LNG-Bunkerung im Schifffahrtssektor
Dual-Fuel-Containerschiffe und Fähren, die mit Flüssigerdgas betrieben werden, müssen die IGF-Code-Bestimmungen der Internationalen Seeschifffahrts-Organisation einhalten, die den Einsatz von Flammenabscheidern in Kraftstoffaufbereitungsräumen und Frachthandhabungssystemen vorschreiben.(3)Internationale Seeschifffahrts-Organisation, „Internationaler Code für die Sicherheit von Schiffen, die Brennstoffe mit niedrigem Flammpunkt verwenden (IGF-Code)”, imo.org Klassifikationsgesellschaften wie ABS schreiben darüber hinaus detonationssichere Flammenabscheider an Dampfrückleitungen beim Schiff-zu-Schiff- und Lkw-zu-Schiff-Bunkern vor und verschärfen technische Spezifikationen sowie Inspektionsregelungen. Mit mehr als 250 weltweit geplanten oder in Betrieb befindlichen LNG-Bunkerhäfen haben sich die Ausrüstungsrückstände für kryogenisch ausgelegte Flammenabscheider vervielfacht, was die mittelfristigen Wachstumsaussichten für den Flammenabscheider-Markt stärkt.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verstopfungs- und Druckverlustausfälle im Sauergas-Betrieb | -0.60% | Global, konzentriert in Nahen Osten und Nordafrika und Nordamerika | Kurzfristig (≤2 Jahre) |
| Mangel an Detonations-Prüflabors außerhalb der OECD | -0.40% | Nicht-OECD-Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verlagerung zu eigensicheren Sensoren, die kleine Flammenabscheider in VOC-Entlüftungen ersetzen | -0.30% | Global, erste Anwender in Nordamerika und der EU | Langfristig (≥4 Jahre) |
| Hohe NACE-konforme Legierungskosten | -0.50% | Global, am stärksten in kostenempfindlichen Märkten | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstopfungs- und Druckverlustausfälle im Sauergas-Betrieb
Schwefelwasserstoffströme beschleunigen Lochfraß und Schwefelablagerungen in den Flammenabscheider-Durchgängen, was zu stufenweisen Änderungen des Druckverlustes führt, die die Durchflussgewährleistung und Sicherheitsmargen untergraben. Betreiber, die NACE MR0175 einhalten müssen, greifen häufig auf Nickellegierungs-Einbauten zurück, was die Investitionskosten um 80–120 % erhöht und damit die Akzeptanz bei Grenzfeldern bremst. Erhöhte Verschmutzung verkürzt zudem die Reinigungszyklen auf vierteljährliche Intervalle, was zu erhöhten Ausfallzeiten und einem höheren Ersatzteilbestand führt. Infolgedessen verschieben einige Explorations- und Produktionsunternehmen Aufrüstungen, was das kurzfristige Mengenwachstum im Flammenabscheider-Markt dämpft.
Mangel an Detonations-Prüflabors außerhalb der OECD
Europäische Laboratorien wie DNV Spadeadam bieten großmaßstäbliche Detonationsprüfstände an; jedoch ist gleichwertige Kapazität in Asien und am Golf knapp. Folglich müssen lokale Hersteller Prototypen für die Zulassung ins Ausland versenden, was Vorlaufzeiten und Zertifizierungsbudgets verlängert. Der Mangel an heimischen Einrichtungen verlangsamt die Produkthomologation und verzögert Projektvergaben, was die Expansion des Flammenabscheider-Marktes in aufstrebenden Volkswirtschaften hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Inline-Flammenabscheider trifft auf Wachstum der KombinationsgeräteInline-Bauformen, die direkt in Prozessleitungen positioniert werden, erzielten 2025 einen Umsatzanteil von 57,30 %, da ihr bidirektionaler Schutz einen kontinuierlichen Durchsatz ermöglicht, ohne die Strömungsverhältnisse zu stören. Dieser Anteil spiegelt den etablierten Einsatz in Rohöldestillationsanlagen, Kompressorstationen und Wasserstoff-Zapfsäulen wider, die jeweils durch strenge Deflagrations-Isolierungsregeln geregelt werden. Die Flammenabscheider-Marktgröße für Inline-Einheiten soll sich im Einklang mit der allgemeinen CAGR von 4,72 % deutlich ausweiten, da die meisten Brownfield-Aufrüstungen nach wie vor auf gleichartige Ersetzungen setzen.
Kombinations- oder Funken-integrierte Flammenabscheider sind auf eine CAGR von 7,2 % ausgerichtet und übertreffen damit alle anderen Formate, da Betreiber konsolidierte Hardware schätzen, die Druck-Vakuum-Entlastung mit Flammenlöschung in einer einzigen Düse vereint. Marine-Bunker-Verteiler und Lösungsmittelrückgewinnungstrockner veranschaulichen Anwendungsfälle, bei denen Platzbedarf, Gewicht und Wartungszugang eingeschränkt sind. Da die maritime LNG-Betankung zum Mainstream wird, sind diese kompakten Baugruppen bereit, einen inkrementellen Anteil am Flammenabscheider-Markt zu gewinnen, insbesondere wenn Hersteller eine Schwerstbetrieb-Dauerfestigkeit gegenüber kryogenen Thermozyklen zertifizieren können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Material:
Edelstahl-Führerschaft wird durch Sonderlegierungen herausgefordertEdelstahl behauptete 2025 dank seiner Korrosionsbeständigkeit gegenüber moderaten H₂S-, CO₂- und Chloridbelastungen einen Anteil von 48,20 % des Umsatzes und bot dabei wirtschaftliche Parität mit den Nutzerbudgets. Anwender nennen bewährte Schweißbarkeit und globale Verfügbarkeit als Gründe für die Standardisierung auf 316 L- oder Duplex-Güten für die meisten Raffinerien, Pipeline- und Chemikalienreaktor-Entlüftungen. Der Flammenabscheider-Marktanteil für Edelstahl wird nur langsam zurückgehen, da Engineering-Spezifikationen bei moderater Sauergas-Konzentration nach wie vor standardmäßig auf diese Legierung setzen.
Nickel, Hastelloy und andere Sondergüten verzeichnen mit 8 % die schnellste CAGR, bedingt durch die Erschließung tiefer Sauergasfelder und strenge Schwefelrückgewinnungsvorschriften für Raffinerien. Betreiber mit H₂S-Belastungen über 28 % oder CO₂ über 8 % müssen NACE-konforme Metallurgie einsetzen, was die Beschaffung automatisch auf hochnickelhaltige Einbauten lenkt, trotz des damit verbundenen Kostenaufschlags. Zulieferer mit Präzisionslaserschweißkapazitäten zur Einhaltung minimaler Löschabstandstoleranzen von unter 0,04 Zoll nutzen diesen Trend, um innerhalb des Flammenabscheider-Marktes Nischen-SKUs mit hohen Margen zu vermarkten.
Nach Endverbraucher:
Dominanz der Öl- und Gasbranche sieht sich der Herausforderung des Chemiesektors gegenüberÖl und Gas erzielte 2025 einen Umsatzanteil von 40,30 %, verankert in vorgelagerten Fackel-Kopfleitungen, mittelgelagerten Kompressorstationen und nachgelagerten Tanklagern. Obligatorische Geräteprüfungen durch globale Großunternehmen sichern ein stabiles Ersatzvolumen, selbst wenn die Bohraktivität stagniert, und bieten dem Flammenabscheider-Markt damit eine verlässliche Grundlast. Der Preiswettbewerb bei Einheiten bleibt jedoch bestehen, da viele Spezifikationen vor Jahren um ausgereifte Edelstahldesigns herum formuliert wurden.
Chemie und Petrochemie sollen bis 2031 mit einer CAGR von 5,65 % wachsen, da Anlagenbetreiber in Aromaten-Komplexe, Propylenoxid-Anlagen und Lithium-Verarbeitungsanlagen investieren. Diese Prozessanlagen erzeugen vielfältige Dampfströme, die maßgeschneiderte Flammlöschlösungen erfordern, und öffnen so die Tür für hochwertige Sonderprodukte. Dadurch wird dieser Sektor den Umsatzanteil der Ölindustrie im Flammenabscheider-Markt trotz deren absoluter Dominanz nach und nach verringern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Flammensperre-Markt Nordamerika
Nordamerika erzielte 34,60 % des Umsatzes im Jahr 2025, angetrieben durch die NFPA-Einführung, Projekte zur Lebensdauerverlängerung von Raffinerien in den Vereinigten Staaten und den Ausbau von LNG-Exportterminals an der Golfküste. Die Region bleibt der wichtigste Nachrüstmarkt für SIL-bewertete Upgrades, da Versicherer die Prämien an dokumentierte Validierungsprotokolle knüpfen.
Flammensperre-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich mit dem schnellsten CAGR von 6,55 % wachsen, da China neue Rohöl-zu-Chemikalien-Komplexe mit einer Kapazität von über 1,2 Millionen Barrel pro Tag in Betrieb nimmt und Indien die Kraftstoffe nach Bharat-Stufe VI aufrüstet. Diese Erweiterungen integrieren Flammenschutz bereits in der Planungsphase, erhöhen die Stückzahlen pro Anlage und steigern die durchschnittlichen Verkaufspreise, wodurch sich die Region als künftiger Nachfragemotor für den Flammensperre-Markt positioniert.
Flammensperre-Markt EMEA und LATAM
Europa verzeichnet ein stetiges Wachstum durch LNG-Marine-Bunkerhubs in der Nordsee und im Baltikum, während die Instandhaltung von Brownfield-Raffinerien in Russland Nischen-Nachrüstungen mit Detonationsbewertung trotz geopolitischer Gegenwinds unterstützt. Lateinamerika und Afrika verbuchen moderate Zuwächse, angetrieben durch brasilianische Petrochemie, argentinisches Schiefergas, saudi-arabische Kondensataufspaltungsanlagen und südafrikanische Methanemissionsminderungsprojekte im Bergbau, die gemeinsam den globalen Fußabdruck des Flammensperre-Markts verbreitern.


Regulatorisches Umfeld
Die weltweiten Anforderungen an Flammenfilter werden durch harmonisierte Leistungs- und Prüfnormen für explosionsfähige Atmosphären geprägt, wobei ISO/IEC 80079-49:2024 aktualisierte internationale Anforderungen und Prüfverfahren für Flammenfilter bereitstellt. In der Öl- und Gasindustrie orientieren sich weit verbreitete Konstruktions- und Auswahlpraktiken weiterhin an Dokumenten des American Petroleum Institute wie API RP 2210 (2025 erneut bestätigt) für Tankentlüftungsanwendungen und API RP 2028 (2025 erneut bestätigt) für Rohrleitungssysteme, zusammen mit Anlagenvorschriften einschließlich NFPA 30 und NFPA 69 in Nordamerika.
Die Einhaltung von Vorschriften wird zudem durch Luftemissionsregeln beeinflusst, die das Design und die Überwachung von Entlüftungs- und Fackelsystemen betreffen, wobei Flammenfilter als Teil umfassenderer Regelvorrichtungen und Fackelstränge fungieren. In den Vereinigten Staaten erließ die EPA im April 2026 eine endgültige Regel zur Änderung der NSPS- und Emission-Guidelines-Anforderungen für die Kategorie Rohöl- und Erdgasquellen, einschließlich Anpassungen im Zusammenhang mit vorübergehenden Abfackelungsbestimmungen und kontinuierlichen Überwachungsanforderungen für den Netto-Heizwert von Abgasen; der Juni 2026 markierte eine verlängerte Compliance-Frist für bestimmte Überwachungsanforderungen. Gleichzeitig entwickeln ISO-Fachausschüsse ISO 4201 (Teil 1 und Teil 2) für Öl- und Gas- sowie CO2-ärmere Energieanwendungen, was auf spezifischere sektorale Qualifizierungs- und Wartungsrichtlinien hinweist.
Wettbewerbslandschaft
Der Flammenabscheider-Markt ist mäßig konsolidiert, wobei multinationale Prozesssicherheitsspezialisten Prüflabore und globale Zertifizierungsportfolios besitzen. Emersons Enardo- und Anderson-Greenwood-Marken bieten ATEX-, USCG- und FM-zugelassene Produktlinien für Deflagrations- und Detonationsanwendungen an und verschaffen dem Unternehmen eine Spitzenposition bei integrierten Raffinerieklunden. PROTEGO und Groth Corporation nutzen ihre tiefgreifende Anwendungstechnik-Expertise, um maßgeschneiderte Modulanlagen für kryogenes LNG, Biomethan und Hochdruck-Wasserstoff zu entwickeln und herzustellen.
Zweitrangige Lieferanten, darunter Elmac Technologies und Cashco, differenzieren sich durch kürzere Lieferzeiten und flexible Designpakete, insbesondere im Nennweitenbereich von 1 bis 4 Zoll, der von Spezialchemieherstellern genutzt wird. Patentanmeldungen belegen inkrementelle Innovationen, darunter gewellte Bandelemente, turbulenzerzeugendeBaffle-Platten und aktive Kühlrippen, die darauf abzielen, den Temperaturanstieg der Zellplatten beim Aufprall der Flammenfront zu reduzieren. Dies spiegelt eine Branchenpräferenz für evolutionären statt disruptiven Wandel wider.
Zukunftsorientierte Strategien legen den Schwerpunkt auf die Kopplung von Flammenabscheider-Kernen mit Echtzeit-Temperatur- und Drucksensoren, die Anlagen-DCS-Plattformen speisen und so vorausschauende Wartung und Compliance-Berichterstattung ermöglichen. Pilotinstallationen in kanadischen Wasserstoff-Hubs und japanischen Batteriewerken verdeutlichen, wie die digitale Integration die Loyalität zum installierten Bestand erhalten und Aftermarket-Einnahmen steigern kann, was die Wachstumsaussichten für die etablierten Marktführer im Flammenabscheider-Markt stützt.
Führende Unternehmen der Flammenabscheider-Branche
Emerson Electric Co.
WITT-Gasetechnik GmbH & Co KG
PROTEGO Braunschweiger Flammenfilter GmbH
Elmac Technologies Ltd
The Protectoseal Company Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flammensperre-Markt
- Emerson Electric (Enardo)
- Elmac Technologies
- PROTEGO Braunschweiger Flammenfilter
- Protectoseal
- WITT-Gasetechnik
- Cashco
- Paradox IP
- Groth Corporation
- L&J Technologies
- Parker Hannifin (Veriflo)
- BS&B Safety Systems
- Kimray
- D-KTC Fluid Control
- Flammer GmbH
- Sunflow Technologies
- Sureseal
- Dresser Natural Gas Solutions
- Paladon Systems
- Essex Industries
- Detronics

Marktchancen und Zukunftsaussichten
Der Übergang zu ISO/IEC 80079-49:2024 sowie die laufende Entwicklung von ISO 4201 für Öl und Gas und CO2-ärmere Energie schaffen einen deutlichen Bedarf an Rezertifizierung, Dokumentation und Wartungsprogrammen, insbesondere dort, wo installierte Bestände auf älteren Prüfregimen basieren. Dies begünstigt Anbieter, die qualifizierte Hardware mit Inspektionsintervallen, Feldverifizierung und nachvollziehbarer Dokumentation bündeln, die auf betriebliche Sicherheitsmanagementsysteme und Versichereranforderungen für validierte Schutzebenen abgestimmt sind.
Die Nachfrage diversifiziert sich zudem nach Anwendung über Wasserstoffinfrastruktur, LNG-betriebene Schiffssysteme gemäß dem IMO-IGF-Code und Lösungsmittelrückgewinnungsanlagen in der Batteriefertigung. Diese Anforderungen verschieben die Beschaffung tendenziell hin zu leistungsfähigeren Flammenfiltern, einschließlich niedrigerer MESG-Werte, kryogener Einsatztauglichkeit und kompakter Designs mit geringem Druckverlust. Eine parallele Chance besteht in der Reduzierung von Zertifizierungs- und Vorlaufzeitengpässen außerhalb der OECD-Märkte, wo begrenzte Prüfkapazitäten für detonationsfeste Ausführungen die Homologation verlangsamen, und wo Anbieter mit Zugang zu akkreditierten Prüfeinrichtungen und modularen Designs die Reibung bei Projektengineering und Qualifizierung verringern können. Auf der technologischen Seite unterstützt die OEM-Integration von intelligenter Überwachung und Diagnostik in Flammenschutzhardware zustandsbasierte Wartung und eine strengere Einhaltung der Prüfintervalle, was während der Austauschzyklen einen Differenzierungsweg über reine Edelstahlangebote hinaus bietet.
Recent Industry Developments in Flammensperre-Markt
- Juni 2026: PROTEGO Braunschweiger Flammenfilter GmbH berichtete über die Veröffentlichung technischer Arbeiten in Chemical Engineering Progress (AIChE), die sich mit Wechselwirkungseffekten befassen, wenn Flammenfilter in Reihe installiert werden. Der Fokus auf das Verhalten bei Reihenschaltung unterstützt eine fundiertere technische Anleitung für komplexe Dampfkontroll- und Rohrleitungskonfigurationen und stärkt die Glaubwürdigkeit von Spezifikationen in Anwendungen mit hohem Risiko.
- Januar 2025: Emerson erweiterte sein Anderson-Greenwood-Portfolio um kombinierte Über-/Unterdruck-Sicherheitsventile mit integrierten Flammenfiltern für Lagertanks. Die Bündelung von Druckentlastung und Flammenschutz in konsolidierten Baugruppen adressiert Platz- und Wartungsbeschränkungen in Tanklagern und kann die Beschaffung für standardisierte Entlüftungspakete vereinfachen.
- Oktober 2024: Superflash Compressed Gas Equipment stellte UL-zugelassene Rückzündungssicherungen mit 100-Mikron-Einlassfiltern und thermischen Absperrventilen vor. Solche Produktentwicklungen adressieren das Kontaminationsmanagement und die automatische Isolierung und entsprechen den Prioritäten der Anwender für einen sichereren Betrieb und reduzierte Ausfallzeiten in der Gashandhabung und verwandten industriellen Anwendungen.


Flammensperre-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Flammenfiltervorrichtungen, die für die Installation in Industriesystemen verkauft werden, um die Flammenausbreitung zu stoppen, hauptsächlich in Lagerungs-, Entlüftungs- und Rohrleitungskonfigurationen, über wichtige Prozess- und Energiebranchen sowie über die wichtigsten geografischen Regionen hinweg.
Ausgeschlossene Bereiche: Wir schließen Feuerlöschgeräte, explosionsgeschützte elektrische Gehäuse und allgemeine Lüftungshardware aus, die keine zertifizierte Flammensperrfunktion erfüllt.
Übersicht der Segmentierung
- Nach Typ
- Inline-Flammenabscheider
- Deflagrations-Inline-Flammenabscheider
- Detonations-Inline-Flammenabscheider
- End-of-Line-Flammenabscheider
- Entlüftungsschacht-Flammenabscheider
- Tankatmer-Flammenabscheider
- Kombinations-/Funkenabscheider
- Inline-Flammenabscheider
- Nach Material
- Edelstahl
- Kohlenstoffstahl
- Aluminium
- Nickel und Sonderlegierungen
- Nach Endverbraucher
- Öl und Gas
- Chemie und Petrochemie
- Pharmazeutische Industrie und Biotechnologie
- Bergbau und Metalle
- Stromerzeugung
- Wasser und Abwasser
- Lebensmittel und Getränke
- Sonstige (Marine, Luft- und Raumfahrt sowie Verteidigung)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird verwendet, um den grundlegenden Nachfragekontext aufzubauen und das Modell an wiederholbare öffentliche Indikatoren zu verankern. Wir prüfen Sicherheits- und Zertifizierungsreferenzen sowie technische Hinweise von öffentlichen Normungsgremien und Regulierungsbehörden, gefolgt von branchenspezifischen Nachfragesignalen aus Quellen wie OSHA-Leitlinien, der US Energy Information Administration, den Eurostat-Reihen zur Industrieproduktion, den UN-Comtrade-Handelsstatistiken und Verbandsmaterial von Gruppen wie API.
Um diese Signale in ein nutzbares Marktmodell zu übersetzen, ziehen wir zudem richtungskonsistente Inputs aus Geschäftsberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung über Raffinerie-, Chemie- und Terminalprojekte heran. Wo verfügbar, ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktintelligenz, Patentdatenbanken und sendungsbasierte Handelsübersichten, um den Produktmix und länderspezifische Ströme abzugleichen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was gekauft wird, wie Austauschzyklen funktionieren und wie sich die Preisgestaltung nach Material und Zertifizierungsanforderungen ändert. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, EPC- und Wartungsakteuren sowie Sicherheits- und Zuverlässigkeitsteams der Endnutzer. Die Antworten der Befragten sind ausgewogen über APAC, EMEA und Amerika verteilt, sodass die endgültigen Annahmen mehrere Projektzyklen widerspiegeln und nicht nur das Timing einer einzelnen Region.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 12% | APAC: 46% |
| Mid-Tier: 50% | Funktions-/Abteilungsleiter: 28% | EMEA: 34% |
| Kleinere Akteure: 17% | Manager: 60% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem die industrielle Aktivität, der Bedarf an Geräten für explosionsgefährdete Bereiche und die Austauschmuster des installierten Bestands nach Endverbraucherbranchen und Region rekonstruiert und anschließend in die jährliche Nachfrage nach Flammenfiltern übersetzt werden. Sobald dieser Nachfragepool gebildet ist, wird er anhand einer praktischen Preislogik, die den typischen Einheitenmix und zertifizierungsbedingte Materialentscheidungen berücksichtigt, in einen Wert umgerechnet.
Um die Gesamtsummen fundiert zu halten, ergänzen wir dies durch selektive Bottom-up-Prüfungen, wie die Aggregation eines Stichprobensatzes von Lieferantenumsätzen, die Validierung von Feedback aus Distributionskanälen und die Plausibilitätsprüfung der implizierten Stückzahlvolumina anhand von Handelsbewegungen für relevante Produktkategorien. Zu den in diesem Markt häufig relevanten Inputs zählen Kapazitätserweiterungen bei Raffinerien und in der Chemieindustrie, der Ausbau von Midstream-Lagerung und Terminals, der Turnus von Wartungsstillständen, der Anteil von Edelstahl- und Exotenlegierungseinheiten in korrosiven Anwendungen sowie die Frage, ob Anwendungen im Hinblick auf Deflagrations- oder Detonationsrisiken konzipiert sind, da dies Spezifikation und Preis beeinflusst. Für Prognosen verwenden wir Szenarioanalysen, da sich Projekttermine und Stillstandszyklen von Jahr zu Jahr verschieben können, und wir stimmen diese Szenarien anhand von Konsensmeinungen ab, die von Branchenexperten eingeholt werden. Wo Details zu Land oder Anwendung dünn sind, überbrücken wir Lücken mit Proxy-Indikatoren wie regionaler Industrieproduktion und Handelsintensität und überprüfen dies dann erneut durch Interviews, bevor die Gesamtsummen finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen mit beobachtbaren Nachfragesignalen übereinstimmen. Wir vergleichen regionale Gesamtsummen mit unabhängigen Indikatoren wie Trends der Industrieproduktion, Investitionsankündigungen im Upstream- und Downstream-Bereich sowie Import- und Exportmustern und untersuchen dann alle größeren Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Annahmen und Umrechnungen zu verifizieren, gefolgt von erneuten Kontaktanlässen, wenn Expertenfeedback der im Modell abgebildeten Richtung widerspricht oder wenn ein wesentliches Ereignis den Projektzeitplan verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche regulatorische Änderungen, Verschiebungen in der Projektpipeline oder Preisbewegungen die Aussichten wesentlich verändern. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Flammenfilter mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktwerte für Flammenfilter können weit voneinander abweichen, selbst wenn alle dieselbe Sicherheitsfunktion beschreiben. Die Abweichungen ergeben sich meist daraus, wie der Umfang abgegrenzt wird, welche Jahre als Basis verwendet werden und wie Preisgestaltung und Ersatznachfrage behandelt werden, wenn öffentliche Daten begrenzt sind.
Die Hauptabweichung ergibt sich daraus, ob angrenzende Explosionsschutzprodukte zusammen mit Flammenfiltern gezählt werden; in den Berechnungen von Mordor Intelligence werden nur dedizierte Flammenfiltervorrichtungen berücksichtigt. Der Wert wird aus Nachfragetreibern der Endverbraucher und zertifizierungsgebundener Preisgestaltung aufgebaut, statt breitere Geräte für explosionsgefährdete Bereiche zu bündeln. Unterschiede zeigen sich auch dann, wenn manche Schätzungen auf aggressive Projektpipelines setzen, einen einheitlichen Durchschnittspreis über alle Materialien hinweg anwenden oder ein älteres Währungstiming verwenden, was den aktuellen Jahreswert erhöhen oder senken kann.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,46 Mrd. USD (2025) | |
| Fachzeitschrift A | 2,71 Mrd. USD (2024) | Spiegelt häufig ein breiteres Bündel von Sicherheitsausrüstung für explosionsgefährdete Bereiche wider und kann projektgetriebene Nachfrage als unmittelbare Käufe behandeln, was die kurzfristige Gesamtsumme im Vergleich zu einer reinen Gerätebetrachtung erhöhen kann. |
| Branchendatenanbieter B | 0,82 Mrd. USD (2024) | Verwendet eine engere Definition, die Flammen- und Detonationssperren in bestimmten Postenkategorien betont, und kann die Ersatznachfrage der Endverbraucher sowie höherwertige Legierungskonfigurationen in korrosiven Anwendungen unterzählen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art, wie Preisgestaltung und Timing gehandhabt werden. Durch eine enge Gerätedefinition, die Verknüpfung der Nachfrage mit industrieller Aktivität und Wartungszyklen sowie die Überprüfung der Preislogik nach Material- und Zertifizierungsanforderungen bleibt die Schätzung auf nachvollziehbare und wiederholbare Inputs zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Flammenabscheider-Markt derzeit?
Die Flammenabscheider-Marktgröße erreichte 2026 einen Wert von 1,53 Milliarden USD und soll bis 2031 auf 1,93 Milliarden USD wachsen.
Welche Endverbraucherbranche wird das schnellste Wachstum verzeichnen?
Der Chemie- und Petrochemiesektor soll bis 2031 mit einer CAGR von 5,65 % expandieren, da neue Aromaten- und Batteriematerialwerke spezialisierte Dampfkontrollsysteme hinzufügen.
Warum sind Wasserstoffinfrastrukturprojekte für Flammenabscheider-Hersteller wichtig?
Entstehende Vorschriften wie FMVSS 307/308 und UN GTR-13 erfordern zertifizierte Flammenabscheider in Wasserstoffspeicher- und Entlüftungsleitungen und treiben so die Premium-Nachfrage nach detonationssicheren Designs an.
Wie wirken sich verschärfte NFPA-69-Prüfintervalle auf den Aftermarket-Umsatz aus?
Die NFPA-69-Revision von 2024 schreibt häufigere Inspektionen und Validierungen vor und steigert den Absatz von Ersatzelementen und Feldprüfdienstleistungen.
Welche geografische Region wird den Bedarf am schnellsten steigern?
Für den Asien-Pazifik-Raum wird bis 2031 die höchste CAGR von 6,55 % prognostiziert, angeführt von Raffinerie-Aufrüstungen in China und Indien sowie dem Ausbau der LNG-Bunkerinfrastruktur in wichtigen Häfen.
Welche Rolle spielt die Materialauswahl bei Kaufentscheidungen?
Käufer in Sauergas- und korrosiven Umgebungen wechseln trotz höherer Kosten zu Nickel und anderen Sonderlegierungen, da diese Materialien die NACE-Konformität erfüllen und die Nutzungsdauer verlängern.
Seite zuletzt aktualisiert am:



