
Taille et Part du Marché de la Détection de Fraude de Première Partie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.71 Milliards de dollars |
| Taille du Marché (2031) | 15.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.34 % |
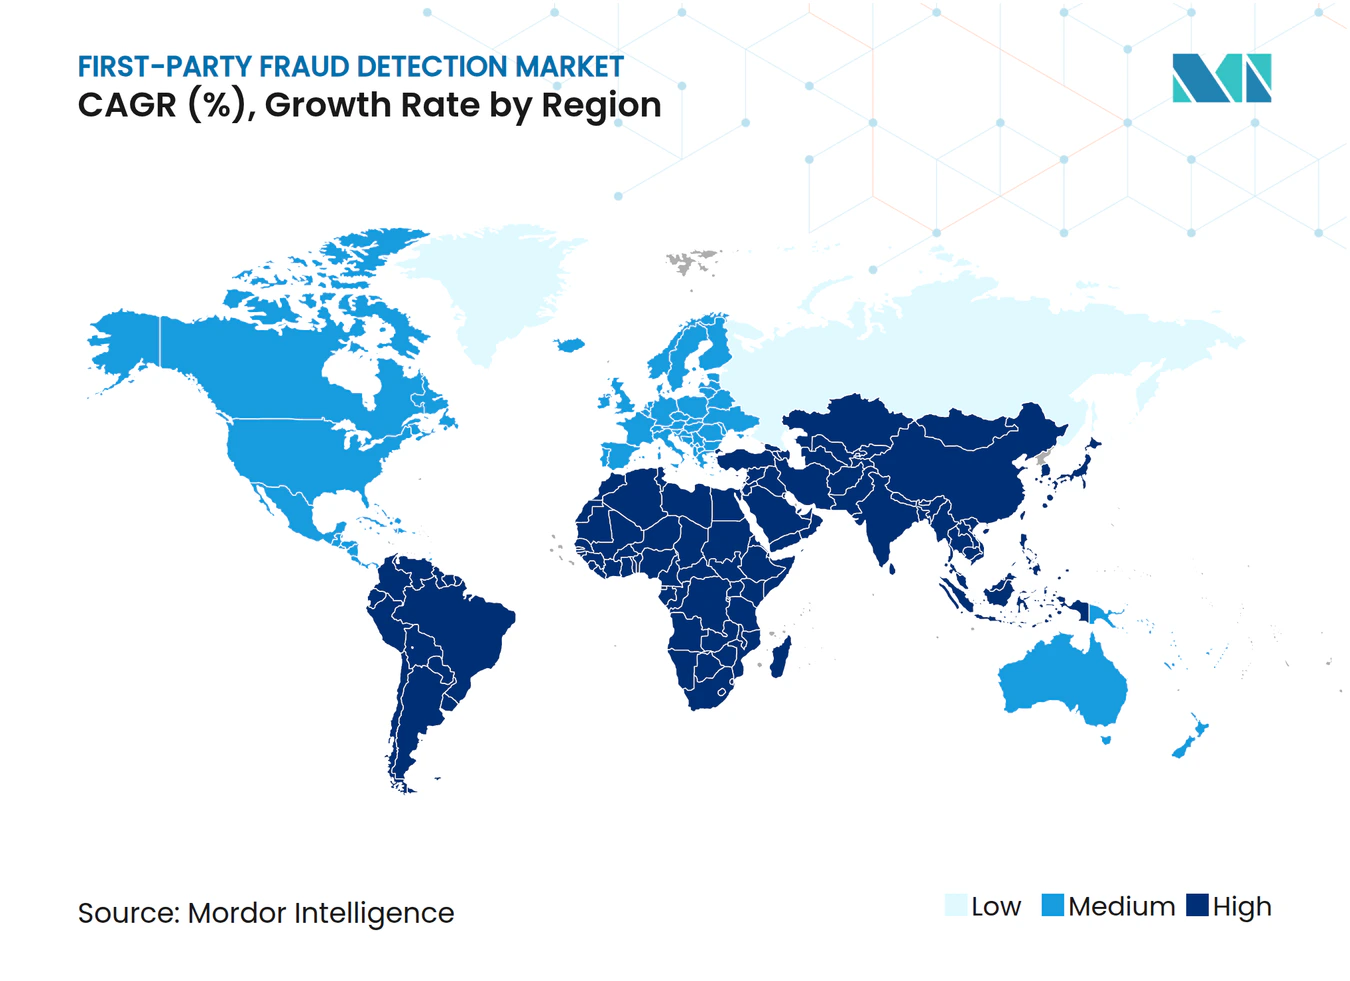
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Détection de Fraude de Première Partie par Mordor Intelligence
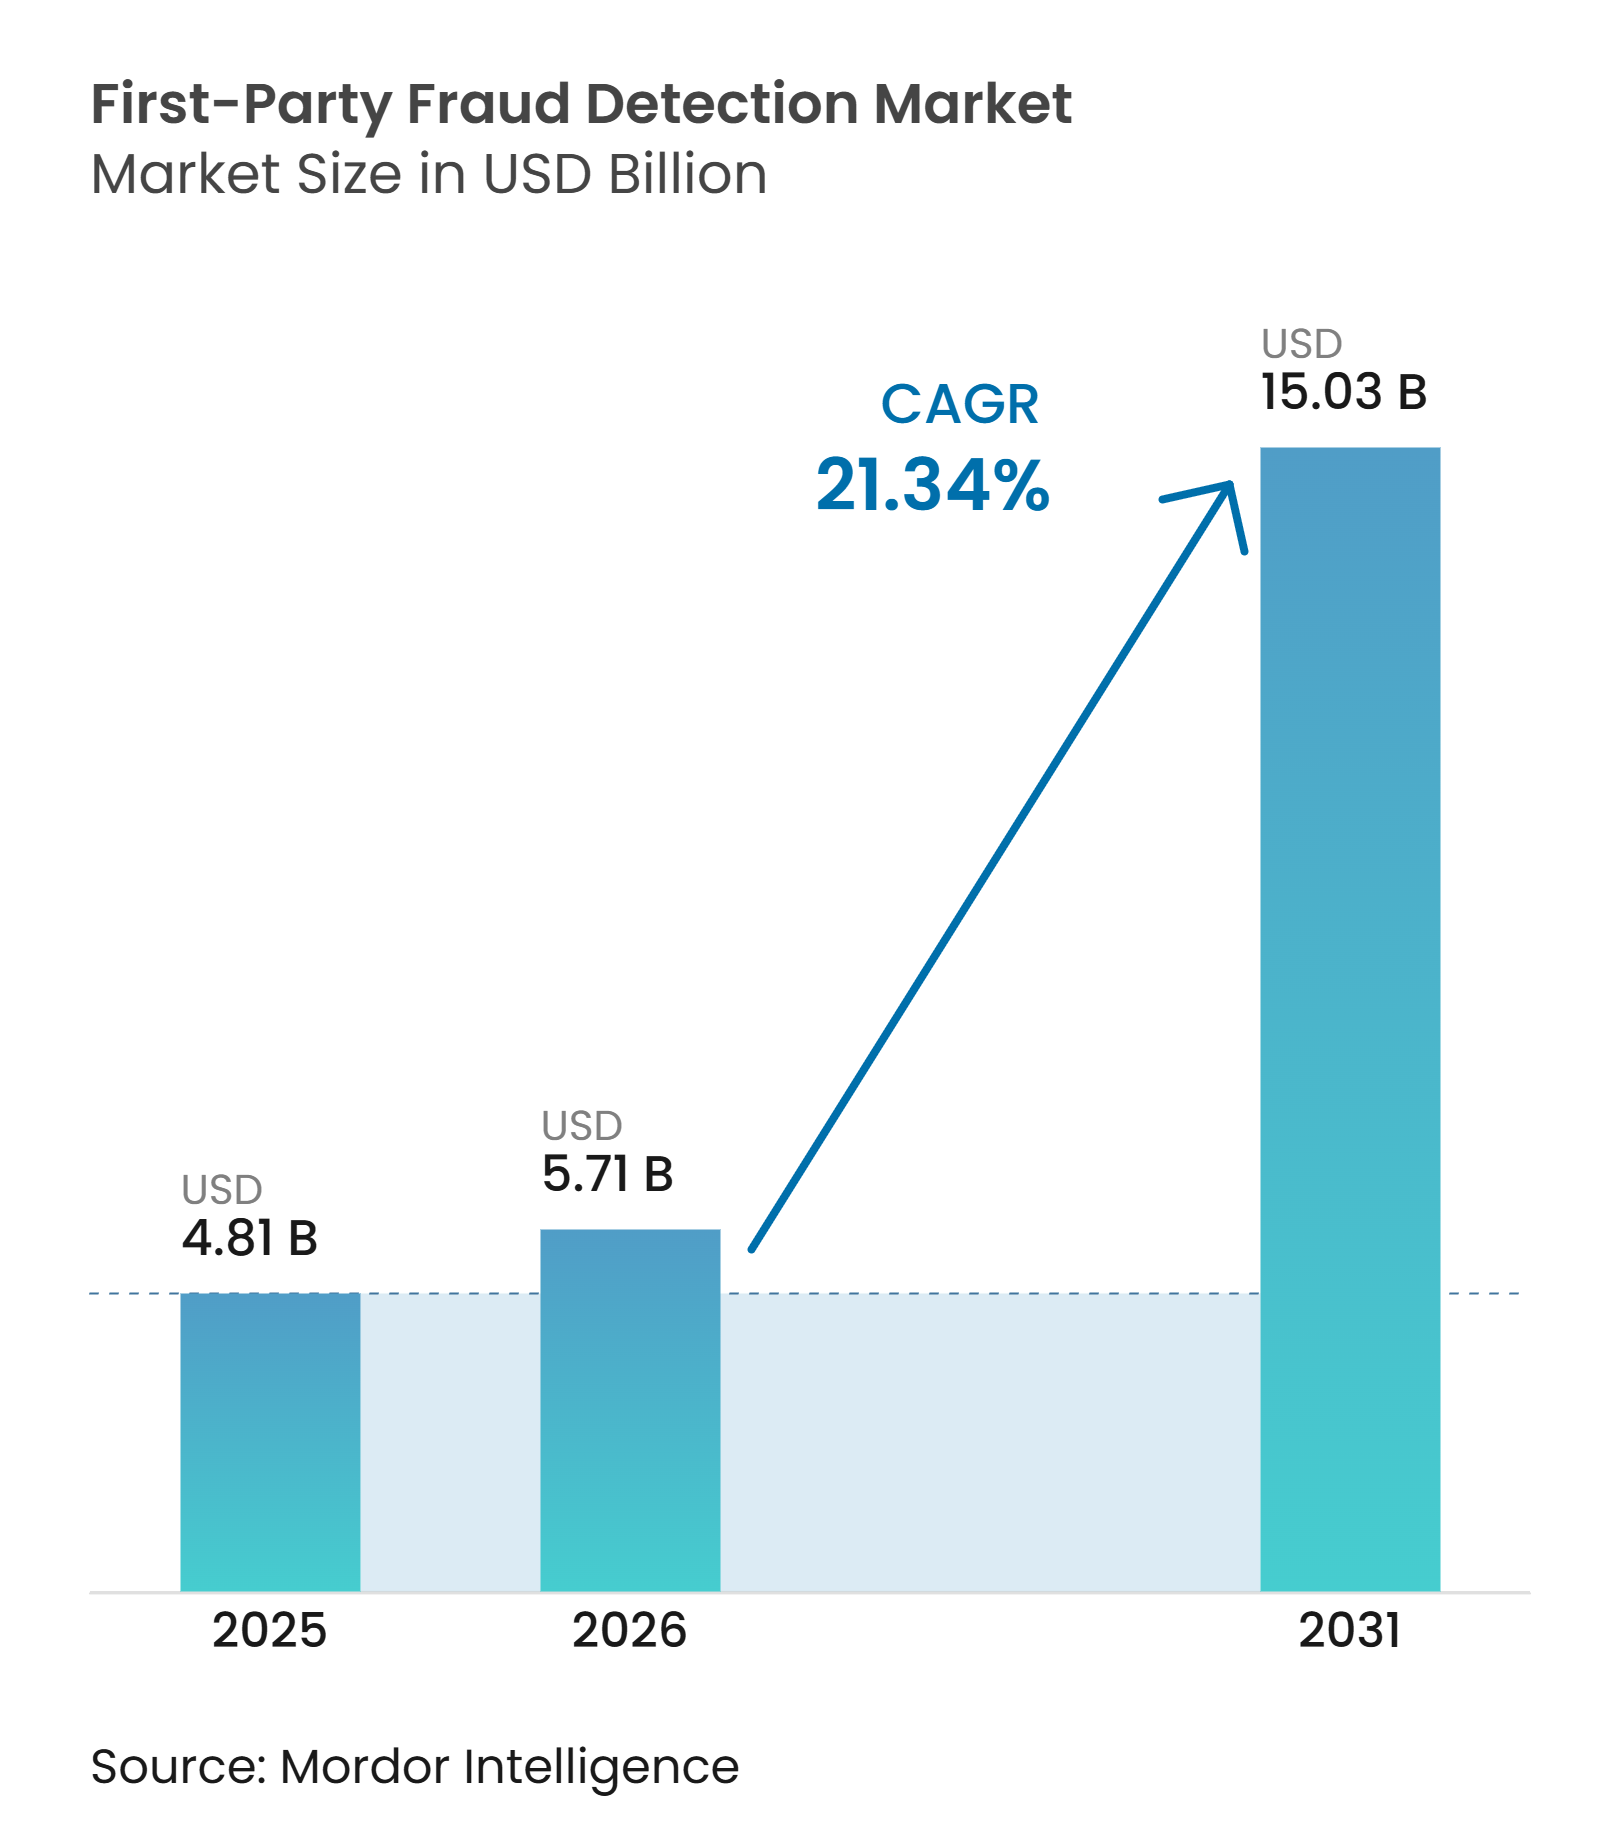
La taille du Marché de la Détection de Fraude de Première Partie devrait passer de 4,81 milliards USD en 2025 à 5,71 milliards USD en 2026 et atteindre 15,03 milliards USD d'ici 2031, avec un CAGR de 21,34 % sur la période 2026-2031. Les organisations transfèrent leurs budgets des contrôles périmètriques vers des plateformes d'analyse comportementale et d'intelligence des litiges capables d'évaluer les contestations, les identités et le contexte des transactions avant qu'une perte ne devienne définitive. La fraude de première partie implique des titulaires de comptes vérifiés utilisant leur propre identité, ce qui la distingue de la fraude impliquant des identifiants volés et complique les efforts visant à différencier un abus délibéré d'un litige client légitime. Cette distinction limite la valeur des contrôles basés sur des règles, qui peuvent ne pas avoir accès à l'historique complet du client, et soutient la demande d'outils de détection dédiés qui évaluent le comportement tout au long de la relation. Le Marché de la Détection de Fraude de Première Partie est façonné par l'essor du commerce numérique, la hausse des coûts de litige, les réseaux de données partagées et la manipulation de preuves assistée par l'IA. Les grands acheteurs utilisent souvent plusieurs fournisseurs dans leurs flux de travail liés à la fraude, au crédit, aux paiements et aux litiges, ce qui limite la dépendance à un fournisseur unique. L'analyse par consortium reste une opportunité pour les fournisseurs qui servent des entreprises de taille intermédiaire ne disposant pas de données internes étendues ni de la capacité à constituer leurs propres actifs de données partagées.
Points Clés du Rapport
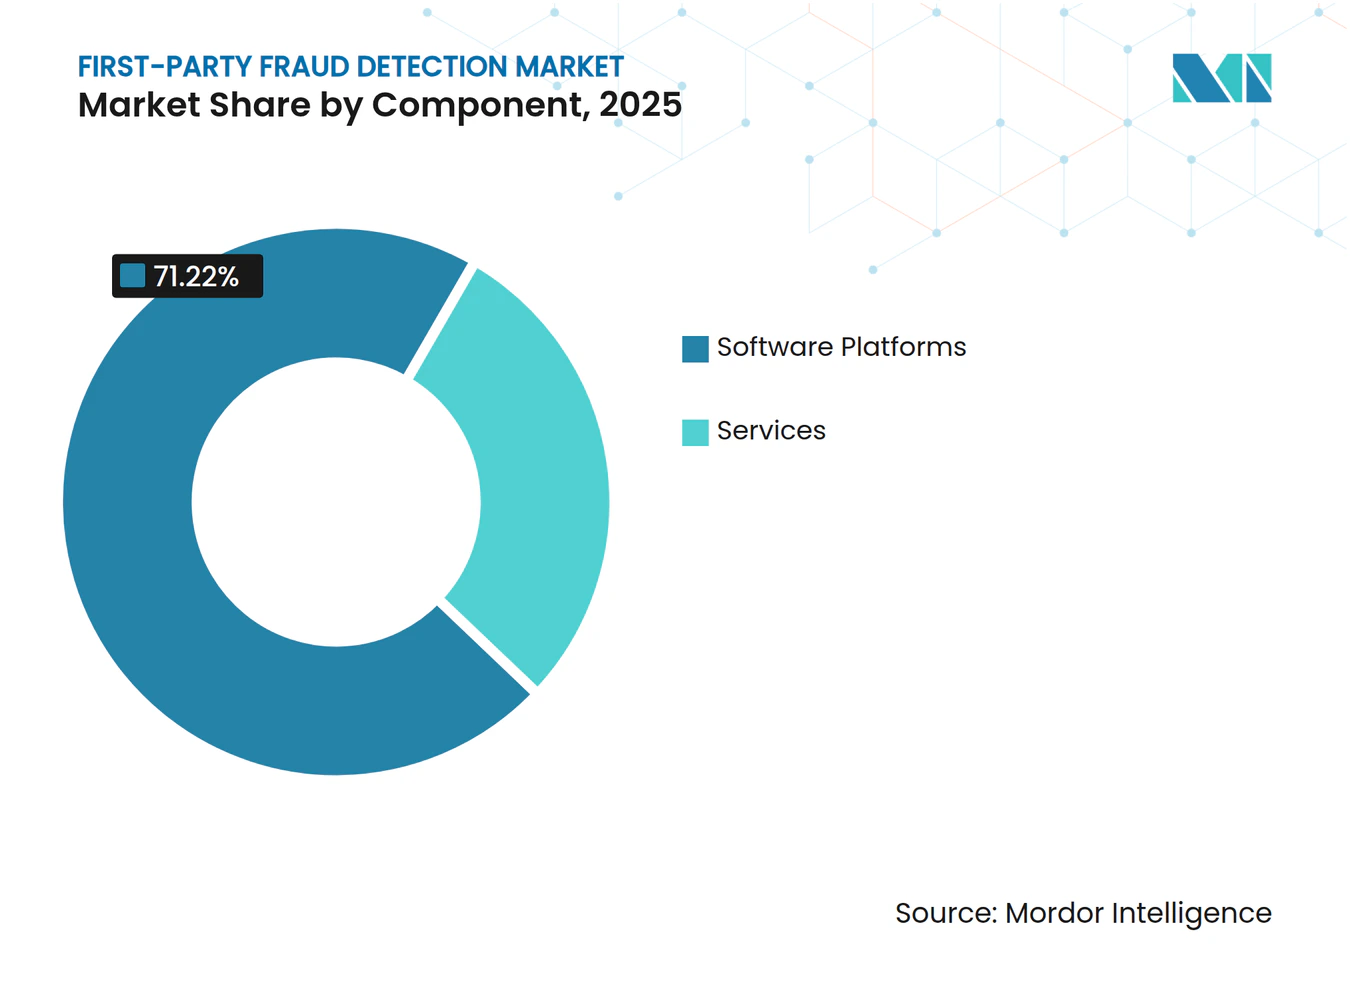
- Par composant, les plateformes logicielles détenaient 71,22 % de la part du Marché de la Détection de Fraude de Première Partie en 2025, tandis que les services devraient se développer à un CAGR de 23,31 % jusqu'en 2031.
- Par déploiement, le cloud détenait 68,19 % du chiffre d'affaires du Marché de la Détection de Fraude de Première Partie en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 22,71 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 70,41 % du chiffre d'affaires du Marché de la Détection de Fraude de Première Partie en 2025, tandis que les PME devraient croître à un CAGR de 23,02 % jusqu'en 2031.
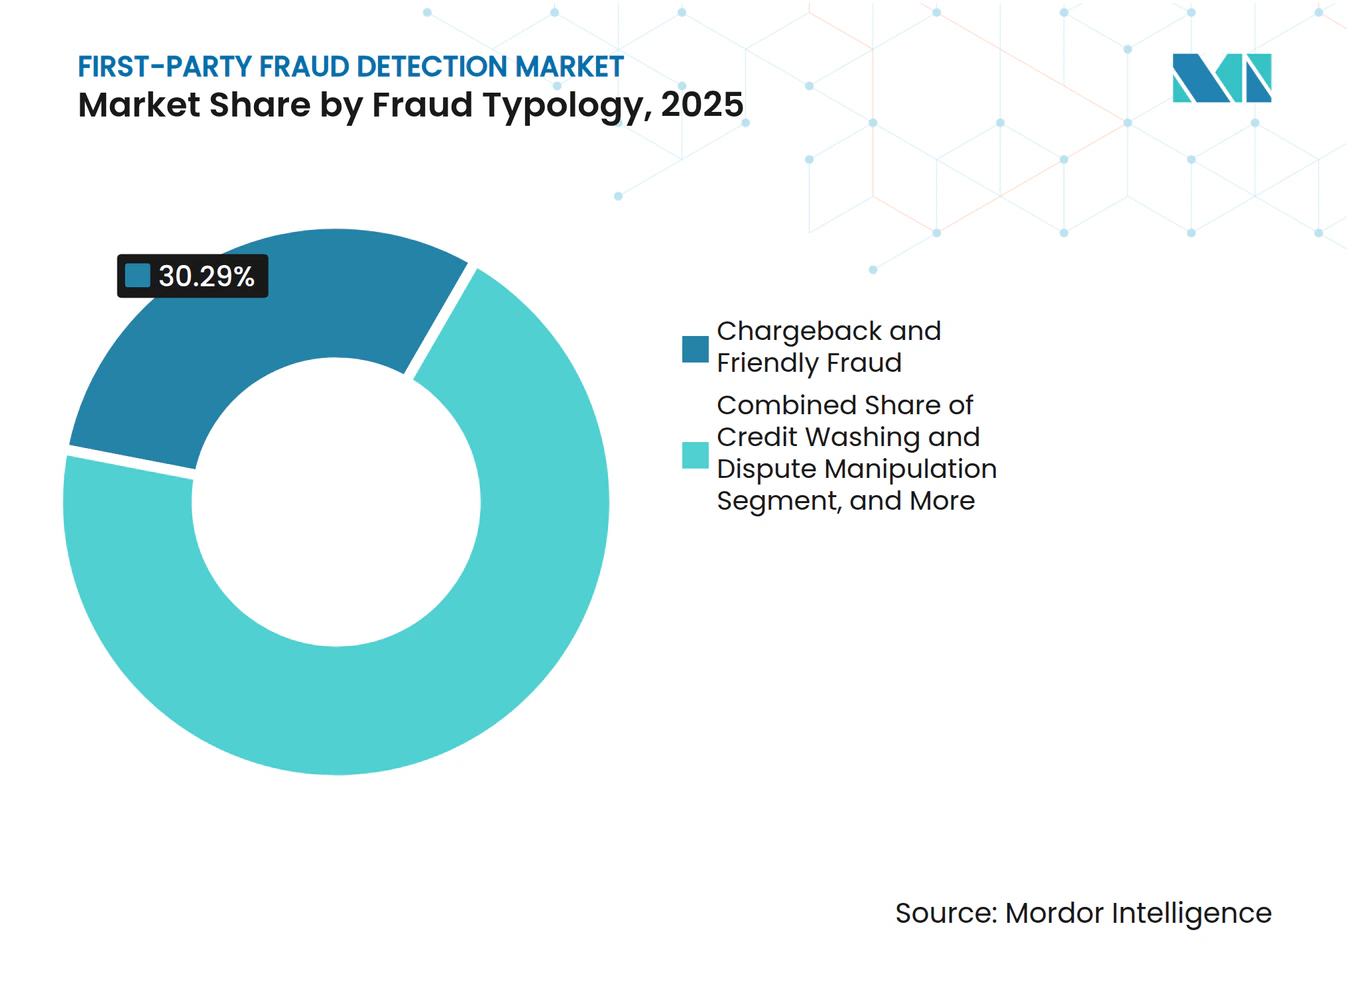
- Par typologie de fraude, la rétrofacturation et la fraude amicale représentaient 30,29 % des dépenses du Marché de la Détection de Fraude de Première Partie en 2025, tandis que les abus liés aux promotions, coupons, programmes de fidélité et parrainages devraient se développer à un CAGR de 22,05 % jusqu'en 2031.
- Par secteur d'activité, le BFSI représentait 27,66 % des dépenses du Marché de la Détection de Fraude de Première Partie en 2025, tandis que le commerce de détail et l'e-commerce devraient se développer à un CAGR de 21,78 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,12 % du chiffre d'affaires du Marché de la Détection de Fraude de Première Partie en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,36 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce sans Présentation de Carte et des Paiements Numériques | +4.2% | Mondial, avec une intensité maximale dans les corridors d'e-commerce d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des Coûts de Rétrofacturation et de Gestion des Litiges | +3.8% | Mondial, avec la charge de coûts opérationnels la plus élevée en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Renforcement de la Collaboration Émetteur-Commerçant et des Réseaux de Données des Systèmes de Paiement | +3.1% | Marchés principaux d'Amérique du Nord et de l'UE, avec des retombées vers l'Asie-Pacifique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Analyse Comportementale et par Consortium Assistée par l'IA | +2.9% | Mondial, avec l'adoption technologique la plus rapide dans les corridors fintech d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Graphes d'Identité Inter-Commerçants pour les Réseaux d'Abus Coordonnés | +2.2% | Principalement Amérique du Nord et UE, avec une utilisation émergente en Asie du Sud-Est et dans les États du Golfe | Long terme (≥ 4 ans) |
| Application des Politiques en Temps Réel Avant l'Émission de Valeur | +1.8% | Mondial, avec des gains précoces à Singapour, en Australie et au Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce sans Présentation de Carte et des Paiements Numériques
Le commerce sans présentation de carte est devenu un cadre majeur pour la fraude de première partie, car les transactions peuvent être effectuées sans l'interaction physique du titulaire de carte qui soutient la vérification traditionnelle. Mastercard a indiqué que les transactions sans présentation de carte représentaient 63 % du volume mondial des commerçants, tandis que les litiges dans ce canal restaient difficiles à contester en raison de la limitation des preuves de livraison pour les achats numériques et autres commandes exécutées à distance. La Banque centrale européenne a enregistré 17,06 millions de transactions par carte frauduleuses dans l'UE et l'Espace économique européen en 2024, l'activité sans présentation de carte étant le principal canal, les exemptions de faible valeur pouvant limiter la nécessité d'une authentification forte du client. Signifyd a indiqué que la pression liée à la fraude en Amérique du Nord a augmenté de 33 % d'une année sur l'autre au cours des 4 premiers mois de 2026, tandis que les attaques de test de carte alimentées par l'IA ont augmenté de 175 %. Les commerçants d'abonnements et de biens numériques se trouvent dans une position particulièrement difficile, car leurs biens à faible coût et leurs registres de livraison physique limités peuvent rendre un litige individuel économiquement non rentable à contester via un long processus de réponse. Le Marché de la Détection de Fraude de Première Partie favorise donc les outils qui valident les méthodes de paiement, évaluent les appareils et évaluent le comportement avant que les commerçants ne délivrent de la valeur.
Hausse des Coûts de Rétrofacturation et de Gestion des Litiges
Les coûts de rétrofacturation attirent une attention accrue de la direction générale, car les pertes directes, les frais, le traitement interne et les pénalités de portefeuille peuvent s'accumuler sur de grands volumes de litiges clients. Mastercard a projeté la valeur mondiale des rétrofacturations à 36,9 milliards USD en 2026 et à 46,1 milliards USD d'ici 2029. La même source a estimé le coût moyen global d'un litige à 128 USD, dont 82 USD de coûts internes et 46 USD de frais tiers. Les grands commerçants dont le chiffre d'affaires annuel est supérieur ou égal à 1 milliard USD ont déclaré un coût interne par rétrofacturation de 151,88 USD, soit près du double de la moyenne de l'ensemble de la base de commerçants. LexisNexis a constaté que chaque dollar perdu à cause de la fraude coûte aux détaillants nord-américains 5,13 USD après déduction des frais, des stocks perdus et des coûts opérationnels. Visa a resserré son seuil excessif pour les commerçants dans le cadre du Programme de Surveillance des Acquéreurs Visa, le faisant passer de 2,2 % à 1,5 % en avril 2026 en Amérique du Nord, au Canada, dans l'UE et en Asie-Pacifique, augmentant ainsi le coût de contrôles de litiges insuffisants.[1] Ces conditions font évoluer la gestion des rétrofacturations d'une responsabilité administrative vers une priorité de protection des revenus dans le Marché de la Détection de Fraude de Première Partie, avec une valeur accrue accordée aux contrôles qui préviennent les litiges avant leur enregistrement.
Renforcement de la Collaboration Émetteur-Commerçant et des Réseaux de Données des Systèmes de Paiement
Les programmes de partage de données des systèmes de paiement renforcent la position des fournisseurs disposant de connexions avec les émetteurs et les commerçants, car ces fournisseurs peuvent combiner des signaux de transaction, d'appareil, de livraison et d'historique d'achat pour éclairer les décisions de litige. Mastercard a étendu son programme First-Party Trust en juin 2025 des États-Unis au Canada, à l'Amérique du Sud, aux Caraïbes et à l'Asie-Pacifique. Le programme échange l'historique des achats, les détails des appareils, la localisation et les informations de livraison pour distinguer la fraude de première partie des litiges valides, offrant aux émetteurs une base plus complète pour évaluer une transaction contestée. Visa CE 3.0 accorde également de l'importance aux historiques de transactions documentés lorsque les commerçants fournissent des preuves convaincantes. LexisNexis a indiqué que la collaboration inter-organisations a augmenté les taux de détection de fraude de 43 %. Les commerçants qui utilisent ces programmes peuvent constituer des preuves plus solides pour les litiges et améliorer leurs ratios de portefeuille, tandis que leurs homologues non inscrits peuvent disposer d'une documentation plus faible pour répondre aux réclamations. Les fournisseurs disposant d'une connectivité aux systèmes de paiement peuvent donc obtenir un avantage de mise en œuvre par rapport aux fournisseurs d'analyses autonomes dans le Marché de la Détection de Fraude de Première Partie.
Analyse Comportementale et par Consortium Assistée par l'IA
L'analyse comportementale et la notation par consortium sont au cœur de l'orientation technologique du Marché de la Détection de Fraude de Première Partie, car elles exploitent des modèles d'activité non capturés par des règles statiques ou des examens de comptes isolés. Feedzai a introduit IQ Score en juin 2026, exploitant l'intelligence d'un réseau de transactions de 9 000 milliards USD via une API unique pour rendre la notation de risque basée sur le consortium disponible sans projet de déploiement étendu. L'offre donne aux institutions de différentes tailles accès à des signaux de risque dérivés du réseau sans remplacement complet de l'infrastructure. La notation par consortium peut aider les nouveaux prêteurs et les PME à évaluer le comportement avant d'avoir accumulé des historiques de transactions internes étendus. Cette approche utilise des modèles comportementaux inter-institutionnels plutôt que de s'appuyer uniquement sur les données d'une entreprise individuelle, aidant les fournisseurs à relever le défi du démarrage à froid auquel font face les nouveaux prêteurs et les petits commerçants. Elle élargit également la valeur de l'intelligence partagée à mesure que davantage de participants ajoutent des informations de transaction et des résultats de fraude au réseau.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Faux Positifs et Friction Client | -1.8% | Mondial, le plus aigu dans les secteurs du commerce de détail à volume élevé et des abonnements en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Intégration Fragmentée des Systèmes Hérités | -1.5% | Amérique du Nord et Europe parmi les institutions financières établies, avec une atténuation partielle en Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes de Confidentialité sur le Partage de Données Inter-Entités | -1.2% | UE sous le RGPD et régimes de confidentialité émergents en Asie-Pacifique, avec des retombées sur les initiatives de consortium transfrontalières | Moyen terme (2-4 ans) |
| Adaptation Adversariale aux Contrôles de Litiges et de Remboursements | -0.9% | Mondial, s'accélérant en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faux Positifs et Friction Client
Les faux positifs peuvent ralentir l'adoption, car un refus incorrect entraîne une perte de revenus immédiate et peut nuire à l'expérience client, en particulier dans les environnements d'achat en ligne à haute fréquence. Adyen a constaté que les contrôles statiques rejetaient incorrectement jusqu'à 10 % des clients légitimes lors du paiement, et 50 % des entreprises ont signalé une augmentation des taux de refus erronés, rendant la qualité d'approbation aussi importante que la capacité à stopper la fraude. Près de 70 % des entreprises interrogées s'attendaient à ce que la fraude et les abus contraignent la croissance des revenus au cours des 12 à 24 mois suivants. Des contrôles plus stricts peuvent réduire les litiges, mais ils peuvent également augmenter le nombre de bons clients rejetés, tandis que des contrôles plus souples peuvent exposer les commerçants à des abus plus coordonnés. Les opérateurs du secteur du voyage et de l'hôtellerie ainsi que les fournisseurs de biens numériques et de jeux ont signalé des préoccupations particulièrement fortes en matière de revenus, car les clients réguliers légitimes peuvent ressembler à des utilisateurs frauduleux dans les données de transaction. Les fournisseurs qui maintiennent de faibles taux de faux positifs sans réduire la qualité de détection sont mieux positionnés dans le Marché de la Détection de Fraude de Première Partie.
Intégration Fragmentée des Systèmes Hérités
La fragmentation des technologies héritées retarde la mise en œuvre dans les institutions financières établies, car les opérations de fraude, la gestion des litiges et le risque de crédit reposent souvent sur des systèmes distincts et des données clients incompatibles. La gestion des litiges, les opérations de fraude et le risque de crédit fonctionnent souvent dans des systèmes séparés, même si la fraude de première partie couvre l'intégration, l'autorisation et les litiges post-achat. Adyen a indiqué que 58 % des entreprises faisaient face à une hausse des coûts de révision manuelle lorsque les informations de dossier étaient réparties entre plusieurs systèmes. NICE Actimize a constaté que la liaison en temps réel entre les données d'intégration et l'activité de paiement n'était que partiellement mature dans les banques européennes, laissant de nombreuses institutions dépendantes de processus de détection par lots ou rétrospectifs. Les fournisseurs disposant de superpositions à API unique et de connecteurs préconfigurés peuvent réduire les perturbations de déploiement en reliant les systèmes bancaires centraux, les passerelles de paiement et les systèmes de gestion des dossiers sans programme de remplacement complet. Cela favorise les fournisseurs disposant de bibliothèques d'intégration établies par rapport aux nouveaux fournisseurs qui manquent de connexions de qualité bancaire dans le Marché de la Détection de Fraude de Première Partie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Plateformes Logicielles en Tête Tandis que les Services Gérés s'AccélèrentLes plateformes logicielles détenaient 71,22 % du chiffre d'affaires en 2025. Les moteurs de décision, les modules d'analyse comportementale et les outils de gestion des dossiers sont au cœur des opérations quotidiennes de lutte contre la fraude, où les équipes doivent évaluer les comportements suspects, acheminer les dossiers et documenter les décisions sur tous les canaux. Ces plateformes sont souvent difficiles à remplacer une fois que les entreprises ont entraîné des modèles et configuré des bibliothèques de règles. Les connexions de flux de travail peuvent également rendre une plateforme plus intégrée dans les processus opérationnels existants. Les services devraient croître à un CAGR de 23,31 % de 2026 à 2031. La demande est soutenue par les enquêtes gérées, l'externalisation de la représentation, le soutien à la conformité VAMP et la gouvernance des modèles d'IA, en particulier lorsque les équipes internes ne peuvent pas maintenir un personnel spécialisé dans chaque fonction.
Experian a indiqué que les tests pilotes de Transaction Forensics ont réduit les faux positifs de 80 % et le volume total d'alertes de 50 %. L'IA peut automatiser des éléments de la préparation des preuves de rétrofacturation et élargir la gamme des services gérés sans nécessiter une augmentation proportionnelle du nombre de spécialistes par dossier supplémentaire. Les entreprises de taille intermédiaire ont souvent besoin d'un soutien spécialisé mais ne maintiennent pas d'équipes internes de gestion de modèles. Pour ces acheteurs, les services gérés donnent accès à des capacités de détection sans nécessiter le développement de systèmes comportementaux propriétaires. Les fournisseurs conditionnent de plus en plus les services sous forme de contrats d'apprentissage continu plutôt que de projets ponctuels. Cela peut rendre les revenus de services plus prévisibles tout en maintenant l'implication des clients après la mise en œuvre dans le Marché de la Détection de Fraude de Première Partie.


Par Déploiement :
Le Cloud en Tête Tandis que l'Utilisation Hybride s'ÉtendLe déploiement cloud représentait 68,19 % de la taille du Marché de la Détection de Fraude de Première Partie en 2025. Cette position reflète l'efficacité de l'infrastructure et la nécessité d'ingérer en continu des signaux provenant de plusieurs commerçants, afin que les modèles de consortium puissent rester à jour à mesure que de nouveaux schémas d'abus émergent. Les API natives du cloud peuvent également réduire le temps nécessaire aux commerçants et aux entreprises fintech pour se connecter aux réseaux d'intelligence, permettant aux organisations de commencer à utiliser des signaux de risque externes sans longs travaux d'infrastructure. Les systèmes sur site restent pertinents pour les banques centrales, les institutions financières réglementées et les organisations liées aux gouvernements ayant des exigences strictes en matière de résidence des données. Le déploiement hybride devrait se développer à un CAGR de 22,71 % de 2026 à 2031. Ce modèle permet aux institutions de traiter localement les données sensibles des titulaires de carte tout en utilisant l'analyse par consortium basée sur le cloud pour une reconnaissance plus large des schémas.
Le Marché de la Détection de Fraude de Première Partie voit l'architecture hybride devenir un choix de conformité plutôt qu'une simple préférence technologique. La Banque de France a signalé une fraude sans présentation de carte élevée sur les transactions internationales non exemptées de l'authentification forte du client dans son rapport de janvier 2026 couvrant le premier semestre 2025. Les attentes réglementaires en matière d'authentification renforcée peuvent influencer l'endroit où les institutions traitent les informations et la manière dont elles se connectent aux services analytiques, en particulier lorsque les données sensibles des titulaires de carte sont soumises à des contrôles locaux. Les systèmes hybrides répondent à cette exigence sans séparer complètement les institutions des signaux de risque externes, ce qui est important lorsque les schémas de fraude traversent les commerçants, les méthodes de paiement et les frontières régionales. Ils permettent également aux entreprises de préserver les contrôles existants sur les données sensibles lors de l'adoption. Cette structure est particulièrement pertinente là où l'analyse inter-entités et les règles locales sur les données doivent fonctionner ensemble dans le Marché de la Détection de Fraude de Première Partie.
Par Taille d'Organisation :
Les Grandes Entreprises en Tête Tandis que les Dépenses des PME AugmententLes grandes entreprises détenaient 70,41 % de la part du Marché de la Détection de Fraude de Première Partie en 2025. Leur exposition est élevée car elles exploitent de grands programmes d'abonnement, des programmes de fidélité, des offres d'achat différé et des places de marché, dans lesquels la même identité client peut apparaître sur plusieurs produits et transactions. Mastercard a indiqué un coût interne moyen par rétrofacturation de 151,88 USD pour les entreprises dont le chiffre d'affaires annuel est supérieur ou égal à 1 milliard USD. Ces entreprises ont également une activité client multicanal qui peut rendre les abus plus difficiles à identifier. Les PME devraient croître à un CAGR de 23,02 % de 2026 à 2031, à mesure que les API de détection de fraude à tarification à la consommation deviennent plus largement disponibles et réduisent le volume minimum de transactions requis pour accéder aux outils avancés.
Les PME font face à de nombreux types d'attaques similaires à ceux des grandes entreprises, mais elles peuvent disposer d'une capacité d'audit interne moindre, de moins d'analystes et de moins de données historiques pour maintenir leurs propres modèles de risque. L'Association des Examinateurs Certifiés de Fraude a noté cet écart dans son examen 2026 des risques de fraude affectant les petites et moyennes entreprises. Feedzai a déclaré qu'IQ Score était conçu pour fournir aux institutions de toutes tailles une intelligence au niveau du réseau sans remplacement complet de la plateforme. À mesure que les fournisseurs ajoutent des clients PME, leurs réseaux partagés peuvent acquérir davantage de données comportementales et de résultats de fraude, améliorant la qualité de détection disponible pour les autres participants du même réseau. Les PME peuvent favoriser les réseaux à couverture plus large car ils peuvent identifier plus efficacement les schémas d'abus inconnus. Cette préférence soutient la concurrence basée à la fois sur la portée du réseau et la capacité des modèles.
Par Typologie de Fraude :
La Fraude par Rétrofacturation en Tête Tandis que les Abus de Promotions et de Fidélité Croissent le Plus RapidementLes rétrofacturations et la fraude amicale représentaient 30,29 % des dépenses par typologie en 2025. Mastercard a projeté la valeur mondiale des rétrofacturations à 36,9 milliards USD en 2026 et a noté que la fraude de première partie représentait 45 % du volume total des litiges. Les abus liés aux remboursements, retours et réclamations reçoivent davantage d'attention de la part des entreprises de commerce de détail et d'e-commerce, car ils peuvent survenir après un achat valide et peuvent ne pas ressembler à une fraude par carte de paiement au moment de l'autorisation. Le Merchant Risk Council a indiqué que les abus de remboursement et de politique ont déplacé la fraude par carte de paiement comme principale menace signalée pour les commerçants en 2026. La fausse déclaration lors de la demande, le défaut de premier paiement, les abus de type « bust-out », le blanchiment de crédit et les abus de comptes multiples nécessitent également des dépenses en matière de détection. Les abus liés aux promotions, coupons, programmes de fidélité et parrainages devraient croître à un CAGR de 22,05 % de 2026 à 2031, à mesure que les commerçants font face à une utilisation abusive accrue des offres d'acquisition de clients et des incitations promotionnelles récurrentes.
La croissance des abus de promotions et de fidélité lie plus étroitement les programmes marketing aux contrôles de fraude, car les offres d'acquisition, les essais gratuits, les programmes de parrainage et les multiplicateurs de fidélité peuvent être exploités à grande échelle. Les essais gratuits, les bonus de parrainage et les multiplicateurs de fidélité peuvent être exploités avant qu'une campagne n'atteigne les clients visés. Les organisations évaluent donc le risque d'abus lors de la conception des campagnes plutôt qu'uniquement après leur lancement. Les fournisseurs qui simulent les résultats des politiques avant le lancement peuvent soutenir ce processus. L'application en temps réel peut ensuite stopper l'utilisation coordonnée des promotions après le début de la campagne, réduisant le risque que des comptes répétés extraient de la valeur avant que l'entreprise n'identifie le schéma. Ces capacités peuvent orienter certaines dépenses liées au marketing vers le Marché de la Détection de Fraude de Première Partie.


Par Secteur d'Activité :
Le BFSI Ancre la Demande Tandis que le Commerce de Détail et l'E-Commerce ProgressentLe BFSI détenait 27,66 % des dépenses verticales en 2025. Le secteur fait face à la fraude lors des demandes, aux abus de crédit de type « bust-out » et aux obligations de litige des systèmes de paiement par carte. Les banques et les assureurs doivent également surveiller les clients sur les canaux de paiement, de banque numérique et de prêt, où les comportements délictueux de première partie peuvent commencer à l'origine et ne devenir visibles qu'après une activité ultérieure. Le commerce de détail et l'e-commerce devraient se développer à un CAGR de 21,78 % de 2026 à 2031. Le Merchant Risk Council a identifié les abus de remboursement et de politique comme la principale menace signalée parmi les commerçants en 2026.
Le voyage et l'hôtellerie font face à une forte exposition car les montants individuels de rétrofacturation peuvent être significatifs, rendant plus difficile pour les commerçants d'absorber l'économie de chaque réservation ou service contesté. Mastercard a indiqué une rétrofacturation moyenne de 128 USD pour l'ensemble des commerçants, rendant la prévention des litiges importante pour les transactions de valeur élevée.[2] Les fournisseurs de technologies de l'information et de télécommunications sont exposés au défaut de premier paiement sur les contrats de terminaux et aux abus des forfaits de données promotionnels. Les fournisseurs de jeux et de paris gèrent les activités de comptes multiples et le blanchiment de crédit lié aux bonus de bienvenue. Les secteurs de la santé, des sciences de la vie, des médias, du divertissement et d'autres secteurs ajoutent des capacités de détection pour faire face aux abus de réclamations d'assurance et d'abonnements. La prise de décision unifiée peut évaluer le risque à l'origine, observer le comportement tout au long du cycle de vie du client et identifier le risque de litige avant qu'une rétrofacturation ne soit déposée.
Analyse Géographique
Marché de la détection de la fraude en première partie en Amérique du Nord
L'Amérique du Nord détenait 36,12 % des revenus mondiaux en 2025, offrant au marché de la détection de la fraude en première partie une base installée solide dans la région. La densité du commerce sans présentation de carte et une large base de clients d'abonnements numériques soutiennent cette position. Signifyd a rapporté que la pression liée à la fraude en Amérique du Nord a augmenté de 33 % d'une année sur l'autre au cours des 4 premiers mois de 2026. Mastercard a projeté 141,1 millions d'événements de rétrofacturation annuels en Amérique du Nord d'ici 2029, soit 17 % au-dessus des niveaux de 2025. Le seuil excessif de 1,5 % des commerçants de Visa encourage également les commerçants et les acquéreurs à utiliser des contrôles pré-litige pouvant déflectir les réclamations potentielles avant qu'elles n'affectent les indicateurs de surveillance de portefeuille.
Marché de la détection de la fraude en première partie en Europe
Les exigences d'authentification forte des clients dans le cadre de la DSP2 façonnent l'environnement des paiements en Europe. La Banque centrale européenne a enregistré 19,6 millions de transactions de paiement frauduleuses dans l'UE et l'Espace économique européen en 2024, soit une augmentation de 10 % d'une année sur l'autre.[3] La fraude sans présentation de carte est restée le principal canal malgré le renforcement de l'authentification, exposant continuellement les commerçants et les établissements financiers aux litiges liés aux transactions à distance. UK Finance a signalé des pertes liées à la fraude non autorisée de 703,4 millions GBP (884 millions USD) en 2025, en baisse de 5 % en valeur, tandis que le volume des cas a augmenté de 11 %. L'Allemagne, le Royaume-Uni et la France restent les plus grands marchés nationaux de la région, tandis que les marchés de niveau intermédiaire évaluent de plus en plus les outils de vérification comportementale aux côtés des contrôles d'authentification établis. Les pays nordiques et le Benelux adoptent plus largement les outils de vérification comportementale.
Marché de la détection de la fraude en première partie en APAC, en Amérique du Sud et au MEA
L'Asie-Pacifique devrait croître à un CAGR de 22,36 % de 2026 à 2031. L'interface de paiements unifiés de l'Inde a traité 16,73 milliards de transactions au cours de l'exercice 2025, créant une large base de paiements numériques susceptibles de faire l'objet de litiges. LexisNexis a rapporté que le taux d'attaque de fraude en Asie-Pacifique a atteint 1,7 %, en hausse de 12 % d'une année sur l'autre, tandis que la fraude en première partie représentait 38,3 % des types de fraude signalés dans la région. Mastercard a projeté une augmentation de 50 % des événements de rétrofacturation pour l'Asie-Pacifique d'ici 2029. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des contributeurs plus modestes, mais les investissements dans l'infrastructure financière numérique se développent au Brésil, en Arabie saoudite et aux Émirats arabes unis, créant une base plus large pour la surveillance des paiements et les contrôles de fraude.
Paysage Concurrentiel
Concentration du Marché
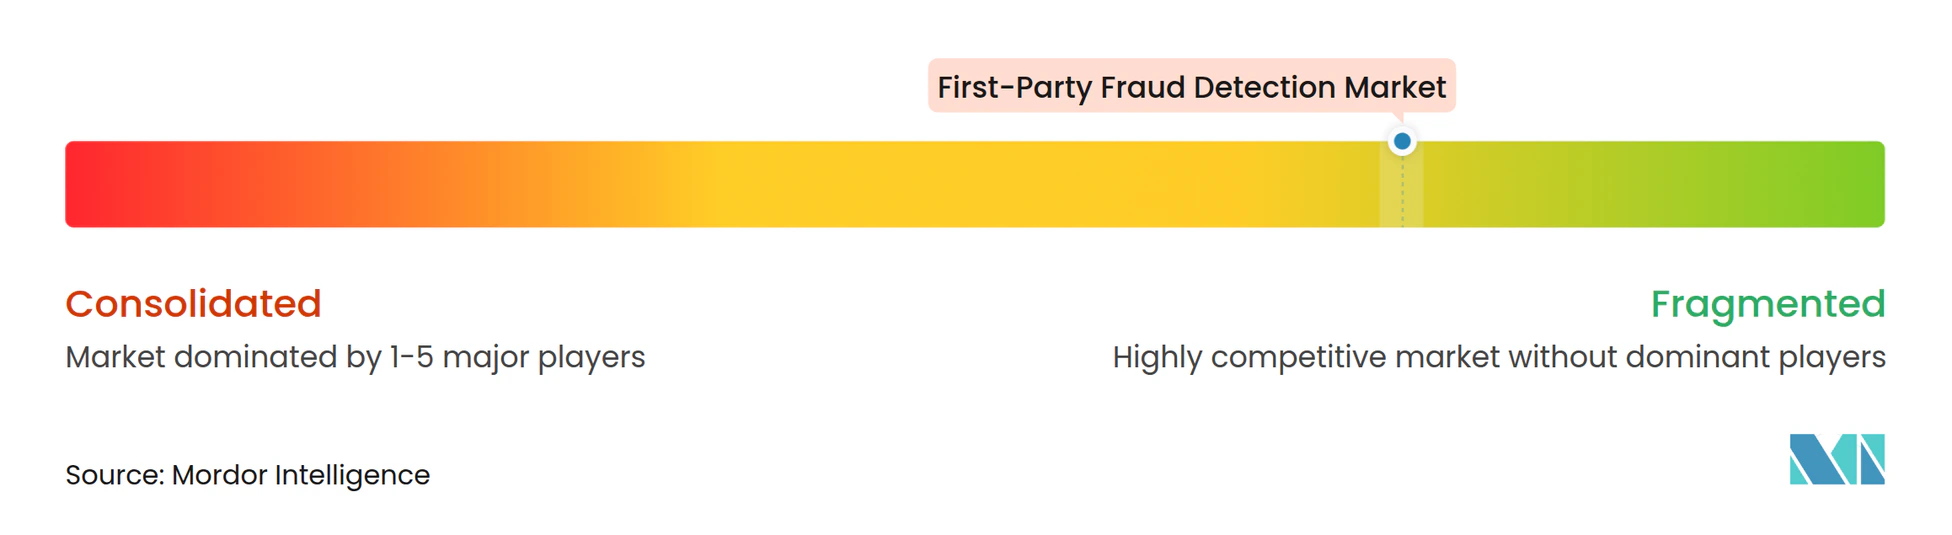
Le Marché de la Détection de Fraude de Première Partie présente une concentration modérée au niveau de la couche plateforme et une plus grande fragmentation parmi les solutions ponctuelles. Les bureaux de crédit, les réseaux de paiement et les fournisseurs d'analyses intégrées servent les grandes entreprises via des données propriétaires et des intégrations aux systèmes de paiement. Les fournisseurs natifs de l'IA se font concurrence par la performance des modèles, l'accès aux API et un déploiement plus rapide. Ces fournisseurs se concentrent souvent sur les clients du marché intermédiaire et les PME qui peuvent ne pas correspondre aux modèles de tarification des acteurs établis. Les entreprises élargissent les réseaux de transactions, développent des contrôles de fraude spécifiques aux secteurs verticaux et combinent plusieurs signaux dans une couche de décision unifiée.
Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD et a acquis Fravity en août 2026. L'entreprise intègre des capacités automatisées d'enquête sur la fraude, le risque et la conformité dans sa plateforme RiskOS, reflétant un focus concurrentiel plus large sur la réduction des charges de travail d'enquête manuelle et la priorisation des dossiers à risque le plus élevé. Cette démarche soutient l'utilisation de la priorisation automatisée des dossiers, dans laquelle les identités à haut risque répétées représentent une part disproportionnée des événements de fraude. Feedzai a lancé IQ Score en juin 2026 via une API unique basée sur un réseau de transactions de 9 000 milliards USD. Le produit est destiné à étendre l'intelligence par consortium aux banques sans remplacer leur infrastructure existante, répondant à un obstacle pratique pour les institutions qui ne peuvent pas entreprendre un remplacement technologique à grande échelle. Mastercard a également étendu First-Party Trust au Canada, à l'Amérique du Sud, aux Caraïbes et à l'Asie-Pacifique en juin 2025.
La nécessité de preuves de litige utilisables et d'opérations unifiées de fraude, de crédit et de litige façonne également la concurrence dans le Marché de la Détection de Fraude de Première Partie. Les fournisseurs qui soutiennent l'intelligence inter-commerçants peuvent combler les lacunes auxquelles font face les entreprises du marché intermédiaire, qui peuvent manquer des données de transactions historiques, du personnel spécialisé et des systèmes internes disponibles pour les grandes entreprises. Les outils de flux de travail automatisés peuvent diriger les identités à risque plus élevé vers un examen spécialisé et réduire les coûts de traitement des dossiers. Les méthodes de préservation de la confidentialité peuvent permettre aux participants au consortium de partager des informations de modèle sans divulguer des données de transaction brutes, facilitant un obstacle majeur à la collaboration transfrontalière sous les règles de confidentialité. Cela est pertinent pour les institutions opérant sous le RGPD et soumises à des restrictions de données transfrontalières. La biométrie comportementale et la résolution d'entités basée sur les graphes deviennent également des domaines de différenciation des produits dans l'ensemble du Marché de la Détection de Fraude de Première Partie.
Leaders du Secteur de la Détection de Fraude de Première Partie
-
LexisNexis Risk Solutions Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
-
Visa Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la détection de la fraude en premire partie Entreprises couvertes dans ce rapport
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.
Développements industriels récents dans Marché de la détection de la fraude en premire partie
- Septembre 2026 : Visa a amélioré sa plateforme de prévention de la fraude A2A Protect avec un score de fraude unifié et la première intégration sur le marché de la technologie Featurespace suite à son acquisition de la société. Une grande banque européenne utilisant la solution améliorée a détecté ou prévenu plus de 50 % de fraude supplémentaire tout en réduisant les alertes inutiles de plus de 40 %. Elle a démontré une augmentation de 75 % de la détection de fraude au cours des 6 premiers mois de déploiement, établissant Visa comme un concurrent direct dans l'analyse de la fraude de compte à compte.
- Août 2026 : Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD, dirigée par Summit Partners avec la participation de Goldman Sachs Alternatives, Wells Fargo et DocuSign, et a simultanément acquis Fravity, une plateforme d'IA agentique qui automatise les enquêtes sur la fraude, le risque et la conformité. Les capacités de Fravity sont intégrées dans la plateforme RiskOS de Socure sous le nom de RiskOS_Agents, réduisant le coût par dossier de 80 % dans les premiers déploiements et les délais de résolution des dossiers de 5x lors des tests pilotes.
- Juin 2026 : Feedzai a lancé IQ Score, une solution de notation du risque de fraude native de l'IA disponible sur AWS Marketplace et s'appuyant sur les informations d'un réseau de transactions mondial de 9 000 milliards USD. Le produit à API unique étend la détection de fraude par consortium de niveau entreprise aux banques de toutes tailles sans nécessiter de remplacement d'infrastructure, répondant directement au déficit de détection du marché intermédiaire.
- Mars 2026 : BioCatch a lancé DeviceIQ, un produit complet d'identification et d'intelligence des appareils qui redéfinit la manière dont les banques évaluent le risque des appareils à l'ère de l'IA. Plus de 30 des 100 plus grandes banques mondiales sont déployées sur les solutions BioCatch, qui analysent plus de 17 milliards de sessions utilisateur par mois et protègent plus de 660 millions de personnes.
Périmètre du Rapport sur le Marché Mondial de la Détection de Fraude de Première Partie
Le Marché de la Détection de Fraude de Première Partie comprend des plateformes logicielles et des services qui permettent aux organisations d'identifier, d'évaluer, de prévenir et d'enquêter sur la fraude commise par des clients légitimes qui utilisent intentionnellement ou non de manière abusive des produits, des services, des mécanismes de paiement, des programmes promotionnels, des facilités de prêt ou des privilèges de compte. Ces solutions exploitent l'analyse, l'apprentissage automatique, l'intelligence comportementale, l'analyse d'identité, l'intelligence des appareils, l'analyse de réseau et la notation du risque de fraude pour détecter les abus de rétrofacturation, les fausses déclarations lors des demandes, la fraude aux réclamations, les abus de fidélité, la fraude liée aux comptes, les abus de crédit et d'autres formes de fraude de première partie, tout en minimisant les fuites de revenus et les pertes opérationnelles.
Le Rapport sur le Marché de la Détection de Fraude de Première Partie est segmenté par composant (plateformes logicielles et services), déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), typologie de fraude (rétrofacturation et fraude amicale, abus de remboursement, retour et réclamations, abus de promotions, coupons, fidélité et parrainage, fausse déclaration lors de la demande et défaut de premier paiement, abus de crédit de type « bust-out » et intentionnel, blanchiment de crédit et manipulation de litiges, et abus de comptes multiples et liés aux comptes), secteur d'activité (banque, services financiers et assurance [BFSI], commerce de détail et e-commerce, technologies de l'information et télécommunications, santé et sciences de la vie, médias et divertissement, et autres secteurs d'activité) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateformes Logicielles |
| Services |
| Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Rétrofacturation et Fraude Amicale |
| Abus de Remboursement, Retour et Réclamations |
| Abus de Promotions, Coupons, Fidélité et Parrainage |
| Fausse Déclaration lors de la Demande et Défaut de Premier Paiement |
| Abus de Crédit de Type « Bust-Out » et Intentionnel |
| Blanchiment de Crédit et Manipulation de Litiges |
| Abus de Comptes Multiples et Liés aux Comptes |
| Banque, Services Financiers et Assurance (BFSI) |
| Commerce de Détail et E-Commerce |
| Technologies de l'Information et Télécommunications |
| Santé et Sciences de la Vie |
| Médias et Divertissement |
| Autres Secteurs d'Activité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Composant | Plateformes Logicielles | ||
| Services | |||
| Par Déploiement | Cloud | ||
| Sur Site | |||
| Hybride | |||
| Par Taille d'Organisation | Grandes Entreprises | ||
| Petites et Moyennes Entreprises | |||
| Par Typologie de Fraude | Rétrofacturation et Fraude Amicale | ||
| Abus de Remboursement, Retour et Réclamations | |||
| Abus de Promotions, Coupons, Fidélité et Parrainage | |||
| Fausse Déclaration lors de la Demande et Défaut de Premier Paiement | |||
| Abus de Crédit de Type « Bust-Out » et Intentionnel | |||
| Blanchiment de Crédit et Manipulation de Litiges | |||
| Abus de Comptes Multiples et Liés aux Comptes | |||
| Par Secteur d'Activité | Banque, Services Financiers et Assurance (BFSI) | ||
| Commerce de Détail et E-Commerce | |||
| Technologies de l'Information et Télécommunications | |||
| Santé et Sciences de la Vie | |||
| Médias et Divertissement | |||
| Autres Secteurs d'Activité | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de la Détection de Fraude de Première Partie ?
Le Marché de la Détection de Fraude de Première Partie devrait atteindre 5,71 milliards USD en 2026 et 15,03 milliards USD d'ici 2031, à un CAGR de 21,34 %. Les estimations sont exprimées en valeur en USD.
Qu'est-ce que la détection de fraude de première partie ?
Elle identifie les abus commis par des titulaires de comptes vérifiés qui utilisent leur propre identité pour faire de fausses déclarations, abuser des remboursements ou se soustraire à leurs obligations de paiement. Le processus de détection peut examiner le comportement des clients, le contexte des transactions et l'historique des litiges.
Quel composant domine les dépenses en matière de détection de fraude de première partie ?
Les plateformes logicielles étaient en tête avec 71,22 % du chiffre d'affaires en 2025, soutenues par des moteurs de décision, des analyses comportementales et des outils de gestion des dossiers. Ces systèmes sont souvent intégrés dans les flux de travail d'enquête et de décision courants.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait croître à un CAGR de 22,71 % jusqu'en 2031, à mesure que les institutions réglementées combinent le traitement local avec l'analyse cloud. Il peut maintenir les informations sensibles dans les environnements de contrôle existants.
Quelles organisations augmentent leurs dépenses le plus rapidement ?
Les PME devraient croître à un CAGR de 23,02 % jusqu'en 2031, à mesure que les outils basés sur les API rendent l'intelligence réseau plus accessible. Ce modèle réduit la nécessité d'un remplacement complet de l'infrastructure.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 22,36 % jusqu'en 2031, soutenue par la hausse de l'activité de paiement numérique et les investissements dans le contrôle de la fraude. L'Inde et l'Asie du Sud-Est sont des moteurs importants de cette demande régionale.