
ファーストパーティ不正検知市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
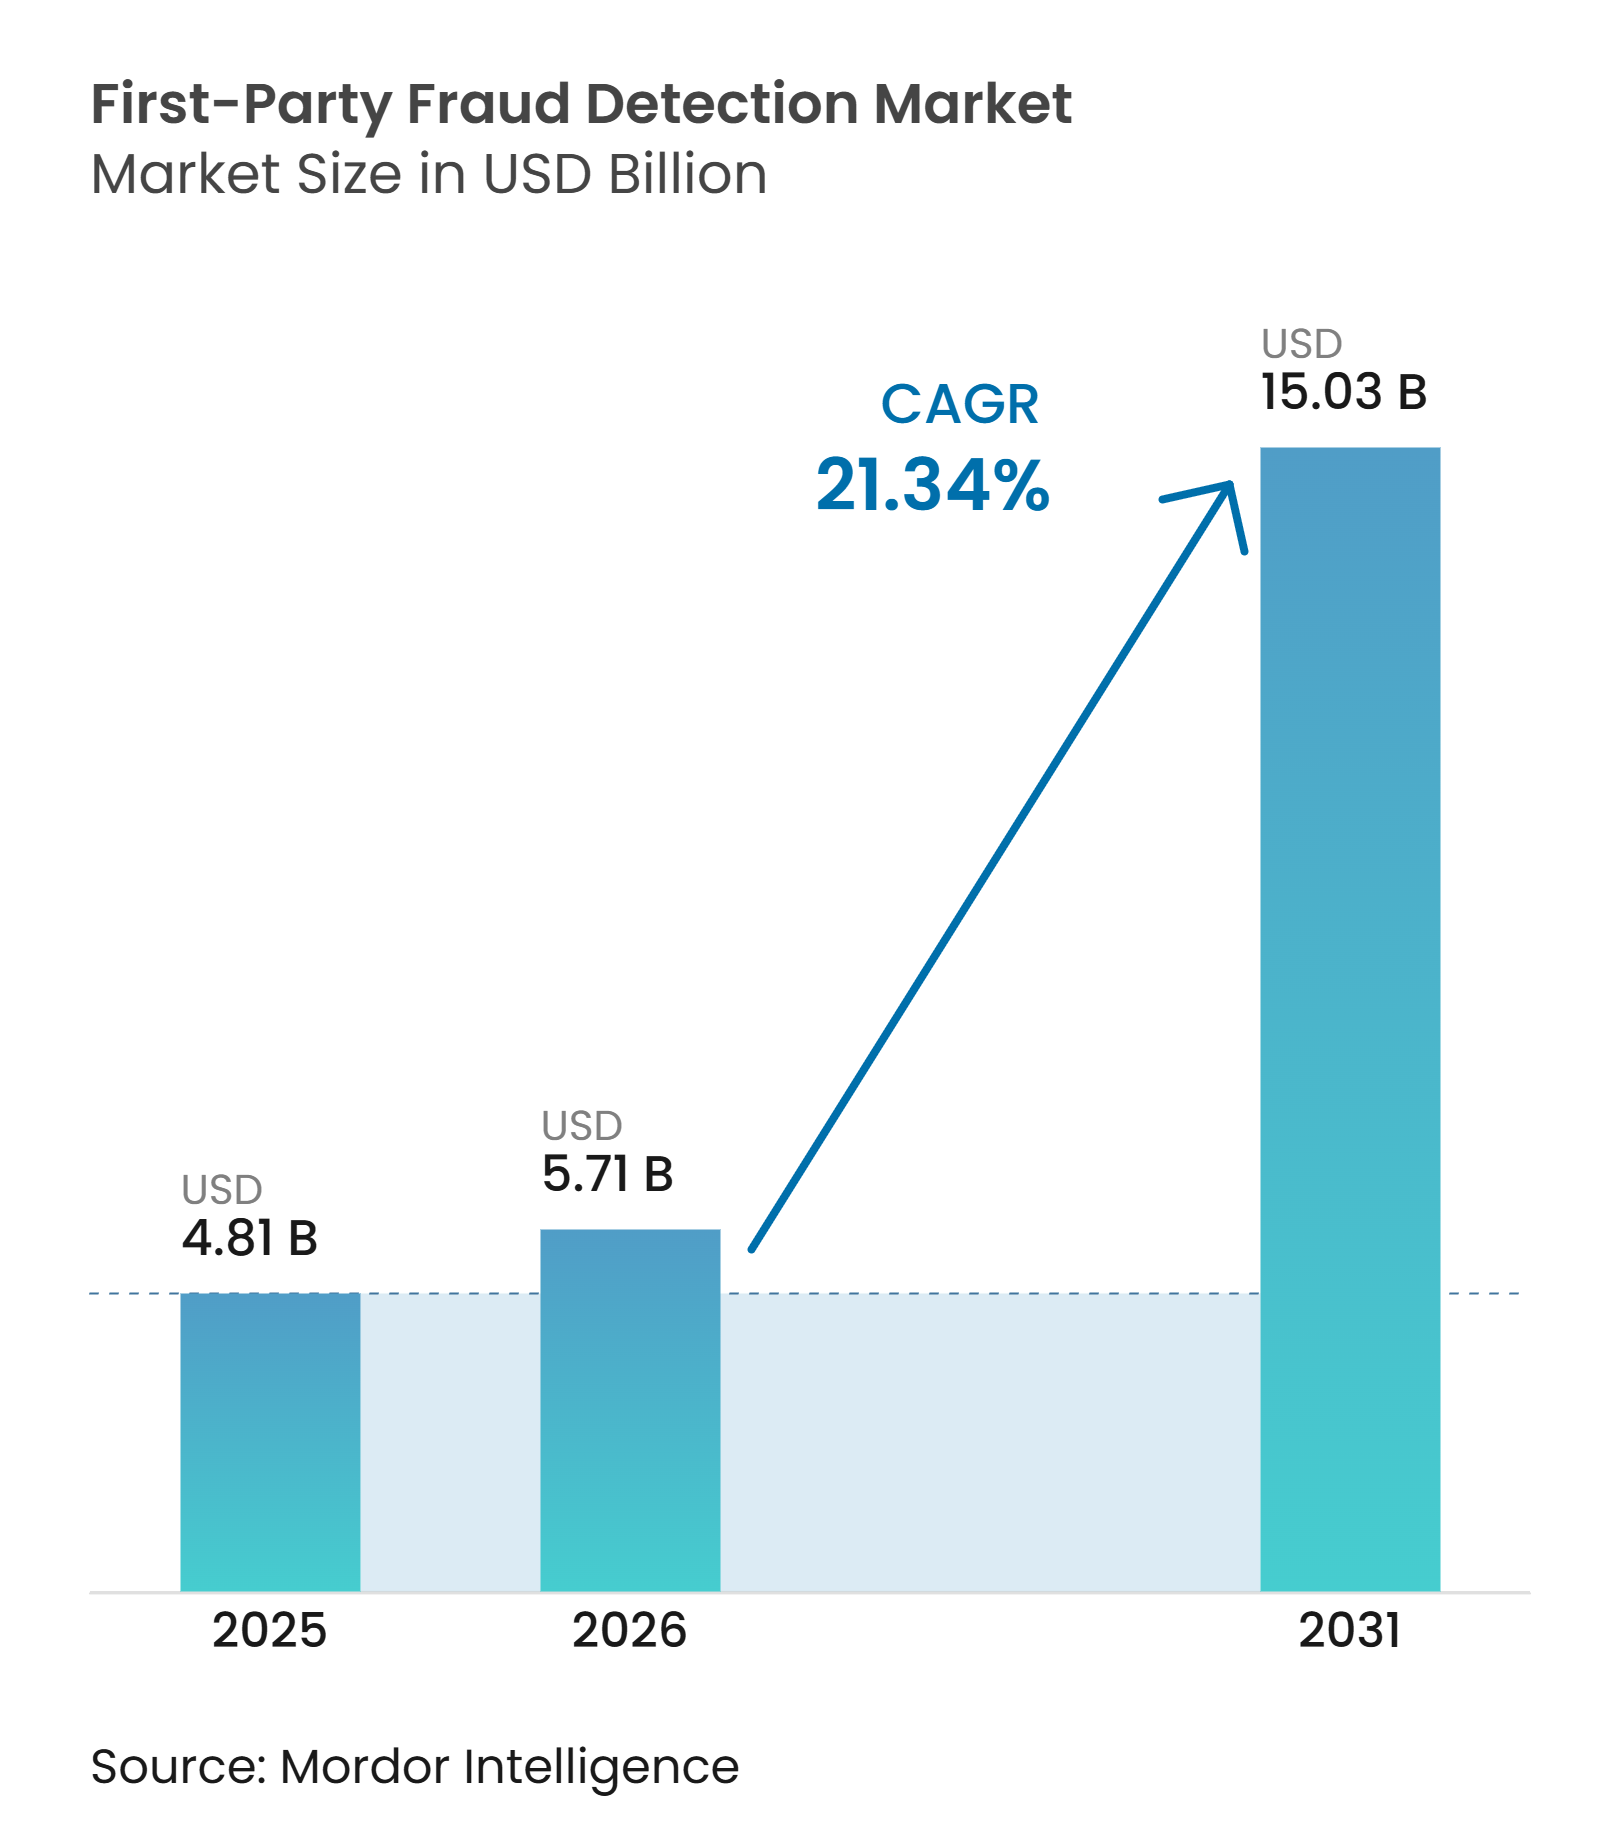
| 市場規模 (2026) | 5.71 十億米ドル |
| 市場規模 (2031) | 15.03 十億米ドル |
| 成長率 (2026 - 2031) | 21.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるファーストパーティ不正検知市場分析
ファーストパーティ不正検知市場の規模は、2025年の4.81 ビリオン 米ドルから2026年には5.71 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 21.34%で成長して2031年には15.03 ビリオン 米ドルに達する見込みです。組織は、損失が確定する前に紛争・本人確認・取引コンテキストを評価できる行動分析および紛争インテリジェンスプラットフォームへと予算を移行しています。ファーストパーティ不正は、本人確認済みの口座保有者が自身のアイデンティティを使用するため、盗まれた認証情報を用いた不正とは異なり、意図的な悪用と正当な顧客紛争を区別する取り組みを複雑にします。この区別により、より広範な顧客履歴を参照できないルールベースの管理の有効性が制限され、関係全体にわたる行動を評価する専用の検知ツールへの需要が高まります。ファースパーティ不正検知市場は、デジタルコマースの拡大、チャージバックコストの上昇、共有データネットワーク、AIを活用した証拠操作によって形成されています。大規模な購買者は、不正・信用・決済・紛争ワークフロー全体で複数のベンダーを利用することが多く、単一ベンダーへの依存を抑制しています。コンソーシアム分析は、広範な内部記録や独自の共有データ資産を構築するための規模を持たない中堅企業にサービスを提供するプロバイダーにとって、引き続き参入機会となっています。
主要レポートのポイント
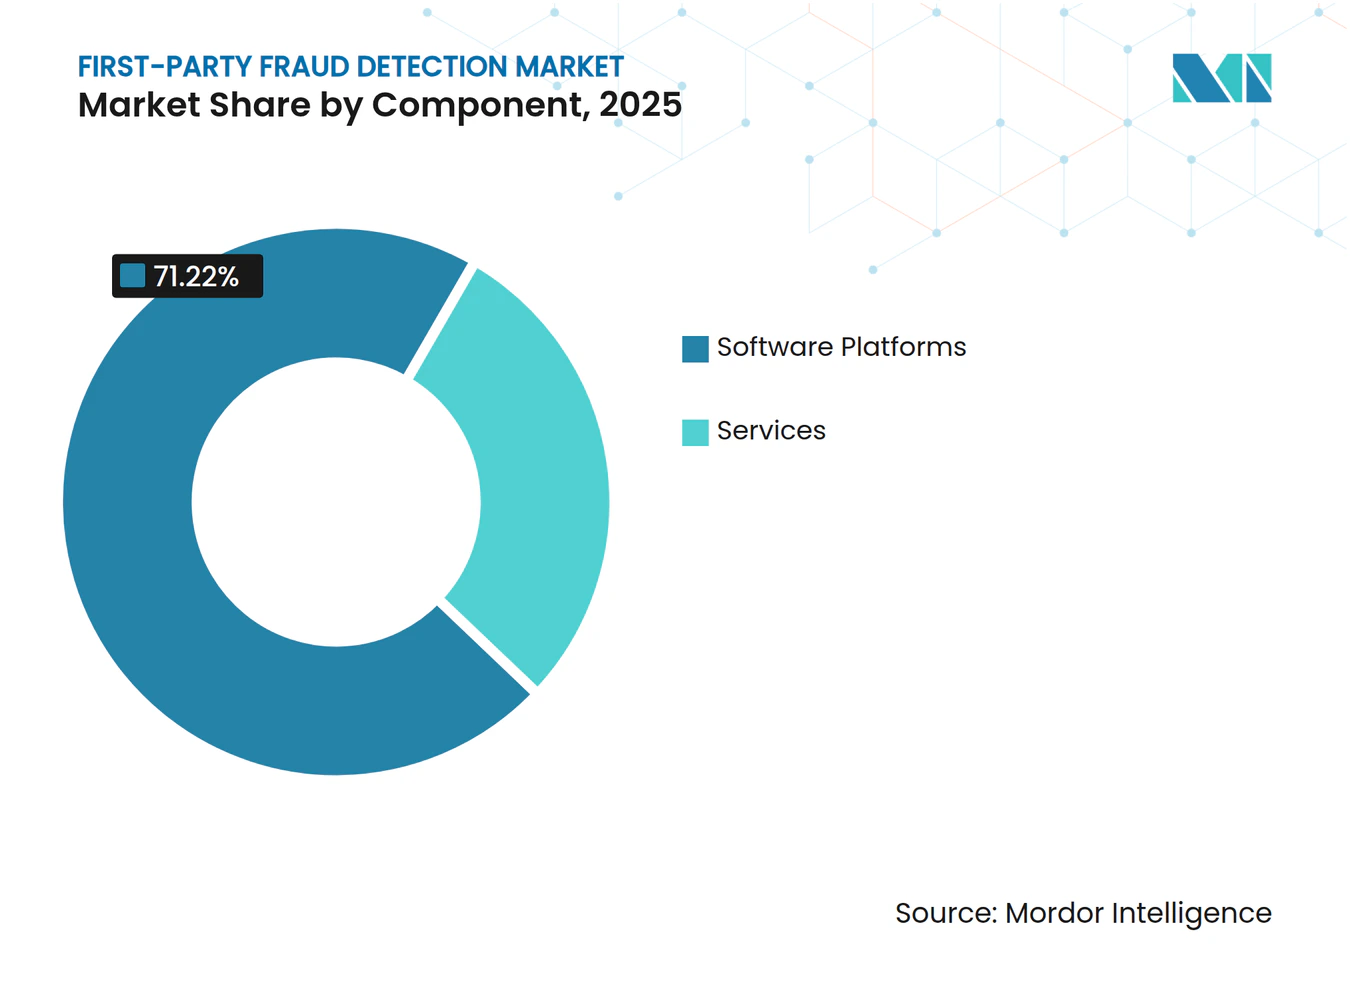
- コンポーネント別では、ソフトウェアプラットフォームが2025年のファーストパーティ不正検知市場シェアの71.22%を占め、サービスは2031年にかけてCAGR 23.31%で拡大する見込みです。
- デプロイメント別では、クラウドが2025年のファーストパーティ不正検知市場収益の68.19%を占め、ハイブリッドデプロイメントは2031年にかけてCAGR 22.71%で拡大する見込みです。
- 組織規模別では、大企業が2025年のファーストパーティ不正検知市場収益の70.41%を占め、中小企業は2031にかけてCAGR 23.02%で成長する見込みです。
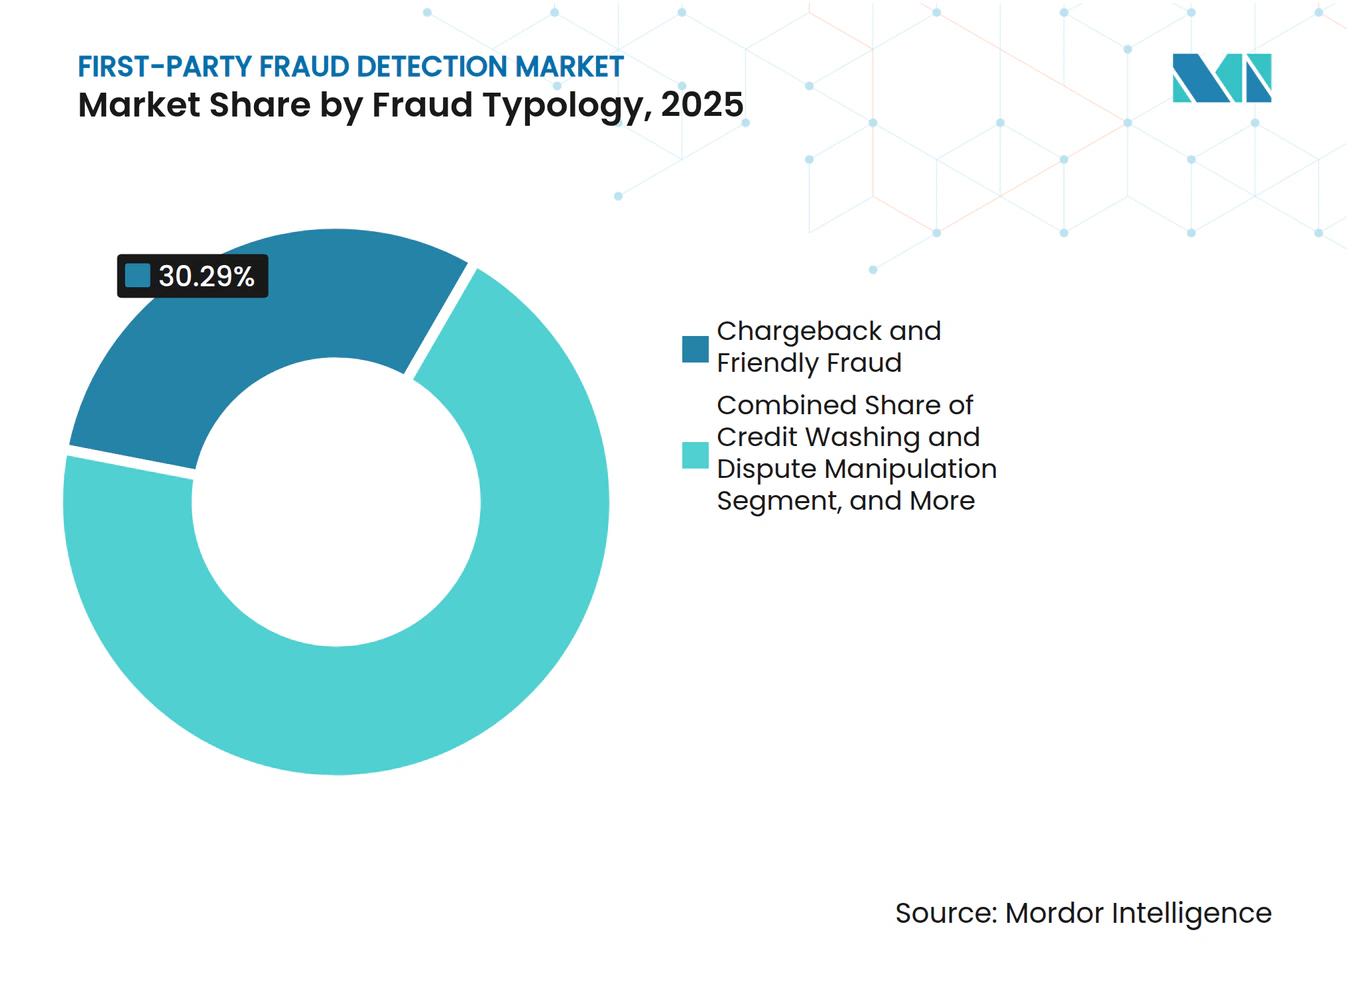
- 不正類型別では、チャージバックおよびフレンドリー詐欺が2025年のファーストパーティ不正検知市場支出の30.29%を占め、プロモーション・クーポン・ロイヤルティ・紹介悪用は2031年にかけてCAGR 22.05%で拡大する見込みです。
- 業種別では、BFSIが2025年のファーストパーティ不正検知市場支出の27.66%を占め、小売・Eコマースは2031年にかけてCAGR 21.78%で拡大する見込みです。
- 地域別では、北米が2025年のファーストパーティ不正検知市場収益の36.12%を占め、アジア太平洋地域は2031年にかけてCAGR 22.36%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カード非提示コマースおよびデジタル決済の成長 | +4.2% | 北米・欧州・アジア太平洋のEコマース回廊で最も高い強度を示すグローバル市場 | 短期(2年以内) |
| チャージバックおよび紛争管理コストの上昇 | +3.8% | 北米および西欧で最も高い運営コス負担を示すグローバル市場 | 短期(2年以内) |
| イシュアーとマーチャントの連携強化およびスキームデータネットワーク | +3.1% | 北米とEUのコア市場、アジア太平洋および南米への波及 | 中期(2〜4年) |
| AIを活用した行動分析およびコンソーシアム分析 | +2.9% | 北米およびアジア太平洋のfintech回廊で最も速い技術普及を示すグローバル市場 | 中期(2〜4年) |
| 協調的悪用リングに対するクロスマーチャントアイデンティティグラフ | +2.2% | 主に北米とEU、東南アジアおよび湾岸諸国での新興利用 | 長期(4年以上) |
| 価値発行前のリアルタイムポリシー執行 | +1.8% | シンガポール・オーストラリア・英国で早期成果を示すグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カード非提示コマースおよびデジタル決済の成長
カード非提示コマースは、従来の本人確認を支える物理的なカード保有者のインタラクションなしに取引が完結できるため、ファーストパーティ不正の主要な場となっています。Mastercardは、カード非提示取引がグローバルマーチャント取引量の63%を占めると報告しており、デジタル購入やその他の遠隔履行注文では配送証拠が限られるため、このチャネルでの紛争への対応は依然として困難です。欧州中央銀行は、2024年にEUおよび欧州経済領域で1,706万件の不正カード取引を記録し、カード非提示活動が主要チャネルとなっており、少額免除により強力な顧客認証の必要性が制限される場合があります。Signifydは、2026年最初の4ヶ月間に北米の不正圧力が前年比33%上昇し、AIを活用したカードテスト攻撃が175%増加したと報告しています。サブスクリプションおよびデジタル商品マーチャントは、低コストの商品と限られた物理的配送記録により、個々の紛争を長い対応プロセスを通じて争うことが経済的に成立しにくい特に困難な状況に直面しています。したがって、ファーストパーティ不正検知市場は、マーチャントが価値を提供する前に決済方法を検証し、デバイスを評価し、行動をスコアリングするツールを優先します。
チャージバックおよび紛争管理コストの上昇
チャージバックコストは、直接損失・手数料・内部処理・ポートフォリオペナルティが大量の顧客紛争全体で累積する可能性があるため、上級管理職の注目を集めています。Mastercardは、2026年のグローバルチャージバック総額を369億 米ドル、2029年までに461億 米ドルと予測しました。同情報源は、紛争1件あたりの総合平均コストを128 米ドルとし、内部コスト82 米ドルと第三者手数料46 米ドルを含むとしています。年間収益10億 米ドル以上の大規模マーチャントは、チャージバック1件あたりの内部コストを151.88 米ドルと報告しており、これはより広いマーチャントベース全体の平均のほぼ2倍です。LexisNexisは、不正による1 米ドルの損失が、手数料・在庫損失・運営コストを加えると北米の小売業者に5.13 米ドルのコストをもたらすと報告しています。Visaは、2026年4月に北米・カナダ・EU・アジア太平洋全域でビザアクワイアラーモニタリングプログラムのマーチャント過剰閾値を2.2%から1.5%に引き下げ、脆弱な紛争管理のコストを引き上げました。[1] これらの状況により、チャージバック管理はバックオフィスの責任からファーストパーティ不正検知市場における収益保護の優先事項へと移行しており、紛争が発生する前に防止するコントロールにより高い価値が置かれています。
イシュアーとマーチャントの連携強化およびスキームデータネットワーク
スキームデータ共有プログラムは、イシュアーおよびマーチャントとの接続を持つベンダーの地位を強化しています。これらのベンダーは、取引・デバイス・配送・購入履歴のシグナルを組み合わせて紛争判断に活用できるためです。Mastercardは、2025年6月にファーストパーティトラストプログラムを米国からカナダ・南米・カリブ海・アジア太平洋へと拡大しました。このプログラムは、購入履歴・デバイス詳細・位置情報・配送情報を交換し、ファーストパーティ不正と正当な紛争を区別することで、イシュアーが係争取引を評価するためのより完全な根拠を提供します。Visa CE 3.0も、マーチャントが説得力のある証拠を提供する際に文書化された取引履歴を重視しています。LexisNexisは、組織間の連携により不正検知率が43%向上したと報告しています。これらのプログラムを利用するマーチャントは、紛争に対してよ強力な証拠を構築し、ポートフォリオ比率を改善できる一方、未加入のマーチャントは請求への対応時に文書が不十分になる可能性があります。スキーム接続性を備えたプロバイダーは、ファーストパーティ不正検知市場においてスタンドアロン分析サプライヤーに対して実装上の優位性を得ることができます。
AIを活用した行動分析およびコンソーシアム分析
行動分析とコンソーシアムスコアリングは、静的ルールや孤立した口座レビューでは捉えられない活動パターンを活用するため、ファーストパーティ不正検知市場の技術的方向性の中心となっています。Feedzaiは2026年6月にIQ Scoreを導入し、9 トリリオン 米ドルの取引ネットワークからのインテリジェンスを単一のAPIで活用することで、大規模なデプロイメントプロジェクトなしにコンソーシアムベースのリスクスコアリングを利用可能にしました。このサービスにより、さまざまな規模の機関がインフラ全体を置き換えることなく、ネットワーク由来のリスクシグナルにアクセスできます。コンソーシアムスコアリングは、新興の貸し手や中小企業が広範な内部取引履歴を蓄積する前に行動を評価するのに役立ちます。このアプローチは、個々の企業の記録のみに依存するのではなく、機関横断的な行動パターンを活用することで、新規貸し手や小規模マーチャントが直面するコールドスタートの課題に対処します。また、より多くの参加者が取引情報と不正結果をネットワークに追加するにつれて、共有インテリジェンスの価値を拡大します。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 誤検知と顧客摩擦 | -1.8% | 北米と欧州の大量小売およびサブスクリプション業種で最も深刻なグローバル市場 | 短期(2年以内) |
| 断片化したレガシーシステムの統合 | -1.5% | 北米と欧州の既存金融機関、アジア太平洋での部分的な緩和 | 中期(2〜4年) |
| エンティティ間データ共有に関するプライバシー制約 | -1.2% | GDPRの下のEUおよび新興のアジア太平洋プライバシー規制、国境を越えたコンソーシアムイニシアチブへの波及 | 中期(2〜4年) |
| 紛争および返金コントロールへの敵対的適応 | -0.9% | 北米および西欧で加速するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
誤検知と顧客摩擦
誤検知は、誤った拒否が即座の収益損失をもたらし、特に高頻度のオンライン購入環境において顧客体験を損なう可能性があるため、導入を遅らせる可能性があります。Adyenは、静的コントロールがチェックアウト時に正当な顧客の最大10%を誤って拒否し、企業の50%が誤拒否率の上昇を報告しており、承認品質が不正を阻止する能力と同様に重要であることを明らかにしました。調査対象企業の約70%が、今後12〜24ヶ月間に不正と悪用が収益成長を制約すると予想しています。厳格なコントロールは紛争を減らす可能性がありますが、正当な顧客が拒否される数を増やす可能性もあり、一方で緩いコントロールはマーチャントをより組織的な悪用にさらす可能性があります。旅行・ホスピタリティ事業者およびデジタル商品・ゲームプロバイダーは、正当なリピート顧客が取引データ上で不正ユーザーに類似して見える可能性があるため、特に強い収益懸念を報告しています。誤検知率を低く維持しながら検知品質を低下させないプロバイダーは、ファーストパーティ不正検知市場においてより有利な立場にあります。
断片化したレガシーシステムの統合
レガシー技術の断片化は、不正業務・紛争管理・信用リスクが別々のシステムと互換性のない顧客記録に依存することが多いため、既存の金融機関での実装を遅らせます。紛争管理・不正業務・信用リスクは、ファーストパーティ不正がオンボーディング・承認・購入後の紛争にまたがるにもかかわらず、別々のシステムで運用されることが多いです。Adyenは、ケース情報がシステム間で分割されている場合、企業の58%が手動レビューコストの上昇に直面したと報告しています。NICE Actimizeは、オンボーディングデータと決済活動のリアルタイム連携が欧州の銀行全体でまだ部分的にしか成熟していないことを明らかにし、多くの機関がバッチベースまたは事後的な検知プロセスに依存したままであることを示しました。単一APIオーバーレイと事前構築済みコネクタを持つベンダーは、コアバンキング・決済ゲートウェイ・ケース管理システムを完全な置き換えプログラムなしに連携させることで、デプロイントの混乱を軽減できます。これは、ファーストパーティ不正検知市場においてバンキンググレードの接続を持たない新興プロバイダーよりも、確立された統合ライブラリを持つサプライヤーを有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームがリードし、マネージドサービスが加速ソフトウェアプラットフォームは2025年の収益の71.22%を占めました。意思決定エンジン・行動分析モジュール・ケース管理ツールは、チームが疑わしい行動を評価し、ケースをルーティングし、チャネル全体で意思決定を文書化する必要がある日常的な不正業務の中心です。これらのプラットフォームは、企業がモデルをトレーニングしてルールライブラリを設定した後は置き換えが困難なことが多いです。ワークフロー接続により、プラットフォームが既存の運用プロセスにより深く組み込まれる場合もあります。サービスは2026年から2031年にかけてCAGR 23.31%で成長する見込みです。需要は、マネージド調査・代理申請アウトソーシング・VAMPコンプライアンスサポート・AIモデルガバナンスによって支えられており、特に内部チームが各機能にわたって専門スタッフを維持できない場合に顕著です。
Experianは、Transaction Forensicsのパイロットテストにより誤検知が80%、総アラート量が50%削減されたと報告しました。AIはチャージバック証拠準備の要素を自動化し、追加ケースごとに専門人員を比例的に増やすことなくマネージドサービスの範囲を拡大できます。中堅企業は専門的なサポートを必要とすることが多いですが、内部のモデル管理チームを維持していません。そのような購買者にとって、マネージドサービスは独自の行動システムを開発することなく検知能力へのアクセスを提供します。ベンダーはサービスを一度限りのプロジェクトではなく継続学習型リテーナーとしてパッケージ化することが増えています。これにより、ファーストパーティ不正検知市場において実装後も顧客との関与を維持しながら、サービス収益をより予測可能にすることができます。


デプロイメント別:
クラウドがリードし、ハイブリッド利用が拡大クラウドデプロイメントは2025年のファーストパーティ不正検知市場規模の68.19%を占めました。この地位は、インフラ効率と複数のマーチャントからシグナルを継続的に取り込む必要性を反映しており、新たな悪用パターンが出現するにつれてコンソーシアムモデルを最新の状態に保つためです。クラウドネイティブAPIは、マーチャントとfintechがインテリジェンスネットワークに接続するまでの時間を短縮し、組織が長期的なインフラ作業なしに外部リスクシグナルの使用を開始できるようにします。オンプレミスシステムは、厳格なデータ居住要件を持つ中央銀行・規制対象金融機関・政府系組織にとって引き続き重要です。ハイブリッドデプロイメントは2026年から2031年にかけてCAGR 22.71%で拡大する見込みです。このモデルより、機関はより広範なパターン認識のためにクラウドベースのコンソーシアム分析を使用しながら、機密性の高いカード保有者データをローカルで処理できます。
ファーストパーティ不正検知市場では、ハイブリッドアーキテクチャが技術的な好みだけでなくコンプライアンスの選択肢となっています。フランス銀行は、2025年上半期をカバーする2026年1月のレポートで、SCA免除対象外の国際取引におけるカード非提示不正の増加を報告しました。より強力な認証に対する規制上の期待は、機関が情報を処理する場所と分析サービスへの接続方法に影響を与える可能性があり、特に機密性の高いカード保有者データがローカルコントロールの対象となる場合に顕著です。ハイブリッドシステムは、外部リスクシグナルから機関を完全に切り離すことなくこの要件に対応します。これは、不正パターンがマーチャント・決済方法・地域の境界を越える場合に重要です。また、導入中に既存の機密データコントロールを維持することも可能にします。この構造は、ファーストパーティ不正検知市場においてエンィティ間分析とローカルデータルールが共存して機能する必要がある場合に特に重要です。
組織規模別:
大企業がリードし、中小企業の支出が増加大企業は2025年のファーストパーティ不正検知市場シェアの70.41%を占めました。大企業は大規模なサブスクリプションプログラム・ロイヤルティスキーム・BNPL提供・マーケットプレイスを運営しており、同じ顧客アイデンティティが複数の製品と取引にわたって現れる可能性があるため、エクスポージャーが高くなっています。Mastercardは、年間収益10億 米ドル以上の企業におけるチャージバック1件あたりの平均内部コストを151.88 米ドルと報告しました。これらの企業はまた、悪用の特定をより困難にするマルチチャネルの顧客活動を持っています。中小企業は、消費量ベースの不正検知APIがより広く利用可能になり、高度なツールへのアクセスに必要な最小取引量が低下するにつれて、2026年から2031年にかけてCAGR 23.02%で成長する見込みです。
中小企業は大企業と同様の攻撃タイプに直面していますが、内部監査能力が低く、アナリストが少なく独自のリスクモデルを維持するための過去データが少ない場合があります。公認不正検査士協会は、2026年の中小企業に影響を与える不正リスクのレビューでこのギャップを指摘しました。Feedzaiは、IQ Scoreが既存のインフラを完全に置き換えることなく、あらゆる規模の機関にネットワークレベルのインテリジェンスを提供するように設計されていると述べました。プロバイダーが中小企業の顧客を追加するにつれて、共有ネットワークはより多くの行動データと不正結果を獲得し、同じネットワーク内の他の参加者が利用できる検知品質を向上させます。中小企業は、見慣れない悪用パターンをより効果的に特定できるため、より広いカバレッジを持つネットワークを好む場合があります。この好みは、ネットワークリーチとモデル能力の両方に基づく競争を支持します。
不正類型別:
チャージバック詐欺がリードし、プロモーションおよびロイヤルティ悪用が最速成長チャージバックおよびフレンドリー詐欺は2025年の類型別支出の30.29%を占めました。Mastercardは、2026年のグローバルチャージバック総額を369億 米ドルと予測し、ファーストパーティ不正が総紛争量の45%を占めると指摘しました。返金・返品・請求悪用は、有効な購入後に発生する可能性があり、承認時に決済カード不正に類似しない場合があるため、小売・Eコマース企業からより多くの注目を集めています。マーチャントリスク協議会は、2026年に返金およびポリシー悪用がマーチャントにとって最も報告された脅威として決済詐欺を上回ったと報告しました。申請の虚偽表示・初回支払いデフォルト・バストアウト悪用・クレジットウォッシング・マルチアカウント悪用も検知への支出を必要とします。プロモーション・クーポン・ロイヤルティ・紹介悪用は、マーチャントが顧客獲得オファーや定期的なプロモーションインセンティブの悪用増加に直面するにつれて、2026年から2031年にかけてCAGR 22.05%で成長する見込みです。
プロモーションおよびロイヤルティ悪用の成長は、獲得オファー・無料トライアル・紹介プログラム・ロイヤルティ乗数が大規模に悪用される可能性があるため、マーケティングプログラムを不正コントロールとり密接に結びつけます。無料トライアル・紹介ボーナス・ロイヤルティ乗数は、キャンペーンが意図した顧客に届く前に悪用される可能性があります。したがって、組織はキャンペーン設計段階で悪用リスクを評価するようになっており、ローンチ後だけでなく事前に対応しています。ローンチ前にポリシー結果をシミュレートできるプロバイダーはこのプロセスをサポートできます。リアルタイム執行により、キャンペーン開始後にプロモーションの組織的な利用を阻止し、繰り返しアカウントがビジネスがパターンを特定する前に価値を引き出すリスクを軽減できます。これらの能力により、一部のマーケティング関連支出がファーストパーティ不正検知市場に向けられる可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
BFSIが需要を牽引し、小売・Eコマースが前進BFSIは2025年の業種別支出の27.66%を占めました。このセクターは申請詐欺・バストアウトクレジット悪用・カードスキーム紛争義務に直面しています。銀行と保険会社はまた、決済・デジタルバンキング・融資チャネル全体で顧客を監視する必要があり、ファーストパーティの不正行為は発生時から始まり、後の活動の後にのみ明らかになる場合があります。小売・Eコマースは2026年から2031年にかけてCAGR 21.78%で拡大する見込みです。マーチャントリスク協議会は、2026年にマーチャントにとって最も報告された脅威として返金およびポリシー悪用を特定しました。
旅行・ホスピタリティは、個々のチャージバック金額が大きくなる可能性があり、マーチャントが係争中の予約や購入サービスごとの経済的負担を吸収することが困難になるため、いエクスポージャーに直面しています。Mastercardは、マーチャント全体でのチャージバックの平均を128 米ドルと報告しており、高額取引において紛争防止が重要となっています。[2] ITおよび通信プロバイダーは、ハンドセット契約の初回支払いデフォルトとプロモーションデータプランの悪用にさらされています。ゲームおよびギャンブルプロバイダーは、ウェルカムボーナスに関連するマルチアカウント活動とクレジットウォッシングを管理しています。ヘルスケア・ライフサイエンス・メディア・エンターテインメント・その他のセクターは、保険請求とサブスクリプション悪用に対処するための検知能力を追加しています。統合された意思決定により、発生時にリスクを評価し、顧客ライフサイクル全体にわたって行動を観察し、チャージバックが申請される前に紛争リスクを特定できます。
地域分析
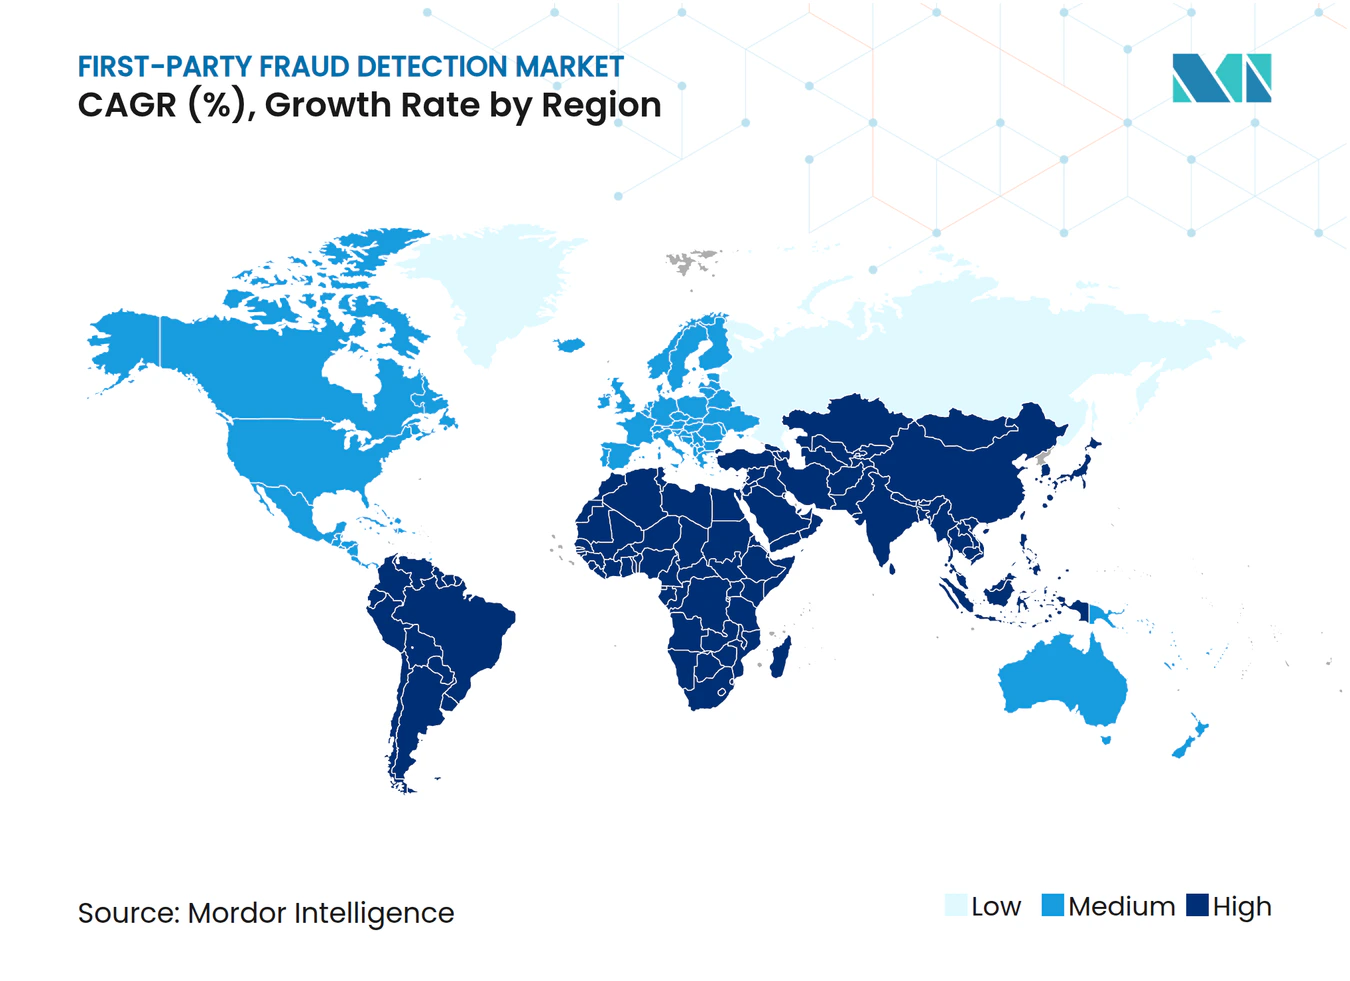
北米ファーストパーティ詐欺検知市場
北米は2025年に世界収益の36.12%を占め、ファーストパーティ詐欺検知市場において同地域に強固な既存基盤をもたらしている。カード非対面取引の高密度な商取引と大規模なデジタルサブスクリプション顧客基盤がこのポジションを支えている。Signifydは、2026年最初の4か月間において北米の詐欺圧力が前年比33%上昇したと報告した。Mastercardは、2029年までに北米における年間チャージバック件数が1億4,110万件に達し、2025年水準を17%上回ると予測した。Visaの1.5%加盟店過剰閾値もまた、加盟店およびアクワイアラーに対し、ポートフォリオ監視指標に影響を与える前に潜在的なクレームを回避できる紛争前コントロールの活用を促している。
欧州ファーストパーティ詐欺検知市場
PSD2の強力な顧客認証要件が欧州の決済環境を形成している。欧州中央銀行は、2024年にEUおよび欧州経済領域において1,960万件の不正決済取引を記録し、前年比10%増加した。[3] カード非対面詐欺は、認証強化にもかかわらず主要チャネルであり続け、加盟店および金融機関はリモート取引に関わる紛争への継続的なエクスポージャーを抱えている。UK Financeは、2025年の不正損失が7億340万英ポンド(8億8,400万米ドル)と前年比5%減少した一方、件数は11%増加したと報告した。ドイツ、英国、フランスが同地域最大の国別市場であり続ける中、中規模市場では既存の認証コントロールと並行して行動検証ツールの評価が進んでいる。北欧諸国およびベネルクスでは行動検証ツールの採用がより広く進んでいる。
アジア太平洋、南米、中東・アフリカのファーストパーティ詐欺検知市場
アジア太平洋地域は2026年から2031年にかけて22.36%のCAGRで成長すると予測されている。インドの統合決済インターフェース(UPI)は2025年度に167億3,000万件の取引を処理し、紛争可能なデジタル決済の大規模な基盤を形成した。LexisNexisは、アジア太平洋地域の詐欺攻撃率が前年比12%増の1.7%に達し、ファーストパーティ詐欺が同地域で報告された詐欺種別の38.3%を占めたと報告した。Mastercardは、2029年までにアジア太平洋地域のチャージバック件数が50%増加すると予測した。南米、中東、アフリカは貢献度が小さいものの、ブラジル、サウジアラビア、アラブ首長国連邦においてデジタル金融インフラへの投資が拡大しており、決済モニタリングおよび詐欺対策の広範な基盤が形成されつつある。
競合環境
市場集中度
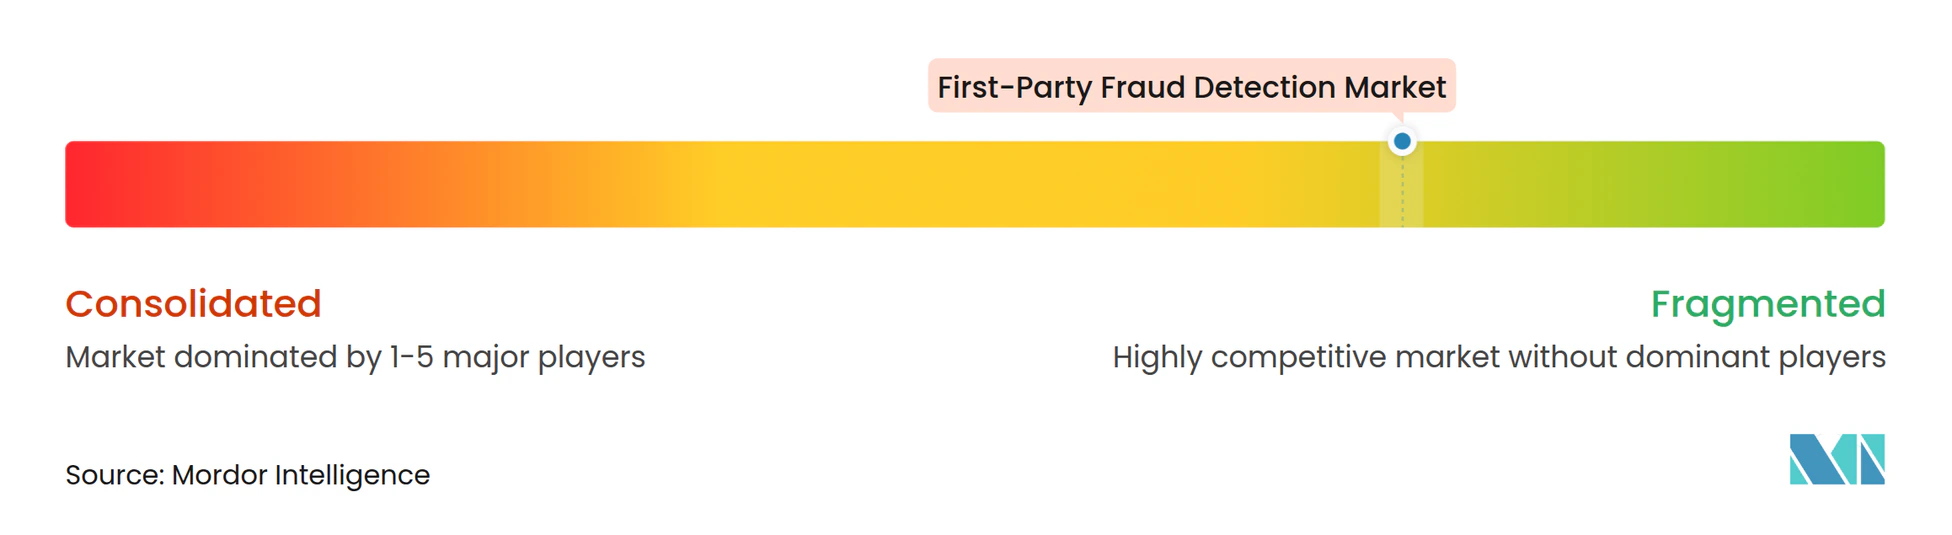
ファーストパーティ不正検知市場は、プラットフォーム層では中程度の集中度を示し、ポイントソリューション間ではより高い断片化が見られます。信用調査機関・決済ネットワーク・統合分析プロバイダーは、独自データとスキーム統合を通じて大企業にサービスを提供しています。AIネイティブベダーは、モデルパフォーマンス・APIアクセス・より迅速なデプロイメントを通じて競争しています。これらのサプライヤーは、既存の価格モデルに合わない可能性がある中堅市場および中小企業の顧客に焦点を当てることが多いです。企業は取引ネットワークを拡大し、業種固有の不正コントロールを構築し、統合された意思決定層で複数のシグナルを組み合わせています。
Socureは2026年8月に52億 米ドルの評価額で1億5,600万 米ドルを調達し、Fravityを買収しました。同社は自動化された不正・リスク・コンプライアンス調査能力をRiskOSプラットフォームに統合しており、手動調査の作業負荷を削減し、最高リスクのケースを優先することに焦点を当てた広範な競争的方向性を反映しています。この動きは、繰り返し高リスクのアイデンティティが不正イベントの不均衡なシェアを占める自動化されたケース優先順位付けの使用を支持します。Feedzaiは2026年6月に9 トリリオン 米ドルの取引ネットワークに基づく単一APIを通じてIQ Scoreを立ち上げました。この製品は、既存のインフラを置き換えることなく銀行にンソーシアムインテリジェンスを拡張することを目的としており、大規模な技術置き換えを実施できない機関にとっての実際的な障壁に対処しています。Mastercardも2025年6月にファーストパーティトラストをカナダ・南米・カリブ海・アジア太平洋に拡大しました。
使用可能な紛争証拠と統合された不正・信用・紛争業務の必要性も、ファーストパーティ不正検知市場における競争を形成しています。クロスマーチャントインテリジェンスをサポートするプロバイダーは、大企業が利用できる過去の取引データ・専門スタッフ・内部システムが不足している可能性がある中堅企業が直面するギャップに対処できます。自動化されたワークフローツールは、より高リスクのアイデンティティを専門レビューに誘導し、ケース処理コストを削減できます。プライバシー保護手法により、コンソーシアム参加者は生の取引データを開示することなくモデル情報を共有でき、プライバシー規則の下での国境を越えた協力に対する主要な障壁を緩和します。これは、GDPRの下で運営され、国境を越えたデータ制限の対象となる機関に関連します。行動バイオメトリクスとグラフベースのエンティティ解決も、ファーストパーティ不正検知市場全体で製品差別化の領域となっています。
ファーストパーティ不正検知業界リーダー
-
LexisNexis Risk Solutions Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
-
Visa Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ファーストパーティ詐欺検知市場 このレポートでカバーされる企業
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.
最近の産業開発事情 ファーストパーティ詐欺検知市場
- 2026年9月:Visaは、Featurespace買収後の最初の市場統合として、統合不正スコアとFeaturespace技術を組み込んだA2A Protect不正防止プラットフォームを強化しました。アップグレードされたソリューションを使用した欧州の大手銀行は、不必要なアラートを40%以上削減しながら、50%以上の追加不正を検知または防止しました。デプロイメント最初の6ヶ月間で不正検知が75%向上し、Visaが口座間不正分析の直接競合他社として確立されました。
- 2026年8月:Socureは、Summit Partnersが主導し、Goldman Sachs Alternatives・Wells Fargo・DocuSignが参加した52億 米ドルの評価額で1億5,600万 米ドルを調達し、同時に不正・リスク・コンプライアンス調査を自動化するエージェンティックAIプラットフォームであるFravityを買収しました。FravityのケイパビリティはRiskOS_AgentsとしてSocureのRiskOSプラットフォームに統合され、初期デプロイメントでケースあたりのコストを80%削減し、パイロットテストでケース解決時間を5倍短縮しました。
- 2026年6月:FeedzaiはIQ Scoreを立ち上げました。これはAWSマーケットプレイスで利用可能、9 トリリオン 米ドルのグローバル取引ネットワークからのインサイトを活用するAIネイティブの不正リスクスコアリングソリューションです。単一API製品は、インフラ置き換えを必要とせずにあらゆる規模の銀行にエンタープライズグレードのコンソーシアム不正検知を拡張し、中堅市場の検知ギャップに直接対処します。
- 2026年3月:BioCatchはDeviceIQを立ち上げました。これはAI時代における銀行のデバイスリスク評価方法を再定義する包括的なデバイス識別・インテリジェンス製品です。世界の上位100銀行のうち30以上がBioCatchソリューションを導入しており、毎月170億以上のユーザーセッションを分析し、6億6,000万人以上の個人を保護しています。
グローバルファーストパーティ不正検知市場レポートの範囲
ファーストパーティ不正検知市場は、製品・サービス・決済メカニズム・プロモーションプログラム・融資施設・口座特権を意図的または非意図的に悪用する正当な顧客による不正を特定・評価・防止・調査することを組織が可能にするソフトウェアプラットフォームとサービスで構成されています。これらのソリューションは、分析・機械学習・行動インテリジェンス・アイデンティティ分析・デバイスインテリジェンス・ネットワーク分析・不正リスクスコアリングを活用して、チャージバック悪用・申請の虚偽表示・請求詐欺・ロイヤルティ悪用・口座連携不正・クレジット悪用・その他のファーストパーティ不正を検知しなが、収益漏洩と運営損失を最小化します。
ファーストパーティ不正検知市場レポートは、コンポーネント(ソフトウェアプラットフォーム、サービス)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、不正類型(チャージバックおよびフレンドリー詐欺、返金・返品・請求悪用、プロモーション・クーポン・ロイヤルティ・紹介悪用、申請の虚偽表示および初回支払いデフォルト、バストアウトおよび意図的なクレジット悪用、クレジットウォッシングおよび紛争操作、マルチアカウントおよび口座連携悪用)、業種(銀行・金融サービス・保険〔BFSI〕、小売・Eコマース、ITおよび通信、ヘルスケア・ライフサイエンス、メディア・エンターテインメント、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェアプラットフォーム |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| チャージバックおよびフレンドリー詐欺 |
| 返金・返品・請求悪用 |
| プロモーション・クーポン・ロイヤルティ・紹介悪用 |
| 申請の虚偽表示および初回支払いデフォルト |
| バストアウトおよび意図的なクレジット悪用 |
| クレジッウォッシングおよび紛争操作 |
| マルチアカウントおよび口座連携悪用 |
| 銀行・金融サービス・保険(BFSI) |
| 小売・Eコマース |
| ITおよび通信 |
| ヘルスケア・ライフサイエンス |
| メディア・エンターテインメント |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェアプラットフォーム | ||
| サービス | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 不正類型別 | チャージバックおよびフレンドリー詐欺 | ||
| 返金・返品・請求悪用 | |||
| プロモーション・クーポン・ロイヤルティ・紹介悪用 | |||
| 申請の虚偽表示および初回支払いデフォルト | |||
| バストアウトおよび意図的なクレジット悪用 | |||
| クレジッウォッシングおよび紛争操作 | |||
| マルチアカウントおよび口座連携悪用 | |||
| 業種別 | 銀行・金融サービス・保険(BFSI) | ||
| 小売・Eコマース | |||
| ITおよび通信 | |||
| ヘルスケア・ライフサイエンス | |||
| メディア・エンターテインメント | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
ファーストパーティ不正検知市場の規模はどのくらいですか?
ファーストパーティ不正検知市場は、2026年に5.71 ビリオン 米ドル、2031年までに15.03 ビリオン 米ドルに達する見込みで、CAGR 21.34%で成長します。推計は米ドルの金額ベースで示されています。
ファーストパーティ不正検知とは何ですか?
虚偽の請求を行ったり、返金を悪用したり、支払い義務を回避するために自身のアイデンティティを使用する本人確認済みの口座保有者による悪用を特定します。検知プロセスでは、顧客の行動・取引コンテキスト・紛争履歴を調査できます。
ファーストパーティ不正検知支出をリードするコンポーネントはどれですか?
ソフトウェアプラットフォームは2025年の収益の71.22%をリードし、意思決定エンジン・行動分析・ケース管理ツールによって支えられていま。これらのシステムは、日常的な調査と意思決定ワークフローに組み込まれていることが多いです。
最も急速に拡大しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、規制対象機関がローカル処理とクラウド分析を組み合わせるにつれて、2031年にかけてCAGR 22.71%で成長する見込みです。既存のコントロール環境内に機密情報を保持できます。
最も急速に支出を増やしている組織はどれですか?
中小企業は、APIベースのツールがネットワークインテリジェンスをより利用しやすくするにつれて、2031年にかけてCAGR 23.02%で成長する見込みです。このモデルにより、インフラ全体の置き換えの必要性が軽減されます。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、デジタル決済活動の増加と不正コントロール投資に支えられて、2031年にかけてCAGR 22.36%で成長する見込みです。インドと東南アジアがこの地域需要の重要なドライバーです。