
Tamanho e Participação do Mercado de Detecção de Fraude de Primeira Parte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
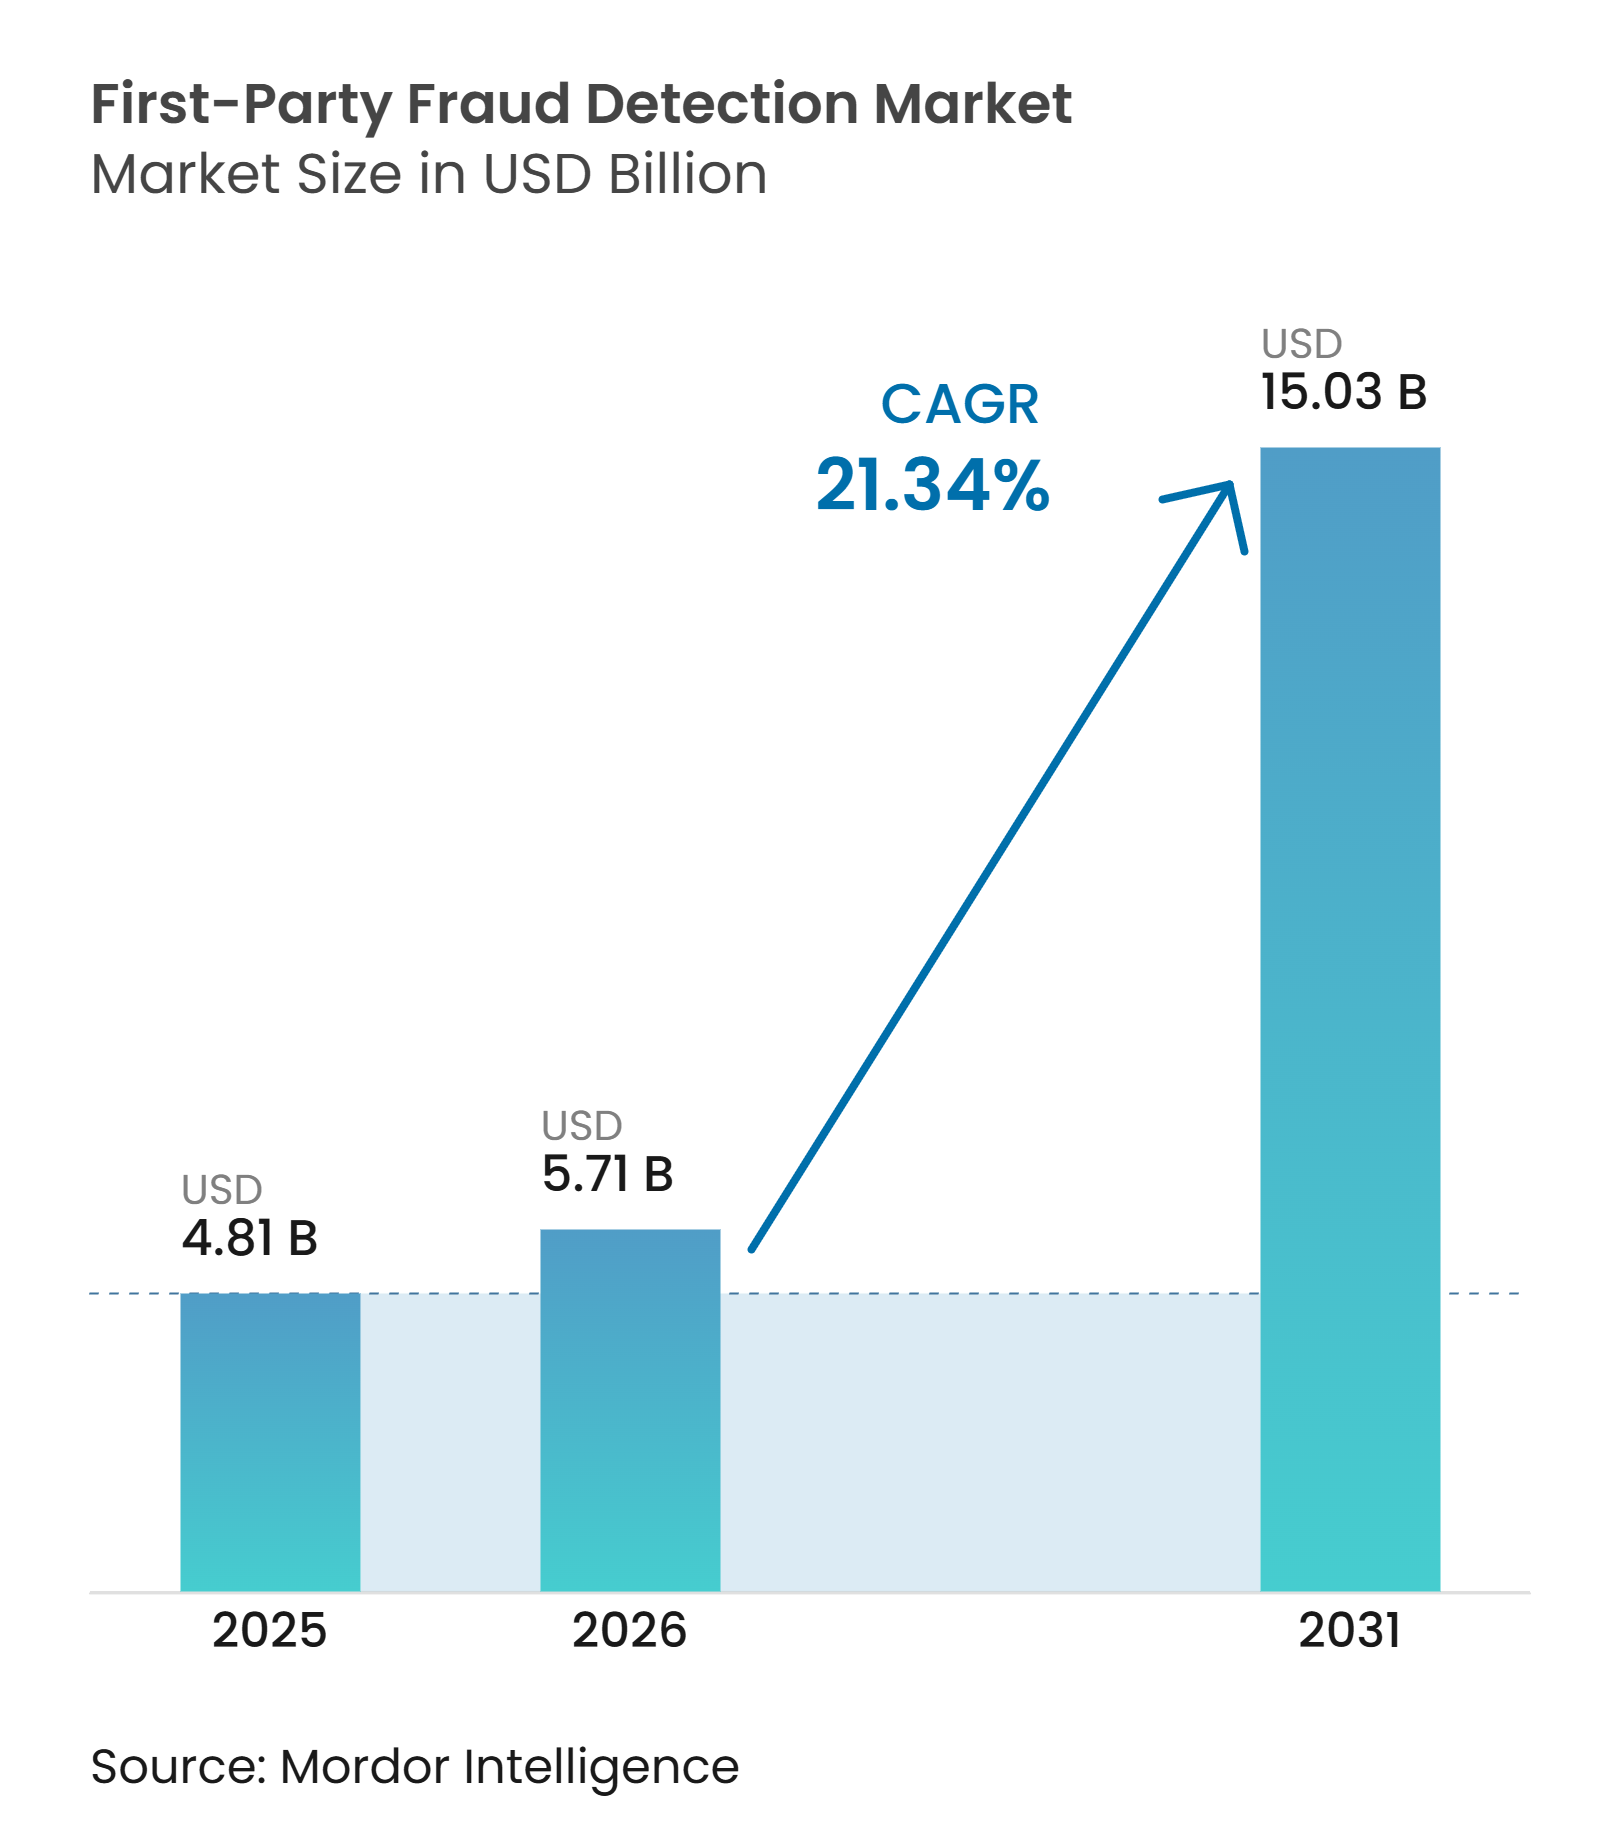
| Tamanho do Mercado (2026) | 5.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.34 % |
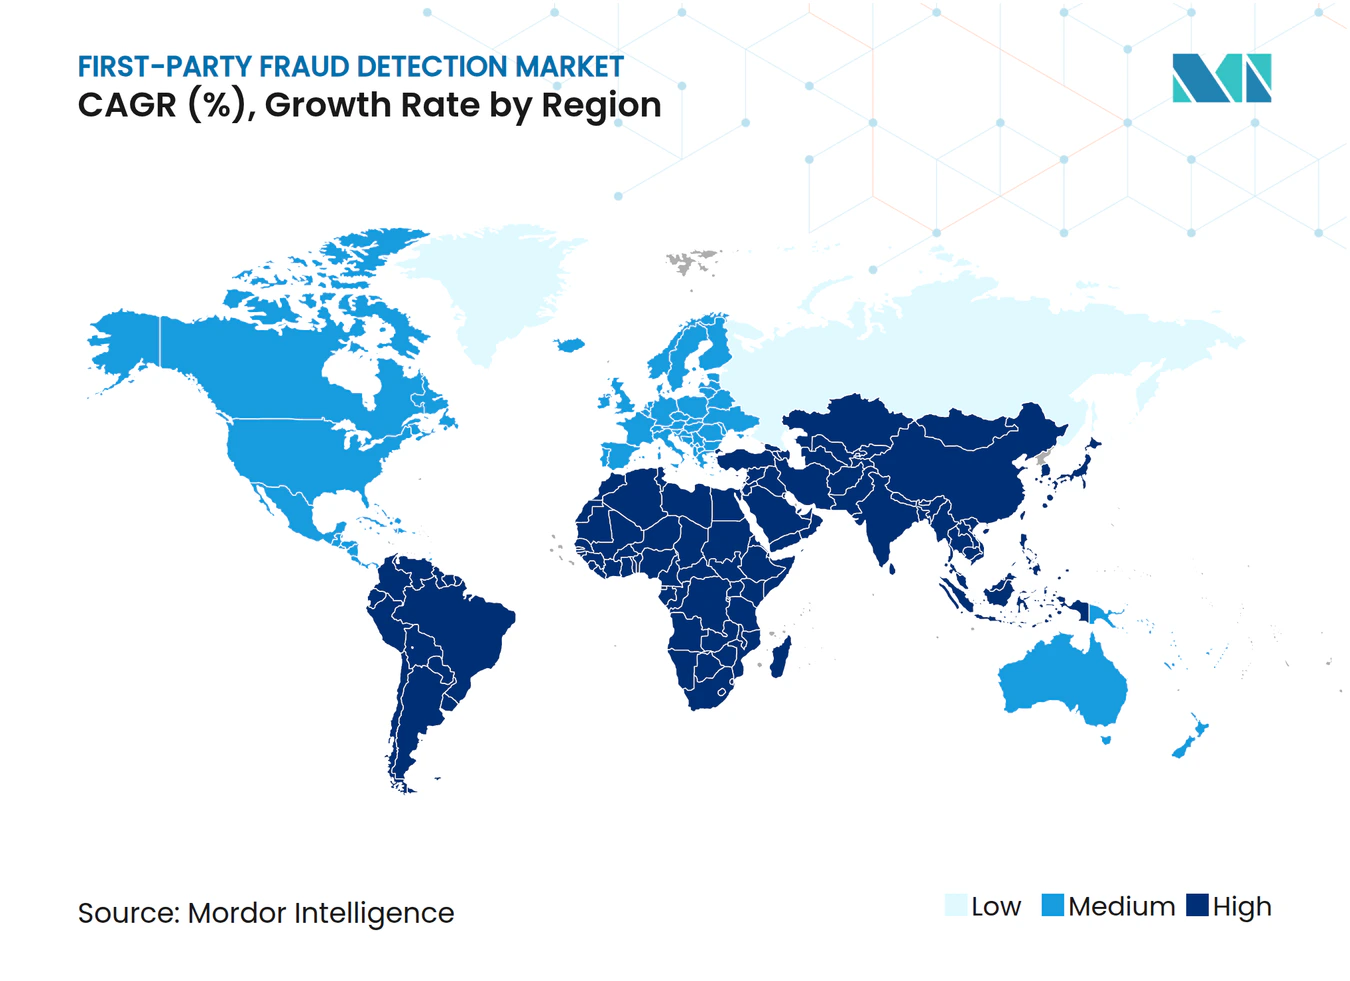
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Detecção de Fraude de Primeira Parte pela Mordor Intelligence
O tamanho do Mercado de Detecção de Fraude de Primeira Parte deve aumentar de 4,81 bilhões de USD em 2025 para 5,71 bilhões de USD em 2026 e atingir 15,03 bilhões de USD até 2031, crescendo a um CAGR de 21,34% no período de 2026 a 2031. As organizações estão transferindo orçamentos de controles de perímetro para plataformas de análise comportamental e inteligência de disputas que podem avaliar disputas, identidades e contexto de transações antes que uma perda se torne definitiva. A fraude de primeira parte envolve titulares de contas verificados que utilizam suas próprias identidades, o que a diferencia da fraude envolvendo credenciais roubadas e complica os esforços para distinguir o abuso deliberado de uma disputa genuína do cliente. Essa distinção limita o valor dos controles baseados em regras, que podem não ter acesso ao histórico mais amplo do cliente, e sustenta a demanda por ferramentas de detecção dedicadas que avaliam o comportamento ao longo do relacionamento. O Mercado de Detecção de Fraude de Primeira Parte está sendo moldado por um maior volume de comércio digital, custos mais elevados de disputas, redes de dados compartilhados e manipulação de evidências habilitada por inteligência artificial. Grandes compradores frequentemente utilizam múltiplos fornecedores em seus fluxos de trabalho de fraude, crédito, pagamento e disputas, limitando o bloqueio a um único fornecedor. A análise de consórcio continua sendo uma oportunidade para fornecedores que atendem empresas de médio porte que carecem de registros internos extensos ou da escala necessária para construir seus próprios ativos de dados compartilhados.
Principais Conclusões do Relatório
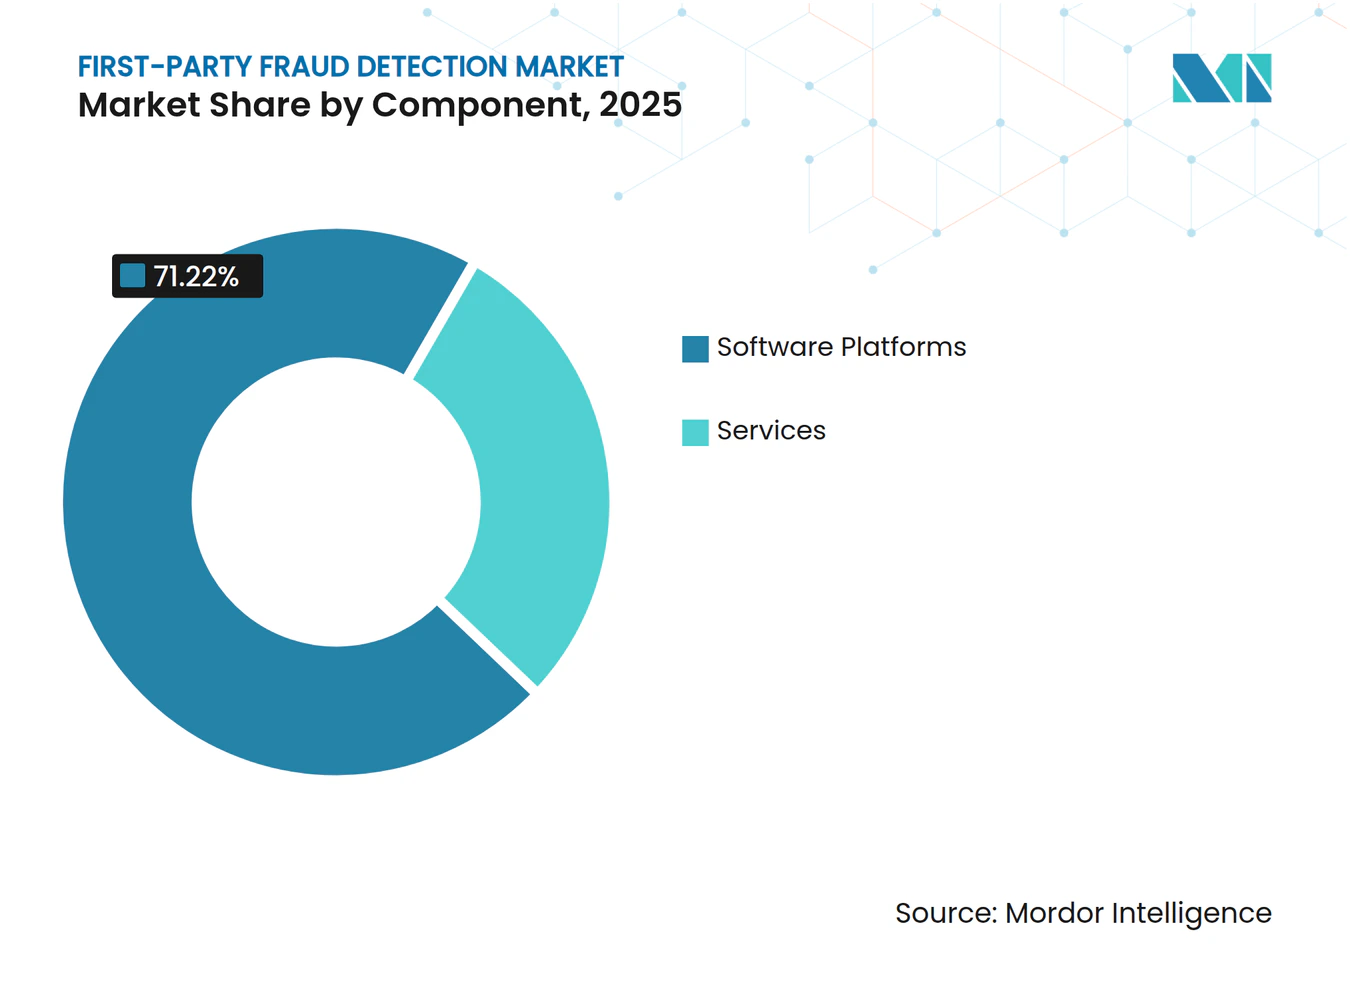
- Por componente, as plataformas de software detinham 71,22% da participação do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto os serviços devem se expandir a um CAGR de 23,31% até 2031.
- Por implantação, a nuvem detinha 68,19% da receita do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto a implantação híbrida deve se expandir a um CAGR de 22,71% até 2031.
- Por tamanho de organização, as grandes empresas responderam por 70,41% da receita do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto as PMEs devem crescer a um CAGR de 23,02% até 2031.
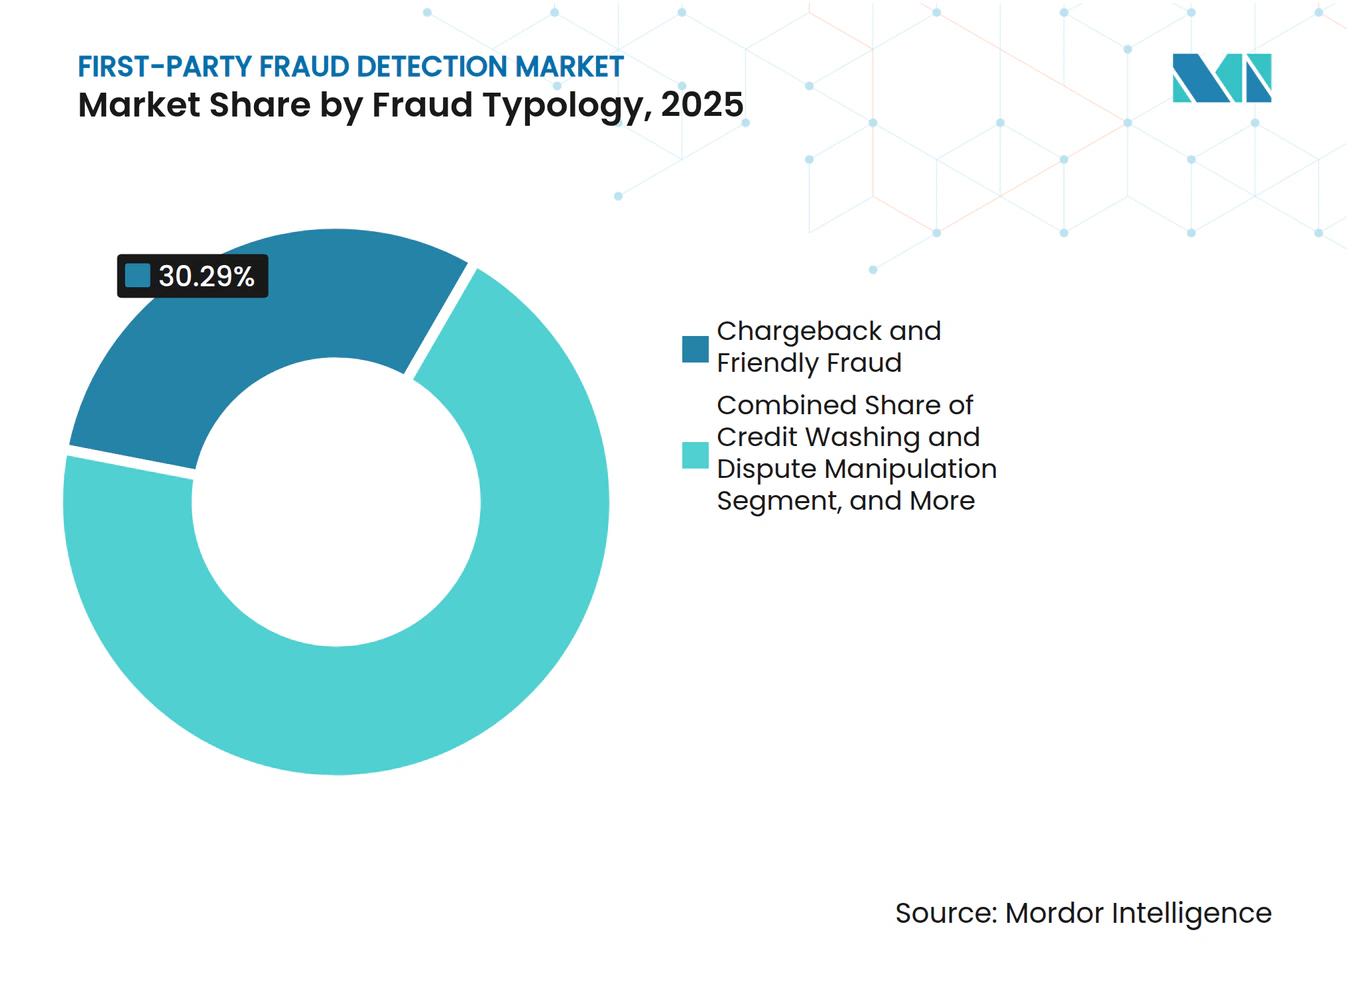
- Por tipologia de fraude, estorno e fraude amigável responderam por 30,29% dos gastos do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto o abuso de promoções, cupons, fidelidade e indicações deve se expandir a um CAGR de 22,05% até 2031.
- Por vertical do setor, o BFSI respondeu por 27,66% dos gastos do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto o varejo e o comércio eletrônico devem se expandir a um CAGR de 21,78% até 2031.
- Por geografia, a América do Norte detinha 36,12% da receita do Mercado de Detecção de Fraude de Primeira Parte em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 22,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Sem Presença Física do Cartão e dos Pagamentos Digitais | +4.2% | Global, com maior intensidade nos corredores de comércio eletrônico da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Estorno e Gestão de Disputas | +3.8% | Global, com maior carga de custo operacional na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Maior Colaboração entre Emissores e Comerciantes e Redes de Dados de Esquemas | +3.1% | Mercados centrais da América do Norte e da UE, com expansão para a Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Análise Comportamental e de Consórcio Habilitada por Inteligência Artificial | +2.9% | Global, com a adoção tecnológica mais rápida nos corredores de fintech da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Grafos de Identidade entre Comerciantes para Redes de Abuso Coordenado | +2.2% | Principalmente América do Norte e UE, com uso emergente no Sudeste Asiático e nos estados do Golfo | Longo prazo (≥ 4 anos) |
| Aplicação de Políticas em Tempo Real Antes da Emissão de Valor | +1.8% | Global, com ganhos iniciais em Singapura, Austrália e Reino Unido | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Sem Presença Física do Cartão e dos Pagamentos Digitais
O comércio sem presença física do cartão tornou-se um ambiente propício para a fraude de primeira parte, pois as transações podem ser concluídas sem a interação física do titular do cartão que sustenta a verificação tradicional. A Mastercard Incorporated relatou que as transações sem presença física do cartão representaram 63% do volume global de comerciantes, enquanto as disputas nesse canal continuaram difíceis de contestar porque as evidências de entrega podem ser limitadas para compras digitais e outros pedidos cumpridos remotamente. O Banco Central Europeu registrou 17,06 milhões de transações fraudulentas com cartão na UE e no Espaço Econômico Europeu durante 2024, sendo a atividade sem presença física do cartão o principal canal, pois isenções de baixo valor podem limitar a necessidade de autenticação forte do cliente. A Signifyd, Inc. relatou que a pressão de fraude na América do Norte aumentou 33% em relação ao ano anterior nos primeiros 4 meses de 2026, enquanto os ataques de teste de cartão impulsionados por inteligência artificial aumentaram 175%. Comerciantes de assinaturas e bens digitais enfrentam uma posição particularmente difícil porque seus bens de baixo custo e registros limitados de entrega física podem tornar uma disputa individual economicamente inviável de contestar por meio de um longo processo de resposta. O Mercado de Detecção de Fraude de Primeira Parte, portanto, favorece ferramentas que validam métodos de pagamento, avaliam dispositivos e pontuam o comportamento antes que os comerciantes entreguem valor.
Aumento dos Custos de Estorno e Gestão de Disputas
Os custos de estorno estão atraindo maior atenção da alta administração porque perdas diretas, taxas, tratamento interno e penalidades de portfólio podem se acumular em grandes volumes de disputas de clientes. A Mastercard Incorporated projetou o valor global de estornos em 36,9 bilhões de USD em 2026 e 46,1 bilhões de USD até 2029. A mesma fonte estimou o custo médio total de uma disputa em 128 USD, incluindo 82 USD em custos internos e 46 USD em taxas de terceiros. Grandes comerciantes com receita anual de 1 bilhão de USD ou mais relataram um custo interno por estorno de 151,88 USD, quase o dobro da média do conjunto mais amplo de comerciantes. A LexisNexis Risk Solutions Inc. constatou que cada 1 USD perdido para fraude custa aos varejistas norte-americanos 5,13 USD após taxas, estoque perdido e custos operacionais. A Visa Inc. reduziu seu limite excessivo para comerciantes no âmbito do Programa de Monitoramento de Adquirentes da Visa de 2,2% para 1,5% em abril de 2026 na América do Norte, Canadá, UE e Ásia-Pacífico, elevando o custo de controles de disputas inadequados.[1] Essas condições estão transformando a gestão de estornos de uma responsabilidade de retaguarda em uma prioridade de proteção de receita no Mercado de Detecção de Fraude de Primeira Parte, com maior valor atribuído a controles que evitam disputas antes de sua efetivação.
Maior Colaboração entre Emissores e Comerciantes e Redes de Dados de Esquemas
Os programas de compartilhamento de dados de esquemas estão fortalecendo a posição dos fornecedores com conexões com emissores e comerciantes, pois esses fornecedores podem combinar sinais de transação, dispositivo, entrega e histórico de compras para embasar decisões de disputas. A Mastercard Incorporated expandiu seu programa First-Party Trust em junho de 2025 dos Estados Unidos para o Canadá, América do Sul, Caribe e Ásia-Pacífico. O programa troca histórico de compras, detalhes do dispositivo, localização e informações de entrega para distinguir a fraude de primeira parte de disputas válidas, fornecendo aos emissores uma base mais completa para avaliar uma transação contestada. O Visa CE 3.0 também atribui peso aos históricos de transações documentados quando os comerciantes fornecem evidências convincentes. A LexisNexis Risk Solutions Inc. relatou que a colaboração entre organizações aumentou as taxas de detecção de fraude em 43%. Os comerciantes que utilizam esses programas podem construir evidências mais sólidas para disputas e melhorar seus índices de portfólio, enquanto os pares não inscritos podem enfrentar documentação mais fraca ao responder a reclamações. Fornecedores com conectividade de esquema pronta podem, portanto, obter uma vantagem de implementação sobre fornecedores de análise independentes no Mercado de Detecção de Fraude de Primeira Parte.
Análise Comportamental e de Consórcio Habilitada por Inteligência Artificial
A análise comportamental e a pontuação de consórcio são centrais para a direção tecnológica do Mercado de Detecção de Fraude de Primeira Parte porque aproveitam padrões de atividade não capturados por regras estáticas ou revisões de contas isoladas. A Feedzai introduziu o IQ Score em junho de 2026, aproveitando a inteligência de uma rede de transações de 9 trilhões de USD por meio de uma única API para disponibilizar a pontuação de risco baseada em consórcio sem um projeto de implantação extenso. A oferta dá a instituições de diferentes tamanhos acesso a sinais de risco derivados da rede sem uma substituição completa de infraestrutura. A pontuação de consórcio pode ajudar credores mais novos e PMEs a avaliar o comportamento antes de acumularem históricos extensos de transações internas. Essa abordagem utiliza padrões comportamentais entre instituições em vez de depender exclusivamente dos registros de uma empresa individual, ajudando os fornecedores a enfrentar o desafio de início a frio enfrentado por novos credores e comerciantes menores. Também expande o valor da inteligência compartilhada à medida que mais participantes adicionam informações de transações e resultados de fraude à rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falsos Positivos e Atrito com o Cliente | -1.8% | Global, mais agudo nos segmentos de varejo de alto volume e assinaturas na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração Fragmentada de Sistemas Legados | -1.5% | América do Norte e Europa entre as instituições financeiras estabelecidas, com mitigação parcial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Restrições de Privacidade ao Compartilhamento de Dados entre Entidades | -1.2% | UE sob o GDPR e regimes emergentes de privacidade na Ásia-Pacífico, com expansão para iniciativas de consórcio transfronteiriças | Médio prazo (2 a 4 anos) |
| Adaptação Adversarial aos Controles de Disputas e Reembolsos | -0.9% | Global, acelerando na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falsos Positivos e Atrito com o Cliente
Os falsos positivos podem retardar a adoção porque uma recusa incorreta gera uma perda imediata de receita e pode prejudicar a experiência do cliente, especialmente em ambientes de compras online de alta frequência. A Adyen constatou que controles estáticos rejeitaram incorretamente até 10% dos clientes legítimos no momento do pagamento, e 50% das empresas relataram aumento nas taxas de recusa indevida, tornando a qualidade de aprovação tão importante quanto a capacidade de deter fraudes. Quase 70% das empresas pesquisadas esperavam que fraudes e abusos restringissem o crescimento da receita nos 12 a 24 meses seguintes. Controles mais rígidos podem reduzir disputas, mas também podem aumentar o número de bons clientes rejeitados, enquanto controles mais flexíveis podem expor os comerciantes a mais abusos coordenados. Operadores de viagens e hospitalidade e fornecedores de bens digitais e jogos relataram preocupações de receita particularmente acentuadas porque clientes recorrentes legítimos podem se assemelhar a usuários fraudulentos nos dados de transações. Fornecedores que mantêm baixas taxas de falsos positivos sem reduzir a qualidade de detecção estão melhor posicionados no Mercado de Detecção de Fraude de Primeira Parte.
Integração Fragmentada de Sistemas Legados
A fragmentação de tecnologia legada atrasa a implementação em instituições financeiras estabelecidas porque as operações de fraude, gestão de disputas e risco de crédito frequentemente dependem de sistemas separados e registros de clientes incompatíveis. A gestão de disputas, as operações de fraude e o risco de crédito frequentemente operam em sistemas separados, mesmo que a fraude de primeira parte abranja integração, autorização e disputas pós-compra. A Adyen relatou que 58% das empresas enfrentaram aumento nos custos de revisão manual quando as informações dos casos estavam divididas entre sistemas. A NICE Ltd. constatou que a vinculação em tempo real entre dados de integração e atividade de pagamento estava apenas parcialmente madura nos bancos europeus, deixando muitas instituições dependentes de processos de detecção em lote ou retrospectivos. Fornecedores com sobreposições de API única e conectores pré-construídos podem reduzir a perturbação na implantação ao vincular sistemas bancários centrais, gateways de pagamento e sistemas de gestão de casos sem um programa de substituição completo. Isso favorece fornecedores com bibliotecas de integração estabelecidas em detrimento de fornecedores mais novos que carecem de conexões de nível bancário no Mercado de Detecção de Fraude de Primeira Parte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Plataformas de Software Lideram Enquanto os Serviços Gerenciados AceleramAs plataformas de software detinham 71,22% da receita em 2025. Mecanismos de decisão, módulos de análise comportamental e ferramentas de gestão de casos são centrais para as operações diárias de fraude, onde as equipes precisam avaliar comportamentos suspeitos, encaminhar casos e documentar decisões em todos os canais. Essas plataformas são frequentemente difíceis de substituir depois que as empresas treinaram modelos e configuraram bibliotecas de regras. As conexões de fluxo de trabalho também podem tornar uma plataforma mais integrada aos processos operacionais existentes. Os serviços devem crescer a um CAGR de 23,31% de 2026 a 2031. A demanda é sustentada por investigações gerenciadas, terceirização de representação, suporte à conformidade com o VAMP e governança de modelos de inteligência artificial, especialmente quando as equipes internas não conseguem manter pessoal especializado em cada função.
A Experian Information Solutions, Inc. relatou que os testes piloto do Transaction Forensics reduziram os falsos positivos em 80% e os volumes totais de alertas em 50%. A inteligência artificial pode automatizar elementos da preparação de evidências de estorno e expandir o escopo dos serviços gerenciados sem exigir um aumento proporcional no número de especialistas por caso adicional. Empresas de médio porte frequentemente precisam de suporte especializado, mas não mantêm equipes internas de gestão de modelos. Para esses compradores, os serviços gerenciados fornecem acesso a capacidades de detecção sem exigir o desenvolvimento de sistemas comportamentais proprietários. Os fornecedores estão cada vez mais empacotando serviços como contratos de aprendizado contínuo em vez de projetos únicos. Isso pode tornar a receita de serviços mais previsível enquanto mantém o envolvimento do cliente após a implementação no Mercado de Detecção de Fraude de Primeira Parte.


Por Implantação:
Nuvem Lidera Enquanto o Uso Híbrido se ExpandeA implantação em nuvem respondeu por 68,19% do tamanho do Mercado de Detecção de Fraude de Primeira Parte em 2025. A posição reflete a eficiência da infraestrutura e a necessidade de ingerir continuamente sinais de múltiplos comerciantes, para que os modelos de consórcio possam permanecer atualizados à medida que novos padrões de abuso emergem. As APIs nativas de nuvem também podem reduzir o tempo necessário para que comerciantes e fintechs se conectem a redes de inteligência, permitindo que as organizações comecem a usar sinais de risco externos sem longos trabalhos de infraestrutura. Os sistemas locais continuam relevantes para bancos centrais, instituições financeiras regulamentadas e organizações vinculadas ao governo com requisitos rígidos de residência de dados. A implantação híbrida deve se expandir a um CAGR de 22,71% de 2026 a 2031. O modelo permite que as instituições processem dados sensíveis do titular do cartão localmente enquanto utilizam análises de consórcio baseadas em nuvem para reconhecimento de padrões mais amplos.
O Mercado de Detecção de Fraude de Primeira Parte está vendo a arquitetura híbrida se tornar uma escolha de conformidade em vez de apenas uma preferência tecnológica. O Banco da França relatou fraude elevada sem presença física do cartão em transações internacionais não isentas de autenticação forte do cliente em seu relatório de janeiro de 2026 cobrindo o primeiro semestre de 2025. As expectativas regulatórias de autenticação mais forte podem influenciar onde as instituições processam informações e como se conectam a serviços analíticos, especialmente quando dados sensíveis do titular do cartão estão sujeitos a controles locais. Os sistemas híbridos atendem a esse requisito sem separar completamente as instituições dos sinais de risco externos, o que é importante quando os padrões de fraude cruzam comerciantes, métodos de pagamento e fronteiras regionais. Eles também permitem que as empresas preservem os controles existentes de dados sensíveis durante a adoção. Essa estrutura é particularmente relevante onde a análise entre entidades e as regras de dados locais devem operar juntas no Mercado de Detecção de Fraude de Primeira Parte.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto os Gastos das PMEs AumentamAs grandes empresas detinham 70,41% da participação do Mercado de Detecção de Fraude de Primeira Parte em 2025. Sua exposição é alta porque operam grandes programas de assinatura, esquemas de fidelidade, ofertas de compre agora pague depois e marketplaces, nos quais a mesma identidade do cliente pode aparecer em múltiplos produtos e transações. A Mastercard Incorporated relatou um custo interno médio por estorno de 151,88 USD entre empresas com receita anual de 1 bilhão de USD ou mais. Essas empresas também têm atividade de clientes em múltiplos canais que pode tornar o abuso mais difícil de identificar. As PMEs devem crescer a um CAGR de 23,02% de 2026 a 2031 à medida que as APIs de detecção de fraude com preços baseados em consumo se tornam mais amplamente disponíveis e reduzem o volume mínimo de transações necessário para acessar ferramentas avançadas.
As PMEs enfrentam muitos dos mesmos tipos de ataque que as empresas maiores, mas podem ter menos capacidade de auditoria interna, menos analistas e menos dados históricos para manter seus próprios modelos de risco. A Associação de Examinadores de Fraude Certificados observou essa lacuna em sua revisão de 2026 dos riscos de fraude que afetam pequenas e médias empresas. A Feedzai afirmou que o IQ Score foi projetado para fornecer a instituições de todos os tamanhos inteligência em nível de rede sem uma substituição completa de plataforma. À medida que os fornecedores adicionam clientes PME, suas redes compartilhadas podem obter mais dados comportamentais e resultados de fraude, melhorando a qualidade de detecção disponível para outros participantes na mesma rede. As PMEs podem preferir redes com cobertura mais ampla porque podem identificar com mais eficácia padrões de abuso desconhecidos. Essa preferência sustenta a concorrência baseada tanto no alcance da rede quanto na capacidade do modelo.
Por Tipologia de Fraude:
Fraude de Estorno Lidera Enquanto o Abuso de Promoções e Fidelidade Cresce Mais RapidamenteEstornos e fraude amigável responderam por 30,29% dos gastos por tipologia em 2025. A Mastercard Incorporated projetou o valor global de estornos em 36,9 bilhões de USD em 2026 e observou que a fraude de primeira parte respondeu por 45% do volume total de disputas. O abuso de reembolsos, devoluções e reclamações está recebendo mais atenção de empresas de varejo e comércio eletrônico porque pode ocorrer após uma compra válida e pode não se assemelhar a fraude de cartão de pagamento no momento da autorização. O Merchant Risk Council relatou que o abuso de reembolsos e políticas deslocou a fraude de pagamento como a principal ameaça relatada pelos comerciantes em 2026. A deturpação de solicitações, inadimplência no primeiro pagamento, abuso de esgotamento de crédito, lavagem de crédito e abuso de múltiplas contas também exigem gastos em detecção. O abuso de promoções, cupons, fidelidade e indicações deve crescer a um CAGR de 22,05% de 2026 a 2031 à medida que os comerciantes enfrentam maior uso indevido de ofertas de aquisição de clientes e incentivos promocionais recorrentes.
O crescimento no abuso de promoções e fidelidade vincula os programas de marketing mais estreitamente aos controles de fraude porque ofertas de aquisição, testes gratuitos, programas de indicação e multiplicadores de fidelidade podem ser explorados em escala. Testes gratuitos, bônus de indicação e multiplicadores de fidelidade podem ser explorados antes que uma campanha alcance os clientes pretendidos. As organizações estão, portanto, avaliando o risco de abuso durante o design da campanha em vez de apenas após o lançamento. Fornecedores que simulam resultados de políticas antes do lançamento podem apoiar esse processo. A aplicação em tempo real pode então interromper o uso coordenado de promoções após o início da campanha, reduzindo o risco de que contas repetidas extraiam valor antes que a empresa identifique o padrão. Essas capacidades podem direcionar alguns gastos relacionados a marketing para o Mercado de Detecção de Fraude de Primeira Parte.


Por Vertical do Setor:
O BFSI Ancora a Demanda Enquanto o Varejo e o Comércio Eletrônico AvançamO BFSI detinha 27,66% dos gastos por vertical em 2025. O setor enfrenta fraude em solicitações, abuso de crédito por esgotamento e obrigações de disputas de esquemas de cartão. Bancos e seguradoras também precisam monitorar clientes em canais de pagamento, banco digital e crédito, onde a má conduta de primeira parte pode começar na originação e se tornar visível apenas após atividade posterior. O varejo e o comércio eletrônico devem se expandir a um CAGR de 21,78% de 2026 a 2031. O Merchant Risk Council identificou o abuso de reembolsos e políticas como a principal ameaça relatada entre os comerciantes em 2026.
Viagens e hospitalidade enfrentam alta exposição porque os valores individuais de estorno podem ser significativos, tornando mais difícil para os comerciantes absorver a economia de cada reserva ou serviço adquirido contestado. A Mastercard Incorporated relatou um estorno médio de 128 USD entre os comerciantes, tornando a prevenção de disputas importante para transações de maior valor.[2] Os fornecedores de tecnologia da informação e telecomunicações estão expostos à inadimplência no primeiro pagamento em contratos de aparelhos e ao abuso de planos de dados promocionais. Os fornecedores de jogos e apostas gerenciam atividades de múltiplas contas e lavagem de crédito vinculadas a bônus de boas-vindas. Saúde, ciências da vida, mídia, entretenimento e outros setores estão adicionando capacidades de detecção para lidar com fraudes em sinistros de seguros e abuso de assinaturas. A tomada de decisão unificada pode avaliar o risco na originação, observar o comportamento ao longo do ciclo de vida do cliente e identificar o risco de disputa antes que um estorno seja registrado.
Análise Geográfica
Mercado de Detecção de Fraude de Primeira Parte na América do Norte
A América do Norte deteve 36,12% da receita global em 2025, conferindo ao Mercado de Detecção de Fraude de Primeira Parte uma base instalada sólida na região. O denso comércio sem presença física do cartão e uma grande base de clientes de assinaturas digitais sustentam essa posição. A Signifyd reportou que a pressão de fraude na América do Norte aumentou 33% em relação ao ano anterior nos primeiros 4 meses de 2026. A Mastercard projetou 141,1 milhões de eventos anuais de estorno na América do Norte até 2029, 17% acima dos níveis de 2025. O limite excessivo de 1,5% para comerciantes da Visa também está incentivando comerciantes e adquirentes a utilizarem controles pré-contestação que podem desviar potenciais reclamações antes que afetem as métricas de monitoramento de portfólio.
Mercado de Detecção de Fraude de Primeira Parte na Europa
Os requisitos de autenticação forte de clientes da PSD2 moldam o ambiente de pagamentos na Europa. O Banco Central Europeu registrou 19,6 milhões de transações de pagamento fraudulentas na UE e no Espaço Econômico Europeu durante 2024, um aumento de 10% em relação ao ano anterior.[3] A fraude sem presença física do cartão permaneceu o principal canal, apesar da autenticação mais robusta, deixando comerciantes e instituições financeiras com exposição contínua a contestações envolvendo transações remotas. O UK Finance reportou perdas por fraude não autorizada de GBP 703,4 milhões (USD 884 milhões) em 2025, queda de 5% em valor, enquanto o volume de casos aumentou 11%. Alemanha, Reino Unido e França continuam sendo os maiores mercados nacionais da região, enquanto mercados de médio porte estão avaliando cada vez mais ferramentas de verificação comportamental em conjunto com os controles de autenticação estabelecidos. Os países nórdicos e o Benelux estão adotando ferramentas de verificação comportamental de forma mais ampla.
Mercado de Detecção de Fraude de Primeira Parte na APAC, América do Sul e MEA
A Ásia-Pacífico deve crescer a um CAGR de 22,36% de 2026 a 2031. A Interface de Pagamentos Unificada da Índia processou 16,73 bilhões de transações no exercício fiscal de 2025, criando uma grande base de pagamentos digitais passíveis de contestação. A LexisNexis reportou que a taxa de ataques de fraude na Ásia-Pacífico atingiu 1,7%, alta de 12% em relação ao ano anterior, enquanto a fraude de primeira parte representou 38,3% dos tipos de fraude reportados na região. A Mastercard projetou um aumento de 50% nos eventos de estorno para a Ásia-Pacífico até 2029. América do Sul, Oriente Médio e África são contribuintes menores, mas o investimento em infraestrutura financeira digital está se expandindo no Brasil, na Arábia Saudita e nos Emirados Árabes Unidos, criando uma base mais ampla para monitoramento de pagamentos e controles de fraude.
Cenário Competitivo
Concentração do Mercado
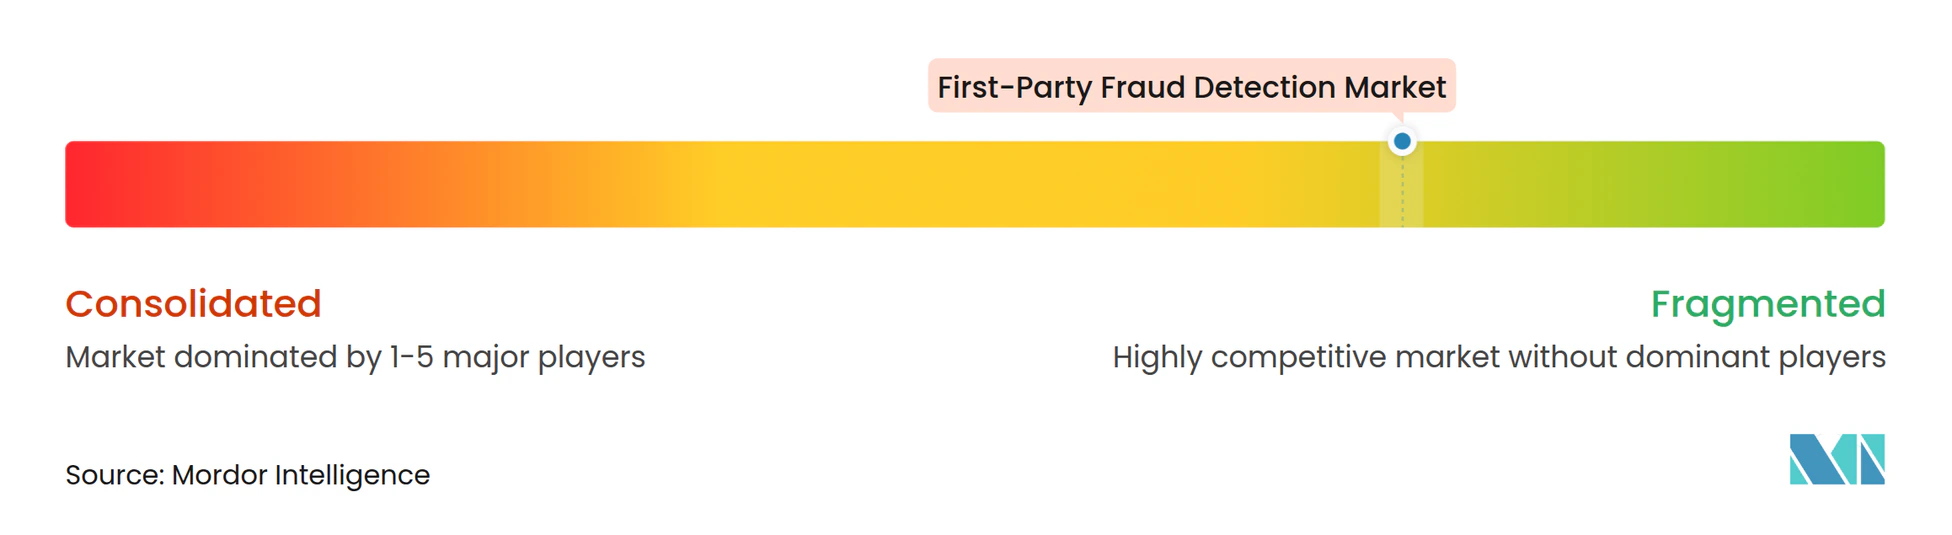
O Mercado de Detecção de Fraude de Primeira Parte tem concentração moderada na camada de plataforma e maior fragmentação entre soluções pontuais. Bureaus de crédito, redes de pagamento e fornecedores de análise integrada atendem grandes empresas por meio de dados proprietários e integrações de esquemas. Fornecedores nativos de inteligência artificial competem por desempenho de modelos, acesso a APIs e implantação mais rápida. Esses fornecedores frequentemente se concentram em clientes de médio mercado e PMEs que podem não se adequar aos modelos de precificação dos incumbentes. As empresas estão expandindo redes de transações, construindo controles de fraude específicos por vertical e combinando múltiplos sinais em uma camada de decisão unificada.
A Socure, Inc. captou 156 milhões de USD a uma avaliação de 5,2 bilhões de USD e adquiriu a Fravity em agosto de 2026. A empresa está integrando capacidades automatizadas de investigação de fraude, risco e conformidade em sua plataforma RiskOS, refletindo um foco competitivo mais amplo na redução de cargas de trabalho de investigação manual e na priorização dos casos de maior risco. Esse movimento apoia o uso de priorização automatizada de casos, em que identidades de alto risco repetidas respondem por uma parcela desproporcional dos eventos de fraude. A Feedzai lançou o IQ Score em junho de 2026 por meio de uma única API baseada em uma rede de transações de 9 trilhões de USD. O produto destina-se a estender a inteligência de consórcio a bancos sem substituir sua infraestrutura existente, abordando uma barreira prática para instituições que não podem empreender uma substituição tecnológica em grande escala. A Mastercard Incorporated também expandiu o First-Party Trust para o Canadá, América do Sul, Caribe e Ásia-Pacífico durante junho de 2025.
A necessidade de evidências de disputa utilizáveis e operações unificadas de fraude, crédito e disputas também molda a concorrência no Mercado de Detecção de Fraude de Primeira Parte. Fornecedores que suportam inteligência entre comerciantes podem abordar lacunas enfrentadas por empresas de médio mercado, que podem carecer dos dados históricos de transações, pessoal especializado e sistemas internos disponíveis para grandes empresas. Ferramentas de fluxo de trabalho automatizadas podem direcionar identidades de maior risco para revisão especializada e reduzir os custos de tratamento de casos. Métodos de preservação de privacidade podem permitir que participantes de consórcio compartilhem informações de modelos sem divulgar dados brutos de transações, aliviando um grande obstáculo à colaboração transfronteiriça sob regras de privacidade. Isso é relevante para instituições que operam sob o GDPR e sujeitas a restrições de dados transfronteiriços. A biometria comportamental e a resolução de entidades baseada em grafos também estão se tornando áreas de diferenciação de produtos em todo o Mercado de Detecção de Fraude de Primeira Parte.
Líderes do Setor de Detecção de Fraude de Primeira Parte
-
LexisNexis Risk Solutions Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
-
Visa Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Detecção de Fraude de Primeira Parte Empresas cobertas neste relatório
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.
Desenvolvimentos industriais recentes em Mercado de Detecção de Fraude de Primeira Parte
- Setembro de 2026: A Visa Inc. aprimorou sua plataforma de prevenção de fraude A2A Protect com uma pontuação de fraude unificada e a primeira integração em mercado da tecnologia da Featurespace Limited após sua aquisição da empresa. Um grande banco europeu que utiliza a solução aprimorada detectou ou preveniu mais de 50% de fraude adicional enquanto reduziu alertas desnecessários em mais de 40%. Demonstrou um aumento de 75% na detecção de fraude nos primeiros 6 meses de implantação, estabelecendo a Visa Inc. como um concorrente direto em análise de fraude de conta para conta.
- Agosto de 2026: A Socure, Inc. captou 156 milhões de USD a uma avaliação de 5,2 bilhões de USD, liderada pela Summit Partners com participação da Goldman Sachs Alternatives, Wells Fargo e DocuSign, e simultaneamente adquiriu a Fravity, uma plataforma de inteligência artificial agêntica que automatiza investigações de fraude, risco e conformidade. As capacidades da Fravity estão sendo integradas à plataforma RiskOS da Socure, Inc. como RiskOS_Agents, reduzindo o custo por caso em 80% nas implantações iniciais e os tempos de resolução de casos em 5x nos testes piloto.
- Junho de 2026: A Feedzai lançou o IQ Score, uma solução de pontuação de risco de fraude nativa de inteligência artificial disponível no AWS Marketplace e baseada em insights de uma rede global de transações de 9 trilhões de USD. O produto de API única estende a detecção de fraude de consórcio de nível empresarial a bancos de todos os tamanhos sem exigir substituição de infraestrutura, abordando diretamente a lacuna de detecção no mercado de médio porte.
- Março de 2026: A BioCatch lançou o DeviceIQ, um produto abrangente de identificação e inteligência de dispositivos que redefine como os bancos avaliam o risco de dispositivos na era da inteligência artificial. Mais de 30 dos 100 maiores bancos do mundo estão implantados nas soluções da BioCatch, que analisam mais de 17 bilhões de sessões de usuários por mês e protegem mais de 660 milhões de indivíduos.
Escopo do Relatório Global do Mercado de Detecção de Fraude de Primeira Parte
O Mercado de Detecção de Fraude de Primeira Parte compreende plataformas de software e serviços que permitem às organizações identificar, avaliar, prevenir e investigar fraudes cometidas por clientes legítimos que intencionalmente ou não intencionalmente fazem uso indevido de produtos, serviços, mecanismos de pagamento, programas promocionais, facilidades de crédito ou privilégios de conta. Essas soluções aproveitam análises, aprendizado de máquina, inteligência comportamental, análise de identidade, inteligência de dispositivos, análise de rede e pontuação de risco de fraude para detectar abuso de estorno, deturpação de solicitações, fraude em sinistros, abuso de fidelidade, fraude vinculada a contas, abuso de crédito e outras formas de fraude de primeira parte, minimizando a perda de receita e as perdas operacionais.
O Relatório do Mercado de Detecção de Fraude de Primeira Parte é Segmentado por Componente (Plataformas de Software e Serviços), Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipologia de Fraude (Estorno e Fraude Amigável, Abuso de Reembolso, Devolução e Reclamações, Abuso de Promoções, Cupons, Fidelidade e Indicações, Deturpação de Solicitações e Inadimplência no Primeiro Pagamento, Esgotamento e Abuso Intencional de Crédito, Lavagem de Crédito e Manipulação de Disputas e Abuso de Múltiplas Contas e Contas Vinculadas), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros [BFSI], Varejo e Comércio Eletrônico, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Mídia e Entretenimento e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas de Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Estorno e Fraude Amigável |
| Abuso de Reembolso, Devolução e Reclamações |
| Abuso de Promoções, Cupons, Fidelidade e Indicações |
| Deturpação de Solicitações e Inadimplência no Primeiro Pagamento |
| Esgotamento e Abuso Intencional de Crédito |
| Lavagem de Crédito e Manipulação de Disputas |
| Abuso de Múltiplas Contas e Contas Vinculadas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Varejo e Comércio Eletrônico |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Mídia e Entretenimento |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Plataformas de Software | ||
| Serviços | |||
| Por Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Tipologia de Fraude | Estorno e Fraude Amigável | ||
| Abuso de Reembolso, Devolução e Reclamações | |||
| Abuso de Promoções, Cupons, Fidelidade e Indicações | |||
| Deturpação de Solicitações e Inadimplência no Primeiro Pagamento | |||
| Esgotamento e Abuso Intencional de Crédito | |||
| Lavagem de Crédito e Manipulação de Disputas | |||
| Abuso de Múltiplas Contas e Contas Vinculadas | |||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Varejo e Comércio Eletrônico | |||
| Tecnologia da Informação e Telecomunicações | |||
| Saúde e Ciências da Vida | |||
| Mídia e Entretenimento | |||
| Outros Verticais do Setor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| México | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Detecção de Fraude de Primeira Parte?
O Mercado de Detecção de Fraude de Primeira Parte deve atingir 5,71 bilhões de USD em 2026 e 15,03 bilhões de USD até 2031, a um CAGR de 21,34%. As estimativas são declaradas em termos de valor em USD.
O que é detecção de fraude de primeira parte?
Ela identifica o uso indevido por titulares de contas verificados que utilizam sua própria identidade para fazer reivindicações falsas, abusar de reembolsos ou evadir obrigações de pagamento. O processo de detecção pode examinar o comportamento do cliente, o contexto da transação e o histórico de disputas.
Qual componente lidera os gastos em detecção de fraude de primeira parte?
As plataformas de software lideraram com 71,22% da receita em 2025, sustentadas por mecanismos de decisão, análise comportamental e ferramentas de gestão de casos. Esses sistemas são frequentemente integrados em fluxos de trabalho rotineiros de investigação e decisão.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida deve crescer a um CAGR de 22,71% até 2031 à medida que instituições regulamentadas combinam processamento local com análise em nuvem. Pode manter informações sensíveis dentro dos ambientes de controle existentes.
Quais organizações estão aumentando os gastos mais rapidamente?
As PMEs devem crescer a um CAGR de 23,02% até 2031 à medida que ferramentas baseadas em API tornam a inteligência de rede mais acessível. Esse modelo reduz a necessidade de uma substituição completa de infraestrutura.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 22,36% até 2031, sustentada pelo aumento da atividade de pagamentos digitais e pelo investimento em controles de fraude. Índia e Sudeste Asiático são importantes impulsionadores dessa demanda regional.