
Taille et part du marché de la détection de fraude documentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.58 Milliards de dollars |
| Taille du Marché (2031) | 9.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.70 % |
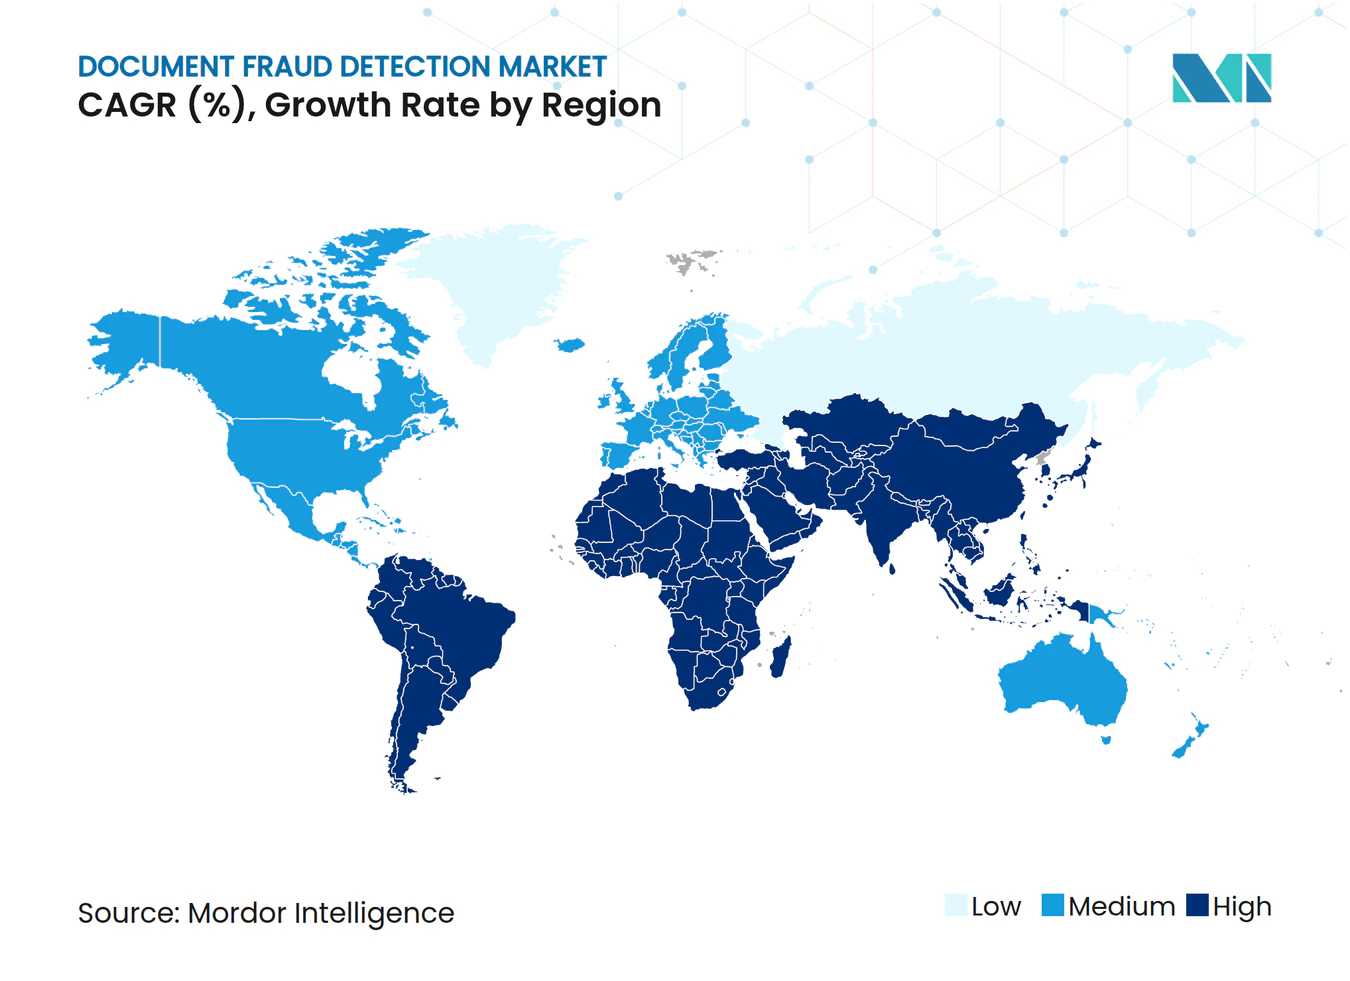
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection de fraude documentaire par Mordor Intelligence
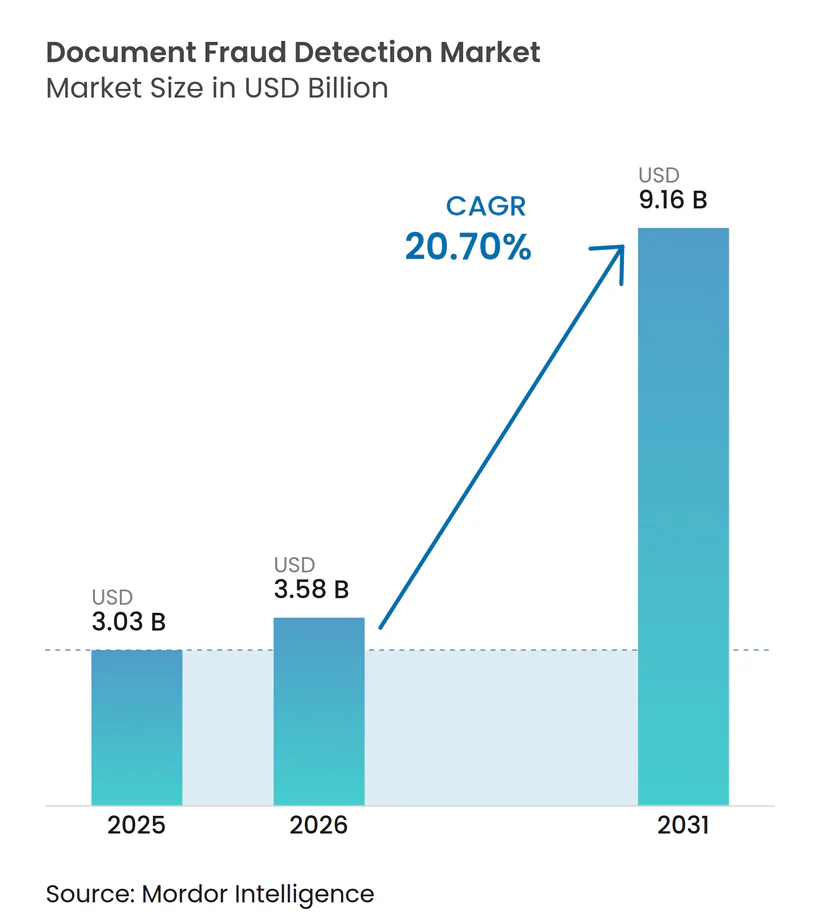
La taille du marché de la détection de fraude documentaire devrait passer de 3,03 milliards USD en 2025 à 3,58 milliards USD en 2026, puis à 9,16 milliards USD d'ici 2031, enregistrant un CAGR de 20,70 % entre 2026 et 2031. L'intégration à distance rend les vérifications fiables des documents une exigence fondamentale pour les banques, les organismes publics et les plateformes numériques. L'IA générative a également facilité la création à grande échelle de documents falsifiés et d'identités synthétiques. Les acheteurs recherchent donc des systèmes combinant l'analyse documentaire, l'extraction de données, les contrôles de vivacité et des décisions claires sur les dossiers. Les évolutions réglementaires aux États-Unis et en Europe relient plus directement les justificatifs numériques aux règles d'identification des clients. Ces conditions favorisent les fournisseurs capables de mettre à jour leurs modèles rapidement et de s'intégrer aux flux de vérification existants.
Principaux enseignements du rapport
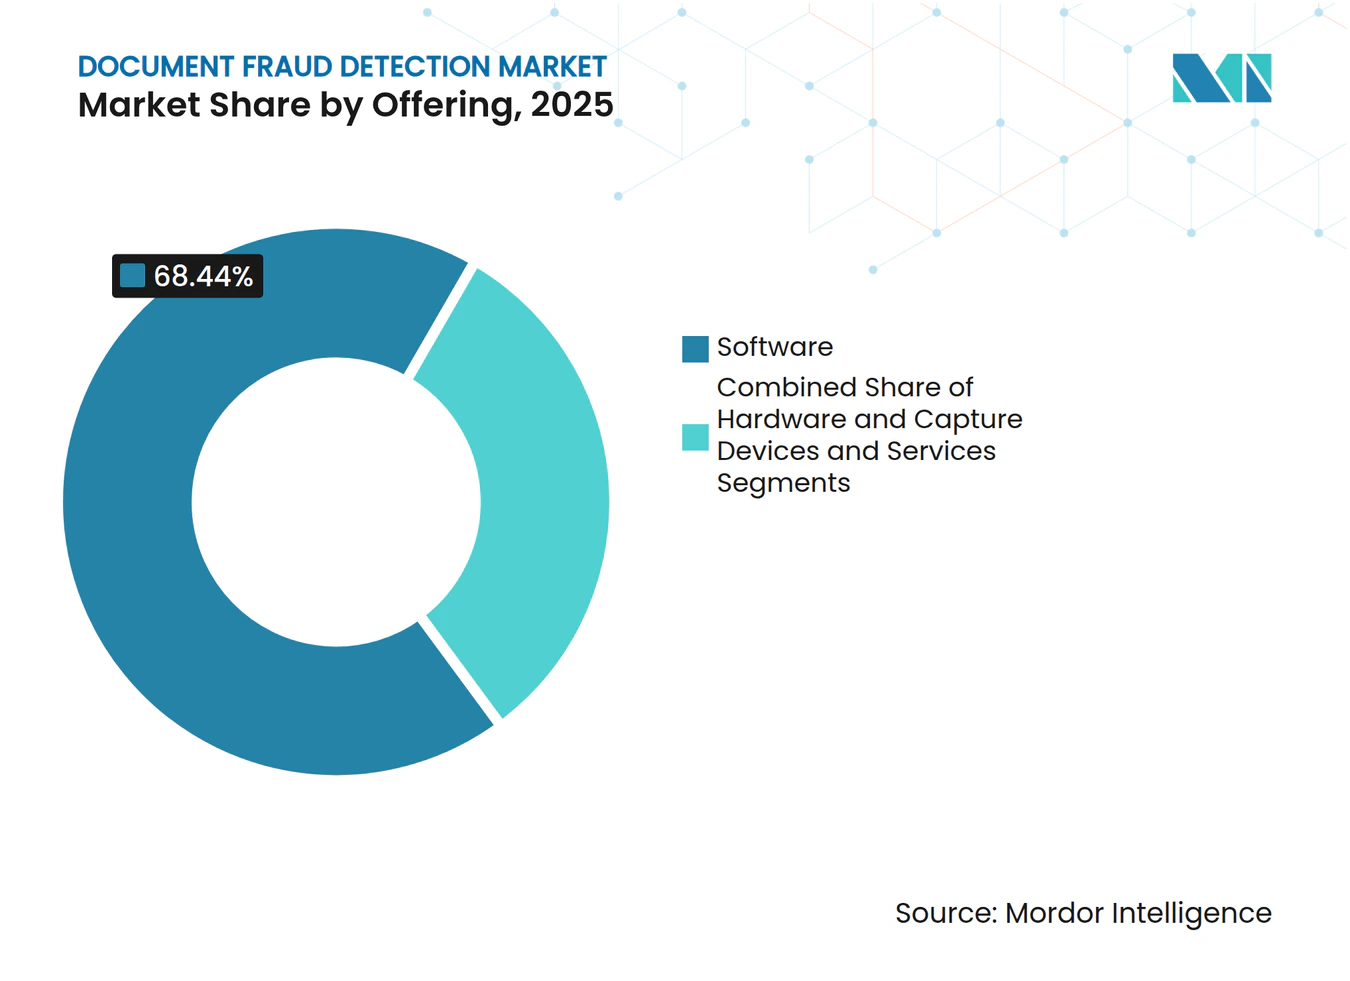
- Par offre, les logiciels détenaient 68,44 % de la part du marché de la détection de fraude documentaire en 2025, tandis que les services devraient se développer à un CAGR de 21,98 % jusqu'en 2031.
- Par déploiement, les systèmes basés sur le cloud représentaient 65,21 % du marché de la détection de fraude documentaire en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 22,36 % jusqu'en 2031.
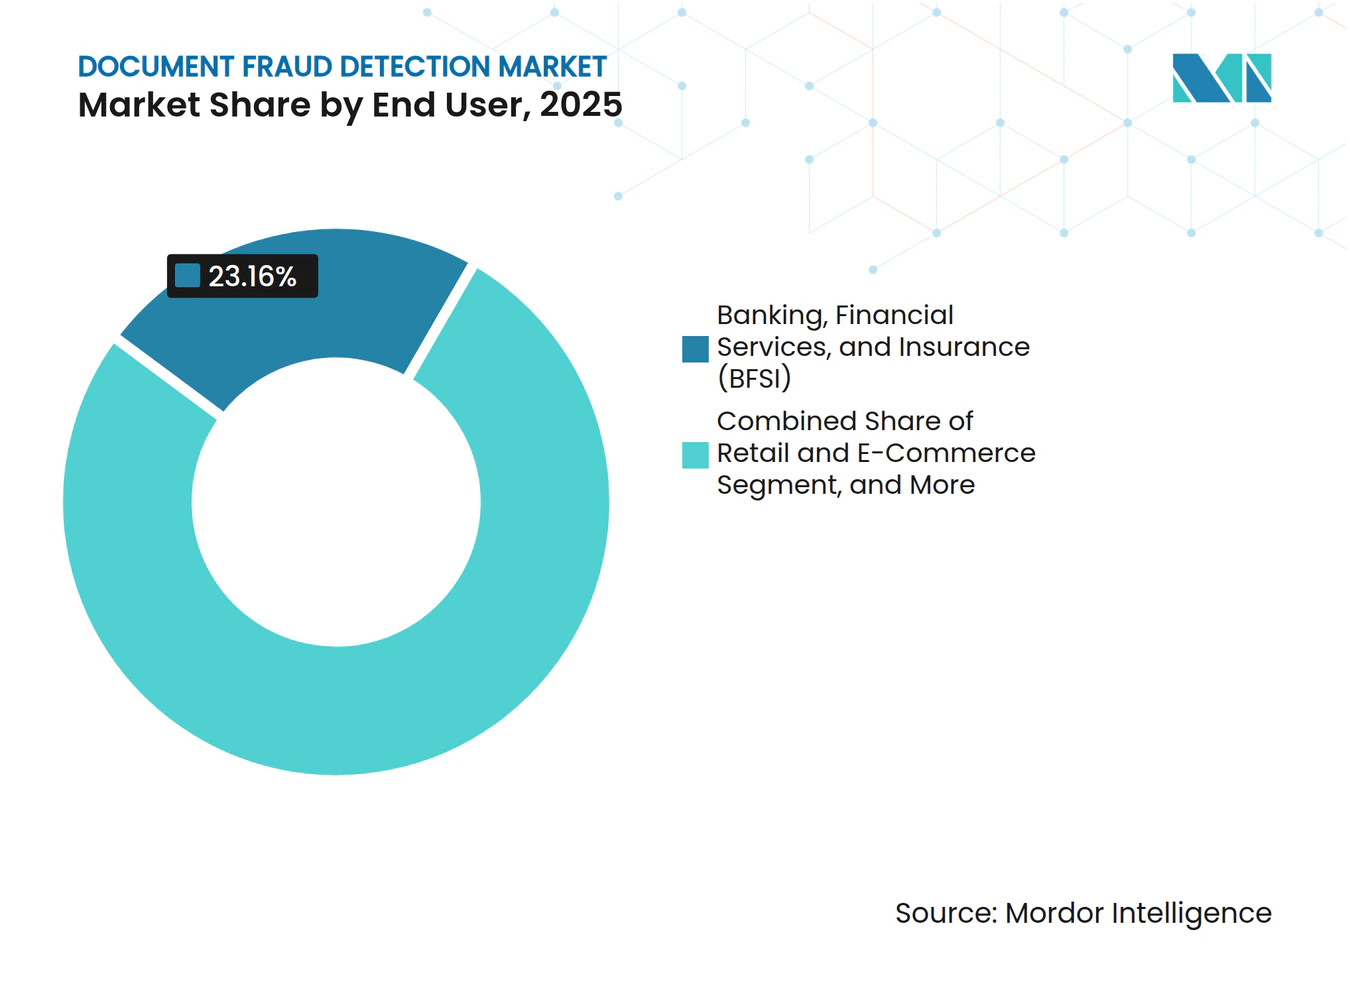
- Par utilisateur final, les services bancaires et financiers détenaient 23,16 % de la part du marché de la détection de fraude documentaire en 2025, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 21,33 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 70,18 % du marché de la détection de fraude documentaire en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 22,71 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,19 % du marché de la détection de fraude documentaire en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intégration numérique à distance et flux de travail KYC | +5.8% | Mondial, concentré en Amérique du Nord, en Europe et dans les pôles fintech d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences en matière d'identité, de lutte contre le blanchiment d'argent et de prévention de la fraude | +4.2% | Mondial, plus fort en Europe, au Royaume-Uni, en Amérique du Nord et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Falsification par IA générative et identités synthétiques | +3.8% | Mondial, concentré dans les pôles crypto, fintech et e-commerce | Court terme (≤ 2 ans) |
| Coûts de révision manuelle et pertes liées à la fraude | +2.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Services financiers numériques et plateformes transfrontalières | +1.6% | Asie-Pacifique, Europe, Amérique du Sud, et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Détection de la vivacité documentaire et des attaques par injection | +1.2% | Mondial, avec une demande précoce des services financiers et de la crypto | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'intégration numérique à distance et des flux de travail KYC
L'intégration à distance est passée au-delà d'une simple fonctionnalité de service et soutient désormais l'ouverture de comptes courante, le crédit, les paiements et la vérification des clients sur les canaux numériques. Fenergo a rapporté que 70 % des institutions financières interrogées avaient perdu des clients au cours de l'année précédente en raison d'une intégration lente ou inefficace. Le même rapport a estimé les coûts opérationnels annuels moyens de lutte contre le blanchiment d'argent et de KYC à 72,9 millions USD par entreprise. Cela crée une pression pour réduire le traitement manuel des documents sur le marché de la détection de fraude documentaire sans affaiblir les contrôles anti-fraude, les normes de service client ou la documentation d'audit interne. Les fournisseurs du marché de la détection de fraude documentaire peuvent répondre à ces deux besoins grâce à la classification automatisée, la reconnaissance optique de caractères, l'extraction et la notation d'authenticité. Le déploiement du portefeuille d'identité numérique européen soutient également la demande à long terme sur le marché de la détection de fraude documentaire pour des systèmes de vérification à distance certifiés, car les organisations participantes doivent lier l'acceptation des justificatifs à des contrôles d'identité documentés et à des dossiers d'intégration.
Renforcement des exigences mondiales en matière d'identité, de lutte contre le blanchiment d'argent et de prévention de la fraude
Les régulateurs alignent les règles relatives aux contrôles de la criminalité financière, à l'identité numérique et à la gouvernance de l'IA, regroupant plusieurs obligations de conformité en un seul processus opérationnel. L'OCC et d'autres agences fédérales ont publié le Bulletin 2026-44 le 8 septembre 2026, décrivant comment les banques peuvent utiliser des justificatifs numériques vérifiables dans le cadre de la règle du programme d'identification des clients.[1] Le règlement européen sur la lutte contre le blanchiment d'argent (AMLR) est prévu pour s'appliquer à partir de juillet 2027 et exige l'acceptation du portefeuille d'identité numérique européen dans les processus d'intégration concernés. Au Royaume-Uni, la conformité KYC et lutte contre le blanchiment d'argent était le principal cas d'usage pour 53 % des fournisseurs d'identité numérique en 2024/25. Ces règles qui se chevauchent font de l'authentification documentaire une exigence de conformité continue dans de nombreuses régions opérationnelles, et le marché de la détection de fraude documentaire doit soutenir les institutions opérant simultanément sous plus d'un cadre réglementaire. Elles récompensent également les fournisseurs du marché de la détection de fraude documentaire capables de démontrer des contrôles clairs, des dossiers d'audit fiables et un soutien aux formats de justificatifs changeants.
Adoption rapide de l'IA générative pour la falsification de documents et les identités synthétiques
L'IA générative réduit le temps et les compétences spécialisées autrefois nécessaires pour créer des documents falsifiés convaincants. Shufti Pro a constaté que la fraude documentaire alimentée par l'IA représentait 80,10 % des tentatives de fraude activées par l'IA au cours du premier semestre 2026. Ses données ont également montré que 65,68 % des tentatives de fraude liées réutilisaient un document falsifié précédemment détecté dans une autre institution. Ces attaques peuvent exploiter les scores de confiance des modèles plutôt que les erreurs visibles qu'un examinateur pourrait remarquer lors d'un processus de révision documentaire conventionnel. Les systèmes de détection doivent évaluer la structure du document, les métadonnées, les artefacts de compression et la cohérence des données soumises. En janvier 2025, les orientations françaises en matière de lutte contre le blanchiment d'argent ont identifié la fraude documentaire assistée par l'IA comme un problème à haut risque. Cette menace renforce la demande d'outils multicouches sur le marché de la détection de fraude documentaire pouvant être mis à jour à mesure que les méthodes de falsification évoluent.
Coût croissant de la révision manuelle et des pertes liées à la fraude
La révision manuelle est devenue coûteuse lorsque les volumes de documents augmentent, que les documents varient selon les pays et que les méthodes de fraude deviennent plus difficiles à identifier de manière cohérente. Entrust et DocuSign ont constaté que la fraude à l'identité causait des pertes directes annuelles moyennes de 7 millions USD pour les organisations interrogées. Les organisations de plus de 5 000 employés ont déclaré des pertes annuelles moyennes de 13 millions USD. TransUnion a rapporté que les entreprises interrogées avaient perdu 7,7 % de leur chiffre d'affaires annuel à cause de la fraude au cours de l'année précédente. La révision automatisée peut concentrer les enquêteurs humains sur les cas à risque plus élevé et limiter le besoin de vérifications documentaires répétées. Le marché de la détection de fraude documentaire bénéficie lorsque les acheteurs considèrent l'automatisation comme un moyen de contenir les pertes opérationnelles plutôt que comme un coût technologique distinct, car un meilleur routage peut réserver les examinateurs formés aux cas inhabituels nécessitant un jugement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Confidentialité des données, transferts et consentement biométrique | -1.8% | Europe, Californie et juridictions de localisation des données en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration aux systèmes d'intégration et de lutte contre la fraude existants | -1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dérive adversariale des modèles due aux attaques par IA générative | -1.0% | Mondial, notamment dans la crypto, la fintech et le crédit numérique | Court terme (≤ 2 ans) |
| Données limitées pour les documents et scripts locaux | -0.7% | Moyen-Orient et Afrique, Amérique du Sud, Asie du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes liées à la confidentialité des données, aux transferts transfrontaliers de données et au consentement biométrique
Les données biométriques et documentaires sont soumises à des règles de confidentialité restrictives dans de nombreuses juridictions, notamment lorsque des images faciales et des attributs d'identité sont traités conjointement. L'article 9 du RGPD traite les modèles biométriques faciaux comme des données de catégorie spéciale et exige une base juridique appropriée. L'Agence espagnole de protection des données (AEPD) a infligé des amendes de 950 000 EUR (1,03 million USD) en mars 2026 pour le traitement de modèles biométriques et le consentement groupé. Ces règles peuvent allonger les efforts de mise en œuvre et limiter le transfert transfrontalier de signaux de fraude. Les exigences de localisation des données en Chine, en Inde et en Russie peuvent également restreindre le traitement centralisé dans le cloud. Les fournisseurs du marché de la détection de fraude documentaire peuvent avoir besoin d'une infrastructure régionale distincte pour le traitement local, créant un travail supplémentaire en matière d'architecture système, de conservation des données, de contrôles d'accès et de support opérationnel local. Cela augmente la complexité opérationnelle et peut ralentir les déploiements pour les clients multinationaux.
Complexité d'intégration dans les systèmes d'intégration et de lutte contre la fraude existants
Les grandes organisations utilisent souvent des systèmes distincts pour la capture de documents, le KYC, les décisions anti-fraude, la gestion des dossiers, les dossiers clients et les rapports de conformité. Fenergo a constaté que l'utilisation de l'IA dans le KYC et la lutte contre le blanchiment d'argent est passée de 42 % en 2024 à 82 % en 2025. Pourtant, l'automatisation des révisions KYC périodiques est restée limitée, indiquant que l'adoption ne conduit pas toujours à des processus connectés en temps réel. Les systèmes existants peuvent nécessiter une intégration personnalisée et des tests plus longs avant qu'un nouvel outil soit utilisé en production. Cela est particulièrement difficile pour les acheteurs sans équipes d'intégration dédiées. La connexion de Mitek en mars 2026 avec la plateforme PingOne DaVinci de Ping Identity a résolu ce problème grâce à une option d'orchestration sans code. De tels connecteurs peuvent réduire l'effort de déploiement, mais l'intégration reste un frein pour le marché de la détection de fraude documentaire lorsque les dossiers clients, le filtrage anti-blanchiment, les files d'attente de dossiers et les règles de décision doivent être synchronisés entre plusieurs systèmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les logiciels dominent les revenus tandis que les services renforcent les relations clientsLes logiciels détenaient 68,44 % de la part du marché de la détection de fraude documentaire en 2025. Cette position a soutenu la livraison évolutive dans le cloud, la tarification par abonnement et la capacité d'intégrer la détection sans achats de matériel dédié ni installation locale. Les abonnements logiciels peuvent fournir des moteurs d'authentification documentaire, la classification par reconnaissance optique de caractères, des fonctionnalités d'explication et des contrôles de flux de travail au sein d'un environnement unique pour les équipes opérationnelles distribuées. Les mises à jour continues aident les clients à répondre aux nouvelles méthodes de falsification sans cycles de publication sur site. Ces capacités soutiennent l'intégration courante dans les banques, les plateformes d'identité et les services numériques réglementés, qui restent d'importants centres de demande au sein du marché de la détection de fraude documentaire.
Le matériel et les dispositifs de capture sont restés la plus petite catégorie d'offres. L'authentification NFC des passeports eMRTD et des cartes d'identité actuelles peut valider les données de puce signées par le gouvernement. Une image fabriquée ne peut pas reproduire cette charge utile cryptographique. Les services devraient croître à un CAGR de 21,98 % jusqu'en 2031. La forensique documentaire gérée, le réentraînement des modèles et la gestion des dossiers permettent aux clients de rechercher un soutien axé sur les résultats. Veridas a introduit une couche gérée de détection des attaques par injection début 2025, reflétant le rôle du soutien à la détection piloté par les services.



Par déploiement :
le cloud domine, tandis que le déploiement hybride soutient les flux de travail réglementésLe déploiement basé sur le cloud représentait 65,21 % du marché en 2025, reflétant son rôle établi dans les opérations de vérification numérique à volume élevé. Les fintechs, les néobanques et les plateformes numériques utilisent l'infrastructure cloud pour gérer des volumes d'intégration élevés sans investir dans des serveurs. Les mises à jour centralisées des modèles peuvent aider les plateformes à répondre plus rapidement aux changements adversariaux du modèle, aux nouveaux formats de documents et aux schémas de fraude émergents. Cette approche convient là où les règles de transfert de données permettent le traitement dans le cloud, et elle reste un choix de déploiement central au sein du marché de la détection de fraude documentaire. Elle soutient également des contrôles communs sur les canaux numériques distribués.
Le déploiement sur site reste pertinent pour les gouvernements, les grandes institutions financières et les payeurs de soins de santé. Les règles de souveraineté des données en Chine, en Russie et dans certains marchés du Moyen-Orient peuvent limiter le traitement dans le cloud des données d'identité des citoyens. Le déploiement hybride devrait se développer à un CAGR de 22,36 % jusqu'en 2031. Il permet aux données biométriques et documentaires sensibles de rester sur site tandis que les flux de travail non sensibles utilisent l'analytique cloud. IDnow a lancé sa plateforme Trust en mars 2026, offrant la vérification documentaire, l'authentification biométrique et les QEAAs via une API unique. Le modèle offre aux acheteurs réglementés un équilibre pratique entre les contrôles locaux et l'efficacité opérationnelle, tout en permettant aux équipes de conformité de conserver les informations sensibles dans des environnements conçus pour répondre à leurs exigences nationales et sectorielles spécifiques.
Par utilisateur final :
les services financiers dominent, tandis que la demande gouvernementale s'accélèreLes services bancaires et financiers représentaient 23,16 % du marché de la détection de fraude documentaire en 2025. L'ouverture de comptes, le crédit, les demandes d'assurance et l'intégration d'actifs cryptographiques ont des exigences directes de vérification d'identité qui créent un besoin soutenu de contrôles fiables. Veriff a rapporté que la fraude nette des services financiers dépassait 5,5 % des tentatives de vérification d'identité en ligne en 2026. Il a également signalé une hausse de 38 % d'une année sur l'autre des taux de fraude nette sur les plateformes de crypto et de crédit. Ces conditions maintiennent l'intégrité documentaire au cœur des contrôles de risque dans le secteur et soutiennent le rôle bancaire au sein du marché de la détection de fraude documentaire.
Socure a déclaré 364 millions USD de revenu récurrent annuel total au cours du deuxième trimestre 2026, avec une croissance de 63 % d'une année sur l'autre. Les justificatifs académiques représentaient 38 % des falsifications confirmées au premier trimestre 2026. Cela ajoute les établissements d'enseignement, les employeurs, les plateformes de recrutement et les émetteurs de justificatifs à la base d'utilisateurs adressable, où des dossiers fiables peuvent influencer les décisions d'admission et d'embauche. Le gouvernement et l'administration publique devraient croître à un CAGR de 21,33 % jusqu'en 2031. Les exigences fédérales de Login.gov soutiennent la demande d'infrastructure de vérification certifiée dans les services publics.

Par taille d'organisation :
les grandes entreprises dominent les dépenses, tandis que les PME gagnent en accessibilitéLes grandes entreprises détenaient 70,18 % de la part de marché en 2025. Elles font face à une exposition réglementaire plus élevée, à des pertes liées à la fraude plus importantes, à des parcours clients plus complexes et à une plus grande capacité d'intégration technologique d'entreprise dans toutes les régions. Parmi les organisations de plus de 10 000 employés, 20 % ont déclaré des coûts annuels de fraude à l'identité supérieurs à 50 millions USD. Les grandes banques, les assureurs, les plateformes mondiales et les organismes publics peuvent soutenir des déploiements multirégionaux. Leurs processus d'approvisionnement exigent souvent des certifications de sécurité, des contrôles de gouvernance, des dossiers de décision explicables, des examens des fournisseurs et des procédures de test qui valident le comportement du système avant son adoption dans les flux de travail orientés clients.
Les petites et moyennes entreprises devraient se développer à un CAGR de 22,71 % jusqu'en 2031. Les outils SaaS axés sur les API réduisent les exigences en capital, les besoins en personnel spécialisé et les besoins en ingénierie interne associés aux déploiements d'entreprise traditionnels pour les équipes opérationnelles plus petites. Le cadre de confiance du Royaume-Uni peut aider les PME à identifier des fournisseurs de vérification numérique certifiés.[2] L'intégration PingOne DaVinci de Mitek illustre cette approche pour les acheteurs aux ressources limitées. Cette accessibilité élargie étend le marché de la détection de fraude documentaire au-delà des plus grandes institutions, y compris les entreprises qui font appel à des prestataires de services externes pour les opérations d'intégration et de conformité.
Analyse géographique
Marché de la Détection de Fraude Documentaire en Amérique du Nord
L'Amérique du Nord détenait 36,19 % de la part du Marché de la Détection de Fraude Documentaire en 2025. La région concentre un grand nombre d'institutions financières réglementées, de prestataires de services numériques et de contrôles KYC établis dans les secteurs bancaires et connexes. Le bulletin OCC 2026-44 a clarifié le traitement des justificatifs numériques vérifiables dans le cadre des règles fédérales d'identification des clients. Cette clarification rapproche l'authentification numérique des documents des processus courants de conformité bancaire. La Maison Blanche a également exigé que les agences fédérales concernées déploient Login.gov dans un délai de 2 ans, ce qui accroît la pertinence de la vérification d'identité certifiée dans le Marché de la Détection de Fraude Documentaire. Le contrat fédéral de Socure d'une durée de 5 ans et d'un montant de 163 millions USD constitue un exemple connexe de vérification d'identité.
Marché de la Détection de Fraude Documentaire en Europe
L'Europe est la deuxième zone régionale du Marché de la Détection de Fraude Documentaire, où des règles communes rendent la capacité de conformité transfrontalière de plus en plus précieuse. Les obligations découlant de l'AMLR, de l'eIDAS 2.0 et de l'AI Act de l'UE façonnent les exigences en matière de vérification d'identité, les processus de gouvernance des modèles et les éléments probants nécessaires aux décisions d'intégration des clients. L'AI Act de l'UE inclut des exigences de transparence pour certains contenus générés par l'IA à partir d'août 2026.[3] Le secteur de l'identité numérique du Royaume-Uni a généré 1,037 milliard GBP (1,3 milliard USD) de valeur ajoutée brute en 2024/25. La conformité KYC et AML a été signalée comme le principal cas d'usage parmi 53 % des prestataires britanniques. Le renforcement de l'application des règles biométriques en Espagne accroît également la nécessité de processus de protection de la vie privée dès la conception dans les déploiements de vérification.
Marché de la Détection de Fraude Documentaire en APAC, Amérique du Sud et MEA
L'Asie-Pacifique devrait se développer à un CAGR de 21,65 % jusqu'en 2031. La croissance des services financiers numériques et les programmes d'identité nationaux accroissent la nécessité de prendre en charge un large éventail de formats de documents, de langues, de règles d'identité locales et de parcours utilisateurs transfrontaliers. Le MyDigital ID de la Malaisie couvrait 114 services gouvernementaux en ligne en juin 2026. L'Amérique du Sud est soutenue par la croissance du fintech au Brésil et l'expansion de la banque numérique en Argentine. Parallèlement, le Moyen-Orient et l'Afrique présentent des conditions différentes : les marchés du Golfe bénéficient de programmes numériques gouvernementaux et de régimes d'octroi de licences fintech. Dans le même temps, d'autres pays font face à des contraintes en matière d'infrastructure, de connectivité, de couverture documentaire et de données d'entraînement.
Paysage concurrentiel
Concentration du Marché
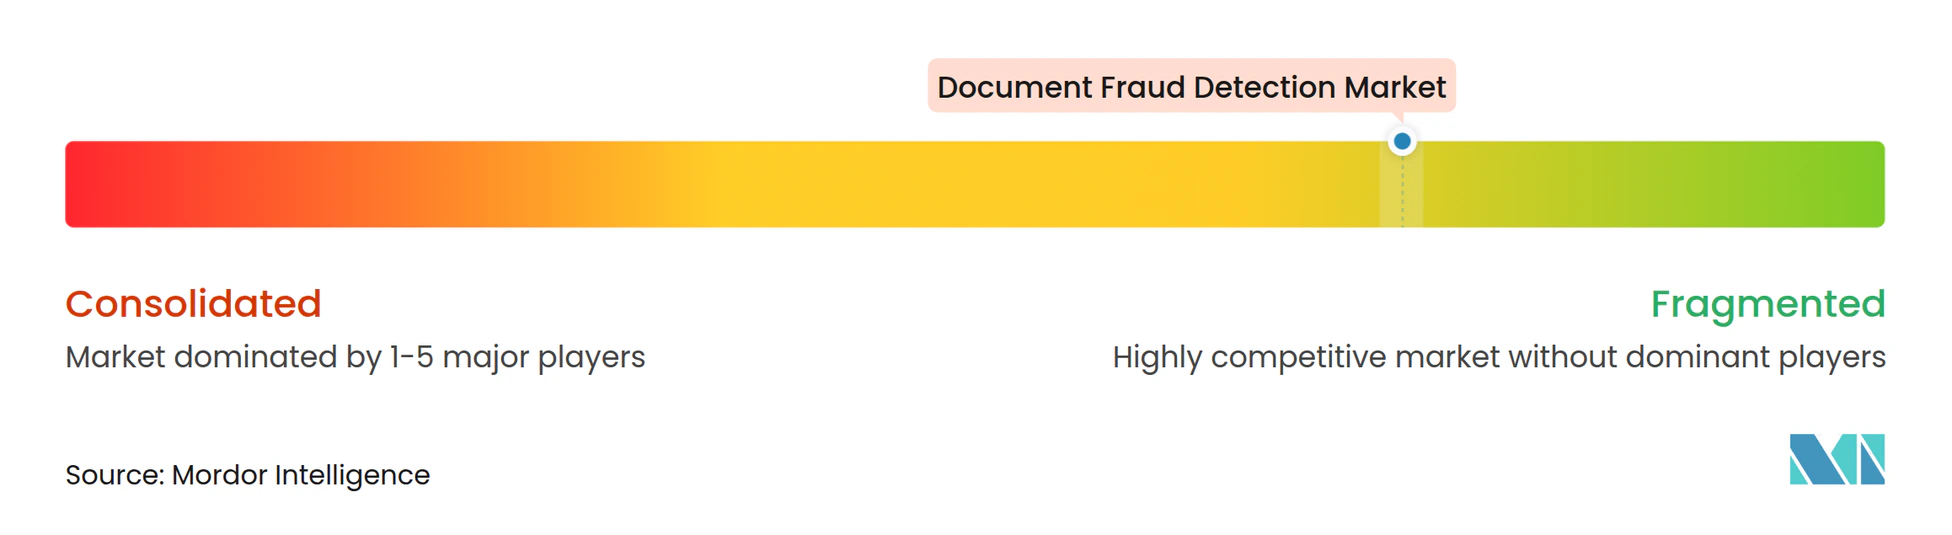
Le marché de la détection de fraude documentaire comprend des spécialistes de la vérification d'identité natifs de l'IA, des fournisseurs de forensique documentaire et des plateformes de risque plus larges. Jumio, Veriff, Socure, AU10TIX et Incode Technologies sont en concurrence avec des fournisseurs tels que Regula, Resistant AI, LexisNexis Risk Solutions et GBG. La concurrence porte sur la qualité de la détection, la couverture documentaire, l'intégration des flux de travail, le soutien réglementaire et la capacité à fournir des décisions que les équipes de conformité peuvent examiner. Les fournisseurs étendent également leurs produits à la biométrie, aux contrôles de vivacité, à la gestion des dossiers et à la prise de décision anti-fraude. Cela crée des plateformes plus larges plutôt que des outils de révision documentaire autonomes, et cela change la façon dont les acheteurs comparent les fournisseurs sur le marché de la détection de fraude documentaire.
Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD en août 2026. Elle a également acquis Fravity pour automatiser les flux de travail d'investigation de la fraude au sein de RiskOS. Entrust s'est associé à Google en février 2026 pour combiner la vérification d'identité avec Google Cloud et les modèles d'IA Gemini.[4] Mitek s'est intégré à PingOne DaVinci en mars 2026 pour rendre la détection de vivacité et la comparaison faciale disponibles dans des parcours sans code. Ces mouvements montrent l'importance de l'étendue de la plateforme et de l'accès aux systèmes d'entreprise établis.
Des opportunités subsistent dans la forensique documentaire gérée pour les petites organisations et les utilisateurs non financiers qui ont besoin d'un soutien spécialisé sans maintenir leurs propres équipes d'investigation de la fraude. L'éducation, la santé et les technologies RH nécessitent des contrôles fiables mais peuvent ne pas disposer d'équipes anti-fraude internes étendues. Les cas d'usage transfrontaliers nécessitent également un meilleur soutien pour les modèles de documents locaux et les règles locales. Regula et Indicio se sont associés en juillet 2025 pour émettre des résultats de vérification sous forme de justificatifs vérifiables. Les justificatifs réutilisables pourraient réduire les vérifications ponctuelles répétées si les régulateurs les acceptent plus largement, tandis que les fournisseurs de vérification documentaire pourraient se concentrer sur l'émission de confiance, le renouvellement des justificatifs et la preuve de l'évaluation initiale. Les fournisseurs qui deviennent des émetteurs de confiance pourraient trouver de nouvelles opportunités de revenus dans ce modèle de justificatifs en évolution.
Leaders du secteur de la détection de fraude documentaire
-
Jumio Corporation
-
Veriff OÜ
-
GBG Plc
-
Persona Identities, Inc.
-
LexisNexis Risk Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Détection de Fraude Documentaire Entreprises couvertes dans ce rapport
- Jumio Corporation
- Entrust Corporation
- Mitek Systems, Inc.
- Veriff OÜ
- Regula Forensics, Inc.
- AU10TIX Ltd.
- Sum and Substance Ltd.
- Trulioo Information Services Inc.
- Socure, Inc.
- Microblink Ltd.
- Resistant AI s.r.o.
- Shufti Pro Limited
- Incode Technologies, Inc.
- ID-Pal Limited
- iDenfy UAB
- Veridas Digital Authentication Solutions, S.L.
- LexisNexis Risk Solutions Inc.
- GBG Plc
- Persona Identities, Inc.
- IDEMIA Identity and Security France SAS
Développements industriels récents dans Marché de la Détection de Fraude Documentaire
- Septembre 2026 : Le Bureau de la gestion et du budget de la Maison Blanche a publié le Mémorandum M-26-18, mandatant les agences fédérales à déployer Login.gov comme système d'authentification gouvernemental universel dans un délai de 2 ans. Le contrat de 163 millions USD sur 5 ans de Socure pour fournir la technologie de vérification d'identité pour Login.gov a été confirmé comme fondement technique, établissant un précédent d'approvisionnement fédéral pour la vérification certifiée de documents et de données biométriques à l'échelle de la population.
- Septembre 2026 : Binance. US a sélectionné Socure pour fournir la vérification d'identité, la vérification de documents et de selfies, la détection de vivacité et le filtrage des listes de surveillance pour son expérience d'intégration mobile aux États-Unis, faisant de Socure la plateforme de choix pour 4 des 5 plus grandes plateformes d'échange de crypto américaines et renforçant la consolidation du secteur autour d'une infrastructure de vérification native de l'IA.
- Septembre 2026 : Veriff et Instructure ont annoncé un partenariat pour intégrer la vérification d'identité dans les services de transcription Parchment, le plus grand réseau mondial de justificatifs académiques reliant plus de 6 200 établissements d'enseignement supérieur à 6 700 écoles primaires et secondaires. Un pilote était déjà en cours, et la disponibilité générale pour les demandes de transcription sécurisées par identité était prévue pour novembre 2026 aux États-Unis.
- Août 2026 : Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD et a acquis Fravity, une startup d'IA agentique avec plus de 70 agents d'IA qui automatisent les flux de travail d'investigation de la fraude. L'intégration dans RiskOS sous la forme de RiskOS_Agents a réduit le temps d'investigation par dossier de 80 % et accéléré la résolution des dossiers de 5 fois dans les premiers déploiements en production.
Périmètre du rapport mondial sur le marché de la détection de fraude documentaire
Le marché de la détection de fraude documentaire comprend les logiciels, le matériel et les services qui permettent aux organisations de détecter, analyser, authentifier et prévenir les documents frauduleux, altérés, falsifiés, contrefaits, manipulés ou synthétiques utilisés lors de l'intégration, de la vérification, de la conformité, du traitement des transactions et des activités de vérification d'identité. Ces solutions utilisent des technologies telles que la reconnaissance optique de caractères (OCR), la vision par ordinateur, l'intelligence artificielle, l'apprentissage automatique, l'analyse forensique des documents, la correspondance biométrique et la vérification d'authenticité pour identifier la falsification de documents, les tentatives de contrefaçon, les identités synthétiques et d'autres formes de fraude documentaire.
Le rapport sur le marché de la détection de fraude documentaire est segmenté par offre (logiciels, matériels et dispositifs de capture, et services), déploiement (basé sur le cloud, sur site et hybride), utilisateur final (services bancaires, financiers et d'assurance [BFSI], gouvernement et administration publique, commerce de détail et e-commerce, informatique et télécommunications, santé et sciences de la vie, et autres utilisateurs finaux), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Matériels et dispositifs de capture |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Services bancaires, financiers et d'assurance (BFSI) |
| Gouvernement et administration publique |
| Commerce de détail et e-commerce |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Autres utilisateurs finaux |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par offre | Logiciels | ||
| Matériels et dispositifs de capture | |||
| Services | |||
| Par déploiement | Basé sur le cloud | ||
| Sur site | |||
| Hybride | |||
| Par utilisateur final | Services bancaires, financiers et d'assurance (BFSI) | ||
| Gouvernement et administration publique | |||
| Commerce de détail et e-commerce | |||
| Informatique et télécommunications | |||
| Santé et sciences de la vie | |||
| Autres utilisateurs finaux | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la détection de fraude documentaire ?
Le marché de la détection de fraude documentaire devrait croître de 3,58 milliards USD en 2026 à 9,16 milliards USD d'ici 2031 à un CAGR de 20,70 %.
Qu'est-ce qui stimule la demande de détection de fraude documentaire ?
L'intégration à distance, des obligations KYC et de lutte contre le blanchiment d'argent plus strictes, la falsification par IA générative et le coût de la révision manuelle augmentent la demande.
Quel type d'offre domine les dépenses en matière de détection de fraude documentaire ?
Les logiciels détenaient une part de 68,44 % en 2025, soutenus par la livraison dans le cloud, les mises à jour des modèles et l'analyse documentaire automatisée.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait se développer à un CAGR de 22,36 % jusqu'en 2031 car il soutient les contrôles locaux des données et l'analytique cloud.
Quel groupe de clients devrait connaître la croissance la plus rapide ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 22,71 % jusqu'en 2031 à mesure que les outils SaaS axés sur les API réduisent les obstacles au déploiement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,65 % jusqu'en 2031, soutenue par les services financiers numériques et les programmes d'identité nationaux.