
Taille et part du marché des plateformes d'orchestration de la fraude
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.62 Milliards de dollars |
| Taille du Marché (2031) | 5.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'orchestration de la fraude par Mordor Intelligence
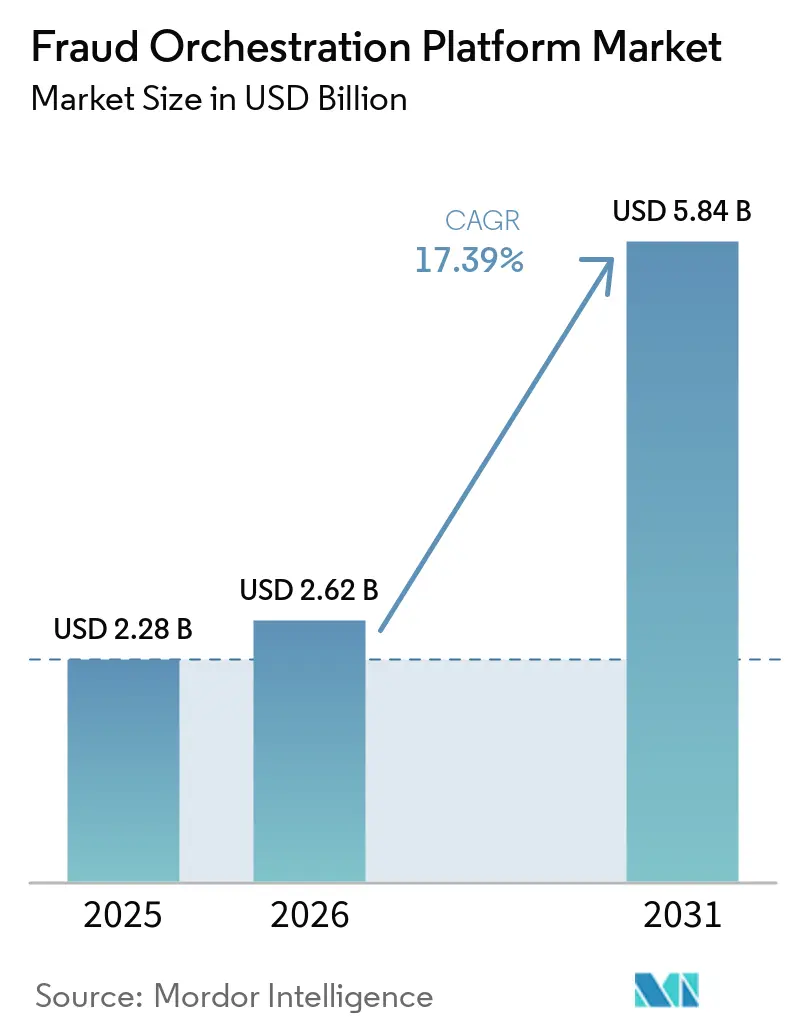
La taille du marché des plateformes d'orchestration de la fraude était de 2,28 milliards USD en 2025 et devrait croître de 2,62 milliards USD en 2026 pour atteindre 5,84 milliards USD d'ici 2031, à un CAGR de 17,39 % au cours de la période de prévision (2026-2031). La montée de la fraude aux paiements stimule la demande de systèmes qui intègrent les données, les modèles et les flux de traitement des dossiers dans un environnement opérationnel unique. Le marché des plateformes d'orchestration de la fraude s'éloigne des outils déconnectés, car les équipes chargées des paiements, de l'identité et de la conformité ont besoin d'un enregistrement unique de chaque décision. Les paiements en temps réel rendent ce changement plus urgent, car une décision tardive peut laisser peu de temps pour récupérer les fonds. Les fournisseurs répondent par la livraison en cloud, les services gérés et les intégrations permettant aux clients de connecter leurs outils de lutte contre la fraude existants. La concurrence s'intensifie également, les réseaux de paiement, les fournisseurs de gestion des risques établis et les nouveaux fournisseurs axés sur l'IA se disputant les mêmes budgets d'entreprise.
Points clés du rapport
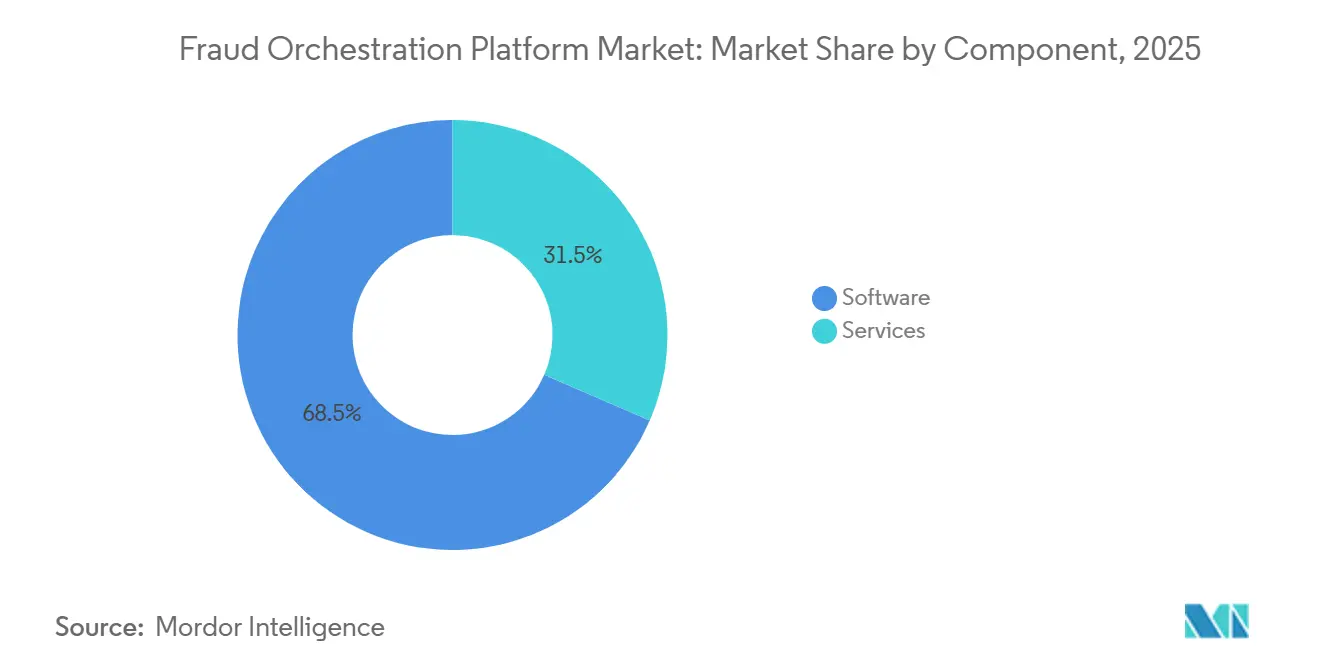
- Par composant, les logiciels représentaient 68,49 % du chiffre d'affaires du marché des plateformes d'orchestration de la fraude en 2025, tandis que les services devraient progresser à un CAGR de 20,58 % jusqu'en 2031.
- Par mode de déploiement, le déploiement en cloud détenait une part de 69,53 % en 2025 et devrait progresser à un CAGR de 19,74 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient une part de 66,71 % du marché des plateformes d'orchestration de la fraude en 2025, tandis que les PME devraient progresser à un CAGR de 22,47 % jusqu'en 2031.
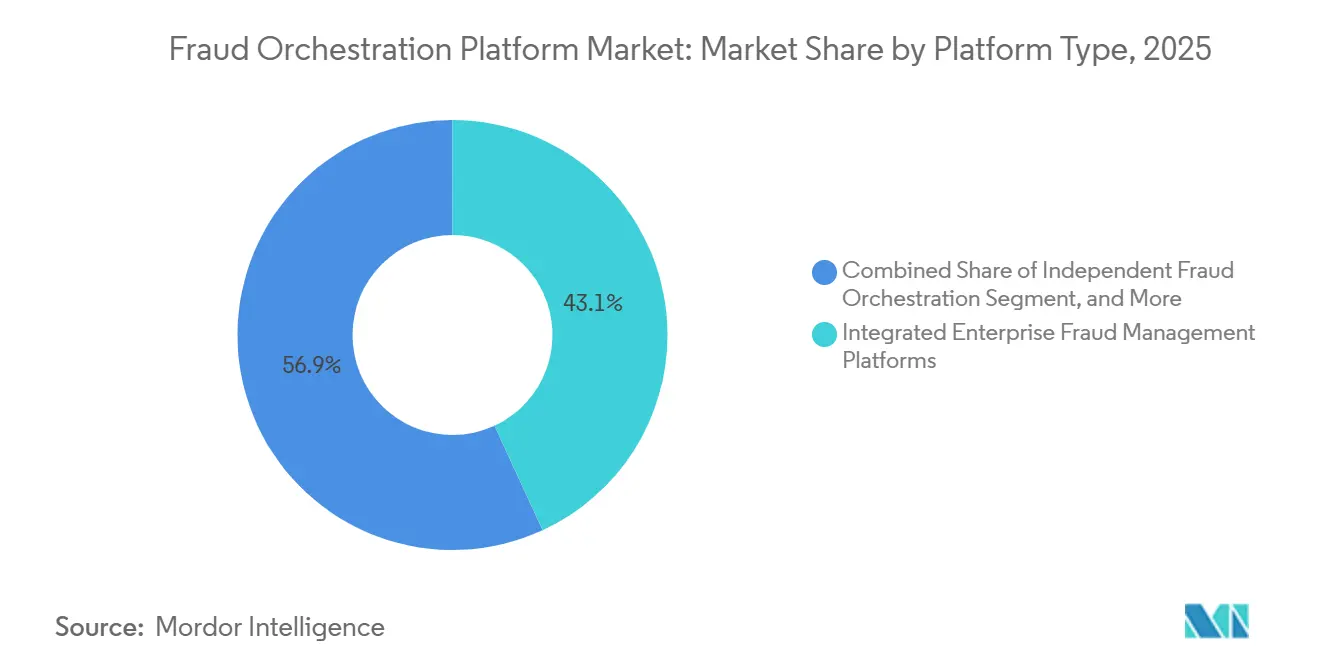
- Par type de plateforme, les plateformes intégrées de gestion de la fraude en entreprise détenaient une part de 43,11 % en 2025, tandis que les plateformes d'orchestration de la fraude indépendantes devraient progresser à un CAGR de 21,13 % jusqu'en 2031.
- Par secteur d'activité, le secteur BFSI détenait une part de 28,63 % en 2025, tandis que le secteur du commerce de détail et du commerce électronique devrait progresser à un CAGR de 19,86 % jusqu'en 2031.
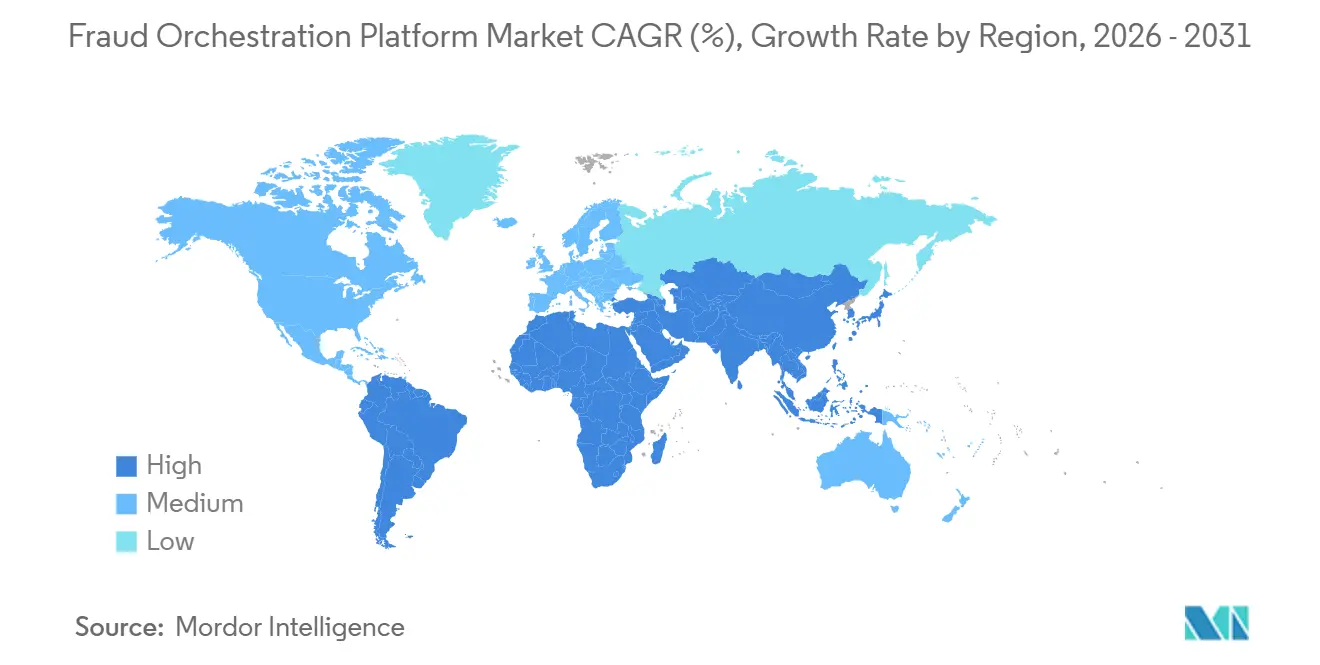
- Par géographie, l'Amérique du Nord détenait une part de 39,72 % du marché des plateformes d'orchestration de la fraude en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 22,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plateformes d'orchestration de la fraude
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Deepfakes par IA générative et fraude à l'identité synthétique | +4.2% | Mondial, avec des pertes concentrées en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Croissance des paiements en temps réel et de compte à compte | +3.8% | Asie-Pacifique, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Consolidation des contrôles de fraude cloisonnés en entreprise | +3.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Demande réglementaire de prise de décision automatisée traçable | +2.7% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Opérations de lutte contre la fraude en cloud natif et en low-code | +2.3% | Mondial, s'accélérant en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Automatisation agentique des investigations et des décisions | +1.9% | Amérique du Nord et Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les deepfakes par IA générative et la fraude à l'identité synthétique poussent les plateformes vers une défense multi-signaux
L'IA générative facilite la création d'identités synthétiques et de deepfakes convaincants par les réseaux de fraude. Le FinCEN a averti en novembre 2024 que des criminels utilisaient des médias deepfake pour fabriquer des documents d'identité, des photographies et des informations personnelles dans le cadre de schémas d'identité synthétique.[1] Le FBI a enregistré 22 364 plaintes liées à la cybercriminalité par IA en 2025, avec des pertes ajustées totalisant 893 millions USD. Le gouverneur de la Réserve fédérale Michael Barr a déclaré en 2025 que les deepfakes pourraient intensifier la fraude à l'identité et remettre en question les pratiques existantes de détection vocale des banques. Le marché des plateformes d'orchestration de la fraude favorise donc les systèmes qui évaluent conjointement la biométrie comportementale, les signaux des appareils et le renseignement réseau, plutôt que de s'appuyer sur des règles statiques. Sur le marché des plateformes d'orchestration de la fraude, cette approche fournit aux enquêteurs davantage de contexte lorsqu'un signal d'identité ou de transaction unique semble légitime.
La croissance des paiements en temps réel et de compte à compte comprime les fenêtres de décision
Les paiements en temps réel ont transformé la prévention de la fraude, qui est passée d'une activité de contrôle à une décision devant être prise avant le mouvement des fonds. L'enquête 2026 de Federal Reserve Financial Services a révélé que les paiements plus rapides avaient enregistré la plus forte augmentation des tentatives de fraude et des pertes déclarées parmi les canaux étudiés.[2] Elle a également signalé une augmentation de 6 % des tentatives de fraude aux paiements rapides et une hausse de 15 % du nombre d'institutions signalant une exposition persistante ou croissante aux escroqueries par usurpation d'identité bancaire. La Banque de réserve de l'Inde développe la Plateforme de renseignement sur les paiements numériques pour identifier les comptes mules et les paiements suspects dans l'écosystème national. Le marché des plateformes d'orchestration de la fraude bénéficie d'un cas d'usage clair avec chaque rail de paiement immédiat, qui ajoute des transactions nécessitant une notation à faible latence, un routage clair et une action documentée. Le marché des plateformes d'orchestration de la fraude en profite, car les banques et les entreprises de paiement ont besoin d'une couche capable de coordonner ces actions entre plusieurs outils de lutte contre la fraude.
La consolidation des contrôles de fraude cloisonnés en entreprise accélère la convergence des plateformes
Les organisations exploitent souvent des outils distincts pour la fraude aux cartes, la surveillance des transactions, les vérifications d'identité et la gestion des dossiers. Experian a constaté en 2025 que 76 % des entreprises utilisaient plusieurs solutions de lutte contre la fraude, tandis que seulement 42 % avaient connecté ces solutions. Sur l'ensemble du marché des plateformes d'orchestration de la fraude, des files d'attente séparées peuvent laisser les équipes de gestion des risques avec des scores contradictoires et un contexte incomplet pour un client ou un paiement. Elles peuvent également rendre plus difficile l'identification de la règle, du modèle ou de la source de données ayant produit la décision finale. Le marché des plateformes d'orchestration de la fraude bénéficie des programmes de consolidation, car une couche de décision commune peut enregistrer la séquence des contrôles et acheminer les dossiers vers l'équipe appropriée. Les fournisseurs capables d'intégrer les systèmes existants sans imposer un remplacement complet sont mieux adaptés à ces programmes.
La demande réglementaire de prise de décision automatisée traçable valorise les architectures prêtes pour l'audit
Les régulateurs s'attendent de plus en plus à ce que les contrôles automatisés de lutte contre la fraude soient traçables et soumis à une surveillance efficace. Les règles de surveillance de la fraude de la NACHA sont entrées en vigueur aux États-Unis le 20 mars 2026, obligeant les participants à utiliser des contrôles de fraude basés sur le risque pour les activités ACH. La Commission européenne indique que les autorités et le Bureau de l'IA sont responsables de la supervision et de l'application de la loi européenne sur l'IA à partir d'août 2026. Pour le marché des plateformes d'orchestration de la fraude, ces exigences augmentent la valeur du versionnage des règles, des enregistrements de révision et des flux de travail de dérogation humaine. Le marché des plateformes d'orchestration de la fraude est soutenu lorsque les équipes de conformité traitent la journalisation des audits comme faisant partie de leurs contrôles opérationnels plutôt que comme un rapport produit après un incident. Les fournisseurs établis peuvent s'appuyer sur leurs relations réglementaires, tandis que les nouveaux fournisseurs doivent démontrer que leurs modèles flexibles restent explicables.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Confidentialité, localisation des données et contraintes sur les signaux transfrontaliers | -1.8% | Mondial, aigu dans l'Union européenne, en Chine, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Faux positifs, fatigue des alertes et friction client | -1.4% | Mondial, le plus coûteux en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration des systèmes existants et complexité de la gouvernance des modèles | -1.1% | Amérique du Nord et Europe, en particulier les grandes institutions de premier rang | Long terme (≥ 4 ans) |
| Adaptation adversariale et évasion zero-day | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La confidentialité, la localisation des données et les contraintes sur les signaux transfrontaliers fragmentent le renseignement des consortiums
Les signaux de fraude au niveau du réseau peuvent révéler des schémas qui ne sont pas visibles pour une seule institution agissant seule. Le Conseil européen des paiements a identifié les contraintes de protection des données sur le partage d'informations relatives à la fraude comme un obstacle à la prévention des escroqueries transfrontalières dans son rapport 2025. La loi chinoise sur la protection des informations personnelles et la loi indienne sur la protection des données personnelles numériques peuvent également limiter le transfert de données personnelles utilisées dans le développement de modèles transfrontaliers. Au sein du marché des plateformes d'orchestration de la fraude, ces restrictions obligent les fournisseurs à localiser le traitement des données, à adapter la conception des modèles ou à développer des approches préservant la confidentialité. Le marché des plateformes d'orchestration de la fraude se heurte à une limite pratique lorsqu'un fournisseur ne peut pas combiner des signaux utiles entre différentes juridictions. Les fournisseurs disposant de réseaux localisés, d'accords appropriés et de pratiques de données conformes peuvent renforcer leur position sur les marchés réglementés.
Les faux positifs, la fatigue des alertes et la friction client créent un plafond d'efficacité
Les faux positifs imposent des coûts aux enquêteurs et créent des frictions pour les clients légitimes. NICE Actimize a rapporté en 2026 que les dirigeants des banques européennes considéraient la perte de confiance des clients comme l'effet le plus significatif des événements de fraude.[3] Pour les acheteurs du marché des plateformes d'orchestration de la fraude, des volumes d'alertes importants peuvent retarder le traitement des dossiers et rendre plus difficile la priorisation des menaces réelles. Les paiements incorrectement refusés peuvent également affecter la fidélité des clients lorsque les coûts de changement sont faibles. Le marché des plateformes d'orchestration de la fraude doit démontrer que davantage de données et davantage de contrôles automatisés améliorent la précision plutôt que de simplement générer davantage d'alertes. Le contexte comportemental et les seuils ajustables peuvent aider les institutions à équilibrer la prévention, la capacité de traitement et l'expérience des clients légitimes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services étendent la valeur de la prise de décision gérée
Les logiciels représentaient 68,49 % du chiffre d'affaires des plateformes d'orchestration de la fraude en 2025. Les moteurs de décision, les bibliothèques de règles, les outils de gestion des modèles et les interfaces de gestion des dossiers restent au cœur des déploiements en entreprise. Au sein du marché des plateformes d'orchestration de la fraude, la position dominante reflète le besoin pratique de configurer des règles, d'enregistrer des décisions et de gérer les révisions sur une seule plateforme. Les contrats logiciels pluriannuels peuvent rester durables une fois qu'une plateforme est liée aux flux de paiement, aux données clients et aux processus de révision internes. Le marché des plateformes d'orchestration de la fraude continue de favoriser les fournisseurs proposant des interfaces ouvertes, car les clients remplacent rarement tous leurs outils de lutte contre la fraude en même temps.
Les services devraient progresser à un CAGR de 20,58 % jusqu'en 2031, le taux le plus rapide parmi les types de composants. Les services de prise de décision gérée permettent aux institutions de recevoir des mises à jour de modèles, du renseignement sur les menaces et un soutien opérationnel sans constituer de grandes équipes internes pour l'ajustement des modèles. Le travail d'intégration reste important lorsque les entreprises remplacent des produits isolés par une couche d'orchestration commune à travers les rails de paiement, les systèmes bancaires centraux et les fournisseurs d'identité. Les services de conseil, de mise en œuvre, de formation et de support deviennent plus importants lorsque les organisations doivent documenter les contrôles et former les analystes sur les nouveaux flux de traitement des révisions. La Banque des règlements internationaux a décrit la prévention de la fraude transfrontalière comme nécessitant des outils coordonnés et le partage d'informations, ce qui soutient les travaux reliant la technologie aux processus opérationnels quotidiens.[4]


Par mode de déploiement : la livraison en cloud combine échelle et options de contrôle
Le déploiement en cloud détenait 69,53 % du chiffre d'affaires en 2025. Sur le marché des plateformes d'orchestration de la fraude, ce modèle permet aux fournisseurs d'augmenter la capacité de traitement lors des pics de transactions et de distribuer plus rapidement les mises à jour de modèles approuvées. Il prend en charge l'administration centralisée pour les institutions opérant sur les cartes, les virements, les portefeuilles et d'autres canaux de paiement. La livraison en cloud peut également réduire l'effort nécessaire pour maintenir le matériel et les logiciels de plateforme de base dans chaque site client. Ces caractéristiques en font une option pratique pour les clients qui ont besoin d'une mise en œuvre rapide et d'ajustements fréquents des contrôles de fraude.
Le déploiement en cloud devrait croître à un CAGR de 19,74 % jusqu'en 2031. Les règles de résidence des données signifient que les clients peuvent exiger des emplacements de traitement régionaux et des contrôles clairs sur l'endroit où les données de transaction sont conservées. Les installations sur site restent pertinentes pour les banques centrales, les institutions publiques et les entités réglementées opérant sous des exigences strictes de souveraineté. Les conceptions hybrides permettent à une organisation de conserver certaines données ou actifs de modèles localement tout en utilisant le cloud pour les charges de travail de prise de décision à volume élevé. L'Association des examinateurs certifiés de fraude a rapporté que l'adoption de la technologie de lutte contre la fraude en cloud natif restait limitée parmi les organisations interrogées en 2026, ce qui suggère que les choix de déploiement resteront mixtes.[5]
Par taille d'organisation : les PME deviennent une source plus importante de nouvelle demande
Les grandes entreprises détenaient 66,71 % du chiffre d'affaires en 2025. Leur position sur le marché des plateformes d'orchestration de la fraude reflète des volumes de transactions plus élevés, une exposition financière directe, des équipes de conformité établies et une capacité d'approvisionnement plus étendue. De nombreuses grandes banques, compagnies d'assurance et opérateurs de commerce électronique utilisent la technologie de lutte contre la fraude depuis des années, de sorte que les dépenses actuelles comprennent généralement des mises à niveau, des modules supplémentaires et une expansion des services gérés. Ces clients ont également besoin d'intégrations entre les systèmes existants, les canaux de paiement et les processus internes de gestion des dossiers, ce qui peut rendre les contrats plus importants et la mise en œuvre plus longue. Le secteur des plateformes d'orchestration de la fraude continue de s'appuyer sur ce groupe pour les déploiements complexes nécessitant des contrôles détaillés et une gouvernance formelle.
Les PME devraient croître à un CAGR de 22,47 % jusqu'en 2031. Les produits en cloud natif et en low-code réduisent le temps, le coût et les ressources spécialisées nécessaires pour établir des flux de travail de prise de décision. Les petites entreprises fintech et les commerçants du marché intermédiaire ont souvent besoin de connexions préconfigurées aux processeurs, aux réseaux de cartes et aux fournisseurs d'identité plutôt que de travaux d'intégration personnalisés. Ils ont également tendance à préférer une tarification liée aux abonnements, à la prévention des rétrofacturations ou aux résultats opérationnels plutôt qu'à des engagements initiaux importants. La Plateforme de renseignement sur les paiements numériques de la Banque de réserve de l'Inde montre comment des attentes plus strictes en matière de surveillance de la fraude peuvent s'étendre au-delà des plus grandes institutions.
Par type de plateforme : les plateformes indépendantes défient les suites intégrées
Les plateformes intégrées de gestion de la fraude en entreprise représentaient 43,11 % du chiffre d'affaires en 2025. Ces suites combinent les contrôles de lutte contre le blanchiment d'argent, la détection de la fraude, la gestion des dossiers et les rapports au sein d'une relation avec un seul fournisseur. Les grandes banques apprécient souvent cette structure car elle peut réduire le travail d'intégration et créer un enregistrement commun pour l'audit et la révision. Elle fournit également aux équipes de conformité et de lutte contre la fraude un cadre commun pour l'acheminement des alertes, l'escalade des dossiers et l'attribution des responsabilités d'investigation. La base établie de fournisseurs de suites larges reste un obstacle important pour les fournisseurs indépendants qui doivent démontrer leur compatibilité avec les contrôles existants.
Les plateformes d'orchestration de la fraude indépendantes devraient croître à un CAGR de 21,13 % jusqu'en 2031. Les acheteurs de cette catégorie souhaitent une couche de décision neutre vis-à-vis des fournisseurs, capable d'acheminer le travail entre les modèles internes, les données externes et les produits de détection spécialisés. Les plateformes axées sur la prise de décision en matière de fraude se distinguent par la vitesse et la flexibilité de leurs moteurs de règles, tandis que les systèmes de risque d'identité combinent des signaux documentaires, d'appareils et comportementaux. Visa a annoncé en août 2026 qu'elle avait accepté d'acquérir BioCatch pour 2,4 milliards USD, ajoutant des capacités de renseignement comportemental à son infrastructure de lutte contre la fraude. Cette transaction illustre pourquoi les données comportementales à l'échelle du réseau deviennent de plus en plus importantes sur le marché des plateformes d'orchestration de la fraude.
Par secteur d'activité : le BFSI domine les dépenses tandis que le commerce de détail modifie les incitations à la précision
Le BFSI détenait 28,63 % du chiffre d'affaires en 2025. Les volumes de transactions élevés, les obligations réglementaires et l'exposition directe aux pertes financières font de ce secteur la principale source de demande. La Banque centrale européenne et l'Autorité bancaire européenne ont signalé 4,2 milliards EUR (4,82 milliards USD) de fraude aux paiements dans l'Espace économique européen en 2024, avec des pertes liées aux virements de crédit atteignant 2,2 milliards EUR (2,52 milliards USD). Ces pertes renforcent l'argument en faveur de contrôles qui évaluent le contexte comportemental et l'intention de paiement avant qu'un virement ne soit libéré. Les assureurs font face à une exigence connexe d'intégrer les signaux utilisés dans la révision des fraudes aux sinistres, la vérification des clients et la gestion des dossiers.
Le secteur du commerce de détail et du commerce électronique devrait progresser à un CAGR de 19,86 % jusqu'en 2031. Les modèles de garantie de rétrofacturation donnent aux fournisseurs une raison directe d'améliorer la précision des approbations, car un refus incorrect peut réduire les ventes des commerçants. Signifyd a rapporté en 2026 que la pression de la fraude avait augmenté de 33 % d'une année sur l'autre, et la prise de contrôle de compte de 78 %. Les entreprises de paiement et de fintech ont également besoin de contrôles en temps réel à mesure que l'open banking élargit les transactions initiées par des tiers et augmente le nombre de parties connectées. Les places de marché en ligne, les jeux, les télécommunications, la santé et les organismes publics offrent des cas d'usage supplémentaires dans lesquels une décision dépend de signaux provenant de plusieurs systèmes.
Analyse géographique
L'Amérique du Nord détenait 39,72 % du chiffre d'affaires en 2025. La région concentre un grand nombre d'institutions financières majeures, une infrastructure de paiement mature et des budgets technologiques établis. L'enquête de Federal Reserve Financial Services a révélé que 75 % des institutions avaient subi des tentatives de fraude par carte de débit en 2026. Les règles de surveillance de la fraude de la NACHA incitent les participants ACH à documenter les contrôles basés sur le risque. Les fournisseurs indépendants se font une concurrence intense aux États-Unis en proposant des déploiements modulaires et des conditions commerciales flexibles.
L'Asie-Pacifique devrait progresser à un CAGR de 22,61 % jusqu'en 2031. L'écosystème de paiement indien nécessite des décisions rapides car l'UPI a traité 18,3 milliards de virements d'une valeur de 24,77 lakh crore INR (298 milliards USD) en mars 2025. La Banque de réserve de l'Inde développe une couche de notation des risques à travers la Plateforme de renseignement sur les paiements numériques. La Chine est une autre source importante de demande car les paiements mobiles sont largement utilisés et les escroqueries par ingénierie sociale nécessitent plus que des vérifications de schémas de transactions. Le Japon, la Corée du Sud et l'Australie disposent de groupes d'acheteurs matures façonnés par les obligations de conformité et l'exposition à la fraude transfrontalière.
L'Europe reste un marché régional majeur car les exigences réglementaires et les mesures anti-escroquerie stimulent les achats technologiques. La Banque de France a rapporté que la fraude aux paiements en France a augmenté de 3,8 % en 2025, tandis que la fraude par manipulation a augmenté de 34 % pour atteindre 516 millions EUR (558 millions USD). Le Royaume-Uni a signalé une fraude APP de 576,4 millions GBP (736 millions USD) en 2025.[6] L'Amérique du Sud se développe grâce au système de paiement PIX du Brésil, tandis que le Moyen-Orient et l'Afrique en sont encore aux premières étapes d'adoption malgré les investissements des Émirats arabes unis et de l'Arabie saoudite.

Paysage concurrentiel
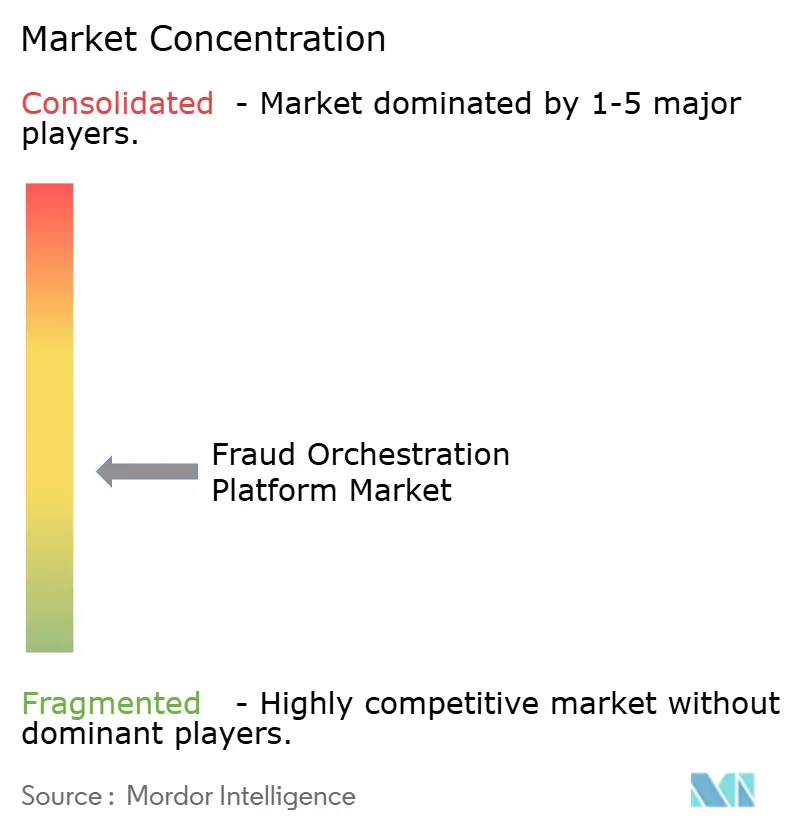
Le marché des plateformes d'orchestration de la fraude est modérément fragmenté, avec 8 à 10 fournisseurs représentant une grande partie du chiffre d'affaires adressable des entreprises aux côtés de fournisseurs spécialisés. ACI Worldwide, NICE Actimize, LexisNexis Risk Solutions, FICO et SAS Institute offrent une couverture large en matière de fraude, de lutte contre le blanchiment d'argent, de gestion des dossiers et de rapports. Feedzai, DataVisor, SardineAI et Alloy se distinguent par des produits plus modulaires et axés sur l'IA. La concurrence porte souvent sur la vitesse de mise à jour des modèles, la profondeur de l'intégration et la qualité des données disponibles plutôt que sur une seule fonctionnalité. FICO occupe une position établie dans la notation des transactions par carte, tandis que les grands fournisseurs de technologie d'entreprise proposent leurs propres capacités de gestion des décisions.
L'accord de Visa pour acquérir BioCatch pour 2,4 milliards USD en août 2026 constitue une étape notable vers une propriété plus large de l'infrastructure de lutte contre la fraude. BioCatch analyse plus de 3 000 signaux comportementaux, d'appareils et de réseau par session et protège plus de 760 millions d'utilisateurs. NICE Actimize a lancé son Réseau Insights en janvier 2026 pour fournir aux institutions une visibilité sur le risque de contrepartie grâce au partage de renseignements sur la fraude et la criminalité financière. ACI Worldwide a intégré l'application Confirm de Kinexys by J.P. Morgan dans ses produits de lutte contre la fraude et la criminalité financière en avril 2026, ajoutant une vérification du bénéficiaire avant transaction pour les paiements ACH, les virements et les paiements instantanés. Ces actions montrent que les fournisseurs étendent leur rôle avant qu'un paiement ne soit autorisé, et pas seulement après l'identification d'un comportement suspect.
Des opportunités subsistent dans les produits destinés aux PME, la coordination des risques d'identité et les flux de travail unifiés de lutte contre la fraude et le blanchiment d'argent. Les clients du marché intermédiaire s'appuient souvent sur des capacités intégrées aux processeurs de paiement plutôt que sur une couche de décision dédiée. L'orchestration des risques d'identité nécessite que la biométrie comportementale, la vérification des documents, le renseignement sur les appareils et le comportement de session fonctionnent ensemble dans un flux unique. La convergence entre les équipes de conformité et de lutte contre la fraude peut modifier les décisions d'achat, car leurs budgets distincts soutiennent de plus en plus la même plateforme opérationnelle.
Leaders du secteur des plateformes d'orchestration de la fraude
-
ACI Worldwide, Inc.
-
NICE Actimize Limited
-
LexisNexis Risk Solutions Inc.
-
Fair Isaac Corporation
-
Feedzai, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : ACI Worldwide a signé un accord définitif pour acquérir Cranium Ventures, un développeur de technologie de commutation de paiements par carte en cloud natif. L'acquisition ajoutera une capacité de commutation de cartes basée sur des microservices à ACI Connetic for Cards, la plateforme lancée par ACI en mars 2026, accélérant sa feuille de route pour unifier les paiements par carte, les paiements de compte à compte et la prévention de la fraude par IA sur une architecture unique en cloud natif.
- Août 2026 : Visa a annoncé un accord définitif pour acquérir BioCatch, un fournisseur de renseignement sur la fraude axé sur le comportement, auprès de fonds conseillés par Permira et d'autres actionnaires pour 2,4 milliards USD en espèces. BioCatch analyse plus de 3 000 signaux comportementaux, d'appareils et de réseau par session, protège plus de 760 millions d'utilisateurs sur 1,8 milliard d'appareils et sert plus de 350 institutions financières dans le monde. La transaction devrait être finalisée d'ici la fin du deuxième trimestre fiscal 2027 de Visa.
- Avril 2026 : ACI Worldwide et Kinexys by J.P. Morgan ont annoncé l'intégration de l'application Kinexys Liink Confirm dans la solution de lutte contre la fraude et la criminalité financière d'ACI Worldwide et dans ACI Connetic, intégrant la vérification du bénéficiaire avant transaction dans les flux de travail de paiement ACH, de virement et de paiement instantané pour aider à stopper les paiements mal dirigés et les escroqueries APP avant que les fonds ne quittent les comptes.
- Janvier 2026 : NICE Actimize a lancé le Réseau Actimize Insights, un réseau de partage de renseignements fournissant aux institutions financières une visibilité en temps réel sur le risque de contrepartie en s'appuyant sur son réseau mondial de données sur la fraude et la criminalité financière provenant de plus de 1 000 organisations dans plus de 70 pays.


Périmètre du rapport mondial sur le marché des plateformes d'orchestration de la fraude
Le marché des plateformes d'orchestration de la fraude comprend des solutions qui coordonnent de manière centralisée les outils de détection de la fraude, les sources de données et les moteurs de décision en temps réel. Ces plateformes traitent les silos opérationnels créés par l'utilisation de plusieurs solutions ponctuelles pour la fraude, l'identité, la lutte contre le blanchiment d'argent (AML) et l'authentification. Grâce à des cadres basés sur des API, elles acheminent les transactions entre les fournisseurs, agrègent les signaux de risque et appliquent des politiques de décision cohérentes sur tous les canaux. Des plateformes telles que LexisNexis Dynamic Decision Platform, ACI Worldwide et les couches d'orchestration indépendantes permettent aux équipes de lutte contre la fraude de modifier les règles de routage, de tester les modèles de détection et de maintenir des pistes d'audit unifiées sans remplacer l'infrastructure existante. Elles prennent en charge les cas d'usage de fraude aux paiements, d'ouverture de compte, de surveillance des transactions et de fraude aux sinistres dans les secteurs BFSI, du commerce électronique et des services numériques.
Le rapport sur le marché des plateformes d'orchestration de la fraude est segmenté par composant (logiciels et services [services de conseil et de stratégie anti-fraude, services de mise en œuvre et d'intégration, services d'optimisation des modèles, règles et flux de travail, services gérés de prise de décision et d'orchestration de la fraude, et services de formation, de support et de maintenance]), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), type de plateforme (plateformes d'orchestration de la fraude indépendantes, plateformes d'orchestration axées sur la prise de décision en matière de fraude, plateformes d'orchestration des risques d'identité et d'authentification, et plateformes intégrées de gestion de la fraude en entreprise), secteur d'activité (services bancaires et financiers, paiements et fintech, assurance, commerce de détail et commerce électronique, places de marché en ligne et plateformes numériques, jeux et paris, télécommunications, voyage, transport et hôtellerie, médias et divertissement, santé et sciences de la vie, gouvernement et administration publique, et autres secteurs d'activité) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels | |
| Services | Services de conseil et de stratégie anti-fraude |
| Services de mise en œuvre et d'intégration | |
| Services d'optimisation des modèles, règles et flux de travail | |
| Services gérés de prise de décision et d'orchestration de la fraude | |
| Services de formation, de support et de maintenance |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Plateformes d'orchestration de la fraude indépendantes |
| Plateformes d'orchestration axées sur la prise de décision en matière de fraude |
| Plateformes d'orchestration des risques d'identité et d'authentification |
| Plateformes intégrées de gestion de la fraude en entreprise |
| Services bancaires, financiers et assurance (BFSI) |
| Commerce de détail et commerce électronique |
| Télécommunications |
| Voyage, transport et hôtellerie |
| Médias et divertissement |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Jeux et paris |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | Services de conseil et de stratégie anti-fraude | ||
| Services de mise en œuvre et d'intégration | |||
| Services d'optimisation des modèles, règles et flux de travail | |||
| Services gérés de prise de décision et d'orchestration de la fraude | |||
| Services de formation, de support et de maintenance | |||
| Par mode de déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par type de plateforme | Plateformes d'orchestration de la fraude indépendantes | ||
| Plateformes d'orchestration axées sur la prise de décision en matière de fraude | |||
| Plateformes d'orchestration des risques d'identité et d'authentification | |||
| Plateformes intégrées de gestion de la fraude en entreprise | |||
| Par secteur d'activité | Services bancaires, financiers et assurance (BFSI) | ||
| Commerce de détail et commerce électronique | |||
| Télécommunications | |||
| Voyage, transport et hôtellerie | |||
| Médias et divertissement | |||
| Santé et sciences de la vie | |||
| Gouvernement et administration publique | |||
| Jeux et paris | |||
| Autres secteurs d'activité | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des plateformes d'orchestration de la fraude ?
La taille du marché des plateformes d'orchestration de la fraude était de 2,28 milliards USD en 2025 et devrait croître de 2,62 milliards USD en 2026 pour atteindre 5,84 milliards USD d'ici 2031, à un CAGR de 17,39 % au cours de la période de prévision (2026-2031).
Quels sont les facteurs qui stimulent la demande de plateformes d'orchestration de la fraude ?
La fraude à l'identité par deepfake, les paiements en temps réel, la fragmentation des outils de lutte contre la fraude et les exigences de traçabilité des décisions stimulent l'adoption. Les acheteurs ont également besoin de connecter les systèmes existants sans perdre les enregistrements de révision, l'historique des décisions ou la capacité d'ajuster rapidement les contrôles.
Quel composant domine le chiffre d'affaires ?
Les logiciels ont dominé avec une part de chiffre d'affaires de 68,49 % en 2025, tandis que les services devraient enregistrer la croissance la plus rapide parmi les composants à un CAGR de 20,58 % jusqu'en 2031. Les services comprennent l'intégration, le support des modèles, la formation et l'assistance opérationnelle pour les institutions disposant de ressources internes limitées.
Quel modèle de déploiement est le plus largement utilisé ?
Le déploiement en cloud détenait une part de 69,53 % en 2025 et devrait croître à un CAGR de 19,74 % jusqu'en 2031. Il prend en charge un traitement évolutif et une livraison plus rapide des mises à jour, tandis que les options sur site et hybrides restent pertinentes là où les règles de souveraineté des données sont strictes.
Quel secteur d'utilisateurs finaux se développe le plus rapidement ?
Le commerce de détail et le commerce électronique devraient progresser à un CAGR de 19,86 % jusqu'en 2031, soutenus par les garanties de rétrofacturation et le risque croissant de prise de contrôle de compte. Ce secteur a besoin de décisions d'approbation qui préviennent les commandes frauduleuses sans créer de friction inutile pour les acheteurs légitimes.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 22,61 % jusqu'en 2031. Les volumes élevés de paiements en temps réel, notamment l'activité UPI en Inde, et l'expansion des exigences de surveillance de la fraude soutiennent la demande de systèmes évaluant les transactions dans des fenêtres de décision très courtes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
