
Tamaño y Participación del Mercado de Detección de Fraude de Primera Parte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Fraude de Primera Parte por Mordor Intelligence
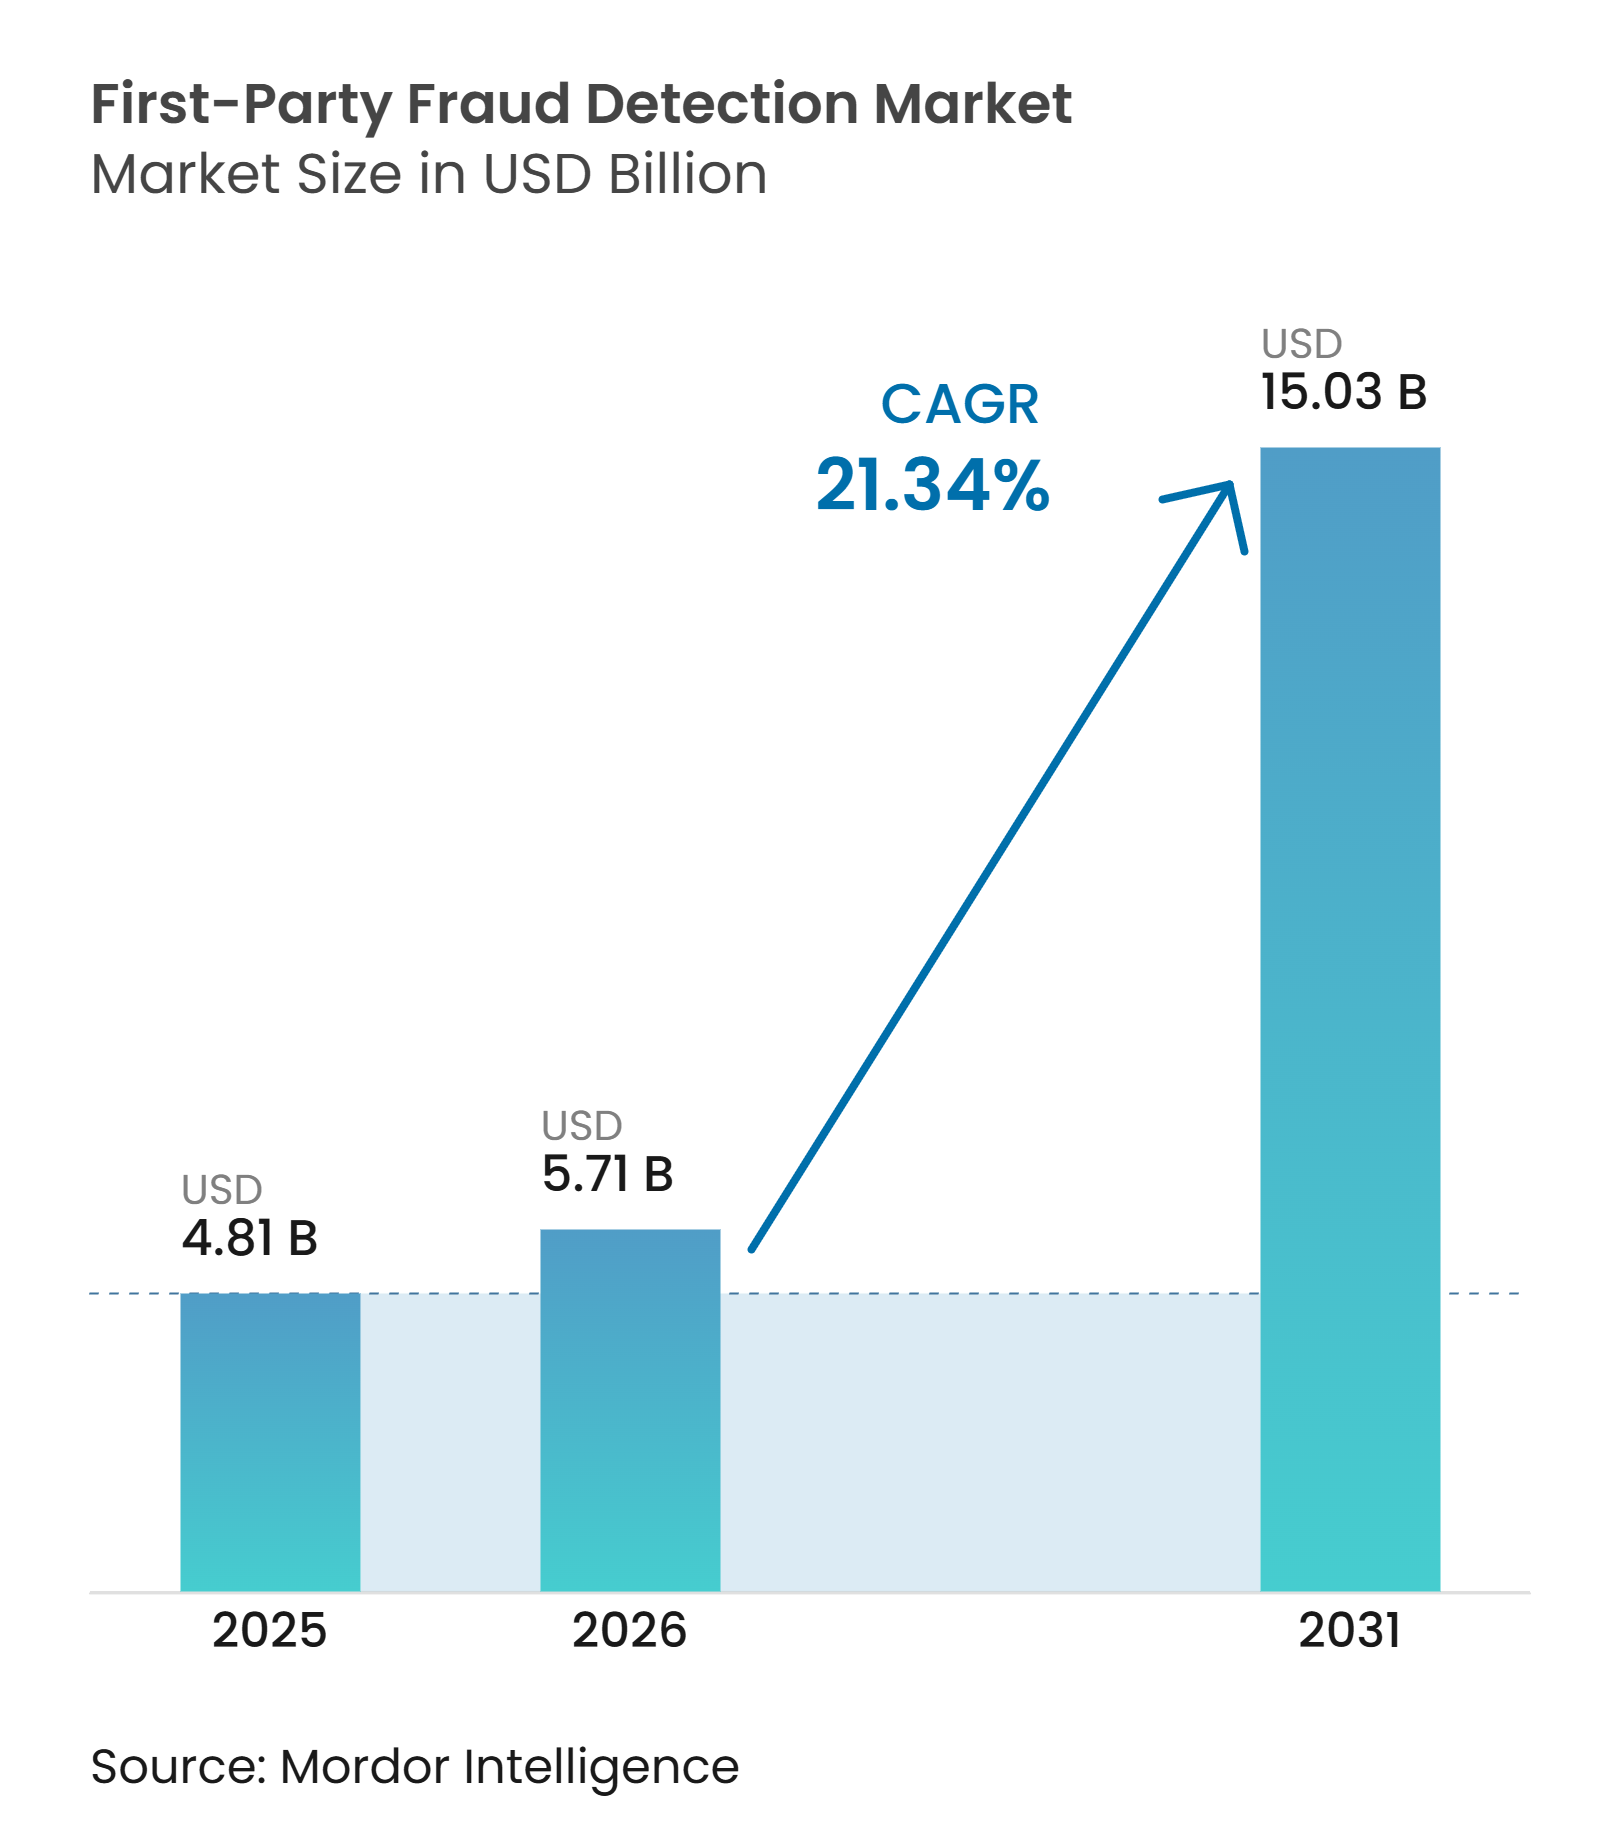
Se espera que el tamaño del Mercado de Detección de Fraude de Primera Parte aumente de 4,81 mil millones de USD en 2025 a 5,71 mil millones de USD en 2026 y alcance los 15,03 mil millones de USD en 2031, creciendo a una CAGR del 21,34% durante 2026-2031. Las organizaciones están trasladando presupuestos desde los controles perimetrales hacia plataformas de análisis conductual e inteligencia de disputas que pueden evaluar disputas, identidades y el contexto de las transacciones antes de que una pérdida se vuelva definitiva. El fraude de primera parte involucra a titulares de cuentas verificados que utilizan sus propias identidades, lo que lo diferencia del fraude con credenciales robadas y complica los esfuerzos para distinguir el abuso deliberado de una disputa genuina del cliente. Esta distinción limita el valor de los controles basados en reglas, que pueden no ver el historial más amplio del cliente, y respalda la demanda de herramientas de detección dedicadas que evalúan el comportamiento a lo largo de la relación. El Mercado de Detección de Fraude de Primera Parte está siendo moldeado por un mayor comercio digital, mayores costos de disputas, redes de datos compartidos y manipulación de evidencia habilitada por inteligencia artificial. Los grandes compradores suelen utilizar múltiples proveedores en sus flujos de trabajo de fraude, crédito, pagos y disputas, lo que limita el bloqueo de un único proveedor. El análisis de consorcios sigue siendo una oportunidad para los proveedores que atienden a empresas medianas que carecen de registros internos extensos o de la escala necesaria para construir sus propios activos de datos compartidos.
Conclusiones Clave del Informe
- Por componente, las plataformas de software representaron el 71,22% de la participación del Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 23,31% hasta 2031.
- Por implementación, la nube representó el 68,19% de los ingresos del Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se espera que la implementación híbrida se expanda a una CAGR del 22,71% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 70,41% de los ingresos del Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se proyecta que las pymes crezcan a una CAGR del 23,02% hasta 2031.
- Por tipología de fraude, el contracargo y el fraude amistoso representaron el 30,29% del gasto en el Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se espera que el abuso de promociones, cupones, programas de fidelización y referidos se expanda a una CAGR del 22,05% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 27,66% del gasto en el Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 21,78% hasta 2031.
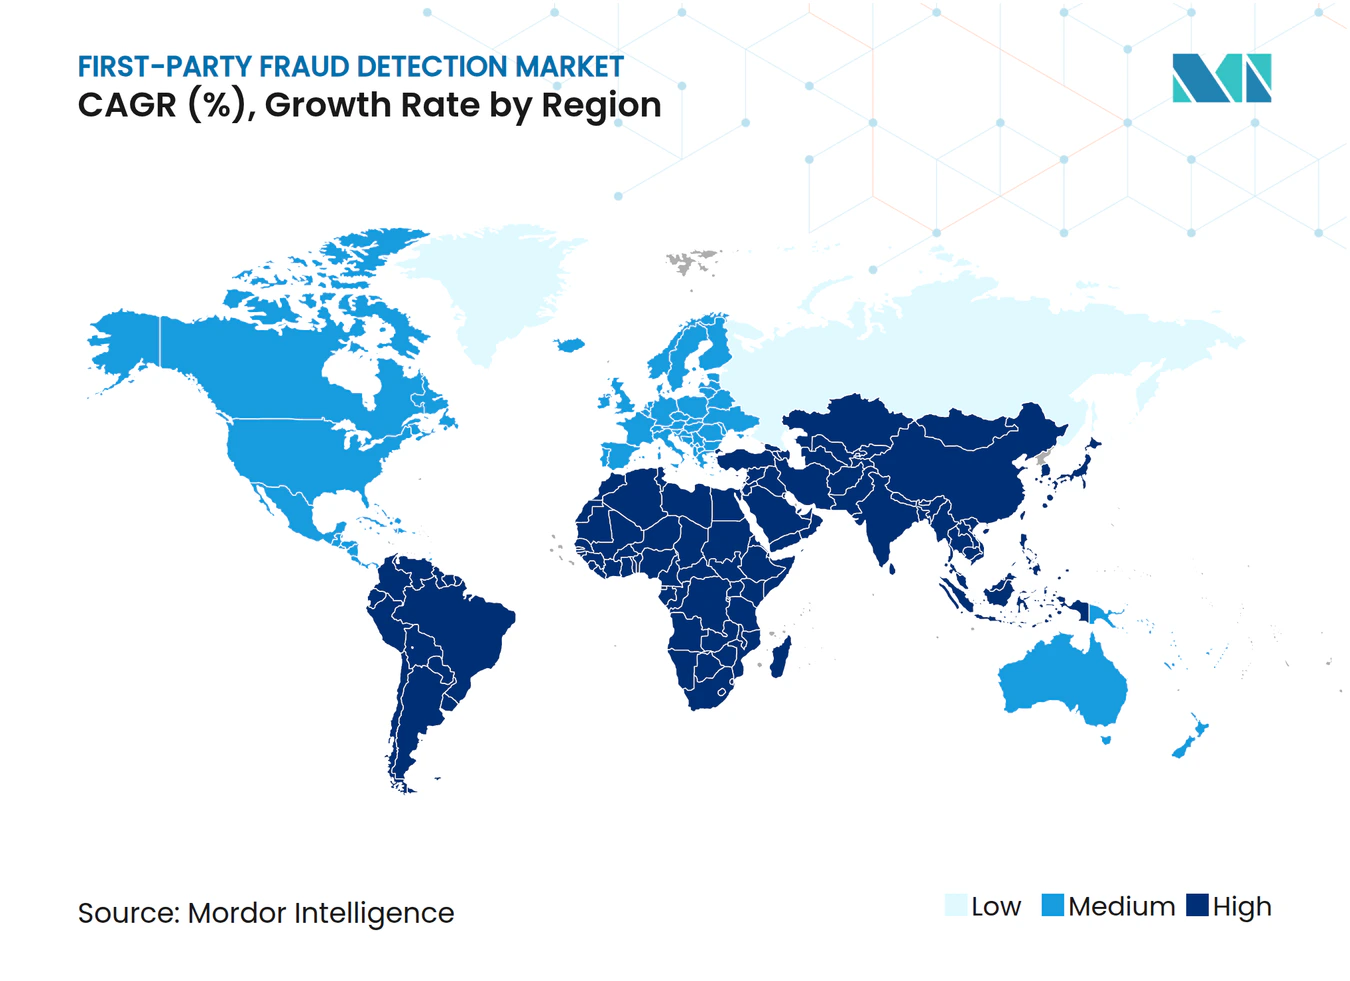
- Por geografía, América del Norte representó el 36,12% de los ingresos del Mercado de Detección de Fraude de Primera Parte en 2025, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 22,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio sin Presencia Física de Tarjeta y los Pagos Digitales | +4.2% | Global, con mayor intensidad en los corredores de comercio electrónico de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Gestión de Contracargos y Disputas | +3.8% | Global, con la mayor carga de costos operativos en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Mayor Colaboración entre Emisores y Comerciantes y Redes de Datos de Esquemas | +3.1% | Mercados principales de América del Norte y la UE, con extensión a Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Análisis Conductual y de Consorcios Habilitado por Inteligencia Artificial | +2.9% | Global, con la adopción tecnológica más rápida en los corredores fintech de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Grafos de Identidad entre Comerciantes para Redes de Abuso Coordinado | +2.2% | Principalmente América del Norte y la UE, con uso emergente en el Sudeste Asiático y los estados del Golfo | Largo plazo (≥ 4 años) |
| Aplicación de Políticas en Tiempo Real Antes de que se Emita el Valor | +1.8% | Global, con ganancias tempranas en Singapur, Australia y el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio sin Presencia Física de Tarjeta y los Pagos Digitales
El comercio sin presencia física de tarjeta se ha convertido en un entorno importante para el fraude de primera parte, ya que las transacciones pueden completarse sin la interacción física del titular de la tarjeta que respalda la verificación tradicional. Mastercard informó que las transacciones sin presencia física de tarjeta representaron el 63% del volumen global de comerciantes, mientras que las disputas en este canal siguieron siendo difíciles de impugnar porque la evidencia de entrega puede ser limitada para las compras digitales y otros pedidos cumplidos de forma remota. El Banco Central Europeo registró 17,06 millones de transacciones fraudulentas con tarjeta en la UE y el Espacio Económico Europeo durante 2024, siendo la actividad sin presencia física de tarjeta el canal principal, ya que las exenciones de bajo valor pueden limitar la necesidad de una autenticación reforzada del cliente. Signifyd informó que la presión del fraude en América del Norte aumentó un 33% interanual en los primeros 4 meses de 2026, mientras que los ataques de prueba de tarjetas impulsados por inteligencia artificial aumentaron un 175%. Los comerciantes de suscripciones y bienes digitales se encuentran en una posición particularmente difícil porque sus bienes de bajo costo y sus registros de entrega física limitados pueden hacer que una disputa individual no sea económicamente viable de impugnar mediante un proceso de respuesta prolongado. El Mercado de Detección de Fraude de Primera Parte, por lo tanto, favorece las herramientas que validan los métodos de pago, evalúan los dispositivos y puntúan el comportamiento antes de que los comerciantes entreguen valor.
Aumento de los Costos de Gestión de Contracargos y Disputas
Los costos de los contracargos están atrayendo mayor atención de la alta dirección porque las pérdidas directas, las comisiones, el manejo interno y las penalizaciones de cartera pueden acumularse en grandes volúmenes de disputas de clientes. Mastercard proyectó el valor global de los contracargos en 36,9 mil millones de USD en 2026 y 46,1 mil millones de USD en 2029. La misma fuente situó el costo promedio total de una disputa en 128 USD, incluyendo 82 USD en costos internos y 46 USD en comisiones de terceros. Los grandes comerciantes con ingresos anuales de 1.000 millones de USD o más reportaron un costo interno por contracargo de 151,88 USD, casi el doble del promedio de la base de comerciantes en general. LexisNexis encontró que cada 1 USD perdido por fraude le cuesta a los minoristas de América del Norte 5,13 USD después de comisiones, inventario perdido y costos operativos. Visa redujo su umbral excesivo para comerciantes bajo el Programa de Monitoreo de Adquirentes de Visa del 2,2% al 1,5% en abril de 2026 en América del Norte, Canadá, la UE y Asia-Pacífico, aumentando el costo de los controles de disputas débiles.[1] Estas condiciones están desplazando la gestión de contracargos de una responsabilidad de back-office a una prioridad de protección de ingresos en el Mercado de Detección de Fraude de Primera Parte, con mayor valor otorgado a los controles que previenen las disputas antes de que se registren.
Mayor Colaboración entre Emisores y Comerciantes y Redes de Datos de Esquemas
Los programas de intercambio de datos de esquemas están fortaleciendo la posición de los proveedores con conexiones de emisores y comerciantes, ya que esos proveedores pueden combinar señales de transacciones, dispositivos, entregas e historial de compras para informar las decisiones de disputas. Mastercard amplió su programa First-Party Trust en junio de 2025 desde los Estados Unidos a Canadá, América del Sur, el Caribe y Asia-Pacífico. El programa intercambia historial de compras, detalles del dispositivo, ubicación e información de entrega para distinguir el fraude de primera parte de las disputas válidas, dando a los emisores una base más completa para evaluar una transacción impugnada. Visa CE 3.0 también otorga peso a los historiales de transacciones documentados cuando los comerciantes proporcionan evidencia convincente. LexisNexis informó que la colaboración entre organizaciones aumentó las tasas de detección de fraude en un 43%. Los comerciantes que utilizan estos programas pueden construir evidencia más sólida para las disputas y mejorar sus ratios de cartera, mientras que los pares no inscritos pueden enfrentar documentación más débil al responder a las reclamaciones. Los proveedores con conectividad de esquemas disponible pueden, por lo tanto, obtener una ventaja de implementación sobre los proveedores de análisis independientes en el Mercado de Detección de Fraude de Primera Parte.
Análisis Conductual y de Consorcios Habilitado por Inteligencia Artificial
El análisis conductual y la puntuación de consorcios son fundamentales para la dirección tecnológica del Mercado de Detección de Fraude de Primera Parte porque aprovechan los patrones de actividad no capturados por las reglas estáticas o las revisiones de cuentas aisladas. Feedzai introdujo IQ Score en junio de 2026, aprovechando la inteligencia de una red de transacciones de 9 billones de USD a través de una única API para hacer que la puntuación de riesgo basada en consorcios esté disponible sin un proyecto de implementación extenso. La oferta brinda a instituciones de diferentes tamaños acceso a señales de riesgo derivadas de la red sin una sustitución completa de la infraestructura. La puntuación de consorcios puede ayudar a los nuevos prestamistas y a las pymes a evaluar el comportamiento antes de haber acumulado historiales de transacciones internos extensos. Este enfoque utiliza patrones conductuales entre instituciones en lugar de depender únicamente de los registros de una empresa individual, ayudando a los proveedores a abordar el desafío de arranque en frío que enfrentan los nuevos prestamistas y los comerciantes más pequeños. También amplía el valor de la inteligencia compartida a medida que más participantes agregan información de transacciones y resultados de fraude a la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falsos Positivos y Fricción del Cliente | -1.8% | Global, más agudo en los sectores minoristas de alto volumen y de suscripciones en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración Fragmentada de Sistemas Heredados | -1.5% | América del Norte y Europa entre las instituciones financieras establecidas, con mitigación parcial en Asia-Pacífico | Mediano plazo (2-4 años) |
| Restricciones de Privacidad en el Intercambio de Datos entre Entidades | -1.2% | UE bajo el RGPD y los regímenes de privacidad emergentes en Asia-Pacífico, con extensión a las iniciativas de consorcios transfronterizos | Mediano plazo (2-4 años) |
| Adaptación Adversarial a los Controles de Disputas y Reembolsos | -0.9% | Global, acelerándose en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Falsos Positivos y Fricción del Cliente
Los falsos positivos pueden ralentizar la adopción porque un rechazo incorrecto genera una pérdida de ingresos inmediata y puede socavar la experiencia del cliente, particularmente en entornos de compras en línea de alta frecuencia. Adyen encontró que los controles estáticos rechazaron incorrectamente hasta el 10% de los clientes legítimos en el proceso de pago, y el 50% de las empresas reportaron tasas crecientes de rechazos falsos, lo que hace que la calidad de aprobación sea tan importante como la capacidad de detener el fraude. Casi el 70% de las empresas encuestadas esperaban que el fraude y el abuso restringieran el crecimiento de los ingresos durante los siguientes 12-24 meses. Los controles más estrictos pueden reducir las disputas, pero también pueden aumentar el número de buenos clientes que son rechazados, mientras que los controles más laxos pueden exponer a los comerciantes a un abuso más coordinado. Los operadores de viajes y hostelería y los proveedores de bienes digitales y juegos reportaron preocupaciones de ingresos particularmente fuertes porque los clientes habituales legítimos pueden parecerse a los usuarios fraudulentos en los datos de transacciones. Los proveedores que mantienen bajas tasas de falsos positivos sin reducir la calidad de detección están mejor posicionados en el Mercado de Detección de Fraude de Primera Parte.
Integración Fragmentada de Sistemas Heredados
La fragmentación de la tecnología heredada retrasa la implementación en las instituciones financieras establecidas porque las operaciones de fraude, la gestión de disputas y el riesgo crediticio a menudo dependen de sistemas separados y registros de clientes incompatibles. La gestión de disputas, las operaciones de fraude y el riesgo crediticio a menudo operan en sistemas separados, aunque el fraude de primera parte abarca la incorporación, la autorización y las disputas posteriores a la compra. Adyen informó que el 58% de las empresas enfrentaron costos crecientes de revisión manual cuando la información de los casos estaba dividida entre sistemas. NICE Actimize encontró que la vinculación en tiempo real entre los datos de incorporación y la actividad de pagos solo era parcialmente madura en los bancos europeos, dejando a muchas instituciones dependientes de procesos de detección por lotes o retrospectivos. Los proveedores con superposiciones de API única y conectores prediseñados pueden reducir la interrupción de la implementación al vincular la banca central, la pasarela de pagos y los sistemas de gestión de casos sin un programa de sustitución completo. Esto favorece a los proveedores con bibliotecas de integración establecidas sobre los proveedores más nuevos que carecen de conexiones de grado bancario en el Mercado de Detección de Fraude de Primera Parte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
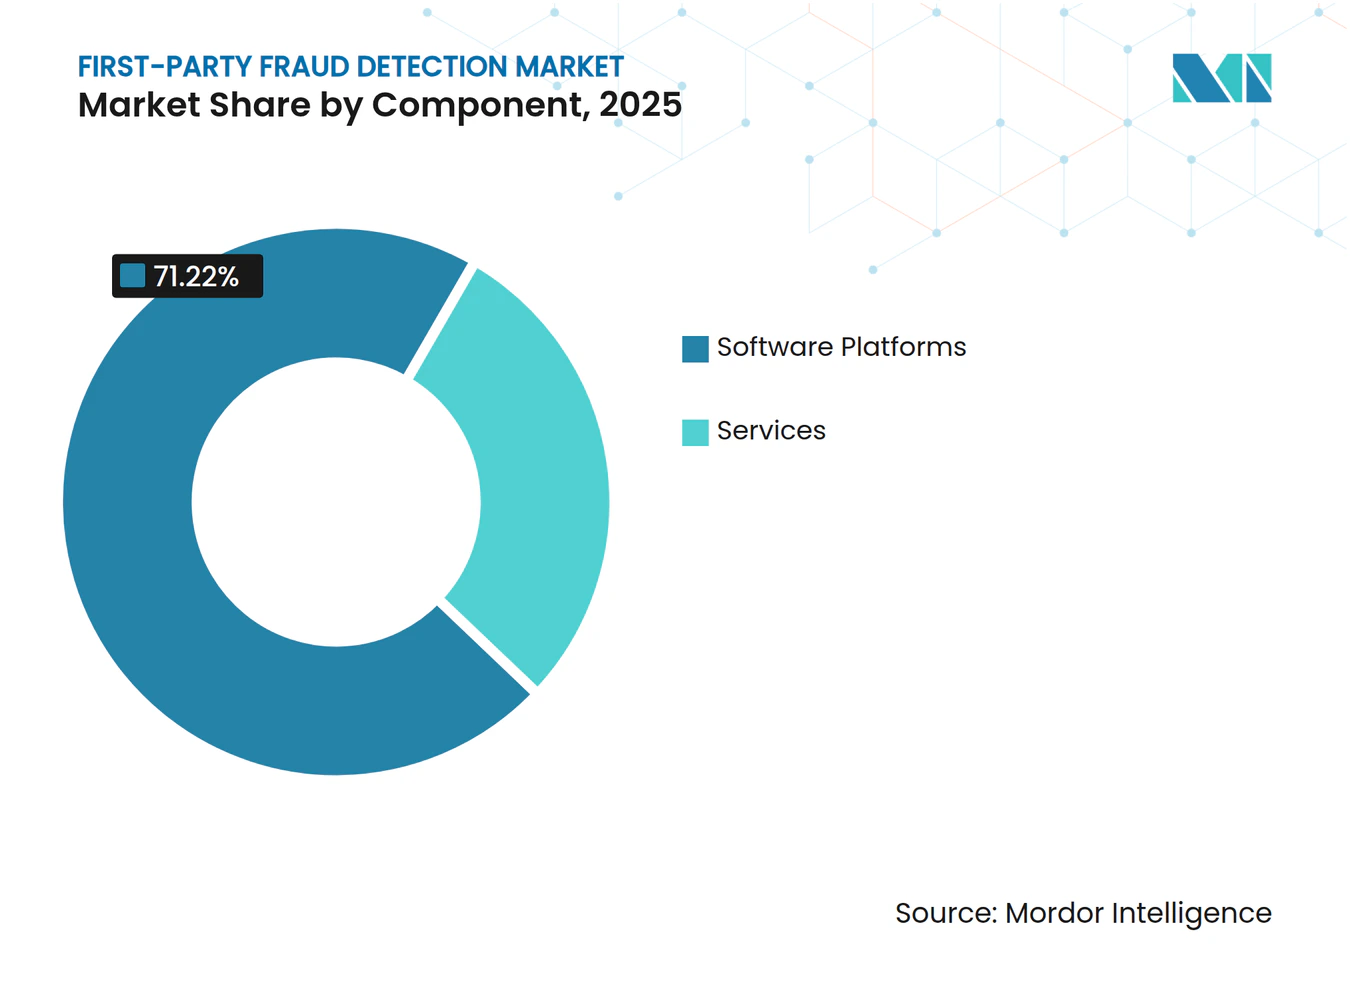
Las Plataformas de Software Lideran Mientras los Servicios Gestionados se AceleranLas plataformas de software representaron el 71,22% de los ingresos en 2025. Los motores de decisión, los módulos de análisis conductual y las herramientas de gestión de casos son fundamentales para las operaciones diarias de fraude, donde los equipos necesitan evaluar comportamientos sospechosos, enrutar casos y documentar decisiones en todos los canales. Estas plataformas suelen ser difíciles de reemplazar una vez que las empresas han entrenado modelos y configurado bibliotecas de reglas. Las conexiones de flujo de trabajo también pueden hacer que una plataforma esté más integrada en los procesos operativos existentes. Se proyecta que los servicios crezcan a una CAGR del 23,31% de 2026 a 2031. La demanda está respaldada por investigaciones gestionadas, externalización de representación, soporte de cumplimiento de VAMP y gobernanza de modelos de inteligencia artificial, especialmente cuando los equipos internos no pueden mantener personal especializado en cada función.
Experian informó que las pruebas piloto de Transaction Forensics redujeron los falsos positivos en un 80% y los volúmenes totales de alertas en un 50%. La inteligencia artificial puede automatizar elementos de la preparación de evidencia de contracargos y ampliar el alcance de los servicios gestionados sin requerir un aumento proporcional en el personal especializado por caso adicional. Las empresas medianas a menudo necesitan soporte especializado pero no mantienen equipos internos de gestión de modelos. Para esos compradores, los servicios gestionados proporcionan acceso a capacidades de detección sin requerir el desarrollo de sistemas conductuales propietarios. Los proveedores están empaquetando cada vez más los servicios como contratos de aprendizaje continuo en lugar de proyectos únicos. Esto puede hacer que los ingresos por servicios sean más predecibles mientras se mantiene la participación del cliente después de la implementación en el Mercado de Detección de Fraude de Primera Parte.


Por Implementación:
La Nube Lidera Mientras el Uso Híbrido se ExpandeLa implementación en la nube representó el 68,19% del tamaño del Mercado de Detección de Fraude de Primera Parte en 2025. La posición refleja la eficiencia de la infraestructura y la necesidad de ingerir continuamente señales de múltiples comerciantes, de modo que los modelos de consorcios puedan mantenerse actualizados a medida que surgen nuevos patrones de abuso. Las API nativas de la nube también pueden reducir el tiempo que tardan los comerciantes y las empresas fintech en conectarse a las redes de inteligencia, permitiendo a las organizaciones comenzar a utilizar señales de riesgo externas sin un trabajo de infraestructura prolongado. Los sistemas locales siguen siendo relevantes para los bancos centrales, las instituciones financieras reguladas y las organizaciones vinculadas al gobierno con estrictos requisitos de residencia de datos. Se proyecta que la implementación híbrida se expanda a una CAGR del 22,71% de 2026 a 2031. El modelo permite a las instituciones procesar datos sensibles de titulares de tarjetas localmente mientras utilizan análisis de consorcios basados en la nube para un reconocimiento de patrones más amplio.
El Mercado de Detección de Fraude de Primera Parte está viendo cómo la arquitectura híbrida se convierte en una opción de cumplimiento en lugar de solo una preferencia tecnológica. El Banco de Francia informó un fraude elevado sin presencia física de tarjeta en transacciones internacionales no exentas de autenticación reforzada del cliente en su informe de enero de 2026 que cubre el primer semestre de 2025. Las expectativas regulatorias de una autenticación más sólida pueden influir en dónde las instituciones procesan la información y cómo se conectan a los servicios analíticos, particularmente cuando los datos sensibles de los titulares de tarjetas están sujetos a controles locales. Los sistemas híbridos abordan este requisito sin separar completamente a las instituciones de las señales de riesgo externas, lo cual es importante cuando los patrones de fraude cruzan comerciantes, métodos de pago y fronteras regionales. También permiten a las empresas preservar los controles de datos sensibles existentes durante la adopción. Esta estructura es particularmente relevante donde el análisis entre entidades y las normas de datos locales deben operar juntos en el Mercado de Detección de Fraude de Primera Parte.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras el Gasto de las Pymes AumentaLas grandes empresas representaron el 70,41% de la participación del Mercado de Detección de Fraude de Primera Parte en 2025. Su exposición es alta porque operan grandes programas de suscripción, esquemas de fidelización, ofertas de compra ahora y paga después y mercados, en los que la misma identidad del cliente puede aparecer en múltiples productos y transacciones. Mastercard reportó un costo interno promedio por contracargo de 151,88 USD entre las empresas con ingresos anuales de 1.000 millones de USD o más. Estas empresas también tienen actividad de clientes multicanal que puede dificultar la identificación del abuso. Se proyecta que las pymes crezcan a una CAGR del 23,02% de 2026 a 2031 a medida que las API de detección de fraude con precios basados en el consumo estén más ampliamente disponibles y reduzcan el volumen mínimo de transacciones necesario para acceder a herramientas avanzadas.
Las pymes enfrentan muchos de los mismos tipos de ataques que las empresas más grandes, pero pueden tener menos capacidad de auditoría interna, menos analistas y menos datos históricos para mantener sus propios modelos de riesgo. La Asociación de Examinadores de Fraude Certificados señaló esta brecha en su revisión de 2026 de los riesgos de fraude que afectan a las pequeñas y medianas empresas. Feedzai declaró que IQ Score fue diseñado para proporcionar a instituciones de todos los tamaños inteligencia a nivel de red sin una sustitución completa de la plataforma. A medida que los proveedores agregan clientes pymes, sus redes compartidas pueden obtener más datos conductuales y resultados de fraude, mejorando la calidad de detección disponible para otros participantes en la misma red. Las pymes pueden favorecer redes con mayor cobertura porque pueden identificar de manera más efectiva patrones de abuso desconocidos. Esta preferencia respalda la competencia basada tanto en el alcance de la red como en la capacidad del modelo.
Por Tipología de Fraude:
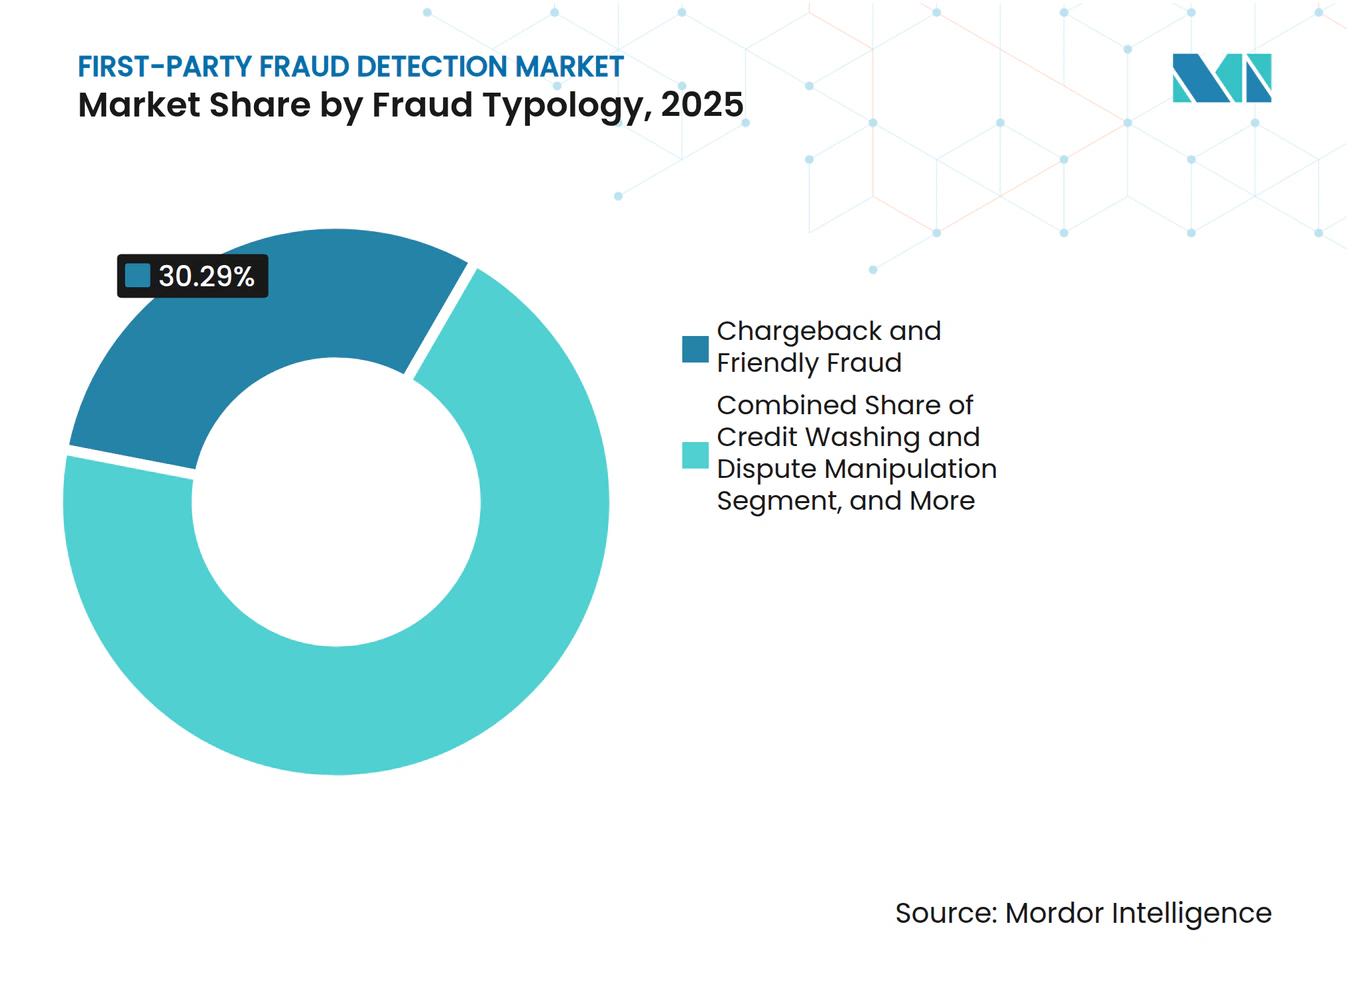
El Fraude por Contracargo Lidera Mientras el Abuso de Promociones y Fidelización Crece Más RápidoLos contracargos y el fraude amistoso representaron el 30,29% del gasto por tipología en 2025. Mastercard proyectó el valor global de los contracargos en 36,9 mil millones de USD en 2026 y señaló que el fraude de primera parte representó el 45% del volumen total de disputas. El abuso de reembolsos, devoluciones y reclamaciones está recibiendo más atención de las empresas de comercio minorista y electrónico porque puede ocurrir después de una compra válida y puede no parecerse al fraude con tarjeta de pago en el momento de la autorización. El Merchant Risk Council informó que el abuso de reembolsos y políticas desplazó al fraude con tarjeta de pago como la principal amenaza reportada para los comerciantes en 2026. La tergiversación en solicitudes, el impago en el primer pago, el abuso de agotamiento, el lavado de crédito y el abuso de múltiples cuentas también requieren gasto en detección. Se proyecta que el abuso de promociones, cupones, programas de fidelización y referidos crezca a una CAGR del 22,05% de 2026 a 2031 a medida que los comerciantes enfrentan un mayor uso indebido de las ofertas de adquisición de clientes y los incentivos promocionales recurrentes.
El crecimiento en el abuso de promociones y fidelización vincula los programas de marketing más estrechamente con los controles de fraude porque las ofertas de adquisición, las pruebas gratuitas, los programas de referidos y los multiplicadores de fidelización pueden ser explotados a escala. Las pruebas gratuitas, los bonos de referidos y los multiplicadores de fidelización pueden ser explotados antes de que una campaña llegue a los clientes previstos. Las organizaciones, por lo tanto, están evaluando el riesgo de abuso durante el diseño de la campaña en lugar de solo después del lanzamiento. Los proveedores que simulan los resultados de las políticas antes del lanzamiento pueden respaldar este proceso. La aplicación en tiempo real puede entonces detener el uso coordinado de promociones después de que comience la campaña, reduciendo el riesgo de que cuentas repetidas extraigan valor antes de que la empresa identifique el patrón. Estas capacidades pueden dirigir parte del gasto relacionado con el marketing hacia el Mercado de Detección de Fraude de Primera Parte.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical Industrial:
El Sector BFSI Ancla la Demanda Mientras el Comercio Minorista y Electrónico AvanzaEl sector BFSI representó el 27,66% del gasto por vertical en 2025. El sector enfrenta fraude en solicitudes, abuso de crédito por agotamiento y obligaciones de disputas de esquemas de tarjetas. Los bancos y las aseguradoras también necesitan monitorear a los clientes en los canales de pagos, banca digital y préstamos, donde la mala conducta de primera parte puede comenzar en la originación y hacerse visible solo después de una actividad posterior. Se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 21,78% de 2026 a 2031. El Merchant Risk Council identificó el abuso de reembolsos y políticas como la principal amenaza reportada entre los comerciantes en 2026.
Los viajes y la hostelería enfrentan una alta exposición porque los montos individuales de los contracargos pueden ser significativos, lo que dificulta que los comerciantes absorban la economía de cada reserva disputada o servicio adquirido. Mastercard reportó un contracargo promedio de 128 USD entre los comerciantes, lo que hace que la prevención de disputas sea importante para las transacciones de mayor valor.[2] Los proveedores de tecnología de la información y telecomunicaciones están expuestos al impago en el primer pago en contratos de dispositivos y al abuso de planes de datos promocionales. Los proveedores de juegos y apuestas gestionan la actividad de múltiples cuentas y el lavado de crédito vinculado a bonos de bienvenida. La salud, las ciencias de la vida, los medios de comunicación, el entretenimiento y otros sectores están añadiendo capacidades de detección para abordar el abuso de reclamaciones de seguros y suscripciones. La toma de decisiones unificada puede evaluar el riesgo en la originación, observar el comportamiento a lo largo del ciclo de vida del cliente e identificar el riesgo de disputa antes de que se presente un contracargo.
Análisis Geográfico
Mercado de Detección de Fraude de Primera Parte en América del Norte
América del Norte concentró el 36,12% de los ingresos globales en 2025, lo que otorga al Mercado de Detección de Fraude de Primera Parte una sólida base instalada en la región. El denso comercio sin presencia de tarjeta y una amplia base de clientes de suscripciones digitales respaldan esta posición. Signifyd informó que la presión del fraude en América del Norte aumentó un 33% interanual en los primeros 4 meses de 2026. Mastercard proyectó 141,1 millones de eventos de contracargo anuales en América del Norte para 2029, un 17% por encima de los niveles de 2025. El umbral excesivo del 1,5% para comerciantes de Visa también está incentivando a comerciantes y adquirentes a utilizar controles previos a la disputa que pueden desviar reclamaciones potenciales antes de que afecten a las métricas de seguimiento de cartera.
Mercado de Detección de Fraude de Primera Parte en Europa
Los requisitos de autenticación reforzada de clientes de la PSD2 configuran el entorno de pagos en Europa. El Banco Central Europeo registró 19,6 millones de transacciones de pago fraudulentas en la UE y el Espacio Económico Europeo durante 2024, un incremento interanual del 10%.[3] El fraude sin presencia de tarjeta siguió siendo el canal principal a pesar de una autenticación más sólida, dejando a comerciantes e instituciones financieras con una exposición continua a disputas relacionadas con transacciones remotas. UK Finance reportó pérdidas por fraude no autorizado de 703,4 millones de GBP (884 millones de USD) en 2025, una caída del 5% en valor, mientras que el volumen de casos aumentó un 11%. Alemania, el Reino Unido y Francia siguen siendo los mayores mercados nacionales de la región, mientras que los mercados de nivel intermedio evalúan cada vez más herramientas de verificación conductual junto con los controles de autenticación establecidos. Los países nórdicos y el Benelux están adoptando herramientas de verificación conductual de forma más generalizada.
Mercado de Detección de Fraude de Primera Parte en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico crecerá a una CAGR del 22,36% entre 2026 y 2031. La Interfaz de Pagos Unificados de India procesó 16,73 mil millones de transacciones en el ejercicio fiscal 2025, creando una amplia base de pagos digitales susceptibles de disputa. LexisNexis informó que la tasa de ataques de fraude en Asia-Pacífico alcanzó el 1,7%, un aumento del 12% interanual, mientras que el fraude de primera parte representó el 38,3% de los tipos de fraude reportados en la región. Mastercard proyectó un incremento del 50% en los eventos de contracargo para Asia-Pacífico para 2029. América del Sur, Oriente Medio y África son contribuyentes menores, pero la inversión en infraestructura financiera digital se está expandiendo en Brasil, Arabia Saudita y los Emiratos Árabes Unidos, creando una base más amplia para el monitoreo de pagos y los controles antifraude.
Panorama Competitivo
Concentración del Mercado
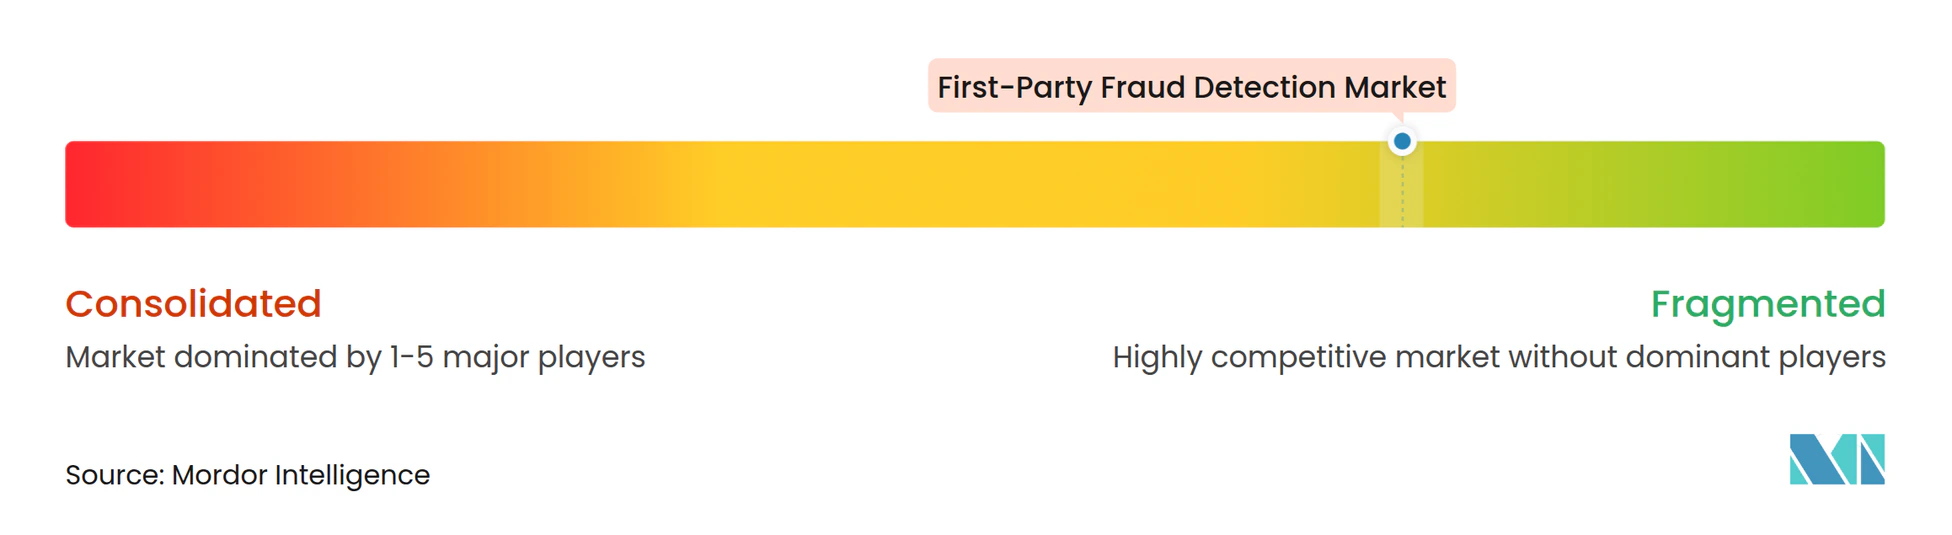
El Mercado de Detección de Fraude de Primera Parte tiene una concentración moderada en la capa de plataformas y una mayor fragmentación entre las soluciones puntuales. Las agencias de crédito, las redes de pago y los proveedores de análisis integrados atienden a las grandes empresas a través de datos propietarios e integraciones de esquemas. Los proveedores nativos de inteligencia artificial compiten a través del rendimiento del modelo, el acceso a la API y una implementación más rápida. Estos proveedores a menudo se centran en clientes del mercado medio y pymes que pueden no encajar en los modelos de precios de los proveedores establecidos. Las empresas están expandiendo las redes de transacciones, construyendo controles de fraude específicos para cada vertical y combinando múltiples señales en una capa de decisión unificada.
Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD y adquirió Fravity en agosto de 2026. La empresa está integrando capacidades automatizadas de investigación de fraude, riesgo y cumplimiento en su plataforma RiskOS, lo que refleja un enfoque competitivo más amplio en la reducción de las cargas de trabajo de investigación manual y la priorización de los casos de mayor riesgo. Este movimiento respalda el uso de la priorización automatizada de casos, en la que las identidades de alto riesgo repetidas representan una proporción desproporcionada de los eventos de fraude. Feedzai lanzó IQ Score en junio de 2026 a través de una única API basada en una red de transacciones de 9 billones de USD. El producto está destinado a extender la inteligencia de consorcios a los bancos sin reemplazar su infraestructura existente, abordando una barrera práctica para las instituciones que no pueden emprender una sustitución tecnológica a gran escala. Mastercard también amplió First-Party Trust a Canadá, América del Sur, el Caribe y Asia-Pacífico durante junio de 2025.
La necesidad de evidencia de disputas utilizable y operaciones unificadas de fraude, crédito y disputas también da forma a la competencia en el Mercado de Detección de Fraude de Primera Parte. Los proveedores que respaldan la inteligencia entre comerciantes pueden abordar las brechas que enfrentan las empresas del mercado medio, que pueden carecer de los datos históricos de transacciones, el personal especializado y los sistemas internos disponibles para las grandes empresas. Las herramientas de flujo de trabajo automatizadas pueden dirigir las identidades de mayor riesgo para una revisión especializada y reducir los costos de manejo de casos. Los métodos de preservación de la privacidad pueden permitir a los participantes del consorcio compartir información del modelo sin divulgar datos de transacciones sin procesar, aliviando un obstáculo importante para la colaboración transfronteriza bajo las normas de privacidad. Esto es relevante para las instituciones que operan bajo el RGPD y sujetas a restricciones de datos transfronterizos. La biometría conductual y la resolución de entidades basada en grafos también se están convirtiendo en áreas de diferenciación de productos en todo el Mercado de Detección de Fraude de Primera Parte.
Líderes de la Industria de Detección de Fraude de Primera Parte
-
LexisNexis Risk Solutions Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
-
Visa Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Detección de Fraude de Primera Parte Empresas cubiertas en este informe
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.
Desarrollos recientes de la industria en Mercado de Detección de Fraude de Primera Parte
- Septiembre de 2026: Visa mejoró su plataforma de prevención de fraude A2A Protect con una puntuación de fraude unificada y la primera integración en el mercado de la tecnología de Featurespace tras su adquisición de la empresa. Un importante banco europeo que utilizó la solución mejorada detectó o previno más del 50% de fraude adicional mientras redujo las alertas innecesarias en más del 40%. Demostró un aumento del 75% en la detección de fraude en los primeros 6 meses de implementación, estableciendo a Visa como un competidor directo en el análisis de fraude de cuenta a cuenta.
- Agosto de 2026: Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD, liderado por Summit Partners con la participación de Goldman Sachs Alternatives, Wells Fargo y DocuSign, y simultáneamente adquirió Fravity, una plataforma de inteligencia artificial agéntica que automatiza las investigaciones de fraude, riesgo y cumplimiento. Las capacidades de Fravity se están integrando en la plataforma RiskOS de Socure como RiskOS_Agents, reduciendo el costo por caso en un 80% en las implementaciones tempranas y los tiempos de resolución de casos en 5 veces en las pruebas piloto.
- Junio de 2026: Feedzai lanzó IQ Score, una solución de puntuación de riesgo de fraude nativa de inteligencia artificial disponible en AWS Marketplace y que aprovecha los conocimientos de una red de transacciones global de 9 billones de USD. El producto de API única extiende la detección de fraude de consorcios de grado empresarial a bancos de todos los tamaños sin requerir la sustitución de la infraestructura, abordando directamente la brecha de detección del mercado medio.
- Marzo de 2026: BioCatch lanzó DeviceIQ, un producto integral de identificación e inteligencia de dispositivos que redefine cómo los bancos evalúan el riesgo de los dispositivos en la era de la inteligencia artificial. Más de 30 de los 100 bancos más grandes del mundo están implementados en soluciones de BioCatch, que analizan más de 17 mil millones de sesiones de usuario por mes y protegen a más de 660 millones de personas.
Alcance del Informe Global del Mercado de Detección de Fraude de Primera Parte
El Mercado de Detección de Fraude de Primera Parte comprende plataformas de software y servicios que permiten a las organizaciones identificar, evaluar, prevenir e investigar el fraude cometido por clientes legítimos que intencional o involuntariamente hacen un uso indebido de productos, servicios, mecanismos de pago, programas promocionales, facilidades de préstamo o privilegios de cuenta. Estas soluciones aprovechan el análisis, el aprendizaje automático, la inteligencia conductual, el análisis de identidad, la inteligencia de dispositivos, el análisis de redes y la puntuación de riesgo de fraude para detectar el abuso de contracargos, la tergiversación en solicitudes, el fraude en reclamaciones, el abuso de fidelización, el fraude vinculado a cuentas, el abuso de crédito y otras formas de fraude de primera parte, minimizando al mismo tiempo las fugas de ingresos y las pérdidas operativas.
El Informe del Mercado de Detección de Fraude de Primera Parte está segmentado por Componente (Plataformas de Software y Servicios), Implementación (Nube, Local e Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipología de Fraude (Contracargo y Fraude Amistoso, Abuso de Reembolsos, Devoluciones y Reclamaciones, Abuso de Promociones, Cupones, Fidelización y Referidos, Tergiversación en Solicitudes e Impago en el Primer Pago, Abuso de Agotamiento y Crédito Intencional, Lavado de Crédito y Manipulación de Disputas, y Abuso de Múltiples Cuentas y Cuentas Vinculadas), Vertical Industrial (Banca, Servicios Financieros y Seguros [BFSI], Comercio Minorista y Comercio Electrónico, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Medios de Comunicación y Entretenimiento, y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas de Software |
| Servicios |
| Nube |
| Local |
| Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Contracargo y Fraude Amistoso |
| Abuso de Reembolsos, Devoluciones y Reclamaciones |
| Abuso de Promociones, Cupones, Fidelización y Referidos |
| Tergiversación en Solicitudes e Impago en el Primer Pago |
| Abuso de Agotamiento y Crédito Intencional |
| Lavado de Crédito y Manipulación de Disputas |
| Abuso de Múltiples Cuentas y Cuentas Vinculadas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Comercio Minorista y Comercio Electrónico |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Medios de Comunicación y Entretenimiento |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Plataformas de Software | ||
| Servicios | |||
| Por Implementación | Nube | ||
| Local | |||
| Híbrida | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Tipología de Fraude | Contracargo y Fraude Amistoso | ||
| Abuso de Reembolsos, Devoluciones y Reclamaciones | |||
| Abuso de Promociones, Cupones, Fidelización y Referidos | |||
| Tergiversación en Solicitudes e Impago en el Primer Pago | |||
| Abuso de Agotamiento y Crédito Intencional | |||
| Lavado de Crédito y Manipulación de Disputas | |||
| Abuso de Múltiples Cuentas y Cuentas Vinculadas | |||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) | ||
| Comercio Minorista y Comercio Electrónico | |||
| Tecnología de la Información y Telecomunicaciones | |||
| Salud y Ciencias de la Vida | |||
| Medios de Comunicación y Entretenimiento | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Detección de Fraude de Primera Parte?
Se espera que el Mercado de Detección de Fraude de Primera Parte alcance los 5,71 mil millones de USD en 2026 y los 15,03 mil millones de USD en 2031, a una CAGR del 21,34%. Las estimaciones se expresan en términos de valor en USD.
¿Qué es la detección de fraude de primera parte?
Identifica el uso indebido por parte de titulares de cuentas verificados que utilizan su propia identidad para hacer reclamaciones falsas, abusar de los reembolsos o evadir las obligaciones de pago. El proceso de detección puede examinar el comportamiento del cliente, el contexto de la transacción y el historial de disputas.
¿Qué componente lidera el gasto en detección de fraude de primera parte?
Las plataformas de software lideraron con el 71,22% de los ingresos en 2025, respaldadas por motores de decisión, análisis conductual y herramientas de gestión de casos. Estos sistemas suelen estar integrados en los flujos de trabajo rutinarios de investigación y toma de decisiones.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Se proyecta que la implementación híbrida crezca a una CAGR del 22,71% hasta 2031 a medida que las instituciones reguladas combinan el procesamiento local con el análisis en la nube. Puede mantener la información sensible dentro de los entornos de control existentes.
¿Qué organizaciones están aumentando el gasto más rápidamente?
Se proyecta que las pymes crezcan a una CAGR del 23,02% hasta 2031 a medida que las herramientas basadas en API hacen que la inteligencia de red sea más accesible. Este modelo reduce la necesidad de una sustitución completa de la infraestructura.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 22,36% hasta 2031, respaldada por el aumento de la actividad de pagos digitales y la inversión en controles de fraude. India y el Sudeste Asiático son impulsores importantes de esta demanda regional.