
Marktgröße und Marktanteil für die Erkennung von Erstpartei-Betrug
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.71 Milliarden US-Dollar |
| Marktgröße (2031) | 15.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Erkennung von Erstpartei-Betrug von Mordor Intelligence
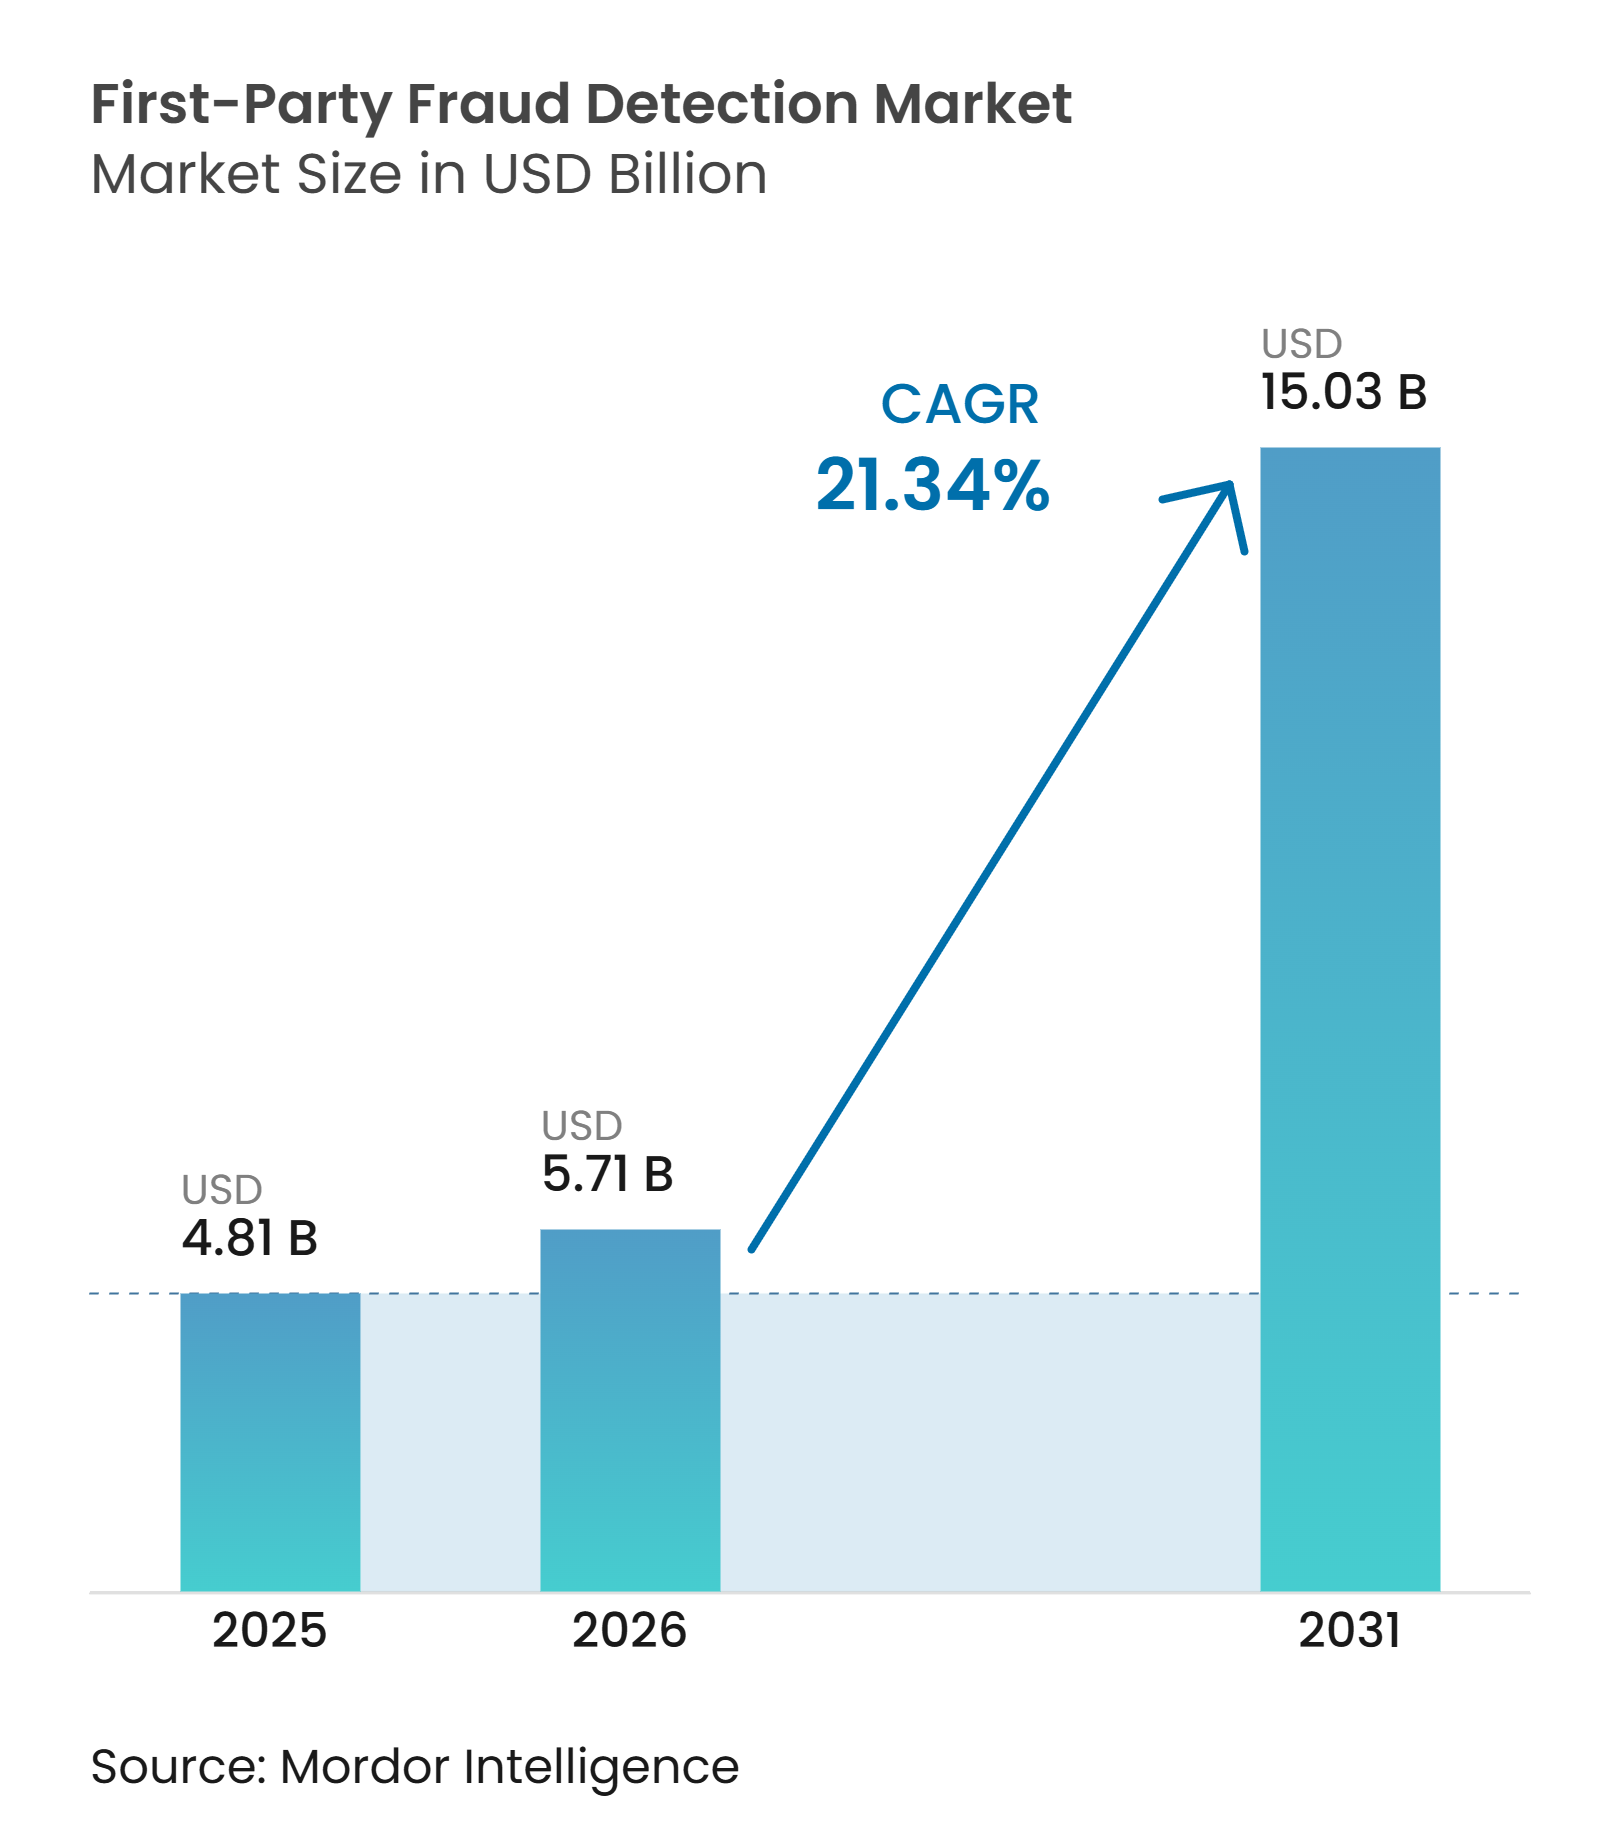
Die Marktgröße für die Erkennung von Erstpartei-Betrug wird voraussichtlich von 4,81 Milliarden USD im Jahr 2025 auf 5,71 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 15,03 Milliarden USD erreichen, mit einer CAGR von 21,34 % über den Zeitraum 2026–2031. Unternehmen verlagern Budgets von Perimeter-Kontrollen hin zu Verhaltensanalysen und Streitfall-Intelligence-Plattformen, die Streitfälle, Identitäten und Transaktionskontexte bewerten können, bevor ein Verlust endgültig wird. Erstpartei-Betrug betrifft verifizierte Kontoinhaber, die ihre eigenen Identitäten verwenden, was ihn von Betrug mit gestohlenen Zugangsdaten unterscheidet und die Bemühungen erschwert, vorsätzlichen Missbrauch von einem echten Kundenstreit zu unterscheiden. Diese Unterscheidung schränkt den Wert regelbasierter Kontrollen ein, die möglicherweise nicht die umfassendere Kundenhistorie berücksichtigen, und unterstützt die Nachfrage nach speziellen Erkennungstools, die das Verhalten über die gesamte Kundenbeziehung hinweg bewerten. Der Markt für die Erkennung von Erstpartei-Betrug wird durch mehr digitalen Handel, höhere Streitfallkosten, gemeinsame Datennetzwerke und KI-gestützte Beweismanipulation geprägt. Große Käufer nutzen häufig mehrere Anbieter in ihren Betrugs-, Kredit-, Zahlungs- und Streitfall-Workflows, was die Abhängigkeit von einem einzigen Anbieter begrenzt. Konsortialanalysen bleiben eine Chance für Anbieter, die mittelgroße Unternehmen bedienen, denen umfangreiche interne Aufzeichnungen oder die Skalierung fehlen, um eigene gemeinsame Datenbestände aufzubauen.
Wichtigste Erkenntnisse des Berichts
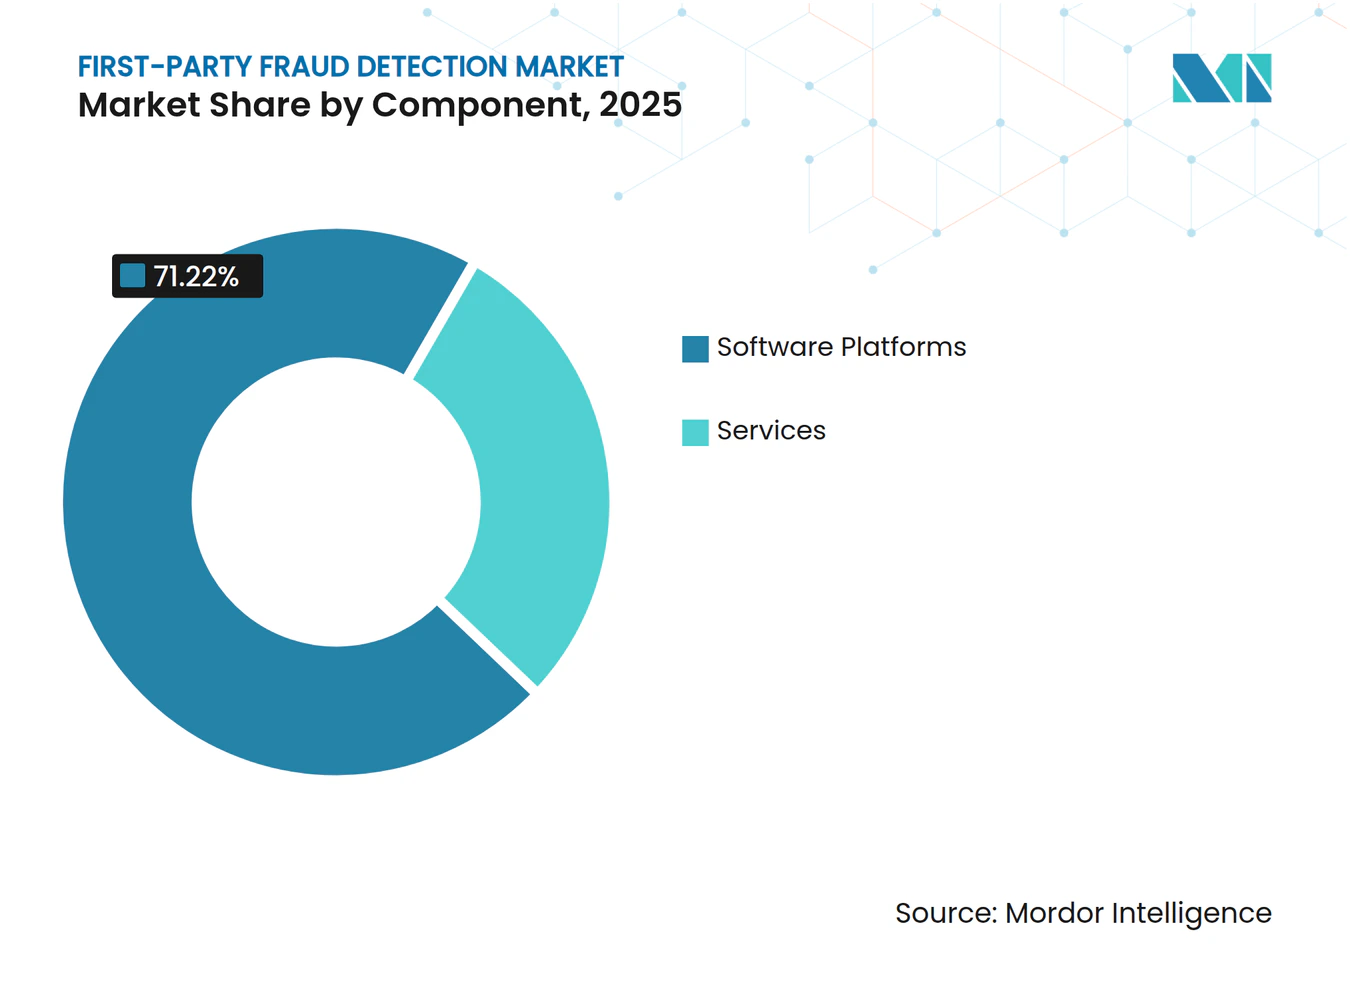
- Nach Komponente hielten Software-Plattformen im Jahr 2025 einen Anteil von 71,22 % am Markt für die Erkennung von Erstpartei-Betrug, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,31 % wachsen werden.
- Nach Bereitstellung hielt die Cloud im Jahr 2025 einen Anteil von 68,19 % am Umsatz des Marktes für die Erkennung von Erstpartei-Betrug, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 22,71 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 70,41 % des Umsatzes des Marktes für die Erkennung von Erstpartei-Betrug auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 23,02 % wachsen werden.
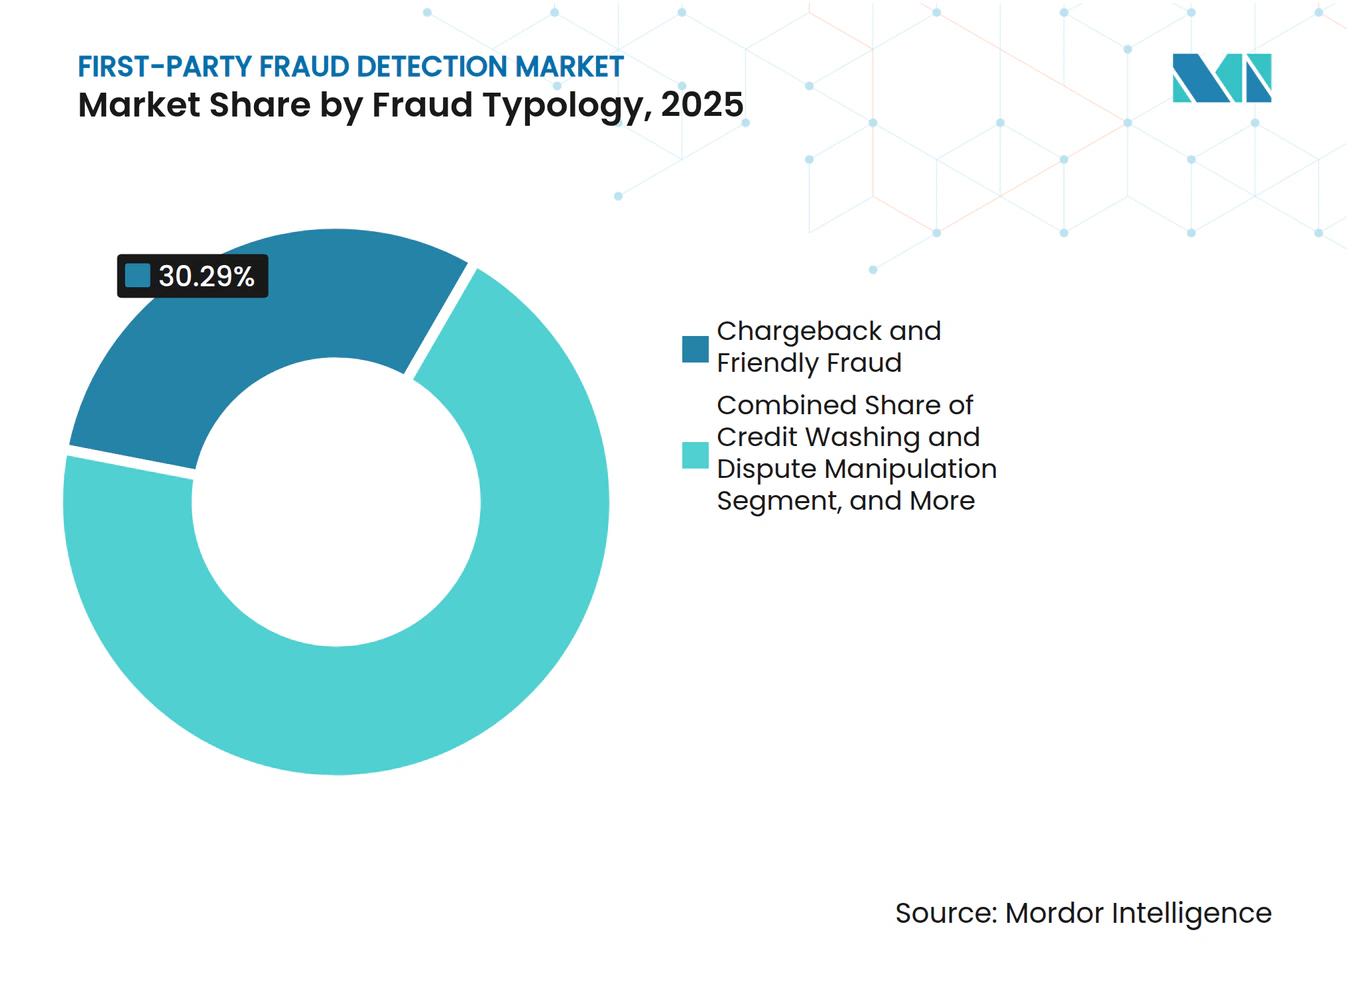
- Nach Betrugstyp entfielen im Jahr 2025 30,29 % der Ausgaben im Markt für die Erkennung von Erstpartei-Betrug auf Rückbuchungs- und Freundschaftsbetrug, während Missbrauch von Aktionen, Gutscheinen, Treueprogrammen und Empfehlungen bis 2031 voraussichtlich mit einer CAGR von 22,05 % wachsen wird.
- Nach Branche entfielen im Jahr 2025 27,66 % der Ausgaben im Markt für die Erkennung von Erstpartei-Betrug auf BFSI, während Einzel- und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen werden.
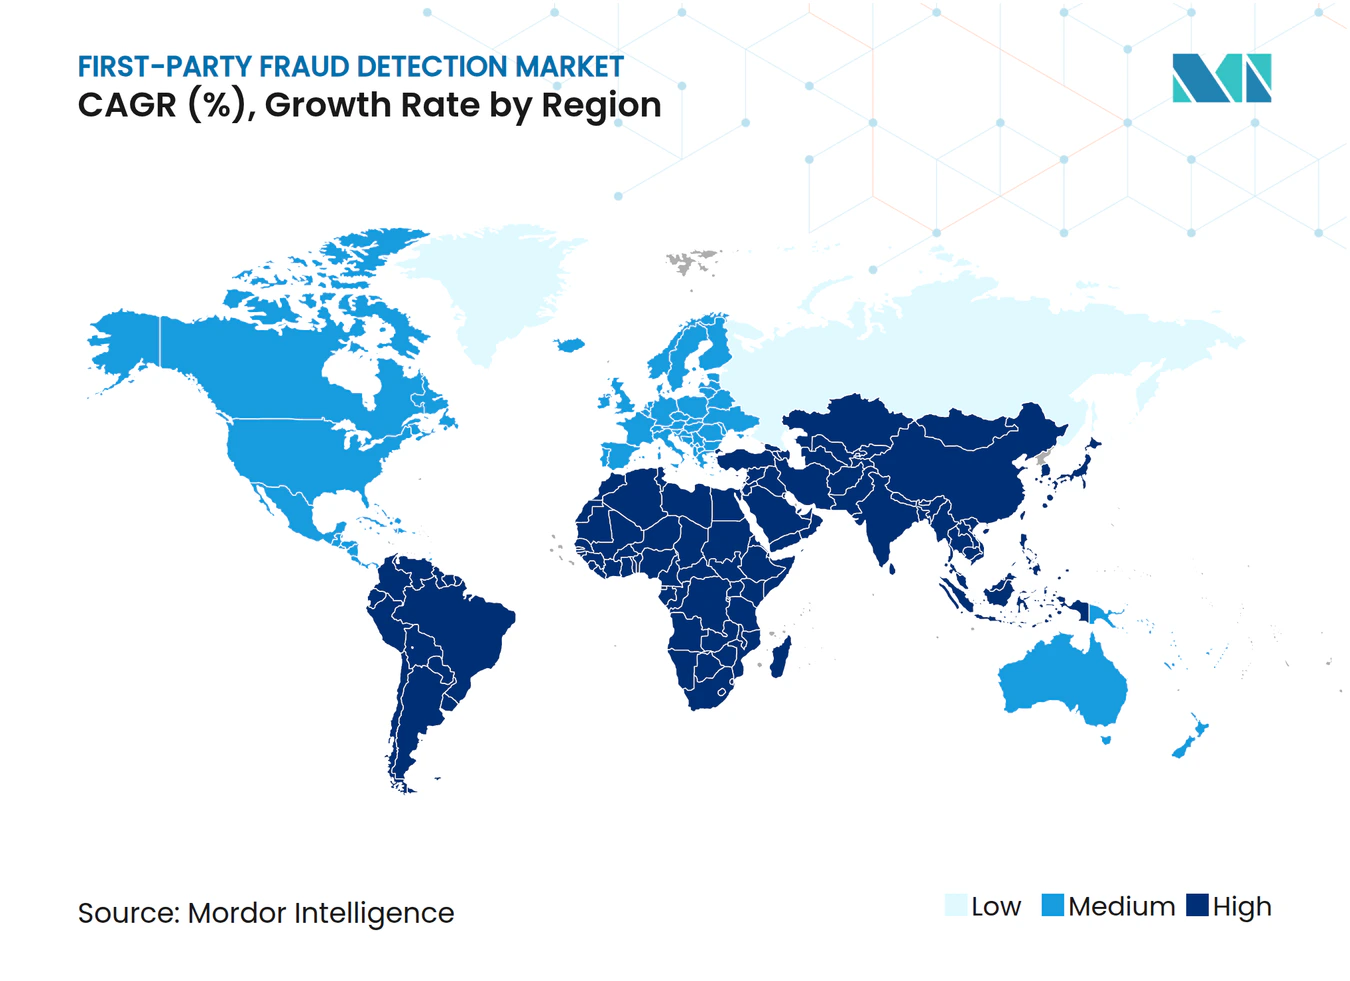
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,12 % am Umsatz des Marktes für die Erkennung von Erstpartei-Betrug, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,36 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im kartenfreien Handel und bei digitalen Zahlungen | +4.2% | Global, mit höchster Intensität in Nordamerika, Europa und den asiatisch-pazifischen E-Commerce-Korridoren | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für Rückbuchungen und Streitfallmanagement | +3.8% | Global, mit der höchsten operativen Kostenbelastung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Stärkere Zusammenarbeit zwischen Emittenten und Händlern sowie Scheme-Datennetzwerke | +3.1% | Kernmärkte Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Verhaltens- und Konsortialanalysen | +2.9% | Global, mit der schnellsten Technologieübernahme in den fintech-Korridoren Nordamerikas und des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Händlerübergreifende Identitätsgraphen für koordinierte Missbrauchsnetzwerke | +2.2% | Primär Nordamerika und EU, mit aufkommendem Einsatz in Südostasien und den Golfstaaten | Langfristig (≥ 4 Jahre) |
| Echtzeit-Richtliniendurchsetzung vor der Wertausgabe | +1.8% | Global, mit frühen Erfolgen in Singapur, Australien und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im kartenfreien Handel und bei digitalen Zahlungen
Der kartenfreie Handel ist zu einem wichtigen Umfeld für Erstpartei-Betrug geworden, da Transaktionen ohne die physische Karteninhaberinteraktion abgeschlossen werden können, die die traditionelle Verifizierung unterstützt. Mastercard berichtete, dass kartenfreie Transaktionen 63 % des globalen Händlervolumens ausmachten, während Streitfälle in diesem Kanal schwer anzufechten blieben, da Liefernachweise für digitale Käufe und andere fernerfüllte Bestellungen begrenzt sein können. Die Europäische Zentralbank verzeichnete im Jahr 2024 17,06 Millionen betrügerische Kartentransaktionen in der EU und dem Europäischen Wirtschaftsraum, wobei kartenfreie Aktivitäten der Hauptkanal waren, da Ausnahmen für Kleinbeträge den Bedarf an starker Kundenauthentifizierung einschränken können. Signifyd berichtete, dass der Betrugsdruck in Nordamerika in den ersten 4 Monaten des Jahres 2026 im Jahresvergleich um 33 % gestiegen ist, während KI-gestützte Kartentestangriffe um 175 % zunahmen. Abonnement- und Händler für digitale Güter befinden sich in einer besonders schwierigen Lage, da ihre kostengünstigen Waren und begrenzten physischen Liefernachweise einen einzelnen Streitfall wirtschaftlich unrentabel machen können, ihn durch einen langwierigen Antwortprozess anzufechten. Der Markt für die Erkennung von Erstpartei-Betrug bevorzugt daher Tools, die Zahlungsmethoden validieren, Geräte bewerten und das Verhalten bewerten, bevor Händler Werte liefern.
Steigende Kosten für Rückbuchungen und Streitfallmanagement
Rückbuchungskosten ziehen die Aufmerksamkeit des Senior Managements auf sich, da direkte Verluste, Gebühren, interne Bearbeitung und Portfolio-Strafen über große Mengen von Kundenstreitfällen hinweg anfallen können. Mastercard prognostizierte den globalen Rückbuchungswert auf 36,9 Milliarden USD im Jahr 2026 und 46,1 Milliarden USD bis 2029. Dieselbe Quelle bezifferte die Gesamtdurchschnittskosten eines Streitfalls auf 128 USD, einschließlich 82 USD an internen Kosten und 46 USD an Drittanbietergebühren. Große Händler mit einem Jahresumsatz von 1 Milliarde USD oder mehr berichteten von internen Kosten pro Rückbuchung von 151,88 USD, fast doppelt so hoch wie der Durchschnitt über die gesamte Händlerbasis. LexisNexis stellte fest, dass jeder durch Betrug verlorene USD nordamerikanische Einzelhändler nach Gebühren, verlorenem Inventar und Betriebskosten 5,13 USD kostet. Visa verschärfte seinen Händler-Überschreitungsschwellenwert im Rahmen des Visa Acquirer Monitoring Program im April 2026 in Nordamerika, Kanada, der EU und dem asiatisch-pazifischen Raum von 2,2 % auf 1,5 %, was die Kosten schwacher Streitfallkontrollen erhöht.[1] Diese Bedingungen verlagern das Rückbuchungsmanagement von einer Back-Office-Verantwortung zu einer Umsatzschutzpriorität im Markt für die Erkennung von Erstpartei-Betrug, wobei ein höherer Wert auf Kontrollen gelegt wird, die Streitfälle verhindern, bevor sie gebucht werden.
Stärkere Zusammenarbeit zwischen Emittenten und Händlern sowie Scheme-Datennetzwerke
Scheme-Datenaustauschprogramme stärken die Position von Anbietern mit Emittenten- und Händlerverbindungen, da diese Anbieter Transaktions-, Geräte-, Liefer- und Kaufhistoriensignale kombinieren können, um Streitfallentscheidungen zu informieren. Mastercard erweiterte sein First-Party Trust-Programm im Juni 2025 von den Vereinigten Staaten auf Kanada, Südamerika, die Karibik und den asiatisch-pazifischen Raum. Das Programm tauscht Kaufhistorie, Gerätedetails, Standort und Lieferinformationen aus, um Erstpartei-Betrug von gültigen Streitfällen zu unterscheiden, und gibt Emittenten eine vollständigere Grundlage für die Bewertung einer angefochtenen Transaktion. Visa CE 3.0 legt ebenfalls Gewicht auf dokumentierte Transaktionshistorien, wenn Händler überzeugende Beweise vorlegen. LexisNexis berichtete, dass die organisationsübergreifende Zusammenarbeit die Betrugserkennungsraten um 43 % erhöhte. Händler, die diese Programme nutzen, können stärkere Beweise für Streitfälle aufbauen und ihre Portfolio-Quoten verbessern, während nicht eingeschriebene Mitbewerber bei der Beantwortung von Ansprüchen möglicherweise über schwächere Dokumentation verfügen. Anbieter mit sofortiger Scheme-Konnektivität können daher im Markt für die Erkennung von Erstpartei-Betrug einen Implementierungsvorteil gegenüber eigenständigen Analyseanbietern erzielen.
KI-gestützte Verhaltens- und Konsortialanalysen
Verhaltensanalysen und Konsortialbewertung sind zentral für die Technologierichtung des Marktes für die Erkennung von Erstpartei-Betrug, da sie Aktivitätsmuster nutzen, die von statischen Regeln oder isolierten Kontoprüfungen nicht erfasst werden. Feedzai führte IQ Score im Juni 2026 ein und nutzte dabei Erkenntnisse aus einem Transaktionsnetzwerk im Wert von 9 Billionen USD über eine einzige API, um konsortiumsbasierte Risikobewertung ohne ein umfangreiches Bereitstellungsprojekt verfügbar zu machen. Das Angebot gibt Institutionen unterschiedlicher Größe Zugang zu netzwerkbasierten Risikosignalen ohne einen vollständigen Infrastrukturersatz. Konsortialbewertung kann neueren Kreditgebern und KMU helfen, das Verhalten zu bewerten, bevor sie umfangreiche interne Transaktionshistorien angesammelt haben. Dieser Ansatz nutzt institutionsübergreifende Verhaltensmuster, anstatt sich ausschließlich auf die Aufzeichnungen eines einzelnen Unternehmens zu stützen, und hilft Anbietern, die Kaltstart-Herausforderung zu bewältigen, mit der neue Kreditgeber und kleinere Händler konfrontiert sind. Er erweitert auch den Wert gemeinsamer Erkenntnisse, wenn mehr Teilnehmer Transaktionsinformationen und Betrugsergebnisse zum Netzwerk hinzufügen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Falsch-Positive und Kundenreibung | -1.8% | Global, am stärksten ausgeprägt in den Branchen Hochvolumen-Einzelhandel und Abonnements in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Integration von Legacy-Systemen | -1.5% | Nordamerika und Europa bei etablierten Finanzinstituten, mit teilweiser Abschwächung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen beim entitätsübergreifenden Datenaustausch | -1.2% | EU unter der DSGVO und aufkommende Datenschutzregelungen im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf grenzüberschreitende Konsortialinitiativen | Mittelfristig (2–4 Jahre) |
| Gegnerische Anpassung an Streitfall- und Rückerstattungskontrollen | -0.9% | Global, mit Beschleunigung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Falsch-Positive und Kundenreibung
Falsch-Positive können die Akzeptanz verlangsamen, da eine fehlerhafte Ablehnung einen sofortigen Umsatzverlust verursacht und das Kundenerlebnis beeinträchtigen kann, insbesondere in hochfrequenten Online-Kaufumgebungen. Adyen stellte fest, dass statische Kontrollen bis zu 10 % der legitimen Kunden beim Checkout fälschlicherweise ablehnten, und 50 % der Unternehmen berichteten von steigenden Falsch-Ablehnungsraten, was die Genehmigungsqualität genauso wichtig macht wie die Fähigkeit, Betrug zu stoppen. Fast 70 % der befragten Unternehmen erwarteten, dass Betrug und Missbrauch das Umsatzwachstum in den folgenden 12–24 Monaten einschränken würden. Strengere Kontrollen können Streitfälle reduzieren, aber auch die Anzahl guter Kunden erhöhen, die abgelehnt werden, während lockerere Kontrollen Händler einem koordinierteren Missbrauch aussetzen können. Reise- und Gastgewerbeunternehmen sowie Anbieter digitaler Güter und Gaming berichteten von besonders starken Umsatzbedenken, da legitime Stammkunden in Transaktionsdaten betrügerischen Nutzern ähneln können. Anbieter, die niedrige Falsch-Positiv-Raten aufrechterhalten, ohne die Erkennungsqualität zu reduzieren, sind im Markt für die Erkennung von Erstpartei-Betrug besser positioniert.
Fragmentierte Integration von Legacy-Systemen
Die Fragmentierung der Legacy-Technologie verzögert die Implementierung bei etablierten Finanzinstituten, da Betrugsvorgänge, Streitfallmanagement und Kreditrisiko häufig auf separaten Systemen und inkompatiblen Kundendatensätzen basieren. Streitfallmanagement, Betrugsvorgänge und Kreditrisiko operieren oft in separaten Systemen, obwohl Erstpartei-Betrug Onboarding, Autorisierung und Streitfälle nach dem Kauf umfasst. Adyen berichtete, dass 58 % der Unternehmen steigende manuelle Prüfkosten verzeichneten, wenn Fallinformationen auf Systeme verteilt waren. NICE Actimize stellte fest, dass die Echtzeit-Verknüpfung zwischen Onboarding-Daten und Zahlungsaktivitäten bei europäischen Banken nur teilweise ausgereift war, sodass viele Institute auf batch-basierte oder retrospektive Erkennungsprozesse angewiesen blieben. Anbieter mit Single-API-Overlays und vorgefertigten Konnektoren können Bereitstellungsunterbrechungen reduzieren, indem sie Kernbanking-, Zahlungsgateway- und Fallmanagementsysteme ohne ein vollständiges Ersatzprogramm verbinden. Dies begünstigt Lieferanten mit etablierten Integrationsbibliotheken gegenüber neueren Anbietern, denen bankentaugliche Verbindungen im Markt für die Erkennung von Erstpartei-Betrug fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Plattformen führen, während verwaltete Dienste beschleunigenSoftware-Plattformen hielten im Jahr 2025 71,22 % des Umsatzes. Entscheidungsmaschinen, Verhaltensanalysemodule und Fallmanagement-Tools sind zentral für den täglichen Betrugsbetrieb, bei dem Teams verdächtiges Verhalten bewerten, Fälle weiterleiten und Entscheidungen kanalübergreifend dokumentieren müssen. Diese Plattformen sind oft schwer zu ersetzen, sobald Unternehmen Modelle trainiert und Regelbibliotheken konfiguriert haben. Workflow-Verbindungen können eine Plattform auch stärker in bestehende Betriebsprozesse einbetten. Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 23,31 % wachsen. Die Nachfrage wird durch verwaltete Untersuchungen, Repräsentations-Outsourcing, VAMP-Compliance-Unterstützung und KI-Modell-Governance unterstützt, insbesondere wenn interne Teams keine Spezialisten für jede Funktion vorhalten können.
Experian berichtete, dass Pilottests von Transaction Forensics Falsch-Positive um 80 % und das gesamte Alarmvolumen um 50 % reduzierten. KI kann Elemente der Rückbuchungsbeweisaufbereitung automatisieren und den Umfang verwalteter Dienste erweitern, ohne einen proportionalen Anstieg des Spezialisten-Headcounts pro zusätzlichem Fall zu erfordern. Mittelgroße Unternehmen benötigen häufig Spezialunterstützung, unterhalten aber keine internen Modellmanagement-Teams. Für diese Käufer bieten verwaltete Dienste Zugang zu Erkennungsfähigkeiten, ohne die Entwicklung proprietärer Verhaltenssysteme zu erfordern. Anbieter verpacken Dienste zunehmend als kontinuierliche Lernverträge statt als einmalige Projekte. Dies kann den Dienstleistungsumsatz vorhersehbarer machen und gleichzeitig die Kundenbeteiligung nach der Implementierung im Markt für die Erkennung von Erstpartei-Betrug aufrechterhalten.


Nach Bereitstellung:
Cloud führt, während hybride Nutzung zunimmtDie Cloud-Bereitstellung machte im Jahr 2025 68,19 % der Marktgröße für die Erkennung von Erstpartei-Betrug aus. Die Position spiegelt die Infrastruktureffizienz und die Notwendigkeit wider, kontinuierlich Signale von mehreren Händlern aufzunehmen, damit Konsortialmodelle aktuell bleiben, wenn neue Missbrauchsmuster entstehen. Cloud-native APIs können auch die Zeit reduzieren, die Händler und fintech-Unternehmen benötigen, um sich mit Intelligence-Netzwerken zu verbinden, und ermöglichen es Organisationen, externe Risikosignale zu nutzen, ohne langwierige Infrastrukturarbeiten durchführen zu müssen. On-Premises-Systeme bleiben für Zentralbanken, regulierte Finanzinstitute und staatlich verbundene Organisationen mit strengen Datenspeicherungsanforderungen relevant. Die hybride Bereitstellung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,71 % wachsen. Das Modell ermöglicht es Institutionen, sensible Karteninhaberdaten lokal zu verarbeiten und gleichzeitig cloudbasierte Konsortialanalysen für eine breitere Mustererkennung zu nutzen.
Der Markt für die Erkennung von Erstpartei-Betrug erlebt, dass hybride Architektur zu einer Compliance-Wahl wird und nicht nur zu einer Technologiepräferenz. Die Banque de France berichtete in ihrem Bericht vom Januar 2026 über das erste Halbjahr 2025 von erhöhtem kartenfreiem Betrug bei nicht SCA-befreiten internationalen Transaktionen. Regulatorische Erwartungen an eine stärkere Authentifizierung können beeinflussen, wo Institutionen Informationen verarbeiten und wie sie sich mit Analysediensten verbinden, insbesondere wenn sensible Karteninhaberdaten lokalen Kontrollen unterliegen. Hybridsysteme erfüllen diese Anforderung, ohne Institutionen vollständig von externen Risikosignalen zu trennen, was wichtig ist, wenn Betrugsmuster Händler, Zahlungsmethoden und regionale Grenzen überschreiten. Sie ermöglichen es Unternehmen auch, bestehende Kontrollen für sensible Daten während der Einführung beizubehalten. Diese Struktur ist besonders relevant, wenn entitätsübergreifende Analysen und lokale Datenregeln gemeinsam im Markt für die Erkennung von Erstpartei-Betrug operieren müssen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU-Ausgaben steigenGroßunternehmen hielten im Jahr 2025 70,41 % des Marktanteils für die Erkennung von Erstpartei-Betrug. Ihr Risiko ist hoch, da sie große Abonnementprogramme, Treueprogramme, BNPL-Angebote und Marktplätze betreiben, bei denen dieselbe Kundenidentität über mehrere Produkte und Transaktionen hinweg erscheinen kann. Mastercard berichtete von durchschnittlichen internen Kosten pro Rückbuchung von 151,88 USD bei Unternehmen mit einem Jahresumsatz von 1 Milliarde USD oder mehr. Diese Unternehmen haben auch kanalübergreifende Kundenaktivitäten, die Missbrauch schwerer identifizierbar machen können. KMU werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 23,02 % wachsen, da verbrauchsbasierte Betrugserkennungs-APIs breiter verfügbar werden und das erforderliche Mindesttransaktionsvolumen für den Zugang zu fortschrittlichen Tools reduzieren.
KMU sind mit vielen der gleichen Angriffstypen konfrontiert wie größere Unternehmen, verfügen jedoch möglicherweise über weniger interne Prüfkapazitäten, weniger Analysten und weniger historische Daten, um eigene Risikomodelle zu pflegen. Der Verband der zertifizierten Betrugsermittler wies in seiner Überprüfung der Betrugsrisiken für kleine und mittelständische Unternehmen im Jahr 2026 auf diese Lücke hin. Feedzai erklärte, dass IQ Score darauf ausgelegt sei, Institutionen aller Größen netzwerkbasierte Erkenntnisse ohne einen vollständigen Plattformersatz bereitzustellen. Wenn Anbieter KMU-Kunden hinzufügen, können ihre gemeinsamen Netzwerke mehr Verhaltensdaten und Betrugsergebnisse gewinnen, was die Erkennungsqualität für andere Teilnehmer im selben Netzwerk verbessert. KMU bevorzugen möglicherweise Netzwerke mit breiterer Abdeckung, da diese unbekannte Missbrauchsmuster effektiver identifizieren können. Diese Präferenz unterstützt den Wettbewerb sowohl auf der Grundlage der Netzwerkreichweite als auch der Modellfähigkeit.
Nach Betrugstyp:
Rückbuchungsbetrug führt, während Aktions- und Treuemissbrauch am schnellsten wächstRückbuchungen und Freundschaftsbetrug machten im Jahr 2025 30,29 % der Ausgaben nach Betrugstyp aus. Mastercard prognostizierte den globalen Rückbuchungswert auf 36,9 Milliarden USD im Jahr 2026 und stellte fest, dass Erstpartei-Betrug 45 % des gesamten Streitfallvolumens ausmachte. Rückerstattungs-, Rückgabe- und Anspruchsmissbrauch erhält mehr Aufmerksamkeit von Einzel- und E-Commerce-Unternehmen, da er nach einem gültigen Kauf auftreten kann und zum Zeitpunkt der Autorisierung möglicherweise nicht wie Zahlungskartenbetrug aussieht. Der Merchant Risk Council berichtete, dass Rückerstattungs- und Richtlinienmissbrauch im Jahr 2026 Zahlungsbetrug als die am häufigsten gemeldete Bedrohung für Händler verdrängte. Antragsfehldarstellung, Erstmaliger Zahlungsausfall, Bust-Out-Missbrauch, Kreditwäsche und Multi-Konto-Missbrauch erfordern ebenfalls Ausgaben für die Erkennung. Missbrauch von Aktionen, Gutscheinen, Treueprogrammen und Empfehlungen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,05 % wachsen, da Händler mit zunehmendem Missbrauch von Kundenakquisitionsangeboten und wiederkehrenden Werbeanreizen konfrontiert sind.
Das Wachstum beim Aktions- und Treuemissbrauch verknüpft Marketingprogramme enger mit Betrugskontrollen, da Akquisitionsangebote, kostenlose Testversionen, Empfehlungsprogramme und Treuemultiplikatoren in großem Maßstab ausgenutzt werden können. Kostenlose Testversionen, Empfehlungsboni und Treuemultiplikatoren können ausgenutzt werden, bevor eine Kampagne die beabsichtigten Kunden erreicht. Organisationen bewerten daher das Missbrauchsrisiko während des Kampagnendesigns und nicht erst nach dem Start. Anbieter, die Richtlinienergebnisse vor dem Start simulieren können, können diesen Prozess unterstützen. Die Echtzeit-Durchsetzung kann dann den koordinierten Einsatz von Aktionen nach Beginn der Kampagne stoppen und das Risiko reduzieren, dass wiederholte Konten Wert extrahieren, bevor das Unternehmen das Muster identifiziert. Diese Fähigkeiten können einen Teil der marketingbezogenen Ausgaben in Richtung des Marktes für die Erkennung von Erstpartei-Betrug lenken.


Nach Branche:
BFSI verankert die Nachfrage, während Einzel- und E-Commerce voranschreitetBFSI hielt im Jahr 2025 27,66 % der vertikalen Ausgaben. Der Sektor ist mit Antragsbetrugsfällen, Bust-Out-Kreditmissbrauch und Kartensystem-Streitfallverpflichtungen konfrontiert. Banken und Versicherer müssen Kunden auch über Zahlungs-, Digital-Banking- und Kreditkanäle hinweg überwachen, wo Erstpartei-Fehlverhalten bei der Entstehung beginnen und erst nach späteren Aktivitäten sichtbar werden kann. Einzel- und E-Commerce werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,78 % wachsen. Der Merchant Risk Council identifizierte Rückerstattungs- und Richtlinienmissbrauch als die führende gemeldete Bedrohung unter Händlern im Jahr 2026.
Reise und Gastgewerbe sind stark exponiert, da einzelne Rückbuchungsbeträge erheblich sein können, was es für Händler schwieriger macht, die Wirtschaftlichkeit jeder angefochtenen Buchung oder gekauften Dienstleistung zu absorbieren. Mastercard berichtete von einer durchschnittlichen Rückbuchung von 128 USD bei Händlern, was die Streitfallprävention für höherwertige Transaktionen wichtig macht.[2] IT- und Telekommunikationsanbieter sind dem erstmaligen Zahlungsausfall bei Gerätekontraten und dem Missbrauch von Werbedatentarifen ausgesetzt. Gaming- und Glücksspielanbieter verwalten Multi-Konto-Aktivitäten und Kreditwäsche im Zusammenhang mit Willkommensboni. Gesundheitswesen, Biowissenschaften, Medien, Unterhaltung und andere Sektoren fügen Erkennungsfähigkeiten hinzu, um Versicherungsansprüche und Abonnementmissbrauch zu bekämpfen. Einheitliche Entscheidungsfindung kann das Risiko bei der Entstehung bewerten, das Verhalten über den gesamten Kundenlebenszyklus beobachten und das Streitfallrisiko identifizieren, bevor eine Rückbuchung eingereicht wird.
Geografische Analyse
Markt für die Erkennung von First-Party-Betrug in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 36,12 % am globalen Umsatz und verschaffte dem Markt für die Erkennung von First-Party-Betrug in der Region eine starke installierte Basis. Dichter Card-not-present-Handel und eine große Kundenbasis im Bereich digitaler Abonnements stützen diese Position. Signifyd berichtete, dass der Betrugsdruck in Nordamerika in den ersten 4 Monaten des Jahres 2026 im Jahresvergleich um 33 % gestiegen ist. Mastercard prognostizierte bis 2029 jährlich 141,1 Millionen Rückbuchungsereignisse in Nordamerika, was 17 % über dem Niveau von 2025 liegt. Die 1,5-%-Schwelle für übermäßige Händlerbelastungen von Visa veranlasst Händler und Acquirer zudem, Pre-Dispute-Kontrollen einzusetzen, die potenzielle Ansprüche abwehren können, bevor sie die Kennzahlen zur Portfolio-Überwachung beeinflussen.
Markt für die Erkennung von First-Party-Betrug in Europa
Die PSD2-Anforderungen zur starken Kundenauthentifizierung prägen das Zahlungsumfeld in Europa. Die Europäische Zentralbank verzeichnete im Jahr 2024 19,6 Millionen betrügerische Zahlungstransaktionen in der EU und im Europäischen Wirtschaftsraum, ein Anstieg von 10 % im Jahresvergleich.[3] Card-not-present-Betrug blieb trotz stärkerer Authentifizierung der führende Kanal und setzte Händler und Finanzinstitute weiterhin dem Risiko von Streitigkeiten im Zusammenhang mit Fernzahlungstransaktionen aus. UK Finance meldete für 2025 nicht autorisierte Betrugsverluste in Höhe von 703,4 Millionen GBP (884 Millionen USD), ein Rückgang von 5 % im Wert, während die Fallzahlen um 11 % stiegen. Deutschland, das Vereinigte Königreich und Frankreich bleiben die größten Ländermärkte in der Region, während mittelgroße Märkte zunehmend Verhaltensverifizierungstools neben etablierten Authentifizierungskontrollen evaluieren. Die nordischen Länder und der Benelux-Raum setzen Verhaltensverifizierungstools in zunehmendem Maße ein.
Markt für die Erkennung von First-Party-Betrug in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,36 % wachsen. Indiens Unified Payments Interface verarbeitete im Geschäftsjahr 2025 16,73 Milliarden Transaktionen und schuf damit eine große Basis anfechtbarer digitaler Zahlungen. LexisNexis berichtete, dass die Betrugsangriffsrate im asiatisch-pazifischen Raum 1,7 % erreichte, ein Anstieg von 12 % im Jahresvergleich, während First-Party-Betrug 38,3 % der gemeldeten Betrugsarten in der Region ausmachte. Mastercard prognostizierte bis 2029 einen Anstieg der Rückbuchungsereignisse im asiatisch-pazifischen Raum um 50 %. Südamerika, der Nahe Osten und Afrika sind kleinere Beitragsleister, doch Investitionen in die digitale Finanzinfrastruktur weiten sich in Brasilien, Saudi-Arabien und den Vereinigten Arabischen Emiraten aus und schaffen eine breitere Basis für Zahlungsüberwachung und Betrugskontrollen.
Wettbewerbslandschaft
Marktkonzentration
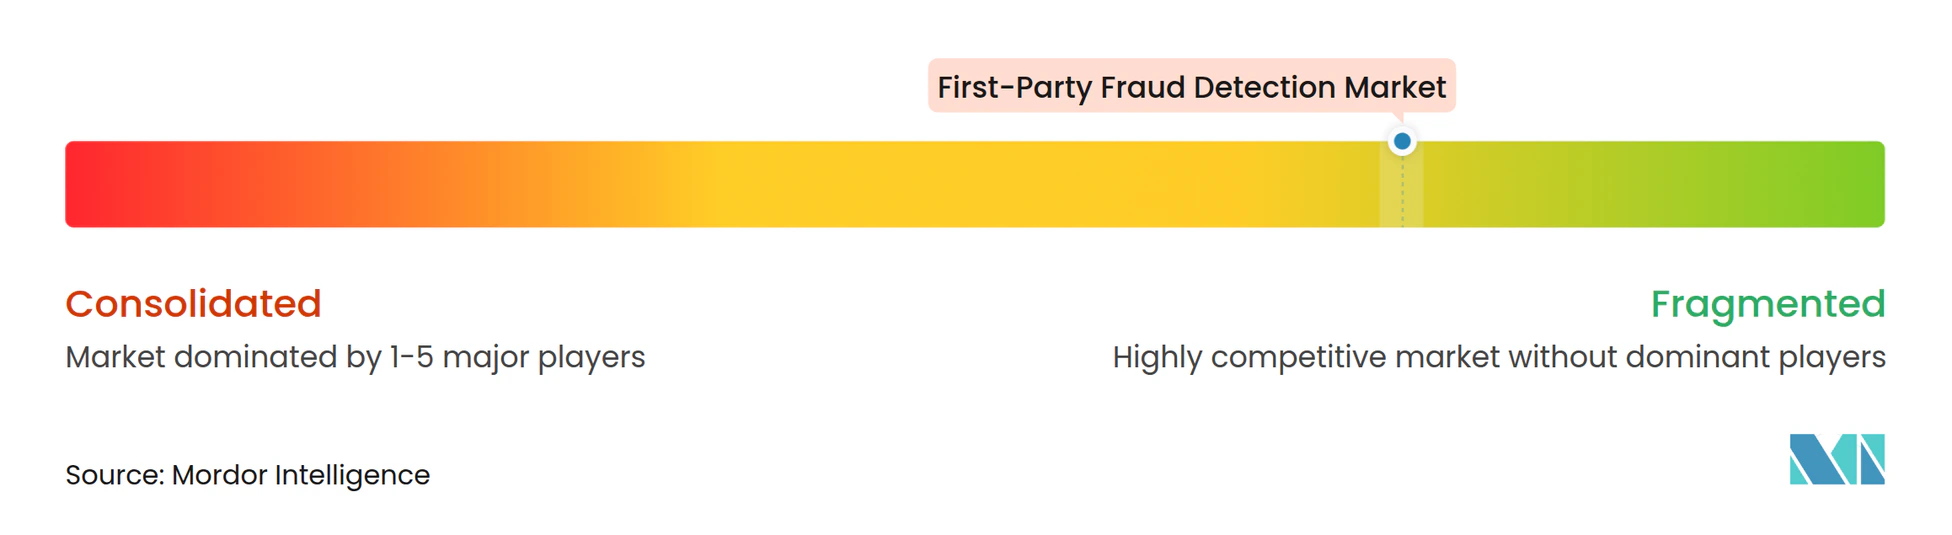
Der Markt für die Erkennung von Erstpartei-Betrug weist eine moderate Konzentration auf der Plattformebene und eine stärkere Fragmentierung bei Einzellösungen auf. Kreditauskunfteien, Zahlungsnetzwerke und integrierte Analyseanbieter bedienen Großunternehmen durch proprietäre Daten und Scheme-Integrationen. KI-native Anbieter konkurrieren durch Modellleistung, API-Zugang und schnellere Bereitstellung. Diese Lieferanten konzentrieren sich häufig auf mittelständische und KMU-Kunden, die möglicherweise nicht in die Preismodelle etablierter Anbieter passen. Unternehmen erweitern Transaktionsnetzwerke, bauen branchenspezifische Betrugskontrollen auf und kombinieren mehrere Signale in einer einheitlichen Entscheidungsschicht.
Socure sammelte 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein und erwarb im August 2026 Fravity. Das Unternehmen integriert automatisierte Betrugs-, Risiko- und Compliance-Untersuchungsfähigkeiten in seine RiskOS-Plattform, was einen breiteren Wettbewerbsfokus auf die Reduzierung manueller Untersuchungsarbeitslasten und die Priorisierung der risikoreichsten Fälle widerspiegelt. Dieser Schritt unterstützt den Einsatz automatisierter Fallpriorisierung, bei der wiederholt hochriskante Identitäten einen unverhältnismäßig großen Anteil an Betrugsereignissen ausmachen. Feedzai startete IQ Score im Juni 2026 über eine einzige API, die auf einem Transaktionsnetzwerk im Wert von 9 Billionen USD basiert. Das Produkt soll Konsortiumintelligenz auf Banken ausweiten, ohne deren bestehende Infrastruktur zu ersetzen, und damit eine praktische Hürde für Institutionen zu beseitigen, die keinen groß angelegten Technologieersatz durchführen können. Mastercard erweiterte First-Party Trust auch im Juni 2025 auf Kanada, Südamerika, die Karibik und den asiatisch-pazifischen Raum.
Der Bedarf an verwendbaren Streitfallnachweisen und einheitlichen Betrugs-, Kredit- und Streitfalloperationen prägt auch den Wettbewerb im Markt für die Erkennung von Erstpartei-Betrug. Anbieter, die händlerübergreifende Erkenntnisse unterstützen, können Lücken schließen, mit denen mittelständische Unternehmen konfrontiert sind, denen möglicherweise die historischen Transaktionsdaten, das Fachpersonal und die internen Systeme fehlen, die Großunternehmen zur Verfügung stehen. Automatisierte Workflow-Tools können höherriskante Identitäten zur Fachprüfung weiterleiten und die Fallbearbeitungskosten reduzieren. Datenschutzwahrende Methoden können es Konsortialteilnehmern ermöglichen, Modellinformationen auszutauschen, ohne Rohtransaktionsdaten offenzulegen, und damit ein wesentliches Hindernis für die grenzüberschreitende Zusammenarbeit unter Datenschutzregeln zu beseitigen. Dies ist relevant für Institutionen, die unter der DSGVO operieren und grenzüberschreitenden Datenbeschränkungen unterliegen. Verhaltensbiometrie und graphbasierte Entitätsauflösung werden ebenfalls zu Bereichen der Produktdifferenzierung im gesamten Markt für die Erkennung von Erstpartei-Betrug.
Branchenführer im Bereich der Erkennung von Erstpartei-Betrug
-
LexisNexis Risk Solutions Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
-
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Erkennung von First-Party-Betrug Unternehmen in diesem Bericht
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.
Neueste Industrielle Entwicklungen in Markt für die Erkennung von First-Party-Betrug
- September 2026: Visa verbesserte seine A2A Protect-Betrugsverhinderungsplattform mit einem einheitlichen Betrugsscore und der ersten marktreife Integration der Featurespace-Technologie nach der Übernahme des Unternehmens. Eine große europäische Bank, die die verbesserte Lösung nutzte, erkannte oder verhinderte mehr als 50 % zusätzlichen Betrug und reduzierte gleichzeitig unnötige Alarme um mehr als 40 %. Sie demonstrierte in den ersten 6 Monaten der Bereitstellung eine 75 %ige Steigerung der Betrugserkennung und etablierte Visa als direkten Wettbewerber in der Konto-zu-Konto-Betrugsanalyse.
- August 2026: Socure sammelte 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein, angeführt von Summit Partners mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und DocuSign, und erwarb gleichzeitig Fravity, eine agentische KI-Plattform, die Betrugs-, Risiko- und Compliance-Untersuchungen automatisiert. Die Fähigkeiten von Fravity werden als RiskOS_Agents in Socures RiskOS-Plattform integriert, was die Kosten pro Fall in frühen Bereitstellungen um 80 % und die Fallauflösungszeiten in Pilottests um das 5-fache reduziert.
- Juni 2026: Feedzai startete IQ Score, eine KI-native Betrugsrisikobewertungslösung, die auf AWS Marketplace verfügbar ist und Erkenntnisse aus einem globalen Transaktionsnetzwerk im Wert von 9 Billionen USD nutzt. Das Single-API-Produkt erweitert die unternehmensweite Konsortiumbetrugserkennung auf Banken aller Größen, ohne einen Infrastrukturersatz zu erfordern, und adressiert direkt die Erkennungslücke im mittleren Marktsegment.
- März 2026: BioCatch startete DeviceIQ, ein umfassendes Produkt zur Geräteidentifikation und -intelligenz, das neu definiert, wie Banken das Geräterisiko im KI-Zeitalter bewerten. Mehr als 30 der weltweit 100 größten Banken nutzen BioCatch-Lösungen, die mehr als 17 Milliarden Benutzersitzungen pro Monat analysieren und mehr als 660 Millionen Personen schützen.
Globaler Berichtsumfang des Marktes für die Erkennung von Erstpartei-Betrug
Der Markt für die Erkennung von Erstpartei-Betrug umfasst Software-Plattformen und Dienstleistungen, die es Organisationen ermöglichen, Betrug zu identifizieren, zu bewerten, zu verhindern und zu untersuchen, der von legitimen Kunden begangen wird, die absichtlich oder unabsichtlich Produkte, Dienstleistungen, Zahlungsmechanismen, Werbeprogramme, Krediteinrichtungen oder Kontoprivilegien missbrauchen. Diese Lösungen nutzen Analysen, maschinelles Lernen, Verhaltenserkenntnisse, Identitätsanalysen, Geräteintelligenz, Netzwerkanalysen und Betrugsrisikobewertung, um Rückbuchungsmissbrauch, Antragsfehldarstellung, Anspruchsbetrug, Treuemissbrauch, kontoverknüpften Betrug, Kreditmissbrauch und andere Formen von Erstpartei-Betrug zu erkennen und gleichzeitig Umsatzverluste und Betriebsverluste zu minimieren.
Der Bericht zum Markt für die Erkennung von Erstpartei-Betrug ist segmentiert nach Komponente (Software-Plattformen und Dienstleistungen), Bereitstellung (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Betrugstyp (Rückbuchungs- und Freundschaftsbetrug, Rückerstattungs-, Rückgabe- und Anspruchsmissbrauch, Aktions-, Gutschein-, Treue- und Empfehlungsmissbrauch, Antragsfehldarstellung und erstmaliger Zahlungsausfall, Bust-Out- und vorsätzlicher Kreditmissbrauch, Kreditwäsche und Streitfallmanipulation sowie Multi-Konto- und kontoverknüpfter Missbrauch), Branche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Einzel- und E-Commerce, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Medien und Unterhaltung sowie andere Branchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software-Plattformen |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Rückbuchungs- und Freundschaftsbetrug |
| Rückerstattungs-, Rückgabe- und Anspruchsmissbrauch |
| Aktions-, Gutschein-, Treue- und Empfehlungsmissbrauch |
| Antragsfehldarstellung und erstmaliger Zahlungsausfall |
| Bust-Out- und vorsätzlicher Kreditmissbrauch |
| Kreditwäsche und Streitfallmanipulation |
| Multi-Konto- und kontoverknüpfter Missbrauch |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Einzel- und E-Commerce |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Medien und Unterhaltung |
| Andere Branchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Software-Plattformen | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Betrugstyp | Rückbuchungs- und Freundschaftsbetrug | ||
| Rückerstattungs-, Rückgabe- und Anspruchsmissbrauch | |||
| Aktions-, Gutschein-, Treue- und Empfehlungsmissbrauch | |||
| Antragsfehldarstellung und erstmaliger Zahlungsausfall | |||
| Bust-Out- und vorsätzlicher Kreditmissbrauch | |||
| Kreditwäsche und Streitfallmanipulation | |||
| Multi-Konto- und kontoverknüpfter Missbrauch | |||
| Nach Branche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Einzel- und E-Commerce | |||
| IT und Telekommunikation | |||
| Gesundheitswesen und Biowissenschaften | |||
| Medien und Unterhaltung | |||
| Andere Branchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Erkennung von Erstpartei-Betrug?
Der Markt für die Erkennung von Erstpartei-Betrug wird voraussichtlich im Jahr 2026 einen Wert von 5,71 Milliarden USD und bis 2031 einen Wert von 15,03 Milliarden USD erreichen, bei einer CAGR von 21,34 %. Die Schätzungen sind in Wertangaben in USD angegeben.
Was ist die Erkennung von Erstpartei-Betrug?
Sie identifiziert Missbrauch durch verifizierte Kontoinhaber, die ihre eigene Identität verwenden, um falsche Ansprüche zu stellen, Rückerstattungen zu missbrauchen oder Zahlungsverpflichtungen zu umgehen. Der Erkennungsprozess kann das Kundenverhalten, den Transaktionskontext und die Streitfallhistorie untersuchen.
Welche Komponente führt bei den Ausgaben für die Erkennung von Erstpartei-Betrug?
Software-Plattformen führten im Jahr 2025 mit 71,22 % des Umsatzes, unterstützt durch Entscheidungsmaschinen, Verhaltensanalysen und Fallmanagement-Tools. Diese Systeme sind häufig in routinemäßige Untersuchungs- und Entscheidungsworkflows eingebettet.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 22,71 % wachsen, da regulierte Institutionen lokale Verarbeitung mit Cloud-Analysen kombinieren. Sie kann sensible Informationen in bestehenden Kontrollumgebungen halten.
Welche Organisationen steigern ihre Ausgaben am schnellsten?
KMU werden voraussichtlich bis 2031 mit einer CAGR von 23,02 % wachsen, da API-basierte Tools Netzwerkintelligenz zugänglicher machen. Dieses Modell reduziert den Bedarf an einem vollständigen Infrastrukturersatz.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 22,36 % wachsen, unterstützt durch steigende digitale Zahlungsaktivitäten und Investitionen in Betrugskontrollen. Indien und Südostasien sind wichtige Treiber dieser regionalen Nachfrage.