
Taille et part du marché de la détection de fraude à l'identité synthétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
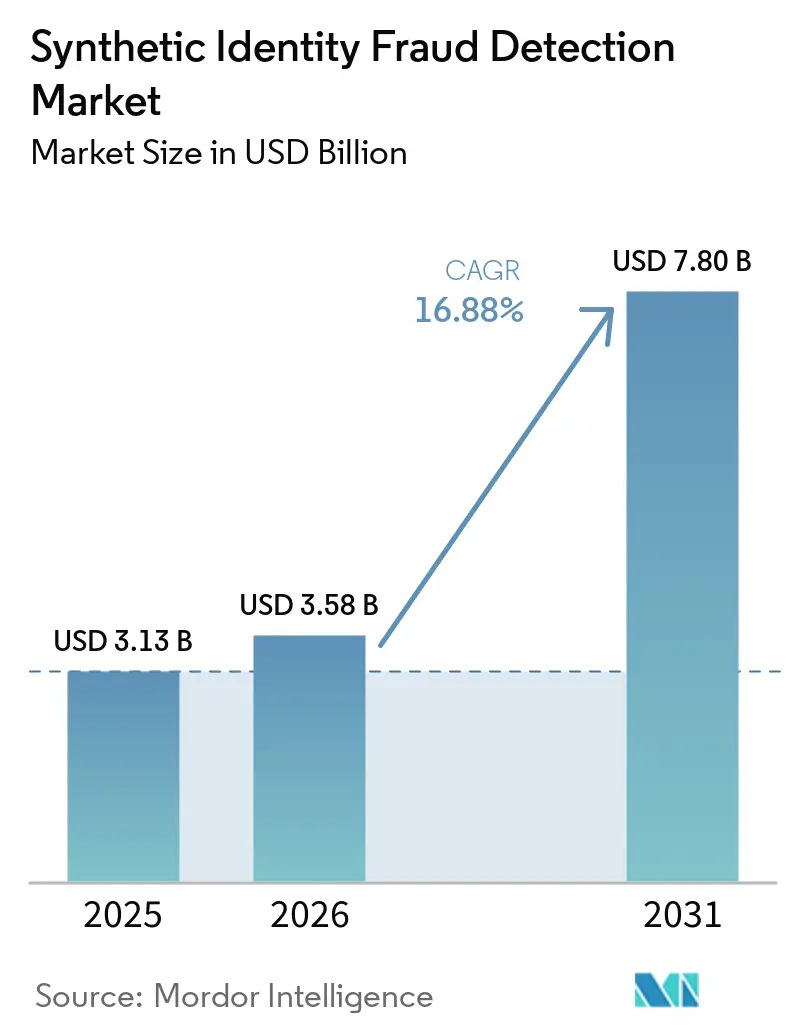
| Taille du Marché (2026) | 3.58 Milliards de dollars |
| Taille du Marché (2031) | 7.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.88 % |
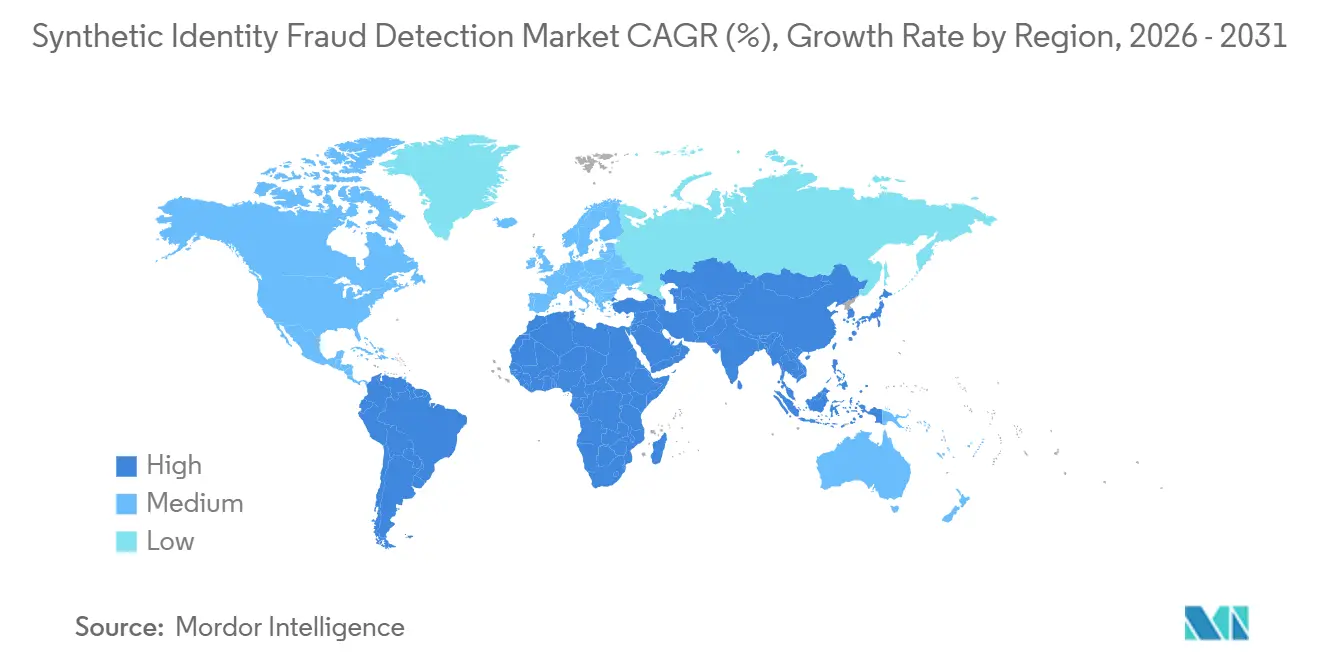
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
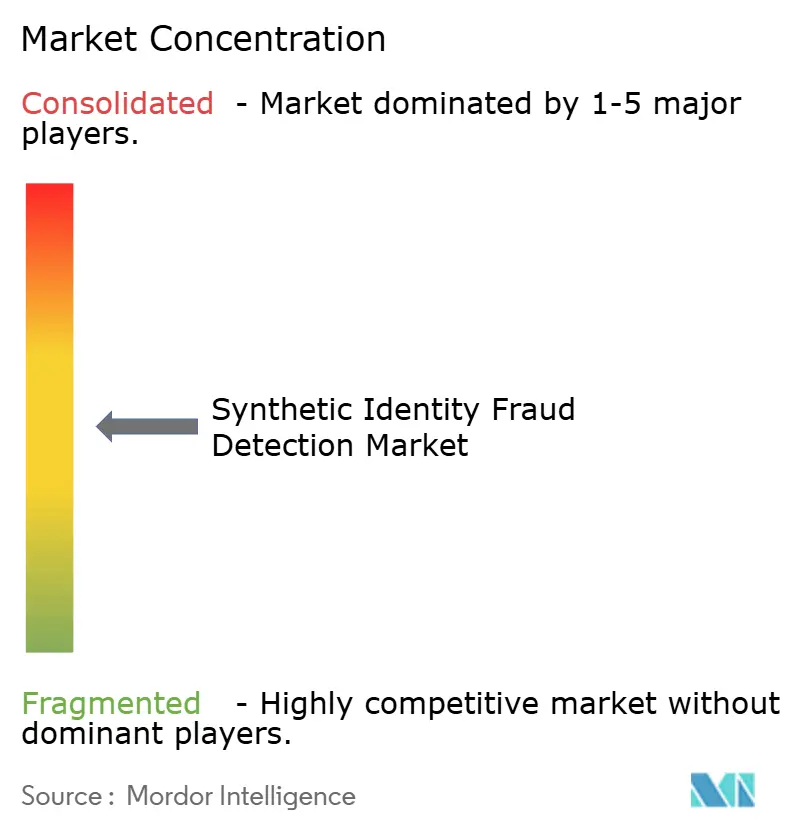
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection de fraude à l'identité synthétique par Mordor Intelligence
La taille du marché de la détection de fraude à l'identité synthétique était évaluée à 3,13 milliards USD en 2025 et devrait croître de 3,58 milliards USD en 2026 pour atteindre 7,80 milliards USD d'ici 2031, à un CAGR de 16,88 % durant la période de prévision (2026-2031). Les pertes croissantes liées aux identités fabriquées font évoluer les contrôles anti-fraude d'une fonction étroite de risque de crédit vers une planification plus large de la conformité et des opérations. L'IA générative rend les attributs d'identité, les documents et les comportements de compte falsifiés plus crédibles sur les canaux numériques. L'intégration entièrement numérique et la finance embarquée augmentent le nombre de flux d'ouverture de compte nécessitant des décisions en temps réel. Les fournisseurs du marché de la détection de fraude à l'identité synthétique répondent avec des outils connectés qui combinent la notation du risque, l'examen des documents, les signaux comportementaux et les flux de travail d'investigation. Les obligations de confidentialité et la classification incohérente des pertes restent des contraintes importantes car elles limitent le partage des données et réduisent le nombre d'étiquettes de fraude confirmées disponibles pour l'entraînement des modèles.
Points clés du rapport
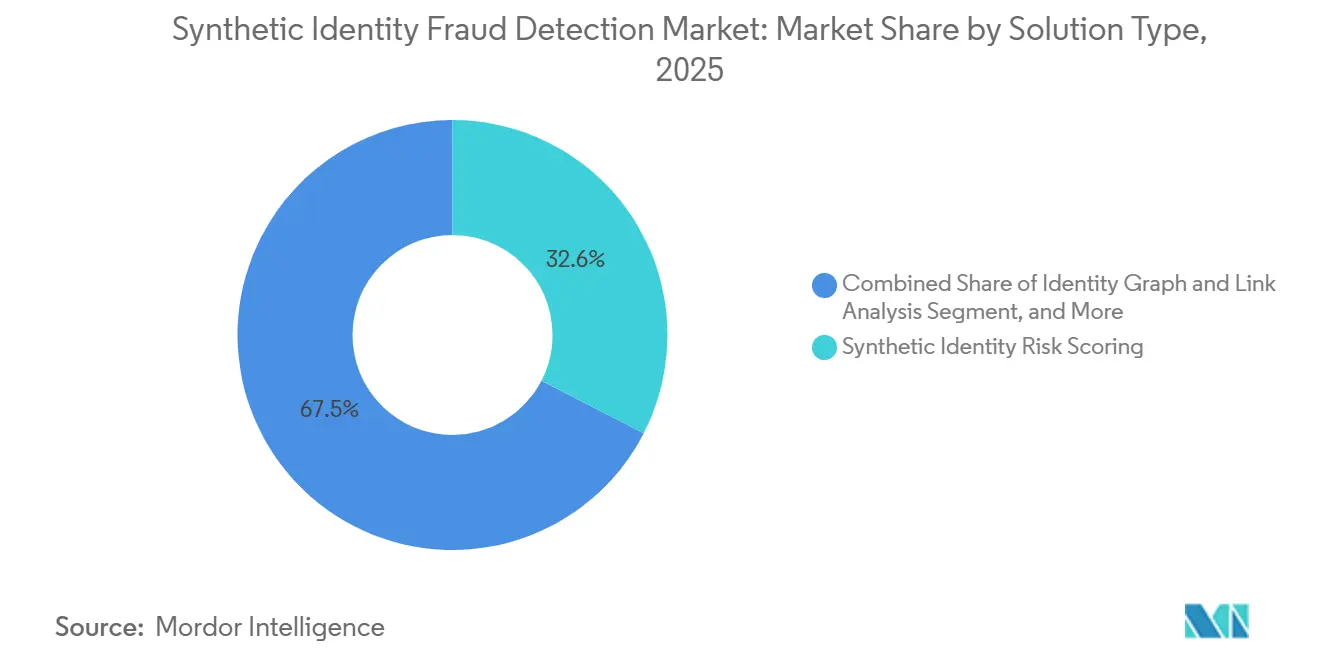
- Par type de solution, la notation du risque d'identité synthétique détenait 32,55 % de la part du marché de la détection de fraude à l'identité synthétique en 2025, tandis que l'intelligence de consortium et de réseau devrait se développer à un CAGR de 17,80 % jusqu'en 2031.
- Par mode de déploiement, le déploiement basé sur le cloud détenait 68,12 % de la part du marché de la détection de fraude à l'identité synthétique en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 18,51 % jusqu'en 2031.
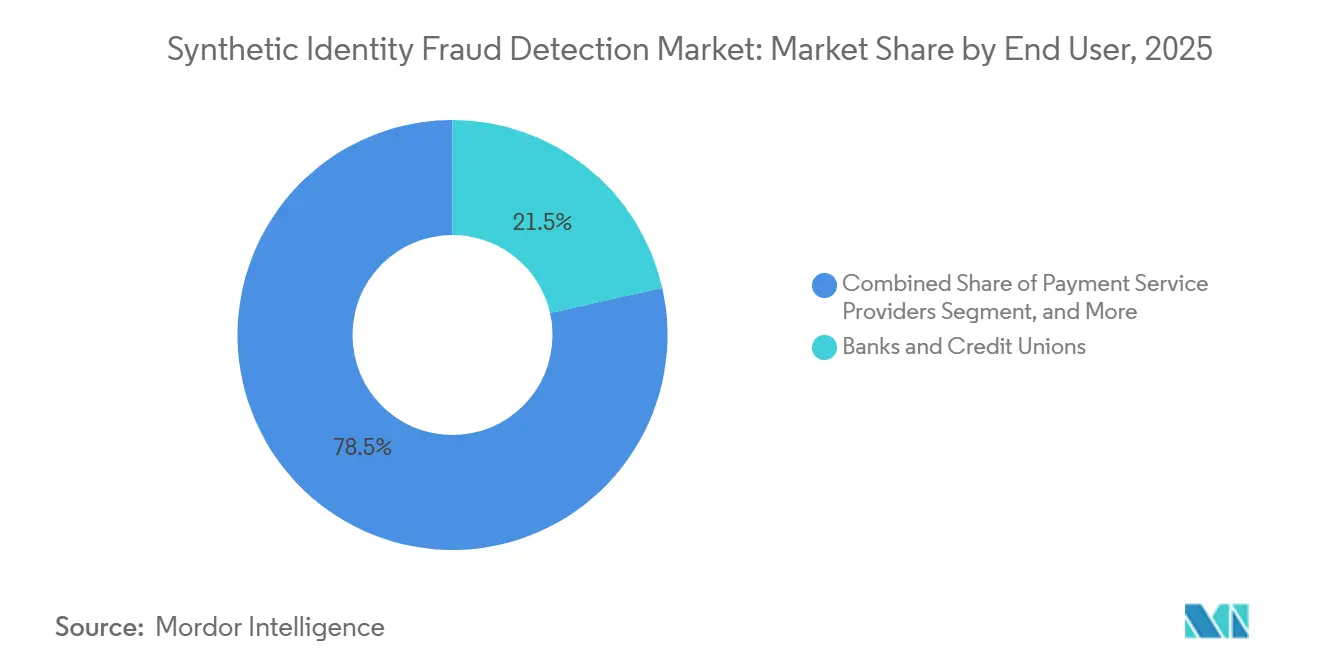
- Par utilisateur final, les banques et les coopératives de crédit détenaient 21,49 % de la part du marché de la détection de fraude à l'identité synthétique en 2025, tandis que les fintechs et les néobanques devraient progresser à un CAGR de 17,39 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 71,20 % de la part du marché de la détection de fraude à l'identité synthétique en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,76 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,78 % de la part du marché de la détection de fraude à l'identité synthétique en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 18,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la détection de fraude à l'identité synthétique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication d'identité par l'IA générative | +3.9% | Mondial, avec un impact aigu en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Exposition croissante aux pertes liées aux identités synthétiques | +3.5% | Amérique du Nord en premier lieu, avec des répercussions en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Expansion de l'ouverture de compte numérique et de la finance embarquée | +2.7% | Mondial, avec la plus forte dynamique en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Pression réglementaire et au niveau des conseils d'administration pour reclassifier les pertes liées à la fraude | +2.0% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Graphes d'identité inter-institutions et consortiums préservant la confidentialité | +1.8% | Amérique du Nord, avec une adoption précoce en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Détection pour les clients à historique de crédit limité et les nouveaux arrivants dans le pays | +1.4% | Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication d'identité par l'IA générative
L'IA générative a modifié le coût et la rapidité de création de personas synthétiques qui semblent crédibles lors de l'intégration. Les équipes anti-fraude doivent désormais évaluer ensemble les documents, les contrôles biométriques, l'activité des appareils et les comportements, plutôt que de s'appuyer sur un seul contrôle. Ce changement soutient la demande sur le marché de la détection de fraude à l'identité synthétique pour des outils de détection multicouches capables d'identifier des signaux incohérents tout au long du parcours client. Socure a déclaré que son modèle Sigma V4.5 utilisait une conception basée sur les transformeurs pour identifier des schémas de fraude complexes à l'échelle de la production en 2026. La société a rapporté un AUC de 99 % pour un taux de faux positifs de 1:2, ce qui montre pourquoi la qualité et le calibrage des modèles deviennent centraux dans la différenciation des produits.
Exposition croissante aux pertes liées aux identités synthétiques
Les pertes sur le marché de la détection de fraude à l'identité synthétique deviennent plus visibles à mesure que les prêteurs examinent conjointement les portefeuilles de crédit non garanti et les opérations de lutte contre la fraude. Mitek a rapporté que les pertes sur crédit non garanti aux États-Unis liées aux identités synthétiques ont atteint 2,94 milliards USD en 2025 et devraient dépasser 3,10 milliards USD en 2026. Equifax a rapporté une perte moyenne de 13 000 USD par identité synthétique confirmée, et le même persona peut également permettre la fraude aux dépôts et l'activité de comptes mules. L'Association of Certified Fraud Examiners a rapporté que les prêteurs automobiles ont absorbé plus de 15 000 USD par événement de fraude synthétique en pertes sur créances et que 500 000 comptes chez les principaux émetteurs de cartes de crédit ont été signalés comme de possibles identités synthétiques en l'espace d'un an. Lorsque les institutions enregistrent ces événements comme des pertes sur crédit plutôt que comme des fraudes, l'exposition reçoit moins d'attention dans les décisions budgétaires et affaiblit l'argument en faveur de contrôles plus précoces.
Expansion de l'ouverture de compte numérique et de la finance embarquée
L'intégration numérique transforme le marché de la détection de fraude à l'identité synthétique en supprimant les visites en agence et les vérifications manuelles de documents qui ajoutaient autrefois des frictions aux demandes frauduleuses. La finance embarquée étend également l'ouverture de compte et les décisions de crédit à des plateformes qui peuvent ne pas avoir le même niveau de contrôle ou de maturité que les institutions financières réglementées. Le Fonds monétaire international a déclaré que les gouvernements et les régulateurs financiers ont besoin d'une surveillance assistée par l'IA et d'une vérification d'identité pour lutter contre la criminalité financière liée à la technologie sur les canaux numériques. Le marché de la détection de fraude à l'identité synthétique favorise donc les outils capables de fournir une décision rapide via une interface de programmation d'application sans perturber un flux de paiement ou de demande de crédit. Cette exigence offre aux fournisseurs natifs du cloud une opportunité là où les systèmes plus anciens ont des méthodes d'intégration plus lentes.
Pression réglementaire et au niveau des conseils d'administration pour reclassifier les pertes liées à la fraude
L'activité réglementaire stimule l'utilisation élargie de l'intelligence d'identité vérifiée de tiers sur le marché de la détection de fraude à l'identité synthétique. En juillet 2025, le Conseil de la Réserve fédérale a annoncé que les régulateurs bancaires avaient accordé aux banques la flexibilité d'utiliser une méthode alternative pour collecter certaines informations d'identification des clients. L'ordonnance d'exemption du Programme d'identification des clients connexe a permis aux banques d'obtenir des informations sur le numéro d'identification fiscale auprès de sources tierces plutôt que directement auprès des clients dans des circonstances spécifiées.[1] Ces changements rendent la preuve de la qualité des sources, les pistes d'audit et les flux de travail de vérification d'identité plus importants pour les fournisseurs au service des banques. Ils rendent également les dépenses en outils de détection plus résilientes, car l'achat soutient la documentation de conformité et la prévention des pertes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de confidentialité, de partage des données et de souveraineté des données transfrontalières | -1.8% | Mondial, plus aigu pour l'Europe, l'Asie-Pacifique et les consortiums transfrontaliers | Long terme (≥ 4 ans) |
| Définitions fragmentées et classification incohérente des pertes liées à la fraude | -1.4% | Mondial, plus aigu en Amérique du Nord et en Amérique du Sud | Long terme (≥ 4 ans) |
| Refus erronés et compromis liés aux frictions avec les clients | -1.0% | Mondial, concentré dans les marchés d'intégration numérique à fort volume | Moyen terme (2-4 ans) |
| Longues périodes d'incubation et rareté des étiquettes de fraude confirmées | -0.8% | Mondial, plus aigu pour les fournisseurs spécialisés dépendants de l'apprentissage automatique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de confidentialité, de partage des données et de souveraineté des données transfrontalières
L'intelligence de consortium et de réseau sur le marché de la détection de fraude à l'identité synthétique dépend du partage de signaux d'identité provenant de personnes réelles. Cela crée un équilibre difficile entre la détection de schémas de fraude connectés et le respect des exigences de confidentialité dans différentes juridictions. Le Règlement général sur la protection des données, la loi indienne sur la protection des données personnelles numériques et la loi chinoise sur la protection des informations personnelles imposent des règles différentes pour le traitement des données et les transferts transfrontaliers. Des recherches présentées à NeurIPS 2025 ont montré que la détection de fraude préservant la confidentialité pouvait être utilisée dans un contexte bancaire sud-coréen, bien que les différences de performance par rapport aux modèles centralisés restaient significatives. Le marché de la détection de fraude à l'identité synthétique doit donc soutenir des conceptions qui protègent les données tout en préservant une qualité de signal suffisante pour que les institutions puissent agir sur les résultats.
Définitions fragmentées et classification incohérente des pertes liées à la fraude
Le marché de la détection de fraude à l'identité synthétique manque d'une définition légale ou réglementaire universelle de la fraude à l'identité synthétique. Les institutions mesurent par conséquent les pertes différemment, ce qui rend les références et les rapports aux conseils d'administration moins cohérents. Un événement de fraude enregistré uniquement comme une radiation de crédit ne crée pas l'étiquette confirmée dont les modèles de détection ont besoin pour le réentraînement. Ce problème est particulièrement difficile pour les modèles supervisés, qui s'appuient sur des résultats vérifiés pour distinguer les clients suspects des demandeurs légitimes. L'ACAMS a déclaré dans ses perspectives de fraude 2026 que les institutions devraient documenter le risque d'identité synthétique dans des évaluations formelles des risques, à mesure que le contrôle de la classification des fraudes s'intensifie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution : la notation du risque est en tête tandis que l'intelligence de consortium croît le plus rapidement
La notation du risque d'identité synthétique détenait 32,55 % de la part du marché de la détection de fraude à l'identité synthétique en 2025. Elle reste un point de départ pratique pour les institutions qui ajoutent des contrôles automatisés aux flux de travail de risque de crédit établis. Le segment bénéficie des connexions aux données des bureaux de crédit et aux plateformes de décision existantes. Ces intégrations réduisent la pression de remplacement pour les fournisseurs établis et soutiennent la demande continue de produits de notation. Le graphe d'identité et l'analyse de liens ajoutent une vue basée sur les relations en connectant les adresses, les numéros de téléphone, les appareils et d'autres attributs qui apparaissent sur plusieurs comptes. Jumio a déclaré que son graphe d'identité s'appuie sur des données provenant de dizaines de millions d'identités vérifiées et frauduleuses dans tous les secteurs.[2] Les contrôles de documents et biométriques fournissent des preuves lors de l'intégration, tandis que l'intelligence comportementale et des appareils aide à identifier les activités qui s'écartent du schéma d'un client légitime. Ensemble, ces capacités permettent aux fournisseurs d'examiner un ensemble plus large de signaux avant d'approuver une demande. Elles réduisent également la dépendance aux détails d'identité statiques qui peuvent être fabriqués ou réutilisés.
L'intelligence de consortium et de réseau devrait se développer à un CAGR de 17,80 % jusqu'en 2031, le taux le plus rapide parmi les types de solutions. La taille du marché de la détection de fraude à l'identité synthétique pour cette catégorie est soutenue par le fait qu'aucun prêteur individuel ne peut voir l'empreinte complète d'une identité synthétique. Les informations inter-institutions peuvent révéler des activités liées qui restent invisibles dans l'ensemble de données d'une institution individuelle. Unit21 a déclaré que son consortium de fraude couvre plus de 100 fintechs, banques et sociétés de cryptomonnaies, ainsi que plus de 80 millions d'adultes américains. Les systèmes de décision et d'orchestration de la fraude intègrent ensuite la notation, l'examen des documents, l'intelligence comportementale et les étapes d'investigation dans un flux de travail unique. Les fournisseurs se font concurrence sur la rapidité de ces décisions, la clarté de la justification fournie et la compatibilité avec les outils de conformité existants. Les exigences de décisions explicables en vertu du Fair Credit Reporting Act et de la loi sur l'IA de l'Union européenne augmentent la valeur des résultats transparents. Cela peut créer une ouverture pour les fournisseurs plus petits qui expliquent leurs décisions plus clairement que les modèles boîtes noires établis. Les contraintes de confidentialité limitent encore la capacité à construire des réseaux mondiaux, ce qui rend la capacité de mise en œuvre locale importante.


Par mode de déploiement : le cloud est en tête tandis que les configurations hybrides se développent
Le déploiement basé sur le cloud représentait 68,12 % du marché en 2025. Les décisions à haute fréquence bénéficient d'une infrastructure capable d'augmenter la capacité lorsque les volumes d'ouverture de compte augmentent. De nombreux fournisseurs spécialisés, notamment Socure, SentiLink, Sardine et SEON, ont été conçus pour une livraison dans le cloud. Les institutions qui sélectionnent ces produits adoptent souvent le déploiement cloud dans le cadre de la conception du produit plutôt que comme un choix d'infrastructure séparé. Les systèmes sur site continuent d'être importants pour les fonds souverains, les banques centrales et les grandes institutions financières soumises à des règles strictes de résidence des données. Ces acheteurs peuvent interdire le traitement cloud des informations clients ou appliquer des conditions qui le rendent plus difficile. Le rôle continu des systèmes sur site signifie que les fournisseurs ont besoin d'options d'intégration pratiques plutôt que d'une approche de déploiement unique. Les pistes d'audit et les contrôles des flux de données restent nécessaires dans les configurations cloud, sur site et combinées. Ce besoin est particulièrement important là où les obligations d'identification des clients exigent que les institutions documentent la manière dont les données sont traitées.
Le déploiement hybride devrait croître à un CAGR de 18,51 % jusqu'en 2031. Il sert les institutions qui conservent les systèmes bancaires de base sur site mais ont besoin de contrôles anti-fraude basés sur le cloud pour les canaux numériques. La taille du marché de la détection de fraude à l'identité synthétique pour les outils hybrides reflète la demande d'un modèle opérationnel qui évite de dupliquer les magasins de données sensibles. Les changements réglementaires de 2025 concernant les données d'identité de tiers soutiennent les configurations dans lesquelles les interfaces de programmation d'application de bureau basées sur le cloud complètent les systèmes de décision internes. GBG a lancé sa plateforme d'identité adaptative GBG Go en avril 2025 et a rapporté 90 gains de clients jusqu'en avril 2026. Le produit a été conçu pour un déploiement flexible et une intégration à faible code, ce qui répond à une exigence fondamentale pour les utilisateurs d'entreprises réglementées. Les fournisseurs capables de connecter ces environnements sans perturber les flux de travail existants ont un chemin plus clair vers l'adoption. L'approche permet également aux institutions de moderniser les points de contact numériques individuels sans remplacer l'ensemble de leur infrastructure bancaire. Cela soutient un modèle de migration progressive pour les acheteurs disposant de parcs technologiques hérités complexes.
Par utilisateur final : les banques et les coopératives de crédit sont en tête tandis que les fintechs et les néobanques accélèrent
Les banques et les coopératives de crédit détenaient 21,49 % du marché en 2025. Au sein du marché de la détection de fraude à l'identité synthétique, leurs importants portefeuilles de crédit non garanti et leurs liens établis avec les fournisseurs liés aux bureaux de crédit en font une source majeure de demande. Leurs cycles d'approvisionnement sont longs car les systèmes doivent répondre aux exigences de conformité, de gouvernance des modèles et d'intégration bancaire de base. Cela favorise les fournisseurs du marché de la détection de fraude à l'identité synthétique qui disposent de contrôles documentés et peuvent soutenir des opérations à l'échelle de l'entreprise. Les banques doivent également détecter la fraude au-delà de l'ouverture initiale du compte car les identités fabriquées peuvent mûrir avec le temps. LexisNexis Risk Solutions a rapporté que les attaques de prise de contrôle de compte au stade de la connexion ont augmenté de 216 % à l'échelle mondiale en 2025. Cela soutient une surveillance plus large, incluant l'activité des comptes et l'examen des demandes. Les coopératives de crédit font face à une exposition similaire, bien que leurs budgets technologiques et leurs équipes internes de lutte contre la fraude puissent être plus restreints. Les modèles de fournisseurs qui regroupent les contrôles et les investigations sous une forme gérable peuvent aider ces institutions à élargir leur couverture.
Les fintechs et les néobanques devraient croître à un CAGR de 17,39 % jusqu'en 2031. L'intégration entièrement numérique supprime les contrôles physiques et expose ces entreprises aux demandes synthétiques au point d'entrée. Les pertes peuvent initialement apparaître comme des pertes sur crédit jusqu'à ce qu'une capacité de détection dédiée identifie le schéma de fraude sous-jacent. Cela rend le déploiement précoce important pour les fournisseurs axés sur le numérique qui développent leur acquisition de clients. Les prestataires de services de paiement, les bureaux de crédit et les fournisseurs de services d'information ont également besoin de contrôles à mesure que les identités synthétiques se déplacent à travers les produits de paiement et de données. Les compagnies d'assurance font face à des risques similaires dans les demandes et les sinistres, tandis que les organisations gouvernementales, de commerce électronique, informatiques et de télécommunications ont des cas d'utilisation différents qui s'appuient sur bon nombre des mêmes méthodes de détection. VIDA a lancé ID FraudShield en Indonésie en mai 2026 pour les banques, les sociétés de multifinancement, les prêteurs numériques et les assureurs. Le produit combine la vérification biométrique, l'analyse des appareils et les capacités de graphe d'identité, ce qui reflète le besoin de contrôles multiples dans les secteurs adjacents. Les jeux et le divertissement numérique restent des domaines d'utilisateurs finaux plus restreints, mais les comptes synthétiques dans ces services peuvent soutenir l'activité de comptes mules ailleurs.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les petites et moyennes entreprises croissent plus rapidement
Les grandes entreprises détenaient 71,20 % du marché en 2025. Ces organisations disposent des volumes de données nécessaires pour mener le marché de la détection de fraude à l'identité synthétique et pour exploiter la notation, les équipes spécialisées et les relations avec les bureaux de crédit afin d'intégrer la notation et l'analyse de graphes. Elles peuvent également absorber le travail de gouvernance nécessaire pour tester les modèles, intégrer les sources de données et gérer les investigations. Cela crée un avantage durable en termes de capacité de déploiement par rapport aux organisations plus petites. Leur échelle soutient la demande d'outils qui évaluent les demandeurs et l'activité des comptes sur de grands portefeuilles. Cela en fait également des clients importants pour les fournisseurs qui construisent des plateformes de fraude complexes et connectées. Les entreprises établies ont généralement besoin de produits capables de fonctionner aux côtés des systèmes existants de crédit, de conformité et de gestion des dossiers. Cela encourage les fournisseurs à prioriser l'interopérabilité et la documentation détaillée. Les grands acheteurs peuvent toujours changer de fournisseur lorsque les performances du modèle ou la vitesse d'intégration ne répondent pas à leurs exigences.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,76 % jusqu'en 2031. Le marché de la détection de fraude à l'identité synthétique devient plus accessible à ce groupe à mesure que les services par abonnement remplacent les importants investissements logiciels initiaux. La détection de fraude en tant que service permet aux banques régionales, aux institutions financières plus petites et aux startups fintech d'ajouter des contrôles sans avoir à construire chaque composant en interne. Les abonnements annuels de l'ordre de dizaines de milliers de dollars créent un modèle d'achat différent des programmes historiques sur site avec des coûts en capital à six chiffres. La conception axée sur l'interface de programmation d'application de SEON et l'approche de plateforme modulaire de Sardine s'adressent aux acheteurs qui recherchent des contrôles pouvant être utilisés en quelques semaines plutôt qu'en quelques mois. Les attentes de conformité en vertu des exigences du Bank Secrecy Act et des mises à jour du Programme d'identification des clients de 2025 s'appliquent quelle que soit la taille de l'institution. Cela crée une demande liée aux obligations réglementaires et à la prévention des pertes. Le segment est également soutenu par des bases de clients numériques croissantes, qui peuvent dépasser la capacité des équipes plus petites à enquêter manuellement sur les activités. Les fournisseurs qui offrent des services modulaires et un soutien clair à la mise en œuvre sont mieux placés pour servir ce groupe de clients.
Analyse géographique
L'Amérique du Nord détenait une part de 36,78 % en 2025. Les États-Unis disposent d'une base dense d'émetteurs de crédit et de réglementations qui soutiennent les dépenses en contrôles de fraude à l'identité. Les ordonnances d'exemption du Programme d'identification des clients de 2025 ont permis aux banques d'utiliser des sources tierces pour certaines informations sur le numéro d'identification fiscale, créant un besoin de données externes fiables et de dossiers de vérification.[3] Le Canada a des obligations comparables en matière de connaissance du client, tandis que la croissance de la banque numérique au Mexique accroît l'exposition à la fraude en ligne. Equifax a lancé Synthetic Identity Risk en janvier 2026, montrant l'investissement continu des fournisseurs de données américains établis.
L'Asie-Pacifique devrait croître à un CAGR de 18,19 % jusqu'en 2031. La banque mobile, les systèmes d'identité fragmentés et l'expansion des fournisseurs financiers exclusivement numériques soutiennent le marché de la détection de fraude à l'identité synthétique en Asie-Pacifique. Sumsub a rapporté que les tentatives d'identité synthétique dans la région ont augmenté de 142 % d'une année sur l'autre, le Vietnam et le Japon étant identifiés comme les principales sources d'incidents de deepfake. L'Inde, la Chine, la Corée du Sud, Singapour et la Thaïlande ajoutent chacun de la demande par le biais du prêt numérique, des programmes d'authentification, de la recherche sur la fraude ou de mesures plus strictes contre la criminalité financière. Ces différences nationales favorisent les fournisseurs capables d'adapter les flux de travail et la documentation à chaque juridiction.
L'Europe combine la demande d'eIDAS 2.0 et de la banque ouverte avec des limites sur le regroupement transfrontalier des données en vertu du Règlement général sur la protection des données. L'Allemagne, le Royaume-Uni et la France ancrent la demande à mesure que l'accès aux données financières s'étend aux tiers. L'Amérique du Sud fait face à un profil de fraude aigu, avec une concentration régionale de 48,3 % de la fraude à l'identité synthétique rapportée pour 2025, tandis que Pix et l'activité fintech en Argentine élargissent les surfaces d'attaque numériques. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, mais la banque numérique et la monnaie mobile atteignent des personnes avec de minces historiques de crédit et augmentent le besoin d'évaluation alternative des risques.

Paysage concurrentiel
Le marché de la détection de fraude à l'identité synthétique est modérément concentré parmi les principaux fournisseurs et fragmenté parmi les fournisseurs spécialisés. Equifax, Experian, TransUnion et LexisNexis Risk Solutions exploitent la profondeur des données et les relations établies avec les institutions financières dans les flux de travail d'origination de crédit. Leur position intégrée peut rendre le remplacement difficile car les scores de risque s'appuient sur des attributs d'identité intégrés et des processus de décision. Socure, SentiLink, Alloy, BioCatch, Sardine et SEON se font concurrence par la performance des modèles, l'intégration des interfaces de programmation d'application et la couverture des clients axés sur le numérique. La concurrence se concentre de plus en plus sur l'intelligence comportementale, les preuves biométriques, les graphes d'identité, la gestion des dossiers et une interface unique sur plusieurs étapes d'examen.
Visa a accepté d'acquérir BioCatch pour 2,4 milliards USD en août 2026, intégrant l'intelligence comportementale anti-fraude dans les capacités du réseau de paiement. La transaction a suivi l'acquisition de Featurespace par Visa et l'intégration des capacités de notation et d'investigation dans A2A Protect. Elle réduit l'espace pour les fournisseurs indépendants d'intelligence comportementale qui dépendent de partenariats avec de plus grands réseaux. Socure a annoncé un investissement de croissance à une valorisation de 5,2 milliards USD et a acquis Fravity en août 2026, rapprochant la vérification d'identité, la notation de la fraude et les investigations dans RiskOS.[4] Les fournisseurs sans cette étendue peuvent avoir besoin de se spécialiser dans un signal de détection ou de s'intégrer à une plateforme d'orchestration.
L'intelligence de consortium est importante car les identités synthétiques peuvent créer des activités liées chez plusieurs prêteurs. L'intelligence partagée peut trouver ces schémas, mais les obligations de confidentialité rendent un réseau mondial difficile à maintenir et favorisent de solides capacités de conformité locale. Les consortiums transfrontaliers préservant la confidentialité et la fraude en tant que service pour les institutions plus petites restent des opportunités ouvertes. Equifax et GBG ont élargi leur partenariat américain en mai 2026 pour intégrer des solutions d'identité et de fraude dans GBG Go, illustrant une intégration plus large de la plateforme.
Leaders du secteur de la détection de fraude à l'identité synthétique
-
Trulioo Information Services Inc.
-
GBG plc
-
Jumio Corporation
-
Socure, Inc.
-
Veriff OÜ
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : AU10TIX a lancé une plateforme complète d'assurance de l'âge combinant la vérification basée sur les documents et l'estimation biométrique de l'âge, et a été reconnue comme fournisseur échantillon dans le Hype Cycle de Gartner pour l'identité numérique 2026. Le lancement a répondu aux mandats réglementaires croissants en matière de vérification de l'âge dans les jeux et les plateformes numériques à l'échelle mondiale, élargissant le marché adressable d'AU10TIX au-delà de la détection de fraude à l'identité principale vers le segment adjacent de conformité à l'assurance de l'âge.
- Août 2026 : AU10TIX a annoncé un partenariat avec NEO, un fournisseur de technologie de terminaux en libre-service, pour déployer la vérification d'identité en temps réel, l'assurance de l'âge, la prévention de la fraude et les capacités de conformité dans des environnements physiques en libre-service dans les établissements de jeux et d'hôtellerie australiens, avec des plans d'expansion en Asie, aux États-Unis et en Europe.
- Août 2026 : Visa a signé un accord définitif pour acquérir BioCatch, un fournisseur d'intelligence anti-fraude axé sur le comportement, auprès de Permira et d'autres actionnaires pour 2,4 milliards USD en espèces. L'opération, dont la clôture est prévue avant la fin du deuxième trimestre fiscal 2027 de Visa, vise à renforcer les capacités de Visa en matière de fraude et de risque dans les domaines de la prise de contrôle de compte, des escroqueries, des comptes mules et de la fraude aux demandes.
- Août 2026 : Socure a levé un investissement de croissance stratégique à une valorisation de 5,2 milliards USD, dirigé par Summit Partners avec la participation de Goldman Sachs Alternatives, Wells Fargo et DocuSign, et a simultanément acquis Fravity, une plateforme d'opérations agentiques. Les produits soutiendront l'expansion mondiale de Socure et l'intégration des capacités d'agent IA de première partie de Fravity dans la plateforme RiskOS.


Portée du rapport mondial sur le marché de la détection de fraude à l'identité synthétique
Le marché de la détection de fraude à l'identité synthétique comprend des solutions et des plateformes conçues pour identifier, prévenir, enquêter et atténuer la fraude à l'identité synthétique dans le cadre de l'intégration numérique, de l'origination de compte, des paiements, du prêt et des processus du cycle de vie client. Ces solutions combinent la vérification d'identité, l'analyse de la fraude, l'intelligence comportementale, les données de consortium, l'apprentissage automatique, l'authentification biométrique, l'intelligence des appareils et les techniques de détection de fraude basées sur le réseau pour identifier les identités fabriquées ou manipulées qui combinent des informations personnelles réelles et fictives. Le marché sert les institutions financières, les sociétés fintech, les prestataires de paiement, les assureurs, les bureaux de crédit, les agences gouvernementales, les plateformes de commerce électronique, les fournisseurs de jeux et d'autres organisations cherchant à réduire les pertes liées à la fraude, à améliorer la conformité et à renforcer la confiance dans l'identité sur les canaux numériques.
Le rapport sur le marché de la détection de fraude à l'identité synthétique est segmenté par type de solution (notation du risque d'identité synthétique, graphe d'identité et analyse de liens, détection de fraude documentaire et biométrique, intelligence comportementale et des appareils, décision de fraude et orchestration, et intelligence de consortium et de réseau), mode de déploiement (basé sur le cloud, sur site et hybride), utilisateur final (banques et coopératives de crédit, fintechs et néobanques, prestataires de services de paiement, bureaux de crédit et fournisseurs de services d'information, compagnies d'assurance, informatique et télécommunications, gouvernement et administration publique, commerce électronique et places de marché, jeux et divertissement numérique, et autres utilisateurs finaux), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Notation du risque d'identité synthétique |
| Graphe d'identité et analyse de liens |
| Détection de fraude documentaire et biométrique |
| Intelligence comportementale et des appareils |
| Décision de fraude et orchestration |
| Intelligence de consortium et de réseau |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Banques et coopératives de crédit |
| Fintechs et néobanques |
| Prestataires de services de paiement |
| Bureaux de crédit et fournisseurs de services d'information |
| Compagnies d'assurance |
| Informatique et télécommunications |
| Gouvernement et administration publique |
| Commerce électronique et places de marché |
| Jeux et divertissement numérique |
| Autres utilisateurs finaux |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de solution | Notation du risque d'identité synthétique | ||
| Graphe d'identité et analyse de liens | |||
| Détection de fraude documentaire et biométrique | |||
| Intelligence comportementale et des appareils | |||
| Décision de fraude et orchestration | |||
| Intelligence de consortium et de réseau | |||
| Par mode de déploiement | Basé sur le cloud | ||
| Sur site | |||
| Hybride | |||
| Par utilisateur final | Banques et coopératives de crédit | ||
| Fintechs et néobanques | |||
| Prestataires de services de paiement | |||
| Bureaux de crédit et fournisseurs de services d'information | |||
| Compagnies d'assurance | |||
| Informatique et télécommunications | |||
| Gouvernement et administration publique | |||
| Commerce électronique et places de marché | |||
| Jeux et divertissement numérique | |||
| Autres utilisateurs finaux | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la détection de fraude à l'identité synthétique ?
Le marché de la détection de fraude à l'identité synthétique était évalué à 3,58 milliards USD en 2026 et devrait atteindre 7,80 milliards USD d'ici 2031 à un CAGR de 16,88 %.
Qu'est-ce qui stimule la demande de détection de fraude à l'identité synthétique ?
Les pertes croissantes sur crédit non garanti, la fabrication d'identité par l'IA, l'intégration numérique et le renforcement des obligations de vérification augmentent l'adoption.
Quel type de solution connaît la croissance la plus rapide ?
L'intelligence de consortium et de réseau devrait croître à un CAGR de 17,80 % jusqu'en 2031 car les signaux partagés peuvent identifier les activités de fraude liées.
Quel modèle de déploiement est en tête de l'adoption ?
Le déploiement basé sur le cloud détenait une part de 68,12 % en 2025, tandis que le déploiement hybride devrait connaître la croissance la plus rapide à un CAGR de 18,51 %.
Quels clients devraient adopter ces outils le plus rapidement ?
Les fintechs et les néobanques devraient croître à un CAGR de 17,39 %, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,76 %.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 18,19 % jusqu'en 2031, soutenue par la banque mobile, le prêt numérique et les systèmes d'identité fragmentés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
