
Taille et part du marché des services gérés de préparation aux audits
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.51 Milliards de dollars |
| Taille du Marché (2032) | 7.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.73 % |
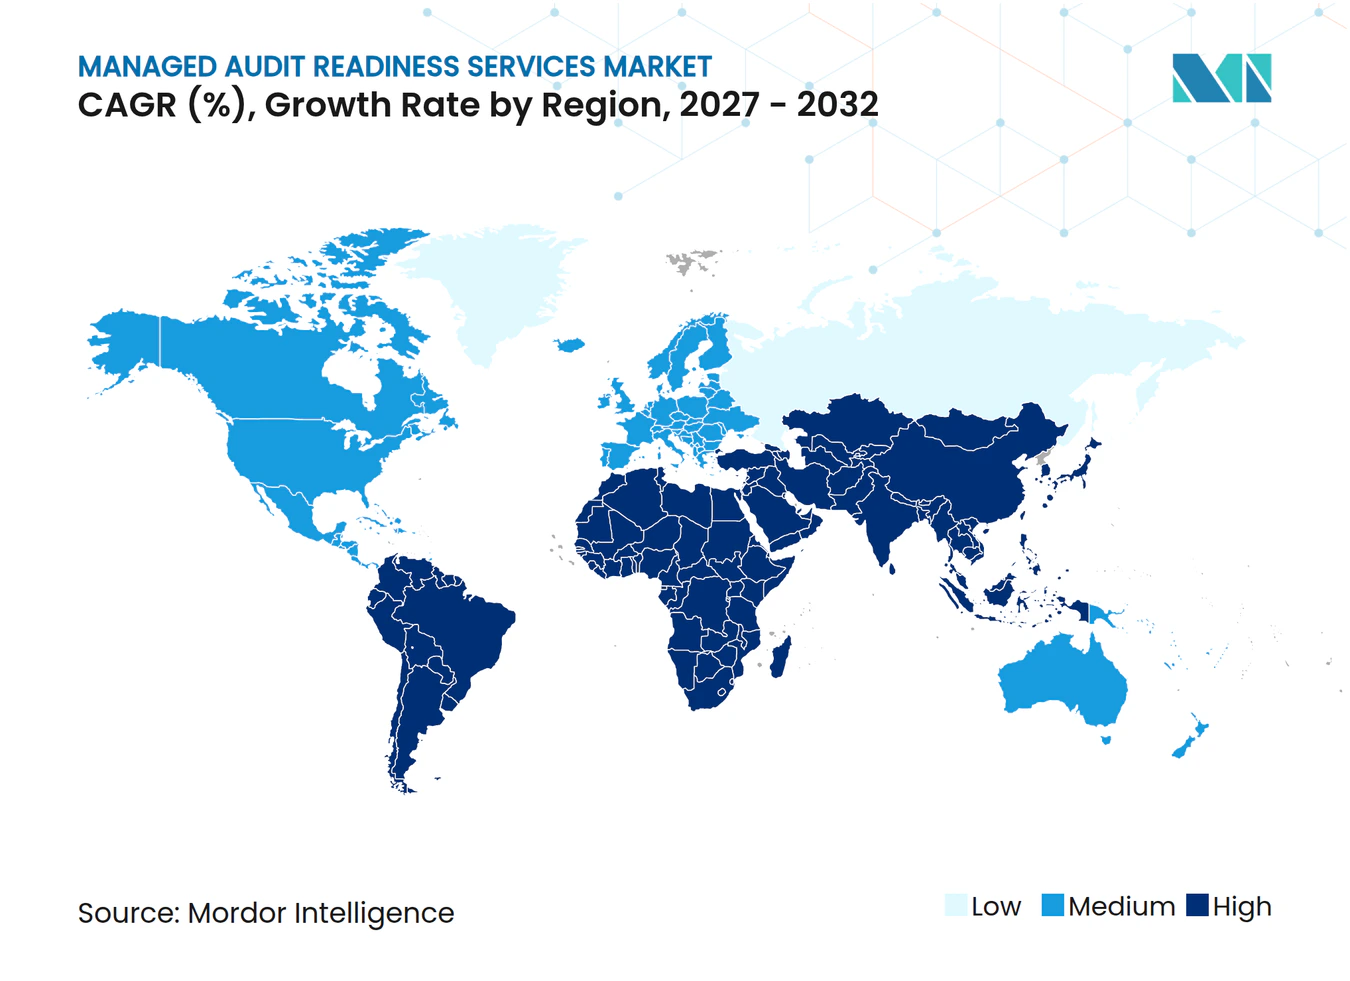
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de préparation aux audits par Mordor Intelligence
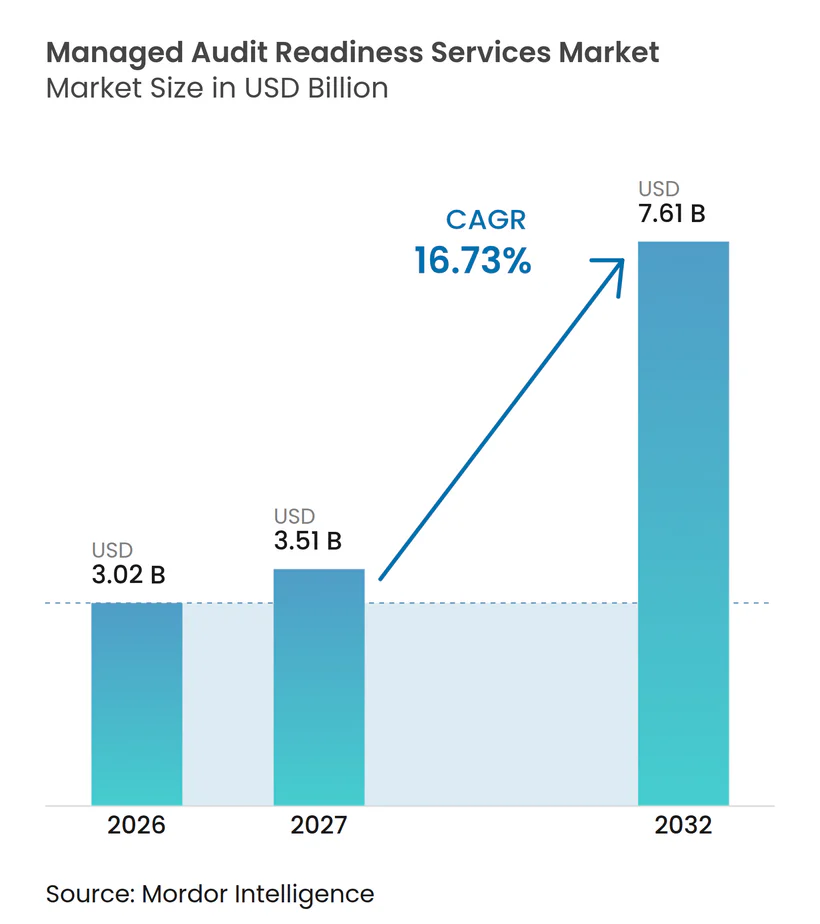
La taille du marché des services gérés de préparation aux audits devrait s'étendre de 3,02 milliards USD en 2026 à 7,61 milliards USD d'ici 2032, enregistrant un CAGR de 16,73 % entre 2027 et 2032. Les organisations considèrent de plus en plus la préparation à la conformité comme un besoin opérationnel continu plutôt que comme une tâche à accomplir avant un audit spécifique. Ce changement favorise des arrangements de services récurrents qui maintiennent les preuves, les contrôles et la documentation à jour tout au long de l'année. Le recours accru aux services cloud, aux abonnements logiciels et aux fournisseurs tiers a rendu la base de preuves sous-jacente plus difficile à gérer en interne. Les prestataires qui combinent une connaissance des référentiels avec des outils fiables de collecte de preuves peuvent servir des clients ayant besoin d'un soutien simultané pour plusieurs exigences. Le marché des services gérés de préparation aux audits fait également face à des coûts de prestation plus élevés, car le personnel d'assurance expérimenté reste rare et les exigences nationales en matière d'assurance ne sont pas pleinement harmonisées.
Points clés du rapport
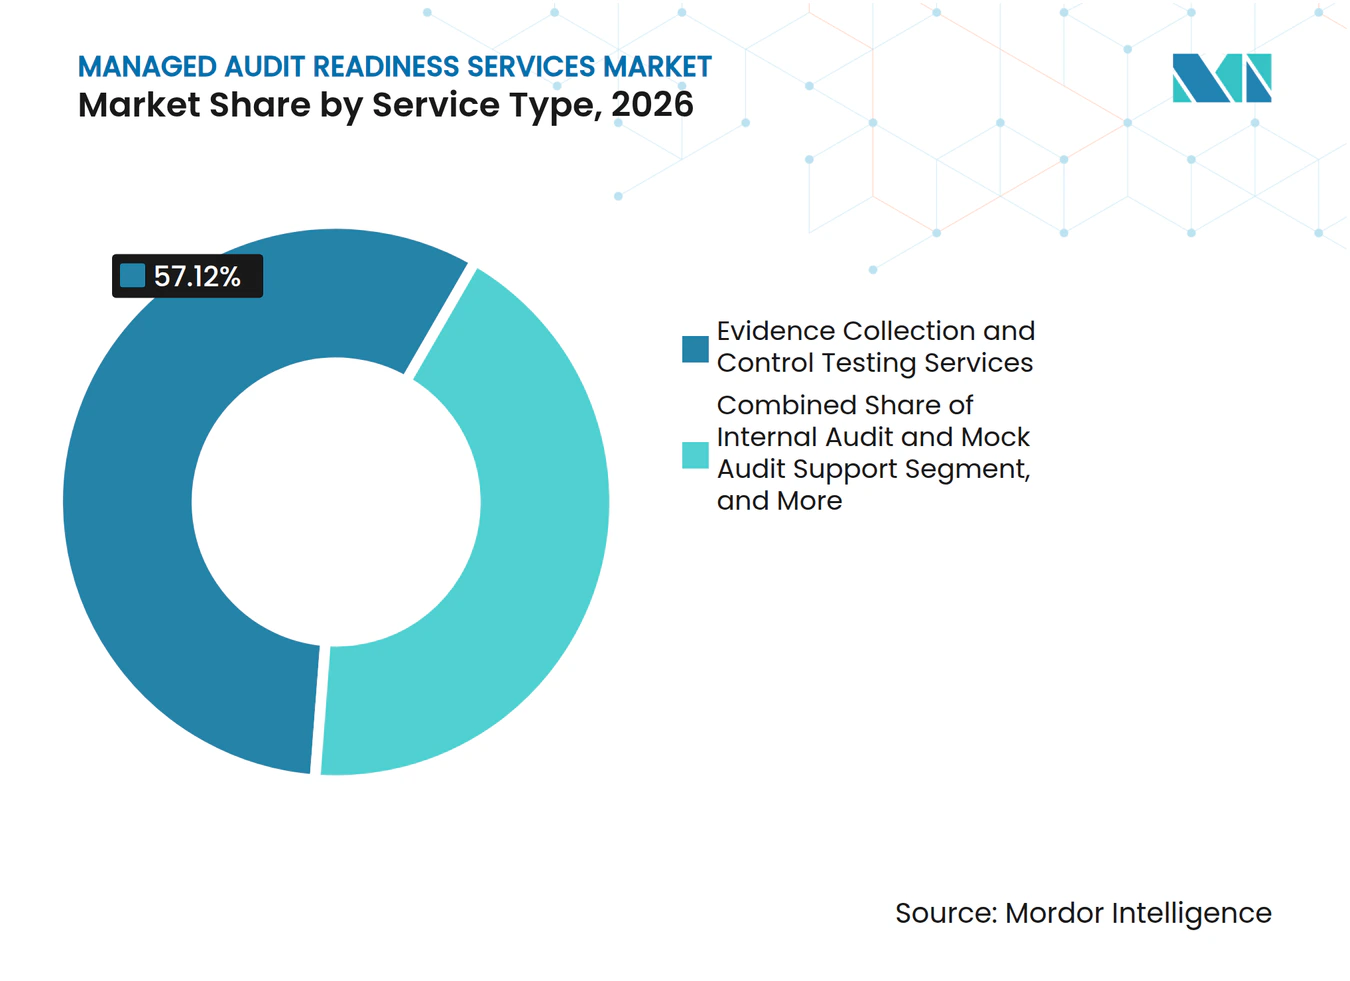
- Par type de service, les services de collecte de preuves et de test des contrôles ont représenté 57,12 % du chiffre d'affaires du marché des services gérés de préparation aux audits en 2026, tandis que les services de conception et de mise en œuvre des contrôles devraient se développer à un CAGR de 17,67 % jusqu'en 2032.
- Par modèle d'engagement, les services de préparation basés sur des projets ont représenté 60,22 % du chiffre d'affaires du marché des services gérés de préparation aux audits en 2026, tandis que les services de conformité gérés sous contrat de retenue devraient se développer à un CAGR de 18,02 % jusqu'en 2032.
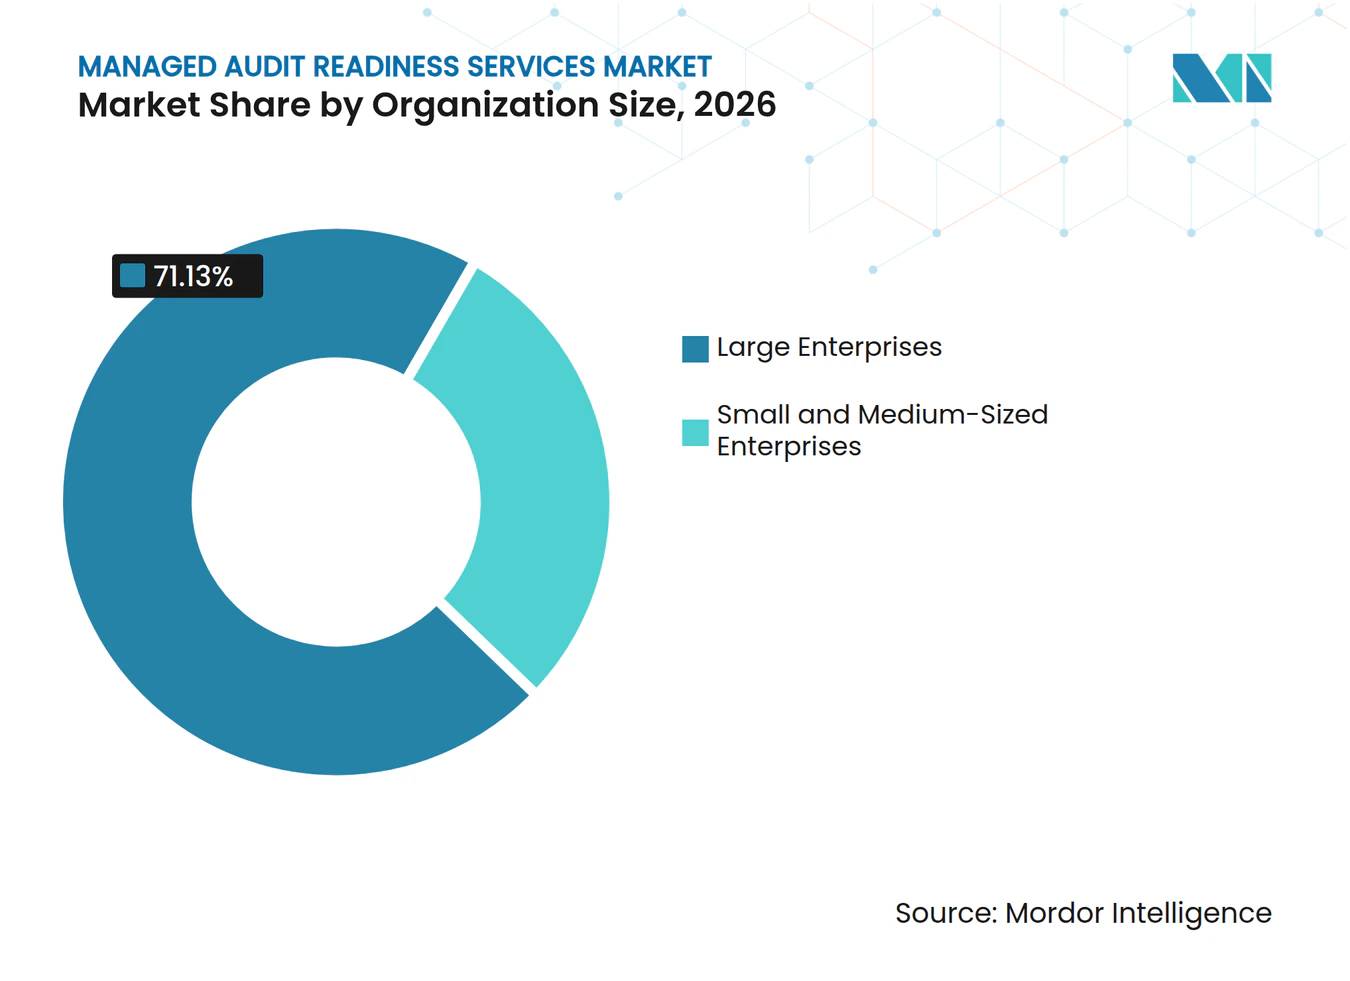
- Par taille d'organisation, les grandes entreprises ont représenté 71,13 % du chiffre d'affaires du marché des services gérés de préparation aux audits en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,35 % jusqu'en 2032.
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance ont représenté 27,45 % du chiffre d'affaires du marché des services gérés de préparation aux audits en 2026, tandis que l'administration publique et gouvernementale devrait se développer à un CAGR de 17,08 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,19 % du chiffre d'affaires du marché des services gérés de préparation aux audits en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des exigences réglementaires et d'assurance client | +4.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Passage de la préparation périodique aux audits à une préparation continue | +3.6% | Mondial, avec une adoption de premier plan en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des dépendances aux contrôles cloud, SaaS et tiers | +2.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de programmes de conformité multi-référentiels | +2.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Automatisation des preuves d'audit et tests augmentés par l'IA | +1.6% | Amérique du Nord et Europe, avec adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Cyber-assurance et préparation aux achats d'entreprise | +1.1% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique et le Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des exigences réglementaires et d'assurance client
Les obligations de conformité s'étendent désormais aux règles sectorielles, aux demandes des clients et aux exigences transfrontalières en matière de données. Cela a accru le travail nécessaire pour maintenir les contrôles et les documents justificatifs. Le règlement sur la résilience opérationnelle numérique est entré en application dans l'Union européenne le 17 janvier 2025, créant des exigences supplémentaires en matière de gestion des risques liés aux TIC et de surveillance des tiers pour les organisations financières concernées. Les organisations opérant dans plusieurs juridictions ont souvent besoin de documents similaires dans des formats différents et selon des calendriers de reporting différents. Le marché des services gérés de préparation aux audits bénéficie lorsque les clients ont besoin d'une équipe externe pour traduire un changement réglementaire en exigences pratiques en matière de preuves. Ce travail devient plus précieux lorsque les équipes de conformité internes n'ont pas la capacité d'interpréter et de mettre en œuvre chaque nouvelle obligation, de maintenir les responsables des preuves comptables, de coordonner le travail entre les équipes juridiques, de sécurité, d'approvisionnement et opérationnelles, de maintenir une réponse documentée lorsqu'un examinateur externe demande des éclaircissements, et de démontrer qu'une politique est appliquée en pratique plutôt que de simplement documenter son existence.
Passage de la préparation périodique aux audits à une préparation continue
L'ancienne pratique consistant à collecter des preuves peu avant un audit est moins praticable dans des environnements cloud en constante évolution. A-LIGN a rapporté que 74 % des grandes entreprises interrogées gèrent 4 audits ou plus par an, ce qui réduit le temps disponible entre les audits. Ce schéma favorise des référentiels de preuves continuellement maintenus et des bibliothèques de contrôles actives sur l'ensemble du marché des services gérés de préparation aux audits. Les équipes peuvent utiliser ces arrangements pour identifier les changements de configuration avant que les preuves ne deviennent obsolètes, attribuer des tâches de suivi et conserver un enregistrement clair des mesures correctives. Le marché des services gérés de préparation aux audits génère une demande récurrente lorsque les clients font appel à des prestataires pour mettre à jour les preuves tout au long de l'année. Les services de conformité gérés sous contrat de retenue devraient donc croître à un CAGR de 18,02 % jusqu'en 2032.
Croissance des dépendances aux contrôles cloud, SaaS et tiers
Les environnements de contrôle s'étendent de plus en plus aux plateformes cloud, aux abonnements logiciels et aux fournisseurs externes. Les preuves peuvent se trouver dans des systèmes qu'une équipe de conformité interne n'exploite pas directement. Cela peut ralentir la collecte, créer des lacunes dans la responsabilité et rendre difficile la fourniture d'enregistrements cohérents aux auditeurs. Le problème est particulièrement important pour les organisations de taille moyenne axées sur les logiciels qui dépendent des rapports d'attestation des fournisseurs et doivent coordonner les demandes de preuves avec plusieurs fournisseurs. Le marché des services gérés de préparation aux audits offre une voie pratique pour normaliser les preuves provenant de différents systèmes et les organiser selon un référentiel requis. Les prestataires capables de travailler dans ces environnements peuvent devenir plus pertinents à mesure que les piles technologiques des clients gagnent en complexité et que les clients ont besoin d'un processus unique pour demander, examiner, valider et conserver les documents provenant de plusieurs propriétaires de systèmes. Cela confère au marché des services gérés de préparation aux audits un rôle dans l'amélioration de la cohérence des transferts de preuves entre les équipes internes et les tiers.
Demande croissante de programmes de conformité multi-référentiels
De nombreuses organisations de logiciels d'entreprise doivent traiter simultanément SOC 2 Type II, ISO 27001:2022, PCI DSS 4.0.1 et les exigences émergentes en matière de gouvernance de l'IA. Les référentiels se chevauchent, mais leur langage de contrôle et leurs attentes en matière de preuves ne sont pas identiques. Gérer chaque programme séparément peut entraîner des doublons et rendre difficile le suivi de la source des preuves entre les responsables des contrôles, les systèmes et les cycles d'évaluation. A-LIGN indique que les outils d'audit et de GRC sont devenus le principal facteur que les organisations prennent en compte lors du changement de prestataire d'audit. Le marché des services gérés de préparation aux audits soutient les clients qui souhaitent 1 contrôle mappé sur plusieurs évaluations. Les prestataires du marché des services gérés de préparation aux audits peuvent réduire les efforts dupliqués grâce à de solides correspondances entre contrôles, tout en aidant les clients à maintenir une vision cohérente de leurs obligations.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents qualifiés en conformité et en assurance | -3.8% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Divergence entre les réglementations nationales et les normes d'assurance | -2.5% | Mondial, avec les frictions les plus importantes dans les opérations multinationales et transfrontalières | Long terme (≥ 4 ans) |
| Limites d'indépendance entre les prestataires de conseil et d'attestation | -1.4% | Amérique du Nord et Europe, avec une attention émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes dans la propriété des preuves au sein des piles technologiques distribuées | -0.9% | Mondial, concentré dans les environnements d'entreprise à forte utilisation du cloud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents qualifiés en conformité et en assurance
La pénurie de personnel expérimenté en conformité et en assurance affecte la conception des services, la tarification et la capacité de prestation. Robert Half a rapporté que 86 % des responsables financiers et comptables interrogés avaient des difficultés à recruter et à fidéliser des comptables. Il a également rapporté que 30 % ont constaté un risque de conformité matériellement plus élevé et que 26 % ont externalisé les travaux de conformité pour préserver la continuité. L'automatisation peut réduire la collecte manuelle de preuves, mais des examinateurs expérimentés doivent toujours valider les résultats des contrôles et expliquer la base des conclusions importantes. Le marché des services gérés de préparation aux audits peut bénéficier des clients cherchant une capacité externe, même si les prestataires font face à des coûts plus élevés pour le personnel qualifié. Les entreprises qui ne peuvent pas automatiser les tâches répétables peuvent subir une pression sur les marges de prestation, en particulier lorsqu'un petit nombre d'examinateurs seniors doit superviser plusieurs engagements clients simultanés. Cette tension peut influencer le marché des services gérés de préparation aux audits en récompensant les prestataires qui développent des méthodes d'examen reproductibles sans réduire la qualité du jugement professionnel.
Divergence entre les réglementations nationales et les normes d'assurance
Les programmes transfrontaliers doivent traiter des normes qui utilisent des concepts similaires mais imposent des exigences différentes en matière de preuves et de reporting. Les règles DORA de l'Union européenne exigent que les entités concernées gèrent le risque lié aux TIC et le risque lié aux tiers par le biais de pratiques de gouvernance et de documentation définies.[1] Les exigences d'autres juridictions peuvent ne pas reconnaître les mêmes preuves ou résultats d'évaluation. Les organisations ayant des flux de données transfrontaliers peuvent donc nécessiter des programmes d'audit parallèles, augmentant la charge de travail pour les responsables des contrôles locaux et les examinateurs externes. Le marché des services gérés de préparation aux audits fait face à une plus grande complexité de prestation lorsque les équipes doivent maintenir une expertise locale et créer des dossiers spécifiques à chaque juridiction. Un processus mondial standardisé sur le marché des services gérés de préparation aux audits peut être complet sur le papier, mais il est inadéquat pour une autorité de contrôle lorsqu'il ne reflète pas les formulaires de reporting locaux, le langage de contrôle accepté, les attentes des examinateurs ou le calendrier des soumissions requises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les tests de preuves comme ancre commercialeLes services de collecte de preuves et de test des contrôles ont représenté 57,12 % de part de marché sur le marché des services gérés de préparation aux audits en 2026. Les auditeurs s'attendent de plus en plus à des preuves lisibles par machine et horodatées plutôt qu'à des enregistrements assemblés manuellement. A-LIGN a rapporté que 95 % des organisations interrogées utilisent la technologie dans leurs processus d'audit.[2] Les fichiers de preuves structurés peuvent rendre les processus d'examen plus cohérents et réduire le temps consacré à la réconciliation de dossiers de documentation séparés. Cela témoigne du rôle central des tests dans un engagement de service. Cela rend également la qualité de la capture des preuves importante pour la sélection du prestataire.
Les services d'évaluation de la préparation et d'analyse des écarts constituent souvent le point de départ d'un nouveau programme de conformité. Ces examens identifient les lacunes de contrôle avant qu'un client ne commence un travail de certification formel. Les services de conception et de mise en œuvre des contrôles aident ensuite les clients à combler les lacunes identifiées grâce à des processus et des contrôles documentés. Les services d'audit interne et de simulation d'audit servent les organisations qui ont besoin d'une pré-évaluation avant un engagement externe. Les autres types de services comprennent la coordination de liaison réglementaire et la configuration du référentiel de preuves pour les clients ne disposant pas de la capacité interne pour gérer ces tâches. Le secteur des services gérés de préparation aux audits n'est donc pas limité aux travaux de test, même si les tests restent sa plus grande catégorie de services.



Par modèle d'engagement :
l'économie des contrats de retenue remodèle la composition des revenusLes services de préparation basés sur des projets ont représenté 60,22 % du marché des services gérés de préparation aux audits en 2026. Ce modèle reste courant lorsqu'une organisation a besoin d'une préparation pour une certification spécifique ou un cycle d'audit. Sa position est sous pression car les paramètres cloud et les preuves peuvent changer bien avant un audit ultérieur. Un projet qui se clôture tôt dans l'année peut ne pas soutenir un client lors d'un autre audit plus tard dans l'année. Le modèle reste utile pour la clôture ciblée des lacunes, les nouvelles certifications et les missions de préparation limitées. Il offre également une voie définie pour les clients qui ne sont pas prêts à s'engager dans un arrangement récurrent.
Les services de conformité gérés sous contrat de retenue devraient croître à un CAGR de 18,02 % jusqu'en 2032. Les équipes de sécurité et d'approvisionnement utilisent ce modèle lorsqu'elles ne peuvent pas accepter de lacunes entre les renouvellements de certification. Les services d'audit interne co-externalisés permettent aux clients de conserver une équipe d'audit interne tout en ajoutant un soutien spécialisé pour la cybersécurité, l'audit informatique et le risque lié à l'IA. Jefferson Wells a rapporté que plus de 85 % des responsables d'audit interne s'appuyaient sur des partenaires externes pour combler les lacunes de compétences. Les services d'assistance à l'audit à la demande fournissent une aide rapide pour les demandes réglementaires, la diligence raisonnable dans le cadre de fusions-acquisitions et les demandes de preuves des clients. Le marché des services gérés de préparation aux audits peut se concentrer davantage autour des contrats de retenue car des revenus prévisibles donnent aux grands prestataires plus de marge pour investir dans l'automatisation des preuves.
Par taille d'organisation :
accélération des besoins de conformité des PMELes grandes entreprises ont représenté 71,13 % du chiffre d'affaires du segment en 2026. Leur demande reflète des exigences multi-référentiels, des opérations transfrontalières et les attentes des comités d'audit ou des assureurs. De nombreux grands clients utilisent des arrangements co-externalisés dans lesquels des équipes externes travaillent aux côtés d'une fonction d'audit interne. Ils recherchent généralement une capacité ciblée dans des domaines spécialisés plutôt qu'un remplacement complet des équipes internes. Des budgets plus importants soutiennent également un travail plus approfondi sur les référentiels de preuves et l'intégration technologique. Cette base de besoins clients complexes explique la position dominante du segment.
Les petites et moyennes entreprises devraient croître à un CAGR de 18,35 % jusqu'en 2032. Les équipes d'approvisionnement des entreprises exigent souvent une certification SOC 2 Type II ou une certification équivalente avant d'intégrer un fournisseur. A-LIGN a rapporté que 97 % des organisations effectuent au moins 2 audits par an. De nombreuses organisations plus petites n'emploient pas de directeur d'audit interne, de sorte qu'un prestataire géré peut devenir leur principale source de soutien à la préparation aux audits. Ce rôle peut créer des coûts de changement plus élevés qu'un engagement qui complète une équipe interne mature. Le secteur des services gérés de préparation aux audits peut donc gagner de nouveaux clients à mesure que les exigences de certification des fournisseurs s'étendent à travers les chaînes d'approvisionnement.

Par secteur d'utilisation final :
la modernisation du secteur public stimule la demande de préparation la plus rapideLes services bancaires, financiers et d'assurance ont représenté 27,45 % du chiffre d'affaires en 2026. Le secteur gère l'adéquation des fonds propres, la résilience opérationnelle, la lutte contre le blanchiment d'argent, la lutte contre le financement du terrorisme et les obligations de protection des données dans plusieurs juridictions. Ces obligations rendent important le maintien d'un contrôle clair des preuves. Les soins de santé et les sciences de la vie nécessitent une assurance autour des informations de santé sensibles et ajoutent des exigences de gouvernance de l'IA pour les déploiements d'IA clinique. Les prestataires de services informatiques et de télécommunications font face à des demandes d'audit en tant qu'entités réglementées et en tant qu'organisations de sous-services qui doivent fournir des rapports d'attestation à leurs clients. Le marché des services gérés de préparation aux audits sert ces secteurs où les défaillances de contrôle peuvent interrompre l'activité commerciale réglementée.
L'administration publique et gouvernementale devrait croître à un CAGR de 17,08 % jusqu'en 2032. Les agences publiques mettent à jour leurs programmes d'assurance pour répondre aux exigences de certification fédérales qui s'étendent à leurs bases de fournisseurs. A-LIGN a rapporté que 60 % des organisations interrogées travaillent directement avec le gouvernement américain, et 94 % de ces organisations poursuivent au moins 1 référentiel d'assurance fédéral. La fabrication industrielle, le commerce de détail et le commerce électronique, l'énergie et les services publics, et d'autres groupes d'utilisateurs finaux se développent également. Leur demande est souvent déclenchée par des mandats de chaîne d'approvisionnement et des contrôles spécifiques au secteur. Ce schéma élargit le marché des services gérés de préparation aux audits au-delà des secteurs financiers et publics traditionnellement réglementés.
Analyse géographique
Marché des Services Gérés de Préparation aux Audits en Amérique du Nord
L'Amérique du Nord a représenté 36,19 % des revenus en 2026. La part de marché des services gérés de préparation aux audits dans la région reflète la densité des exigences réglementaires et la force commerciale des normes d'approvisionnement des entreprises. Les États-Unis disposent d'exigences des agences fédérales, de régulateurs sectoriels et d'un ensemble croissant de règles de confidentialité au niveau des États. Des programmes fédéraux tels que FedRAMP, CMMC, FISMA et GovRAMP peuvent étendre les attentes en matière d'assurance des contractants principaux à leurs fournisseurs. A-LIGN a rapporté que 94 % des organisations interrogées travaillant avec le gouvernement américain poursuivent au moins 1 certification d'assurance fédérale.
Marché des Services Gérés de Préparation aux Audits EMEA
L'Europe est la deuxième zone géographique en termes de revenus pour le marché des services gérés de préparation aux audits. La mise en œuvre de DORA, l'application du RGPD et la loi européenne sur l'IA élargissent les travaux de préparation au-delà des contrôles informatiques traditionnels. L'Allemagne, le Royaume-Uni et la France sont les plus grands marchés européens pour les missions de préparation gérée. Le Moyen-Orient connaît une demande liée aux programmes d'économie numérique en Arabie saoudite et aux Émirats arabes unis. Les régulateurs financiers de ces pays renforcent la résilience opérationnelle et les exigences de surveillance des tiers. L'Afrique reste la plus petite région, avec des travaux concentrés en Afrique du Sud et au Nigeria parmi les institutions financières multinationales et les entreprises technologiques responsables des données transfrontalières.
Marché des Services Gérés de Préparation aux Audits en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,34 % de 2027 à 2032. Ce résultat en termes de taille du marché des services gérés de préparation aux audits est lié au renforcement des exigences d'audit dans les grandes économies régionales. Les organisations font face à des attentes accrues en matière de résilience opérationnelle et de contrôles des risques liés aux tiers. Le cadre des services de paiement de Singapour exige que les prestataires agréés maintiennent des processus d'assurance indépendants et de rapports d'audit.[3] Les régulateurs régionaux passent de l'établissement d'exigences à une supervision et une application plus strictes. Cela crée une demande pour des prestataires qui comprennent les normes locales et peuvent coordonner des programmes de préparation transfrontaliers.
Paysage concurrentiel
Concentration du Marché
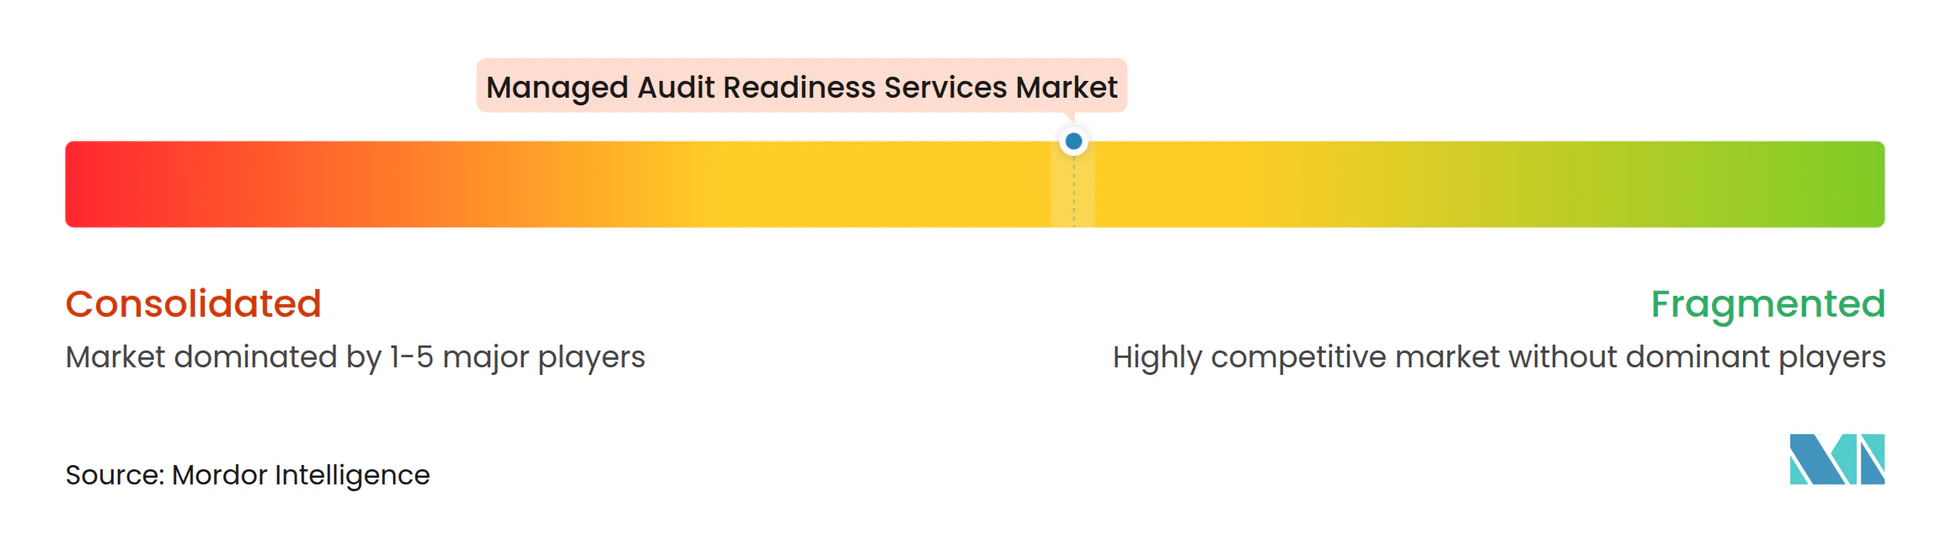
Le marché des services gérés de préparation aux audits présente une concentration modérée au niveau supérieur. Les grands cabinets de services professionnels se disputent les mandats d'entreprise grâce à des capacités de conseil, d'assurance et de prestation gérée. RSM International, Grant Thornton International, BDO International, Crowe LLP, Baker Tilly International et Protiviti se disputent les travaux pour les clients de taille moyenne en offrant une expertise sectorielle et une tarification flexible. A-LIGN Compliance and Security, Schellman and Company et Coalfire Systems se concentrent sur la préparation du secteur technologique et la rapidité de certification. Workiva, AuditBoard, MetricStream, Diligent Corporation et OneTrust Technology étendent leurs plateformes logicielles vers des services intégrant l'examen humain. Ces approches créent une concurrence à la fois sur la profondeur des services et l'intégration technologique.
Le traitement des preuves assisté par l'IA est devenu un axe concurrentiel visible sur le marché des services gérés de préparation aux audits. RSM International a lancé RSM Beacon en août 2026 pour produire des documents de travail de test des contrôles annotés et prêts à l'examen avec des journaux de raisonnement. Deloitte a étendu ses capacités de contrôles et d'assurance de l'IA en août 2026 sur l'ensemble du cycle de vie de l'IA. KPMG a introduit des capacités d'assurance de l'IA en septembre 2025, notamment des évaluations des risques liés aux modèles d'IA, des tests de contrôles, des évaluations de systèmes en temps réel et des services d'attestation formelle. Ces mouvements montrent que les prestataires cherchent à intégrer la gouvernance et les tests de l'IA dans la prestation régulière aux clients. Les prestataires doivent également maintenir des limites claires entre le travail de conseil et l'attestation indépendante.
Workiva a introduit une plateforme GRC alimentée par l'IA en mars 2026 avec une automatisation unifiée des données et une expérience de contrôles repensée.[4] Diligent a introduit AuditAI en mars 2026 pour la planification des audits, les demandes de preuves et le suivi en temps réel. Protiviti et Fieldguide ont formé une alliance stratégique en mars 2025 pour automatiser les demandes de preuves, la sélection des échantillons et la création de documents de travail prêts pour l'audit. Aucun prestataire de premier plan n'a pleinement défini la préparation aux audits de gouvernance de l'IA pour SOC 2, ISO/IEC 42001 et la loi européenne sur l'IA. Les prestataires qui développent des programmes intégrés autour de ces exigences pourraient se différencier à mesure que la demande d'assurance de l'IA se développe.
Leaders du secteur des services gérés de préparation aux audits
-
A-LIGN Compliance and Security, Inc.
-
Schellman & Company, LLC
-
IBM Corporation
-
Workiva Inc.
-
Diligent Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Préparation aux Audits Entreprises couvertes dans ce rapport
- A-LIGN Compliance and Security, Inc.
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- Protiviti Inc.
- RSM International Ltd.
- Crowe LLP
- Grant Thornton International Ltd.
- BDO International Limited
- Baker Tilly International Limited
- KPMG International Limited
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- Accenture plc
- IBM Corporation
- Workiva Inc.
- AuditBoard, Inc.
- MetricStream, Inc.
- Diligent Corporation
- OneTrust Technology, Inc.
Développements industriels récents dans Marché des Services Gérés de Préparation aux Audits
- Octobre 2026 : OneTrust Technology a annoncé des plans pour étendre la gouvernance prête pour l'IA à Workday via une nouvelle intégration Agent Passport. Le développement intègre des contrôles de gouvernance de l'IA directement dans les flux de travail d'entreprise basés sur des agents de Workday, étendant l'empreinte de conformité d'OneTrust dans les systèmes de capital humain sans nécessiter de couche d'implémentation séparée.
- Août 2026 : RSM International a lancé RSM Beacon, une plateforme d'audit interne guidée par l'IA co-développée avec Andera. La plateforme automatise la préparation des documents de travail de test des contrôles en analysant des classeurs Excel complexes, des fichiers intégrés et des contrôles multi-échantillons pour produire des résultats annotés et prêts à l'examen avec des journaux de raisonnement complets destinés aux auditeurs. Les éléments ambigus sont signalés pour examen humain, maintenant le jugement professionnel dans la boucle.
- Août 2026 : Deloitte a étendu ses services de contrôles et d'assurance de l'IA de bout en bout. L'offre améliorée couvre le conseil et l'assurance sur l'ensemble du cycle de vie de l'IA, combinant un soutien à la transformation activé par l'IA avec des cadres de gouvernance pour aider les entreprises à faire évoluer et à gouverner les systèmes d'IA tout en maintenant des environnements de contrôle auditables.
- Mars 2026 : Workiva a dévoilé une plateforme GRC repensée et alimentée par l'IA lors de la conférence IIA Great Audit Minds 2026. La plateforme intègre l'IA agentique, l'automatisation unifiée des données et une expérience de contrôles modernisée pour le bureau du directeur financier, avec des premiers adoptants dans les domaines du reporting financier, du risque, de la durabilité et des fonctions d'audit intégrant la plateforme pour éliminer les solutions ponctuelles cloisonnées.
Périmètre du rapport mondial sur le marché des services gérés de préparation aux audits
Le marché des services gérés de préparation aux audits comprend les services externalisés de conformité, de gouvernance, de risque et d'assurance qui aident les organisations à se préparer aux audits internes, aux audits externes, aux examens réglementaires, aux évaluations de certification et aux examens d'assurance des clients. Le marché comprend les évaluations de préparation, le soutien à la conception des contrôles, la collecte de preuves, les tests de contrôles, les simulations d'audit, la surveillance de la conformité, la facilitation des audits et les services de gestion continue de la préparation aux audits fournis par le biais de modèles d'engagement basés sur des projets et récurrents.
Le rapport sur le marché des services gérés de préparation aux audits est segmenté par type de service (services d'évaluation de la préparation et d'analyse des écarts, services de conception et de mise en œuvre des contrôles, services de collecte de preuves et de test des contrôles, services d'audit interne et de simulation d'audit, et autres types de services), modèle d'engagement (services de préparation basés sur des projets, services de conformité gérés sous contrat de retenue, services d'audit interne co-externalisés, et services d'assistance à l'audit à la demande), taille de l'organisation (petites et moyennes entreprises, et grandes entreprises), secteur d'utilisation final (services bancaires, financiers et d'assurance [BFSI], administration publique et gouvernementale, soins de santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'évaluation de la préparation et d'analyse des écarts |
| Services de conception et de mise en œuvre des contrôles |
| Services de collecte de preuves et de test des contrôles |
| Services d'audit interne et de simulation d'audit |
| Autres types de services |
| Services de préparation basés sur des projets |
| Services de conformité gérés sous contrat de retenue |
| Services d'audit interne co-externalisés |
| Services d'assistance à l'audit à la demande |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Services bancaires, financiers et d'assurance (BFSI) |
| Administration publique et gouvernementale |
| Soins de santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Services d'évaluation de la préparation et d'analyse des écarts | |
| Services de conception et de mise en œuvre des contrôles | ||
| Services de collecte de preuves et de test des contrôles | ||
| Services d'audit interne et de simulation d'audit | ||
| Autres types de services | ||
| Par modèle d'engagement | Services de préparation basés sur des projets | |
| Services de conformité gérés sous contrat de retenue | ||
| Services d'audit interne co-externalisés | ||
| Services d'assistance à l'audit à la demande | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Services bancaires, financiers et d'assurance (BFSI) | |
| Administration publique et gouvernementale | ||
| Soins de santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de préparation aux audits ?
Le secteur devrait augmenter de 3,02 milliards USD en 2026 à 7,61 milliards USD d'ici 2032, à un CAGR de 16,73 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés de préparation aux audits ?
Les obligations réglementaires, les demandes d'assurance des clients, les dépendances au cloud et les programmes de conformité multi-référentiels augmentent le besoin d'un soutien continu à la préparation.
Quelle catégorie de services est en tête des services gérés de préparation aux audits ?
Les services de collecte de preuves et de test des contrôles ont été en tête avec 57,12 % du chiffre d'affaires en 2026, car les auditeurs exigent de plus en plus des preuves structurées et horodatées.
Pourquoi les contrats de retenue de conformité sont-ils en croissance ?
Les services de conformité gérés sous contrat de retenue devraient croître à un CAGR de 18,02 % jusqu'en 2032, car les clients cherchent des preuves actualisées entre les cycles de certification et d'audit.
Quelles organisations développent le plus rapidement leur utilisation du soutien à la préparation gérée ?
Les petites et moyennes entreprises devraient croître à un CAGR de 18,35 % jusqu'en 2032, car les exigences d'approvisionnement des clients étendent les besoins de certification formelle à travers les chaînes d'approvisionnement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 17,34 % jusqu'en 2032, à mesure que les exigences régionales en matière d'audit, de résilience opérationnelle et de contrôle des risques liés aux tiers se renforcent.