
Taille et Part du Marché des Assouplissants et Adoucissants Textiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
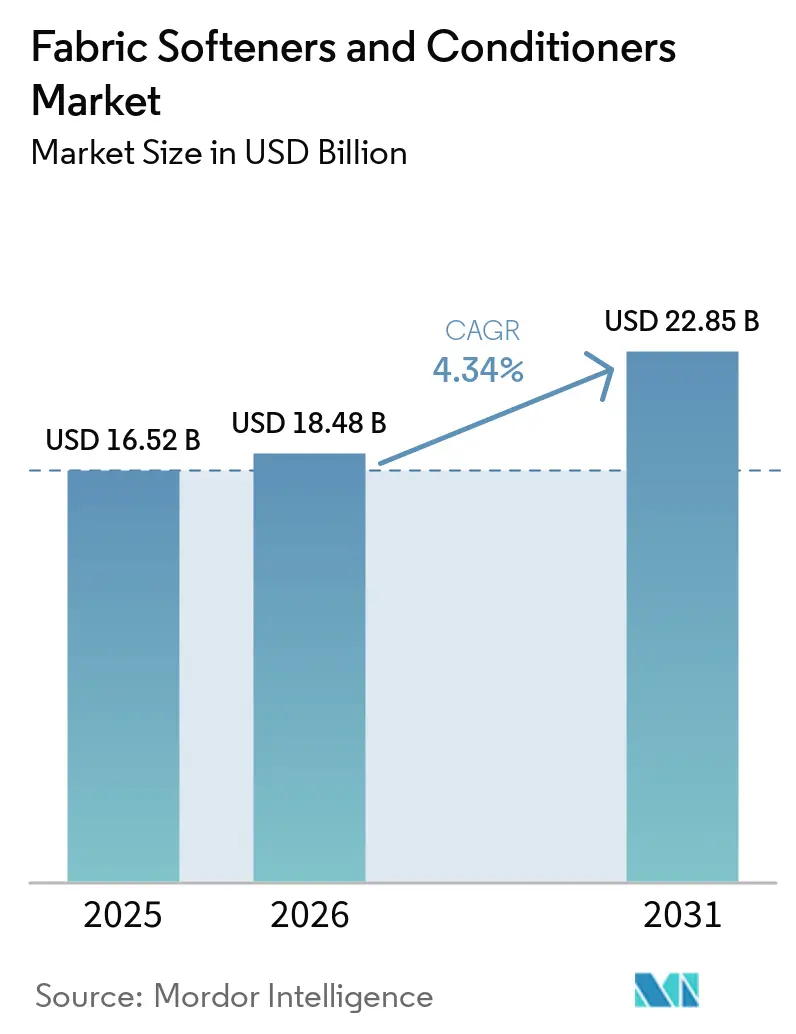
| Taille du Marché (2026) | 18.48 Milliards de dollars |
| Taille du Marché (2031) | 22.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Assouplissants et Adoucissants Textiles par Mordor Intelligence
La taille du marché des assouplissants et adoucissants textiles devrait passer de 16,52 milliards USD en 2025 à 18,48 milliards USD en 2026, pour atteindre 22,85 milliards USD d'ici 2031, avec un CAGR de 4,34 % sur la période 2026-2031. Les liquides concentrés, les composés d'ammonium quaternaire d'origine biologique et les emballages rechargeables reconfigurent l'économie de la catégorie, réduisant les coûts matériels par lessive tout en permettant aux marques de pratiquer des prix premium pour les formules positionnées comme écologiques. Le contrôle réglementaire des tensioactifs cationiques conventionnels s'intensifie : les autorités californiennes rapportent que 89,6 % des adoucissants reposent encore sur des quats présentant une toxicité aquatique documentée, ce qui contraint à la reformulation et à la scission des chaînes d'approvisionnement entre dérivés d'huile de palme durables et alternatives d'origine pétrolière. Les futurs passeports numériques de produits européens augmentent les coûts de conformité, mais récompensent également les premiers acteurs capables de vérifier la biodégradabilité et la traçabilité au niveau de l'unité de gestion des stocks. La demande se déplace vers des dispositifs qui dosent de plus petites quantités — les distributeurs automatiques intégrés aux machines à laver atteignent désormais 60 % de pénétration dans les ventes urbaines en Asie-Pacifique — consolidant davantage les liquides concentrés comme norme.
Points clés du rapport
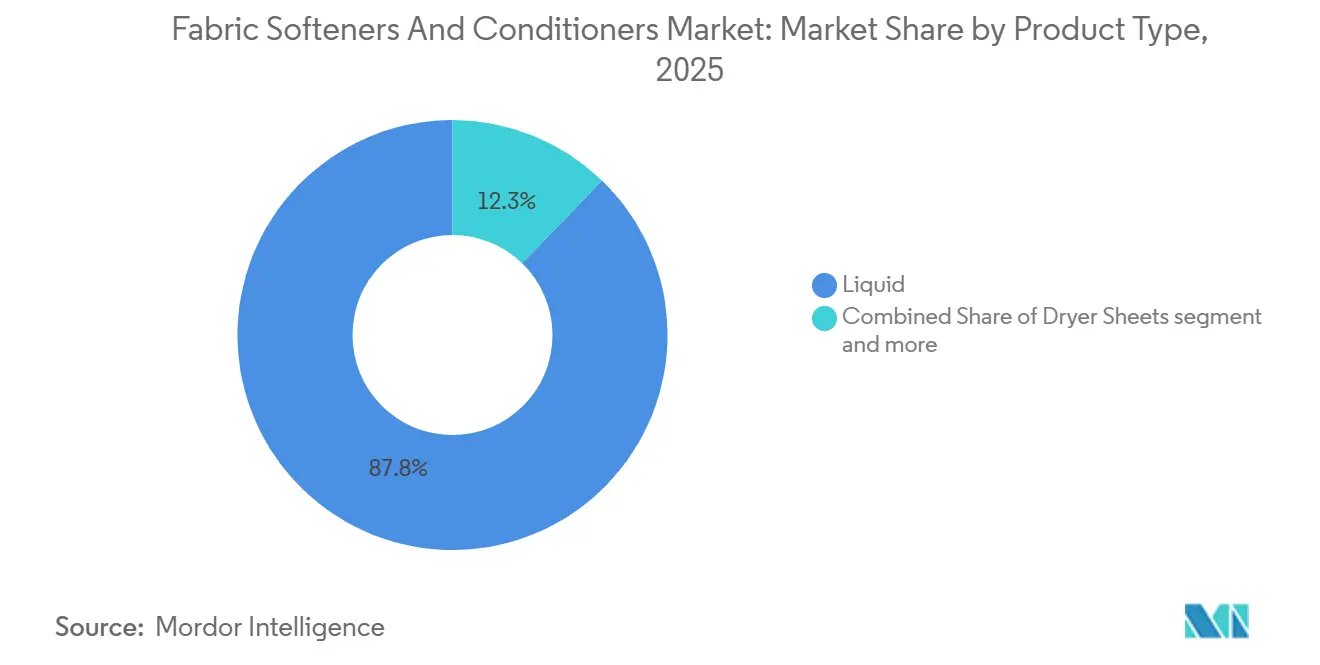
- Par type de produit, les assouplissants liquides représentaient 87,75 % de la part des revenus en 2025, tandis que les feuilles de sèche-linge devraient progresser à un CAGR de 5,55 % jusqu'en 2031.
- Par nature, les formulations conventionnelles détenaient 80,65 % de la part du marché des assouplissants et adoucissants textiles en 2025 ; les variantes biologiques devraient croître à un CAGR de 6,41 % jusqu'en 2031.
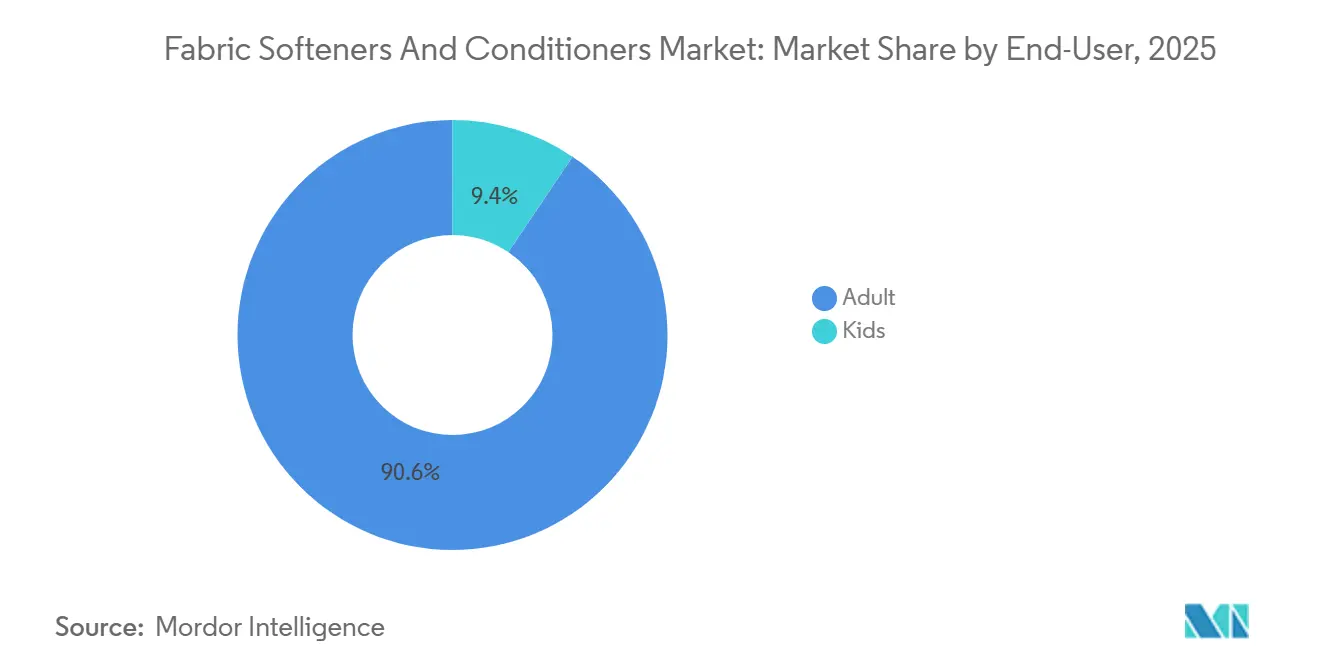
- Par utilisateur final, les adultes dominaient avec 90,57 % des ventes de 2025, tandis que le segment enfants progresse à un CAGR de 5,31 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés ont capté 41,21 % de la valeur en 2025, mais la vente en ligne devrait afficher un CAGR de 6,38 % jusqu'en 2031.
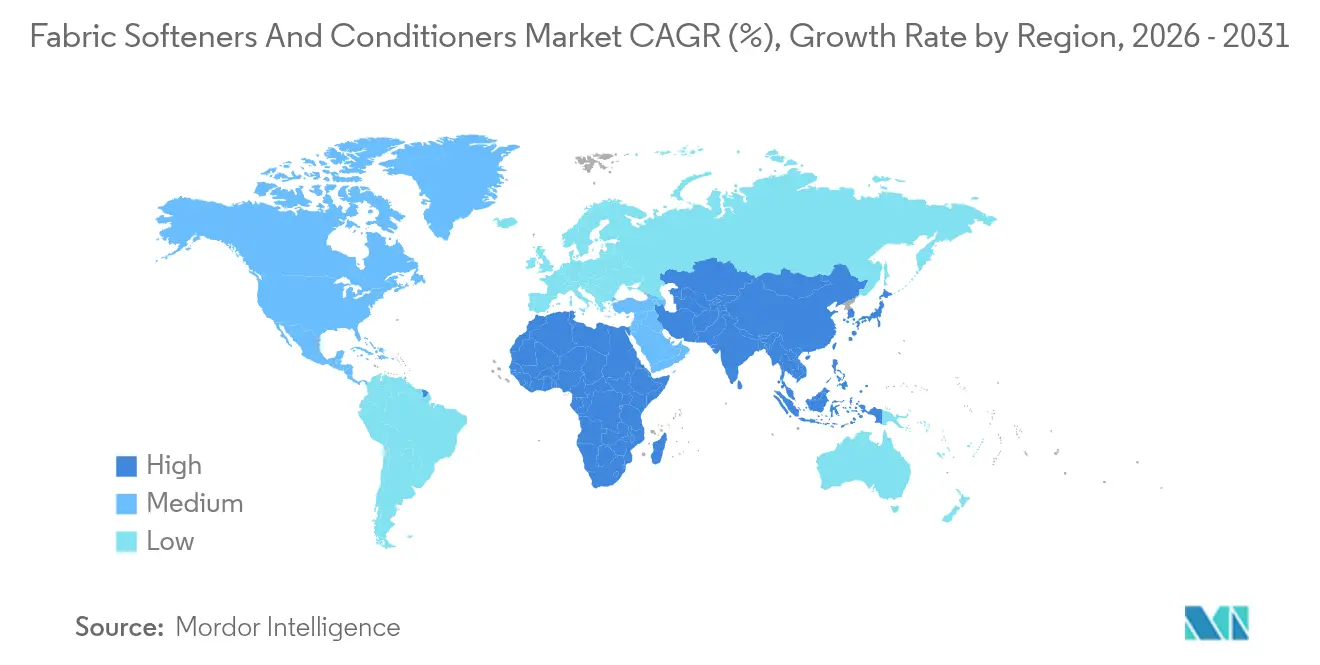
- Par géographie, l'Amérique du Nord était en tête avec une part de 35,21 % en 2025 ; l'Asie-Pacifique est en passe d'enregistrer le CAGR le plus rapide, à 6,29 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Sensibilisation accrue à la protection des tissus et à la propreté | +1.2% | Mondial, avec une intensité maximale en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Avancées dans le développement des formules | +1.5% | Amérique du Nord, Europe, pôles urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des solutions vertes et durables | +1.3% | Europe, Amérique du Nord, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Adoption croissante des appareils électroménagers de lavage | +1.4% | Cœur de l'Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Personnalisation et parfums premium | +0.8% | Amérique du Nord, Moyen-Orient, Europe occidentale | Court terme (≤ 2 ans) |
| Campagnes promotionnelles et partenariats avec des influenceurs | +0.6% | Mondial, avec les marchés axés sur le numérique en tête | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La sensibilisation accrue à la protection des tissus et à la propreté stimule la demande de produits
La conscience hygiénique post-pandémique persiste, avec 80 % des consommateurs lavant leur linge au moins une fois par semaine en utilisant des cycles rapides, selon l'étude paneuropéenne 2025 de l'A.I.S.E., mais cette fréquence sollicite les fibres textiles et accélère l'usure. Les adoucissants pour tissus atténuent l'abrasion mécanique en déposant des tensioactifs cationiques qui lubrifient les surfaces des fibres, prolongeant la durée de vie des vêtements d'environ 15 à 20 % dans des tests de lavage contrôlés. Cette proposition de valeur résonne dans un contexte inflationniste où les coûts de remplacement des vêtements augmentent. Le document de référence de décembre 2024 du Département californien du contrôle des substances toxiques (DTSC) a noté que 89,6 % des après-shampooings reposent sur des composés d'ammonium quaternaire, soulignant la maturité technique de la catégorie mais aussi mettant en lumière le contrôle réglementaire qui remodèlera les feuilles de route de formulation. Les marques mettant en avant des arguments de protection des tissus, comme Downy Rinse & Refresh de Procter & Gamble, lancé en février 2024 avec une garantie de fraîcheur de 12 semaines, captent des parts supplémentaires en présentant les adoucissants comme un entretien préventif plutôt qu'une indulgence discrétionnaire.
Les avancées dans le développement des formules améliorent l'efficacité et l'attrait
La technologie d'encapsulation, illustrée par le dépôt de brevet OMPI 2024 d'Unilever sur les systèmes de libération de parfum microencapsulé, permet aux molécules odorantes de survivre aux cycles de lavage et de s'activer pendant le port par friction, offrant des performances olfactives qui justifient des primes de prix de 20 à 30 % par rapport aux liquides de base. Le brevet accordé à Henkel par l'Office européen des brevets (EP3976756B1) en 2024 pour des compositions d'ester-quat biodégradables démontre comment la chimie verte peut égaler ou dépasser la douceur conférée par les chlorures de diester-diméthyl-ammonium traditionnels, tout en atteignant une biodégradation supérieure à 90 % en 28 jours selon les protocoles OCDE 301B. Le brevet américain de mars 2024 de Procter & Gamble (US11939554B2) sur les mélanges polymères cationiques-silicone améliore la réduction des faux plis et le contrôle de l'électricité statique, répondant aux 43 % de consommateurs européens ayant exprimé un intérêt pour les fonctionnalités de lessive connectées qui optimisent le dosage en fonction du type de tissu, selon la base de données de brevets de l'Office américain des brevets et des marques[1]. Ces innovations compriment les délais de mise sur le marché des références différenciées, permettant aux acteurs établis de défendre leur espace en rayon face à la concurrence des marques de distributeurs.
L'essor des solutions vertes et durables s'aligne sur les tendances écologiques
La position du Conseil de la Commission européenne de novembre 2025 sur la révision du règlement sur les détergents (COM(2023)217) impose des passeports numériques de produits, des limites de phosphore et des critères de biodégradabilité renforcés, contraignant les fabricants à reformuler ou à renoncer à l'accès au marché de 450 millions de consommateurs de l'UE, selon la Commission européenne[2]. Comfort Botanicals d'Unilever, lancé en mai 2024 avec 95 % d'ingrédients biodégradables et la technologie CrystalFresh, a obtenu des référencements dans 15 marchés en satisfaisant à la fois aux normes EU Ecolabel et Safer Choice, une double certification que seulement 12 % des références mondiales d'adoucissants avaient obtenue en 2024. La Table ronde sur l'huile de palme durable a rapporté que 19 % de l'huile de palme mondiale portait la certification RSPO en 2023, avec 4,6 millions de tonnes métriques vendues à des acheteurs dont Procter & Gamble, Henkel et Colgate-Palmolive, mais la demande d'ester-quats certifiés dépasse l'offre, créant des goulets d'étranglement dans les approvisionnements qui font augmenter les coûts des intrants de 8 à 12 %. La levée de fonds de Série B de Blueland en juillet 2024, d'un montant de 20 millions USD, témoigne de la confiance des investisseurs dans les modèles de recharge sans plastique, qui éliminent les bouteilles à usage unique et séduisent les 49 % de consommateurs européens qui privilégient les emballages recyclables.
L'adoption croissante des appareils électroménagers de lavage élargit la portée du marché
Le taux de pénétration des machines à laver dans les zones urbaines de Chine a atteint 95 % en 2024, tandis que l'Inde urbaine atteignait 45 % et l'Indonésie 60 %, selon les bureaux nationaux de statistiques, ouvrant des populations adressables qui dépendaient auparavant du lavage à la main, selon le Bureau national des statistiques de Chine[3]. Les distributeurs automatiques intégrés aux machines de gamme intermédiaire et premium, désormais standard dans 60 % des appareils vendus en Asie-Pacifique, optimisent le dosage de l'adoucissant et réduisent le gaspillage, abaissant les coûts par lessive et encourageant l'essai parmi les segments sensibles aux prix. Les plateformes de commerce électronique telles qu'Alibaba et Amazon intègrent les achats d'adoucissants dans des kits groupés avec les appareils électroménagers, le partenariat d'Unilever avec Alibaba en 2024 intégrant les références Comfort dans des kits de démarrage pour machines à laver expédiés à 1,2 million de foyers chinois. Les programmes d'électrification rurale en Inde et en Indonésie, soutenus par des prêts d'infrastructure de la Banque mondiale, étendent l'accès au réseau électrique à 80 millions de foyers supplémentaires d'ici 2026, créant un réservoir de demande latente qui se matérialisera à mesure que le financement des appareils électroménagers deviendra disponible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les problèmes écologiques et les réactions négatives soulèvent des préoccupations en matière de durabilité | -0.9% | Europe, Amérique du Nord, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Les allergies cutanées et les irritations affectent les consommateurs sensibles | -0.7% | Mondial, avec un contrôle accru en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les produits contrefaits et de qualité inférieure sapent la confiance du marché | -0.5% | Moyen-Orient, Amérique latine, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Les perturbations des chaînes d'approvisionnement et les coûts des ingrédients provoquent une volatilité | -0.8% | Mondial, avec une pression aiguë en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les problèmes écologiques et les réactions négatives soulèvent des préoccupations en matière de durabilité
Les composés d'ammonium quaternaire, les tensioactifs cationiques présents dans 89,6 % des après-shampooings pour tissus, présentent une toxicité aquatique à des concentrations aussi faibles que 0,1 mg/L, selon le document de référence de décembre 2024 du Département californien du contrôle des substances toxiques, incitant les stations d'épuration des eaux usées en Allemagne et aux Pays-Bas à signaler des non-conformités des effluents. La révision du règlement européen sur les détergents, négociée par le Conseil en novembre 2025, impose des passeports numériques de produits qui tracent les origines des ingrédients et les scores de biodégradabilité, augmentant les coûts de conformité d'environ 6 à 8 % pour les producteurs de gamme intermédiaire dépourvus d'intégration verticale. Les campagnes militantes ciblant la libération de microplastiques par les textiles synthétiques — exacerbée par les résidus d'adoucissants qui enrobent les fibres — font pression sur les détaillants pour qu'ils retirent les références non certifiées ; le passage de Henkel à 50 % de plastique recyclé dans les bouteilles Snuggle et la formulation Comfort Botanicals d'Unilever à 95 % biodégradable représentent des pivots défensifs pour préserver l'accès aux rayons. La volonté des consommateurs de payer pour des produits éco-certifiés plafonne à des primes de 15 à 20 %, limitant la récupération des marges pour les investissements de reformulation.
Les produits contrefaits et de qualité inférieure sapent la confiance du marché
Les adoucissants pour tissus contrefaits, répandus dans les souks du Moyen-Orient et les marchés ouverts d'Amérique latine, contiennent des tensioactifs de qualité inférieure et des charges non déclarées qui provoquent des réactions allergiques et des dommages aux tissus, érodant la confiance envers les marques légitimes. L'initiative anti-contrefaçon 2024 de Procter & Gamble en Arabie saoudite et aux Émirats arabes unis a déployé des codes QR activés par blockchain sur les bouteilles Downy, permettant aux consommateurs de vérifier l'authenticité, mais l'adoption reste inférieure à 30 % en raison de la faible pénétration des smartphones dans les zones rurales. Les lacunes dans l'application de la réglementation au Nigeria, en Égypte et au Maroc permettent aux produits sans marque de capter 15 à 20 % du volume, sous-cotant les prix du segment premium de 40 à 50 % et forçant les multinationales à concurrencer sur les coûts plutôt que sur l'innovation. Les orientations 2024 de l'Organisation mondiale de la santé sur les normes de sécurité des produits chimiques ménagers, bien que non contraignantes, font pression sur les gouvernements pour qu'ils renforcent les contrôles à l'importation, mais la mise en œuvre accuse un retard de 2 à 3 ans dans les juridictions aux ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la concentration propulse la domination des liquidesEn 2025, les assouplissants liquides dominaient le marché avec une part de 87,75 %, grâce à leur facilité de dosage, leur compatibilité avec les distributeurs automatiques et leurs formulations flexibles. Ces formulations peuvent intégrer des enzymes, des parfums encapsulés et des tensioactifs biodégradables. En février 2025, Henkel a lancé ses formules Snuggle, désormais 16 % plus concentrées. Ces nouvelles formules sont présentées dans des flacons fabriqués à partir de 50 % de plastique recyclé et devraient permettre d'économiser 9 millions de gallons d'eau par an. Cette initiative illustre comment une concentration accrue peut réduire les déchets d'emballage et les coûts logistiques, réduisant in fine l'empreinte carbone par unité de 25 à 30 %. Les feuilles de sèche-linge, dont la croissance est projetée à un CAGR de 5,55 % jusqu'en 2031, ont trouvé grâce auprès des consommateurs nord-américains et européens. Ces consommateurs privilégient la commodité et le contrôle en dose unique. La nature compacte des feuilles de sèche-linge est idéale pour les appartements urbains disposant d'un espace de rangement limité, et leurs propriétés antistatiques répondent aux besoins d'entretien des tissus synthétiques. La marque Bounce de Procter & Gamble, rénovée en 2024 avec des fibres d'origine végétale, cible stratégiquement les 40 % de ménages utilisant des détergents concentrés et à la recherche de références écologiques.
D'autres formats, tels que les billes, les cristaux et les capsules solubles, se taillent une niche. Ces premiers adoptants sont prêts à payer une prime de 30 à 40 % pour la nouveauté et le dosage précis qu'offrent ces formats. Comfort Botanicals d'Unilever, lancé en mai 2024, propose 15 références couvrant à la fois les liquides et les boosters de lavage. Grâce à la technologie CrystalFresh, ces produits revendiquent un avantage concurrentiel avec leur promesse de fraîcheur de 12 semaines, les distinguant des liquides de base standard. Si les formats liquides bénéficient de l'avantage de chaînes d'approvisionnement établies et de la familiarité des distributeurs, les feuilles de sèche-linge gagnent du terrain sur des marchés où les machines à chargement frontal, qui bénéficient d'un adoucissement dans le tambour, n'ont pas encore atteint un taux de pénétration de 50 %. Les évolutions réglementaires favorisent également les formats liquides. La révision du règlement européen sur les détergents en novembre 2025 a introduit des passeports numériques de produits. Ces passeports retracent l'origine des ingrédients, une exigence que les formulations liquides, avec leurs chaînes d'approvisionnement plus simples, peuvent plus facilement satisfaire.



Par nature :
la force du conventionnel face à l'élan du biologiqueEn 2025, les formulations conventionnelles ont capté une part de marché de 80,65 %, soutenues par des avantages en termes de coûts, les composés d'ammonium quaternaire d'origine pétrolière étant 15 à 20 % moins chers que leurs homologues esterquats d'origine biologique et offrant des performances comparables en matière de douceur et de contrôle antistatique. Les assouplissants biologiques, dont la croissance est projetée à un CAGR de 6,41 % jusqu'en 2031, utilisent des chimies esterquat qui atteignent plus de 90 % de biodégradation en 28 jours, conformément aux protocoles OCDE 301B. Cette conformité garantit qu'ils respectent les seuils stricts fixés par l'Écolabel européen et le programme Safer Choice de l'EPA. Le brevet accordé à Henkel en 2024 (EP3976756B1) par l'Office européen des brevets souligne le potentiel des compositions esterquat biodégradables. Ces compositions peuvent non seulement rivaliser, mais aussi surpasser les performances des chlorures de diester diméthylammonium traditionnels, tout en respectant les normes réglementaires. Comfort Botanicals d'Unilever, qui affiche 95 % d'ingrédients biodégradables, détient fièrement une double certification de l'Écolabel européen et du programme Safer Choice. Cette réalisation est remarquable, car seulement 12 % des références mondiales d'assouplissants avaient obtenu une telle reconnaissance d'ici 2024.
Les exigences des distributeurs accélèrent davantage la transition vers les produits biologiques. D'ici 2027, les chaînes de supermarchés européennes poussent pour que 30 % des références de soin du linge arborent des écolabels tiers, réduisant ainsi l'espace en rayon pour les offres conventionnelles. La Table ronde sur l'huile de palme durable a souligné qu'en 2023, 19 % du marché mondial de l'huile de palme portait la certification RSPO. Notamment, 4,6 millions de tonnes métriques de cette huile certifiée ont été acheminées vers des acheteurs majeurs tels que Procter & Gamble et Henkel. Cependant, une demande prononcée pour les esterquats certifiés, dépassant l'offre, a entraîné des défis d'approvisionnement notables. Si les variantes biologiques bénéficient d'une prime de prix de 20 à 30 %, cette stratégie tarifaire limite leur portée auprès des segments sensibles aux prix en Asie-Pacifique et en Amérique latine. Là, les assouplissants conventionnels règnent encore en maîtres, notamment dans les zones rurales et parmi les citadins à faibles revenus. Blueland, avec ses tablettes de recharge zéro plastique innovantes, a exploité ce créneau de marché. Soutenu par un financement de série B de 20 millions USD levé en juillet 2024, Blueland associe des formulations biologiques à des emballages écologiques, répondant aux attentes des 49 % de consommateurs européens qui privilégient la recyclabilité.
Par utilisateur final :
l'accent sur les adultes s'étend à un marché spécialisé pour les enfantsLes adultes représentaient 90,57 % de l'utilisation finale en 2025, portés par des volumes de lessive par habitant plus élevés et une volonté de payer pour des parfums premium et des attributs de performance. Le segment enfants, croissant à un CAGR de 5,31 % jusqu'en 2031, bénéficie des recommandations de dermatologie pédiatrique et des certifications hypoallergéniques qui répondent à la prévalence de 18 % de la dermatite de contact chez les enfants exposés aux composés d'ammonium quaternaire et aux parfums synthétiques. La marque Dreft de Procter & Gamble, reformulée en 2024 pour exclure les tensioactifs préoccupants et répondre aux critères EPA Safer Choice DCC-13, cible les nouveaux parents prêts à payer des primes de 25 à 35 % pour une douceur cliniquement validée. Comfort Pure d'Unilever, lancé sur les marchés Asie-Pacifique en 2024, s'appuie sur des tensioactifs d'origine végétale et des formulations sans parfum pour capter des parts de marché auprès des ménages avec nourrissons et jeunes enfants.
La croissance du segment adultes repose sur la premiumisation ; l'augmentation de la concentration de Snuggle par Henkel en février 2025 permet aux consommateurs d'ajuster le dosage en fonction du poids du tissu, réduisant le gaspillage et séduisant les acheteurs soucieux de durabilité. La personnalisation s'étend au parfum ; la gamme Downy Infusions de Procter & Gamble, relancée en 2024 avec des profils olfactifs d'inspiration botanique, cible les 32 % d'adultes nord-américains citant le parfum comme principal moteur d'achat. Les acteurs du segment enfants font face à des coûts de test plus élevés, la validation clinique pour les allégations hypoallergéniques ajoutant 150 000 à 300 000 USD par référence, et à des cycles d'approbation plus longs. Les entrées de marques distributeurs dans le segment enfants restent limitées, accordant aux marques nationales un pouvoir de fixation des prix et des opportunités d'expansion des marges.

Par canaux de distribution :
le commerce électronique perturbe le commerce de détail traditionnelLes supermarchés et hypermarchés ont conservé une part de 41,21 % en 2025, tirant parti d'un fort trafic en magasin, de têtes de gondole promotionnelles et d'une pénétration des marques distributeurs atteignant 22 % sur les marchés européens. Les canaux de vente en ligne, en expansion à un CAGR de 6,38 % jusqu'en 2031, bénéficient des modèles d'abonnement, des marques en vente directe aux consommateurs et des recommandations pilotées par algorithme qui personnalisent la sélection d'assouplissants en fonction du type de tissu et de la compatibilité avec la machine à laver. Le partenariat d'Unilever en 2024 avec Alibaba a intégré les références Comfort dans des kits de démarrage pour machines à laver expédiés à 1,2 million de ménages chinois, ancrant l'essai de la marque dans les achats d'appareils électroménagers. Le système de tablettes rechargeables de Blueland, soutenu par 20 millions USD de financement de série B levés en juillet 2024, contourne entièrement la distribution traditionnelle, atteignant des coûts d'acquisition client inférieurs de 40 % aux moyennes du secteur grâce au contenu généré par les utilisateurs et aux partenariats avec des influenceurs.
Les commerces de proximité et épiceries captent 18 à 20 % des volumes, servant les achats de réapprovisionnement et les marchés ruraux à accs limité aux hypermarchés. Les autres canaux de distribution, notamment la vente directe, les acheteurs institutionnels et les fournisseurs de laveries automatiques, représentent le reste, les laveries automatiques en Asie-Pacifique urbaine et en Amérique latine adoptant des distributeurs d'assouplissants en vrac qui réduisent les coûts par lessive de 30 à 40 %. Le programme Subscribe and Save d'Amazon, offrant des remises de 15 % sur les livraisons récurrentes d'assouplissants, fidélise les consommateurs et comprime les marges de la distribution, forçant les enseignes physiques à s'aligner sur les prix ou à perdre des parts de marché. Les marques nées sur le numérique exploitent des frais généraux plus faibles — Blueland opère sans magasins physiques — et investissent les économies réalisées dans l'innovation produit et les certifications de durabilité qui commandent des primes sur les places de marché en ligne.
Analyse géographique
Marché des Adoucissants et Après-Shampooings pour Tissus en Amérique du Nord
En 2025, l'Amérique du Nord a représenté une part de marché de 35,21 %, soutenue par une consommation élevée par habitant, une adoption rapide des adoucissants enrichis aux enzymes et des exigences des distributeurs en matière de certification Safer Choice. Ces exigences favorisent les acteurs établis disposant d'infrastructures conformes. La gamme Downy Infusions de Procter & Gamble, relancée en 2024 avec des parfums d'inspiration botanique, cible les 32 % de consommateurs qui accordent la priorité à la fragrance. Parallèlement, Snuggle de Henkel, dont la concentration a été augmentée de 16 % en février 2025, réduit non seulement les déchets d'emballage, mais séduit également les acheteurs soucieux de l'environnement. Le Canada et le Mexique représentent ensemble 12 à 15 % du volume régional. Il convient de noter que l'urbanisation du Mexique et la modernisation de son paysage commercial stimulent une croissance à deux chiffres dans les circuits de distribution organisés. Une mise à jour d'août 2024 de l'Agence de protection de l'environnement des États-Unis concernant la norme Safer Choice, introduisant les critères de performance DCC 13 et écartant certains tensioactifs, impose une hausse des coûts de conformité de 6 à 8 % aux producteurs de milieu de gamme, consolidant involontairement les parts de marché des grandes multinationales.
Marché des Adoucissants et Après-Shampooings pour Tissus en Asie-Pacifique
L'Asie-Pacifique, affichant un CAGR de 6,29 % jusqu'en 2031, connaît une forte progression de la pénétration des machines à laver. La Chine urbaine a atteint 95 % en 2024, l'Inde urbaine 45 % et l'Indonésie urbaine 60 %, selon les statistiques nationales. Dans un mouvement stratégique, Unilever s'est associé à Alibaba en 2024, intégrant les références Comfort dans des kits de démarrage pour machines à laver, introduisant ainsi efficacement la marque auprès de 1,2 million de ménages chinois. Le segment premium japonais, tirant parti de la technologie de microencapsulation pour des parfums durables, affiche des prix de détail supérieurs de 30 à 40 % aux normes régionales. En revanche, les pays d'Asie du Sud-Est comme la Thaïlande, le Vietnam et l'Indonésie privilégient les packs économiques et les formats en sachets, facilitant l'entrée des nouveaux consommateurs. Grâce aux initiatives d'électrification rurale soutenues par la Banque mondiale, 80 millions de ménages supplémentaires en Inde et en Indonésie auront accès au réseau électrique d'ici 2026, stimulant une demande latente pour les appareils électroménagers à mesure que les options de financement se développent.
Marché des Adoucissants et Après-Shampooings pour Tissus en EMEA et en Amérique du Sud
L'Europe, tout en faisant face à la saturation d'un marché mature et à des réglementations strictes, se positionne à l'avant-garde de la durabilité. La position de la Commission européenne de novembre 2025 sur la révision du règlement sur les détergents (COM(2023)217) introduit des obligations telles que les passeports numériques de produits et des critères de biodégradabilité plus stricts. Ces changements contraignent les fabricants à reformuler leurs produits ou à perdre l'accès à un marché de 450 millions de consommateurs. Comfort Botanicals d'Unilever, lancé en mai 2024 avec 95 % de composants biodégradables, a obtenu à la fois l'Écolabel européen et la certification Safer Choice, un exploit accompli par seulement 12 % des références mondiales d'adoucissants. L'Allemagne, le Royaume-Uni et la France dominent, représentant la moitié du volume régional, les marques de distributeurs captant 28 % des ventes en chaînes de discount. Les données de l'enquête 2025 de l'A.I.S.E. soulignent que 49 % des Européens valorisent les emballages recyclables, 48 % privilégient l'efficacité à basse température et 62 % considèrent les écolabels officiels comme essentiels, orientant ainsi le développement des produits. L'Amérique du Sud connaît des poussées d'urbanisation au Brésil, en Argentine et en Colombie, avec un taux de pénétration du commerce organisé passant de 55 % en 2020 à un niveau projeté de 68 % d'ici 2026. Par ailleurs, le Moyen-Orient et l'Afrique, portés par la croissance du segment premium en Arabie saoudite et aux Émirats arabes unis, font face à un problème de contrefaçon qui s'empare de 15 à 20 % du volume du marché. Cependant, l'initiative blockchain de Procter & Gamble en 2024, basée sur des codes QR apposés sur les bouteilles Downy, vise à restaurer la confiance et à justifier les prix premium.
Paysage réglementaire
La surveillance réglementaire se durcit en ce qui concerne la sécurité des surfactants, la biodégradabilité et la transparence des produits, ce qui affecte directement les chimies cationiques conventionnelles utilisées dans cette catégorie. Dans l'Union européenne, le règlement (UE) 2026/405 sur les détergents et les surfactants est entré en vigueur le 22 mars 2026, élargissant son champ d'application à des domaines tels que la recharge et les ventes en ligne et renforçant les exigences en matière d'étiquetage numérique, avec une applicabilité complète prévue pour le 23 septembre 2029. L'orientation de l'UE renforce l'évolution vers une traçabilité vérifiable des ingrédients et des données de biodégradabilité au niveau de la référence produit, en cohérence avec l'accent mis par le marché sur les passeports numériques de produits.
En Amérique du Nord, l'Agence américaine de protection de l'environnement (EPA) continue d'utiliser les outils du TSCA, notamment les Significant New Use Rules (SNUR), pour contrôler l'introduction et le changement d'usage des substances chimiques pertinentes pour les applications domestiques et de nettoyage, ce qui peut inclure des ingrédients utilisés dans les adoucissants textiles. Les normes volontaires utilisées par les détaillants et les acheteurs institutionnels évoluent également : Green Seal a publié des révisions clarifiant sa norme GS-48 relative aux produits d'entretien du linge le 3 avril 2026, tandis que l'ASTM a mis à jour son guide standard pour l'évaluation des adoucissants textiles (ASTM D5237-14) le 17 janvier 2024, maintenant des pratiques communes d'évaluation des performances qui sous-tendent la justification des allégations de douceur, de contrôle de l'électricité statique et connexes.
Paysage concurrentiel
Concentration du Marché
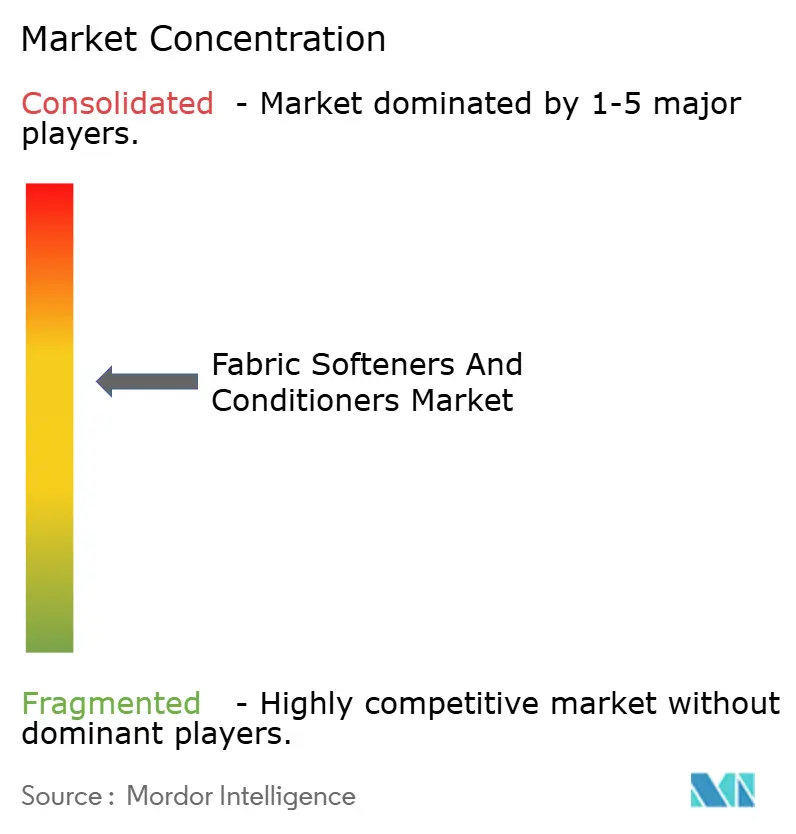
Sur le marché des adoucissants et après-shampooings pour tissus, un score de concentration indique un niveau modéré de consolidation. Ici, des géants multinationaux comme Procter & Gamble, Unilever, Henkel, Kao et Reckitt Benckiser partagent la scène avec des spécialistes régionaux et des innovateurs écologiques tels que Blueland et Koparo Clean. Ces acteurs établis utilisent la propriété intellectuelle pour protéger leurs offres premium. Par exemple, le brevet américain de Procter & Gamble (US11939554B2), accordé en mars 2024, porte sur des mélanges de polymères cationiques-silicone qui améliorent la réduction des faux plis et le contrôle de l'électricité statique. De même, le brevet accordé à Henkel en 2024 par l'Office européen des brevets (EP3976756B1) présente des compositions d'ester-quat biodégradables, mettant en évidence le potentiel de la chimie verte pour rivaliser avec les méthodes traditionnelles tout en respectant les normes réglementaires. Des mouvements stratégiques soulignent cette tendance à la concentration : le lancement par Henkel en février 2025 d'une formule Snuggle plus dense, 16 % plus concentrée, réduit non seulement les déchets d'emballage, mais aussi les coûts logistiques. Pendant ce temps, la campagne de 9 millions GBP (11,3 millions USD) d'Unilever pour Comfort Botanicals, portée par des partenariats avec des influenceurs, a généré un impressionnant 450 millions d'impressions.
Il existe un accent notable sur les formulations hypoallergéniques pour enfants, un domaine où les coûts de validation clinique découragent la concurrence des marques de distributeurs, et sur les systèmes innovants de recharge sans plastique. Ces systèmes de recharge séduisent 49 % des consommateurs européens, comme le souligne l'enquête 2025 de l'A.I.S.E., qui privilégient les emballages recyclables. Les nouveaux entrants exploitent des stratégies de vente directe aux consommateurs et des modèles d'abonnement, contournant les défis des négociations traditionnelles d'espace en rayon. Blueland, fort d'un financement de Série B de 20 millions USD en juillet 2024, affiche des coûts d'acquisition client 40 % inférieurs à la norme du secteur, grâce à son utilisation avisée du contenu généré par les utilisateurs et des recommandations algorithmiques. Son système innovant de comprimés rechargeables élimine non seulement les plastiques à usage unique, mais commande également une prime de 25 à 30 %. Unilever repousse les limites de la technologie ; son brevet OMPI 2024 sur les systèmes de libération de parfum microencapsulé garantit que les molécules odorantes survivent aux cycles de lavage et s'activent pendant le port, lui permettant de fixer des prix à une prime de 20 à 30 % par rapport aux liquides de base standard.
Les acteurs régionaux comme LG H&H en Corée du Sud, Godrej Consumer Products en Inde et Lion Corporation au Japon renforcent leurs marchés domestiques avec des parfums localisés et des packs économiques. Cependant, ils font face à des pressions sur les marges dues aux promotions des plateformes de commerce électronique qui réduisent leur pouvoir de fixation des prix. D'ici 2025, les produits de marques de distributeurs ont capté 22 % des ventes en supermarchés européens et 18 % dans les chaînes de discount nord-américaines. Cette montée en puissance a contraint les acteurs de marque à se différencier par des certifications de durabilité et des allégations cliniques, justifiant leurs prix premium.
Leaders du Secteur des Assouplissants et Adoucissants Textiles
-
The Procter and Gamble Company
-
Unilever PLC
-
Henkel AG & Co. KGaA
-
Church & Dwight Co., Inc.
-
Kao Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Assouplissants et Adoucissants Textiles Entreprises couvertes dans ce rapport
- The Procter and Gamble Company
- Unilever PLC
- Henkel AG & Co. KGaA
- Church & Dwight Co., Inc.
- Kao Corporation
- S. C. Johnson & Son, Inc.
- LG H&H Co., Ltd.
- Colgate-Palmolive Company
- Pigeon Corporation
- Amway Corp.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- Marico Ltd.
- AlEn USA LLC
- The Clorox Company
- Koparo Clean
- Reckitt Benckiser Group plc
- Blueland
- The Green Company
Lire l’analyse des entreprises de assouplissants et adoucissants textiles
Opportunités de marché et perspectives d'avenir
La reformulation motivée par la réglementation et la conformité numérique créent des opportunités pour les fournisseurs et les propriétaires de marques capables de documenter la biodégradabilité, l'approvisionnement responsable et une chimie plus sûre tout en maintenant les performances constantes dans les liquides concentrés. Le passage de l'UE au règlement (UE) 2026/405, en vigueur depuis mars 2026 avec une transition échelonnée vers une applicabilité en septembre 2029, augmente la demande de données produit prêtes pour le numérique, de traçabilité et d'étiquetage conforme pour les canaux en ligne et de recharge. Les portefeuilles déjà structurés autour de critères reconnus, tels que l'alignement avec l'Écolabel européen et EPA Safer Choice mentionnés dans le contexte de la catégorie, devraient être mieux positionnés, ce qui soutient également la demande de services autour des tests, de la certification et de la gestion des données pour les fabricants de milieu de gamme et de marques de distributeur.
Des opportunités de produits et de modèles économiques se forment également autour de la réduction de l'eau et des déchets, où les formats à emballage léger et le dosage concentré s'adaptent à la mesure pilotée par les appareils et aux exigences de durabilité des détaillants. Indépendamment de la formulation, des travaux académiques publiés en mars 2026 sur les revêtements textiles autonettoyants (utilisant des multicouches polyélectrolytiques) ont rapporté un lavage sans détergent avec de fortes réductions par cycle de l'utilisation des ressources, indiquant une voie d'innovation à long terme qui pourrait déplacer l'attention vers des produits additifs complétant les nouvelles finitions textiles plutôt que de s'appuyer sur des actifs adoucissants à forte déposition. Parallèlement, les programmes de circularité dans les matériaux d'entretien domestique adjacents, tels que les collaborations de recyclage à l'échelle industrielle pour les plastiques difficiles, renforcent l'élan en faveur des concepts de recharge et d'emballage à plastique réduit déjà reflétés dans la catégorie à travers les emballages rechargeables et les formats d'adoucissant en feuilles.
Développements industriels récents dans Marché des Assouplissants et Adoucissants Textiles
- Juin 2026 : Procter & Gamble a lancé Downy Boutique Botanicals, élargissant sa gamme de soin du linge avec des billes parfumantes ajoutées au lavage, construites autour de profils de parfum d'inspiration botanique. Ce lancement fait progresser la premiumisation par la différenciation olfactive et renforce le rôle des produits complémentaires qui accompagnent les adoucissants liquides concentrés dans des routines de lavage à plusieurs étapes.
- Mai 2026 : Unilever a achevé son investissement de 150 millions de GBP sur le site de fabrication de Port Sunlight au Royaume-Uni, modernisant les lignes de production de soin de la maison pour Persil, Comfort et Surf et ouvrant un nouveau centre de distribution automatisé. Le projet augmente l'efficacité de fabrication et de logistique pour les produits de lessive, améliorant les niveaux de service et le coût de service pour les formats à fort volume comme les liquides concentrés.
- Avril 2026 : Henkel a relancé sa marque de lessive Purex avec des formules liquides concentrées reformulées et des parfums d'inspiration naturelle mis à jour. Ce renouvellement suit le déplacement du marché vers les formats concentrés et la performance olfactive comme facteur d'achat clé, tout en créant de la place pour des allégations liées à l'efficacité du dosage et à la réduction des emballages.
Marché des Assouplissants et Adoucissants Textiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme la valeur des ventes au détail et institutionnelles générées par les assouplissants et adoucissants textiles utilisés lors du lavage du linge pour améliorer le toucher, la douceur, le parfum et le contrôle antistatique sur les types de tissus courants.
Exclusions du périmètre : Nous excluons les détergents à lessive, les détachants, les agents de blanchiment et de bleuissage, les produits chimiques de nettoyage à sec et les produits chimiques de finition textile utilisés au stade de la fibre ou de l'usine.
Aperçu de la Segmentation
- Par type de produit
- Liquide
- Feuilles de sèche-linge
- Autres
- Par nature
- Conventionnel
- Biologique
- Par utilisateur final
- Adultes
- Enfants
- Par canaux de distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Magasins de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la constitution d'une base de faits sur la consommation de produits d'entretien ménager et les flux commerciaux, car ces signaux contribuent à ancrer la taille du marché à une demande réelle. Nous avons consulté des sources publiques telles qu'UN Comtrade pour les schémas d'importation et d'exportation, la Banque mondiale et l'OCDE pour les indicateurs macroéconomiques et de consommation, et le Bureau américain des statistiques du travail pour l'inflation et l'évolution des prix par catégorie. Les normes et le contexte des ingrédients ont également été vérifiés auprès de sources telles que l'Agence américaine de protection de l'environnement et l'Agence européenne des produits chimiques, principalement pour comprendre comment les évolutions des produits peuvent affecter les volumes et les prix.
Pour relier le marché à la réalité des fournisseurs, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les divulgations de produits, suivis des développements de canaux rapportés par les sites web des grands distributeurs et des couvertures de presse réputées. Pour des recoupements structurés, nous avons également utilisé des abonnements payants qui facilitent la découverte des données financières des entreprises et des actualités, ainsi que des données d'importation et d'exportation au niveau des expéditions, le cas échéant, pour les principaux pays producteurs et consommateurs. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification des questions ouvertes.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour confirmer ce qui se vend réellement par format et par canal, et pour tester les échelles de prix des gammes économiques aux gammes premium. Nous avons échangé avec un panel de fabricants, distributeurs, responsables de catégorie et acheteurs en aval en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin que le mix régional, l'intensité promotionnelle et les choix de taille de conditionnement soient reflétés dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 16 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % | Europe, Moyen-Orient et Afrique : 29 % |
| Acteurs plus petits : 16 % | Responsables : 45 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement utilise une approche descendante dans laquelle le nombre de ménages, les indicateurs de fréquence de lavage et les hypothèses d'utilisation par lessive ou par ménage sont convertis en un bassin de demande, qui est ensuite traduit en valeur à l'aide des prix par pays et du mix produit. Pour rester pratique, les résultats sont corroborés par des approximations ascendantes sélectives telles que des relevés de prix de marques et de conditionnements sur les canaux clés, des vérifications de l'exposition aux revenus des fournisseurs et des retours des distributeurs sur les mouvements de volumes, qui sont ensuite utilisés pour ajuster les totaux là où des écarts apparaissent.
Les données d'entrée du modèle comprennent l'urbanisation et la formation des ménages, la pénétration des machines à laver et des sèche-linge, les tailles moyennes des conditionnements et les recommandations de dosage, l'intensité promotionnelle qui influe sur les prix effectifs, et les glissements de mix entre les formats liquides et les feuilles de sèche-linge. Sur les marchés où la part biologique ou premium est en hausse, la courbe de prix est mise à jour séparément afin que la croissance de la valeur ne soit pas surestimée par le seul volume. Les prévisions reposent principalement sur une analyse de scénarios étayée par les attentes des experts en matière de pénétration de catégorie, d'inflation des prix et d'expansion des canaux, suivie d'un lissage pour éviter les sauts d'une année à l'autre qui ne correspondent pas au comportement observé en distribution. Lorsque les retours des entretiens indiquent une visibilité limitée sur les canaux informels, nous gérons l'écart en utilisant une pénétration conservatrice et en recoupant avec les signaux commerciaux et de prix avant de finaliser la répartition.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par des contrôles de cohérence entre les régions, les parts de segments et la consommation par habitant implicite, afin que les totaux ne s'éloignent pas des schémas d'utilisation réels. Si un pays affiche une croissance de valeur inhabituelle, le facteur explicatif est retracé jusqu'à un ou deux éléments tels que l'inflation, les changements de taille de conditionnement ou un glissement du mix de canaux, puis l'hypothèse est revérifiée lors d'appels de suivi.
Avant validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes afin que les erreurs de calcul, les incohérences d'unités et les problèmes de timing de devises soient détectés tôt. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels qu'une forte inflation des coûts, des changements réglementaires affectant les formulations ou des perturbations majeures des canaux. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières données publiques disponibles et les données de terrain.
Taille du Marché des Assouplissants et Adoucissants Textiles selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publies pour les assouplissants et adoucissants textiles peuvent différer même lorsque le libellé du sujet semble identique, car les règles de comptage sous-jacentes ne sont pas toujours alignées. Les principaux facteurs sont généralement les formats inclus, la question de savoir si la demande des ménages uniquement est mélangée aux volumes institutionnels, la manière dont les prix sont normalisés entre les pays et la fréquence à laquelle les hypothèses sont actualisées.
Certains chiffres publiés élargissent le périmètre aux articles de soin du linge adjacents ou incluent des catégories plus larges de parfum et de rafraîchissement textile dans le même bassin de valeur. Chez Mordor Intelligence, le total est limité aux assouplissants et adoucissants textiles par format, et n'est comptabilisé que lorsqu'il s'agit d'un produit complémentaire de lessive distinct vendu via des canaux de distribution et de détail définis.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 18,48 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 15,01 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision différente, et applique également une liste de produits plus large dans certaines sections (par exemple, en ajoutant des barres de sèche-linge et des variantes similaires), ce qui peut modifier les hypothèses de mix et de prix par rapport à une approche centrée sur les formats. |
| Éditeur Sectoriel B | 12,44 milliards USD (2025) | Cadre le marché comme celui des assouplissants textiles et peut traiter différemment les adoucissants et le chevauchement des formats selon les utilisateurs finaux, et sa pondération par année et par géographie peut tirer les totaux vers le bas lorsque le mix premium et les prix des canaux ne sont pas mis à jour avec la même cadence. |
L'écart dans le tableau provient principalement du calendrier, des choix d'inclusion de produits et de la manière dont la progression des prix est reportée d'un pays à l'autre. Lorsque le périmètre est maintenu précis et que des variables telles que la pénétration, le comportement des tailles de conditionnement et les prix effectifs sont vérifiés avec les retours de terrain, la valeur de marché résultante devient plus facile à retracer et à reproduire d'année en année avec les mêmes étapes et données d'entrée.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des adoucissants et après-shampooings pour tissus d'ici 2031 ?
Le marché devrait atteindre 22,85 milliards USD d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un CAGR de 6,29 %, le plus élevé parmi toutes les régions.
Quel format de produit domine actuellement les ventes ?
Les adoucissants liquides concentrés représentaient 87,75 % des revenus de 2025, dépassant largement les autres formats.
Pourquoi les variantes biologiques gagnent-elles du terrain ?
Les exigences des distributeurs en matière d'écolabels et la préférence des consommateurs pour les formules biodégradables stimulent un CAGR de 6,41 % pour les assouplissants biologiques.