
Tamanho e Participação do Mercado de Amaciantes e Condicionadores de Tecidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
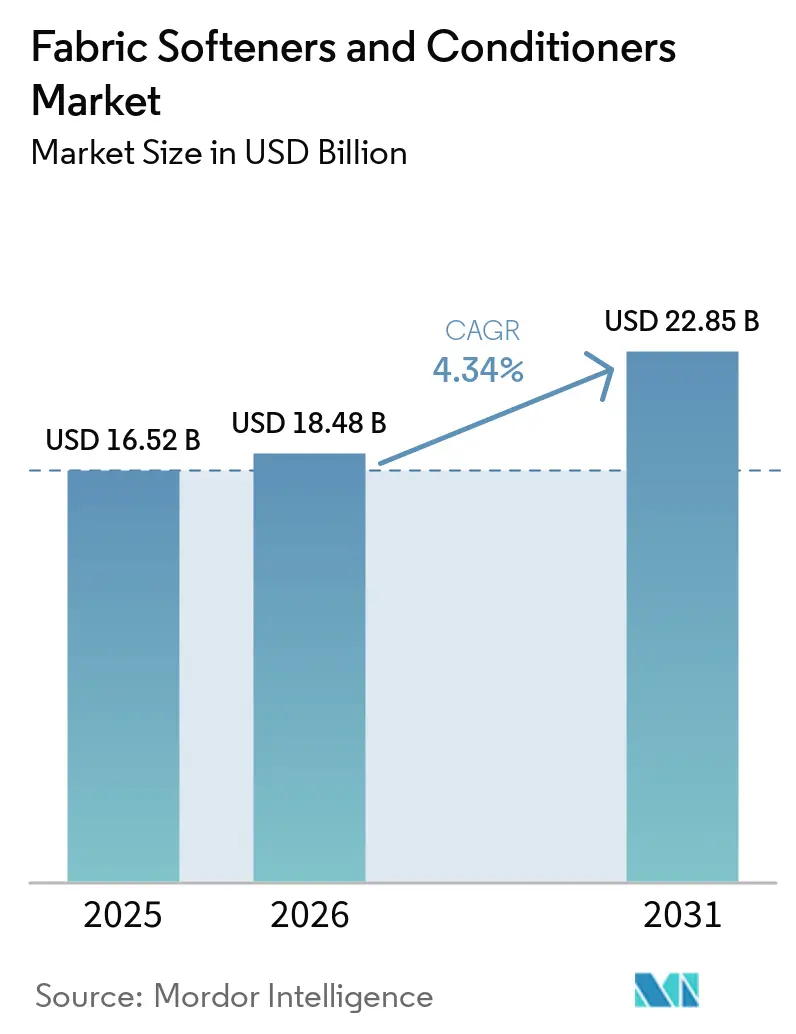
| Tamanho do Mercado (2026) | 18.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
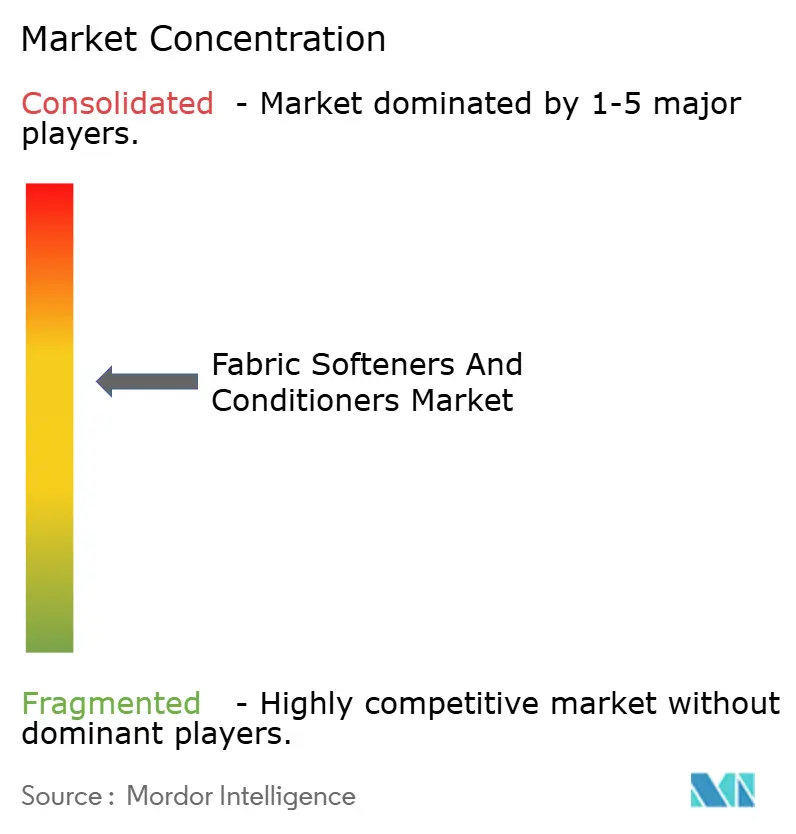
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Amaciantes e Condicionadores de Tecidos pela Mordor Intelligence
Espera-se que o tamanho do mercado de amaciantes e condicionadores de tecidos aumente de 16,52 bilhões de USD em 2025 para 18,48 bilhões de USD em 2026 e atinja 22,85 bilhões de USD até 2031, crescendo a um CAGR de 4,34% ao longo de 2026-2031. Líquidos concentrados, compostos de amônio quaternário de base biológica e embalagens recarregáveis estão remodelando a economia da categoria, reduzindo os custos de materiais por lavagem e permitindo que as marcas cobrem preços premium por fórmulas posicionadas como ecológicas. O escrutínio regulatório sobre surfactantes catiônicos convencionais: as autoridades da Califórnia relatam que 89,6% dos condicionadores ainda dependem de quats com toxicidade aquática documentada, forçando a reformulação e a divisão das cadeias de suprimentos entre derivados de óleo de palma sustentável e alternativas à base de petróleo. Os próximos passaportes digitais de produtos da Europa aumentam os custos de conformidade, mas também recompensam os pioneiros capazes de verificar a biodegradabilidade e a rastreabilidade no nível da Unidade de Manutenção de Estoque. A demanda se desloca para dispositivos que medem doses menores — dispensadores automáticos embutidos em máquinas de lavar agora atingem 60% de penetração nas vendas urbanas da Ásia-Pacífico — consolidando ainda mais os líquidos concentrados como padrão.
Principais Conclusões do Relatório
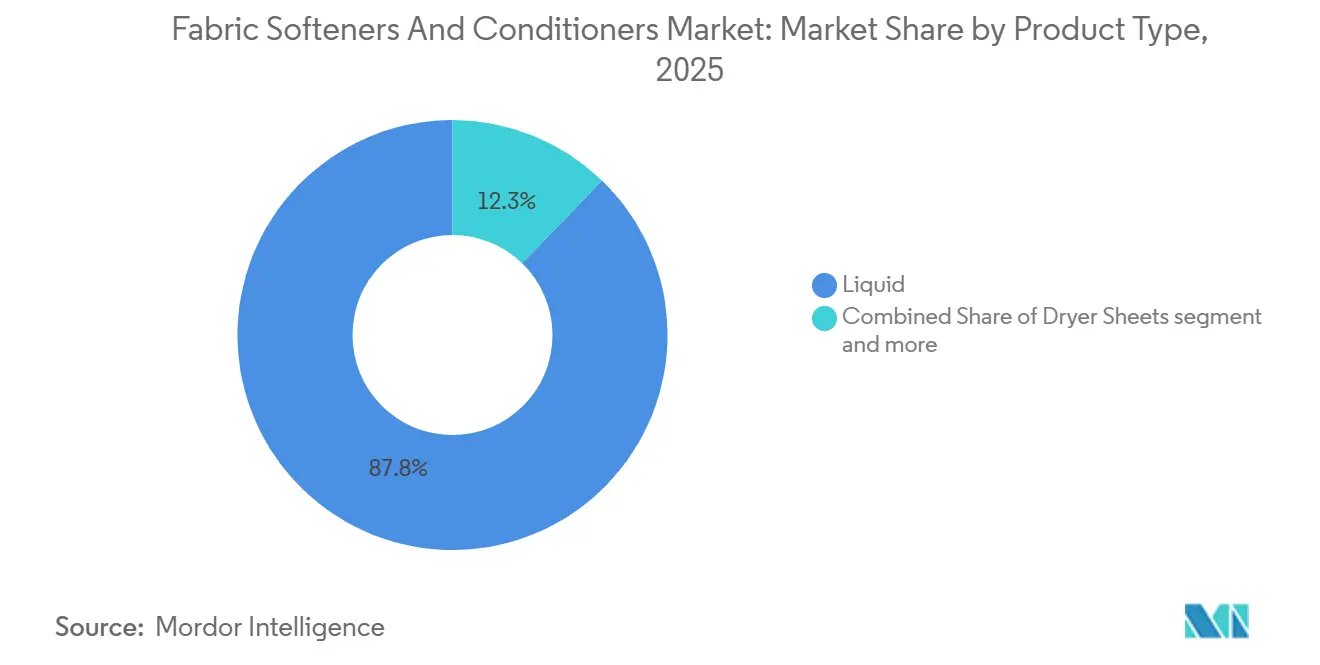
- Por tipo de produto, os amaciantes líquidos representaram 87,75% da participação na receita em 2025, enquanto as folhas para secadora têm previsão de expansão a um CAGR de 5,55% até 2031.
- Por natureza, as formulações convencionais detinham 80,65% da participação no mercado de amaciantes e condicionadores de tecidos em 2025; as variantes orgânicas têm projeção de crescimento a um CAGR de 6,41% até 2031.
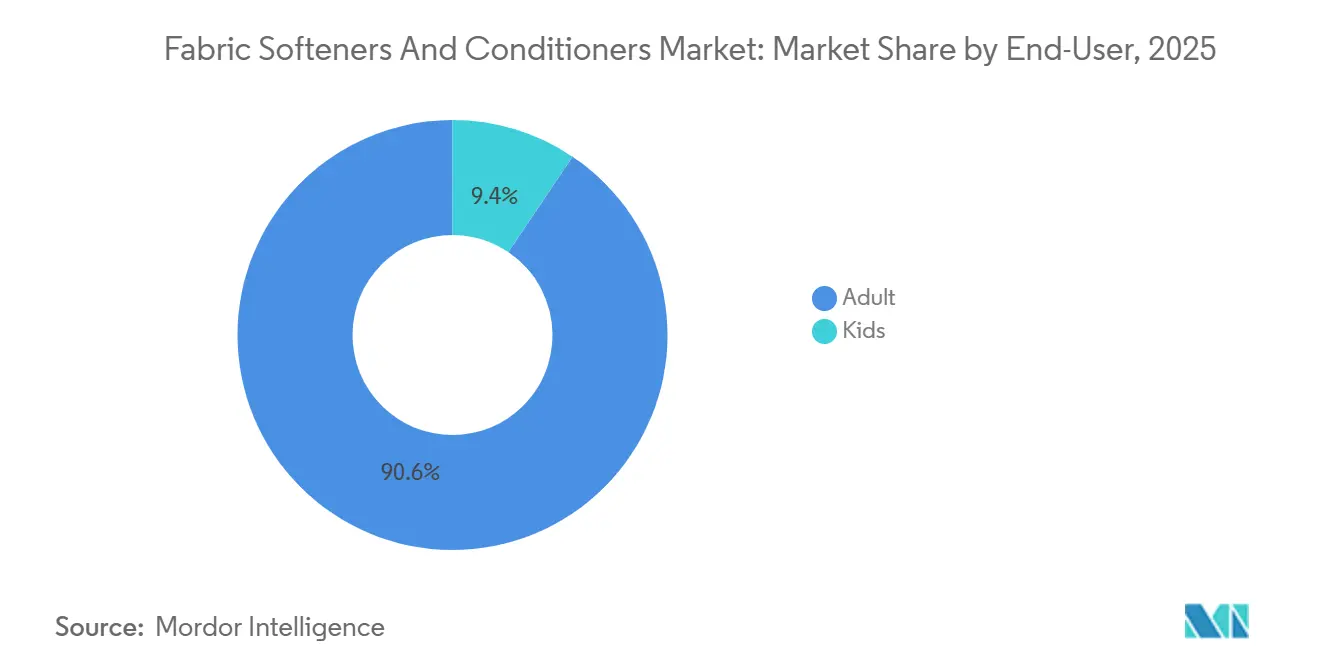
- Por usuário final, os adultos dominaram com 90,57% das vendas de 2025, enquanto o segmento infantil avança a um CAGR de 5,31% até 2031.
- Por canal de distribuição, supermercados e hipermercados capturaram 41,21% do valor em 2025, mas o varejo online deve registrar um CAGR de 6,38% até 2031.
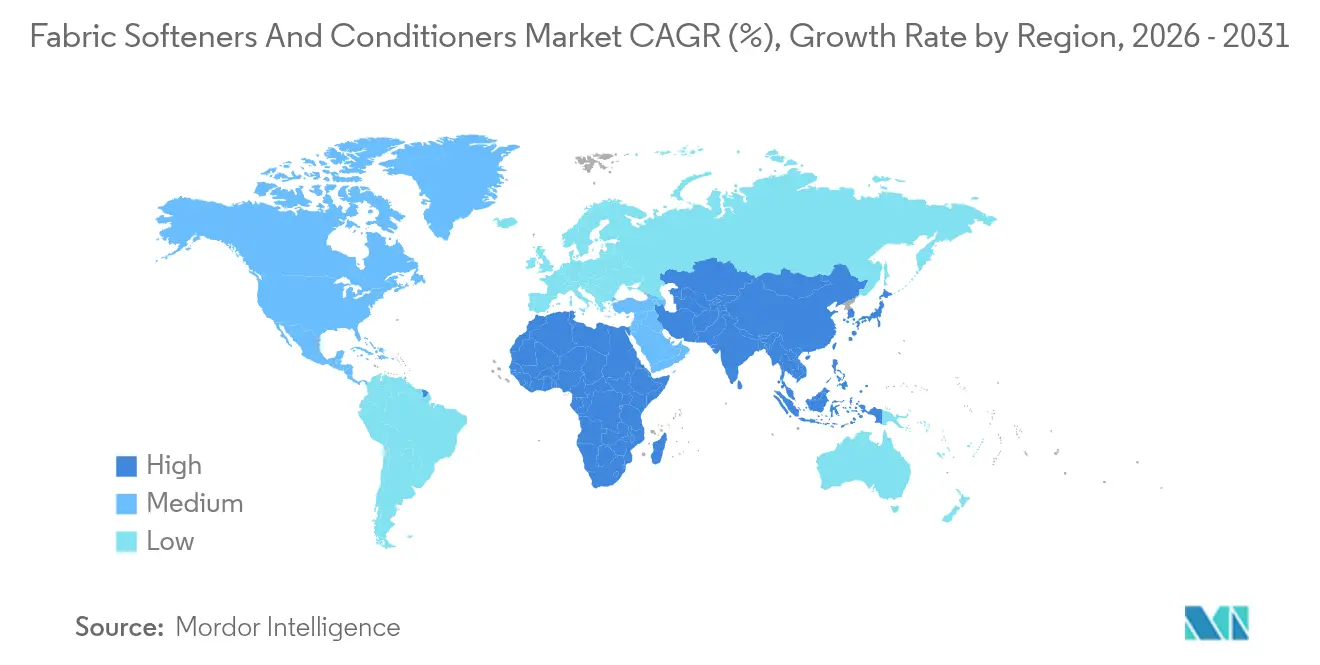
- Por geografia, a América do Norte liderou com uma participação de 35,21% em 2025; a Ásia-Pacífico está no caminho para o CAGR mais rápido de 6,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Conscientização sobre Proteção e Limpeza de Tecidos | +1.2% | Global, com maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Avanços no Desenvolvimento de Fórmulas | +1.5% | América do Norte, Europa, clusters urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão das Soluções Verdes e Sustentáveis | +1.3% | Europa, América do Norte, Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Eletrodomésticos de Lavanderia | +1.4% | Núcleo da Ásia-Pacífico, expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Personalização e Fragrâncias Premium | +0.8% | América do Norte, Oriente Médio, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Campanhas Promocionais e Parcerias com Influenciadores | +0.6% | Global, com mercados digitais liderando | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Maior Conscientização sobre Proteção e Limpeza de Tecidos Impulsiona a Demanda por Produtos
A consciência higiênica pós-pandemia persiste, com 80% dos consumidores lavando roupas pelo menos uma vez por semana em ciclos rápidos, de acordo com o estudo pan-europeu de 2025 da A.I.S.E., mas essa frequência sobrecarrega as fibras têxteis e acelera o desgaste. Os amaciantes de tecidos atenuam a abrasão mecânica depositando surfactantes catiônicos que lubrificam as superfícies das fibras, prolongando a vida útil das peças em um estimado de 15 a 20% em testes de lavagem controlados. Essa proposta de valor ressoa em ambientes inflacionários onde os custos de reposição de vestuário sobem. O documento de referência de dezembro de 2024 do Departamento de Controle de Substâncias Tóxicas da Califórnia observou que 89,6% dos condicionadores dependem de compostos de amônio quaternário, sublinhando a maturidade técnica da categoria, mas também destacando o escrutínio regulatório que remodelará os roteiros de formulação. Marcas que enfatizam alegações de proteção de tecidos, como o Downy Rinse & Refresh da Procter & Gamble, lançado em fevereiro de 2024 com garantia de frescor de 12 semanas, capturam participação incremental ao enquadrar os amaciantes como manutenção preventiva em vez de indulgência discricionária
Avanços no Desenvolvimento de Fórmulas Melhoram a Eficácia e o Apelo
A tecnologia de encapsulamento, exemplificada pelo depósito de patente da WIPO da Unilever em 2024 sobre sistemas de liberação de fragrância microencapsulada, permite que as moléculas de aroma sobrevivam aos ciclos de lavagem e se ativem durante o uso por meio de fricção, proporcionando desempenho olfativo que justifica prêmios de preço de 20 a 30% sobre os líquidos de commodities. A concessão de patente do Escritório Europeu de Patentes da Henkel (EP3976756B1) em 2024 para composições de éster-quat biodegradáveis demonstra como a química verde pode igualar ou superar a maciez conferida pelos cloretos de diéster-dimetil-amônio tradicionais, ao mesmo tempo em que atinge >90% de biodegradação em 28 dias sob os protocolos OECD 301B. A patente americana de março de 2024 da Procter & Gamble (US11939554B2) sobre misturas de polímero catiônico-silicone melhora a redução de rugas e o controle de estática, atendendo aos 43% dos consumidores europeus que expressaram interesse em recursos de lavanderia conectados a aplicativos que otimizam a dosagem com base no tipo de tecido, de acordo com o Banco de Dados de Patentes do Escritório de Patentes e Marcas dos Estados Unidos[1]. Essas inovações comprimem o tempo de lançamento no mercado para unidades de manutenção de estoque diferenciadas, permitindo que os titulares defendam o espaço nas prateleiras contra a concorrência de marcas próprias.
A Expansão das Soluções Verdes e Sustentáveis se Alinha às Tendências Ecológicas
A posição do Conselho da Comissão Europeia de novembro de 2025 sobre o Regulamento de Detergentes revisado (COM(2023)217) exige passaportes digitais de produtos, limites de fósforo e critérios aprimorados de biodegradabilidade, obrigando os fabricantes a reformular ou perder o acesso ao mercado de 450 milhões de consumidores da UE, de acordo com a Comissão Europeia[2]. O Comfort Botanicals da Unilever, lançado em maio de 2024 com 95% de ingredientes biodegradáveis e tecnologia CrystalFresh, garantiu listagens em 15 mercados ao atender aos padrões do Rótulo Ecológico da UE e do Safer Choice, uma dupla certificação que apenas 12% das unidades de manutenção de estoque de amaciantes globais alcançaram até 2024. A Mesa Redonda sobre Óleo de Palma Sustentável relatou que 19% do óleo de palma global carregava certificação RSPO em 2023, com 4,6 milhões de toneladas métricas vendidas a compradores incluindo Procter & Gamble, Henkel e Colgate-Palmolive, mas a demanda por éster-quats certificados supera a oferta, criando gargalos de aquisição que elevam os custos de insumos em 8 a 12%. A captação de Série B de USD 20 milhões da Blueland em julho de 2024 sinaliza a confiança dos investidores nos modelos de recarga sem plástico, que eliminam embalagens de uso único e atraem os 49% dos consumidores europeus que priorizam embalagens recicláveis
A Adoção Crescente de Eletrodomésticos de Lavanderia Amplia o Alcance do Mercado
A penetração de máquinas de lavar nas áreas urbanas da China atingiu 95% em 2024, enquanto a Índia urbana alcançou 45% e a Indonésia 60%, de acordo com os institutos nacionais de estatística, desbloqueando populações endereçáveis que anteriormente dependiam da lavagem manual, de acordo com o Departamento Nacional de Estatísticas da China[3]. Os dispensadores automáticos em máquinas de nível médio e premium, agora padrão em 60% das unidades vendidas na Ásia-Pacífico, otimizam a dosagem de amaciante e reduzem o desperdício, diminuindo os custos por dose e incentivando a experimentação entre grupos sensíveis ao preço. Plataformas de comércio eletrônico como Alibaba e Amazon incorporam compras de amaciantes em pacotes de eletrodomésticos, com a parceria da Unilever com o Alibaba em 2024 integrando unidades de manutenção de estoque do Comfort em kits iniciais de máquinas de lavar enviados a 1,2 milhão de domicílios chineses. Programas de eletrificação rural na Índia e na Indonésia, apoiados por empréstimos de infraestrutura do Banco Mundial, estendem o acesso à rede elétrica a 80 milhões de domicílios adicionais até 2026, criando um pool de demanda latente que se materializará à medida que o financiamento de eletrodomésticos se tornar disponível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Questões Ecológicas e Reação Negativa Levantam Preocupações com a Sustentabilidade | -0.9% | Europa, América do Norte, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Alergias e Irritações na Pele Afetam Consumidores com Pele Sensível | -0.7% | Global, com maior escrutínio na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Produtos Falsificados e Abaixo do Padrão Minam a Confiança no Mercado | -0.5% | Oriente Médio, América Latina, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Interrupções nas Cadeias de Suprimentos e Custos de Ingredientes Causam Volatilidade | -0.8% | Global, com pressão aguda na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Questões Ecológicas e Reação Negativa Levantam Preocupações com a Sustentabilidade
Os compostos de amônio quaternário, os surfactantes catiônicos presentes em 89,6% dos condicionadores de tecidos, exibem toxicidade aquática em concentrações tão baixas quanto 0,1 mg/L, de acordo com o documento de referência de dezembro de 2024 do Departamento de Controle de Substâncias Tóxicas da Califórnia, levando as instalações de tratamento de águas residuais na Alemanha e nos Países Baixos a sinalizar o não cumprimento dos efluentes. O Regulamento de Detergentes revisado da Comissão Europeia, negociado pelo Conselho em novembro de 2025, impõe passaportes digitais de produtos que rastreiam as origens dos ingredientes e as pontuações de biodegradabilidade, elevando os custos de conformidade em um estimado de 6 a 8% para produtores de nível médio sem integração vertical. Campanhas ativistas visando a liberação de microplásticos de tecidos sintéticos — agravada pelos resíduos de amaciante que revestem as fibras — pressionam os varejistas a retirar as unidades de manutenção de estoque não certificadas; a mudança da Henkel para 50% de plástico reciclado nas embalagens do Snuggle e a formulação 95% biodegradável do Comfort Botanicals da Unilever representam pivôs defensivos para preservar o acesso às prateleiras. A disposição dos consumidores de pagar por produtos com certificação ecológica atinge um platô em prêmios de 15 a 20%, limitando a recuperação de margem para investimentos em reformulação.
Produtos Falsificados e Abaixo do Padrão Minam a Confiança no Mercado
Amaciantes de tecidos falsificados, prevalentes nos souks do Oriente Médio e nos mercados abertos da América Latina, contêm surfactantes abaixo do padrão e cargas não declaradas que desencadeiam reações alérgicas e danos aos tecidos, corroendo a confiança nas marcas legítimas. A iniciativa anticontrafação de 2024 da Procter & Gamble na Arábia Saudita e nos Emirados Árabes Unidos implantou códigos QR habilitados por blockchain nas embalagens do Downy, permitindo que os consumidores verifiquem a autenticidade, mas a adoção permanece abaixo de 30% devido à baixa penetração de smartphones nas áreas rurais. As lacunas na aplicação regulatória na Nigéria, no Egito e em Marrocos permitem que produtos sem marca capturem 15 a 20% do volume, subcotando os preços do segmento premium em 40 a 50% e forçando as multinacionais a competir em custo em vez de inovação. A orientação de 2024 da Organização Mundial da Saúde sobre padrões de segurança de produtos químicos domésticos, embora não vinculativa, pressiona os governos a apertar os controles de importação, mas a implementação atrasa 2 a 3 anos em jurisdições com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Concentração Impulsiona a Dominância dos LíquidosEm 2025, os amaciantes líquidos dominaram o mercado com uma participação de 87,75%, graças à facilidade de dosagem, compatibilidade com dispensadores automáticos e formulações flexíveis. Essas formulações podem acomodar enzimas, fragrâncias encapsuladas e surfactantes biodegradáveis. Em fevereiro de 2025, a Henkel lançou suas fórmulas Snuggle, agora 16% mais concentradas. Essas novas fórmulas vêm em frascos feitos com 50% de plástico reciclado e têm projeção de economizar 9 milhões de galões de água anualmente. Esse movimento ressalta como o aumento da concentração pode levar à redução do desperdício de embalagens e dos custos logísticos, reduzindo em última análise as pegadas de carbono por unidade em 25 a 30%. As folhas para secadora, com projeção de crescimento a um CAGR de 5,55% até 2031, conquistaram a preferência dos consumidores norte-americanos e europeus. Esses consumidores priorizam a conveniência e o controle de dose única. A natureza compacta das folhas para secadora é ideal para apartamentos urbanos com armazenamento limitado, e suas propriedades antiestáticas atendem ao cuidado de tecidos sintéticos. A marca Bounce da Procter & Gamble, reformulada em 2024 com fibras de origem vegetal, está estrategicamente direcionada aos 40% dos domicílios que usam detergentes concentrados e estão em busca de credenciais ecológicas.
Outros formatos, como contas, cristais e cápsulas solúveis, estão conquistando um nicho. Esses primeiros adotantes estão dispostos a pagar um prêmio de 30 a 40% pela novidade e pela dosagem precisa que esses formatos oferecem. O Comfort Botanicals da Unilever, introduzido em maio de 2024, conta com 15 Unidades de Manutenção de Estoque que abrangem tanto líquidos quanto potenciadores para uso na lavagem. Utilizando a tecnologia CrystalFresh, esses produtos reivindicam uma vantagem competitiva com sua promessa de frescor de 12 semanas, diferenciando-os dos líquidos de commodities padrão. Embora os formatos líquidos desfrutem da vantagem de cadeias de suprimentos estabelecidas e familiaridade dos varejistas, as folhas para secadora estão ganhando impulso nos mercados. Aqui, as máquinas de carregamento frontal, que se beneficiam do amaciamento no tambor, ainda não atingiram uma taxa de penetração de 50%. As mudanças regulatórias também estão favorecendo os formatos líquidos. A revisão do Regulamento de Detergentes da Comissão Europeia em novembro de 2025 introduziu passaportes digitais de produtos. Esses passaportes rastreiam as origens dos ingredientes, um requisito que as formulações líquidas, com suas cadeias de suprimentos mais simples, podem cumprir com mais facilidade.

Por Natureza:
A Força Convencional Encontra o Impulso OrgânicoEm 2025, as formulações convencionais capturaram uma participação de mercado de 80,65%, sustentadas por vantagens de custo, pois os compostos de amônio quaternário de base petroquímica eram 15 a 20 por cento mais baratos do que seus equivalentes de éster quat de base biológica e ofereciam desempenho comparável em maciez e controle estático. Os amaciantes orgânicos, com projeção de crescimento a um CAGR de 6,41% até 2031, utilizam químicas de éster quat que alcançam mais de 90 por cento de biodegradação em 28 dias, aderindo aos protocolos OECD 301B. Essa conformidade garante que atendam aos rigorosos limites estabelecidos pelo Rótulo Ecológico da UE e pelo Safer Choice da EPA. A concessão de patente de 2024 da Henkel (EP3976756B1) pelo Escritório Europeu de Patentes ressalta o potencial das composições de éster quat biodegradáveis. Essas composições não apenas rivalizam, mas podem superar o desempenho dos cloretos de diéster dimetil amônio tradicionais, tudo isso respeitando os padrões regulatórios. O Comfort Botanicals da Unilever, com 95 por cento de ingredientes biodegradáveis, detém orgulhosamente dupla certificação do Rótulo Ecológico da UE e do Safer Choice. Essa conquista é notável, pois apenas 12 por cento das Unidades de Manutenção de Estoque de amaciantes globais obtiveram tal reconhecimento até 2024.
Os mandatos dos varejistas estão impulsionando ainda mais a mudança em direção a produtos orgânicos. Até 2027, as redes de supermercados europeias estão pressionando para que 30 por cento das Unidades de Manutenção de Estoque de cuidados com tecidos exibam rótulos ecológicos de terceiros, comprimindo assim o espaço nas prateleiras para as ofertas convencionais. A Mesa Redonda sobre Óleo de Palma Sustentável destacou que, em 2023, 19 por cento do mercado global de óleo de palma tinha certificação RSPO. Notavelmente, 4,6 milhões de toneladas métricas desse óleo certificado chegaram a grandes compradores como Procter & Gamble e Henkel. No entanto, uma demanda pronunciada por éster quats certificados, superando a oferta, levou a desafios notáveis de aquisição. Embora as variantes orgânicas desfrutem de um prêmio de preço de 20 a 30 por cento, essa estratégia de precificação limita seu alcance entre os segmentos sensíveis ao preço na Ásia-Pacífico e na América Latina. Aqui, os amaciantes convencionais ainda reinam supremos, especialmente nas áreas rurais e entre os moradores urbanos de baixa renda. A Blueland, com seus inovadores comprimidos de recarga sem plástico, aproveitou essa lacuna de mercado. Apoiada por um financiamento de Série B de 20 milhões de USD em julho de 2024, a Blueland combina formulações orgânicas com embalagens ecológicas, ressoando com os 49 por cento dos consumidores europeus que priorizam a reciclabilidade.
Por Usuário Final:
O Foco em Adultos se Expande para o Mercado Especializado InfantilOs adultos representaram 90,57% do uso final em 2025, impulsionados por maiores volumes de lavanderia per capita e disposição para pagar por fragrâncias premium e atributos de desempenho. O segmento infantil, crescendo a um CAGR de 5,31% até 2031, beneficia-se de endossos de dermatologia pediátrica e certificações hipoalergênicas que abordam a prevalência de 18% de dermatite de contato entre crianças expostas a compostos de amônio quaternário e fragrâncias sintéticas. A marca Dreft da Procter & Gamble, reformulada em 2024 para excluir surfactantes de alta preocupação e atender aos parâmetros EPA Safer Choice DCC-13, tem como alvo novos pais dispostos a pagar prêmios de 25 a 35% por suavidade clinicamente validada. O Comfort Pure da Unilever, lançado nos mercados da Ásia-Pacífico em 2024, aproveita surfactantes de origem vegetal e formulações sem fragrância para capturar participação entre domicílios com bebês e crianças pequenas.
O crescimento do segmento adulto depende da premiumização; o aumento de concentração do Snuggle da Henkel em fevereiro de 2025 permite que os consumidores ajustem a dosagem de acordo com o peso do tecido, reduzindo o desperdício e atraindo compradores conscientes da sustentabilidade. A personalização se estende à fragrância; a linha Downy Infusions da Procter & Gamble, relançada em 2024 com perfis de aroma de inspiração botânica, tem como alvo os 32% dos adultos norte-americanos que citam a fragrância como o principal fator de compra. Os players do segmento infantil enfrentam custos de testes mais elevados; a validação clínica para alegações hipoalergênicas adiciona de 150.000 a 300.000 USD por Unidade de Manutenção de Estoque, e ciclos de aprovação mais longos. As entradas de marcas próprias de varejistas no segmento infantil permanecem limitadas, concedendo aos players de marcas poder de precificação e oportunidades de expansão de margem.
Por Canais de Distribuição:
O Comércio Eletrônico Perturba o Varejo TradicionalOs supermercados e hipermercados mantiveram uma participação de 41,21% em 2025, aproveitando o alto fluxo de clientes, as gôndolas promocionais e a penetração de marcas próprias que atingiu 22% nos mercados europeus. Os canais de varejo online, expandindo-se a um CAGR de 6,38% até 2031, beneficiam-se de modelos de assinatura, marcas diretas ao consumidor e recomendações orientadas por algoritmos que personalizam a seleção de amaciantes com base no tipo de tecido e na compatibilidade com a máquina de lavar. A parceria da Unilever com o Alibaba em 2024 integrou as Unidades de Manutenção de Estoque do Comfort em kits iniciais para máquinas de lavar enviados a 1,2 milhão de domicílios chineses, incorporando o teste da marca nas compras de eletrodomésticos. O sistema de comprimidos recarregáveis da Blueland, apoiado por 20 milhões de USD em financiamento de Série B levantado em julho de 2024, contorna completamente o varejo tradicional, alcançando custos de aquisição de clientes 40% abaixo das médias do setor por meio de conteúdo gerado por usuários e parcerias com influenciadores.
Lojas de conveniência e mercearias capturam de 18 a 20% do volume, atendendo compras de reposição e mercados rurais com acesso limitado a hipermercados. Outros canais de distribuição, incluindo vendas diretas, compradores institucionais e fornecedores de lavanderias, respondem pelo restante, com lavanderias na Ásia-Pacífico urbana e na América Latina adotando dispensadores de amaciante a granel que reduzem os custos por lavagem em 30 a 40%. O programa Subscribe and Save da Amazon, oferecendo descontos de 15% em entregas recorrentes de amaciantes, fideliza os consumidores e comprime as margens do varejo, forçando as redes físicas a igualar os preços ou perder participação. As marcas digitais exploram custos operacionais mais baixos — a Blueland opera sem lojas físicas — e investem as economias em inovação de produtos e certificações de sustentabilidade que comandam prêmios nos mercados online.
Análise Geográfica
Mercado de Amaciantes e Condicionadores de Tecidos da América do Norte
Em 2025, a América do Norte detinha uma participação de mercado de 35,21%, sustentada pelo elevado consumo per capita, pela rápida adoção de amaciantes com enzimas e pelos requisitos dos varejistas para a certificação Safer Choice. Esses requisitos favorecem os players estabelecidos com infraestruturas em conformidade. A linha Downy Infusions da Procter & Gamble, relançada em 2024 com fragrâncias de inspiração botânica, tem como alvo os 32% dos consumidores que priorizam a fragrância. Paralelamente, o Snuggle da Henkel, impulsionado por um aumento de concentração de 16% em fevereiro de 2025, não apenas reduz o desperdício de embalagens, mas também ressoa junto aos consumidores conscientes do meio ambiente. Canadá e México respondem juntos por 12 a 15% do volume da região. Notavelmente, a urbanização do México e o moderno cenário varejista estão impulsionando um crescimento de dois dígitos nos canais de comércio organizado. Uma atualização de agosto de 2024 da Agência de Proteção Ambiental dos Estados Unidos sobre o Padrão Safer Choice, que introduz os benchmarks de desempenho DCC 13 e exclui determinados surfactantes, impõe um aumento de 6 a 8% nos custos de conformidade para os produtores de médio porte, consolidando inadvertidamente a participação de mercado entre as grandes multinacionais.
Mercado de Amaciantes e Condicionadores de Tecidos da Ásia-Pacífico
A Ásia-Pacífico, com um CAGR projetado de 6,29% até 2031, está testemunhando um aumento na penetração de máquinas de lavar. A China urbana atingiu 95% até 2024, a Índia urbana chegou a 45% e a Indonésia urbana está em 60%, de acordo com as estatísticas nacionais. Em um movimento estratégico, a Unilever se associou ao Alibaba em 2024, incorporando as Unidades de Manutenção de Estoque do Comfort em kits iniciais para máquinas de lavar, apresentando efetivamente a marca a 1,2 milhão de domicílios chineses. O segmento premium do Japão, aproveitando a tecnologia de microencapsulação para fragrâncias duradouras, comanda preços de varejo de 30 a 40% acima das normas regionais. Em contraste, as nações do Sudeste Asiático como Tailândia, Vietnã e Indonésia tendem a embalagens de valor e formatos de sachê, facilitando a entrada para os novatos. Graças às iniciativas de eletrificação rural apoiadas pelo Banco Mundial, 80 milhões de domicílios adicionais na Índia e na Indonésia terão acesso à rede elétrica até 2026, acendendo a demanda latente por eletrodomésticos à medida que as opções de financiamento surgem.
Mercado de Amaciantes e Condicionadores de Tecidos da EMEA e América do Sul
A Europa, ao mesmo tempo em que enfrenta a saturação de mercados maduros e regulamentações rigorosas, está na vanguarda da sustentabilidade. A posição da Comissão Europeia de novembro de 2025 sobre o Regulamento de Detergentes revisado (COM(2023)217) introduz obrigações como passaportes digitais de produtos e critérios mais rígidos de biodegradabilidade. Essas mudanças pressionam os fabricantes a reformular seus produtos ou perder o acesso a um mercado de 450 milhões de consumidores. O Comfort Botanicals da Unilever, lançado em maio de 2024 com 95% de componentes biodegradáveis, conquistou as certificações EU Ecolabel e Safer Choice, uma façanha alcançada por apenas 12% dos SKUs de amaciantes globais. Alemanha, Reino Unido e França dominam, respondendo por metade do volume da região, com marcas próprias capturando 28% das vendas em redes de desconto. Os dados da pesquisa da A.I.S.E. de 2025 destacam que 49% dos europeus valorizam embalagens recicláveis, 48% priorizam a eficácia em baixas temperaturas e 62% consideram os ecolabels oficiais cruciais, orientando o desenvolvimento de produtos. A América do Sul testemunha surtos de urbanização no Brasil, Argentina e Colômbia, com a penetração do varejo organizado subindo de 55% em 2020 para uma projeção de 68% até 2026. Enquanto isso, o Oriente Médio e a África, impulsionados pelo crescimento premium na Arábia Saudita e nos Emirados Árabes Unidos, enfrentam o desafio da falsificação, que representa 15 a 20% do volume de mercado. No entanto, a iniciativa de QR code baseada em blockchain da Procter & Gamble em 2024 nas embalagens do Downy busca restaurar a confiança e validar o posicionamento premium.
Panorama regulatório
A supervisão regulatória está se intensificando em torno da segurança dos tensoativos, biodegradabilidade e transparência dos produtos, o que afeta diretamente as químicas catiônicas convencionais utilizadas em toda a categoria. Na União Europeia, o Regulamento (UE) 2026/405 sobre detergentes e tensoativos entrou em vigor em 22 de março de 2026, ampliando a cobertura para áreas como recarga e vendas online e reforçando as exigências de rotulagem digital, com aplicabilidade total prevista para 23 de setembro de 2029. A direção da UE reforça a mudança em direção à rastreabilidade verificável de ingredientes e dados de biodegradabilidade em nível de SKU, em consonância com a ênfase do mercado em passaportes digitais de produtos.
Na América do Norte, a Agência de Proteção Ambiental dos Estados Unidos (EPA) continua a utilizar instrumentos da TSCA, incluindo as Significant New Use Rules (SNURs), para controlar a introdução e a alteração de uso de substâncias químicas relevantes para aplicações domésticas e de limpeza, o que pode incluir ingredientes usados em amaciantes de tecido. Os padrões voluntários utilizados por varejistas e compradores institucionais também estão evoluindo: a Green Seal emitiu revisões esclarecedoras ao seu padrão GS-48 Laundry Care Products em 3 de abril de 2026, enquanto a ASTM atualizou seu Standard Guide for Evaluating Fabric Softeners (ASTM D5237-14) em 17 de janeiro de 2024, mantendo práticas comuns de avaliação de desempenho que sustentam a comprovação de maciez, controle de estática e alegações relacionadas.
Cenário Competitivo
No mercado de amaciantes e condicionadores de tecidos, uma pontuação de concentração indica um nível moderado de consolidação. Aqui, gigantes multinacionais como Procter & Gamble, Unilever, Henkel, Kao e Reckitt Benckiser dividem o palco com especialistas regionais e inovadores ecológicos como Blueland e Koparo Clean. Esses participantes estabelecidos utilizam propriedade intelectual para proteger suas ofertas premium. Por exemplo, a patente americana da Procter & Gamble (US11939554B2), concedida em março de 2024, foca em misturas de polímero catiônico-silicone que melhoram a redução de rugas e o controle de estática. Da mesma forma, a concessão de patente do Escritório Europeu de Patentes da Henkel em 2024 (EP3976756B1) apresenta composições de éster-quat biodegradáveis, destacando o potencial da química verde para rivalizar com os métodos tradicionais enquanto adere aos padrões regulatórios. Movimentos estratégicos ressaltam essa tendência de concentração: o lançamento da Henkel em fevereiro de 2025 de uma fórmula Snuggle mais densa, 16% mais concentrada, não apenas reduz o desperdício de embalagens, mas também corta os custos logísticos. Enquanto isso, a campanha de GBP 9 milhões (USD 11,3 milhões) da Unilever para o Comfort Botanicals, impulsionada por parcerias com influenciadores, gerou impressionantes 450 milhões de impressões.
Há um foco notável em formulações hipoalergênicas para crianças, uma área onde os custos de validação clínica impedem a concorrência de marcas próprias, e em sistemas inovadores de recarga sem plástico. Esses sistemas de recarga ressoam com 49% dos consumidores europeus, conforme destacado pela pesquisa de 2025 da A.I.S.E., que priorizam embalagens recicláveis. Os novos entrantes estão aproveitando estratégias diretas ao consumidor e modelos de assinatura, contornando os desafios das negociações tradicionais de espaço nas prateleiras. A Blueland, recém-saída de uma rodada de financiamento de Série B de USD 20 milhões em julho de 2024, ostenta custos de aquisição de clientes 40% abaixo da norma do setor, graças ao uso inteligente de conteúdo gerado por usuários e recomendações algorítmicas. Seu inovador sistema de comprimidos recarregáveis não apenas elimina os plásticos de uso único, mas também comanda um prêmio de 25 a 30%. A Unilever está expandindo os limites da tecnologia; sua patente WIPO de 2024 sobre sistemas de liberação de fragrância microencapsulada garante que as moléculas de aroma sobrevivam aos ciclos de lavagem e se ativem durante o uso, permitindo que precifiquem seus produtos com um prêmio de 20 a 30% sobre os líquidos de commodities padrão.
Participantes regionais como LG H&H na Coreia do Sul, Godrej Consumer Products na Índia e Lion Corporation no Japão estão fortalecendo seus mercados domésticos com fragrâncias localizadas e pacotes de valor. No entanto, estão lidando com pressões de margem devido às promoções das plataformas de comércio eletrônico que comprimem o poder de precificação. Até 2025, os produtos de marca própria capturaram 22% das vendas em supermercados europeus e 18% nas redes de desconto norte-americanas. Esse aumento compeliu os participantes de marcas a criar distinções por meio de certificações de sustentabilidade e alegações clínicas, justificando seus preços premium.
Líderes do Setor de Amaciantes e Condicionadores de Tecidos
-
The Procter and Gamble Company
-
Unilever PLC
-
Henkel AG & Co. KGaA
-
Church & Dwight Co., Inc.
-
Kao Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Amaciantes e Condicionadores de Tecidos Empresas cobertas neste relatório
- The Procter and Gamble Company
- Unilever PLC
- Henkel AG & Co. KGaA
- Church & Dwight Co., Inc.
- Kao Corporation
- S. C. Johnson & Son, Inc.
- LG H&H Co., Ltd.
- Colgate-Palmolive Company
- Pigeon Corporation
- Amway Corp.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- Marico Ltd.
- AlEn USA LLC
- The Clorox Company
- Koparo Clean
- Reckitt Benckiser Group plc
- Blueland
- The Green Company
Oportunidades de mercado e perspectivas futuras
A reformulação impulsionada por regulamentações e a conformidade digital criam oportunidades para fornecedores e proprietários de marcas que conseguem documentar biodegradabilidade, abastecimento responsável e químicas mais seguras, mantendo o desempenho constante em líquidos concentrados. A mudança da UE para o Regulamento (UE) 2026/405, em vigor desde março de 2026 com uma transição escalonada para aplicabilidade em setembro de 2029, aumenta a demanda por dados de produtos prontos para o ambiente digital, rastreabilidade e rotulagem em conformidade, tanto para os canais online quanto para os de recarga. Portfólios já estruturados em torno de critérios reconhecidos, como o alinhamento com o EU Ecolabel e o EPA Safer Choice mencionados no contexto da categoria, devem estar em melhor posição, e isso também sustenta a demanda por serviços de testes, certificação e gestão de dados para fabricantes de nível intermediário e de marca própria.
Oportunidades de produtos e modelos de negócio também estão se formando em torno da redução de água e resíduos, onde formatos com menos embalagem e dosagem concentrada se adequam à medição orientada por eletrodomésticos e às exigências de sustentabilidade dos varejistas. Separadamente da formulação, um estudo acadêmico publicado em março de 2026 sobre revestimentos têxteis autolimpantes (utilizando multicamadas de polieletrólitos) relatou lavagens sem detergente com grandes reduções no uso de recursos por ciclo, apontando para um caminho de inovação de longo prazo que poderia deslocar a atenção para produtos aditivos que complementam novos acabamentos têxteis, em vez de depender de ativos amaciantes de alta deposição. Paralelamente, programas de circularidade em materiais de cuidado doméstico adjacentes, como colaborações de reciclagem em escala industrial para plásticos de difícil processamento, reforçam o impulso para conceitos de recarga e embalagens com menos plástico, já refletidos na categoria por meio de embalagens reabastecíveis e formatos de amaciante em folha.
Desenvolvimentos industriais recentes em Mercado de Amaciantes e Condicionadores de Tecidos
- Junho de 2026: A Procter & Gamble lançou o Downy Boutique Botanicals, expandindo sua linha de cuidados com tecidos com boosters de pérolas aromáticas para lavagem, construídos em torno de perfis de fragrância inspirados em elementos botânicos. O lançamento avança a premiumização por meio de diferenciação centrada em fragrâncias e reforça o papel de produtos complementares que acompanham os amaciantes líquidos concentrados em rotinas de lavagem em múltiplas etapas.
- Maio de 2026: A Unilever concluiu seu investimento de GBP 150 milhões no polo de fabricação de Port Sunlight, no Reino Unido, atualizando as linhas de produção de Home Care para Persil, Comfort e Surf e inaugurando um novo centro de distribuição automatizado. O projeto aumenta a eficiência de fabricação e logística para produtos de lavanderia, melhorando os níveis de serviço e o custo de atendimento para formatos de alto volume, como líquidos concentrados.
- Abril de 2026: A Henkel relançou sua marca de lavanderia Purex com fórmulas líquidas concentradas reformuladas e fragrâncias atualizadas e inspiradas na natureza. O reposicionamento acompanha a mudança do mercado em direção a formatos concentrados e ao desempenho das fragrâncias como fator-chave de compra, ao mesmo tempo em que cria espaço para alegações relacionadas à eficiência de dosagem e à redução de embalagens.
Mercado de Amaciantes e Condicionadores de Tecidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como o valor de vendas no varejo e institucional gerado por amaciantes de tecidos e condicionadores de tecidos utilizados durante a lavanderia para melhorar o toque, a maciez, o aroma e o controle estático em tipos comuns de tecidos.
Exclusões do escopo: Excluímos detergentes para roupa, removedores de manchas, agentes de alvejamento e azulamento, produtos químicos para limpeza a seco e produtos químicos de acabamento têxtil utilizados na fase de fibra ou fiação.
Visão Geral da Segmentação
- Por Tipo de Produto
- Líquido
- Folhas para Secadora
- Outros
- Por Natureza
- Convencional
- Orgânico
- Por Usuário Final
- Adultos
- Crianças
- Por Canais de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção de uma base de fatos sobre o consumo de produtos de cuidados domésticos e os fluxos comerciais, pois esses sinais ajudam a manter o tamanho vinculado à demanda real. Consultamos fontes públicas como o UN Comtrade para padrões de importação e exportação, o Banco Mundial e a OCDE para indicadores macroeconômicos e de consumo, e o Bureau of Labor Statistics dos EUA para inflação e movimentação de preços por categoria. Os padrões e o contexto dos ingredientes também foram verificados por meio de fontes como a Agência de Proteção Ambiental dos EUA e a Agência Europeia de Produtos Químicos, principalmente para entender como as mudanças nos produtos podem afetar os volumes e os preços.
Para conectar o mercado à realidade dos fornecedores, revisamos relatórios anuais de empresas, apresentações para investidores e divulgações de produtos, seguidos de desenvolvimentos de canais relatados em sites de grandes varejistas e cobertura de imprensa de renome. Para verificações cruzadas estruturadas, também utilizamos assinaturas pagas que apoiam a descoberta de informações financeiras e notícias de empresas, juntamente com dados de importação e exportação em nível de remessa, quando relevante para os principais países produtores e consumidores. As fontes listadas acima são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento de questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar o que está realmente sendo vendido por formato e canal, e para testar os níveis de preços nas faixas de economia a premium. Conversamos com uma combinação de fabricantes, distribuidores, gerentes de categoria e compradores a jusante na APAC, EMEA e nas Américas, de modo que o mix regional, a intensidade promocional e as escolhas de tamanho de embalagem fossem refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 16% | APAC: 47% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 39% | EMEA: 29% |
| Players menores: 16% | Gerentes: 45% | Américas: 24% |
Dimensionamento do Mercado e Previsão
Nosso dimensionamento utiliza uma abordagem de cima para baixo, em que contagens de domicílios, proxies de frequência de lavanderia e suposições de uso por lavagem ou por domicílio são convertidos em um conjunto de demanda, que é então traduzido em valor usando preços em nível de país e mix de produtos. Para mantê-lo prático, os resultados são corroborados com aproximações seletivas de baixo para cima, como preços de marcas e embalagens amostrados nos principais canais, verificações de exposição de receita de fornecedores e feedback de distribuidores sobre movimentação de volume, que são então usados para ajustar os totais onde surgem lacunas.
Os insumos no modelo incluem urbanização e formação de domicílios, penetração de máquinas de lavar e secadoras, tamanhos médios de embalagens e orientações de dosagem, intensidade promocional que altera os preços efetivos e mudanças de mix entre formatos líquidos e folhas para secadora. Nos mercados onde a participação orgânica ou premium está aumentando, a curva de preços é atualizada separadamente para que o crescimento de valor não seja superestimado apenas pelo volume. A previsão depende principalmente de análise de cenários apoiada por expectativas de especialistas para penetração de categoria, inflação de preços e expansão de canais, seguida de suavização para evitar saltos de ano a ano que não correspondam ao comportamento observado no varejo. Quando o feedback das entrevistas indica visibilidade limitada sobre os canais informais, lidamos com a lacuna usando penetração conservadora e verificação cruzada com sinais de comércio e preços antes de finalizar a divisão.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de verificações de consistência entre regiões, participações de segmentos e consumo per capita implícito, para que os totais não se afastem dos padrões de uso do mundo real. Se um país apresentar crescimento de valor incomum, o fator determinante é rastreado até um ou dois explicadores, como inflação, mudanças no tamanho das embalagens ou uma mudança no mix de canais, e então a suposição é verificada novamente com chamadas de acompanhamento.
Antes da aprovação final, o modelo e as suposições passam por uma revisão analítica de múltiplas etapas para que erros de cálculo, incompatibilidades de unidades e problemas de temporização de moeda sejam detectados precocemente. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como inflação acentuada de custos, mudanças regulatórias que afetam as formulações ou grandes interrupções nos canais. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada alinhada aos dados públicos mais recentes disponíveis e às contribuições de campo.
Tamanho do Mercado de Amaciantes e Condicionadores de Tecidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para amaciantes e condicionadores de tecidos podem diferir mesmo quando o rótulo do tópico parece o mesmo, porque as regras de contagem subjacentes nem sempre estão alinhadas. Os maiores fatores tendem a ser quais formatos estão incluídos, se a demanda apenas doméstica está misturada com volumes institucionais, como os preços são normalizados entre países e com que frequência as suposições são atualizadas.
Alguns valores publicados ampliam o escopo para itens adjacentes de cuidados com roupas ou incluem categorias mais amplas de fragrância e renovação de tecidos no mesmo conjunto de valores. Na Mordor Intelligence, o total é mantido limitado a amaciantes e condicionadores de tecidos por formato, e é contado apenas quando é usado como um produto adicional de lavanderia distinto vendido por canais de varejo e distribuidores definidos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,48 bilhões de USD (2026) | |
| Consultoria Global A | 15,01 bilhões de USD (2024) | Utiliza um ano base anterior e uma janela de previsão diferente, e também aplica uma lista de produtos mais ampla em algumas seções (por exemplo, adicionando barras para secadora e variantes similares), o que pode alterar as suposições de mix e preços em comparação com uma visão orientada por formato. |
| Editora do Setor B | 12,44 bilhões de USD (2025) | Enquadra o mercado como amaciantes de tecidos e pode tratar condicionadores e sobreposição de formatos de forma diferente entre os usuários finais, e sua ponderação de ano e geografia pode reduzir os totais quando o mix premium e os preços dos canais não são atualizados com a mesma cadência. |
A diferença na tabela decorre principalmente do momento, das escolhas de inclusão de produtos e de como a progressão de preços é transportada entre os países. Quando o escopo é mantido específico e variáveis como penetração, comportamento de tamanho de embalagem e preços efetivos são verificados com feedback de campo, o valor de mercado resultante torna-se mais fácil de rastrear e repetir ano após ano com as mesmas etapas e insumos.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de amaciantes e condicionadores de tecidos até 2031?
O mercado deve atingir USD 22,85 bilhões até 2031.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de registrar um CAGR de 6,29%, o mais alto entre todas as regiões.
Qual formato de produto domina atualmente as vendas?
Os amaciantes líquidos concentrados detinham 87,75% da receita de 2025, superando em muito os outros formatos.
Por que as variantes orgânicas estão ganhando terreno?
Os mandatos de rótulos ecológicos dos varejistas e a preferência dos consumidores por fórmulas biodegradáveis estão impulsionando um CAGR de 6,41% para os amaciantes orgânicos.