
Tamaño y Participación del Mercado de Suavizantes y Acondicionadores de Telas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
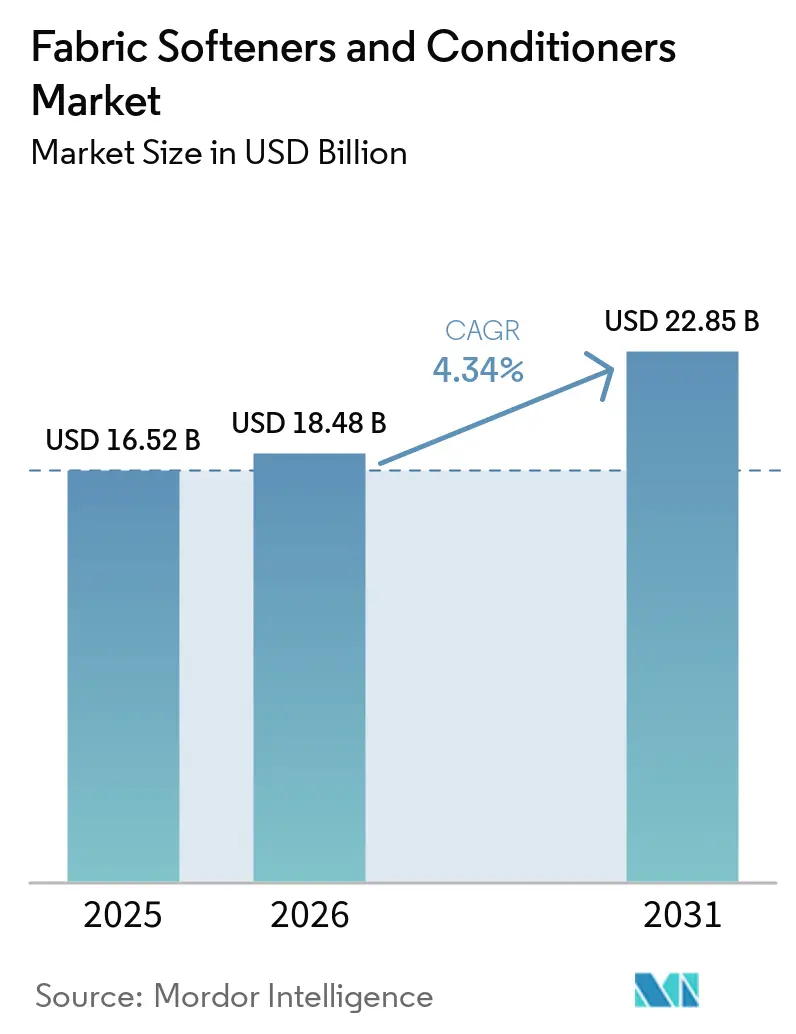
| Tamaño del Mercado (2026) | 18.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suavizantes y Acondicionadores de Telas por Mordor Intelligence
Se espera que el tamaño del mercado de suavizantes y acondicionadores de telas aumente de 16,52 mil millones de USD en 2025 a 18,48 mil millones de USD en 2026 y alcance 22,85 mil millones de USD en 2031, creciendo a una CAGR del 4,34% durante 2026-2031. Los líquidos concentrados, los compuestos de amonio cuaternario de base biológica y los envases recargables están transformando la economía de la categoría, reduciendo los costos de materiales por lavado y permitiendo a las marcas cobrar precios premium por fórmulas con posicionamiento ecológico. El escrutinio regulatorio sobre los surfactantes catiónicos convencionales: las autoridades de California informan que el 89,6% de los acondicionadores aún dependen de compuestos de amonio cuaternario con toxicidad acuática documentada, lo que obliga a la reformulación y divide las cadenas de suministro entre derivados sostenibles del aceite de palma y alternativas de base petroquímica. Los próximos pasaportes digitales de productos de Europa elevan los costos de cumplimiento, pero también recompensan a los pioneros capaces de verificar la biodegradabilidad y la trazabilidad a nivel de unidad de mantenimiento de existencias. La demanda se orienta hacia dispositivos que dosifican cantidades menores: los dispensadores automáticos integrados en las lavadoras ya alcanzan una penetración del 60% en las ventas urbanas de Asia-Pacífico, consolidando aún más los líquidos concentrados como el estándar.
Conclusiones Clave del Informe
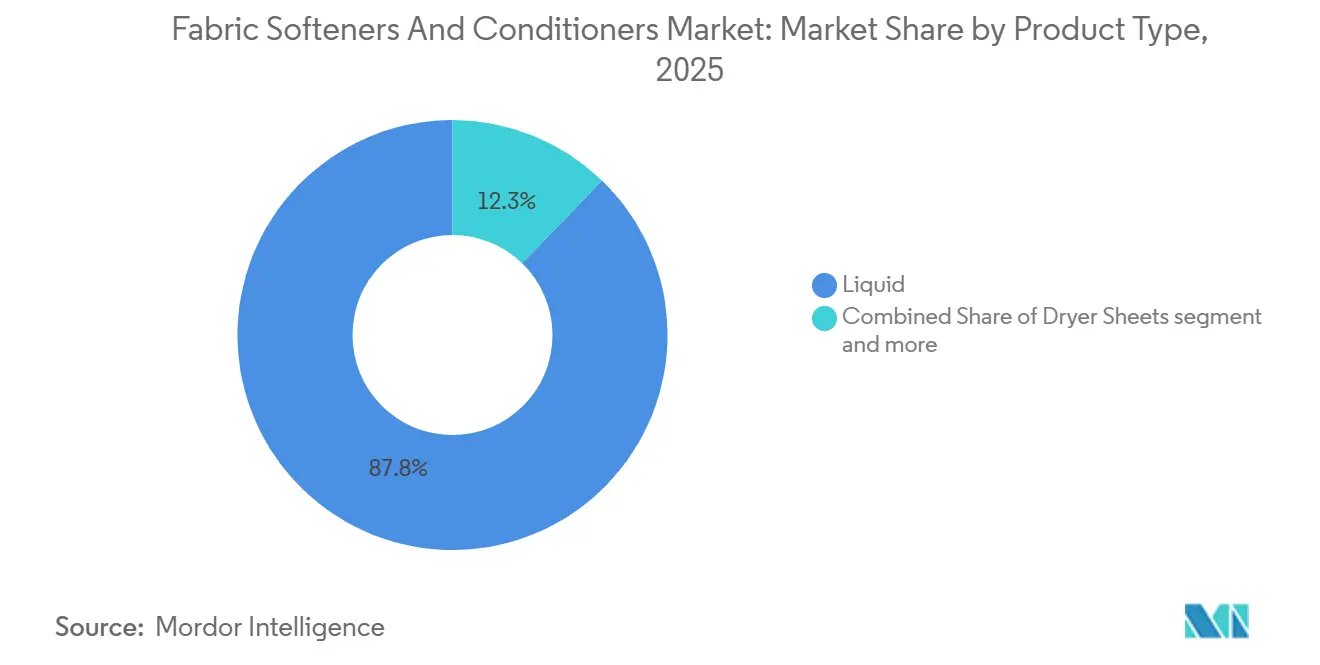
- Por tipo de producto, los suavizantes líquidos representaron el 87,75% de la participación en ingresos en 2025, mientras que se prevé que las hojas para secadora se expandan a una CAGR del 5,55% hasta 2031.
- Por naturaleza, las formulaciones convencionales mantuvieron el 80,65% de la participación del mercado de suavizantes y acondicionadores de telas en 2025; se proyecta que las variantes orgánicas crezcan a una CAGR del 6,41% hasta 2031.
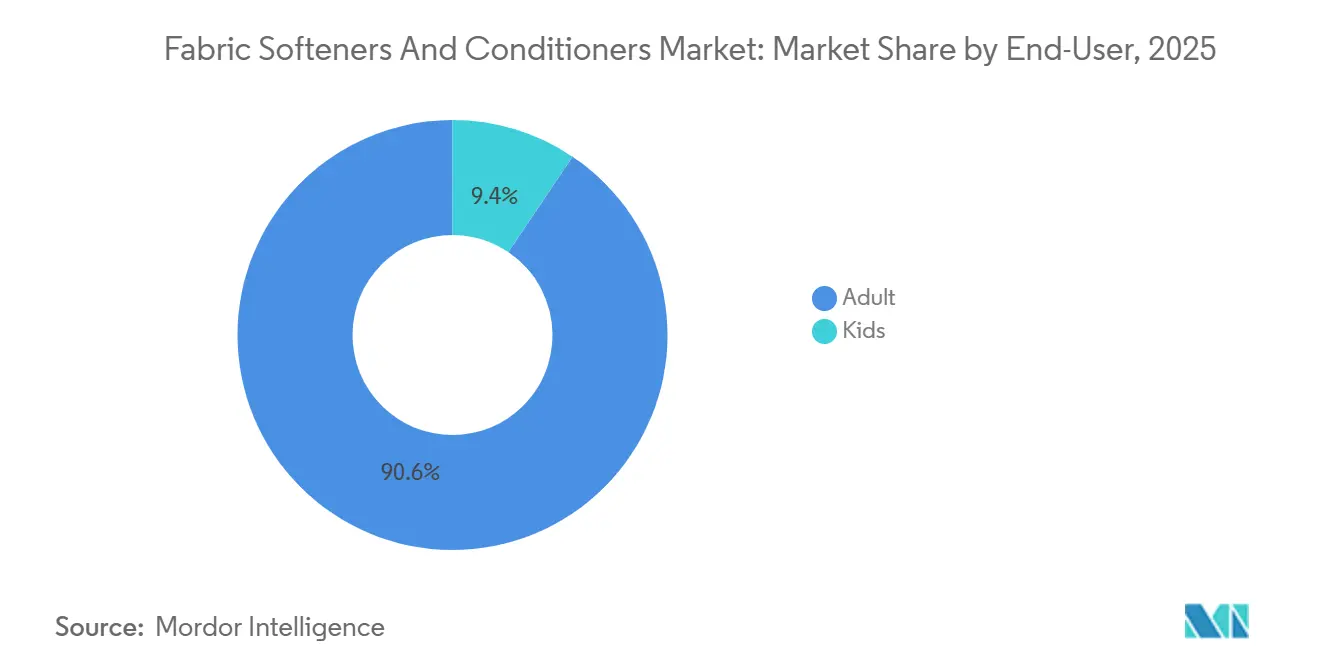
- Por usuario final, los adultos dominaron con el 90,57% de las ventas de 2025, mientras que el segmento infantil avanza a una CAGR del 5,31% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados captaron el 41,21% del valor en 2025, pero se prevé que el comercio minorista en línea registre una CAGR del 6,38% hasta 2031.
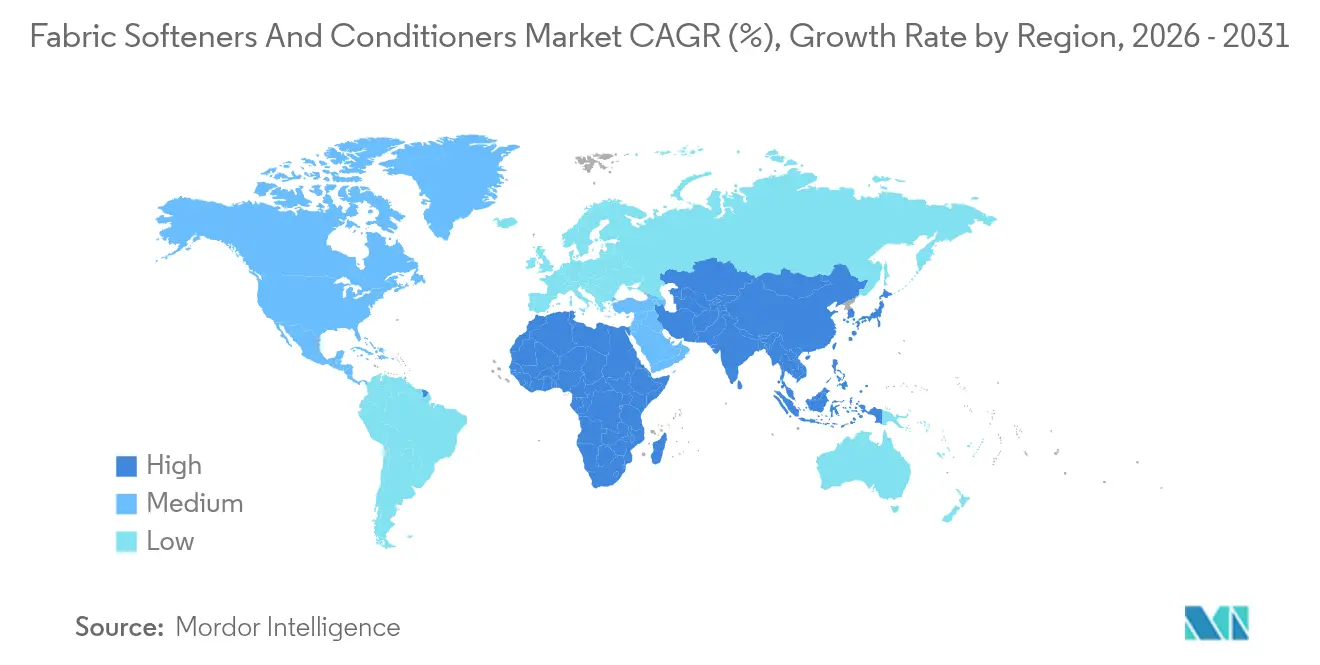
- Por geografía, América del Norte lideró con una participación del 35,21% en 2025; Asia-Pacífico está en camino de alcanzar la CAGR más rápida del 6,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Conciencia sobre la Protección y Limpieza de Telas | +1.2% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Avances en el Desarrollo de Fórmulas | +1.5% | América del Norte, Europa, núcleos urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de las Soluciones Verdes y Sostenibles | +1.3% | Europa, América del Norte, Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Expansión de la Adopción de Electrodomésticos de Lavandería | +1.4% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Personalización y Fragancias Premium | +0.8% | América del Norte, Oriente Medio, Europa Occidental | Corto plazo (≤ 2 años) |
| Campañas Promocionales y Asociaciones con Influenciadores | +0.6% | Global, con mercados digitales a la vanguardia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Mayor Conciencia sobre la Protección y Limpieza de Telas Impulsa la Demanda de Productos
La conciencia higiénica pospandémica persiste, con el 80% de los consumidores lavando ropa al menos una vez por semana con ciclos rápidos, según el estudio paneuropeo de A.I.S.E. de 2025, aunque esta frecuencia somete a tensión las fibras textiles y acelera el desgaste. Los suavizantes de telas mitigan la abrasión mecánica depositando surfactantes catiónicos que lubrican las superficies de las fibras, extendiendo la vida útil de las prendas en un 15-20% estimado en pruebas de lavado controladas. Esta propuesta de valor resuena en entornos inflacionarios donde los costos de reposición de ropa aumentan. El documento de antecedentes de diciembre de 2024 del Departamento de Control de Sustancias Tóxicas de California señaló que el 89,6% de los acondicionadores dependen de compuestos de amonio cuaternario, lo que subraya la madurez técnica de la categoría pero también pone de relieve el escrutinio regulatorio que reformulará las hojas de ruta de formulación. Las marcas que enfatizan las afirmaciones de protección de telas, como Downy Rinse & Refresh de Procter & Gamble, lanzado en febrero de 2024 con una garantía de frescura de 12 semanas, capturan participación incremental al enmarcar los suavizantes como mantenimiento preventivo en lugar de un lujo discrecional.
Los Avances en el Desarrollo de Fórmulas Mejoran la Eficacia y el Atractivo
La tecnología de encapsulación, ejemplificada por la solicitud de patente OMPI de Unilever en 2024 sobre sistemas de liberación de fragancias microencapsuladas, permite que las moléculas de aroma sobrevivan a los ciclos de lavado y se activen durante el uso mediante la fricción, ofreciendo un rendimiento olfativo que justifica precios premium del 20-30% sobre los líquidos de uso común. La concesión de la Oficina Europea de Patentes a Henkel (EP3976756B1) en 2024 para composiciones de éster-quat biodegradables demuestra cómo la química verde puede igualar o superar la suavidad que imparten los cloruros de diéster-dimetil-amonio tradicionales, logrando al mismo tiempo una biodegradación >90% en 28 días bajo los protocolos OCDE 301B. La patente estadounidense de Procter & Gamble de marzo de 2024 (US11939554B2) sobre mezclas de polímero catiónico-silicona mejora la reducción de arrugas y el control de la electricidad estática, abordando el 43% de los consumidores europeos que expresaron interés en funciones de lavandería conectadas a aplicaciones que optimizan la dosificación según el tipo de tela, según la Base de Datos de Patentes de la Oficina de Patentes y Marcas de los Estados Unidos[1]. Estas innovaciones comprimen el tiempo de comercialización de las Unidades de Mantenimiento de Inventario diferenciadas, permitiendo a los actores establecidos defender el espacio en estanterías frente a la competencia de marcas propias.
El Auge de las Soluciones Verdes y Sostenibles se Alinea con las Tendencias Ecológicas
La posición del Consejo de la Comisión Europea de noviembre de 2025 sobre el Reglamento de Detergentes revisado (COM(2023)217) exige pasaportes digitales de productos, límites de fósforo y criterios de biodegradabilidad mejorados, obligando a los fabricantes a reformular o perder el acceso al mercado de 450 millones de consumidores de la UE, según la Comisión Europea[2]. Comfort Botanicals de Unilever, lanzado en mayo de 2024 con ingredientes biodegradables al 95% y tecnología CrystalFresh, aseguró presencia en 15 mercados al cumplir tanto con el Ecoetiqueta de la UE como con los estándares Safer Choice, una doble certificación que solo el 12% de las Unidades de Mantenimiento de Inventario de suavizantes globales logró en 2024. La Mesa Redonda sobre el Aceite de Palma Sostenible informó que el 19% del aceite de palma global contaba con certificación RSPO en 2023, con 4,6 millones de toneladas métricas vendidas a compradores como Procter & Gamble, Henkel y Colgate-Palmolive, aunque la demanda de ésteres cuaternarios certificados supera la oferta, creando cuellos de botella en la adquisición que elevan los costos de insumos entre un 8 y un 12%. La ronda de financiación Serie B de Blueland de USD 20 millones en julio de 2024 señala la confianza de los inversores en los modelos de recarga sin plástico, que eliminan los envases de un solo uso y atraen al 49% de los consumidores europeos que priorizan los envases reciclables.
La Expansión de la Adopción de Electrodomésticos de Lavandería Amplía el Alcance del Mercado
La penetración de lavadoras en la China urbana alcanzó el 95% en 2024, mientras que la India urbana llegó al 45% e Indonesia al 60%, según las oficinas nacionales de estadística, desbloqueando poblaciones accesibles que anteriormente dependían del lavado a mano, según la Oficina Nacional de Estadísticas de China[3]. Los dispensadores automáticos en máquinas de gama media y premium, ahora estándar en el 60% de las unidades vendidas en Asia-Pacífico, optimizan la dosificación de suavizante y reducen el desperdicio, disminuyendo los costos por carga y fomentando la prueba entre los segmentos sensibles al precio. Las plataformas de comercio electrónico como Alibaba y Amazon integran las compras de suavizante en paquetes de electrodomésticos, con la asociación de Unilever con Alibaba en 2024 integrando las Unidades de Mantenimiento de Inventario de Comfort en kits de inicio de lavadora enviados a 1,2 millones de hogares chinos. Los programas de electrificación rural en India e Indonesia, respaldados por préstamos de infraestructura del Banco Mundial, amplían el acceso a la red eléctrica a 80 millones de hogares adicionales para 2026, creando un grupo de demanda latente que se materializará a medida que el financiamiento de electrodomésticos esté disponible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Problemas Ecológicos y el Rechazo Generan Preocupaciones de Sostenibilidad | -0.9% | Europa, América del Norte, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Las Alergias e Irritaciones Cutáneas Afectan a los Consumidores con Piel Sensible | -0.7% | Global, con mayor escrutinio en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Productos Falsificados y de Calidad Inferior Socavan la Confianza en el Mercado | -0.5% | Oriente Medio, América Latina, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Las Interrupciones en las Cadenas de Suministro y los Costos de Ingredientes Generan Volatilidad | -0.8% | Global, con presión aguda en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Problemas Ecológicos y el Rechazo Generan Preocupaciones de Sostenibilidad
Los compuestos de amonio cuaternario, los surfactantes catiónicos presentes en el 89,6% de los acondicionadores de telas, exhiben toxicidad acuática a concentraciones tan bajas como 0,1 mg/L, según el documento de antecedentes de diciembre de 2024 del Departamento de Control de Sustancias Tóxicas de California, lo que lleva a las instalaciones de tratamiento de aguas residuales en Alemania y los Países Bajos a señalar el incumplimiento de los efluentes. El Reglamento de Detergentes revisado de la Comisión Europea, negociado por el Consejo en noviembre de 2025, impone pasaportes digitales de productos que rastrean los orígenes de los ingredientes y las puntuaciones de biodegradabilidad, elevando los costos de cumplimiento en un 6-8% estimado para los productores de gama media que carecen de integración vertical. Las campañas activistas dirigidas a la liberación de microplásticos de los textiles sintéticos —agravada por los residuos de suavizante que recubren las fibras— presionan a los minoristas para que retiren de las estanterías las Unidades de Mantenimiento de Inventario no certificadas; el cambio de Henkel al 50% de plástico reciclado en los envases de Snuggle y la formulación Comfort Botanicals de Unilever con un 95% de ingredientes biodegradables representan giros defensivos para preservar el acceso a las estanterías. La disposición de los consumidores a pagar por productos con certificación ecológica se estabiliza en primas del 15-20%, lo que limita la recuperación de márgenes para las inversiones en reformulación.
Los Productos Falsificados y de Calidad Inferior Socavan la Confianza en el Mercado
Los suavizantes de telas falsificados, prevalentes en los zocos de Oriente Medio y los mercados abiertos de América Latina, contienen surfactantes de calidad inferior y rellenos no declarados que provocan reacciones alérgicas y daños en las telas, erosionando la confianza en las marcas legítimas. La iniciativa antifalsificación de Procter & Gamble en 2024 en Arabia Saudita y los Emiratos Árabes Unidos desplegó códigos QR habilitados con cadena de bloques en los envases de Downy, permitiendo a los consumidores verificar la autenticidad, aunque la adopción sigue siendo inferior al 30% debido a la baja penetración de teléfonos inteligentes en las zonas rurales. Las brechas en la aplicación regulatoria en Nigeria, Egipto y Marruecos permiten que los productos sin marca capturen entre el 15 y el 20% del volumen, socavando los precios del segmento premium en un 40-50% y obligando a las multinacionales a competir en costos en lugar de innovación. La guía de 2024 de la Organización Mundial de la Salud sobre estándares de seguridad de productos químicos domésticos, aunque no vinculante, presiona a los gobiernos para que refuercen los controles de importación, aunque la implementación se retrasa entre 2 y 3 años en las jurisdicciones con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Concentración Impulsa el Dominio de los LíquidosEn 2025, los suavizantes líquidos dominaron el mercado con una participación del 87,75%, gracias a su facilidad de dosificación, compatibilidad con dispensadores automáticos y formulaciones flexibles. Estas formulaciones pueden incorporar enzimas, fragancias encapsuladas y surfactantes biodegradables. En febrero de 2025, Henkel lanzó sus fórmulas Snuggle, ahora un 16% más concentradas. Estas nuevas fórmulas vienen en botellas fabricadas con un 50% de plástico reciclado y se proyecta que ahorren 9 millones de galones de agua anualmente. Este movimiento subraya cómo el aumento de la concentración puede conducir a una reducción de los residuos de embalaje y los costos logísticos, reduciendo en última instancia las huellas de carbono por unidad entre un 25 y un 30%. Las hojas para secadora, con una proyección de crecimiento a una CAGR del 5,55% hasta 2031, han ganado aceptación entre los consumidores de América del Norte y Europa. Estos consumidores priorizan la comodidad y el control de dosis individuales. La naturaleza compacta de las hojas para secadora es ideal para apartamentos urbanos con almacenamiento limitado, y sus propiedades antiestáticas satisfacen el cuidado de telas sintéticas. La marca Bounce de Procter & Gamble, renovada en 2024 con fibras de origen vegetal, apunta estratégicamente al 40% de los hogares que utilizan detergentes concentrados y buscan credenciales ecológicas.
Otros formatos, como perlas, cristales y cápsulas solubles, están creando un nicho. Estos primeros adoptantes están dispuestos a pagar una prima del 30 al 40% por la novedad y la dosificación precisa que ofrecen estos formatos. Comfort Botanicals de Unilever, introducido en mayo de 2024, cuenta con 15 unidades de mantenimiento de existencias que abarcan tanto líquidos como potenciadores para el lavado. Utilizando la tecnología CrystalFresh, estos productos afirman una ventaja competitiva con su promesa de frescura de 12 semanas, diferenciándolos de los líquidos básicos estándar. Si bien los formatos líquidos disfrutan de la ventaja de cadenas de suministro establecidas y familiaridad con los minoristas, las hojas para secadora están ganando impulso en mercados donde las lavadoras de carga frontal, que se benefician del suavizado en el tambor, aún no han alcanzado una tasa de penetración del 50%. Los cambios regulatorios también favorecen los formatos líquidos. La revisión del Reglamento de Detergentes de la Comisión Europea en noviembre de 2025 introdujo pasaportes digitales de productos. Estos pasaportes rastrean el origen de los ingredientes, un requisito que las formulaciones líquidas, con sus cadenas de suministro más simples, pueden cumplir con mayor facilidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
La Fortaleza Convencional se Encuentra con el Impulso OrgánicoEn 2025, las formulaciones convencionales capturaron una participación de mercado del 80,65%, respaldadas por ventajas de costo, ya que los compuestos de amonio cuaternario de base petroquímica y biológica eran entre un 15 y un 20 por ciento más baratos que sus contrapartes de éster cuaternario de base biológica y ofrecían un rendimiento comparable en suavidad y control antiestático. Los suavizantes orgánicos, con una proyección de crecimiento a una CAGR del 6,41% hasta 2031, utilizan químicas de éster cuaternario que logran más del 90 por ciento de biodegradación en 28 días, cumpliendo con los protocolos OECD 301B. Este cumplimiento garantiza que satisfagan los estrictos umbrales establecidos por la Etiqueta Ecológica de la UE y el programa Safer Choice de la EPA. La patente concedida a Henkel en 2024 (EP3976756B1) por la Oficina Europea de Patentes subraya el potencial de las composiciones de éster cuaternario biodegradables. Estas composiciones no solo rivalizan, sino que pueden superar el rendimiento de los cloruros de dimetil amonio diéster tradicionales, todo ello cumpliendo con las normas regulatorias. Comfort Botanicals de Unilever, con el 95 por ciento de ingredientes biodegradables, ostenta con orgullo la doble certificación de la Etiqueta Ecológica de la UE y Safer Choice. Este logro es notable, ya que solo el 12 por ciento de las unidades de mantenimiento de existencias de suavizantes a nivel mundial alcanzaron dicho reconocimiento en 2024.
Los mandatos de los minoristas están impulsando aún más el cambio hacia los productos orgánicos. Para 2027, las cadenas de supermercados europeas están presionando para que el 30 por ciento de las unidades de mantenimiento de existencias de cuidado de telas luzcan etiquetas ecológicas de terceros, reduciendo así el espacio en estantes para las ofertas convencionales. La Mesa Redonda sobre Aceite de Palma Sostenible destacó que en 2023, el 19 por ciento del mercado mundial de aceite de palma contaba con certificación RSPO. En particular, 4,6 millones de toneladas métricas de este aceite certificado llegaron a grandes compradores como Procter & Gamble y Henkel. Sin embargo, una demanda pronunciada de ésteres cuaternarios certificados, que supera la oferta, ha generado notables desafíos de aprovisionamiento. Si bien las variantes orgánicas disfrutan de una prima de precio del 20 al 30 por ciento, esta estrategia de precios limita su alcance entre los segmentos sensibles al precio en Asia-Pacífico y América Latina. Aquí, los suavizantes convencionales siguen dominando, especialmente en las zonas rurales y entre los habitantes urbanos de menores ingresos. Blueland, con sus innovadoras tabletas de recarga sin plástico, ha aprovechado esta brecha del mercado. Respaldada por una financiación de Serie B de 20 millones de USD en julio de 2024, Blueland combina formulaciones orgánicas con envases ecológicos, resonando con el 49 por ciento de los consumidores europeos que priorizan la reciclabilidad.
Por Usuario Final:
El Enfoque en Adultos se Expande hacia el Mercado Especializado InfantilLos adultos representaron el 90,57% del uso final en 2025, impulsados por mayores volúmenes de lavandería per cápita y disposición a pagar por fragancias premium y atributos de rendimiento. El segmento infantil, que crece a una CAGR del 5,31% hasta 2031, se beneficia de los avales de dermatología pediátrica y las certificaciones hipoalergénicas que abordan la prevalencia del 18% de dermatitis de contacto entre los niños expuestos a compuestos de amonio cuaternario y fragancias sintéticas. La marca Dreft de Procter & Gamble, reformulada en 2024 para excluir surfactantes de alta preocupación y cumplir con los estándares EPA Safer Choice DCC-13, apunta a los nuevos padres dispuestos a pagar primas del 25 al 35% por una suavidad clínicamente validada. Comfort Pure de Unilever, lanzado en los mercados de Asia-Pacífico en 2024, aprovecha los surfactantes de origen vegetal y las formulaciones sin fragancia para capturar participación entre los hogares con bebés y niños pequeños.
El crecimiento del segmento adulto depende de la premiumización; el aumento de concentración de Snuggle de Henkel en febrero de 2025 permite a los consumidores ajustar la dosificación según el peso de la tela, reduciendo el desperdicio y atrayendo a los compradores conscientes de la sostenibilidad. La personalización se extiende a la fragancia; la línea Downy Infusions de Procter & Gamble, relanzada en 2024 con perfiles de aroma de inspiración botánica, apunta al 32% de los adultos de América del Norte que citan la fragancia como el principal impulsor de compra. Los actores del segmento infantil enfrentan mayores costos de prueba; la validación clínica para las afirmaciones hipoalergénicas añade entre 150.000 y 300.000 USD por unidad de mantenimiento de existencias, y ciclos de aprobación más largos. Las entradas de marcas propias de minoristas en el segmento infantil siguen siendo limitadas, lo que otorga a los actores de marcas poder de fijación de precios y oportunidades de expansión de márgenes.

Por Canales de Distribución:
El Comercio Electrónico Disrumpe el Comercio Minorista TradicionalLos supermercados e hipermercados mantuvieron una participación del 41,21% en 2025, aprovechando el alto tráfico de clientes, las exhibiciones promocionales en cabeceras de góndola y la penetración de marcas propias que alcanzó el 22% en los mercados europeos. Los canales de comercio minorista en línea, que se expanden a una CAGR del 6,38% hasta 2031, se benefician de los modelos de suscripción, las marcas de venta directa al consumidor y las recomendaciones basadas en algoritmos que personalizan la selección de suavizantes según el tipo de tela y la compatibilidad con la lavadora. La asociación de Unilever en 2024 con Alibaba integró las unidades de mantenimiento de existencias de Comfort en kits de inicio para lavadoras enviados a 1,2 millones de hogares chinos, incorporando la prueba de marca en las compras de electrodomésticos. El sistema de tabletas recargables de Blueland, respaldado por 20 millones de USD en financiación de Serie B recaudada en julio de 2024, prescinde por completo del comercio minorista tradicional, logrando costos de adquisición de clientes un 40% por debajo de los promedios de la industria a través de contenido generado por usuarios y asociaciones con personas influyentes.
Las tiendas de conveniencia y de comestibles capturan entre el 18 y el 20% del volumen, atendiendo las compras de reposición y los mercados rurales con acceso limitado a hipermercados. Otros canales de distribución, incluidas las ventas directas, los compradores institucionales y los proveedores de lavanderías, representan el resto, con lavanderías en Asia-Pacífico urbano y América Latina que adoptan dispensadores de suavizante a granel que reducen los costos por lavado entre un 30 y un 40%. El programa Subscribe and Save de Amazon, que ofrece descuentos del 15% en entregas recurrentes de suavizante, fideliza a los consumidores y comprime los márgenes minoristas, obligando a las cadenas físicas a igualar los precios o perder participación. Las marcas nativas digitales explotan los menores gastos generales; Blueland opera sin tiendas físicas e invierte los ahorros en innovación de productos y certificaciones de sostenibilidad que generan primas en los mercados en línea.
Análisis Geográfico
Mercado de Suavizantes y Acondicionadores de Telas en América del Norte
En 2025, América del Norte ostentó una cuota de mercado del 35,21%, respaldada por un elevado consumo per cápita, la rápida adopción de suavizantes enriquecidos con enzimas y los mandatos de los minoristas para la certificación Safer Choice. Dichos mandatos favorecen a los actores establecidos con infraestructuras conformes. La línea Downy Infusions de Procter & Gamble, relanzada en 2024 con fragancias de inspiración botánica, apunta al 32% de los consumidores que priorizan el aroma. Al mismo tiempo, Snuggle de Henkel, impulsado por un aumento de concentración del 16% en febrero de 2025, no solo reduce los residuos de envases, sino que también conecta con los compradores comprometidos con el medio ambiente. Canadá y México representan conjuntamente entre el 12 y el 15% del volumen regional. Cabe destacar que la urbanización de México y la modernización de su panorama minorista están impulsando un crecimiento de dos dígitos en los canales de comercio organizado. Una actualización de agosto de 2024 de la Agencia de Protección Ambiental de los Estados Unidos sobre el Estándar Safer Choice, que introduce los criterios de rendimiento DCC 13 y margina ciertos surfactantes, impone un incremento del 6 al 8% en los costos de cumplimiento para los productores de nivel medio, consolidando inadvertidamente la cuota de mercado entre las grandes multinacionales.
Mercado de Suavizantes y Acondicionadores de Telas en Asia-Pacífico
Asia-Pacífico, con una CAGR proyectada del 6,29% hasta 2031, está siendo testigo de un aumento en la penetración de lavadoras. China urbana alcanzó el 95% en 2024, India urbana llegó al 45% e Indonesia urbana se sitúa en el 60%, según las estadísticas nacionales. En un movimiento estratégico, Unilever se asoció con Alibaba en 2024, incorporando las unidades de mantenimiento de existencias de Comfort en kits de inicio para lavadoras, presentando efectivamente la marca a 1,2 millones de hogares chinos. El segmento premium de Japón, que aprovecha la tecnología de microencapsulación para fragancias duraderas, exige precios minoristas entre un 30 y un 40% por encima de las normas regionales. En contraste, naciones del Sudeste Asiático como Tailandia, Vietnam e Indonesia se inclinan por los paquetes de valor y los formatos en sobres, facilitando la entrada para los nuevos usuarios. Gracias a las iniciativas de electrificación rural respaldadas por el Banco Mundial, 80 millones más de hogares en India e Indonesia tendrán acceso a la red eléctrica para 2026, encendiendo la demanda latente de electrodomésticos a medida que surgen opciones de financiamiento.
Mercado de Suavizantes y Acondicionadores de Telas en EMEA y América del Sur
Europa, aunque enfrenta la saturación de un mercado maduro y regulaciones estrictas, se sitúa a la vanguardia de la sostenibilidad. La postura de la Comisión Europea de noviembre de 2025 sobre el Reglamento de Detergentes revisado (COM(2023)217) introduce mandatos como los pasaportes digitales de productos y criterios de biodegradabilidad más estrictos. Estos cambios obligan a los fabricantes a reformular sus productos o perder el acceso a un mercado de 450 millones de consumidores. Comfort Botanicals de Unilever, lanzado en mayo de 2024 con componentes biodegradables en un 95%, obtuvo tanto la certificación EU Ecolabel como la Safer Choice, un logro alcanzado por apenas el 12% de los SKU de suavizantes a nivel mundial. Alemania, el Reino Unido y Francia dominan el mercado, representando la mitad del volumen regional, con marcas propias que capturan el 28% de las ventas en cadenas de descuento. Los datos de la encuesta de A.I.S.E. de 2025 destacan que el 49% de los europeos valora el embalaje reciclable, el 48% prioriza la eficacia a bajas temperaturas y el 62% considera los ecoetiquetas oficiales como cruciales, orientando el desarrollo de productos. América del Sur experimenta oleadas de urbanización en Brasil, Argentina y Colombia, con la penetración del comercio organizado que escala del 55% en 2020 a un proyectado 68% para 2026. Mientras tanto, Oriente Medio y África, impulsados por el crecimiento del segmento premium en Arabia Saudita y los Emiratos Árabes Unidos, se enfrentan al desafío de la falsificación, que acapara entre el 15 y el 20% del volumen de mercado. Sin embargo, la iniciativa de códigos QR basada en blockchain de Procter & Gamble en 2024 sobre las botellas de Downy busca restaurar la confianza y validar los precios premium.
Panorama regulatorio
La supervisión regulatoria se está intensificando en torno a la seguridad de los tensioactivos, la biodegradabilidad y la transparencia de los productos, lo que afecta directamente a las químicas catiónicas convencionales utilizadas en toda la categoría. En la Unión Europea, el Reglamento (UE) 2026/405 sobre detergentes y tensioactivos entró en vigor el 22 de marzo de 2026, ampliando su alcance a áreas como la recarga y las ventas en línea y reforzando las expectativas de etiquetado digital, con plena aplicabilidad prevista para el 23 de septiembre de 2029. La orientación de la UE refuerza el cambio hacia la trazabilidad verificable de los ingredientes y los datos de biodegradabilidad a nivel de SKU, en línea con el énfasis del mercado en los pasaportes digitales de producto.
En Norteamérica, la Agencia de Protección Ambiental de EE. UU. continúa utilizando herramientas de la TSCA, incluidas las Normas de Uso Nuevo Significativo (SNUR, por sus siglas en inglés), para controlar la introducción y el cambio de uso de sustancias químicas relevantes para aplicaciones domésticas y de limpieza, lo que puede incluir ingredientes utilizados en suavizantes de telas. Las normas voluntarias utilizadas por minoristas y compradores institucionales también están evolucionando: Green Seal emitió revisiones aclaratorias de su norma GS-48 para productos de cuidado de la ropa el 3 de abril de 2026, mientras que ASTM actualizó su Guía Estándar para la Evaluación de Suavizantes de Telas (ASTM D5237-14) el 17 de enero de 2024, manteniendo prácticas comunes de evaluación de rendimiento que sustentan la justificación de las afirmaciones de suavidad, control de la electricidad estática y afines.
Panorama Competitivo
Concentración del Mercado
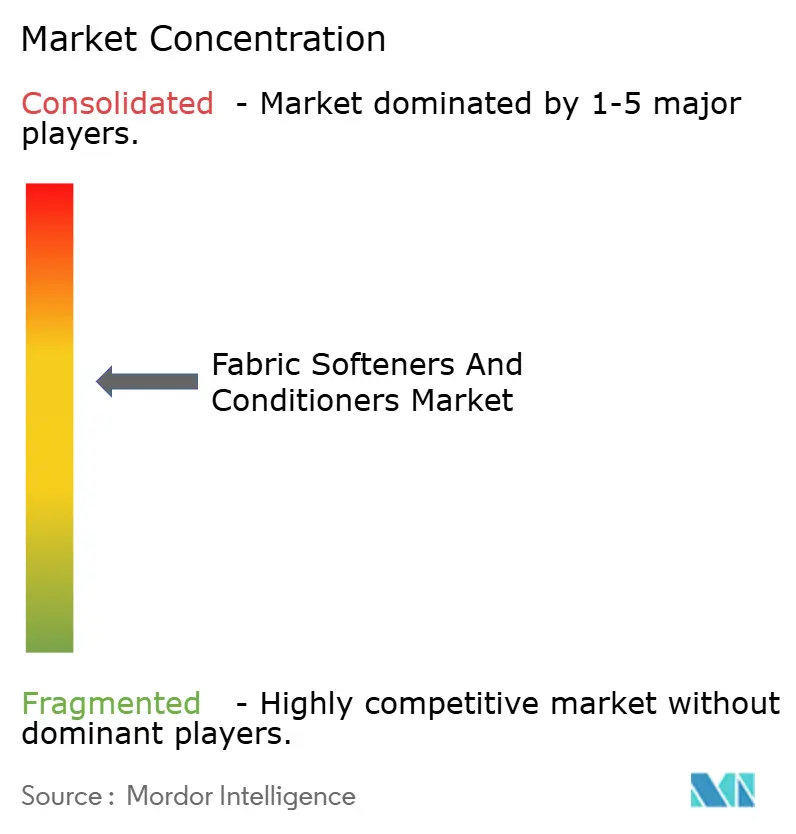
En el mercado de suavizantes y acondicionadores de telas, una puntuación de concentración indica un nivel moderado de consolidación. Aquí, gigantes multinacionales como Procter & Gamble, Unilever, Henkel, Kao y Reckitt Benckiser comparten el escenario con especialistas regionales e innovadores ecológicos como Blueland y Koparo Clean. Estos actores establecidos utilizan la propiedad intelectual para salvaguardar sus ofertas premium. Por ejemplo, la patente estadounidense de Procter & Gamble (US11939554B2), concedida en marzo de 2024, se centra en mezclas de polímero catiónico-silicona que mejoran la reducción de arrugas y el control de la electricidad estática. De manera similar, la concesión de la Oficina Europea de Patentes a Henkel en 2024 (EP3976756B1) muestra composiciones de éster-quat biodegradables, destacando el potencial de la química verde para rivalizar con los métodos tradicionales cumpliendo con los estándares regulatorios. Los movimientos estratégicos subrayan esta tendencia de concentración: el lanzamiento de Henkel en febrero de 2025 de una fórmula Snuggle más densa, un 16% más concentrada, no solo reduce los residuos de embalaje sino que también reduce los costos logísticos. Mientras tanto, la campaña de GBP 9 millones (USD 11,3 millones) de Unilever para Comfort Botanicals, impulsada por asociaciones con influenciadores, generó un impresionante total de 450 millones de impresiones.
Existe un notable enfoque en las formulaciones hipoalergénicas para niños, un área donde los costos de validación clínica disuaden la competencia de marcas propias, y en los innovadores sistemas de recarga sin plástico. Estos sistemas de recarga resuenan con el 49% de los consumidores europeos, según lo destacado por la encuesta de A.I.S.E. de 2025, que priorizan los envases reciclables. Los nuevos participantes están aprovechando las estrategias de venta directa al consumidor y los modelos de suscripción, eludiendo los desafíos de las negociaciones tradicionales de espacio en estanterías. Blueland, recién salida de una ronda de financiación Serie B de USD 20 millones en julio de 2024, presume de costos de adquisición de clientes un 40% inferiores a la norma de la industria, gracias a su hábil uso del contenido generado por usuarios y las recomendaciones algorítmicas. Su innovador sistema de tabletas recargables no solo elimina los plásticos de un solo uso, sino que también genera una prima del 25 al 30%. Unilever está ampliando los límites de la tecnología; su patente OMPI de 2024 sobre sistemas de liberación de fragancias microencapsuladas garantiza que las moléculas de aroma soporten los ciclos de lavado y se activen durante el uso, permitiéndoles fijar precios de sus productos con una prima del 20 al 30% sobre los líquidos de uso común estándar.
Los actores regionales como LG H&H en Corea del Sur, Godrej Consumer Products en India y Lion Corporation en Japón están consolidando sus mercados locales con fragancias localizadas y paquetes de valor. Sin embargo, se enfrentan a presiones sobre los márgenes debido a las promociones de las plataformas de comercio electrónico que reducen el poder de fijación de precios. Para 2025, los productos de marca propia capturaron el 22% de las ventas en supermercados europeos y el 18% en las cadenas de descuento de América del Norte. Este aumento ha obligado a los actores de marca a diferenciarse mediante certificaciones de sostenibilidad y afirmaciones clínicas, justificando sus precios premium.
Líderes de la Industria de Suavizantes y Acondicionadores de Telas
-
The Procter and Gamble Company
-
Unilever PLC
-
Henkel AG & Co. KGaA
-
Church & Dwight Co., Inc.
-
Kao Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suavizantes y Acondicionadores de Telas Empresas cubiertas en este informe
- The Procter and Gamble Company
- Unilever PLC
- Henkel AG & Co. KGaA
- Church & Dwight Co., Inc.
- Kao Corporation
- S. C. Johnson & Son, Inc.
- LG H&H Co., Ltd.
- Colgate-Palmolive Company
- Pigeon Corporation
- Amway Corp.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- Marico Ltd.
- AlEn USA LLC
- The Clorox Company
- Koparo Clean
- Reckitt Benckiser Group plc
- Blueland
- The Green Company
Lea el análisis de las empresas de suavizantes y acondicionadores de telas
Oportunidades de mercado y perspectivas futuras
La reformulación impulsada por la regulación y el cumplimiento digital crean oportunidades para los proveedores y propietarios de marcas que pueden documentar la biodegradabilidad, el abastecimiento responsable y una química más segura, manteniendo constante el rendimiento en los líquidos concentrados. El paso de la UE hacia el Reglamento (UE) 2026/405, en vigor desde marzo de 2026 con una transición escalonada hacia la aplicabilidad en septiembre de 2029, incrementa la demanda de datos de producto listos para lo digital, trazabilidad y etiquetado conforme tanto para las vías en línea como de recarga. Los portafolios ya estructurados en torno a criterios reconocidos, como la alineación con el Ecolabel de la UE y Safer Choice de la EPA mencionados en el contexto de la categoría, deberían estar mejor posicionados, y esto también respalda la demanda de servicios relacionados con pruebas, certificación y gestión de datos para fabricantes de nivel medio y de marca privada.
También se están formando oportunidades de producto y de modelo de negocio en torno a la reducción de agua y residuos, donde los formatos con menos envase y la dosificación concentrada se adaptan a la medición impulsada por electrodomésticos y a los requisitos de sostenibilidad de los minoristas. Aparte de la formulación, un trabajo académico publicado en marzo de 2026 sobre recubrimientos textiles autolimpiantes (que utilizan multicapas de polielectrolitos) reportó lavados sin detergente con grandes reducciones por ciclo en el uso de recursos, lo que apunta a una vía de innovación a largo plazo que podría desviar la atención hacia productos aditivos que complementen los nuevos acabados textiles en lugar de depender de activos suavizantes de alta deposición. En paralelo, los programas de circularidad en materiales de cuidado del hogar afines, como las colaboraciones de reciclaje a escala industrial para plásticos difíciles, refuerzan el impulso hacia conceptos de recarga y envases con menos plástico, ya reflejados en la categoría mediante envases recargables y formatos de suavizante en hojas.
Desarrollos recientes de la industria en Mercado de Suavizantes y Acondicionadores de Telas
- Junio de 2026: Procter & Gamble presentó Downy Boutique Botanicals, ampliando su línea de cuidado de telas con potenciadores de perlas aromáticas para el lavado, elaborados en torno a perfiles de fragancia inspirados en lo botánico. El lanzamiento avanza en la premiumización mediante la diferenciación basada en fragancias y refuerza el papel de los productos complementarios que acompañan a los suavizantes líquidos concentrados en rutinas de lavado de varios pasos.
- Mayo de 2026: Unilever completó su inversión de 150 millones de GBP en el centro de fabricación de Port Sunlight en el Reino Unido, mejorando las líneas de producción de Cuidado del Hogar para Persil, Comfort y Surf y abriendo un nuevo centro de distribución automatizado. El proyecto incrementa la eficiencia de fabricación y logística para productos de lavandería, mejorando los niveles de servicio y el costo de servicio para formatos de alto volumen como los líquidos concentrados.
- Abril de 2026: Henkel relanzó su marca de lavandería Purex con fórmulas líquidas concentradas reformuladas y fragancias actualizadas de inspiración natural. La renovación sigue el cambio del mercado hacia formatos concentrados y el rendimiento de la fragancia como impulsor clave de compra, al tiempo que crea espacio para afirmaciones vinculadas a la eficiencia de dosificación y la reducción de envases.
Mercado de Suavizantes y Acondicionadores de Telas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como el valor de ventas minoristas e institucionales generado por suavizantes de telas y acondicionadores de telas utilizados durante el lavado para mejorar el tacto, la suavidad, el aroma y el control antiestático en tipos de telas comunes.
Exclusiones del alcance: Se excluyen los detergentes para ropa, los quitamanchas, los agentes blanqueadores y azulantes, los productos químicos para limpieza en seco y los productos químicos de acabado textil utilizados en la etapa de fibra o en la planta de producción.
Descripción General de la Segmentación
- Por Tipo de Producto
- Líquido
- Hojas para Secadora
- Otros
- Por Naturaleza
- Convencional
- Orgánico
- Por Usuario Final
- Adultos
- Niños
- Por Canales de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción de una base de hechos sobre el consumo de productos para el cuidado del hogar y los flujos comerciales, porque esas señales ayudan a mantener el tamaño vinculado a la demanda real. Consultamos fuentes públicas como UN Comtrade para los patrones de importación y exportación, el Banco Mundial y la OCDE para indicadores macroeconómicos y de consumo, y la Oficina de Estadísticas Laborales de los Estados Unidos para la inflación y el movimiento de precios por categoría. Los estándares y el contexto de los ingredientes también se verificaron a través de fuentes como la Agencia de Protección Ambiental de los Estados Unidos y la Agencia Europea de Sustancias y Mezclas Químicas, principalmente para comprender cómo los cambios en los productos pueden afectar los volúmenes y los precios.
Para conectar el mercado con la realidad del proveedor, revisamos informes anuales de empresas, presentaciones para inversores y divulgaciones de productos, seguidos de desarrollos de canales reportados en sitios web de grandes minoristas y cobertura de prensa de renombre. Para verificaciones cruzadas estructuradas, también utilizamos suscripciones de pago que respaldan el descubrimiento de noticias y datos financieros de empresas, junto con datos de importación y exportación a nivel de envío donde resultaron relevantes para los principales países productores y consumidores. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué se está vendiendo realmente por formato y canal, y para someter a prueba de presión las escalas de precios desde los segmentos económicos hasta los premium. Hablamos con una combinación de fabricantes, distribuidores, gerentes de categoría y compradores intermedios en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que la combinación regional, la intensidad de las promociones y las elecciones de tamaño de envase quedaran reflejadas en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 16% | Asia-Pacífico: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 39% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 16% | Gerentes: 45% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento utiliza un enfoque de arriba hacia abajo en el que los recuentos de hogares, los indicadores de frecuencia de lavado y los supuestos de uso por lavado o por hogar se convierten en un conjunto de demanda, que luego se traduce en valor utilizando precios a nivel de país y combinación de productos. Para mantenerlo práctico, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como precios de marcas y envases muestreados en canales clave, verificaciones de exposición de ingresos de proveedores y retroalimentación de distribuidores sobre el movimiento de volúmenes, que luego se utilizan para ajustar los totales donde aparecen brechas.
Los insumos del modelo incluyen la urbanización y la formación de hogares, la penetración de lavadoras y secadoras, los tamaños de envase promedio y las indicaciones de dosificación, la intensidad de las promociones que desplazan los precios efectivos, y los cambios en la combinación entre formatos líquidos y hojas para secadora. En los mercados donde la participación orgánica o premium está aumentando, la curva de precios se actualiza por separado para que el crecimiento del valor no se sobreestime solo por el volumen. El pronóstico se basa principalmente en el análisis de escenarios respaldado por las expectativas de los expertos sobre la penetración de la categoría, la inflación de precios y la expansión de canales, seguido de un suavizado para evitar saltos de año en año que no coincidan con el comportamiento minorista observado. Cuando la retroalimentación de las entrevistas indica visibilidad limitada sobre los canales informales, gestionamos la brecha utilizando una penetración conservadora y verificando con señales comerciales y de precios antes de finalizar la división.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones de consistencia entre regiones, participaciones de segmentos y consumo per cápita implícito, de modo que los totales no se alejen de los patrones de uso del mundo real. Si un país muestra un crecimiento de valor inusual, el factor determinante se rastrea hasta uno o dos elementos explicativos, como la inflación, los cambios en el tamaño de los envases o un cambio en la combinación de canales, y luego el supuesto se vuelve a verificar con llamadas de seguimiento.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples pasos para detectar errores de cálculo, discrepancias de unidades y problemas de sincronización de divisas de manera temprana. El estudio se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como una inflación de costos pronunciada, cambios regulatorios que afectan las formulaciones o grandes disrupciones en los canales. Justo antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada alineada con los datos públicos más recientes disponibles y los insumos de campo.
Tamaño del Mercado de Suavizantes y Acondicionadores de Telas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para suavizantes y acondicionadores de telas pueden diferir incluso cuando la etiqueta del tema parece la misma, porque las reglas de conteo subyacentes no siempre están alineadas. Los principales factores suelen ser qué formatos se incluyen, si la demanda exclusivamente doméstica se mezcla con los volúmenes institucionales, cómo se normalizan los precios entre países y con qué frecuencia se actualizan los supuestos.
Algunas cifras publicadas amplían el alcance hacia artículos adyacentes de cuidado de ropa o incluyen categorías más amplias de fragancia y renovación de telas en el mismo conjunto de valores. En Mordor Intelligence, el total se mantiene limitado a suavizantes y acondicionadores de telas por formato, y solo se contabiliza cuando se utiliza como un producto complementario de lavandería diferenciado vendido a través de canales minoristas y de distribución definidos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,48 mil millones de USD (2026) | |
| Consultora Global A | 15,01 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico diferente, y también aplica una lista de productos más amplia en algunas secciones (por ejemplo, añadiendo barras para secadora y variantes similares), lo que puede desplazar los supuestos de combinación y precios en comparación con una visión basada en el formato. |
| Editorial de la Industria B | 12,44 mil millones de USD (2025) | Enmarca el mercado como suavizantes de telas y puede tratar los acondicionadores y la superposición de formatos de manera diferente entre los usuarios finales, y su ponderación de año y geografía puede reducir los totales cuando la combinación premium y los precios de los canales no se actualizan con la misma cadencia. |
La diferencia en la tabla proviene principalmente del momento, las elecciones de inclusión de productos y cómo se proyecta la progresión de precios entre países. Cuando el alcance se mantiene específico y variables como la penetración, el comportamiento del tamaño de los envases y los precios efectivos se verifican con retroalimentación de campo, el valor de mercado resultante se vuelve más fácil de rastrear y repetir año tras año con los mismos pasos e insumos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de suavizantes y acondicionadores de telas para 2031?
Se prevé que el mercado alcance USD 22,85 mil millones para 2031.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 6,29%, la más alta entre todas las regiones.
¿Qué formato de producto domina actualmente las ventas?
Los suavizantes líquidos concentrados representaron el 87,75% de los ingresos de 2025, superando ampliamente a otros formatos.
¿Por qué las variantes orgánicas están ganando terreno?
Los mandatos de etiquetas ecológicas de los minoristas y la preferencia de los consumidores por fórmulas biodegradables están impulsando una CAGR del 6,41% para los suavizantes orgánicos.