
Taille et part du marché des services gérés d'expérience numérique des employés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.42 Milliards de dollars |
| Taille du Marché (2032) | 6.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'expérience numérique des employés par Mordor Intelligence
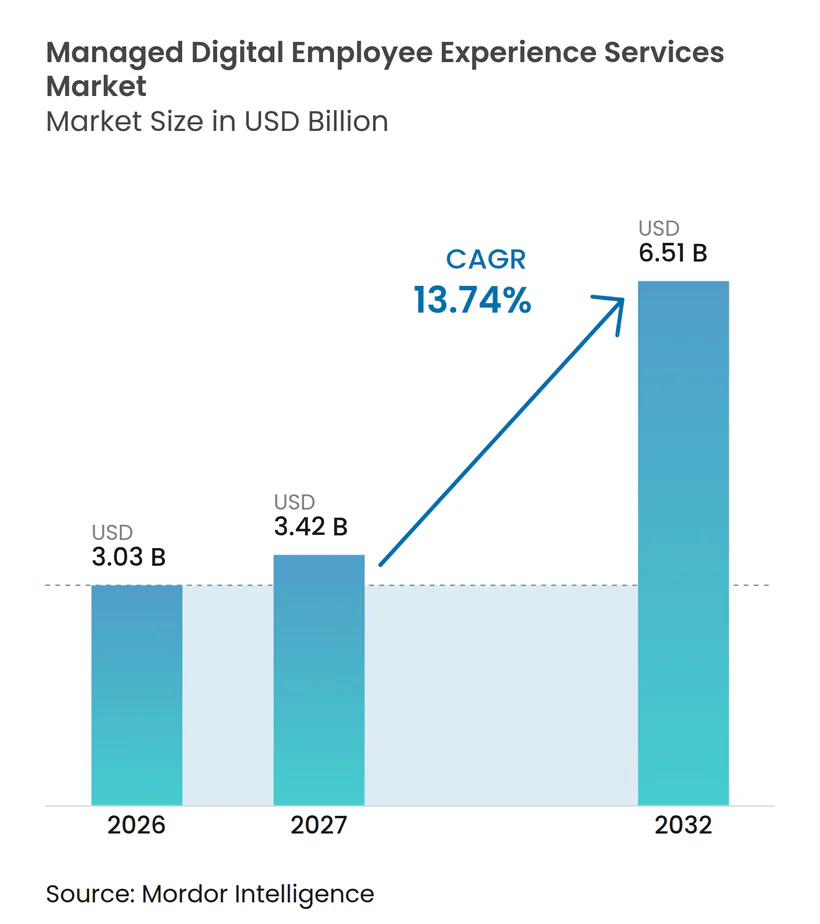
La taille du marché des services gérés d'expérience numérique des employés devrait s'étendre de 3,03 milliards USD en 2026 et 3,42 milliards USD en 2027 à 6,51 milliards USD d'ici 2032, enregistrant un CAGR de 13,74 % entre 2027 et 2032. Le marché des services gérés d'expérience numérique des employés (DEX) évolue au-delà de la gestion des incidents, car les employeurs ont besoin d'un soutien technologique cohérent dans les environnements à domicile, au bureau et en première ligne. Les plateformes de travail en cloud et le support basé sur l'IA transforment la manière dont les prestataires positionnent leurs services, la productivité et l'expérience des employés devenant plus importantes dans les décisions d'achat. Les prestataires passent également des engagements de niveau de service aux accords de niveau d'expérience qui lient la prestation aux résultats pour les employés. Cette évolution favorise les entreprises capables de combiner les données des points de terminaison, la remédiation à distance, les contrôles de sécurité, l'amélioration des flux de travail et une responsabilité opérationnelle claire dans un seul modèle de service, notamment là où les employeurs doivent identifier les problèmes technologiques récurrents avant qu'ils n'interrompent le travail des employés ou ne réduisent la qualité du service client.
Points clés du rapport
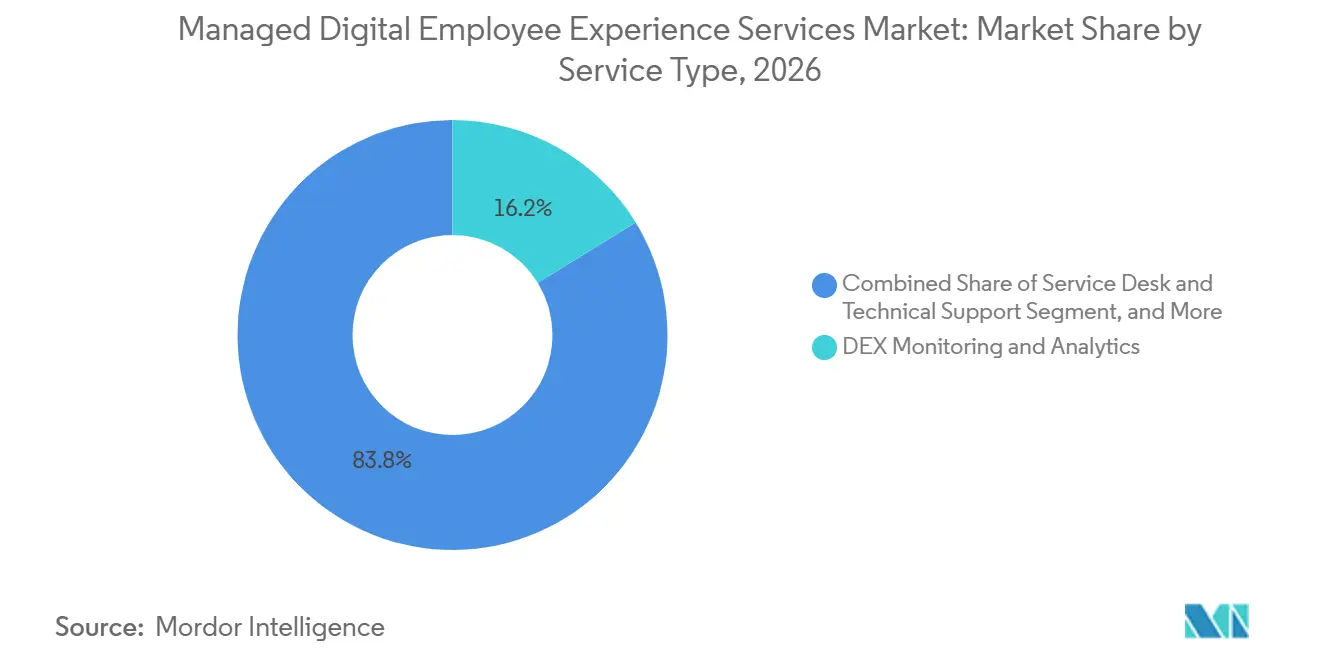
- Par type de service, la surveillance et l'analyse DEX détenaient 16,23 % de la part du marché des services gérés d'expérience numérique des employés en 2026, tandis que l'auto-réparation et l'automatisation devraient se développer à un CAGR de 14,13 % jusqu'en 2032.
- Par mode de déploiement, le cloud représentait 60,28 % de la taille du marché des services gérés d'expérience numérique des employés en 2026 et devrait se développer à un CAGR de 14,16 % jusqu'en 2032.
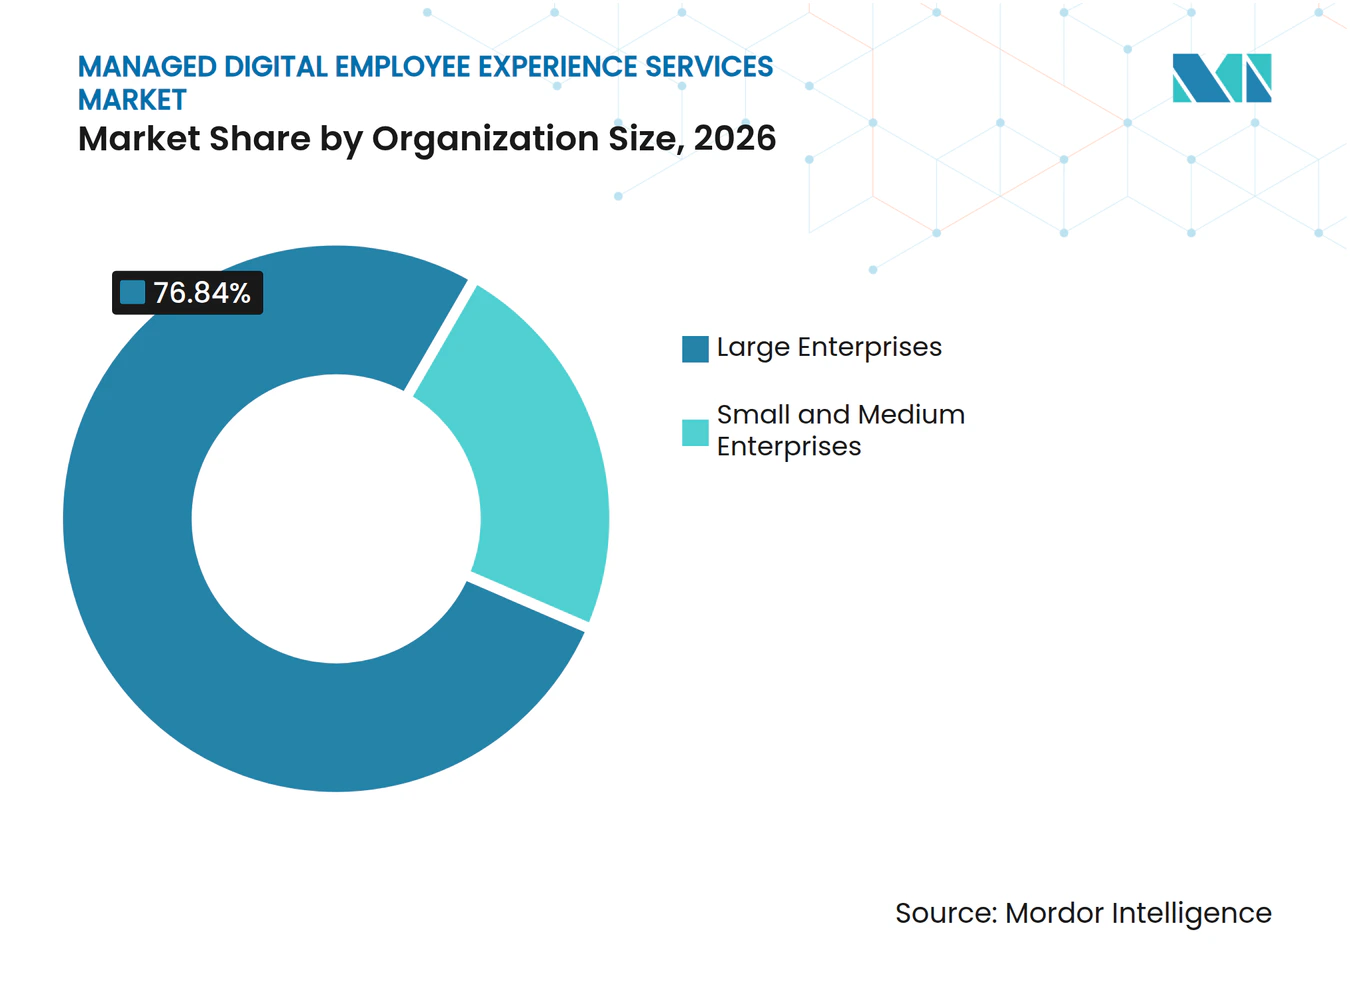
- Par taille d'organisation, les grandes entreprises détenaient 76,84 % de la part des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 13,99 % jusqu'en 2032.
- Par type d'entreprise, le secteur privé représentait 78,26 % de la part des revenus en 2026 et devrait se développer à un CAGR de 14,26 % jusqu'en 2032.
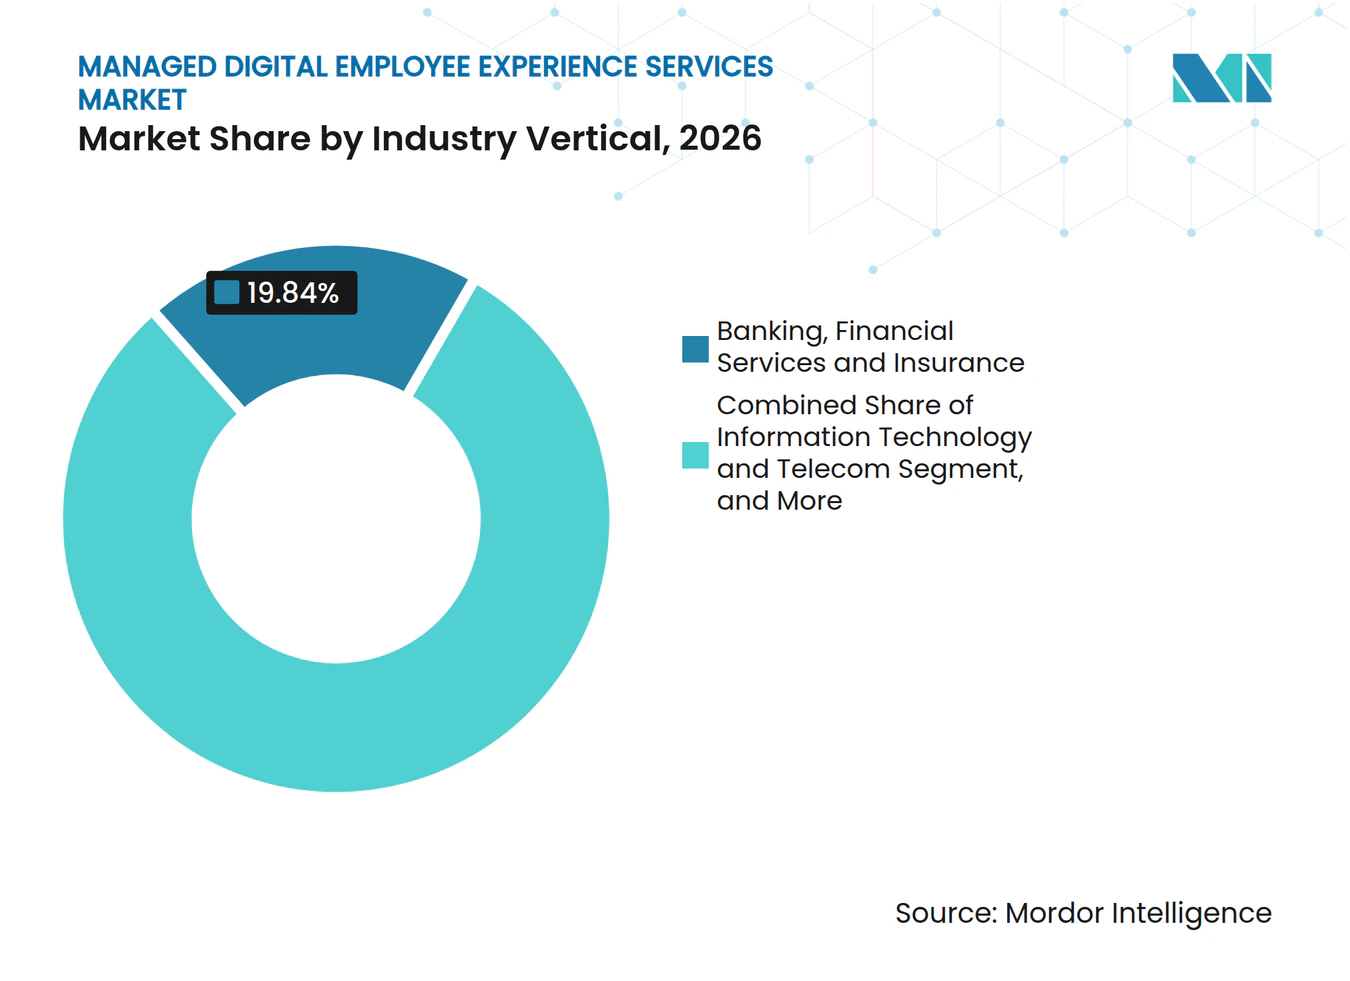
- Par secteur d'activité, le BFSI détenait 19,84 % de la part des revenus en 2026, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 14,34 % jusqu'en 2032.
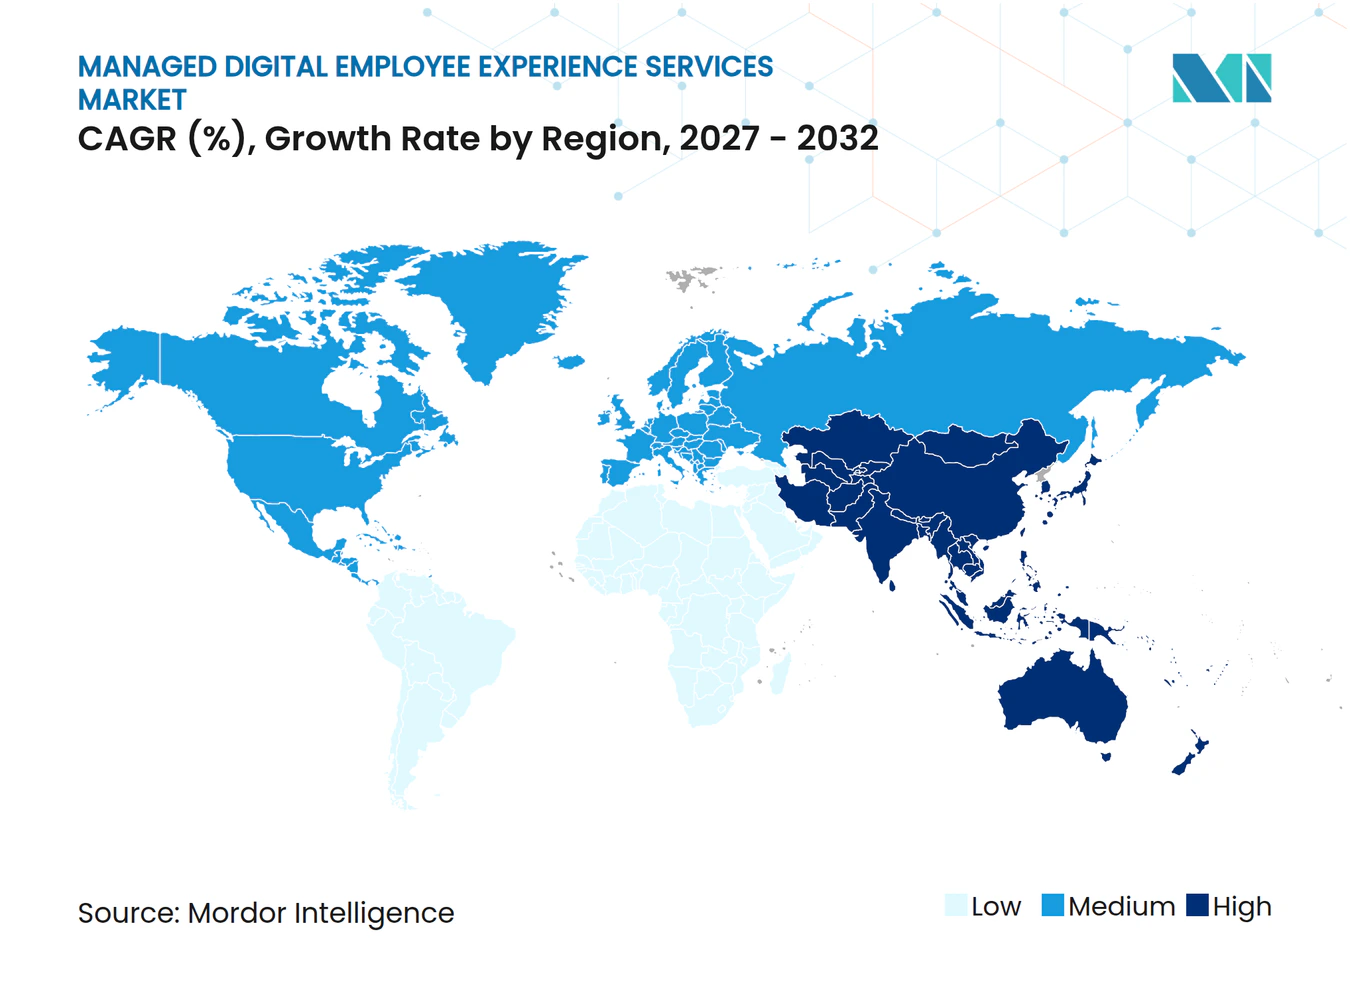
- Par géographie, l'Amérique du Nord représentait 41,88 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du support pour le travail hybride | +2.80% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption des plateformes de travail en cloud | +2.50% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Modernisation du service d'assistance basée sur l'IA | +2.30% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Accords de niveau d'expérience et contractualisation basée sur les résultats | +1.90% | Amérique du Nord et Europe, avec extension vers les marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Orchestration agentique du lieu de travail et opérations auto-réparatrices | +1.50% | Amérique du Nord, Europe et marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Observabilité de la main-d'œuvre mobile et en première ligne | +1.00% | Mondial, notamment au Moyen-Orient et en Afrique, en Amérique du Sud et dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité du support pour le travail hybride remodèle les modèles de prestation informatique
Le travail hybride a élargi l'environnement de support pour inclure les réseaux domestiques, les appareils personnels et professionnels, ainsi que les applications cloud. Les équipes informatiques internes ne peuvent souvent pas gérer cet environnement élargi avec les modèles de dotation en personnel utilisés avant 2020. Le marché des services gérés d'expérience numérique des employés (DEX) bénéficie lorsque les prestataires centralisent l'observabilité, la remédiation à distance et le support sur plusieurs sites. Ce modèle offre aux employeurs une approche opérationnelle unique pour les effectifs distribués plutôt que des processus locaux distincts. Un plus grand nombre de types de points de terminaison, d'applications et de lieux de travail accroît le besoin d'un support technologique coordonné. Les prestataires capables de démontrer une expérience employé stable dans ces environnements sont mieux placés pour remporter des contrats basés sur les résultats.
L'adoption des plateformes de travail en cloud élargit l'ensemble des opportunités DEX gérées
L'adoption du travail en cloud nécessite une surveillance, une optimisation et une gouvernance continues que de nombreuses entreprises obtiennent auprès de prestataires externes. Microsoft 365, Google Workspace et les plateformes de collaboration ont fait de la gestion de l'expérience des employés un service continu plutôt qu'un projet technologique périodique. Le déploiement cloud représentait 60,28 % des revenus en 2026, soulignant son adéquation avec la prestation de services gérés par abonnement. Une enquête de TeamViewer a révélé que 95 % des responsables informatiques prévoyaient de consolider leurs fournisseurs, tandis que 80 % citaient la réduction de l'utilisation de solutions ponctuelles comme principale raison. Le marché des services gérés d'expérience numérique des employés gagne en portée lorsqu'un seul prestataire peut gérer la surveillance, la remédiation et les activités du service d'assistance via une plateforme cloud partagée. La prestation en cloud sur le marché des services gérés d'expérience numérique des employés favorise également les contrats basés sur la consommation, qui peuvent réduire les obstacles à l'adoption pour les organisations de taille moyenne.
La modernisation du service d'assistance basée sur l'IA redéfinit l'économie du support
L'IA transforme à la fois la structure des coûts et les attentes en matière de capacités des services d'assistance gérés. DXC Technology a déclaré que son lancement de Workplace Services en août 2026 a réduit les appels au service d'assistance de 60 % et a résolu 50 % des problèmes d'appareils avant que les employés ne les remarquent. Riverbed a introduit Aternity Self-Service en octobre 2025 pour le diagnostic et la remédiation autonomes avec des contrôles de supervision humaine. Ces offres réduisent la dépendance aux tâches de support de premier niveau et augmentent la valeur de la conception de l'expérience, de la gouvernance de l'automatisation et de l'amélioration des services. Le marché des services gérés d'expérience numérique des employés récompense donc les prestataires capables de s'engager sur des résultats d'automatisation mesurables. Les prestataires traditionnels ont besoin de capacités d'orchestration comparables pour éviter de concurrencer principalement sur le coût de la main-d'œuvre.
Les accords de niveau d'expérience et la contractualisation basée sur les résultats transforment les achats
Les accords de niveau d'expérience mesurent la satisfaction, la productivité perçue et la qualité du service au lieu de s'appuyer uniquement sur la disponibilité et la clôture des tickets. Computacenter a rapporté que 66 % des organisations connaissaient les XLA, 43 % les avaient adoptés et 68 % prévoyaient de les adopter dans les 18 mois. Cette approche exige des prestataires qu'ils utilisent des données de sentiment, des tableaux de bord basés sur les personas et des plans d'amélioration partagés. Elle rend également la relation commerciale plus dépendante de la capacité du prestataire à interpréter les données du lieu de travail et à agir en conséquence. Le marché des services gérés d'expérience numérique des employés (DEX) évolue vers des fournisseurs capables de relier l'activité technique aux résultats pour les employés. Les prestataires plus petits peuvent faire face à une barrière d'entrée plus élevée lorsque les acheteurs d'entreprise demandent des capacités de mesure et de gouvernance matures.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière de confidentialité et de consentement pour la télémétrie des employés | -1.20% | Union européenne et Royaume-Uni principalement, avec extension au BFSI et aux soins de santé à l'échelle mondiale | Court terme (≤ 2 ans) |
| Risque cybernétique lié à l'accès privilégié au support externalisé | -0.90% | Mondial, concentré dans les secteurs réglementés du BFSI, des soins de santé et du gouvernement | Moyen terme (2-4 ans) |
| Chevauchement des outils entre les plateformes DEX, UEM, ITSM et d'observabilité | -0.70% | Amérique du Nord et Europe, où les parcs d'outils sont les plus complexes | Moyen terme (2-4 ans) |
| Attribution des résultats DEX et examen budgétaire du marché intermédiaire | -0.50% | Mondial, avec des effets plus importants pour les PME et les acheteurs du marché intermédiaire des marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les exigences en matière de confidentialité et de consentement pour la télémétrie des employés limitent la portée du déploiement
La surveillance DEX peut collecter des données sur les performances des appareils, l'utilisation des applications, l'expérience réseau et le sentiment des employés. Ces pratiques de données doivent satisfaire aux exigences de confidentialité qui limitent la manière dont les employeurs collectent et utilisent les informations sur les effectifs. Le Bureau du commissaire à l'information du Royaume-Uni identifie la surveillance systématique à grande échelle des travailleurs comme un traitement à haut risque nécessitant une analyse d'impact sur la protection des données.[1] L'autorité de contrôle italienne a infligé une amende de 120 000 EUR, soit 135 600 USD, à une entreprise en 2025 pour un suivi inapproprié des véhicules des employés.[2] Le marché des services gérés d'expérience numérique des employés doit tenir compte des exigences de minimisation des données, de limitation des finalités, de consentement et de gouvernance régionale. Ces contrôles peuvent allonger les déploiements et obliger les prestataires à concevoir des systèmes de télémétrie avec des limites de conformité plus claires.
Le risque cybernétique lié à l'accès privilégié au support externalisé accroît l'examen des achats
Les prestataires de services DEX gérés ont souvent besoin d'un accès administratif aux points de terminaison, aux répertoires d'identité et aux systèmes réseau. Cet accès peut devenir un vecteur d'attaque concentré si les identifiants sont mal utilisés ou si un prestataire de services est compromis. Le Département des services financiers de l'État de New York a classé les prestataires de services informatiques gérés et les prestataires de services d'assistance externalisés comme des tiers à haut risque en octobre 2025 en raison de leur accès privilégié.[3] La remédiation autonome peut ajouter d'autres exigences d'audit car les agents logiciels utilisent bon nombre des mêmes autorisations que les techniciens humains. Les acheteurs répondent par la gestion des accès privilégiés, la révision des accès en temps réel et des dispositions de responsabilité plus détaillées. Ces exigences peuvent allonger les cycles d'achat dans les services financiers, les soins de santé et les comptes gouvernementaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'analyse soutient la demande actuelle tandis que l'automatisation fixe le rythmeLa surveillance et l'analyse DEX détenaient 16,23 % des revenus en 2026, la plus grande part par type de service. Elles fournissent les données sur les points de terminaison et les applications nécessaires avant qu'une organisation puisse automatiser les actions de support. NTT DATA a lancé un service basé sur Nexthink Infinity en juillet 2026 pour environ 60 000 points de terminaison au Japon. L'entreprise a signalé une réduction allant jusqu'à 30 % du temps de réponse aux demandes et des économies grâce à l'identification des licences logicielles redondantes. Le service d'assistance et le support technique restent importants là où les employés ont besoin d'une assistance directe, tandis que la gestion de l'expérience identifie les causes techniques récurrentes.
L'auto-réparation et l'automatisation devraient se développer à un CAGR de 14,13 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Cette catégorie réduit le besoin de travaux répétés de support de niveau 1 et de niveau 2 grâce au diagnostic et à la remédiation automatisés. La gestion des personas et des sentiments gagne en importance à mesure que les contrats XLA mesurent l'expérience par rôle d'employé et flux de travail. Le marché des services gérés d'expérience numérique des employés (DEX) évolue vers des portefeuilles combinant l'automatisation avec des contrôles d'utilisation des données et une gouvernance de la qualité des services. L'orchestration propriétaire peut distinguer les engagements premium du support à distance de base.



Par mode de déploiement :
le cloud maintient son échelle grâce à une prestation flexibleLe cloud détenait 60,28 % de la part du marché des services gérés d'expérience numérique des employés (DEX) en 2026 et devrait se développer à un CAGR de 14,16 % jusqu'en 2032. Pour le marché des services gérés d'expérience numérique des employés (DEX), le modèle s'aligne sur la prestation par abonnement, la capacité élastique et les mises à jour fréquentes des logiciels. Les plateformes SaaS peuvent fournir la télémétrie, la remédiation à distance et les mises à jour des modèles d'IA sans projet d'infrastructure important côté client. TeamViewer a lancé TeamViewer ONE en mai 2025 pour combiner la gestion des points de terminaison, la surveillance DEX, la connectivité à distance et les diagnostics IA sous une seule licence. Ce produit illustre l'effort du fournisseur pour réduire les piles d'outils fragmentées.
Le déploiement sur site continue de servir les organisations ayant des exigences strictes en matière de souveraineté des données, de sécurité ou de systèmes hérités. Le déploiement hybride permet à ces organisations de conserver leurs systèmes locaux tout en utilisant la surveillance et l'automatisation basées sur le cloud. La taille du marché des services gérés d'expérience numérique des employés pour la prestation en cloud est portée par les entreprises cherchant une couche de gestion unique pour la surveillance, le service d'assistance et la remédiation. Les prestataires qui contrôlent les plateformes d'orchestration cloud peuvent mettre à jour les capacités d'IA plus rapidement que les revendeurs de produits déconnectés. La consolidation des fournisseurs devrait favoriser les fournisseurs qui connectent les outils et les opérations dans une plateforme cohérente.
Par taille d'organisation :
les grandes entreprises maintiennent les revenus tandis que les PME élargissent l'accèsLes grandes entreprises détenaient 76,84 % des revenus en 2026, reflétant leurs vastes parcs d'appareils et leurs environnements de travail complexes. Au sein du marché des services gérés d'expérience numérique des employés (DEX), ces organisations gèrent un grand nombre de postes, plusieurs fournisseurs de logiciels et des employés répartis dans différentes régions. Kyndryl a été nommé Leader dans le Magic Quadrant 2025 de Gartner pour les services de lieu de travail numérique externalisés, et a signalé une croissance multipliée par cinq d'une année sur l'autre dans la pénétration des contrats XLA. Wipro a renouvelé son contrat mondial de services de lieu de travail numérique avec ABB en septembre 2026, en utilisant AI Live Workspace et la plateforme de prestation alimentée par l'IA WINGS WIPRO.COM. Ces exemples montrent comment les grands prestataires défendent les comptes d'entreprise grâce à l'automatisation et à la prestation de résultats.
Les petites et moyennes entreprises devraient se développer à un CAGR de 13,99 % jusqu'en 2032. La prestation basée sur des plateformes peut réduire l'effort de mise en œuvre par poste et rendre le support géré accessible sans une grande organisation informatique interne. Microland indique que son service d'assistance sans intervention résout jusqu'à 30 % des tickets via des robots d'IA conversationnelle et peut réduire les coûts du service d'assistance de 60 à 80 %. Le marché des services gérés d'expérience numérique des employés (DEX) a un potentiel plus large dans ce groupe de clients lorsque la prestation est packagée et tarifée pour des équipes technologiques plus petites. L'Asie-Pacifique et l'Amérique du Sud sont importantes car l'adoption du cloud crée de nouveaux acheteurs plutôt que de simplement remplacer l'externalisation héritée.

Par type d'entreprise :
les organisations privées stimulent l'échelle et l'expansion actuellesLe secteur privé représentait 78,26 % des revenus en 2026 et devrait se développer à un CAGR de 14,26 % jusqu'en 2032. Les employeurs commerciaux au sein du marché des services gérés d'expérience numérique des employés font face à des coûts directs lorsque les systèmes technologiques des employés interrompent le travail ou dégradent le service client. Tata Communications a estimé à 24 millions USD les coûts annuels d'attrition et à 3 750 heures productives perdues quotidiennement dans une grande institution financière disposant d'une infrastructure d'expérience employé insuffisante. Le marché des services gérés d'expérience numérique des employés offre aux employeurs privés un moyen d'identifier les problèmes avant qu'ils ne deviennent des problèmes persistants pour les effectifs. Les prestataires qui documentent le lien entre les opérations informatiques et la continuité des activités sont mieux placés dans les achats commerciaux.
Les organisations publiques élargissent l'utilisation des DEX gérés à mesure que les programmes numériques gouvernementaux atteignent davantage de travailleurs administratifs et de première ligne. Leurs exigences peuvent inclure la souveraineté des données, l'accessibilité, la transparence des achats et le support pour des rôles de travail variés. Les contrats basés sur les résultats commencent à apparaître dans les achats publics à mesure que les agences cherchent de meilleures mesures de la qualité du service aux employés. Le marché des services gérés d'expérience numérique des employés (DEX) est pertinent pour les gouvernements qui ont besoin d'un support de lieu de travail cohérent dans des bureaux dispersés et des sites de service public. Ces opportunités favorisent les fournisseurs ayant de solides antécédents en matière de conformité et une capacité de prestation gouvernementale établie.
Par secteur d'activité :
le BFSI mène la demande tandis que les technologies de l'information et les télécommunications accélèrentLe BFSI détenait 19,84 % des revenus en 2026, la plus grande part parmi les secteurs d'activité. Les institutions financières ont de grands effectifs distribués et des exigences strictes en matière de résilience, de contrôle d'accès et d'auditabilité. Le programme de Kyndryl pour Belfius Bank and Insurance couvrait 12 000 employés utilisant Microsoft 365, la sécurité zéro confiance et la surveillance continue de l'expérience. HCLTech a également signalé un engagement bancaire utilisant la personnalisation basée sur les personas et l'automatisation des tâches pour des dizaines de milliers d'employés. Le marché des services gérés d'expérience numérique des employés sert ce secteur grâce à un support, une sécurité et une surveillance intégrés.
Les technologies de l'information et les télécommunications devraient se développer à un CAGR de 14,34 % jusqu'en 2032. Ces employeurs travaillent dans des environnements technologiques complexes où les frictions des employés peuvent affecter la prestation aux clients. Kyndryl a finalisé l'acquisition de Healthcare IT Leaders en septembre 2026 pour un montant allant jusqu'à 350 millions USD, élargissant ses capacités de conseil en informatique de santé et de services gérés. La fabrication, le commerce de détail et le commerce électronique, ainsi que le gouvernement, augmentent également leur adoption pour soutenir les employés de première ligne. Le marché des services gérés d'expérience numérique des employés nécessite des modèles de service adaptés à ces environnements plutôt qu'une offre unique axée sur le bureau.
Analyse géographique
Marché des Services Gérés d'Expérience Numérique des Employés en Amérique du Nord
L'Amérique du Nord représentait 41,88 % de la part de marché des services gérés d'expérience numérique des employés (DEX) en 2026. La région bénéficie d'une demande mature en matière d'externalisation informatique et d'exigences élevées en matière de technologies de gestion de la main-d'œuvre auditables dans les secteurs bancaire, de la santé et des infrastructures critiques. TCS a reçu un contrat de services pour l'environnement de travail numérique auprès de l'Opérateur National du Système Énergétique en août 2025, couvrant le service d'assistance, l'informatique pour les utilisateurs finaux, Microsoft 365 et la gestion des identités. Le Canada et le Mexique contribuent à la demande grâce à des programmes de modernisation des environnements de travail multinationaux.
Marché des Services Gérés d'Expérience Numérique des Employés en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,28 % jusqu'en 2032, soit le taux régional le plus élevé. L'Inde connaît d'importantes transitions dans ses environnements de travail, à mesure que les centres de compétences mondiaux et les entreprises de services informatiques élargissent leur utilisation des outils de collaboration en nuage. L'adoption du télétravail au Japon stimule également la demande d'offres DEX gérées spécialement conçues à cet effet. L'Asie du Sud-Est et l'Asie du Sud offrent des opportunités supplémentaires, leurs secteurs de services technologiques créant de nouveaux acheteurs d'environnements de travail gérés.
Marché des Services Gérés d'Expérience Numérique des Employés dans les Amériques et en EMEA
L'Europe présente une maturité numérique élevée au niveau des entreprises, mais opère dans un environnement exigeant en matière de confidentialité et de gouvernance de la main-d'œuvre. L'Allemagne est un centre de demande clé, car les employeurs industriels soutiennent les employés en bureau, en télétravail et sur le plancher de production. T-Systems a été désigné Leader dans 6 catégories de l'évaluation ISG Provider Lens Future of Work 2025 en Allemagne. L'Amérique du Sud se développe grâce aux employeurs multinationaux et à une adoption plus forte de l'externalisation informatique au Brésil et au Mexique. Le Moyen-Orient et l'Afrique sont soutenus par la Vision 2030 de l'Arabie Saoudite et le programme Smart Dubai des Émirats Arabes Unis.
Paysage concurrentiel
Concentration du Marché
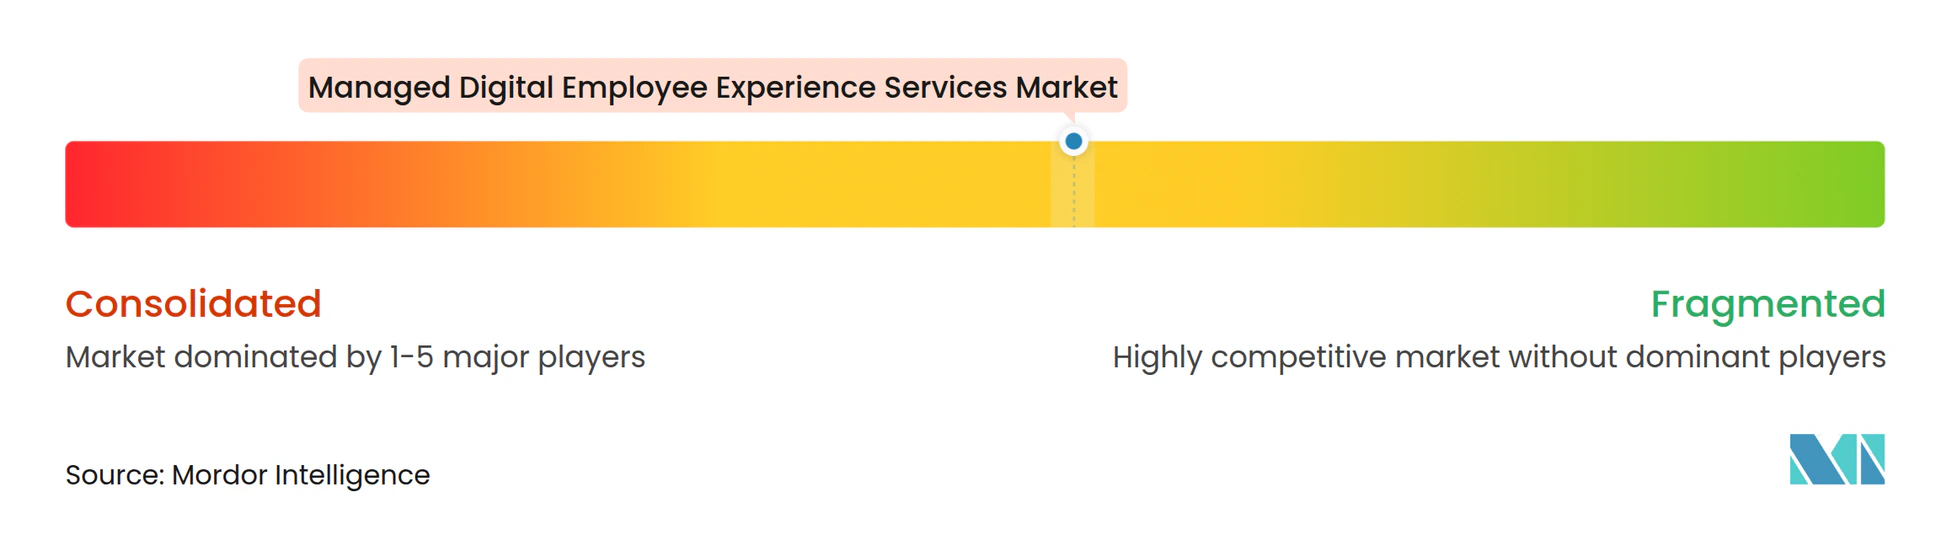
Le marché des services gérés d'expérience numérique des employés (DEX) dispose d'un niveau mondial modérément concentré. Accenture, HCL Technologies, Kyndryl, TCS, Wipro, Cognizant et Infosys se disputent les grands contrats d'entreprise. Leur concurrence est centrée sur la maturité des XLA, l'orchestration par l'IA, la sécurité et la capacité de prestation mondiale. Les entreprises régionales et spécialisées s'adressent aux acheteurs de taille moyenne et aux besoins sectoriels qui nécessitent une prestation locale plus étroite.
Cognizant a été sélectionné par Daimler Truck en février 2026 pour une transformation mondiale du lieu de travail pilotée par l'IA utilisant WorkNEXT dans les usines et les bureaux. Wipro a renouvelé et élargi son engagement avec ABB en septembre 2026 via AI Live Workspace, WINGS, des agents virtuels et la remédiation automatisée. TeamViewer et ServiceNow ont annoncé un partenariat technologique pluriannuel en juillet 2026 pour connecter les capacités DEX et de connectivité à distance avec la plateforme IA ServiceNow. Le marché des services gérés d'expérience numérique des employés devient de plus en plus dépendant des partenariats entre les prestataires de services et les éditeurs de plateformes. Ces arrangements aident les prestataires à combiner l'observabilité, la remédiation et le contrôle des flux de travail.
Les soins de santé, la fabrication, le travail en première ligne et le gouvernement nécessitent souvent une adaptation substantielle des services gérés standard. Ces environnements ont des catégories d'appareils spécifiques, des exigences de flux de travail et des règles de conformité. Les fournisseurs qui construisent des configurations verticales réutilisables peuvent acquérir une position plus claire dans ces domaines. Le secteur des services gérés d'expérience numérique des employés (DEX) comprend également des éditeurs de plateformes qui permettent la prestation mais ne concurrencent pas directement en tant que prestataires de services gérés. TeamViewer et ServiceNow sont des exemples de fournisseurs de plateformes habilitantes plutôt que de prestataires de services DEX externalisés.
Leaders du secteur des services gérés d'expérience numérique des employés
-
Accenture plc
-
Kyndryl Holdings, Inc.
-
DXC Technology Company
-
Atos SE
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Expérience Numérique des Employés Entreprises couvertes dans ce rapport
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
Développements industriels récents dans Marché des Services Gérés d'Expérience Numérique des Employés
- Septembre 2026 : Wipro a renouvelé et élargi son contrat mondial de services de lieu de travail numérique avec ABB, déployant AI Live Workspace, la plateforme de prestation alimentée par l'IA WINGS, le libre-service alimenté par GenAI, des agents virtuels et la remédiation automatique dans les opérations mondiales d'ABB, avec une gestion du cycle de vie des appareils pilotée par la télémétrie intégrée dans le service géré.
- Septembre 2026 : Kyndryl a finalisé l'acquisition de Healthcare IT Leaders, LLC pour un montant allant jusqu'à 350 millions USD, combinant l'expertise en conseil en informatique de santé et en services gérés d'applications dans les systèmes cliniques, opérationnels et de main-d'œuvre avec les capacités d'infrastructure et d'IA de Kyndryl pour les clients hospitaliers et les systèmes de santé.
- Août 2026 : DXC Technology a lancé DXC Workplace Services, une offre de lieu de travail géré native à l'IA alimentée par la plateforme d'orchestration IA agentique OASIS, offrant une réduction de 40 % de la complexité opérationnelle, 60 % d'appels au service d'assistance en moins et la résolution de 50 % des problèmes d'appareils avant que les employés ne les remarquent.
- Juillet 2026 : TeamViewer et ServiceNow ont annoncé un partenariat technologique stratégique pluriannuel intégrant les solutions DEX et de connectivité à distance de TeamViewer avec la plateforme IA ServiceNow pour des flux de travail informatiques agentiques de bout en bout, disponible en tant que module complémentaire packagé pour les clients ServiceNow dans le monde entier dans la gestion des services informatiques, la gestion des services sur le terrain et la gestion du service client.
Portée du rapport mondial sur le marché des services gérés d'expérience numérique des employés
Le marché des services gérés d'expérience numérique des employés comprend les services externalisés qui surveillent, mesurent et améliorent l'expérience technologique de bout en bout des employés sur les appareils, les applications, les outils de collaboration, les réseaux et les services d'assistance. Ces services combinent la surveillance et l'analyse DEX (performances des appareils, santé des applications, qualité du réseau, sentiment des utilisateurs), l'automatisation proactive/auto-réparatrice, le service d'assistance et le support technique, et la gestion de l'expérience basée sur les personas pour faire passer le support informatique du réactif au proactif.
Le rapport sur le marché des services gérés d'expérience numérique des employés est segmenté par type de service (surveillance et analyse DEX, auto-réparation et automatisation, service d'assistance et support technique, gestion des personas et des sentiments, et gestion de l'expérience des appareils, des applications et du réseau), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), type d'entreprise (secteur privé et secteur public), secteur d'activité (banque, services financiers et assurance, technologies de l'information et télécommunications, soins de santé, fabrication, commerce de détail et commerce électronique, gouvernement et autre secteur d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance et analyse DEX |
| Auto-réparation et automatisation |
| Service d'assistance et support technique |
| Gestion des personas et des sentiments |
| Gestion de l'expérience des appareils, des applications et du réseau |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Secteur privé |
| Secteur public |
| Banque, services financiers et assurance |
| Technologies de l'information et télécommunications |
| Soins de santé |
| Fabrication |
| Commerce de détail et commerce électronique |
| Gouvernement |
| Autre secteur d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Surveillance et analyse DEX | |
| Auto-réparation et automatisation | ||
| Service d'assistance et support technique | ||
| Gestion des personas et des sentiments | ||
| Gestion de l'expérience des appareils, des applications et du réseau | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par type d'entreprise | Secteur privé | |
| Secteur public | ||
| Par secteur d'activité | Banque, services financiers et assurance | |
| Technologies de l'information et télécommunications | ||
| Soins de santé | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Gouvernement | ||
| Autre secteur d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'expérience numérique des employés ?
Le marché des services gérés d'expérience numérique des employés devrait s'étendre de 3,03 milliards USD en 2026 et 3,42 milliards USD en 2027 à 6,51 milliards USD d'ici 2032, à un CAGR de 13,74 %.
Qu'est-ce qui stimule la demande de services DEX gérés ?
La complexité du travail hybride, l'adoption des plateformes de travail en cloud, les services d'assistance basés sur l'IA et les accords de niveau d'expérience augmentent la demande de support et de surveillance gérés.
Quel mode de déploiement détient la plus grande part ?
Le cloud détenait 60,28 % des revenus en 2026 et devrait se développer à un CAGR de 14,16 % jusqu'en 2032.
Quel groupe de clients représente la plus grande part des revenus ?
Les grandes entreprises détenaient 76,84 % des revenus en 2026 car elles exploitent des environnements technologiques complexes et distribués.
Quel secteur d'activité mène l'adoption des DEX gérés ?
Le BFSI détenait 19,84 % des revenus en 2026 en raison de son besoin de contrôles technologiques des effectifs, de résilience et d'auditabilité.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,28 % jusqu'en 2032, soutenue par d'importantes transitions de lieux de travail numériques et l'adoption du télétravail.