
Taille et part du marché européen des matelas durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.77 Milliards de dollars |
| Taille du Marché (2026) | 2.97 Milliards de dollars |
| Taille du Marché (2031) | 4.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.14 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des matelas durables par Mordor Intelligence
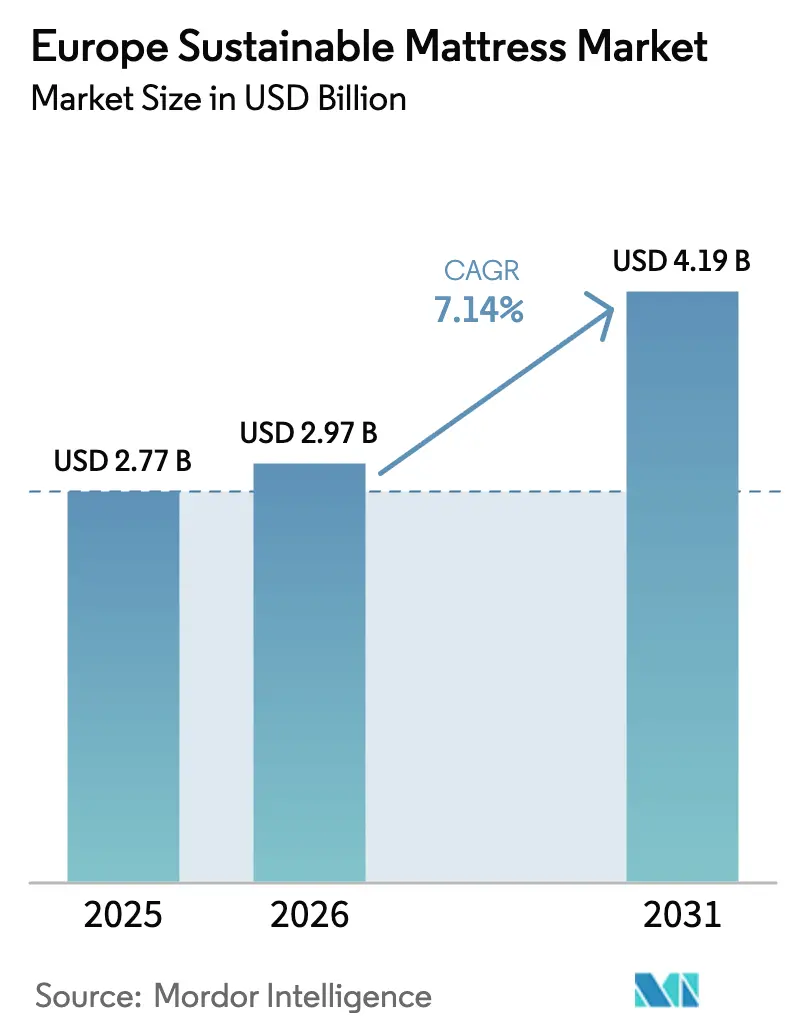
La taille du marché européen des matelas durables devrait croître de 2,77 milliards USD en 2025 à 2,97 milliards USD en 2026 et devrait atteindre 4,19 milliards USD d'ici 2031, à un CAGR de 7,14 % sur la période 2026-2031. La demande s'accélère à mesure que le Règlement sur l'écoconception pour des produits durables (ESPR) impose des passeports numériques de produits pour les matelas à partir de 2027, obligeant les producteurs à divulguer l'intégralité des données du cycle de vie [1]Parlement européen et Conseil, "Texte du Règlement sur l'écoconception pour des produits durables," europarl.europa.eu . L'appétit des consommateurs pour des produits transparents et à faible impact, les dépenses premium consacrées au bien-être du sommeil et l'essor de la logistique de type lit-en-boîte élèvent collectivement le marché des matelas durables au-dessus des taux de croissance de la literie en général. L'infrastructure de recyclage mature de l'Allemagne et son fort pouvoir d'achat ancrent la demande régionale, tandis que l'Espagne enregistre l'adoption la plus rapide grâce à un profil démographique plus jeune et axé sur l'écologie. Le latex naturel domine les choix de matériaux grâce à sa durabilité et sa biodégradabilité, tandis que le latex recyclé gagne en dynamisme à mesure que les pilotes de recyclage chimique se développent en Allemagne et aux Pays-Bas. Les acheteurs commerciaux dans les secteurs de la santé et de l'hôtellerie accélèrent leurs commandes pour atteindre leurs objectifs ESG, ce qui confère au canal direct B2B une croissance à deux chiffres. La consolidation en cours — illustrée par l'acquisition de Mattress Firm par Tempur Sealy pour 5 milliards USD — témoigne d'une concurrence accrue, même si le paysage concurrentiel global reste fragmenté.
Principaux enseignements du rapport
- Par matière première, le latex a capté 31,65 % de la part du marché des matelas durables en 2025, tandis que les autres matières premières devraient progresser à un CAGR de 11,7 % d'ici 2031.
- Par taille, les matelas grand format (queen-size) ont dominé avec une part de revenus de 39,20 % en 2025 ; les matelas très grand format (king-size) devraient se développer à un CAGR de 8,55 % jusqu'en 2031, soulignant la tendance à la premiumisation.
- Par utilisateur final, les achats résidentiels ont représenté 76,25 % de la taille du marché des matelas durables en 2025, mais la demande commerciale croît à un CAGR de 8,1 % portée par les achats guidés par les critères ESG.
- Par canal de distribution, les canaux de vente au détail ont dominé avec une part de revenus de 82,10 % en 2025 ; les ventes directes B2B ont affiché le rythme le plus rapide, à un CAGR de 10,35 %, dépassant l'ensemble du marché des matelas durables.
- Par géographie, l'Allemagne détenait 26,60 % du marché régional des matelas durables en 2025, tandis que le Royaume-Uni est prêt à atteindre le CAGR le plus rapide de 11,21 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des matelas durables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs européens à l'environnement | +1.2% | Allemagne et pays nordiques les plus forts | Moyen terme (2 à 4 ans) |
| Politiques strictes de l'UE en matière d'économie circulaire et d'écolabels | +1.8% | À l'échelle de l'UE, adoption précoce au BENELUX | Long terme (≥ 4 ans) |
| Premiumisation et dépenses orientées bien-être pour les produits de sommeil | +1.5% | Cœur de l'Europe occidentale, se diffusant vers le sud | Court terme (≤ 2 ans) |
| Expansion de la logistique de commerce électronique en vente directe et des modèles « lit-en-boîte » | +1.1% | Le Royaume-Uni et l'Allemagne sont en tête | Moyen terme (2 à 4 ans) |
| Pilotes pionniers de recyclage chimique pour les mousses de matelas en polyuréthane | +0.9% | Pilotes en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Achats guidés par les critères ESG dans les chaînes de santé et d'hôtellerie | +0.7% | Principales zones métropolitaines de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs européens à l'environnement
Les Européens accordent de l'importance à la durabilité et achètent des produits respectueux de l'environnement, ce qui témoigne d'une évolution vers des biens à faible impact. Quatre-vingt-six pour cent des Européens considèrent la durabilité comme importante, et 29 % achètent activement des produits respectueux de l'environnement, ce qui témoigne d'une évolution vers des biens à faible impact. Les décisions d'achat de matelas revêtent une importance particulière en raison des longs cycles de remplacement et des liens étroits avec la santé, permettant aux marques de traduire leur communication environnementale en valeur tangible. Les passeports produits avec codes QR et les divulgations d'origine des matériaux trouvent un fort écho auprès des acheteurs nés à l'ère numérique. La démarche du secteur public autrichien visant à réduire les empreintes carbone des soins de santé renforce cette tendance, faisant entrer les choix durables dans les circuits résidentiels.
Politiques strictes de l'UE en matière d'économie circulaire et d'écolabels
Le Règlement sur l'écoconception pour des produits durables (ESPR) fait des matelas une priorité précoce, imposant des passeports numériques qui enregistrent la composition, la recyclabilité et les filières de fin de vie d'ici 2027. Des producteurs tels qu'Aquinos Bedding prévoient d'étiqueter 1 million d'unités via des codes QR et des puces RFID pour anticiper l'échéance. La certification Écolabel européen, couvrant plus de 102 000 produits, confère une distinction de marque tout en imposant des coûts de documentation qui favorisent l'environnement des opérateurs à grande échelle. La France, la Belgique et les Pays-Bas imposent un recyclage certifié pour les matelas mis au rebut, stimulant les investissements dans les infrastructures en aval. À partir de juillet 2026, les grandes entreprises ne pourront plus détruire les invendus, ce qui catalysera des conceptions circulaires tout au long de la chaîne de valeur.
Premiumisation et dépenses orientées bien-être pour les produits de sommeil
Les consommateurs associent de plus en plus le sommeil au bien-être holistique, ce qui explique le CAGR rapide de 9,0 % pour les unités très grand format (king-size) jusqu'en 2030. Les segments à revenus disponibles plus élevés sont prêts à payer des primes pour le latex naturel, le coton biologique et la laine d'approvisionnement éthique. Les acheteurs contractuels des hôtels suivent le même schéma, adoptant des matelas sans mousse qui soutiennent à la fois le confort des clients et les objectifs en matière de carbone. Comme les budgets consacrés au bien-être dépassent les autres catégories discrétionnaires, les valeurs du marché des matelas durables continuent de progresser malgré l'inflation. La hausse de la part commerciale illustre la volonté institutionnelle de traduire les bénéfices pour la santé en politique d'achat.
Expansion de la logistique de commerce électronique en vente directe et des modèles « lit-en-boîte »
La technologie de mousse compressée permet la livraison à domicile via les réseaux de colis, réduisant considérablement les émissions de transport et les déchets d'emballage. Les canaux directs ont enregistré un CAGR de 10,9 % à mesure que les marques contournent les intermédiaires et les couches de la chaîne d'approvisionnement. Le magasin phare de Emma Sleep au Westfield London associe la rapidité en ligne à l'essai tactile, faisant naître le commerce hybride. Les acheteurs en ligne exigent également des emballages durables, poussant les marques à adopter du carton recyclé et des encres à base d'eau. La vigilance réglementaire se renforce sur les allégations marketing, comme en témoigne l'affaire de la Competition and Markets Authority du Royaume-Uni contre Emma Sleep, signalant une ère de surveillance plus stricte.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix élevée par rapport aux matelas conventionnels | -1.4% | Marchés sensibles aux prix : Europe du Sud et de l'Est | Court terme (≤ 2 ans) |
| Volatilité des prix et de l'approvisionnement en latex naturel et en fibres biologiques | -0.8% | Les chaînes d'approvisionnement mondiales affectent l'ensemble des marchés de l'UE | Moyen terme (2 à 4 ans) |
| La construction multi-matériaux complexe limite la recyclabilité | -0.6% | À l'échelle de l'UE, affectant particulièrement les initiatives d'économie circulaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix élevée par rapport aux matelas conventionnels
Les prix au détail des gammes durables sont supérieurs de 40 à 60 % à ceux des modèles en mousse synthétique, créant une tension sur l'accessibilité dans les régions sensibles aux prix. Cet écart résulte d'intrants plus coûteux, d'audits pour l'obtention d'écolabels et de séries à faible volume. Les enquêtes sur l'intention d'achat montrent que l'enthousiasme dépasse la conversion réelle lorsque les budgets se resserrent. Les plans de financement et les modèles d'entrée de gamme ciblent les indécis, mais il reste difficile de maintenir les marges tout en abaissant les prix de vente. Les vents contraires économiques freinent donc l'accélération à court terme du marché des matelas durables.
Volatilité des prix et de l'approvisionnement en latex naturel et en fibres biologiques
Les fluctuations de rendement liées au climat ont fait grimper les prix du latex jusqu'à 45 % en 2024, comprimant les marges des fabricants[2]BASF, "Recyclage chimique des mousses de matelas," basf.com. Le latex naturel et le coton biologique sont soumis à de fortes variations de prix, car leur approvisionnement dépend des conditions météorologiques, des rendements agricoles et de la stabilité géopolitique dans les principales régions productrices. Le coton biologique certifié fait face à des pressions similaires ; moins de 1 % de la superficie cotonnière mondiale répond aux normes biologiques, de sorte que même de petits chocs de production se répercutent rapidement sur les prix. Ces fluctuations contraignent les fabricants européens de matelas à constituer des stocks plus importants et à conclure des contrats à long terme, immobilisant davantage de fonds de roulement que les intrants synthétiques aux prix plus stables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : le leadership du latex stimule l'innovation
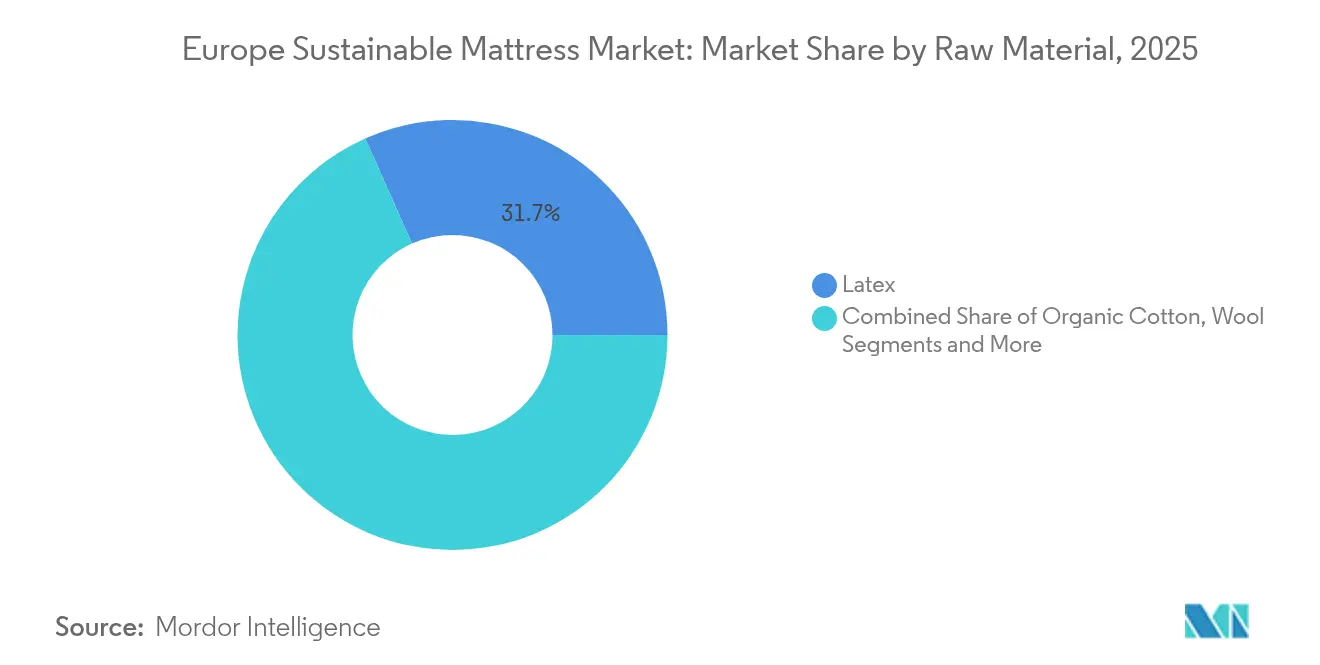
Le latex a représenté 31,65 % de la part du marché des matelas durables en 2025, reflétant la confiance des consommateurs dans sa durabilité, sa respirabilité et ses propriétés antimicrobiennes. Le latex recyclé devrait progresser à mesure que les procédés de recyclage chimique de l'Université d'Aarhus entrent en production commerciale, récupérant des matières premières à des rendements industriels. La taille du marché des matelas durables pour les unités à base de latex devrait s'élargir en accord avec les préférences réglementaires pour les contenus biodégradables. La laine maintient une niche écologique car les acheteurs apprécient la régulation de l'humidité et la thermorégulation. La fibre de coco et le chanvre complètent les propositions à base végétale, tandis que les mousses de polyuréthane biosourcées de l'Université de Liège introduisent des alternatives sans isocyanate qui se polymérisent en moins de deux minutes.
Les tendances de la demande varient à travers l'Europe. Les consommateurs nordiques, qui affichent des cycles de remplacement plus longs, se tournent vers le latex pour sa durabilité. Les marchés du sud, aux budgets plus serrés, préfèrent les constructions mixtes qui tempèrent les coûts sans sacrifier l'éligibilité à l'écolabel. Les fournisseurs adoptent une stratification multi-matériaux conçue pour un démontage plus facile, soutenant les futurs mandats de recyclage tout en préservant les profils de confort. Les principaux producteurs intègrent également des passeports avec codes QR qui divulguent l'origine exacte du latex, vérifiant la conformité à la foresterie durable et aux normes de travail équitable.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par taille : la croissance des matelas très grand format (king-size) reflète la premiumisation
Les unités grand format (queen) représentaient 39,20 % du volume en 2025, bénéficiant des cadres de lit européens standardisés et des contraintes d'espace au sol en milieu urbain. La taille du marché des matelas durables pour les offres grand format (queen) reste importante jusqu'en 2031, même si les modèles très grand format (king) connaissent une forte croissance. Les formats très grand format (king) affichent un CAGR de 8,55 % car les acheteurs aisés associent une surface plus grande à un meilleur bien-être du sommeil. Les foyers d'Europe du Nord, qui disposent de chambres plus spacieuses, accélèrent cette évolution. Les fabricants renforcent l'adoption des formats très grand format (king) avec des promotions groupées associant les matelas à des sommiers à lattes réglables fabriqués en bois certifié, renforçant la valeur perçue.
Les matelas une place et deux places attirent les étudiants et les citadins disposant de pièces compactes. Le segment conserve sa pertinence face à l'urbanisation croissante, mais croît modestement par rapport aux tailles premium. Les dimensions sur mesure répondent aux projets de rénovation haut de gamme et aux réaménagements de logements accessibles, constituant un flux de revenus modeste mais régulier. La technologie de couverture Balance de BekaertDeslee adapte les ratios d'élasticité et de respirabilité à des épaisseurs spécifiques, illustrant l'innovation même au sein des gammes de tailles traditionnelles.
Par utilisateur final : l'accélération commerciale stimule la croissance
Les clients résidentiels ont contribué à hauteur de 76,25 % des revenus de 2025, reflétant les habitudes d'achat personnelles et les rythmes de remplacement pluriannuels. Les consommateurs nés à l'ère numérique s'appuient sur les avis d'influenceurs et les badges d'écolabels tiers pour orienter leurs décisions, récompensant les marques transparentes. La taille du marché des matelas durables dans les circuits résidentiels continue de progresser, bien qu'à un rythme plus lent que dans le secteur commercial. Les hôpitaux et les hôtels affichent un CAGR de 8,1 % à mesure que les équipes d'achat intègrent des indicateurs carbone dans les critères d'appel d'offres. Hypnos propose des gammes d'hôtellerie sans mousse répondant aux critères de durabilité et de recyclabilité.
La conformité ESG contraint les établissements à documenter les économies de carbone, catalysant la demande de matelas avec des ressorts en acier recyclé et des couches de fibres biodégradables. Les modèles d'analyse du coût du cycle de vie dans le secteur commercial, reconnaissant les frais d'élimination réduits et les intervalles de service prolongés, justifient davantage les dépenses initiales plus élevées. Les contrats fournisseurs spécifient de plus en plus la reprise en fin de vie, créant des relations de type rente qui stabilisent les flux de revenus pour les fabricants.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution : transformation des ventes directes
Les points de vente B2C/au détail conservent encore une part de 82,10 % grâce aux essais en showroom et aux vendeurs hautement qualifiés. Cependant, les canaux en ligne s'accélèrent à mesure que les formats lit-en-boîte résolvent les contraintes logistiques héritées. La taille du marché des matelas durables captée via le commerce électronique pur devrait doubler entre 2025 et 2030, grâce aux retours gratuits et aux consultations de sommeil virtuelles qui réduisent les freins à l'achat. Les ventes directes fabricant-à-entreprise progressent encore plus rapidement à un CAGR de 10,35 %, reflétant la préférence des acheteurs institutionnels pour une chaîne d'approvisionnement traçable et des tarifs à la commande en gros.
Les marques emploient des tactiques omnicanales telles que les boutiques éphémères et les laboratoires de test mobiles pour relier les expériences tactiles et numériques. L'investissement d'un milliard USD d'IKEA dans le recyclage soutient des programmes de logistique inversée permettant aux consommateurs de retourner les unités usagées lors de nouveaux achats, fidélisant la clientèle tout en sécurisant les matières premières recyclables. Les formats de commerce mixte devraient dominer les parcours d'achat futurs à mesure que la réglementation et l'éthique des consommateurs s'alignent.
Analyse géographique
L'Allemagne détient la plus grande part de 26,60 % du marché des matelas durables en 2025, une position renforcée par le taux de recyclage des déchets municipaux de 69 % du pays, qui fournit un cadre prêt à l'emploi pour la reprise des matelas et la récupération des matériaux. Les acheteurs allemands accordent de l'importance aux labels tiers, permettant aux produits portant l'Écolabel européen de commander des primes de prix significatives et de financer de nouvelles améliorations d'éco-conception. L'usine BASF de Brandebourg récupère des polyols à partir de mousses de polyuréthane usagées, soulignant l'expertise locale en matière de technologie de recyclage chimique qui alimente directement la taille du marché des matelas durables pour les modèles hybrides latex-mousse. Une base de distribution mature permet aux marques de piloter des abonnements de type matelas-en-tant-que-service, testant des modèles de revenus circulaires tout en respectant l'échéance du passeport numérique 2027 de l'ESPR. Combinés, ces facteurs maintiennent la croissance allemande stable, même si les niveaux de pénétration plafonnent à l'extrémité haute de la courbe régionale.
Le Royaume-Uni enregistre le CAGR le plus rapide de 11,21 % jusqu'en 2031, porté par une solide logistique de commerce électronique et des dépenses croissantes en matière de bien-être, malgré la divergence réglementaire post-Brexit. Le magasin phare de Emma Sleep au Westfield London associe les essais tactiles à la livraison en vente directe et témoigne de l'acceptation grand public des formats lit-en-boîte qui réduisent les émissions de transport. La vigilance réglementaire se renforce parallèlement ; l'affaire de la Competition and Markets Authority du Royaume-Uni contre Emma Sleep concernant les allégations de réduction souligne des exigences de conformité plus élevées et devrait rehausser les critères généraux de qualité des produits. Des chaînes hôtelières comme Hypnos Contract Beds promeuvent des gammes 100 % sans mousse et durables, élargissant la demande commerciale et augmentant la taille du marché des matelas durables dans le segment hôtelier britannique. Des normes adaptées qui harmonisent les besoins domestiques avec les méthodologies de l'UE contribuent à maintenir la confiance des acheteurs dans les écolabels, même si les règles évoluent localement. Les pays du BENELUX sont des adoptants précoces des passeports numériques de produits et des modèles en boucle fermée tels que RetourMatras, permettant des taux de collecte plus élevés et des frais de mise en décharge plus faibles. Les acheteurs nordiques paient les primes les plus élevées et privilégient les modèles certifiés Nordic Swan, reflétant une culture de la durabilité mature.
Paysage réglementaire
Le contexte réglementaire européen pour les matelas durables est de plus en plus façonné par le règlement de l'UE sur l'écoconception pour des produits durables (ESPR), règlement (UE) 2024/1781, entré en vigueur le 18 juillet 2024 et qui établit le cadre des exigences d'écoconception spécifiques aux produits. Dans le plan de travail ESPR 2025-2030 (adopté le 15 avril 2025), les matelas figurent comme groupe de produits prioritaire, ce qui a accéléré les travaux du secteur autour des modèles de données du Passeport Numérique de Produit (DPP) et des attentes en matière de traçabilité.
Parallèlement à l'ESPR, la gouvernance de fin de vie se renforce grâce aux approches de Responsabilité Élargie des Producteurs (REP) permises dans le cadre de la directive-cadre sur les déchets. Les États membres peuvent instaurer des dispositifs nationaux qui transfèrent les coûts de collecte, de tri et de recyclage vers les producteurs et autres entités qui mettent des produits sur le marché. Le calendrier devient également plus opérationnel, avec des travaux préparatoires pour un acte délégué sur les matelas débutant en 2026 et des exigences spécifiques au produit échelonnées ultérieurement (avec une planification citée vers une adoption en 2029 et une application à partir de 2031), ce qui encourage des investissements plus précoces dans des conceptions prêtes au désassemblage, des systèmes de documentation et des filières de recyclage conformes.
Analyse de la chaîne de valeur
La chaîne de valeur des matelas durables en Europe commence par les intrants en matières premières (latex naturel, fibres biologiques, ressorts en acier, et de plus en plus des polyols recyclés et des textiles recyclés). Elle se poursuit par la fabrication des composants en mousse et en ressorts, l'assemblage des matelas, et la mise en marque par des fabricants tels qu'Emma Sleep, Tempur Sealy, Hilding Anders et Silentnight. La distribution s'effectue via les showrooms de vente traditionnelle ainsi que le D2C en forte croissance et la logistique bed-in-a-box, où l'emballage compressé et les réseaux de colis réduisent les étapes de manutention et accroissent l'importance des fournisseurs d'emballage et des partenaires du dernier kilomètre.
En aval, l'économie circulaire et les dynamiques économiques liées à la REP remodèlent la chaîne. Les services de collecte et de reprise, le démontage et le tri (mousse, ressorts, textiles), et le recyclage ou la remise en état ne sont plus des activités périphériques ; ils occupent désormais une place centrale en termes de coûts et de conformité. La mise en œuvre du DPP portée par l'ESPR pousse également à la continuité des données entre les différents niveaux, exigeant des fournisseurs amont qu'ils divulguent des informations et que des données standardisées sur la durabilité et la réparabilité accompagnent le produit. Cela accroît la valeur stratégique des partenaires en gestion des déchets et en recyclage capables de fournir des résultats de fin de vie auditables.
Paysage concurrentiel
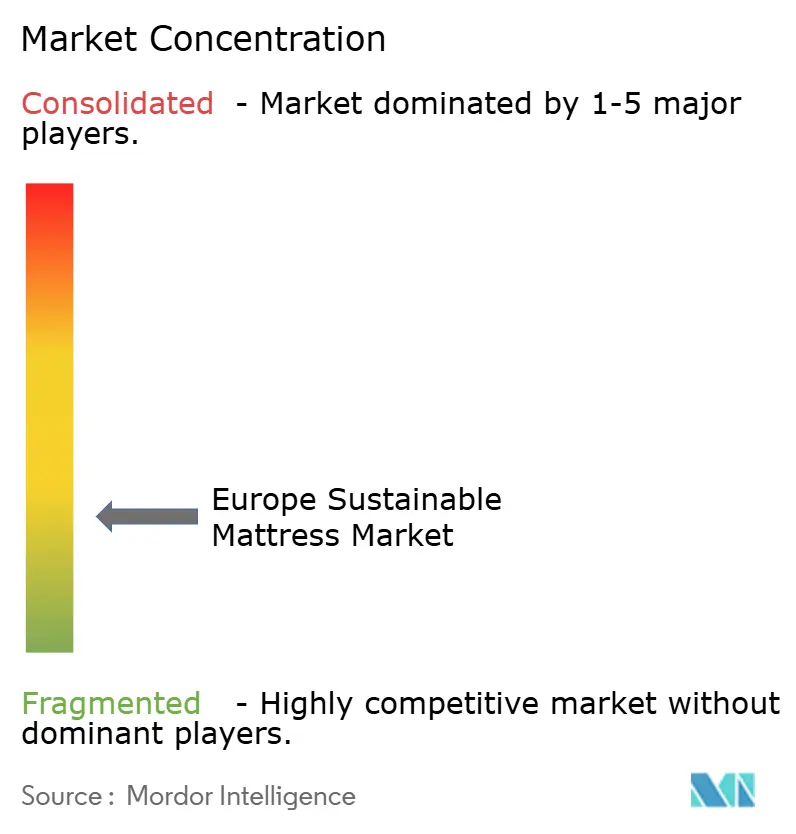
La structure du secteur reste fragmentée même après l'acquisition de Mattress Firm par Tempur Sealy pour 5 milliards USD, qui a ajouté plus de 3 000 points de vente à son portefeuille. Les grands acteurs établis poursuivent des opérations horizontales pour acquérir une présence omnicanale et des compétences en matière de durabilité. Le Groupe Ingka d'IKEA a engagé 1 milliard USD pour des usines de recyclage européennes, sécurisant les matières premières et renforçant la crédibilité de la marque. Les challengers en vente directe aux consommateurs tels que Emma Sleep et Simba construisent leur différenciation sur le statut B Corp et la logistique neutre en carbone, échangeant l'échelle contre l'agilité.
L'intégration verticale est un thème en plein essor. Harrison Spinks cultive son propre chanvre et son lin, réduisant la volatilité des intrants tout en affichant une transparence de la ferme au lit. Les partenariats technologiques sont également importants ; RAMPF Group fournit des polyols recyclés à partir de déchets de PET, réduisant les émissions du Scope 3 pour les marques de matelas. L'initiative PUReSmart de Recticel explore des consortiums de recyclage chimique pour mutualiser les budgets de R&D et accélérer la commercialisation. À mesure que le reporting ESG devient obligatoire à travers l'Europe, la maîtrise de la certification et l'exécution de l'économie circulaire distingueront les leaders des suiveurs.
Leaders du secteur européen des matelas durables
Emma Sleep GmbH
Tempur Sealy International Inc.
Hilding Anders International AB
Silentnight Group
Leggett & Platt Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace le plus immédiat se situe dans les services facilitant la conformité et dans les architectures de produits construites autour du Passeport Numérique de Produit, puisque les matelas constituent un groupe de produits prioritaire dans le plan de travail ESPR 2025-2030 (adopté le 15 avril 2025). Les marques et fournisseurs capables d'opérationnaliser des nomenclatures compatibles DPP, des enregistrements d'essais de durabilité alignés sur des méthodologies établies telles que les approches EN 1957/ISO utilisées dans le secteur, ainsi que des instructions de recyclabilité, disposent d'une voie plus claire pour appuyer leurs allégations de durabilité et simplifier la documentation d'approvisionnement B2B.
Les chaînes d'approvisionnement circulaires commencent également à sembler plus attractives sur le plan de l'investissement, à mesure que les modèles de contenu recyclé et de reprise passent du stade pilote à une exécution à grande échelle. En juin 2026, IKEA France a introduit le matelas HOJEHALL fabriqué avec 80 % de contenu recyclé grâce à une collaboration circulaire avec RetourMatras et Ecomaison, montrant comment l'envergure d'un distributeur peut intégrer des matières recyclées et une capacité de recyclage dans des assortiments grand public. À mesure que davantage d'États membres adoptent ou élargissent des dispositifs REP dédiés aux matelas dans le cadre de la directive-cadre sur les déchets, les opportunités augmentent pour les collecteurs spécialisés, les démonteurs, les partenaires de recyclage chimique et les fournisseurs de composants capables de fournir une récupération de matériaux auditable. Cela aide également les fabricants à réduire la complexité multi-matériaux grâce à des constructions modulaires et plus faciles à séparer.
Développements récents du secteur
- Juillet 2026 : LOOP-it (BRANTNER Green Solutions et NEVEON) annonce que son site d'Oberwölbling, en Autriche, est opérationnel, traitant jusqu'à 500 matelas par jour pour récupérer des matériaux tels que la mousse et le métal ; réduction de 87 % des émissions de CO2 par rapport à l'incinération. Une étape marquante pour le recyclage des matelas. Ces avancées consolident une chaîne d'approvisionnement circulaire en boucle fermée et réduisent les émissions sur le cycle de vie des matelas européens.
- Juin 2026 : IKEA France lance le matelas HÖJEHALL produit avec 80 % de contenu recyclé via une collaboration circulaire avec RetourMatras et Ecomaison. Ce lancement souligne l'adoption des matelas à contenu recyclé en Europe. La collaboration démontre un approvisionnement en matières recyclées évolutif et une chaîne d'approvisionnement circulaire pour la literie européenne.
- Avril 2026 : BEDGEAR s'est développé en Turquie grâce à un partenariat stratégique avec İşbir Yatak, en lançant Performance Sleep Essentials dans 22 points de vente. Cette expansion élargit la distribution transfrontalière. Elle renforce la présence régionale dans les accessoires de matelas et les produits essentiels au sommeil.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les matelas vendus en Europe qui sont positionnés et achetés comme des options durables, principalement en raison des matériaux utilisés, des certifications, et des pratiques de circularité tout au long de la production et de la fin de vie.
Exclusions du périmètre : les surmatelas, les oreillers, les cadres de lit et les accessoires de literie généraux sont exclus, et les intrants en matériaux recyclés ne sont pas comptabilisés séparément en dehors de la valeur du matelas fini.
Aperçu de la segmentation
- Par matière première
- Coton biologique
- Laine
- Latex
- Autres matières premières (fibre de coco, chanvre, etc.)
- Par taille
- Une place
- Deux places
- Grand format (queen)
- Très grand format (king)
- Autres tailles
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- B2B/Directement auprès des fabricants
- B2C/Consommateurs au détail
- Magasins spécialisés de literie et de matelas
- Magasins multi-marques/Grandes surfaces d'ameublement
- En ligne
- Autres canaux de distribution
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la constitution d'une base factuelle sur la consommation de literie en Europe, le renouvellement du parc immobilier et l'activité de rénovation, ce qui aide à traduire la demande de remplacement en un bassin de demande de matelas réaliste. Des sources publiques telles qu'Eurostat, l'Agence européenne pour l'environnement, les pages politiques de la Commission européenne (y compris les règles d'écoconception et de durabilité des produits), et les offices nationaux de statistiques ont été utilisées pour ancrer les hypothèses macroéconomiques affectant les cycles d'achat.
Nous avons également examiné les éléments relatifs aux matériaux et aux allégations de durabilité à travers des sources telles que la documentation de l'Écolabel européen, les normes et références d'essais provenant d'organismes reconnus, et des articles pertinents évalués par des pairs sur le latex, les mousses et les intrants biosourcés. Pour affiner le volet entreprises du modèle, nous avons utilisé les rapports annuels des entreprises, les publications de durabilité publiques, les communiqués de presse, et certains abonnements payants qui appuient les données financières des entreprises, le suivi des brevets et les signaux d'expéditions import-export lorsque nécessaire. Les sources documentaires listées sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour les vérifications croisées, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les vendeurs, les équipes de marque, les fournisseurs de composants et les acteurs des canaux (magasins spécialisés et détaillants axés sur le numérique) afin de confirmer ce qui est réellement considéré comme un matelas durable sur le marché. Nous avons utilisé ces entretiens pour valider les échelles de prix, la part des matériaux certifiés ou à faible impact, et la manière dont la demande diffère entre les achats de remplacement et les commandes hôtelières ou institutionnelles à travers les principaux pays européens.
Répartition des répondants aux enquêtes de terrain primaires
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier plan : 32 % | Direction générale (CXO) : 13 % |
| Segment intermédiaire : 53 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 15 % | Managers : 49 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une approche descendante convertissant la demande de remplacement de matelas en Europe en valeur, à partir des ménages par pays, des cycles de remplacement et du mix de canaux. Nous avons ensuite filtré ce résultat pour isoler la part durable, en utilisant les taux d'adoption observés et des définitions basées sur la certification.
Une fois le bassin de demande construit, des prix de vente moyens ont été appliqués à l'aide de fourchettes de prix reflétant le mix réel d'offres en latex, hybrides et à base de mousse, puis ajustés pour la cohérence de traitement de la TVA et les différences de prix transfrontalières.
Pour garder les totaux ancrés dans la réalité, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que l'échantillonnage de gammes de marques pour cartographier les fourchettes de prix de vente moyens, l'utilisation de vérifications de canaux pour valider l'intensité promotionnelle, et l'examen d'une courte liste de répartitions de revenus de fournisseurs et de détaillants lorsque les informations le permettaient. Les intrants les plus déterminants sur ce marché comprenaient la fréquence de remplacement par pays, les indicateurs de logement et de rénovation, la part des matériaux certifiés dans les catalogues grand public, les évolutions du mix en ligne/hors ligne, et les primes de prix observées pour les produits positionnés durablement.
Pour les prévisions, nous avons utilisé l'analyse de scénarios, car les changements induits par la réglementation (comme les exigences de durabilité des produits et les obligations de recyclage) peuvent modifier la vitesse d'adoption. Nous avons lissé les trajectoires année après année en utilisant un ajustement de tendance simple sur les variables validées.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été examinés par triangulation entre les signaux de demande macroéconomiques, le comportement des canaux, et ce que les répondants primaires ont décrit comme des niveaux de mix durable réalistes par pays. Les valeurs atypiques ont été signalées, vérifiées par rapport à des événements connus (comme des mouvements de prix des matières premières ou des remises soudaines sur les canaux), puis recalculées avec des hypothèses révisées pouvant être justifiées par rapport à la logique source.
Avant validation finale, les chiffres ont fait l'objet d'un examen analytique en plusieurs étapes, incluant des vérifications de cohérence entre pays et un contrôle de vraisemblance par rapport à l'orientation générale du marché européen des matelas. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les perspectives de demande ou la structure des prix. Juste avant la livraison, une dernière révision est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du marché européen des matelas durables selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent sembler différentes même lorsque le sujet paraît identique, car le périmètre définissant ce qui est qualifié de durable n'est pas uniforme, et le niveau de prix utilisé dans les calculs peut varier selon la source. Les différences proviennent également du choix de l'année de base, du traitement de l'inflation, et de la vitesse d'adoption supposée dans les pays disposant de réglementations écologiques strictes.
Les repères de prix de vente au détail, l'adoption observée des certifications dans les catalogues de produits, et les vérifications de tarification au niveau des canaux constituent les éléments probants qui permettent à Mordor Intelligence de rester ancré sur la valeur des matelas durables réellement vendus en Europe, plutôt que de comptabiliser le commerce de détail de matelas au sens large ou des catégories de literie adjacentes. L'écart observé dans d'autres chiffres résulte généralement d'un mélange entre valeur de détail et valeur fabricant, du traitement de tous les matelas en matériaux naturels comme durables sans filtre clair, ou de l'application de hausses de prime de prix agressives sans les faire correspondre aux promotions de canaux et aux tendances de coûts des matériaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,77 milliards USD (2025) | |
| Cabinet de conseil régional A | 3,00 milliards USD (2025) | Utilise une interprétation plus large de la durabilité, ce qui peut inclure des produits commercialisés comme écologiques sans filtre de certification ou de circularité cohérent, augmentant ainsi la base d'unités comptabilisées. |
| Revue spécialisée B | 16,33 milliards USD (2025) | Ce chiffre est obtenu en convertissant en USD une estimation de la valeur du commerce de détail des matelas en Europe (près de 14 milliards EUR), ce qui reflète les ventes totales de détail de matelas plutôt que le sous-ensemble positionné durablement, et peut également varier selon le moment de conversion du taux de change. |
La comparaison montre que la majeure partie de l'écart provient du périmètre et du niveau de prix, et non d'erreurs arithmétiques. Lorsque le filtre de durabilité est appliqué de manière cohérente et que les prix sont alignés sur le comportement réel des canaux, la taille de marché résultante devient plus facile à suivre et à actualiser de manière reproductible à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des matelas durables ?
Le marché des matelas durables s'élève à 2,97 milliards USD en 2026 et devrait atteindre 4,19 milliards USD d'ici 2031 à un CAGR de 7,14 %.
Quel matériau domine la part du marché des matelas durables ?
Le latex est le principal matériau avec une part de 31,65 % en 2025 en raison de sa durabilité, sa respirabilité et sa biodégradabilité.
Pourquoi les matelas durables très grand format (king-size) progressent-ils plus rapidement que les autres tailles ?
La premiumisation et les dépenses consacrées au bien-être entraînent un CAGR de 8,55 % pour les unités très grand format (king-size), les consommateurs recherchant des surfaces de sommeil plus grandes pour un meilleur confort.
Comment les réglementations de l'UE façonnent-elles le secteur des matelas durables ?
Le Règlement sur l'écoconception pour des produits durables imposera des passeports numériques de produits d'ici 2027, poussant les fabricants vers une transparence totale et une recyclabilité accrue.
Quel canal de vente se développe le plus rapidement ?
Les ventes directes B2B aux acheteurs des secteurs de la santé et de l'hôtellerie affichent le CAGR le plus élevé de 10,35 %, soutenu par les mandats d'achats ESG.
Qu'est-ce qui limite la croissance dans les régions sensibles aux prix ?
Les primes élevées par rapport aux matelas conventionnels et la volatilité des coûts des intrants naturels freinent l'adoption en Europe du Sud et de l'Est malgré un intérêt croissant pour la durabilité.
Dernière mise à jour de la page le:



