
Tamaño y participación del mercado europeo de colchones sostenibles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.14 % |
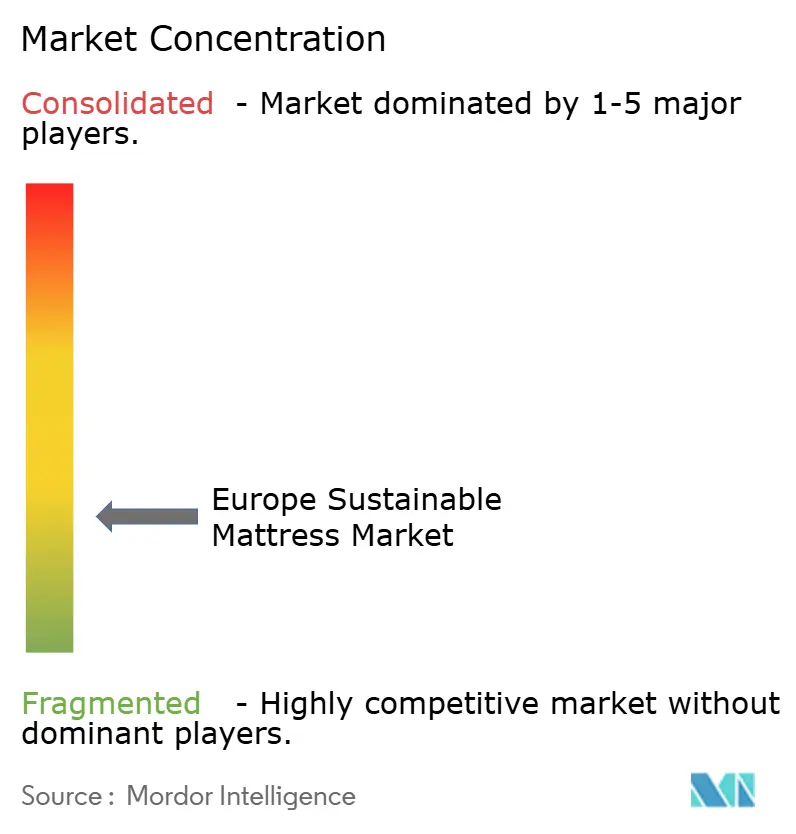
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de colchones sostenibles por Mordor Intelligence
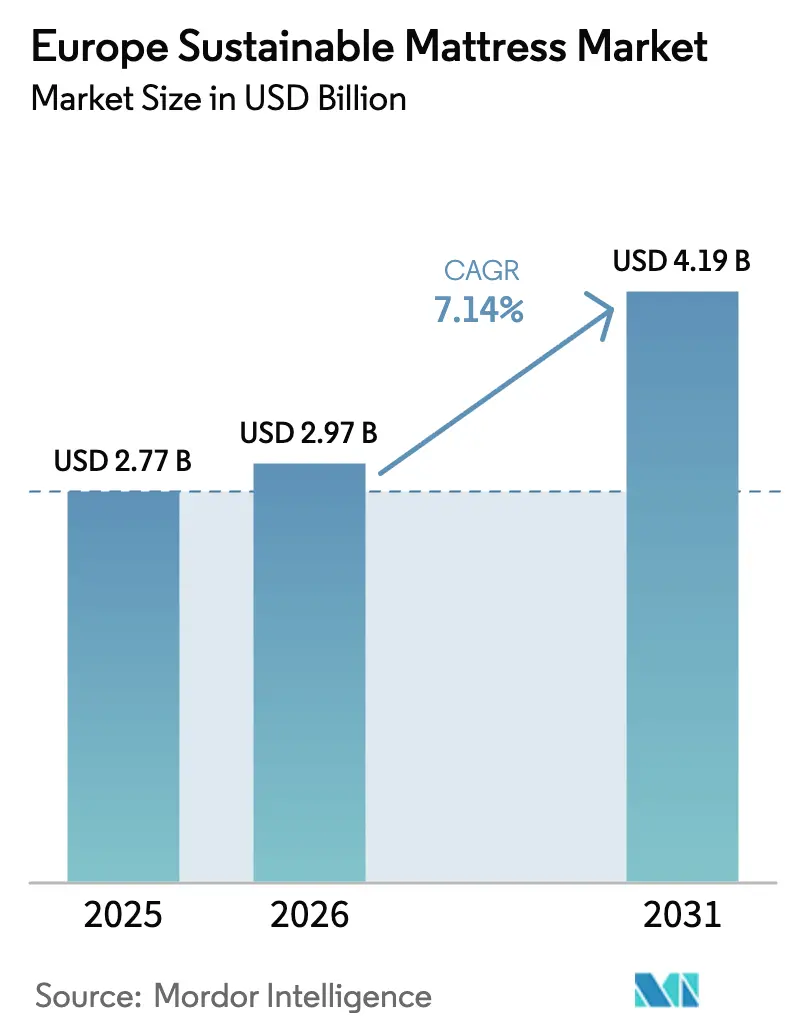
Se espera que el tamaño del mercado europeo de colchones sostenibles crezca de 2.770 millones de USD en 2025 a 2.970 millones de USD en 2026, y se prevé que alcance 4.190 millones de USD en 2031 a una CAGR del 7,14% durante el período 2026-2031. La demanda se acelera a medida que el Reglamento de Ecodiseño para Productos Sostenibles (ESPR, por sus siglas en inglés) exige pasaportes digitales de producto para colchones a partir de 2027, impulsando a los fabricantes a divulgar datos completos del ciclo de vida [1]Parlamento Europeo y Consejo, "Texto del Reglamento de Ecodiseño para Productos Sostenibles," europarl.europa.eu. El apetito de los consumidores por productos transparentes y de bajo impacto, el gasto premium en bienestar del sueño y el auge de la logística de colchones en caja impulsan colectivamente el mercado de colchones sostenibles por encima de las tasas de crecimiento del sector de la ropa de cama en general. La madura infraestructura de reciclaje de Alemania y su sólido poder adquisitivo anclan la demanda regional, mientras que España registra la adopción más rápida en un contexto demográfico más joven y con orientación ecológica. El látex natural lidera las opciones de materiales gracias a su durabilidad y biodegradabilidad, aunque el látex reciclado cobra impulso a medida que los proyectos piloto de reciclaje químico se amplían en Alemania y los Países Bajos. Los compradores comerciales del sector sanitario y hotelero aceleran sus pedidos para cumplir los objetivos ESG, lo que impulsa un crecimiento de doble dígito en el canal directo B2B. La consolidación en curso —ejemplificada por la operación de Tempur Sealy de 5.000 millones de USD con Mattress Firm— señala una intensificación de la competencia, incluso cuando el campo competitivo en general sigue estando fragmentado.
Conclusiones clave del informe
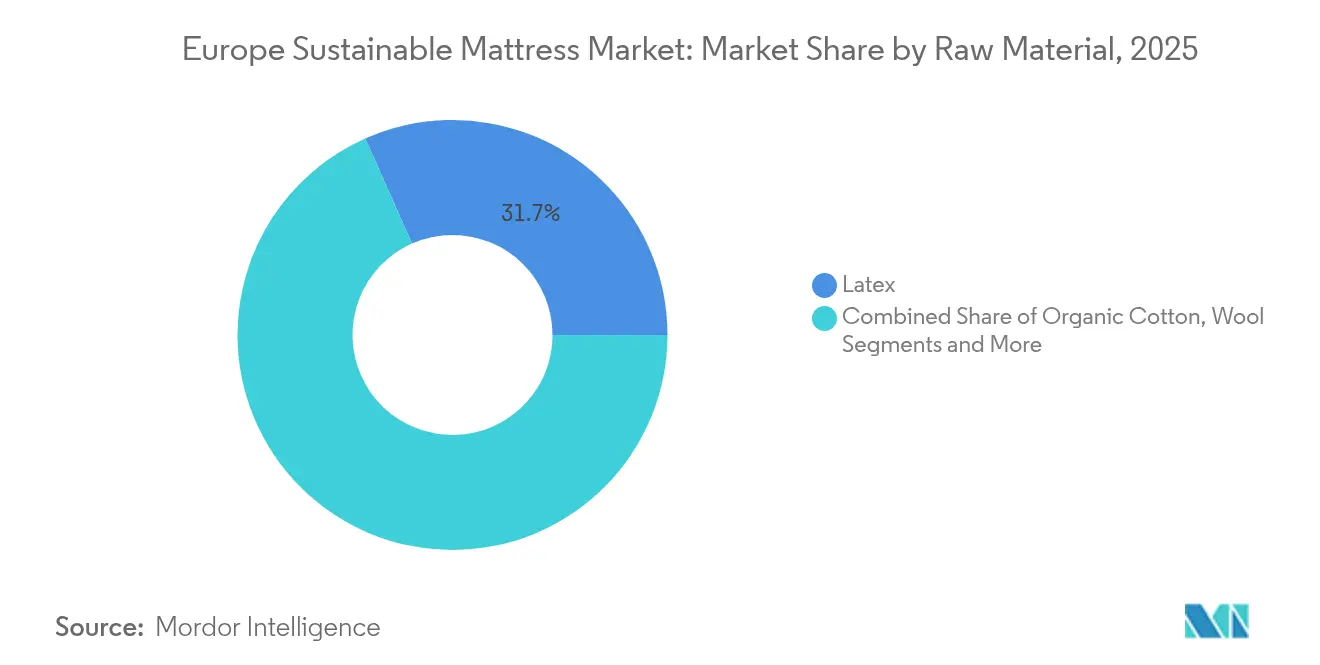
- Por materia prima, el látex captó el 31,65% de la participación del mercado de colchones sostenibles en 2025, mientras que otras materias primas proyectan avanzar a una CAGR del 11,7% hasta 2031.
- Por tamaño, los colchones de tamaño queen lideraron con una cuota de ingresos del 39,20% en 2025; se prevé que los colchones de tamaño king se expandan a una CAGR del 8,55% hasta 2031, lo que subraya la premiumización.
- Por usuario final, las compras residenciales representaron el 76,25% del tamaño del mercado de colchones sostenibles en 2025, aunque la demanda comercial crece a una CAGR del 8,1% impulsada por la contratación orientada a ESG.
- Por canal de distribución, los canales minoristas lideraron con una cuota de ingresos del 82,10% en 2025; las ventas directas B2B registraron el ritmo más rápido con una CAGR del 10,35%, superando al mercado general de colchones sostenibles.
- Por geografía, Alemania mantuvo el 26,60% del mercado regional de colchones sostenibles en 2025, mientras que el Reino Unido se posiciona para la CAGR más rápida del 11,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado europeo de colchones sostenibles
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente conciencia medioambiental entre los consumidores europeos | +1.2% | Alemania y los países nórdicos son los más destacados | Mediano plazo (2-4 años) |
| Estrictas políticas de la UE en materia de economía circular y etiqueta ecológica | +1.8% | En toda la UE, con adopción temprana en el BENELUX | Largo plazo (≥ 4 años) |
| Premiumización y gasto orientado al bienestar en productos para el sueño | +1.5% | Núcleo de Europa Occidental, expandiéndose hacia el sur | Corto plazo (≤ 2 años) |
| Expansión de la logística de comercio electrónico D2C y los modelos de "colchón en caja" | +1.1% | El Reino Unido y Alemania lideran | Mediano plazo (2-4 años) |
| Proyectos piloto revolucionarios de reciclaje químico para espuma de poliuretano en colchones | +0.9% | Proyectos piloto en Alemania y los Países Bajos | Largo plazo (≥ 4 años) |
| Contratación impulsada por ESG en cadenas sanitarias y de hostelería | +0.7% | Principales áreas metropolitanas de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia medioambiental entre los consumidores europeos
Los europeos consideran la sostenibilidad importante y adquieren productos ecológicos, lo que indica un cambio hacia bienes de bajo impacto. El ochenta y seis por ciento de los europeos considera que la sostenibilidad es importante, y el 29% compra activamente productos ecológicos, lo que indica un cambio hacia bienes de bajo impacto. Las decisiones sobre colchones tienen un peso adicional debido a los largos ciclos de reposición y a su estrecha vinculación con la salud, lo que permite a las marcas traducir la narrativa medioambiental en un valor tangible. Los pasaportes de producto con código QR y la divulgación del origen de los materiales tienen una gran resonancia entre los compradores nativos digitales. El impulso del sector público austriaco para reducir la huella de carbono de la atención sanitaria refuerza la tendencia, trasladando las opciones sostenibles a los canales residenciales.
Estrictas políticas de la UE en materia de economía circular y etiqueta ecológica
El Reglamento de Ecodiseño para Productos Sostenibles (ESPR) convierte a los colchones en una prioridad temprana, obligando a contar con pasaportes digitales que registren la composición, la reciclabilidad y las vías de fin de vida para 2027. Fabricantes como Aquinos Bedding planean etiquetar 1 millón de unidades mediante códigos QR y RFID para anticiparse a la fecha límite. La certificación de Etiqueta Ecológica de la UE, que abarca más de 102.000 productos, otorga distinción de marca, aunque impone costes de documentación que favorecen a los operadores de mayor escala. Francia, Bélgica y los Países Bajos exigen el reciclaje certificado de los colchones desechados, lo que estimula la inversión en infraestructuras en la parte baja de la cadena de valor. A partir de julio de 2026, las grandes empresas ya no podrán destruir el stock sin vender, lo que impulsa los diseños circulares en toda la cadena de valor.
Premiumización y gasto orientado al bienestar en productos para el sueño
Los consumidores relacionan cada vez más el sueño con el bienestar integral, lo que explica la rápida CAGR del 9,0% para las unidades de tamaño king hasta 2030. Los segmentos con mayor renta disponible están dispuestos a pagar precios premium por látex natural, algodón orgánico y lana de origen ético. Los compradores hoteleros por contrato siguen el mismo patrón, adoptando colchones sin espuma que apoyan tanto el confort de los huéspedes como los objetivos de reducción de carbono. A medida que los presupuestos de bienestar superan a otras categorías discrecionales, los valores del mercado de colchones sostenibles continúan aumentando a pesar de la inflación. El incremento de la cuota comercial ilustra la disposición institucional a trasladar los beneficios para la salud a la política de contratación.
Expansión de la logística de comercio electrónico D2C y los modelos de "colchón en caja"
La tecnología de espuma comprimida permite la entrega a domicilio a través de redes de paquetería, reduciendo drásticamente las emisiones de transporte y los residuos de embalaje. Los canales directos crecieron a una CAGR del 10,9% a medida que las marcas prescinden de intermediarios y capas de la cadena de suministro. El establecimiento de Emma Sleep en Westfield Londres combina la rapidez en línea con la experiencia táctil, dando lugar al comercio híbrido. Los compradores de comercio electrónico también exigen embalajes sostenibles, lo que impulsa a las marcas a adoptar cartón reciclado y tintas a base de agua. El escrutinio regulatorio se intensifica sobre las declaraciones de marketing, como se evidencia en el caso de la Autoridad de Competencia y Mercados del Reino Unido contra Emma Sleep, lo que señala una era de supervisión más estricta.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Alta prima de precio frente a los colchones convencionales | -1.4% | Mercados sensibles al precio: Europa Meridional y Oriental | Corto plazo (≤ 2 años) |
| Volatilidad de precios y suministro de látex natural / fibras orgánicas | -0.8% | Las cadenas de suministro globales afectan a todos los mercados de la UE | Mediano plazo (2-4 años) |
| La construcción multimaterial compleja limita la reciclabilidad | -0.6% | En toda la UE, afectando especialmente a las iniciativas de economía circular | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta prima de precio frente a los colchones convencionales
Las etiquetas de precio al por menor para las líneas sostenibles se sitúan entre un 40 y un 60% por encima de los modelos de espuma sintética, lo que genera tensión en materia de asequibilidad en las regiones sensibles al precio. La diferencia se debe a insumos más costosos, auditorías de etiqueta ecológica y producciones por debajo de la escala óptima. Las encuestas de intención de compra muestran que el entusiasmo supera a la conversión real cuando los presupuestos se ajustan. Los planes de financiación y los modelos de entrada apuntan a los indecisos, aunque mantener los márgenes mientras se reducen los precios sigue siendo difícil. Las adversidades económicas frenan, por tanto, la aceleración a corto plazo en el mercado de colchones sostenibles.
Volatilidad de precios y suministro de látex natural / fibras orgánicas
Las fluctuaciones en los rendimientos relacionadas con el clima impulsaron los precios del látex hasta un 45% en 2024, comprimiendo los márgenes de los fabricantes[2]BASF, "Reciclaje químico de espumas para colchones," basf.com. El látex natural y el algodón orgánico están sujetos a fuertes oscilaciones de precios porque su suministro depende de los patrones climáticos, los rendimientos agrícolas y la estabilidad geopolítica en las principales regiones productoras. El algodón orgánico certificado enfrenta presiones similares; menos del 1% de la superficie mundial de algodón cumple los estándares orgánicos, por lo que incluso pequeñas perturbaciones en la producción repercuten rápidamente en los precios. Estas fluctuaciones obligan a los fabricantes europeos de colchones a mantener inventarios más amplios y a suscribir contratos a largo plazo, inmovilizando más capital circulante que los insumos sintéticos con precios más estables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por materia prima: el liderazgo del látex impulsa la innovación
El látex acaparó el 31,65% de la participación del mercado de colchones sostenibles en 2025, lo que refleja la confianza del consumidor en su durabilidad, transpirabilidad y cualidades antimicrobianas. Se prevé que el látex reciclado aumente a medida que los procesos de reciclaje químico de la Universidad de Aarhus entren en producción comercial, recuperando materias primas con rendimientos industriales. Se proyecta que el tamaño del mercado de colchones sostenibles para las unidades a base de látex se amplíe en consonancia con las preferencias regulatorias por el contenido biodegradable. La lana mantiene un nicho ecológico a medida que los compradores valoran el control de la humedad y la regulación térmica. La fibra de coco y el cáñamo cubren las propuestas a base de plantas, mientras que las espumas de poliuretano de base biológica de la Universidad de Lieja introducen alternativas libres de isocianato que curan en menos de dos minutos.
Los patrones de demanda varían en toda Europa. Los consumidores nórdicos, que presentan ciclos de reposición más largos, se inclinan por el látex debido a su durabilidad. Los mercados del sur con presupuestos más ajustados prefieren construcciones mixtas que moderan el coste sin sacrificar la elegibilidad para la etiqueta ecológica. Los proveedores adoptan una superposición de múltiples materiales diseñada para facilitar el desmontaje, apoyando los futuros mandatos de reciclaje mientras se preservan los perfiles de confort. Los principales fabricantes también integran pasaportes habilitados con códigos QR que revelan el origen exacto del látex, verificando el cumplimiento de la silvicultura sostenible y los estándares laborales justos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por tamaño: el crecimiento del tamaño king refleja la premiumización
Las unidades queen representaron el 39,20% del volumen en 2025, beneficiándose de los marcos de cama europeos estandarizados y los límites de espacio en suelo urbano. El tamaño del mercado de colchones sostenibles para las ofertas queen sigue siendo considerable hasta 2031, incluso cuando los modelos king se disparan. Los formatos king muestran una CAGR del 8,55% porque los compradores adinerados asocian una mayor superficie con un mejor bienestar del sueño. Los hogares del norte de Europa, que cuentan con dormitorios más grandes, aceleran este cambio. Los fabricantes refuerzan la adopción del tamaño king con promociones de paquetes que combinan colchones con bases con listones ajustables fabricados con madera certificada, mejorando el valor percibido.
Los colchones individuales y dobles atraen a estudiantes y residentes urbanos con habitaciones compactas. El segmento mantiene su relevancia ante la creciente urbanización, aunque crece de forma modesta en comparación con los tamaños premium. Las dimensiones personalizadas atienden a proyectos de renovación de alta gama y adaptaciones de vivienda accesible, proporcionando un flujo de ingresos pequeño pero constante. La tecnología de cubierta Balance de BekaertDeslee adapta las proporciones de elasticidad y transpirabilidad a espesores específicos, lo que ilustra la innovación incluso dentro de las líneas de tamaño tradicionales.
Por usuario final: la aceleración comercial impulsa el crecimiento
Los clientes residenciales contribuyeron con el 76,25% de los ingresos de 2025, reflejando los hábitos de compra personal y los ritmos de reposición plurianuales. Los nativos digitales se apoyan en las reseñas de influenciadores y en las etiquetas ecológicas de terceros para respaldar sus decisiones, recompensando a las marcas transparentes. El tamaño del mercado de colchones sostenibles en los canales residenciales continúa aumentando, aunque a un ritmo más lento que el comercial. Los hospitales y hoteles registran una CAGR del 8,1% a medida que los equipos de compras incorporan métricas de carbono en los criterios de licitación. Hypnos ofrece gamas de hostelería sin espuma que cumplen los estándares de durabilidad y reciclabilidad.
El cumplimiento de ESG obliga a las instalaciones a documentar los ahorros de carbono, impulsando la demanda de colchones con muelles de acero reciclado y capas de fibra biodegradable. Los modelos de cálculo del coste del ciclo de vida en el ámbito comercial, que reconocen menores costes de eliminación e intervalos de servicio más prolongados, justifican aún más el mayor gasto inicial. Los contratos con proveedores especifican cada vez más la recogida al final de la vida útil, creando relaciones de tipo anualidad que estabilizan los flujos de ingresos para los fabricantes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por canal de distribución: transformación de las ventas directas
Los puntos de venta de los canales B2C/minoristas mantienen todavía una cuota del 82,10% gracias a las pruebas en showroom y al personal de ventas especializado. Sin embargo, los canales en línea se aceleran a medida que los formatos de colchón en caja resuelven las restricciones logísticas heredadas. Se prevé que el tamaño del mercado de colchones sostenibles captado a través del comercio electrónico puro se duplique entre 2025 y 2030 gracias a las devoluciones gratuitas y las consultas de sueño virtuales que reducen la fricción en la compra. Las ventas directas del fabricante a empresas crecen aún más rápido, a una CAGR del 10,35%, lo que refleja la preferencia de los compradores institucionales por el suministro trazable y los precios por volumen.
Las marcas emplean tácticas omnicanal como tiendas pop-up y laboratorios de prueba móviles para tender un puente entre las experiencias táctiles y digitales. La inversión de 1.000 millones de USD de IKEA en reciclaje respalda programas de logística inversa que permiten a los consumidores devolver unidades usadas durante nuevas compras, fomentando la fidelidad y asegurando materias primas reciclables. Se espera que los formatos de comercio mixto dominen los futuros recorridos de compra a medida que la regulación y la ética del consumidor se alineen.
Análisis geográfico
Alemania contribuye con la mayor participación del mercado de colchones sostenibles del 26,60% en 2025, una posición reforzada por la tasa de reciclaje de residuos municipales del 69% del país, que proporciona un marco listo para la recogida de colchones y la recuperación de materiales. Los compradores alemanes valoran las etiquetas de terceros, lo que permite que los productos con Etiqueta Ecológica de la UE puedan obtener primas de precio significativas y financiar más mejoras de ecodiseño. La planta de BASF en Brandeburgo recupera polioles de espumas de poliuretano desechadas, lo que subraya la capacidad local en tecnología de reciclaje químico que se alimenta directamente del tamaño del mercado de colchones sostenibles para los modelos de látex híbrido y espuma. Una madura base minorista permite a las marcas pilotar suscripciones de colchón como servicio, probando flujos de ingresos circulares mientras se cumple el plazo de pasaporte digital ESPR de 2027. En conjunto, estos factores mantienen el crecimiento alemán estable incluso cuando los niveles de penetración alcanzan su techo en el extremo superior de la curva regional.
El Reino Unido registra la CAGR más rápida del 11,21% hasta 2031, impulsada por una sólida logística de comercio electrónico y un creciente gasto en bienestar a pesar de la divergencia regulatoria posterior al Brexit. El establecimiento de Emma Sleep en el centro comercial Westfield de Londres combina pruebas táctiles con la distribución D2C y señala la aceptación generalizada de los formatos de colchón en caja que reducen las emisiones de transporte. La vigilancia regulatoria se intensifica en paralelo; el caso de la Autoridad de Competencia y Mercados contra Emma Sleep por las declaraciones de descuento subraya unas expectativas de cumplimiento más elevadas y debería elevar los estándares generales de calidad del producto. Las cadenas hoteleras como Hypnos Contract Beds promueven gamas sostenibles 100% sin espuma, ampliando la demanda comercial e impulsando el tamaño del mercado de colchones sostenibles en el segmento hotelero del Reino Unido. Los estándares adaptados que armonizan las necesidades nacionales con las metodologías de la UE contribuyen a mantener la confianza del comprador en las etiquetas ecológicas incluso cuando las normas evolucionan a nivel local. Los países del BENELUX son adoptantes tempranos de los pasaportes digitales de producto y los modelos de circuito cerrado como RetourMatras, lo que permite tasas de recogida más elevadas y menores costes de vertedero. Los compradores nórdicos pagan las primas más altas y prefieren los modelos con certificación Cisne Nórdico, lo que refleja una cultura de sostenibilidad madura.
Panorama regulatorio
El panorama regulatorio europeo para los colchones sostenibles está cada vez más determinado por el Reglamento de Ecodiseño para Productos Sostenibles de la UE (ESPR), Reglamento (UE) 2024/1781, que entró en vigor el 18 de julio de 2024 y establece el marco para los requisitos de ecodiseño específicos de cada producto. En el Plan de Trabajo del ESPR 2025-2030 (adoptado el 15 de abril de 2025), los colchones figuran como grupo de productos prioritario, lo que ha acelerado el trabajo del sector en torno a los modelos de datos del Pasaporte Digital de Producto (DPP) y las expectativas de trazabilidad.
Junto con el ESPR, la gobernanza del fin de vida se está fortaleciendo a través de enfoques de Responsabilidad Ampliada del Productor (EPR) habilitados por el marco de la Directiva Marco de Residuos. Los Estados miembros pueden establecer esquemas nacionales que trasladan los costos de recolección, clasificación y reciclaje a los productores y otras entidades que colocan productos en el mercado. Los plazos también se están volviendo más operativos, con trabajos preparatorios para un acto delegado sobre colchones que comenzarán en 2026 y requisitos específicos de producto escalonados más adelante (con planificación citada hacia la adopción en 2029 y aplicación desde 2031), lo que fomenta una inversión temprana en diseños listos para el desmontaje, sistemas de documentación y rutas de reciclaje conformes.
Análisis de la cadena de valor
La cadena de valor del colchón sostenible en Europa comienza con los insumos de materia prima (látex natural, fibras orgánicas, resortes de acero y, cada vez más, polioles reciclados y textiles reciclados). Luego avanza a través de la fabricación de componentes de espuma y resortes, el ensamblaje de colchones y la marca de fabricantes como Emma Sleep, Tempur Sealy, Hilding Anders y Silentnight. La distribución se realiza a través de showrooms minoristas tradicionales y la logística de rápido crecimiento D2C y bed-in-a-box, donde el empaque comprimido y las redes de paquetería reducen los pasos de manipulación y aumentan la importancia de los proveedores de empaques y los socios de última milla.
Aguas abajo, la economía circular y la economía vinculada a la EPR están reconfigurando la cadena. Los servicios de recolección y devolución, el desmontaje y clasificación (espuma, resortes, textiles), y el reciclaje o la renovación ya no son actividades periféricas, sino que se sitúan en el centro del costo y el cumplimiento. La implementación del DPP impulsada por el ESPR también impulsa la continuidad de datos entre niveles, lo que requiere la divulgación de proveedores aguas arriba y que la información estandarizada de durabilidad y reparabilidad acompañe al producto. Esto eleva el valor estratégico de los socios de gestión de residuos y recicladores que pueden proporcionar resultados auditables de fin de vida.
Panorama competitivo
La estructura del sector sigue siendo fragmentada incluso después de la adquisición de Mattress Firm por parte de Tempur Sealy por 5.000 millones de USD, que añadió más de 3.000 puntos de venta minoristas a su cartera. Los grandes operadores establecidos persiguen acuerdos horizontales para ganar alcance omnicanal y capacidades en sostenibilidad. El Grupo Ingka de IKEA comprometió 1.000 millones de USD para plantas de reciclaje europeas, asegurando materias primas y reforzando la credibilidad de la marca. Los competidores de venta directa al consumidor como Emma Sleep y Simba construyen diferenciación sobre la base del estatus de empresa B Corp y la logística neutra en carbono, cambiando escala por agilidad.
La integración vertical es una tendencia en alza. Harrison Spinks cultiva su propio cáñamo y lino, reduciendo la volatilidad de los insumos mientras difunde la transparencia del campo a la cama. Las asociaciones tecnológicas también son relevantes; RAMPF Group suministra polioles reciclados procedentes de residuos de PET, reduciendo las emisiones de Alcance 3 para las marcas de colchones. La iniciativa PUReSmart de Recticel explora consorcios de reciclaje químico para compartir presupuestos de I+D y acelerar la comercialización. A medida que la elaboración de informes ESG se vuelve obligatoria en toda Europa, la capacidad de certificación y la ejecución de la economía circular separarán a los líderes de los rezagados.
Líderes de la industria europea de colchones sostenibles
Emma Sleep GmbH
Tempur Sealy International Inc.
Hilding Anders International AB
Silentnight Group
Leggett & Platt Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio libre más inmediato se encuentra en los servicios que facilitan el cumplimiento y en las arquitecturas de producto construidas en torno al Pasaporte Digital de Producto, dado que los colchones son un grupo de productos prioritario en el Plan de Trabajo del ESPR 2025-2030 (adoptado el 15 de abril de 2025). Las marcas y proveedores que pueden operacionalizar listas de materiales listas para el DPP, registros de pruebas de durabilidad alineados con metodologías establecidas como los enfoques EN 1957/ISO utilizados en el sector, e instrucciones de reciclabilidad tienen una ruta más clara para respaldar las afirmaciones de sostenibilidad y simplificar la documentación de adquisiciones B2B.
Las cadenas de suministro circulares también están comenzando a parecer más atractivas para la inversión, a medida que los modelos de contenido reciclado y devolución pasan de la fase piloto a la ejecución a escala. En junio de 2026, IKEA Francia presentó el colchón HOJEHALL, fabricado con un 80% de contenido reciclado a través de una colaboración circular con RetourMatras y Ecomaison, lo que demuestra cómo la escala de los minoristas puede atraer materia prima reciclada y capacidad de reciclaje hacia surtidos generales. A medida que más Estados miembros adoptan o amplían esquemas de EPR centrados en colchones bajo el marco de la Directiva Marco de Residuos, aumentan las oportunidades para recolectores especializados, desmontadores, socios de reciclaje químico y proveedores de componentes que puedan ofrecer recuperación de materiales auditable. Esto también ayuda a los fabricantes a reducir la complejidad de múltiples materiales mediante construcciones modulares y más fáciles de separar.
Desarrollos recientes del sector
- Julio de 2026: LOOP-it (BRANTNER Green Solutions y NEVEON) informa que su planta en Oberwölbling, Austria, está operativa, procesando hasta 500 colchones diarios para recuperar materiales como espuma y metal; reducción del 87% de las emisiones de CO2 frente a la incineración. Hito en el reciclaje de colchones. Los avances consolidan la cadena de suministro circular de circuito cerrado y reducen las emisiones del ciclo de vida de los colchones europeos.
- Junio de 2026: IKEA Francia lanza el colchón HÖJEHALL, producido con un 80% de contenido reciclado mediante una colaboración circular con RetourMatras y Ecomaison. El lanzamiento subraya la adopción de colchones con contenido reciclado en Europa. La colaboración demuestra un abastecimiento escalable de materiales reciclados y una cadena de suministro circular para la industria europea de ropa de cama.
- Abril de 2026: BEDGEAR se expandió a Turquía mediante una asociación estratégica con İşbir Yatak, presentando Performance Sleep Essentials en 22 ubicaciones minoristas. La expansión amplía la distribución transfronteriza. Fortalece la presencia regional en accesorios para colchones y productos esenciales para el sueño.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los colchones vendidos en Europa que se posicionan y se compran como opciones sostenibles, principalmente debido a los materiales utilizados, las certificaciones y las prácticas de circularidad en la producción y el fin de vida.
Exclusiones del alcance: se excluyen los cubrecolchones, almohadas, marcos de cama y accesorios de ropa de cama en general, y los insumos de material reciclado no se contabilizan por separado fuera del valor del colchón terminado.
Descripción general de la segmentación
- Por materia prima
- Algodón orgánico
- Lana
- Látex
- Otras materias primas (fibra de coco, cáñamo, etc.)
- Por tamaño
- Individual
- Doble
- Queen
- King
- Otros tamaños
- Por usuario final
- Residencial
- Comercial
- Por canal de distribución
- B2B/Directamente de los fabricantes
- B2C/Consumidores minoristas
- Tiendas especializadas en ropa de cama y colchones
- Tiendas multimarca/centros del hogar
- En línea
- Otros canales de distribución
- Por geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción de una base de hechos sobre el consumo de ropa de cama en Europa, la rotación de vivienda y la actividad de renovación, lo que ayuda a traducir la demanda de reemplazo en un grupo de demanda de colchones realista. Se utilizaron fuentes públicas como Eurostat, la Agencia Europea de Medio Ambiente, las páginas de política de la Comisión Europea (incluidas las normas de ecodiseño y sostenibilidad de productos) y las oficinas nacionales de estadística para anclar los supuestos macro que afectan los ciclos de compra.
También revisamos evidencia sobre materiales y afirmaciones de sostenibilidad a través de fuentes como la documentación de la Etiqueta Ecológica de la UE, normas y referencias de pruebas de organismos reconocidos, y artículos revisados por pares relevantes sobre látex, espumas e insumos de base biológica. Para ajustar el lado empresarial del modelo, utilizamos informes anuales de empresas, divulgaciones públicas de sostenibilidad, comunicados de prensa y suscripciones de pago seleccionadas que respaldan las finanzas de las empresas, el seguimiento de patentes y las señales de envíos de importación y exportación cuando fue necesario. Las fuentes documentales enumeradas son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para verificaciones cruzadas, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en vendedores, equipos de marca, proveedores de componentes y participantes del canal (tiendas especializadas y minoristas centrados en línea) para confirmar qué se cuenta realmente como colchón sostenible en el mercado. Utilizamos estas conversaciones para validar las escalas de precios, la proporción de materiales certificados o de bajo impacto, y cómo difiere la demanda entre las compras de reemplazo y los pedidos de hostelería o institucionales en los principales países europeos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que convierte la demanda de reemplazo de colchones en Europa en valor utilizando hogares a nivel país, ciclos de reemplazo y mezcla de canales. Luego lo filtramos para obtener la parte sostenible utilizando tasas de adopción observadas y definiciones basadas en certificaciones.
Una vez construido el grupo de demanda, se aplicaron precios de venta promedio utilizando bandas de precios que reflejan la mezcla real de ofertas de látex, híbridas y de espuma, y luego se ajustaron para la coherencia del manejo del IVA y las diferencias de precios transfronterizas.
Para mantener los totales fundamentados, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como el muestreo de líneas de productos de marcas para mapear rangos de PVP, el uso de verificaciones de canal para validar la intensidad promocional, y la revisión de una breve lista de desgloses de ingresos de proveedores y minoristas cuando las divulgaciones lo permitieron. Los insumos que más importaron en este mercado incluyeron la frecuencia de reemplazo por país, los indicadores de vivienda y renovación, la proporción de materiales certificados en catálogos convencionales, los cambios en la mezcla en línea frente a fuera de línea, y las primas de precio observadas para los productos posicionados de forma sostenible.
Para la previsión, utilizamos análisis de escenarios, porque los cambios impulsados por la regulación (como los requisitos de sostenibilidad de productos y las obligaciones de reciclaje) pueden alterar la velocidad de adopción. Suavizamos las trayectorias año a año utilizando un ajuste de tendencia simple sobre las variables validadas.
Validación de datos y ciclo de actualización
Los resultados del modelo se revisaron mediante triangulación entre las señales de demanda macro, el comportamiento de los canales y lo que los encuestados primarios describieron como niveles realistas de mezcla sostenible por país. Los valores atípicos se marcaron, se compararon con eventos conocidos (como movimientos de precios de materias primas o descuentos repentinos de canal) y luego se recalcularon con supuestos revisados que podían explicarse en función de la lógica de origen.
Antes de la aprobación final, las cifras pasaron por una revisión de analista de varios pasos, incluidas verificaciones de coherencia entre países y una comprobación de sensatez frente a la dirección general del mercado europeo de colchones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material cambia las perspectivas de demanda o la estructura de precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la última visión actualizada.
Tamaño del mercado europeo de colchones sostenibles de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados pueden parecer diferentes incluso cuando el tema suena igual, porque el límite en torno a lo que califica como sostenible no es uniforme, y el nivel de precios utilizado en el cálculo puede variar según la fuente. Las diferencias también provienen de la selección del año base, el tratamiento de la inflación y la rapidez con la que se supone que aumenta la adopción en países con normas ecológicas estrictas.
Los anclajes de precios minoristas, la adopción observada de certificaciones en los catálogos de productos y las verificaciones de precios a nivel de canal son la evidencia que mantiene a Mordor Intelligence vinculado al valor real del colchón sostenible vendido en Europa, en lugar de contabilizar la venta minorista de colchones en general o categorías adyacentes de ropa de cama. La dispersión en otras cifras suele deberse a la mezcla de valor minorista con valor de fabricante, al tratar todos los colchones de materiales naturales como sostenibles sin un filtro claro, o a la aplicación de aumentos agresivos de precio sin correlacionarlos con las promociones de canal y los patrones de costo de materiales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,77 mil millones de USD (2025) | |
| Consultoría Regional A | 3,00 mil millones de USD (2025) | Utiliza una interpretación más amplia de la sostenibilidad, que puede incluir productos comercializados como ecológicos sin un filtro consistente de certificación o circularidad, elevando así la base de unidades contabilizadas. |
| Revista Comercial B | 16,33 mil millones de USD (2025) | Esta cifra se deriva de convertir una estimación del valor minorista de colchones en Europa (casi 14 mil millones de EUR) a USD, lo que refleja las ventas minoristas totales de colchones en lugar del subconjunto posicionado de forma sostenible, y también puede variar según el momento del tipo de cambio. |
La comparación muestra que la mayor parte de la brecha proviene del alcance y el nivel de precios, no de errores aritméticos. Cuando el filtro de sostenibilidad se aplica de manera consistente y los precios se alinean con el comportamiento real del canal, el tamaño de mercado resultante se vuelve más fácil de rastrear y actualizar de manera repetible a medida que cambian las condiciones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado europeo de colchones sostenibles?
El mercado de colchones sostenibles se sitúa en 2.970 millones de USD en 2026 y se proyecta que alcance 4.190 millones de USD en 2031 a una CAGR del 7,14%.
¿Qué material lidera la participación del mercado de colchones sostenibles?
El látex es el material líder con una cuota del 31,65% en 2025 gracias a su durabilidad, transpirabilidad y biodegradabilidad.
¿Por qué los colchones sostenibles de tamaño king crecen más rápido que otros tamaños?
La premiumización y el gasto en bienestar impulsan una CAGR del 8,55% para las unidades de tamaño king a medida que los consumidores buscan superficies de descanso más grandes para un mayor confort.
¿Cómo están modelando las regulaciones de la UE la industria de colchones sostenibles?
El Reglamento de Ecodiseño para Productos Sostenibles exigirá pasaportes digitales de producto para 2027, impulsando a los fabricantes hacia la plena transparencia y la reciclabilidad.
¿Qué canal de ventas se expande con mayor rapidez?
Las ventas directas B2B a compradores del sector sanitario y de hostelería muestran la CAGR más alta del 10,35%, respaldada por los mandatos de contratación ESG.
¿Qué limita el crecimiento en las regiones sensibles al precio?
Las elevadas primas sobre los colchones convencionales y la volatilidad de los costes de los insumos naturales frenan la adopción en Europa Meridional y Oriental a pesar del creciente interés por la sostenibilidad.
Última actualización de la página el:



